
Taille et part du marché des biométries d'empreintes digitales non-AFIS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.54 Milliards de dollars |
| Taille du Marché (2032) | 8.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.80 % |
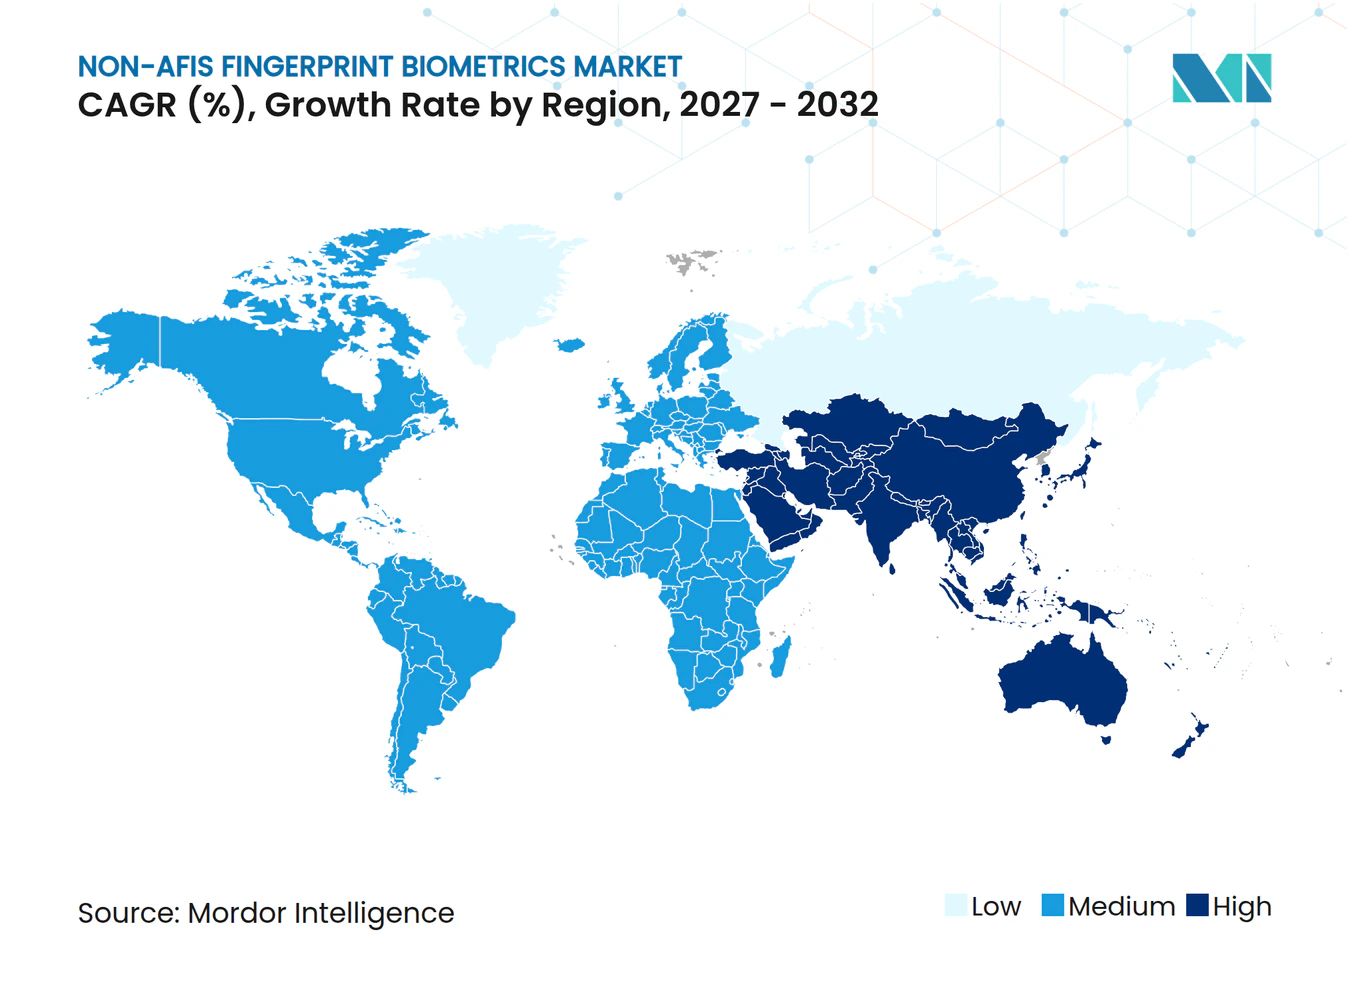
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biométries d'empreintes digitales non-AFIS par Mordor Intelligence
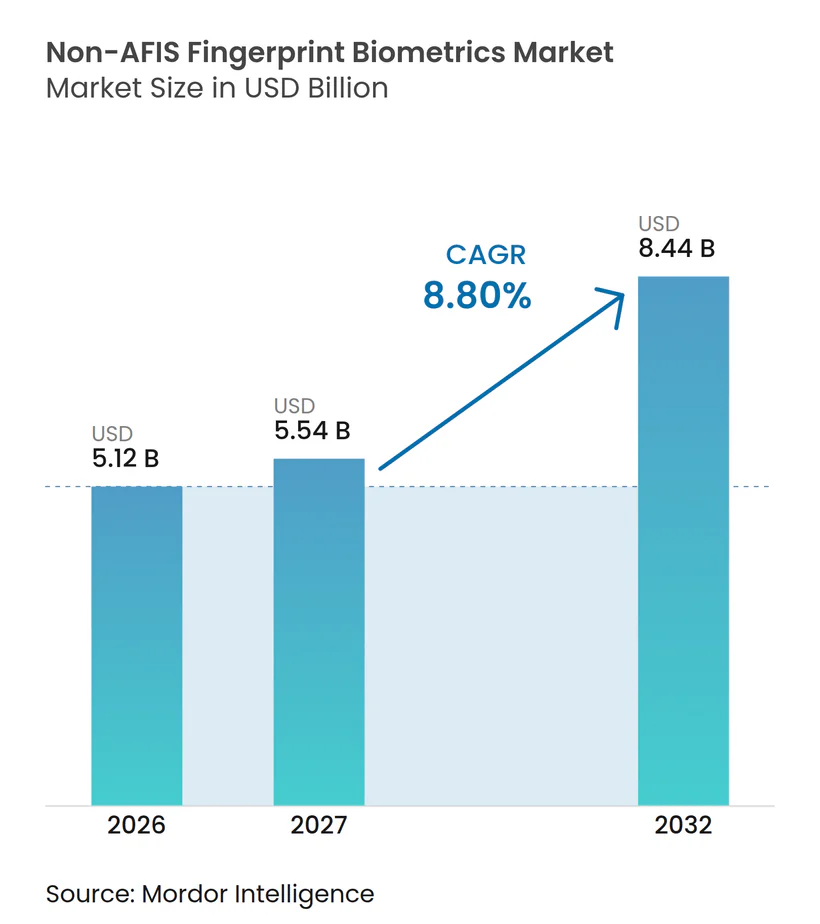
La taille du marché des biométries d'empreintes digitales non-AFIS devrait s'étendre de 5,12 milliards USD en 2026 à 5,54 milliards USD en 2027, puis à 8,44 milliards USD d'ici 2032, enregistrant un CAGR de 8,80 % entre 2027 et 2032. Le marché des biométries d'empreintes digitales non-AFIS sert des usages de vérification un-à-un, contrairement aux systèmes automatisés d'identification des empreintes digitales qui prennent en charge les recherches forensiques un-à-plusieurs, ce qui lui confère un rôle distinct dans les environnements commerciaux, civils et grand public. La demande provient des appareils grand public, de l'authentification financière, des programmes d'identité gouvernementaux, des systèmes en milieu de travail, des opérations frontalières et des systèmes d'accès contrôlé qui nécessitent une confirmation directe de l'identité d'une personne. Le passage des lecteurs autonomes vers des logiciels reliant les capteurs, les contrôles de vivacité, les registres d'identité, les contrôles de flux de travail et l'analyse de la fraude modifie la façon dont les fournisseurs génèrent des revenus et dont les acheteurs institutionnels évaluent leurs options. Le matériel reste essentiel car le déploiement dépend toujours de capteurs et de terminaux au point de vérification, mais les plateformes logicielles peuvent générer des revenus récurrents, prendre en charge des environnements multi-fournisseurs et simplifier la gestion sur de nombreux sites. Les exigences en matière de confidentialité, la fiabilité des capteurs dans des conditions difficiles, la pression sur les prix dans les appareils grand public et les alternatives faciales ou iridiennes continueront de façonner les décisions d'achat sur le marché des biométries d'empreintes digitales non-AFIS.
Principaux enseignements du rapport
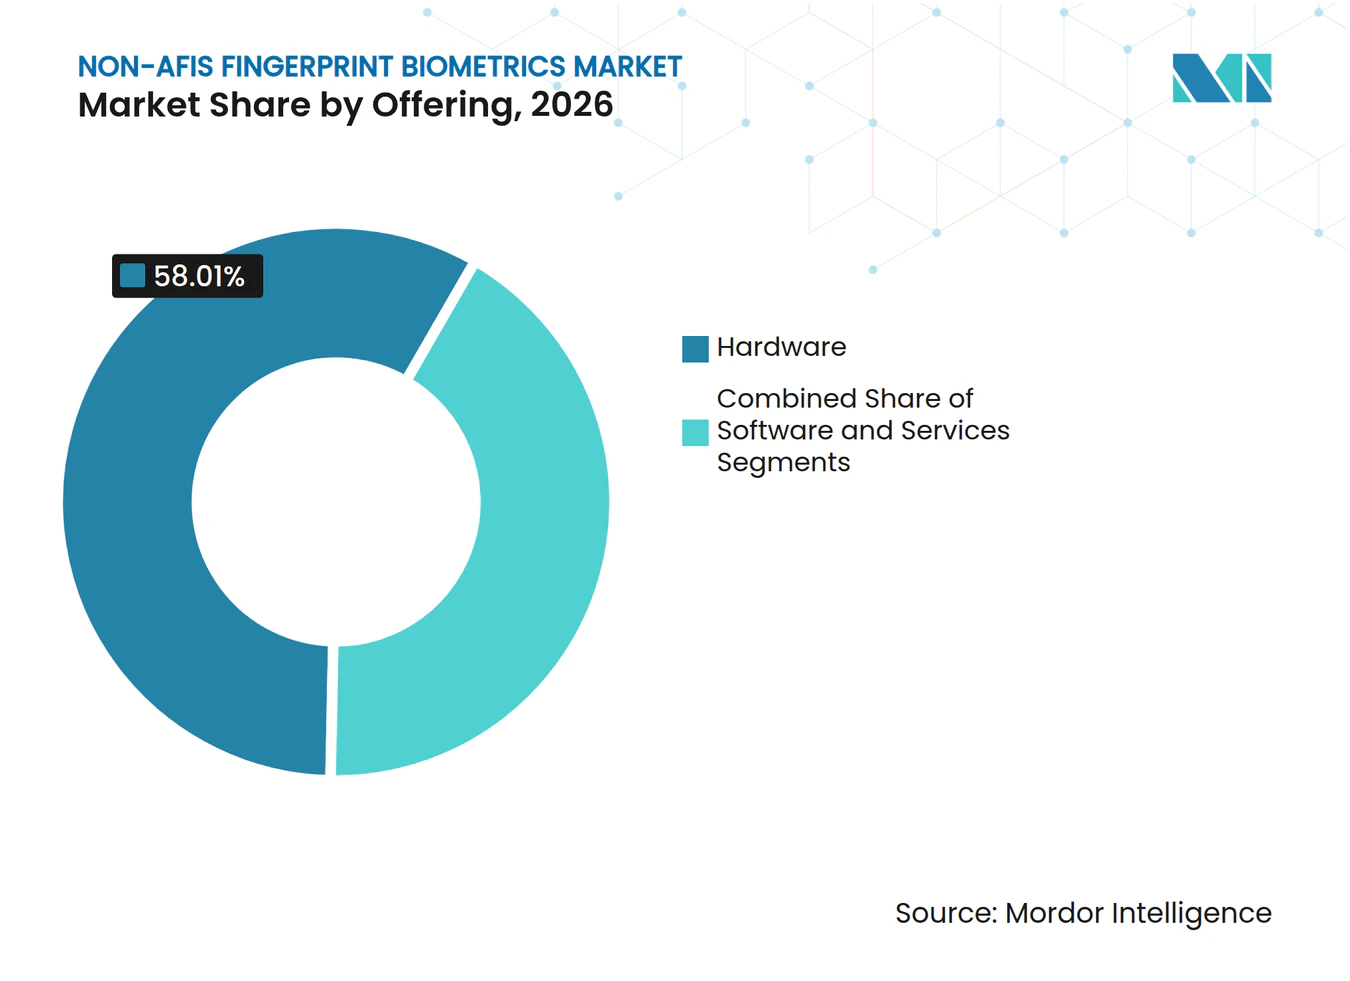
- Par offre, le matériel détenait 58,01 % de la part du marché des biométries d'empreintes digitales non-AFIS en 2026, tandis que le logiciel devrait se développer à un CAGR de 9,95 % jusqu'en 2032.
- Par technologie de capteur, les capteurs capacitifs détenaient 45,99 % des revenus en 2026, tandis que les capteurs ultrasoniques devraient se développer à un CAGR de 9,25 % jusqu'en 2032.
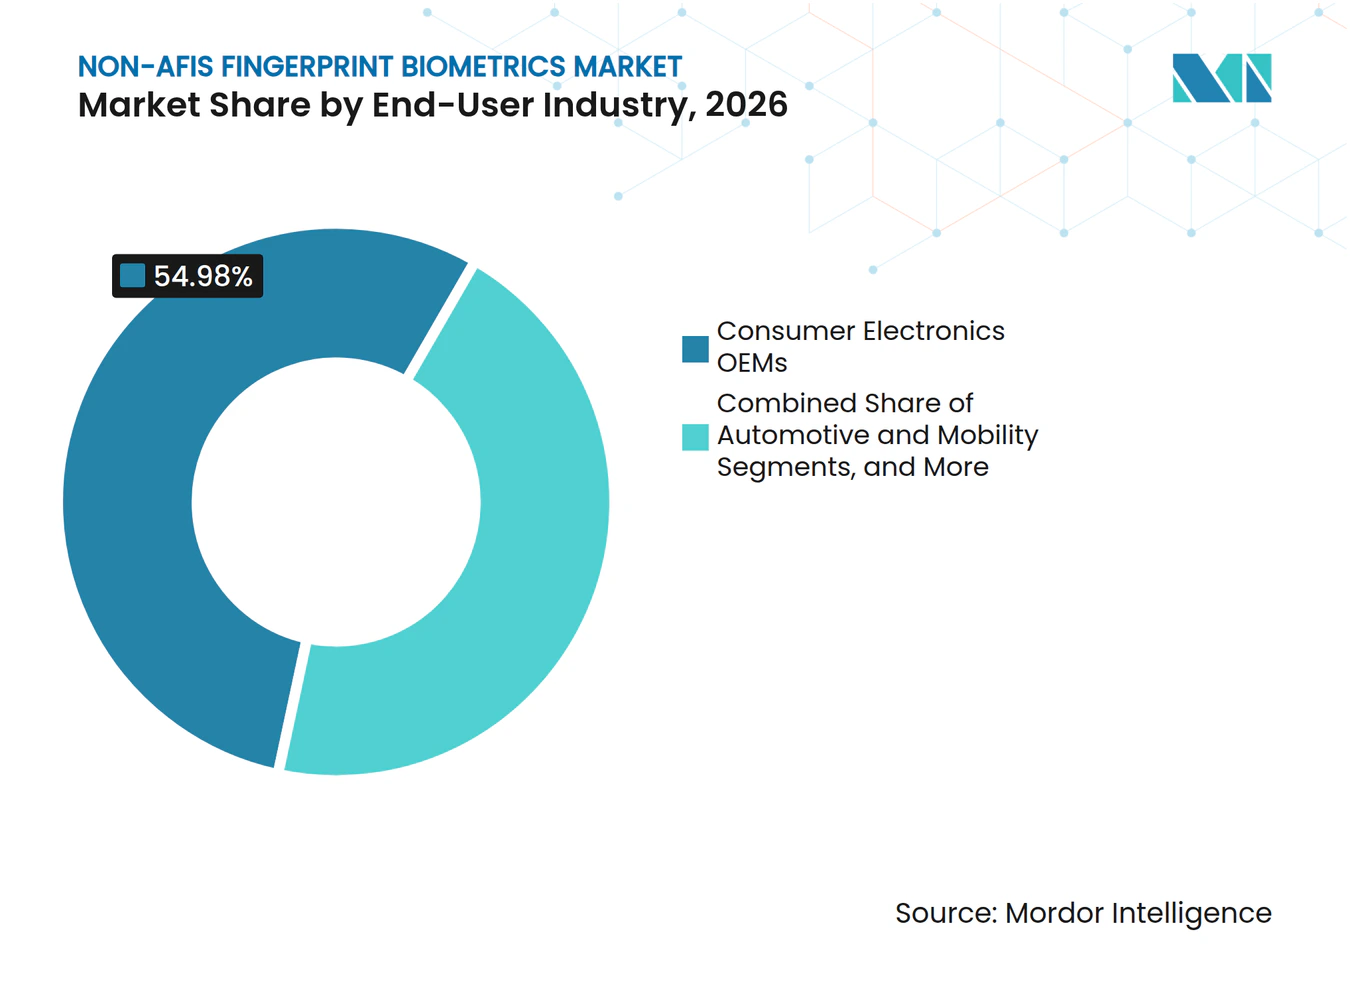
- Par secteur d'utilisation final, les fabricants d'équipements d'électronique grand public détenaient 54,98 % des revenus en 2026, tandis que l'automobile et la mobilité devrait se développer à un CAGR de 9,65 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 41,99 % des revenus en 2026, tandis que le Moyen-Orient devrait se développer à un CAGR de 9,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des programmes d'identité numérique et d'e-KYC | +2.3% | Mondial, concentré en Inde, en Asie du Sud-Est et au Moyen-Orient | Long terme (≥ 4 ans) |
| Intégration croissante dans les smartphones, PC et appareils connectés | +1.8% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande gouvernementale pour l'authentification de l'identité civile, des frontières et de la main-d'œuvre | +1.4% | Amérique du Nord, Europe, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Croissance des cartes de paiement biométriques et des jetons d'authentification sécurisés | +1.2% | Asie-Pacifique, Europe, Amérique du Sud et Moyen-Orient | Moyen terme (2-4 ans) |
| Croissance de la capture d'empreintes digitales sans contact | +0.9% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption de la personnalisation en habitacle et de l'accès sans clé dans l'automobile | +0.5% | Segments de véhicules haut de gamme en Europe, en Asie de l'Est et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des programmes d'identité numérique et d'e-KYC
Les programmes d'identité numérique élargissent les contextes dans lesquels la vérification des empreintes digitales est utilisée, notamment là où les citoyens ont besoin d'accéder à des paiements, à des prestations ou à des services financiers réglementés. Les gouvernements séparent l'enregistrement de l'identité des réseaux d'agences physiques et connectent l'authentification avec la prestation de services de paiement et de services publics. L'Inde a continué d'étendre l'authentification biométrique à travers son infrastructure d'identité et de paiement, soutenant la demande d'appareils et de logiciels conformes aux points de service où les utilisateurs ont besoin d'une méthode de vérification alternative fiable. La Commission européenne a lancé le Service partagé de correspondance biométrique en mai 2025 pour prendre en charge la correspondance des empreintes digitales dans les systèmes de visa, de frontières et d'asile, montrant comment les systèmes publics peuvent créer des travaux d'intégration, de maintenance et de gestion des données à long terme pour les fournisseurs certifiés.[1] L'Allemagne a introduit la plateforme RegIWeb en janvier 2025 pour numériser l'enregistrement des réfugiés et la vérification d'identité avec capture d'empreintes digitales. Ces systèmes en couches conservent un rôle pour les contrôles d'empreintes digitales lorsqu'une autre méthode ne peut pas être utilisée, nécessite une solution de repli ou requiert une étape de vérification supplémentaire.
Intégration croissante dans les smartphones, PC et appareils connectés
Les smartphones, les PC et les appareils connectés restent le plus grand débouché en volume pour les capteurs d'empreintes digitales, car l'authentification est intégrée directement dans les appareils du quotidien. Les fabricants d'appareils utilisent les empreintes digitales pour le déverrouillage de l'écran, l'accès aux applications, l'autorisation de paiement, la récupération de compte et les paramètres d'appareil spécifiques à l'utilisateur. Le marché des biométries d'empreintes digitales non-AFIS bénéficie lorsque les fonctions de capteur sont incluses dans les appareils milieu et haut de gamme plutôt que vendues comme accessoires séparés. Les appareils haut de gamme évoluent vers des zones de détection plus grandes, une reconnaissance plus rapide et des contrôles de vivacité plus robustes, ce qui peut favoriser les technologies ultrasoniques dans certains modèles. Dans le même temps, la concurrence par les prix dans les composants mobiles et PC limite les marges des fournisseurs, notamment là où les fabricants d'appareils disposent de plusieurs sources qualifiées et d'un fort pouvoir d'achat. Cette combinaison maintient une demande unitaire élevée tout en encourageant les fournisseurs à ajouter des logiciels, des fonctionnalités de sécurité ou des interfaces tactiles et biométriques combinées plus difficiles à remplacer.
Demande gouvernementale pour l'authentification de l'identité civile, des frontières et de la main-d'œuvre
Les marchés publics offrent une source de demande plus stable que les cycles des appareils grand public, car les systèmes d'identité publics fonctionnent souvent sur de longues périodes de programme. Le Département américain de la Sécurité intérieure a finalisé une règle en octobre 2025 qui élargit les exigences de collecte biométrique pour les ressortissants étrangers non exemptés entrant et quittant les États-Unis par les aéroports, les ports maritimes et les postes frontières terrestres.[2] Les programmes frontaliers, de visa, de main-d'œuvre et d'identité civile nécessitent des appareils répondant aux exigences établies en matière de sécurité, d'interopérabilité et d'audit. Ces projets comprennent souvent des exigences d'installation, d'intégration, de maintenance, de formation et de support en plus du lecteur lui-même. La charge de certification qui en résulte peut limiter la participation des fournisseurs à bas coût qui ne peuvent pas satisfaire aux normes requises ou maintenir la documentation. Elle augmente également la valeur des fournisseurs capables de soutenir de longs cycles d'approvisionnement et des environnements d'exploitation réglementés.
Croissance des cartes de paiement biométriques et des jetons d'authentification sécurisés
Les cartes de paiement biométriques et les jetons sécurisés restent un domaine d'application plus restreint, mais ils ont une valeur distincte dans les cas d'utilisation liés au paiement et à l'accès. La correspondance sur la carte ou le jeton peut réduire la nécessité de conserver des modèles biométriques dans une base de données centrale, ce qui répond directement à une préoccupation des institutions réglementées. Cette architecture peut séduire les institutions qui ont besoin de contrôles de confidentialité plus stricts ou qui opèrent sur des marchés avec une infrastructure numérique inégale et une exposition élevée à la fraude. Elle peut également prendre en charge des identifiants d'accès physique et logique combinés pour les employés, les sous-traitants et autres utilisateurs contrôlés. Le marché des biométries d'empreintes digitales non-AFIS pourrait bénéficier si les émetteurs passent des projets pilotes à des programmes de cartes récurrents et étendent l'utilisation des identifiants au-delà du secteur bancaire. L'adoption commerciale dépendra toujours de la capacité de fabrication des cartes, de l'économie des émetteurs, de l'enrôlement des clients et de la compatibilité avec les systèmes de paiement et d'accès.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Confidentialité des données biométriques et restrictions de conservation | -1.1% | Europe sous RGPD, États-Unis sous BIPA et Canada | Long terme (≥ 4 ans) |
| Compression des prix et banalisation dans les capteurs mobiles et PC | -0.8% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Concurrence de l'authentification faciale, irienne et multimodale | -0.7% | Mondial, s'intensifiant dans les canaux d'accès et de paiement à fort débit | Moyen terme (2-4 ans) |
| Dégradation des performances des capteurs sur les doigts mouillés, sales ou abîmés | -0.5% | Mondial, prononcé dans les déploiements en santé, en extérieur et en logistique de terrain | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Confidentialité des données biométriques et restrictions de conservation
Les règles de confidentialité et de conservation des données ajoutent des coûts et des délais aux déploiements biométriques, car les organisations doivent gérer les informations sensibles tout au long de la collecte, de l'utilisation, du stockage et de la suppression. Les organisations doivent établir une base juridique, expliquer l'objectif de la collecte, protéger les modèles et respecter les exigences de conservation qui peuvent varier selon le lieu. Ces obligations sont particulièrement importantes dans les systèmes en milieu de travail, où les employés peuvent avoir un choix limité sur les méthodes d'authentification et peuvent contester une collecte inutile. Les bases de données biométriques centralisées peuvent créer des préoccupations juridiques et opérationnelles supplémentaires, car une violation peut affecter des informations qui ne peuvent pas simplement être réinitialisées ou remplacées. La correspondance sur l'appareil et sur la carte peut réduire la quantité d'informations biométriques qui quittent le contrôle de l'utilisateur et peut réduire le risque de conservation centralisée. Le marché des biométries d'empreintes digitales non-AFIS fait donc face à une charge de conformité plus élevée en Europe et en Amérique du Nord, même si les conceptions de produits préservant la confidentialité gagnent en pertinence.
Dégradation des performances des capteurs sur les doigts mouillés, sales ou abîmés
Les performances des capteurs peuvent limiter l'utilisation dans les secteurs de la santé, du travail sur le terrain, de la transformation alimentaire, de la construction et des services publics en extérieur, où les utilisateurs ne peuvent pas toujours présenter des doigts propres et secs. La peau mouillée, les callosités, les coupures, la saleté et d'autres conditions peuvent réduire la qualité de l'image et provoquer de faux rejets qui interrompent l'accès ou nécessitent une révision manuelle. Le problème est le plus difficile là où les utilisateurs ont besoin d'un accès rapide et ne peuvent pas nettoyer ou repositionner un doigt à plusieurs reprises pendant un quart de travail ou une interaction de service. Les fournisseurs s'attaquent au problème grâce à un matériel amélioré, des contrôles de vivacité et des logiciels qui traitent les empreintes de moindre qualité grâce à une extraction et une correspondance plus adaptatives. Suprema a déclaré que son BioStation 3 Max utilise une unité de traitement neuronal et une extraction d'empreintes digitales basée sur l'apprentissage profond pour améliorer la correspondance pour les empreintes sèches, de faible qualité et déformées.[3] Néanmoins, la base installée de capteurs à bas coût signifie que ce problème restera pertinent dans certaines parties du marché des biométries d'empreintes digitales non-AFIS.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les plateformes logicielles modifient la composition des revenusLe matériel détenait 58,01 % du marché des biométries d'empreintes digitales non-AFIS en 2026, reflétant le poids continu des ventes de capteurs et d'appareils dans les systèmes déployés. Les capteurs, lecteurs, terminaux et modules embarqués génèrent ces revenus car chaque point de vérification nécessite un matériel de capture physique. Les intégrations dans les smartphones, les lecteurs de contrôle d'accès et les équipements d'enrôlement gouvernementaux soutiennent la base matérielle dans les environnements grand public et institutionnels. Les cycles de remplacement, les nouveaux déploiements d'installations et les programmes d'identité élargis continuent de soutenir la demande pour ces produits. Les services ajoutent l'installation, la maintenance, l'intégration et le support d'identité géré, notamment dans les projets du secteur public et des entreprises avec des exigences opérationnelles pluriannuelles.
Le logiciel devrait se développer à un CAGR de 9,95 % jusqu'en 2032, le taux le plus élevé parmi les catégories d'offres sur le marché des biométries d'empreintes digitales non-AFIS. Les organisations ont de plus en plus besoin d'une couche commune qui connecte les marques de capteurs, les sources d'identité, les contrôles de vivacité, les registres d'audit et les contrôles de fraude. Aware a étendu sa plateforme Awareness en juin 2026 avec des partenariats ROC et Mitek et des flux de travail biométriques configurables pour les décisions d'identité. Sa direction produit déclarée combine la correspondance, la vivacité et la gestion des flux de travail pour les services financiers et les programmes gouvernementaux. Au sein du secteur des biométries d'empreintes digitales non-AFIS, les fournisseurs qui ne fournissent que des composants sont sous pression pour démontrer leur adéquation au sein de systèmes d'identité plus larges.



Par technologie de capteur :
l'adoption des capteurs ultrasoniques réduit l'avance des capteurs capacitifsLes capteurs capacitifs détenaient 45,99 % de la part du marché des biométries d'empreintes digitales non-AFIS en 2026, soutenus par leur longue histoire de déploiement et leur faible coût unitaire. Leur base installée comprend les lecteurs PC, le matériel de contrôle d'accès d'entreprise et de nombreux smartphones milieu de gamme. Les capteurs optiques servent également les appareils Android à fort volume et offrent une option d'authentification accessible basée sur l'écran. Les produits thermiques, à pression et multispectraux répondent à des besoins plus étroits dans les cartes à puce, les environnements haute sécurité et les programmes gouvernementaux. Cette combinaison permet aux acheteurs de sélectionner les technologies en fonction du prix, de la conception de l'appareil, de la résistance à la falsification, de la précision requise et de l'environnement d'exploitation prévu.
Les capteurs ultrasoniques devraient se développer à un CAGR de 9,25 % jusqu'en 2032. Leur attrait réside dans leur capacité à lire sous la surface de la peau et à prendre en charge des contrôles de vivacité plus robustes. Des zones de détection actives plus grandes peuvent faciliter le placement du doigt et améliorer l'expérience des appareils haut de gamme. Ces caractéristiques conviennent aux smartphones phares, où les fournisseurs peuvent justifier un coût de composant plus élevé. Le marché des biométries d'empreintes digitales non-AFIS conservera les produits capacitifs et optiques car de nombreux déploiements privilégient toujours l'accessibilité financière et les volumes d'expédition élevés.
Par secteur d'utilisation final :
l'automobile et la mobilité ajoutent une demande haut de gammeLes fabricants d'équipements d'électronique grand public détenaient 54,98 % des revenus en 2026, ce qui en fait le plus grand groupe d'utilisateurs finaux sur le marché des biométries d'empreintes digitales non-AFIS. Les smartphones occupent cette position car ils associent des volumes d'expédition élevés à des cycles réguliers de remplacement des appareils. Les PC avec des lecteurs compatibles Windows Hello et certains appareils connectés fournissent une demande supplémentaire. Les organisations bancaires, de services financiers et d'assurance utilisent des outils d'empreintes digitales pour l'e-KYC, la vérification des clients et la sécurité des paiements. Les utilisateurs gouvernementaux, de santé, de défense, d'entreprise et industriels ajoutent de la demande là où l'accès contrôlé, la traçabilité et l'assurance d'identité sont requis.
L'automobile et la mobilité devrait se développer à un CAGR de 9,65 % jusqu'en 2032. Les fournisseurs de véhicules évaluent les empreintes digitales pour les profils de conducteur, les paramètres d'infodivertissement, les achats en habitacle et d'autres fonctions personnalisées. FORVIA et Smart Eye ont démontré l'authentification par iris et reconnaissance faciale au Salon de l'Auto de Shanghai en 2025 à l'aide de caméras de surveillance du conducteur, montrant pourquoi les méthodes basées sur la caméra peuvent être préférées pour les fonctions d'entrée extérieure. Mercedes-Benz a lancé le paiement de carburant authentifié par empreinte digitale en Belgique en février 2025 via son système MBUX en collaboration avec Mastercard et Erste Bank. Cela offre aux fournisseurs d'empreintes digitales une ouverture dans les services haut de gamme en habitacle plutôt qu'une solution universelle d'entrée dans le véhicule.

Analyse géographique
Marché de la biométrie d'empreintes digitales non-AFIS en Asie-Pacifique
L'Asie-Pacifique détenait 41,99 % de la part de marché de la biométrie d'empreintes digitales non-AFIS en 2026. La région combine une grande capacité de production de smartphones, une demande substantielle en appareils grand public et d'importants programmes d'identité gouvernementaux. L'Inde soutient l'utilisation grâce à l'identité numérique et à l'authentification liée aux paiements dans un large éventail de services publics et financiers. La Chine est à la fois une base de fabrication majeure et un grand marché final pour les téléphones et appareils d'accès équipés de lecteurs d'empreintes digitales. Le Japon offre une opportunité pertinente pour les cartes sécurisées, l'électronique grand public haut de gamme et l'authentification financière.
Marché de la biométrie d'empreintes digitales non-AFIS en Amériques, Europe et Afrique
L'Amérique du Nord est une région mature avec une demande continue pour les applications de contrôle aux frontières, de gestion des effectifs gouvernementaux et d'accès en entreprise. La règle américaine de collecte biométrique soutient les achats pour les environnements opérationnels nécessitant une identité vérifiée aux points d'entrée et de sortie. L'Europe impose des exigences de confidentialité plus strictes, ce qui peut ralentir les déploiements commerciaux, mais favorise les conceptions qui conservent les gabarits sur un appareil ou une carte. Le Service européen partagé de correspondance biométrique crée un cas d'usage institutionnel distinct pour les outils d'intégration et de correspondance certifiés. L'Amérique du Sud et l'Afrique demeurent des opportunités en phase précoce où les programmes d'identité civile et de services publics peuvent générer une demande pour du matériel à coût maîtrisé.
Marché de la biométrie d'empreintes digitales non-AFIS au Moyen-Orient
Le Moyen-Orient devrait se développer à un CAGR de 9,45 % jusqu'en 2032. Les programmes nationaux de transformation numérique et les efforts d'inclusion financière soutiennent la demande de vérification d'identité dans les secteurs bancaire, du contrôle aux frontières et des systèmes de gestion des effectifs. L'Arabie saoudite, les Émirats arabes unis et la Turquie sont des marchés importants car leurs initiatives d'identité relient les services publics aux fonctions financières et d'accès. Le marché de la biométrie d'empreintes digitales non-AFIS peut servir à la fois les programmes publics et les déploiements commerciaux dans ces pays.
Paysage concurrentiel
Concentration du Marché
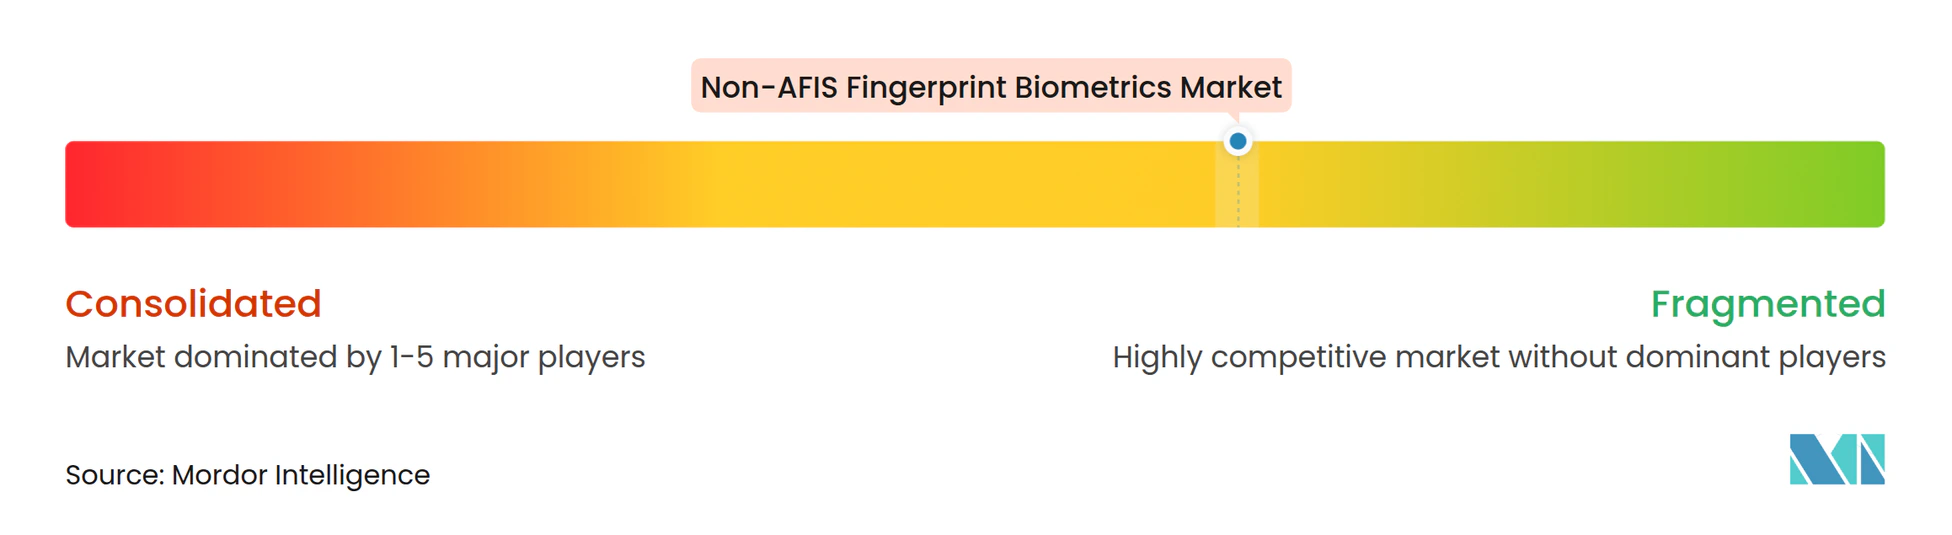
Le marché des biométries d'empreintes digitales non-AFIS est modérément fragmenté car la structure des fournisseurs diffère selon l'application et le type d'acheteur. L'électronique grand public repose sur un groupe limité de fournisseurs de composants, tandis que le contrôle d'accès, l'identité civile et les projets d'entreprise ont une base de fournisseurs plus large. Qualcomm, Goodix, Synaptics et Egis Technology Inc. sont importants dans l'approvisionnement en capteurs pour smartphones. Aware, Suprema, SecuGen Corporation, ZKTeco Co., Ltd. et d'autres spécialistes s'adressent aux logiciels, au contrôle d'accès, aux clés de sécurité et aux déploiements institutionnels. Cette structure signifie que la force concurrentielle ne peut pas être évaluée uniquement par les expéditions de capteurs grand public.
La stratégie va au-delà de la vente d'un seul lecteur ou capteur. Les fournisseurs combinent le matériel avec la détection de vivacité, les logiciels de correspondance, les identifiants chiffrés et les outils d'administration. Aware a étendu sa plateforme en juin 2026 pour ajouter des partenaires technologiques biométriques et des flux de travail configurables, soutenant une approche logicielle multi-fournisseurs. Suprema a lancé le BioStation 3 Max en mai 2026 avec des fonctions d'empreintes digitales et de reconnaissance faciale, un élément sécurisé certifié et une capacité de 100 000 utilisateurs enrôlés. ZKTeco Co., Ltd. a introduit sa solution biométrique double modalité BioCV-D en août 2025 pour les environnements d'authentification en entreprise et industriels.
La certification est devenue centrale dans la compétition pour les cas d'utilisation gouvernementaux et financiers. SecuGen Corporation a reçu la certification FIDO2 de la FIDO Alliance pour sa clé de sécurité d'empreintes digitales Unity 20 FIDO2 en octobre 2026. Les fournisseurs voient également des opportunités dans l'authentification sur carte, la capture sans contact et les conceptions inclusives pour les personnes qui ne peuvent pas se fier aux codes PIN. Le secteur des biométries d'empreintes digitales non-AFIS reste ouvert aux fournisseurs spécialisés car les exigences des clients varient considérablement selon l'appareil, la région et le paramètre de sécurité.
Leaders du secteur des biométries d'empreintes digitales non-AFIS
-
Fingerprint Cards AB
-
NEXT Biometrics Group ASA
-
IDEX Biometrics ASA
-
Egis Technology Inc.
-
Suprema Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la biométrie d'empreintes digitales non-AFIS Entreprises couvertes dans ce rapport
- Fingerprint Cards AB
- NEXT Biometrics Group ASA
- IDEX Biometrics ASA
- Egis Technology Inc.
- CrucialTec Co., Ltd.
- SecuGen Corporation
- Integrated Biometrics, LLC
- Suprema Inc.
- ZKTeco Co., Ltd.
- DERMALOG Identification Systems GmbH
- BioEnable Technologies Pvt. Ltd.
- Aratek Biometrics Co., Ltd.
- Mantra Softech (India) Pvt. Ltd.
- BIO-key International, Inc.
- M2SYS Technology, Inc.
- Fulcrum Biometrics, LLC
- Aware, Inc.
- Innovatrics, s.r.o.
- Precise Biometrics AB
- id3 Technologies
- Anviz Global Inc.
- Invixium Access Inc.
- Bayometric, Inc.
- Papillon Systems, Inc.
Développements industriels récents dans Marché de la biométrie d'empreintes digitales non-AFIS
- Octobre 2026 : SecuGen Corporation a reçu la certification FIDO2 de la FIDO Alliance pour sa clé de sécurité d'empreintes digitales Unity 20 FIDO2, élargissant son portefeuille de conformité pour les déploiements d'authentification par clé d'accès en entreprise et dans le secteur gouvernemental.
- Septembre 2026 : Suprema a présenté pour la première fois le BioStation 3 Max en Inde lors du Fire and Security India Expo 2026 à Mumbai, renforçant sa présence dans l'écosystème local aux côtés de son terminal BioStation 3.
- Juin 2026 : Aware, Inc. a étendu sa plateforme Awareness avec des partenariats biométriques intégrés de ROC et Mitek, introduisant des flux de travail d'orchestration biométrique configurables, une vivacité intelligente améliorée avec analyse optique et spectrale pour la détection des hypertrucages, et une correspondance intelligente avec un taux de faux non-appariement 10 fois inférieur aux générations précédentes, avec une disponibilité générale prévue pour la fin 2026.
- Mai 2026 : Suprema a lancé le BioStation 3 Max, son terminal phare de contrôle d'accès biométrique IA combinant la biométrie faciale et d'empreintes digitales sur une plateforme avec un élément sécurisé certifié CC EAL6+, une correspondance faciale en moins de 0,3 seconde et une capacité de 100 000 utilisateurs enrôlés.
Périmètre du rapport mondial sur le marché des biométries d'empreintes digitales non-AFIS
Le marché des biométries d'empreintes digitales non-AFIS désigne le secteur axé sur les solutions d'identification et d'authentification biométriques basées sur les empreintes digitales qui fonctionnent indépendamment des systèmes automatisés d'identification des empreintes digitales (AFIS), servant principalement les applications de vérification, de contrôle d'accès, de suivi des présences, de sécurité de l'électronique grand public, d'authentification bancaire, de gestion de l'identité dans le secteur de la santé, de gestion de la main-d'œuvre et d'accréditation gouvernementale.
Le rapport sur le marché des biométries d'empreintes digitales non-AFIS est segmenté par offre (matériel, logiciel, services), technologie de capteur (optique, capacitif, ultrasonique, thermique, pression, multispectral), secteur d'utilisation final (fabricants d'équipements d'électronique grand public, banque, services financiers et assurance, gouvernement et forces de l'ordre, armée et défense, santé, automobile et mobilité, entreprise et industrie, autres secteurs d'utilisation final), et géographie (Amérique du Nord [États-Unis, Canada, Mexique], Amérique du Sud [Brésil, Argentine, reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Italie, Espagne, Russie, reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, reste de l'Asie-Pacifique], Moyen-Orient [Israël, Arabie saoudite, Émirats arabes unis, Turquie, reste du Moyen-Orient], Afrique [Afrique du Sud, Égypte, Nigéria, reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Optique |
| Capacitif |
| Ultrasonique |
| Thermique |
| Pression |
| Multispectral |
| Fabricants d'équipements d'électronique grand public |
| Banque, services financiers et assurance |
| Gouvernement et forces de l'ordre |
| Armée et défense |
| Santé |
| Automobile et mobilité |
| Entreprise et industrie |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Israël |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par offre | Matériel | |
| Logiciel | ||
| Services | ||
| Par technologie de capteur | Optique | |
| Capacitif | ||
| Ultrasonique | ||
| Thermique | ||
| Pression | ||
| Multispectral | ||
| Par secteur d'utilisation final | Fabricants d'équipements d'électronique grand public | |
| Banque, services financiers et assurance | ||
| Gouvernement et forces de l'ordre | ||
| Armée et défense | ||
| Santé | ||
| Automobile et mobilité | ||
| Entreprise et industrie | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Israël | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des biométries d'empreintes digitales non-AFIS ?
Le marché des biométries d'empreintes digitales non-AFIS est évalué à 5,12 milliards USD en 2026 et devrait atteindre 8,44 milliards USD d'ici 2032, avec une croissance à un CAGR de 8,80 %. La croissance est soutenue par la demande continue des appareils grand public, des programmes d'identité numérique, des systèmes de vérification financière et des applications d'accès contrôlé.
Quelle catégorie d'offre est en tête des biométries d'empreintes digitales non-AFIS ?
Le matériel est en tête du marché avec une part de 58,01 % en 2026, tandis que le logiciel devrait enregistrer la croissance la plus rapide, se développant à un CAGR de 9,95 % jusqu'en 2032. Le matériel reste essentiel pour la capture des empreintes digitales, tandis que le logiciel permet l'enrôlement, l'orchestration des flux de travail, la détection de vivacité, l'analyse et l'interopérabilité multi-fournisseurs.
Quelle technologie de capteur d'empreintes digitales se développe le plus rapidement ?
Les capteurs ultrasoniques devraient croître à un CAGR de 9,25 % jusqu'en 2032, portés par la demande d'une précision améliorée, de zones de détection plus grandes et de capacités de vivacité avancées dans les appareils haut de gamme. Les capteurs capacitifs continuent de dominer l'adoption avec une part de marché de 45,99 % en 2026 en raison de leur rentabilité et de leur large base de déploiement.
Quelle catégorie d'utilisateurs finaux crée la plus grande demande ?
Les fabricants d'équipements d'électronique grand public représentent 54,98 % des revenus du marché en 2026, soutenus par l'intégration généralisée de l'authentification par empreintes digitales dans les smartphones, tablettes, ordinateurs portables et appareils connectés. L'automobile et la mobilité représente le segment d'utilisateurs finaux à la croissance la plus rapide, avec une expansion prévue à un CAGR de 9,65 % jusqu'en 2032 en raison d'une utilisation croissante dans l'accès aux véhicules, la personnalisation du conducteur et les applications de paiement sécurisé.
Quelle région est en tête de la demande pour les solutions d'empreintes digitales non-AFIS ?
L'Asie-Pacifique est en tête du marché avec une part de 41,99 % en 2026, portée par la fabrication d'électronique à grande échelle, une forte pénétration des smartphones et des initiatives d'identité nationale. Le Moyen-Orient devrait connaître la croissance régionale la plus élevée, enregistrant un CAGR de 9,45 % jusqu'en 2032, à mesure que les investissements dans l'identité numérique et les programmes de gouvernement intelligent s'accélèrent.
Qu'est-ce qui limite l'adoption plus large de la vérification par empreintes digitales ?
Les principaux freins du marché comprennent les réglementations sur la confidentialité et la conservation des données biométriques, la compression des prix dans les capteurs d'empreintes digitales mobiles, la concurrence des technologies d'authentification faciale, irienne et multimodale, et les défis de performance sur les doigts mouillés, sales ou abîmés. Ces facteurs peuvent ralentir les décisions de déploiement malgré l'efficacité prouvée de la vérification d'identité basée sur les empreintes digitales.