
非AFISフィンガープリント生体認証市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 5.54 十億米ドル |
| 市場規模 (2032) | 8.44 十億米ドル |
| 成長率 (2027 - 2032) | 8.80 % |
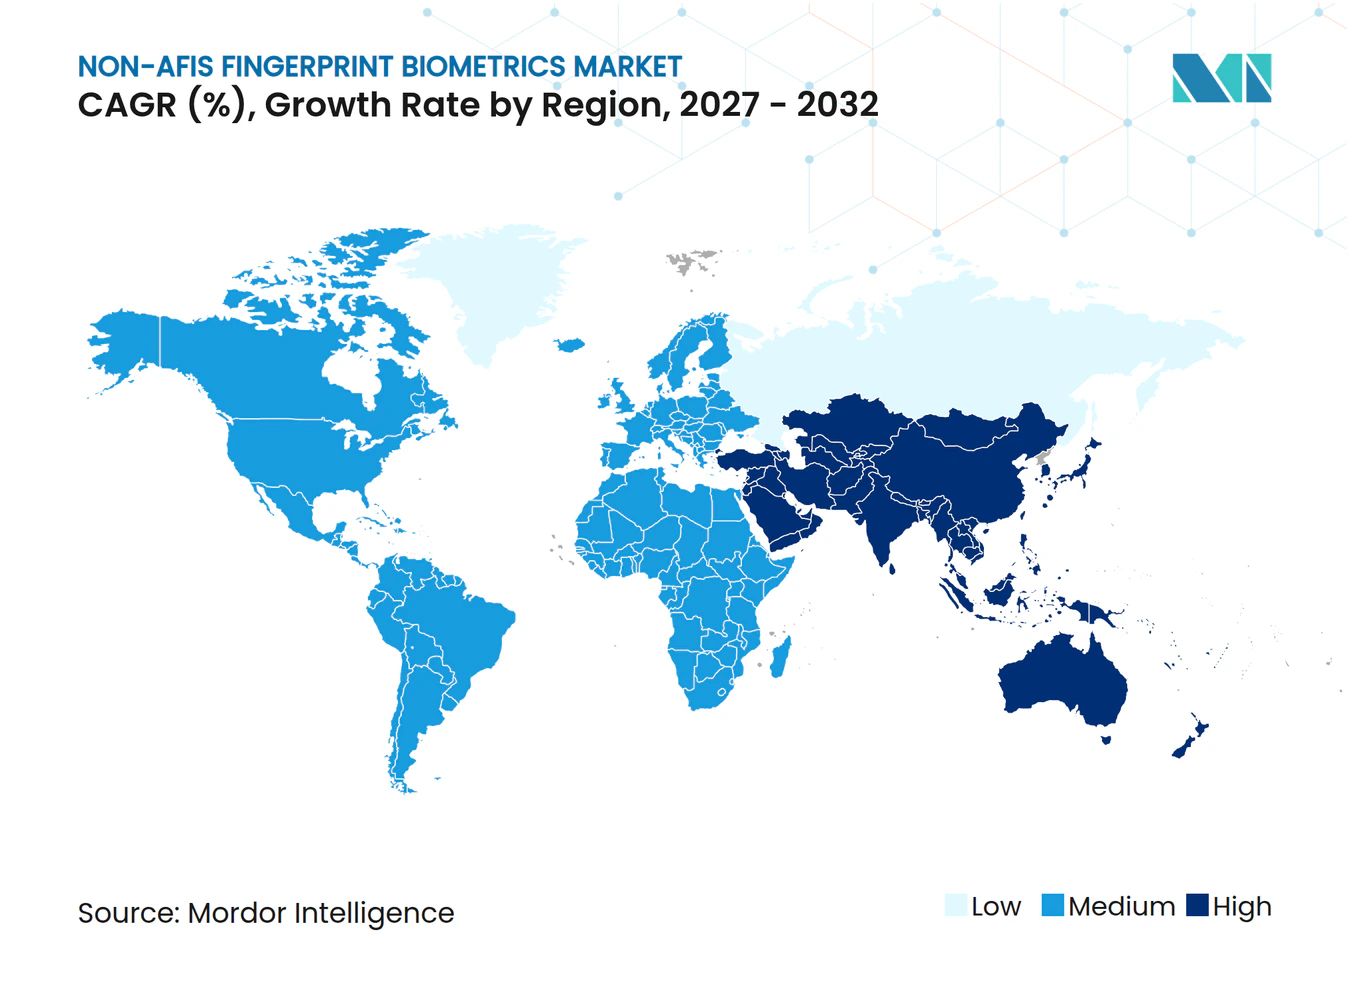
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非AFISフィンガープリント生体認証市場分析
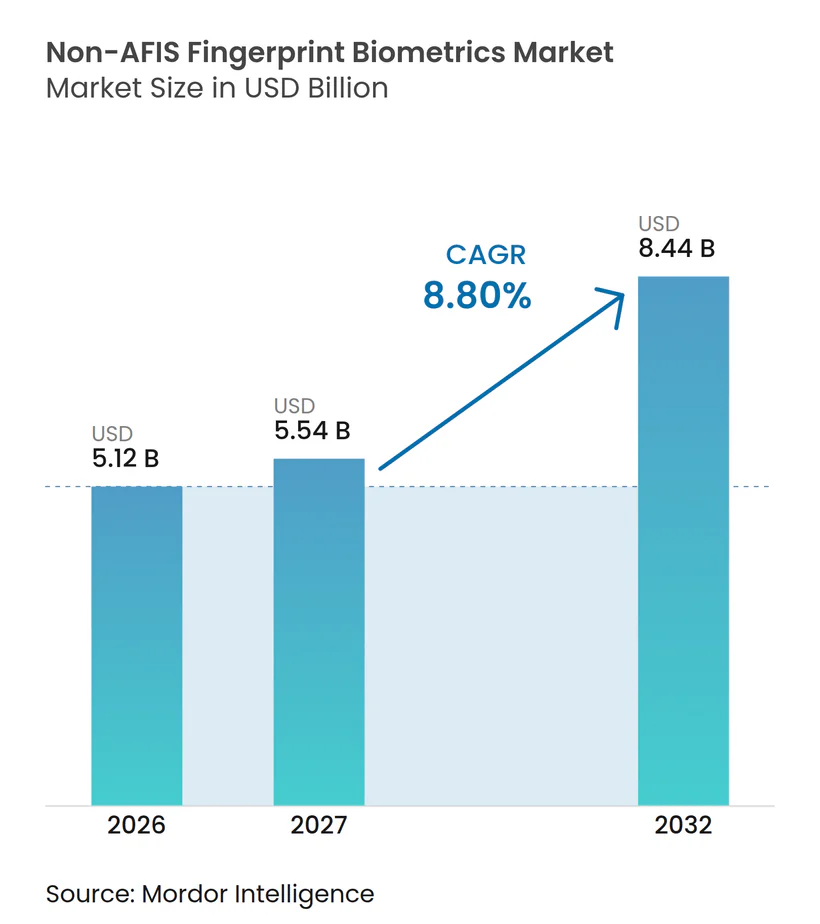
非AFISフィンガープリント生体認証市場規模は、2026年の5.12 ビリオン 米ドルから2027年には5.54 ビリオン 米ドルへ、さらに2032年までには8.44 ビリオン 米ドルへと拡大し、2027年から2032年の間に8.80%のCAGRを記録する見込みです。非AFISフィンガープリント生体認証市場は、一対多の法科学的検索をサポートする自動指紋識別システムとは異なり、一対一の本人確認用途に対応しており、商業、民間、コンシューマー分野において独自の役割を担っています。需要は、コンシューマーデバイス、金融認証、政府のアイデンティティプログラム、職場システム、国境管理業務、および人物のアイデンティティを直接確認することを必要とする管理されたアクセスシステムから生まれています。スタンドアロンリーダーからセンサー、ライブネスチェック、アイデンティティ記録、ワークフロー制御、および不正分析を連携させるソフトウェアへのシフトは、サプライヤーの収益獲得方法と機関バイヤーの選択評価方法を変革しています。ハードウェアは、導入が依然として検証ポイントのセンサーおよび端末に依存しているため不可欠ですが、ソフトウェアプラットフォームは継続的な収益を追加し、マルチベンダー環境をサポートし、多くの拠点にわたる管理を簡素化することができます。プライバシー要件、困難な条件下でのセンサーの信頼性、コンシューマーデバイスにおける価格圧力、および顔や虹彩の代替手段は、非AFISフィンガープリント生体認証市場の購買決定を引き続き左右するでしょう。
レポートの主要なポイント
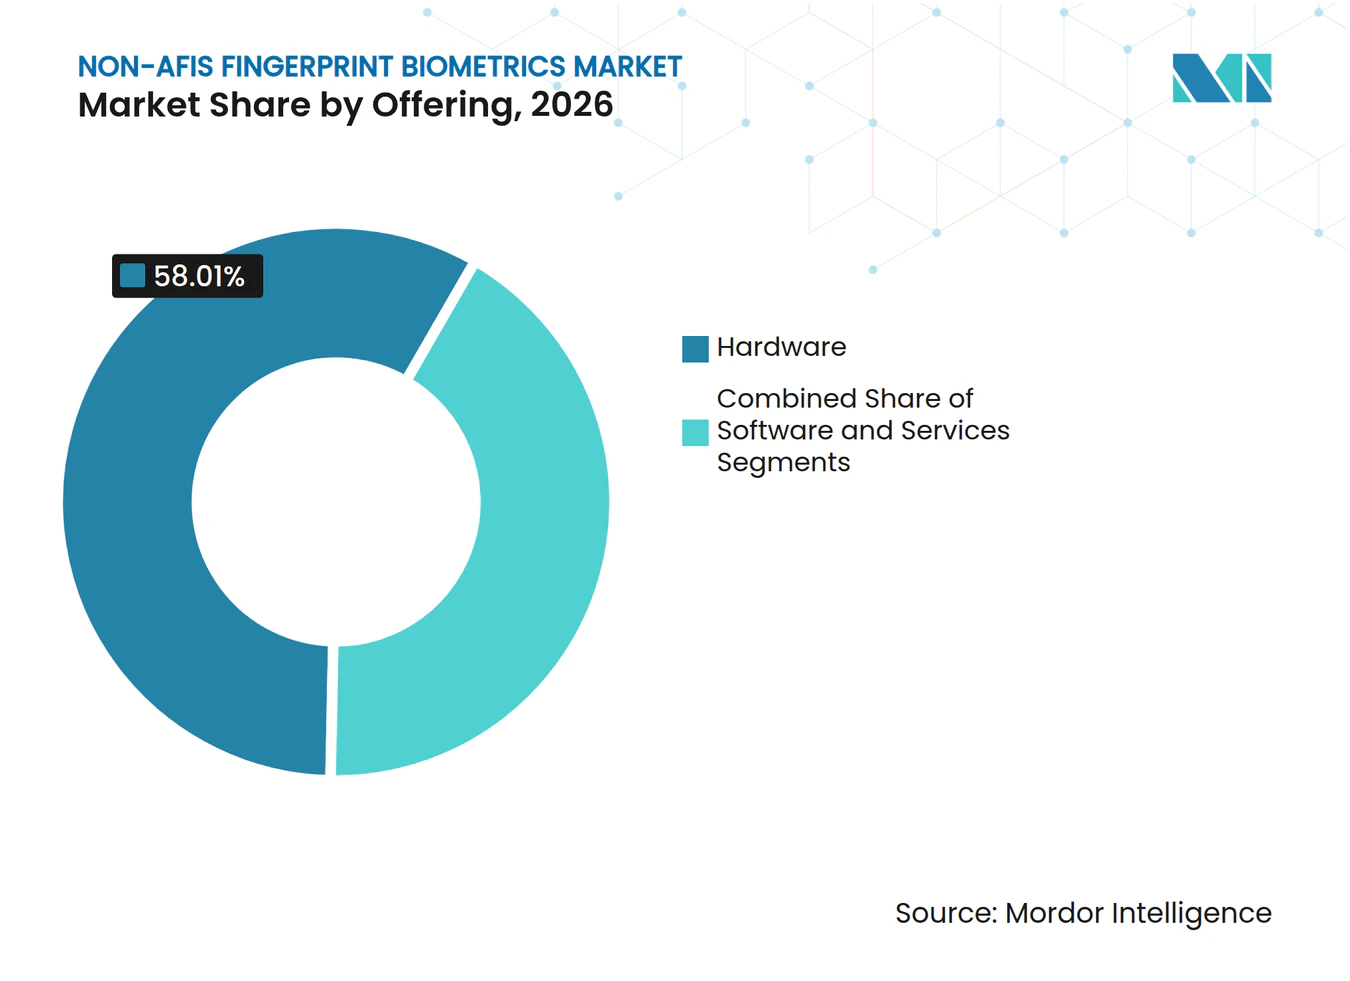
- 提供形態別では、ハードウェアが2026年の非AFISフィンガープリント生体認証市場シェアの58.01%を占め、ソフトウェアは2032年にかけて9.95%のCAGRで拡大する見込みです。
- センサー技術別では、容量式センサーが2026年の収益の45.99%を占め、超音波式センサーは2032年にかけて9.25%のCAGRで拡大する見込みです。
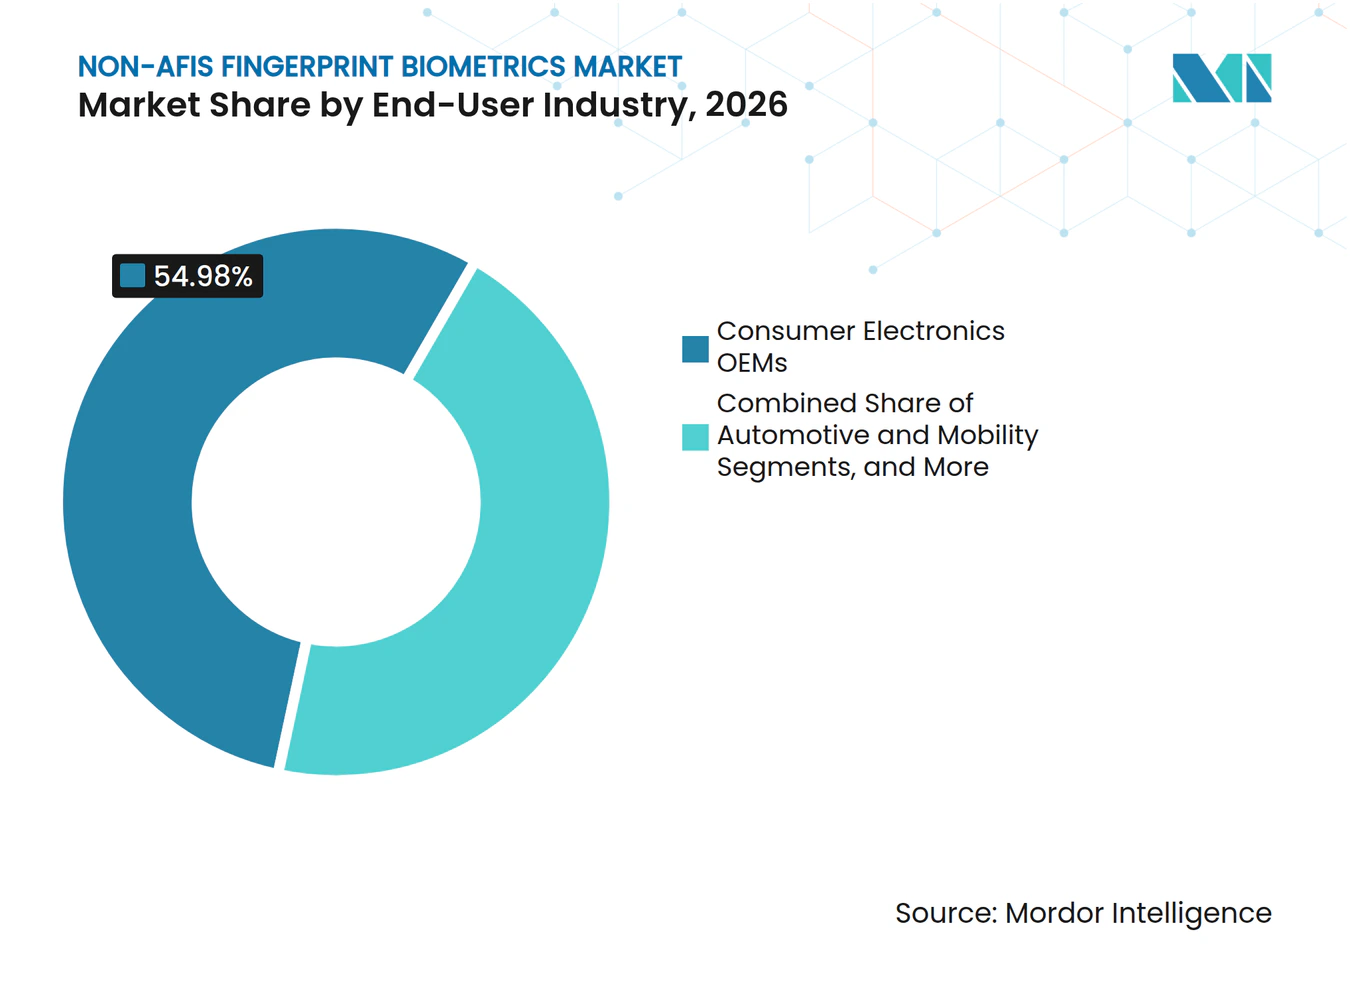
- エンドユーザー産業別では、コンシューマーエレクトロニクスOEMが2026年の収益の54.98%を占め、自動車・モビリティは2032年にかけて9.65%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋地域が2026年の収益の41.99%を占め、中東は2032年にかけて9.45%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルアイデンティティおよびe-KYCプログラムの拡大 | +2.3% | グローバル、特にインド、東南アジア、中東に集中 | 長期(4年以上) |
| スマートフォン、PC、ウェアラブルデバイスの統合拡大 | +1.8% | グローバル、アジア太平洋地域および北米で最も強い | 長期(4年以上) |
| 民間アイデンティティ、国境管理、および労働力認証に対する政府需要 | +1.4% | 北米、欧州、中東、アフリカ | 長期(4年以上) |
| 生体認証決済カードとセキュア認証トクンの成長 | +1.2% | アジア太平洋地域、欧州、南米、中東 | 中期(2〜4年) |
| 非接触・タッチレス指紋キャプチャの成長 | +0.9% | グローバル、欧州および北米で早期導入 | 中期(2〜4年) |
| 自動車のキャビン内パーソナライゼーションとキーレスアクセス導入 | +0.5% | 欧州、東アジア、北米のプレミアム車両セグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタルアイデンティティおよびe-KYCプログラムの拡大
デジタルアイデンティティプログラムは、特に市民が支払い、給付金、または規制された金融サービスにアクセスする必要がある場面において、指紋認証が使用される環境を拡大しています。各国政府はアイデンティティ登録を物理的な支店ネットワークから切り離し、認証を支払いおよび公共サービス提供と連携させています。インドは、アイデンティティおよび決済インフラ全体での生体認証の拡大を継続しており、ユーザーが信頼できる代替認証方法を必要とするサービスポイントにおいて、準拠デバイスとソフトウェアへの需要を支えています。欧州委員会は2025年5月に共有生体認証マッチングサービスを開始し、査証、国境、亡命システム全体での指紋照合をサポートしており、公共システムが認定サプライヤーに対して長期的な統合、保守、およびデータ管理業務を生み出す方法を示しています。[1] ドイツは2025年1月に、指紋キャプチャを伴う難民登録とアイデンティティ確認をデジタル化するRegIWebプラットフォームを導入しました。これらの多層システムは、別の方法が使用できない場合、フォールバックが必要な場合、または追加の確認ステップが必要な場合に、指紋チェックの役割を維持します。
スマートフォン、PC、ウェアラブルデバイスの統合拡大
スマートフォン、PC、ウェアラブルは、認証が日常デバイスに直接組み込まれているため、指紋センサーの最大出荷量を占め続けています。デバイスメーカーは指紋を画面ロック解除、アプリケーションアクセス、支払い承認、アカウント回復、およびユーザー固有のデバイス設定に使用しています。センサー機能が別途アクセサリーとして販売されるのではなく、ミッドレンジおよびプレミアムデバイスに組み込まれると、非AFISフィンガープリント生体認証市場は恩恵を受けます。プレミアムデバイスは、より広いセンシング領域、より速い認識、およびより強力なライブネスチェックへと移行しており、選択されたモデルでは超音波技術が優位になる可能性があります。同時に、モバイルおよびPCコンポーネントの価格競争はサプライヤーのマージンを制限しており、特にデバイスメーカーが複数の認定ソースと高い購買力を持つ場合はその傾向が顕著です。この組み合わせにより、ユニット需要は高く維持される一方、ベンダーは置き換えが困難なソフトウェア、セキュリティ機能、または複合タッチ・生体認証インターフェースを追加することを促進されます。
民間アイデンティティ、国境管理、および労働力認証に対する政府需要
政府調達、公共アイデンティティシステムが長いプログラム期間にわたって運用されることが多いため、コンシューマーデバイスサイクルよりも安定した需要源を提供します。米国国土安全保障省は2025年10月に、空港、海港、および陸路の入出国ポイントを通じて米国に出入国する免除対象外の外国人に対する生体認証収集要件を拡大する規則を最終化しました。[2] 国境、査証、労働力、および民間アイデンティティプログラムには、確立されたセキュリティ、相互運用性、および監査要件を満たすデバイスが必要です。これらのプロジェクトには多くの場合、リーダー本体に加えて設置、統合、保守、トレーニング、およびサポート要件が含まれます。その結果生じる認証負担は、必要な基準を満たせない、また文書管理を維持できない低コストサプライヤーの参入を制限する可能性があります。また、長い調達サイクルと規制された運用環境をサポートできるベンダーの価値を高めます。
生体認証決済カードとセキュア認証トークンの成長
生体認証決済カードとセキュアトークンは依然として小規模な応用分野ですが、決済とアクセスのユースケースにおいて独自の価値を持っています。カードまたはトークン上でのマッチングにより、生体認証テンプレートを中央データベースに保持する必要性を減らすことができ、規制機関にとっての懸念に直接対処します。このアーキテクチャは、より強力なプライバシー管理が必要な機関、またはデジタルインフラが不均一でフラウドリスクの高い市場で運営する機関に訴求する可能性があります。また、従業員、請負業者、およびその他の管理されたユーザーに対して、物理的および論理的アクセス認証情報を組み合わせたものをサポートすることもできます。発行機関がパイロット段階を超えてカードプログラムを繰り返し実施し、銀行業務を超えて認証情報の使を拡大する場合、非AFISフィンガープリント生体認証市場は恩恵を受ける可能性があります。商業的導入は依然として、カード製造能力、発行機関の経済性、顧客登録、ならびに決済とアクセスシステムとの互換性に依存します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生体認証データのプライバシーと保持に関する規制 | -1.1% | GDPRの下での欧州、BIPAの下での米国、カナダ | 長期(4年以上) |
| モバイルおよびPCセンサーにおける価格圧縮とコモディティ化 | -0.8% | グローバル、アジア太平洋地域および北米に集中 | 長期(4年以上) |
| 顔認証、虹彩認証、マルチモーダル認証との競合 | -0.7% | グローバル、高スループットアクセスおよび決済チャネルで激化 | 中期(2〜4年) |
| 湿った、汚れた、または損傷した指でのセンサーパフォーマンス低下 | -0.5% | グローバル、医療、屋外、現場ロジスティクス展開で顕著 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
生体認証データのプライバシーと保持に関する規制
プライバシーとデータ保持の規則は、組織が収集、使用、保管、および削にわたって機密情報を管理しなければならないため、生体認証導入にコストと遅延をもたらします。組織は適法な根拠を確立し、収集の目的を説明し、テンプレートを保護し、場所によって異なる可能性のある保持要件を満たさなければなりません。これらの義務は、従業員が認証方法について限られた選択肢しかなく、不必要な収集に異議を唱える可能性がある職場システムにおいて特に重要です。集中型生体認証データベースは、侵害が単純にリセットまたは置き換えできない情報に影響を与える可能性があるため、追加の法的および運用上の懸念を生み出す可能性があります。デバイスおよびカード上でのマッチングは、ユーザーの管理から離れる生体認証情報の量を減らし、集中型保持のリスクを狭めることができます。そのため、非AFISフィンガープリント生体認証市場は、プライバシーを保護する製品設計が関連性を増している中でも、欧州および北米においてより高いコンプライアンス負担に直面しています。
湿った、汚れた、または損傷した指でのセンサーパフォーマンス低下
センサーのパフォーマンスは、ユーザーが常に清潔で乾いた指を提示できるとは限らない医療、現場作業、食品加工、建設、および屋外公共サービスにおける使用を制限する可能性があります。濡れた皮膚、タコ、切り傷、汚れ、その他の状態は画像品質を低下させ、アクセスを中断させたり手動レビューを必要とする誤拒否を引き起こす可能性があります。この問題は、シフト中またはサービスのやり取り中に素早いアクセスが必要で、指を繰り返し清潔にしたり位置を直したりできないユーザーが存在する場合に最も困難です。サプライヤーは、改善されたハードウェア、ライブネスコントロール、およびより適応性の高い抽出とマッチングによって低品質の指紋を処理するソフトウェアを通じてこの問題に対処しています。Supremaは、そのBioStation 3 Maxがニューラルプロセッシングユニットとディープラーニングベースの指紋抽出を使用して、乾燥した、低品質な、歪んだ指紋のマッチングを改善すると述べました。[3] それでも、低コストセンサーの既存設置基盤は、この問題が非AFISフィンガープリント生体認証市場の一部にわたって引き続き関連し続けることを意味しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
ソフトウェアプラットフォームが収益構成を変革ハードウェアは2026年の非AFISフィンガープリント生体認証市場の58.01%を占め、導入システムにおけるセンサーおよびデバイス販売の継続的な比重を反映しています。センサー、リーダー、端末、および組み込みモジュールがこの収益を生み出しているのは、各認証ポイントに物理的なキャプチャハードウェアが必要なためです。スマートフォンの統合、アクセスコントロールリーダー、および政府の登録機器は、コンシューマーおよび機関向けの設定においてハードウェア基盤を支えていす。交換サイクル、新施設の導入、および拡大するアイデンティティプログラムは、これらの製品への需要を支え続けています。サービスは、複数年の運用要件を持つ公共部門および企業プロジェクトにおいて特に、設置、保守、統合、およびマネージドアイデンティティサポートを追加します。
ソフトウェアは、非AFISフィンガープリント生体認証市場の提供形態カテゴリーの中で最高の成長率として、2032年にかけて9.95%のCAGRで拡大すると予測されています。組織はますます、センサーブランド、アイデンティティソース、ライブネスチェック、監査記録、および不正管理を接続する共通レイヤーを必要としています。Awareは2026年6月にROCおよびMitekとのパートナーシップとアイデンティティ決定のための設定可能な生体認証ワークフローでAwarenessプラットフォームを拡張しました。同社の製品の方向性は、金融サービスおよび政府プログラム向けのマッチング、ライブネス、およびワークフロー管理を組み合わせています。非AFISフィンガープリント生体認証産業内において、コンポーネントのみを提供すサプライヤーは、より広いアイデンティティシステム内での適合性を示すことへの圧力に直面しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
センサー技術別:
超音波の採用が容量式との差を縮める容量式センサーは、長い導入実績と低いユニットコストに支えられ、2026年の非AFISフィンガープリント生体認証市場シェアの45.99%を占めました。その設置基盤はPCリーダー、企業向けアクセスコントロールハードウェア、および多くのミッドレンジスマートフォンを含みます。光学式センサーも高出荷量のAndroidデバイスに対応し、アクセスしやすいディスプレイベースの認証オプションを提供しています。熱式、圧力式、マルチスペクトル製品は、スマートカード、高セキュリティ環境、および政府プログラムにおけるより狭いニーズに対応しています。この組み合わせにより、バイヤーは価格、デバイスデザイン、スプーフ耐性、必要な精度、および意図する動作環境に応じて技術を選択できます。
超音波式センサーは2032年にかけて9.25%のCAGRで拡大すると予測されています。その魅力は皮膚表面下を読み取り、より強力なライブネス指向のチェックをサポートする能力にあります。より広いアクティブセンシング領域は指の配置を容易にし、プレミアムデバイスの体験を向上させることができます。これらの機能はフラッグシップスマートフォンに適しており、サプライヤーはより高いコンポーネントコストを正当化できます。非AFISフィンガープリント生体認証市場は、多くの導入が依然として手頃な価格と高い出荷量を優先しているため、容量式および光学式製品を維持するでしょう。
エンドユーザー産業別:
自動車・モビリティがプレミアム需要を追加コンシューマーエレクトロニクスOEMは2026年の収益の54.98%を占め、非AFISフィンガープリント生体認証市場で最大のエンドユーザーグループとなっています。スマートフォンがこの地位を牽引しているのは、高い出荷量と定期的なデバイス交換サイクルを組み合わせているためです。Windows Hello対応リーダーを搭載したPCおよび選択されたウェアラブルが追加需要を提供しています。銀行・金融サービス・保険機関は、e-KYC、顧客確認、および支払いセキュリティに指紋ツールを使用しています。政府、医療、防衛、企業、および産業ユーザーは、管理されたアクセス、トレーサビリティ、およびアイデンティティ保証が必要な場所に需要を追加しています。
自動車・モビリティは2032年にかけて9.65%のCAGRで拡大すると予測されています。自動車サプライヤーは、ドライバープロファイル、インフォテインメント設定、キビン内購入、およびその他のパーソナライズされた機能に指紋を評価しています。FORVIAとSmart Eyeは2025年のオートショー上海にて、ドライバーモニタリングカメラを使用した虹彩および顔認証を実演し、外部エントリー機能にカメラベースの方法が好まれる可能性を示しました。メルセデス・ベンツは2025年2月にベルギーにおいて、MasterCardおよびErste Bankとの協力によりMBUXシステムを通じて指紋認証による燃料支払いを開始しました。これにより指紋サプライヤーには、ユニバーサルな車両エントリーソリューションではなく、プレミアムキャビン内サービスに参入する機会が与えられます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の非AFISフィンガープリント・バイオメトリクス市場
アジア太平洋地域は、2026年における非AFISフィンガープリント・バイオメトリクス市場シェアの41.99%を占めた。同地域は、大規模なスマートフォン生産能力、旺盛な消費者デバイス需要、および広範な政府向け本人確認プログラムを兼ね備えている。インドは、幅広い公共サービスおよび金融サービスにわたるデジタル本人確認・決済連携認証を通じて利用を支援している。中国は、フィンガープリント機能を搭載したスマートフォンおよびアクセスデバイスにおける主要な製造拠点であると同時に、大規模なエンドマーケットでもある。日本は、セキュアカード、プレミアム消費者向け電子機器、および金融認証において関連性の高い機会を提供している。
南北アメリカ・欧州・アフリカの非AFISフィンガープリント・バイオメトリク市場
北米は成熟した地域であり、国境管理、政府機関の人員管理、および企業向けアクセス管理アプリケーションからの継続的な需要が存在する。米国のバイオメトリクス収集規則は、入出国地点において確認済み本人確認を必要とする運用環境向けの調達を支援している。欧州はより厳格なプライバシー要件を有しており、商業展開を遅らせる可能性がある一方で、テンプレートをデバイスまたはカード上に保持する設計を支援している。欧州共有バイオメトリクス照合サービスは、認定済み統合・照合ツールに対して独立した機関向けユースケースを生み出している。南米およびアフリカは、市民向け本人確認および公共サービスプログラムがコスト意識の高いハードウェアへの需要を創出し得る、より初期段階の機会として残っている。
中東の非AFISフィンガープリント・バイオメトリクス市場
中東は、2032年にかけて9.45%のCAGRで拡大すると予測されている。国家デジタルトランスフォーメーションプログラムおよび金融包摂への取り組みが、銀行、国境管理、および人員管理システムにおける本人確認需要を支援している。サウジアラビア、アラブ首長国連邦、およびトルコは、それらの国の本人確認イニシアチブが公共サービスと金融・アクセス機能を結びつけているため、重要な市場となっている。非AFISフィンガープリント・バイオメトリクス市場は、これらの国々における公共プログラムおよび商業展開の双方に対応できる。
競合環境
市場集中度
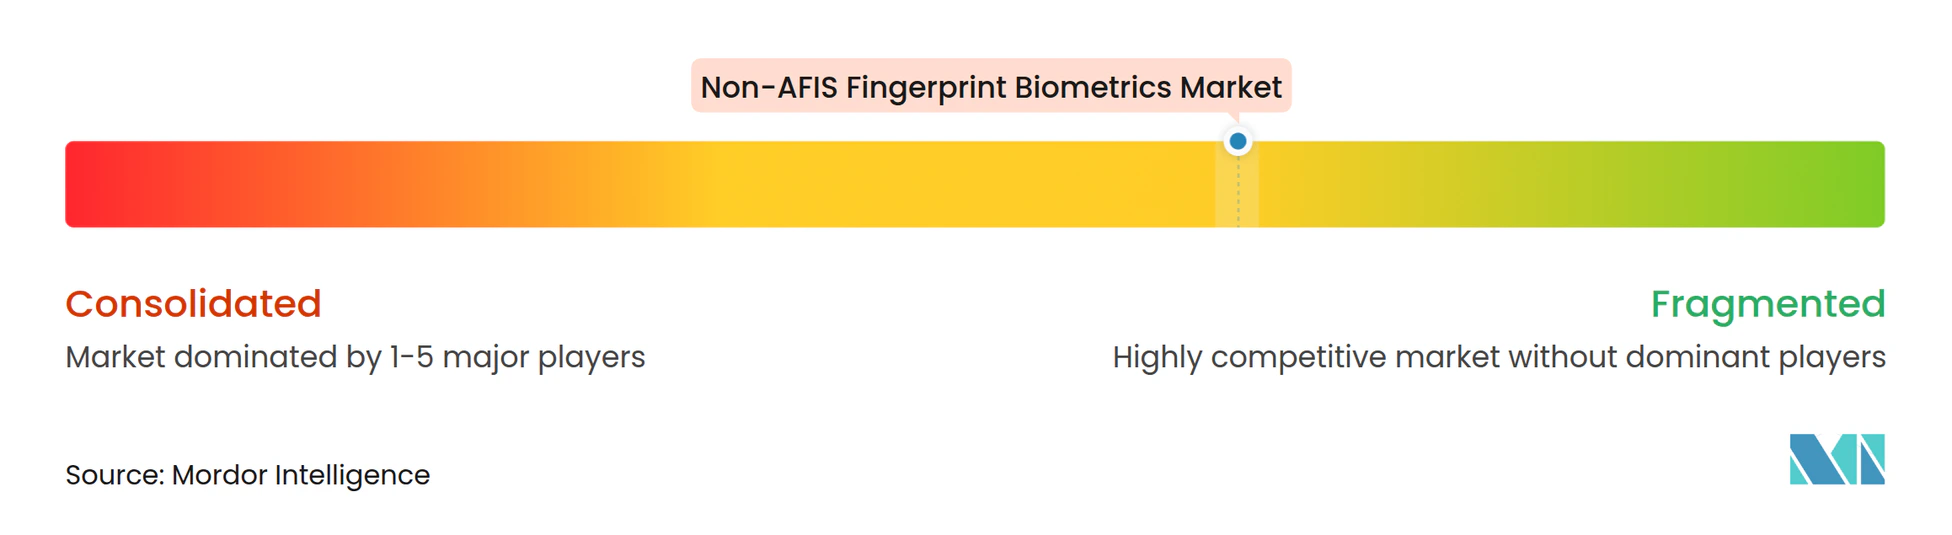
非AFISフィンガープリント生体認証市場は、サプライヤー構造がアプリケーションおよびバイヤータイプによって異なるため、適度に分散しています。コンシューマーエレクトロニクスは限られたコンポーネントベンダーグループに依存している一方、アクセスコントロール、民間アイデンティティ、および企業プロジェクトにはより幅広いサプライヤー基盤があります。Qualcomm、Goodix、Synaptics、Egis Technology Inc.はスマートフォンセンサー供給において重要です。Aware, Inc.、Suprema Inc.、SecuGen Corporation、ZKTeco Co., Ltd.、およびその他のスペシャリストは、ソフトウェア、アクセスコントロール、セキュリティキー、および機関向け展開に対応しています。この構造は、競合上の強みがコンシューマーセンサーの出荷量だけで評価できないことを意味しています。
戦略は単一のリーダーまたはセンサーの販売を超えて移行しています。サプライヤーはハードウェアとライブネス検知、マッチングソフトウェア、暗号化された認証情報、および管理ツールを組み合わせています。Aware, Inc.は2026年6月に生体認証技術パートナーと設定可能なワークフローを追加してプラットフォームを拡張し、マルチベンダーソフトウェアアプローチをサポートしました。Suprema Inc.は2026年5月に、指紋と顔機能、認定セキュアエレメント、および10万人の登録ユーザー容量を備えたBioStation 3 Maxを発売しました。ZKTeco Co., Ltd.は2025年8月に、企業および産業認証環境向けのBioCV-Dデュアルモーダル生体認証ソリューションを導入しました。
認証は政府および金融ユースケースの競争において中心的になっています。SecuGen Corporationは2026年10月に、そのUnity 20 FIDO2指紋セキュリティキーに対してFIDOアライアンスのFIDO2認証を取得しましたサプライヤーはまた、カード上認証、タッチレスキャプチャ、およびPINに頼れない人々のためのインクルーシブデザインに機会を見出しています。非AFISフィンガープリント生体認証産業は、顧客要件がデバイス、地域、セキュリティ設定によって大きく異なるため、専門サプライヤーに対して開かれたままです。
非AFISフィンガープリント生体認証産業リーダー
-
Fingerprint Cards AB
-
NEXT Biometrics Group ASA
-
IDEX Biometrics ASA
-
Egis Technology Inc.
-
Suprema Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
非AFISフィンガープリント・バイオメトリクス市場 このレポートでカバーされる企業
- Fingerprint Cards AB
- NEXT Biometrics Group ASA
- IDEX Biometrics ASA
- Egis Technology Inc.
- CrucialTec Co., Ltd.
- SecuGen Corporation
- Integrated Biometrics, LLC
- Suprema Inc.
- ZKTeco Co., Ltd.
- DERMALOG Identification Systems GmbH
- BioEnable Technologies Pvt. Ltd.
- Aratek Biometrics Co., Ltd.
- Mantra Softech (India) Pvt. Ltd.
- BIO-key International, Inc.
- M2SYS Technology, Inc.
- Fulcrum Biometrics, LLC
- Aware, Inc.
- Innovatrics, s.r.o.
- Precise Biometrics AB
- id3 Technologies
- Anviz Global Inc.
- Invixium Access Inc.
- Bayometric, Inc.
- Papillon Systems, Inc.
最近の産業開発事情 非AFISフィンガープリント・バイオメトリクス市場
- 2026年10月:SecuGen CorporationはUnity 20 FIDO2指紋セキュリティキーに対してFIDOアライアンスのFIDO2認証を取得し、企業および政府のパスキー認証展開に向けたコンプライアンスポートフォリオを拡充しました。
- 2026年9月:Suprema Inc.はムンバイで開催されたFire and Security India Expo 2026において、インドで初めてBioStation 3 Maxをデビューさせ、BioStation 3端末とともにローカルエコシステムへの存在感を深めました。
- 2026年6月:Aware, Inc.はROCおよびMitekとの統合生体認証パートナーシップによりAwarenessプラットフォームを拡張し、設定可能な生体認証オーケストレーションワークフロー、ディープフェイク検知のための光学・スペクトル分析を備えた強化インテリジェントライブネス、および前世代比10倍の低い本人拒否率を実現するインテリジェントマッチングを導入し、2026年後半の一般提供を目標としています。
- 2026年5月:Suprema Inc.はBioStation 3 Maxを発売しました。これはCC EAL6+認定セキュアエレメント、0.3秒未満の顔マッチング、および10万人の登録ユーザー容量を備えたプラットフォーム上で顔と指紋の生体認証を組み合わせた、フラッグシップAI生体認証アクセスコントロール端末です。
グローバル非AFISフィンガープリント生体認証市場レポートの調査範囲
非AFISフィンガープリント生体認証市場とは、自動指紋識別システム(AFIS)から独立して動作する指紋ベースの生体認証識別および認証ソリューションに特化した産業を指し、主に本人確認、アクセスコントロール、勤怠管理、コンシューマーエレクトロニクスセキュリティ、銀行認証、医療アイデンティティ管理、労働力管理、および政府の認証情報発行アプリケーションに対応しています。
非AFISフィンガープリント生体認証市場レポートは、提供形態(ハードウェア、ソフトウェア、サービス)、センサー技術(光学式、容量式、超音波式、熱式、圧力式、マルチスペクトル)、エンドユーザー産業(コンシューマーエレクトロニクスOEM、銀行・金融サービス・保険、政府・法執行機関、軍・防衛、医療、自動車・モビリティ、企業・産業、その他エンドユーザー産業)、および地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他南米〕、欧州〔英国、ドイツ、フランス、イタリア、スペイン、ロシア、その他欧州〕、アジア太平洋〔中国、日本、インド、韓国、その他アジア太平洋〕、中東〔イスラエル、サウジアラビア、アラブ首長国連邦、トルコ、その他中東〕、アフリカ〔南アフリカ、エジプト、ナイジェリア、その他アフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 光学式 |
| 容量式 |
| 超音波式 |
| 熱式 |
| 圧力式 |
| マルチスペクトル |
| コンシューマーエレクトロニクスOEM |
| 銀行・金融サービス・保険 |
| 政府・法執行機関 |
| 軍・防衛 |
| 医療 |
| 自動車・モビリティ |
| 企業・産業 |
| その他エンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他アジア太平洋 | |
| 中東 | イスラエル |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| その他中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他アフリカ |
| 提供形態別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| センサー技術別 | 光学式 | |
| 容量式 | ||
| 超音波式 | ||
| 熱式 | ||
| 圧力式 | ||
| マルチスペクトル | ||
| エンドユーザー産業別 | コンシューマーエレクトロニクスOEM | |
| 銀行・金融サービス・保険 | ||
| 政府・法執行機関 | ||
| 軍・防衛 | ||
| 医療 | ||
| 自動車・モビリティ | ||
| 企業・産業 | ||
| その他エンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東 | イスラエル | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他アフリカ | ||
レポートで回答される主要な質問
非AFISフィンガープリント生体認証市場の規模はどのくらいですか?
非AFISフィンガープリント生体認証市場は2026年に5.12 ビリオン 米ドルと評価されており、2032年までに8.44 ビリオン 米ドルに達すると予測され、8.80%のCAGRで成長しています。成長は、コンシューマーデバイス、デジタルアイデンティティプログラム、金融確認システム、および管理されたアクセスアプリケーションからの継続的な需要によって支えられています。
どの提供形態カテゴリーが非AFISフィンガープリント生体認証をリードしていますか?
ハードウェアは2026年に58.01%のシェアで市場をリードしており、ソフトウェアは2032年にかけて9.95%のCAGRで最も速い成長を記録すると予測されています。ハードウェアは指紋キャプチャに不可欠であり、ソフトウェアは登録、ワークフローオーケストレーション、ライブネス検知、アナリティクス、およびマルチベンダー相互運用性を可能にします。
どの指紋センサー技術が最も速く拡大していますか?
超音波式センサーは2032年にかけて9.25%のCAGRで成長すると予測されており、プレミアムデバイスにおける精度向上、より広いセンシング領域、および高度なライブネス機能への需要に牽引されています。容量式センサーは、コスト効率性と広範な導入基盤により、2026年の市場シェア45.99%で引き続き採用をリードしています。
どのエンドユーザーカテゴリーが最大の需要を生み出していますか?
コンシューマーエレクトロクスOEMは2026年の市場収益の54.98%を占め、スマートフォン、タブレット、ラップトップ、ウェアラブルへの指紋認証の広範な統合に支えられています。自動車・モビリティは最も成長の速いエンドユーザーセグメントを代表し、車両アクセス、ドライバーパーソナライゼーション、およびセキュア支払いアプリケーションでの利用増加により、2032年にかけて9.65%のCAGRで拡大すると予測されています。
どの地域が非AFISフィンガープリントソリューションの需要をリードしていますか?
アジア太平洋地域は2026年に41.99%のシェアで市場をリードしており、大規模な電子機器製造、強力なスマートフォン普及率、および国家アイデンティティイニシアチブに牽引されています。中東は、デジタルアイデンティティとスマート政府プログラムへの投資が加速する中、2032年にかけて9.45%のCAGRを記録し、最も高い地域成長を経験すると予想されています。
指紋認証のより広い採用を制限するものは何ですか?
主な市場抑制要因には、生体認証データのプライバシーと保持に関する規制、モバイル指紋センサーにおる価格圧縮、顔認証、虹彩認証、マルチモーダル認証技術との競合、および湿った、汚れた、または損傷した指でのパフォーマンス上の課題が含まれます。これらの要因は、指紋ベースのアイデンティティ確認の実証された有効性にもかかわらず、導入決定を遅らせる可能性があります。