
Tamanho e Participação do Mercado de Software NFV MANO
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.84 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.86 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software NFV MANO por Mordor Intelligence
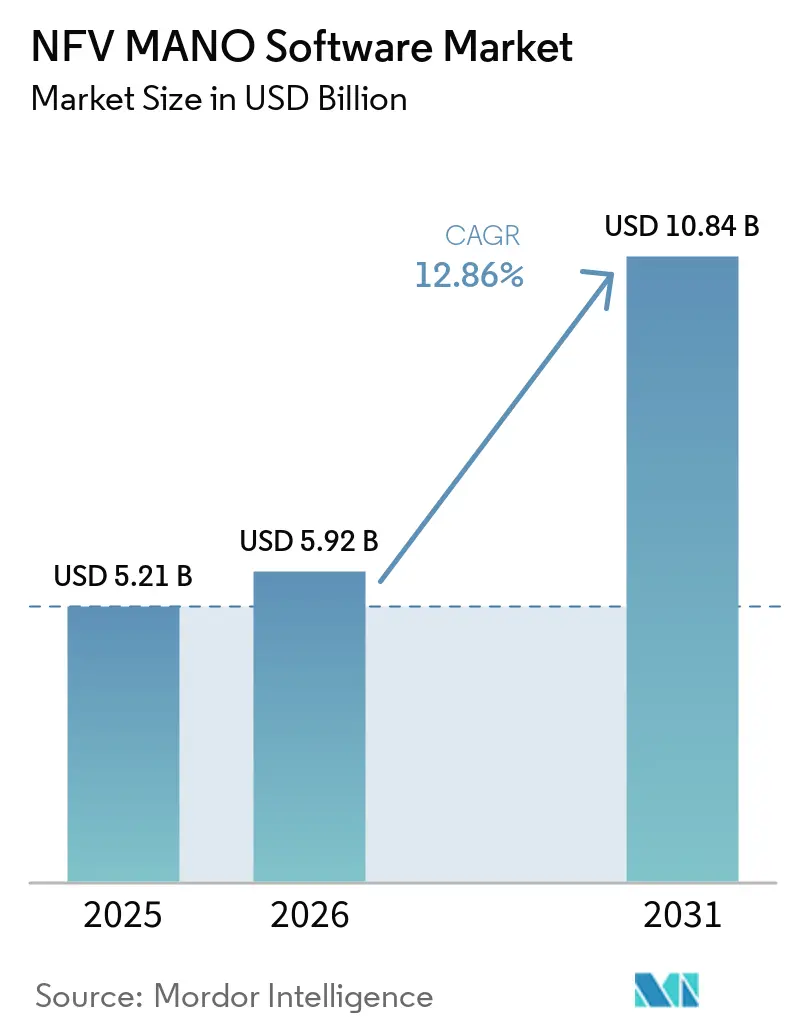
O tamanho do mercado de software NFV MANO está projetado para expandir de 5,21 bilhões de USD em 2025 e 5,92 bilhões de USD em 2026 para 10,84 bilhões de USD até 2031, registrando um CAGR de 12,86% entre 2026 e 2031. A demanda avançou além dos programas de prova de conceito à medida que os operadores colocam os núcleos 5G Standalone em uso comercial mais amplo. As plataformas de orquestração são cada vez mais avaliadas como uma camada de controle para operações de rede autônomas, em vez de apenas ferramentas para substituir hardware dedicado. Os compradores estão avaliando o suporte para IA agêntica, funções de rede nativas em nuvem e interoperabilidade em ambientes de múltiplos fornecedores. Os ambientes híbridos de VNF e CNF manterão o gerenciamento unificado do ciclo de vida importante durante a transição para operações nativas em nuvem. O mercado de software NFV MANO também apresenta oportunidades para fornecedores que possam combinar suporte a padrões abertos com capacidades de implementação e serviços gerenciados.
Principais Conclusões do Relatório
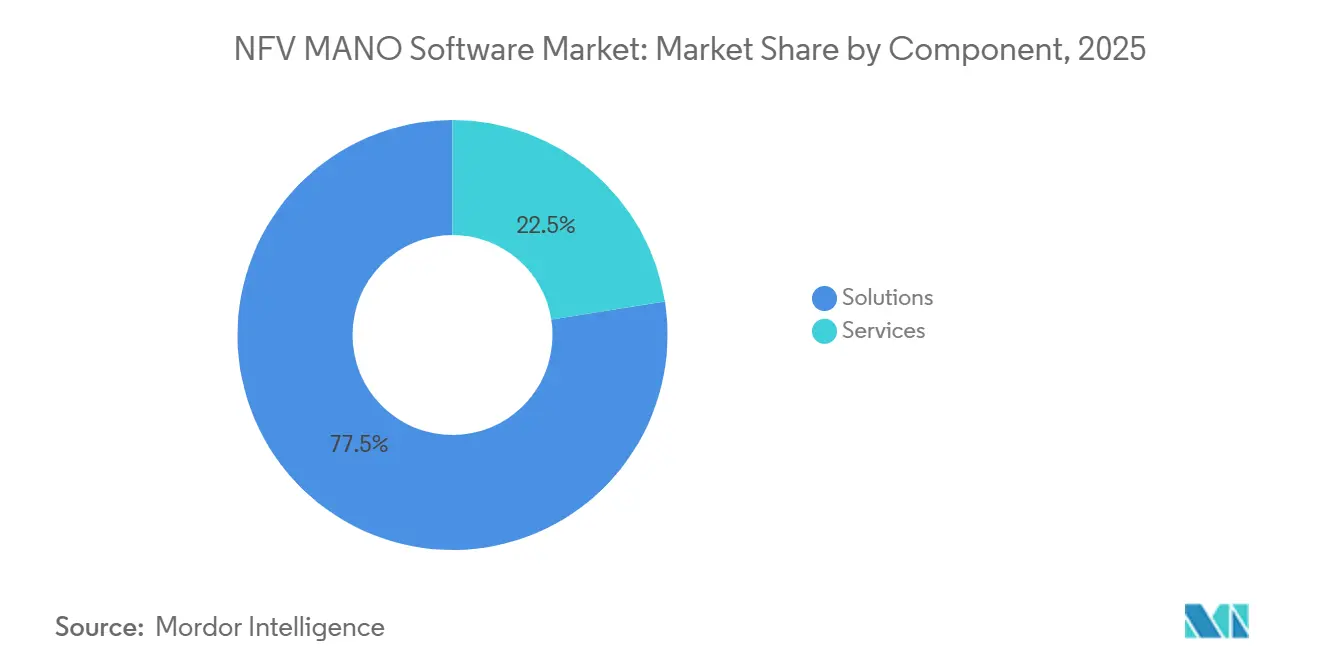
- Por componente, as soluções detinham 77,72% da demanda do mercado de software NFV MANO em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 13,86% até 2031 no mercado de software NFV MANO.
- Por função MANO, o Orquestrador NFV representou 27,18% do tamanho do mercado de software NFV MANO em 2025, enquanto o Gerenciador de Serviços de Infraestrutura de Contêineres está projetado para expandir a um CAGR de 13,39% até 2031.
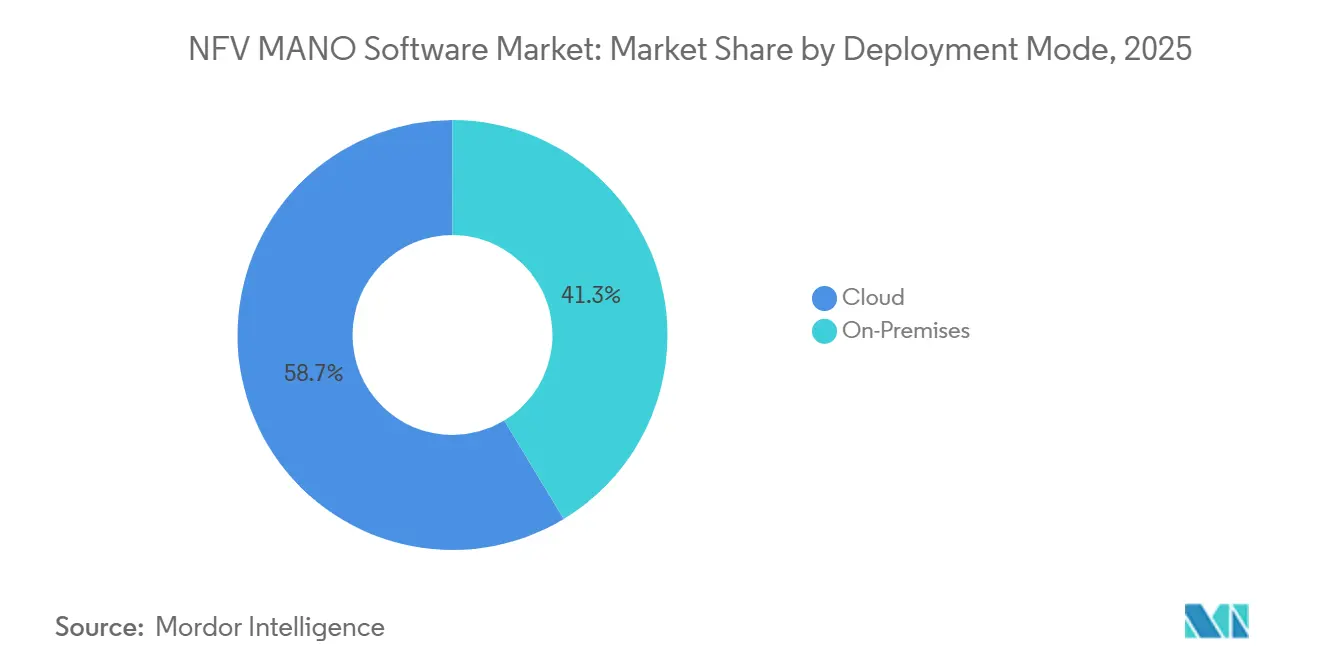
- Por modo de implantação, a nuvem detinha 58,66% de participação em 2025, enquanto o mesmo segmento está projetado para expandir a um CAGR de 13,94% até 2031 no mercado de software NFV MANO.
- Por usuário final, os Provedores de Serviços de Telecomunicações detinham 56,81% de participação em 2025, enquanto os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 13,74% até 2031.
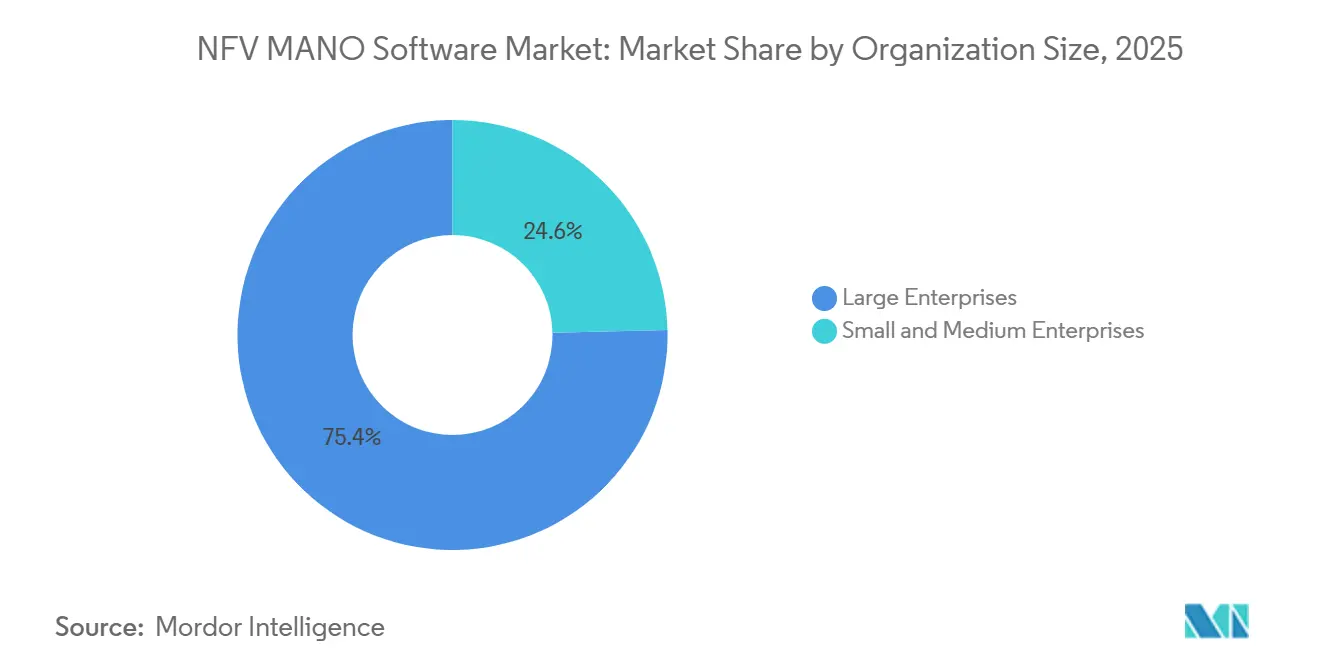
- Por tamanho de organização, as Grandes Empresas detinham 75,37% de participação em 2025, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 13,67% até 2031.
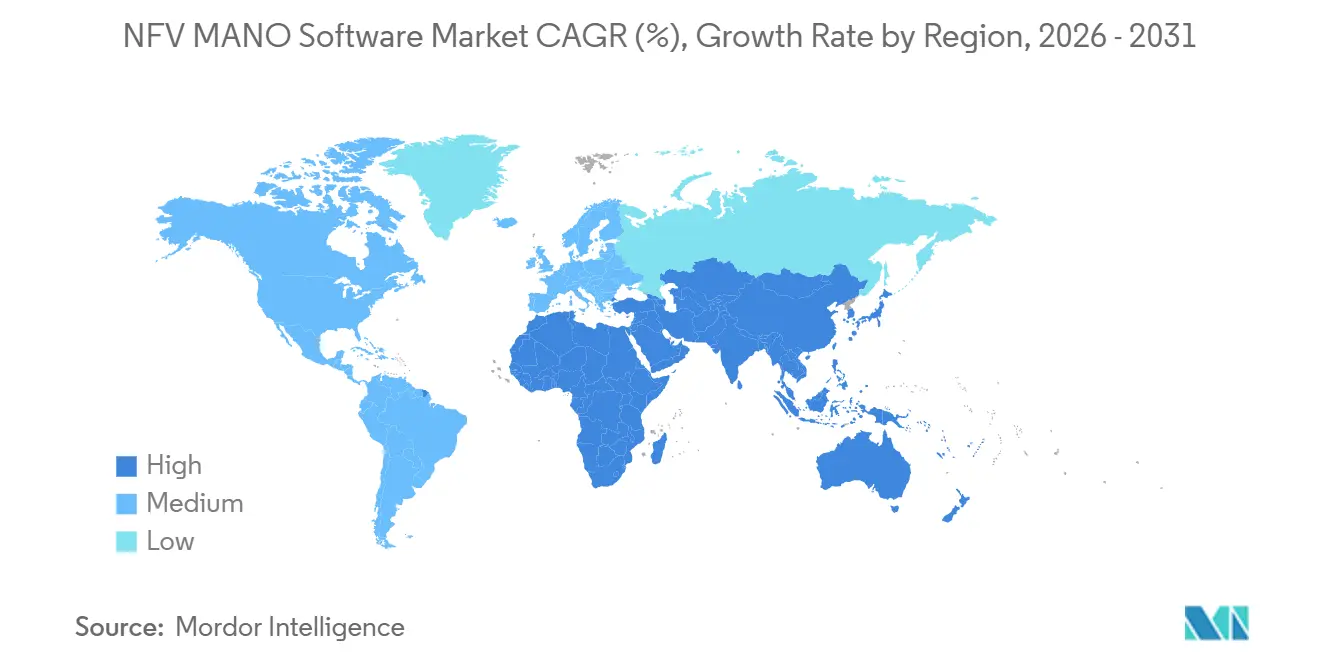
- Por geografia, a Ásia-Pacífico detinha 32,07% de participação em 2025, enquanto a África está projetada para expandir a um CAGR de 13,79% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software NFV MANO
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Orquestração de 5G Standalone e Fatiamento de Rede | +2.8% | Global, com maior intensidade na Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Migração de CAPEX para OPEX em Telecomunicações | +2.3% | Global, Europa, Oriente Médio e África liderando, América do Norte acelerando | Médio prazo (2 a 4 anos) |
| Implantação de Nuvem de Borda e Funções de Rede Distribuídas | +1.9% | Ásia-Pacífico, América do Norte e Europa; núcleo do Oriente Médio e África; estágio inicial no Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Automação de Ciclo Fechado e Garantia de Serviço Assistida por IA | +1.6% | Global; América do Norte e Europa, Oriente Médio e África como primeiros adotantes; Ásia-Pacífico em expansão | Médio prazo (2 a 4 anos) |
| Open RAN e Desagregação de Rede de Múltiplos Fornecedores | +1.2% | Europa, América do Norte, Japão e Índia | Longo prazo (≥ 4 anos) |
| 5G Privado e Virtualização de Rede Específica por Setor | +0.9% | América do Norte, Europa, Oriente Médio e África e zonas industrializadas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Orquestração de 5G Standalone e Fatiamento de Rede
A implantação do 5G Standalone aumenta a demanda por orquestração porque o fatiamento de rede requer gerenciamento coordenado do ciclo de vida nos domínios de rádio, núcleo e transporte. Uma fatia é uma rede lógica de ponta a ponta em infraestrutura física compartilhada, portanto os operadores precisam de uma plataforma que possa gerenciar seu design, ativação, dimensionamento, garantia e desativação nesses domínios. O mercado de software NFV MANO se beneficia quando os operadores precisam criar, modificar e desativar fatias sem depender de fluxos de trabalho manuais que podem atrasar a entrega de serviços, consumir recursos especializados e limitar o uso prático de ofertas de serviços diferenciados, particularmente onde os clientes empresariais esperam desempenho confiável, ativação rápida e compromissos claros de nível de serviço em um mix variável de aplicações. A Orange selecionou a Ericsson em junho de 2025 para implantar Orquestração e Garantia de Serviço em suas afiliadas europeias após um teste de fatiamento 5G Standalone na Bélgica, suportando redes privadas, geofencing e acesso sem fio fixo.[1]Comissão Europeia, "Orange Seleciona Ericsson para Liderar a Orquestração de Fatiamento de Rede 5G na Europa," Estratégia Digital da Comissão Europeia, digital-strategy.ec.europa.eu A ativação mais rápida de fatias pode ajudar os operadores a oferecer serviços empresariais com compromissos de desempenho específicos e responder a mudanças nas necessidades dos usuários sem reconstruir a rede subjacente, especialmente onde redes privadas e acesso sem fio fixo requerem parâmetros operacionais distintos, áreas de cobertura controladas e regras de capacidade específicas por serviço, o que amplia o papel do mercado de software NFV MANO. A Especificação de Lançamento 5 da Aliança O-RAN, concluída em novembro de 2025, incluiu especificações de gerenciamento orientadas por IA que estendem os requisitos de orquestração para redes de rádio desagregadas.
Migração de CAPEX para OPEX em Telecomunicações
A virtualização de rede está migrando de designs baseados em VNF para plataformas de nuvem horizontal nativas em CNF. Essa mudança desloca a atenção das compras iniciais de hardware proprietário para infraestrutura compartilhada, automação, eficiência operacional e a capacidade de executar cargas de trabalho de forma consistente em recursos de nuvem comuns, reduzindo a duplicação entre domínios de rede separados. A Deutsche Telekom documentou uma arquitetura de Nuvem TelCo Horizontal que suporta 40 cargas de trabalho em 200.000 vCPUs e tem como meta 80 cargas de trabalho até 2028. O material de 2026 da empresa projetou um CAGR de 16% para gastos com núcleo móvel em abordagens de nuvem horizontal entre 2026 e 2030, em comparação com 8% para pilhas verticalmente integradas. O mercado de software NFV MANO, portanto, favorece plataformas que possam automatizar o gerenciamento do ciclo de vida em recursos de nuvem compartilhados, mantendo a confiabilidade, o controle operacional e a continuidade de serviço exigidos para serviços de telecomunicações, incluindo cargas de trabalho complexas que abrangem múltiplos domínios e localizações. A ETSI espera que os ambientes VNF e CNF coexistam durante a transição, o que mantém as interfaces de gerenciamento unificadas necessárias e impede uma migração simples em uma única etapa.[2]ETSI ISG NFV, "GS NFV-IFA 031 V5.4.1 Especificação de Requisitos e Interfaces de Gerenciamento e Orquestração para Gerenciamento de NFV-MANO," ETSI, etsi.org
Implantação de Nuvem de Borda e Funções de Rede Distribuídas
As funções de plano de usuário distribuídas criam requisitos de posicionamento e dimensionamento que eram menos importantes em designs de rede centralizados. As ferramentas de orquestração devem considerar latência, disponibilidade de recursos, condições de tráfego e integração de nuvem de borda em sites que podem ter capacidade local limitada, diferentes políticas operacionais e padrões de demanda variáveis. Esses requisitos são importantes quando uma aplicação precisa de processamento próximo a uma fábrica, campus, hub de transporte ou nó de rede regional, em vez de em um data center centralizado distante. A NEC demonstrou o gerenciamento autônomo do ciclo de vida baseado em IA agêntica de uma Função de Plano de Usuário de Núcleo 5G com a AWS em fevereiro de 2026.[3]NEC Corporation, "NEC Demonstra Operações de Rede Autônomas Orientadas por IA Agêntica em Colaboração com a AWS," NEC, nec.com A NEC afirmou que a demonstração reduziu o tempo desde o design da rede até o lançamento inicial do serviço de várias semanas para algumas horas por meio da automação AWS Kiro e GitOps. Esse modelo pode encurtar os ciclos de implantação regional e reduzir o nível de esforço especializado necessário nos sites de borda, enquanto o mercado de software NFV MANO favorece plataformas que gerenciam a infraestrutura de borda por meio de interfaces de gerenciamento nativas em vez de conexões complementares e mantêm processos operacionais consistentes em localizações distribuídas.
Automação de Ciclo Fechado e Garantia de Serviço Assistida por IA
A automação de ciclo fechado vincula a observação da rede, o diagnóstico de falhas, as decisões de remediação e as ações corretivas em um único processo operacional. Ela reduz o número de transferências manuais necessárias para identificar um problema, decidir sobre uma resposta e executar essa resposta dentro dos controles operacionais definidos, mantendo um papel documentado para revisão humana onde o risco é maior. A Huawei lançou o AUTINOps em março de 2026 com mais de 20 agentes de IA, incluindo agentes para falhas de banda larga móvel e gerenciamento de riscos. A Nokia e o Google Cloud expandiram sua parceria de garantia em junho de 2026, incorporando 6 agentes de IA com tecnologia Gemini no Nokia Assurance Center, suportando triagem de eventos, análise de anomalias e resolução em redes de múltiplos fornecedores e múltiplos domínios. Os engenheiros mantêm autoridade nos pontos de controle de alto risco, enquanto o framework da Mavenir de junho de 2026 converte o conhecimento operacional validado em modelos de automação explicáveis que podem funcionar com os investimentos existentes em OSS. Essas ofertas tornam a garantia de serviço uma camada de valor ao lado do gerenciamento básico do ciclo de vida no mercado de software NFV MANO e deslocam a concorrência para eficiência operacional mensurável, tratamento repetível de falhas e qualidade de serviço mais consistente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com OSS/BSS Legados | -1.8% | Global, mais pronunciada na América do Norte e Europa, onde os operadores incumbentes carregam décadas de dívida de OSS/BSS | Longo prazo (≥ 4 anos) |
| Lacunas de Interoperabilidade entre VNF e CNF | -1.3% | Global, mais pesada em mercados com ambientes de núcleo de múltiplos fornecedores, incluindo Europa, Oriente Médio e África e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escassez de Competências em Operações Telco Nativas em Nuvem | -0.9% | Global, aguda em mercados em desenvolvimento na África, América do Sul e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Exposição à Segurança, Soberania e Cadeia de Suprimentos | -0.7% | Global, prioridade estratégica na América do Norte, Europa, Índia e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com OSS/BSS Legados
Os ambientes OSS/BSS legados continuam sendo uma limitação central para a adoção porque muitos sistemas são anteriores à arquitetura NFV e foram projetados para processos de serviço estáticos baseados em hardware. Uma plataforma MANO moderna deve se conectar com sistemas de falhas, configuração, contabilidade, desempenho e segurança sem interromper os fluxos de trabalho estabelecidos de provisionamento e cobrança. Esse trabalho frequentemente requer adaptadores personalizados em vários sistemas de fornecedores, o que aumenta o tempo e a coordenação necessários para implementação, testes, manutenção e gerenciamento contínuo de mudanças. As operações paralelas de VNF e CNF adicionam diferentes modelos de dados, formatos de descritores e camadas de abstração de recursos à tarefa de integração. As equipes de integração devem então suportar abordagens técnicas separadas enquanto preservam a continuidade do serviço e garantem que os eventos de serviço ainda alcancem os sistemas de negócios downstream, incluindo processos de provisionamento, faturamento, cobrança e suporte ao cliente. O alinhamento com a API Aberta do TM Forum pode reduzir esse ônus, mas a adoção desigual limita seu papel como solução comum em ambientes de operadores com diferentes legados, processos de negócios e relacionamentos com fornecedores.
Lacunas de Interoperabilidade entre VNF e CNF
A coexistência de VNF e CNF permanecerá uma realidade operacional de vários anos para muitos operadores de rede. A ETSI propôs uma evolução do MANO de Nuvem de Telecomunicações para trazer o gerenciamento do ciclo de vida de VNF e CNF sob um framework mais unificado. Alguns produtos CNF ainda não se alinham totalmente com os princípios de design nativos em nuvem, o que limita o benefício da orquestração nativa do Kubernetes e pode forçar os operadores a manter práticas separadas. O PlugFest de Primavera de 2026 da Aliança O-RAN reuniu 31 empresas e 9 laboratórios para testar a integração de múltiplos fornecedores em condições práticas de implantação. O trabalho mostrou por que a compatibilidade de descritores por si só não pode garantir a interoperabilidade de ponta a ponta quando funções, infraestrutura e ferramentas de gerenciamento vêm de diferentes fornecedores e devem trabalhar juntos durante as operações de rede em produção. Essas condições preservam a demanda por plataformas que possam gerenciar funções mais antigas e nativas em nuvem sem duplicar sistemas de gerenciamento ou criar outra cadeia de ferramentas desconectada, enquanto permitem que os operadores modernizem em um ritmo consistente com sua base instalada, controles de risco e competências técnicas disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Serviços Ganham Impulso ao Lado das Soluções
As soluções representaram 77,72% da participação do mercado de software NFV MANO em 2025. Essa liderança refletiu os gastos com licenças de plataforma, middleware de integração e cadeias de ferramentas de descritores proprietários durante os programas iniciais de virtualização. As soluções permanecem centrais porque os operadores precisam de uma plataforma comum para design de serviços, coordenação de recursos e controle do ciclo de vida. O setor de software NFV MANO continua a depender dessas plataformas à medida que as redes se tornam mais distribuídas. No entanto, o trabalho inicial de implantação não encerra a necessidade de suporte. Os operadores estão deslocando a atenção para as operações diárias, otimização, atualizações e migração nativa em nuvem.
Os serviços estão projetados para expandir a um CAGR de 13,86% de 2026 a 2031. Serviços gerenciados, serviços profissionais, treinamento e suporte estão se tornando mais importantes à medida que os requisitos de implementação aumentam. Os fornecedores podem transformar transações únicas de software em contratos plurianuais fornecendo serviços MANO gerenciados e atualizações automatizadas. Esse arranjo pode ajudar os operadores a sustentar a garantia orientada por IA, o gerenciamento de serviços de múltiplos fornecedores e os fluxos de trabalho GitOps. O Lançamento 5 da ETSI inclui funções de análise de dados de gerenciamento e interfaces de gerenciamento de intenção que adicionam requisitos operacionais. O mercado de software NFV MANO, portanto, atribui maior peso às capacidades de entrega ao lado da funcionalidade da plataforma.


Por Função MANO: Infraestrutura de Contêineres Muda o Mix de Orquestração
O Orquestrador NFV detinha 27,18% da demanda do mercado de software NFV MANO em 2025. Ele gerencia o empacotamento, a instanciação, o dimensionamento e o encerramento de serviços nas camadas de gerenciamento de infraestrutura e funções de rede. A função também suporta compromissos de nível de serviço, gerenciamento de fatias e alocação de recursos de ponta a ponta. Essas responsabilidades o tornam central para os operadores que estão criando serviços empresariais diferenciados. As funções de Gerenciador de Infraestrutura Virtualizada e Gerenciador de Funções de Rede Virtualizadas continuam a cobrir grande parte da automação do ciclo de vida nas redes de operadores instaladas.
O Gerenciador de Serviços de Infraestrutura de Contêineres está projetado para expandir a um CAGR de 13,39% até 2031. O ritmo reflete a migração de funções de rede virtuais para funções de rede nativas em nuvem. A Deutsche Telekom relatou que os CNFs devem representar 76% do total dos gastos com funções de rede de núcleo móvel até 2030, em comparação com 36% em 2025. O Gerenciador de Infraestrutura de Rede de Área Ampla também está se tornando mais relevante à medida que as implantações de borda aumentam os requisitos de conectividade entre pontos de infraestrutura distribuídos. O Ciclo de Controle Fechado Coordenado do 3GPP suporta a automação zero-touch nas funções de gerenciamento. Esse framework está moldando os roteiros MANO para gerenciamento de contêineres e infraestrutura, particularmente onde os operadores precisam de automação coordenada em recursos de nuvem, funções de rede e processos de garantia de serviço.
Por Modo de Implantação: Local Lidera Enquanto o Uso em Nuvem se Expande
A implantação em nuvem detinha 58,66% do tamanho do mercado de software NFV MANO em 2025, e o mesmo segmento cresceu à taxa mais rápida de 13,94% até 2031. Esses designs normalmente mantêm as funções do plano de controle localmente enquanto movem análises, cargas de trabalho de IA e processos de orquestração menos sensíveis à latência para a capacidade de nuvem. A Nokia afirmou que seu Autonomous Networks Fabric está disponível como uma oferta de software como serviço no Google Cloud, localmente por meio do Google Distributed Cloud e em configurações híbridas. O design oferece flexibilidade aos operadores, mas pode aumentar a dependência dos serviços de nuvem subjacentes para cargas de trabalho de IA. O programa de nuvem horizontal da Deutsche Telekom suporta essa direção ao favorecer modelos operacionais de nuvem compartilhada.
A implantação local detinha 41,34% do tamanho do mercado de software NFV MANO em 2025. A soberania de dados, a latência e as necessidades de conformidade tornam uma migração completa para nuvem pública difícil para muitas cargas de trabalho de rede de núcleo. Os operadores também querem que o software de rede de núcleo seja executado dentro das fronteiras nacionais ou em infraestrutura controlada pelo operador. Esses fatores continuam a suportar a implantação local de plataformas MANO. O modelo de implantação é particularmente relevante para operadores com obrigações estritas de segurança e continuidade de serviço. Ele também permite que os operadores mantenham controle direto sobre funções de rede sensíveis.
Por Usuário Final: Provedores de Telecomunicações Permanecem Centrais enquanto Provedores de Nuvem Avançam
Os Provedores de Serviços de Telecomunicações detinham 56,81% da demanda do mercado de software NFV MANO em 2025. Eles possuem os maiores e mais complexos ambientes de rede de múltiplos fornecedores. Suas licenças de telecomunicações também criam obrigações de continuidade de serviço e confiabilidade de rede. Isso torna a automação um requisito prático em vez de uma compra de software discricionária. Os provedores de telecomunicações permanecem os principais usuários do MANO para programas de transformação de rede. Suas prioridades de gastos continuam a moldar os roteiros de produtos dos principais fornecedores.
Os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 13,74% até 2031. Os hiperescaladores e provedores de nuvem regionais estão implantando capacidades MANO para infraestrutura de borda e ofertas de nuvem telco. Isso muda seu papel de fornecedores de infraestrutura para operadores de plataformas habilitadas para orquestração. Empresas, organizações governamentais e de defesa, operadores de data center e provedores de serviços de rede gerenciados compõem o restante da demanda. Os usuários governamentais e de defesa valorizam a reconfiguração rápida de rede durante condições de crise. Os operadores de data center precisam de gerenciamento do ciclo de vida para dispositivos de rede virtuais e em contêineres, enquanto os provedores gerenciados precisam de controle multilocatário em ambientes de clientes.
Por Tamanho de Organização: Grandes Empresas Lideram enquanto PMEs Adicionam Demanda
As Grandes Empresas representaram 75,37% da demanda do mercado de software NFV MANO em 2025. Sua escala e requisitos de implementação favorecem plataformas ricas em recursos que podem lidar com grandes números de funções de rede. Os principais operadores e provedores de nuvem também precisam de orquestração de múltiplos domínios em amplas áreas geográficas. Os ambientes OSS/BSS existentes adicionam aos requisitos de integração para esses usuários. Esses fatores suportam o papel contínuo das plataformas MANO estabelecidas em ambientes de grandes empresas. As implantações de grande escala também requerem suporte mais profundo para disponibilidade, segurança e controle de nível de serviço.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 13,67% de 2026 a 2031. O uso de 5G privado em fábricas, hubs de logística, estádios e campi está suportando essa demanda. Esses usuários precisam de gerenciamento simplificado e gerenciado em nuvem do ciclo de vida sem as necessidades de pessoal de um centro de operações de telecomunicações. A Alcatel-Lucent Enterprise lançou uma oferta atualizada de 5G privado com AerFlex em julho de 2026, usando uma arquitetura somente de ponto de acesso que elimina unidades de banda base e núcleos de pacotes dedicados. A empresa afirmou que o design reduz a implantação de 5G privado de meses para dias, o que pode simplificar a implementação inicial para usuários com recursos limitados de operações de telecomunicações. Interfaces simplificadas e modelos de automação pré-configurados podem tornar o mercado de software NFV MANO mais acessível a usuários menores.
Análise Geográfica
A Ásia-Pacífico detinha 32,07% da participação do mercado de software NFV MANO em 2025. China, Coreia do Sul, Japão e Índia sustentaram essa posição por meio da atividade de implantação do 5G Standalone. O impulso da Índia na arquitetura de núcleo nativa em nuvem suporta a demanda contínua por ferramentas de orquestração. Os operadores sul-coreanos estão focando na monetização do fatiamento de rede após as implantações iniciais do Standalone. Isso requer capacidades avançadas de Orquestrador NFV e gerenciamento de nível de serviço empresarial.
A América do Norte e a Europa, o Oriente Médio e a África formam outra grande concentração de demanda. A Europa está modernizando as redes de núcleo por meio de arquiteturas de nuvem horizontal e maior atenção à conformidade com padrões. A Nuvem TelCo Horizontal da Deutsche Telekom suporta 40 cargas de trabalho em 200.000 vCPUs e tem como meta 80 cargas de trabalho até 2028. Os operadores norte-americanos continuam a expandir a infraestrutura 5G Standalone após seus investimentos iniciais. Os requisitos da ETSI e os frameworks europeus de cibersegurança influenciam os critérios de aquisição para plataformas MANO.
O Oriente Médio e a África apresentam condições diferentes em seus mercados. Os operadores do Conselho de Cooperação do Golfo na Arábia Saudita e nos Emirados Árabes Unidos estão investindo em 5G Standalone e modernização mais ampla de rede. A África está projetada para expandir a um CAGR de 13,79% até 2031, a maior taxa regional. As redes 5G greenfield podem evitar parte do ônus de integração OSS/BSS enfrentado por operadores com ambientes VNF 4G mais antigos. A América do Sul é menor, mas tem demanda crescente à medida que o Brasil e a Argentina avançam em seus programas Standalone. Os compromissos de licenciamento 5G do Brasil incluem obrigações de cobertura e qualidade que suportam investimentos em garantia automatizada e orquestração.

Cenário Competitivo
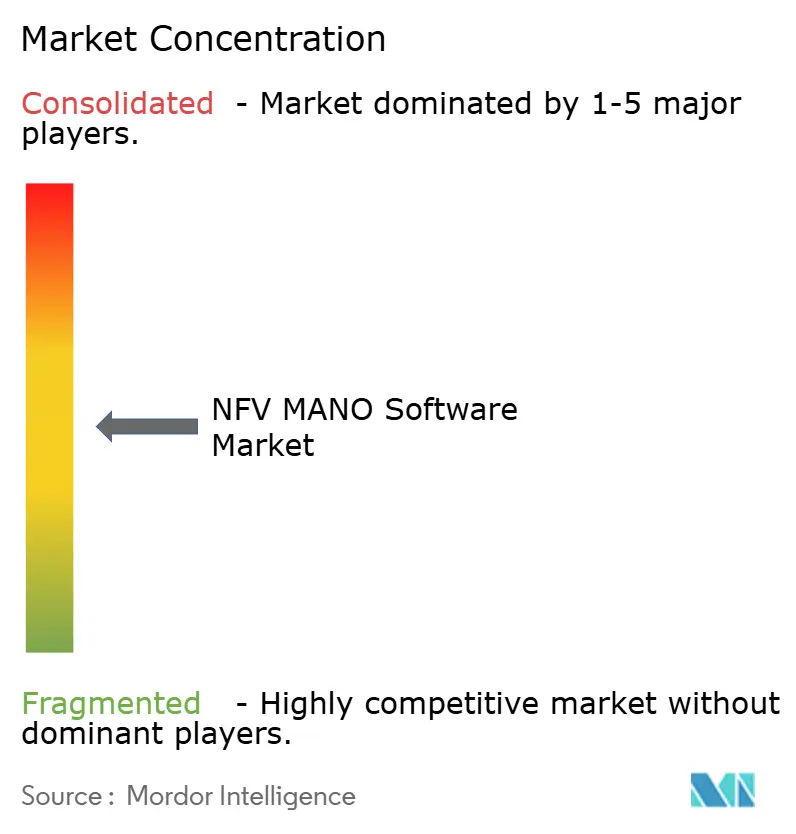
O mercado de software NFV MANO é moderadamente concentrado entre os principais fornecedores de telecomunicações, mas permanece fragmentado entre os especialistas. Huawei, Ericsson e Nokia fortaleceram suas posições nos sistemas de núcleo móvel 5G. Sua escala lhes confere uma vantagem na combinação de redes de núcleo, infraestrutura de nuvem, garantia de serviço e automação. A Ericsson comprometeu-se com uma Solução de Infraestrutura Nativa em Nuvem de pilha completa. A Nokia está focando na orquestração de ecossistema aberto e capacidades de rede autônoma baseadas em nuvem. Essas abordagens diferentes afetam como os operadores avaliam integração, abertura e risco de migração.
A Nokia e a Ericsson anunciaram uma colaboração de automação entre ecossistemas em março de 2026. A Ericsson ingressou no SMO Marketplace da Nokia, enquanto a Nokia ingressou no rApp Ecosystem da Ericsson. As empresas publicarão rApps que os provedores de serviços de comunicação podem acessar em ambas as plataformas por meio da interoperabilidade padronizada da interface R1. A Nokia também expandiu seu trabalho com o Google Cloud em junho de 2026, adicionando 6 agentes de IA especializados à sua plataforma Assurance Center. Esses movimentos visam reduzir o atrito na automação de múltiplos fornecedores e avançar as capacidades de garantia.
Mavenir, Netcracker, Oracle, Amdocs e NEC competem por meio de capacidades focadas de orquestração e IA. O Framework de Garantia de Serviço Agêntico da Mavenir de junho de 2026 funciona ao lado dos investimentos existentes em OSS e usa modelos de automação explicáveis. A demonstração da NEC de fevereiro de 2026 com a AWS usou automação de IA e GitOps para gerenciamento do ciclo de vida de UPF 5G. A participação ativa nos trabalhos da ETSI e da Aliança O-RAN pode suportar a interoperabilidade em implantações de múltiplos fornecedores. A oportunidade restante é para produtos que gerenciam ciclos de vida de VNF e CNF por meio de um único ambiente operacional. A direção do MANO de Nuvem de Telecomunicações da ETSI reconhece essa necessidade contínua.
Líderes do Setor de Software NFV MANO
-
Ericsson AB
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Netcracker Technology Corporation
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Alcatel-Lucent Enterprise lançou uma oferta atualizada de 5G privado com AerFlex, uma arquitetura de implantação somente de ponto de acesso que elimina unidades de banda base e núcleos de pacotes dedicados, reduzindo a implantação de 5G privado empresarial de meses para dias. A atualização aprofunda a integração com a Plataforma de Gerenciamento de Rede OmniVista, unificando o gerenciamento de LAN, WLAN e 5G privado em uma única plataforma.
- Junho de 2026: A Nokia e o Google Cloud expandiram sua parceria de rede autônoma, incorporando seis agentes de IA especializados com tecnologia Gemini no Nokia Assurance Center. Os agentes executam triagem de eventos, raciocínio sobre anomalias e resolução entre domínios, com o Vertex AI e o BigQuery do Google Cloud sustentando os fluxos de trabalho de garantia em tempo real. A integração suporta tanto a automação totalmente de ciclo fechado para cenários de baixo risco quanto recomendações em modo consultivo para pontos de controle revisados por humanos.
- Junho de 2026: A Nokia avançou seu portfólio de redes autônomas no DTW Copenhagen, lançando uma Biblioteca de Agentes de Redes Autônomas atualizada, um Conjunto de Redes Autônomas atualizado e uma nova capacidade de RIC Não em Tempo Real dentro de sua solução MantaRay SMO. O MantaRay SMO atualizado, alinhado com os padrões Open RAN e com rApps habilitados por IA para detecção de anomalias e fatiamento dinâmico de rede, está pronto para implantação em escala, com a NTT DOCOMO citada como parceira para os testes contínuos do AutoPilot e o desenvolvimento do RIC Não em Tempo Real.
- Junho de 2026: A Mavenir lançou seu Framework de Garantia de Serviço Agêntico, um sistema multiagente alinhado ao TM Forum IG1251/IG1453 que automatiza as operações de rede em redes 5G, nativas em nuvem e IP de múltiplos fornecedores e múltiplos domínios. O motor Intent Ops do framework converte fluxos de trabalho humanos validados em modelos de automação explicáveis com trilhas de auditoria, suportando operadores em mais de 120 países.


Escopo do Relatório Global do Mercado de Software NFV MANO
O Mercado de Software NFV MANO (Gerenciamento e Orquestração de Virtualização de Funções de Rede) compreende plataformas e soluções de software que automatizam, gerenciam, orquestram e coordenam funções de rede virtualizadas (VNFs), funções de rede nativas em nuvem (CNFs) e a infraestrutura de rede subjacente em ambientes de telecomunicações, empresariais e de nuvem.
O Relatório do Mercado de Software NFV MANO é Segmentado por Componente (Soluções e Serviços), Função MANO (Orquestrador NFV, Gerenciador de Funções de Rede Virtualizadas, Gerenciador de Infraestrutura Virtualizada, Gerenciador de Infraestrutura de Rede de Área Ampla e Gerenciador de Serviços de Infraestrutura de Contêineres), Modo de Implantação (Local e Nuvem), Usuário Final (Provedores de Serviços de Telecomunicações, Provedores de Serviços em Nuvem, Empresas, Organizações Governamentais e de Defesa, Operadores de Data Center e Provedores de Serviços de Rede Gerenciados), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Soluções |
| Serviços |
| Orquestrador NFV |
| Gerenciador de Funções de Rede Virtualizadas |
| Gerenciador de Infraestrutura Virtualizada |
| Gerenciador de Infraestrutura de Rede de Área Ampla |
| Gerenciador de Serviços de Infraestrutura de Contêineres |
| Local |
| Nuvem |
| Provedores de Serviços de Telecomunicações |
| Provedores de Serviços em Nuvem |
| Empresas |
| Organizações Governamentais e de Defesa |
| Operadores de Data Center |
| Provedores de Serviços de Rede Gerenciados |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Soluções | |
| Serviços | ||
| Por Função MANO | Orquestrador NFV | |
| Gerenciador de Funções de Rede Virtualizadas | ||
| Gerenciador de Infraestrutura Virtualizada | ||
| Gerenciador de Infraestrutura de Rede de Área Ampla | ||
| Gerenciador de Serviços de Infraestrutura de Contêineres | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Por Usuário Final | Provedores de Serviços de Telecomunicações | |
| Provedores de Serviços em Nuvem | ||
| Empresas | ||
| Organizações Governamentais e de Defesa | ||
| Operadores de Data Center | ||
| Provedores de Serviços de Rede Gerenciados | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software NFV MANO?
O mercado de software NFV MANO foi avaliado em 5,21 bilhões de USD em 2025, está projetado em 5,92 bilhões de USD em 2026 e tem previsão de atingir 10,84 bilhões de USD até 2031. A previsão reflete um CAGR de 12,86% de 2026 a 2031, à medida que os operadores migram de testes limitados para uma implantação comercial mais ampla de redes de núcleo 5G Standalone e modelos operacionais nativos em nuvem.
O que está impulsionando a adoção do software NFV MANO?
O mercado de software NFV MANO é suportado pela implantação do 5G Standalone, fatiamento de rede, funções de rede nativas em nuvem, infraestrutura de borda e garantia assistida por IA. Essas necessidades requerem gerenciamento coordenado do ciclo de vida nos domínios de rádio, núcleo, transporte, nuvem e garantia de serviço, particularmente quando um operador deve suportar múltiplos fornecedores e cargas de trabalho híbridas de VNF e CNF.
Qual componente está se expandindo mais rapidamente?
Os serviços estão projetados para expandir a um CAGR de 13,86% até 2031, à medida que os operadores precisam de implementação, suporte, treinamento e operações gerenciadas. O requisito torna-se mais importante quando os operadores gerenciam migração nativa em nuvem, atualizações automatizadas, garantia assistida por IA e ambientes de serviços de múltiplos fornecedores que exigem competências contínuas, suporte operacional e trabalho de implementação estruturado.
Qual função MANO lidera a demanda?
O Orquestrador NFV detinha uma participação de 27,18% em 2025 porque coordena o gerenciamento do ciclo de vida de serviços nos domínios de rede. O mercado de software NFV MANO depende dessa função para empacotamento, instanciação, dimensionamento, encerramento, gerenciamento de fatias e alocação de recursos nas camadas de gerenciamento de infraestrutura e funções de rede.
Por que as implantações MANO em nuvem estão se tornando mais comuns?
Os designs em nuvem permitem que os operadores retenham cargas de trabalho sensíveis do plano de controle localmente enquanto usam a capacidade de nuvem para análises e cargas de trabalho de IA. Esse arranjo aborda os requisitos de soberania de dados e latência enquanto oferece aos operadores acesso a recursos de nuvem flexíveis para análises adequadas, IA e processos de orquestração menos sensíveis à latência.
Qual região está projetada para se expandir mais rapidamente?
A África está projetada para expandir a um CAGR de 13,79% até 2031, suportada pelas condições de implantação greenfield do 5G. O mercado de software NFV MANO pode se beneficiar onde novas redes evitam parte do ônus de integração OSS/BSS legado carregado pelos operadores estabelecidos e podem adotar práticas modernas de automação durante sua construção inicial.
Página atualizada pela última vez em:



