
Taille et part du marché des logiciels NFV MANO
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.92 Milliards de dollars |
| Taille du Marché (2031) | 10.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.86 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels NFV MANO par Mordor Intelligence
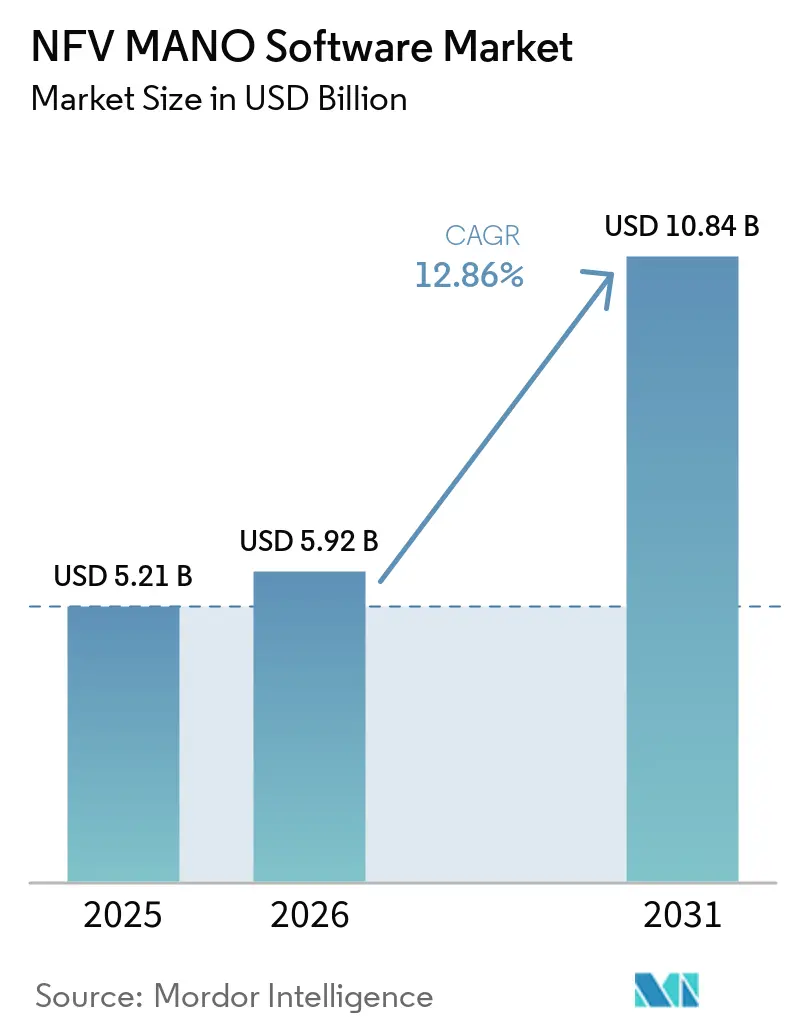
La taille du marché des logiciels NFV MANO devrait s'étendre de 5,21 milliards USD en 2025 et 5,92 milliards USD en 2026 à 10,84 milliards USD d'ici 2031, enregistrant un CAGR de 12,86 % entre 2026 et 2031. La demande a dépassé le stade des programmes de preuve de concept, les opérateurs déployant les cœurs 5G Standalone dans un cadre commercial plus large. Les plateformes d'orchestration sont de plus en plus évaluées comme une couche de contrôle pour les opérations réseau autonomes, et non plus seulement comme des outils de remplacement du matériel dédié. Les acheteurs évaluent la prise en charge de l'IA agentique, des fonctions réseau cloud-natives et de l'interopérabilité dans des environnements multi-fournisseurs. Les parcs hybrides VNF et CNF maintiendront l'importance de la gestion unifiée du cycle de vie pendant la transition vers des opérations cloud-natives. Le marché des logiciels NFV MANO offre également des opportunités aux fournisseurs capables de combiner la prise en charge des normes ouvertes avec des capacités de mise en œuvre et de services gérés.
Points clés du rapport
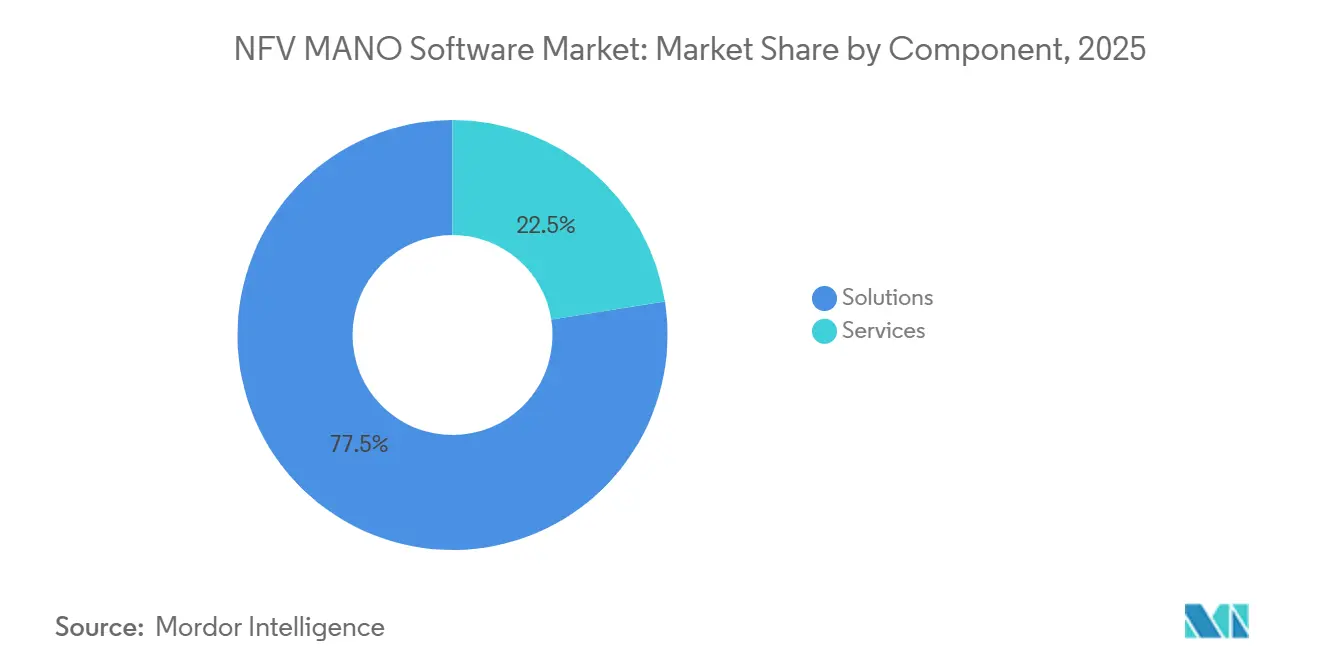
- Par composant, les solutions représentaient 77,72 % de la demande de logiciels NFV MANO en 2025, tandis que les services devraient se développer à un CAGR de 13,86 % jusqu'en 2031 sur le marché des logiciels NFV MANO.
- Par fonction MANO, l'orchestrateur NFV représentait 27,18 % de la taille du marché des logiciels NFV MANO en 2025, tandis que le gestionnaire de services d'infrastructure de conteneurs devrait se développer à un CAGR de 13,39 % jusqu'en 2031.
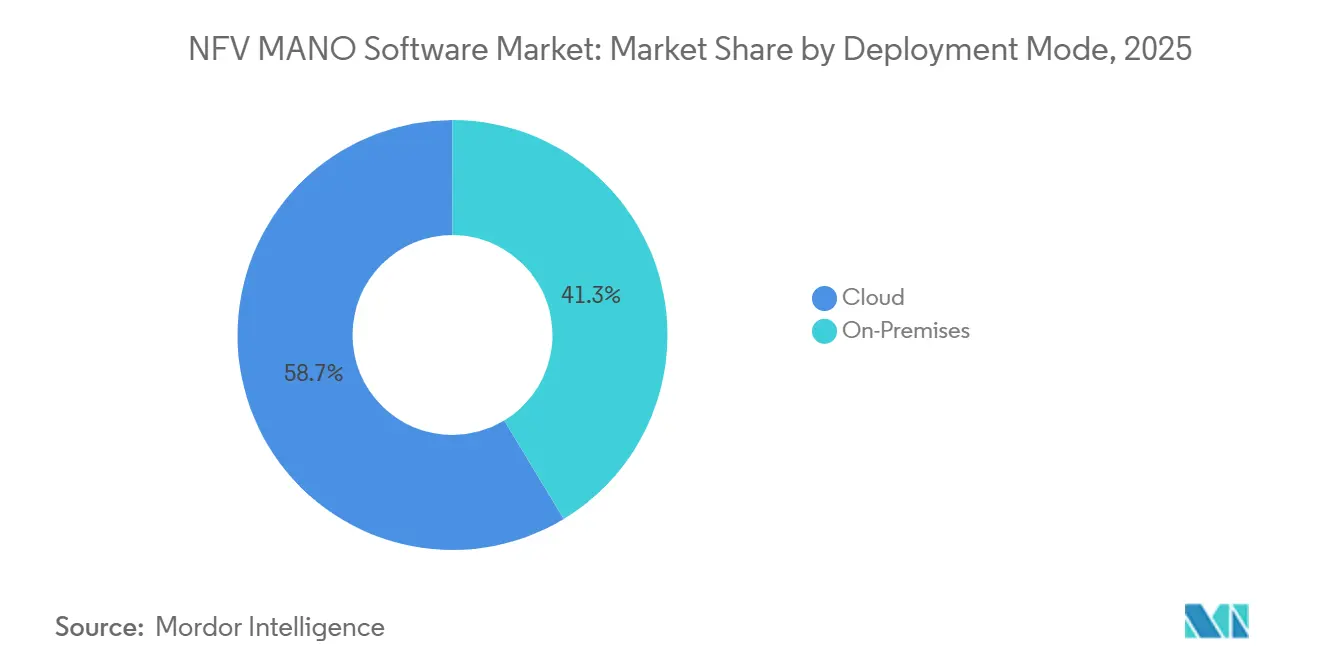
- Par mode de déploiement, le cloud détenait une part de 58,66 % en 2025, tandis que ce même segment devrait se développer à un CAGR de 13,94 % jusqu'en 2031 sur le marché des logiciels NFV MANO.
- Par utilisateur final, les fournisseurs de services de télécommunications détenaient une part de 56,81 % en 2025, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 13,74 % jusqu'en 2031.
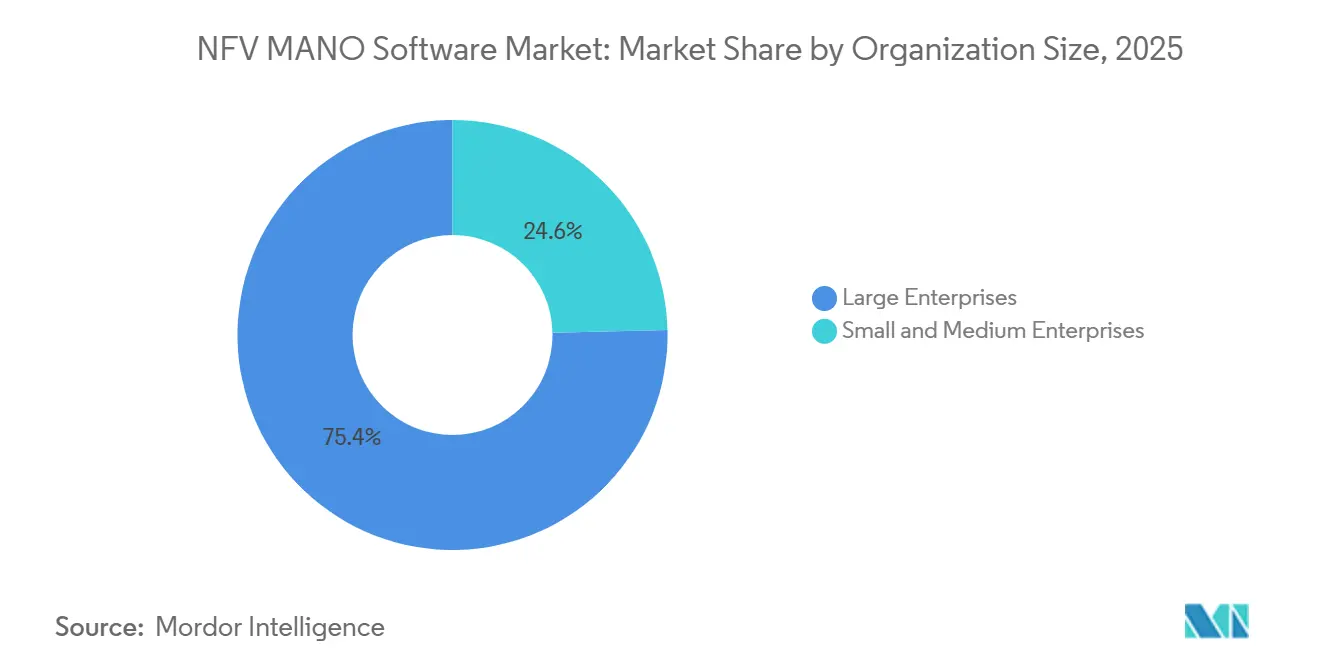
- Par taille d'organisation, les grandes entreprises détenaient une part de 75,37 % en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 13,67 % jusqu'en 2031.
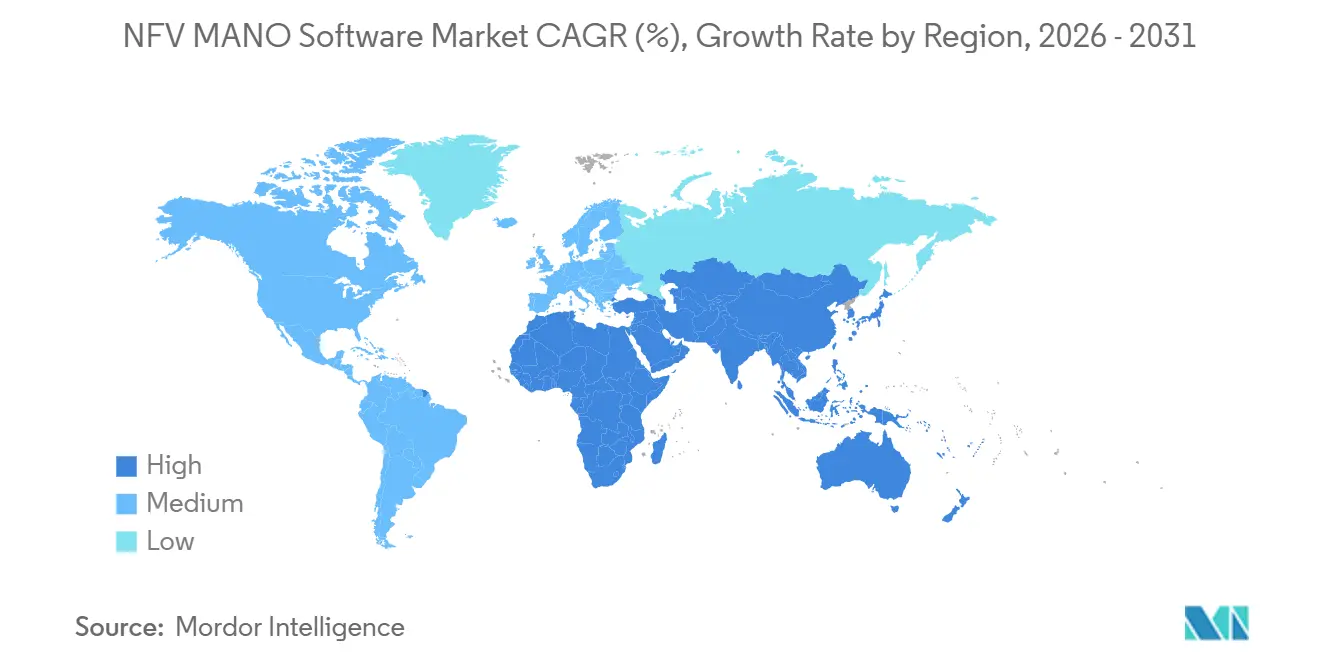
- Par géographie, l'Asie-Pacifique détenait une part de 32,07 % en 2025, tandis que l'Afrique devrait se développer à un CAGR de 13,79 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des logiciels NFV MANO
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Orchestration 5G Standalone et du découpage réseau | +2.8% | Mondial, avec la plus forte intensité en Asie-Pacifique, en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Migration des CAPEX vers les OPEX dans les télécommunications | +2.3% | Mondial, Europe, Moyen-Orient et Afrique en tête, Amérique du Nord en accélération | Moyen terme (2 à 4 ans) |
| Déploiement du cloud en périphérie et des fonctions réseau distribuées | +1.9% | Asie-Pacifique, Amérique du Nord et Europe ; cœur Moyen-Orient et Afrique ; phase précoce au Moyen-Orient et en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Automatisation en boucle fermée et assurance de service assistée par IA | +1.6% | Mondial ; Amérique du Nord et Europe, Moyen-Orient et Afrique, premiers adoptants ; Asie-Pacifique en montée en puissance | Moyen terme (2 à 4 ans) |
| Open RAN et désagrégation réseau multi-fournisseurs | +1.2% | Europe, Amérique du Nord, Japon et Inde | Long terme (≥ 4 ans) |
| 5G privée et virtualisation réseau spécifique à l'industrie | +0.9% | Amérique du Nord, Europe, Moyen-Orient et Afrique, et zones industrialisées d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Orchestration 5G Standalone et du découpage réseau
Le déploiement de la 5G Standalone accroît la demande d'orchestration, car le découpage réseau nécessite une gestion coordonnée du cycle de vie entre les domaines radio, cœur et transport. Un découpage est un réseau logique de bout en bout sur une infrastructure physique partagée ; les opérateurs ont donc besoin d'une plateforme capable de gérer sa conception, son activation, sa mise à l'échelle, son assurance et sa mise hors service dans ces domaines. Le marché des logiciels NFV MANO bénéficie de la nécessité pour les opérateurs de créer, modifier et retirer des découpages sans recourir à des flux de travail manuels susceptibles de retarder la fourniture de services, de mobiliser des ressources spécialisées et de limiter l'utilisation pratique d'offres de services différenciées, notamment lorsque les clients entreprises attendent des performances fiables, une activation rapide et des engagements de niveau de service clairs pour un portefeuille d'applications en constante évolution. Orange a sélectionné Ericsson en juin 2025 pour déployer l'orchestration et l'assurance de services dans ses filiales européennes, à la suite d'un essai de découpage 5G Standalone en Belgique, prenant en charge les réseaux privés, le géorepérage et l'accès sans fil fixe.[1]Commission européenne, « Orange sélectionne Ericsson pour piloter l'orchestration du découpage réseau 5G en Europe », Stratégie numérique de la Commission européenne, digital-strategy.ec.europa.eu Une activation plus rapide des découpages peut aider les opérateurs à proposer des services entreprises avec des engagements de performance spécifiques et à répondre aux évolutions des besoins des utilisateurs sans reconstruire le réseau sous-jacent, notamment lorsque les réseaux privés et l'accès sans fil fixe nécessitent des paramètres d'exploitation distincts, des zones de couverture contrôlées et des règles de capacité propres à chaque service, ce qui élargit le rôle du marché des logiciels NFV MANO. La spécification Release 5 de l'Alliance O-RAN, finalisée en novembre 2025, incluait des spécifications de gestion pilotées par l'IA qui étendent les exigences d'orchestration aux réseaux radio désagrégés.
Migration des CAPEX vers les OPEX dans les télécommunications
La virtualisation des réseaux évolue des architectures basées sur les VNF vers des plateformes cloud horizontales natives CNF. Ce changement déplace l'attention des achats initiaux de matériel propriétaire vers l'infrastructure partagée, l'automatisation, l'efficacité opérationnelle et la capacité à exécuter des charges de travail de manière cohérente sur des ressources cloud communes, tout en réduisant les doublons entre les différents domaines réseau. Deutsche Telekom a documenté une architecture Horizontal TelCo Cloud prenant en charge 40 charges de travail sur 200 000 vCPU et visant 80 charges de travail d'ici 2028. Les données prévisionnelles 2026 de l'entreprise projetaient un CAGR de 16 % pour les dépenses de cœur mobile sur les approches cloud horizontales entre 2026 et 2030, contre 8 % pour les piles verticalement intégrées. Le marché des logiciels NFV MANO favorise donc les plateformes capables d'automatiser la gestion du cycle de vie sur des ressources cloud partagées tout en maintenant la fiabilité, le contrôle opérationnel et la continuité de service requis pour les services de télécommunications, y compris les charges de travail complexes couvrant plusieurs domaines et emplacements. L'ETSI prévoit la coexistence des environnements VNF et CNF pendant la transition, ce qui maintient la nécessité d'interfaces de gestion unifiées et empêche une migration simple en une seule étape.[2]ETSI ISG NFV, « GS NFV-IFA 031 V5.4.1 Spécification des exigences et interfaces de gestion et d'orchestration pour la gestion de NFV-MANO », ETSI, etsi.org
Déploiement du cloud en périphérie et des fonctions réseau distribuées
Les fonctions de plan utilisateur distribuées créent des exigences de placement et de mise à l'échelle qui étaient moins importantes dans les architectures réseau centralisées. Les outils d'orchestration doivent tenir compte de la latence, de la disponibilité des ressources, des conditions de trafic et de l'intégration du cloud en périphérie sur des sites pouvant avoir une capacité locale limitée, des politiques opérationnelles différentes et des schémas de demande variables. Ces exigences sont importantes lorsqu'une application nécessite un traitement à proximité d'une usine, d'un campus, d'un hub de transport ou d'un nœud réseau régional, plutôt que dans un centre de données centralisé distant. NEC a démontré une gestion autonome du cycle de vie basée sur l'IA agentique d'une fonction de plan utilisateur de cœur 5G avec AWS en février 2026.[3]NEC Corporation, « NEC démontre des opérations réseau autonomes pilotées par l'IA agentique en collaboration avec AWS », NEC, nec.com NEC a indiqué que la démonstration a réduit le délai entre la conception du réseau et le lancement initial du service de plusieurs semaines à quelques heures grâce à AWS Kiro et à l'automatisation GitOps. Ce modèle peut raccourcir les cycles de déploiement régionaux et réduire le niveau d'expertise spécialisée requis sur les sites périphériques, tandis que le marché des logiciels NFV MANO favorise les plateformes qui gèrent l'infrastructure périphérique via des interfaces de gestion natives plutôt que des connexions complémentaires et maintiennent des processus opérationnels cohérents sur les sites distribués.
Automatisation en boucle fermée et assurance de service assistée par IA
L'automatisation en boucle fermée relie l'observation du réseau, le diagnostic des pannes, les décisions de remédiation et les actions correctives dans un seul processus opérationnel. Elle réduit le nombre de transferts manuels nécessaires pour identifier un problème, décider d'une réponse et mettre en œuvre cette réponse dans le cadre de contrôles opérationnels définis, tout en maintenant un rôle documenté pour la révision humaine lorsque le risque est plus élevé. Huawei a lancé AUTINOps en mars 2026 avec plus de 20 agents IA, dont des agents pour les pannes de haut débit mobile et la gestion des risques. Nokia et Google Cloud ont élargi leur partenariat d'assurance en juin 2026 en intégrant 6 agents IA propulsés par Gemini dans Nokia Assurance Center, prenant en charge le triage des événements, l'analyse des anomalies et la résolution sur des réseaux multi-fournisseurs et multi-domaines. Les ingénieurs conservent l'autorité aux points de contrôle à risque élevé, tandis que le cadre de Mavenir de juin 2026 convertit les connaissances opérationnelles validées en modèles d'automatisation explicables pouvant fonctionner avec les investissements OSS existants. Ces offres font de l'assurance de service une couche de valeur aux côtés de la gestion de base du cycle de vie sur le marché des logiciels NFV MANO et déplacent la concurrence vers l'efficacité opérationnelle mesurable, la gestion répétable des pannes et une qualité de service plus cohérente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'intégration des OSS/BSS hérités | -1.8% | Mondial, plus prononcé en Amérique du Nord et en Europe, où les opérateurs historiques portent des décennies de dette OSS/BSS | Long terme (≥ 4 ans) |
| Lacunes d'interopérabilité VNF et CNF | -1.3% | Mondial, plus lourd sur les marchés avec des parcs de cœur multi-fournisseurs, notamment en Europe, au Moyen-Orient et en Afrique, et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pénurie de compétences en opérations télécoms cloud-natives | -0.9% | Mondial, aiguë sur les marchés en développement en Afrique, en Amérique du Sud et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Exposition à la sécurité, à la souveraineté et à la chaîne d'approvisionnement | -0.7% | Mondial, priorité stratégique en Amérique du Nord, en Europe, en Inde et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration des OSS/BSS hérités
Les environnements OSS/BSS hérités restent une limitation fondamentale à l'adoption, car de nombreux systèmes sont antérieurs à l'architecture NFV et ont été conçus pour des processus de service statiques basés sur le matériel. Une plateforme MANO moderne doit se connecter aux systèmes de gestion des pannes, de la configuration, de la comptabilité, des performances et de la sécurité sans interrompre les flux de travail établis de provisionnement et de facturation. Ce travail nécessite souvent des adaptateurs personnalisés sur plusieurs systèmes fournisseurs, ce qui augmente le temps et la coordination requis pour la mise en œuvre, les tests, la maintenance et la gestion continue des changements. Les opérations parallèles VNF et CNF ajoutent différents modèles de données, formats de descripteurs et couches d'abstraction des ressources à la tâche d'intégration. Les équipes d'intégration doivent alors prendre en charge des approches techniques distinctes tout en préservant la continuité de service et en s'assurant que les événements de service atteignent toujours les systèmes métier en aval, notamment les processus de provisionnement, de facturation, de tarification et de support client. L'alignement sur l'API ouverte du TM Forum peut réduire cette charge, mais une adoption inégale limite son rôle en tant que solution commune dans les environnements opérateurs avec des parcs hérités, des processus métier et des relations fournisseurs différents.
Lacunes d'interopérabilité VNF et CNF
La coexistence VNF et CNF restera une réalité opérationnelle pluriannuelle pour de nombreux opérateurs réseau. L'ETSI a proposé une évolution Telecoms Cloud MANO pour regrouper la gestion du cycle de vie VNF et CNF dans un cadre plus unifié. Certains produits CNF ne s'alignent toujours pas pleinement sur les principes de conception cloud-native, ce qui limite les avantages de l'orchestration native Kubernetes et peut contraindre les opérateurs à maintenir des pratiques distinctes. Le PlugFest du printemps 2026 de l'Alliance O-RAN a réuni 31 entreprises et 9 laboratoires pour tester l'intégration multi-fournisseurs dans des conditions de déploiement pratiques. Les travaux ont montré pourquoi la compatibilité des descripteurs seule ne peut pas garantir l'interopérabilité de bout en bout lorsque les fonctions, l'infrastructure et les outils de gestion proviennent de fournisseurs différents et doivent fonctionner ensemble lors d'opérations réseau en direct. Ces conditions maintiennent la demande de plateformes capables de gérer les fonctions plus anciennes et cloud-natives sans dupliquer les systèmes de gestion ni créer une autre chaîne d'outils déconnectée, tout en permettant aux opérateurs de se moderniser à un rythme compatible avec leur parc installé, leurs contrôles des risques et leurs compétences techniques disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services gagnent en dynamisme aux côtés des solutions
Les solutions représentaient 77,72 % de la part du marché des logiciels NFV MANO en 2025. Ce leadership reflétait les dépenses en licences de plateformes, en intergiciels d'intégration et en chaînes d'outils de descripteurs propriétaires lors des programmes de virtualisation initiaux. Les solutions restent centrales car les opérateurs ont besoin d'une plateforme commune pour la conception de services, la coordination des ressources et le contrôle du cycle de vie. Le secteur des logiciels NFV MANO continue de s'appuyer sur ces plateformes à mesure que les réseaux deviennent plus distribués. Pourtant, le travail de déploiement initial ne met pas fin au besoin de support. Les opérateurs déplacent leur attention vers les opérations quotidiennes, l'optimisation, les mises à niveau et la migration cloud-native.
Les services devraient se développer à un CAGR de 13,86 % de 2026 à 2031. Les services gérés, les services professionnels, la formation et le support deviennent plus importants à mesure que les exigences de mise en œuvre augmentent. Les fournisseurs peuvent transformer des transactions logicielles ponctuelles en contrats pluriannuels en proposant des services MANO gérés et des mises à niveau automatisées. Cet arrangement peut aider les opérateurs à maintenir l'assurance pilotée par l'IA, la gestion de services multi-fournisseurs et les flux de travail GitOps. La Release 5 de l'ETSI inclut des fonctions d'analyse de données de gestion et des interfaces de gestion par intention qui ajoutent des exigences opérationnelles. Le marché des logiciels NFV MANO accorde donc une plus grande importance aux capacités de livraison aux côtés des fonctionnalités de la plateforme.


Par fonction MANO : les conteneurs d'infrastructure modifient la composition de l'orchestration
L'orchestrateur NFV détenait 27,18 % de la demande de logiciels NFV MANO en 2025. Il gère le conditionnement des services, l'instanciation, la mise à l'échelle et la résiliation sur les couches de gestion de l'infrastructure et des fonctions réseau. La fonction prend également en charge les engagements de niveau de service, la gestion des découpages et l'allocation des ressources de bout en bout. Ces responsabilités en font un élément central pour les opérateurs qui créent des services entreprises différenciés. Les fonctions de gestionnaire d'infrastructure virtualisée et de gestionnaire de fonctions réseau virtualisées continuent de couvrir une grande partie de l'automatisation du cycle de vie dans les réseaux opérateurs installés.
Le gestionnaire de services d'infrastructure de conteneurs devrait se développer à un CAGR de 13,39 % jusqu'en 2031. Ce rythme reflète le passage des fonctions réseau virtuelles aux fonctions réseau cloud-natives. Deutsche Telekom a indiqué que les CNF devraient représenter 76 % des dépenses totales en fonctions réseau de cœur mobile d'ici 2030, contre 36 % en 2025. Le gestionnaire d'infrastructure de réseau étendu devient également plus pertinent à mesure que les déploiements en périphérie augmentent les exigences de connectivité entre les points d'infrastructure distribués. La boucle de contrôle fermée coordonnée du 3GPP prend en charge l'automatisation zéro-contact sur les fonctions de gestion. Ce cadre façonne les feuilles de route MANO pour la gestion des conteneurs et de l'infrastructure, notamment lorsque les opérateurs ont besoin d'une automatisation coordonnée sur les ressources cloud, les fonctions réseau et les processus d'assurance de service.
Par mode de déploiement : le déploiement sur site est en tête tandis que l'utilisation du cloud se développe
Le déploiement cloud détenait 58,66 % de la taille du marché des logiciels NFV MANO en 2025, et ce même segment a enregistré le taux de croissance le plus rapide de 13,94 % jusqu'en 2031. Ces architectures maintiennent généralement les fonctions du plan de contrôle sur site tout en déplaçant les analyses, les charges de travail IA et les processus d'orchestration moins sensibles à la latence vers la capacité cloud. Nokia a indiqué que son Autonomous Networks Fabric est disponible en tant qu'offre de logiciel en tant que service sur Google Cloud, sur site via Google Distributed Cloud, et dans des configurations hybrides. L'architecture offre aux opérateurs une flexibilité, mais peut accroître la dépendance aux services cloud sous-jacents pour les charges de travail IA. Le programme de cloud horizontal de Deutsche Telekom soutient cette orientation en favorisant les modèles opérationnels cloud partagés.
Le déploiement sur site détenait 41,34 % de la taille du marché des logiciels NFV MANO en 2025. La souveraineté des données, la latence et les besoins de conformité rendent un passage complet au cloud public difficile pour de nombreuses charges de travail de réseau cœur. Les opérateurs souhaitent également que les logiciels de réseau cœur fonctionnent dans les frontières nationales ou sur une infrastructure contrôlée par l'opérateur. Ces facteurs continuent de soutenir le déploiement local des plateformes MANO. Le modèle de déploiement est particulièrement pertinent pour les opérateurs ayant des obligations strictes en matière de sécurité et de continuité de service. Il permet également aux opérateurs de maintenir un contrôle direct sur les fonctions réseau sensibles.
Par utilisateur final : les fournisseurs de télécommunications restent centraux tandis que les fournisseurs cloud progressent
Les fournisseurs de services de télécommunications détenaient 56,81 % de la demande de logiciels NFV MANO en 2025. Ils possèdent les parcs réseau multi-fournisseurs les plus importants et les plus complexes. Leurs licences de télécommunications créent également des obligations de continuité de service et de fiabilité réseau. Cela fait de l'automatisation une exigence pratique plutôt qu'un achat logiciel discrétionnaire. Les fournisseurs de télécommunications restent les principaux utilisateurs du MANO pour les programmes de transformation réseau. Leurs priorités de dépenses continuent de façonner les feuilles de route produits des principaux fournisseurs.
Les fournisseurs de services cloud devraient se développer à un CAGR de 13,74 % jusqu'en 2031. Les hyperscalers et les fournisseurs cloud régionaux déploient des capacités MANO pour l'infrastructure périphérique et les offres de cloud télécom. Cela fait évoluer leur rôle de fournisseurs d'infrastructure vers opérateurs de plateformes dotées d'orchestration. Les entreprises, les organisations gouvernementales et de défense, les opérateurs de centres de données et les fournisseurs de services réseau gérés constituent le reste de la demande. Les utilisateurs gouvernementaux et de défense valorisent la reconfiguration rapide du réseau en situation de crise. Les opérateurs de centres de données ont besoin d'une gestion du cycle de vie pour les appliances réseau virtuelles et conteneurisées, tandis que les fournisseurs gérés ont besoin d'un contrôle multi-locataires sur les environnements clients.
Par taille d'organisation : les grandes entreprises sont en tête tandis que les PME ajoutent de la demande
Les grandes entreprises représentaient 75,37 % de la demande de logiciels NFV MANO en 2025. Leur échelle et leurs exigences de mise en œuvre favorisent les plateformes riches en fonctionnalités capables de gérer un grand nombre de fonctions réseau. Les grands opérateurs et fournisseurs cloud ont également besoin d'une orchestration multi-domaines sur de larges empreintes géographiques. Les parcs OSS/BSS existants s'ajoutent aux exigences d'intégration pour ces utilisateurs. Ces facteurs soutiennent le rôle continu des plateformes MANO établies dans les environnements de grandes entreprises. Les déploiements à grande échelle nécessitent également un support plus approfondi en matière de disponibilité, de sécurité et de contrôle des niveaux de service.
Les petites et moyennes entreprises devraient se développer à un CAGR de 13,67 % de 2026 à 2031. L'utilisation de la 5G privée dans les usines, les hubs logistiques, les stades et les campus soutient cette demande. Ces utilisateurs ont besoin d'une gestion du cycle de vie simplifiée et gérée dans le cloud sans les besoins en personnel d'un centre d'opérations de télécommunications. Alcatel-Lucent Enterprise a lancé une offre 5G privée mise à jour avec AerFlex en juillet 2026, utilisant une architecture basée uniquement sur des points d'accès qui élimine les unités de bande de base et les cœurs de paquets dédiés. L'entreprise a indiqué que cette conception réduit le déploiement de la 5G privée de plusieurs mois à quelques jours, ce qui peut simplifier la mise en œuvre initiale pour les utilisateurs disposant de ressources limitées en opérations de télécommunications. Des interfaces simplifiées et des modèles d'automatisation préconfigurés peuvent rendre le marché des logiciels NFV MANO plus accessible aux utilisateurs de plus petite taille.
Analyse géographique
L'Asie-Pacifique détenait 32,07 % de la part du marché des logiciels NFV MANO en 2025. La Chine, la Corée du Sud, le Japon et l'Inde ont soutenu cette position grâce à l'activité de déploiement de la 5G Standalone. La dynamique de l'Inde dans l'architecture de cœur cloud-native soutient une demande continue d'outils d'orchestration. Les opérateurs sud-coréens se concentrent sur la monétisation du découpage réseau après les déploiements Standalone initiaux. Cela nécessite des capacités avancées d'orchestrateur NFV et de gestion des niveaux de service entreprise.
L'Amérique du Nord et l'Europe, le Moyen-Orient et l'Afrique constituent une autre concentration majeure de la demande. L'Europe modernise ses réseaux cœur grâce à des architectures cloud horizontales et une plus grande attention à la conformité aux normes. Le Horizontal TelCo Cloud de Deutsche Telekom prend en charge 40 charges de travail sur 200 000 vCPU et vise 80 charges de travail d'ici 2028. Les opérateurs nord-américains continuent d'étendre l'infrastructure 5G Standalone après leurs investissements initiaux. Les exigences de l'ETSI et les cadres européens de cybersécurité influencent les critères d'approvisionnement des plateformes MANO.
Le Moyen-Orient et l'Afrique présentent des conditions différentes selon leurs marchés. Les opérateurs du Conseil de coopération du Golfe en Arabie saoudite et aux Émirats arabes unis investissent dans la 5G Standalone et la modernisation plus large des réseaux. L'Afrique devrait se développer à un CAGR de 13,79 % jusqu'en 2031, le taux régional le plus élevé. Les réseaux 5G en champ vierge peuvent éviter une partie de la charge d'intégration OSS/BSS à laquelle font face les opérateurs avec des parcs VNF 4G plus anciens. L'Amérique du Sud est plus modeste mais connaît une demande croissante à mesure que le Brésil et l'Argentine avancent dans leurs programmes Standalone. Les engagements de licence 5G du Brésil incluent des obligations de couverture et de qualité qui soutiennent les investissements dans l'assurance automatisée et l'orchestration.

Paysage concurrentiel
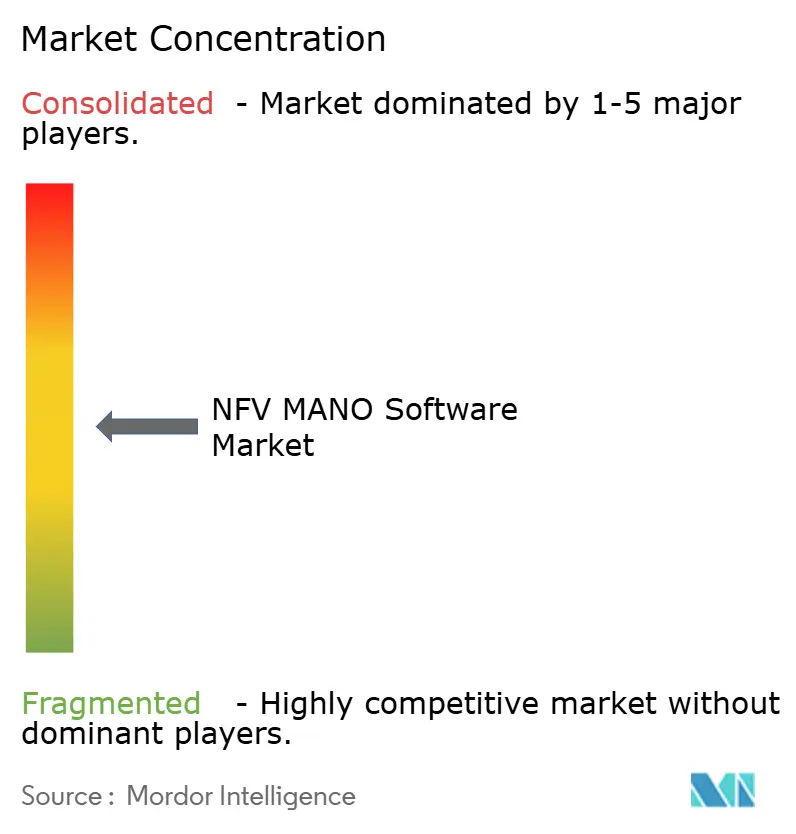
Le marché des logiciels NFV MANO est modérément concentré parmi les grands fournisseurs de télécommunications, mais reste fragmenté parmi les spécialistes. Huawei, Ericsson et Nokia ont renforcé leurs positions dans les systèmes de cœur mobile 5G. Leur envergure leur confère un avantage dans la combinaison des réseaux cœur, de l'infrastructure cloud, de l'assurance de service et de l'automatisation. Ericsson s'est engagé dans une solution d'infrastructure cloud-native à pile complète. Nokia se concentre sur l'orchestration d'écosystèmes ouverts et les capacités de réseau autonome basées sur le cloud. Ces approches différentes influencent la façon dont les opérateurs évaluent l'intégration, l'ouverture et le risque de migration.
Nokia et Ericsson ont annoncé une collaboration d'automatisation inter-écosystèmes en mars 2026. Ericsson a rejoint le SMO Marketplace de Nokia, tandis que Nokia a rejoint l'écosystème rApp d'Ericsson. Les entreprises publieront des rApps auxquels les fournisseurs de services de communication pourront accéder sur les deux plateformes grâce à l'interopérabilité standardisée de l'interface R1. Nokia a également élargi sa collaboration avec Google Cloud en juin 2026 en ajoutant 6 agents IA spécialisés à sa plateforme Assurance Center. Ces initiatives visent à réduire les frictions dans l'automatisation multi-fournisseurs et à faire progresser les capacités d'assurance.
Mavenir, Netcracker, Oracle, Amdocs et NEC se font concurrence grâce à des capacités d'orchestration et d'IA ciblées. Le cadre Agentic Service Assurance de Mavenir de juin 2026 fonctionne aux côtés des investissements OSS existants et utilise des modèles d'automatisation explicables. La démonstration de NEC de février 2026 avec AWS a utilisé l'IA et l'automatisation GitOps pour la gestion du cycle de vie des UPF 5G. La participation active aux travaux de l'ETSI et de l'Alliance O-RAN peut soutenir l'interopérabilité dans les déploiements multi-fournisseurs. L'opportunité restante concerne les produits qui gèrent les cycles de vie VNF et CNF dans un seul environnement opérationnel. La direction Telecoms Cloud MANO de l'ETSI reconnaît ce besoin persistant.
Leaders du secteur des logiciels NFV MANO
Ericsson AB
Nokia Corporation
Huawei Technologies Co., Ltd.
Netcracker Technology Corporation
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Alcatel-Lucent Enterprise a lancé une offre 5G privée mise à jour intégrant AerFlex, une architecture de déploiement basée uniquement sur des points d'accès qui élimine les unités de bande de base et les cœurs de paquets dédiés, réduisant le déploiement de la 5G privée en entreprise de plusieurs mois à quelques jours. La mise à jour approfondit l'intégration avec la plateforme de gestion réseau OmniVista, unifiant la gestion LAN, WLAN et 5G privée sur une seule plateforme.
- Juin 2026 : Nokia et Google Cloud ont élargi leur partenariat de réseau autonome, intégrant six agents IA spécialisés propulsés par Gemini dans Nokia Assurance Center. Les agents exécutent le triage des événements, le raisonnement sur les anomalies et la résolution inter-domaines, avec Vertex AI et BigQuery de Google Cloud comme socle des flux de travail d'assurance en temps réel. L'intégration prend en charge à la fois l'automatisation entièrement en boucle fermée pour les scénarios à faible risque et les recommandations en mode consultatif pour les points de contrôle soumis à révision humaine.
- Juin 2026 : Nokia a fait progresser son portefeuille de réseaux autonomes au DTW de Copenhague, en publiant une bibliothèque d'agents de réseaux autonomes mise à niveau, une suite de réseaux autonomes mise à jour et une nouvelle capacité RIC non temps réel au sein de sa solution MantaRay SMO. Le MantaRay SMO mis à jour, aligné sur les normes Open RAN et intégrant des rApps activés par l'IA pour la détection d'anomalies et le découpage réseau dynamique, est prêt pour un déploiement à grande échelle, NTT DOCOMO étant cité comme partenaire pour les essais AutoPilot en cours et le développement du RIC non temps réel.
- Juin 2026 : Mavenir a lancé son cadre Agentic Service Assurance, un système multi-agents aligné sur TM Forum IG1251/IG1453 qui automatise les opérations réseau sur des réseaux 5G multi-fournisseurs, multi-domaines, cloud-natifs et IP. Le moteur Intent Ops du cadre convertit les flux de travail humains validés en modèles d'automatisation explicables avec pistes d'audit, soutenant les opérateurs dans plus de 120 pays.


Périmètre du rapport mondial sur le marché des logiciels NFV MANO
Le marché des logiciels NFV MANO (gestion et orchestration de la virtualisation des fonctions réseau) comprend les plateformes logicielles et les solutions qui automatisent, gèrent, orchestrent et coordonnent les fonctions réseau virtualisées (VNF), les fonctions réseau cloud-natives (CNF) et l'infrastructure réseau sous-jacente dans les environnements de télécommunications, d'entreprise et de cloud.
Le rapport sur le marché des logiciels NFV MANO est segmenté par composant (solutions et services), fonction MANO (orchestrateur NFV, gestionnaire de fonctions réseau virtualisées, gestionnaire d'infrastructure virtualisée, gestionnaire d'infrastructure de réseau étendu et gestionnaire de services d'infrastructure de conteneurs), mode de déploiement (sur site et cloud), utilisateur final (fournisseurs de services de télécommunications, fournisseurs de services cloud, entreprises, organisations gouvernementales et de défense, opérateurs de centres de données et fournisseurs de services réseau gérés), taille d'organisation (grandes entreprises et petites et moyennes entreprises) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Solutions |
| Services |
| Orchestrateur NFV |
| Gestionnaire de fonctions réseau virtualisées |
| Gestionnaire d'infrastructure virtualisée |
| Gestionnaire d'infrastructure de réseau étendu |
| Gestionnaire de services d'infrastructure de conteneurs |
| Sur site |
| Cloud |
| Fournisseurs de services de télécommunications |
| Fournisseurs de services cloud |
| Entreprises |
| Organisations gouvernementales et de défense |
| Opérateurs de centres de données |
| Fournisseurs de services réseau gérés |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Solutions | |
| Services | ||
| Par fonction MANO | Orchestrateur NFV | |
| Gestionnaire de fonctions réseau virtualisées | ||
| Gestionnaire d'infrastructure virtualisée | ||
| Gestionnaire d'infrastructure de réseau étendu | ||
| Gestionnaire de services d'infrastructure de conteneurs | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Par utilisateur final | Fournisseurs de services de télécommunications | |
| Fournisseurs de services cloud | ||
| Entreprises | ||
| Organisations gouvernementales et de défense | ||
| Opérateurs de centres de données | ||
| Fournisseurs de services réseau gérés | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels NFV MANO ?
Le marché des logiciels NFV MANO était évalué à 5,21 milliards USD en 2025, est projeté à 5,92 milliards USD en 2026 et devrait atteindre 10,84 milliards USD d'ici 2031. Les prévisions reflètent un CAGR de 12,86 % de 2026 à 2031, à mesure que les opérateurs passent d'essais limités à un déploiement commercial plus large des réseaux cœur 5G Standalone et des modèles opérationnels cloud-natifs.
Quels sont les facteurs qui stimulent l'adoption des logiciels NFV MANO ?
Le marché des logiciels NFV MANO est soutenu par le déploiement de la 5G Standalone, le découpage réseau, les fonctions réseau cloud-natives, l'infrastructure périphérique et l'assurance assistée par IA. Ces besoins nécessitent une gestion coordonnée du cycle de vie sur les domaines radio, cœur, transport, cloud et assurance de service, notamment lorsqu'un opérateur doit prendre en charge plusieurs fournisseurs et des charges de travail hybrides VNF et CNF.
Quel composant se développe le plus rapidement ?
Les services devraient se développer à un CAGR de 13,86 % jusqu'en 2031, car les opérateurs ont besoin de mise en œuvre, de support, de formation et d'opérations gérées. L'exigence devient plus importante lorsque les opérateurs gèrent la migration cloud-native, les mises à niveau automatisées, l'assurance assistée par IA et les environnements de services multi-fournisseurs qui exigent des compétences continues, un support opérationnel et un travail de mise en œuvre structuré.
Quelle fonction MANO est en tête de la demande ?
L'orchestrateur NFV détenait une part de 27,18 % en 2025, car il coordonne la gestion du cycle de vie des services sur les domaines réseau. Le marché des logiciels NFV MANO s'appuie sur cette fonction pour le conditionnement, l'instanciation, la mise à l'échelle, la résiliation, la gestion des découpages et l'allocation des ressources sur les couches de gestion de l'infrastructure et des fonctions réseau.
Pourquoi les déploiements MANO cloud deviennent-ils plus courants ?
Les architectures cloud permettent aux opérateurs de conserver les charges de travail sensibles du plan de contrôle sur site tout en utilisant la capacité cloud pour les analyses et les charges de travail IA. Cet arrangement répond aux exigences de souveraineté des données et de latence tout en donnant aux opérateurs accès à des ressources cloud flexibles pour les analyses appropriées, l'IA et les processus d'orchestration moins sensibles à la latence.
Quelle région devrait se développer le plus rapidement ?
L'Afrique devrait se développer à un CAGR de 13,79 % jusqu'en 2031, soutenue par des conditions de déploiement 5G en champ vierge. Le marché des logiciels NFV MANO peut en bénéficier là où les nouveaux réseaux évitent une partie de la charge d'intégration OSS/BSS héritée supportée par les opérateurs établis et peuvent adopter des pratiques d'automatisation modernes lors de leur construction initiale.
Dernière mise à jour de la page le:



