
NFV MANO ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.92 十億米ドル |
| 市場規模 (2031) | 10.84 十億米ドル |
| Growth Rate (2026 - 2031) | 12.86 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるNFV MANO ソフトウェア市場分析
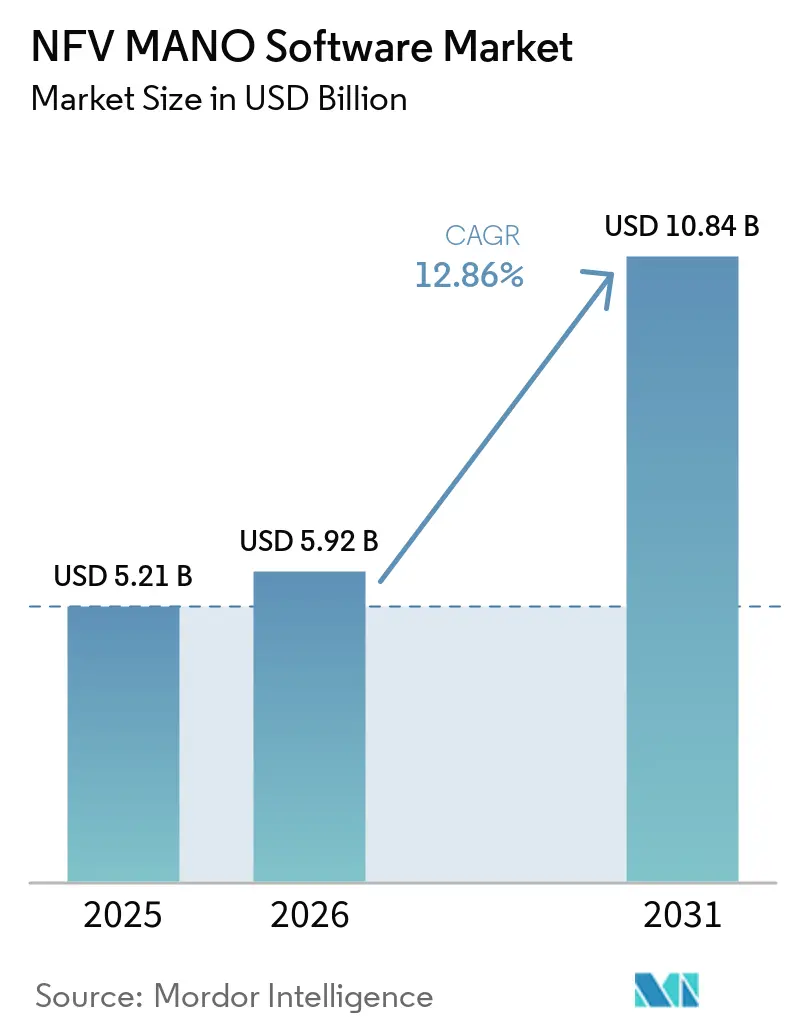
NFV MANO ソフトウェア市場規模は、2025年の5.21 ビリオン 米ドル、2026年の5.92 ビリオン 米ドルから、2031年までに10.84 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.86%を記録すると予測されます。オペレーターが5Gスタンドアローンコアをより広範な商用利用に移行するにつれ、需要は概念実証プログラムの段階を超えて拡大しています。オーケストレーションプラットフォームは、専用ハードウェアの代替ツールとしてだけでなく、自律型ネットワーク運用のコントロールレイヤーとして評価されるようになっています。購買担当者は、エージェンティックAI、クラウドネイティブネットワーク機能、マルチベンダー環境における相互運用性のサポートを評価しています。ハイブリッドVNFおよびCNFの環境は、クラウドネイティブ運用への移行期間中、統合ライフサイクル管理の重要性を維持し続けるでしょう。NFV MANO ソフトウェア市場はまた、オープン標準のサポートと実装・マネージドサービス能力を組み合わせられるベンダーにとっての機会も提供しています。
レポートの主要ポイント
- コンポーネント別では、ソリューションが2025年のNFV MANO ソフトウェア需要の77.72%を占め、サービスは2031年までにNFV MANO ソフトウェア市場においてCAGR 13.86%で拡大する見込みです。
- MANO機能別では、NFVオーケストレーターが2025年のNFV MANO ソフトウェア市場規模の27.18%を占め、コンテナインフラストラクチャサービスマネージャーは2031年までにCAGR 13.39%で拡大する見込みです。
- 展開モード別では、クラウドが2025年に58.66%のシェアを占め、同セグメントはNFV MANO ソフトウェア市場において2031年までにCAGR 13.94%で拡大する見込みです。
- エンドユーザー別では、通信サービスプロバイダーが2025年に56.81%のシェアを占め、クラウドサービスプロバイダーは2031年までにCAGR 13.74%で拡大する見込みです。
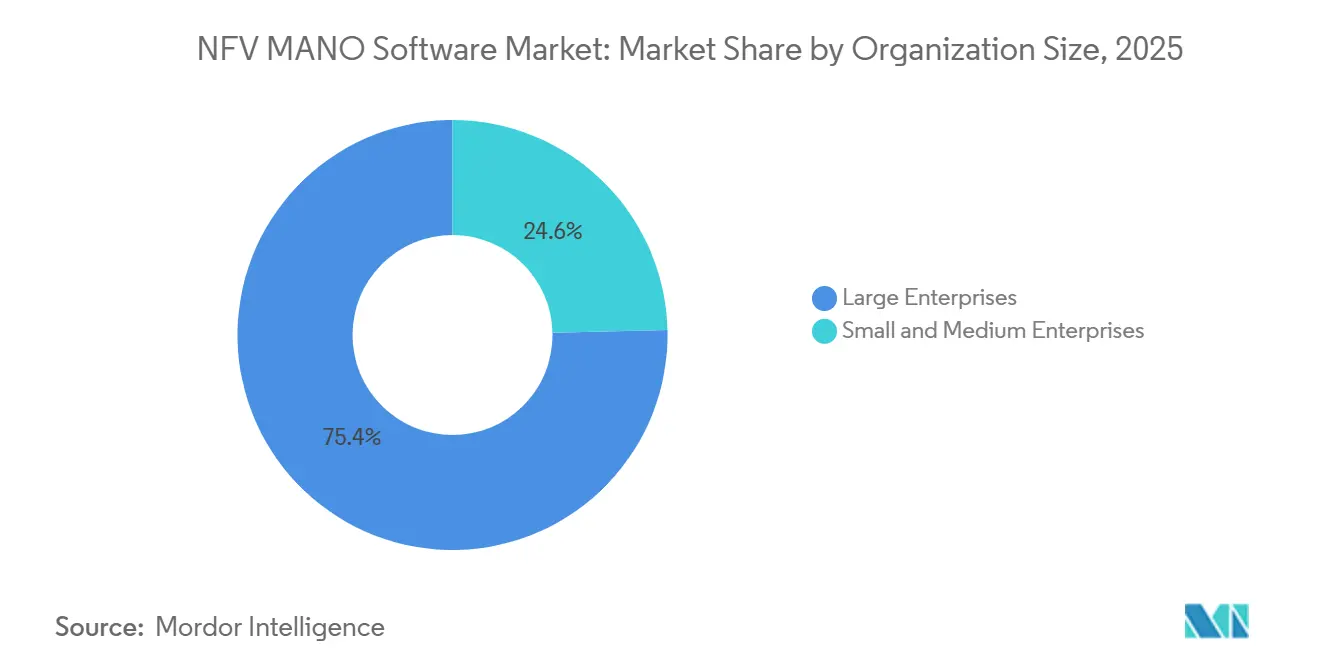
- 組織規模別では、大企業が2025年に75.37%のシェアを占め、中小企業は2031年までにCAGR 13.67%で拡大する見込みです。
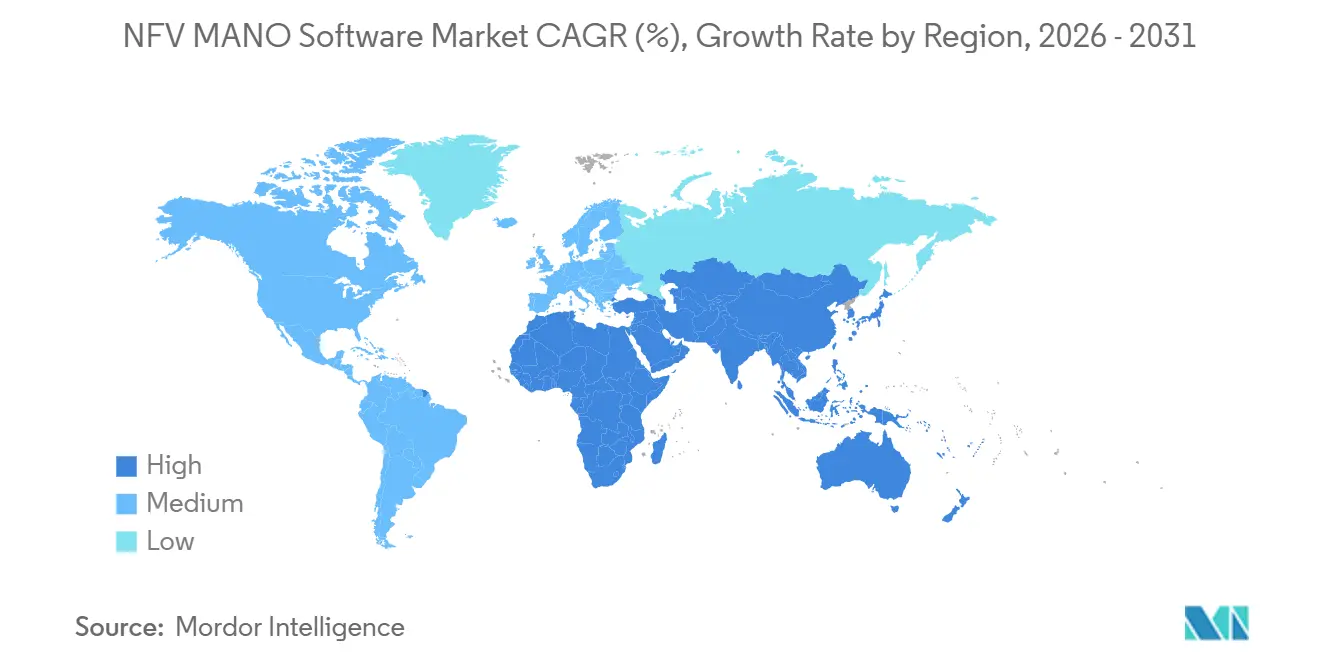
- 地域別では、アジア太平洋が2025年に32.07%のシェアを占め、アフリカは2031年までにCAGR 13.79%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルNFV MANO ソフトウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアローンとネットワークスライシングオーケストレーション | +2.8% | アジア太平洋、北米、欧州で最も高く、グローバル全体 | 中期(2〜4年) |
| 通信事業者のCAPEXからOPEXへの移行 | +2.3% | 欧州・中東・アフリカが先行し北米が加速、グローバル全体 | 中期(2〜4年) |
| エッジクラウドと分散型ネットワーク機能の展開 | +1.9% | アジア太平洋、北米、欧州;中東・アフリカのコア;中東・アフリカおよび南米では初期段階 | 長期(4年以上) |
| クローズドループ自動化とAI支援サービスアシュアランス | +1.6% | グローバル;北米と欧州・中東・アフリカが最も早期に採用;アジア太平洋が拡大中 | 中期(2〜4年) |
| オープンRANとマルチベンダーネットワーク分解 | +1.2% | 欧州、北米、日本、インド | 長期(4年以上) |
| プライベート5Gと産業特化型ネットワーク仮想化 | +0.9% | 北米、欧州、中東・アフリカ、アジア太平洋の工業化地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアローンとネットワークスライシングオーケストレーション
5Gスタンドアローンの展開は、ネットワークスライシングが無線、コア、トランスポートドメインにわたる協調的なライフサイクル管理を必要とするため、オーケストレーションへの需要を高めています。スライスとは共有物理インフラ上のエンドツーエンドの論理ネットワークであり、オペレーターはこれらのドメインにわたってその設計、有効化、スケーリング、アシュアランス、廃止を管理できるプラットフォームを必要としています。NFV MANO ソフトウェア市場は、オペレーターがサービス提供を遅延させ、専門リソースを消費し、差別化されたサービス提供の実用的な活用を制限する手動ワークフローに頼ることなく、スライスの作成・変更・廃止を行う必要がある場合に恩恵を受けます。これは特に、エンタープライズ顧客が変化するアプリケーション環境において信頼性の高いパフォーマンス、迅速な有効、明確なサービスレベルコミットメントを期待する場合に当てはまります。Orangeは2025年6月、ベルギーでの5Gスタンドアローンスライシングトライアルを経て、プライベートネットワーク、ジオフェンシング、固定無線アクセスをサポートするため、欧州の関連会社全体にサービスオーケストレーションとアシュアランスを展開するパートナーとしてEricssonを選定しました。[1]欧州委員会、「OrangeがEricssonを欧州全域の5Gネットワークスライシングオーケストレーションのリーダーに選定」、欧州委員会デジタル戦略、digital-strategy.ec.europa.eu スライスの迅速な有効化は、オペレーターが特定のパフォーマンスコミットメントを伴うエンタープライズサービスを提供し、基盤となるネットワークを再構築することなくユーザーニーズの変化に対応するのに役立ちますこれは特に、プライベートネットワークと固定無線アクセスが異なる動作パラメーター、制御されたカバレッジエリア、サービス固有のキャパシティルールを必要とする場合に当てはまり、NFV MANO ソフトウェア市場の役割を広げています。2025年11月に完成したO-RANアライアンス仕様リリース5には、オーケストレーション要件を分解型無線ネットワークに拡張するAI駆動型管理仕様が含まれています。
通信事業者のCAPEXからOPEXへの移行
ネットワーク仮想化は、VNFベースの設計からCNFネイティブの水平型クラウドプラットフォームへと移行しています。この変化は、初期の専用ハードウェア購入から、共有インフラ、自動化、運用効率、および個別のネットワークドメイン間の重複を削減しながら共通クラウドリソース上でワークロードを一貫して実行する能力へと注目を移しています。Deutsche Telekomは、200,000 vCPU上で40のワークロードをサポートし、2028年までに80のワークロードを目標とする水平型テルコクラウドアーキテクチャを文書化しました。同社の2026年の資料では、水平型クラウドアプローチにおけるモバイルコア支出のCAGRが2026年から2030年にかけて16%と予測されており、垂直統合型スタックの8%と比較されています。NFV MANO ソフトウェア市場は、複数のドメインと拠点にまたがる複雑なワークロードを含む通信サービスに必要な信頼性、運用制御、サービス継続性を維持しながら、共有クラウドリソース全体のライフサイクル管理を自動化できるプラットフォームを優遇します。ETSIは移行期間中にVNFとCNFの環境が共存すると予測しており、これにより統合管理インターフェースが引き続き必要とされ、単純な一段階の移行が妨げられます。[2]ETSI ISG NFV、「GS NFV-IFA 031 V5.4.1 NFV-MANOの管理に関する管理・オーケストレーション要件とインターフェース仕様」、ETSI、etsi.org
エッジクラウドと分散型ネットワーク機能の展開
分散型ユーザープレーン機能は、集中型ネットワーク設計ではあり重要でなかった配置とスケーリングの要件を生み出しています。オーケストレーションツールは、ローカルキャパシティが限られ、異なる運用ポリシーを持ち、需要パターンが変動する可能性のあるサイト全体において、レイテンシー、リソースの可用性、トラフィック状況、エッジクラウド統合を考慮する必要があります。これらの要件は、アプリケーションが遠隔の集中型データセンターではなく、工場、キャンパス、交通ハブ、または地域ネットワークノードの近くで処理を必要とする場合に重要となります。NECは2026年2月、AWSと協力して5Gコアユーザープレーン機能のエージェンティックAIベースの自律型ライフサイクル管理をデモンストレーションしました。[3]NEC Corporation、「NECがAWSとの協力によりエージェンティックAI駆動型自律ネットワーク運用をデモンストレーション」、NEC、nec.com NECは、このデモンストレーションにより、AWS KiroとGitOps自動化を通じて、ネットワーク設計から初期サービス開始までの時間が数週間から数時間に短縮されたと述べています。このモデルは地域展開サイクルを短縮し、エッジサイトで必要とされる専門的な作業量を削減できる一方、NFV MANO ソフトウェア市場は、アドオン接続ではなくネイティブ管理インターフェースを通じてエッジインフラを処理し、分散拠点全体で一貫した運用プロセスを維持するプラットフォームを優遇します。
クローズドループ自動化とAI支援サービスアシュアランス
クローズドループ自動化は、ネットワーク観測、障害診断、修復決定、是正措置を一つの運用プロセスに結びつけます。これにより、定義された運用管理の範囲内で問題を特定し、対応を決定し、その対応を実行するために必要な手動の引き継ぎ回数が削減されると同時に、リスクが高い場合には人間によるレビューの役割が文書化されます。Huaweiは2026年3月、モバイルブロードバンド障害やリスク処理のためのエージェントを含む20以上のAIエージェントを載したAUTINOpsを発表しました。NokiaとGoogle Cloudは2026年6月、Nokia Assurance Centerに6つのGemini搭載AIエージェントを組み込むことでアシュアランスパートナーシップを拡大し、マルチベンダー・マルチドメインネットワーク全体でのイベントトリアージ、異常分析、解決をサポートしました。エンジニアは高リスクの制御ポイントで権限を保持する一方、Mavenirの2026年6月のフレームワークは、検証済みの運用知識を既存のOSS投資と連携できる説明可能な自動化テンプレートに変換します。これらのサービスは、NFV MANO ソフトウェア市場においてサービスアシュアランスを基本的なライフサイクル管理と並ぶ価値レイヤーとして位置づけ、競争を測定可能な運用効率、再現可能な障害処理、より一貫したサービス品質へとシフトさせています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーOSS/BSS統合の複雑性 | -1.8% | グローバル全体、特に数十年にわたるOSS/BSSの負債を抱える既存オペレーターが存在する北米と欧州で顕著 | 長期(4年以上) |
| VNFとCNFの相互運用のギャップ | -1.3% | グローバル全体、欧州・中東・アフリカおよびアジア太平洋を含むマルチベンダーコア環境を持つ市場で最も深刻 | 中期(2〜4年) |
| クラウドネイティブ通信運用のスキル不足 | -0.9% | グローバル全体、アフリカ、南米、東南アジアの発展途上市場で深刻 | 中期(2〜4年) |
| セキュリティ、主権、サプライチェーンのリスク | -0.7% | グローバル全体、北米、欧州、インド、オーストラリアで戦略的優先事項 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーOSS/BSS統合の複雑性
レガシーOSS/BSS環境は、多くのシステムがNFVアーキテクチャ以前に設計され、静的なハードウェアベースのサービスプロセス向けに構築されているため、採用における中核的な制約として残っています。最新のMANOプラットフォームは、確立されたプロビジョニングおよび課金ワークフローを中断することなく、障害、設定、会計、パフォーマンス、セキュリティの各システムと接続する必要があります。この作業は複数のベンダーシステムにわたるカスタムアダプターを必要とすることが多く、実装、テスト、保守、継続的な変更管理に必要な間と調整を増加させます。VNFとCNFの並行運用は、統合タスクに異なるデータモデル、ディスクリプター形式、リソース抽象化レイヤーを追加します。統合チームは、サービス継続性を維持し、プロビジョニング、課金、請求、カスタマーサポートプロセスを含む下流のビジネスシステムにサービスイベントが引き続き到達することを確認しながら、個別の技術的アプローチをサポートする必要があります。TM Forum Open APIの整合はこの負担を軽減できますが、採用の不均一さにより、異なるレガシー環境、ビジネスプロセス、サプライヤー関係を持つオペレーター環境全体での共通ソリューションとしての役割が制限されています。
VNFとCNFの相互運用性のギャップ
VNFとCNFの共存は、多くのネットワークオペレーターにとって複数年にわたる運用上の現実であり続けるでしょう。ETSIは、VNFとCNFのライフサイクル管理をより統合されたフレームワークのもとに置くためのテレコムクラウドMANOの進化を提案しています。一部のCNF製品はまだクラウドネイティブ設計原則に完全には準拠しておらず、Kubernetesネイィブオーケストレーションの恩恵を制限し、オペレーターが個別の手法を維持することを余儀なくさせる可能性があります。O-RANアライアンスの2026年春のプラグフェストには31社と9つのラボが参加し、実際の展開条件下でのマルチベンダー統合をテストしました。この取り組みは、機能、インフラ、管理ツールが異なるサプライヤーから提供され、ライブネットワーク運用中に連携して動作しなければならない場合、ディスクリプターの互換性だけではエンドツーエンドの相互運用性を確保できない理由を示しました。これらの条件は、管理システムを重複させたり別の切り離されたツールチェーンを作成したりすることなく、旧来の機能とクラウドネイティブ機能の両方を管理できるプラットフォームへの需要を維持し、オペレーターが既存の設備、リスク管理、利用可能な技術スキルと一致したペースで近代化できるようにします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソリューションと並行してサービスが勢いを増す
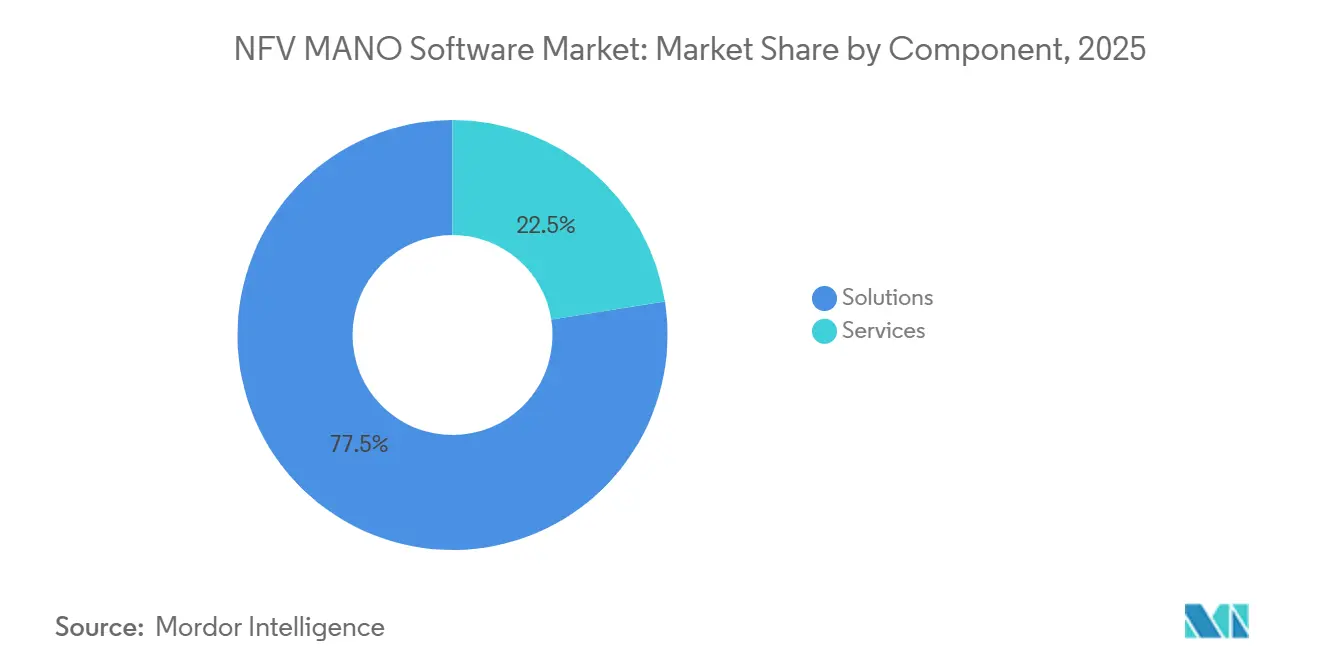
ソリューションは2025年のNFV MANO ソフトウェア市場シェアの77.72%を占めました。このリーダーシップは、初期仮想化プログラムにおけるプラットフォームライセンス、統合ミドルウェア、独自ディスクリプターツールチェーンへの支出を反映しています。ネットワークがより分散化するにつれ、NFV MANO ソフトウェア産業はサービス設計、リソース調整、ライフサイクル制御のための共通プラットフォームとしてこれらのプラットフォームに引き続き依存しています。しかし、初期展開作業はサポートの必要性を終わらせるものではありません。オペレーターは日常的な運用、最適化、アップグレード、クラウドネイティブ移行へと注目をシフトしています。
サービスは2026年から2031年にかけてCAGR 13.86%で拡大する見込みです。実装要件が増加するにつれ、マネージドサービス、プロフェッショナルサービス、トレーニング、サポートの重要性が高まっています。ベンダーは、マネージドMANOサービスと自動アップグレードを提供することで、一回限りのソフトウェア取引を複数年契約に転換できます。この取り決めは、オペレーターがAI駆動型アシュアランス、マルチベンダーサービス管、GitOpsワークフローを維持するのに役立ちます。ETSIリリース5には、運用要件を追加する管理データ分析機能とインテント管理インターフェースが含まれています。NFV MANO ソフトウェア市場は、プラットフォーム機能と並んで提供能力をより重視するようになっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


MANO機能別:コンテナインフラストラクチャがオーケストレーションの構成を変える
NFVオーケストレーターは2025年のNFV MANO ソフトウェア需要の27.18%を占めました。インフラおよびネットワーク機能管理レイヤー全体でサービスのパッケージング、インスタンス化、スケーリング、終了を管理します。この機能はまた、サービスレベルコミットント、スライス管理、エンドツーエンドのリソース割り当てもサポートします。これらの責任により、差別化されたエンタープライズサービスを構築しているオペレーターにとって中心的な存在となっています。仮想化インフラストラクチャマネージャーと仮想化ネットワーク機能マネージャーの機能は、インストール済みオペレーターネットワークにおけるライフサイクル自動化の多くを引き続きカバーしています。
コンテナインフラストラクチャサービスマネージャーは2031年までにCAGR 13.39%で拡大する見込みです。このペースは、仮想ネットワーク機能からクラウドネイティブネットワーク機能への移行を反映しています。Deutsche Telekomは、CNFが2025年の36%と比較して2030年までにモバイルコアネットワーク機能支出総額の76%を占めると予測されると報告しました。広域ネットワークインフラストラクチャマネージャーも、エッジ展開が分散インフラポイント間の接続要件を増加させるにつれ、より関連性が高まっています。3GPPの協調クローズドコントロールループは、管理機能全体でゼロタッチ自動化をサポートします。このフレームワークは、特にオペレーターがクラウドリソース、ネットワーク機能、サービスアシュアランスプロセス全体で協調自動化を必要とする場合に、コンテナおよびインフラ管理のMANOロードマップを形成しています。
展開モード別:クラウド利用が拡大する中でオンプレミスがリード
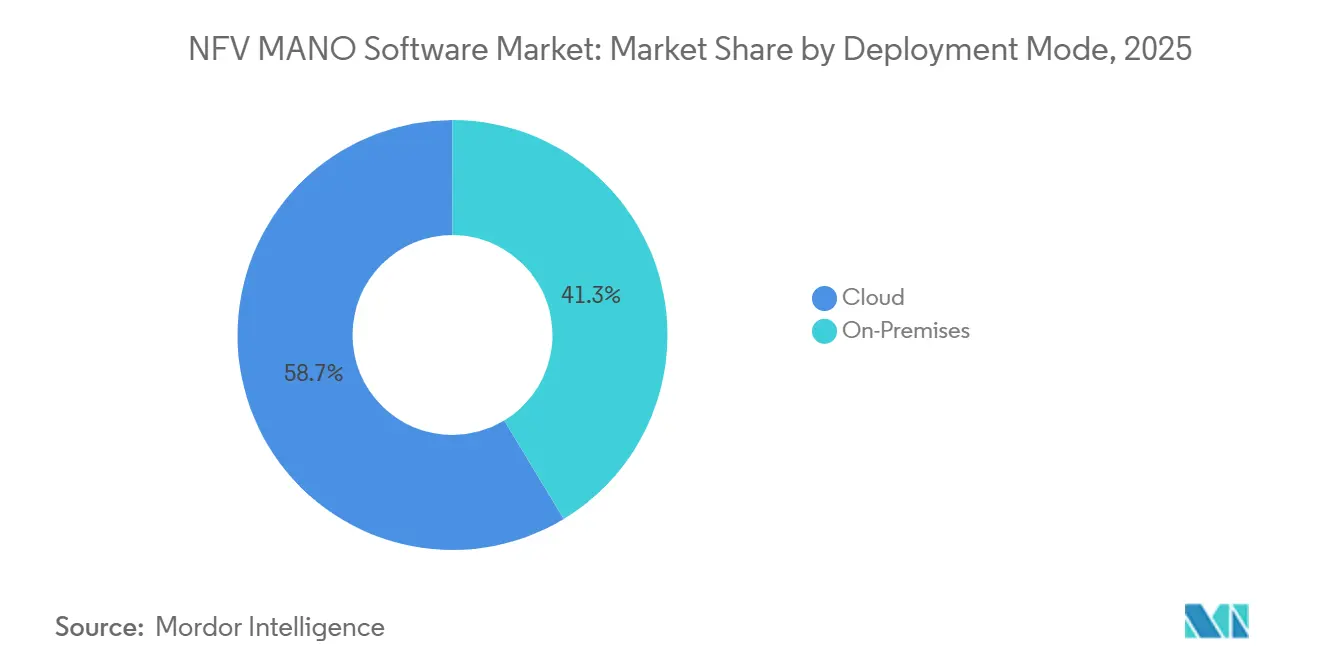
クラウド展開は2025年のNFV MANO ソフトウェア市場規模の58.66%を占め、同セグメントは2031年までに最も速いCAGR 13.94%で成長しました。これらの設計は通常、コントロールプレーン機能をオンプレミスに維持しながら、分析、AIワークロード、レイテンシー感度の低いオーケストレーションプロセスをクラウドキャパシティに移行します。Nokiaは、自律型ネットワークファブリックがGoogle Cloud上でサービスとしてのソフトウェアとして、Google Distributed Cloudを通じてオンプレミスで、またハイブリッド構成で利用可能であると述べました。この設計はオペレーターに柔軟性を提供しますが、AIワークロードの基盤となるクラウドサービスへの依存度が高まる可能性があります。Deutsche Telekomの水平型クラウドプログラムは、共有クラウド運用モデルを優遇することでこの方向性をサポートしています。
オンプレミス展開は2025年のNFV MANO ソフトウェア市場規模の41.34%を占めました。データ主権、レイテンシー、コンプライアンスの要件により、多くのコアネットワークワークロードにとって完全なパブリッククラウドへの移行は困難です。オペレーターはまた、コアネトワークソフトウェアを国内の境界内またはオペレーター管理のインフラ上で実行することを望んでいます。これらの要因は、MANOプラットフォームのローカル展開を引き続きサポートします。この展開モデルは、厳格なセキュリティとサービス継続性の義務を持つオペレーターに特に関連しています。また、オペレーターが機密性の高いネットワーク機能を直接制御できるようにします。
エンドユーザー別:クラウドプロバイダーが台頭する中で通信プロバイダーが中心的役割を維持
通信サービスプロバイダーは2025年のNFV MANO ソフトウェア需要の56.81%を占めました。彼らは最大かつ最も複雑なマルチベンダーネットワーク環境を所有しています。通信ライセンスはまた、サービス継続性とネットワーク信頼性に関する義務を生み出します。これより、自動化は任意のソフトウェア購入ではなく実際的な要件となります。通信プロバイダーは、ネットワーク変革プログラムにおけるMANOの主要ユーザーであり続けます。彼らの支出優先事項は、主要ベンダーの製品ロードマップを形成し続けています。
クラウドサービスプロバイダーは2031年までにCAGR 13.74%で拡大する見込みです。ハイパースケーラーと地域クラウドプロバイダーは、エッジインフラとテルコクラウドサービスのためにMANO機能を展開しています。これにより、彼らの役割はインフラサプライヤーからオーケストレーション対応プラットフォームのオペレーターへとシフトしています。エンタープライズ、政府・防衛組織、データセンターオペレーター、マネージドネットワークサービスプロバイダーが残りの需要を構成しています。政府・防衛ユーザーは危機時における迅速なネットワーク再設定を重視します。データセンターオペレーターは仮想化およびコンテナ化されたネットワークアプライアンスのライフサイクル管理を必要とし、マネージドプロバイダーは顧客環境全体でマルテナント制御を必要としています。
組織規模別:大企業がリードし中小企業が需要を追加
大企業は2025年のNFV MANO ソフトウェア需要の75.37%を占めました。その規模と実装要件は、多数のネットワーク機能を処理できる機能豊富なプラットフォームを優遇します。主要オペレーターとクラウドプロバイダーはまた、広範な地理的フットプリントにわたるマルチドメインオーケストレーションを必要としています。既存のOSS/BSS環境は、これらのユーザーの統合要件を増加させます。これらの要因は、大企業環境における確立されたMANOプラットフォームの継続的な役割をサポートします。大規模な展開はまた、可用性、セキュリティ、サービスレベル制御のより深いサポートを必要とします。
中小企業は2026年から2031年にかけてCAGR 13.67%で拡大する見込みです。工場、物流ハブ、スタジアム、キャンパスでのプライベート5G利用がこの需要を支えています。これらのユーザーは、通信オペレーションセンターの人員配置を必要とせず、簡素化されたクラウド管理型ライフサイクル管理を必要としています。Alcatel-Lucent Enterpriseは2026年7月、AerFlexを使用した更新されたプライベート5Gサービスを発表しました。これはベースバンドユニットと専用パケットコアを排除するアクセスポイントのみのアーキテクチャを採用しており、エンタープライズのプライベート5G展開を数ヶ月から数日に短縮します。同社は、この設計により通信運用リソースが限られたユーザーの初期実装が簡素化されると述べています。合理化されたインターフェースと事前設定された自動化テンプレートにより、NFV MANO ソフトウェア市場は小規模ユーザーにとってよりアクセスしやすくなります。
地域分析
アジア太平洋は2025年のNFV MANO ソフトウェア市場シェアの32.07%を占めました。中国、韓国、日本、インドが5Gスタンドアローン展開活動を通じてこのポジションを支えました。クラウドネイティブコアアーキテクチャにおけるインドの勢いは、オーケストレーションツールへの継続的な需要をサポートしています。韓国のオペレーターは、初期スタンドアローン展開後のネットワークスライシングの収益化に注力しています。これには高度なNFVオーケストレーター機能とエンタープライズサービスレベル管理が必要です。
北米と欧州・中東・アフリカは別の主要な需要集中地域を形成しています。欧州は水平型クラウドアーキテクチャと標準準拠への注目強化を通じてコアネットワークを近代化しています。Deutsche Telekomの水平型テルコクラウドは200,000 vCPU上で40のワークロードをサポートし、2028年までに80のワークロードを目標としています。北米のオペレーターは初期投資後も5Gスタンドアローンインフラの拡張を続けています。ETSIの要件と欧州のサイバーセキュリティフレームワークは、MANOプラットフォームの調達基準に影響を与えています。
中東・アフリカはその市場全体で異なる状況を呈しています。サウジアラビアとアラブ首長国連邦の湾岸協力会議オペレーターは、5Gスタンドアーンとより広範なネットワーク近代化に投資しています。アフリカは2031年までにCAGR 13.79%で拡大する見込みであり、最も高い地域成長率です。グリーンフィールドの5Gネットワークは、旧来の4G VNF環境を持つオペレーターが直面するOSS/BSS統合負担の一部を回避できます。南米は規模は小さいものの、ブラジルとアルゼンチンがスタンドアローンプログラムを進めるにつれ需要が増加しています。ブラジルの5Gライセンスコミットメントには、自動化されたアシュアランスとオーケストレーションへの投資をサポートするカバレッジと品質の義務が含まれています。

競合環境
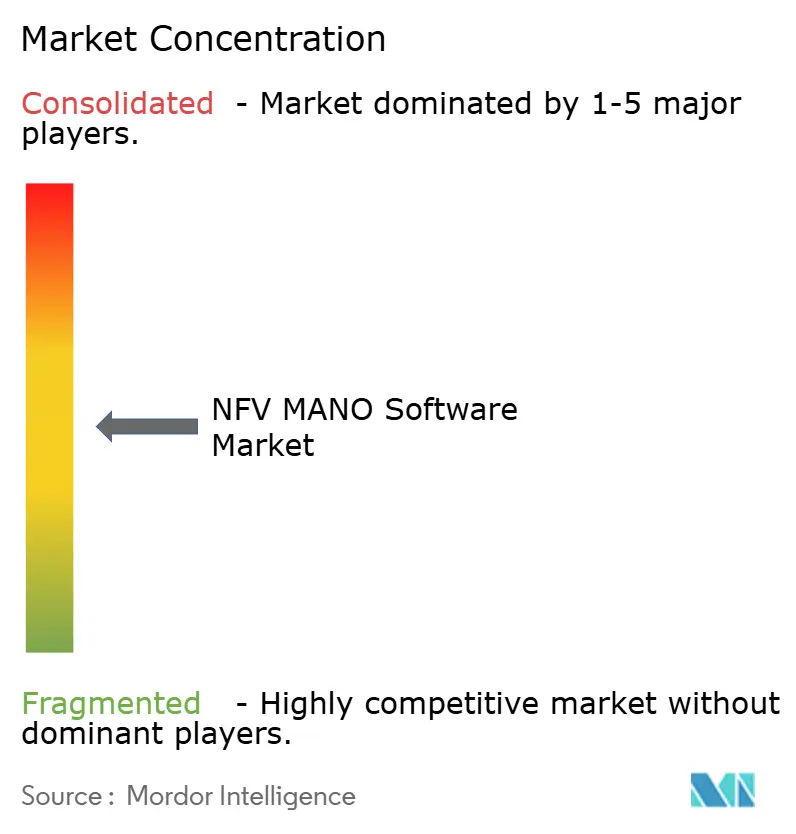
NFV MANO ソフトウェア市場は主要通信ベンダー間では適度に集中していますが、専門企間では分散しています。Huawei、Ericsson、Nokiaは5Gモバイルコアシステムにおけるポジションを強化しています。その規模により、コアネットワーク、クラウドインフラ、サービスアシュアランス、自動化を組み合わせる上での優位性があります。Ericssonはフルスタックのクラウドネイティブインフラストラクチャソリューションにコミットしています。Nokiaはオープンエコシステムオーケストレーションとクラウドベースの自律型ネットワーク機能に注力しています。これらの異なるアプローチは、オペレーターが統合、オープン性、移行リスクをどのように評価するかに影響します。
NokiaとEricssonは2026年3月にクロスエコシステム自動化コラボレーションを発表しました。EricssonはNokiaのSMOマーケットプレイスに参加し、NokiaはEricssonのrAppエコシステムに参加しました。両社は、通信サービスプロバイダーが標準化されたR1インターフェース相互運用性を通じて両プラットフォームでアクセスできるrAppを公開します。Nokiaはまた2026年6月にGoogle Cloudとの連携を拡大し、Assurance Centerプラットフォームに6つの専門AIエジェントを追加しました。これらの動きは、マルチベンダー自動化における摩擦を軽減し、アシュアランス機能を向上させることを目的としています。
Mavenir、Netcracker、Oracle、Amdocs、NECは、特化したオーケストレーションとAI機能を通じて競争しています。Mavenirの2026年6月のエージェンティックサービスアシュアランスフレームワークは、既存のOSS投資と連携し、説明可能な自動化テンプレートを使用します。NECの2026年2月のAWSとのデモンストレーションは、5G UPFライフサイクル管理にAIとGitOps自動化を使用しました。ETSIおよびO-RANアライアンスの活動への積極的な参加は、マルチベンダー展開における相互運用性をサポートできます。残りの機会は、単一の運用環境を通じてVNFとCNFのライフサイクルを管理できる製品にあります。ETSIのテレコムクラウドMANOの方向性は、この継続的なニーズを認識しています。
NFV MANO ソフトウェア産業のリーダー企業
Ericsson AB
Nokia Corporation
Huawei Technologies Co., Ltd.
Netcracker Technology Corporation
Cisco Systems, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Alcatel-Lucent Enterpriseは、ベースバンドユニットと専用パケットコアを排除するAPのみの展開アーキテクチャであるAerFlexを搭載した更新されたプライベート5Gサービスを発表し、エンタープライズのプライベート5G展開を数ヶ月から数日に短縮しました。この更新により、OmniVistaネットワーク管理プラットフォームとの統合が深化し、LAN、WLAN、プライベート5G管理が単一プラットフォームに統合されました。
- 2026年6月:NokiaとGoogle Cloudは自律型ネットワークパートナーシップを拡大し、Nokia Assurance Centerに6つの専門Gemini搭載AIエージェントを組み込みました。エージェントはイベントトリアージ、異常推論、クロスドメイン解決を実行し、Google CloudのVertex AIとBigQueryがリアルタイムアシュアランスワークフローを支えています。この合は、低リスクシナリオの完全クローズドループ自動化と、人間がレビューする制御ポイントのアドバイザリーモード推奨の両方をサポートします。
- 2026年6月:NokiaはDTWコペンハーゲンで自律型ネットワークポートフォリオを進化させ、更新された自律型ネットワークエージェントライブラリ、更新された自律型ネットワークスイート、MantaRay SMOソリューション内の新しい非リアルタイムRIC機能をリリースしました。オープンRAN標準に準拠し、異常検出と動的ネットワークスライシングのためのAI対応rAppを搭載した更新されたMantaRay SMOは、大規模展開の準備が整っており、NTT DOCOMOが継続的なオートパイロットトライアルと非リアルタイムRIC開発のパートナーとして挙げられています。
- 2026年6月:Mavenirは、TM Forum IG1251/IG1453準拠のマルチエージェントシステムであるエージェンティックサービスアシュアランスフレームワークを発表しました。これはマルチベンダー・マルチドメインの5G、クラウドネイティブ、IPネットワーク全体のネットワーク運用を自動化します。フレームワークのIntent Opsエンジンは検証済みの人間のワークフローを監査証跡付きの説明可能な自動化テンプレートに変換し、120カ国以上のオペレーターをサポートします。


グローバルNFV MANO ソフトウェア市場レポートの範囲
NFV MANO(ネットーク機能仮想化管理・オーケストレーション)ソフトウェア市場は、通信、エンタープライズ、クラウド環境全体で仮想化ネットワーク機能(VNF)、クラウドネイティブネットワーク機能(CNF)、および基盤となるネットワークインフラを自動化、管理、オーケストレーション、調整するソフトウェアプラットフォームとソリューションで構成されています。
NFV MANO ソフトウェア市場レポートは、コンポーネント(ソリューション、サービス)、MANO機能(NFVオーケストレーター、仮想化ネットワーク機能マネージャー、仮想化インフラストラクチャマネージャー、広域ネットワークインフラストラクチャマネージャー、コンテナインフラストラクチャサービスマネージャー)、展開モード(オンプレミス、クラウド)、エンドユーザー(通信サービスプロバイダー、クラウドサービスプロバイダー、エンタープライズ、政府・防衛組織、データセンターオペレーター、マネージドネットワークサービスプロバイダー)、組織規模(大企業、中小企業)、地域(北米、欧州、アジア太平洋、南米、中東、アフカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソリューション |
| サービス |
| NFVオーケストレーター |
| 仮想化ネットワーク機能マネージャー |
| 仮想化インフラストラクチャマネージャー |
| 広域ネットワークインフラストラクチャマネージャー |
| コンテナインフラストラクチャサービスマネージャー |
| オンプレミス |
| クラウド |
| 通信サービスプロバイダー |
| クラウドサービスプロバイダー |
| エンタープライズ |
| 政府・防衛組織 |
| データセンターオペレーター |
| マネージドネットワークサービスプロバイダー |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| ルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| MANO機能別 | NFVオーケストレーター | |
| 仮想化ネットワーク機能マネージャー | ||
| 仮想化インフラストラクチャマネージャー | ||
| 広域ネットワークインフラストラクチャマネージャー | ||
| コンテナインフラストラクチャサービスマネージャー | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| エンドユーザー別 | 通信サービスプロバイダー | |
| クラウドサービスプロバイダー | ||
| エンタープライズ | ||
| 政府・防衛組織 | ||
| データセンターオペレーター | ||
| マネージドネットワークサービスプロバイダー | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| ルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
NFV MANO ソフトウェア市場の規模はどのくらいですか?
NFV MANO ソフトウェア市場は2025年に5.21 ビリオン 米ドルと評価され、2026年には5.92 ビリオン 米ドルと予測され、2031年までに10.84 ビリオン 米ドルに達すると予測されています。の予測は、オペレーターが限定的なトライアルから5Gスタンドアローンコアネットワークとクラウドネイティブ運用モデルのより広範な商用展開へと移行するにつれ、2026年から2031年にかけてCAGR 12.86%を反映しています。
NFV MANO ソフトウェアの採用を促進しているものは何ですか?
NFV MANO ソフトウェア市場は、5Gスタンドアローン展開、ネットワークスライシング、クラウドネイティブネットワーク機能、エッジインフラ、AI支援アシュアランスによって支えられています。これらのニーズは、特にオペレーターが複数のサプライヤーとハイブリッドVNFおよびCNFワークロードをサポートしなければならない場合に、無線、コア、トランスポート、クラウド、サービスアシュアランスドメイン全体での協調ライフサイクル管理を必要とします。
最も速く拡大しているコンポーネントはどれですか?
サービスは、オペレーターが実装、サポート、トレーニング、マネージド運用を必要とするため、2031年までにCAGR 13.86%で拡大する見込みです。この要件は、オペレーターがクラウドネイティブ移行、自動アッグレード、AI支援アシュアランス、継続的なスキル、運用サポート、構造化された実装作業を必要とするマルチベンダーサービス環境を管理する場合により重要になります。
どのMANO機能が需要をリードしていますか?
NFVオーケストレーターは、ネットワークドメイン全体でサービスライフサイクル管理を調整するため、2025年に27.18%のシェアを占めました。NFV MANO ソフトウェア市場は、インフラおよびネットワーク機能管理レイヤー全体でのパッケージング、インスタンス化、スケーリング、終了、スライス管理、リソース割り当てにこの機能を依存しています。
クラウドMANO展開がより一般的になっているのはなぜですか?
クラウド設計により、オペレーターは機密性の高いコントロールプレーンワークロードを維持しながら、分析とAIワークロードにクラウドキャパシティを使用できます。この取り決めは、データ主権とレイテンシーの要件に対応しながら、適切な分析、AI、レイテンシー感度の低いオーケストレーションプロセスに柔軟なクラウドリソースへのアクセスをオペレーターに提供しま。
最も速く拡大する見込みの地域はどこですか?
アフリカは、グリーンフィールドの5G展開条件に支えられ、2031年までにCAGR 13.79%で拡大する見込みです。NFV MANO ソフトウェア市場は、新しいネットワークが既存オペレーターが抱えるレガシーOSS/BSS統合負担の一部を回避し、初期構築時に最新の自動化手法を採用できる場合に恩恵を受けることができます。
最終更新日:



