
NFV MANO Software Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.92 Milliarden US-Dollar |
| Marktgröße (2031) | 10.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.86 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
NFV MANO Software Marktanalyse von Mordor Intelligence
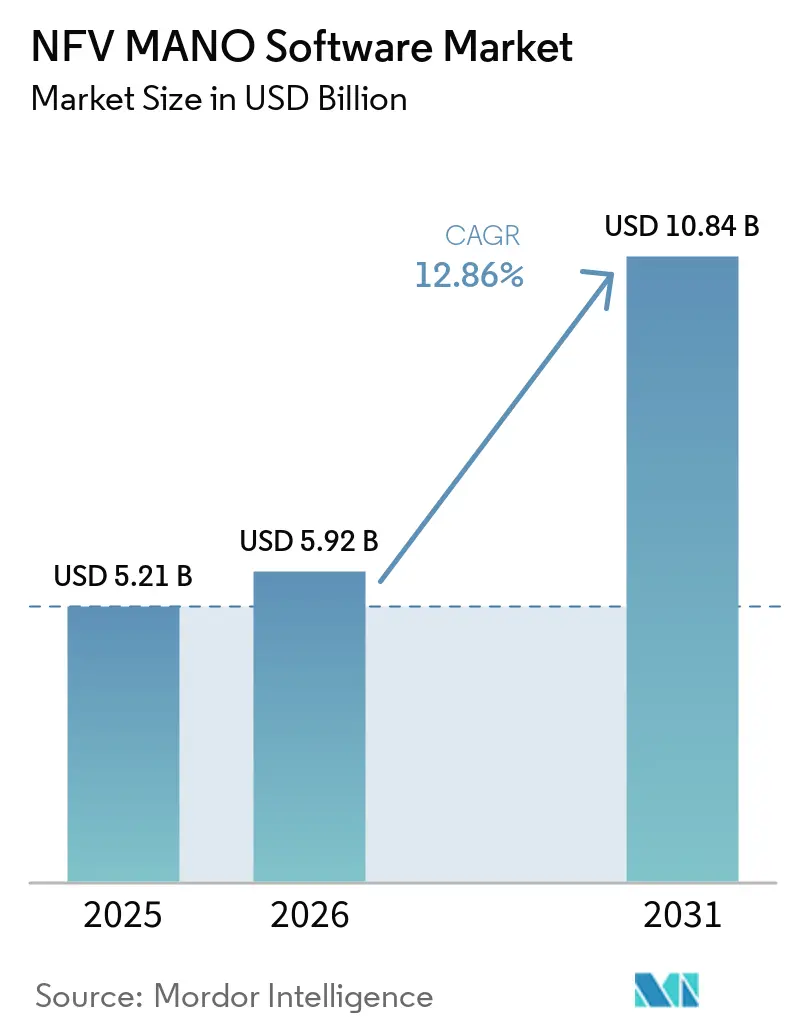
Die Größe des NFV MANO Software Marktes wird voraussichtlich von 5,21 Milliarden USD im Jahr 2025 und 5,92 Milliarden USD im Jahr 2026 auf 10,84 Milliarden USD bis 2031 anwachsen, was einer CAGR von 12,86 % zwischen 2026 und 2031 entspricht. Die Nachfrage ist über Proof-of-Concept-Programme hinausgegangen, da Betreiber 5G-Standalone-Kerne in einen breiteren kommerziellen Einsatz überführen. Orchestrierungsplattformen werden zunehmend als Steuerungsschicht für autonome Netzwerkoperationen bewertet, nicht nur als Werkzeuge zum Ersetzen dedizierter Hardware. Käufer bewerten die Unterstützung für agentische KI, Cloud-native Netzwerkfunktionen und Interoperabilität in Multi-Vendor-Umgebungen. Hybride VNF- und CNF-Bestände werden ein einheitliches Lebenszyklusmanagement während des Übergangs zu Cloud-nativen Betriebsmodellen wichtig halten. Der NFV MANO Software Markt bietet auch Chancen für Anbieter, die Unterstützung offener Standards mit Implementierungs- und Managed-Service-Fähigkeiten kombinieren können.
Wichtigste Erkenntnisse des Berichts
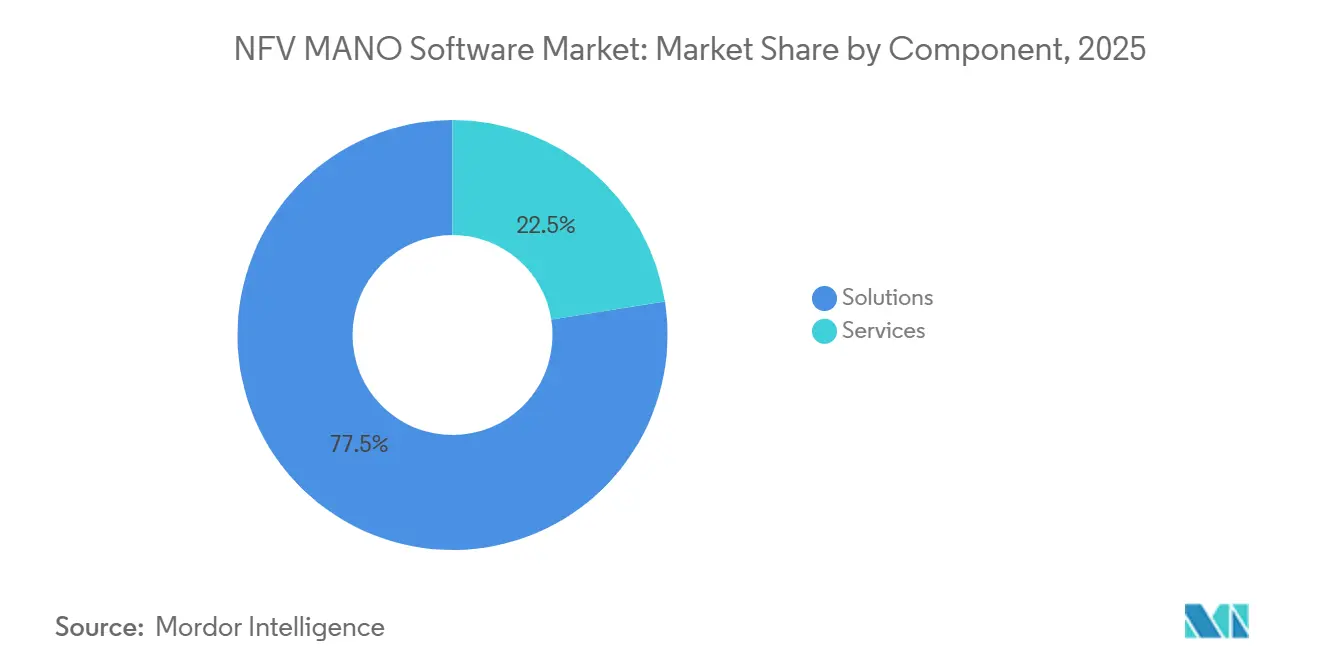
- Nach Komponente hielten Lösungen im Jahr 2025 einen Anteil von 77,72 % der NFV MANO Software Nachfrage, während Dienstleistungen im NFV MANO Software Markt bis 2031 voraussichtlich mit einer CAGR von 13,86 % wachsen werden.
- Nach MANO-Funktion entfiel auf den NFV-Orchestrator im Jahr 2025 ein Anteil von 27,18 % der NFV MANO Software Marktgröße, während der Container Infrastructure Service Manager bis 2031 voraussichtlich mit einer CAGR von 13,39 % wachsen wird.
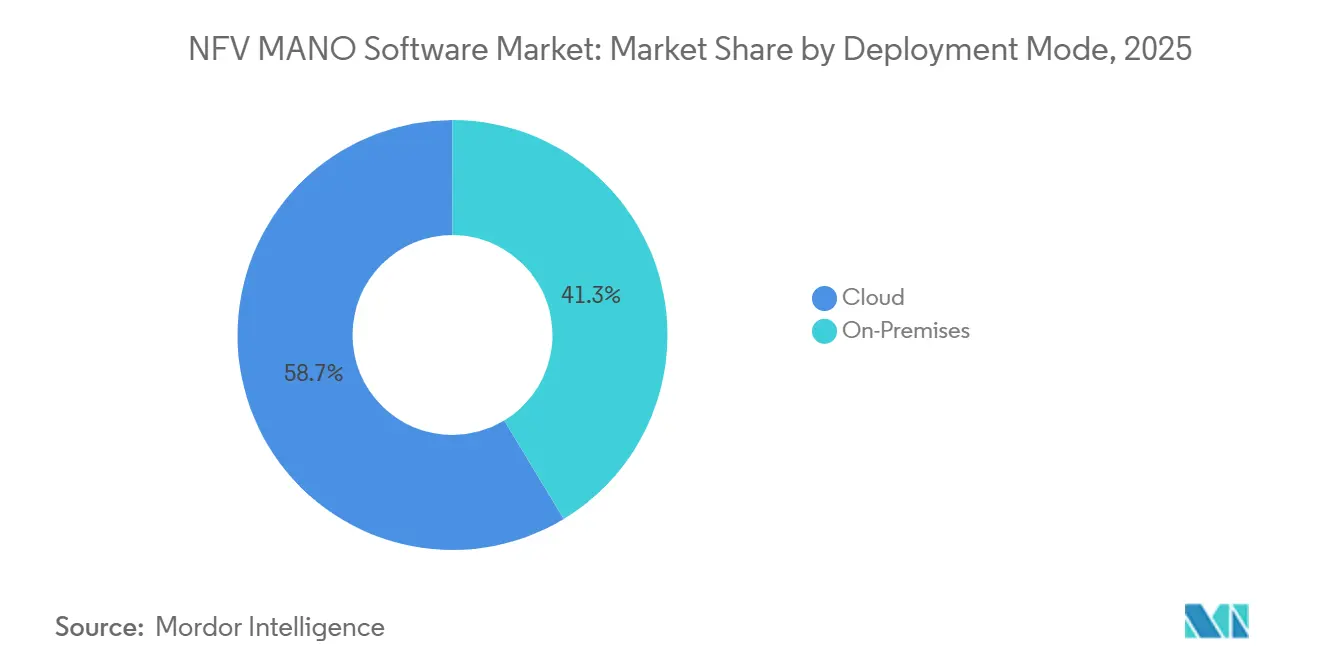
- Nach Bereitstellungsmodus hielt die Cloud im Jahr 2025 einen Anteil von 58,66 %, während dasselbe Segment im NFV MANO Software Markt bis 2031 voraussichtlich mit einer CAGR von 13,94 % wachsen wird.
- Nach Endnutzer hielten Telekommunikationsdienstleister im Jahr 2025 einen Anteil von 56,81 %, während Cloud-Dienstleister bis 2031 voraussichtlich mit einer CAGR von 13,74 % wachsen werden.
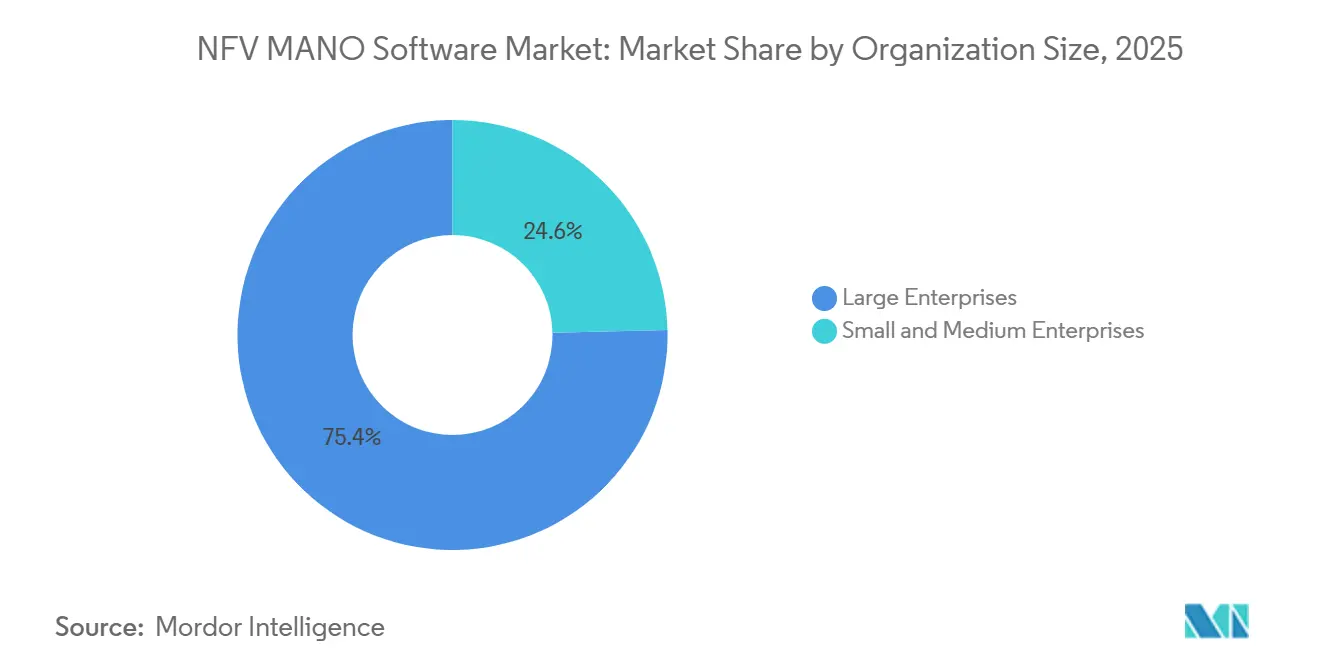
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 75,37 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 13,67 % wachsen werden.
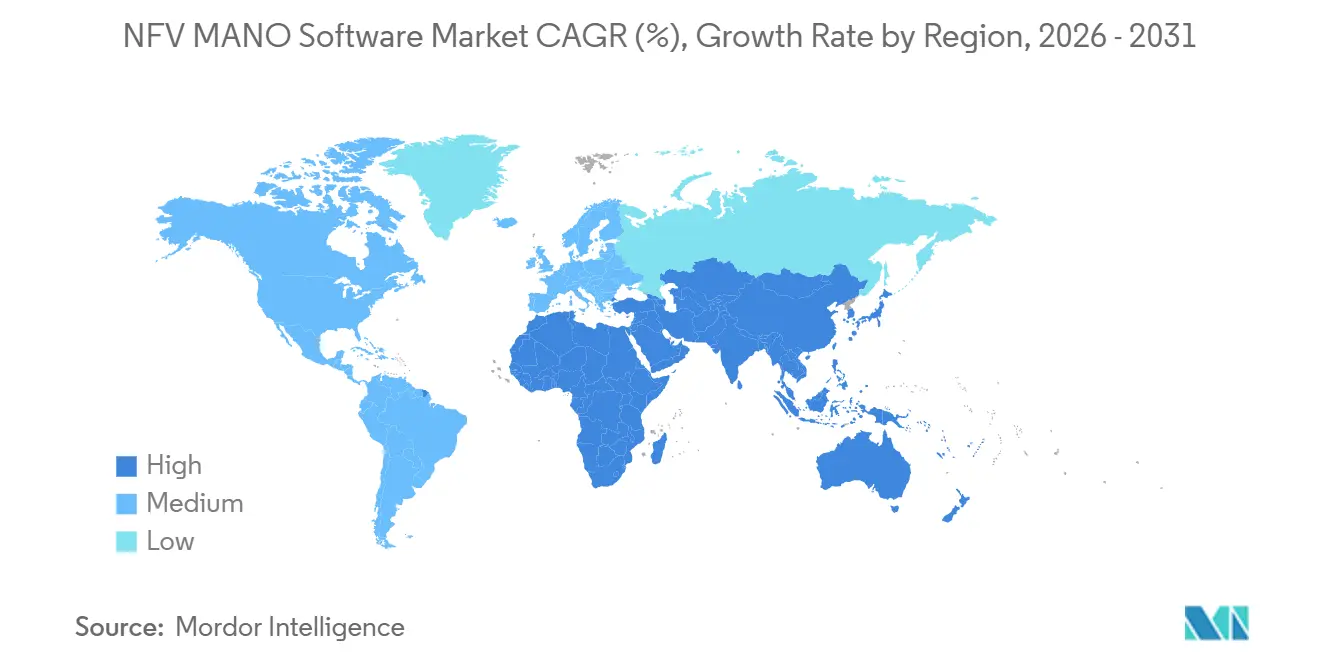
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 32,07 %, während Afrika bis 2031 voraussichtlich mit einer CAGR von 13,79 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale NFV MANO Software Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Standalone und Netzwerk-Slicing-Orchestrierung | +2.8% | Global, mit höchster Intensität im asiatisch-pazifischen Raum, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Migration von Telko-CAPEX zu OPEX | +2.3% | Global, Europa, Naher Osten und Afrika führend, Nordamerika beschleunigt | Mittelfristig (2–4 Jahre) |
| Edge-Cloud und verteilte Netzwerkfunktionsbereitstellung | +1.9% | Asiatisch-pazifischer Raum, Nordamerika und Europa; Naher Osten und Afrika als Kernregion; Frühphase im Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Closed-Loop-Automatisierung und KI-gestützte Dienstgüteabsicherung | +1.6% | Global; Nordamerika und Europa, Naher Osten und Afrika als früheste Anwender; asiatisch-pazifischer Raum skaliert | Mittelfristig (2–4 Jahre) |
| Open RAN und Multi-Vendor-Netzwerkdisaggregation | +1.2% | Europa, Nordamerika, Japan und Indien | Langfristig (≥ 4 Jahre) |
| Private 5G und branchenspezifische Netzwerkvirtualisierung | +0.9% | Nordamerika, Europa, Naher Osten und Afrika sowie industrialisierte Zonen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Standalone und Netzwerk-Slicing-Orchestrierung
Die Einführung von 5G-Standalone erhöht die Nachfrage nach Orchestrierung, da Netzwerk-Slicing ein koordiniertes Lebenszyklusmanagement über Funk-, Kern- und Transportdomänen hinweg erfordert. Ein Slice ist ein logisches End-to-End-Netzwerk auf gemeinsamer physischer Infrastruktur, sodass Betreiber eine Plattform benötigen, die dessen Design, Aktivierung, Skalierung, Absicherung und Stilllegung über diese Domänen hinweg verwalten kann. Der NFV MANO Software Markt profitiert, wenn Betreiber Slices erstellen, ändern und stilllegen müssen, ohne auf manuelle Arbeitsabläufe angewiesen zu sein, die die Dienstbereitstellung verzögern, Spezialressourcen verbrauchen und die praktische Nutzung differenzierter Serviceangebote einschränken können – insbesondere dort, wo Unternehmenskunden zuverlässige Leistung, schnelle Aktivierung und klare Service-Level-Verpflichtungen über ein sich veränderndes Anwendungsspektrum hinweg erwarten. Orange wählte Ericsson im Juni 2025 aus, um Service-Orchestrierung und -Absicherung in seinen europäischen Tochtergesellschaften nach einem 5G-Standalone-Slicing-Test in Belgien einzusetzen, der private Netzwerke, Geofencing und festen Drahtloszugang unterstützt.[1]Europäische Kommission, „Orange wählt Ericsson für die Führung der 5G-Netzwerk-Slicing-Orchestrierung in Europa aus”, Digitale Strategie der Europäischen Kommission, digital-strategy.ec.europa.eu Eine schnellere Slice-Aktivierung kann Betreibern helfen, Unternehmensdienste mit spezifischen Leistungsverpflichtungen anzubieten und auf Änderungen der Nutzerbedürfnisse zu reagieren, ohne das zugrunde liegende Netzwerk neu aufzubauen – insbesondere dort, wo private Netzwerke und fester Drahtloszugang unterschiedliche Betriebsparameter, kontrollierte Abdeckungsbereiche und dienstspezifische Kapazitätsregeln erfordern, was die Rolle des NFV MANO Software Marktes erweitert. Die O-RAN Alliance Specification Release 5, die im November 2025 fertiggestellt wurde, enthielt KI-gesteuerte Managementspezifikationen, die Orchestrierungsanforderungen auf disaggregierte Funknetzwerke ausweiten.
Migration von Telko-CAPEX zu OPEX
Die Netzwerkvirtualisierung entwickelt sich von VNF-basierten Designs hin zu CNF-nativen horizontalen Cloud-Plattformen. Diese Veränderung verlagert den Fokus von anfänglichen proprietären Hardware-Käufen hin zu gemeinsamer Infrastruktur, Automatisierung, Betriebseffizienz und der Fähigkeit, Workloads konsistent über gemeinsame Cloud-Ressourcen hinweg auszuführen und dabei Redundanzen zwischen separaten Netzwerkdomänen zu reduzieren. Deutsche Telekom dokumentierte eine Horizontal TelCo Cloud Architektur, die 40 Workloads auf 200.000 vCPUs unterstützt und bis 2028 auf 80 Workloads abzielt. Das Unternehmensmaterial von 2026 prognostizierte eine CAGR von 16 % für die Ausgaben im mobilen Kernnetz für horizontale Cloud-Ansätze zwischen 2026 und 2030, verglichen mit 8 % für vertikal integrierte Stacks. Der NFV MANO Software Markt begünstigt daher Plattformen, die das Lebenszyklusmanagement über gemeinsame Cloud-Ressourcen hinweg automatisieren können, während sie die für Telekommunikationsdienste erforderliche Zuverlässigkeit, Betriebskontrolle und Dienstkontinuität aufrechterhalten, einschließlich komplexer Workloads, die mehrere Domänen und Standorte umfassen. ETSI erwartet, dass VNF- und CNF-Umgebungen während des Übergangs koexistieren werden, was einheitliche Managementschnittstellen notwendig macht und eine einfache einstufige Migration verhindert.[2]ETSI ISG NFV, „GS NFV-IFA 031 V5.4.1 Spezifikation für Management- und Orchestrierungsanforderungen und -schnittstellen für das Management von NFV-MANO”, ETSI, etsi.org
Edge-Cloud und verteilte Netzwerkfunktionsbereitstellung
Verteilte Benutzerebenen-Funktionen schaffen Platzierungs- und Skalierungsanforderungen, die in zentralisierten Netzwerkdesigns weniger bedeutsam waren. Orchestrierungswerkzeuge müssen Latenz, Ressourcenverfügbarkeit, Verkehrsbedingungen und Edge-Cloud-Integration über Standorte hinweg berücksichtigen, die möglicherweise begrenzte lokale Kapazität, unterschiedliche Betriebsrichtlinien und variierende Nachfragemuster aufweisen. Diese Anforderungen sind wichtig, wenn eine Anwendung eine Verarbeitung in der Nähe einer Fabrik, eines Campus, eines Verkehrsknotenpunkts oder eines regionalen Netzwerkknotens benötigt, anstatt in einem weit entfernten zentralisierten Rechenzentrum. NEC demonstrierte im Februar 2026 ein agentisches KI-basiertes autonomes Lebenszyklusmanagement einer 5G-Core-Benutzerebenen-Funktion mit AWS.[3]NEC Corporation, „NEC demonstriert agentisches KI-gesteuertes autonomes Netzwerkbetrieb in Zusammenarbeit mit AWS”, NEC, nec.com NEC erklärte, dass die Demonstration die Zeit vom Netzwerkdesign bis zum ersten Dienststart durch AWS Kiro und GitOps-Automatisierung von mehreren Wochen auf wenige Stunden reduzierte. Dieses Modell kann regionale Rollout-Zyklen verkürzen und den erforderlichen Spezialistenaufwand an Edge-Standorten reduzieren, während der NFV MANO Software Markt Plattformen begünstigt, die Edge-Infrastruktur über native Managementschnittstellen statt über Add-on-Verbindungen verwalten und konsistente Betriebsprozesse über verteilte Standorte hinweg aufrechterhalten.
Closed-Loop-Automatisierung und KI-gestützte Dienstgüteabsicherung
Closed-Loop-Automatisierung verbindet Netzwerkbeobachtung, Fehlerdiagnose, Behebungsentscheidungen und Korrekturmaßnahmen in einem einzigen Betriebsprozess. Sie reduziert die Anzahl manueller Übergaben, die erforderlich sind, um ein Problem zu identifizieren, eine Reaktion zu entscheiden und diese Reaktion innerhalb definierter Betriebskontrollen durchzuführen, während eine dokumentierte Rolle für die menschliche Überprüfung dort erhalten bleibt, wo das Risiko höher ist. Huawei startete AUTINOps im März 2026 mit mehr als 20 KI-Agenten, darunter Agenten für mobile Breitbandfehler und Risikobehandlung. Nokia und Google Cloud erweiterten ihre Absicherungspartnerschaft im Juni 2026, indem sie 6 Gemini-gestützte KI-Agenten in Nokia Assurance Center integrierten, die Ereignistriage, Anomalieanalyse und Behebung über Multi-Vendor- und Multi-Domain-Netzwerke hinweg unterstützen. Ingenieure behalten die Autorität an risikoreichen Kontrollpunkten, während Mavenirs Framework vom Juni 2026 validiertes Betriebswissen in erklärbare Automatisierungsvorlagen umwandelt, die mit bestehenden OSS-Investitionen zusammenarbeiten können. Diese Angebote machen die Dienstgüteabsicherung zu einer Wertschicht neben dem grundlegenden Lebenszyklusmanagement im NFV MANO Software Markt und verlagern den Wettbewerb hin zu messbarer Betriebseffizienz, wiederholbarer Fehlerbehandlung und konsistenterer Dienstqualität.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Legacy-OSS/BSS-Integration | -1.8% | Global, am ausgeprägtesten in Nordamerika und Europa, wo etablierte Betreiber jahrzehntelange OSS/BSS-Altlasten tragen | Langfristig (≥ 4 Jahre) |
| Interoperabilitätslücken zwischen VNF und CNF | -1.3% | Global, am stärksten in Märkten mit Multi-Vendor-Kernbeständen, einschließlich Europa, Naher Osten und Afrika sowie asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Cloud-nativen Telko-Betrieb | -0.9% | Global, akut in Entwicklungsmärkten in Afrika, Südamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Sicherheit, Souveränität und Lieferkettenexposition | -0.7% | Global, strategische Priorität in Nordamerika, Europa, Indien und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-OSS/BSS-Integration
Legacy-OSS/BSS-Umgebungen bleiben eine zentrale Einschränkung für die Einführung, da viele Systeme vor der NFV-Architektur entstanden und für statische, hardwarebasierte Dienstprozesse konzipiert wurden. Eine moderne MANO-Plattform muss sich mit Fehler-, Konfigurations-, Abrechnungs-, Leistungs- und Sicherheitssystemen verbinden, ohne etablierte Bereitstellungs- und Abrechnungsabläufe zu unterbrechen. Diese Arbeit erfordert häufig benutzerdefinierte Adapter über mehrere Anbietersysteme hinweg, was den Zeit- und Koordinationsaufwand für Implementierung, Tests, Wartung und laufendes Änderungsmanagement erhöht. Parallele VNF- und CNF-Betriebe fügen der Integrationsaufgabe unterschiedliche Datenmodelle, Deskriptorformate und Ressourcenabstraktionsschichten hinzu. Integrationsteams müssen dann separate technische Ansätze unterstützen und dabei die Dienstkontinuität wahren und sicherstellen, dass Dienstereignisse weiterhin nachgelagerte Geschäftssysteme erreichen, einschließlich Bereitstellungs-, Abrechnungs- und Kundensupportprozesse. Die Ausrichtung an TM Forum Open API kann diese Last reduzieren, aber eine ungleichmäßige Einführung begrenzt ihre Rolle als gemeinsame Lösung in Betreiberumgebungen mit unterschiedlichen Legacy-Beständen, Geschäftsprozessen und Lieferantenbeziehungen.
Interoperabilitätslücken zwischen VNF und CNF
Die Koexistenz von VNF und CNF wird für viele Netzbetreiber eine mehrjährige Betriebsrealität bleiben. ETSI hat eine Telecoms Cloud MANO-Evolution vorgeschlagen, um das VNF- und CNF-Lebenszyklusmanagement unter einem einheitlicheren Rahmen zusammenzuführen. Einige CNF-Produkte entsprechen noch nicht vollständig den Cloud-nativen Designprinzipien, was den Nutzen der Kubernetes-nativen Orchestrierung einschränkt und Betreiber dazu zwingen kann, separate Praktiken beizubehalten. Das O-RAN Alliance PlugFest im Frühjahr 2026 brachte 31 Unternehmen und 9 Labore zusammen, um die Multi-Vendor-Integration unter praktischen Einsatzbedingungen zu testen. Die Arbeit zeigte, warum die Kompatibilität von Deskriptoren allein keine End-to-End-Interoperabilität gewährleisten kann, wenn Funktionen, Infrastruktur und Managementwerkzeuge von verschiedenen Anbietern stammen und während des laufenden Netzwerkbetriebs zusammenarbeiten müssen. Diese Bedingungen erhalten die Nachfrage nach Plattformen aufrecht, die ältere und Cloud-native Funktionen verwalten können, ohne Managementsysteme zu duplizieren oder eine weitere unverbundene Werkzeugkette zu schaffen, während Betreiber in einem Tempo modernisieren können, das mit ihrer installierten Basis, ihren Risikokontrollen und den verfügbaren technischen Fähigkeiten vereinbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen gewinnen neben Lösungen an Dynamik
Lösungen machten im Jahr 2025 77,72 % des NFV MANO Software Marktanteils aus. Diese Führungsposition spiegelte die Ausgaben für Plattformlizenzen, Integrations-Middleware und proprietäre Deskriptor-Toolchains während der ersten Virtualisierungsprogramme wider. Lösungen bleiben zentral, da Betreiber eine gemeinsame Plattform für Servicedesign, Ressourcenkoordination und Lebenszyklussteuerung benötigen. Die NFV MANO Software Branche verlässt sich weiterhin auf diese Plattformen, da Netzwerke verteilter werden. Dennoch beendet die anfängliche Bereitstellungsarbeit nicht den Bedarf an Unterstützung. Betreiber verlagern ihre Aufmerksamkeit auf den täglichen Betrieb, Optimierung, Upgrades und Cloud-native Migration.
Dienstleistungen werden voraussichtlich mit einer CAGR von 13,86 % von 2026 bis 2031 wachsen. Managed Services, professionelle Dienstleistungen, Schulungen und Support werden wichtiger, da die Implementierungsanforderungen steigen. Anbieter können einmalige Softwaretransaktionen in mehrjährige Verträge umwandeln, indem sie verwaltete MANO-Dienste und automatisierte Upgrades bereitstellen. Diese Vereinbarung kann Betreibern helfen, KI-gesteuerte Absicherung, Multi-Vendor-Servicemanagement und GitOps-Workflows aufrechtzuerhalten. ETSI Release 5 enthält Funktionen zur Verwaltung von Managementdatenanalysen und Intent-Management-Schnittstellen, die Betriebsanforderungen hinzufügen. Der NFV MANO Software Markt misst daher Bereitstellungsfähigkeiten neben der Plattformfunktionalität ein größeres Gewicht bei.


Nach MANO-Funktion: Container-Infrastruktur verändert den Orchestrierungsmix
Der NFV-Orchestrator hielt im Jahr 2025 27,18 % der NFV MANO Software Nachfrage. Er verwaltet Service-Paketierung, Instanziierung, Skalierung und Beendigung über Infrastruktur- und Netzwerkfunktions-Managementschichten hinweg. Die Funktion unterstützt auch Service-Level-Verpflichtungen, Slice-Management und End-to-End-Ressourcenzuweisung. Diese Verantwortlichkeiten machen ihn für Betreiber, die differenzierte Unternehmensdienste erstellen, zentral. Virtualisierter Infrastrukturmanager und Manager für virtualisierte Netzwerkfunktionen decken weiterhin einen Großteil der Lebenszyklusautomatisierung in installierten Betreibernetzwerken ab.
Der Container Infrastructure Service Manager wird voraussichtlich bis 2031 mit einer CAGR von 13,39 % wachsen. Das Tempo spiegelt den Übergang von virtuellen Netzwerkfunktionen zu Cloud-nativen Netzwerkfunktionen wider. Deutsche Telekom berichtete, dass CNFs bis 2030 voraussichtlich 76 % der gesamten Ausgaben für mobile Kernnetzwerkfunktionen ausmachen werden, verglichen mit 36 % im Jahr 2025. Der Wide Area Network Infrastructure Manager wird ebenfalls relevanter, da Edge-Bereitstellungen die Konnektivitätsanforderungen zwischen verteilten Infrastrukturpunkten erhöhen. Die koordinierte geschlossene Steuerungsschleife von 3GPP unterstützt Zero-Touch-Automatisierung über Managementfunktionen hinweg. Dieses Framework prägt MANO-Roadmaps für Container- und Infrastrukturmanagement, insbesondere dort, wo Betreiber koordinierte Automatisierung über Cloud-Ressourcen, Netzwerkfunktionen und Dienstgüteabsicherungsprozesse hinweg benötigen.
Nach Bereitstellungsmodus: On-Premises führt, während die Cloud-Nutzung zunimmt
Die Cloud-Bereitstellung hielt im Jahr 2025 58,66 % der NFV MANO Software Marktgröße, und dasselbe Segment wuchs mit der schnellsten Rate von 13,94 % bis 2031. Diese Designs behalten typischerweise Steuerungsebenen-Funktionen On-Premises bei, während Analysen, KI-Workloads und weniger latenzempfindliche Orchestrierungsprozesse in Cloud-Kapazitäten verlagert werden. Nokia erklärte, dass sein Autonomous Networks Fabric als Software-als-Dienstleistung-Angebot auf Google Cloud, On-Premises über Google Distributed Cloud und in hybriden Konfigurationen verfügbar ist. Das Design gibt Betreibern Flexibilität, kann aber die Abhängigkeit von zugrunde liegenden Cloud-Diensten für KI-Workloads erhöhen. Das Horizontal-Cloud-Programm der Deutschen Telekom unterstützt diese Richtung, indem es gemeinsame Cloud-Betriebsmodelle bevorzugt.
Die On-Premises-Bereitstellung hielt im Jahr 2025 41,34 % der NFV MANO Software Marktgröße. Datensouveränität, Latenz und Compliance-Anforderungen machen einen vollständigen Wechsel zur öffentlichen Cloud für viele Kernnetzwerk-Workloads schwierig. Betreiber möchten auch, dass Kernnetzwerksoftware innerhalb nationaler Grenzen oder auf betreiberkontrollierter Infrastruktur läuft. Diese Faktoren unterstützen weiterhin die lokale Bereitstellung von MANO-Plattformen. Das Bereitstellungsmodell ist besonders relevant für Betreiber mit strengen Sicherheits- und Dienstkontinuitätsverpflichtungen. Es ermöglicht Betreibern auch, die direkte Kontrolle über sensible Netzwerkfunktionen zu behalten.
Nach Endnutzer: Telekommunikationsanbieter bleiben zentral, während Cloud-Anbieter aufholen
Telekommunikationsdienstleister hielten im Jahr 2025 56,81 % der NFV MANO Software Nachfrage. Sie besitzen die größten und komplexesten Multi-Vendor-Netzwerkbestände. Ihre Telekommunikationslizenzen schaffen auch Verpflichtungen zur Dienstkontinuität und Netzwerkzuverlässigkeit. Dies macht Automatisierung zu einer praktischen Anforderung und nicht zu einem optionalen Softwarekauf. Telekommunikationsanbieter bleiben die primären Nutzer von MANO für Netzwerktransformationsprogramme. Ihre Ausgabenprioritäten prägen weiterhin die Produkt-Roadmaps führender Anbieter.
Cloud-Dienstleister werden voraussichtlich bis 2031 mit einer CAGR von 13,74 % wachsen. Hyperscaler und regionale Cloud-Anbieter setzen MANO-Fähigkeiten für Edge-Infrastruktur und Telko-Cloud-Angebote ein. Dies verlagert ihre Rolle von Infrastrukturlieferanten zu Betreibern orchestrierungsfähiger Plattformen. Unternehmen, Regierungs- und Verteidigungsorganisationen, Rechenzentrumsbetreiber und verwaltete Netzwerkdienstleister machen den Rest der Nachfrage aus. Regierungs- und Verteidigungsnutzer schätzen die schnelle Netzwerkneukonfiguration in Krisensituationen. Rechenzentrumsbetreiber benötigen Lebenszyklusmanagement für virtuelle und containerisierte Netzwerkappliances, während verwaltete Anbieter eine mandantenfähige Steuerung über Kundenumgebungen hinweg benötigen.
Nach Unternehmensgröße: Großunternehmen führen, während KMU Nachfrage hinzufügen
Großunternehmen machten im Jahr 2025 75,37 % der NFV MANO Software Nachfrage aus. Ihr Umfang und ihre Implementierungsanforderungen begünstigen funktionsreiche Plattformen, die eine große Anzahl von Netzwerkfunktionen verwalten können. Große Betreiber und Cloud-Anbieter benötigen auch Multi-Domain-Orchestrierung über breite geografische Präsenzen hinweg. Bestehende OSS/BSS-Bestände erhöhen die Integrationsanforderungen für diese Nutzer. Diese Faktoren unterstützen die anhaltende Rolle etablierter MANO-Plattformen in großen Unternehmensumgebungen. Große Bereitstellungen erfordern auch eine tiefere Unterstützung für Verfügbarkeit, Sicherheit und Service-Level-Steuerung.
Kleine und mittlere Unternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,67 % wachsen. Die Nutzung von privatem 5G in Fabriken, Logistikzentren, Stadien und Campussen unterstützt diese Nachfrage. Diese Nutzer benötigen ein vereinfachtes und Cloud-verwaltetes Lebenszyklusmanagement ohne den Personalbedarf eines Telekommunikationsbetriebszentrums. Alcatel-Lucent Enterprise startete im Juli 2026 ein aktualisiertes privates 5G-Angebot mit AerFlex unter Verwendung einer Access-Point-only-Architektur, die Basisband-Einheiten und dedizierte Paketkerne eliminiert. Das Unternehmen erklärte, dass das Design die private 5G-Bereitstellung von Monaten auf Tage reduziert, was die anfängliche Implementierung für Nutzer mit begrenzten Telekommunikationsbetriebsressourcen vereinfachen kann. Optimierte Schnittstellen und vorkonfigurierte Automatisierungsvorlagen können den NFV MANO Software Markt für kleinere Nutzer zugänglicher machen.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2025 32,07 % des NFV MANO Software Marktanteils. China, Südkorea, Japan und Indien unterstützten diese Position durch 5G-Standalone-Rollout-Aktivitäten. Indiens Dynamik in der Cloud-nativen Kernarchitektur unterstützt die anhaltende Nachfrage nach Orchestrierungswerkzeugen. Südkoreanische Betreiber konzentrieren sich nach den ersten Standalone-Bereitstellungen auf die Monetarisierung von Netzwerk-Slicing. Dies erfordert fortschrittliche NFV-Orchestrator-Fähigkeiten und Unternehmens-Service-Level-Management.
Nordamerika sowie Europa, der Nahe Osten und Afrika bilden eine weitere wichtige Nachfragekonzentration. Europa modernisiert Kernnetze durch horizontale Cloud-Architekturen und größere Aufmerksamkeit für die Einhaltung von Standards. Deutsche Telekoms Horizontal TelCo Cloud unterstützt 40 Workloads auf 200.000 vCPUs und zielt bis 2028 auf 80 Workloads ab. Nordamerikanische Betreiber erweitern weiterhin die 5G-Standalone-Infrastruktur nach ihren anfänglichen Investitionen. ETSI-Anforderungen und europäische Cybersicherheitsrahmen beeinflussen die Beschaffungskriterien für MANO-Plattformen.
Der Nahe Osten und Afrika weist in seinen Märkten unterschiedliche Bedingungen auf. Betreiber des Golfkooperationsrats in Saudi-Arabien und den Vereinigten Arabischen Emiraten investieren in 5G-Standalone und eine breitere Netzwerkmodernisierung. Afrika wird voraussichtlich bis 2031 mit einer CAGR von 13,79 % wachsen, der höchsten regionalen Rate. Greenfield-5G-Netzwerke können einen Teil der OSS/BSS-Integrationsbelastung vermeiden, mit der Betreiber mit älteren 4G-VNF-Beständen konfrontiert sind. Südamerika ist kleiner, verzeichnet aber eine steigende Nachfrage, da Brasilien und Argentinien ihre Standalone-Programme vorantreiben. Brasiliens 5G-Lizenzverpflichtungen umfassen Abdeckungs- und Qualitätsverpflichtungen, die Investitionen in automatisierte Absicherung und Orchestrierung unterstützen.

Wettbewerbslandschaft
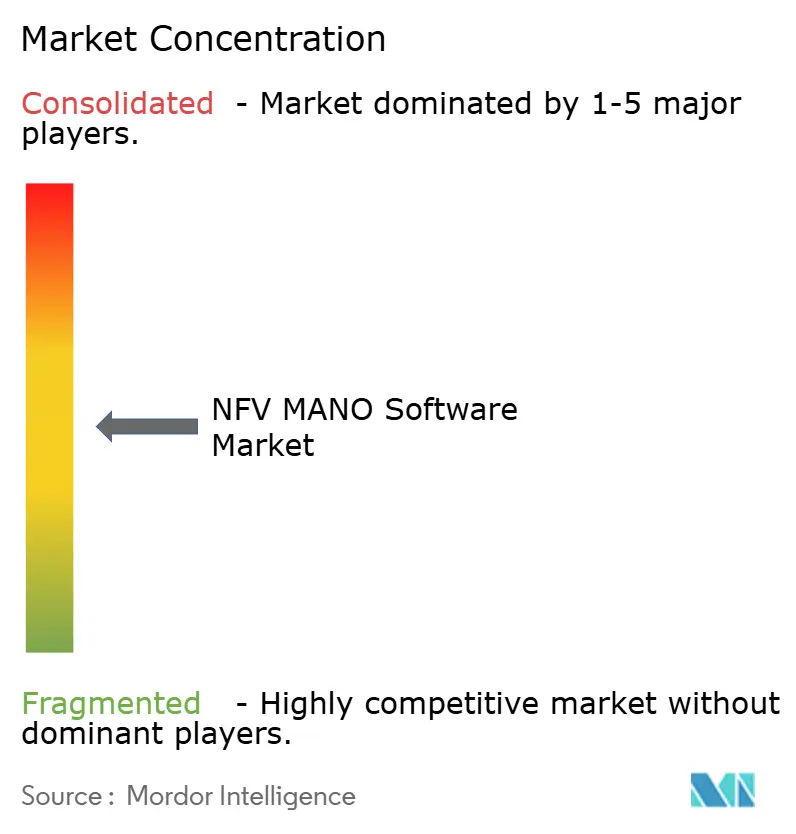
Der NFV MANO Software Markt ist unter den großen Telekommunikationsanbietern mäßig konzentriert, bleibt aber unter Spezialisten fragmentiert. Huawei, Ericsson und Nokia haben ihre Positionen in 5G-Mobilkernsystemen gestärkt. Ihre Größe verschafft ihnen einen Vorteil bei der Kombination von Kernnetzen, Cloud-Infrastruktur, Dienstgüteabsicherung und Automatisierung. Ericsson hat sich zu einer vollständigen Cloud-nativen Infrastrukturlösung verpflichtet. Nokia konzentriert sich auf Open-Ecosystem-Orchestrierung und Cloud-basierte autonome Netzwerkfähigkeiten. Diese unterschiedlichen Ansätze beeinflussen, wie Betreiber Integration, Offenheit und Migrationsrisiko bewerten.
Nokia und Ericsson kündigten im März 2026 eine ökosystemübergreifende Automatisierungskooperation an. Ericsson trat Nokias SMO Marketplace bei, während Nokia Ericssons rApp Ecosystem beitrat. Die Unternehmen werden rApps veröffentlichen, auf die Kommunikationsdienstleister auf beiden Plattformen über standardisierte R1-Schnittstellen-Interoperabilität zugreifen können. Nokia erweiterte auch seine Zusammenarbeit mit Google Cloud im Juni 2026, indem es 6 spezialisierte KI-Agenten zu seiner Assurance Center Plattform hinzufügte. Diese Schritte zielen darauf ab, Reibungsverluste bei der Multi-Vendor-Automatisierung zu reduzieren und Absicherungsfähigkeiten voranzutreiben.
Mavenir, Netcracker, Oracle, Amdocs und NEC konkurrieren durch fokussierte Orchestrierungs- und KI-Fähigkeiten. Mavenirs Agentic Service Assurance Framework vom Juni 2026 arbeitet neben bestehenden OSS-Investitionen und verwendet erklärbare Automatisierungsvorlagen. NECs Demonstration vom Februar 2026 mit AWS nutzte KI und GitOps-Automatisierung für das 5G-UPF-Lebenszyklusmanagement. Die aktive Teilnahme an ETSI- und O-RAN Alliance-Arbeiten kann die Interoperabilität in Multi-Vendor-Bereitstellungen unterstützen. Die verbleibende Chance besteht für Produkte, die VNF- und CNF-Lebenszyklen über eine einzige Betriebsumgebung verwalten. ETSIs Telecoms Cloud MANO-Richtung erkennt diesen anhaltenden Bedarf an.
NFV MANO Software Branchenführer
Ericsson AB
Nokia Corporation
Huawei Technologies Co., Ltd.
Netcracker Technology Corporation
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Alcatel-Lucent Enterprise startete ein aktualisiertes privates 5G-Angebot mit AerFlex, einer reinen Access-Point-Bereitstellungsarchitektur, die Basisband-Einheiten und dedizierte Paketkerne eliminiert und die private 5G-Bereitstellung für Unternehmen von Monaten auf Tage reduziert. Das Update vertieft die Integration mit der OmniVista Netzwerkverwaltungsplattform und vereinheitlicht LAN-, WLAN- und privates 5G-Management auf einer einzigen Plattform.
- Juni 2026: Nokia und Google Cloud erweiterten ihre Partnerschaft für autonome Netzwerke und integrierten sechs spezialisierte Gemini-gestützte KI-Agenten in Nokia Assurance Center. Die Agenten führen Ereignistriage, Anomalieerkennung und domänenübergreifende Behebung durch, wobei Google Clouds Vertex AI und BigQuery Echtzeit-Absicherungsabläufe unterstützen. Die Integration unterstützt sowohl vollständig geschlossene Automatisierung für risikoarme Szenarien als auch Empfehlungen im Beratungsmodus für menschlich überprüfte Kontrollpunkte.
- Juni 2026: Nokia präsentierte sein Portfolio für autonome Netzwerke auf dem DTW Kopenhagen und veröffentlichte eine aktualisierte Autonomous Networks Agent Library, eine aktualisierte Autonomous Networks Suite und eine neue Non-Real-Time RIC-Fähigkeit innerhalb seiner MantaRay SMO-Lösung. Das aktualisierte MantaRay SMO, das mit Open RAN-Standards ausgerichtet ist und KI-fähige rApps für Anomalieerkennung und dynamisches Netzwerk-Slicing enthält, ist bereit für den Einsatz im großen Maßstab, wobei NTT DOCOMO als Partner für laufende AutoPilot-Tests und Non-RT RIC-Entwicklung genannt wird.
- Juni 2026: Mavenir startete sein Agentic Service Assurance Framework, ein TM Forum IG1251/IG1453-konformes Multi-Agenten-System, das den Netzwerkbetrieb über Multi-Vendor-, Multi-Domain-5G-, Cloud-native und IP-Netzwerke hinweg automatisiert. Die Intent Ops Engine des Frameworks wandelt validierte menschliche Arbeitsabläufe in erklärbare Automatisierungsvorlagen mit Prüfpfaden um und unterstützt Betreiber in mehr als 120 Ländern.


Globaler NFV MANO Software Marktberichtsumfang
Der NFV MANO (Network Functions Virtualization Management and Orchestration) Software Markt umfasst Softwareplattformen und -lösungen, die virtualisierte Netzwerkfunktionen (VNFs), Cloud-native Netzwerkfunktionen (CNFs) und die zugrunde liegende Netzwerkinfrastruktur in Telekommunikations-, Unternehmens- und Cloud-Umgebungen automatisieren, verwalten, orchestrieren und koordinieren.
Der NFV MANO Software Marktbericht ist segmentiert nach Komponente (Lösungen und Dienstleistungen), MANO-Funktion (NFV-Orchestrator, Manager für virtualisierte Netzwerkfunktionen, Manager für virtualisierte Infrastruktur, Wide Area Network Infrastructure Manager und Container Infrastructure Service Manager), Bereitstellungsmodus (On-Premises und Cloud), Endnutzer (Telekommunikationsdienstleister, Cloud-Dienstleister, Unternehmen, Regierungs- und Verteidigungsorganisationen, Rechenzentrumsbetreiber und verwaltete Netzwerkdienstleister), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lösungen |
| Dienstleistungen |
| NFV-Orchestrator |
| Manager für virtualisierte Netzwerkfunktionen |
| Manager für virtualisierte Infrastruktur |
| Wide Area Network Infrastructure Manager |
| Container Infrastructure Service Manager |
| On-Premises |
| Cloud |
| Telekommunikationsdienstleister |
| Cloud-Dienstleister |
| Unternehmen |
| Regierungs- und Verteidigungsorganisationen |
| Rechenzentrumsbetreiber |
| Verwaltete Netzwerkdienstleister |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Lösungen | |
| Dienstleistungen | ||
| Nach MANO-Funktion | NFV-Orchestrator | |
| Manager für virtualisierte Netzwerkfunktionen | ||
| Manager für virtualisierte Infrastruktur | ||
| Wide Area Network Infrastructure Manager | ||
| Container Infrastructure Service Manager | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud | ||
| Nach Endnutzer | Telekommunikationsdienstleister | |
| Cloud-Dienstleister | ||
| Unternehmen | ||
| Regierungs- und Verteidigungsorganisationen | ||
| Rechenzentrumsbetreiber | ||
| Verwaltete Netzwerkdienstleister | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der NFV MANO Software Markt?
Der NFV MANO Software Markt wurde im Jahr 2025 auf 5,21 Milliarden USD bewertet, wird im Jahr 2026 auf 5,92 Milliarden USD geschätzt und soll bis 2031 10,84 Milliarden USD erreichen. Die Prognose spiegelt eine CAGR von 12,86 % von 2026 bis 2031 wider, da Betreiber von begrenzten Tests zu einem breiteren kommerziellen Einsatz von 5G-Standalone-Kernnetzen und Cloud-nativen Betriebsmodellen übergehen.
Was treibt die Einführung von NFV MANO Software an?
Der NFV MANO Software Markt wird durch 5G-Standalone-Bereitstellung, Netzwerk-Slicing, Cloud-native Netzwerkfunktionen, Edge-Infrastruktur und KI-gestützte Absicherung unterstützt. Diese Anforderungen erfordern ein koordiniertes Lebenszyklusmanagement über Funk-, Kern-, Transport-, Cloud- und Dienstgüteabsicherungsdomänen hinweg, insbesondere wenn ein Betreiber mehrere Lieferanten und hybride VNF- und CNF-Workloads unterstützen muss.
Welche Komponente wächst am schnellsten?
Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 13,86 % wachsen, da Betreiber Implementierung, Support, Schulung und verwalteten Betrieb benötigen. Die Anforderung wird wichtiger, wenn Betreiber Cloud-native Migration, automatisierte Upgrades, KI-gestützte Absicherung und Multi-Vendor-Serviceumgebungen verwalten, die kontinuierliche Fähigkeiten, operativen Support und strukturierte Implementierungsarbeit erfordern.
Welche MANO-Funktion führt die Nachfrage an?
Der NFV-Orchestrator hielt im Jahr 2025 einen Anteil von 27,18 %, da er das Service-Lebenszyklusmanagement über Netzwerkdomänen hinweg koordiniert. Der NFV MANO Software Markt verlässt sich auf diese Funktion für Paketierung, Instanziierung, Skalierung, Beendigung, Slice-Management und Ressourcenzuweisung über Infrastruktur- und Netzwerkfunktions-Managementschichten hinweg.
Warum werden Cloud-MANO-Bereitstellungen häufiger?
Cloud-Designs ermöglichen es Betreibern, sensible Steuerungsebenen-Workloads beizubehalten und gleichzeitig Cloud-Kapazitäten für Analysen und KI-Workloads zu nutzen. Diese Vereinbarung berücksichtigt Datensouveränitäts- und Latenzanforderungen und gibt Betreibern gleichzeitig Zugang zu flexiblen Cloud-Ressourcen für geeignete Analysen, KI und weniger latenzempfindliche Orchestrierungsprozesse.
Welche Region wird voraussichtlich am schnellsten wachsen?
Afrika wird voraussichtlich bis 2031 mit einer CAGR von 13,79 % wachsen, unterstützt durch Greenfield-5G-Bereitstellungsbedingungen. Der NFV MANO Software Markt kann dort profitieren, wo neue Netzwerke einen Teil der Legacy-OSS/BSS-Integrationsbelastung vermeiden, die etablierte Betreiber tragen, und während ihres anfänglichen Aufbaus moderne Automatisierungspraktiken einführen können.
Seite zuletzt aktualisiert am:



