
Tamaño y Participación del Mercado de Software NFV MANO
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
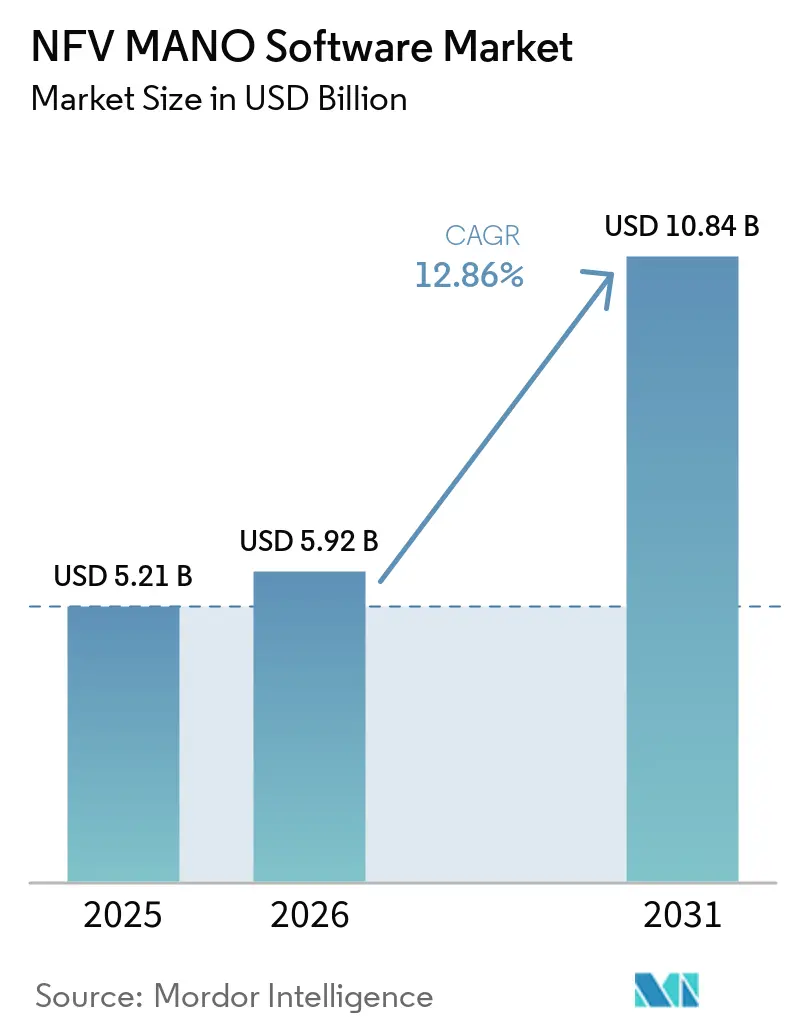
| Tamaño del Mercado (2026) | 5.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.84 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.86 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software NFV MANO por Mordor Intelligence
Se proyecta que el tamaño del mercado de software NFV MANO se expanda desde 5,21 mil millones de USD en 2025 y 5,92 mil millones de USD en 2026 hasta 10,84 mil millones de USD en 2031, registrando una CAGR del 12,86% entre 2026 y 2031. La demanda ha superado los programas de prueba de concepto a medida que los operadores ponen en uso comercial más amplio los núcleos 5G Standalone. Las plataformas de orquestación se evalúan cada vez más como una capa de control para operaciones de red autónomas, en lugar de únicamente como herramientas para reemplazar hardware dedicado. Los compradores están evaluando el soporte para IA agéntica, funciones de red nativas en la nube e interoperabilidad en entornos de múltiples proveedores. Los entornos híbridos de VNF y CNF mantendrán la importancia de la gestión unificada del ciclo de vida durante la transición a operaciones nativas en la nube. El mercado de software NFV MANO también presenta oportunidades para los proveedores que puedan combinar el soporte de estándares abiertos con capacidades de implementación y servicios gestionados.
Conclusiones Clave del Informe
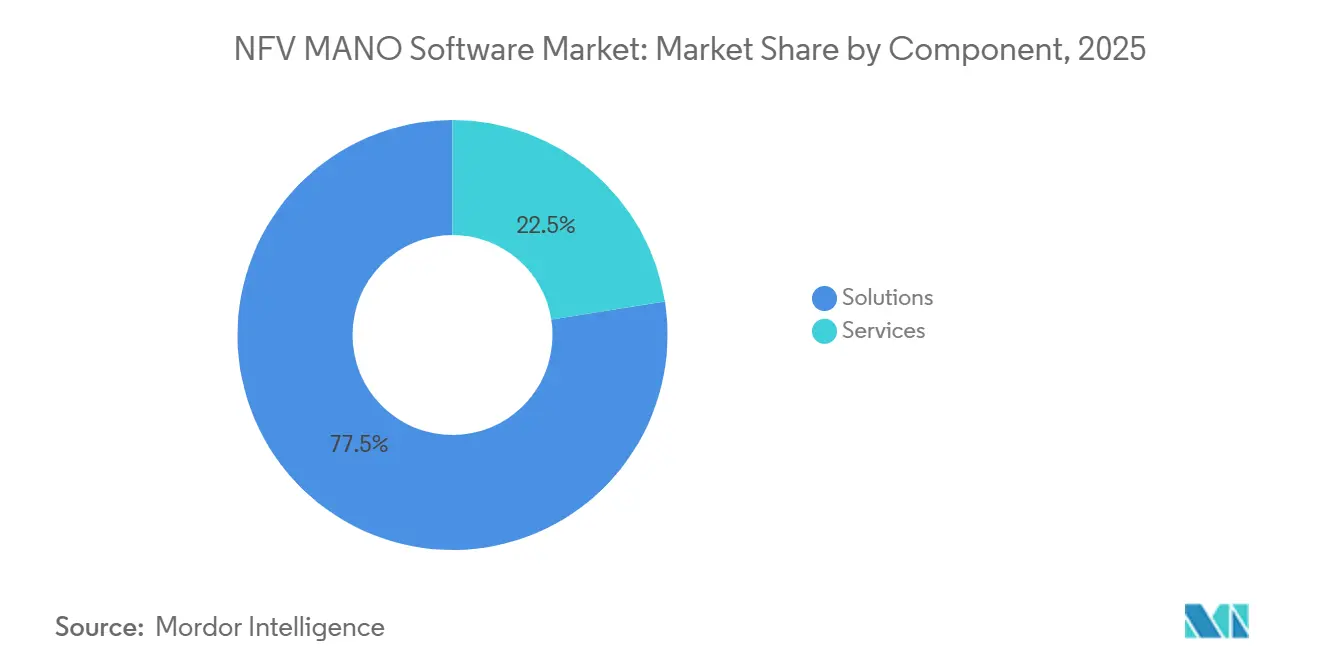
- Por componente, las soluciones representaron el 77,72% de la demanda del mercado de software NFV MANO en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 13,86% hasta 2031 en el mercado de software NFV MANO.
- Por función MANO, el Orquestador NFV representó el 27,18% del tamaño del mercado de software NFV MANO en 2025, mientras que se proyecta que el Gestor de Servicios de Infraestructura de Contenedores se expanda a una CAGR del 13,39% hasta 2031.
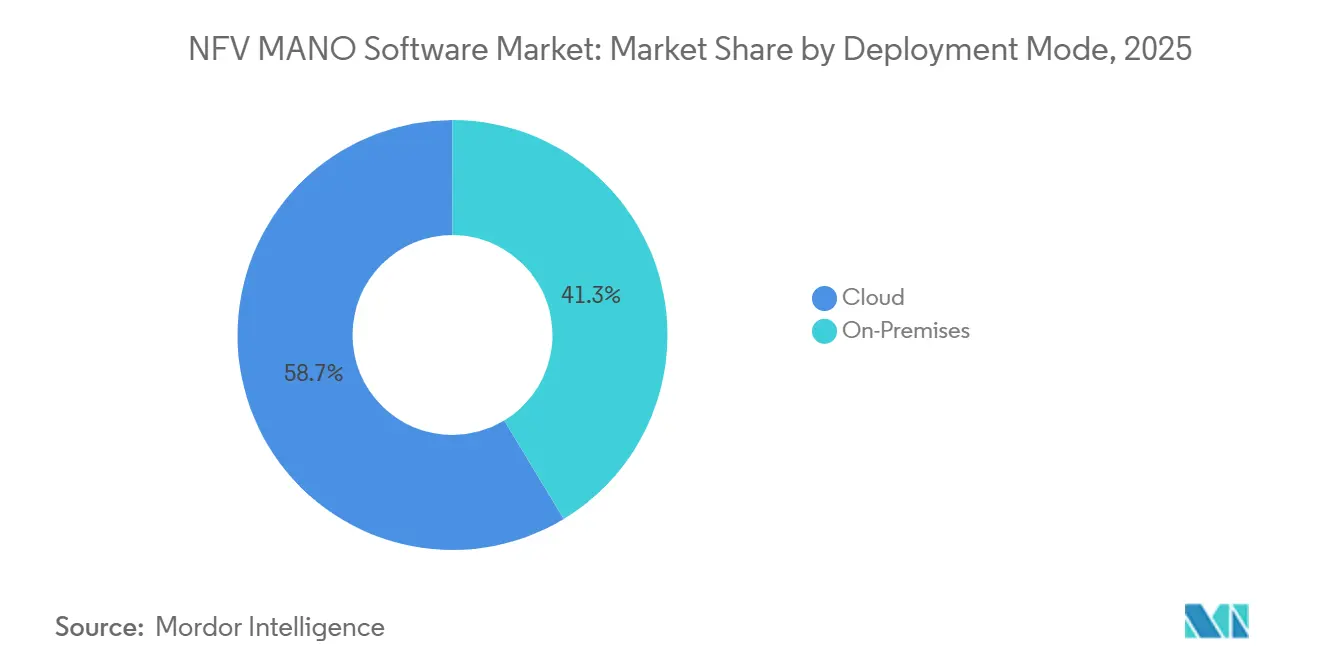
- Por modo de implementación, la nube tuvo una participación del 58,66% en 2025, mientras que se proyecta que el mismo segmento se expanda a una CAGR del 13,94% hasta 2031 en el mercado de software NFV MANO.
- Por usuario final, los Proveedores de Servicios de Telecomunicaciones tuvieron una participación del 56,81% en 2025, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 13,74% hasta 2031.
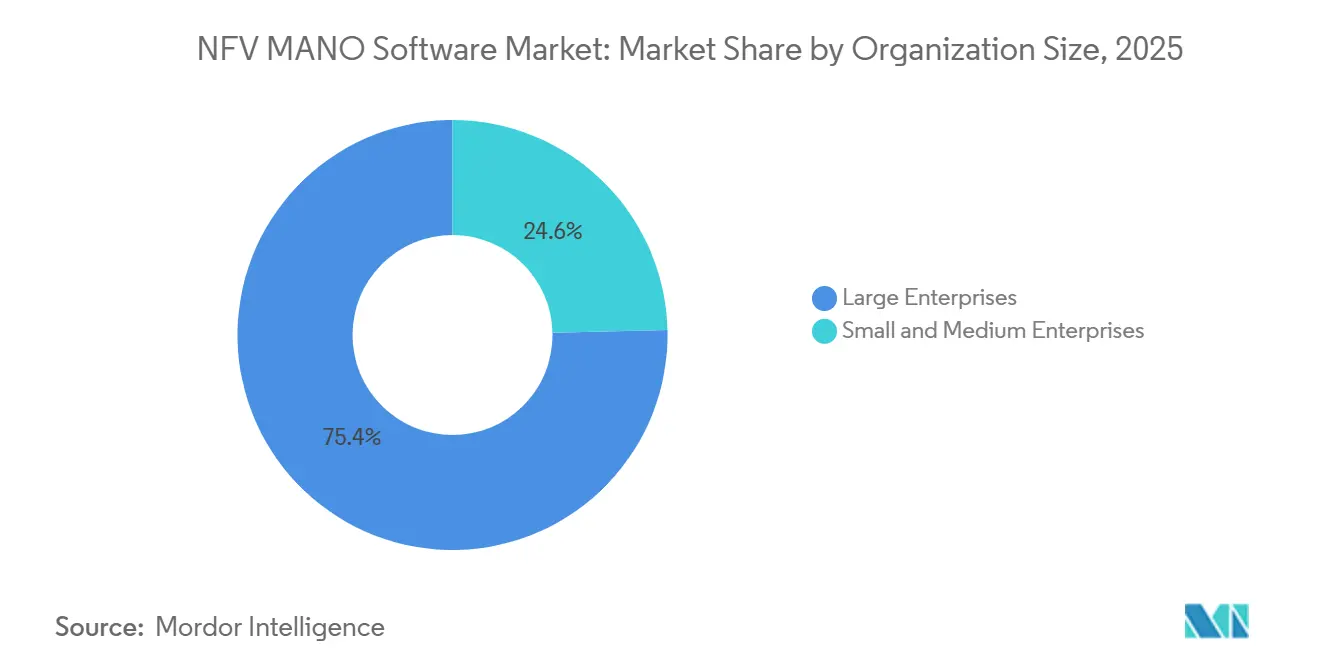
- Por tamaño de organización, las Grandes Empresas tuvieron una participación del 75,37% en 2025, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 13,67% hasta 2031.
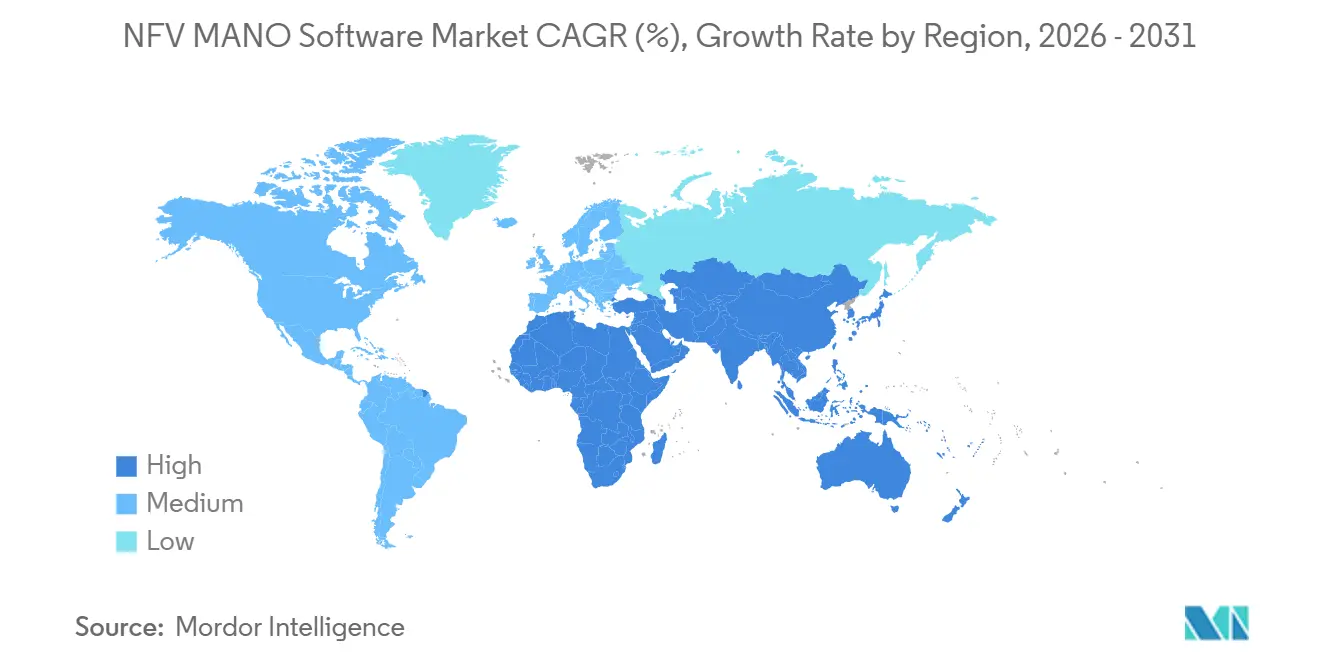
- Por geografía, Asia-Pacífico tuvo una participación del 32,07% en 2025, mientras que se proyecta que África se expanda a una CAGR del 13,79% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software NFV MANO
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Orquestación de 5G Standalone y Segmentación de Red | +2.8% | Global, con mayor intensidad en Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Migración de CAPEX a OPEX en Telecomunicaciones | +2.3% | Global, Europa, Oriente Medio y África liderando, América del Norte acelerando | Mediano plazo (2-4 años) |
| Implementación de Funciones de Red Distribuidas y en la Nube Perimetral | +1.9% | Asia-Pacífico, América del Norte y Europa; núcleo de Oriente Medio y África; etapa inicial en Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Automatización de Bucle Cerrado y Aseguramiento de Servicio Asistido por IA | +1.6% | Global; América del Norte y Europa, Oriente Medio y África como primeros adoptantes; Asia-Pacífico escalando | Mediano plazo (2-4 años) |
| Open RAN y Desagregación de Red de Múltiples Proveedores | +1.2% | Europa, América del Norte, Japón e India | Largo plazo (≥ 4 años) |
| 5G Privado y Virtualización de Red Específica por Industria | +0.9% | América del Norte, Europa, Oriente Medio y África, y zonas industrializadas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Orquestación de 5G Standalone y Segmentación de Red
La implementación de 5G Standalone incrementa la demanda de orquestación porque la segmentación de red requiere una gestión coordinada del ciclo de vida en los dominios de radio, núcleo y transporte. Un segmento es una red lógica de extremo a extremo sobre infraestructura física compartida, por lo que los operadores necesitan una plataforma que pueda gestionar su diseño, activación, escalado, aseguramiento y retiro en estos dominios. El mercado de software NFV MANO se beneficia cuando los operadores necesitan crear, modificar y retirar segmentos sin depender de flujos de trabajo manuales que pueden retrasar la entrega del servicio, consumir recursos especializados y limitar el uso práctico de ofertas de servicio diferenciadas, particularmente donde los clientes empresariales esperan un rendimiento confiable, activación rápida y compromisos claros de nivel de servicio en una combinación cambiante de aplicaciones. Orange seleccionó a Ericsson en junio de 2025 para implementar Orquestación y Aseguramiento de Servicios en sus filiales europeas tras una prueba de segmentación 5G Standalone en Bélgica, apoyando redes privadas, geovallado y acceso inalámbrico fijo.[1]Comisión Europea, "Orange Selecciona a Ericsson para Liderar la Orquestación de Segmentación de Red 5G en Europa," Estrategia Digital de la Comisión Europea, digital-strategy.ec.europa.eu Una activación más rápida de segmentos puede ayudar a los operadores a ofrecer servicios empresariales con compromisos de rendimiento específicos y responder a los cambios en las necesidades de los usuarios sin reconstruir la red subyacente, especialmente donde las redes privadas y el acceso inalámbrico fijo requieren parámetros operativos distintos, áreas de cobertura controladas y reglas de capacidad específicas del servicio, lo que amplía el papel del mercado de software NFV MANO. La Especificación de la Alianza O-RAN Versión 5, completada en noviembre de 2025, incluyó especificaciones de gestión basadas en IA que extienden los requisitos de orquestación a las redes de radio desagregadas.
Migración de CAPEX a OPEX en Telecomunicaciones
La virtualización de redes está pasando de diseños basados en VNF hacia plataformas de nube horizontal nativas de CNF. Este cambio desplaza la atención desde las compras iniciales de hardware propietario hacia la infraestructura compartida, la automatización, la eficiencia operativa y la capacidad de ejecutar cargas de trabajo de manera consistente en recursos de nube comunes, reduciendo la duplicación entre dominios de red separados. Deutsche Telekom documentó una arquitectura de Nube TelCo Horizontal que soporta 40 cargas de trabajo en 200.000 vCPUs y tiene como objetivo 80 cargas de trabajo para 2028. El material de la empresa para 2026 proyectó una CAGR del 16% para el gasto en núcleo móvil en enfoques de nube horizontal entre 2026 y 2030, en comparación con el 8% para las pilas integradas verticalmente. El mercado de software NFV MANO favorece por tanto las plataformas que pueden automatizar la gestión del ciclo de vida en recursos de nube compartidos, manteniendo al mismo tiempo la fiabilidad, el control operativo y la continuidad del servicio requeridos para los servicios de telecomunicaciones, incluidas las cargas de trabajo complejas que abarcan múltiples dominios y ubicaciones. ETSI espera que los entornos VNF y CNF coexistan durante la transición, lo que mantiene necesarias las interfaces de gestión unificadas y evita una migración simple en un solo paso.[2]ETSI ISG NFV, "GS NFV-IFA 031 V5.4.1 Especificación de Requisitos e Interfaces de Gestión y Orquestación para la Gestión de NFV-MANO," ETSI, etsi.org
Implementación de Funciones de Red Distribuidas y en la Nube Perimetral
Las funciones de plano de usuario distribuidas crean requisitos de ubicación y escalado que eran menos importantes en los diseños de red centralizados. Las herramientas de orquestación deben tener en cuenta la latencia, la disponibilidad de recursos, las condiciones de tráfico y la integración de la nube perimetral en sitios que pueden tener capacidad local limitada, diferentes políticas operativas y patrones de demanda variables. Estos requisitos son importantes cuando una aplicación necesita procesamiento cerca de una fábrica, campus, centro de transporte o nodo de red regional, en lugar de en un centro de datos centralizado distante. NEC demostró la gestión autónoma del ciclo de vida basada en IA agéntica de una Función de Plano de Usuario del Núcleo 5G con AWS en febrero de 2026.[3]NEC Corporation, "NEC Demuestra Operaciones de Red Autónomas Impulsadas por IA Agéntica en Colaboración con AWS," NEC, nec.com NEC indicó que la demostración redujo el tiempo desde el diseño de la red hasta el lanzamiento inicial del servicio de varias semanas a pocas horas mediante AWS Kiro y la automatización GitOps. Este modelo puede acortar los ciclos de despliegue regional y reducir el nivel de esfuerzo especializado requerido en los sitios perimetrales, mientras que el mercado de software NFV MANO favorece las plataformas que gestionan la infraestructura perimetral a través de interfaces de gestión nativas en lugar de conexiones adicionales y mantienen procesos operativos consistentes en ubicaciones distribuidas.
Automatización de Bucle Cerrado y Aseguramiento de Servicio Asistido por IA
La automatización de bucle cerrado vincula la observación de la red, el diagnóstico de fallos, las decisiones de remediación y las acciones correctivas en un único proceso operativo. Reduce el número de transferencias manuales necesarias para identificar un problema, decidir una respuesta y llevar a cabo esa respuesta dentro de los controles operativos definidos, manteniendo al mismo tiempo un papel documentado para la revisión humana donde el riesgo es mayor. Huawei lanzó AUTINOps en marzo de 2026 con más de 20 agentes de IA, incluidos agentes para fallos de banda ancha móvil y gestión de riesgos. Nokia y Google Cloud ampliaron su asociación de aseguramiento en junio de 2026 incorporando 6 agentes de IA impulsados por Gemini en Nokia Assurance Center, apoyando la clasificación de eventos, el análisis de anomalías y la resolución en redes de múltiples proveedores y múltiples dominios. Los ingenieros conservan la autoridad en los puntos de control de alto riesgo, mientras que el marco de Mavenir de junio de 2026 convierte el conocimiento operativo validado en plantillas de automatización explicables que pueden funcionar con las inversiones existentes en OSS. Estas ofertas hacen del aseguramiento de servicios una capa de valor junto a la gestión básica del ciclo de vida en el mercado de software NFV MANO y desplazan la competencia hacia la eficiencia operativa medible, el manejo repetible de fallos y una calidad de servicio más consistente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con OSS/BSS Heredados | -1.8% | Global, más pronunciada en América del Norte y Europa, donde los operadores establecidos acumulan décadas de deuda de OSS/BSS | Largo plazo (≥ 4 años) |
| Brechas de Interoperabilidad entre VNF y CNF | -1.3% | Global, más intensa en mercados con entornos de núcleo de múltiples proveedores, incluidos Europa, Oriente Medio y África, y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Operaciones Telco Nativas en la Nube | -0.9% | Global, aguda en mercados en desarrollo de África, América del Sur y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Exposición a Seguridad, Soberanía y Cadena de Suministro | -0.7% | Global, prioridad estratégica en América del Norte, Europa, India y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con OSS/BSS Heredados
Los entornos OSS/BSS heredados siguen siendo una limitación fundamental para la adopción, ya que muchos sistemas son anteriores a la arquitectura NFV y fueron diseñados para procesos de servicio estáticos basados en hardware. Una plataforma MANO moderna debe conectarse con los sistemas de gestión de fallos, configuración, contabilidad, rendimiento y seguridad sin interrumpir los flujos de trabajo establecidos de aprovisionamiento y facturación. Este trabajo a menudo requiere adaptadores personalizados en varios sistemas de proveedores, lo que aumenta el tiempo y la coordinación necesarios para la implementación, las pruebas, el mantenimiento y la gestión continua de cambios. Las operaciones paralelas de VNF y CNF añaden diferentes modelos de datos, formatos de descriptores y capas de abstracción de recursos a la tarea de integración. Los equipos de integración deben entonces soportar enfoques técnicos separados mientras preservan la continuidad del servicio y se aseguran de que los eventos de servicio lleguen a los sistemas empresariales posteriores, incluidos los procesos de aprovisionamiento, facturación, cobro y soporte al cliente. La alineación con la API Abierta del TM Forum puede reducir esta carga, pero la adopción desigual limita su papel como solución común en entornos de operadores con diferentes entornos heredados, procesos empresariales y relaciones con proveedores.
Brechas de Interoperabilidad entre VNF y CNF
La coexistencia de VNF y CNF seguirá siendo una realidad operativa de varios años para muchos operadores de red. ETSI ha propuesto una evolución de MANO para la Nube de Telecomunicaciones que lleve la gestión del ciclo de vida de VNF y CNF a un marco más unificado. Algunos productos CNF todavía no se alinean completamente con los principios de diseño nativos en la nube, lo que limita el beneficio de la orquestación nativa de Kubernetes y puede obligar a los operadores a mantener prácticas separadas. El PlugFest de Primavera 2026 de la Alianza O-RAN reunió a 31 empresas y 9 laboratorios para probar la integración de múltiples proveedores en condiciones prácticas de implementación. El trabajo mostró por qué la compatibilidad de descriptores por sí sola no puede garantizar la interoperabilidad de extremo a extremo cuando las funciones, la infraestructura y las herramientas de gestión provienen de diferentes proveedores y deben trabajar juntos durante las operaciones de red en vivo. Estas condiciones preservan la demanda de plataformas que puedan gestionar funciones antiguas y nativas en la nube sin duplicar sistemas de gestión ni crear otra cadena de herramientas desconectada, al tiempo que permiten a los operadores modernizarse a un ritmo coherente con su base instalada, controles de riesgo y habilidades técnicas disponibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Ganan Impulso Junto a las Soluciones
Las soluciones representaron el 77,72% de la participación del mercado de software NFV MANO en 2025. Este liderazgo reflejó el gasto en licencias de plataforma, middleware de integración y cadenas de herramientas de descriptores propietarios durante los programas iniciales de virtualización. Las soluciones siguen siendo centrales porque los operadores necesitan una plataforma común para el diseño de servicios, la coordinación de recursos y el control del ciclo de vida. La industria del software NFV MANO continúa dependiendo de estas plataformas a medida que las redes se vuelven más distribuidas. Sin embargo, el trabajo de implementación inicial no elimina la necesidad de soporte. Los operadores están desplazando su atención hacia las operaciones diarias, la optimización, las actualizaciones y la migración nativa en la nube.
Se proyecta que los servicios se expandan a una CAGR del 13,86% de 2026 a 2031. Los servicios gestionados, los servicios profesionales, la formación y el soporte son cada vez más importantes a medida que aumentan los requisitos de implementación. Los proveedores pueden convertir transacciones de software únicas en contratos plurianuales proporcionando servicios MANO gestionados y actualizaciones automatizadas. Este acuerdo puede ayudar a los operadores a mantener el aseguramiento impulsado por IA, la gestión de servicios de múltiples proveedores y los flujos de trabajo GitOps. La Versión 5 de ETSI incluye funciones de análisis de datos de gestión e interfaces de gestión de intenciones que añaden requisitos operativos. El mercado de software NFV MANO otorga por tanto mayor peso a las capacidades de entrega junto a la funcionalidad de la plataforma.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Función MANO: La Infraestructura de Contenedores Cambia la Combinación de Orquestación
El Orquestador NFV tuvo el 27,18% de la demanda del mercado de software NFV MANO en 2025. Gestiona el empaquetado, la instanciación, el escalado y la terminación de servicios en las capas de gestión de infraestructura y funciones de red. La función también soporta compromisos de nivel de servicio, gestión de segmentos y asignación de recursos de extremo a extremo. Estas responsabilidades lo hacen central para los operadores que están creando servicios empresariales diferenciados. Las funciones de Gestor de Infraestructura Virtualizada y Gestor de Funciones de Red Virtualizadas continúan cubriendo gran parte de la automatización del ciclo de vida en las redes de operadores instaladas.
Se proyecta que el Gestor de Servicios de Infraestructura de Contenedores se expanda a una CAGR del 13,39% hasta 2031. El ritmo refleja el paso de las funciones de red virtuales a las funciones de red nativas en la nube. Deutsche Telekom informó que se espera que las CNF representen el 76% del gasto total en funciones de red del núcleo móvil para 2030, en comparación con el 36% en 2025. El Gestor de Infraestructura de Red de Área Amplia también se está volviendo más relevante a medida que las implementaciones perimetrales aumentan los requisitos de conectividad entre puntos de infraestructura distribuidos. El Bucle de Control Coordinado Cerrado de 3GPP soporta la automatización de toque cero en las funciones de gestión. Este marco está dando forma a las hojas de ruta MANO para la gestión de contenedores e infraestructura, particularmente donde los operadores necesitan automatización coordinada en recursos de nube, funciones de red y procesos de aseguramiento de servicios.
Por Modo de Implementación: Local Lidera Mientras el Uso en la Nube se Expande
La implementación en la nube tuvo el 58,66% del tamaño del mercado de software NFV MANO en 2025, y el mismo segmento creció a la tasa más rápida del 13,94% hasta 2031. Estos diseños típicamente mantienen las funciones del plano de control en las instalaciones locales mientras trasladan los análisis, las cargas de trabajo de IA y los procesos de orquestación menos sensibles a la latencia a la capacidad de la nube. Nokia indicó que su Tejido de Redes Autónomas está disponible como una oferta de software como servicio en Google Cloud, en instalaciones locales a través de Google Distributed Cloud, y en configuraciones híbridas. El diseño ofrece flexibilidad a los operadores, pero puede aumentar la dependencia de los servicios de nube subyacentes para las cargas de trabajo de IA. El programa de nube horizontal de Deutsche Telekom apoya esta dirección al favorecer los modelos operativos de nube compartida.
La implementación local tuvo el 41,34% del tamaño del mercado de software NFV MANO en 2025. La soberanía de datos, la latencia y las necesidades de cumplimiento hacen difícil una migración completa a la nube pública para muchas cargas de trabajo de red central. Los operadores también quieren que el software de red central se ejecute dentro de las fronteras nacionales o en infraestructura controlada por el operador. Estos factores continúan apoyando la implementación local de plataformas MANO. El modelo de implementación es particularmente relevante para los operadores con estrictas obligaciones de seguridad y continuidad del servicio. También permite a los operadores mantener el control directo sobre las funciones de red sensibles.
Por Usuario Final: Los Proveedores de Telecomunicaciones Siguen Siendo Centrales Mientras los Proveedores de Nube Avanzan
Los Proveedores de Servicios de Telecomunicaciones tuvieron el 56,81% de la demanda del mercado de software NFV MANO en 2025. Son propietarios de los entornos de red de múltiples proveedores más grandes y complejos. Sus licencias de telecomunicaciones también crean obligaciones de continuidad del servicio y fiabilidad de la red. Esto hace de la automatización un requisito práctico en lugar de una compra de software discrecional. Los proveedores de telecomunicaciones siguen siendo los principales usuarios de MANO para los programas de transformación de red. Sus prioridades de gasto continúan dando forma a las hojas de ruta de productos de los principales proveedores.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 13,74% hasta 2031. Los hiperescaladores y los proveedores de nube regionales están implementando capacidades MANO para infraestructura perimetral y ofertas de nube para telecomunicaciones. Esto desplaza su papel de proveedores de infraestructura a operadores de plataformas habilitadas para orquestación. Las empresas, las organizaciones gubernamentales y de defensa, los operadores de centros de datos y los proveedores de servicios de red gestionados conforman el resto de la demanda. Los usuarios gubernamentales y de defensa valoran la reconfiguración rápida de la red durante situaciones de crisis. Los operadores de centros de datos necesitan gestión del ciclo de vida para dispositivos de red virtuales y en contenedores, mientras que los proveedores gestionados necesitan control multiarrendatario en los entornos de los clientes.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las PYME Añaden Demanda
Las Grandes Empresas representaron el 75,37% de la demanda del mercado de software NFV MANO en 2025. Su escala y requisitos de implementación favorecen las plataformas ricas en funciones que pueden manejar grandes cantidades de funciones de red. Los principales operadores y proveedores de nube también necesitan orquestación multidominios en amplias áreas geográficas. Los entornos OSS/BSS existentes añaden a los requisitos de integración para estos usuarios. Estos factores apoyan el papel continuo de las plataformas MANO establecidas en entornos de grandes empresas. Las implementaciones a gran escala también requieren un soporte más profundo para la disponibilidad, la seguridad y el control del nivel de servicio.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 13,67% de 2026 a 2031. El uso de 5G privado en fábricas, centros logísticos, estadios y campus está apoyando esta demanda. Estos usuarios necesitan una gestión del ciclo de vida simplificada y gestionada en la nube sin las necesidades de personal de un centro de operaciones de telecomunicaciones. Alcatel-Lucent Enterprise lanzó una oferta actualizada de 5G privado con AerFlex en julio de 2026, utilizando una arquitectura de solo puntos de acceso que elimina las unidades de banda base y los núcleos de paquetes dedicados. La empresa indicó que el diseño reduce la implementación de 5G privado de meses a días, lo que puede simplificar la implementación inicial para usuarios con recursos limitados de operaciones de telecomunicaciones. Las interfaces simplificadas y las plantillas de automatización preconfiguradas pueden hacer que el mercado de software NFV MANO sea más accesible para los usuarios más pequeños.
Análisis Geográfico
Asia-Pacífico tuvo el 32,07% de la participación del mercado de software NFV MANO en 2025. China, Corea del Sur, Japón e India apoyaron esta posición a través de la actividad de despliegue de 5G Standalone. El impulso de India en la arquitectura de núcleo nativa en la nube apoya la demanda continua de herramientas de orquestación. Los operadores surcoreanos se están centrando en la monetización de la segmentación de red tras los despliegues iniciales de Standalone. Esto requiere capacidades avanzadas de Orquestador NFV y gestión del nivel de servicio empresarial.
América del Norte y Europa, Oriente Medio y África forman otra concentración importante de demanda. Europa está modernizando las redes centrales a través de arquitecturas de nube horizontal y una mayor atención al cumplimiento de estándares. La Nube TelCo Horizontal de Deutsche Telekom soporta 40 cargas de trabajo en 200.000 vCPUs y tiene como objetivo 80 cargas de trabajo para 2028. Los operadores norteamericanos continúan extendiendo la infraestructura 5G Standalone tras sus inversiones iniciales. Los requisitos de ETSI y los marcos europeos de ciberseguridad influyen en los criterios de adquisición de las plataformas MANO.
Oriente Medio y África presenta condiciones diferentes en sus mercados. Los operadores del Consejo de Cooperación del Golfo en Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en 5G Standalone y en una modernización más amplia de la red. Se proyecta que África se expanda a una CAGR del 13,79% hasta 2031, la tasa regional más alta. Las redes 5G de nueva construcción pueden evitar parte de la carga de integración OSS/BSS que enfrentan los operadores con entornos VNF de 4G más antiguos. América del Sur es más pequeña pero tiene una demanda creciente a medida que Brasil y Argentina avanzan en sus programas Standalone. Los compromisos de licencias 5G de Brasil incluyen obligaciones de cobertura y calidad que apoyan la inversión en aseguramiento automatizado y orquestación.

Panorama Competitivo
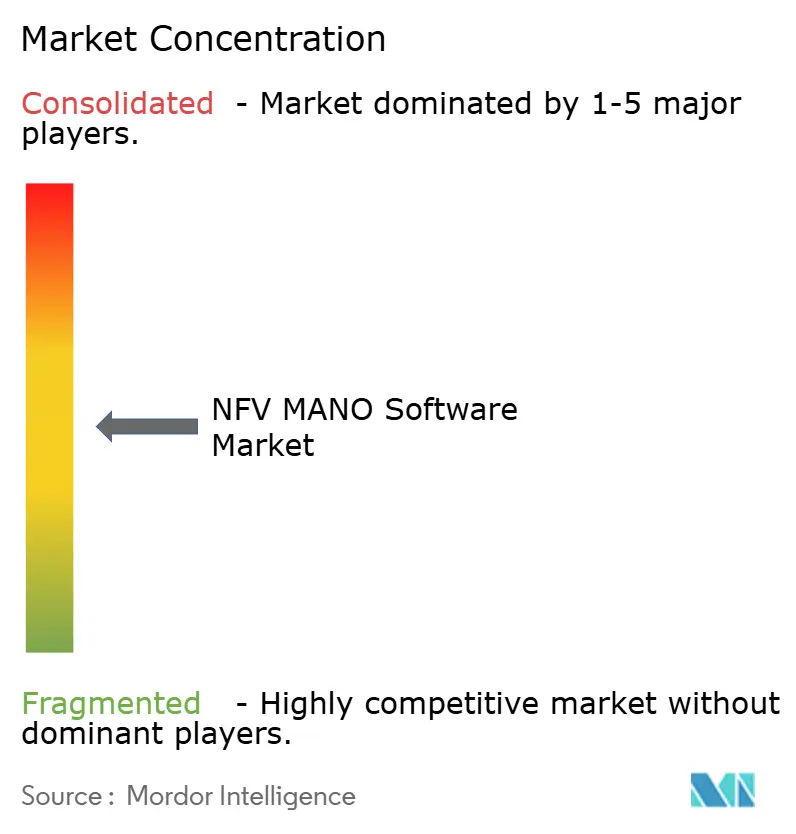
El mercado de software NFV MANO está moderadamente concentrado entre los principales proveedores de telecomunicaciones, pero sigue siendo fragmentado entre los especialistas. Huawei, Ericsson y Nokia han fortalecido sus posiciones en los sistemas de núcleo móvil 5G. Su escala les da una ventaja para combinar redes centrales, infraestructura de nube, aseguramiento de servicios y automatización. Ericsson se ha comprometido con una Solución de Infraestructura Nativa en la Nube de pila completa. Nokia se está centrando en la orquestación de ecosistemas abiertos y las capacidades de red autónoma basadas en la nube. Estos diferentes enfoques afectan a cómo los operadores evalúan la integración, la apertura y el riesgo de migración.
Nokia y Ericsson anunciaron una colaboración de automatización entre ecosistemas en marzo de 2026. Ericsson se unió al SMO Marketplace de Nokia, mientras que Nokia se unió al Ecosistema rApp de Ericsson. Las empresas publicarán rApps a los que los proveedores de servicios de comunicaciones pueden acceder en ambas plataformas a través de la interoperabilidad de interfaz R1 estandarizada. Nokia también amplió su trabajo con Google Cloud en junio de 2026 añadiendo 6 agentes de IA especializados a su plataforma Nokia Assurance Center. Estos movimientos tienen como objetivo reducir la fricción en la automatización de múltiples proveedores y avanzar en las capacidades de aseguramiento.
Mavenir, Netcracker, Oracle, Amdocs y NEC compiten a través de capacidades de orquestación e IA enfocadas. El Marco de Aseguramiento de Servicio Agéntico de Mavenir de junio de 2026 funciona junto a las inversiones existentes en OSS y utiliza plantillas de automatización explicables. La demostración de NEC de febrero de 2026 con AWS utilizó IA y automatización GitOps para la gestión del ciclo de vida de 5G UPF. La participación activa en los trabajos de ETSI y la Alianza O-RAN puede apoyar la interoperabilidad en implementaciones de múltiples proveedores. La oportunidad restante es para productos que gestionen los ciclos de vida de VNF y CNF a través de un único entorno operativo. La dirección de MANO para la Nube de Telecomunicaciones de ETSI reconoce esta necesidad continua.
Líderes de la Industria de Software NFV MANO
Ericsson AB
Nokia Corporation
Huawei Technologies Co., Ltd.
Netcracker Technology Corporation
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Alcatel-Lucent Enterprise lanzó una oferta actualizada de 5G privado con AerFlex, una arquitectura de implementación de solo puntos de acceso que elimina las unidades de banda base y los núcleos de paquetes dedicados, reduciendo la implementación de 5G privado empresarial de meses a días. La actualización profundiza la integración con la Plataforma de Gestión de Red OmniVista, unificando la gestión de LAN, WLAN y 5G privado en una única plataforma.
- Junio de 2026: Nokia y Google Cloud ampliaron su asociación de redes autónomas, incorporando seis agentes de IA especializados impulsados por Gemini en Nokia Assurance Center. Los agentes ejecutan la clasificación de eventos, el razonamiento sobre anomalías y la resolución entre dominios, con Vertex AI y BigQuery de Google Cloud como base de los flujos de trabajo de aseguramiento en tiempo real. La integración soporta tanto la automatización de bucle completamente cerrado para escenarios de bajo riesgo como las recomendaciones en modo asesor para los puntos de control revisados por humanos.
- Junio de 2026: Nokia avanzó en su cartera de redes autónomas en DTW Copenhague, lanzando una Biblioteca de Agentes de Redes Autónomas actualizada, una Suite de Redes Autónomas actualizada y una nueva capacidad de RIC No en Tiempo Real dentro de su solución MantaRay SMO. El MantaRay SMO actualizado, alineado con los estándares Open RAN y con rApps habilitadas por IA para la detección de anomalías y la segmentación dinámica de red, está listo para su implementación a escala, con NTT DOCOMO citado como socio para los ensayos continuos de AutoPilot y el desarrollo de RIC No en Tiempo Real.
- Junio de 2026: Mavenir lanzó su Marco de Aseguramiento de Servicio Agéntico, un sistema multiagente alineado con TM Forum IG1251/IG1453 que automatiza las operaciones de red en redes 5G de múltiples proveedores y múltiples dominios, nativas en la nube y de IP. El motor Intent Ops del marco convierte los flujos de trabajo humanos validados en plantillas de automatización explicables con registros de auditoría, apoyando a los operadores en más de 120 países.


Alcance del Informe Global del Mercado de Software NFV MANO
El Mercado de Software NFV MANO (Gestión y Orquestación de Virtualización de Funciones de Red) comprende plataformas y soluciones de software que automatizan, gestionan, orquestan y coordinan funciones de red virtualizadas (VNF), funciones de red nativas en la nube (CNF) y la infraestructura de red subyacente en entornos de telecomunicaciones, empresariales y de nube.
El Informe del Mercado de Software NFV MANO está segmentado por Componente (Soluciones y Servicios), Función MANO (Orquestador NFV, Gestor de Funciones de Red Virtualizadas, Gestor de Infraestructura Virtualizada, Gestor de Infraestructura de Red de Área Amplia y Gestor de Servicios de Infraestructura de Contenedores), Modo de Implementación (Local y Nube), Usuario Final (Proveedores de Servicios de Telecomunicaciones, Proveedores de Servicios en la Nube, Empresas, Organizaciones Gubernamentales y de Defensa, Operadores de Centros de Datos y Proveedores de Servicios de Red Gestionados), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones |
| Servicios |
| Orquestador NFV |
| Gestor de Funciones de Red Virtualizadas |
| Gestor de Infraestructura Virtualizada |
| Gestor de Infraestructura de Red de Área Amplia |
| Gestor de Servicios de Infraestructura de Contenedores |
| Local |
| Nube |
| Proveedores de Servicios de Telecomunicaciones |
| Proveedores de Servicios en la Nube |
| Empresas |
| Organizaciones Gubernamentales y de Defensa |
| Operadores de Centros de Datos |
| Proveedores de Servicios de Red Gestionados |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Función MANO | Orquestador NFV | |
| Gestor de Funciones de Red Virtualizadas | ||
| Gestor de Infraestructura Virtualizada | ||
| Gestor de Infraestructura de Red de Área Amplia | ||
| Gestor de Servicios de Infraestructura de Contenedores | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Por Usuario Final | Proveedores de Servicios de Telecomunicaciones | |
| Proveedores de Servicios en la Nube | ||
| Empresas | ||
| Organizaciones Gubernamentales y de Defensa | ||
| Operadores de Centros de Datos | ||
| Proveedores de Servicios de Red Gestionados | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software NFV MANO?
El mercado de software NFV MANO fue valorado en 5,21 mil millones de USD en 2025, se proyecta en 5,92 mil millones de USD en 2026 y se prevé que alcance los 10,84 mil millones de USD en 2031. El pronóstico refleja una CAGR del 12,86% de 2026 a 2031, a medida que los operadores pasan de ensayos limitados hacia un despliegue comercial más amplio de redes centrales 5G Standalone y modelos operativos nativos en la nube.
¿Qué está impulsando la adopción del software NFV MANO?
El mercado de software NFV MANO está respaldado por el despliegue de 5G Standalone, la segmentación de red, las funciones de red nativas en la nube, la infraestructura perimetral y el aseguramiento asistido por IA. Estas necesidades requieren una gestión coordinada del ciclo de vida en los dominios de radio, núcleo, transporte, nube y aseguramiento de servicios, particularmente cuando un operador debe soportar múltiples proveedores y cargas de trabajo híbridas de VNF y CNF.
¿Qué componente se está expandiendo más rápido?
Se proyecta que los servicios se expandan a una CAGR del 13,86% hasta 2031, ya que los operadores necesitan implementación, soporte, formación y operaciones gestionadas. El requisito se vuelve más importante cuando los operadores gestionan la migración nativa en la nube, las actualizaciones automatizadas, el aseguramiento asistido por IA y los entornos de servicio de múltiples proveedores que exigen habilidades continuas, soporte operativo y trabajo de implementación estructurado.
¿Qué función MANO lidera la demanda?
El Orquestador NFV tuvo una participación del 27,18% en 2025 porque coordina la gestión del ciclo de vida del servicio en los dominios de red. El mercado de software NFV MANO depende de esta función para el empaquetado, la instanciación, el escalado, la terminación, la gestión de segmentos y la asignación de recursos en las capas de gestión de infraestructura y funciones de red.
¿Por qué las implementaciones MANO en la nube son cada vez más comunes?
Los diseños en la nube permiten a los operadores retener las cargas de trabajo sensibles del plano de control mientras utilizan la capacidad de la nube para análisis y cargas de trabajo de IA. Este acuerdo aborda los requisitos de soberanía de datos y latencia, al tiempo que da a los operadores acceso a recursos de nube flexibles para análisis adecuados, IA y procesos de orquestación menos sensibles a la latencia.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que África se expanda a una CAGR del 13,79% hasta 2031, respaldada por condiciones de despliegue 5G de nueva construcción. El mercado de software NFV MANO puede beneficiarse donde las nuevas redes evitan parte de la carga de integración OSS/BSS heredada que llevan los operadores establecidos y pueden adoptar prácticas de automatización modernas durante su construcción inicial.
Última actualización de la página el:



