
Tamanho e Participação do Mercado de Síndrome Nefrótica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.73 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Síndrome Nefrótica por Mordor Intelligence
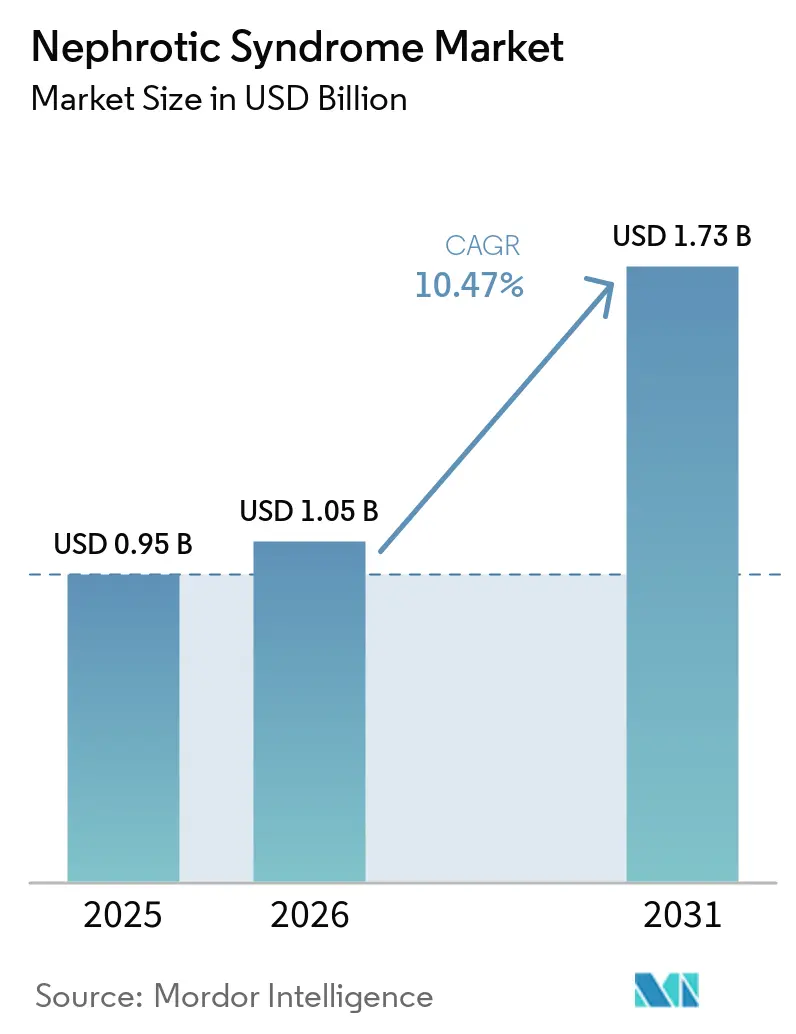
O tamanho do Mercado de Síndrome Nefrótica deve crescer de 0,95 bilhão de USD em 2025 para 1,05 bilhão de USD em 2026 e está previsto para atingir 1,73 bilhão de USD até 2031, a um CAGR de 10,47% no período 2026-2031.
O mercado está sendo moldado pela ampliação do rastreamento de proteinúria, maior capacidade especializada e terapias direcionadas para doenças glomerulares. Essas mudanças estão deslocando o cuidado para além dos protocolos de manutenção centrados em esteroides, em direção a terapias que abordam a atividade do complemento, as vias de células B e a biologia dos podócitos. O mercado de síndrome nefrótica também depende da capacidade de biópsia renal, que permanece desigual na Ásia-Pacífico, no Oriente Médio, na África e na América do Sul. As condições de acesso provavelmente determinarão se os novos produtos se traduzirão em volumes de tratamento sustentados e se a capacidade especializada acompanhará o ritmo do diagnóstico. Empresas que combinam lançamentos de terapias com suporte diagnóstico, arranjos de acesso gerenciado e vias de cuidado especializado têm um caminho mais claro para alcançar pacientes no mercado de síndrome nefrótica.
Principais Conclusões do Relatório
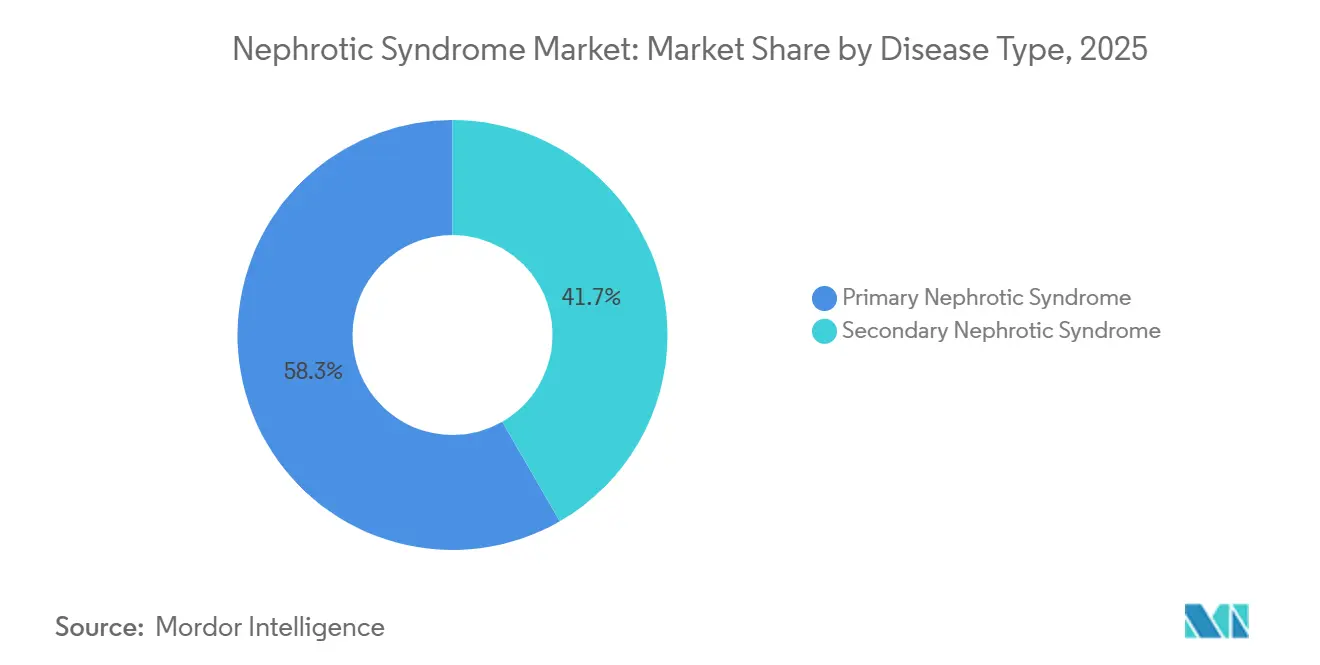
- Por tipo de doença, a síndrome nefrótica primária deteve 58,31% da receita em 2025, enquanto a síndrome nefrótica secundária deve crescer a um CAGR de 11,65% até 2031.
- Por modalidade, o tratamento deteve 81,24% da receita em 2025 e deve ser a modalidade de crescimento mais rápido, com CAGR de 12,42% até 2031.
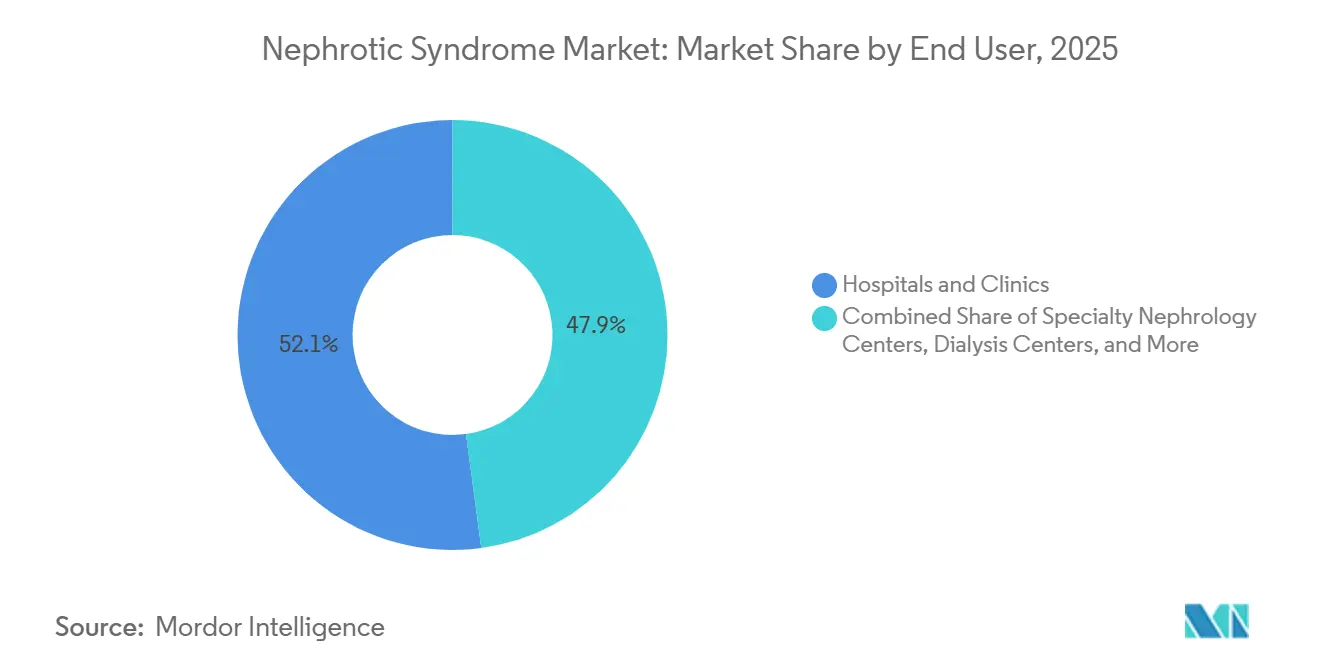
- Por usuário final, hospitais e clínicas detiveram 52,14% da receita em 2025, enquanto os centros especializados em nefrologia devem crescer a um CAGR de 11,12% até 2031.
- Por canal de distribuição, as farmácias hospitalares detiveram 45,54% da receita em 2025, enquanto as farmácias online devem crescer a um CAGR de 12,82% até 2031.
- Por geografia, a América do Norte deteve 42,61% da receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 12,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Síndrome Nefrótica
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento no Diagnóstico de Doença Renal Proteinúrica e Síndrome Nefrótica | +2.8% | Global, com ganhos concentrados na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão de Terapias Direcionadas e Poupadores de Esteroides | +2.6% | América do Norte e União Europeia, com expansão para o Japão e a China | Curto prazo (≤ 2 anos) |
| Maior Uso de Diagnóstico Molecular, Sorológico e Baseado em Biomarcadores | +1.2% | América do Norte e União Europeia, adoção inicial na Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Aumento da Capacidade de Nefrologia Especializada Pediátrica e Adulta | +0.9% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Inovação no Pipeline Direcionado a Podócitos e Não Imunossupressor | +1.8% | Global, liderado pela América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Diagnóstico de Doença Renal Proteinúrica e Síndrome Nefrótica
O acesso mais amplo à biópsia renal está aumentando a confirmação diagnóstica em áreas que anteriormente tinham capacidade limitada, permitindo que os clínicos distingam a síndrome nefrótica de outras condições proteinúricas com maior confiança. O Sul e o Sudeste Asiático são importantes porque a suspeita clínica frequentemente supera a confirmação baseada em biópsia, especialmente fora dos grandes hospitais de referência. O rastreamento de proteinúria em programas de hipertensão e diabetes também está ampliando a identificação de pacientes com síndrome nefrótica secundária antes que sintomas avançados resultem em atendimento de emergência.
A identificação precoce pode trazer pacientes para o cuidado nefrológico antes que uma insuficiência renal mais grave se desenvolva e antes que o tratamento de suporte seja a única opção restante. O mercado de síndrome nefrótica pode, portanto, crescer mais rapidamente nesses contextos do que os relatórios de incidência isolados podem sugerir, à medida que casos existentes, mas não tratados, tornam-se visíveis para os sistemas de saúde. O encaminhamento tardio, a disponibilidade desigual de laboratórios e os testes genéticos limitados ainda restringem o número de pacientes que recebem um diagnóstico definitivo em contextos de baixa renda.
Expansão de Terapias Direcionadas e Poupadores de Esteroides
O mercado de síndrome nefrótica mudou entre 2024 e 2026 à medida que produtos com novos mecanismos avançaram pela revisão regulatória e ofereceram aos nefrologistas alternativas à imunossupressão de ação ampla. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou 6 medicamentos nefrológicos em 4 indicações em 2025, cobrindo nefropatia por IgA, nefrite lúpica, glomerulopatia por C3 e progressão da doença renal crônica[1]Agência de Alimentos e Medicamentos dos Estados Unidos, "Aprovações de Novos Medicamentos para 2025," Agência de Alimentos e Medicamentos dos Estados Unidos, fda.gov.. A Vera Therapeutics recebeu aprovação acelerada para o TRUTAKNA, atacicepte, para adultos com nefropatia por IgA primária em julho de 2026.
O produto é um inibidor dual de BAFF e APRIL e acrescenta outro mecanismo às decisões de tratamento para pacientes cuja proteinúria está associada à nefropatia por IgA. Produtos específicos por mecanismo ampliam as opções terapêuticas em distúrbios glomerulares que podem se apresentar com síndrome nefrótica e incentivam uma correspondência mais precisa entre o tratamento e a biologia da doença. Esse desenvolvimento amplia a base de tratamento de marca endereçável além da doença de lesão mínima clássica e aumenta a importância do monitoramento especializado durante a iniciação e o acompanhamento.
Inovação no Pipeline Direcionado a Podócitos e Não Imunossupressor
A lesão dos podócitos é relevante para a GESF, a doença de lesão mínima e a nefropatia membranosa, tornando-a um foco comum para programas de tratamento que buscam reduzir a proteinúria sem imunossupressão ampla prolongada. A GESF não tinha nenhuma terapia específica para a doença aprovada pela Agência de Alimentos e Medicamentos dos Estados Unidos até 2026. A Vertex avançou o inaxaplino, também conhecido como VX-147, para a fase 3 do estudo AMPLITUDE para doença renal mediada por APOL1. O candidato tem como alvo diretamente a proteína APOL1 e recebeu as designações de Terapia Inovadora e Doença Pediátrica Rara, que apoiam o desenvolvimento para pacientes com opções limitadas. A pesquisa sobre microRNAs urinários, RNAs longos não codificantes e RNAs circulares pode apoiar a identificação não invasiva de fenótipos sensíveis e resistentes a esteroides. Uma aprovação específica para GESF daria ao mercado de síndrome nefrótica uma nova opção para um grupo que permaneceu subgerenciado e poderia direcionar o cuidado para o uso mais precoce de agentes direcionados.
Maior Uso de Diagnóstico Molecular, Sorológico e Baseado em Biomarcadores
A soropositividade para anti-PLA2R é utilizada como marcador confirmatório de primeira linha para nefropatia membranosa nas diretrizes da América do Norte e da Europa, o que pode encurtar o caminho para um diagnóstico clinicamente útil. As razões de PLA2R derivado de exossomos urinários para creatinina estão sendo avaliadas como ferramentas de monitoramento não invasivas. Um estudo proteômico urinário de 2025 relatou que um modelo de 4 proteínas usando PON1, ACTBL2, RDX e TPP1 apresentou um índice C de 0,744 para prever remissão e recidiva na nefropatia membranosa primária. A diretriz KDIGO de 2025 recomenda testes genéticos para todos os pacientes pediátricos com doença resistente a esteroides[2]Kidney Disease: Improving Global Outcomes, "Diretriz de Prática Clínica KDIGO 2025 para o Manejo da Síndrome Nefrótica em Crianças," Kidney International Supplements, kdigo.org.. Biomarcadores seriados poderiam reduzir a dependência de biópsia episódica, ajudar os clínicos a observar a atividade da doença entre as consultas e fortalecer as decisões de acompanhamento. O mercado de síndrome nefrótica pode, consequentemente, registrar maior demanda recorrente por testes de autoanticorpos, urinálise e testes de taxa de filtração glomerular, à medida que os clínicos utilizam esses resultados em conjunto com o monitoramento do tratamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Toxicidade do Tratamento e Ciclagem de Tratamento Induzida por Recidiva | -0.6% | Global, mais pronunciado em populações pediátricas na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Alto Custo e Reembolso Desigual para Terapias de Doenças Raras | -0.8% | América do Norte e União Europeia, com barreiras de acesso quase totais na América do Sul e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Fenotipagem Fragmentada e Diagnóstico Genético Tardio | -0.4% | Oriente Médio e África, América do Sul, partes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidade do Tratamento e Ciclagem de Tratamento Induzida por Recidiva
Os efeitos adversos relacionados aos corticosteroides incluem supressão do crescimento em crianças, hiperglicemia, suscetibilidade a infecções e perda de densidade óssea. Esses efeitos podem levar à descontinuação ou rotação da terapia, tornando os ciclos de tratamento menos previsíveis para pacientes, cuidadores e equipes de tratamento. Os inibidores de calcineurina são utilizados no cuidado pediátrico e adulto de segunda linha, mas sua nefrotoxicidade pode limitar a dose e a duração quando a função renal já está comprometida. Pacientes com recidiva ou refratários podem passar por vários esquemas antes que o dano renal restrinja ainda mais suas opções e torne a tolerabilidade uma questão central. Esse padrão aumenta os volumes de atendimento sem criar utilização de tratamento proporcional, porque as mudanças no tratamento nem sempre sustentam a adesão ou a resposta. Também limita o crescimento da utilização de terapias com inibidores de calcineurina e agentes alquilantes no mercado de síndrome nefrótica.
Alto Custo e Reembolso Desigual para Terapias de Doenças Raras
Preços elevados e reembolso desigual atrasam o acesso a terapias direcionadas para doenças raras, mesmo quando os clínicos consideram um produto mais recente adequado para um paciente elegível. Os pagadores podem exigir que os pacientes utilizem tratamentos de menor custo antes de poderem receber uma terapia de marca, o que pode prolongar o tempo entre o diagnóstico e o acesso a uma opção direcionada. Esse processo pode retardar a adoção inicial mesmo após um produto receber aprovação regulatória e os prestadores especializados estarem preparados para prescrevê-lo. Estruturas de reembolso limitadas na América do Sul, na África e em partes do Sul da Ásia restringem o acesso a terapias premium, apesar da presença de pacientes que poderiam se beneficiar do cuidado especializado. Arranjos de acesso gerenciado e acordos de compartilhamento de risco podem melhorar a posição das empresas que entram nesses mercados, vinculando as decisões de acesso a populações de pacientes claramente definidas. O mercado de síndrome nefrótica, portanto, depende das vias de pagamento tanto quanto da demanda clínica em muitos países, particularmente onde a cobertura de doenças raras ainda está em desenvolvimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença: A Síndrome Nefrótica Secundária Acelera com a Carga de Comorbidades
A síndrome nefrótica primária deteve 58,31% da participação do mercado de síndrome nefrótica em 2025, refletindo a base de tratamento estabelecida para condições rotineiramente identificadas na prática nefrológica. Inclui a doença de lesão mínima, a nefropatia membranosa e a GESF, que possuem vias de cuidado estabelecidas com esteroides, inibidores de calcineurina e tratamento direcionado a células B, embora a seleção do tratamento mude com o padrão de recidiva e a resposta. A síndrome nefrótica secundária deve crescer a um CAGR de 11,65% durante 2026-2031. O crescimento está vinculado a terapias aprovadas para nefropatia por IgA e à nefropatia diabética e nefrite lúpica, que podem se apresentar com proteinúria em faixa nefrótica e necessitar de monitoramento sustentado da proteinúria. A distinção entre doença primária e secundária está se tornando menos clara em nível molecular, à medida que os clínicos consideram a suscetibilidade genética juntamente com o gatilho clínico imediato. As variantes de risco APOL1 podem aumentar o risco de progressão da GESF em pacientes que também apresentam gatilhos secundários, reforçando a necessidade de avaliação que vá além do rótulo convencional da doença.
A diretriz KDIGO de 2025 inclui os testes genéticos na via de resistência a esteroides. Essa abordagem pode identificar doença monogênica e alterar a classificação de alguns casos, especialmente quando a apresentação clínica isolada fornece uma resposta incompleta. Pode reclassificar casos aparentemente primários como mediados geneticamente e também pode esclarecer causas secundárias que de outra forma permaneceriam obscuras na prática de rotina. A classificação torna-se mais complexa, mas reflete melhor a biologia que orienta a seleção da terapia, as necessidades de monitoramento e as decisões de encaminhamento. Produtos aprovados para nefropatia por IgA podem ser prescritos a pacientes elegíveis dentro da população com síndrome nefrótica. Isso cria uma conexão prática entre as categorias primária e secundária no nível de prescrição, mesmo que as categorias permaneçam clinicamente úteis. O setor de síndrome nefrótica é cada vez mais moldado pela classificação molecular ao lado dos rótulos convencionais de doença, pois essa distinção pode influenciar o caminho para o cuidado direcionado.


Por Modalidade: Terapias Direcionadas Consolidam a Liderança de Mercado do Tratamento
O tratamento deteve 81,24% do tamanho do mercado de síndrome nefrótica em 2025. Essa categoria inclui corticosteroides, inibidores de calcineurina, biológicos direcionados a células B, agentes alquilantes, antimetabólitos e terapias direcionadas ao complemento, abrangendo tanto medicamentos de longa data quanto opções especializadas mais recentes. Os corticosteroides permanecem a âncora do tratamento inicial no cuidado pediátrico e adulto sob as diretrizes KDIGO. Sua contribuição para a receita enfrenta pressão à medida que produtos de marca direcionados são introduzidos para condições glomerulares definidas e à medida que os prescritores buscam opções que possam reduzir a exposição prolongada a esteroides. O Japão aprovou o rituximabe para síndrome nefrótica resistente a esteroides refratária em setembro de 2024. O Japão então aprovou o rituximabe para doença pediátrica não refratária de recidiva frequente ou dependente de esteroides em março de 2025[3]Chugai Pharmaceutical Co., Ltd., "Rituxan Recebe Aprovação Regulatória para Síndrome Nefrótica Pediátrica Não Refratária de Recidiva Frequente ou Dependente de Esteroides," Chugai Pharmaceutical Co., Ltd., chugai-pharm.co.jp..
A modalidade de diagnóstico responde pela receita restante e inclui biópsia renal e urinálise, que permanecem importantes quando os clínicos precisam definir o tipo de doença e avaliar as alterações na proteinúria. A medição de autoanticorpos, a pontuação proteômica urinária e os painéis de RNA não codificante estão abrindo vias diagnósticas recorrentes. Essas ferramentas podem apoiar o acompanhamento sem depender apenas de fluxos de trabalho centrados em biópsia e podem fornecer informações adicionais entre as principais avaliações clínicas. O Japão aprovou o CellCept, micofenolato mofetil, para síndrome nefrótica refratária em setembro de 2025. A decisão reflete o valor do monitoramento detalhado de proteínas urinárias para definir a doença refratária e selecionar pacientes dentro de uma via de cuidado claramente documentada. O uso adicional de testes de taxa de filtração glomerular e painéis de autoanticorpos poderia melhorar a receita de diagnóstico em relação a 2025. O mercado de síndrome nefrótica tem espaço para inovação tanto terapêutica quanto diagnóstica, porque os avanços no tratamento aumentam a necessidade de seleção confiável de pacientes e monitoramento contínuo.
Por Usuário Final: Centros Especializados em Nefrologia Superam Hospitais em Complexidade do Cuidado
Hospitais e clínicas detiveram 52,14% da receita por usuário final em 2025, tornando-os o maior ponto de cuidado para uma ampla gama de pacientes no mercado de síndrome nefrótica. São centrais para o diagnóstico inicial, biópsia renal, manejo de edema grave, cuidado de hipoalbuminemia e iniciação de terapias intravenosas que não podem ser facilmente iniciadas fora de um ambiente supervisionado. Esses ambientes atendem amplas áreas de captação de pacientes e lidam com muitos procedimentos ao longo da via de tratamento, incluindo testes que informam tanto o diagnóstico quanto o ajuste do tratamento. Os laboratórios de diagnóstico apoiam o crescente volume de testes de autoanticorpos e taxa de filtração glomerular, frequentemente trabalhando em estreita colaboração com as equipes de nefrologia hospitalar. Os centros de diálise atendem ao subconjunto de pacientes que progridem para doença renal em estágio terminal e necessitam de terapia de substituição renal juntamente com o manejo da condição subjacente. Em conjunto, essas instalações permanecem importantes para o mercado de síndrome nefrótica porque conectam diagnóstico, cuidado agudo e tratamento contínuo em diferentes estágios da doença.
Os centros especializados em nefrologia devem crescer a um CAGR de 11,12% durante 2026-2031. São adequados para terapias direcionadas que necessitam de monitoramento baseado em protocolo, infraestrutura de cadeia de frio e expertise em classificação de doenças glomerulares, particularmente quando as decisões de tratamento dependem de uma avaliação detalhada da proteinúria e do histórico da doença. No Japão, as unidades acadêmicas de glomerulonefrite apoiam a rápida adoção de novos produtos nefrológicos autorizados. A necessidade de iniciação especializada pode concentrar o fluxo de pacientes em centros especializados e pode tornar esses centros um destino regular para pacientes com doença recorrente ou de difícil manejo. Esquemas medicamentosos complexos também desviam o cuidado da prescrição de corticosteroides genéricos. Essa mudança apoia maior intensidade de serviço dentro da prestação gerenciada por especialistas. Os hospitais permanecerão essenciais, enquanto os centros especializados ganham um papel maior nas decisões de tratamento contínuo e na coordenação do tratamento com serviços diagnósticos e farmacêuticos.

Por Canal de Distribuição: Farmácias Online Capitalizam o Acesso Digital a Doenças Raras
As farmácias hospitalares detiveram 45,54% da receita de distribuição em 2025. Elas dispensam produtos injetáveis e infusíveis de alto custo que requerem manuseio em cadeia de frio, preparação no local ou supervisão clínica, o que as torna importantes durante a iniciação de terapias complexas no mercado de síndrome nefrótica. As farmácias de varejo continuam a atender medicamentos genéricos orais de manutenção, como prednisona, ciclofosfamida e micofenolato mofetil, particularmente onde os pacientes permanecem em esquemas estabelecidos. As farmácias especializadas tornaram-se centrais para lançamentos de marcas com distribuição limitada e requisitos intensivos de suporte ao paciente. A PANTHERx Rare foi nomeada parceira exclusiva de dispensação para o VOYXACT, sibeprenlimabe, pela Otsuka em dezembro de 2025. Tais arranjos fornecem aos fabricantes informações sobre adesão, eventos adversos e padrões de reabastecimento, ao mesmo tempo em que ajudam a coordenar a entrega para pacientes que recebem produtos especializados.
As farmácias online devem crescer a um CAGR de 12,82% durante 2026-2031. A entrega em domicílio é particularmente relevante para terapias orais diárias de manutenção e pode reduzir a necessidade de coleta presencial repetida quando o paciente está clinicamente estável. Os prontuários eletrônicos de saúde, os sistemas de prescrição eletrônica e as plataformas de gestão farmacêutica permitem que os nefrologistas acompanhem prescrições remotas e recebam informações que apoiam o acompanhamento. Essas conexões podem preservar a visibilidade sobre a adesão enquanto reduzem o ônus da coleta presencial, embora não eliminem a necessidade de avaliação clínica. Os requisitos regulatórios moldarão o ritmo em que a dispensação remota se expande para terapias nefrológicas prescritas. Os canais online provavelmente complementarão, em vez de substituir, a dispensação hospitalar para medicamentos que requerem administração supervisionada. O mercado de síndrome nefrótica continuará a utilizar vários canais porque os requisitos de manuseio de produtos, as necessidades de monitoramento e as preferências de acesso dos pacientes diferem amplamente.
Análise Geográfica
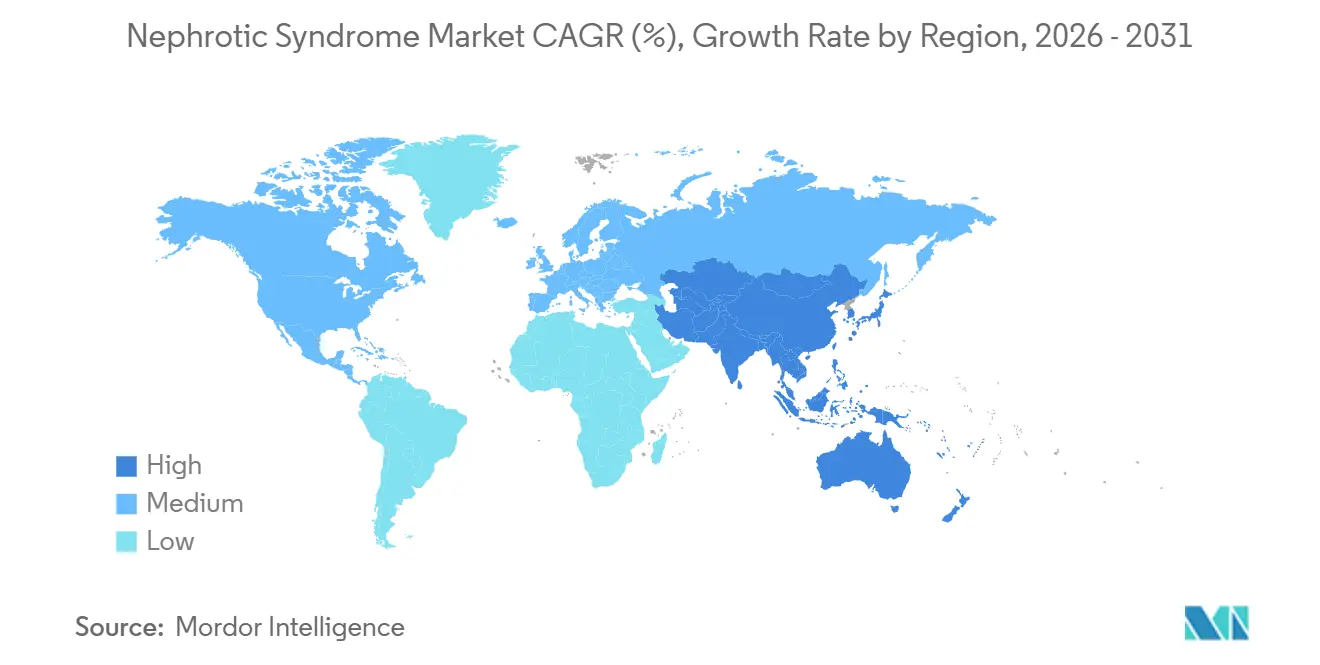
A América do Norte deteve 42,61% da participação do mercado de síndrome nefrótica em 2025. A região se beneficia da capacidade especializada em nefrologia, da cobertura dos pagadores para doenças renais raras dentro de critérios definidos e das aprovações rápidas de medicamentos que oferecem aos prestadores acesso mais precoce a opções de tratamento mais recentes. Os Estados Unidos aprovaram 6 medicamentos nefrológicos em 2025. Adicionou o atacicepte em 2026 para adultos com nefropatia por IgA primária. O Canadá contribui por meio de decisões de formulário provincial, enquanto o México permanece mais voltado para o uso genérico de corticosteroides e inibidores de calcineurina. Essa combinação significa que a região contém tanto sistemas de tratamento especializado maduros quanto ambientes onde os medicamentos de manutenção estabelecidos permanecem a principal parte do cuidado de rotina.
A Europa é a segunda maior região, com Alemanha, França e Reino Unido servindo como principais centros de tratamento para pacientes que necessitam de cuidado nefrológico especializado. O progresso regulatório continuou na região, embora a revisão de custo-efetividade possa retardar a adoção no formulário e atrasar o acesso amplo após uma decisão de autorização. A Travere anunciou a aprovação completa da Agência de Alimentos e Medicamentos dos Estados Unidos para o FILSPARI em setembro de 2024. A América do Norte e a Europa são os primeiros mercados onde a distribuição especializada e o suporte dos pagadores são mais desenvolvidos. Sua experiência informa as estratégias comerciais em outros lugares, porque as empresas podem observar os requisitos de suporte ao paciente, prescrição e coordenação farmacêutica. O mercado de síndrome nefrótica nessas regiões é apoiado por infraestrutura estabelecida de tratamento de doenças raras, mas o acesso ainda difere pelas decisões nacionais de reembolso.
A Ásia-Pacífico deve crescer a um CAGR de 12,25% durante 2026-2031. O Japão autorizou o rituximabe para doença pediátrica resistente a esteroides em setembro de 2024 e para doença dependente de esteroides não refratária em março de 2025. A China aprovou o iptacopano para nefropatia por IgA em setembro de 2025 e o atrasentano em agosto de 2025. Índia, Coreia do Sul e Austrália podem se beneficiar da melhoria da capacidade da força de trabalho, das taxas de biópsia e da cobertura de seguros que podem apoiar pelo menos parte do custo do cuidado direcionado. O Oriente Médio, a África e a América do Sul permanecem oportunidades menores onde a reforma do reembolso, os acordos de fabricação local e a infraestrutura especializada serão importantes para o acesso. O mercado de síndrome nefrótica nessas geografias pode se expandir quando o diagnóstico estiver conectado a um caminho prático para tratamento e monitoramento de longo prazo.

Cenário Competitivo
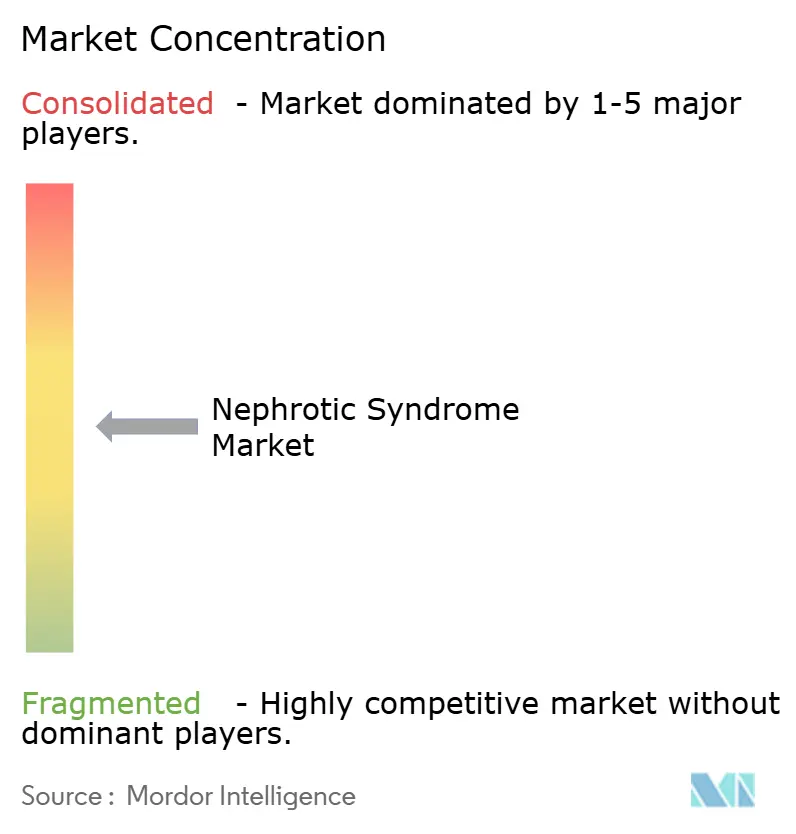
O mercado de síndrome nefrótica é moderadamente consolidado em biológicos premium e fragmentado em terapia de manutenção genérica. Novartis, Apellis, Travere Therapeutics, Vera Therapeutics e Vertex Pharmaceuticals possuem ativos diferenciados em inibição do complemento, vias de células B, bloqueio de citocinas e tratamento direcionado a podócitos. A Novartis recebeu aprovação acelerada nos Estados Unidos para o Vanrafia, atrasentano, em abril de 2025. A Vertex continua a desenvolver o inaxaplino para doença renal mediada por APOL1. Esses portfólios conferem às empresas líderes presença em condições glomerulares relacionadas e as ajudam a utilizar capacidades médicas, regulatórias e de distribuição compartilhadas. Os produtos genéricos, no entanto, continuam a apoiar uma base de fornecedores muito mais dispersa, particularmente para terapias de manutenção de uso prolongado.
As vias de aprovação acelerada que utilizam a redução da proteinúria como desfecho substituto são importantes para a estratégia de lançamento atual, particularmente em condições onde os dados de desfecho de longo prazo controlados levam tempo para se desenvolver. Elas podem levar um produto aos pacientes antes que estudos confirmatórios estabeleçam diferenciação de longo prazo, mas também colocam importância na geração contínua de evidências após o lançamento. As empresas também utilizam arranjos de farmácias especializadas de distribuição limitada para apoiar os serviços ao paciente e coletar informações de tratamento do mundo real que podem mostrar padrões de uso fora dos ensaios formais. A Otsuka selecionou a PANTHERx Rare para dispensar o VOYXACT em dezembro de 2025. Tais parcerias podem apoiar o monitoramento da adesão e o trabalho futuro de expansão de rótulo, fornecendo aos fabricantes uma ligação estruturada com pacientes e equipes de prescrição. O mercado de síndrome nefrótica recompensa as empresas que alinham o planejamento regulatório, o suporte ao paciente e a distribuição no início de um lançamento, porque o acesso e a continuidade do cuidado podem determinar se um tratamento clinicamente diferenciado alcança o grupo de pacientes pretendido.
A necessidade não atendida mais visível continua sendo um tratamento aprovado especificamente para GESF, onde os clínicos continuam a depender de abordagens de suporte disponíveis e de uso não aprovado. O inaxaplino está entre os candidatos mais próximos, com o recrutamento da fase 3 do AMPLITUDE completo e a conclusão primária esperada para 2028. A Aurinia Pharmaceuticals adquiriu a Kezar Life Sciences em março de 2026, adicionando o zetomipzomibe e uma expertise mais ampla em pequenas moléculas autoimunes ao seu portfólio. Produtos da via do complemento, abordagens antissenso ao Fator B e antagonistas dos canais TRPC5 ou TRPC6 fazem parte da próxima onda de pipeline, com relevância potencial em vários distúrbios glomerulares. Vários resultados de Fase 2 são esperados durante 2026-2028. Esses resultados podem alterar a posição competitiva dos atuais pioneiros e influenciar quais mecanismos recebem maior atenção comercial de especialistas e pagadores. O mercado de síndrome nefrótica permanece aberto a novos entrantes onde a diferenciação clínica é clara e onde uma empresa pode apoiar o acesso após a aprovação, inclusive por meio de educação especializada, planejamento de distribuição e programas que ajudam os pacientes elegíveis a permanecer em terapia.
Líderes do Setor de Síndrome Nefrótica
Pfizer Inc.
Novartis AG
F. Hoffmann-La Roche AG
GSK plc
Travere Therapeutics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A Iniciativa de Qualidade dos Resultados em Doenças Renais da Fundação Nacional do Rim publicou um Comentário sobre a Diretriz de Prática Clínica KDIGO 2025 para o Manejo da Síndrome Nefrótica em Crianças. O comentário ajudou o público dos Estados Unidos a avaliar a relevância das diretrizes internacionais nos contextos clínicos locais. A diretriz e o comentário forneceram orientações atualizadas e baseadas em evidências para médicos e famílias.
- Outubro de 2025: A Roche relatou resultados estatisticamente significativos e clinicamente relevantes do estudo de Fase III INShore do Gazyva/Gazyvaro (obinutuzumabe) em crianças e jovens adultos com idades entre 2 e 25 anos com síndrome nefrótica idiopática.


Escopo do Relatório Global do Mercado de Síndrome Nefrótica
De acordo com o escopo do relatório, a síndrome nefrótica é um distúrbio renal caracterizado por proteinúria excessiva (grandes quantidades de proteína na urina), hipoalbuminemia (baixos níveis de albumina no sangue), hiperlipidemia (altos níveis de lipídios no sangue) e edema (inchaço). Resulta do aumento da permeabilidade da barreira de filtração glomerular nos rins, levando à perda de proteínas e outras anormalidades no sangue e na urina.
O mercado de síndrome nefrótica é segmentado por tipo de doença em síndrome nefrótica primária e síndrome nefrótica secundária; por modalidade em tratamento e diagnóstico. O segmento de tratamento inclui corticosteroides, inibidores de calcineurina, terapias direcionadas a células B, agentes alquilantes, antimetabólitos, terapias direcionadas ao complemento e outras terapias. O segmento de diagnóstico inclui urinálise e razão proteína urinária-creatinina, exames de sangue e avaliação de albumina sérica, teste de taxa de filtração glomerular, biópsia renal, teste de autoanticorpos e complemento e outros testes diagnósticos. Por usuário final, o mercado é segmentado em hospitais e clínicas, centros especializados em nefrologia, laboratórios de diagnóstico, centros de diálise e outros usuários finais. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online e outros canais de distribuição. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
| Síndrome Nefrótica Primária |
| Síndrome Nefrótica Secundária |
| Tratamento | Corticosteroides |
| Inibidores de Calcineurina | |
| Terapias Direcionadas a Células B | |
| Agentes Alquilantes | |
| Antimetabólitos | |
| Terapias Direcionadas ao Complemento | |
| Outras Terapias | |
| Diagnóstico | Urinálise e Razão Proteína Urinária-Creatinina |
| Exames de Sangue e Avaliação de Albumina Sérica | |
| Teste de Taxa de Filtração Glomerular | |
| Biópsia Renal | |
| Teste de Autoanticorpos e Complemento | |
| Outros Testes Diagnósticos |
| Hospitais e Clínicas |
| Centros Especializados em Nefrologia |
| Laboratórios de Diagnóstico |
| Centros de Diálise |
| Outros Usuários Finais |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Doença | Síndrome Nefrótica Primária | |
| Síndrome Nefrótica Secundária | ||
| Por Modalidade | Tratamento | Corticosteroides |
| Inibidores de Calcineurina | ||
| Terapias Direcionadas a Células B | ||
| Agentes Alquilantes | ||
| Antimetabólitos | ||
| Terapias Direcionadas ao Complemento | ||
| Outras Terapias | ||
| Diagnóstico | Urinálise e Razão Proteína Urinária-Creatinina | |
| Exames de Sangue e Avaliação de Albumina Sérica | ||
| Teste de Taxa de Filtração Glomerular | ||
| Biópsia Renal | ||
| Teste de Autoanticorpos e Complemento | ||
| Outros Testes Diagnósticos | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros Especializados em Nefrologia | ||
| Laboratórios de Diagnóstico | ||
| Centros de Diálise | ||
| Outros Usuários Finais | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de síndrome nefrótica em 2026?
O mercado de síndrome nefrótica é avaliado em 1,05 bilhão de USD em 2026 e está previsto para atingir 1,73 bilhão de USD até 2031.
Qual categoria de doença está crescendo mais rapidamente?
A síndrome nefrótica secundária deve crescer a um CAGR de 11,65% durante 2026-2031.
Qual ambiente de cuidado está se expandindo mais rapidamente para a síndrome nefrótica?
Os centros especializados em nefrologia devem crescer a um CAGR de 11,12% até 2031.
Por que as farmácias online estão se tornando mais relevantes para o cuidado da síndrome nefrótica?
As farmácias online devem crescer a um CAGR de 12,82% até 2031. A entrega em domicílio, a prescrição eletrônica e os sistemas de gestão farmacêutica apoiam o acesso a terapias orais de manutenção, ao mesmo tempo em que permitem visibilidade contínua sobre a atividade de reabastecimento.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 12,25% durante 2026-2031.
Qual necessidade não atendida permanece importante no tratamento da GESF?
A GESF não tinha nenhuma terapia específica para a doença aprovada pela Agência de Alimentos e Medicamentos dos Estados Unidos até 2026. O inaxaplino permanece um candidato de desenvolvimento proeminente para doença renal mediada por APOL1.
Página atualizada pela última vez em:



