
Marktgröße und Marktanteil des Nephrotischen Syndroms
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
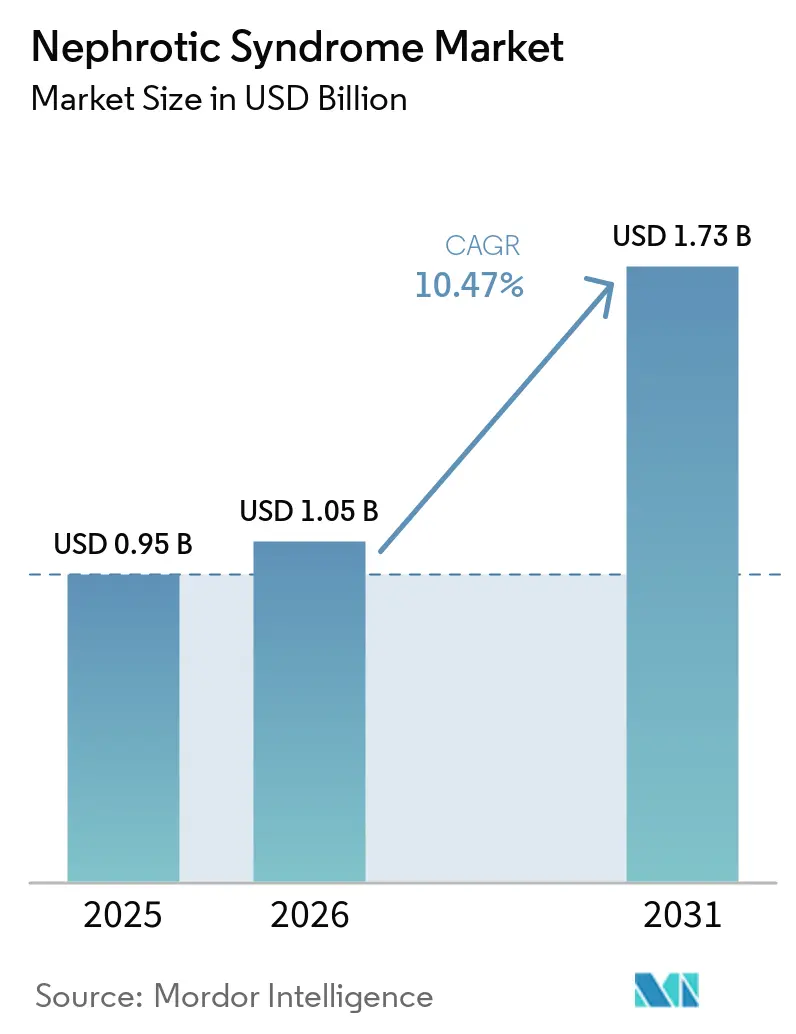
| Marktgröße (2026) | 1.05 Milliarden US-Dollar |
| Marktgröße (2031) | 1.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Nephrotischen Syndroms von Mordor Intelligence
Die Marktgröße des Nephrotischen Syndroms wird voraussichtlich von 0,95 Milliarden USD im Jahr 2025 auf 1,05 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,47 % über den Zeitraum 2026–2031 einen Wert von 1,73 Milliarden USD erreichen.
Der Markt wird durch eine breitere Proteinurie-Früherkennung, eine größere Kapazität an Spezialisten und zielgerichtete Therapien für Glomeruluserkrankungen geprägt. Diese Veränderungen verlagern die Versorgung über steroidzentrierte Erhaltungsprotokolle hinaus hin zu Therapien, die auf Komplementaktivität, B-Zell-Signalwege und Podozytenbiologie abzielen. Der Markt für Nephrotisches Syndrom hängt auch von der Kapazität für Nierenbiopsien ab, die in der Asien-Pazifik-Region, dem Nahen Osten, Afrika und Südamerika nach wie vor uneinheitlich ist. Die Zugangsbedingungen werden wahrscheinlich darüber entscheiden, ob neue Produkte in nachhaltige Behandlungsvolumina umgesetzt werden und ob die Spezialistenkapazität mit der Diagnose Schritt hält. Unternehmen, die Therapiemarkteinführungen mit diagnostischer Unterstützung, Managed-Access-Vereinbarungen und spezialisierten Versorgungspfaden kombinieren, haben einen klareren Weg, um Patienten im Markt für Nephrotisches Syndrom zu erreichen.
Wichtigste Erkenntnisse des Berichts
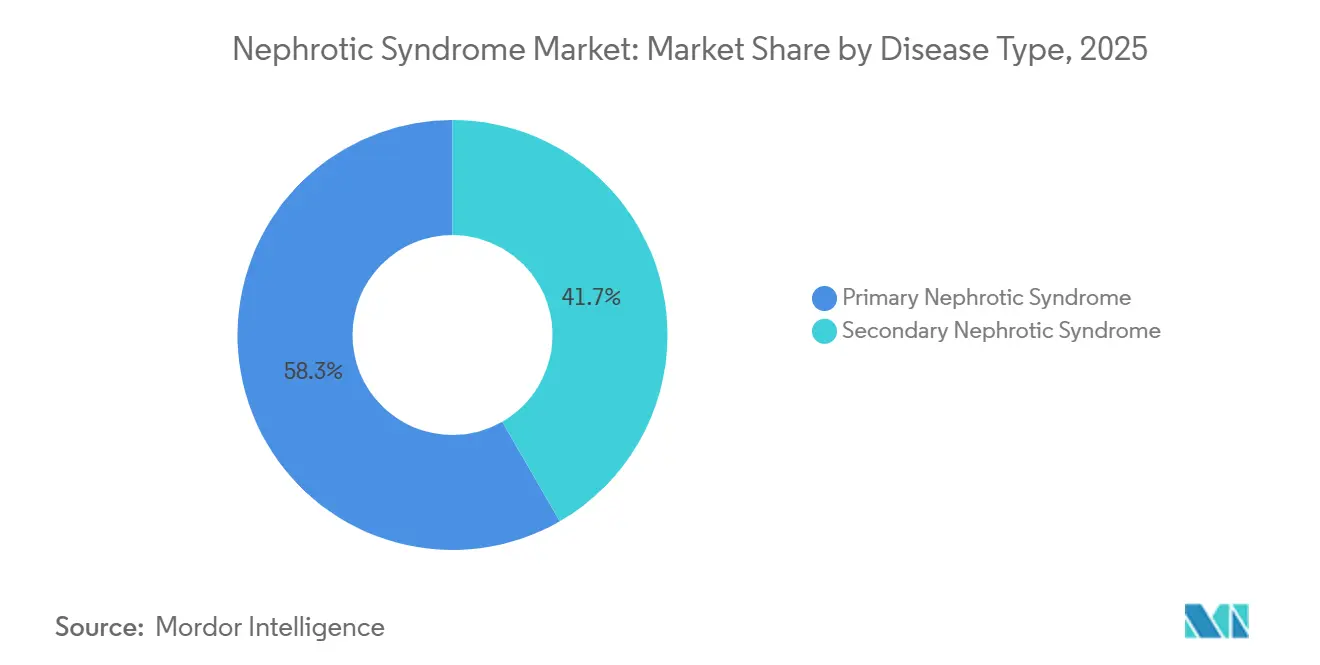
- Nach Krankheitstyp hielt das primäre Nephrotische Syndrom im Jahr 2025 einen Umsatzanteil von 58,31 %, während das sekundäre Nephrotische Syndrom bis 2031 voraussichtlich mit einer CAGR von 11,65 % wachsen wird.
- Nach Modalität hielt die Behandlung im Jahr 2025 einen Umsatzanteil von 81,24 % und wird voraussichtlich die am schnellsten wachsende Modalität mit einer CAGR von 12,42 % bis 2031 sein.
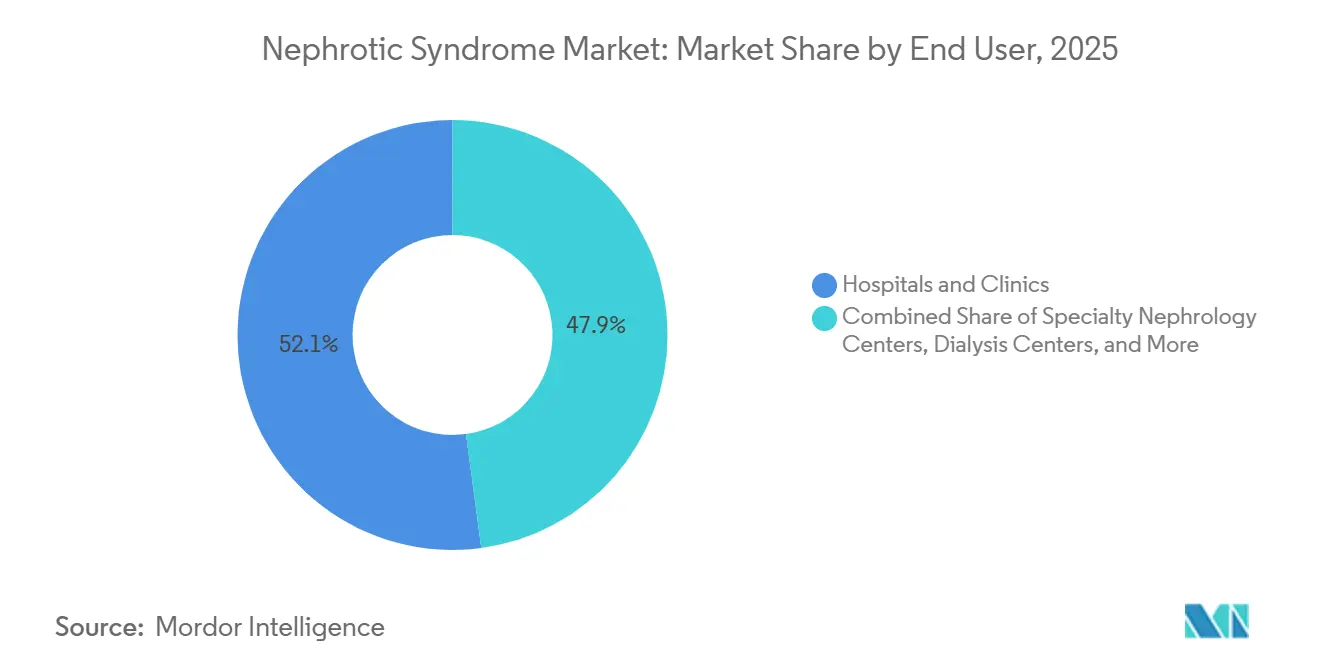
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 52,14 %, während spezialisierte Nephrologie-Zentren bis 2031 voraussichtlich mit einer CAGR von 11,12 % wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 45,54 %, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 12,82 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,61 %, während die Asien-Pazifik-Region bis 2031 voraussichtlich mit einer CAGR von 12,25 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zum Nephrotischen Syndrom
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diagnose von Proteinurischer Nierenerkrankung und Nephrotischem Syndrom | +2.8% | Global, mit konzentrierten Gewinnen in der Asien-Pazifik-Region und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung zielgerichteter und steroidschonender Therapien | +2.6% | Nordamerika und EU, mit Ausbreitung nach Japan und China | Kurzfristig (≤ 2 Jahre) |
| Verstärkter Einsatz molekularer, serologischer und Biomarker-gestützter Diagnose | +1.2% | Nordamerika und EU, frühe Einführung in Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Ausbau der pädiatrischen und erwachsenen Spezialnephrologie-Kapazität | +0.9% | Asien-Pazifik-Kernregion, Ausbreitung in den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Podozyten-gerichtete und nicht-immunsuppressive Pipeline-Innovation | +1.8% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diagnose von Proteinurischer Nierenerkrankung und Nephrotischem Syndrom
Ein breiterer Zugang zu Nierenbiopsien erhöht die diagnostische Bestätigung in Gebieten, die bisher über begrenzte Kapazitäten verfügten, und ermöglicht es Klinikern, das Nephrotische Syndrom mit größerer Sicherheit von anderen proteinurischen Erkrankungen zu unterscheiden. Süd- und Südostasien sind wichtig, da der klinische Verdacht häufig die biopsiebasierte Bestätigung übersteigt, insbesondere außerhalb großer Überweisungskrankenhäuser. Die Proteinurie-Früherkennung im Rahmen von Hypertonie- und Diabetesprogrammen erweitert auch die Identifizierung von Patienten mit sekundärem Nephrotischem Syndrom, bevor fortgeschrittene Symptome zu einer Notfallversorgung führen.
Eine frühere Identifizierung kann Patienten in die nephrologische Versorgung bringen, bevor sich eine schwerere Nierenschädigung entwickelt und bevor die unterstützende Behandlung die einzige verbleibende Option ist. Der Markt für Nephrotisches Syndrom kann daher in diesen Umgebungen schneller wachsen, als Inzidenzberichte allein vermuten lassen, da bestehende, aber unbehandelte Fälle für Versorgungssysteme sichtbar werden. Verzögerte Überweisung, uneinheitliche Laborverfügbarkeit und begrenzte Gentests schränken nach wie vor die Anzahl der Patienten ein, die in einkommensschwächeren Umgebungen eine definitive Diagnose erhalten.
Ausweitung zielgerichteter und steroidschonender Therapien
Der Markt für Nephrotisches Syndrom veränderte sich zwischen 2024 und 2026, als Produkte mit neuen Wirkmechanismen die regulatorische Prüfung durchliefen und Nephrologen Alternativen zur breit wirkenden Immunsuppression boten. Die U.S. Food and Drug Administration genehmigte 2025 6 Nephrologiemedikamente für 4 Indikationen, darunter IgA-Nephropathie, Lupusnephritis, C3-Glomerulopathie und das Fortschreiten chronischer Nierenerkrankungen[1]U.S. Food and Drug Administration, "Zulassungen neuer Arzneimittel für 2025," U.S. Food and Drug Administration, fda.gov.. Vera Therapeutics erhielt im Juli 2026 eine beschleunigte Zulassung für TRUTAKNA, Atacicept, für Erwachsene mit primärer IgA-Nephropathie.
Das Produkt ist ein dualer BAFF- und APRIL-Inhibitor und fügt den Behandlungsentscheidungen für Patienten, deren Proteinurie mit IgA-Nephropathie verbunden ist, einen weiteren Wirkmechanismus hinzu. Mechanismusspezifische Produkte erweitern die therapeutischen Optionen bei Glomeruluserkrankungen, die sich mit Nephrotischem Syndrom manifestieren können, und fördern eine engere Abstimmung der Behandlung auf die Krankheitsbiologie. Diese Entwicklung vergrößert die adressierbare Basis für Markenbehandlungen über die klassische Minimal-Change-Erkrankung hinaus und erhöht die Bedeutung der Fachüberwachung während der Einleitung und Nachsorge.
Podozyten-gerichtete und nicht-immunsuppressive Pipeline-Innovation
Podozytenläsionen sind relevant für FSGS, Minimal-Change-Erkrankung und membranöse Nephropathie, was sie zu einem gemeinsamen Schwerpunkt für Behandlungsprogramme macht, die darauf abzielen, Proteinurie ohne prolongierte breite Immunsuppression zu reduzieren. FSGS hatte bis 2026 keine von der U.S. Food and Drug Administration zugelassene krankheitsspezifische Therapie. Vertex brachte Inaxaplin, auch bekannt als VX-147, in den Phase-3-Teil der AMPLITUDE-Studie für APOL1-vermittelte Nierenerkrankungen vor. Der Kandidat zielt direkt auf das APOL1-Protein ab und erhielt die Bezeichnungen Breakthrough Therapy und Rare Pediatric Disease, die die Entwicklung für Patienten mit begrenzten Optionen unterstützen. Forschungen zu urinären MicroRNAs, langen nicht-kodierenden RNAs und zirkulären RNAs könnten die nicht-invasive Identifizierung steroidsensibler und steroidresistenter Phänotypen unterstützen. Eine krankheitsspezifische FSGS-Zulassung würde dem Markt für Nephrotisches Syndrom eine neue Option für eine Kohorte bieten, die bisher unterversorgt geblieben ist, und könnte die Versorgung in Richtung eines früheren Einsatzes zielgerichteter Wirkstoffe verschieben.
Verstärkter Einsatz molekularer, serologischer und Biomarker-gestützter Diagnose
Die Anti-PLA2R-Seropositivität wird als erstliniger Bestätigungsmarker für membranöse Nephropathie in Leitlinien in Nordamerika und Europa verwendet, was den Weg zu einer klinisch nützlichen Diagnose verkürzen kann. Urinäre Exosom-abgeleitete PLA2R-zu-Kreatinin-Verhältnisse werden als nicht-invasive Überwachungsinstrumente evaluiert. Eine urinäre Proteomik-Studie aus dem Jahr 2025 berichtete, dass ein 4-Protein-Modell mit PON1, ACTBL2, RDX und TPP1 einen C-Index von 0,744 für die Vorhersage von Remission und Rückfall bei primärer membranöser Nephropathie aufwies. Die KDIGO-Leitlinie 2025 empfiehlt Gentests für alle pädiatrischen Patienten mit steroidresistenter Erkrankung[2]Kidney Disease: Improving Global Outcomes, "KDIGO 2025 Klinische Praxisleitlinie für das Management des Nephrotischen Syndroms bei Kindern," Kidney International Supplements, kdigo.org.. Serielle Biomarker könnten die Abhängigkeit von episodischen Biopsien verringern, Klinikern helfen, die Krankheitsaktivität zwischen den Besuchen zu beobachten, und Nachsorgeentscheidungen stärken. Der Markt für Nephrotisches Syndrom könnte infolgedessen eine stärkere wiederkehrende Nachfrage nach Autoantikörpertests, Urinanalyse und Tests der glomerulären Filtrationsrate verzeichnen, da Kliniker diese Ergebnisse neben der Behandlungsüberwachung nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Behandlungstoxizität und rückfallbedingte Behandlungsrotation | -0.6% | Global, am ausgeprägtesten in pädiatrischen Populationen in der Asien-Pazifik-Region und dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten und uneinheitliche Erstattung für Therapien bei seltenen Erkrankungen | -0.8% | Nordamerika und EU, mit nahezu vollständigen Zugangshindernissen in Südamerika und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Phänotypisierung und verzögerte genetische Diagnose | -0.4% | Naher Osten und Afrika, Südamerika, Teile der Asien-Pazifik-Region | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Behandlungstoxizität und rückfallbedingte Behandlungsrotation
Kortikosteroid-bedingte Nebenwirkungen umfassen Wachstumshemmung bei Kindern, Hyperglykämie, Infektionsanfälligkeit und Knochendichteverlust. Diese Effekte können zu Therapieabbrüchen oder -wechseln führen, was die Behandlungszyklen für Patienten, Pflegepersonen und behandelnde Teams weniger vorhersehbar macht. Calcineurin-Inhibitoren werden in der pädiatrischen und erwachsenen Zweitlinienversorgung eingesetzt, aber ihre Nephrotoxizität kann Dosis und Dauer einschränken, wenn die Nierenfunktion bereits beeinträchtigt ist. Rückfällige oder refraktäre Patienten können mehrere Therapieschemata durchlaufen, bevor Nierenschäden ihre Optionen weiter einengen und die Verträglichkeit zu einem zentralen Problem wird. Dieses Muster erhöht die Begegnungsvolumina, ohne eine proportionale Behandlungsnutzung zu erzeugen, da Therapiewechsel nicht immer Adhärenz oder Ansprechen aufrechterhalten. Es begrenzt auch das Nutzungswachstum für Calcineurin-Inhibitor- und Alkylierungsmittel-Therapien im Markt für Nephrotisches Syndrom.
Hohe Kosten und uneinheitliche Erstattung für Therapien bei seltenen Erkrankungen
Hohe Preise und uneinheitliche Erstattung verzögern den Zugang zu zielgerichteten Therapien für seltene Erkrankungen, selbst wenn Kliniker ein neueres Produkt für einen berechtigten Patienten als geeignet erachten. Kostenträger können von Patienten verlangen, kostengünstigere Behandlungen zu nutzen, bevor sie eine Markentherapie erhalten können, was die Zeit zwischen Diagnose und Zugang zu einer zielgerichteten Option verlängern kann. Dieser Prozess kann die frühe Marktdurchdringung verlangsamen, selbst nachdem ein Produkt eine regulatorische Zulassung erhalten hat und Spezialisten bereit sind, es zu verschreiben. Begrenzte Erstattungsrahmen in Südamerika, Afrika und Teilen Südasiens schränken den Zugang zu Premium-Therapien trotz des Vorhandenseins von Patienten ein, die von einer Spezialversorgung profitieren könnten. Managed-Access-Vereinbarungen und Risikoteilungsvereinbarungen können die Position von Unternehmen verbessern, die in diese Märkte eintreten, indem sie Zugangsentscheidungen mit klar definierten Patientenpopulationen verknüpfen. Der Markt für Nephrotisches Syndrom hängt daher in vielen Ländern ebenso sehr von Zahlungswegen wie von der klinischen Nachfrage ab, insbesondere dort, wo die Abdeckung seltener Erkrankungen noch in der Entwicklung ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp: Sekundäres Nephrotisches Syndrom beschleunigt sich aufgrund der Komorbiditätslast
Das primäre Nephrotische Syndrom hielt im Jahr 2025 einen Marktanteil von 58,31 % am Markt für Nephrotisches Syndrom, was die etablierte Behandlungsbasis für Erkrankungen widerspiegelt, die routinemäßig in der nephrologischen Praxis identifiziert werden. Es umfasst Minimal-Change-Erkrankung, membranöse Nephropathie und FSGS, die etablierte Versorgungspfade mit Steroiden, Calcineurin-Inhibitoren und B-Zell-gerichteter Behandlung haben, obwohl die Therapieauswahl sich mit dem Rückfallmuster und dem Ansprechen ändert. Das sekundäre Nephrotische Syndrom wird voraussichtlich mit einer CAGR von 11,65 % während 2026–2031 wachsen. Das Wachstum ist mit zugelassenen Therapien für IgA-Nephropathie sowie mit diabetischer Nephropathie und Lupusnephritis verbunden, die sich mit nephrotischer Proteinurie manifestieren können und eine anhaltende Proteinurie-Überwachung erfordern. Die Unterscheidung zwischen primärer und sekundärer Erkrankung wird auf molekularer Ebene weniger klar, da Kliniker genetische Anfälligkeit zusammen mit dem unmittelbaren klinischen Auslöser berücksichtigen. APOL1-Risikovarianten können das FSGS-Progressionsrisiko bei Patienten erhöhen, die auch sekundäre Auslöser haben, was den Bedarf an einer Beurteilung unterstreicht, die über das konventionelle Krankheitsetikett hinausgeht.
Die KDIGO-Leitlinie 2025 ordnet Gentests in den steroidresistenten Pfad ein. Dieser Ansatz kann monogene Erkrankungen identifizieren und die Klassifizierung einiger Fälle ändern, insbesondere wenn die klinische Präsentation allein eine unvollständige Antwort liefert. Er kann scheinbar primäre Fälle als genetisch bedingt reklassifizieren und kann auch sekundäre Ursachen klären, die sonst in der Routinepraxis unklar bleiben würden. Die Klassifizierung wird komplexer, spiegelt aber besser die Biologie wider, die die Therapieauswahl, den Überwachungsbedarf und die Überweisungsentscheidungen leitet. Für IgA-Nephropathie zugelassene Produkte können berechtigten Patienten innerhalb der Nephrotischen-Syndrom-Population verschrieben werden. Dies schafft eine praktische Verbindung zwischen den primären und sekundären Kategorien auf der Verschreibungsebene, obwohl die Kategorien klinisch nützlich bleiben. Die Branche des Nephrotischen Syndroms wird zunehmend durch die molekulare Klassifizierung neben konventionellen Krankheitsetiketten geprägt, da diese Unterscheidung den Weg zur zielgerichteten Versorgung beeinflussen kann.


Nach Modalität: Zielgerichtete Therapien festigen die Marktführerschaft der Behandlung
Die Behandlung hielt im Jahr 2025 einen Anteil von 81,24 % an der Marktgröße des Nephrotischen Syndroms. Diese Kategorie umfasst Kortikosteroide, Calcineurin-Inhibitoren, B-Zell-gerichtete Biologika, Alkylierungsmittel, Antimetaboliten und Komplement-gerichtete Therapien und deckt damit sowohl langjährig etablierte Arzneimittel als auch neuere spezialisierte Optionen ab. Kortikosteroide bleiben der initiale Behandlungsanker in der pädiatrischen und erwachsenen Versorgung gemäß KDIGO-Leitlinien. Ihr Umsatzbeitrag steht unter Druck, da zielgerichtete Markenprodukte für definierte Glomeruluserkrankungen eingeführt werden und Verschreiber nach Optionen suchen, die eine prolongierte Steroidexposition reduzieren können. Japan genehmigte Rituximab für refraktäres steroidresistentes Nephrotisches Syndrom im September 2024. Japan genehmigte dann Rituximab für nicht-refraktäre häufig rückfällige oder steroidabhängige pädiatrische Erkrankung im März 2025[3]Chugai Pharmaceutical Co., Ltd., "Rituxan erhält regulatorische Zulassung für nicht-refraktäres häufig rückfälliges oder steroidabhängiges pädiatrisches Nephrotisches Syndrom," Chugai Pharmaceutical Co., Ltd., chugai-pharm.co.jp..
Die Diagnosemodalität macht den verbleibenden Umsatz aus und umfasst Nierenbiopsie und Urinanalyse, die wichtig bleiben, wenn Kliniker den Krankheitstyp definieren und Veränderungen der Proteinurie beurteilen müssen. Autoantikörpermessung, urinäres Proteomik-Scoring und nicht-kodierende RNA-Panels eröffnen wiederkehrende diagnostische Pfade. Diese Instrumente können die Nachsorge unterstützen, ohne sich ausschließlich auf biopsiezentrierte Arbeitsabläufe zu stützen, und können zwischen größeren klinischen Beurteilungen zusätzliche Informationen liefern. Japan genehmigte CellCept, Mycophenolat-Mofetil, für refraktäres Nephrotisches Syndrom im September 2025. Die Entscheidung spiegelt den Wert einer detaillierten Urinprotein-Überwachung für die Definition refraktärer Erkrankungen und die Auswahl von Patienten innerhalb eines klar dokumentierten Versorgungspfades wider. Ein weiterer Einsatz von Tests der glomerulären Filtrationsrate und Autoantikörper-Panels könnte den Diagnoseumsatz im Vergleich zu 2025 verbessern. Der Markt für Nephrotisches Syndrom hat Raum für therapeutische und diagnostische Innovation, da Behandlungsfortschritte den Bedarf an zuverlässiger Patientenauswahl und kontinuierlicher Überwachung erhöhen.
Nach Endnutzer: Spezialisierte Nephrologie-Zentren übertreffen Krankenhäuser aufgrund der Versorgungskomplexität
Krankenhäuser und Kliniken hielten im Jahr 2025 einen Endnutzerumsatzanteil von 52,14 % und sind damit der größte Versorgungspunkt für eine breite Patientengruppe im Markt für Nephrotisches Syndrom. Sie sind zentral für die Erstdiagnose, Nierenbiopsie, Management schwerer Ödeme, Hypoalbuminämie-Versorgung und die Einleitung intravenöser Therapien, die außerhalb einer überwachten Umgebung nicht ohne Weiteres begonnen werden können. Diese Einrichtungen bedienen breite Patienteneinzugsgebiete und führen viele Verfahren entlang des Behandlungspfades durch, einschließlich Tests, die sowohl die Diagnose als auch die Behandlungsanpassung informieren. Diagnostiklabore unterstützen das steigende Volumen an Autoantikörper- und Tests der glomerulären Filtrationsrate und arbeiten dabei oft eng mit nephrologischen Krankenhausteams zusammen. Dialysezentren versorgen die Teilgruppe der Patienten, die zu terminaler Niereninsuffizienz fortschreiten und neben dem Management der Grunderkrankung eine Nierenersatztherapie benötigen. Zusammen bleiben diese Einrichtungen für den Markt für Nephrotisches Syndrom wichtig, da sie Diagnose, Akutversorgung und kontinuierliche Behandlung über verschiedene Krankheitsstadien hinweg verbinden.
Spezialisierte Nephrologie-Zentren werden voraussichtlich mit einer CAGR von 11,12 % während 2026–2031 wachsen. Sie sind für zielgerichtete Therapien geeignet, die eine protokollbasierte Überwachung, Kühlketteninfrastruktur und Expertise in der Klassifizierung von Glomeruluserkrankungen erfordern, insbesondere wenn Behandlungsentscheidungen von einer detaillierten Beurteilung der Proteinurie und der Krankheitsgeschichte abhängen. In Japan unterstützen akademische Glomerulonephritis-Einheiten die schnelle Einführung neu zugelassener nephrologischer Produkte. Der Bedarf an fachkundiger Einleitung kann den Patientenfluss an Spezialstandorten konzentrieren und diese Zentren zu einem regelmäßigen Anlaufpunkt für Patienten mit wiederkehrender oder schwer zu behandelnder Erkrankung machen. Komplexe Arzneimittelregime verlagern die Versorgung auch weg von der Verschreibung von Standardkortikosteroiden. Diese Veränderung unterstützt eine höhere Dienstleistungsintensität innerhalb der spezialisierten Versorgung. Krankenhäuser werden wesentlich bleiben, während spezialisierte Zentren eine größere Rolle bei laufenden Behandlungsentscheidungen und bei der Koordination der Behandlung mit Diagnose- und Apothekendiensten übernehmen.

Nach Vertriebskanal: Online-Apotheken profitieren vom digitalen Zugang bei seltenen Erkrankungen
Krankenhausapotheken hielten im Jahr 2025 einen Vertriebsumsatzanteil von 45,54 %. Sie dispensieren hochpreisige injizierbare und infundierbare Produkte, die eine Kühlkettenhandhabung, eine Zubereitung vor Ort oder eine klinische Aufsicht erfordern, was sie bei der Einleitung komplexer Therapien im Markt für Nephrotisches Syndrom wichtig macht. Einzelhandelsapotheken bedienen weiterhin orale generische Erhaltungsmedikamente wie Prednison, Cyclophosphamid und Mycophenolat-Mofetil, insbesondere wenn Patienten auf etablierten Therapieschemata verbleiben. Spezialapotheken sind für Markteinführungen von Markenprodukten mit begrenzter Distribution und intensiven Patientenunterstützungsanforderungen zentral geworden. PANTHERx Rare wurde im Dezember 2025 von Otsuka als exklusiver Dispensierpartner für VOYXACT, Sibeprenlimab, benannt. Solche Vereinbarungen geben Herstellern Informationen über Adhärenz, unerwünschte Ereignisse und Nachfüllmuster und helfen gleichzeitig bei der Koordination der Lieferung für Patienten, die spezialisierte Produkte erhalten.
Online-Apotheken werden voraussichtlich mit einer CAGR von 12,82 % während 2026–2031 wachsen. Die Heimlieferung ist besonders relevant für tägliche orale Erhaltungstherapien und kann den Bedarf an wiederholten persönlichen Abholungen reduzieren, wenn ein Patient klinisch stabil ist. Elektronische Patientenakten, E-Verschreibungssysteme und Apothekenverwaltungsplattformen ermöglichen es Nephrologen, Fernverschreibungen zu verfolgen und Informationen zu erhalten, die die Nachsorge unterstützen. Diese Verbindungen können die Sichtbarkeit über die Adhärenz aufrechterhalten und gleichzeitig die Belastung durch persönliche Abholungen reduzieren, obwohl sie den Bedarf an klinischer Beurteilung nicht beseitigen. Regulatorische Anforderungen werden das Tempo bestimmen, mit dem die Fernabgabe für verschreibungspflichtige nephrologische Therapien ausgeweitet wird. Online-Kanäle werden wahrscheinlich die Krankenhausabgabe für Arzneimittel, die eine überwachte Verabreichung erfordern, ergänzen, anstatt sie zu ersetzen. Der Markt für Nephrotisches Syndrom wird weiterhin mehrere Kanäle nutzen, da die Anforderungen an die Produkthandhabung, den Überwachungsbedarf und die Zugangspräferenzen der Patienten stark variieren.
Geografische Analyse
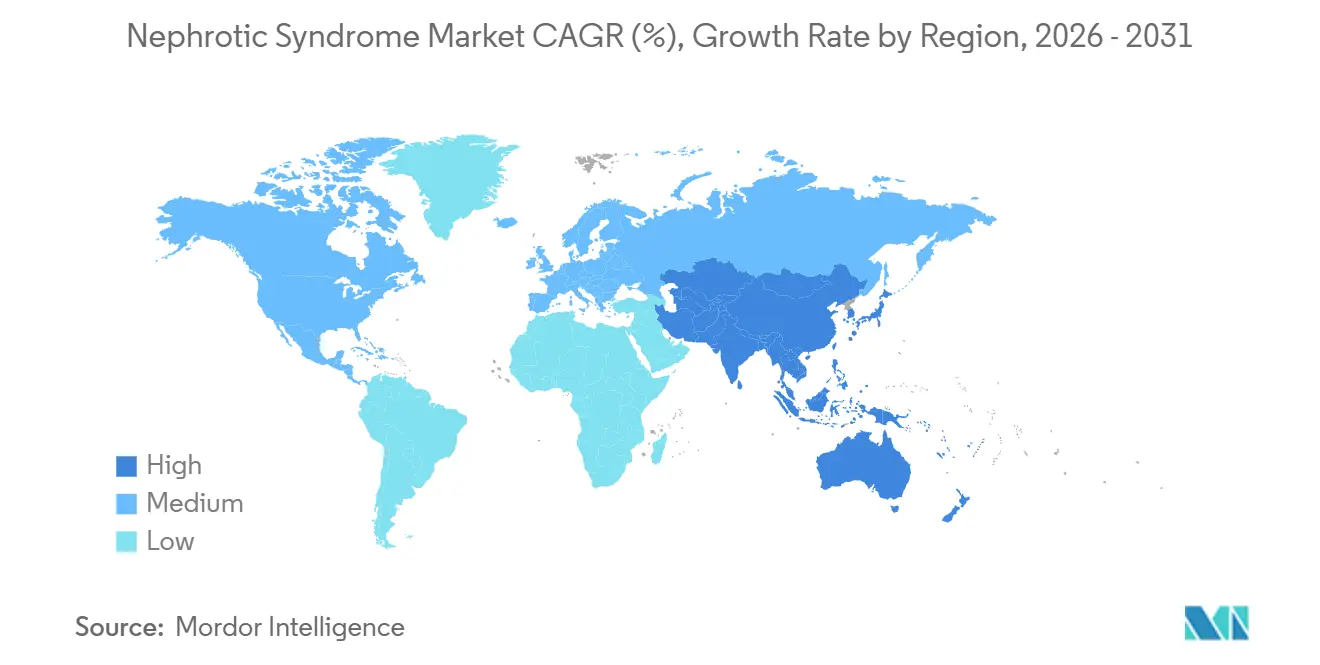
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,61 % am Markt für Nephrotisches Syndrom. Die Region profitiert von spezialisierter nephrologischer Kapazität, Kostenträgerschutz für renale seltene Erkrankungen innerhalb definierter Kriterien und schnellen Arzneimittelzulassungen, die Anbietern einen früheren Zugang zu neueren Behandlungsoptionen ermöglichen. Die Vereinigten Staaten genehmigten 2025 6 Nephrologiemedikamente. Im Jahr 2026 wurde Atacicept für Erwachsene mit primärer IgA-Nephropathie hinzugefügt. Kanada trägt durch provinzielle Formulaentscheidungen bei, während Mexiko stärker auf generische Kortikosteroide und Calcineurin-Inhibitoren ausgerichtet bleibt. Diese Mischung bedeutet, dass die Region sowohl ausgereifte Spezialbehandlungssysteme als auch Umgebungen enthält, in denen etablierte Erhaltungsmedikamente der Hauptbestandteil der Routineversorgung bleiben.
Europa ist die zweitgrößte Region, wobei Deutschland, Frankreich und das Vereinigte Königreich als wichtige Behandlungszentren für Patienten dienen, die eine spezialisierte nephrologische Versorgung benötigen. Der regulatorische Fortschritt hat sich in der Region fortgesetzt, obwohl die Kosten-Nutzen-Bewertung die Aufnahme in das Formular verlangsamen und den breiten Zugang nach einer Zulassungsentscheidung verzögern kann. Travere gab im September 2024 die vollständige Zulassung durch die U.S. Food and Drug Administration für FILSPARI bekannt. Nordamerika und Europa sind die ersten Märkte, in denen spezialisierte Distribution und Kostenträgerunterstützung am weitesten entwickelt sind. Ihre Erfahrungen informieren kommerzielle Strategien anderswo, da Unternehmen die Anforderungen an Patientenunterstützung, Verschreibung und Apothekenkoordination beobachten können. Der Markt für Nephrotisches Syndrom in diesen Regionen wird durch eine etablierte Infrastruktur für die Behandlung seltener Erkrankungen unterstützt, aber der Zugang unterscheidet sich nach wie vor je nach nationalen Erstattungsentscheidungen.
Die Asien-Pazifik-Region wird voraussichtlich mit einer CAGR von 12,25 % während 2026–2031 wachsen. Japan genehmigte Rituximab für steroidresistente pädiatrische Erkrankung im September 2024 und für nicht-refraktäre steroidabhängige Erkrankung im März 2025. China genehmigte Iptacopan für IgA-Nephropathie im September 2025 und Atrasentan im August 2025. Indien, Südkorea und Australien können von einer verbesserten Personalkapazität, Biopsieraten und Versicherungsschutz profitieren, der zumindest einen Teil der Kosten für zielgerichtete Versorgung unterstützen kann. Der Nahe Osten, Afrika und Südamerika bleiben kleinere Chancen, wo Erstattungsreformen, lokale Fertigungsvereinbarungen und spezialisierte Infrastruktur für den Zugang wichtig sein werden. Der Markt für Nephrotisches Syndrom in diesen Geografien kann sich ausweiten, wenn die Diagnose mit einem praktischen Pfad für die Langzeitbehandlung und -überwachung verbunden ist.

Wettbewerbslandschaft
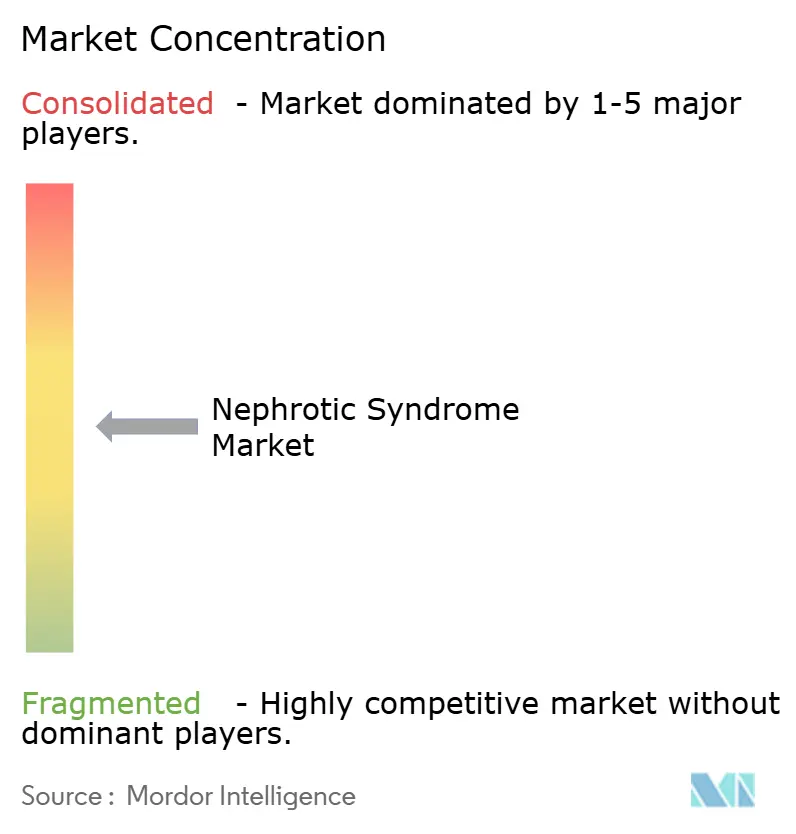
Der Markt für Nephrotisches Syndrom ist bei Premium-Biologika mäßig konsolidiert und bei generischen Erhaltungstherapien fragmentiert. Novartis, Apellis, Travere Therapeutics, Vera Therapeutics und Vertex Pharmaceuticals verfügen über differenzierte Produkte in den Bereichen Komplementhemmung, B-Zell-Signalwege, Zytokinblockade und Podozyten-gerichtete Behandlung. Novartis erhielt im April 2025 eine beschleunigte U.S.-Zulassung für Vanrafia, Atrasentan. Vertex entwickelt weiterhin Inaxaplin für APOL1-vermittelte Nierenerkrankungen. Diese Portfolios geben führenden Unternehmen eine Präsenz über verwandte Glomeruluserkrankungen hinweg und helfen ihnen, gemeinsame medizinische, regulatorische und Vertriebskapazitäten zu nutzen. Generische Produkte unterstützen jedoch weiterhin eine viel stärker verteilte Lieferantenbasis, insbesondere für langjährig verwendete Erhaltungstherapien.
Beschleunigte Zulassungswege, die die Proteinuriereduktion als Surrogatendpunkt verwenden, sind für die aktuelle Markteinführungsstrategie wichtig, insbesondere bei Erkrankungen, bei denen kontrollierte Langzeitergebnisdaten Zeit zur Entwicklung benötigen. Sie können ein Produkt zu Patienten bringen, bevor Bestätigungsstudien eine langfristige Differenzierung belegen, legen aber auch Wert auf die weitere Evidenzgenerierung nach der Markteinführung. Unternehmen nutzen auch Spezialapotheken mit begrenzter Distribution, um Patientenservices zu unterstützen und reale Behandlungsinformationen zu sammeln, die Nutzungsmuster außerhalb formaler Studien zeigen können. Otsuka wählte PANTHERx Rare im Dezember 2025 für die Dispensierung von VOYXACT aus. Solche Partnerschaften können die Adhärenzüberwachung und zukünftige Zulassungserweiterungsarbeiten unterstützen, indem sie Herstellern eine strukturierte Verbindung mit Patienten und verschreibenden Teams geben. Der Markt für Nephrotisches Syndrom belohnt Unternehmen, die regulatorische Planung, Patientenunterstützung und Distribution früh in einer Markteinführung aufeinander abstimmen, da Zugang und Kontinuität der Versorgung bestimmen können, ob eine klinisch differenzierte Behandlung die beabsichtigte Patientengruppe erreicht.
Der sichtbarste ungedeckte Bedarf bleibt eine zugelassene Behandlung speziell für FSGS, wo Kliniker weiterhin auf verfügbare unterstützende und Off-Label-Ansätze angewiesen sind. Inaxaplin gehört zu den nächsten Kandidaten, wobei die Phase-3-AMPLITUDE-Einschreibung abgeschlossen ist und der primäre Abschluss für 2028 erwartet wird. Aurinia Pharmaceuticals erwarb Kezar Life Sciences im März 2026 und fügte Zetomipzomib und breitere Kleinmolekül-Autoimmun-Expertise zu seinem Portfolio hinzu. Komplementweg-Produkte, Antisense-Ansätze gegen Faktor B sowie TRPC5- oder TRPC6-Kanal-Antagonisten bilden einen Teil der nächsten Pipeline-Welle mit potenzieller Relevanz für mehrere Glomeruluserkrankungen. Mehrere Phase-2-Ergebnisse werden während 2026–2028 erwartet. Diese Ergebnisse können die Wettbewerbsposition aktueller First Mover verändern und beeinflussen, welche Mechanismen von Spezialisten und Kostenträgern mehr kommerzielle Aufmerksamkeit erhalten. Der Markt für Nephrotisches Syndrom bleibt offen für neue Marktteilnehmer, bei denen die klinische Differenzierung klar ist und bei denen ein Unternehmen den Zugang nach der Zulassung unterstützen kann, einschließlich durch Facharztausbildung, Distributionsplanung und Programme, die berechtigten Patienten helfen, auf der Therapie zu bleiben.
Marktführer im Bereich Nephrotisches Syndrom
Pfizer Inc.
Novartis AG
F. Hoffmann-La Roche AG
GSK plc
Travere Therapeutics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Januar 2026: Die Kidney Disease Outcomes Quality Initiative der National Kidney Foundation veröffentlichte einen Kommentar zur KDIGO 2025 Klinischen Praxisleitlinie für das Management des Nephrotischen Syndroms bei Kindern. Der Kommentar half dem US-amerikanischen Publikum, die Relevanz internationaler Leitlinien in lokalen klinischen Umgebungen zu beurteilen. Die Leitlinie und der Kommentar lieferten aktualisierte, evidenzbasierte Orientierung für Ärzte und Familien.
- Oktober 2025: Roche berichtete über statistisch signifikante und klinisch bedeutsame Ergebnisse aus der Phase-III-INShore-Studie zu Gazyva/Gazyvaro (Obinutuzumab) bei Kindern und jungen Erwachsenen im Alter von 2–25 Jahren mit idiopathischem Nephrotischem Syndrom.


Umfang des globalen Marktberichts zum Nephrotischen Syndrom
Gemäß dem Umfang des Berichts ist das Nephrotische Syndrom eine Nierenerkrankung, die durch übermäßige Proteinurie (große Mengen an Protein im Urin), Hypoalbuminämie (niedrige Albuminspiegel im Blut), Hyperlipidämie (hohe Lipidspiegel im Blut) und Ödeme (Schwellungen) gekennzeichnet ist. Es resultiert aus einer erhöhten Permeabilität der glomerulären Filtrationsbarriere in den Nieren, was zum Verlust von Protein und anderen Anomalien in Blut und Urin führt.
Der Markt für Nephrotisches Syndrom ist nach Krankheitstyp in primäres Nephrotisches Syndrom und sekundäres Nephrotisches Syndrom segmentiert; nach Modalität in Behandlung und Diagnose. Das Behandlungssegment umfasst Kortikosteroide, Calcineurin-Inhibitoren, B-Zell-gerichtete Therapien, Alkylierungsmittel, Antimetaboliten, Komplement-gerichtete Therapien und andere Therapien. Das Diagnosesegment umfasst Urinanalyse und Urinprotein-zu-Kreatinin-Verhältnis, Bluttests und Serumalbumin-Beurteilung, Tests der glomerulären Filtrationsrate, Nierenbiopsie, Autoantikörper- und Komplementtests sowie andere diagnostische Tests. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, spezialisierte Nephrologie-Zentren, Diagnostiklabore, Dialysezentren und andere Endnutzer segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Primäres Nephrotisches Syndrom |
| Sekundäres Nephrotisches Syndrom |
| Behandlung | Kortikosteroide |
| Calcineurin-Inhibitoren | |
| B-Zell-gerichtete Therapien | |
| Alkylierungsmittel | |
| Antimetaboliten | |
| Komplement-gerichtete Therapien | |
| Andere Therapien | |
| Diagnose | Urinanalyse und Urinprotein-zu-Kreatinin-Verhältnis |
| Bluttests und Serumalbumin-Beurteilung | |
| Tests der glomerulären Filtrationsrate | |
| Nierenbiopsie | |
| Autoantikörper- und Komplementtests | |
| Andere diagnostische Tests |
| Krankenhäuser und Kliniken |
| Spezialisierte Nephrologie-Zentren |
| Diagnostiklabore |
| Dialysezentren |
| Andere Endnutzer |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Primäres Nephrotisches Syndrom | |
| Sekundäres Nephrotisches Syndrom | ||
| Nach Modalität | Behandlung | Kortikosteroide |
| Calcineurin-Inhibitoren | ||
| B-Zell-gerichtete Therapien | ||
| Alkylierungsmittel | ||
| Antimetaboliten | ||
| Komplement-gerichtete Therapien | ||
| Andere Therapien | ||
| Diagnose | Urinanalyse und Urinprotein-zu-Kreatinin-Verhältnis | |
| Bluttests und Serumalbumin-Beurteilung | ||
| Tests der glomerulären Filtrationsrate | ||
| Nierenbiopsie | ||
| Autoantikörper- und Komplementtests | ||
| Andere diagnostische Tests | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Spezialisierte Nephrologie-Zentren | ||
| Diagnostiklabore | ||
| Dialysezentren | ||
| Andere Endnutzer | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Nephrotisches Syndrom im Jahr 2026?
Der Markt für Nephrotisches Syndrom wird im Jahr 2026 auf 1,05 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 1,73 Milliarden USD erreichen.
Welche Krankheitskategorie wächst am schnellsten?
Das sekundäre Nephrotische Syndrom wird voraussichtlich mit einer CAGR von 11,65 % während 2026–2031 wachsen.
Welches Versorgungsumfeld expandiert am schnellsten beim Nephrotischen Syndrom?
Spezialisierte Nephrologie-Zentren werden voraussichtlich mit einer CAGR von 11,12 % bis 2031 wachsen.
Warum werden Online-Apotheken für die Versorgung des Nephrotischen Syndroms immer relevanter?
Online-Apotheken werden voraussichtlich mit einer CAGR von 12,82 % bis 2031 wachsen. Heimlieferung, E-Verschreibung und Apothekenverwaltungssysteme unterstützen den Zugang zu oralen Erhaltungstherapien und ermöglichen gleichzeitig eine kontinuierliche Sichtbarkeit über die Nachfüllaktivität.
Welche Region wird voraussichtlich am schnellsten wachsen?
Die Asien-Pazifik-Region wird voraussichtlich mit einer CAGR von 12,25 % während 2026–2031 wachsen.
Welcher ungedeckte Bedarf bleibt bei der FSGS-Behandlung wichtig?
FSGS hatte bis 2026 keine von der U.S. Food and Drug Administration zugelassene krankheitsspezifische Therapie. Inaxaplin bleibt ein prominenter Entwicklungskandidat für APOL1-vermittelte Nierenerkrankungen.
Seite zuletzt aktualisiert am:



