
Tamaño y Participación del Mercado de Síndrome Nefrótico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.47 % |
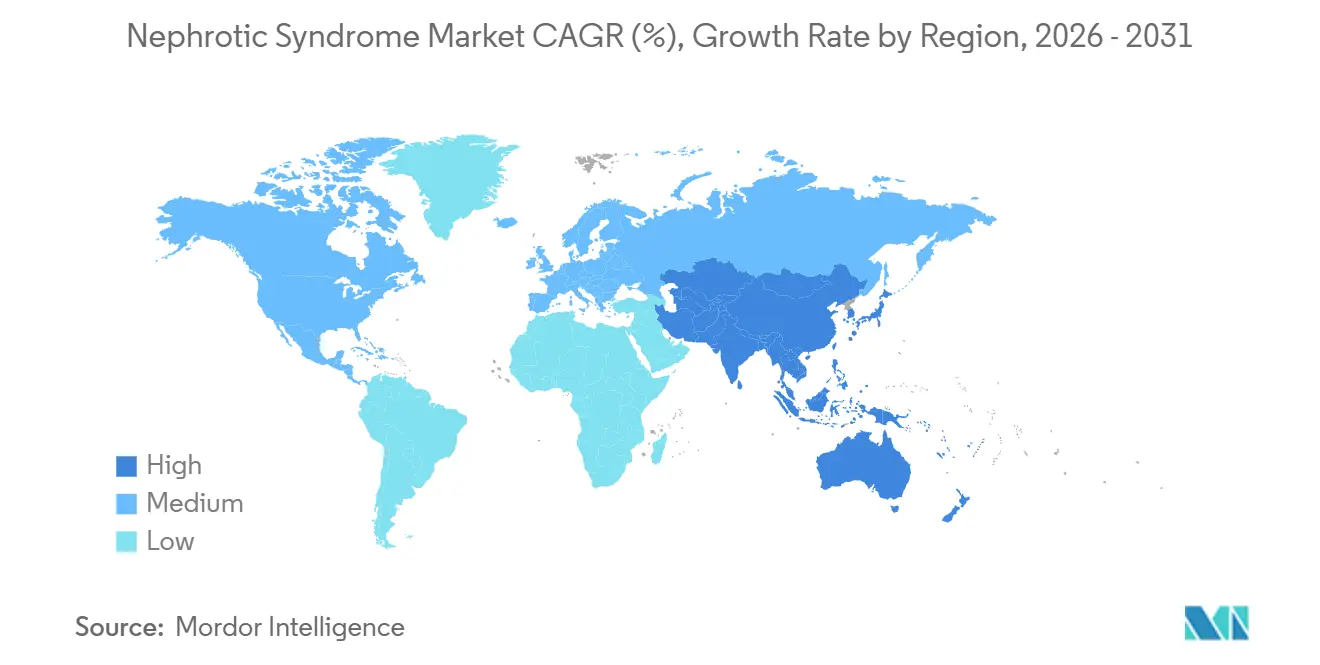
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
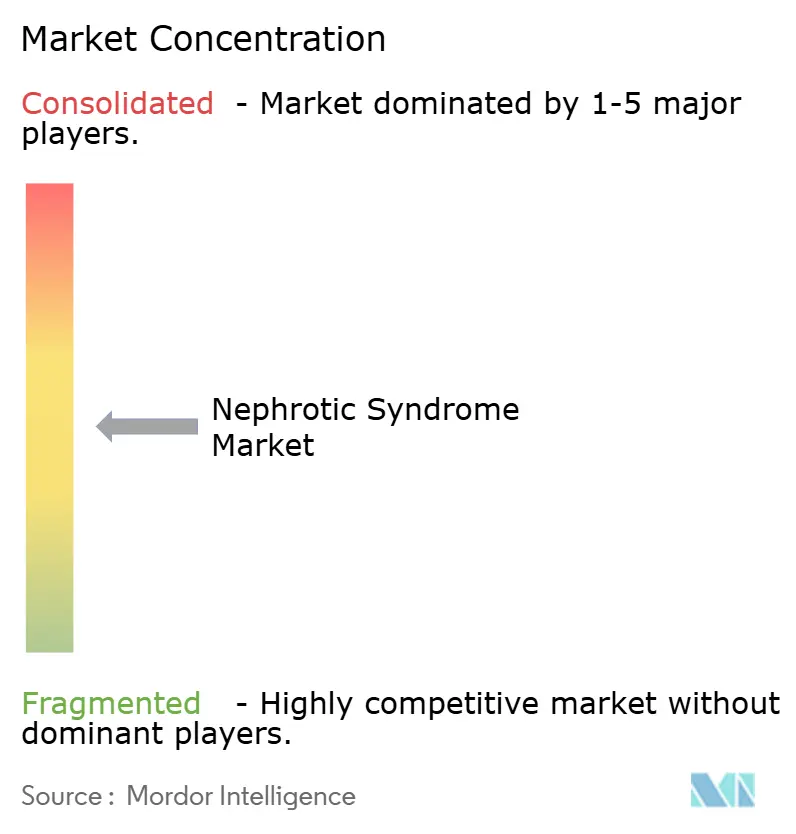
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Síndrome Nefrótico por Mordor Intelligence
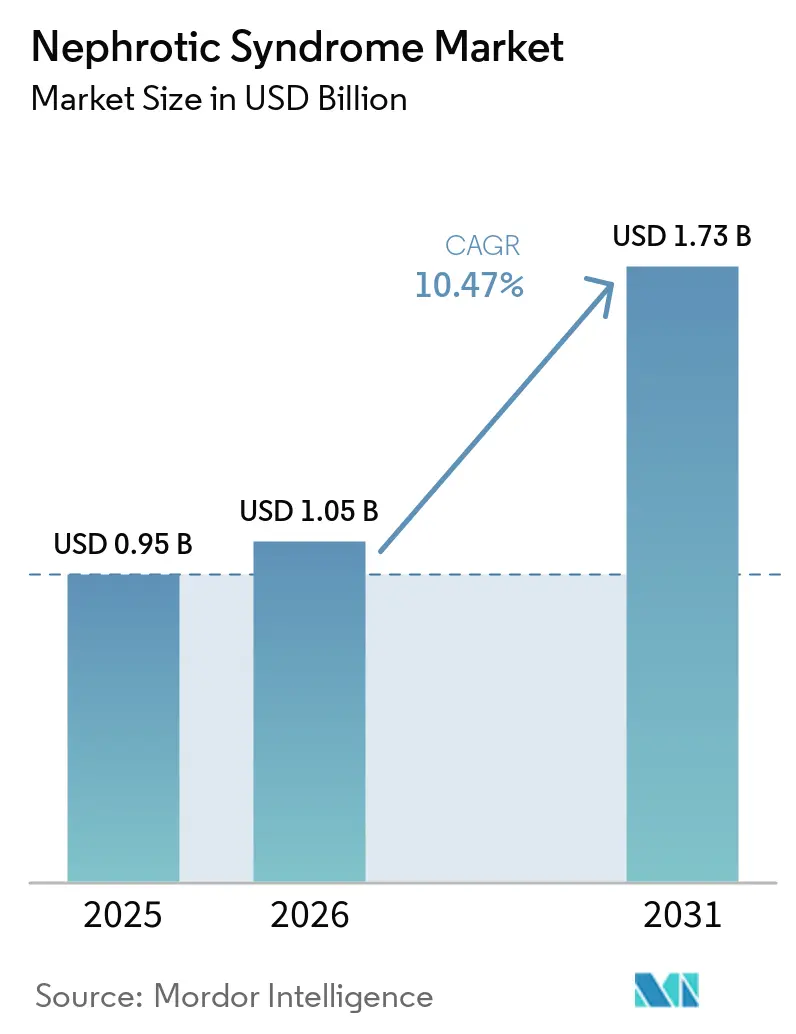
Se espera que el tamaño del Mercado de Síndrome Nefrótico crezca de 0,95 mil millones de USD en 2025 a 1,05 mil millones de USD en 2026 y se prevé que alcance 1,73 mil millones de USD en 2031 a una CAGR del 10,47% durante 2026-2031.
El mercado está siendo moldeado por una mayor detección de proteinuria, una mayor capacidad especializada y terapias dirigidas para enfermedades glomerulares. Estos cambios están desplazando la atención más allá de los protocolos de mantenimiento centrados en esteroides hacia terapias que abordan la actividad del complemento, las vías de células B y la biología de los podocitos. El mercado de síndrome nefrótico también depende de la capacidad de biopsia renal, que sigue siendo desigual en Asia-Pacífico, Oriente Medio, África y América del Sur. Las condiciones de acceso probablemente determinarán si los nuevos productos se traducen en volúmenes de tratamiento sostenidos y si la capacidad especializada mantiene el ritmo con el diagnóstico. Las empresas que combinan el lanzamiento de terapias con apoyo diagnóstico, acuerdos de acceso gestionado y vías de atención especializada tienen una ruta ms clara para llegar a los pacientes en el mercado de síndrome nefrótico.
Conclusiones Clave del Informe
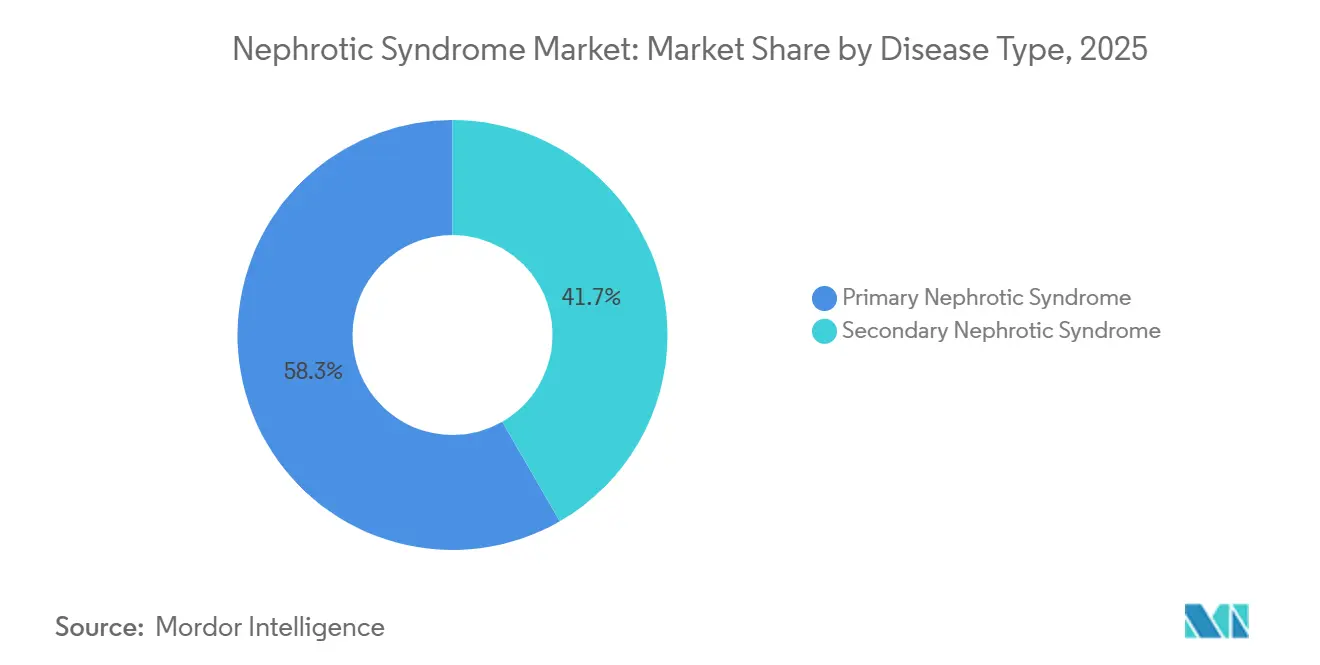
- Por tipo de enfermedad, el síndrome nefrótico primario representó el 58,31% de los ingresos en 2025, mientras que se proyecta que el síndrome nefrótico secundario crezca a una CAGR del 11,65% hasta 2031.
- Por modalidad, el tratamiento representó el 81,24% de los ingresos en 2025, y se espera que sea la modalidad de más rápido crecimiento con una CAGR del 12,42% hasta 2031.
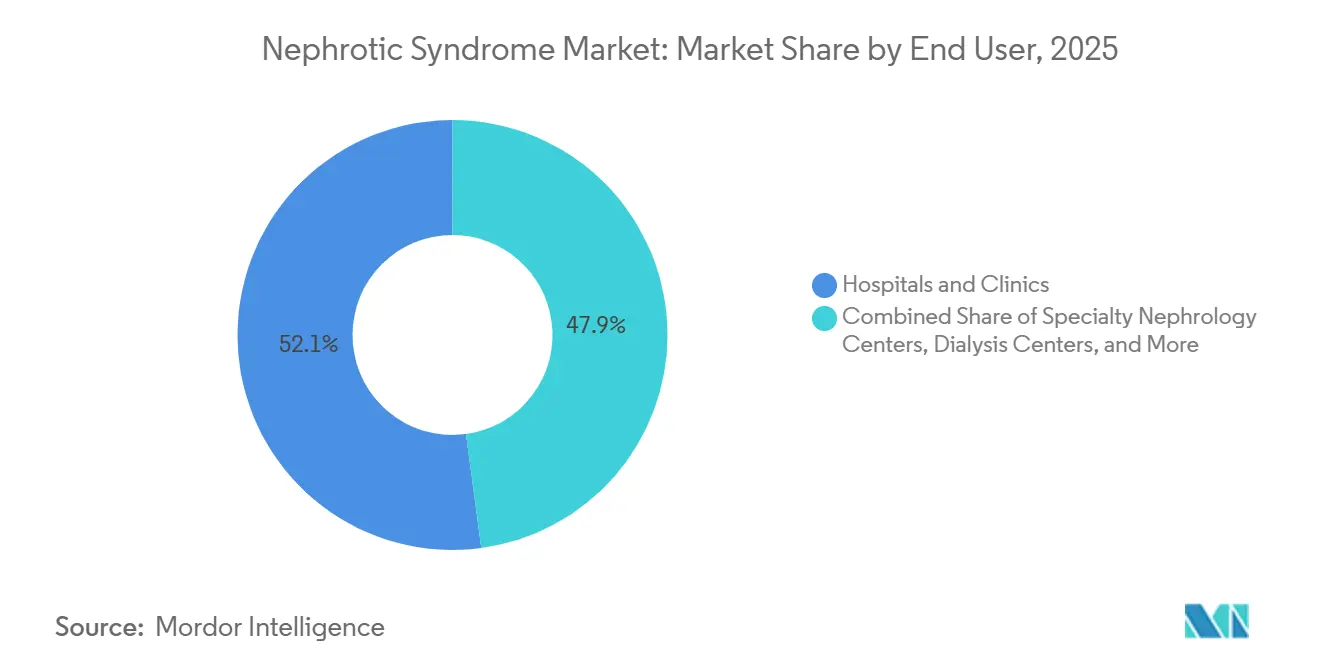
- Por usuario final, los hospitales y clínicas representaron el 52,14% de los ingresos en 2025, mientras que se proyecta que los centros especializados de nefrología crezcan a una CAGR del 11,12% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias representaron el 45,54% de los ingresos en 2025, mientras que se proyecta que las farmacias en línea crezcan a una CAGR del 12,82% hasta 2031.
- Por geografía, América del Norte representó el 42,61% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 12,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Síndrome Nefrótico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Diagnóstico de Enfermedad Renal Proteinúrica y Síndrome Nefrótico | +2.8% | Global, con ganancias concentradas en APAC y MEA | Mediano plazo (2-4 años) |
| Expansión de Terapias Dirigidas y Ahorradoras de Esteroides | +2.6% | América del Norte y la UE, con extensión a Japón y China | Corto plazo (≤ 2 años) |
| Mayor Uso de Diagnóstico Molecular, Serológico y Basado en Biomarcadores | +1.2% | América del Norte y la UE, adopción temprana en Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Aumento de la Capacidad de Nefrología Especializada Pediátrica y de Adultos | +0.9% | Núcleo de APAC, con extensión a MEA | Largo plazo (≥ 4 años) |
| Innovación en la Cartera de Productos Dirigidos a Podocitos y No Inmunosupresores | +1.8% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Diagnóstico de Enfermedad Renal Proteinúrica y Síndrome Nefrótico
El mayor acceso a la biopsia renal está aumentando la confirmación diagnóstica en áreas que anteriormente tenían capacidad limitada, lo que permite a los médicos distinguir el síndrome nefrótico de otras afecciones proteinúricas con mayor confianza. El sur y el sudeste asiático son importantes porque la sospecha clínica a menudo supera la confirmación basada en biopsia, especialmente fuera de los grandes hospitales de referencia. La detección de proteinuria dentro de los programas de hipertensión y diabetes también está ampliando la identificación de pacientes con síndrome nefrótico secundario antes de que los síntomas avanzados resulten en atención de emergencia.
La identificación temprana puede incorporar a los pacientes a la atención nefrológica antes de que se desarrolle un deterioro renal más grave y antes de que el tratamiento de soporte sea la única opción restante. El mercado de síndrome nefrótico puede, por lo tanto, crecer más rápido en estos entornos de lo que los informes de incidencia por sí solos podrían sugerir, ya que los casos existentes pero no tratados se vuelven visibles para los sistemas de atención. La derivación tardía, la disponibilidad desigual de laboratorios y las pruebas genéticas limitadas aún restringen el número de pacientes que reciben un diagnóstico definitivo en entornos de bajos ingresos.
Expansión de Terapias Dirigidas y Ahorradoras de Esteroides
El mercado de síndrome nefrótico cambió entre 2024 y 2026 a medida que los productos con nuevos mecanismos avanzaron en la revisión regulatoria y ofrecieron a los nefrólogos alternativas a la inmunosupresión de acción amplia. La Administración de Alimentos y Medicamentos de los Estados Unidos aprobó 6 medicamentos de nefrología en 4 indicaciones en 2025, cubriendo nefropatía por IgA, nefritis lúpica, glomerulopatía por C3 y progresión de la enfermedad renal crónica[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Aprobaciones de Nuevos Medicamentos para 2025," Administración de Alimentos y Medicamentos de los Estados Unidos, fda.gov.. Vera Therapeutics recibió aprobación acelerada para TRUTAKNA, atacicept, para adultos con nefropatía primaria por IgA en julio de 2026.
El producto es un inhibidor dual de BAFF y APRIL y añade otro mecanismo a las decisiones de tratamiento para pacientes cuya proteinuria está vinculada a la nefropatía por IgA. Los productos específicos por mecanismo amplían las opciones terapéuticas en los trastornos glomerulares que pueden presentarse con síndrome nefrótico y fomentan una mayor correspondencia entre el tratamiento y la biología de la enfermedad. Este desarrollo amplía la base de tratamiento de marca abordable más allá de la enfermedad de cambios mínimos clásica y aumenta la importancia del seguimiento especializado durante el inicio y el seguimiento.
Innovación en la Cartera de Productos Dirigidos a Podocitos y No Inmunosupresores
La lesión de podocitos es relevante para la GEFS, la enfermedad de cambios mínimos y la nefropatía membranosa, lo que la convierte en un enfoque común para los programas de tratamiento que buscan reducir la proteinuria sin una inmunosupresión amplia prolongada. La GEFS no contaba con ninguna terapia específica de la enfermedad aprobada por la Administración de Alimentos y Medicamentos de los Estados Unidos a partir de 2026. Vertex avanzó inaxaplin, también conocido como VX-147, a la fase 3 del estudio AMPLITUDE para la enfermedad renal mediada por APOL1. El candidato se dirige directamente a la proteína APOL1 y recibió las designaciones de Terapia Innovadora y Enfermedad Pediátrica Rara, que apoyan el desarrollo para pacientes con opciones limitadas. La investigación sobre microARN urinarios, ARN largos no codificantes y ARN circulares podría apoyar la identificación no invasiva de fenotipos sensibles y resistentes a los esteroides. Una aprobación específica para la GEFS daría al mercado de síndrome nefrótico una nueva opción para una cohorte que ha permanecido insuficientemente tratada y podría orientar la atención hacia el uso más temprano de agentes dirigidos.
Mayor Uso de Diagnóstico Molecular, Serológico y Basado en Biomarcadores
La seropositividad anti-PLA2R se utiliza como marcador confirmatorio de primera línea para la nefropatía membranosa en las guías de América del Norte y Europa, lo que puede acortar el camino hacia un diagnóstico clínicamente útil. Las relaciones de PLA2R derivado de exosomas urinarios con creatinina están siendo evaluadas como herramientas de monitoreo no invasivas. Un estudio proteómico urinario de 2025 informó que un modelo de 4 proteínas que utiliza PON1, ACTBL2, RDX y TPP1 tenía un índice C de 0,744 para predecir la remisión y la recaída en la nefropatía membranosa primaria. La guía KDIGO de 2025 recomienda pruebas genéticas para todos los pacientes pediátricos con enfermedad resistente a los esteroides[2]Kidney Disease: Improving Global Outcomes, "Guía de Práctica Clínica KDIGO 2025 para el Manejo del Síndrome Nefrótico en Niños," Kidney International Supplements, kdigo.org.. Los biomarcadores en serie podrían reducir la dependencia de la biopsia episódica, ayudar a los médicos a observar la actividad de la enfermedad entre visitas y fortalecer las decisiones de seguimiento. El mercado de síndrome nefrótico puede, en consecuencia, ver una mayor demanda recurrente de pruebas de autoanticuerpos, análisis de orina y pruebas de tasa de filtración glomerular a medida que los médicos utilizan estos resultados junto con el monitoreo del tratamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Toxicidad del Tratamiento y Ciclos de Tratamiento Impulsados por Recaídas | -0.6% | Global, más pronunciado en poblaciones pediátricas en APAC y MEA | Corto plazo (≤ 2 años) |
| Alto Costo y Reembolso Desigual para Terapias de Enfermedades Raras | -0.8% | América del Norte y la UE, con barreras de acceso casi totales en América del Sur y MEA | Mediano plazo (2-4 años) |
| Fenotipado Fragmentado y Diagnóstico Genético Tardío | -0.4% | MEA, América del Sur, partes de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad del Tratamiento y Ciclos de Tratamiento Impulsados por Recaídas
Los efectos adversos relacionados con los corticosteroides incluyen supresión del crecimiento en niños, hiperglucemia, susceptibilidad a infecciones y pérdida de densidad ósea. Estos efectos pueden llevar a la interrupción o rotación de la terapia, lo que hace que los ciclos de tratamiento sean menos predecibles para los pacientes, los cuidadores y los equipos tratantes. Los inhibidores de calcineurina se utilizan en la atención pediátrica y de adultos de segunda línea, pero su nefrotoxicidad puede limitar la dosis y la duración cuando la función renal ya está deteriorada. Los pacientes con recaída o refractarios pueden pasar por varios regímenes antes de que el daño renal reduzca aún más sus opciones y haga de la tolerabilidad un problema central. Este patrón aumenta los volúmenes de consulta sin crear una utilización de tratamiento proporcional porque los cambios en el tratamiento no siempre mantienen la adherencia o la respuesta. También limita el crecimiento de la utilización de las terapias con inhibidores de calcineurina y agentes alquilantes en el mercado de síndrome nefrótico.
Alto Costo y Reembolso Desigual para Terapias de Enfermedades Raras
Los precios elevados y el reembolso desigual retrasan el acceso a las terapias dirigidas para enfermedades raras, incluso cuando los médicos consideran que un producto más nuevo es apropiado para un paciente elegible. Los pagadores pueden exigir a los pacientes que utilicen tratamientos de menor costo antes de poder recibir una terapia de marca, lo que puede prolongar el tiempo entre el diagnóstico y el acceso a una opción dirigida. Este proceso puede ralentizar la adopción temprana incluso después de que un producto recibe aprobación regulatoria y los proveedores especializados están preparados para prescribirlo. Los marcos de reembolso limitados en América del Sur, África y partes del sur de Asia restringen el acceso a terapias premium a pesar de la presencia de pacientes que podrían beneficiarse de la atención especializada. Los acuerdos de acceso gestionado y los acuerdos de reparto de riesgos pueden mejorar la posición de las empresas que ingresan a estos mercados al vincular las decisiones de acceso a poblaciones de pacientes claramente definidas. El mercado de síndrome nefrótico, por lo tanto, depende de las vías de pago tanto como de la demanda clínica en muchos países, particularmente donde la cobertura de enfermedades raras aún se está desarrollando.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfermedad: El Síndrome Nefrótico Secundario se Acelera por la Carga de Comorbilidades
El síndrome nefrótico primario representó el 58,31% de la participación del mercado de síndrome nefrótico en 2025, lo que refleja la base de tratamiento establecida para afecciones que se identifican de forma rutinaria en la práctica nefrológica. Incluye la enfermedad de cambios mínimos, la nefropatía membranosa y la GEFS, que tienen vías de atención establecidas con esteroides, inhibidores de calcineurina y tratamiento dirigido a células B, aunque la selección del tratamiento cambia con el patrón de recaída y la respuesta. Se proyecta que el síndrome nefrótico secundario crezca a una CAGR del 11,65% durante 2026-2031. El crecimiento está vinculado a las terapias aprobadas para la nefropatía por IgA y a la nefropatía diabética y la nefritis lúpica que pueden presentarse con proteinuria en rango nefrótico y necesitan un monitoreo sostenido de la proteinuria. La distinción entre enfermedad primaria y secundaria se está volviendo menos clara a nivel molecular a medida que los médicos consideran la susceptibilidad genética junto con el desencadenante clínico inmediato. Las variantes de riesgo de APOL1 pueden aumentar el riesgo de progresión de la GEFS en pacientes que también tienen desencadenantes secundarios, lo que refuerza la necesidad de una evaluación que vaya más allá de la etiqueta de enfermedad convencional.
La guía KDIGO de 2025 sitúa las pruebas genéticas dentro de la vía resistente a los esteroides. Este enfoque puede identificar la enfermedad monogénica y cambiar la forma en que se clasifican algunos casos, especialmente cuando la presentación clínica por sí sola proporciona una respuesta incompleta. Puede reclasificar casos aparentemente primarios como mediados genéticamente y también puede aclarar causas secundarias que de otro modo permanecerían poco claras en la práctica rutinaria. La clasificación se vuelve más compleja, pero refleja mejor la biología que guía la selección de la terapia, las necesidades de monitoreo y las decisiones de derivación. Los productos aprobados para la nefropatía por IgA pueden prescribirse a pacientes elegibles dentro de la población con síndrome nefrótico. Esto crea una conexión práctica entre las categorías primaria y secundaria a nivel de prescripción, aunque las categorías siguen siendo clínicamente útiles. La industria del síndrome nefrótico está siendo moldeada cada vez más por la clasificación molecular junto con las etiquetas de enfermedad convencionales, ya que esta distinción puede influir en el camino hacia la atención dirigida.


Por Modalidad: Las Terapias Dirigidas Consolidan el Liderazgo del Mercado de Tratamiento
El tratamiento representó el 81,24% del tamaño del mercado de síndrome nefrótico en 2025. Esta categoría incluye corticosteroides, inhibidores de calcineurina, biológicos dirigidos a células B, agentes alquilantes, antimetabolitos y terapias dirigidas al complemento, por lo que abarca tanto medicamentos de larga data como opciones especializadas más nuevas. Los corticosteroides siguen siendo el ancla de tratamiento inicial en la atención pediátrica y de adultos bajo la guía KDIGO. Su contribución a los ingresos enfrenta presión a medida que se introducen productos de marca dirigidos para afecciones glomerulares definidas y a medida que los prescriptores buscan opciones que puedan reducir la exposición prolongada a esteroides. Japón aprobó rituximab para el síndrome nefrótico resistente a esteroides refractario en septiembre de 2024. Japón luego aprobó rituximab para la enfermedad pediátrica no refractaria de recaída frecuente o dependiente de esteroides en marzo de 2025[3]Chugai Pharmaceutical Co., Ltd., "Rituxan Recibe Aprobación Regulatoria para el Síndrome Nefrótico Pediátrico No Refractario de Recaída Frecuente o Dependiente de Esteroides," Chugai Pharmaceutical Co., Ltd., chugai-pharm.co.jp..
La modalidad de diagnóstico representa los ingresos restantes e incluye la biopsia renal y el análisis de orina, que siguen siendo importantes cuando los médicos necesitan definir el tipo de enfermedad y evaluar los cambios en la proteinuria. La medición de autoanticuerpos, la puntuación proteómica urinaria y los paneles de ARN no codificante están abriendo vías de diagnóstico recurrentes. Estas herramientas pueden apoyar el seguimiento sin depender únicamente de flujos de trabajo centrados en la biopsia y pueden proporcionar información adicional entre las principales evaluaciones clínicas. Japón aprobó CellCept, micofenolato mofetilo, para el síndrome nefrótico refractario en septiembre de 2025. La decisión refleja el valor del monitoreo detallado de proteínas en orina para definir la enfermedad refractaria y seleccionar pacientes dentro de una vía de atención claramente documentada. El mayor uso de pruebas de tasa de filtración glomerular y paneles de autoanticuerpos podría mejorar los ingresos por diagnóstico en relación con 2025. El mercado de síndrome nefrótico tiene margen para la innovación tanto terapéutica como diagnóstica porque los avances en el tratamiento aumentan la necesidad de una selección confiable de pacientes y un monitoreo continuo.
Por Usuario Final: Los Centros Especializados de Nefrología Superan a los Hospitales en Complejidad de Atención
Los hospitales y clínicas representaron el 52,14% de los ingresos por usuario final en 2025, convirtiéndolos en el principal punto de atención para una amplia gama de pacientes en el mercado de síndrome nefrótico. Son fundamentales para el diagnóstico inicial, la biopsia renal, el manejo del edema grave, la atención de la hipoalbuminemia y el inicio de terapias intravenosas que no pueden iniciarse fácilmente fuera de un entorno supervisado. Estos entornos atienden amplias áreas de captación de pacientes y manejan muchos procedimientos a lo largo de la vía de tratamiento, incluidas las pruebas que informan tanto el diagnóstico como el ajuste del tratamiento. Los laboratorios de diagnóstico apoyan el creciente volumen de pruebas de autoanticuerpos y tasa de filtración glomerular, trabajando a menudo en estrecha colaboración con los equipos de nefrología hospitalaria. Los centros de diálisis atienden al subconjunto de pacientes que progresan a enfermedad renal en etapa terminal y necesitan terapia de reemplazo renal junto con el manejo de la afección subyacente. En conjunto, estas instalaciones siguen siendo importantes para el mercado de síndrome nefrótico porque conectan el diagnóstico, la atención aguda y el tratamiento continuo en diferentes etapas de la enfermedad.
Se proyecta que los centros especializados de nefrología crezcan a una CAGR del 11,12% durante 2026-2031. Son adecuados para terapias dirigidas que necesitan monitoreo basado en protocolos, infraestructura de cadena de frío y experiencia en la clasificación de enfermedades glomerulares, particularmente cuando las decisiones de tratamiento dependen de una evaluación detallada de la proteinuria y el historial de la enfermedad. En Japón, las unidades académicas de glomerulonefritis apoyan la rápida adopción de nuevos productos de nefrología autorizados. La necesidad de un inicio experto puede concentrar el flujo de pacientes en sitios especializados y puede convertir a estos centros en un destino habitual para pacientes con enfermedad recurrente o difícil de manejar. Los regímenes farmacológicos complejos también desplazan la atención de la prescripción de corticosteroides genéricos. Este cambio apoya una mayor intensidad de servicio dentro de la prestación gestionada por especialistas. Los hospitales seguirán siendo esenciales, mientras que los centros especializados adquieren un papel más importante en las decisiones de tratamiento continuo y en la coordinación del tratamiento con los servicios de diagnóstico y farmacia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: Las Farmacias en Línea Aprovechan el Acceso Digital a Enfermedades Raras
Las farmacias hospitalarias representaron el 45,54% de los ingresos por distribución en 2025. Dispensan productos inyectables e infusibles de alto costo que requieren manejo en cadena de frío, preparación en el lugar o supervisión clínica, lo que las hace importantes durante el inicio de terapias complejas en el mercado de síndrome nefrótico. Las farmacias minoristas continúan sirviendo medicamentos genéricos orales de mantenimiento como prednisona, ciclofosfamida y micofenolato mofetilo, particularmente donde los pacientes permanecen en regímenes establecidos. Las farmacias especializadas se han convertido en centrales para los lanzamientos de marca con distribución limitada y requisitos intensivos de apoyo al paciente. PANTHERx Rare fue nombrado socio dispensador exclusivo de VOYXACT, sibeprenlimab, por Otsuka en diciembre de 2025. Tales acuerdos proporcionan a los fabricantes información sobre adherencia, eventos adversos y patrones de recarga, al tiempo que ayudan a coordinar la entrega para los pacientes que reciben productos especializados.
Se proyecta que las farmacias en línea crezcan a una CAGR del 12,82% durante 2026-2031. La entrega a domicilio es particularmente relevante para las terapias de mantenimiento oral diarias y puede reducir la necesidad de recogida presencial repetida cuando un paciente está clínicamente estable. Los registros médicos electrónicos, los sistemas de prescripción electrónica y las plataformas de gestión de farmacias permiten a los nefrólogos rastrear las prescripciones remotas y recibir información que apoya el seguimiento. Estas conexiones pueden preservar la visibilidad sobre la adherencia mientras reducen la carga de la recogida presencial, aunque no eliminan la necesidad de evaluación clínica. Los requisitos regulatorios darán forma al ritmo al que se expande la dispensación remota para las terapias de nefrología con receta. Es probable que los canales en línea complementen, en lugar de reemplazar, la dispensación hospitalaria para los medicamentos que requieren administración supervisada. El mercado de síndrome nefrótico continuará utilizando varios canales porque los requisitos de manejo de productos, las necesidades de monitoreo y las preferencias de acceso de los pacientes difieren ampliamente.
Análisis Geográfico
América del Norte representó el 42,61% de la participación del mercado de síndrome nefrótico en 2025. La región se beneficia de la capacidad nefrológica especializada, la cobertura de los pagadores para las enfermedades renales raras dentro de criterios definidos y las aprobaciones rápidas de medicamentos que dan a los proveedores acceso más temprano a opciones de tratamiento más nuevas. Los Estados Unidos aprobaron 6 medicamentos de nefrología en 2025. Añadió atacicept en 2026 para adultos con nefropatía primaria por IgA. Canadá contribuye a través de decisiones de formulario provincial, mientras que México sigue siendo más orientado al uso genérico de corticosteroides e inhibidores de calcineurina. Esta combinación significa que la región contiene tanto sistemas de tratamiento especializado maduros como entornos donde los medicamentos de mantenimiento establecidos siguen siendo la parte principal de la atención rutinaria.
Europa es la segunda región más grande, con Alemania, Francia y el Reino Unido sirviendo como principales centros de tratamiento para pacientes que necesitan atención nefrológica especializada. El progreso regulatorio ha continuado en la región, aunque la revisión de costo-efectividad puede ralentizar la adopción en el formulario y retrasar el acceso amplio después de una decisión de autorización. Travere anunció la aprobación completa de la Administración de Alimentos y Medicamentos de los Estados Unidos para FILSPARI en septiembre de 2024. América del Norte y Europa son los primeros mercados donde la distribución especializada y el apoyo de los pagadores están más desarrollados. Su experiencia informa las estrategias comerciales en otros lugares porque las empresas pueden observar los requisitos de apoyo al paciente, prescripción y coordinación de farmacia. El mercado de síndrome nefrótico en estas regiones está respaldado por una infraestructura establecida de tratamiento de enfermedades raras, pero el acceso aún difiere según las decisiones de reembolso nacionales.
Se proyecta que Asia-Pacífico crezca a una CAGR del 12,25% durante 2026-2031. Japón autorizó rituximab para la enfermedad pediátrica resistente a esteroides en septiembre de 2024 y para la enfermedad dependiente de esteroides no refractaria en marzo de 2025. China aprobó iptacopan para la nefropatía por IgA en septiembre de 2025 y atrasentan en agosto de 2025. India, Corea del Sur y Australia pueden beneficiarse de la mejora de la capacidad de la fuerza laboral, las tasas de biopsia y la cobertura de seguros que pueden apoyar al menos parte del costo de la atención dirigida. Oriente Medio, África y América del Sur siguen siendo oportunidades más pequeñas donde la reforma del reembolso, los acuerdos de fabricación local y la infraestructura especializada serán importantes para el acceso. El mercado de síndrome nefrótico en estas geografías puede expandirse cuando el diagnóstico está conectado a una vía práctica para el tratamiento y monitoreo a largo plazo.

Panorama Competitivo
El mercado de síndrome nefrótico está moderadamente consolidado en biológicos premium y fragmentado en terapia de mantenimiento genérica. Novartis, Apellis, Travere Therapeutics, Vera Therapeutics y Vertex Pharmaceuticals tienen activos diferenciados en inhibición del complemento, vías de células B, bloqueo de citocinas y tratamiento dirigido a podocitos. Novartis recibió aprobación acelerada de los Estados Unidos para Vanrafia, atrasentan, en abril de 2025. Vertex continúa desarrollando inaxaplin para la enfermedad renal mediada por APOL1. Estas carteras dan a las empresas líderes presencia en afecciones glomerulares relacionadas y les ayudan a utilizar capacidades médicas, regulatorias y de distribución compartidas. Los productos genéricos, sin embargo, continúan apoyando una base de proveedores mucho más dispersa, particularmente para las terapias de mantenimiento de uso prolongado.
Las vías de aprobación acelerada que utilizan la reducción de proteinuria como criterio de valoración sustituto son importantes para la estrategia de lanzamiento actual, particularmente en condiciones donde los datos de resultados a largo plazo controlados tardan en desarrollarse. Pueden llevar un producto a los pacientes antes de que los estudios confirmatorios establezcan una diferenciación a largo plazo, pero también otorgan importancia a la generación continua de evidencia después del lanzamiento. Las empresas también utilizan acuerdos de farmacia especializada de distribución limitada para apoyar los servicios al paciente y recopilar información de tratamiento del mundo real que puede mostrar patrones de uso fuera de los ensayos formales. Otsuka seleccionó a PANTHERx Rare para dispensar VOYXACT en diciembre de 2025. Tales asociaciones pueden apoyar el monitoreo de la adherencia y el trabajo futuro de expansión de etiquetas al dar a los fabricantes un vínculo estructurado con los pacientes y los equipos de prescripción. El mercado de síndrome nefrótico recompensa a las empresas que alinean la planificación regulatoria, el apoyo al paciente y la distribución al inicio de un lanzamiento, porque el acceso y la continuidad de la atención pueden determinar si un tratamiento clínicamente diferenciado llega al grupo de pacientes previsto.
La necesidad insatisfecha más visible sigue siendo un tratamiento aprobado específicamente para la GEFS, donde los médicos continúan dependiendo de enfoques de apoyo disponibles y fuera de indicación. Inaxaplin es uno de los candidatos más cercanos, con la inscripción en la fase 3 de AMPLITUDE completa y la finalización primaria esperada para 2028. Aurinia Pharmaceuticals adquirió Kezar Life Sciences en marzo de 2026, añadiendo zetomipzomib y una experiencia más amplia en moléculas pequeñas autoinmunes a su cartera. Los productos de la vía del complemento, los enfoques antisentido al Factor B y los antagonistas de los canales TRPC5 o TRPC6 forman parte de la próxima ola de cartera de productos, con relevancia potencial en varios trastornos glomerulares. Se esperan varias lecturas de Fase 2 durante 2026-2028. Estos resultados pueden cambiar la posición competitiva de los primeros en moverse actuales e influir en qué mecanismos reciben mayor atención comercial de los especialistas y los pagadores. El mercado de síndrome nefrótico sigue abierto a nuevos participantes donde la diferenciación clínica es clara y donde una empresa puede apoyar el acceso después de la aprobación, incluso a través de la educación de especialistas, la planificación de la distribución y los programas que ayudan a los pacientes elegibles a permanecer en terapia.
Líderes de la Industria del Síndrome Nefrótico
Pfizer Inc.
Novartis AG
F. Hoffmann-La Roche AG
GSK plc
Travere Therapeutics, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Enero de 2026: La Iniciativa de Calidad de Resultados de Enfermedades Renales de la Fundación Nacional del Riñón publicó un Comentario sobre la Guía de Práctica Clínica KDIGO 2025 para el Manejo del Síndrome Nefrótico en Niños. El comentario ayudó a las audiencias de los Estados Unidos a evaluar la relevancia de la guía internacional en entornos clínicos locales. La guía y el comentario proporcionaron orientación actualizada y basada en evidencia para médicos y familias.
- Octubre de 2025: Roche informó hallazgos estadísticamente significativos y clínicamente relevantes del estudio de Fase III INShore de Gazyva/Gazyvaro (obinutuzumab) en niños y adultos jóvenes de 2 a 25 años con síndrome nefrótico idiopático.


Alcance del Informe Global del Mercado de Síndrome Nefrótico
Según el alcance del informe, el síndrome nefrótico es un trastorno renal caracterizado por proteinuria excesiva (grandes cantidades de proteína en la orina), hipoalbuminemia (niveles bajos de albúmina en la sangre), hiperlipidemia (niveles altos de lípidos en la sangre) y edema (hinchazón). Resulta del aumento de la permeabilidad de la barrera de filtración glomerular en los riñones, lo que lleva a la pérdida de proteínas y otras anomalías en la sangre y la orina.
El mercado de síndrome nefrótico está segmentado por tipo de enfermedad en síndrome nefrótico primario y síndrome nefrótico secundario; por modalidad en tratamiento y diagnóstico. El segmento de tratamiento incluye corticosteroides, inhibidores de calcineurina, terapias dirigidas a células B, agentes alquilantes, antimetabolitos, terapias dirigidas al complemento y otras terapias. El segmento de diagnóstico incluye análisis de orina y relación proteína urinaria-creatinina, análisis de sangre y evaluación de albúmina sérica, pruebas de tasa de filtración glomerular, biopsia renal, pruebas de autoanticuerpos y complemento, y otras pruebas diagnósticas. Por usuario final, el mercado está segmentado en hospitales y clínicas, centros especializados de nefrología, laboratorios de diagnóstico, centros de diálisis y otros usuarios finales. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Síndrome Nefrótico Primario |
| Síndrome Nefrótico Secundario |
| Tratamiento | Corticosteroides |
| Inhibidores de Calcineurina | |
| Terapias Dirigidas a Células B | |
| Agentes Alquilantes | |
| Antimetabolitos | |
| Terapias Dirigidas al Complemento | |
| Otras Terapias | |
| Diagnóstico | Análisis de Orina y Relación Proteína Urinaria-Creatinina |
| Análisis de Sangre y Evaluación de Albúmina Sérica | |
| Pruebas de Tasa de Filtración Glomerular | |
| Biopsia Renal | |
| Pruebas de Autoanticuerpos y Complemento | |
| Otras Pruebas Diagnósticas |
| Hospitales y Clínicas |
| Centros Especializados de Nefrología |
| Laboratorios de Diagnóstico |
| Centros de Diálisis |
| Otros Usuarios Finales |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Enfermedad | Síndrome Nefrótico Primario | |
| Síndrome Nefrótico Secundario | ||
| Por Modalidad | Tratamiento | Corticosteroides |
| Inhibidores de Calcineurina | ||
| Terapias Dirigidas a Células B | ||
| Agentes Alquilantes | ||
| Antimetabolitos | ||
| Terapias Dirigidas al Complemento | ||
| Otras Terapias | ||
| Diagnóstico | Análisis de Orina y Relación Proteína Urinaria-Creatinina | |
| Análisis de Sangre y Evaluación de Albúmina Sérica | ||
| Pruebas de Tasa de Filtración Glomerular | ||
| Biopsia Renal | ||
| Pruebas de Autoanticuerpos y Complemento | ||
| Otras Pruebas Diagnósticas | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros Especializados de Nefrología | ||
| Laboratorios de Diagnóstico | ||
| Centros de Diálisis | ||
| Otros Usuarios Finales | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de síndrome nefrótico en 2026?
El mercado de síndrome nefrótico está valorado en 1,05 mil millones de USD en 2026 y se prevé que alcance 1,73 mil millones de USD en 2031.
¿Qué categoría de enfermedad está creciendo más rápido?
Se proyecta que el síndrome nefrótico secundario crezca a una CAGR del 11,65% durante 2026-2031.
¿Qué entorno de atención se está expandiendo más rápido para el síndrome nefrótico?
Se proyecta que los centros especializados de nefrología crezcan a una CAGR del 11,12% hasta 2031.
¿Por qué las farmacias en línea se están volviendo más relevantes para la atención del síndrome nefrótico?
Se proyecta que las farmacias en línea crezcan a una CAGR del 12,82% hasta 2031. La entrega a domicilio, la prescripción electrónica y los sistemas de gestión de farmacias apoyan el acceso a las terapias de mantenimiento oral al tiempo que permiten una visibilidad continua sobre la actividad de recarga.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 12,25% durante 2026-2031.
¿Qué necesidad insatisfecha sigue siendo importante en el tratamiento de la GEFS?
La GEFS no contaba con ninguna terapia específica de la enfermedad aprobada por la Administración de Alimentos y Medicamentos de los Estados Unidos a partir de 2026. Inaxaplin sigue siendo un candidato de desarrollo destacado para la enfermedad renal mediada por APOL1.
Última actualización de la página el:



