
Taille et part du marché du syndrome néphrotique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.05 Milliards de dollars |
| Taille du Marché (2031) | 1.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du syndrome néphrotique par Mordor Intelligence
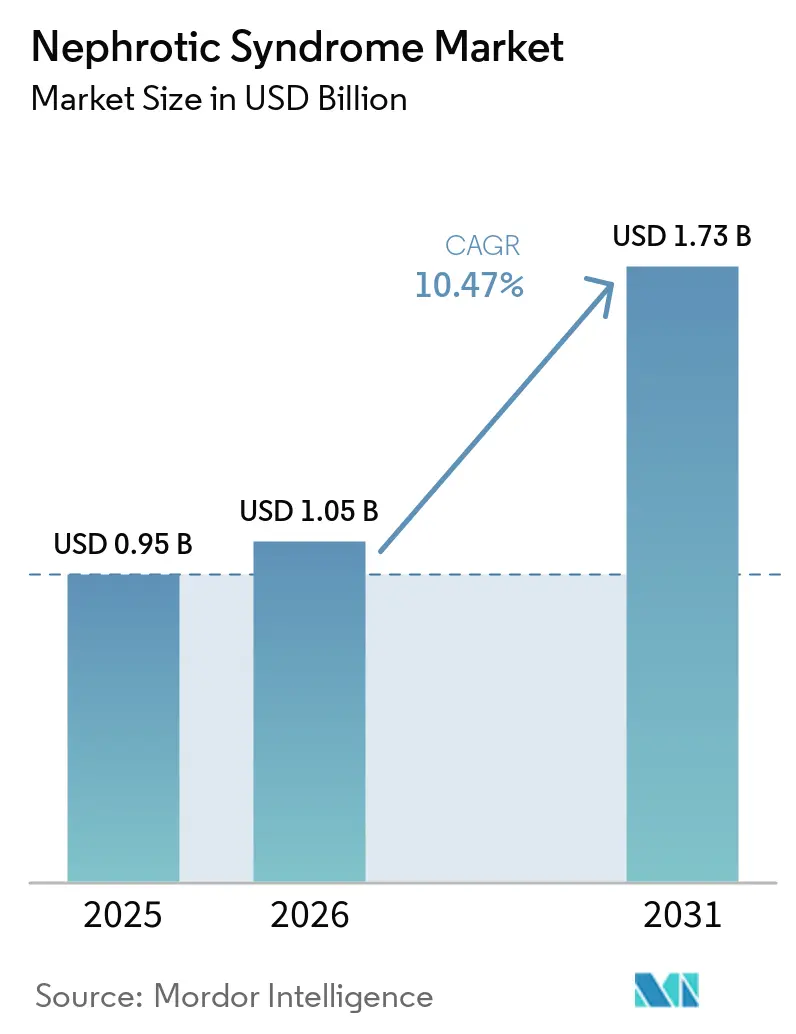
La taille du marché du syndrome néphrotique devrait passer de 0,95 milliard USD en 2025 à 1,05 milliard USD en 2026 et devrait atteindre 1,73 milliard USD d'ici 2031 à un CAGR de 10,47 % sur la période 2026-2031.
Le marché est façonné par un dépistage élargi de la protéinurie, une capacité spécialisée accrue et des thérapies ciblées pour les maladies glomérulaires. Ces évolutions font évoluer les soins au-delà des protocoles de maintenance centrés sur les stéroïdes vers des thérapies qui agissent sur l'activité du complément, les voies des lymphocytes B et la biologie des podocytes. Le marché du syndrome néphrotique dépend également de la capacité de biopsie rénale, qui reste inégale en Asie-Pacifique, au Moyen-Orient, en Afrique et en Amérique du Sud. Les conditions d'accès détermineront probablement si les nouveaux produits se traduisent par des volumes de traitement soutenus et si la capacité spécialisée suit le rythme du diagnostic. Les entreprises qui associent le lancement de thérapies à un soutien diagnostique, à des dispositifs d'accès géré et à des parcours de soins spécialisés disposent d'une voie plus claire pour atteindre les patients sur le marché du syndrome néphrotique.
Points clés du rapport
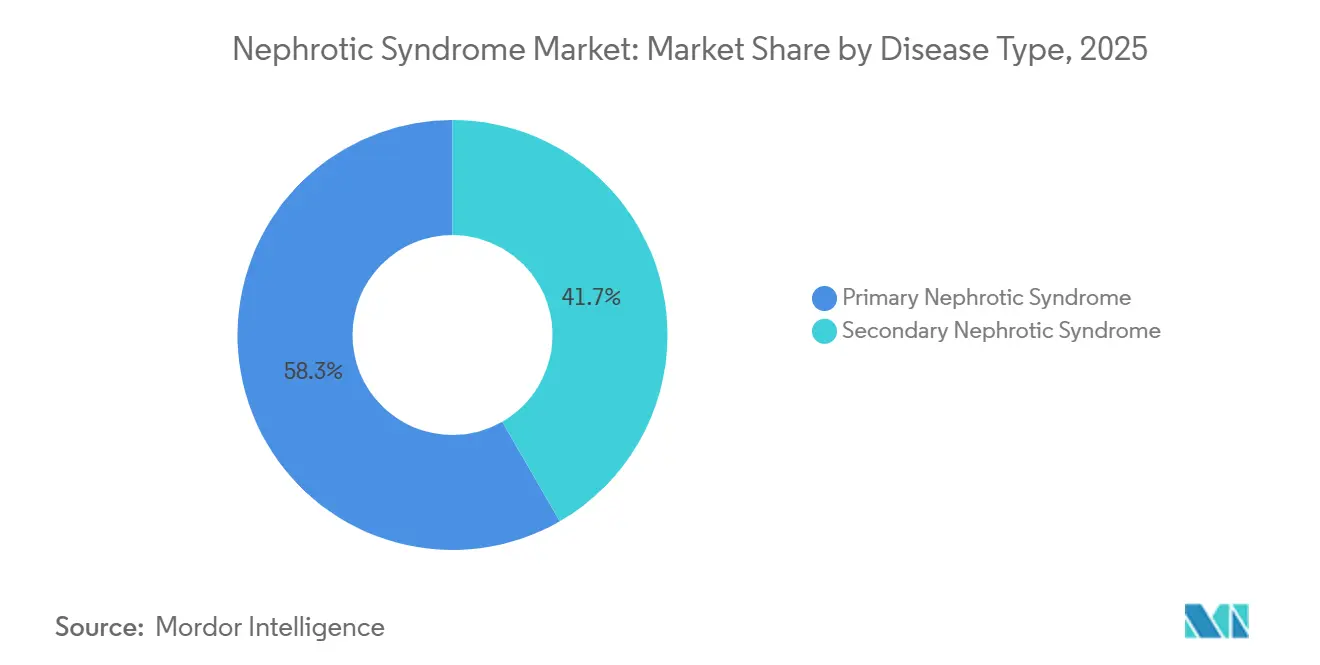
- Par type de maladie, le syndrome néphrotique primaire représentait 58,31 % du chiffre d'affaires en 2025, tandis que le syndrome néphrotique secondaire devrait croître à un CAGR de 11,65 % jusqu'en 2031.
- Par modalité, le traitement représentait 81,24 % du chiffre d'affaires en 2025 et devrait être la modalité à la croissance la plus rapide avec un CAGR de 12,42 % jusqu'en 2031.
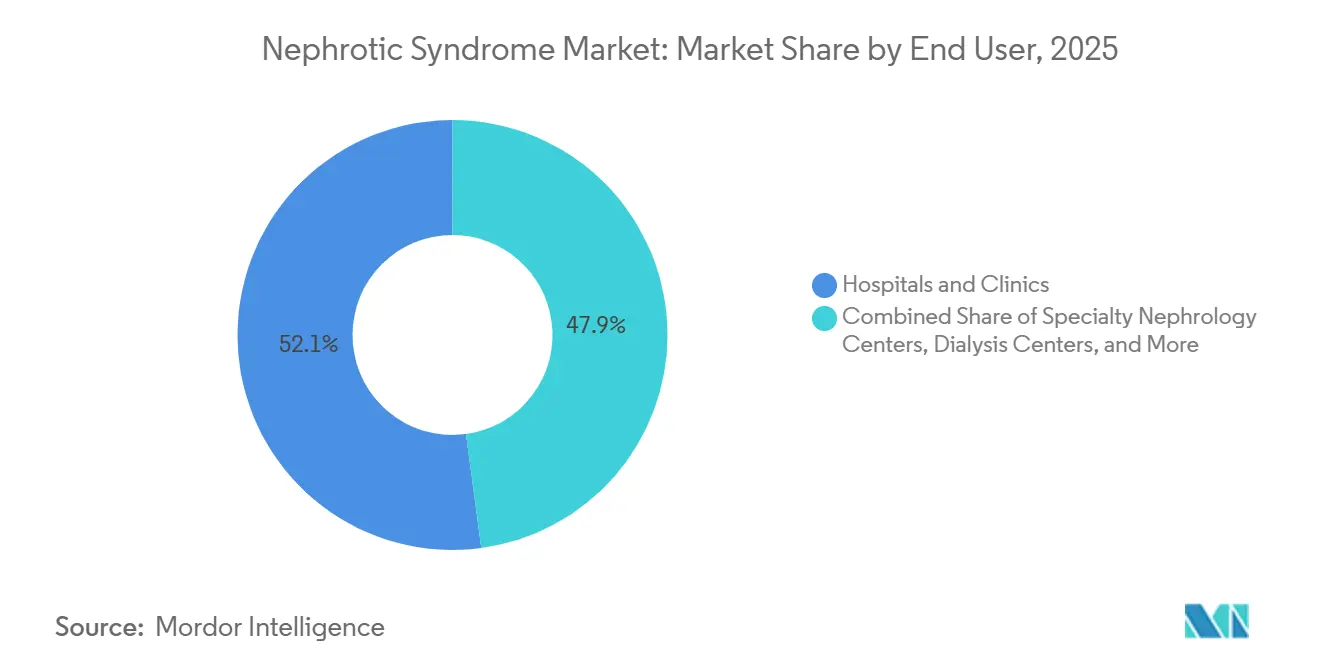
- Par utilisateur final, les hôpitaux et cliniques représentaient 52,14 % du chiffre d'affaires en 2025, tandis que les centres spécialisés en néphrologie devraient croître à un CAGR de 11,12 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières représentaient 45,54 % du chiffre d'affaires en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 12,82 % jusqu'en 2031.
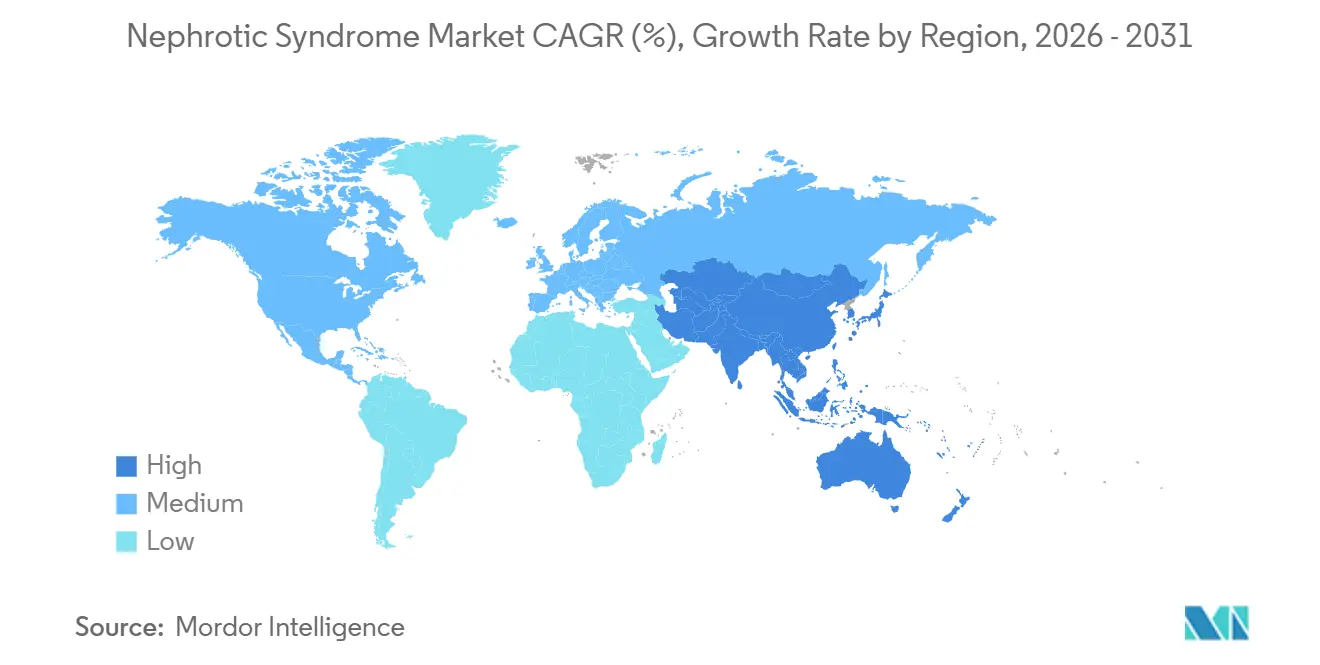
- Par géographie, l'Amérique du Nord représentait 42,61 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du syndrome néphrotique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du diagnostic des maladies rénales protéinuriques et du syndrome néphrotique | +2.8% | Mondial, avec des gains concentrés en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Expansion des thérapies ciblées et d'épargne des stéroïdes | +2.6% | Amérique du Nord et UE, avec extension au Japon et en Chine | Court terme (≤ 2 ans) |
| Utilisation accrue du diagnostic moléculaire, sérologique et guidé par les biomarqueurs | +1.2% | Amérique du Nord et UE, adoption précoce en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Augmentation de la capacité en néphrologie spécialisée pédiatrique et adulte | +0.9% | Cœur de l'Asie-Pacifique, extension vers l'Afrique et le Moyen-Orient | Long terme (≥ 4 ans) |
| Innovation dans le pipeline dirigé vers les podocytes et non immunosuppresseur | +1.8% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du diagnostic des maladies rénales protéinuriques et du syndrome néphrotique
Un accès élargi à la biopsie rénale accroît la confirmation diagnostique dans des zones qui disposaient auparavant d'une capacité limitée, permettant aux cliniciens de distinguer le syndrome néphrotique d'autres affections protéinuriques avec une plus grande certitude. L'Asie du Sud et du Sud-Est sont importantes car la suspicion clinique dépasse souvent la confirmation par biopsie, en particulier en dehors des grands hôpitaux de référence. Le dépistage de la protéinurie dans le cadre des programmes d'hypertension et de diabète élargit également l'identification des patients atteints de syndrome néphrotique secondaire avant que des symptômes avancés n'entraînent une prise en charge en urgence.
Une identification précoce peut amener les patients en soins néphrologiques avant que des lésions rénales plus sévères ne se développent et avant que le traitement de soutien ne soit la seule option restante. Le marché du syndrome néphrotique peut donc croître plus rapidement dans ces contextes que les seuls rapports d'incidence ne le suggèrent, car les cas existants mais non traités deviennent visibles pour les systèmes de soins. Le retard d'orientation, la disponibilité inégale des laboratoires et les tests génétiques limités restreignent encore le nombre de patients qui reçoivent un diagnostic définitif dans les contextes à faibles revenus.
Expansion des thérapies ciblées et d'épargne des stéroïdes
Le marché du syndrome néphrotique a évolué entre 2024 et 2026 à mesure que des produits dotés de nouveaux mécanismes avançaient dans le processus d'examen réglementaire et offraient aux néphrologues des alternatives à l'immunosuppression à action large. La Food and Drug Administration américaine a approuvé 6 médicaments en néphrologie pour 4 indications en 2025, couvrant la néphropathie à IgA, la néphrite lupique, la glomérulopathie à C3 et la progression de la maladie rénale chronique[1]U.S. Food and Drug Administration, "Approbations de nouveaux médicaments pour 2025," U.S. Food and Drug Administration, fda.gov.. Vera Therapeutics a reçu une approbation accélérée pour TRUTAKNA, l'atacicepte, pour les adultes atteints de néphropathie à IgA primaire en juillet 2026.
Le produit est un double inhibiteur du BAFF et de l'APRIL et ajoute un nouveau mécanisme aux décisions thérapeutiques pour les patients dont la protéinurie est liée à la néphropathie à IgA. Les produits spécifiques à un mécanisme élargissent les options thérapeutiques dans les troubles glomérulaires pouvant se présenter avec un syndrome néphrotique et encouragent une meilleure adéquation du traitement à la biologie de la maladie. Cette évolution élargit la base de traitement de marque adressable au-delà de la maladie à changements minimes classique et renforce l'importance d'une surveillance spécialisée lors de l'initiation et du suivi.
Innovation dans le pipeline dirigé vers les podocytes et non immunosuppresseur
La lésion des podocytes est pertinente dans la GSFS, la maladie à changements minimes et la néphropathie membraneuse, ce qui en fait un axe commun pour les programmes de traitement visant à réduire la protéinurie sans immunosuppression large prolongée. La GSFS ne disposait d'aucune thérapie spécifique à la maladie approuvée par la Food and Drug Administration américaine en 2026. Vertex a fait progresser l'inaxapline, également connue sous le nom de VX-147, dans la phase 3 de l'étude AMPLITUDE pour la maladie rénale médiée par APOL1. Le candidat cible directement la protéine APOL1 et a reçu les désignations de thérapie révolutionnaire et de maladie pédiatrique rare, qui soutiennent le développement pour les patients aux options limitées. La recherche sur les microARN urinaires, les ARN longs non codants et les ARN circulaires pourrait soutenir l'identification non invasive des phénotypes sensibles et résistants aux stéroïdes. Une approbation spécifique à la GSFS donnerait au marché du syndrome néphrotique une nouvelle option pour une cohorte qui est restée sous-traitée et pourrait orienter les soins vers une utilisation plus précoce des agents ciblés.
Utilisation accrue du diagnostic moléculaire, sérologique et guidé par les biomarqueurs
La séropositivité anti-PLA2R est utilisée comme marqueur de confirmation de première ligne pour la néphropathie membraneuse dans les recommandations d'Amérique du Nord et d'Europe, ce qui peut raccourcir le chemin vers un diagnostic cliniquement utile. Les ratios PLA2R dérivés des exosomes urinaires par rapport à la créatinine sont évalués comme outils de surveillance non invasifs. Une étude protéomique urinaire de 2025 a rapporté qu'un modèle à 4 protéines utilisant PON1, ACTBL2, RDX et TPP1 présentait un indice C de 0,744 pour prédire la rémission et la rechute dans la néphropathie membraneuse primaire. La recommandation KDIGO 2025 préconise des tests génétiques pour tous les patients pédiatriques atteints d'une maladie résistante aux stéroïdes[2]Kidney Disease: Improving Global Outcomes, "Recommandation de pratique clinique KDIGO 2025 pour la prise en charge du syndrome néphrotique chez l'enfant," Kidney International Supplements, kdigo.org.. Les biomarqueurs sériels pourraient réduire la dépendance à la biopsie épisodique, aider les cliniciens à observer l'activité de la maladie entre les visites et renforcer les décisions de suivi. Le marché du syndrome néphrotique pourrait par conséquent connaître une demande récurrente plus importante pour les tests d'auto-anticorps, l'analyse d'urine et les tests du débit de filtration glomérulaire, à mesure que les cliniciens utilisent ces résultats conjointement avec la surveillance du traitement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Toxicité du traitement et cycles thérapeutiques liés aux rechutes | -0.6% | Mondial, plus prononcé dans les populations pédiatriques en Asie-Pacifique et en Afrique et Moyen-Orient | Court terme (≤ 2 ans) |
| Coût élevé et remboursement inégal des thérapies pour maladies rares | -0.8% | Amérique du Nord et UE, avec des barrières d'accès quasi totales en Amérique du Sud et en Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Phénotypage fragmenté et diagnostic génétique tardif | -0.4% | Afrique et Moyen-Orient, Amérique du Sud, parties de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité du traitement et cycles thérapeutiques liés aux rechutes
Les effets indésirables liés aux corticostéroïdes comprennent le retard de croissance chez l'enfant, l'hyperglycémie, la susceptibilité aux infections et la perte de densité osseuse. Ces effets peuvent conduire à l'arrêt ou à la rotation du traitement, ce qui rend les cycles thérapeutiques moins prévisibles pour les patients, les aidants et les équipes soignantes. Les inhibiteurs de la calcineurine sont utilisés en soins de deuxième ligne pédiatriques et adultes, mais leur néphrotoxicité peut limiter la dose et la durée lorsque la fonction rénale est déjà altérée. Les patients en rechute ou réfractaires peuvent passer par plusieurs schémas thérapeutiques avant que les lésions rénales ne réduisent encore leurs options et ne fassent de la tolérance un enjeu central. Ce schéma augmente les volumes de consultations sans créer une utilisation thérapeutique proportionnelle, car les changements de traitement ne maintiennent pas toujours l'observance ou la réponse. Il limite également la croissance de l'utilisation des thérapies à base d'inhibiteurs de la calcineurine et d'agents alkylants sur le marché du syndrome néphrotique.
Coût élevé et remboursement inégal des thérapies pour maladies rares
Les prix élevés et le remboursement inégal retardent l'accès aux thérapies ciblées pour les maladies rares, même lorsque les cliniciens considèrent un produit plus récent comme approprié pour un patient éligible. Les payeurs peuvent exiger que les patients utilisent des traitements moins coûteux avant de pouvoir bénéficier d'une thérapie de marque, ce qui peut prolonger le délai entre le diagnostic et l'accès à une option ciblée. Ce processus peut ralentir l'adoption précoce même après qu'un produit a reçu une approbation réglementaire et que les prestataires spécialisés sont prêts à le prescrire. Les cadres de remboursement limités en Amérique du Sud, en Afrique et dans certaines parties de l'Asie du Sud restreignent l'accès aux thérapies premium malgré la présence de patients qui pourraient bénéficier de soins spécialisés. Les dispositifs d'accès géré et les accords de partage des risques peuvent améliorer la position des entreprises entrant sur ces marchés en liant les décisions d'accès à des populations de patients clairement définies. Le marché du syndrome néphrotique dépend donc autant des voies de paiement que de la demande clinique dans de nombreux pays, en particulier là où la couverture des maladies rares est encore en développement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie : le syndrome néphrotique secondaire s'accélère sous l'effet de la charge des comorbidités
Le syndrome néphrotique primaire représentait 58,31 % de la part du marché du syndrome néphrotique en 2025, reflétant la base de traitement établie pour les affections régulièrement identifiées en pratique néphrologiques. Il comprend la maladie à changements minimes, la néphropathie membraneuse et la GSFS, qui disposent de parcours de soins établis utilisant les stéroïdes, les inhibiteurs de la calcineurine et les traitements dirigés contre les lymphocytes B, bien que la sélection du traitement évolue en fonction du schéma de rechute et de la réponse. Le syndrome néphrotique secondaire devrait croître à un CAGR de 11,65 % durant 2026-2031. La croissance est liée aux thérapies approuvées pour la néphropathie à IgA et à la néphropathie diabétique et à la néphrite lupique qui peuvent se présenter avec une protéinurie de niveau néphrotique et nécessitent une surveillance soutenue de la protéinurie. La distinction entre maladie primaire et secondaire devient moins claire au niveau moléculaire à mesure que les cliniciens prennent en compte la susceptibilité génétique conjointement avec le déclencheur clinique immédiat. Les variants de risque APOL1 peuvent augmenter le risque de progression de la GSFS chez les patients qui présentent également des déclencheurs secondaires, renforçant la nécessité d'une évaluation allant au-delà de l'étiquette diagnostique conventionnelle.
La recommandation KDIGO 2025 intègre les tests génétiques dans le parcours de résistance aux stéroïdes. Cette approche peut identifier une maladie monogénique et modifier la classification de certains cas, en particulier lorsque la présentation clinique seule donne une réponse incomplète. Elle peut reclasser des cas apparemment primaires comme d'origine génétique et peut également clarifier des causes secondaires qui resteraient autrement peu claires en pratique courante. La classification devient plus complexe, mais elle reflète mieux la biologie qui guide la sélection thérapeutique, les besoins de surveillance et les décisions d'orientation. Les produits approuvés pour la néphropathie à IgA peuvent être prescrits aux patients éligibles au sein de la population atteinte de syndrome néphrotique. Cela crée un lien pratique entre les catégories primaire et secondaire au niveau de la prescription, même si les catégories restent cliniquement utiles. Le secteur du syndrome néphrotique est de plus en plus façonné par la classification moléculaire aux côtés des étiquettes diagnostiques conventionnelles, car cette distinction peut influencer le chemin vers des soins ciblés.


Par modalité : les thérapies ciblées consolident la position dominante du traitement sur le marché
Le traitement représentait 81,24 % de la taille du marché du syndrome néphrotique en 2025. Cette catégorie comprend les corticostéroïdes, les inhibiteurs de la calcineurine, les biologiques dirigés contre les lymphocytes B, les agents alkylants, les antimétabolites et les thérapies dirigées contre le complément, couvrant ainsi à la fois les médicaments établis de longue date et les options spécialisées plus récentes. Les corticostéroïdes restent l'ancre thérapeutique initiale dans les soins pédiatriques et adultes selon les recommandations KDIGO. Leur contribution au chiffre d'affaires est soumise à une pression à mesure que des produits de marque ciblés sont introduits pour des affections glomérulaires définies et que les prescripteurs recherchent des options susceptibles de réduire l'exposition prolongée aux stéroïdes. Le Japon a approuvé le rituximab pour le syndrome néphrotique réfractaire résistant aux stéroïdes en septembre 2024. Le Japon a ensuite approuvé le rituximab pour la maladie pédiatrique non réfractaire à rechutes fréquentes ou stéroïdo-dépendante en mars 2025[3]Chugai Pharmaceutical Co., Ltd., "Rituxan reçoit l'approbation réglementaire pour le syndrome néphrotique pédiatrique non réfractaire à rechutes fréquentes ou stéroïdo-dépendant," Chugai Pharmaceutical Co., Ltd., chugai-pharm.co.jp..
La modalité de diagnostic représente le chiffre d'affaires restant et comprend la biopsie rénale et l'analyse d'urine, qui restent importantes lorsque les cliniciens doivent définir le type de maladie et évaluer les variations de la protéinurie. La mesure des auto-anticorps, le score protéomique urinaire et les panels d'ARN non codants ouvrent des voies diagnostiques récurrentes. Ces outils peuvent soutenir le suivi sans reposer uniquement sur des flux de travail centrés sur la biopsie et peuvent fournir des informations supplémentaires entre les évaluations cliniques majeures. Le Japon a approuvé CellCept, le mycophénolate mofétil, pour le syndrome néphrotique réfractaire en septembre 2025. Cette décision reflète la valeur d'une surveillance détaillée des protéines urinaires pour définir la maladie réfractaire et sélectionner les patients dans un parcours de soins clairement documenté. Une utilisation accrue des tests du débit de filtration glomérulaire et des panels d'auto-anticorps pourrait améliorer le chiffre d'affaires du diagnostic par rapport à 2025. Le marché du syndrome néphrotique offre des perspectives d'innovation tant thérapeutique que diagnostique, car les avancées thérapeutiques accroissent le besoin d'une sélection fiable des patients et d'une surveillance continue.
Par utilisateur final : les centres spécialisés en néphrologie dépassent les hôpitaux en termes de complexité des soins
Les hôpitaux et cliniques représentaient 52,14 % du chiffre d'affaires des utilisateurs finaux en 2025, ce qui en fait le principal point de soins pour un large éventail de patients sur le marché du syndrome néphrotique. Ils sont au cœur du diagnostic initial, de la biopsie rénale, de la prise en charge des œdèmes sévères, des soins liés à l'hypoalbuminémie et de l'initiation des thérapies intraveineuses qui ne peuvent pas être facilement démarrées en dehors d'un cadre supervisé. Ces établissements desservent de larges zones de recrutement de patients et gèrent de nombreuses procédures tout au long du parcours thérapeutique, y compris les tests qui éclairent à la fois le diagnostic et l'ajustement du traitement. Les laboratoires de diagnostic soutiennent le volume croissant de tests d'auto-anticorps et de débit de filtration glomérulaire, travaillant souvent en étroite collaboration avec les équipes de néphrologie hospitalière. Les centres de dialyse servent le sous-ensemble de patients qui progressent vers une insuffisance rénale terminale et ont besoin d'une thérapie de remplacement rénal en parallèle de la prise en charge de la maladie sous-jacente. Ensemble, ces établissements restent importants pour le marché du syndrome néphrotique car ils relient le diagnostic, les soins aigus et le traitement continu à différents stades de la maladie.
Les centres spécialisés en néphrologie devraient croître à un CAGR de 11,12 % durant 2026-2031. Ils sont adaptés aux thérapies ciblées qui nécessitent une surveillance basée sur des protocoles, une infrastructure de chaîne du froid et une expertise dans la classification des maladies glomérulaires, en particulier lorsque les décisions thérapeutiques dépendent d'une évaluation détaillée de la protéinurie et de l'historique de la maladie. Au Japon, les unités académiques de glomérulonéphrite soutiennent l'adoption rapide des nouveaux produits néphrologiques autorisés. La nécessité d'une initiation par des experts peut concentrer le flux de patients dans les sites spécialisés et peut faire de ces centres une destination régulière pour les patients atteints d'une maladie récurrente ou difficile à gérer. Les schémas médicamenteux complexes déplacent également les soins loin de la prescription courante de corticostéroïdes génériques. Ce changement soutient une intensité de service plus élevée dans la prise en charge spécialisée. Les hôpitaux resteront essentiels, tandis que les centres spécialisés joueront un rôle plus important dans les décisions thérapeutiques continues et dans la coordination du traitement avec les services diagnostiques et pharmaceutiques.

Par canal de distribution : les pharmacies en ligne capitalisent sur l'accès numérique aux maladies rares
Les pharmacies hospitalières représentaient 45,54 % du chiffre d'affaires de la distribution en 2025. Elles dispensent des produits injectables et perfusables à coût élevé nécessitant une manipulation en chaîne du froid, une préparation sur site ou une supervision clinique, ce qui les rend importantes lors de l'initiation de thérapies complexes sur le marché du syndrome néphrotique. Les pharmacies de détail continuent de servir les médicaments génériques oraux de maintenance tels que la prednisone, le cyclophosphamide et le mycophénolate mofétil, en particulier lorsque les patients restent sous des schémas thérapeutiques établis. Les pharmacies spécialisées sont devenues centrales pour les lancements de marques à distribution limitée et à exigences intensives de soutien aux patients. PANTHERx Rare a été désigné partenaire de dispensation exclusif pour VOYXACT, le sibéprenlimaab, par Otsuka en décembre 2025. De tels arrangements fournissent aux fabricants des informations sur l'observance, les événements indésirables et les schémas de renouvellement, tout en aidant à coordonner la livraison pour les patients recevant des produits spécialisés.
Les pharmacies en ligne devraient croître à un CAGR de 12,82 % durant 2026-2031. La livraison à domicile est particulièrement pertinente pour les thérapies de maintenance orales quotidiennes et peut réduire la nécessité de collectes répétées en personne lorsqu'un patient est cliniquement stable. Les dossiers médicaux électroniques, les systèmes de prescription électronique et les plateformes de gestion des pharmacies permettent aux néphrologues de suivre les prescriptions à distance et de recevoir des informations qui soutiennent le suivi. Ces connexions peuvent préserver la visibilité sur l'observance tout en réduisant la charge des collectes en personne, bien qu'elles ne suppriment pas la nécessité d'une évaluation clinique. Les exigences réglementaires façonneront le rythme auquel la dispensation à distance s'étend aux thérapies néphrologiques sur ordonnance. Les canaux en ligne sont susceptibles de compléter, plutôt que de remplacer, la dispensation hospitalière pour les médicaments nécessitant une administration supervisée. Le marché du syndrome néphrotique continuera d'utiliser plusieurs canaux car les exigences de manipulation des produits, les besoins de surveillance et les préférences d'accès des patients varient considérablement.
Analyse géographique
L'Amérique du Nord représentait 42,61 % de la part du marché du syndrome néphrotique en 2025. La région bénéficie d'une capacité néphrologiques spécialisée, d'une couverture des payeurs pour les maladies rénales rares dans des critères définis et d'approbations rapides de médicaments qui donnent aux prestataires un accès plus précoce aux nouvelles options thérapeutiques. Les États-Unis ont approuvé 6 médicaments en néphrologie en 2025. Ils ont ajouté l'atacicepte en 2026 pour les adultes atteints de néphropathie à IgA primaire. Le Canada contribue par des décisions de formulaire provincial, tandis que le Mexique reste davantage orienté vers l'utilisation de corticostéroïdes génériques et d'inhibiteurs de la calcineurine. Ce mélange signifie que la région contient à la fois des systèmes de traitement spécialisés matures et des contextes où les médicaments de maintenance établis restent la principale composante des soins courants.
L'Europe est la deuxième région en importance, avec l'Allemagne, la France et le Royaume-Uni servant de principaux centres de traitement pour les patients nécessitant des soins néphrologiques spécialisés. Les progrès réglementaires se sont poursuivis dans la région, bien que l'examen de la rentabilité puisse ralentir l'inscription au formulaire et retarder l'accès large après une décision d'autorisation. Travere a annoncé l'approbation complète de la Food and Drug Administration américaine pour FILSPARI en septembre 2024. L'Amérique du Nord et l'Europe sont les premiers marchés où la distribution spécialisée et le soutien des payeurs sont les plus développés. Leur expérience éclaire les stratégies commerciales ailleurs, car les entreprises peuvent observer les exigences en matière de soutien aux patients, de prescription et de coordination pharmaceutique. Le marché du syndrome néphrotique dans ces régions est soutenu par une infrastructure établie de traitement des maladies rares, mais l'accès diffère encore selon les décisions nationales de remboursement.
L'Asie-Pacifique devrait croître à un CAGR de 12,25 % durant 2026-2031. Le Japon a autorisé le rituximab pour la maladie pédiatrique résistante aux stéroïdes en septembre 2024 et pour la maladie stéroïdo-dépendante non réfractaire en mars 2025. La Chine a approuvé l'iptacopan pour la néphropathie à IgA en septembre 2025 et l'atrasentan en août 2025. L'Inde, la Corée du Sud et l'Australie peuvent bénéficier d'une amélioration de la capacité de la main-d'œuvre, des taux de biopsie et de la couverture d'assurance qui peut prendre en charge au moins une partie du coût des soins ciblés. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des opportunités plus modestes où la réforme du remboursement, les accords de fabrication locale et l'infrastructure spécialisée seront importants pour l'accès. Le marché du syndrome néphrotique dans ces géographies peut se développer lorsque le diagnostic est connecté à un chemin pratique pour le traitement et la surveillance à long terme.

Paysage concurrentiel
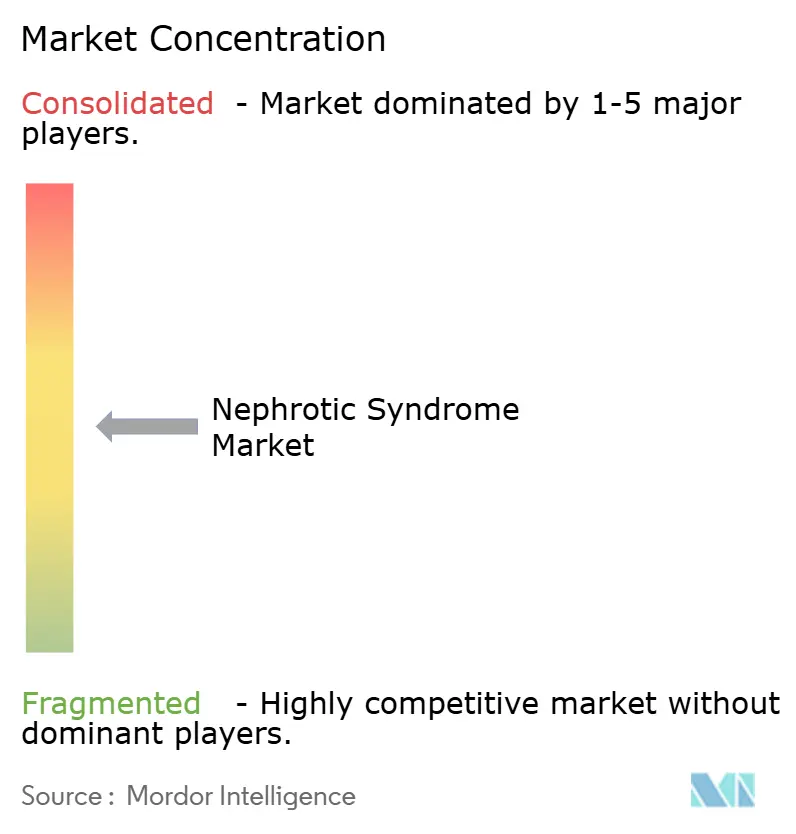
Le marché du syndrome néphrotique est modérément consolidé dans les biologiques premium et fragmenté dans les thérapies de maintenance génériques. Novartis, Apellis, Travere Therapeutics, Vera Therapeutics et Vertex Pharmaceuticals disposent d'actifs différenciés couvrant l'inhibition du complément, les voies des lymphocytes B, le blocage des cytokines et le traitement ciblé sur les podocytes. Novartis a reçu une approbation accélérée américaine pour Vanrafia, l'atrasentan, en avril 2025. Vertex continue de développer l'inaxapline pour la maladie rénale médiée par APOL1. Ces portefeuilles donnent aux entreprises leaders une présence dans les affections glomérulaires connexes et les aident à utiliser des capacités médicales, réglementaires et de distribution partagées. Les produits génériques, cependant, continuent de soutenir une base de fournisseurs beaucoup plus dispersée, en particulier pour les thérapies de maintenance utilisées depuis longtemps.
Les voies d'approbation accélérée utilisant la réduction de la protéinurie comme critère de substitution sont importantes pour la stratégie de lancement actuelle, en particulier dans les affections où les données de résultats à long terme contrôlées prennent du temps à se développer. Elles peuvent amener un produit aux patients avant que des études confirmatoires n'établissent une différenciation à long terme, mais elles accordent également de l'importance à la génération continue de preuves après le lancement. Les entreprises utilisent également des arrangements de pharmacies spécialisées à distribution limitée pour soutenir les services aux patients et collecter des informations de traitement en conditions réelles qui peuvent montrer les schémas d'utilisation en dehors des essais formels. Otsuka a sélectionné PANTHERx Rare pour dispenser VOYXACT en décembre 2025. De tels partenariats peuvent soutenir la surveillance de l'observance et les travaux futurs d'extension d'indication en donnant aux fabricants un lien structuré avec les patients et les équipes prescriptrices. Le marché du syndrome néphrotique récompense les entreprises qui alignent la planification réglementaire, le soutien aux patients et la distribution tôt dans un lancement, car l'accès et la continuité des soins peuvent déterminer si un traitement cliniquement différencié atteint le groupe de patients visé.
Le besoin non satisfait le plus visible reste un traitement approuvé spécifiquement pour la GSFS, où les cliniciens continuent de s'appuyer sur des approches de soutien disponibles et hors indication. L'inaxapline est parmi les candidats les plus proches, avec l'inscription à la phase 3 AMPLITUDE complète et l'achèvement primaire attendu en 2028. Aurinia Pharmaceuticals a acquis Kezar Life Sciences en mars 2026, ajoutant le zétomipzomib et une expertise plus large en petites molécules auto-immunes à son portefeuille. Les produits ciblant la voie du complément, les approches antisens du facteur B et les antagonistes des canaux TRPC5 ou TRPC6 font partie de la prochaine vague de pipeline, avec une pertinence potentielle dans plusieurs troubles glomérulaires. Plusieurs lectures de phase 2 sont attendues durant 2026-2028. Ces résultats peuvent modifier la position concurrentielle des premiers entrants actuels et influencer les mécanismes qui reçoivent une plus grande attention commerciale de la part des spécialistes et des payeurs. Le marché du syndrome néphrotique reste ouvert aux nouveaux entrants lorsque la différenciation clinique est claire et lorsqu'une entreprise peut soutenir l'accès après l'approbation, notamment par l'éducation des spécialistes, la planification de la distribution et les programmes qui aident les patients éligibles à rester sous traitement.
Leaders du secteur du syndrome néphrotique
Pfizer Inc.
Novartis AG
F. Hoffmann-La Roche AG
GSK plc
Travere Therapeutics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Janvier 2026 : La National Kidney Foundation's Kidney Disease Outcomes Quality Initiative a publié un commentaire sur la recommandation de pratique clinique KDIGO 2025 pour la prise en charge du syndrome néphrotique chez l'enfant. Le commentaire a aidé les audiences américaines à évaluer la pertinence des recommandations internationales dans les contextes cliniques locaux. La recommandation et le commentaire ont fourni des orientations actualisées et fondées sur des preuves pour les médecins et les familles.
- Octobre 2025 : Roche a rapporté des résultats statistiquement significatifs et cliniquement significatifs issus de l'étude de phase III INShore sur Gazyva/Gazyvaro (obinutuzumab) chez les enfants et jeunes adultes âgés de 2 à 25 ans atteints de syndrome néphrotique idiopathique.


Périmètre du rapport sur le marché mondial du syndrome néphrotique
Selon le périmètre du rapport, le syndrome néphrotique est un trouble rénal caractérisé par une protéinurie excessive (grandes quantités de protéines dans l'urine), une hypoalbuminémie (faibles taux d'albumine dans le sang), une hyperlipidémie (taux élevés de lipides dans le sang) et des œdèmes (gonflement). Il résulte d'une perméabilité accrue de la barrière de filtration glomérulaire dans les reins, entraînant une perte de protéines et d'autres anomalies dans le sang et l'urine.
Le marché du syndrome néphrotique est segmenté par type de maladie en syndrome néphrotique primaire et syndrome néphrotique secondaire ; par modalité en traitement et diagnostic. Le segment traitement comprend les corticostéroïdes, les inhibiteurs de la calcineurine, les thérapies dirigées contre les lymphocytes B, les agents alkylants, les antimétabolites, les thérapies dirigées contre le complément et les autres thérapies. Le segment diagnostic comprend l'analyse d'urine et le rapport protéines urinaires/créatinine, les analyses de sang et l'évaluation de l'albumine sérique, les tests du débit de filtration glomérulaire, la biopsie rénale, les tests d'auto-anticorps et du complément, et les autres tests diagnostiques. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres spécialisés en néphrologie, laboratoires de diagnostic, centres de dialyse et autres utilisateurs finaux. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Syndrome néphrotique primaire |
| Syndrome néphrotique secondaire |
| Traitement | Corticostéroïdes |
| Inhibiteurs de la calcineurine | |
| Thérapies dirigées contre les lymphocytes B | |
| Agents alkylants | |
| Antimétabolites | |
| Thérapies dirigées contre le complément | |
| Autres thérapies | |
| Diagnostic | Analyse d'urine et rapport protéines urinaires/créatinine |
| Analyses de sang et évaluation de l'albumine sérique | |
| Tests du débit de filtration glomérulaire | |
| Biopsie rénale | |
| Tests d'auto-anticorps et du complément | |
| Autres tests diagnostiques |
| Hôpitaux et cliniques |
| Centres spécialisés en néphrologie |
| Laboratoires de diagnostic |
| Centres de dialyse |
| Autres utilisateurs finaux |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de maladie | Syndrome néphrotique primaire | |
| Syndrome néphrotique secondaire | ||
| Par modalité | Traitement | Corticostéroïdes |
| Inhibiteurs de la calcineurine | ||
| Thérapies dirigées contre les lymphocytes B | ||
| Agents alkylants | ||
| Antimétabolites | ||
| Thérapies dirigées contre le complément | ||
| Autres thérapies | ||
| Diagnostic | Analyse d'urine et rapport protéines urinaires/créatinine | |
| Analyses de sang et évaluation de l'albumine sérique | ||
| Tests du débit de filtration glomérulaire | ||
| Biopsie rénale | ||
| Tests d'auto-anticorps et du complément | ||
| Autres tests diagnostiques | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres spécialisés en néphrologie | ||
| Laboratoires de diagnostic | ||
| Centres de dialyse | ||
| Autres utilisateurs finaux | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du syndrome néphrotique en 2026 ?
Le marché du syndrome néphrotique est évalué à 1,05 milliard USD en 2026 et devrait atteindre 1,73 milliard USD d'ici 2031.
Quelle catégorie de maladie connaît la croissance la plus rapide ?
Le syndrome néphrotique secondaire devrait croître à un CAGR de 11,65 % durant 2026-2031.
Quel cadre de soins se développe le plus rapidement pour le syndrome néphrotique ?
Les centres spécialisés en néphrologie devraient croître à un CAGR de 11,12 % jusqu'en 2031.
Pourquoi les pharmacies en ligne deviennent-elles plus pertinentes pour les soins du syndrome néphrotique ?
Les pharmacies en ligne devraient croître à un CAGR de 12,82 % jusqu'en 2031. La livraison à domicile, la prescription électronique et les systèmes de gestion des pharmacies soutiennent l'accès aux thérapies de maintenance orales tout en permettant une visibilité continue sur l'activité de renouvellement.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 12,25 % durant 2026-2031.
Quel besoin non satisfait reste important dans le traitement de la GSFS ?
La GSFS ne disposait d'aucune thérapie spécifique à la maladie approuvée par la Food and Drug Administration américaine en 2026. L'inaxapline reste un candidat de développement de premier plan pour la maladie rénale médiée par APOL1.
Dernière mise à jour de la page le:



