
ネフローゼ症候群市場規模とシェア
市場概要
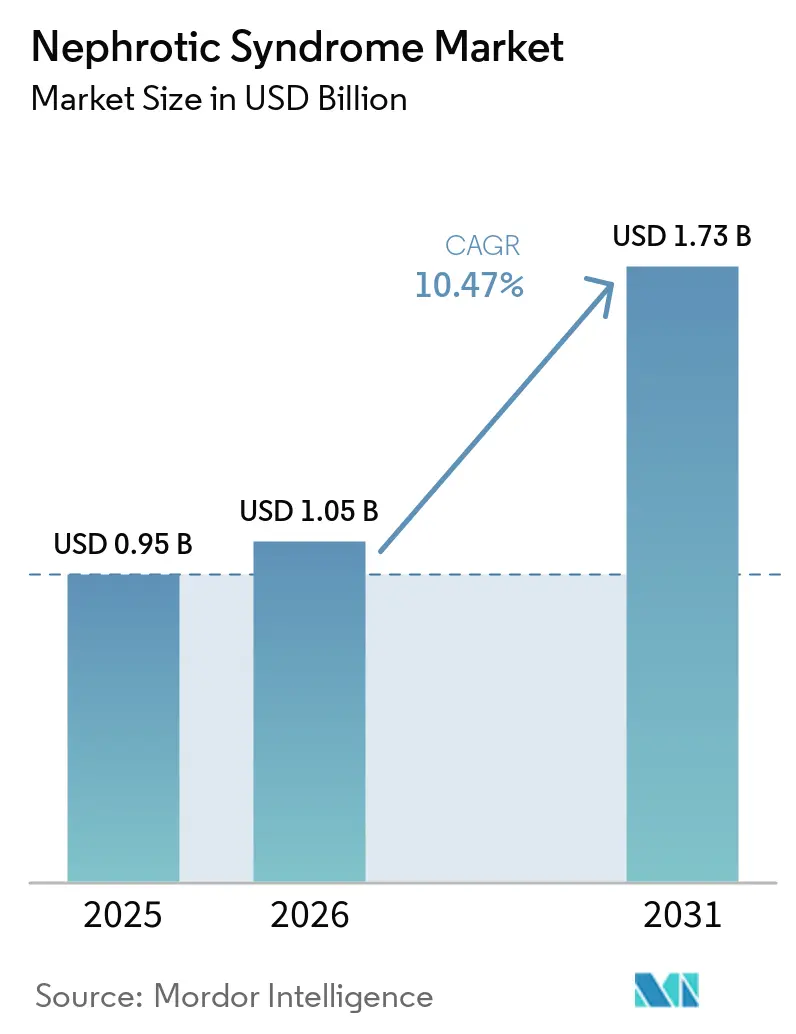
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.05 十億米ドル |
| 市場規模 (2031) | 1.73 十億米ドル |
| Growth Rate (2026 - 2031) | 10.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるネフローゼ症候群市場分
ネフローゼ症候群市場規模は、2025年の0.95 ビリオン 米ドルから2026年には1.05 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 10.47%で2031年までに1.73 ビリオン 米ドルに達すると予測されています。
市場は、より広範なタンパク尿スクリーニング、腎臓専門医の診療能力の拡大、および糸球体疾患に対する標的療法によって形成されつつあります。これらの変化により、ステロイド中心の維持療法から、補体活性、B細胞経路、ポドサイト生物学に作用する治療法へとケアが移行しています。ネフローゼ症候群市場は腎生検能力にも依存しており、アジア太平洋、中東、アフリカ、南米では依然として不均一な状況が続いています。新製品が持続的な治療量に結びつくかどうか、また専門医の診療能力が診断の進展に追いつくかどうかは、アクセス条件によって左右される可能性が高いです。診断支援、管理されたアクセス体制、および専門医ケアの経路と組み合わせて治療を展開する企業は、ネフローゼ症候群市場において患者へのアクセスをより明確に実現できます。
主要レポートのポイント
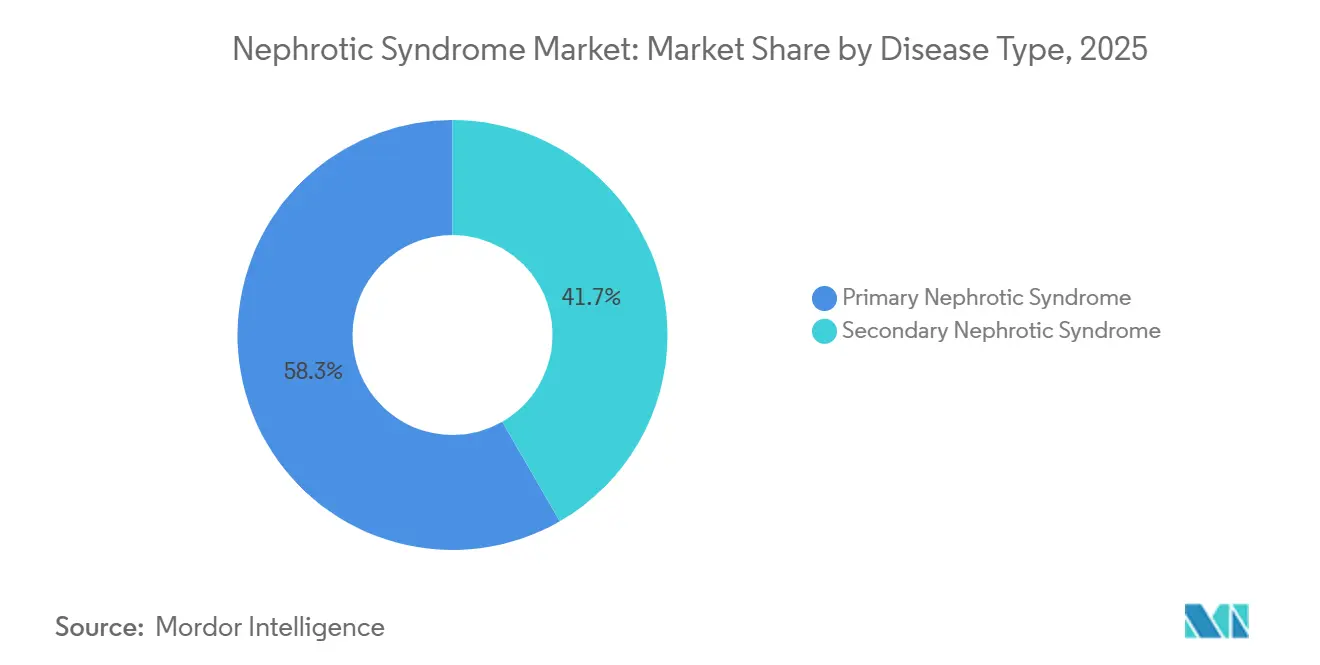
- 疾患タイプ別では、原発性ネフローゼ症候群が2025年の収益の58.31%を占め、続発性ネフローゼ症候群は2031年にかけてCAGR 11.65%で成長する見込みです。
- モダリティ別では、治療が2025年の収益の81.24%を占め、2031年にかけてCAGR 12.42%で最も成長の速いモダリティとなる見込みです。
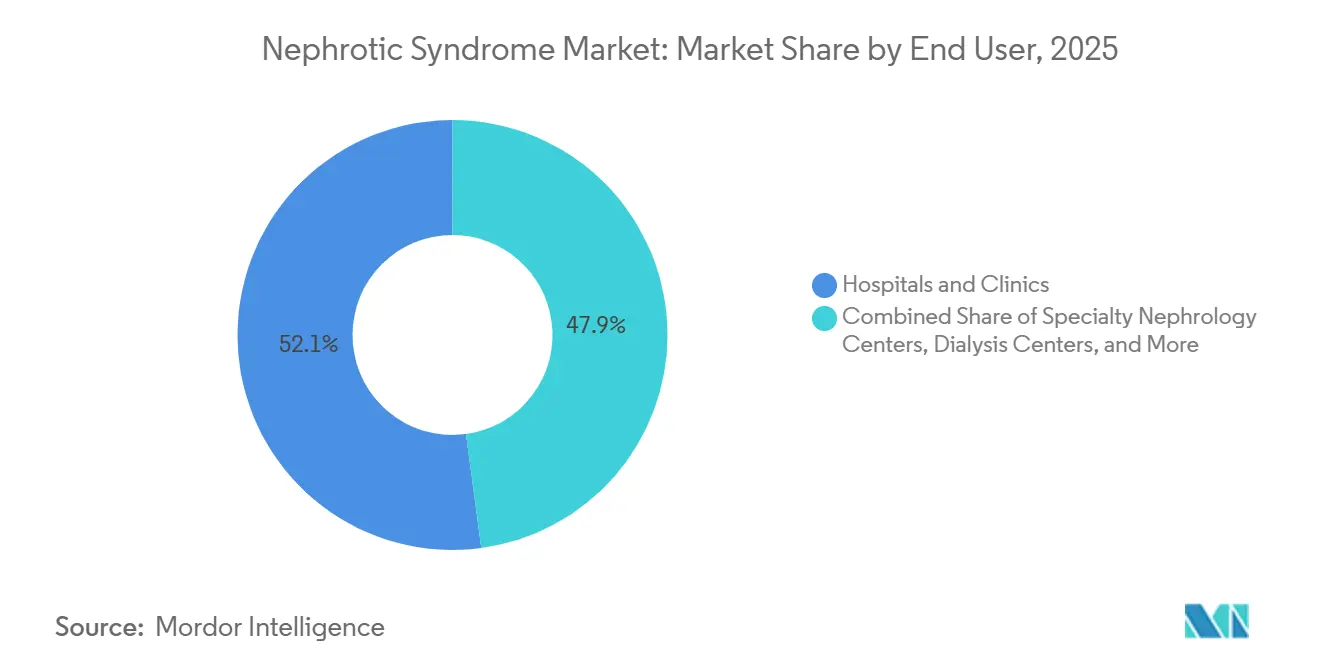
- エンドユーザー別では、病院・クリニックが2025年の収益の52.14%を占め、腎臓専門センターは2031年にかけてCAGR 11.12%で成長する見込みです。
- 流通チャネル別では、病院薬局が2025年の収益の45.54%を占め、オンライン薬局は2031年にかけてCAGR 12.82%で成長する見込みです。
- 地域別では、北米が2025年の収益の42.61%を占め、アジア太平洋は2031年にかけてCAGR 12.25%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のネフローゼ症候群市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タンパク尿性腎臓病およびネフローゼ症候群の診断増加 | +2.8% | アジア太平洋・中東アフリカでの集中的な伸びを伴うグローバル | 中期(2〜4年 |
| 標的療法およびステロイド節約療法の拡大 | +2.6% | 北米およびEU、日本・中国への波及 | 短期(2年以内) |
| 分子・血清学的・バイオマーカー主導の診断の活用拡大 | +1.2% | 北米およびEU、韓国・オーストラリアでの早期導入 | 中期(2〜4年) |
| 小児・成人の腎臓専門診療能力の拡大 | +0.9% | アジア太平洋中核、中東アフリカへの波及 | 長期(4年以上) |
| ポドサイト指向型および非免疫抑制パイプラインのイノベーション | +1.8% | 北米主導のグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
タンパク尿性腎臓病およびネフローゼ症候群の診断増加
腎生検へのアクセス拡大により、これまで診断能力が限られていた地域での診断確認が増加しており、臨床医はネフローゼ症候群を他のタンパク尿性疾患からより高い確度で鑑別できるようになっています。南アジアおよび東南アジアは重要な地域であり、特に大規模な紹介病院以外では、臨床的疑いが生検による確認を上回ることが多い状況です。高血圧・糖尿病プログラム内でのタンパク尿スクリーニングも拡大しており、重篤な症状が救急受診につながる前に続発性ネフローゼ症候群患者を早期に特定することが可能になっています。
早期の特定により、より重篤な腎機能障害が進行する前、また支持療法のみが残された選択肢となる前に、患者を腎臓専門医のケアに組み込むことができます。したがって、ネフローゼ症候群市場はこれらの環境において、罹患率の報告のみが示唆する以上に速く成長できる可能性があります。これは、既存の未治療症例がケアシステムに可視化されるためです。低所得環境では、紹介の遅れ、検査室の利用可能性の不均一さ、および遺伝子検査の限定的な普及が、確定診断を受ける患者数を依然として制限しています。
標的療法およびステロイド節約療法の拡大
ネフローゼ症候群市場は2024年から2026年にかけて変化し、新たなメカニズムを持つ製品が規制審査を通過し、腎臓専門医に広範な免疫抑制に代わる選択肢を提供しました。米国食品医薬品局は2025年に4つの適応症にわたる6つの腎臓病薬を承認し、IgA腎症、ループス腎炎、C3糸球体症、および慢性腎臓病の進行をカバーしました[1]米国食品医薬品局、「2025年の新薬承認」、米国食品医薬品局、fda.gov。。Vera Therapeuticsは2026年7月に、原発性IgA腎症の成人患者を対象としたTRUTAKNA(アタシセプト)の迅速承認を取得しました。
この製品はBAFFおよびAPRILの二重阻害剤であり、IgA腎症に関連するタンパク尿を持つ患者の治療選択肢に新たなメカニズムを加えます。メカニズム特異的な製品は、ネフローゼ症候群を呈しうる糸球体疾患全体にわたる治療選択肢を拡大し、疾患生物学に対する治療のより精密なマッチングを促進します。この進展により、古典的な微小変化型疾患を超えた対象となるブランド治療の基盤が拡大し、開始および追跡期間中の専門医によるモニタリングの重要性が高まります。
ポドサイト指向型および非免疫抑制パイプラインのイノベーション
ポドサイト障害はFSGS、微小変化型疾患、および膜性腎症に関連しており、長期にわたる広範な免疫抑制なしにタンパク尿を軽減しようとする治療プグラムの共通の焦点となっています。FSGSは2026年時点で米国食品医薬品局が承認した疾患特異的療法を持っていませんでした。VertexはAPOL1媒介性腎臓病を対象としたAMPLITUDE試験のフェーズ3部分にイナキサプリン(VX-147としても知られる)を進めました。この候補薬はAPOL1タンパク質を直接標的とし、ブレークスルーセラピーおよびレアペディアトリックディジーズの指定を受けており、選択肢が限られた患者の開発を支援します。尿中マイクロRNA、長鎖非コードRNA、および環状RNAの研究は、ステロイド感受性およびステロイド抵抗性表現型の非侵襲的同定を支援できる可能性があります。FSGS疾患特異的承認は、ネフローゼ症候群市場に、管理が不十分なままであったコホートに対する新たな選択肢を提供し、標的薬剤のより早期の使用へとケアを移行させる可能性があります。
分子・血清学的・バイオマーカー主導の診断の活用拡大
抗PLA2R血清陽性は、北米および欧州のガイドラインにおいて膜性腎症の第一選択確認マーカーとして使用されており、臨床的に有用な診断への経路を短縮できます。尿中エクソソーム由来PLA2Rとクレアチニンの比率が非侵襲的モニタリングツールとして評価されています。2025年の尿中プロテオミクス研究では、PON1、ACTBL2、RDX、TPP1を使用した4タンパク質モデルが、原発性膜性腎症における寛解と再発の予測においてC指数0.744を示したと報告されました。2025年のKDIGOガイドラインは、ステロイド抵抗性疾患を持つすべての小児患者に対して遺伝子検査を推奨しています[2]腎臓病:グローバルアウトカムの改善、「小児ネフローゼ症候群の管理に関するKDIGO 2025年臨床実践ガイドライン」、Kidney International Supplements、kdigo.org。。連続バイオマーカーは、定期的な生検への依存を軽減し、受診間の疾患活動性を観察し、追跡決定を強化するのに役立つ可能性があります。したがって、ネフローゼ症候群市場では、臨床医がこれらの結果を治療モニタリンと並行して使用するにつれ、自己抗体検査、尿検査、および糸球体濾過率検査に対する繰り返しの需要がより多く見られるようになる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 治療毒性および再発主導の治療サイクリング | -0.6% | アジア太平洋・中東アフリカの小児集団で最も顕著なグローバル | 短期(2年以内) |
| 希少疾患療法の高コストおよび不均一な償還 | -0.8% | 北米およびEU、南米・中東アフリカではほぼ完全なアクセス障壁 | 中期(2〜4年) |
| 断片化した表現型分類および遺伝子診断の遅延 | -0.4% | 中東アフリカ、南米、アジア太平洋の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
治療毒性および再発主導の治療サイクリング
コルチコステロイドに関連する副作用には、小児における成長抑制、高血糖、感染感受性、および骨密度低下が含まれます。これらの影響は治療の中断または交代につながる可能性があり、患者、介護者、および治療チームにとって治療サイクルの予測が困難になります。カルシニューリン阻害剤は小児および成人の二次治療に使用されますが、腎機能がすでに障害されている場合、その腎毒性が用量と期間を制限する可能性があります。再発または難治性の患者は、腎障害が選択肢をさらに狭め、忍容性が中心的な問題となるまでに、複数のレジメンを経験する可能性があります。このパターンは、治療の変更が必ずしも服薬遵守や反応を持続させるわけではないため、治療利用に比例しない形で受診件数を増加させます。また、ネフローゼ症候群市場におけるカルシニューリン阻害剤およびアルキル化剤療法の利用成長を制限します。
希少疾患療法の高コストおよび不均一な償還
高価格と不均一な償還は、臨床医が適格患者に対してより新しい製品が適切と判断した場合でも、標的希少疾患療法へのアクセスを遅らせます。支払者は、患者がブランド療法を受ける前に低コストの治療を使用することを要求する場合があり、診断から標的選択肢へのアクセスまでの時間が長引く可能性があります。このプロセスは、製品が規制承認を受け、専門医が処方する準備ができた後でも、早期の普及を遅らせる可能性がります。南米、アフリカ、および南アジアの一部では、限られた償還の枠組みが、専門医ケアから恩恵を受けられる患者が存在するにもかかわらず、プレミアム療法へのアクセスを制限しています。管理されたアクセス体制とリスク共有協定は、明確に定義された患者集団にアクセス決定を結びつけることで、これらの市場に参入する企業の立場を改善できます。したがって、ネフローゼ症候群市場は、特に希少疾患のカバレッジがまだ発展途上にある多くの国において、臨床的需要と同様に支払い経路にも依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:続発性ネフローゼ症候群が併存疾患負担により加速
原発性ネフローゼ症候群は2025年のネフローゼ症候群市場シェアの58.31%を占め、腎臓専門医の診療において日常的に特定される疾患に対する確立された治療基盤を反映しています。これには微小変化型疾患、膜性腎症、およびFSGSが含まれ、ステロイド、カルシニューリン阻害剤、およびB細胞指向型治療を使用した確立されたケアの経路を持っていますが、治療の選択は再発パターンと反応にって変化します。続発性ネフローゼ症候群は2026年から2031年にかけてCAGR 11.65%で成長する見込みです。成長はIgA腎症に対する承認済み療法、ならびにネフローゼ域タンパク尿を呈し持続的なタンパク尿モニタリングを必要とする糖尿病性腎症およびループス腎炎に関連しています。原発性疾患と続発性疾患の区別は、臨床医が即時の臨床的誘因とともに遺伝的感受性を考慮するにつれ、分子レベルでは不明確になりつつあります。APOL1リスク変異体は、続発性誘因を持つ患者においてもFSGS進行リスクを高める可能性があり、従来の疾患ラベルを超えた評価の必要性を強調しています。
2025年のKDIGOガイドラインは、ステロイド抵抗性の経路内に遺伝子検査を位置づけています。このアプローチは単一遺伝子疾患を特定し、特に臨床的提示のみでは不完全な答えしか得られない場合に、一部の症例の分類方法を変える可能性があります。これにより、見かけ上の原発性症例が遺伝子媒介性として再分類される可能性があり、また通常の診療では不明確なままとなる続発性原因を明確にする可能性もあります。分類より複雑になりますが、治療選択、モニタリングニーズ、および紹介決定を導く生物学をより適切に反映します。IgA腎症に対して承認された製品は、ネフローゼ症候群集団内の適格患者に処方できます。これにより、カテゴリーが臨床的に有用なままであっても、処方レベルで原発性カテゴリーと続発性カテゴリーの間に実際的なつながりが生まれます。ネフローゼ症候群産業は、この区別が標的ケアへの経路に影響を与えうるため、従来の疾患ラベルと並行して分子分類によってますます形成されています。


モダリティ別:標的療法が治療の市場リードを強固に
治療は2025年のネフローゼ症候群市場規模の81.24%を占めました。このカテゴリーにはコルチコステロイド、カルシニューリン阻害剤、B細胞指向型生物製剤アルキル化剤、代謝拮抗薬、および補体指向型療法が含まれ、長年確立された医薬品と新しい専門的な選択肢の両方をカバーしています。コルチコステロイドはKDIGOガイダンスの下で小児および成人ケアにおける初期治療の基盤であり続けています。定義された糸球体疾患に対して標的ブランド製品が導入され、処方医が長期ステロイド曝露を軽減できる選択肢を求めるにつれ、その収益貢献は圧力に直面しています。日本は2024年9月に難治性ステロイド抵抗性ネフローゼ症候群に対してリツキシマブを承認しました。その後、日本は2025年3月に非難治性頻回再発型または小児ステロイド依存性疾患に対してリツキシマブを承認しました[3]中外製薬株式会社、「リツキサンが非難治性頻回再発型または小児ステロイド依存性ネフローゼ症候群に対して薬事承認を取得、中外製薬株式会社、chugai-pharm.co.jp。。
診断モダリティは残りの収益を占め、臨床医が疾患タイプを定義しタンパク尿の変化を評価する必要がある場合に依然として重要な腎生検および尿検査が含まれます。自己抗体測定、尿中プロテオミクススコアリング、および非コードRNAパネルが繰り返しの診断経路を開いています。これらのツールは、生検中心のワークフローのみに依存せずに追跡をサポートし、主要な臨床評価の間に追加情報を提供できます。日本は2025年9月に難治性ネフローゼ症候群に対してセルセプト(ミコフェノール酸モフェチル)を承認しました。この決定は、難治性疾患を定義し明確に文書化されたケアの経路内で患者を選択するための詳細な尿タンパクモニタリングの価値を反映しています。糸球体濾過率検査および自己抗体パネルのさらなる使用は、2025年と比較して診断収益を改善する可能性があります。治療の進歩が信頼性の高い患者選択と継続的なモニタリングの必要性を高めるため、ネフローゼ症候群市場には治療的および診断的イノベーションの両方の余地があります。
エンドユーザー別:腎臓専門センターがケアの複雑性において病院を上回る
病院・クリニックは2025年のエンドユーザー収益の52.14%を占め、ネフローゼ症候群市場において幅広い患者層に対する最大のケアポイントとなっています。これらは初期診断、腎生検、重篤な浮腫管理、低アルブミン血症ケア、および監督された環境以外では容易に開始できない静脈内療法の開始において中心的な役割を果たしていま。これらの施設は広範な患者集積エリアにサービスを提供し、診断と治療調整の両方に情報を提供する検査を含む治療経路全体にわたる多くの処置を処理します。診断検査機関は、自己抗体および糸球体濾過率検査の増加する量をサポートし、多くの場合、病院の腎臓専門チームと密接に連携しています。透析センターは末期腎臓病に進行し、基礎疾患の管理と並行して腎代替療法を必要とする患者のサブセットにサービスを提供します。これらの施設は、疾患の異なる段階にわたって診断、急性ケア、および継続的な治療を結びつけるため、ネフローゼ症候群市場にとって引き続き重要です。
腎臓専門センターは2026年から2031年にかけてCAGR 11.12%で成長する見込みです。これらはプロトコルベースのモニタリング、コールドチェーンインフラ、および糸球体疾患分類の専門知識を必要とする標的療法に適しており、特に治療決定がタンパク尿と疾患歴の詳細な評価に依存する場合に有効です。日本では、学術的糸球体腎炎ユニットが新たに承認された腎臓専門製品の迅速な採用を支援しています。専門家による開始の必要性は、患者の流れを専門施設に集中させる可能性があり、これらのセンターを再発性または管理困難な疾患を持つ患者の定期的な目的地にする可能性があります。複雑な薬物レジメンもまた、汎用コルチコステロイド処方からケアを移行させます。この変化は、専門家が管理する提供体制内でより高いサービス強度を支援します。病院は引き続き不可欠であり、専門センターは継続的な治療決定において、および診断・薬局サービスとの治療調整においてより大きな役割を担うようになります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
流通チャネル別:オンライン薬局が希少疾患のデジタルアクセスを活用
病院薬局は2025年の流通収益の45.54%を占めました。これらはコールドチェーン取り扱い、現場での調製、または臨床的監督を必要とする高コストの注射・点滴製品を調剤しており、ネフローゼ症候群市場における複雑な療法の開始時に重要な役割を果たしています。小売薬局は、患者が確立されたレジメンを継続している場合、特にプレドニゾン、シクロホスファミド、ミコフェノール酸モフェチルなどの経口ジェネリック維持薬を引き続き提供しています。専門薬局は、限定流通と集中的な患者サポート要件を持つブランド製品の発売において中心的な役割を担うようになっています。PANTHERx Rareは2025年12月にOtsukaによってVOYXACT(シベプレンリマブ)の独占調剤パートナーに指名されました。このような取り決めにより、製造業者は服薬遵守、副作用、および補充パターンに関する情報を得ながら、専門製品を受け取る患者の配送調整を支援します。
オンライン薬局は2026年から2031年にかけてCAGR 12.82%で成長する見込みです。在宅配送は毎日の経口維持療法に特に関連しており、患者が臨床的に安定している場合に繰り返しの対面受け取りの必要性を軽減できます。電子健康記録、電子処方システム、および薬局管理プラットフォームにより、腎臓専門医はリモート処方を追跡し、追跡をサポートする情報を受け取ることができます。これらのつながりは、対面受け取りの負担を軽減しながら服薬遵守の可視性を維持できますが、臨床評価の必要性をなくすものではありません。規制要件は、処方腎臓専門療法に対するリモート調剤の拡大ペースを形成します。オンラインチャネルは、監督された投与を必要とする薬剤の病院調剤を補完するものであり、代替するものではない可能性が高いです。製品取り扱い要件、モニタリングニーズ、および患者アクセスの好みが大きく異なるため、ネフローゼ症候群市場は引き続き複数のチャネルを使用します。
地域分析
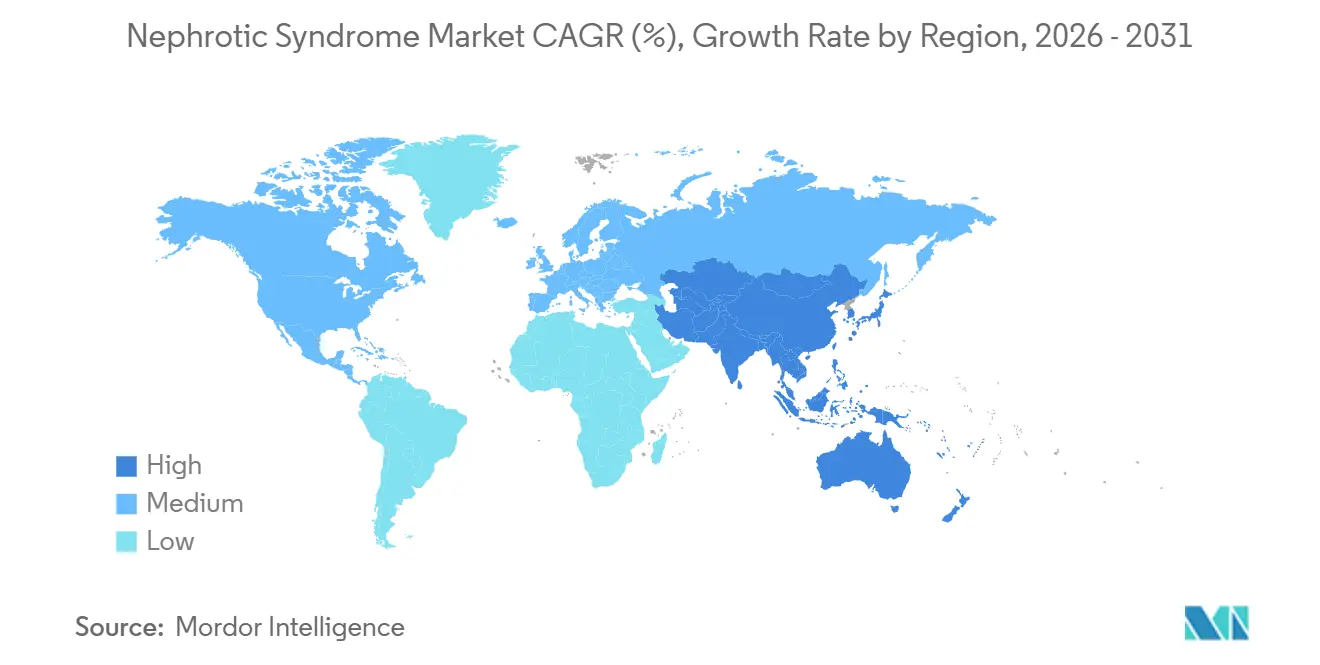
北米は2025年のネフローゼ症候群市場シェアの42.61%を占めました。この地域は、腎臓専門医の診療能力、定義された基準内での腎臓希少疾患に対する支払者のカバレッジ、および提供者がり新しい治療選択肢に早期アクセスできる迅速な薬物承認から恩恵を受けています。米国は2025年に6つの腎臓病薬を承認しました。2026年には原発性IgA腎症の成人患者に対してアタシセプトを追加しました。カナダは州の処方集決定を通じて貢献し、メキシコはジェネリックコルチコステロイドおよびカルシニューリン阻害剤の使用に比重が置かれたままです。このような組み合わせにより、この地域には成熟した専門治療システムと、確立された維持薬が日常ケアの主要部分であり続ける環境の両方が含まれています。
欧州は第2位の地域であり、ドイツ、フランス、英国が腎臓専門ケアを必要とする患者の主要な治療センターとして機能しています。規制の進展は地域内で継続していますが、費用対効果審査が処方集への採用を遅らせ、承認決定後の広範なアクセスを遅延させる可能性があります。Travereは2024年9月にFILSPARIの米国食品医薬品局による完全承認を発表しました。北米と欧州は、専門的な流通と支払者サポートが最も発展している最初の市場です。企業は患者サポート、処方、および薬局調整要件を観察できるため、これらの経験は他の地域での商業戦略に情報を提供します。これらの地域のネフローゼ症候群市場は確立された希少疾患治療インフラによって支援されていますが、アクセスは依然として国ごとの償還決定によって異なります。
アジア太平洋は2026年から2031年にかけてCAGR 12.25%で成長する見込みです。日本は2024年9月にステロイド抵抗性小児疾患に対してリツキシマブを承認し、2025年3月に非難治性ステロイド依存性疾患に対して承認しました。中国は2025年9月にIgA腎症に対してイプタコパンを承認し、2025年8月にアトラセンタンを承認しました。インド、韓国、オーストラリアは、標的ケアのコストの少なくとも一部をサポートできる労働力能力、生検率、および保険カバレッジの改善から恩恵を受けることができます。中東、アフリカ、南米は、アクセスのために償還改革、地域製造協定、および専門家インフラが重要となる、より小さな機会として残っています。これらの地域のネフローゼ症候群市場は、診断が長期治療とモニタリングの実際的な経路に結びついた場合に拡大でます。

競合環境
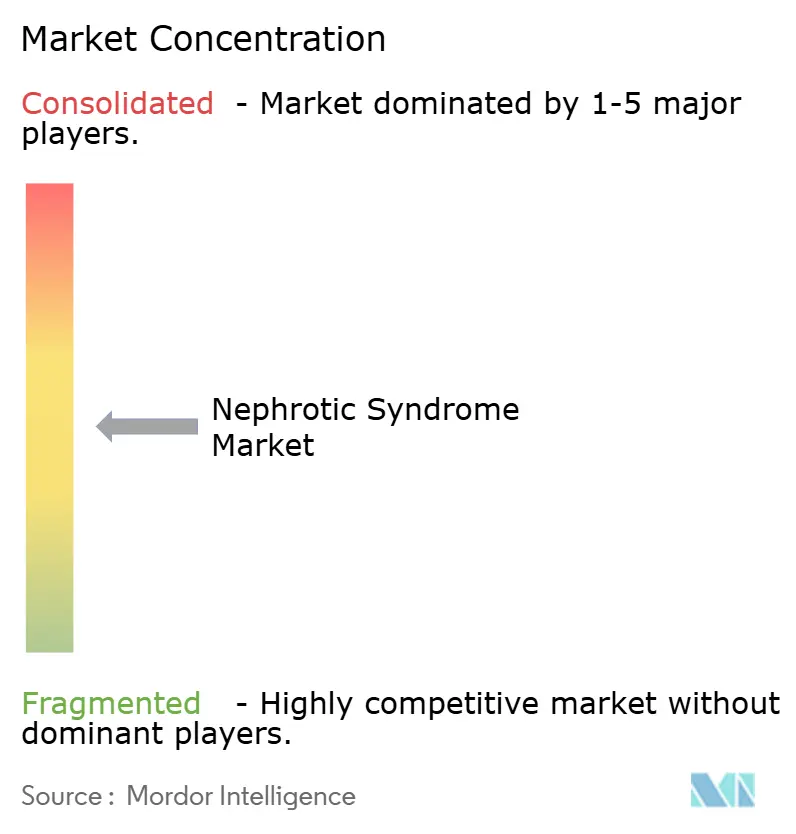
ネフローゼ症候群市場は、プレミアム生物製剤においては適度に集約されており、ジェネリック維持療法においては断片化しています。Novartis、Apellis、Travere Therapeutics、Vera Therapeutics、およびVertex Pharmaceuticalsは、補体阻害、B細胞経路、サイトカイン遮断、およびポドサイト標的治療にわたって差別化された資産を持っています。Novartisは2025年4月にVanrafia(アトラセンタン)の米国迅速承認を取得しました。Vertexは引き続きAPOL1媒介性腎臓病に対するイナキサプリンを開発しています。これらのポートフォリオは、主要企業に関連する糸球体疾患全体にわたるプレゼンスを与え、共有された医療、規制、および流通能力の活用を支援します。しかし、ジェネリック製品は、特に長年使用されてきた維持療法において、はるかに分散したサプライヤー基盤を引き続き支援しています。
タンパク尿軽減を代替エンドポイントとして使用する迅速承認経路は、特に対照的な長期アウトカムデータの開発に時間がかかる疾患において、現在の発売戦略にとって重要です。これらは確認試験が長期的な差別化を確立する前に製品を患者に届けることができますが、発売後の継続的なエビデンス生成の重要性も高めます。企業はまた、患者サービスをサポートし、正式な試験外での使用パターンを示すことができる実世界の治療情報を収集するために、限定流通の専門薬局体制を使用しています。Otsukaは2025年12月にPANTHERx RareをVOYXACTの調剤に選定しました。このようなパートナーシップは、製造業者に患者および処方チームとの構造化されたつながりを提供することで、服薬遵守モニタリングと将来の適応拡大作業を支援できます。ネフローゼ症候群市場は、規制計画、患者サポート、および流通を発売の早期に整合させる企業を評価します。これは、アクセスとケアの継性が、臨床的に差別化された治療が意図した患者グループに届くかどうかを決定する可能性があるためです。
最も顕著な未充足ニーズは、臨床医が利用可能な支持療法およびオフラベルアプローチに依存し続けているFSGSに対する承認済み治療の欠如です。イナキサプリンは最も近い候補の一つであり、フェーズ3 AMPLITUDEの登録が完了し、主要完了は2028年に予定されています。Aurinia PharmaceuticalsはKezar Life Sciencesを2026年3月に買収し、ゼトミプゾミブとより広範な低分子自己免疫の専門知識をポートフォリオに加えました。補体経路製品、B因子に対するアンチセンスアプローチ、およびTRPC5またはTRPC6チャネル拮抗薬は次のパイプラインウェーブの一部を形成しており、複数の糸球体疾患にわたる潜在的な関連性を持っています。いくつかのフェーズ2の読み出しが2026年から2028年の間に予定されています。これらの結果は、現在のファーストムーバーの競合ポジションを変え、どのメカニズムが専門医と支払者からより大きな商業的注目を受けるかに影響を与える可能性があります。ネフローゼ症候群市場は、床的差別化が明確であり、企業が承認後のアクセスをサポートできる場合、新規参入者に対して開かれたままです。これには、専門家教育、流通計画、および適格患者が治療を継続するのを支援するプログラムが含まれます。
ネフローゼ症候群産業のリーダー企業
Pfizer Inc.
Novartis AG
F. Hoffmann-La Roche AG
GSK plc
Travere Therapeutics, Inc.
- *免責事項:主要選手の並び順不同

近の産業動向
- 2026年1月:全米腎臓財団の腎臓病アウトカム品質イニシアチブが、小児ネフローゼ症候群の管理に関するKDIGO 2025年臨床実践ガイドラインに関するコメンタリーを発表しました。このコメンタリーは、米国の医療関係者が国際的なガイダンスの地域の臨床現場における関連性を評価するのに役立ちました。ガイドラインとコメンタリーは、医師と家族に対して最新のエビデンスに基づくガイダンスを提供しました。
- 2025年10月:Rocheは、特発性ネフローゼ症候群(INS)を持つ2〜25歳の小児および若年成人を対象としたGazyva/Gazyvaro(オビヌツズマブ)のフェーズIII INShore試験から、統計的に有意で臨床的に意義のある結果を報告しました。


世界のネフローゼ症候群市場レポートの範囲
レポートの範囲によると、ネフローゼ症候群は、過剰なタンパク尿(尿中の大量のタンパク質)、低アルブミン血症(血中アルブミン値の低下)、高脂血症(血中脂質値の上昇)、および浮腫(腫れ)を特徴とする腎臓疾患です。これは腎臓の糸球体濾過バリアの透過性の増加から生じ、タンパク質の喪失および血液・尿中のその他の異常につながります。
ネフローゼ症候群市場は、疾患タイプ別に原発性ネフローゼ症候群と続発性ネフローゼ症候群にセグメント化されています。モダリティ別には治療と診断にセグメント化されています。治療セグメントにはコルチコステロイド、カルシニューリン阻害剤、B細指向型療法、アルキル化剤、代謝拮抗薬、補体指向型療法、およびその他の療法が含まれます。診断セグメントには尿検査および尿タンパク・クレアチニン比、血液検査および血清アルブミン評価、糸球体濾過率検査、腎生検、自己抗体および補体検査、およびその他の診断検査が含まれます。エンドユーザー別では、市場は病院・クリニック、腎臓専門センター、診断検査機関、透析センター、およびその他のエンドユーザーにセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、およびその他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
| 原発性ネフローゼ症候群 |
| 続発性ネフローゼ症候群 |
| 治療 | コルチコステロイド |
| カルシニューリン阻害剤 | |
| B細胞指向型療法 | |
| アルキル化剤 | |
| 代謝拮抗薬 | |
| 補体指向型療法 | |
| その他の療法 | |
| 診断 | 尿検査および尿タンパク・クレアチニン比 |
| 血液検査および血清アルブミン評価 | |
| 糸球体濾過率検査 | |
| 腎生検 | |
| 自己抗体および補体検査 | |
| その他の診断検査 |
| 病院・クリニック |
| 腎臓専門センター |
| 診断検査機関 |
| 透析センター |
| その他のエンドユーザー |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 疾患タイプ別 | 原発性ネフローゼ症候群 | |
| 続発性ネフローゼ症候群 | ||
| モダリティ別 | 治療 | コルチコステロイド |
| カルシニューリン阻害剤 | ||
| B細胞指向型療法 | ||
| アルキル化剤 | ||
| 代謝拮抗薬 | ||
| 補体指向型療法 | ||
| その他の療法 | ||
| 診断 | 尿検査および尿タンパク・クレアチニン比 | |
| 血液検査および血清アルブミン評価 | ||
| 糸球体濾過率検査 | ||
| 腎生検 | ||
| 自己抗体および補体検査 | ||
| その他の診断検査 | ||
| エンドユーザー別 | 病院・クリニック | |
| 腎臓専門センター | ||
| 診断検査機関 | ||
| 透析センター | ||
| その他のエンドユーザー | ||
| 流通ャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
ネフローゼ症候群市場の2026年の規模は?
ネフローゼ症候群市場は2026年に1.05 ビリオン 米ドルと評価されており、2031年までに1.73 ビリオン 米ドルに達すると予測されています。
最も成長が速い疾患カテゴリーはどれですか?
続発性ネフローゼ症候群は2026年から2031年にかけてCAGR 11.65%で成長する見込みです。
ネフローゼ症候群において最も急速に拡大しているケア環境はどこですか?
腎臓専門センターは2031年にかけてCAGR 11.12%で成長する見込みです。
オンライン薬局がネフローゼ症候群ケアにとってより重要になっている理由は何ですか?
オンライン薬局は2031年にかけてCAGR 12.82%で成長する見込みです。在宅配送、電子処方、および薬局管理システムが経口維持療法へのアクセスをサポートしながら、補充活動の継続的な可視性を可能にします。
最も成長が速い地域はどこですか?
アジア太平洋は2026年から2031年にかけてCAGR 12.25%で成長する見込みです。
FSGS治療において重要な未充足ニーズは何ですか?
FSGSは2026年時点で米国食品医薬品局が承認した疾患特異的療法を持っていませんでした。イナキサプリンはAPOL1媒介性腎臓病に対する主要な開発候補として残っています。
最終更新日:



