
Tamanho e Participação do Mercado de Gás Néon
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 389.19 Milhões de dólares |
| Tamanho do Mercado (2032) | 523.04 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.09 % |
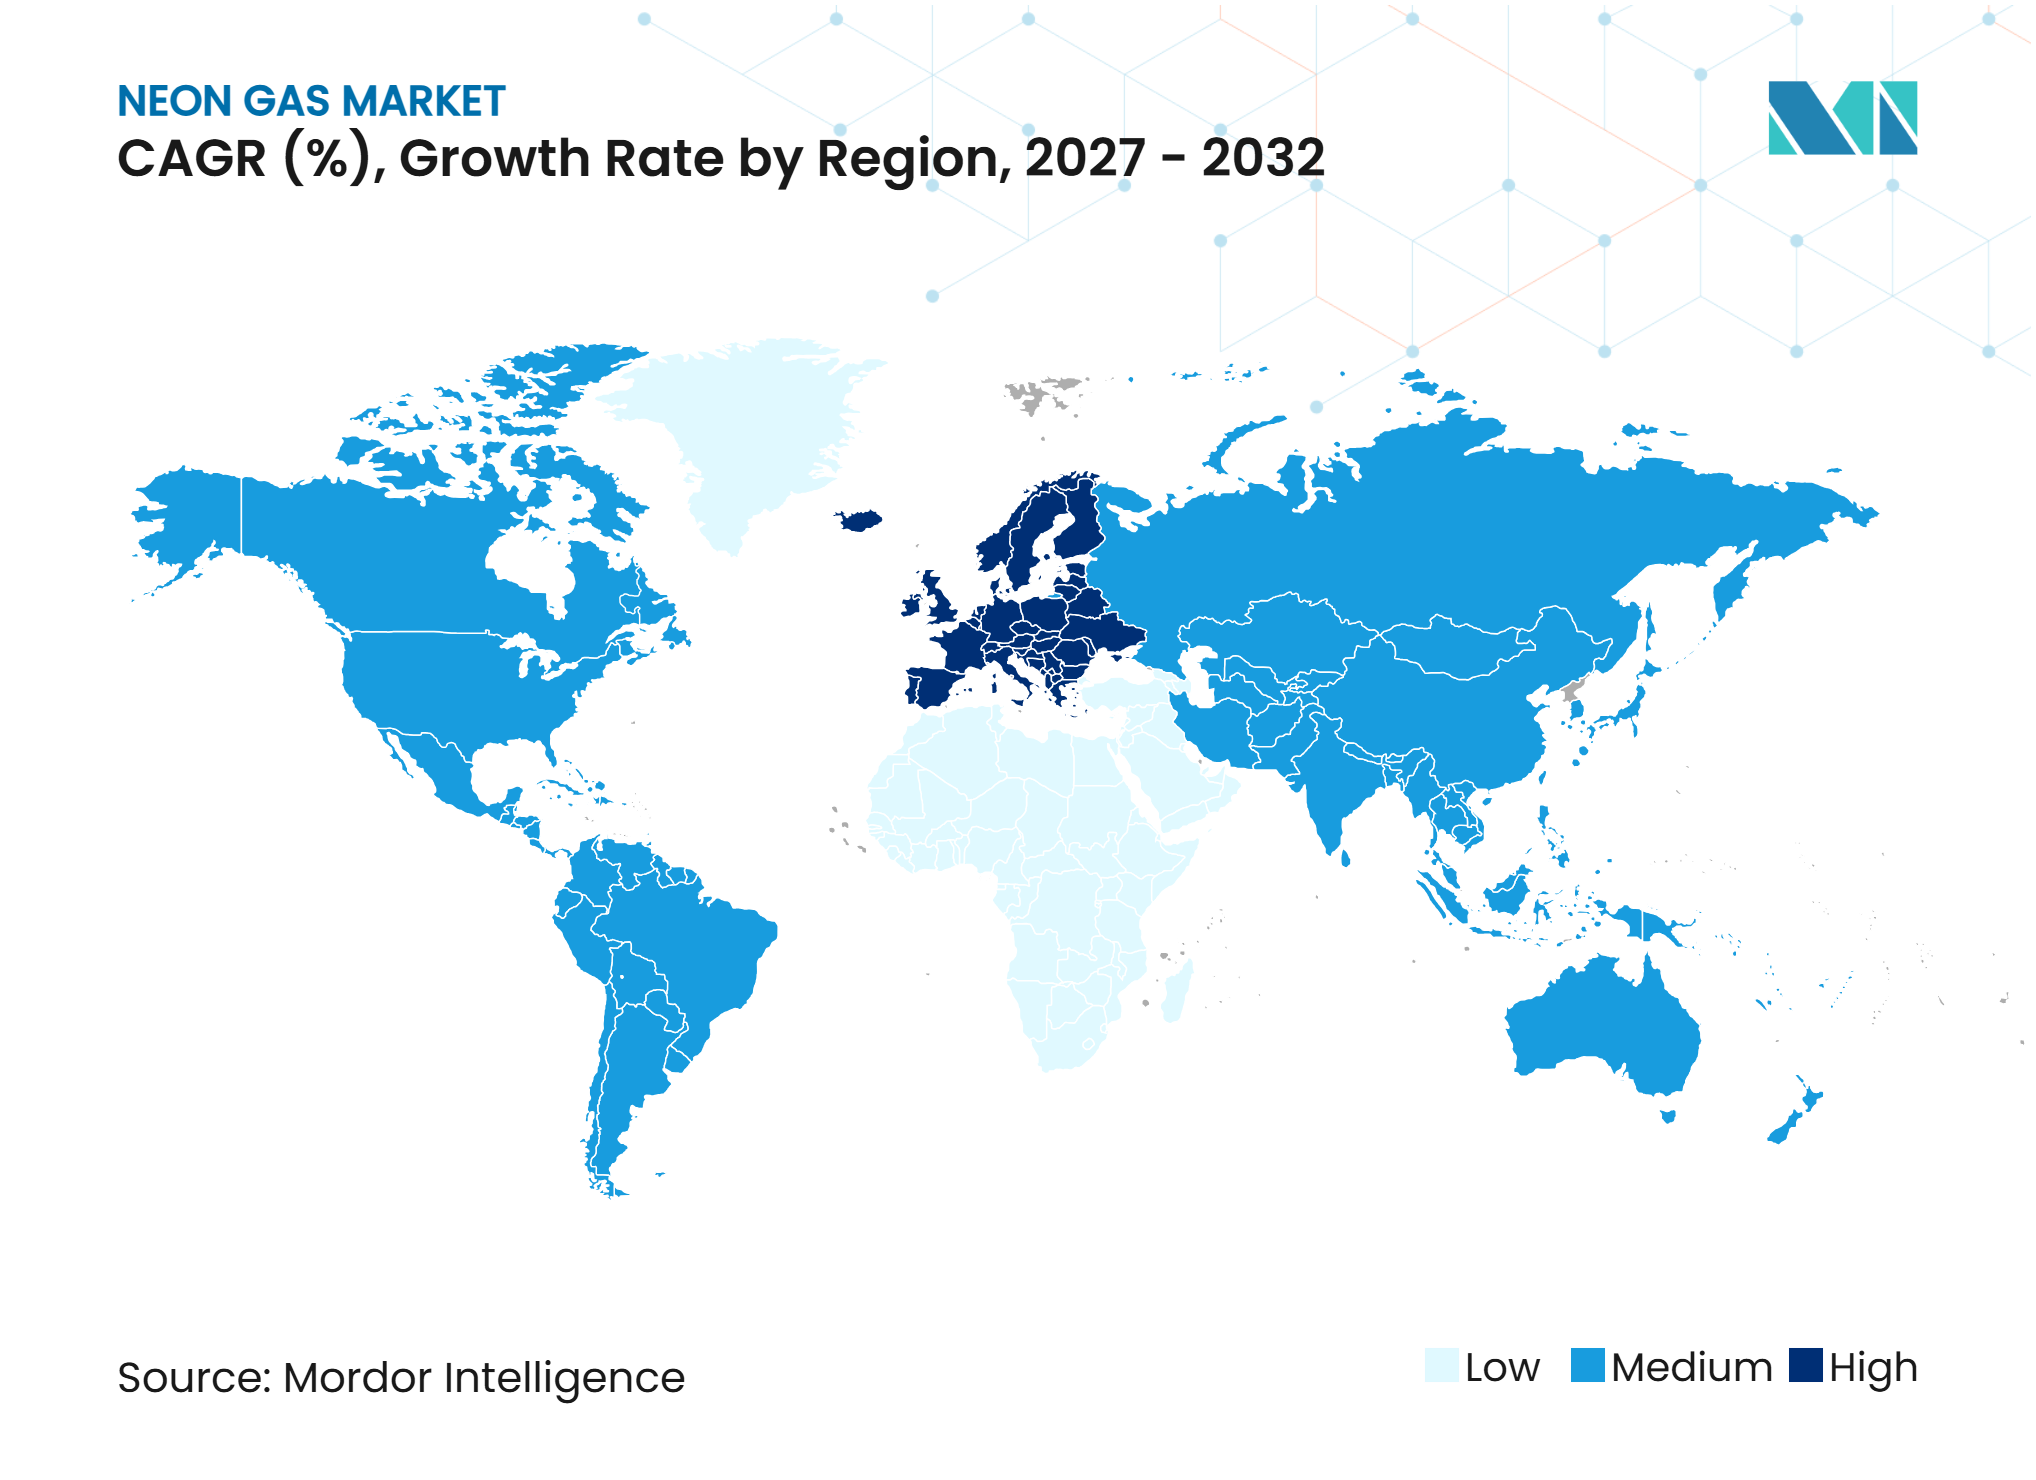
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gás Néon por Mordor Intelligence
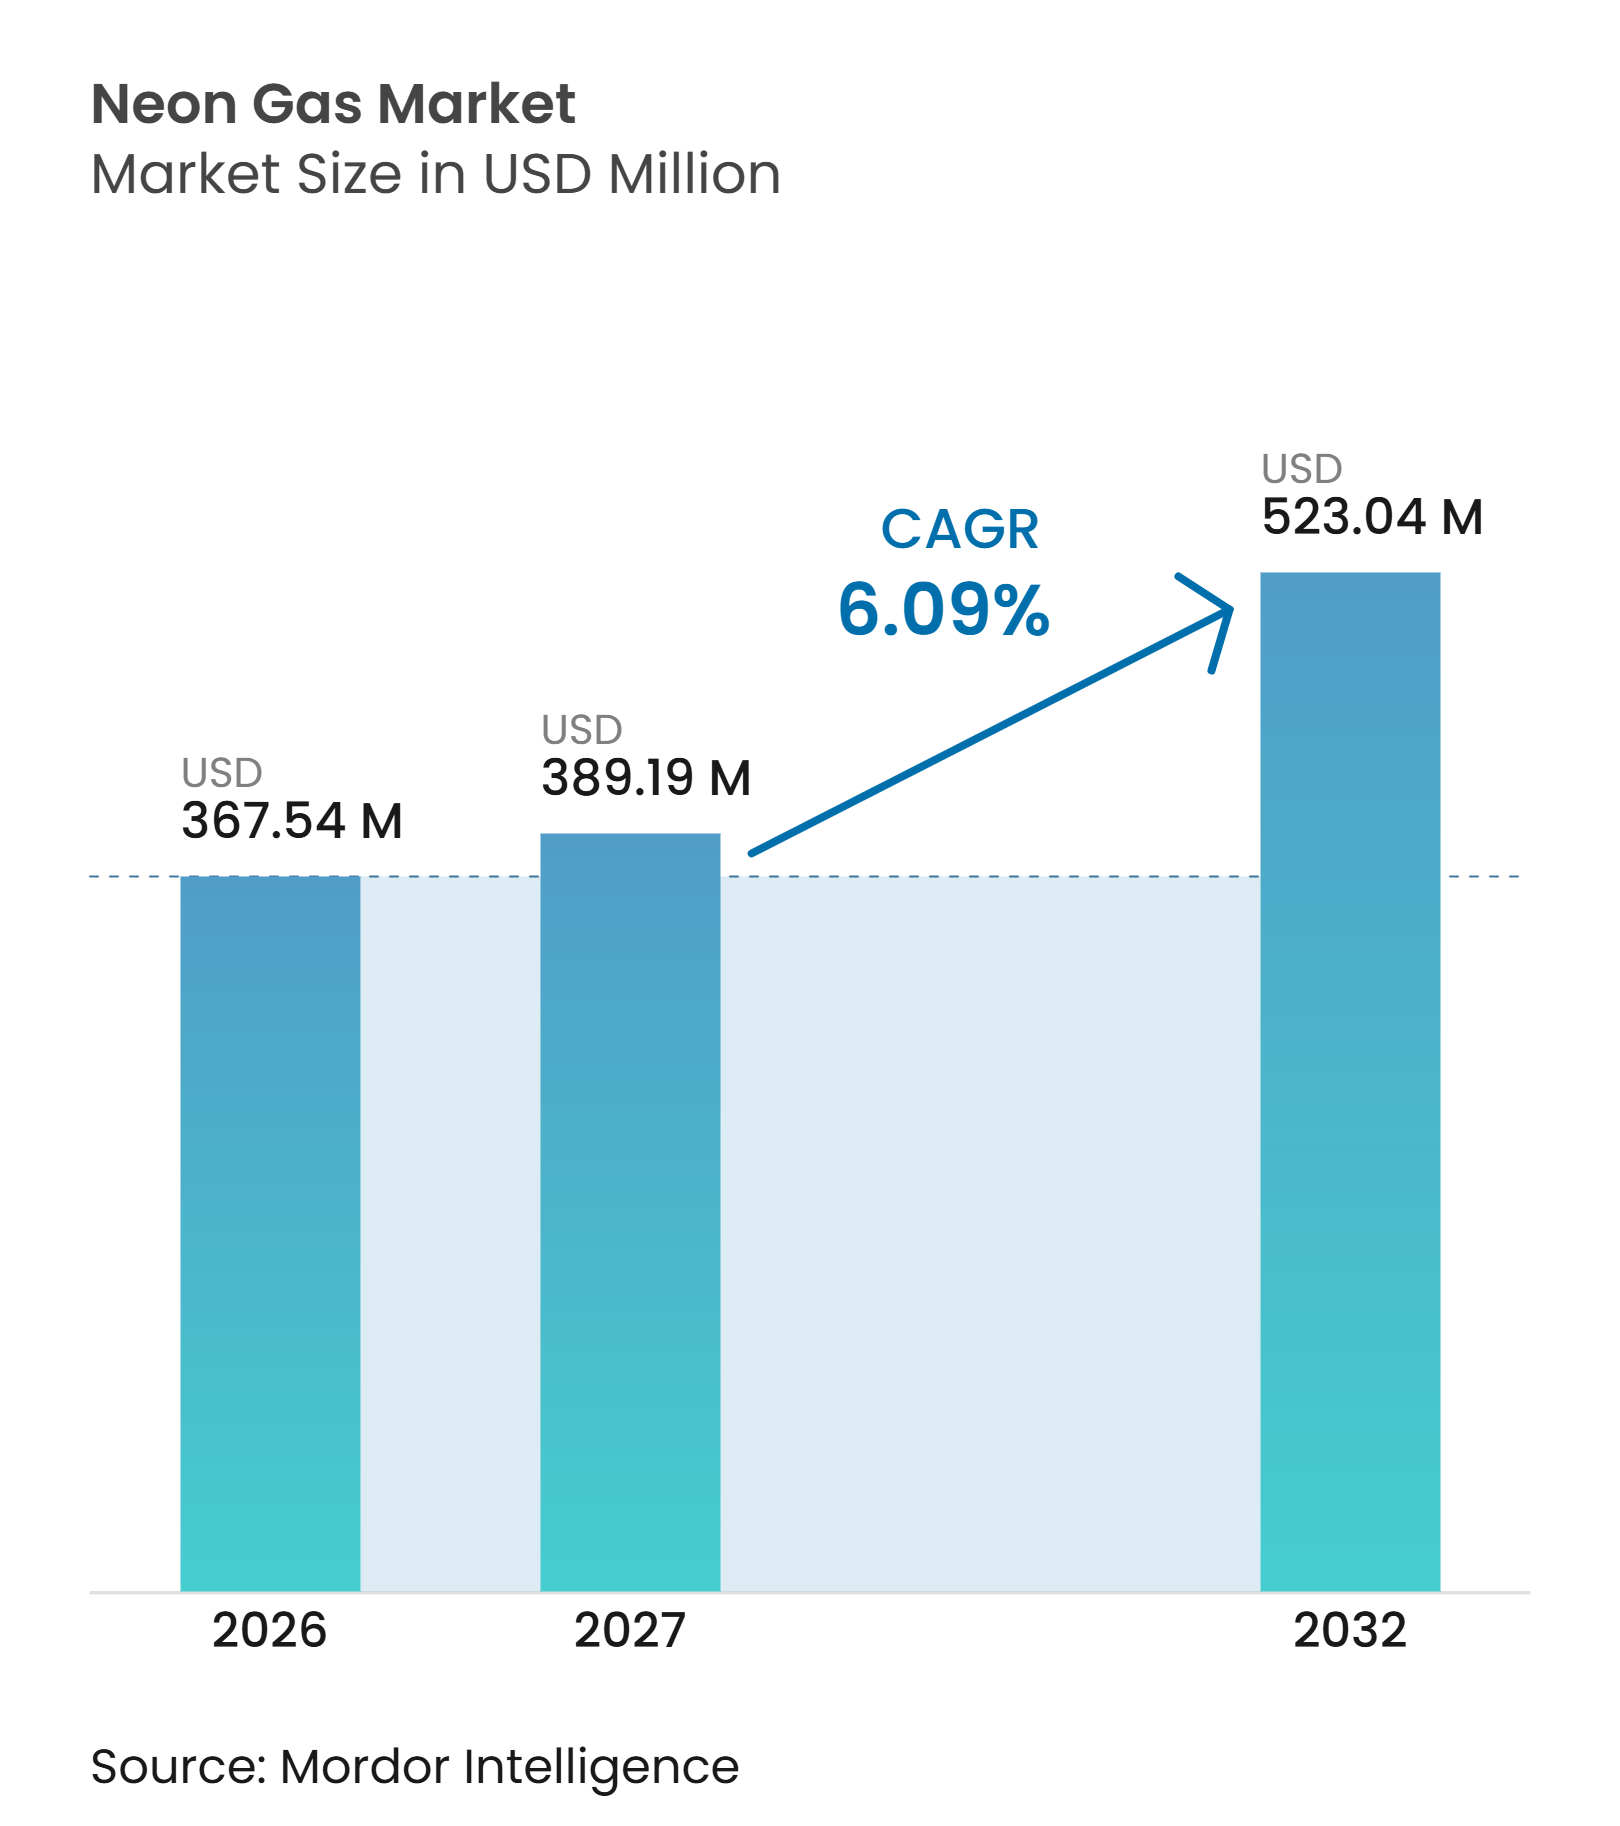
O tamanho do Mercado de Gás Néon foi avaliado em 367,54 milhões de USD em 2026 e estima-se que cresça de 389,19 milhões de USD em 2027 para 523,04 milhões de USD até 2032, a um CAGR de 6,09% durante o período de previsão (2027-2032). O mercado de gás néon está intimamente ligado à litografia ultravioleta profunda, pois os lasers excímeros requerem um fornecimento estável de néon de alta pureza. A fabricação de semicondutores está concentrada em um número limitado de centros de produção asiáticos, mantendo as decisões de demanda e oferta estreitamente conectadas. A nova capacidade de fabricação na América do Norte e na Europa também está aumentando a necessidade de infraestrutura confiável de gases raros. Em resposta, o mercado de gás néon está buscando acordos de fornecimento mais longos, expandindo a capacidade de purificação local, implantando sistemas de recuperação e adotando processos de qualificação mais rigorosos. A transição para a litografia ultravioleta extrema limita as perspectivas de longo prazo, mas a produção em nós maduros mantém as ferramentas de ultravioleta profundo relevantes durante o período de previsão.
Principais Conclusões do Relatório
- Por grau, a Pureza Ultrapura deteve 45,56% da receita em 2026 e prevê-se que cresça a um CAGR de 6,89% até 2032.
- Por modo de fornecimento, os Cilindros detiveram 44,03% da receita em 2026, enquanto os Sistemas de Fornecimento no Local devem crescer a um CAGR de 7,63% até 2032.
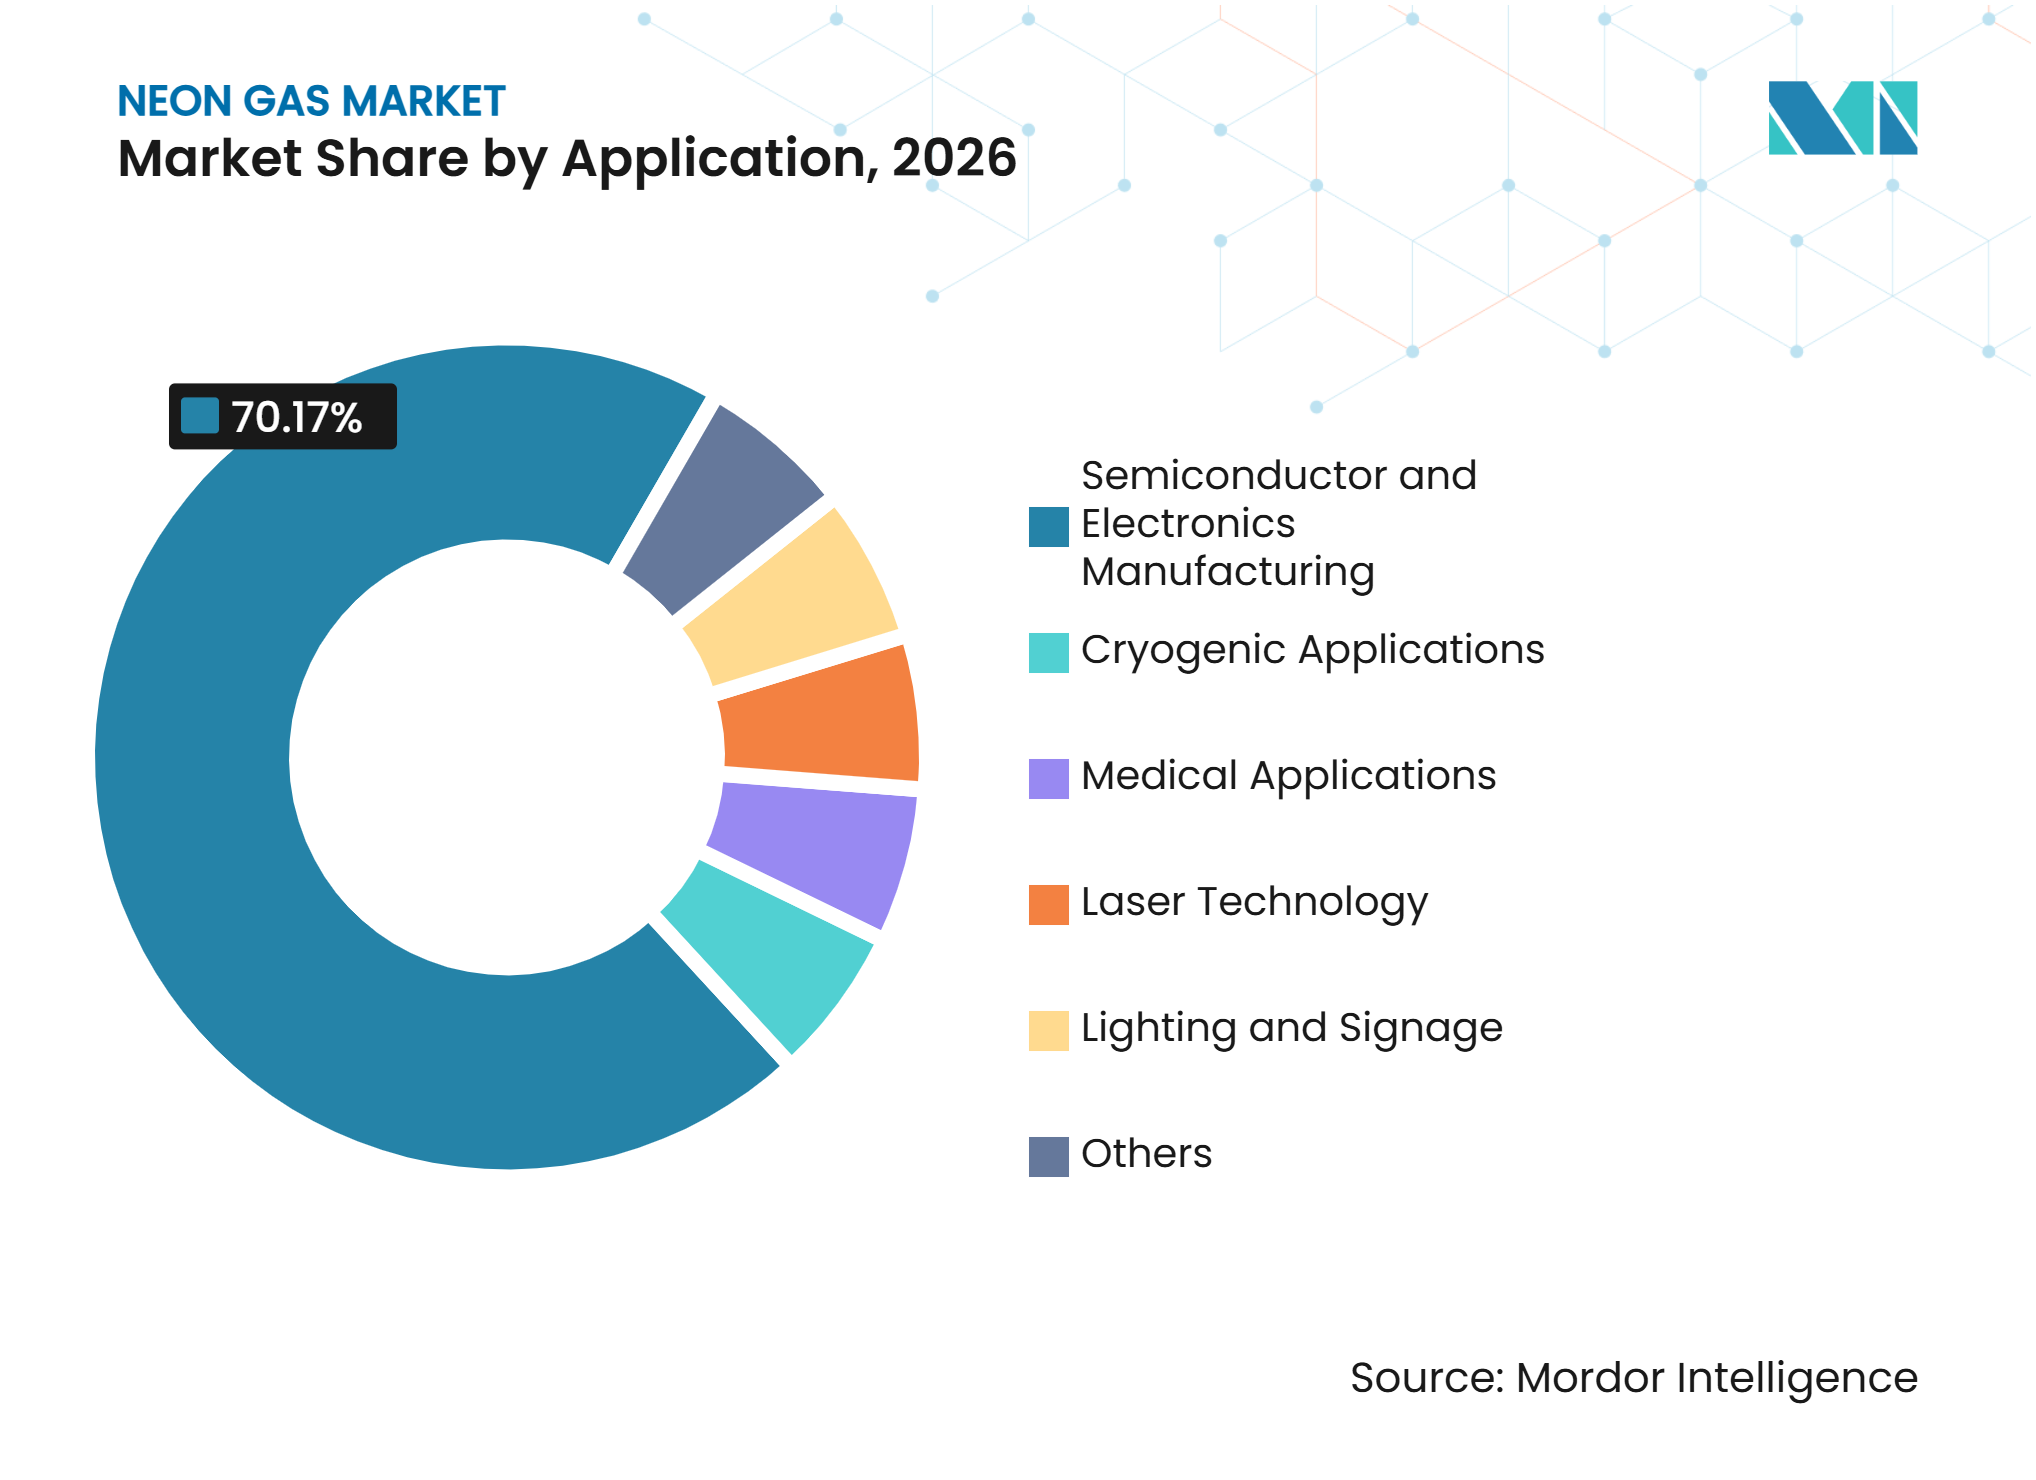
- Por aplicação, a Fabricação de Semicondutores e Eletrônicos representou 70,17% do tamanho do mercado de gás néon em 2026, enquanto a Tecnologia Laser deve crescer a um CAGR de 7,45% até 2032.
- Por geografia, a Ásia-Pacífico deteve 32,51% da receita em 2026, enquanto a Europa deve crescer a um CAGR de 7,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Fábricas de Semicondutores e Intensidade de Litografia | +2.0% | Global, com concentração na Ásia-Pacífico e expansão na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| IA, Computação de Alto Desempenho e Demanda por Memória Avançada | +1.2% | Global, com infraestrutura de treinamento na América do Norte e produção de memória na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Localização de Semicondutores Apoiada pelo Governo | +0.7% | América do Norte, Europa, Japão, Coreia do Sul e China | Médio prazo (2-4 anos) |
| Expansão de Aplicações Laser de Alta Pureza | +0.6% | Europa e América do Norte para lasers médicos e industriais, Ásia-Pacífico para processamento | Longo prazo (≥ 4 anos) |
| Recuperação de Néon e Economia de Consumo em Circuito Fechado | +0.4% | Coreia do Sul e Taiwan, com adoção inicial na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Fábricas de Semicondutores e Intensidade de Litografia
Os gastos de capital em semicondutores moldam diretamente a demanda por néon, pois as ferramentas de exposição ultravioleta profunda requerem gás certificado de pureza ultrapura para seus lasers excímeros. O mercado de gás néon se beneficia quando novas instalações adicionam capacidade de exposição ou quando campi estabelecidos adicionam linhas de produção. Em julho de 2026, a Linde comprometeu 1 bilhão de USD para expandir seu complexo de gases industriais em Phoenix, adicionando 2 novas unidades de separação de ar SPECTRA para instalações de semicondutores[1]. Este investimento ilustra como a construção de fábricas atrai investimentos associados em separação, purificação, armazenamento e distribuição de gases. Múltiplos nós de produção em um único campus aumentam a necessidade de fornecimento local confiável e elevam o valor dos sistemas no local. Essa estrutura apoia o mercado de gás néon porque os clientes atribuem maior peso à continuidade e à qualificação do que à flexibilidade de compra de curto prazo. Também afeta o planejamento de aquisições, pois os fornecedores aprovados devem coordenar cronogramas de construção, datas de comissionamento, capacidade de armazenamento, preparação de cilindros e procedimentos operacionais com o cliente da fábrica. Um atraso em qualquer ponto dessa cadeia pode afetar a prontidão das ferramentas, tornando a capacidade local qualificada mais valiosa do que uma oferta no mercado spot.
IA, Computação de Alto Desempenho e Demanda por Memória Avançada
O hardware de IA requer dispositivos avançados de lógica e memória, aumentando assim a importância de um fornecimento seguro de gases especiais em toda a cadeia de produção de semicondutores. O empacotamento avançado adiciona etapas de processo adicionais, exigindo que os fabricantes protejam o rendimento e mantenham um controle rigoroso do processo. A TEMC expandiu uma instalação de diborano a pedido da Samsung Electronics para os requisitos de Memória de Alta Largura de Banda 4 (HBM4) e está desenvolvendo uma planta próxima ao cluster de semicondutores de Yongin. A instalação planejada tem como alvo a produção de gases especiais e a capacidade de reciclagem de néon até 2027. O mercado de gás néon, portanto, ganha suporte de uma combinação mais ampla de produção avançada de semicondutores, em vez de apenas de dispositivos lógicos. Essa base de demanda também favorece fornecedores que podem atender aos requisitos de qualificação dos clientes em gases de alta pureza e serviços de recuperação. A demanda é especialmente relevante onde a lógica avançada, a memória de alta largura de banda e a atividade de empacotamento estão localizadas próximas umas das outras. Nessas localidades, os fornecedores de gases devem apoiar as acelerações de produção enquanto mantêm a consistência em múltiplas etapas de processo e linhas de produção dos clientes.
Localização de Semicondutores Apoiada pelo Governo
As políticas de cadeia de suprimentos estão remodelando onde os materiais e gases de semicondutores são produzidos, armazenados e qualificados. O Ministério da Economia, Comércio e Indústria do Japão apoiou a unidade de separação de ar da Air Liquide na Ilha Naoshima, que está programada para produzir argônio e néon domesticamente a partir de 2027. O projeto aborda a dependência anterior do Japão de néon importado e fortalece a segurança do fornecimento doméstico. O plano de estabilização da cadeia de suprimentos da Coreia do Sul para 2025 a 2027 identifica a resiliência para itens de segurança econômica como uma prioridade nacional. Essas políticas apoiam o mercado de gás néon ao incentivar opções de fornecimento local, mesmo quando os produtores locais precisam de vários anos para concluir a construção e a qualificação dos clientes. A localização também pode encurtar as rotas de fornecimento e facilitar o trabalho dos clientes com os fornecedores durante auditorias, períodos de manutenção e mudanças inesperadas na utilização das ferramentas. O efeito é mais forte onde o apoio político está associado à infraestrutura industrial local e a equipes técnicas experientes.
Expansão de Aplicações Laser de Alta Pureza
O néon de alta pureza suporta lasers excímeros usados em procedimentos oftálmicos, dermatologia e processamento avançado de materiais. Essas aplicações requerem pureza consistente, rastreabilidade e entrega confiável, pois a qualidade do gás pode afetar a estabilidade do laser. O Instituto Alemão de Normalização (DIN) 50450-2:2025-07 estabelece um protocolo de teste para impurezas de oxigênio em néon e gases transportadores relacionados usados em tecnologia de semicondutores. Esse padrão eleva os requisitos técnicos para fornecedores qualificados e reforça a importância da capacidade laboratorial. O mercado de gás néon se beneficia das aplicações laser porque o segmento combina requisitos de desempenho especializados com necessidades contínuas de documentação e controle de gases. Os usuários médicos e industriais também devem gerenciar o manuseio de cilindros, gás residual, registros de testes e cronogramas de substituição sem interromper a operação do laser. Esses requisitos operacionais apoiam fornecedores especializados com instalações analíticas estabelecidas e serviço técnico responsivo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital na Captura e Purificação de Néon | -1.5% | Global, mais aguda onde a infraestrutura de separação de ar vinculada ao aço é limitada | Longo prazo (≥ 4 anos) |
| Infraestrutura Concentrada de Matéria-Prima e Purificação | -1.2% | Ucrânia, Rússia e China para matéria-prima, e Coreia do Sul, Estados Unidos e Alemanha para purificação | Médio prazo (2-4 anos) |
| Substituição por Tecnologias de Litografia Ultravioleta Extrema (EUV), Estado Sólido e Alternativas | -0.8% | Global, especialmente instalações de lógica de ponta | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital na Captura e Purificação de Néon
A nova capacidade de purificação de néon requer equipamentos de separação criogênica, remoção avançada de impurezas, sistemas analíticos e longos períodos de qualificação dos clientes. Essas exigências limitam o número de empresas capazes de entrar no mercado de gás néon com qualidade de grau para semicondutores. A POSCO iniciou a produção de néon bruto em 2022, estabeleceu uma divisão de gases industriais em 2023, formou uma joint venture em 2024, adquiriu a Chemgas Korea em setembro de 2025 e concluiu sua planta de gases raros em Gwangyang em maio de 2026. Essa sequência demonstra o compromisso de vários anos necessário para construir uma posição integrada. Empresas sem matéria-prima vinculada ao aço, recursos de capital ou tecnologia de purificação comprovada enfrentam um caminho mais lento para o fornecimento comercial. Essas barreiras preservam o papel das empresas de gases estabelecidas e dos produtores regionais qualificados no mercado de gás néon. O desafio é agravado porque a qualificação dos clientes frequentemente continua após a conclusão da construção física. Os produtores devem demonstrar qualidade repetível, embalagem confiável e entrega estável antes que um cliente aprove o material para processos sensíveis de semicondutores.
Infraestrutura Concentrada de Matéria-Prima e Purificação
O néon ocorre na atmosfera em concentrações muito baixas e é recuperado como subproduto da separação de ar em grande escala. Isso vincula a disponibilidade às localizações e taxas operacionais das plantas de oxigênio vinculadas ao aço. A Ingas e a Cryoin da Ucrânia forneciam anteriormente uma parcela substancial do mercado de néon de grau para semicondutores, enquanto o conflito interrompeu as operações e a propriedade dos ativos ficou sujeita à intervenção estatal[2]. A China expandiu a capacidade de gases raros após 2022, o que melhorou a diversidade do fornecimento, mas criou outra exposição de concentração dentro das tensões comerciais tecnológicas. O mercado de gás néon permanece vulnerável quando a capacidade de produção e purificação está concentrada em poucos locais. Os clientes responderam buscando fontes alternativas de fornecimento, capacidade local e opções de recuperação. A diversificação do fornecimento pode reduzir a exposição a um único local, mas não elimina a necessidade de pureza e documentação equivalentes em cada fonte alternativa. Os programas de resiliência devem, portanto, abordar conjuntamente a matéria-prima, a purificação, os testes analíticos, a logística e a aprovação dos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
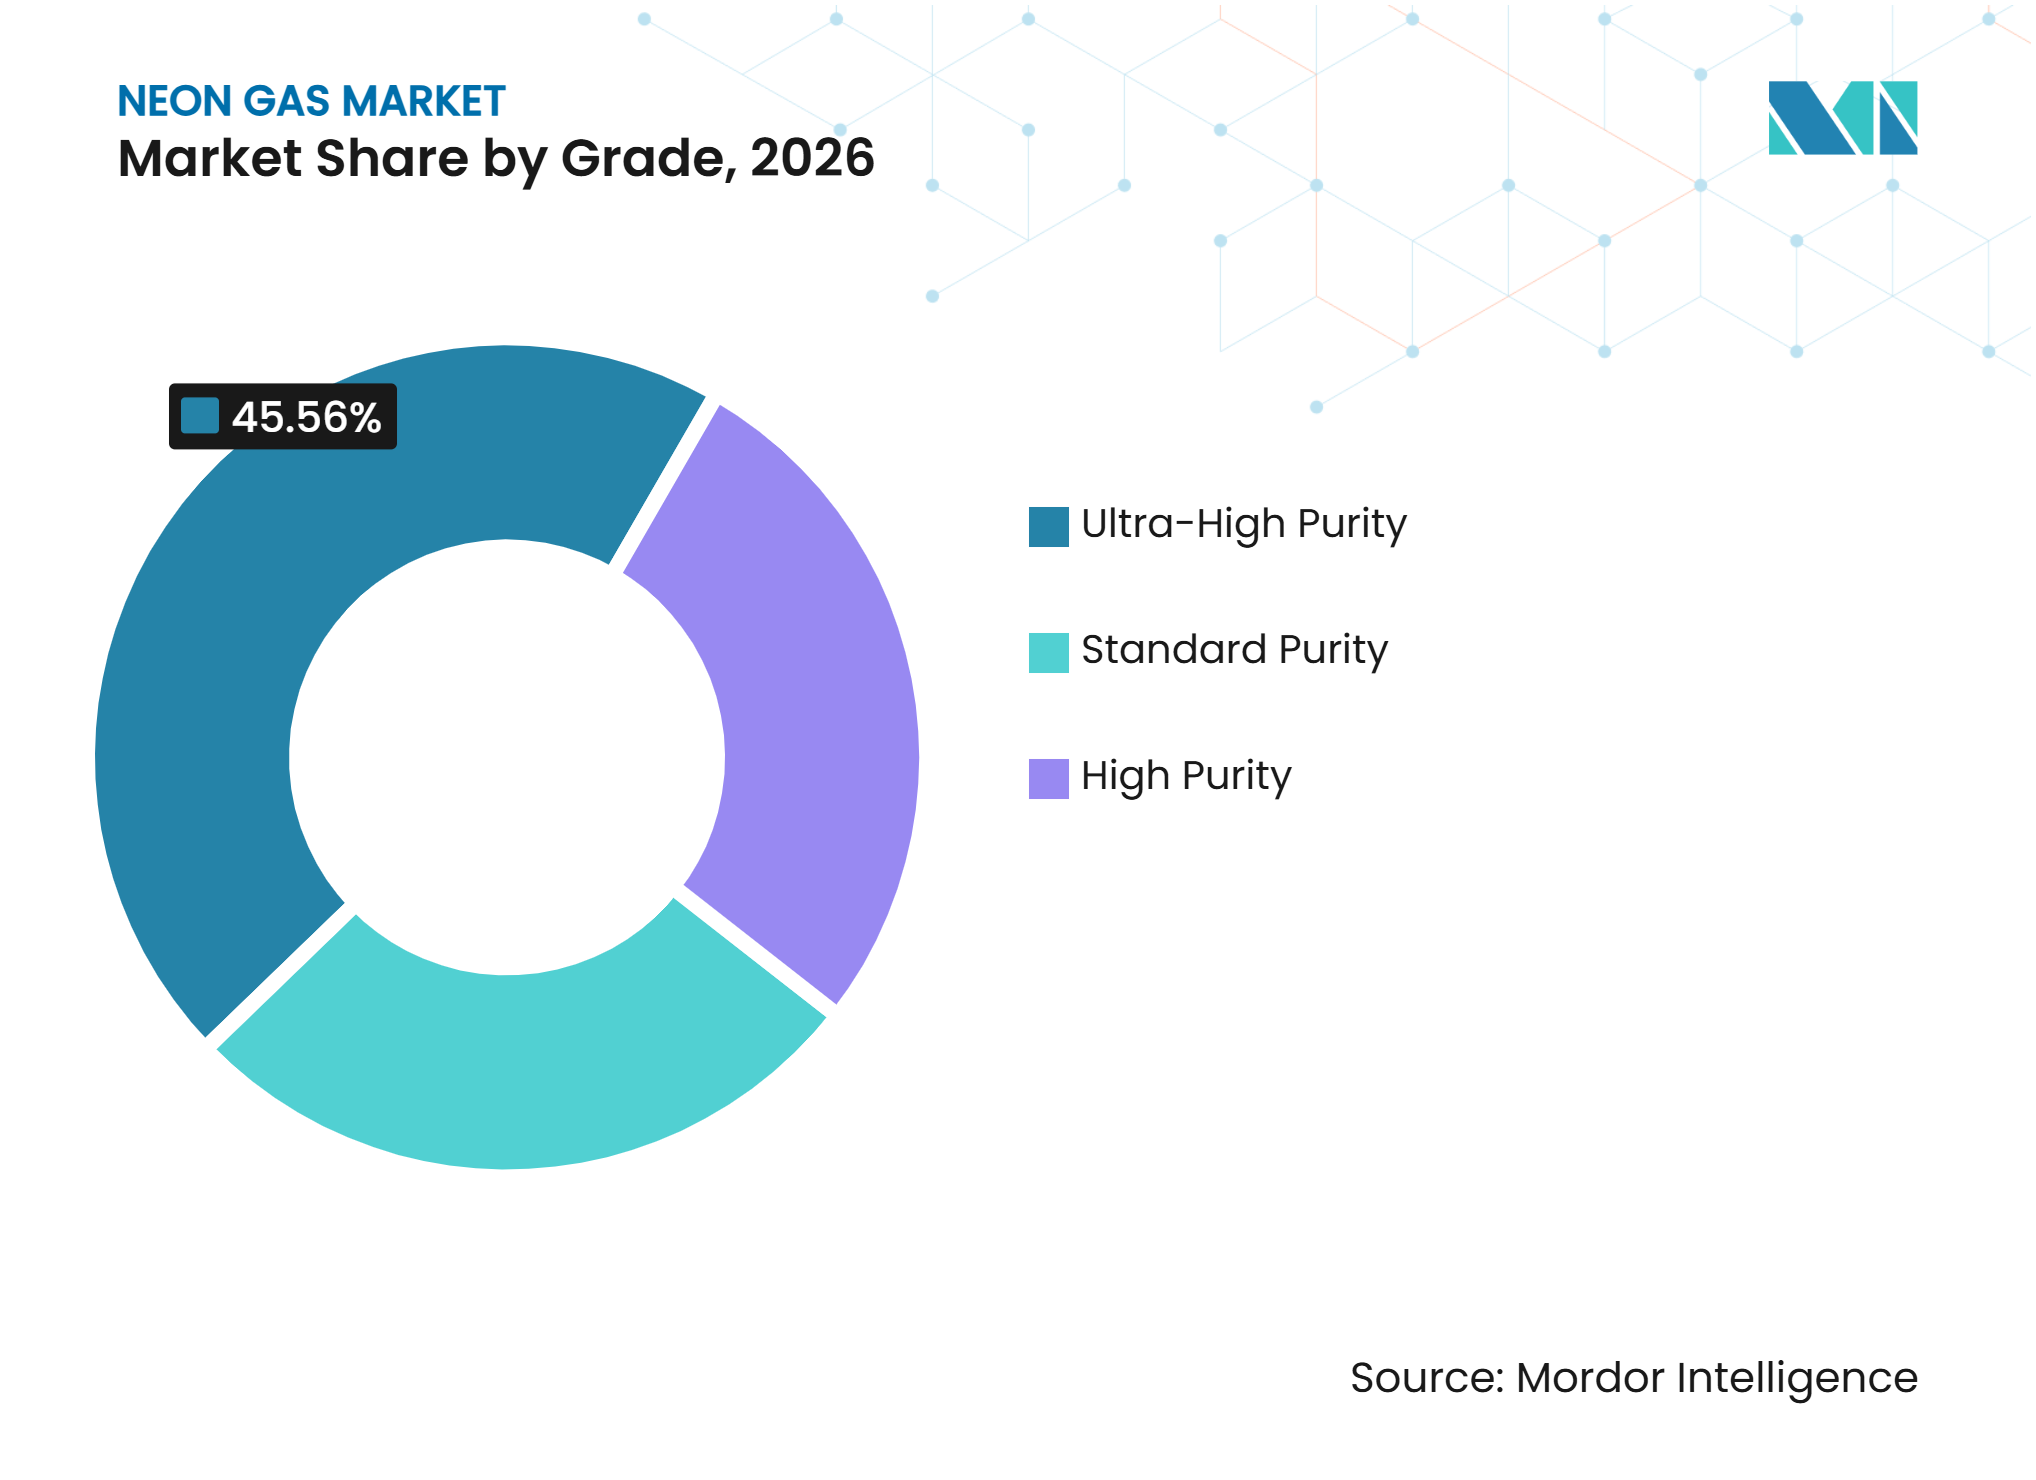
A Pureza Ultrapura Lidera à Medida que os Requisitos de Processo se Tornam Mais RigorososO néon de pureza ultrapura representou 45,56% do mercado de gás néon em 2026 e prevê-se que cresça a um CAGR de 6,89% até 2032. Esse grau é utilizado em aplicações que requerem controle rigoroso de umidade, oxigênio, partículas e outros contaminantes. A fabricação de semicondutores é o principal impulsionador da demanda por material de pureza ultrapura qualificado. As fábricas que executam processos avançados requerem níveis de pureza confiáveis e validação formal antes que uma fonte possa entrar em produção. Esses requisitos direcionam mais gastos para fornecedores com tecnologia de separação, sistemas de purificação, controles de preparação de cilindros e capacidade de teste.
Os graus de pureza padrão e alta pureza permanecem relevantes para sinalização, trabalho criogênico, sistemas de laser mais antigos e aplicações com especificações menos exigentes. Seu papel é mais restrito em segmentos onde os clientes atribuem maior valor à certificação analítica e ao fornecimento consistente de produtos. O mercado de gás néon, portanto, tem uma hierarquia de qualidade clara, com o valor aumentando junto com as demandas de qualificação. O padrão de teste de 2025 do DIN para impurezas de oxigênio em néon fornece um ponto de referência para verificação técnica em aplicações relacionadas a semicondutores. Os fornecedores que podem documentar o desempenho e manter a rastreabilidade estão melhor posicionados para atender contas de alto valor. A composição de graus provavelmente permanecerá ponderada em direção ao material de pureza ultrapura à medida que mais clientes priorizem o controle de processos.



Por Modo de Fornecimento:
Sistemas no Local Ganham Importância em Grandes InstalaçõesOs cilindros representaram 44,03% do mercado de gás néon em 2026, pois muitos clientes de médio volume requerem entrega embalada flexível. Fabricantes de lasers, instalações de dispositivos médicos, laboratórios e centros de pesquisa comumente usam cilindros porque não requerem infraestrutura dedicada no local. A entrega por cilindros também permanece prática onde os padrões de demanda são variáveis ou as quantidades são limitadas. O fornecimento a granel e microgranel atende clientes que precisam de quantidades maiores e mais consistentes do que os gases embalados podem fornecer. Os tambores são usados para aplicações selecionadas onde a entrega em grande quantidade é preferida em relação às grades de cilindros.
Os sistemas de fornecimento no local devem crescer a um CAGR de 7,63% até 2032, a taxa mais rápida entre os modos de fornecimento. Os grandes campi de semicondutores favorecem esses sistemas porque os arranjos de fornecimento local podem suportar operações contínuas e um gerenciamento de estoque mais rigoroso. A Air Products relatou que seu segmento de gases no local gerou quase metade da receita da empresa sob acordos de take-or-pay de longo prazo no exercício fiscal de 2025. A Linde está expandindo o fornecimento para a Samsung com uma oitava unidade de separação de ar no campus de Pyeongtaek. Esses arranjos apoiam relacionamentos de longo prazo com os clientes e tornam a confiabilidade do fornecimento um fator competitivo central no mercado de gás néon.
Por Aplicação:
A Demanda de Semicondutores Define a Direção do MercadoA fabricação de semicondutores e eletrônicos representou 70,17% da participação do mercado de gás néon em 2026. A litografia ultravioleta profunda está intimamente ligada à produção de wafers, à utilização de ferramentas e aos planos de expansão das fábricas. Essa concentração torna a demanda sensível aos ciclos de investimento em semicondutores e às mudanças de produção. Os clientes, consequentemente, tratam o néon como um insumo de segurança de fornecimento em vez de um material operacional de rotina. Esse segmento também favorece fornecedores que podem demonstrar continuidade de fornecimento, pureza e qualificação formal para uso em produção.
A tecnologia laser deve crescer a um CAGR de 7,45% até 2032, impulsionada por lasers médicos, processamento de precisão de materiais e aplicações fotônicas. A iluminação e a sinalização continuam a ver demanda de instalações de retrofit e usos arquitetônicos, mas o crescimento incremental nesse segmento é limitado. As aplicações criogênicas usam o baixo ponto de ebulição do néon para plataformas de pesquisa em temperaturas ultrabaixas. As aplicações médicas incluem equipamentos terapêuticos baseados em laser usados em procedimentos dermatológicos e cardiovasculares. Outras aplicações incluem usos emergentes, como propulsão de satélites, onde gases raros suportam sistemas de propulsores iônicos. A Nippon Sanso Holdings identificou a tecnologia de processo de semicondutores sustentável como uma área de desenvolvimento estratégico, refletindo a importância mais ampla da inovação em gases especiais em toda a fabricação avançada.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico deteve 32,51% da participação do mercado de gás néon em 2026, apoiada por clusters de semicondutores na Coreia do Sul, Taiwan, Japão e China continental. A região combina grande produção de wafers com um foco crescente no fornecimento e recuperação local de gases raros. A Samsung comercializou um sistema de reutilização de néon de 80% na Planta 4 de Pyeongtaek em novembro de 2026, com planos de expansão para outros locais. Esse modelo reduz os requisitos de gás fresco enquanto aumenta a demanda por coleta, purificação, teste e logística de retorno. O projeto da Ilha Naoshima do Japão está programado para iniciar a produção doméstica de néon em 2027. O Ministério da Economia, Comércio e Indústria do Japão apoiou medidas de segurança econômica para infraestrutura industrial e tecnológica. Esses desenvolvimentos tornam a resiliência do fornecimento e a capacidade de qualificação prioridades regionais importantes.
Europa
A Europa deve expandir a um CAGR de 7,32% até 2032, a taxa de crescimento regional mais rápida no mercado de gás néon. A política de semicondutores e o investimento local em gases industriais estão apoiando nova capacidade e arranjos de fornecimento mais estruturados. A Air Liquide investiu mais de 250 milhões de EUR no cluster Silicon Saxony da Alemanha em 2025 para construir unidades de produção de gases industriais para um grande cliente de semicondutores. A SIAD inaugurou uma unidade de separação de ar em Zagreb em julho de 2025, ampliando sua capacidade na Europa Central. A empresa também selecionou Porto Marghera, em Veneza, para uma planta de produção de unidades de separação de ar em grande escala. O DIN 50450-2:2025-07 é um referencial de conformidade relevante para testes de impurezas de oxigênio em néon relacionado a semicondutores. A documentação e as práticas de segurança também são moldadas pelas diretrizes da Associação Europeia de Gases Industriais (EIGA) para fichas de dados de segurança.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte está focada na capacidade de fornecimento doméstico à medida que a capacidade de semicondutores se expande e os fabricantes reduzem a dependência de insumos importados. O investimento de 1 bilhão de USD da Linde em Phoenix conecta a infraestrutura de gases industriais diretamente a novas instalações de semicondutores. A Universal Industrial Gases anunciou um projeto de 100 milhões de USD no Condado de Darlington, Carolina do Sul, ao lado de uma usina siderúrgica da Nucor em março de 2025. A separação de ar vinculada ao aço permanece central para a economia do fornecimento doméstico de gases raros. A América do Sul tem demanda em desenvolvimento na montagem de eletrônicos brasileiros e na atividade automotiva, mas a produção local permanece limitada. O Oriente Médio e a África têm potencial de capacidade de gases raros em torno de grandes locais industriais e operações de processamento de hidrocarbonetos. Esse grupo de geografia mista oferece oportunidades de longo prazo para integrar gases industriais com plantas de oxigênio de alto volume existentes. O mercado de gás néon nessas regiões depende de se a nova capacidade de processamento e purificação pode atingir a qualificação de grau para semicondutores.
Cenário Competitivo
Concentração do Mercado
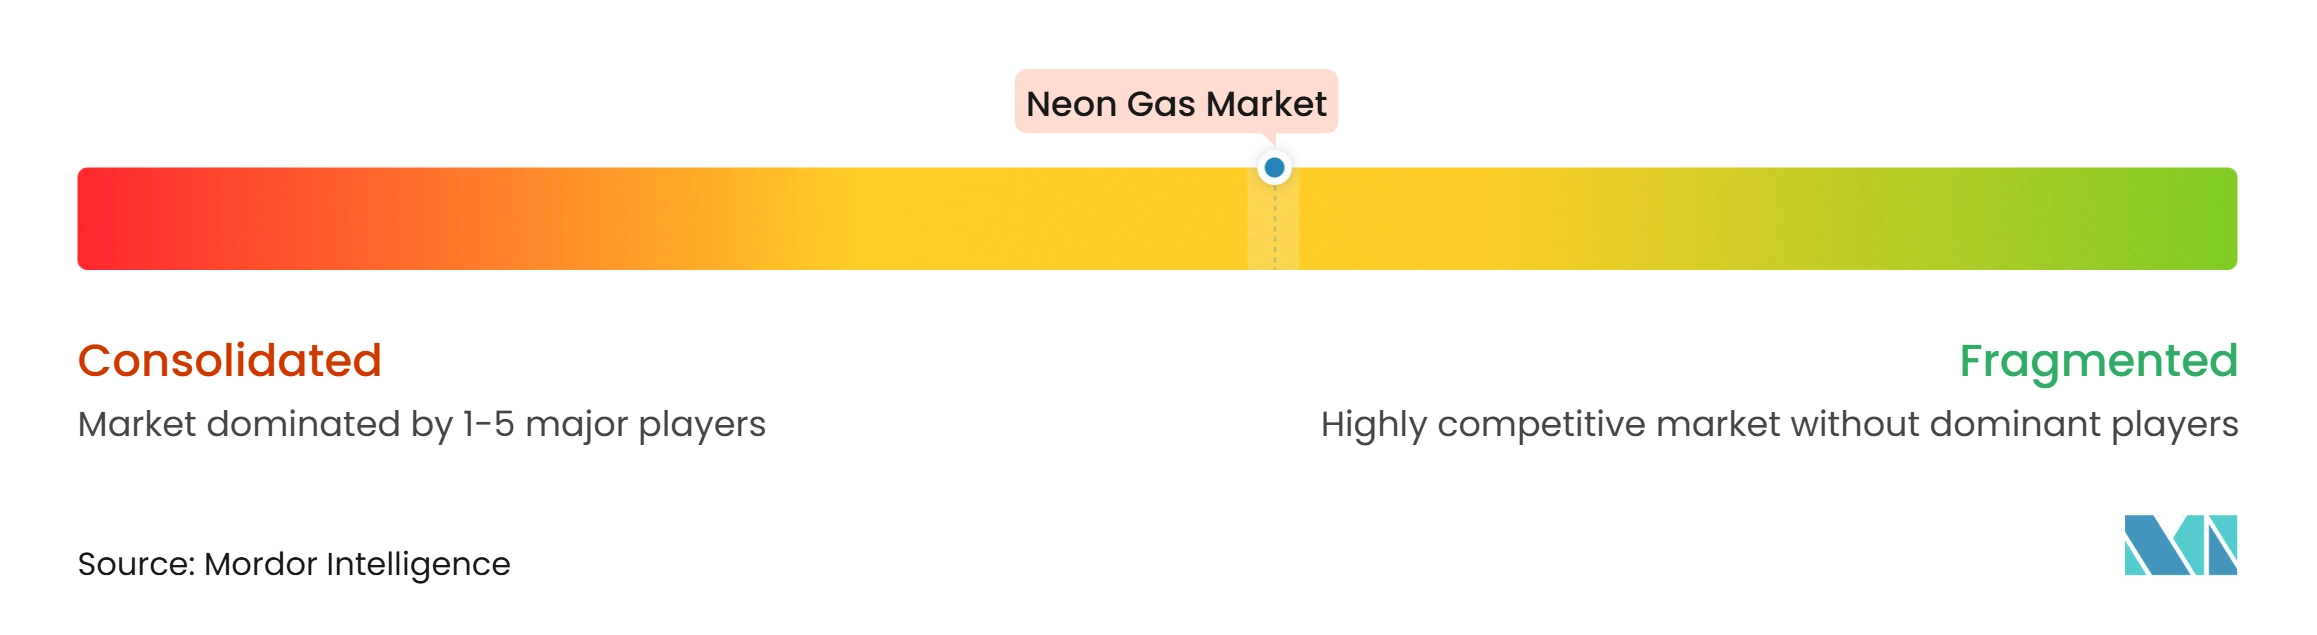
O mercado de gás néon é moderadamente fragmentado, com Linde, Air Liquide, Air Products and Chemicals, Messer e Nippon Sanso Holdings respondendo pela maior parte da receita global. Suas posições são construídas sobre ampla experiência em separação criogênica de ar, purificação, análise, distribuição e serviço ao cliente no local. A Linde inclui gases raros, como néon, criptônio e xenônio, em seu portfólio de gases atmosféricos. Os arranjos no local de longo prazo fortalecem as posições dos fornecedores porque os ativos físicos e os processos operacionais se tornam integrados às instalações dos clientes, como ilustrado pela expansão da Linde no campus de Pyeongtaek da Samsung. A concorrência, portanto, depende da capacidade técnica, da qualificação dos clientes, da localização e da capacidade de oferecer fornecimento contínuo.
Os produtores regionais estão aumentando a pressão competitiva ao combinar o acesso a matérias-primas locais com a purificação de gases raros. A POSCO concluiu sua planta de gases raros de alta pureza em Gwangyang em maio de 2026 e está construindo uma posição de fornecimento integrada em torno de seus recursos vinculados ao aço. A parceria de reciclagem da Samsung com a TEMC demonstra uma rota alternativa para a concorrência por meio de recuperação, refino e gestão de gases em circuito fechado. O investimento da SIAD em Zagreb e a instalação planejada em Porto Marghera mostram como a engenharia especializada em separação de ar pode ampliar as opções de fornecimento regional. Esses desenvolvimentos indicam que a diferenciação competitiva está se deslocando para matéria-prima segura, purificação técnica e cobertura de serviço local.
A documentação e os padrões operacionais também influenciam a seleção de fornecedores, particularmente para clientes de semicondutores e médicos. As diretrizes de fichas de dados de segurança de 2025 da Associação Europeia de Gases Industriais (EIGA) fornecem uma referência comum para a documentação de gases industriais em toda a Europa, enquanto o método de teste de impurezas de oxigênio do DIN oferece um referencial adicional para validação de desempenho. A entrada no mercado baseada apenas na disponibilidade de gás bruto é insuficiente, pois os compradores requerem purificação confiável, sistemas de qualidade validados e entrega confiável. Os sistemas no local e os projetos de recuperação podem aprofundar os relacionamentos com os clientes e adicionar receita de serviços. Os entrantes regionais podem ter sucesso onde garantem matéria-prima e concluem a qualificação dos clientes antes de se comprometer com a capacidade de demanda.
Líderes do Setor de Gás Néon
-
Air Liquide
-
Linde PLC
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gás Néon Empresas cobertas neste relatório
- Air Liquide
- Air Products and Chemicals, Inc.
- Airgas, Inc.
- Cryoin Engineering Ltd.
- Gulfcryo
- Ingas LLC
- Iwatani Corporation
- Jinhong Gas Co., Ltd.
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- POSCO Group
- Samsung Electronics Co., Ltd.
- SIAD Group
- TEMC Co., Ltd.
- Universal Industrial Gases, LLC
Desenvolvimentos industriais recentes em Mercado de Gás Néon
- Novembro de 2026: A Samsung Electronics comercializou um sistema de reciclagem de gás néon na Planta 4 de Pyeongtaek, desenvolvido em colaboração com o fornecedor doméstico de gases especiais TEMC. O sistema de circuito fechado de três tanques captura o gás néon residual das ferramentas de fabricação de chips, que a TEMC refina para alta pureza antes de devolvê-lo à Samsung para reutilização, atingindo uma taxa de reciclagem de 80% para o néon. A Samsung planeja estender o sistema para as Plantas 5, Yongin e Honam, bem como para as instalações existentes de Hwaseong, com uma meta de taxa de reciclagem doméstica de resíduos de néon de 99,9% até 2030.
- Julho de 2025: A Linde comprometeu 1 bilhão de USD para expandir seu complexo de gases industriais no campus de um fabricante de semicondutores em Phoenix, Arizona. O investimento abrange 2 novas unidades de separação de ar SPECTRA, elevando o total do local para 5. A expansão fornecerá nitrogênio, oxigênio e argônio de pureza ultrapura para 2 novas instalações de fabricação de semicondutores.
Escopo do Relatório Global do Mercado de Gás Néon
O néon é um elemento químico virtualmente não reativo e quimicamente inerte em condições normais. Pertence ao grupo dos gases nobres e não forma compostos estáveis com outros elementos em condições padrão. O néon é incolor, inodoro e existe como gás monoatômico à temperatura ambiente. É extraído do ar por destilação fracionada, com produção global medida em toneladas por ano.
O mercado de gás néon é segmentado por grau, modo de fornecimento, aplicação e geografia. Por grau, o mercado é segmentado em pureza padrão, alta pureza e pureza ultrapura. Por modo de fornecimento, o mercado é segmentado em cilindros, granel e microgranel, tambores e sistemas de fornecimento no local. Por aplicação, o mercado é segmentado em fabricação de semicondutores e eletrônicos, tecnologia laser, iluminação e sinalização, aplicações criogênicas, aplicações médicas e outros. O relatório também abrange tamanhos de mercado e previsões para gás néon em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Pureza Padrão |
| Alta Pureza |
| Pureza Ultrapura |
| Cilindros |
| Granel e Microgranel |
| Tambores |
| Sistemas de Fornecimento no Local |
| Fabricação de Semicondutores e Eletrônicos |
| Tecnologia Laser |
| Iluminação e Sinalização |
| Aplicações Criogênicas |
| Aplicações Médicas |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau | Pureza Padrão | |
| Alta Pureza | ||
| Pureza Ultrapura | ||
| Por Modo de Fornecimento | Cilindros | |
| Granel e Microgranel | ||
| Tambores | ||
| Sistemas de Fornecimento no Local | ||
| Por Aplicação | Fabricação de Semicondutores e Eletrônicos | |
| Tecnologia Laser | ||
| Iluminação e Sinalização | ||
| Aplicações Criogênicas | ||
| Aplicações Médicas | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Gás Néon?
O tamanho do Mercado de Gás Néon foi avaliado em 367,54 milhões de USD em 2026 e estima-se que cresça de 389,19 milhões de USD em 2027 para 523,04 milhões de USD até 2032, a um CAGR de 6,09% durante o período de previsão (2027-2032).
Qual grau de néon lidera a demanda?
O néon de Pureza Ultrapura deteve 45,56% da receita em 2026 e deve crescer a um CAGR de 6,89% até 2032.
Qual modo de fornecimento está crescendo mais rapidamente para o gás néon?
Os Sistemas de Fornecimento no Local devem crescer a um CAGR de 7,63% até 2032, à medida que as grandes fábricas priorizam o fornecimento local contínuo.
Por que a Ásia-Pacífico é importante para os fornecedores de gás néon?
A Ásia-Pacífico deteve 32,51% da receita em 2026 porque contém os principais clusters de fabricação de semicondutores na Coreia do Sul, Taiwan, Japão e China.