
Tamaño y Participación del Mercado de Gas Neón
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 389.19 Millones de dólares |
| Tamaño del Mercado (2032) | 523.04 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.09 % |
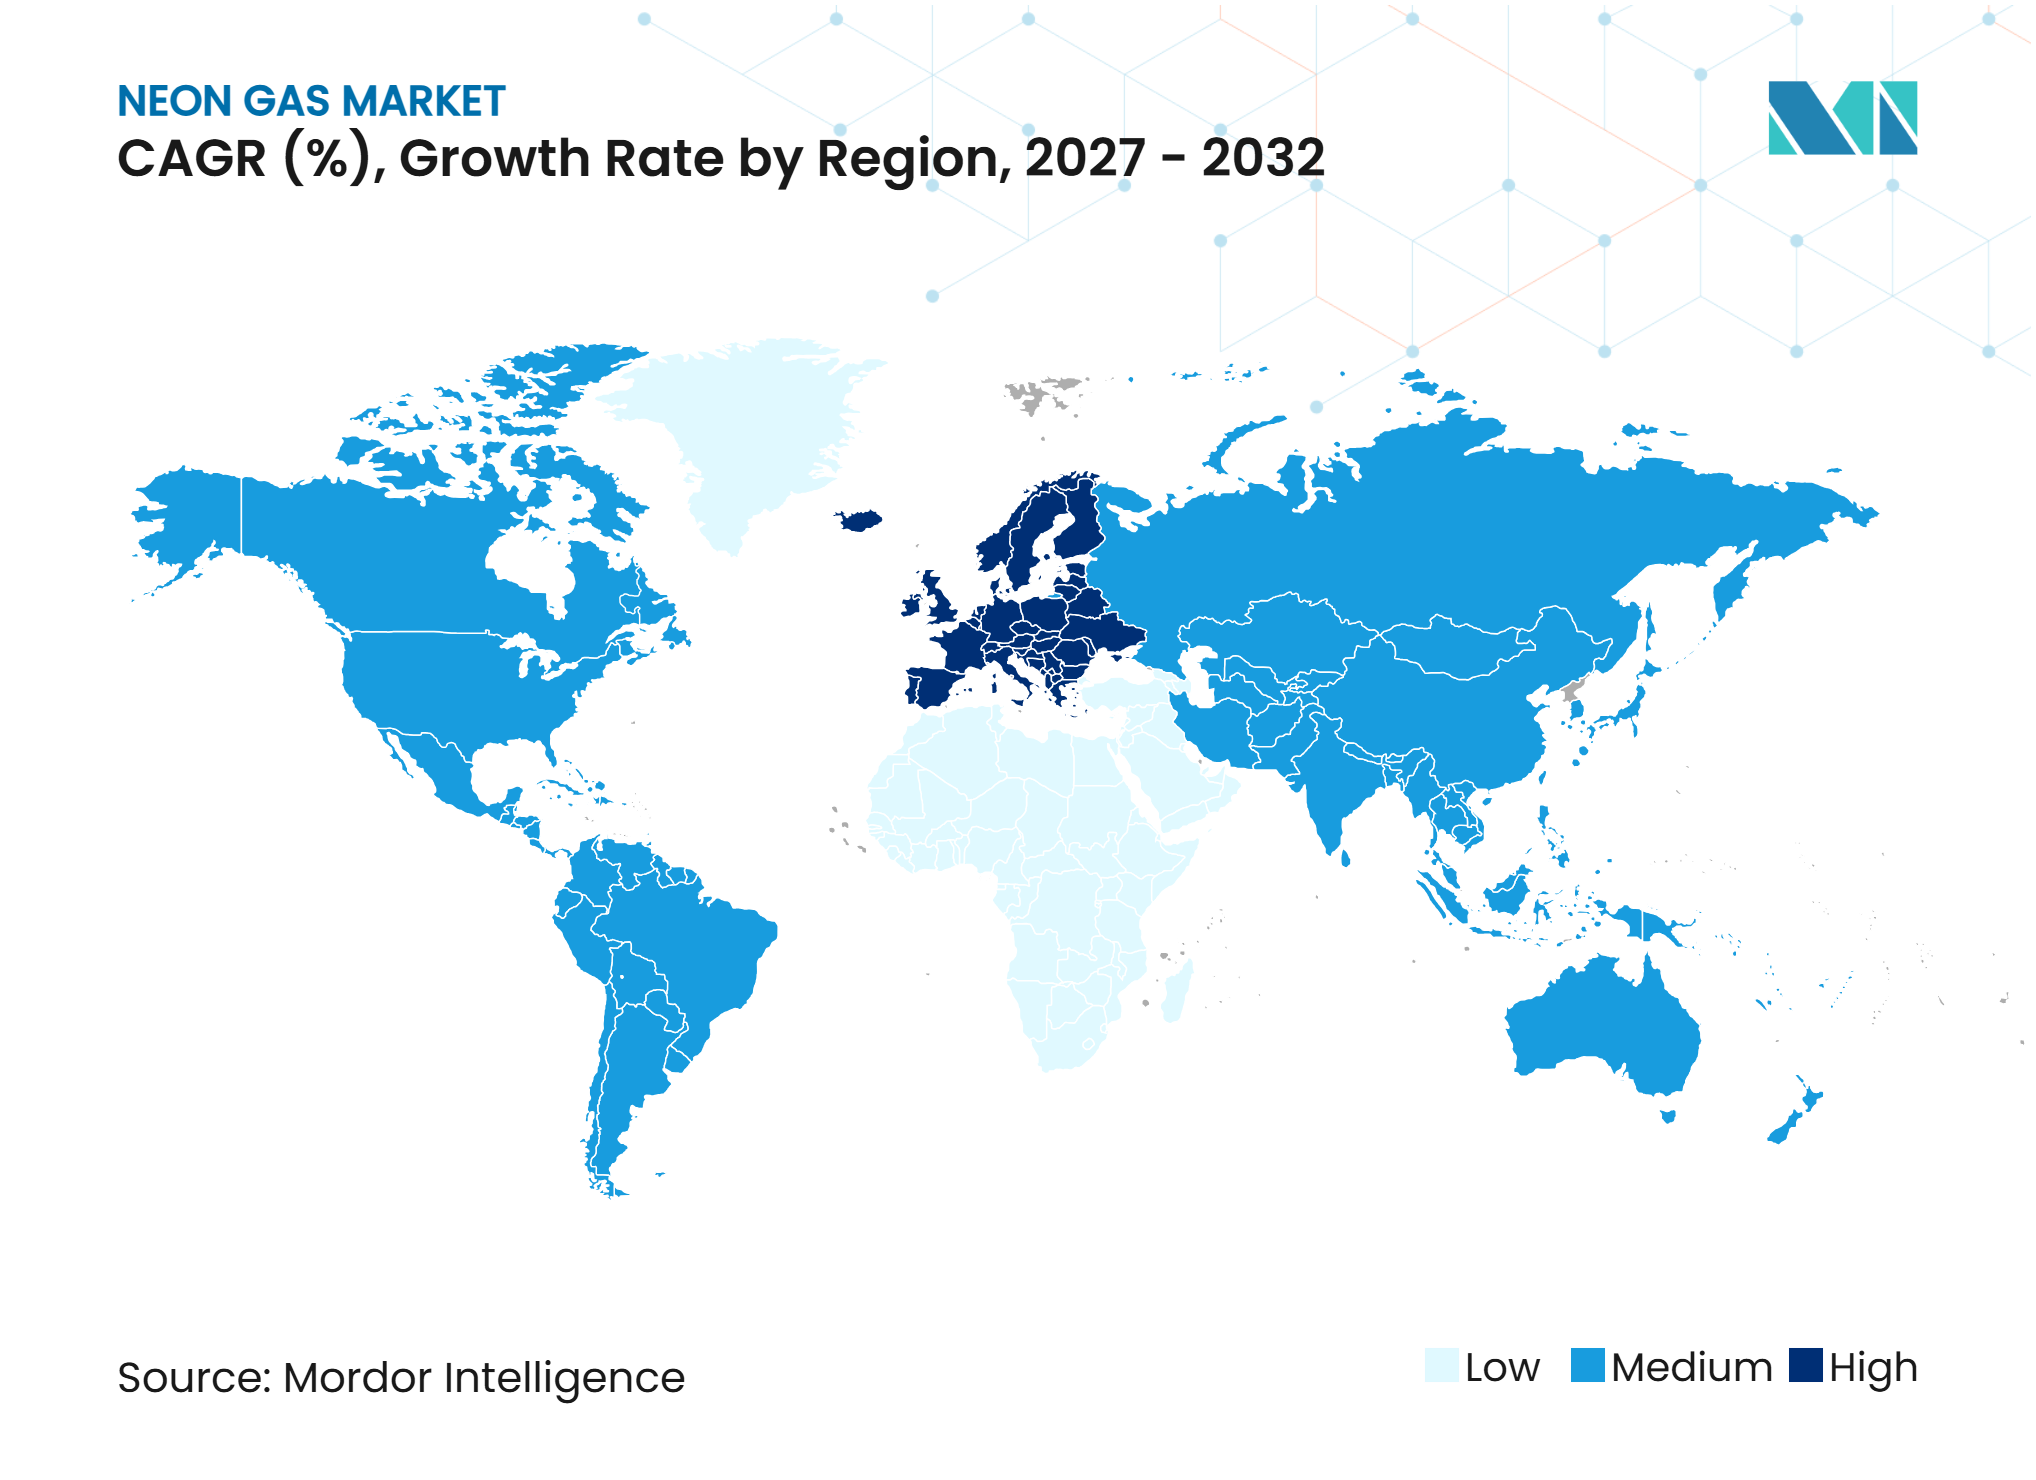
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gas Neón por Mordor Intelligence
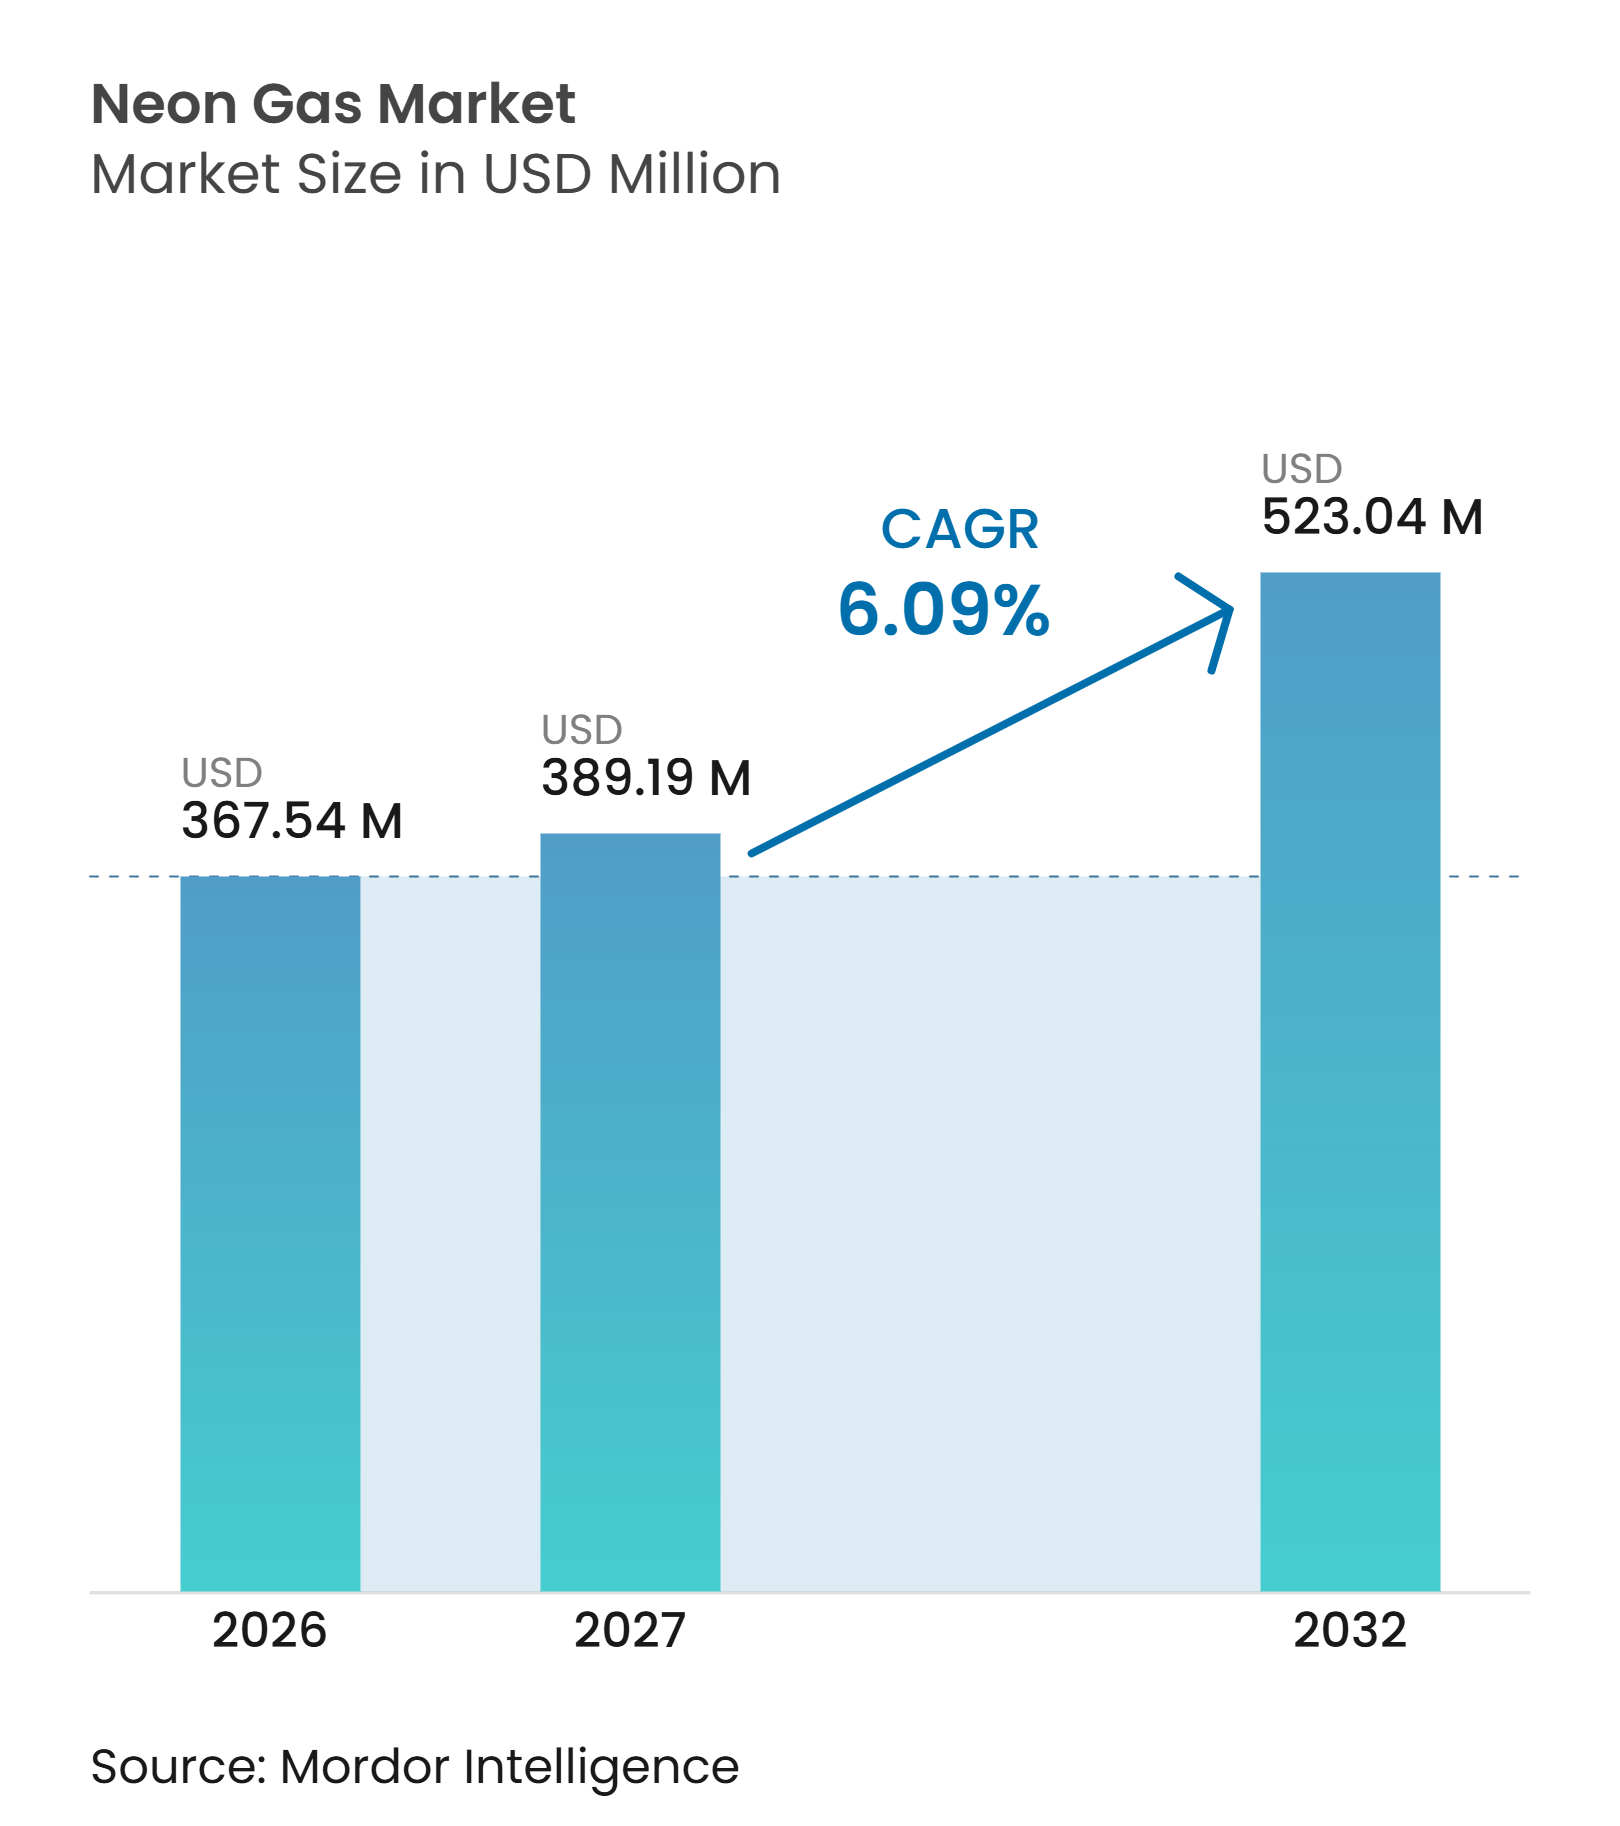
El tamaño del Mercado de Gas Neón fue valorado en 367,54 millones de USD en 2026 y se estima que crecerá desde 389,19 millones de USD en 2027 hasta 523,04 millones de USD para 2032, a un CAGR del 6,09% durante el período de pronóstico (2027-2032). El mercado de gas neón está estrechamente vinculado a la litografía ultravioleta profunda, ya que los láseres de excímeros requieren un suministro estable de neón de alta pureza. La fabricación de semiconductores está concentrada en un número limitado de centros de producción asiáticos, manteniendo las decisiones de demanda y suministro estrechamente conectadas. La nueva capacidad de fabricación en América del Norte y Europa también está aumentando la necesidad de una infraestructura confiable de gases raros. En respuesta, el mercado de gas neón está buscando acuerdos de suministro más prolongados, ampliando la capacidad de purificación local, desplegando sistemas de recuperación y adoptando procesos de calificación más rigurosos. El cambio hacia la litografía ultravioleta extrema limita las perspectivas a largo plazo, pero la producción en nodos maduros mantiene las herramientas de ultravioleta profundo relevantes durante el período de pronóstico.
Conclusiones Clave del Informe
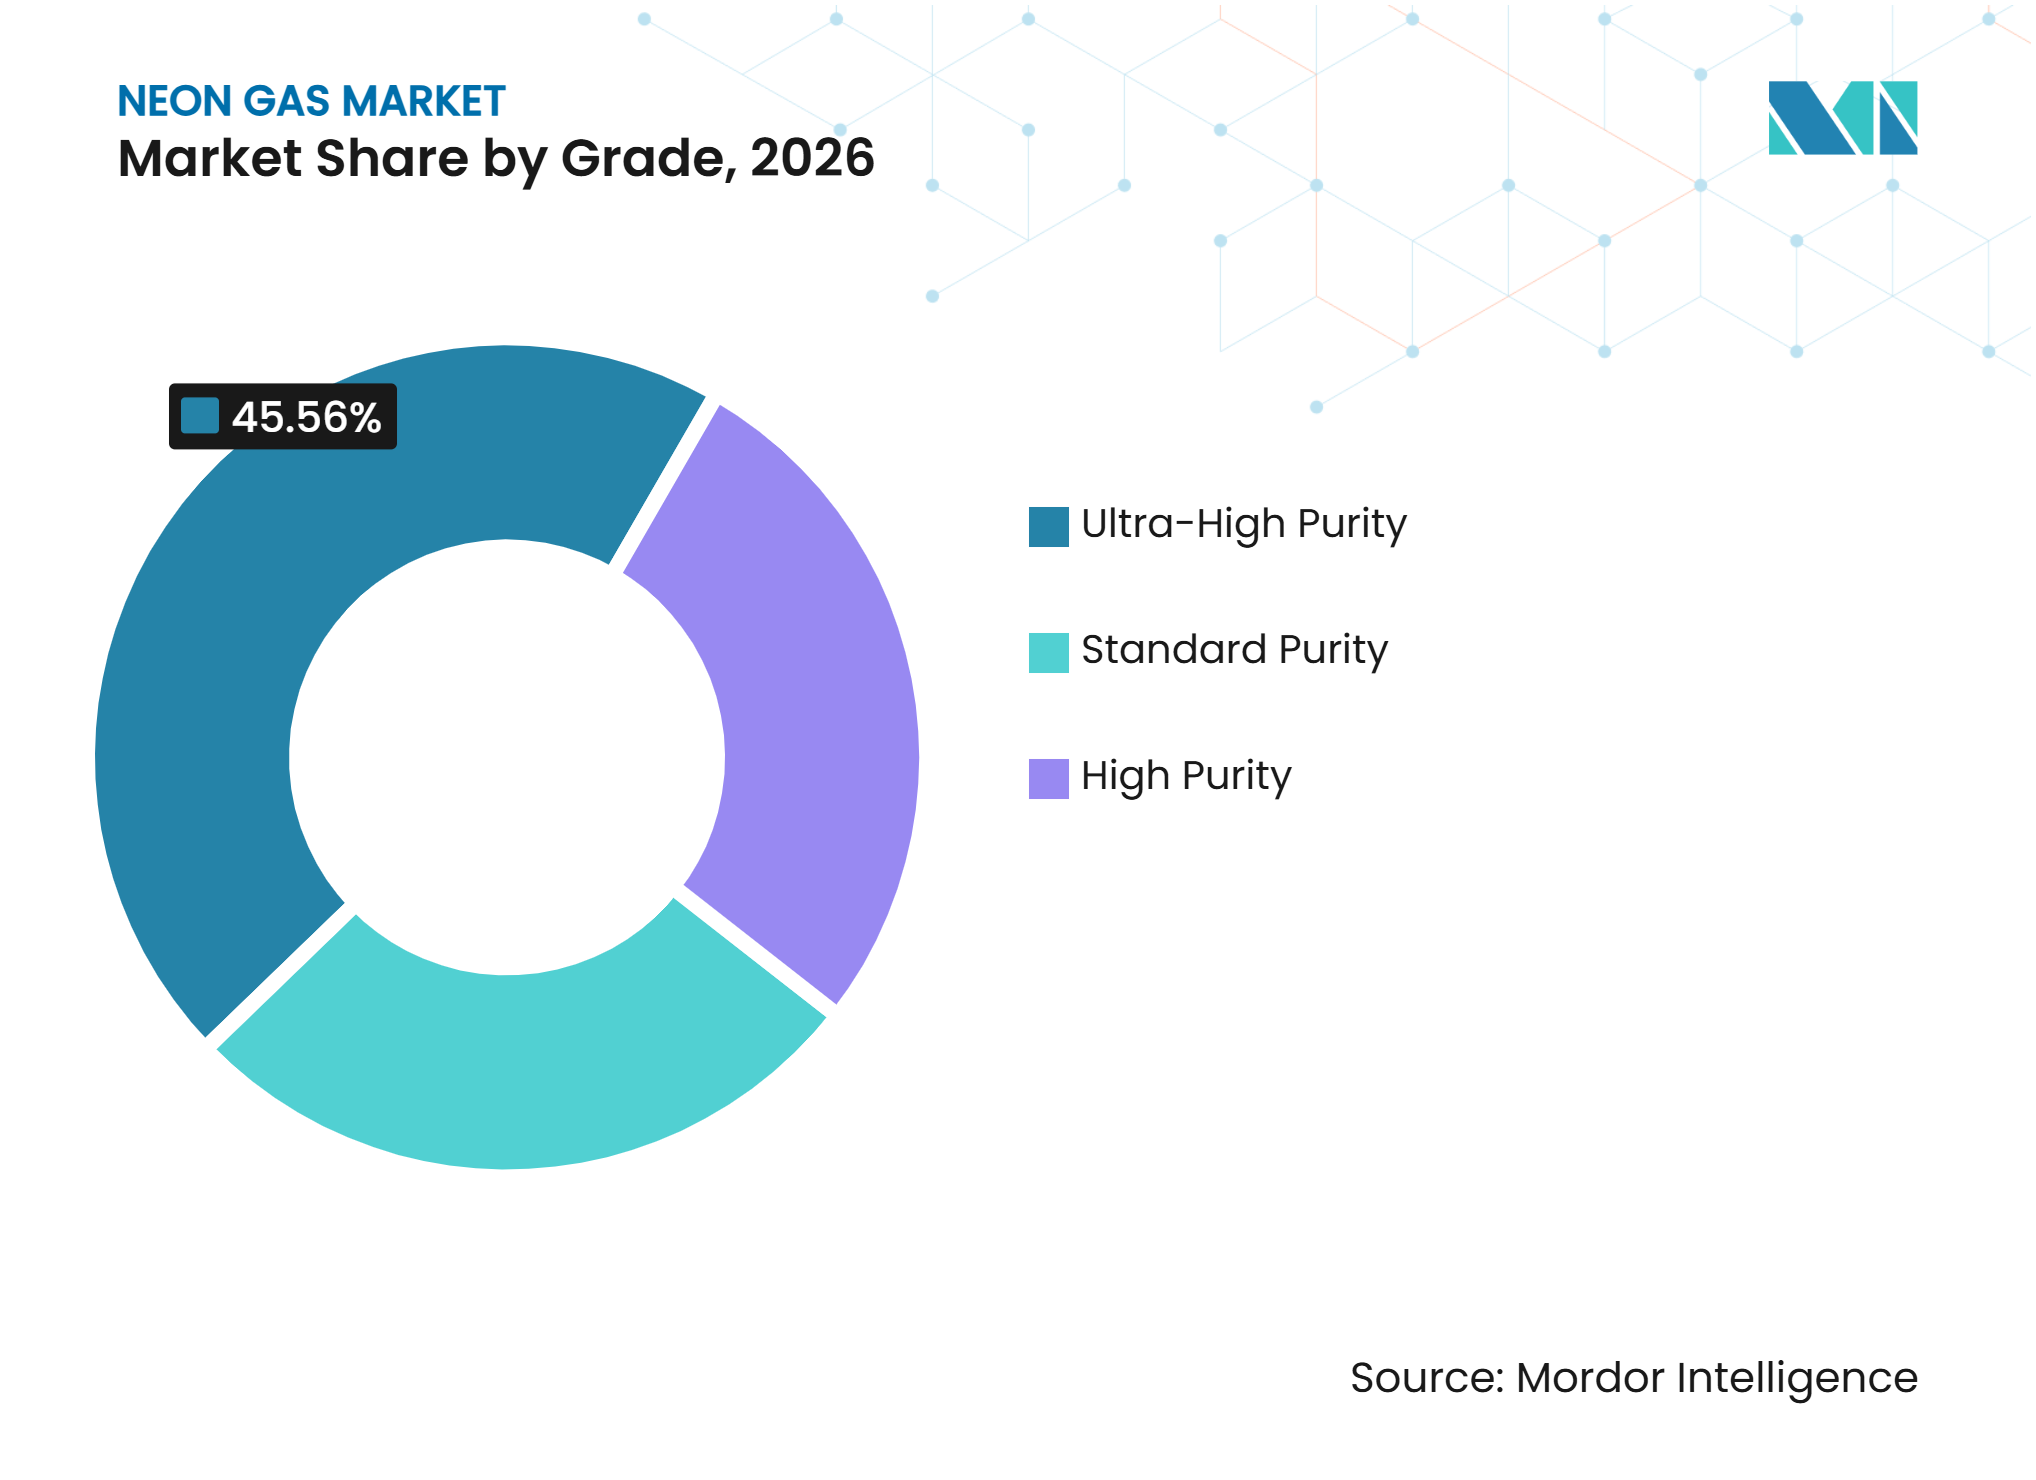
- Por grado, la Pureza Ultraelevada representó el 45,56% de los ingresos en 2026 y se prevé que crezca a un CAGR del 6,89% hasta 2032.
- Por modo de suministro, los Cilindros representaron el 44,03% de los ingresos en 2026, mientras que se prevé que los Sistemas de Suministro en Sitio crezcan a un CAGR del 7,63% hasta 2032.
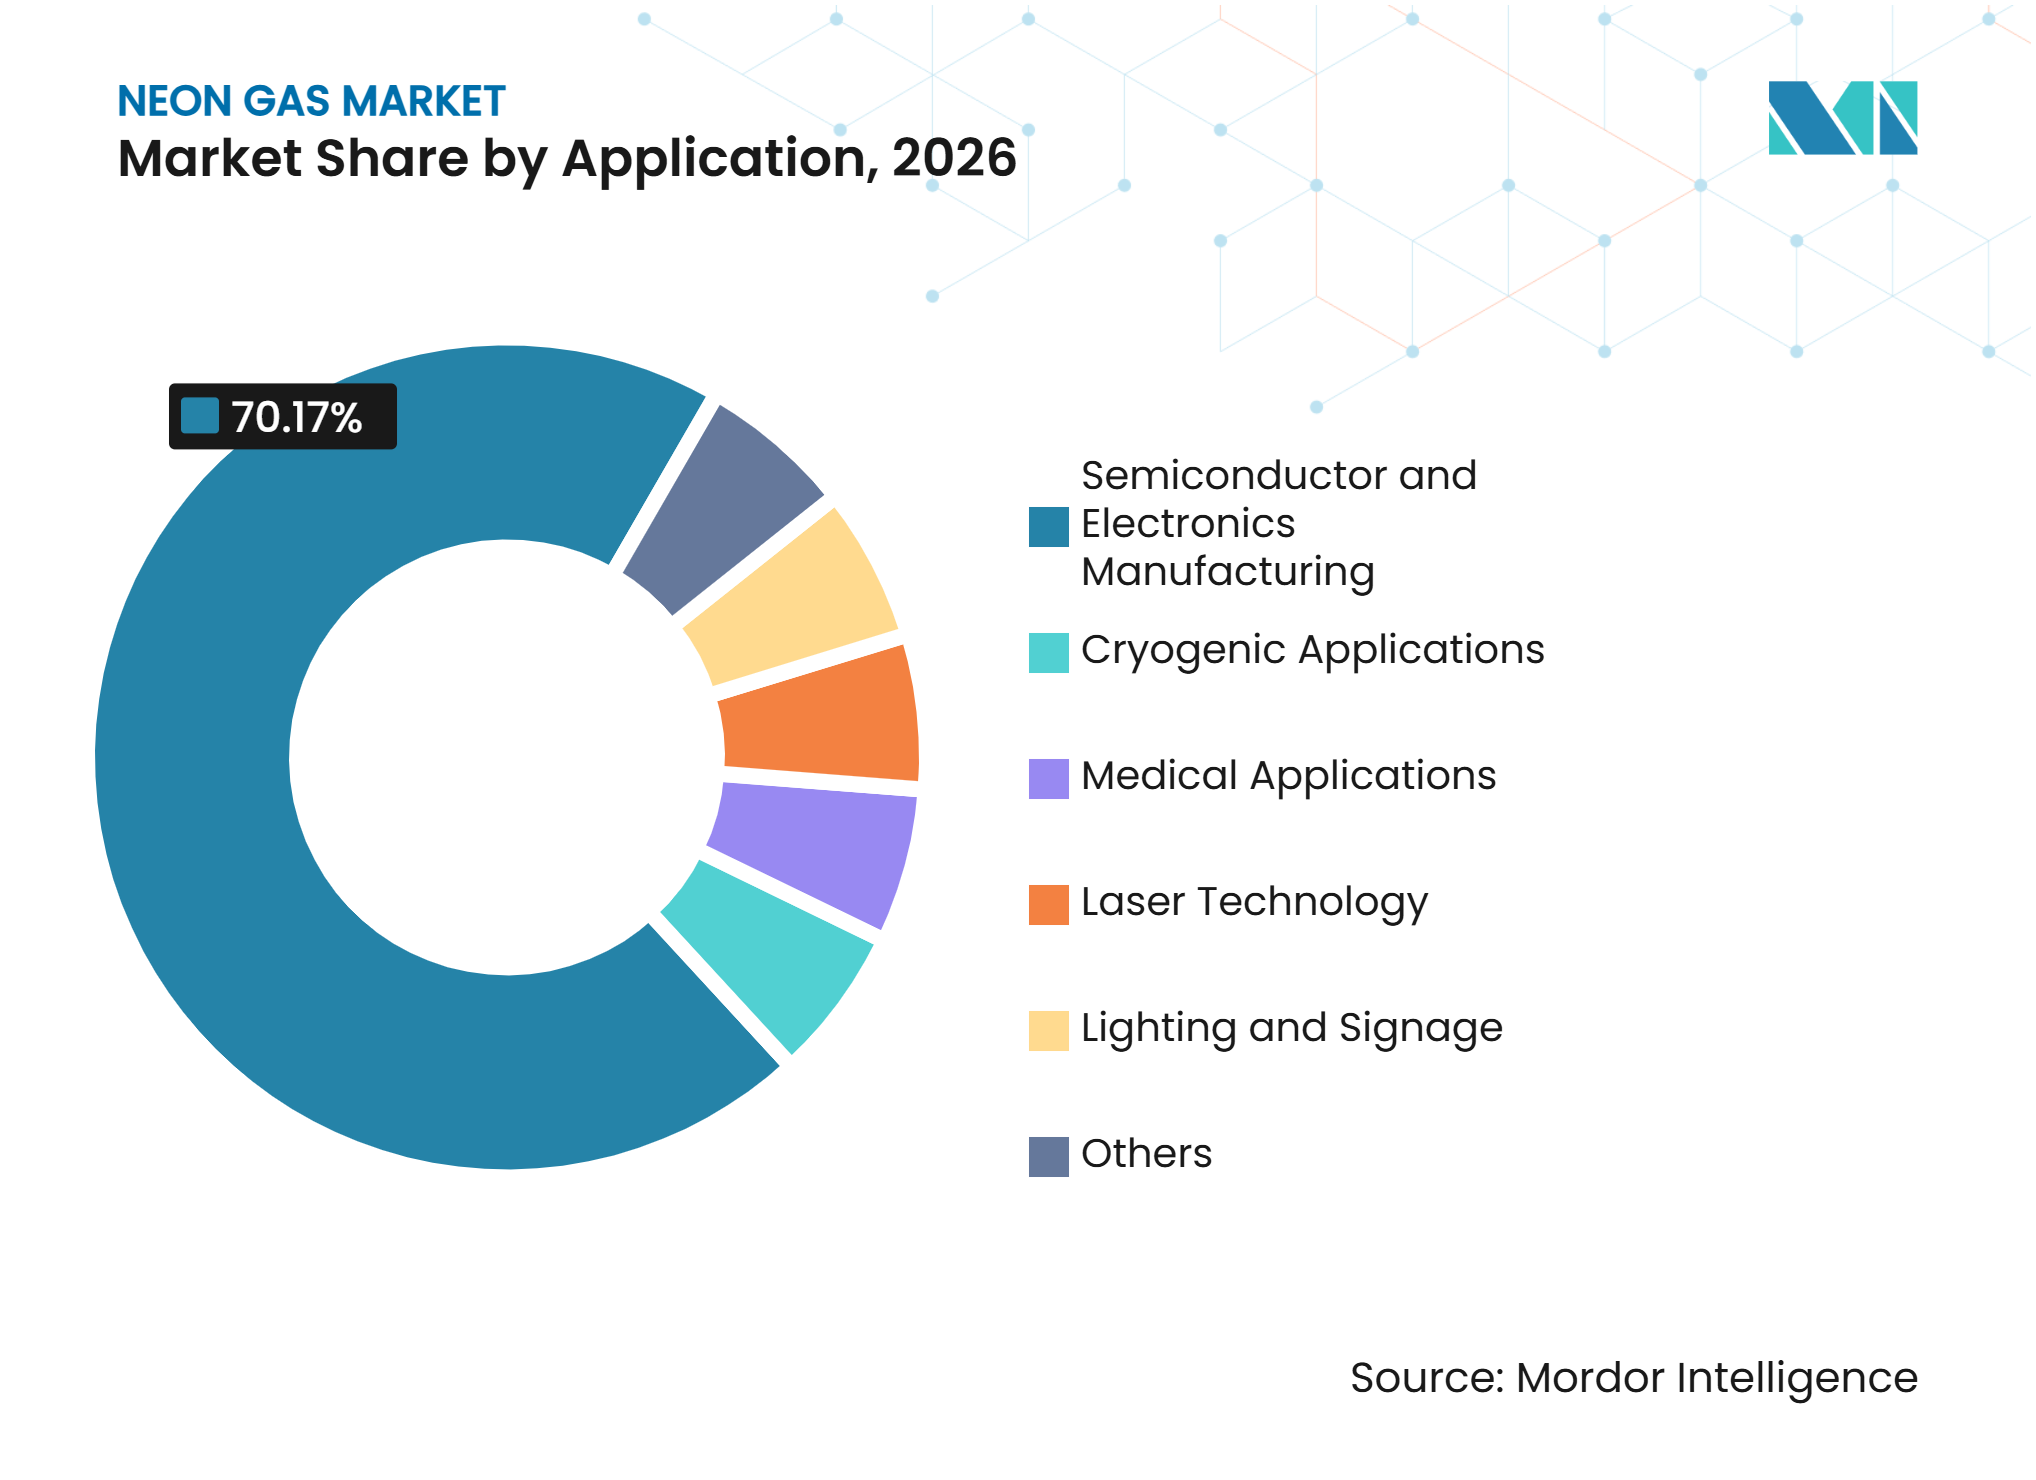
- Por aplicación, la Fabricación de Semiconductores y Electrónica representó el 70,17% del tamaño del mercado de gas neón en 2026, mientras que se prevé que la Tecnología Láser crezca a un CAGR del 7,45% hasta 2032.
- Por geografía, Asia-Pacífico representó el 32,51% de los ingresos en 2026, mientras que se prevé que Europa crezca a un CAGR del 7,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Fábricas de Semiconductores e Intensidad de Litografía | +2.0% | Global, con concentración en Asia-Pacífico y expansión en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda de IA, Computación de Alto Rendimiento y Memoria Avanzada | +1.2% | Global, con infraestructura de entrenamiento en América del Norte y producción de memoria en Asia-Pacífico | Mediano plazo (2-4 años) |
| Localización de Semiconductores Apoyada por los Gobiernos | +0.7% | América del Norte, Europa, Japón, Corea del Sur y China | Mediano plazo (2-4 años) |
| Expansión de Aplicaciones Láser de Alta Pureza | +0.6% | Europa y América del Norte para láseres médicos e industriales, Asia-Pacífico para procesamiento | Largo plazo (≥ 4 años) |
| Economía de Recuperación de Neón y Consumo en Circuito Cerrado | +0.4% | Corea del Sur y Taiwán, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Fábricas de Semiconductores e Intensidad de Litografía
El gasto de capital en semiconductores determina directamente la demanda de neón, ya que las herramientas de exposición ultravioleta profunda requieren gas certificado de pureza ultraelevada para sus láseres de excímeros. El mercado de gas neón se beneficia cuando nuevas instalaciones añaden capacidad de exposición o cuando los campus establecidos agregan líneas de producción. En julio de 2026, Linde se comprometió a invertir 1.000 millones de USD para ampliar su complejo de gases industriales en Phoenix mediante la adición de 2 nuevas unidades de separación de aire SPECTRA para instalaciones de semiconductores[1]. Esta inversión ilustra cómo la construcción de fábricas atrae inversiones asociadas en separación, purificación, almacenamiento y distribución de gases. Múltiples nodos de producción en un mismo campus aumentan la necesidad de un suministro local confiable y elevan el valor de los sistemas en sitio. Esta estructura apoya el mercado de gas neón porque los clientes otorgan mayor importancia a la continuidad y la calificación que a la flexibilidad de compra a corto plazo. También afecta la planificación de adquisiciones, ya que los proveedores aprobados deben coordinar los calendarios de construcción, las fechas de puesta en marcha, la capacidad de almacenamiento, la preparación de cilindros y los procedimientos operativos con el cliente de la fábrica. Un retraso en cualquier punto de esa cadena puede afectar la disponibilidad de las herramientas, lo que hace que la capacidad local calificada sea más valiosa que una oferta en el mercado spot.
Demanda de IA, Computación de Alto Rendimiento y Memoria Avanzada
El hardware de IA requiere dispositivos lógicos y de memoria avanzados, lo que aumenta la importancia de un suministro seguro de gases especiales a lo largo de la cadena de producción de semiconductores. El empaquetado avanzado añade pasos de proceso adicionales, lo que obliga a los fabricantes a proteger el rendimiento y mantener un control estricto del proceso. TEMC amplió una instalación de diborano a solicitud de Samsung Electronics para los requisitos de Memoria de Alto Ancho de Banda 4 (HBM4) y está desarrollando una planta cerca del clúster de semiconductores de Yongin. La instalación planificada tiene como objetivo la producción de gases especiales y la capacidad de reciclaje de neón para 2027. El mercado de gas neón, por tanto, recibe apoyo de una combinación más amplia de producción avanzada de semiconductores, en lugar de solo de dispositivos lógicos. Esta base de demanda también favorece a los proveedores que pueden cumplir los requisitos de calificación de los clientes en gases de alta pureza y servicios de recuperación. La demanda es especialmente relevante donde la lógica avanzada, la memoria de alto ancho de banda y la actividad de empaquetado se encuentran próximas entre sí. En esas ubicaciones, los proveedores de gases deben apoyar las rampas de producción manteniendo la consistencia en múltiples pasos de proceso y líneas de producción de los clientes.
Localización de Semiconductores Apoyada por los Gobiernos
Las políticas de cadena de suministro están redefiniendo dónde se producen, almacenan y califican los materiales y gases para semiconductores. El Ministerio de Economía, Comercio e Industria de Japón apoyó la unidad de separación de aire de Air Liquide en la isla de Naoshima, que está programada para producir argón y neón a nivel nacional a partir de 2027. El proyecto aborda la dependencia previa de Japón del neón importado y fortalece la seguridad del suministro doméstico. El plan de estabilización de la cadena de suministro de Corea del Sur para 2025-2027 identifica la resiliencia para los artículos de seguridad económica como una prioridad nacional. Estas políticas apoyan el mercado de gas neón al fomentar opciones de suministro local, incluso cuando los productores locales necesitan varios años para completar la construcción y la calificación de los clientes. La localización también puede acortar las rutas de suministro y facilitar que los clientes trabajen con los proveedores durante auditorías, períodos de mantenimiento y cambios inesperados en la utilización de herramientas. El efecto es más fuerte donde el apoyo político se combina con infraestructura industrial local y equipos técnicos experimentados.
Expansión de Aplicaciones Láser de Alta Pureza
El neón de alta pureza es compatible con los láseres de excímeros utilizados en procedimientos oftálmicos, dermatología y procesamiento avanzado de materiales. Estas aplicaciones requieren pureza constante, trazabilidad y entrega confiable, ya que la calidad del gas puede afectar la estabilidad del láser. El Instituto Alemán de Normalización (DIN) 50450-2:2025-07 establece un protocolo de prueba para impurezas de oxígeno en neón y gases portadores relacionados utilizados en tecnología de semiconductores. Esta norma eleva los requisitos técnicos para los proveedores calificados y refuerza la importancia de la capacidad de laboratorio. El mercado de gas neón se beneficia de las aplicaciones láser porque el segmento combina requisitos de rendimiento especializados con necesidades continuas de documentación y control de gases. Los usuarios médicos e industriales también deben gestionar el manejo de cilindros, el gas residual, los registros de pruebas y los calendarios de reemplazo sin interrumpir la operación del láser. Estos requisitos operativos apoyan a los proveedores especializados con instalaciones analíticas establecidas y servicio técnico ágil.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital en la Captura y Purificación de Neón | -1.5% | Global, más aguda donde la infraestructura de separación de aire vinculada al acero es limitada | Largo plazo (≥ 4 años) |
| Concentración de Infraestructura de Materia Prima y Purificación | -1.2% | Ucrania, Rusia y China para materia prima, y Corea del Sur, Estados Unidos y Alemania para purificación | Mediano plazo (2-4 años) |
| Sustitución por Litografía Ultravioleta Extrema (EUV), de Estado Sólido y Tecnologías Alternativas de Litografía | -0.8% | Global, especialmente en instalaciones de lógica de vanguardia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital en la Captura y Purificación de Neón
La nueva capacidad de purificación de neón requiere equipos de separación criogénica, sistemas avanzados de eliminación de impurezas, sistemas analíticos y largos períodos de calificación de clientes. Estas exigencias limitan el número de empresas capaces de ingresar al mercado de gas neón con calidad de grado semiconductor. POSCO comenzó la producción de neón crudo en 2022, estableció una división de gases industriales en 2023, formó una empresa conjunta en 2024, adquirió Chemgas Korea en septiembre de 2025 y completó su planta de gases raros de Gwangyang en mayo de 2026. Esta secuencia demuestra el compromiso de varios años necesario para construir una posición integrada. Las empresas sin materia prima vinculada al acero, recursos de capital o tecnología de purificación probada enfrentan una ruta más lenta hacia el suministro comercial. Estas barreras preservan el papel de las empresas de gases establecidas y los productores regionales calificados en el mercado de gas neón. El desafío se agrava porque la calificación del cliente a menudo continúa después de que se completa la construcción física. Los productores deben demostrar calidad repetible, empaque confiable y entrega estable antes de que un cliente apruebe el material para procesos sensibles de semiconductores.
Concentración de Infraestructura de Materia Prima y Purificación
El neón se encuentra en la atmósfera en concentraciones muy bajas y se recupera como subproducto de la separación de aire a gran escala. Esto vincula la disponibilidad a las ubicaciones y tasas de operación de las plantas de oxígeno vinculadas al acero. Ingas y Cryoin de Ucrania suministraban anteriormente una parte sustancial del mercado de neón de grado semiconductor, mientras que el conflicto interrumpió las operaciones y la propiedad de los activos quedó sujeta a intervención estatal[2]. China amplió la capacidad de gases raros después de 2022, lo que mejoró la diversidad del suministro pero creó otra concentración de exposición dentro de las tensiones comerciales tecnológicas. El mercado de gas neón sigue siendo vulnerable cuando la capacidad de producción y purificación está agrupada en pocas ubicaciones. Los clientes han respondido buscando fuentes de suministro alternativas, capacidad local y opciones de recuperación. La diversificación del suministro puede reducir la exposición a una sola ubicación, pero no elimina la necesidad de pureza y documentación equivalentes en cada fuente alternativa. Los programas de resiliencia deben, por tanto, abordar conjuntamente la materia prima, la purificación, las pruebas analíticas, la logística y la aprobación del cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
La Pureza Ultraelevada Lidera a Medida que se Endurecen los Requisitos del ProcesoEl neón de pureza ultraelevada representó el 45,56% del mercado de gas neón en 2026 y se prevé que crezca a un CAGR del 6,89% hasta 2032. Este grado se utiliza en aplicaciones que requieren un control estricto de la humedad, el oxígeno, las partículas y otros contaminantes. La fabricación de semiconductores es el principal impulsor de la demanda de material de pureza ultraelevada calificado. Las fábricas que ejecutan procesos avanzados requieren niveles de pureza confiables y validación formal antes de que una fuente pueda entrar en producción. Estos requisitos dirigen más gasto hacia proveedores con tecnología de separación, sistemas de purificación, controles de preparación de cilindros y capacidad de prueba.
Los grados de pureza estándar y alta pureza siguen siendo relevantes para señalización, trabajo criogénico, sistemas láser más antiguos y aplicaciones con especificaciones menos exigentes. Su papel es más limitado en segmentos donde los clientes otorgan mayor valor a la certificación analítica y al suministro constante de productos. El mercado de gas neón tiene, por tanto, una jerarquía de calidad clara, con el valor aumentando junto con las exigencias de calificación. La norma de prueba de 2025 del DIN para impurezas de oxígeno en neón proporciona un punto de referencia para la verificación técnica en aplicaciones relacionadas con semiconductores. Los proveedores que pueden documentar el rendimiento y mantener la trazabilidad están mejor posicionados para atender cuentas de alto valor. Es probable que la combinación de grados siga inclinándose hacia el material de pureza ultraelevada a medida que más clientes prioricen el control del proceso.



Por Modo de Suministro:
Los Sistemas en Sitio Ganan Importancia en Grandes InstalacionesLos cilindros representaron el 44,03% del mercado de gas neón en 2026, ya que muchos clientes de cantidades medianas requieren entrega envasada flexible. Los fabricantes de láseres, las instalaciones de dispositivos médicos, los laboratorios y los centros de investigación utilizan comúnmente cilindros porque no requieren infraestructura dedicada en sitio. La entrega en cilindros también sigue siendo práctica donde los patrones de demanda son variables o las cantidades son limitadas. El suministro a granel y microgranel sirve a clientes que necesitan cantidades mayores y más consistentes de las que pueden proporcionar los gases envasados. Los tanques de tambor se utilizan para aplicaciones seleccionadas donde se prefiere la entrega en grandes cantidades sobre los racks de cilindros.
Se proyecta que los sistemas de suministro en sitio crezcan a un CAGR del 7,63% hasta 2032, la tasa más rápida entre los modos de suministro. Los grandes campus de semiconductores favorecen estos sistemas porque los acuerdos de suministro local pueden apoyar operaciones continuas y una gestión de inventario más estricta. Air Products informó que su segmento de gases en sitio generó casi la mitad de los ingresos de la empresa bajo acuerdos de tomar o pagar a largo plazo en el año fiscal 2025. Linde está ampliando el suministro a Samsung Electronics con una octava unidad de separación de aire en el campus de Pyeongtaek. Estos acuerdos apoyan las relaciones a largo plazo con los clientes y hacen de la confiabilidad del suministro un factor competitivo central en el mercado de gas neón.
Por Aplicación:
La Demanda de Semiconductores Marca la Dirección del MercadoLa fabricación de semiconductores y electrónica representó el 70,17% de la participación del mercado de gas neón en 2026. La litografía ultravioleta profunda está estrechamente vinculada a la producción de obleas, la utilización de herramientas y los planes de expansión de fábricas. Esta concentración hace que la demanda sea sensible a los ciclos de inversión en semiconductores y a los cambios en la producción. Los clientes, en consecuencia, tratan el neón como un insumo de seguridad de suministro en lugar de un material operativo de rutina. Este segmento también favorece a los proveedores que pueden demostrar continuidad de suministro, pureza y calificación formal para su uso en producción.
Se prevé que la tecnología láser crezca a un CAGR del 7,45% hasta 2032, impulsada por láseres médicos, procesamiento de precisión de materiales y aplicaciones fotónicas. La iluminación y la señalización continúan viendo demanda de instalaciones de modernización y usos arquitectónicos, pero el crecimiento incremental en este segmento es limitado. Las aplicaciones criogénicas utilizan el bajo punto de ebullición del neón para plataformas de investigación a temperaturas ultrabajas. Las aplicaciones médicas incluyen equipos terapéuticos basados en láser utilizados en procedimientos dermatológicos y cardiovasculares. Otras aplicaciones incluyen usos emergentes como la propulsión de satélites, donde los gases raros apoyan los sistemas de propulsores iónicos. Nippon Sanso Holdings ha identificado la tecnología de proceso de semiconductores sostenible como un área de desarrollo estratégico, lo que refleja la importancia más amplia de la innovación en gases especiales en la fabricación avanzada.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 32,51% de la participación del mercado de gas neón en 2026, respaldado por clústeres de semiconductores en Corea del Sur, Taiwán, Japón y China continental. La región combina una gran producción de obleas con un enfoque creciente en el suministro y la recuperación local de gases raros. Samsung Electronics comercializó un sistema de reutilización de neón al 80% en la Planta 4 de Pyeongtaek en noviembre de 2026, con planes de expandirlo a otros sitios. Este modelo reduce los requisitos de gas fresco al tiempo que aumenta la demanda de recolección, purificación, pruebas y logística de retorno. El proyecto de la isla de Naoshima de Japón está programado para comenzar la producción doméstica de neón en 2027. El Ministerio de Economía, Comercio e Industria de Japón ha apoyado medidas de seguridad económica para la infraestructura industrial y tecnológica. Estos desarrollos hacen de la resiliencia del suministro y la capacidad de calificación prioridades regionales importantes.
Europa
Se prevé que Europa se expanda a un CAGR del 7,32% hasta 2032, la tasa de crecimiento regional más rápida en el mercado de gas neón. La política de semiconductores y la inversión local en gases industriales están apoyando nueva capacidad y acuerdos de suministro más estructurados. Air Liquide invirtió más de 250 millones de EUR en el clúster Silicon Saxony de Alemania en 2025 para construir unidades de producción de gases industriales para un importante cliente de semiconductores. SIAD inauguró una unidad de separación de aire en Zagreb en julio de 2025, ampliando su capacidad en Europa Central. La empresa también seleccionó Porto Marghera en Venecia para una planta de producción de unidades de separación de aire a gran escala. DIN 50450-2:2025-07 es un punto de referencia de cumplimiento relevante para las pruebas de impurezas de oxígeno en neón relacionado con semiconductores. Las prácticas de documentación y seguridad también están moldeadas por las directrices de la Asociación Europea de Gases Industriales (EIGA) para las fichas de datos de seguridad.
América del Norte, América del Sur y Oriente Medio y África
América del Norte está enfocada en la capacidad de suministro doméstico a medida que la capacidad de semiconductores se expande y los fabricantes reducen la dependencia de los insumos importados. La inversión de 1.000 millones de USD de Linde en Phoenix conecta la infraestructura de gases industriales directamente con las nuevas instalaciones de semiconductores. Universal Industrial Gases anunció un proyecto de 100 millones de USD en el condado de Darlington, Carolina del Sur, junto a una planta siderúrgica de Nucor en marzo de 2025. La separación de aire vinculada al acero sigue siendo central para la economía del suministro doméstico de gases raros. América del Sur tiene una demanda en desarrollo en el ensamblaje de electrónica brasileña y la actividad automotriz, pero la producción local sigue siendo limitada. Oriente Medio y África tienen potencial de capacidad de gases raros en torno a grandes sitios industriales y operaciones de procesamiento de hidrocarburos. Este grupo de geografía mixta ofrece oportunidades a largo plazo para integrar gases industriales con plantas de oxígeno de alto volumen existentes. El mercado de gas neón en estas regiones depende de si la nueva capacidad de procesamiento y purificación puede lograr la calificación de grado semiconductor.
Panorama Competitivo
Concentración del Mercado
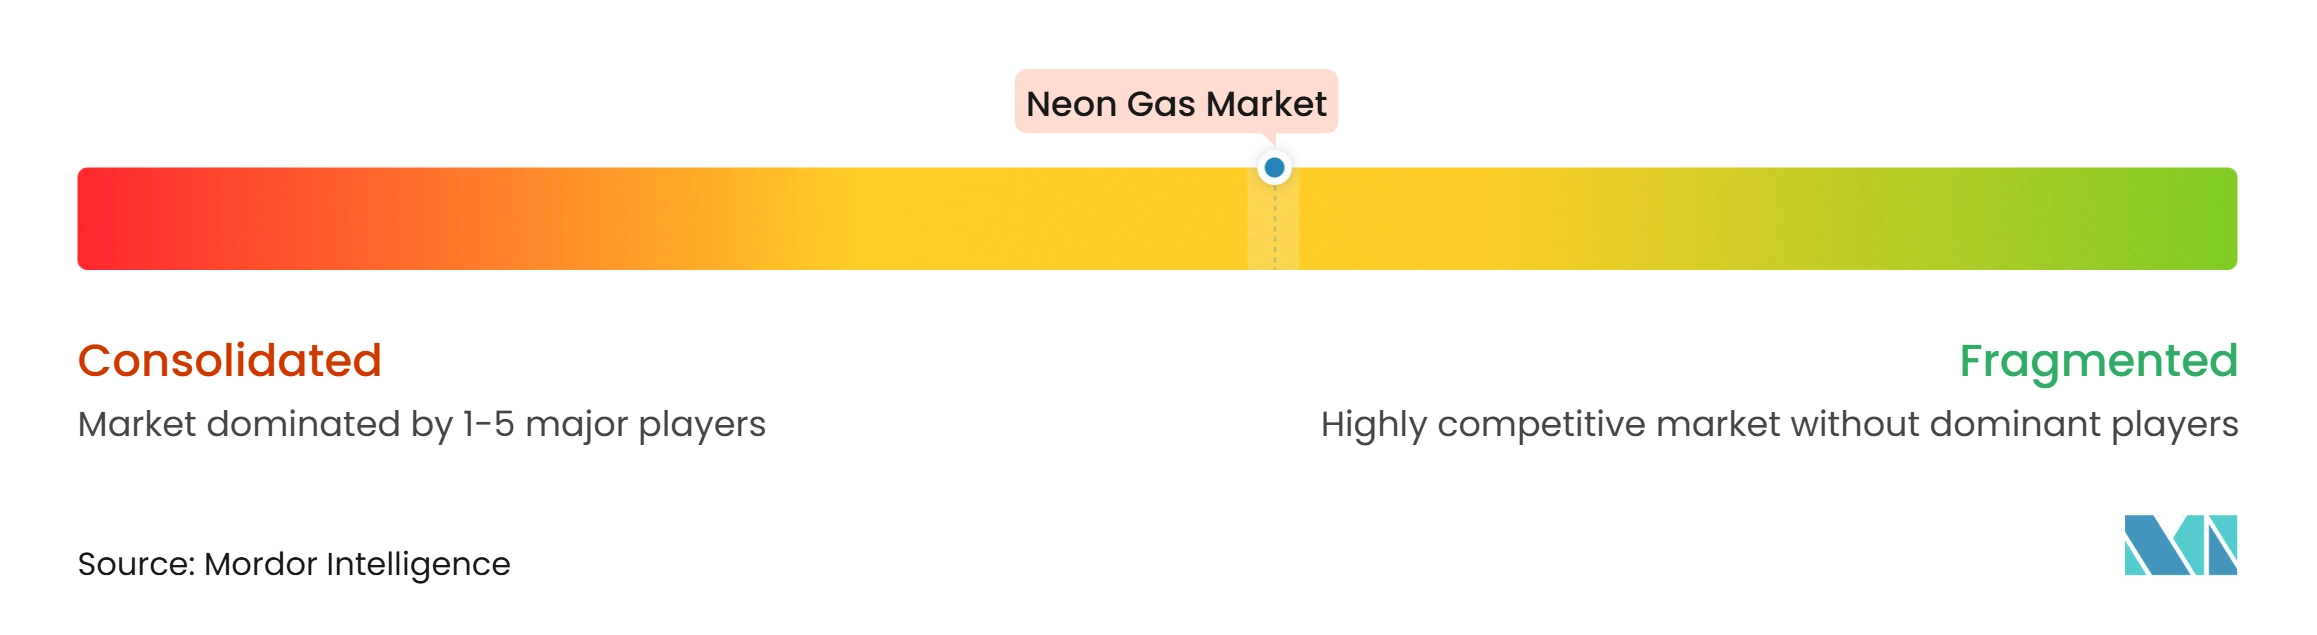
El mercado de gas neón está moderadamente fragmentado, con Linde, Air Liquide, Air Products and Chemicals, Messer y Nippon Sanso Holdings representando la mayor parte de los ingresos globales. Sus posiciones se basan en una amplia experiencia en separación criogénica de aire, purificación, análisis, distribución y servicio al cliente en sitio. Linde incluye gases raros, como neón, kriptón y xenón, en su cartera de gases atmosféricos. Los acuerdos en sitio a largo plazo fortalecen las posiciones de los proveedores porque los activos físicos y los procesos operativos se integran con las instalaciones del cliente, como lo ilustra la expansión de Linde en el campus de Pyeongtaek de Samsung Electronics. La competencia, por tanto, depende de la capacidad técnica, la calificación del cliente, la ubicación y la capacidad de ofrecer suministro continuo.
Los productores regionales están aumentando la presión competitiva combinando el acceso a materia prima local con la purificación de gases raros. POSCO completó su planta de gases raros de alta pureza de Gwangyang en mayo de 2026 y está construyendo una posición de suministro integrada en torno a sus recursos vinculados al acero. La asociación de reciclaje de Samsung Electronics con TEMC demuestra una ruta alternativa a la competencia a través de la recuperación, el refinado y la gestión de gases en circuito cerrado. La inversión de SIAD en Zagreb y la instalación planificada en Porto Marghera muestran cómo la ingeniería especializada en separación de aire puede ampliar las opciones de suministro regional. Estos desarrollos indican que la diferenciación competitiva está evolucionando hacia la seguridad de la materia prima, la purificación técnica y la cobertura de servicio local.
Los estándares de documentación y operación también influyen en la selección de proveedores, particularmente para clientes de semiconductores y médicos. Las directrices de fichas de datos de seguridad de 2025 de la Asociación Europea de Gases Industriales (EIGA) proporcionan una referencia común para la documentación de gases industriales en toda Europa, mientras que el método de prueba de impurezas de oxígeno del DIN ofrece un punto de referencia adicional para la validación del rendimiento. La entrada al mercado basada únicamente en la disponibilidad de gas bruto es insuficiente, ya que los compradores requieren purificación confiable, sistemas de calidad validados y entrega confiable. Los sistemas en sitio y los proyectos de recuperación pueden profundizar las relaciones con los clientes y añadir ingresos por servicios. Los participantes regionales pueden tener éxito donde aseguran la materia prima y completan la calificación del cliente antes de comprometerse con la capacidad de demanda.
Líderes de la Industria del Gas Neón
-
Air Liquide
-
Linde PLC
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gas Neón Empresas cubiertas en este informe
- Air Liquide
- Air Products and Chemicals, Inc.
- Airgas, Inc.
- Cryoin Engineering Ltd.
- Gulfcryo
- Ingas LLC
- Iwatani Corporation
- Jinhong Gas Co., Ltd.
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- POSCO Group
- Samsung Electronics Co., Ltd.
- SIAD Group
- TEMC Co., Ltd.
- Universal Industrial Gases, LLC
Desarrollos recientes de la industria en Mercado de Gas Neón
- Noviembre de 2026: Samsung Electronics comercializó un sistema de reciclaje de gas neón en la Planta 4 de Pyeongtaek, desarrollado en colaboración con el proveedor doméstico de gases especiales TEMC. El sistema de circuito cerrado de tres tanques captura el gas neón residual de las herramientas de fabricación de chips, que TEMC refina a alta pureza antes de devolverlo a Samsung Electronics para su reutilización, logrando una tasa de reciclaje del 80% para el neón. Samsung Electronics planea extender el sistema a las Plantas 5, Yongin y Honam, así como a las instalaciones existentes de Hwaseong, con un objetivo de tasa de reciclaje de residuos de neón doméstico del 99,9% para 2030.
- Julio de 2025: Linde se comprometió a invertir 1.000 millones de USD para ampliar su complejo de gases industriales en el campus de un fabricante de semiconductores en Phoenix, Arizona. La inversión cubre 2 nuevas unidades de separación de aire SPECTRA, elevando el total del sitio a 5. La expansión suministrará nitrógeno, oxígeno y argón de pureza ultraelevada a 2 nuevas instalaciones de fabricación de semiconductores.
Alcance del Informe Global del Mercado de Gas Neón
El neón es un elemento químico prácticamente no reactivo y químicamente inerte en condiciones normales. Pertenece al grupo de los gases nobles y no forma compuestos estables con otros elementos en condiciones estándar. El neón es incoloro, inodoro y existe como gas monoatómico a temperatura ambiente. Se extrae del aire mediante destilación fraccionada, con una producción global medida en toneladas por año.
El mercado de gas neón está segmentado por grado, modo de suministro, aplicación y geografía. Por grado, el mercado está segmentado en pureza estándar, alta pureza y pureza ultraelevada. Por modo de suministro, el mercado está segmentado en cilindros, granel y microgranel, tanques de tambor y sistemas de suministro en sitio. Por aplicación, el mercado está segmentado en fabricación de semiconductores y electrónica, tecnología láser, iluminación y señalización, aplicaciones criogénicas, aplicaciones médicas y otros. El informe también cubre los tamaños de mercado y los pronósticos para el gas neón en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Pureza Estándar |
| Alta Pureza |
| Pureza Ultraelevada |
| Cilindros |
| Granel y Microgranel |
| Tanques de Tambor |
| Sistemas de Suministro en Sitio |
| Fabricación de Semiconductores y Electrónica |
| Tecnología Láser |
| Iluminación y Señalización |
| Aplicaciones Criogénicas |
| Aplicaciones Médicas |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Pureza Estándar | |
| Alta Pureza | ||
| Pureza Ultraelevada | ||
| Por Modo de Suministro | Cilindros | |
| Granel y Microgranel | ||
| Tanques de Tambor | ||
| Sistemas de Suministro en Sitio | ||
| Por Aplicación | Fabricación de Semiconductores y Electrónica | |
| Tecnología Láser | ||
| Iluminación y Señalización | ||
| Aplicaciones Criogénicas | ||
| Aplicaciones Médicas | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Gas Neón?
El tamaño del Mercado de Gas Neón fue valorado en 367,54 millones de USD en 2026 y se estima que crecerá desde 389,19 millones de USD en 2027 hasta 523,04 millones de USD para 2032, a un CAGR del 6,09% durante el período de pronóstico (2027-2032).
¿Qué grado de neón lidera la demanda?
El neón de Pureza Ultraelevada representó el 45,56% de los ingresos en 2026 y se proyecta que crezca a un CAGR del 6,89% hasta 2032.
¿Qué modo de suministro está creciendo más rápido para el gas neón?
Se espera que los Sistemas de Suministro en Sitio crezcan a un CAGR del 7,63% hasta 2032, ya que las grandes fábricas priorizan el suministro local continuo.
¿Por qué es importante Asia-Pacífico para los proveedores de gas neón?
Asia-Pacífico representó el 32,51% de los ingresos en 2026 porque contiene importantes clústeres de fabricación de semiconductores en Corea del Sur, Taiwán, Japón y China.