
ネオンガス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 389.19 百万米ドル |
| 市場規模 (2032) | 523.04 百万米ドル |
| 成長率 (2027 - 2032) | 6.09 % |
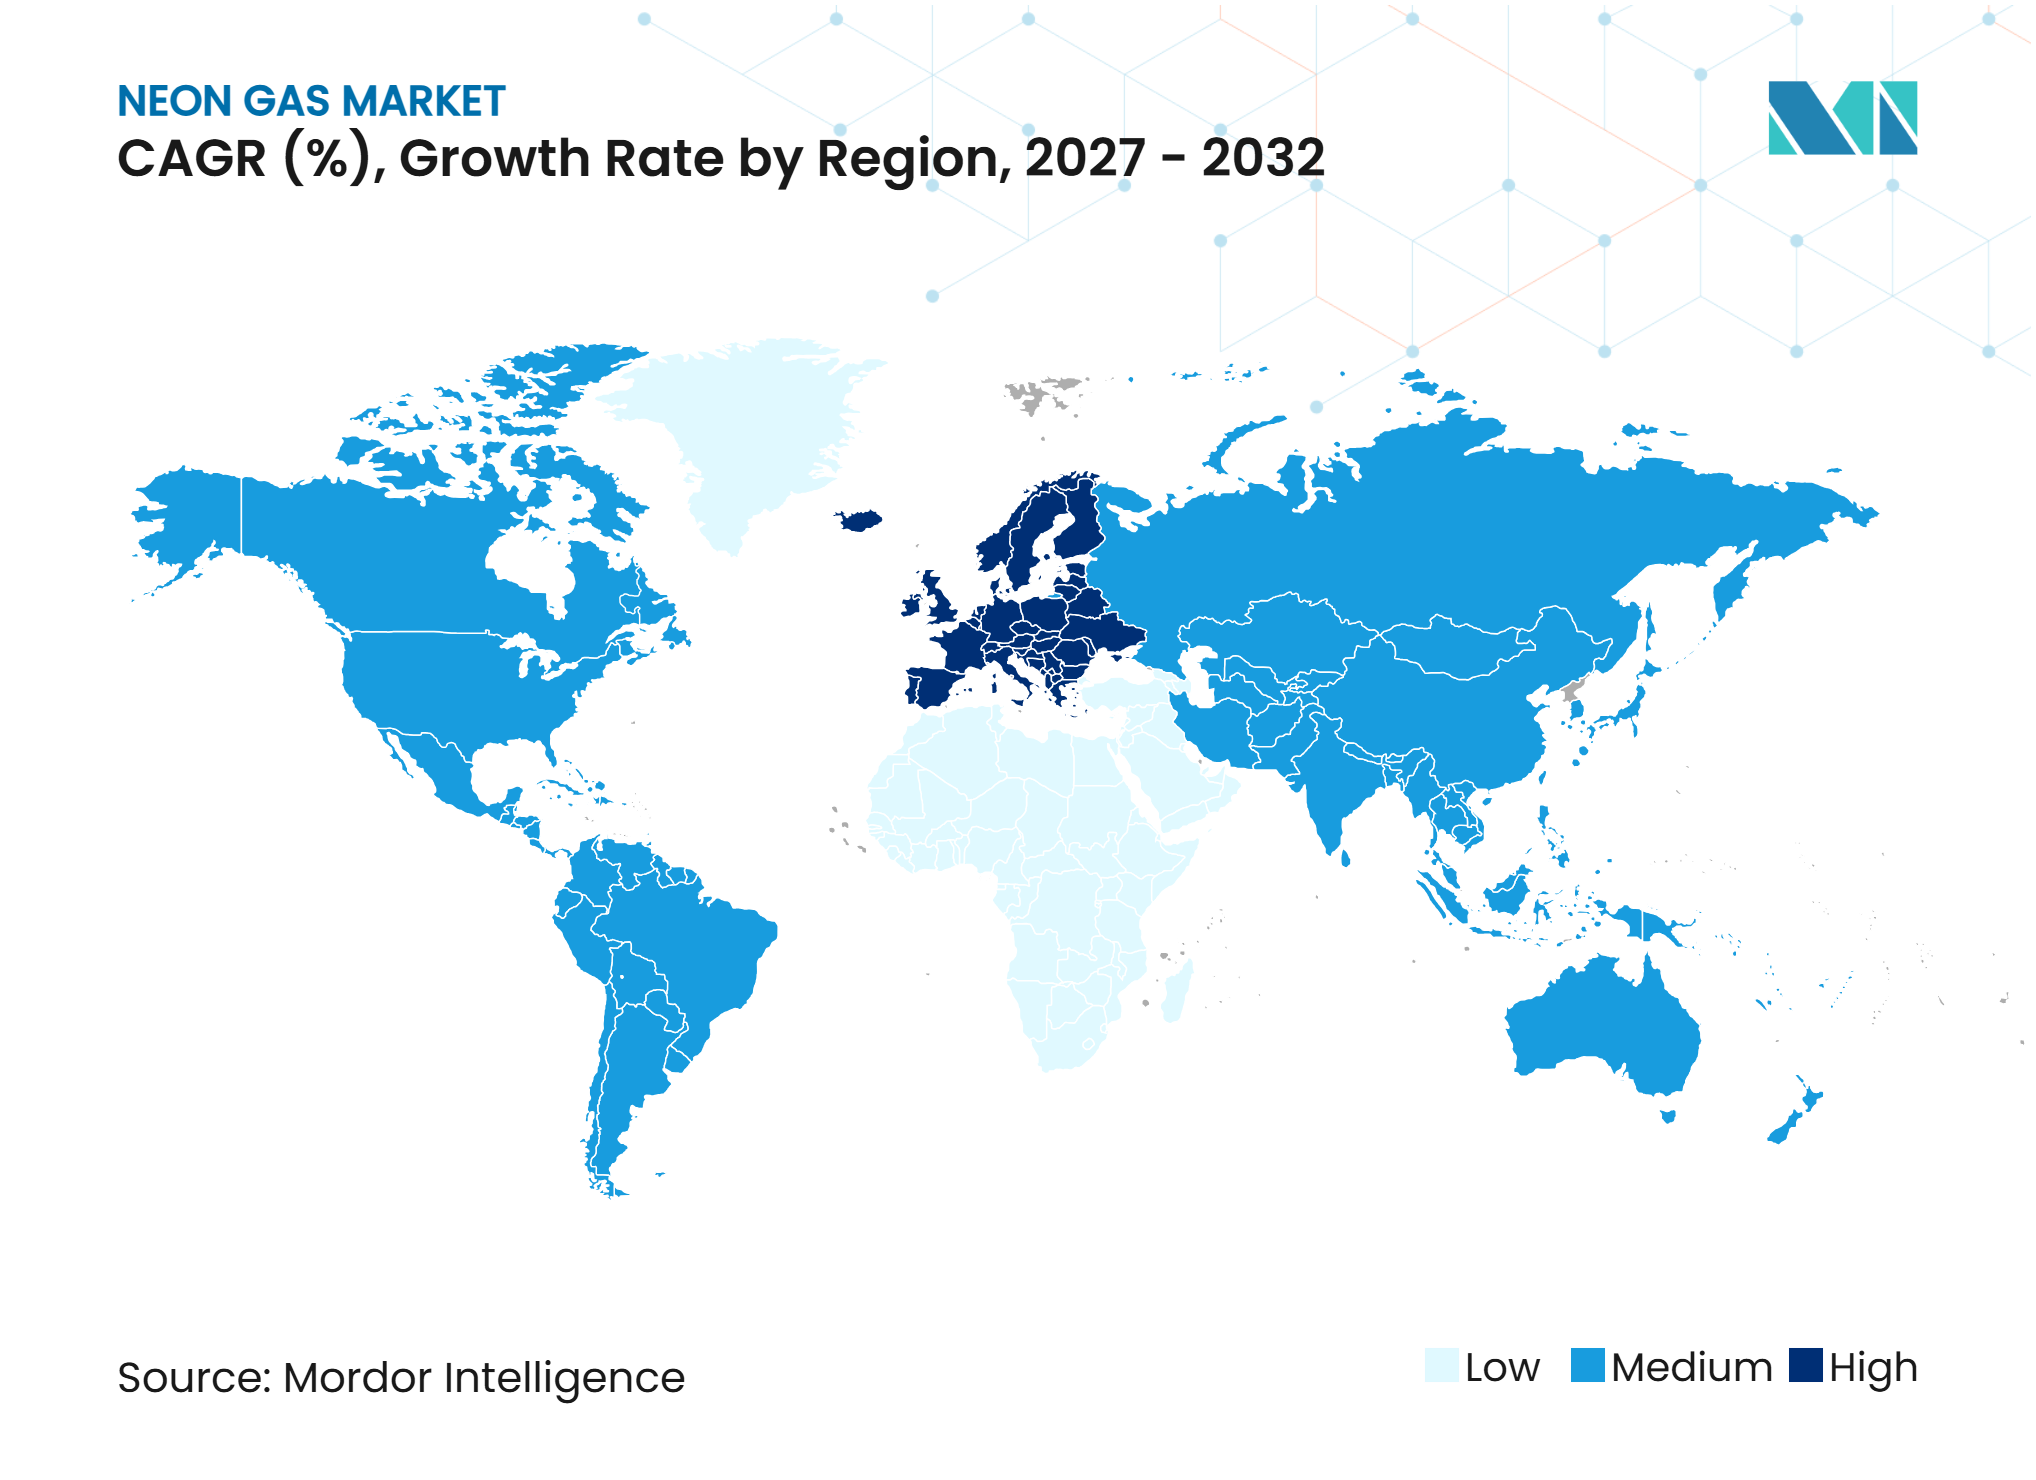
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるネオンガス市場分析
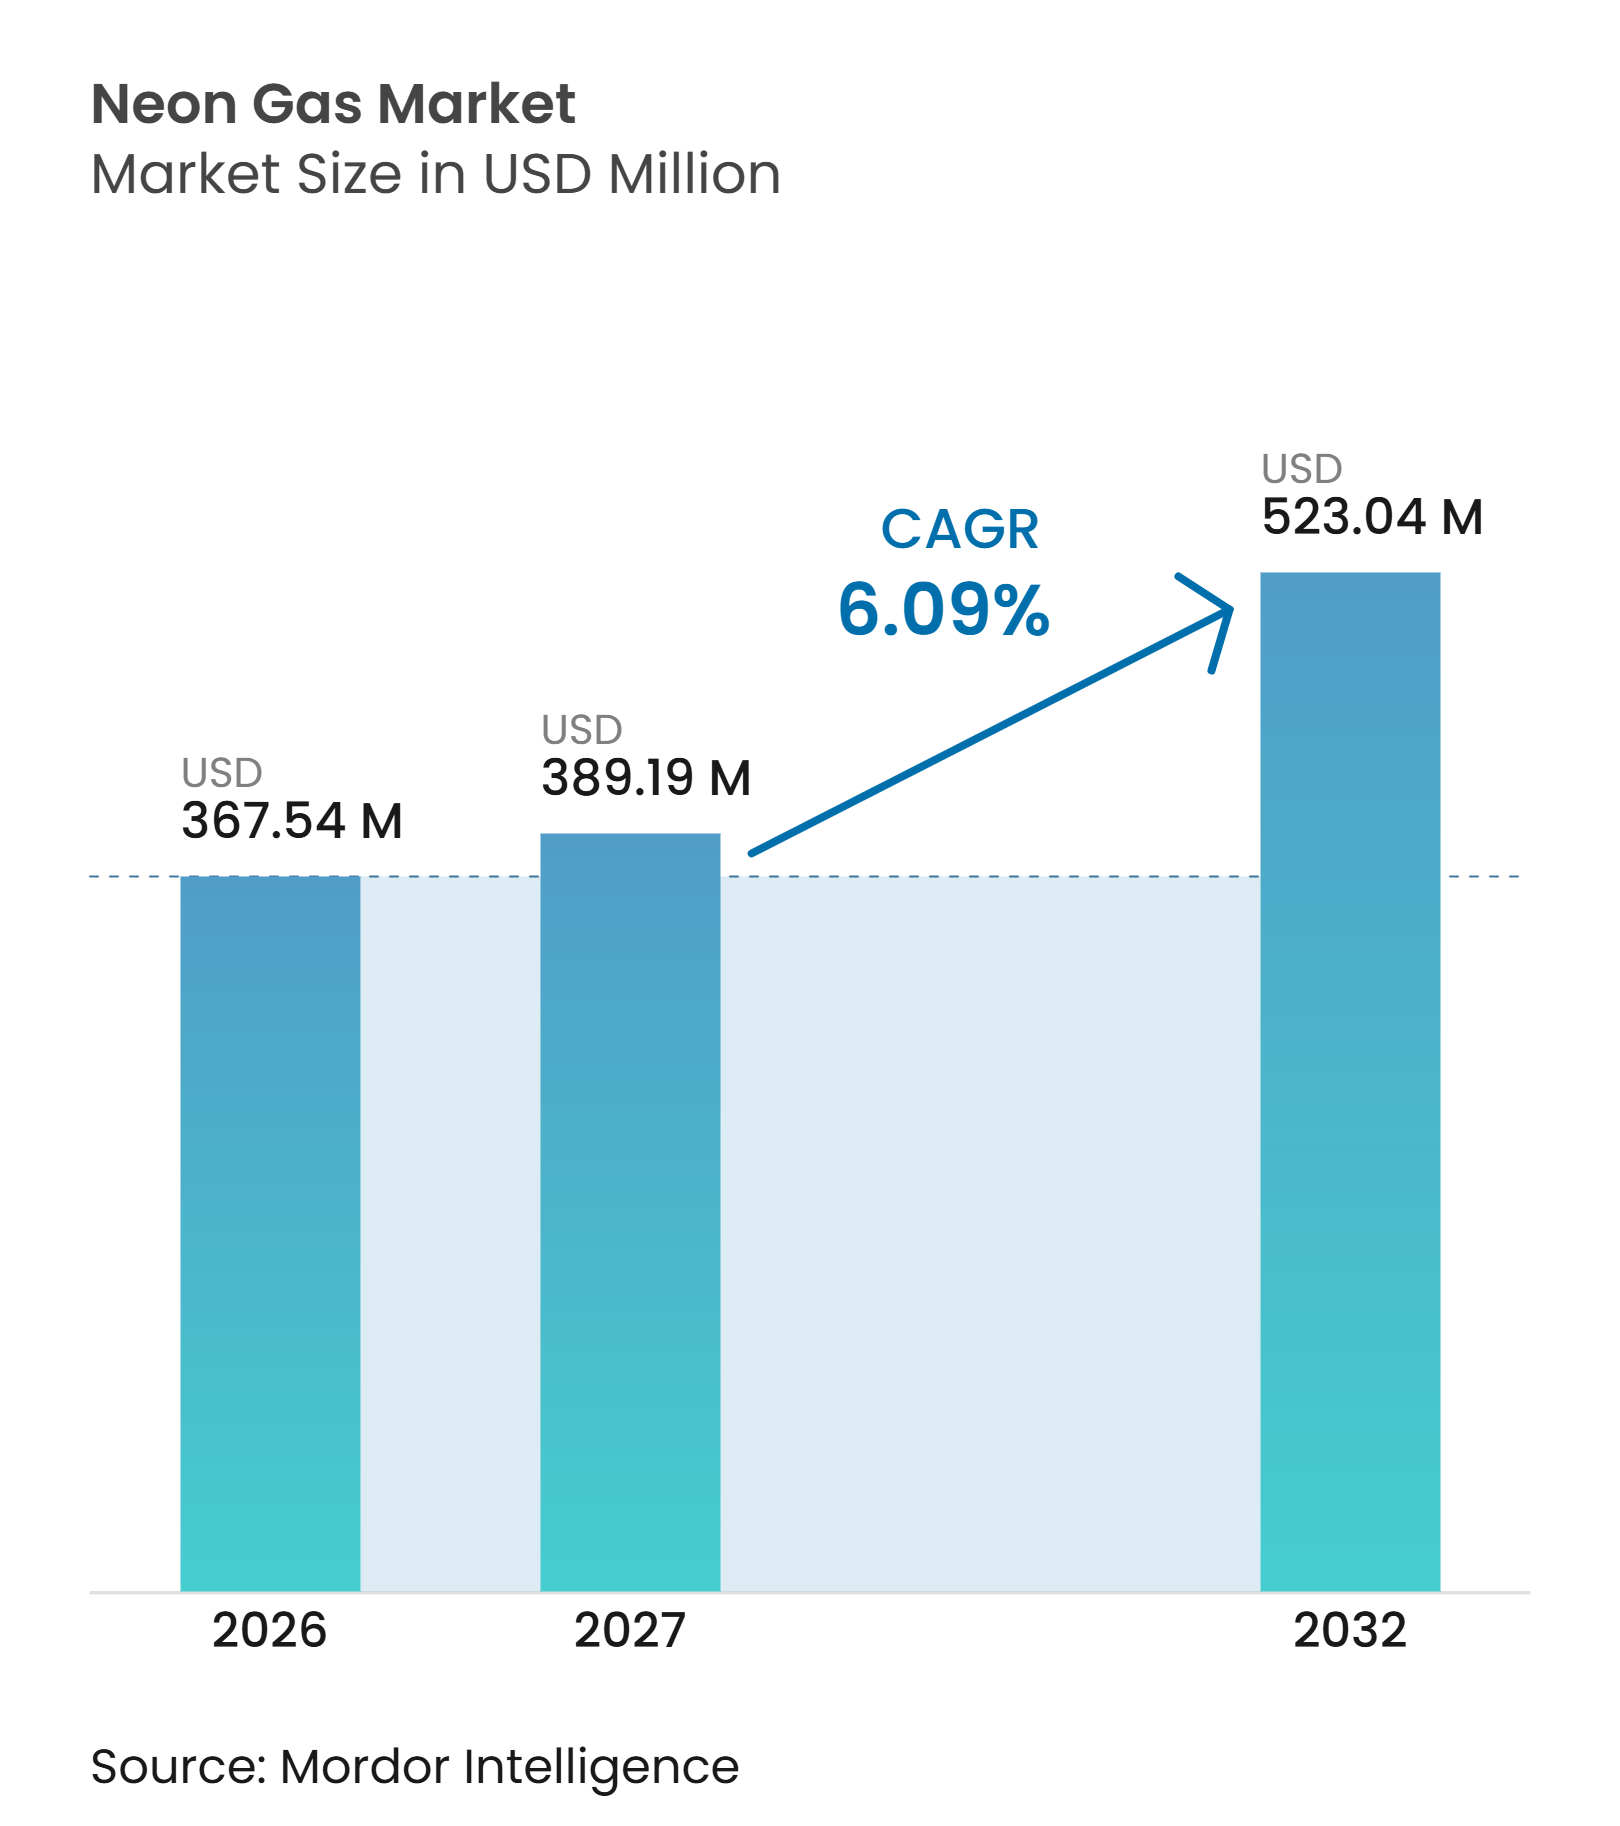
ネオンガス市場規模は2026年に367.54 ミリオン 米ドルと評価され、2027年の389.19 ミリオン 米ドルから2032年には523.04 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.09%で成長すると推定されます。ネオンガス市場は深紫外線リソグラフィーと密接に連動しており、エキシマレーザーには高純度ネオンの安定供給が不可欠です。半導体製造は限られた数のアジアの生産拠点に集中しており、需給の意思決定が緊密に結びついています。北米および欧州における新たな製造拠点の整備も、信頼性の高い希ガスインフラへの需要を高めています。これに対応して、ネオンガス市場では長期供給契約の締結、現地精製能力の拡大、回収システムの導入、より厳格な認定プロセスの採用が進んでいます。極端紫外線リソグラフィーへの移行は長期的な見通しを制約しますが、成熟ノードの生産により予測期間中は深紫外線ツールの重要性が維持されます。
主要レポートのポイント
- グレード別では、超高純度が2026年の売上高の45.56%を占め、2032年にかけてCAGR 6.89%で成長すると予測されます。
- 供給モード別では、シリンダーが2026年の売上高の44.03%を占め、オンサイト供給システムは2032年にかけてCAGR 7.63%で成長すると予測されます
- 用途別では、半導体・電子機器製造が2026年のネオンガス市場規模の70.17%を占め、レーザー技術は2032年にかけてCAGR 7.45%で成長すると予測されます。
- 地域別では、アジア太平洋が2026年の売上高の32.51%を占め、欧州は2032年にかけてCAGR 7.32%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体ファブの拡張とリソグラフィー強度 | +2.0% | アジア太平洋への集中と北米・欧州での拡大を伴うグローバル | 長期(4年以上) |
| AI、ハイパフォーマンスコンピューティング、および先端メモリ需要 | +1.2% | 北米のトレーニングインフラとアジア太平洋のメモリ生産を伴うグローバル | 中期(2~4年) |
| 政府支援による半導体の国産化 | +0.7% | 北米、欧州、日本、韓国、中国 | 中期(2~4年) |
| 高純度レーザー用途の拡大 | +0.6% | 医療・産業用レーザー向けの欧州・北米、加工向けのアジア太平洋 | 長期(4年以上) |
| ネオン回収とクローズドループ消費の経済性 | +0.4% | 韓国および台湾、北米での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体ファブの拡張とリソグラフィー強度
半導体の設備投資はネオン需要を直接左右します。深紫外線露光ツールのエキシマレーザーには、認定された超高純度ガスが必要だからです。ネオンガス市場は、新施設が露光能力を追加する場合や、既存キャンパスが生産ラインを増設する場合に恩恵を受けます。2026年7月、Lindeは半導体施設向けに2基新型SPECTRAエアセパレーションユニットを追加してフェニックスの産業ガス複合施設を拡張するため、10億 ビリオン 米ドルの投資を確約しました[1]。この投資は、製造拠点の建設がガス分離・精製・貯蔵・流通への関連投資を呼び込む構造を示しています。単一キャンパス内の複数の生産ノードは、信頼性の高い現地供給の必要性を高め、オンサイトシステムの価値を引き上げます。この構造はネオンガス市場を支えます。顧客が短期的な購買の柔軟性よりも継続性と認定を重視するためです。また、承認済みサプライヤーが建設スケジュール、試運転日、貯蔵能力、シリンダー準備、および運用手順をファブ顧客と調整する必要があるため、調達計画にも影響します。そのチェーンのいずれかの時点での遅延がツールの稼働準備に影響する可能性があり、認定された現地能力がスポット市場の提案よりも価値を持つことになります。
AI、ハイパフォーマンスコンピューティング、および先端メモリ需要
AIハードウェアには先端ロジックおよびメモリデバイスが必要であり、半導体製造チェーン全体にわたる特殊ガスの安定供給の重要性が高まっています。先端パッケージングは追加のプロセスステップを加え、メーカーは歩留まりを守り厳格なプロセス管理を維持する必要があります。TEMCは、Samsung Electronics Co., Ltd.の高帯域幅メモリ4(HBM4)要件に応じてジボラン施設を拡張し、龍仁半導体クラスター近くに工場を開発中です。計画中の施設は2027年までに特殊ガス生産とネオンリサイクル能力を目標としています。ネオンガス市場はそのため、ロジックデバイスだけでなく、より幅広い先端半導体生産の組み合わせから支持を得ています。この需要基盤は、高純度ガスおよび回収サービスにわたる顧客認定要件を満たせるサプライヤーにも有利に働きます。需要は特に、先端ロジック、高帯域幅メモリ、パッケージング活動が近接して集積している場所で重要です。そのような場所では、ガスサプライヤーは複数のプロセスステップと顧客の生産ラインにわたって一貫性を維持しながら、生産立ち上げを支援する必要があります。
政府支援による半導体の国産化
サプライチェーン政策は、半導体材料とガスが生産・貯蔵・認定される場所を再編しています。日本の経済産業省はAir LiquideによるNaoshima島のエアセパレーションユニットを支援しており、2027年から国内でアルゴンとネオンを生産する予定です。このプロジェクトは、日本がこれまで輸入ネオンに依存していた状況に対処し、国内供給の安全保障を強化します。韓国の2025年から2027年のサプライチェーン安定化計画は、経済安全保障品目のレジリエンスを国家的優先事項として位置づけています。これらの政策は、現地サプライヤーが建設と顧客認定の完了に数年を要する場合でも、現地供給オプションを奨励することでネオンガス市場を支援します。国産化はまた、供給ルートを短縮し、顧客が監査・メンテナンス期間・ツール稼働率の予期せぬ変化においてサプライヤーと連携しやすくします。その効果は、政策支援が現地の産業インフラと験豊富な技術チームと組み合わさった場合に最も強く発揮されます。
高純度レーザー用途の拡大
高純度ネオンは、眼科処置、皮膚科、および先端材料加工に使用されるエキシマレーザーを支えています。これらの用途では、ガス品質がレーザーの安定性に影響するため、一貫した純度、トレーサビリティ、および信頼性の高い供給が求められます。ドイツ規格協会(DIN)50450-2:2025-07は、半導体技術に使用されるネオンおよび関連キャリアガス中の酸素不純物に関する試験プロトコルを定めています。この規格は認定サプライヤーの技術要件を引き上げ、実験室能力の重要性を強化します。ネオンガス市場はレーザー用途から恩恵を受けます。このセグメントは特殊な性能要件と、文書管理およびガス管理に対する継続的なニーズを組み合わせているためです。医療・産業ユーザーはまた、レーザー運転を中断することなく、シリンダーの取り扱い、残留ガス、試験記録、および交換スケジュールを管理する必要があります。これらの運用要件は、確立された分析施設と迅速な技術サービスを持つ専門サプライヤーを支援します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネオン捕集・精製の高い資本集約性 | -1.5% | 鉄鋼連携型エアセパレーションインフラが限られる地域で最も深刻なグローバル | 長期(4年以上) |
| 原料および精製インフラの集中 | -1.2% | 原料はウクライナ・ロシア・中国、精製は韓国・米国・ドイツ | 中期(2~4年) |
| 極端紫外線(EUV)、ソリッドステート、および代替リソグラフィー技術による代替 | -0.8% | 最先端ロジック施設を中心としたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ネオン捕集・精製の高い資本集約性
新たなネオン精製能力には、極低温分離装置、高度な不純物除去、分析システム、および長期にわたる顧客認定期間が必要です。これらの要求は、半導体グレードの品質でネオンガス市場に参入できる企業の数を制限します。POSCOは2022年に粗ネオン生産を開始し、2023年に産業ガス部門を設立、2024年に合弁事業を形成、2025年9月にChemgas Koreaを買収し、2026年5月に光陽希ガスプラントを完成させました。この一連の流れは、統合的なポジションを構築するために必要な複数年にわたるコミットメントを示しています。鉄鋼連携型の原料、資本リソース、または実証済みの精製技術を持たない企業は、商業供給への道のりが遅くなります。これらの参入障壁は、ネオンガス市場における確立されたガス会社と認定された地域生産者の役割を維持します。課題は、顧客認定が物理的な建設完了後も継続することが多いため、さらに複雑になります。生産者は、顧客が機密性の高い半導体プロセスへの材料使用を承認する前に、繰り返し可能な品質、信頼性の高いパッケージング、および安定した供給を実証する必要があります。
原料および精製インフラの集中
ネオンは大気中に極めて低い濃度で存在し、大規模なエアセパレーションの副産物として回収されます。これにより、供給可能量は鉄鋼連携型酸素プラントの立地と稼働率に連動します。ウクライナのIngas LLCとCryoin Engineering Ltd.はかつて半導体グレードのネオン市場の相当なシェアを供給していましたが、紛争により操業が混乱し、資産の所有権が国家介入の対象となりました[2]。中国は2022年以降に希ガス能力を拡大し、供給の多様性は改善されましたが、技術貿易摩擦の中で別の集中リスクが生じました。ネオンガス市場は、生産・精製能力が少数の拠点に集中している場合に脆弱なままです。顧客は代替供給源、現地能力、および回収オプションを求めることで対応しています。供給の多様化は単一拠点へのエクスポージャーを低減できますが、各代替供給源での同等の純度と文書管理の必要性をなくすことはできません。レジリエンスプログラムは、原料、精製、分析試験、物流、および顧客承認を一体的に対処する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
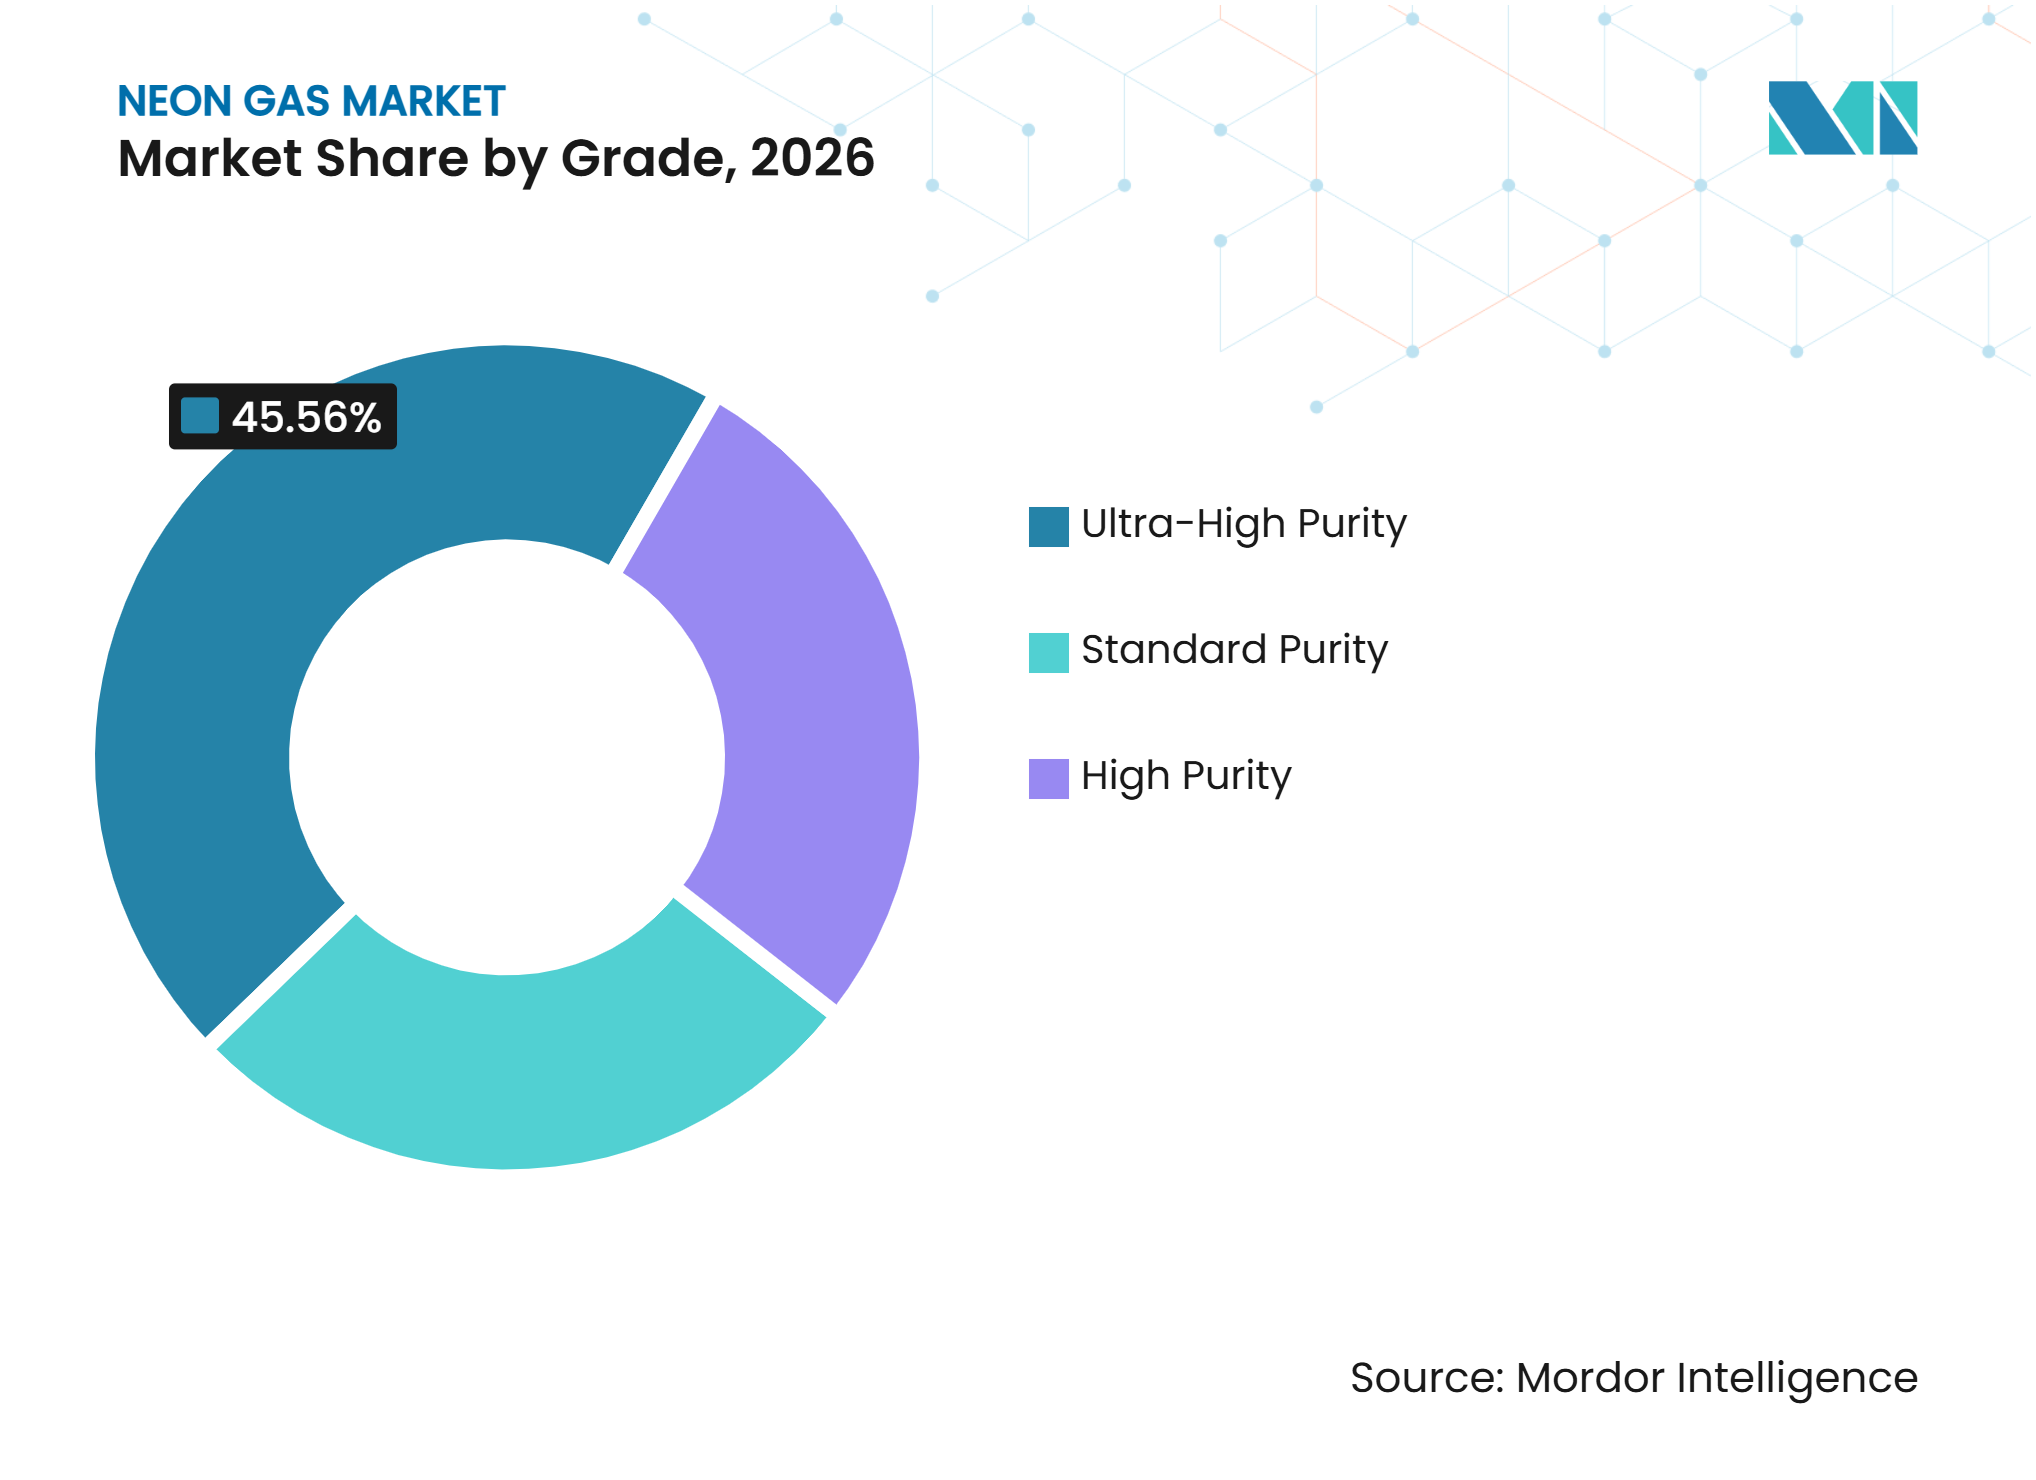
プロセス要件の厳格化に伴い超高純度がリード超高純度ネオンは2026年のネオンガス市場の45.56%を占め、2032年にかけてCAGR 6.89%で成長すると予測されます。このグレードは、水分、酸素、粒子、その他の汚染物質の厳格な管理を必要とする用途に使用されます。半導体製造は、認定された超高純度材料の需要の主要ドライバーです。先端プロセスを稼働するファブは、供給源が生産に使用される前に、信頼性の高い純度レベルと正式な検証を必要とします。これらの要件は、分離技術、精製システム、シリンダー準備管理、および試験能力を持つサプライヤーへの支出を増加させます。
標準純度および高純度グレードは、サイネージ、極低温作業、旧型レーザーシステム、および要求仕様が低い用途において引き続き重要です。分析認定と一貫した製品供給をより重視する顧客が多いセグメントでは、その役割は限定的です。ネオンガス市場には明確な品質ヒエラルキーがあり、認定要求とともに価値が上昇します。DINの2025年ネオン中酸素不純物試験規格は、半導体関連用途における技術検証の基準点を提供します。性能を文書化しトレーサビリティを維持できるサプライヤーは、高付加価値顧客へのサービスにおいてより有利な立場にあります。より多くの顧客がプロセス管理を優先するにつれ、グレード構成は超高純度材料に偏ったままになる可能性が高いです。


注記: 個別セグメントのシェアはレポート購入後に入手可能
供給モード別:
大規模施設でオンサイトシステムの重要性が増大シリンダーは2026年のネオンガス市場の44.03%を占めており、多くの中量顧客が柔軟なパッケージ供給を必要としているためです。レーザーメーカー、医療機器施設、研究所、および研究センターは、専用のオンサイトインフラを必要としないためシリンダーを一般的に使用します。シリンダー供給はまた、需要パターンが変動する場合や数量が限られる場合にも実用的です。バルクおよびマイクロバルク供給は、パッケージガスが提供できる量よりも大きく、より一貫した数量を必要とする顧客に対応します。ドラムタンクは、シリンダーラックよりも大量供給が好まれる特定の用途に使用れます。
オンサイト供給システムは2032年にかけてCAGR 7.63%で成長すると予測されており、供給モードの中で最も高い成長率です。大規模な半導体キャンパスはこれらのシステムを好みます。現地供給の取り決めが継続的な操業とより厳格な在庫管理を支援できるためです。Air Products and Chemicals, Inc.は、2025年度において長期テイクオアペイ契約のもとでオンサイトガスセグメントが会社売上高のほぼ半分を生み出したと報告しました。Lindeは平沢キャンパスに8基目のエアセパレーションユニットを設置してSamsung Electronics Co., Ltd.への供給を拡大しています。これらの取り決めは長期的な顧客関係を支援し、供給の信頼性をネオンガス市場における中心的な競争要因にします。
用途別:
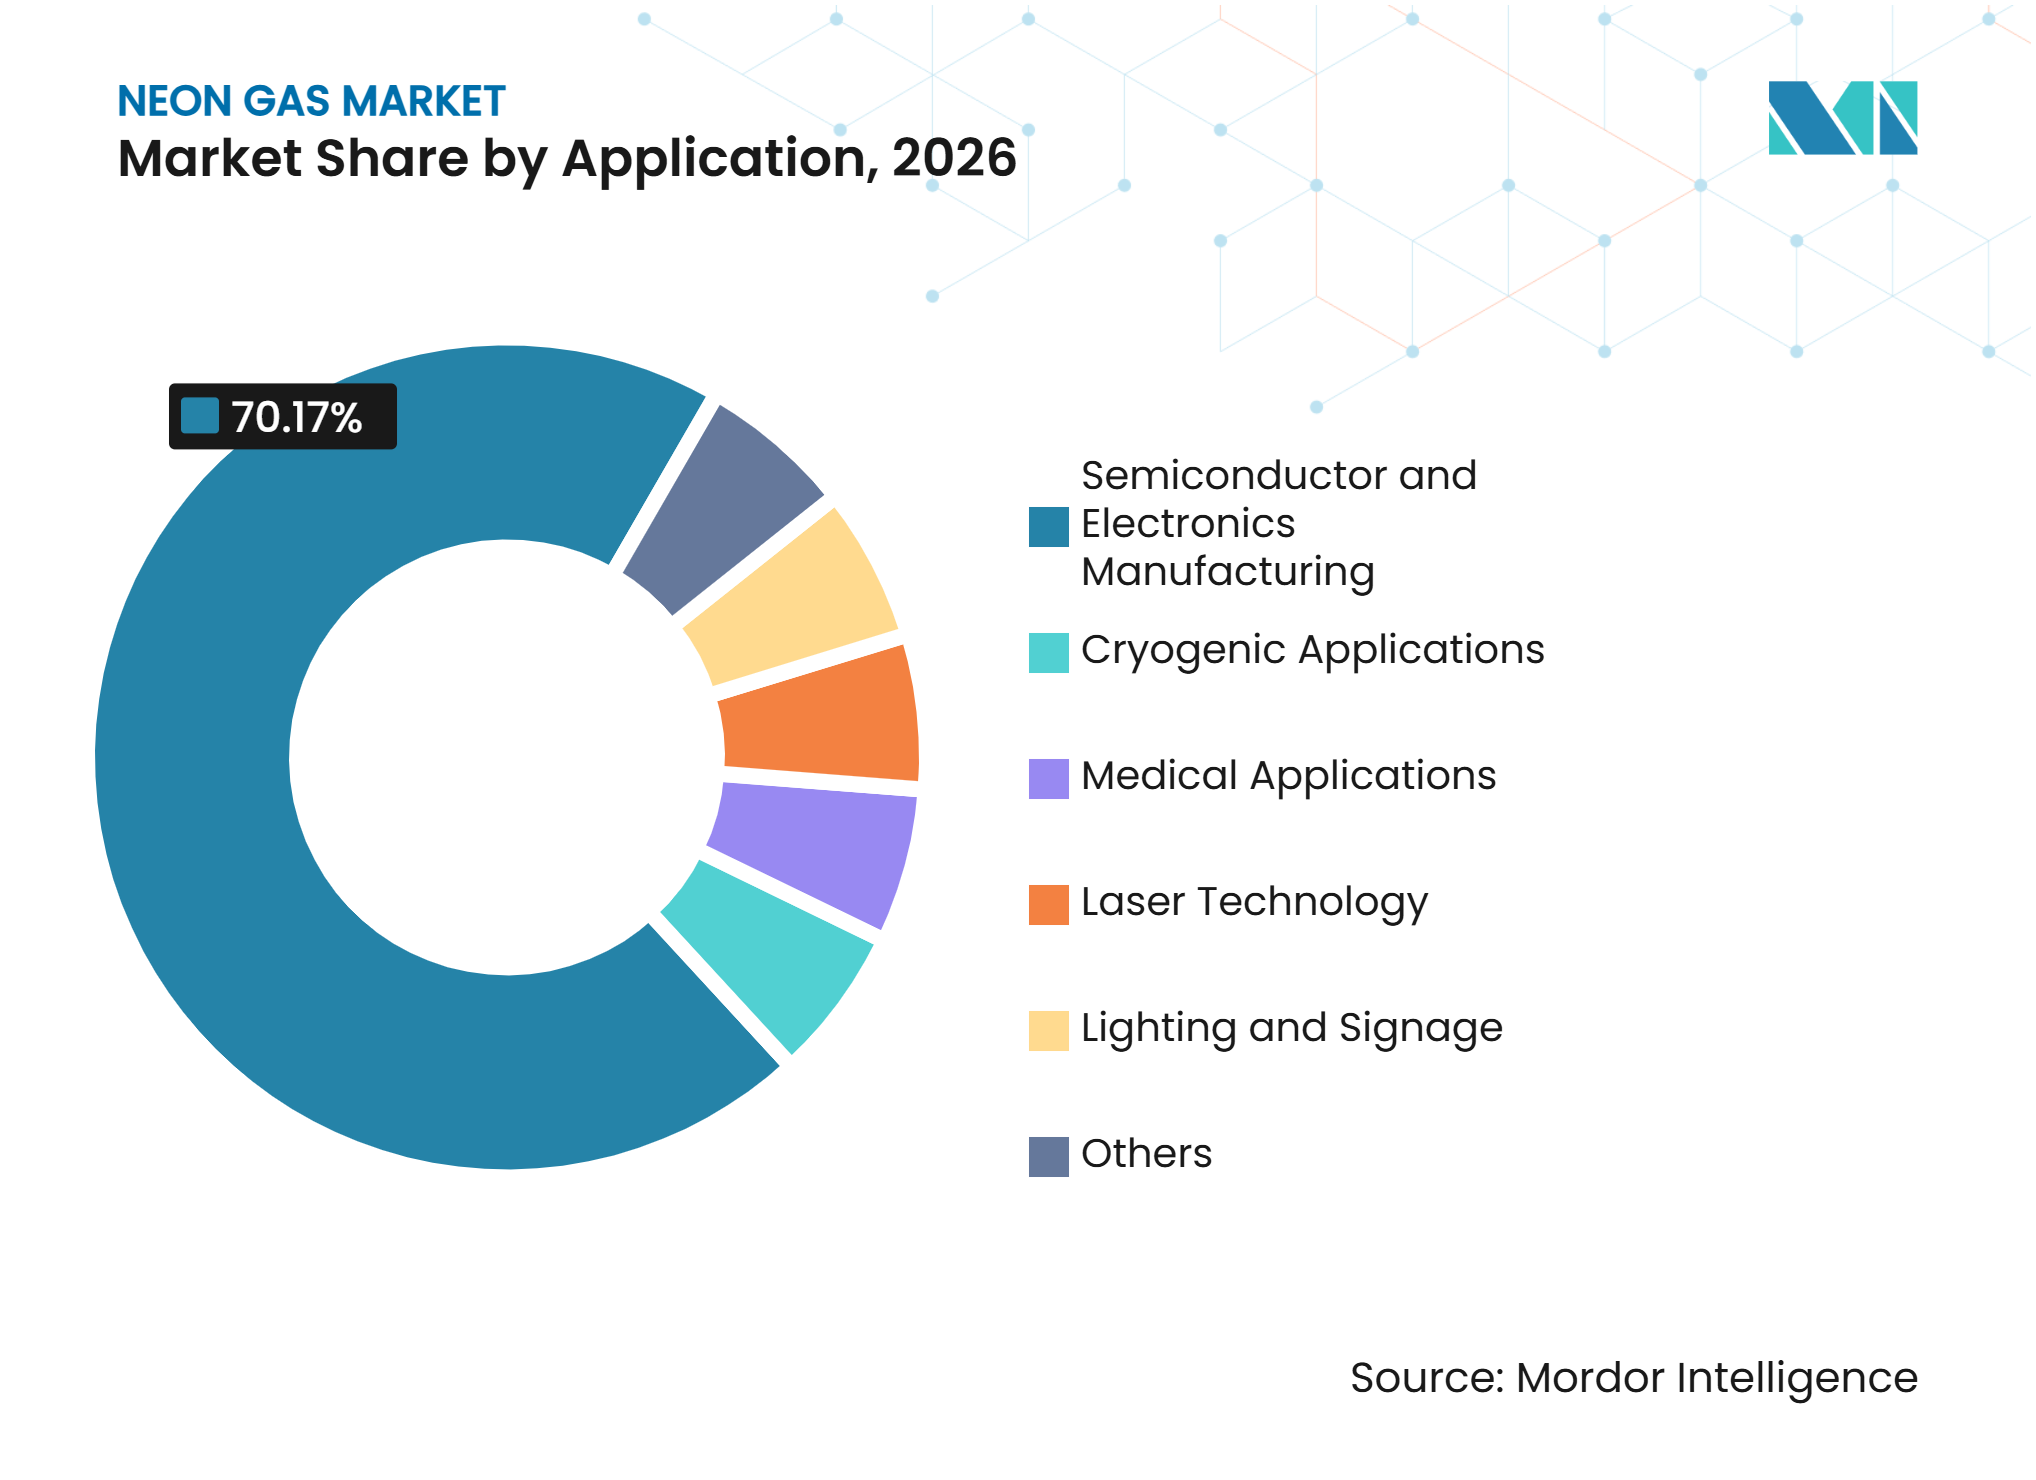
半導体需要が市場の方向性を決定半導体・電子機器製造は2026年のネオンガス市場シェアの70.17%を占めました。深紫外線リソグラフィーはウェーハ生産、ツール稼働率、およびファブ拡張計画と密接に連動しています。この集中により、需要は半導体投資サイクルと生産変化に敏感になります。顧客はそのため、ネオンを通常の操業材料ではなく供給安全保障上の投入物として扱います。このセグメントはまた、生産での使用に向けた供給継続性、純度、および正式な認定を実証できるサプライヤーを優遇します。
レーザー技術は、医療用レーザー、精密材料加工、およびフォトニクス用途に牽引され、2032年にかけてCAGR 7.45%で成長すると予測されます。照明・サイネージは改修工事や建築用途からの需要が続いていますが、このセグメントの増分成長は限定的です。極低温用途は、超低温研究プラットフォームにネオンの低沸点を活用します。医療用途には、皮膚科および心血管処置に使用されるレーザーベースの治療機器が含まれます。その他の用途には、希ガスがイオンスラスタシステムを支える衛星推進などの新興用途が含まれます。Nippon Sanso Holdings Corporationは持続可能な半導体プロセス技術を戦略的開発分野として特定しており、先端製造全体にわたる特殊ガスイノベーションの広範な重要性を反映しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のネオンガス市場シェアの32.51%を占め、韓国、台湾、日本、中国本土の半導体クラスターに支えられています。この地域は大規模なウェーハ生産と、現地希ガス供給・回収への注力の高まりを組み合わせています。Samsung Electronics Co., Ltd.は2026年11月に平沢第4工場でネオン80%再利用システムを商業化し、他の拠点への拡大を計画しています。このモデルは新鮮ガスの需要を削減する一方、回収・精製・試験・返却物流への需要を高めます。日本のNaoshima島プロジェクトは2027年にネオンの国内生産を開始する予定です。日本の経済産業省は産業・技術インフラの経済安全保障措置を支援しています。これらの動向は、供給レジリエンスと認定能力を地域の重要な優先事項にしています。
欧州
欧州は2032年にかけてCAGR 7.32%で拡大すると予測されており、ネオンガス市場で最も高い地域成長率です。半導体政策と現地産業ガス投資が新たな能力とより体系的な供給取り決めを支援しています。Air Liquideは2025年にドイツのシリコンザクセンクラスターに2億5,000万ユーロ超を投資し、主要な半導体顧客向けに産業ガス生産ユニットを建設しました。SIADは2025年7月にザグレブでエアセパレーションユニットを開設し、中央欧州での能力を拡大しました。同社はまた、大規模なエアセパレーションユニット生産プラントの立地としてヴェネツィアのポルト・マルゲーラを選定しました。DIN 50450-2:2025-07は、半導体関連ネオンの酸素不純物試験における関連するコンプライアンス基準です。文書管理と安全慣行は、欧州産業ガス協会(EIGA)の安全データシートに関するガイダンスによっても形成されています。
北米、南米、中東・アフリカ
北米は、半導体能力の拡大とメーカーの輸入依存低減に伴い、国内供給能力に注力しています。Lindeのフェニックスへの10億 ビリオン 米ドルの投資は、産業ガスインフラを新たな半導体施設に直接結びつけています。Universal Industrial Gases, LLCは2025年3月、サウスカロライナ州ダーリントン郡のNucor製鉄所に隣接して1億 ミリオン 米ドルのプロジェクトを発表しました。鉄鋼連携型エアセパレーションは、国内希ガス供給の経済性の中心であり続けています。南米はブラジルの電子機器組立および自動車活動において需要が発展しつつありますが、現地生産は依然として限定的です。中東・アフリカは大規模な産業サイトおよび炭化水素処理操業の周辺に希ガス能力の潜在性を持っています。この多様な地域グループは、産業ガスを既存の大量酸素プラントと統合する長期的な機会を提供します。これらの地域のネオンガス市場は、新たな処理・精製能力が半導体グレードの認定を達成できるかどうかにかかっています。
競合環境
市場集中度
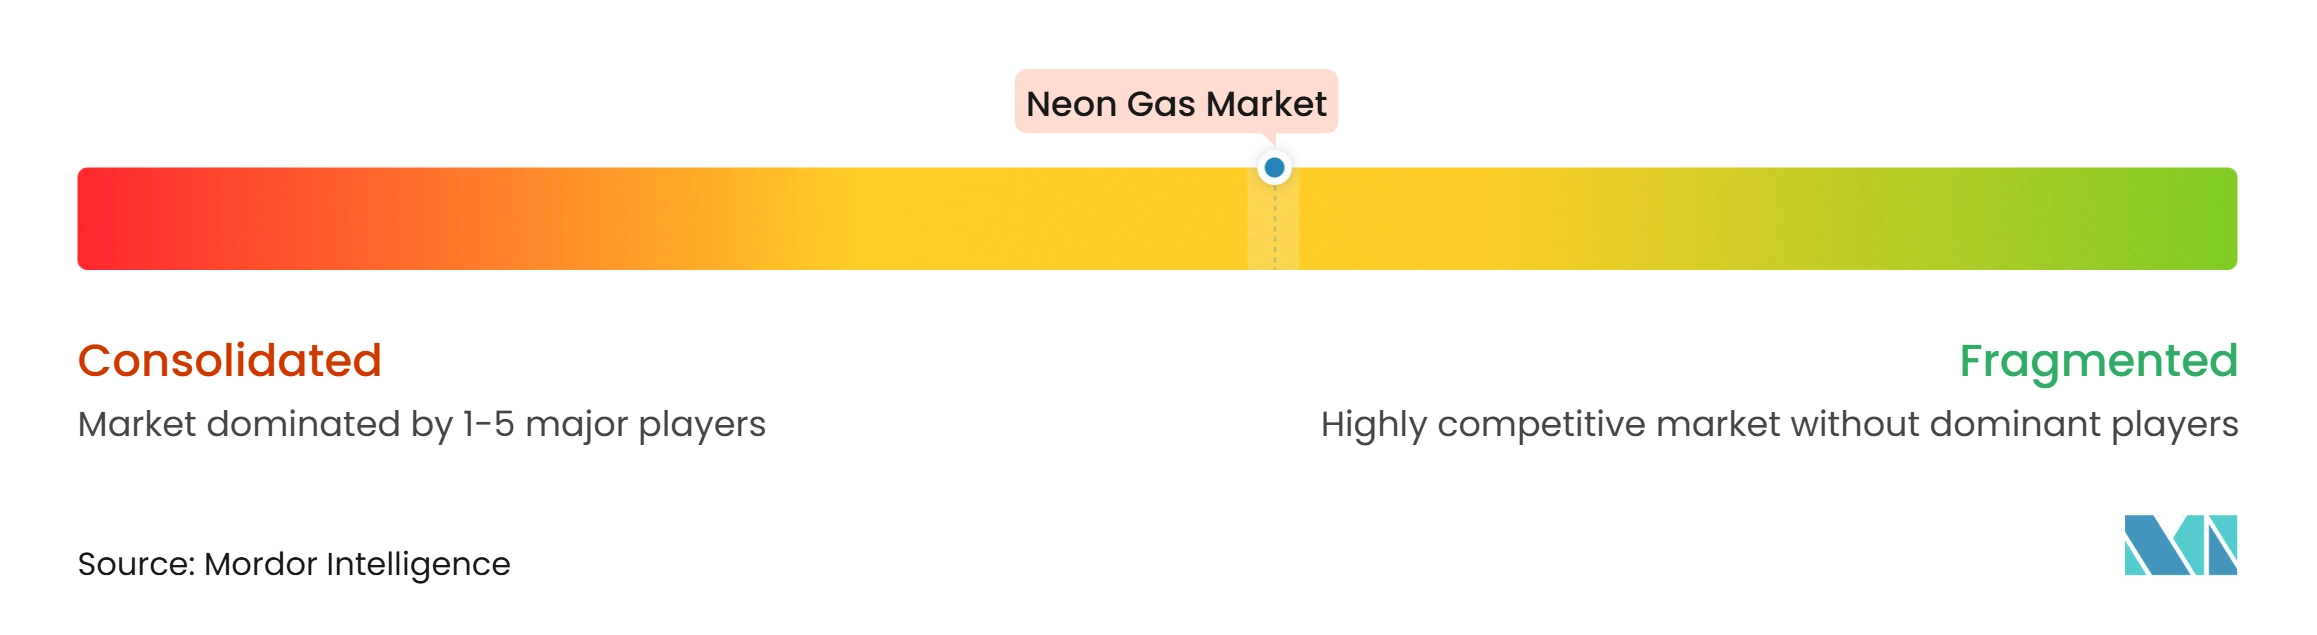
ネオンガス市場は適度に分散しており、Linde、Air Liquide、Air Products and Chemicals, Inc.、Messer SE & Co. KGaA、Nippon Sanso Holdings Corporationがグローバル売上高の大部分を占めています。これらの企業のポジションは、極低温エアセパレーション、精製、分析、流通、およびオンサイト顧客サービスにおける豊富な経験に基づいています。Lindeは、ネオン、クリプトン、キセノンなどの希ガスを大気ガスポートフォリオに含めています。長期オンサイト契約はサプライヤーのポジションを強化します。物理的資産と運用プロセスが顧客施設と統合されるためであり、Lindeの Samsung Electronics Co., Ltd.の平沢キャンパスでの拡張がその例です。競争は技術能力、顧客認定、立地、および継続的供給を提供する能力に依存します。
地域生産者は、現地原料へのアクセスと希ガス精製を組み合わせることで競争圧力を高めています。POSCOは2026年5月に光陽高純度希ガスプラントを完成させ、鉄鋼連携型リソースを中心とした統合供給ポジションを構築しています。Samsung Electronics Co., Ltd.のTEMCとのリサイクルパートナーシップは、回収・精製・クローズドループガス管理を通じた競争への代替ルートを示しています。SIADのザグレブ投資と計画中のポルト・マルゲーラ施設は、専門的なエアセパレーション技術が地域供給オプションを拡大できることを示しています。これらの動向は、競争上の差別化が安全な原料、技術的精製、および現地サービスカバレッジへとシフトしていることを示しています。
文書管理と運用基準もサプライヤー選定に影響します。特に半導体および医療顧客においてそうです。欧州産業ガス協会(EIGA)の2025年安全データシートガイドラインは、欧州全体の産業ガス文書管理の共通基準を提供し、DINの酸素不純物試験方法はパフォーマンス検証のさらなる基準を提供します。原料ガスの入手可能性のみに基づく市場参入は不十分であり、買い手は信頼性の高い精製、検証済みの品質システム、および信頼性の高い供給を必要とします。オンサイトシステムと回収プロジェクトは顧客関係を深め、サービス収益を追加できます。地域参入者は、需要能力へのコミットメント前に原料を確保し顧客認定を完了した場合に成功できます。
ネオンガス産業のリーダー企業
-
Air Liquide
-
Linde PLC
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ネオンガス市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals, Inc.
- Airgas, Inc.
- Cryoin Engineering Ltd.
- Gulfcryo
- Ingas LLC
- Iwatani Corporation
- Jinhong Gas Co., Ltd.
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- POSCO Group
- Samsung Electronics Co., Ltd.
- SIAD Group
- TEMC Co., Ltd.
- Universal Industrial Gases, LLC
最近の産業開発事情 ネオンガス市場
- 2026年11月:Samsung Electronics Co., Ltd.は、国内特殊ガスサプライヤーTEMC Co., Ltd.との協力で開発したネオンガスリサイクルシステムを平沢第4工場で商業化しました。3タンクのクローズドループシステムは、チップ製造ツールから廃ネオンガスを回収し、TEMC Co., Ltd.が高純度に精製した後Samsung Electronics Co., Ltd.に返却して再利用し、ネオンの80%リサイクル率を達成しています。Samsung Electronics Co., Ltd.は第5工場、龍仁、湖南、および既存の華城施設にシステムを拡大する計画であり、2030年までに国内ネオン廃棄物リサイクル率99.9%を目標としています。
- 2025年7月:Lindeはアリゾナ州フェニックスの半導体メーカーのキャンパスにある産業ガス複合施設の拡張に10億 ビリオン 米ドルを投資することを確約しました。投資は2基の新型SPECTRAエアセパレーションユニットをカバーし、サイトの合計を5基にします。拡張により、2つの新たな半導体製造施設に超高純度窒素、酸素、アルゴンが供給されます。
グローバルネオンガス市場レポートの調査範囲
ネオンは化学元素であり、通常条件下では実質的に非反応性で化学的に不活性です。貴ガスグループに属し、標準条件下では他の元素と安定した化合物を形成しません。ネオンは無色・無臭であり、室温では単原子ガスとして存在します。空気の分留によって抽出され、グローバル生産量は年間トン単位で測定されます。
ネオンガス市場は、グレード、供給モード、用途、および地域によってセグメント化されています。グレード別では、市場は標準純度、高純度、超高純度にセグメント化されています。供給モード別では、市場はシリンダー、バルク・マイクロバルク、ドラムタンク、オンサイト供給システムにセグメント化されています。用途別では、市場は半導体・電子機器製造、レーザー技術、照明・サイネージ、極低温用途、医療用途、その他にセグメント化されています。レポートはまた、主要地域の15カ国のネオンガスの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 標準純度 |
| 高純度 |
| 超高純度 |
| シリンダー |
| バルク・マイクロバルク |
| ドラムタンク |
| オンサイト供給システム |
| 半導体・電子機器製造 |
| レーザー技術 |
| 照明・サイネージ |
| 極低温用途 |
| 医療用途 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 標準純度 | |
| 高純度 | ||
| 超高純度 | ||
| 供給モード別 | シリンダー | |
| バルク・マイクロバルク | ||
| ドラムタンク | ||
| オンサイト供給システム | ||
| 用途別 | 半導体・電子機器製造 | |
| レーザー技術 | ||
| 照明・サイネージ | ||
| 極低温用途 | ||
| 医療用途 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ネオンガス市場の現在の市場規模は?
ネオンガス市場規模は2026年に367.54 ミリオン 米ドルと評価され、2027年の389.19 ミリオン 米ドルから2032年には523.04 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.09%で成長すると推定されます。
どのネオングレードが需要をリードしていますか?
超高純度ネオンは2026年の売上高の45.56%を占め、2032年にかけてCAGR 6.89%で成長すると予測されます。
ネオンガスで最も急成長している供給モードはどれですか?
オンサイト供給システムは、大規模ファブが継続的な現地供給を優先するため、2032年にかけてCAGR 7.63%で成長すると予測されます。
なぜアジア太平洋はネオンガスサプライヤーにとって重要ですか?
アジア太平洋は2026年の売上高の32.51%を占めており、韓国、台湾、日本、中国に主要な半導体製造クラスターを有しているためです。