
Taille et part du marché du néon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 389.19 Millions de dollars américains |
| Taille du Marché (2032) | 523.04 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.09 % |
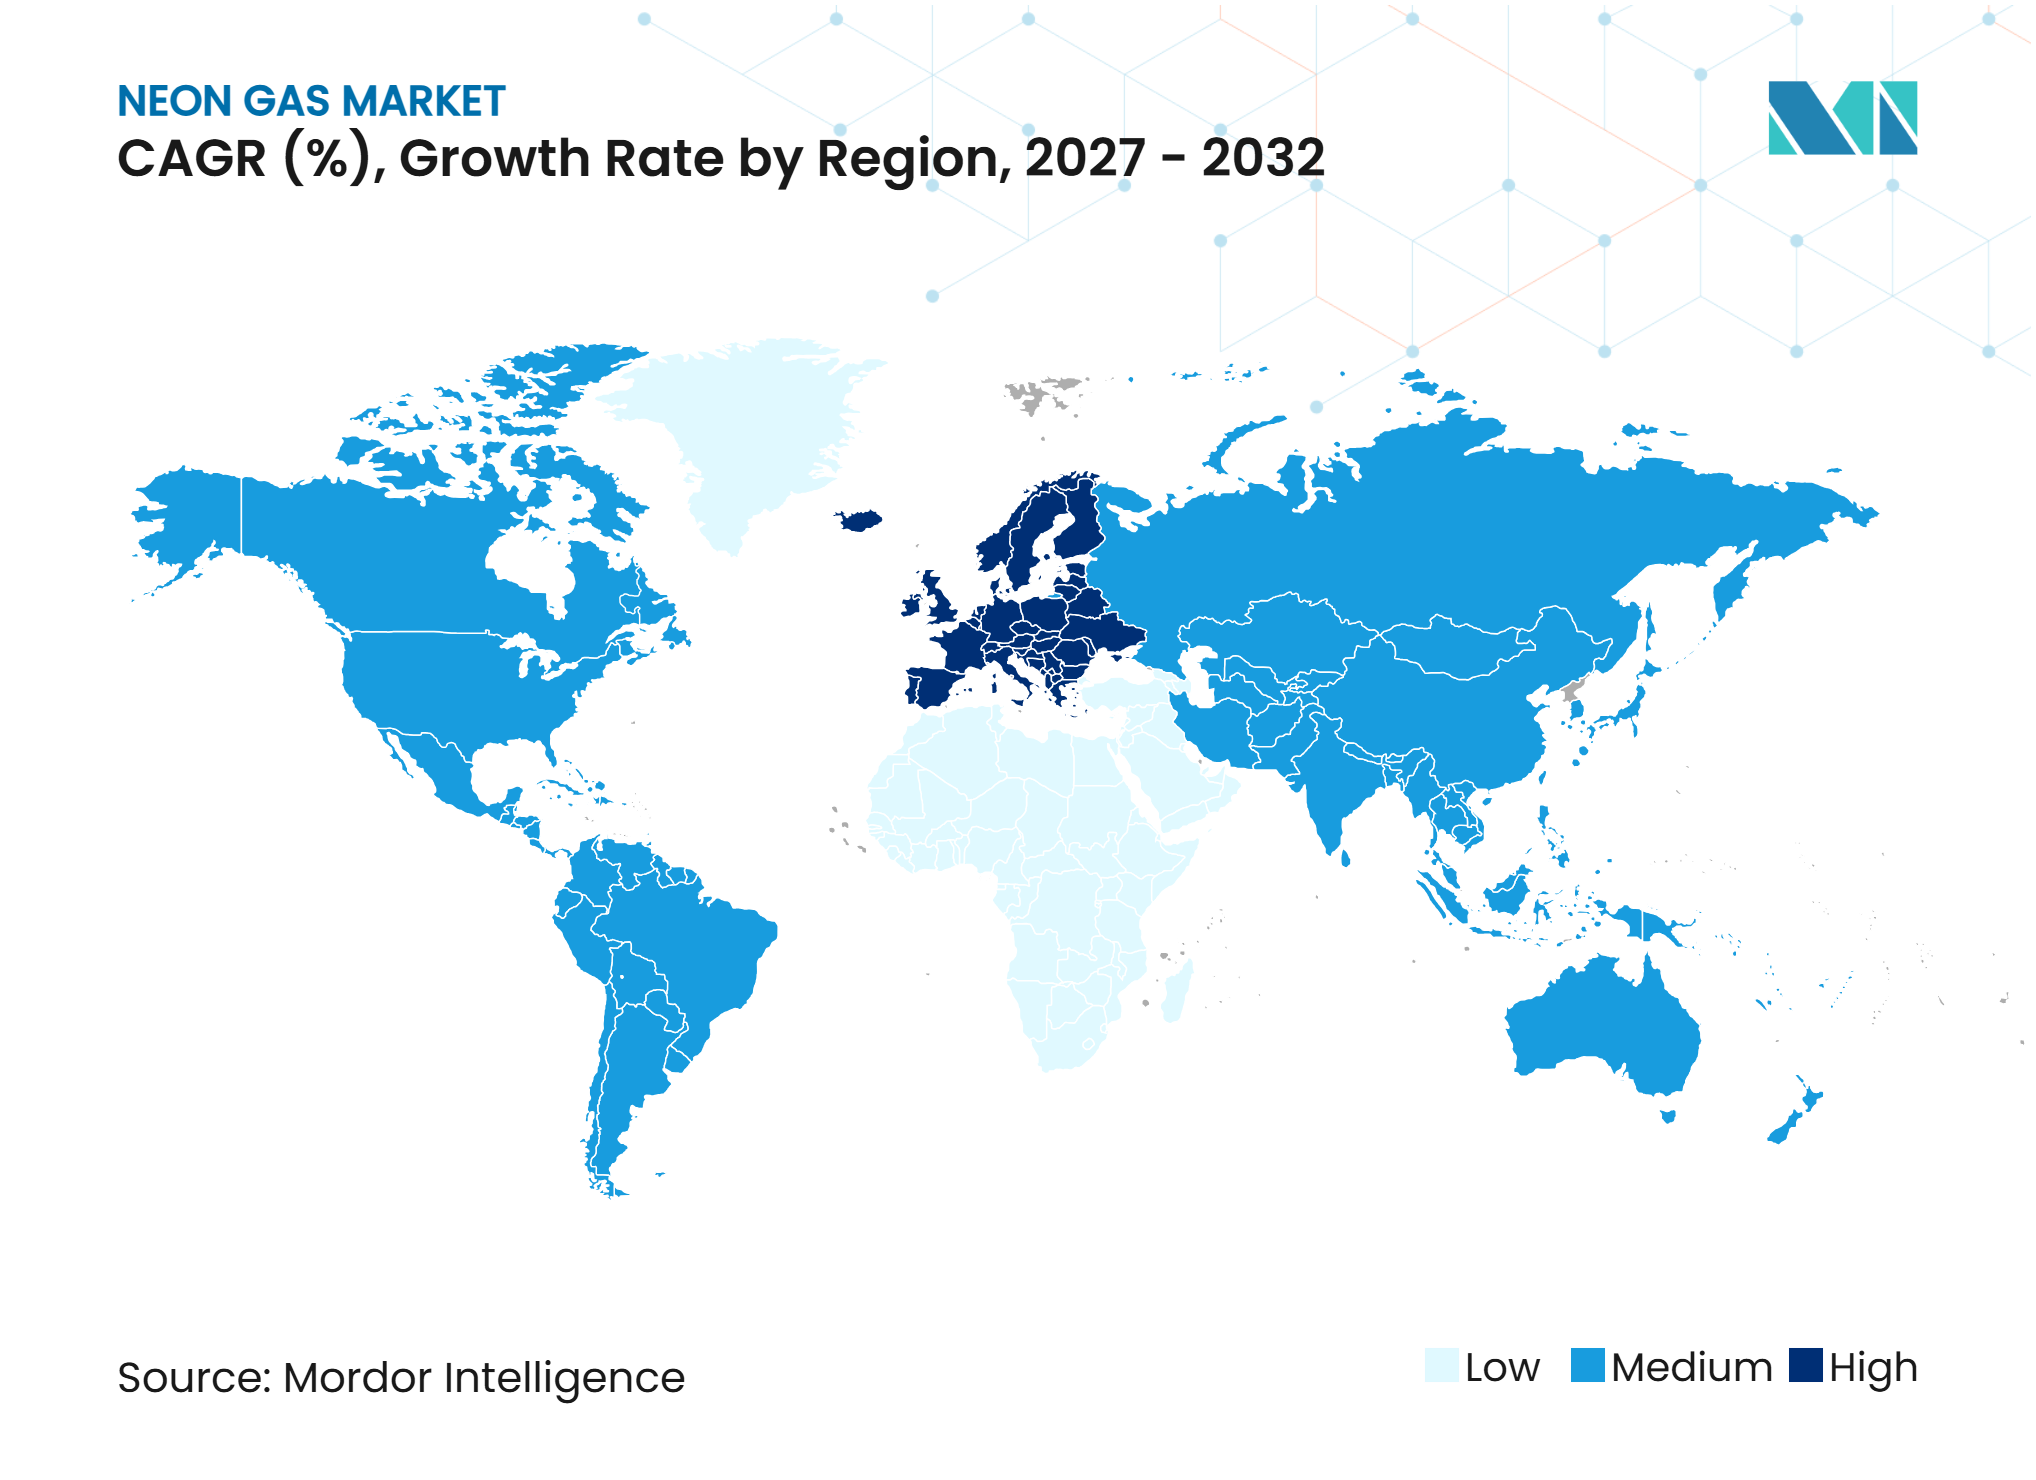
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du néon par Mordor Intelligence
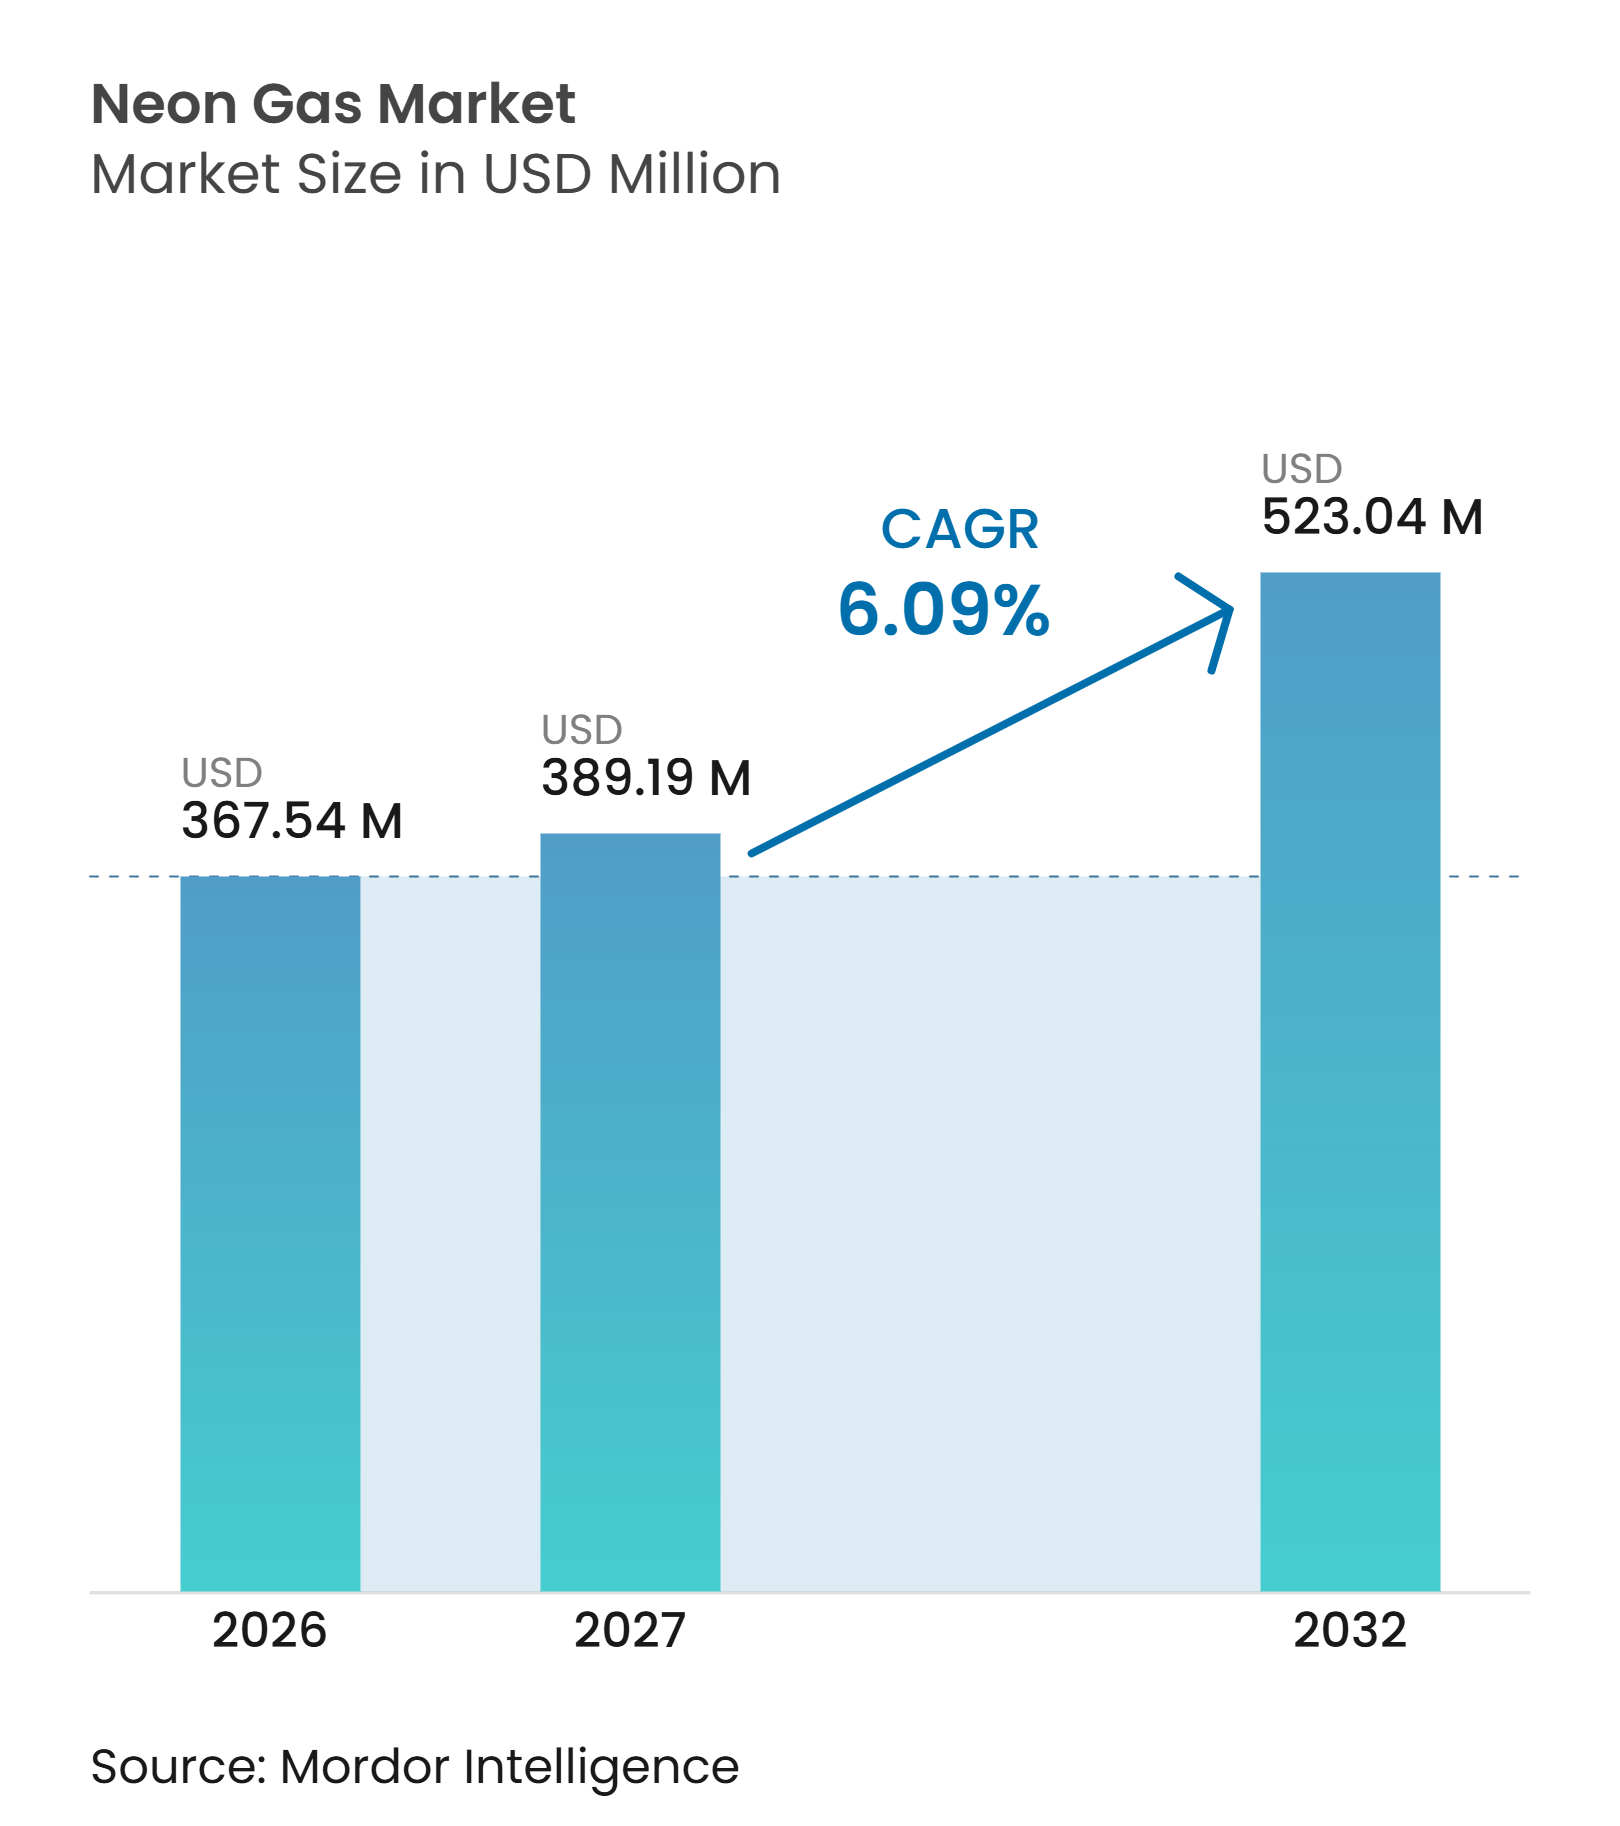
La taille du marché du néon était évaluée à 367,54 millions USD en 2026 et devrait croître de 389,19 millions USD en 2027 à 523,04 millions USD d'ici 2032, à un CAGR de 6,09 % durant la période de prévision (2027-2032). Le marché du néon est étroitement lié à la lithographie ultraviolette profonde, car les lasers à excimères nécessitent un approvisionnement stable en néon de haute pureté. La fabrication de semi-conducteurs est concentrée dans un nombre limité de centres de production asiatiques, ce qui maintient les décisions d'offre et de demande étroitement liées. Les nouvelles capacités de fabrication en Amérique du Nord et en Europe augmentent également le besoin d'une infrastructure fiable en gaz rares. En réponse, le marché du néon s'oriente vers des accords d'approvisionnement à plus long terme, l'expansion des capacités locales de purification, le déploiement de systèmes de récupération et l'adoption de processus de qualification plus rigoureux. L'évolution vers la lithographie à ultraviolets extrêmes limite les perspectives à long terme, mais la production sur nœuds matures maintient la pertinence des outils ultraviolets profonds durant la période de prévision.
Points clés du rapport
- Par grade, l'ultra-haute pureté représentait 45,56 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,89 % jusqu'en 2032.
- Par mode d'approvisionnement, les bouteilles représentaient 44,03 % du chiffre d'affaires en 2026, tandis que les systèmes d'approvisionnement sur site devraient croître à un CAGR de 7,63 % jusqu'en 2032.
- Par application, la fabrication de semi-conducteurs et d'électronique représentait 70,17 % de la taille du marché du néon en 2026, tandis que la technologie laser devrait croître à un CAGR de 7,45 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 32,51 % du chiffre d'affaires en 2026, tandis que l'Europe devrait croître à un CAGR de 7,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des usines de semi-conducteurs et intensité de la lithographie | +2.0% | Mondial, avec une concentration en Asie-Pacifique et une expansion en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande liée à l'IA, au calcul haute performance et aux mémoires avancées | +1.2% | Mondial, avec une infrastructure d'entraînement en Amérique du Nord et une production de mémoires en Asie-Pacifique | Moyen terme (2-4 ans) |
| Localisation des semi-conducteurs soutenue par les gouvernements | +0.7% | Amérique du Nord, Europe, Japon, Corée du Sud et Chine | Moyen terme (2-4 ans) |
| Expansion des applications laser à haute pureté | +0.6% | Europe et Amérique du Nord pour les lasers médicaux et industriels, Asie-Pacifique pour le traitement | Long terme (≥ 4 ans) |
| Économie de la récupération du néon et de la consommation en circuit fermé | +0.4% | Corée du Sud et Taïwan, avec une adoption précoce en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des usines de semi-conducteurs et intensité de la lithographie
Les dépenses d'investissement dans les semi-conducteurs influencent directement la demande de néon, car les outils d'exposition ultraviolette profonde nécessitent un gaz certifié d'ultra-haute pureté pour leurs lasers à excimères. Le marché du néon bénéficie de l'ajout de nouvelles capacités d'exposition dans de nouvelles installations ou de l'ajout de lignes de production sur des sites existants. En juillet 2026, Linde s'est engagé à investir 1 milliard USD pour agrandir son complexe de gaz industriels de Phoenix en ajoutant 2 nouvelles unités de séparation d'air SPECTRA pour les installations de semi-conducteurs[1]. Cet investissement illustre la manière dont la construction d'usines de fabrication entraîne des investissements associés dans la séparation, la purification, le stockage et la distribution des gaz. La présence de plusieurs nœuds de production sur un même site accroît le besoin d'un approvisionnement local fiable et augmente la valeur des systèmes sur site. Cette structure soutient le marché du néon, car les clients accordent plus d'importance à la continuité et à la qualification qu'à la flexibilité des achats à court terme. Elle influe également sur la planification des achats, car les fournisseurs agréés doivent coordonner les calendriers de construction, les dates de mise en service, les capacités de stockage, la préparation des bouteilles et les procédures d'exploitation avec le client de l'usine. Un retard à n'importe quel point de cette chaîne peut affecter la disponibilité des outils, ce qui rend la capacité locale qualifiée plus précieuse qu'une offre sur le marché spot.
Demande liée à l'IA, au calcul haute performance et aux mémoires avancées
Le matériel d'IA nécessite des dispositifs logiques et de mémoire avancés, ce qui accroît l'importance d'un approvisionnement sécurisé en gaz spéciaux tout au long de la chaîne de production de semi-conducteurs. L'encapsulation avancée ajoute des étapes de traitement supplémentaires, obligeant les fabricants à protéger le rendement et à maintenir un contrôle strict des procédés. TEMC a étendu une installation de diborane à la demande de Samsung Electronics pour les besoins de la mémoire à haute bande passante 4 (HBM4) et développe une usine à proximité du cluster de semi-conducteurs de Yongin. L'installation prévue vise une capacité de production de gaz spéciaux et de recyclage du néon d'ici 2027. Le marché du néon bénéficie ainsi d'un soutien provenant d'un ensemble plus large de productions avancées de semi-conducteurs, et non pas uniquement des dispositifs logiques. Cette base de demande favorise également les fournisseurs capables de satisfaire aux exigences de qualification des clients pour les gaz de haute pureté et les services de récupération. La demande est particulièrement pertinente là où les activités de logique avancée, de mémoire à haute bande passante et d'encapsulation sont géographiquement proches. Dans ces zones, les fournisseurs de gaz doivent soutenir les montées en cadence de production tout en maintenant la cohérence entre plusieurs étapes de procédé et lignes de production clients.
Localisation des semi-conducteurs soutenue par les gouvernements
Les politiques relatives aux chaînes d'approvisionnement redéfinissent les lieux où les matériaux et gaz pour semi-conducteurs sont produits, stockés et qualifiés. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon a soutenu l'unité de séparation d'air d'Air Liquide sur l'île de Naoshima, dont la production domestique d'argon et de néon est prévue à partir de 2027. Ce projet répond à la dépendance antérieure du Japon vis-à-vis du néon importé et renforce la sécurité de l'approvisionnement domestique. Le plan de stabilisation de la chaîne d'approvisionnement de la Corée du Sud pour 2025-2027 identifie la résilience pour les articles relevant de la sécurité économique comme une priorité nationale. Ces politiques soutiennent le marché du néon en encourageant les options d'approvisionnement local, même lorsque les producteurs locaux ont besoin de plusieurs années pour achever la construction et la qualification des clients. La localisation peut également raccourcir les routes d'approvisionnement et faciliter la collaboration entre clients et fournisseurs lors des audits, des périodes de maintenance et des changements imprévus dans l'utilisation des outils. L'effet est le plus fort là où le soutien politique est associé à une infrastructure industrielle locale et à des équipes techniques expérimentées.
Expansion des applications laser à haute pureté
Le néon de haute pureté est utilisé dans les lasers à excimères employés dans les procédures ophtalmiques, la dermatologie et le traitement avancé des matériaux. Ces applications nécessitent une pureté constante, une traçabilité et une livraison fiable, car la qualité du gaz peut affecter la stabilité du laser. La norme Deutsches Institut für Normung (DIN) 50450-2:2025-07 établit un protocole d'essai pour les impuretés en oxygène dans le néon et les gaz porteurs associés utilisés dans la technologie des semi-conducteurs. Cette norme relève les exigences techniques pour les fournisseurs qualifiés et renforce l'importance des capacités de laboratoire. Le marché du néon bénéficie des applications laser, car ce segment combine des exigences de performance spécialisées avec des besoins continus en matière de documentation et de contrôle des gaz. Les utilisateurs médicaux et industriels doivent également gérer la manipulation des bouteilles, le gaz résiduel, les dossiers d'essai et les calendriers de remplacement sans interrompre le fonctionnement du laser. Ces exigences opérationnelles favorisent les fournisseurs spécialisés disposant d'installations analytiques établies et d'un service technique réactif.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée de la capture et de la purification du néon | -1.5% | Mondial, plus aigu là où l'infrastructure de séparation d'air liée à la sidérurgie est limitée | Long terme (≥ 4 ans) |
| Concentration des matières premières et de l'infrastructure de purification | -1.2% | Ukraine, Russie et Chine pour les matières premières, et Corée du Sud, États-Unis et Allemagne pour la purification | Moyen terme (2-4 ans) |
| Substitution par les technologies de lithographie à ultraviolets extrêmes (EUV), à l'état solide et alternatives | -0.8% | Mondial, en particulier dans les installations logiques de pointe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée de la capture et de la purification du néon
Les nouvelles capacités de purification du néon nécessitent des équipements de séparation cryogénique, des systèmes avancés d'élimination des impuretés, des systèmes analytiques et de longues périodes de qualification des clients. Ces exigences limitent le nombre d'entreprises capables d'entrer sur le marché du néon au niveau de qualité requis pour les semi-conducteurs. POSCO a commencé la production de néon brut en 2022, créé une division de gaz industriels en 2023, formé une coentreprise en 2024, acquis Chemgas Korea en septembre 2025 et achevé son usine de gaz rares de Gwangyang en mai 2026. Cette séquence démontre l'engagement pluriannuel nécessaire pour construire une position intégrée. Les entreprises sans matières premières liées à la sidérurgie, sans ressources en capital ou sans technologie de purification éprouvée font face à un parcours plus long vers l'approvisionnement commercial. Ces barrières préservent le rôle des sociétés gazières établies et des producteurs régionaux qualifiés sur le marché du néon. Le défi est amplifié par le fait que la qualification des clients se poursuit souvent après l'achèvement de la construction physique. Les producteurs doivent démontrer une qualité reproductible, un conditionnement fiable et une livraison stable avant qu'un client n'approuve le matériau pour des procédés de semi-conducteurs sensibles.
Concentration des matières premières et de l'infrastructure de purification
Le néon est présent dans l'atmosphère à de très faibles concentrations et est récupéré comme sous-produit de la séparation d'air à grande échelle. Cela lie la disponibilité aux emplacements et aux taux d'exploitation des usines d'oxygène liées à la sidérurgie. Ingas et Cryoin d'Ukraine fournissaient auparavant une part substantielle du marché du néon de qualité semi-conducteur, tandis que le conflit a perturbé les opérations et que la propriété des actifs a été soumise à une intervention de l'État[2]. La Chine a étendu ses capacités en gaz rares après 2022, ce qui a amélioré la diversité de l'offre mais a créé une autre concentration dans le contexte des tensions commerciales technologiques. Le marché du néon reste vulnérable lorsque les capacités de production et de purification sont regroupées dans quelques emplacements. Les clients ont réagi en cherchant des sources d'approvisionnement alternatives, des capacités locales et des options de récupération. La diversification de l'approvisionnement peut réduire l'exposition à un seul emplacement, mais elle n'élimine pas le besoin d'une pureté et d'une documentation équivalentes à chaque source alternative. Les programmes de résilience doivent donc traiter conjointement les matières premières, la purification, les tests analytiques, la logistique et l'approbation des clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
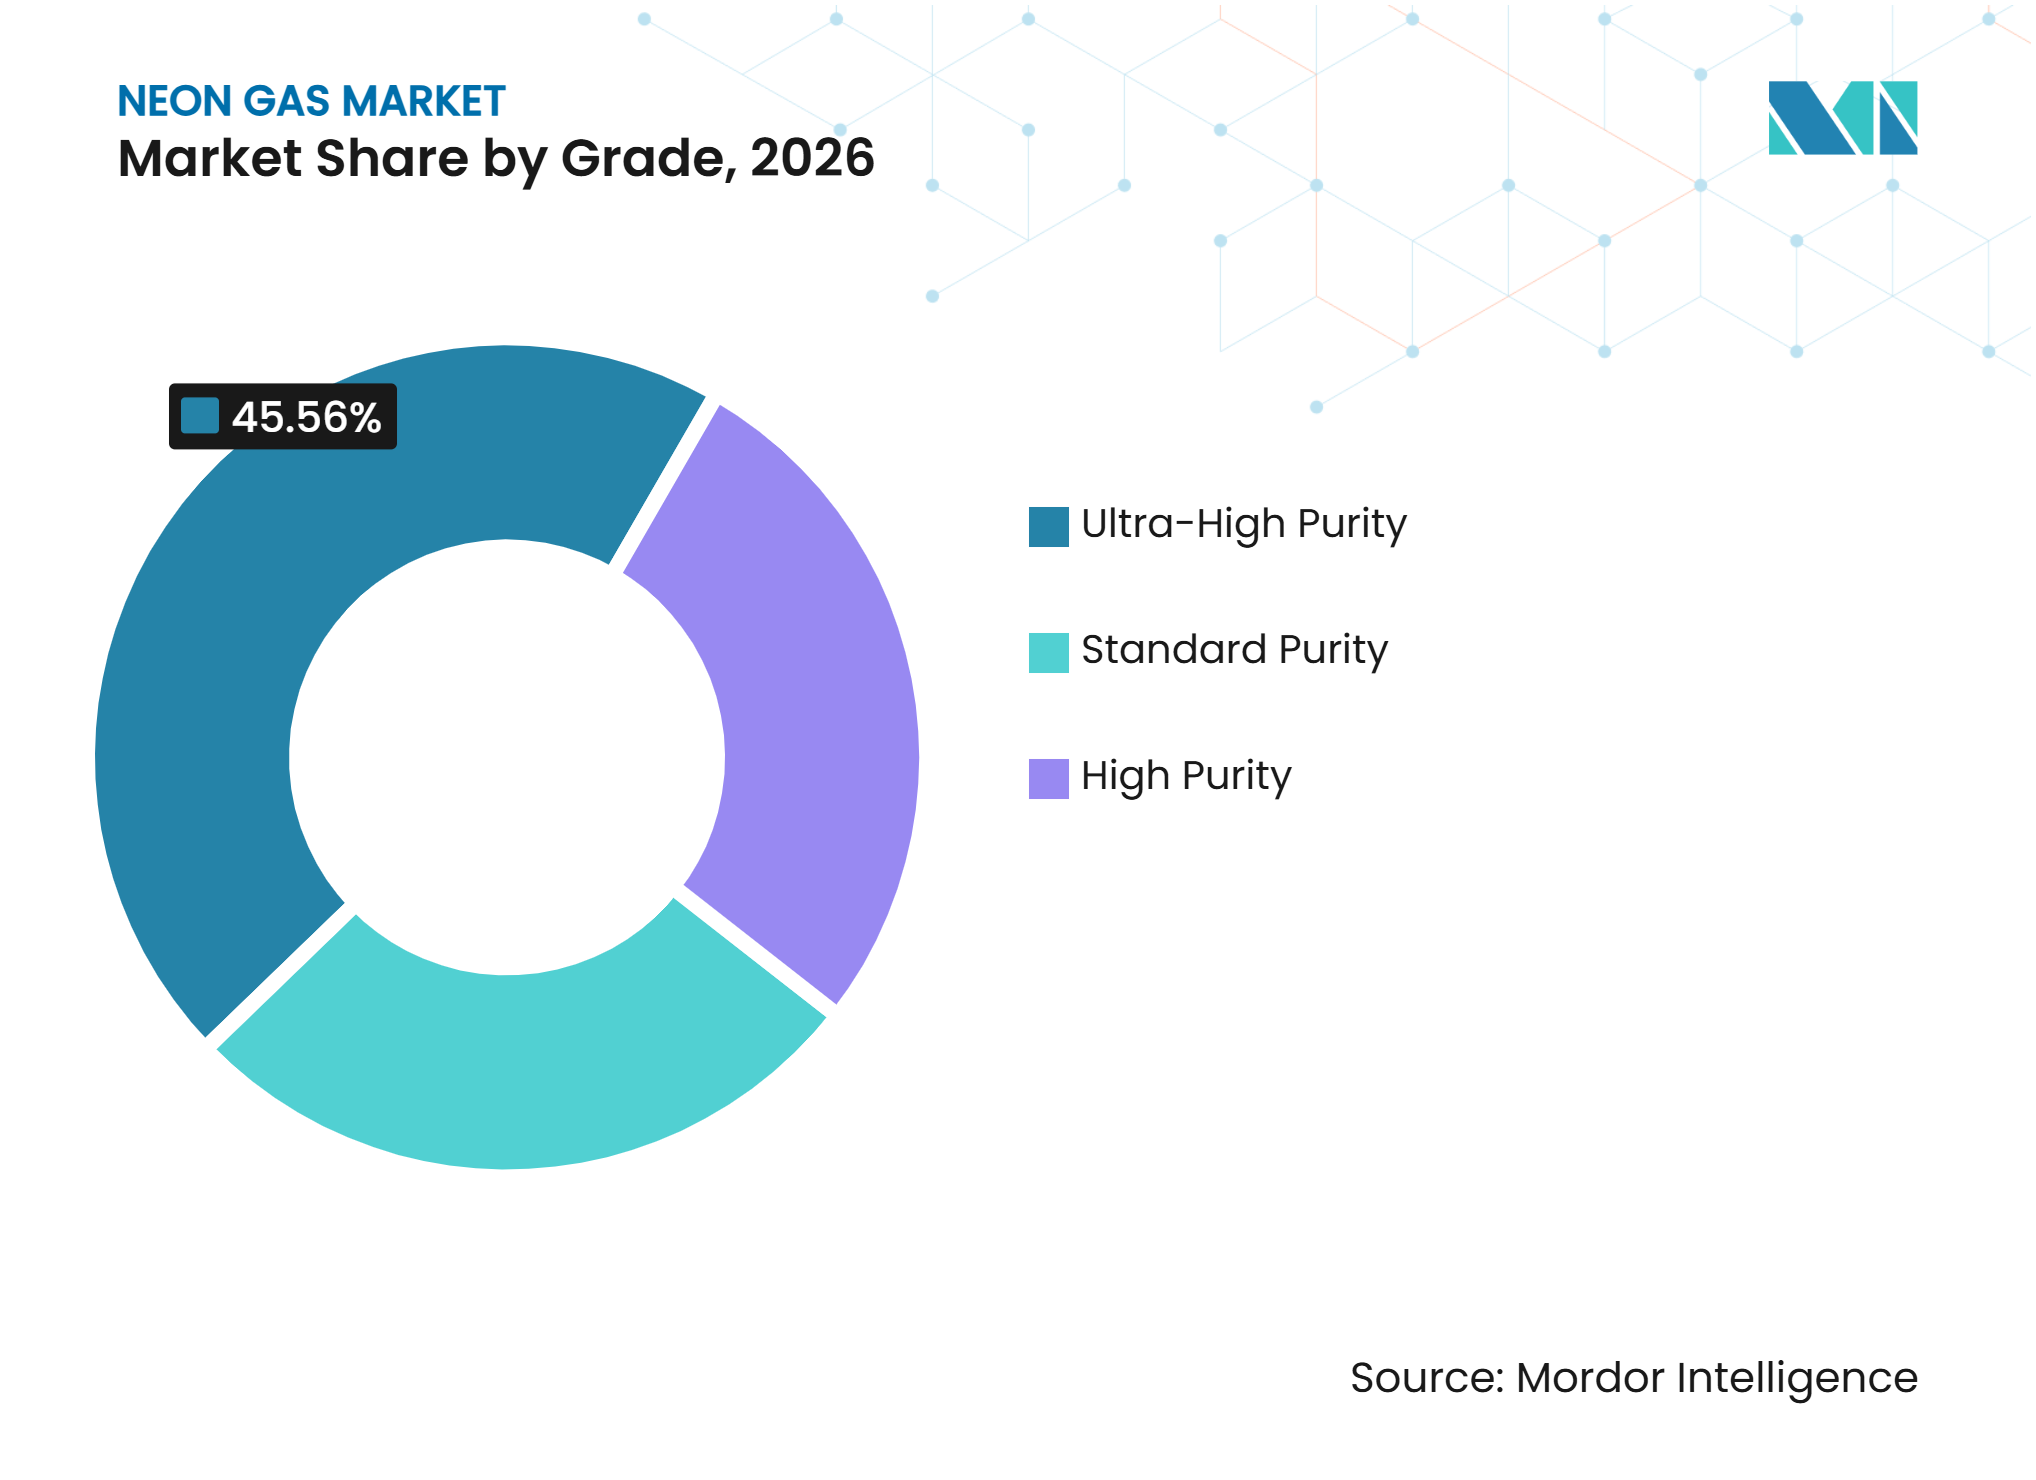
l'ultra-haute pureté en tête à mesure que les exigences des procédés se renforcentLe néon d'ultra-haute pureté représentait 45,56 % du marché du néon en 2026 et devrait croître à un CAGR de 6,89 % jusqu'en 2032. Ce grade est utilisé dans des applications nécessitant un contrôle strict de l'humidité, de l'oxygène, des particules et d'autres contaminants. La fabrication de semi-conducteurs est le principal moteur de la demande de matériaux d'ultra-haute pureté qualifiés. Les usines exécutant des procédés avancés nécessitent des niveaux de pureté fiables et une validation formelle avant qu'une source puisse entrer en production. Ces exigences orientent davantage les dépenses vers les fournisseurs disposant de technologies de séparation, de systèmes de purification, de contrôles de préparation des bouteilles et de capacités de test.
Les grades de pureté standard et de haute pureté restent pertinents pour la signalétique, les travaux cryogéniques, les anciens systèmes laser et les applications aux spécifications moins exigeantes. Leur rôle est plus restreint dans les segments où les clients accordent plus de valeur à la certification analytique et à un approvisionnement constant en produits. Le marché du néon présente donc une hiérarchie de qualité claire, avec une valeur croissant parallèlement aux exigences de qualification. La norme de test 2025 du DIN pour les impuretés en oxygène dans le néon fournit un point de référence pour la vérification technique dans les applications liées aux semi-conducteurs. Les fournisseurs capables de documenter leurs performances et de maintenir la traçabilité sont mieux positionnés pour servir les comptes à haute valeur ajoutée. La répartition des grades devrait rester orientée vers les matériaux d'ultra-haute pureté à mesure que davantage de clients privilégient le contrôle des procédés.



Par mode d'approvisionnement :
les systèmes sur site gagnent en importance dans les grandes installationsLes bouteilles représentaient 44,03 % du marché du néon en 2026, car de nombreux clients à quantités moyennes nécessitent une livraison conditionnée flexible. Les fabricants de lasers, les installations de dispositifs médicaux, les laboratoires et les centres de recherche utilisent couramment des bouteilles car elles ne nécessitent pas d'infrastructure dédiée sur site. La livraison en bouteilles reste également pratique lorsque les schémas de demande sont variables ou que les quantités sont limitées. L'approvisionnement en vrac et en micro-vrac sert les clients qui ont besoin de quantités plus importantes et plus régulières que ce que les gaz conditionnés peuvent fournir. Les fûts et réservoirs sont utilisés pour certaines applications où une livraison en grande quantité est préférée aux racks de bouteilles.
Les systèmes d'approvisionnement sur site devraient croître à un CAGR de 7,63 % jusqu'en 2032, le taux le plus rapide parmi les modes d'approvisionnement. Les grands sites de semi-conducteurs favorisent ces systèmes car les arrangements d'approvisionnement local peuvent soutenir des opérations continues et une gestion des stocks plus rigoureuse. Air Products a indiqué que son segment de gaz sur site a généré près de la moitié du chiffre d'affaires de l'entreprise dans le cadre d'arrangements à long terme de type « take-or-pay » au cours de l'exercice 2025. Linde étend son approvisionnement à Samsung avec une huitième unité de séparation d'air sur le site de Pyeongtaek. Ces arrangements soutiennent les relations clients à long terme et font de la fiabilité de l'approvisionnement un facteur concurrentiel central sur le marché du néon.
Par application :
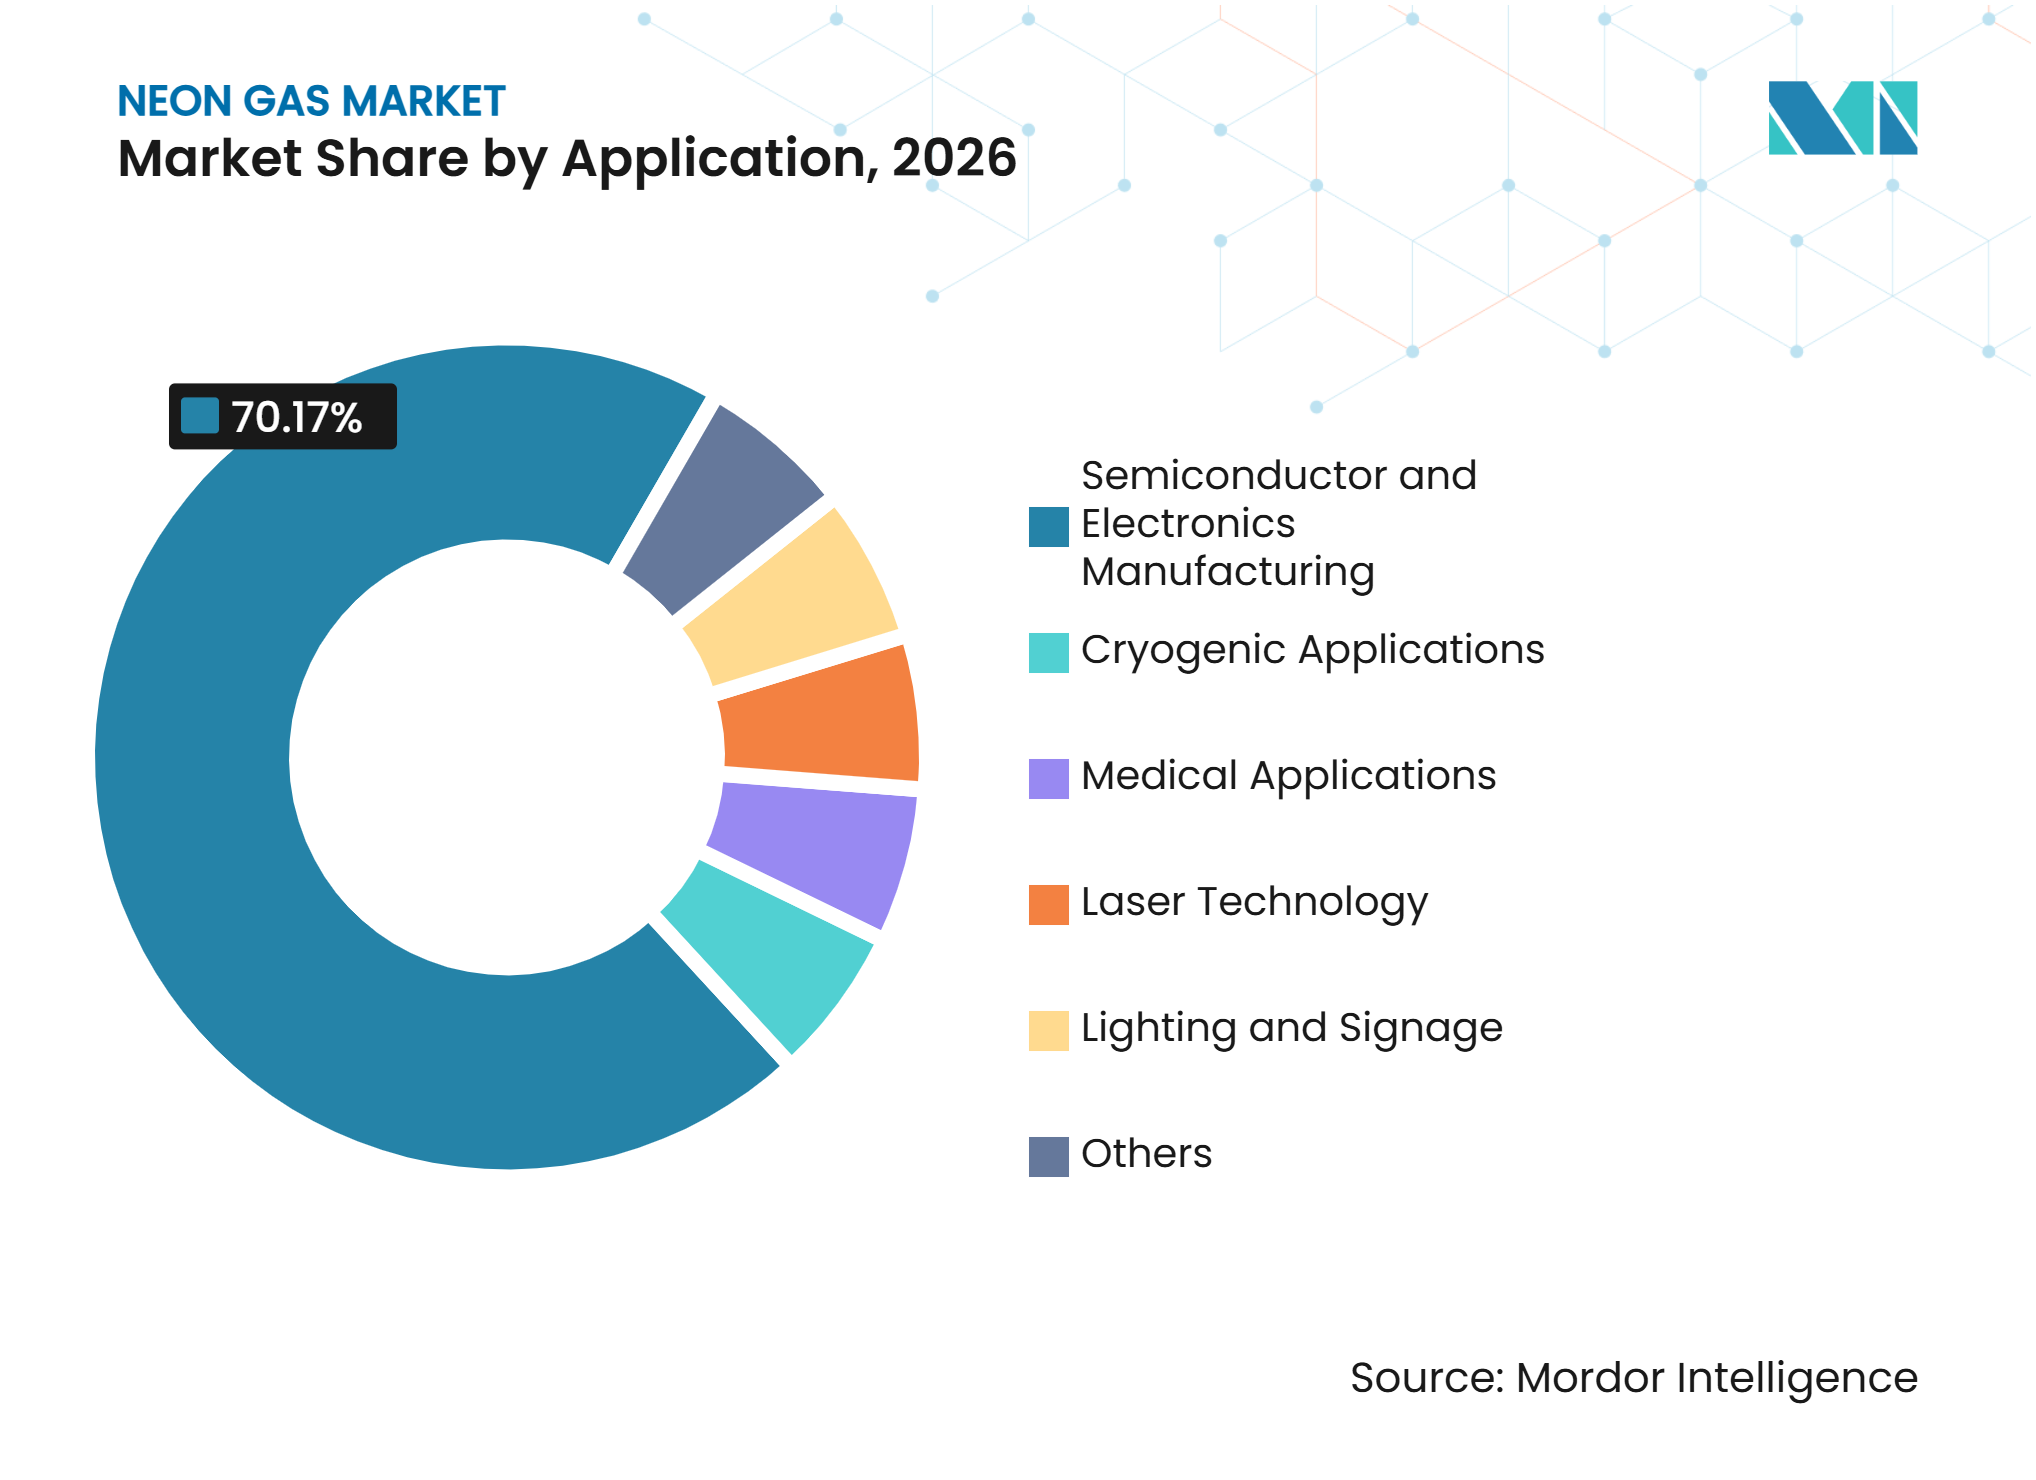
la demande des semi-conducteurs fixe la direction du marchéLa fabrication de semi-conducteurs et d'électronique représentait 70,17 % de la part du marché du néon en 2026. La lithographie ultraviolette profonde est étroitement liée à la production de plaquettes, à l'utilisation des outils et aux plans d'expansion des usines. Cette concentration rend la demande sensible aux cycles d'investissement dans les semi-conducteurs et aux changements de production. Les clients traitent par conséquent le néon comme un intrant de sécurité d'approvisionnement plutôt que comme un matériau d'exploitation courant. Ce segment favorise également les fournisseurs capables de démontrer la continuité de l'approvisionnement, la pureté et une qualification formelle pour une utilisation en production.
La technologie laser devrait croître à un CAGR de 7,45 % jusqu'en 2032, portée par les lasers médicaux, le traitement de précision des matériaux et les applications photoniques. L'éclairage et la signalétique continuent de voir une demande provenant des installations de rénovation et des usages architecturaux, mais la croissance incrémentale dans ce segment est limitée. Les applications cryogéniques utilisent le bas point d'ébullition du néon pour les plateformes de recherche à ultra-basse température. Les applications médicales comprennent les équipements thérapeutiques à base de laser utilisés dans les procédures dermatologiques et cardiovasculaires. Les autres applications comprennent des usages émergents tels que la propulsion satellitaire, où les gaz rares soutiennent les systèmes de propulseurs ioniques. Nippon Sanso Holdings a identifié la technologie de procédé de semi-conducteurs durable comme un domaine de développement stratégique, reflétant l'importance plus large de l'innovation en gaz spéciaux dans la fabrication avancée.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 32,51 % de la part du marché du néon en 2026, soutenue par les clusters de semi-conducteurs en Corée du Sud, à Taïwan, au Japon et en Chine continentale. La région combine une grande production de plaquettes avec un accent croissant sur l'approvisionnement local en gaz rares et la récupération. Samsung a commercialisé un système de réutilisation du néon à 80 % à l'usine 4 de Pyeongtaek en novembre 2026, avec des plans d'extension à d'autres sites. Ce modèle réduit les besoins en gaz frais tout en augmentant la demande pour la collecte, la purification, les tests et la logistique de retour. Le projet de l'île de Naoshima au Japon est prévu pour commencer la production domestique de néon en 2027. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon a soutenu des mesures de sécurité économique pour les infrastructures industrielles et technologiques. Ces développements font de la résilience de l'approvisionnement et de la capacité de qualification des priorités régionales importantes.
Europe
L'Europe devrait se développer à un CAGR de 7,32 % jusqu'en 2032, le taux de croissance régional le plus rapide du marché du néon. La politique en matière de semi-conducteurs et les investissements locaux dans les gaz industriels soutiennent de nouvelles capacités et des arrangements d'approvisionnement plus structurés. Air Liquide a investi plus de 250 millions EUR dans le cluster Silicon Saxony en Allemagne en 2025 pour construire des unités de production de gaz industriels pour un grand client dans le secteur des semi-conducteurs. SIAD a inauguré une unité de séparation d'air à Zagreb en juillet 2025, étendant sa capacité en Europe centrale. La société a également sélectionné Porto Marghera à Venise pour une grande usine de production d'unités de séparation d'air. La norme DIN 50450-2:2025-07 est un référentiel de conformité pertinent pour les tests d'impuretés en oxygène dans le néon lié aux semi-conducteurs. La documentation et les pratiques de sécurité sont également influencées par les directives de l'Association européenne des gaz industriels (EIGA) pour les fiches de données de sécurité.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord est axée sur la capacité d'approvisionnement domestique à mesure que les capacités de semi-conducteurs se développent et que les fabricants réduisent leur dépendance aux intrants importés. L'investissement de 1 milliard USD de Linde à Phoenix relie directement l'infrastructure de gaz industriels aux nouvelles installations de semi-conducteurs. Universal Industrial Gases a annoncé un projet de 100 millions USD dans le comté de Darlington, en Caroline du Sud, à côté d'une aciérie Nucor en mars 2025. La séparation d'air liée à la sidérurgie reste centrale dans l'économie de l'approvisionnement domestique en gaz rares. L'Amérique du Sud présente une demande en développement dans l'assemblage électronique brésilien et l'activité automobile, mais la production locale reste limitée. Le Moyen-Orient et l'Afrique ont un potentiel de capacité en gaz rares autour de grands sites industriels et d'opérations de traitement des hydrocarbures. Ce groupe géographique mixte offre des opportunités à plus long terme pour intégrer les gaz industriels aux usines d'oxygène à haut volume existantes. Le marché du néon dans ces régions dépend de la capacité des nouvelles installations de traitement et de purification à atteindre la qualification de qualité semi-conducteur.
Paysage concurrentiel
Concentration du Marché
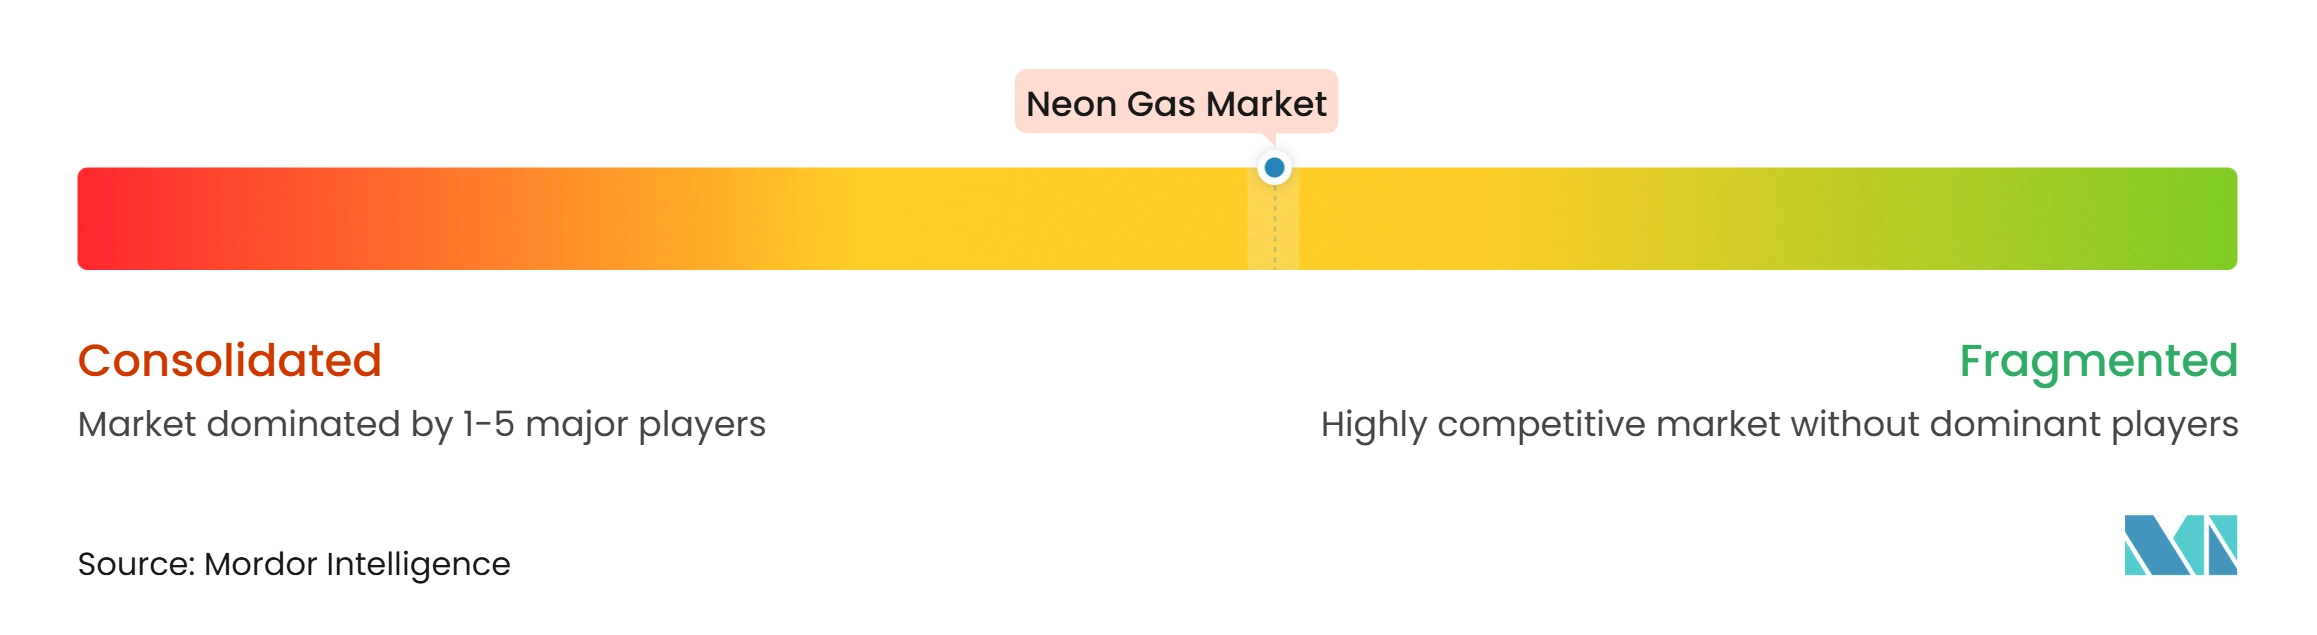
Le marché du néon est modérément fragmenté, Linde, Air Liquide, Air Products and Chemicals, Messer et Nippon Sanso Holdings représentant la majeure partie du chiffre d'affaires mondial. Leurs positions sont fondées sur une vaste expérience dans la séparation cryogénique de l'air, la purification, l'analyse, la distribution et le service client sur site. Linde inclut les gaz rares, tels que le néon, le krypton et le xénon, dans son portefeuille de gaz atmosphériques. Les arrangements sur site à long terme renforcent les positions des fournisseurs car les actifs physiques et les processus opérationnels s'intègrent aux installations des clients, comme l'illustre l'expansion de Linde sur le site de Pyeongtaek de Samsung. La concurrence dépend donc de la capacité technique, de la qualification des clients, de la localisation et de la capacité à offrir un approvisionnement continu.
Les producteurs régionaux accroissent la pression concurrentielle en combinant l'accès aux matières premières locales avec la purification des gaz rares. POSCO a achevé son usine de gaz rares de haute pureté de Gwangyang en mai 2026 et construit une position d'approvisionnement intégrée autour de ses ressources liées à la sidérurgie. Le partenariat de recyclage de Samsung avec TEMC démontre une voie alternative vers la concurrence par la récupération, le raffinage et la gestion des gaz en circuit fermé. L'investissement de SIAD à Zagreb et l'installation prévue à Porto Marghera montrent comment l'ingénierie spécialisée en séparation d'air peut élargir les options d'approvisionnement régional. Ces développements indiquent que la différenciation concurrentielle s'oriente vers des matières premières sécurisées, une purification technique et une couverture de service locale.
La documentation et les normes opérationnelles influencent également la sélection des fournisseurs, en particulier pour les clients dans les semi-conducteurs et le médical. Les directives 2025 de l'Association européenne des gaz industriels (EIGA) sur les fiches de données de sécurité fournissent une référence commune pour la documentation des gaz industriels en Europe, tandis que la méthode de test des impuretés en oxygène du DIN offre un référentiel supplémentaire pour la validation des performances. L'entrée sur le marché basée uniquement sur la disponibilité du gaz brut est insuffisante, car les acheteurs exigent une purification fiable, des systèmes de qualité validés et une livraison fiable. Les systèmes sur site et les projets de récupération peuvent approfondir les relations clients et générer des revenus de services supplémentaires. Les entrants régionaux peuvent réussir lorsqu'ils sécurisent les matières premières et complètent la qualification des clients avant de s'engager sur une capacité de demande.
Leaders du secteur du néon
-
Air Liquide
-
Linde PLC
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du néon Entreprises couvertes dans ce rapport
- Air Liquide
- Air Products and Chemicals, Inc.
- Airgas, Inc.
- Cryoin Engineering Ltd.
- Gulfcryo
- Ingas LLC
- Iwatani Corporation
- Jinhong Gas Co., Ltd.
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- POSCO Group
- Samsung Electronics Co., Ltd.
- SIAD Group
- TEMC Co., Ltd.
- Universal Industrial Gases, LLC
Développements industriels récents dans Marché du néon
- Novembre 2026 : Samsung Electronics a commercialisé un système de recyclage du néon à l'usine 4 de Pyeongtaek, développé en collaboration avec le fournisseur domestique de gaz spéciaux TEMC. Le système en circuit fermé à trois réservoirs capture le néon résiduel des outils de fabrication de puces, que TEMC raffine à haute pureté avant de le retourner à Samsung pour réutilisation, atteignant un taux de recyclage du néon de 80 %. Samsung prévoit d'étendre le système aux usines 5, Yongin et Honam, ainsi qu'aux installations existantes de Hwaseong, avec un objectif de taux de recyclage domestique des déchets de néon de 99,9 % d'ici 2030.
- Juillet 2025 : Linde s'est engagé à investir 1 milliard USD pour agrandir son complexe de gaz industriels sur le site d'un fabricant de semi-conducteurs à Phoenix, en Arizona. L'investissement couvre 2 nouvelles unités de séparation d'air SPECTRA, portant le total du site à 5. L'expansion fournira de l'azote, de l'oxygène et de l'argon d'ultra-haute pureté à 2 nouvelles installations de fabrication de semi-conducteurs.
Périmètre du rapport mondial sur le marché du néon
Le néon est un élément chimique pratiquement non réactif et chimiquement inerte dans des conditions normales. Il appartient au groupe des gaz nobles et ne forme pas de composés stables avec d'autres éléments dans des conditions standard. Le néon est incolore, inodore et existe sous forme de gaz monoatomique à température ambiante. Il est extrait de l'air par distillation fractionnée, avec une production mondiale mesurée en tonnes par an.
Le marché du néon est segmenté par grade, mode d'approvisionnement, application et géographie. Par grade, le marché est segmenté en pureté standard, haute pureté et ultra-haute pureté. Par mode d'approvisionnement, le marché est segmenté en bouteilles, vrac et micro-vrac, fûts et réservoirs, et systèmes d'approvisionnement sur site. Par application, le marché est segmenté en fabrication de semi-conducteurs et d'électronique, technologie laser, éclairage et signalétique, applications cryogéniques, applications médicales et autres. Le rapport couvre également les tailles de marché et les prévisions pour le néon dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pureté standard |
| Haute pureté |
| Ultra-haute pureté |
| Bouteilles |
| Vrac et micro-vrac |
| Fûts et réservoirs |
| Systèmes d'approvisionnement sur site |
| Fabrication de semi-conducteurs et d'électronique |
| Technologie laser |
| Éclairage et signalétique |
| Applications cryogéniques |
| Applications médicales |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Pureté standard | |
| Haute pureté | ||
| Ultra-haute pureté | ||
| Par mode d'approvisionnement | Bouteilles | |
| Vrac et micro-vrac | ||
| Fûts et réservoirs | ||
| Systèmes d'approvisionnement sur site | ||
| Par application | Fabrication de semi-conducteurs et d'électronique | |
| Technologie laser | ||
| Éclairage et signalétique | ||
| Applications cryogéniques | ||
| Applications médicales | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du néon ?
La taille du marché du néon était évaluée à 367,54 millions USD en 2026 et devrait croître de 389,19 millions USD en 2027 à 523,04 millions USD d'ici 2032, à un CAGR de 6,09 % durant la période de prévision (2027-2032).
Quel grade de néon est en tête de la demande ?
Le néon d'ultra-haute pureté représentait 45,56 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,89 % jusqu'en 2032.
Quel mode d'approvisionnement connaît la croissance la plus rapide pour le néon ?
Les systèmes d'approvisionnement sur site devraient croître à un CAGR de 7,63 % jusqu'en 2032, les grandes usines privilégiant un approvisionnement local continu.
Pourquoi l'Asie-Pacifique est-elle importante pour les fournisseurs de néon ?
L'Asie-Pacifique représentait 32,51 % du chiffre d'affaires en 2026 car elle abrite les principaux clusters de fabrication de semi-conducteurs en Corée du Sud, à Taïwan, au Japon et en Chine.