
Neon-Gas-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 389.19 Millionen US-Dollar |
| Marktgröße (2032) | 523.04 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.09 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Neon-Gas-Marktanalyse von Mordor Intelligence
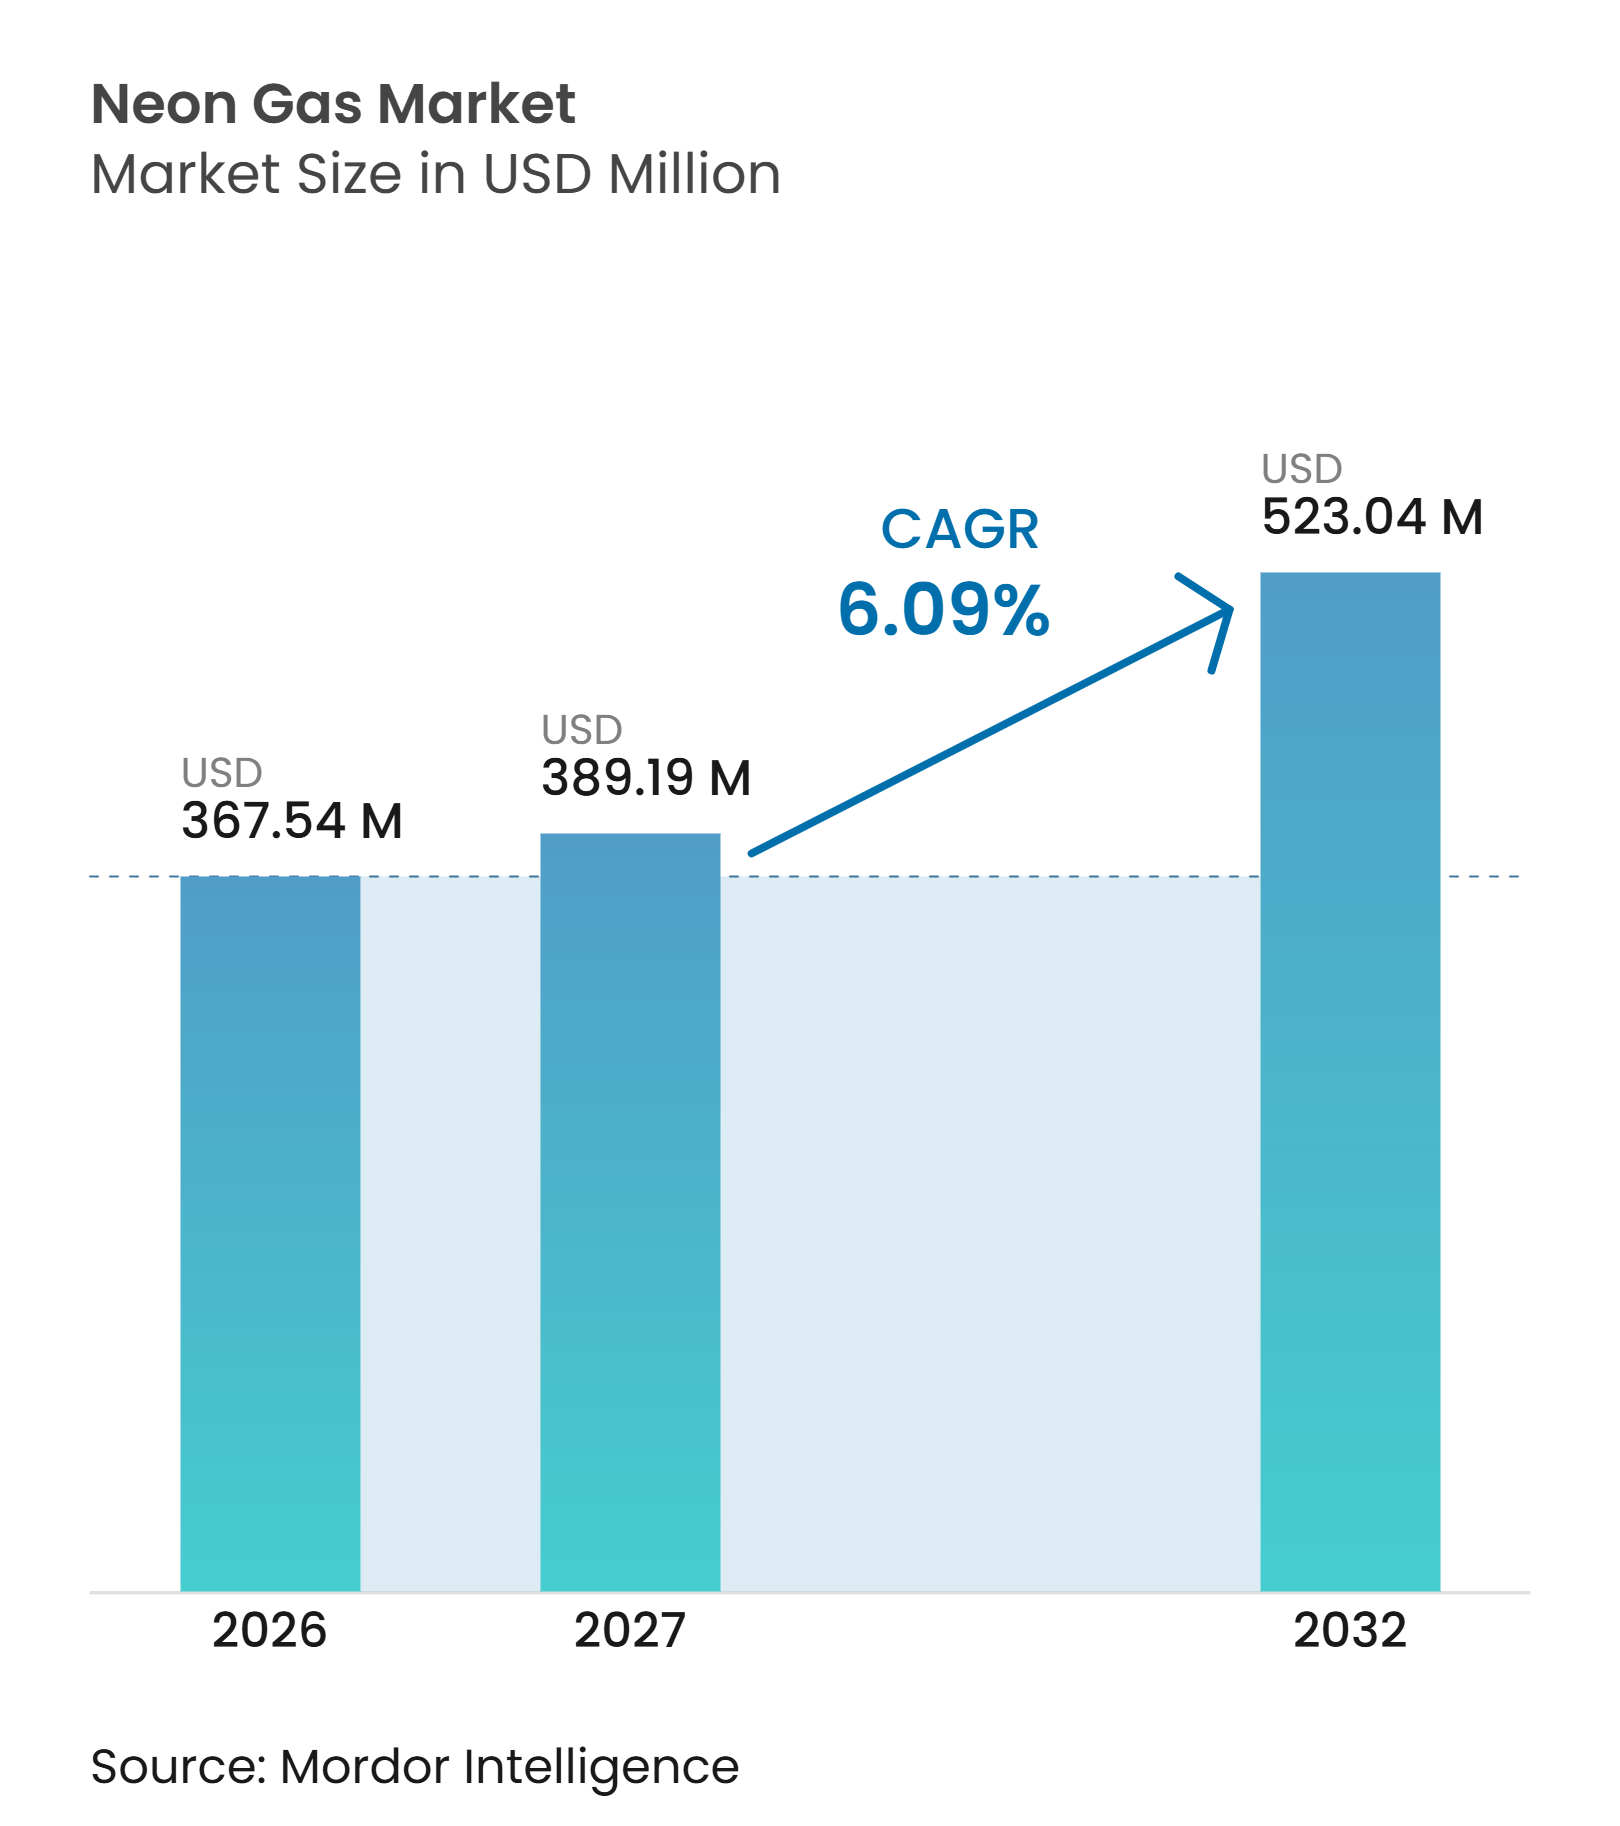
Die Größe des Neon-Gas-Marktes wurde im Jahr 2026 auf 367,54 Millionen USD geschätzt und wird voraussichtlich von 389,19 Millionen USD im Jahr 2027 auf 523,04 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,09 % während des Prognosezeitraums (2027–2032). Der Neon-Gas-Markt ist eng mit der tiefen Ultraviolett-Lithografie verknüpft, da Excimer-Laser eine stabile Versorgung mit hochreinem Neon erfordern. Die Halbleiterfertigung ist auf eine begrenzte Anzahl asiatischer Produktionszentren konzentriert, wodurch Nachfrage- und Versorgungsentscheidungen eng miteinander verbunden bleiben. Neue Fertigungskapazitäten in Nordamerika und Europa erhöhen ebenfalls den Bedarf an zuverlässiger Edelgas-Infrastruktur. Als Reaktion darauf verfolgt der Neon-Gas-Markt längere Liefervereinbarungen, erweitert lokale Reinigungskapazitäten, setzt Rückgewinnungssysteme ein und übernimmt strengere Qualifizierungsprozesse. Der Übergang zur extremen Ultraviolett-Lithografie schränkt den längerfristigen Ausblick ein, aber die Produktion auf reifen Knoten hält tiefe Ultraviolett-Werkzeuge während des Prognosezeitraums relevant.
Wichtigste Erkenntnisse des Berichts
- Nach Reinheitsgrad hielt Ultrahochreinheit im Jahr 2026 einen Umsatzanteil von 45,56 % und wird voraussichtlich bis 2032 mit einer CAGR von 6,89 % wachsen.
- Nach Versorgungsart hielten Druckgasflaschen im Jahr 2026 einen Umsatzanteil von 44,03 %, während Vor-Ort-Versorgungssysteme voraussichtlich bis 2032 mit einer CAGR von 7,63 % wachsen werden.
- Nach Anwendung entfiel auf Halbleiter- und Elektronikhersteller im Jahr 2026 ein Anteil von 70,17 % an der Neon-Gas-Marktgröße, während Lasertechnologie voraussichtlich bis 2032 mit einer CAGR von 7,45 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 32,51 %, während Europa voraussichtlich bis 2032 mit einer CAGR von 7,32 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Halbleiterfabriken und Lithografieintensität | +2.0% | Global, mit Schwerpunkt in Asien-Pazifik und Expansion in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| KI, Hochleistungsrechnen und Nachfrage nach fortschrittlichem Speicher | +1.2% | Global, mit Trainingsinfrastruktur in Nordamerika und Speicherproduktion in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Halbleiterlokalisierung | +0.7% | Nordamerika, Europa, Japan, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Ausweitung hochreiner Laseranwendungen | +0.6% | Europa und Nordamerika für medizinische und industrielle Laser, Asien-Pazifik für die Verarbeitung | Langfristig (≥ 4 Jahre) |
| Neon-Rückgewinnung und Wirtschaftlichkeit des geschlossenen Kreislaufs | +0.4% | Südkorea und Taiwan, mit früher Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Halbleiterfabriken und Lithografieintensität
Halbleiter-Kapitalausgaben prägen die Neon-Nachfrage direkt, da tiefe Ultraviolett-Belichtungsanlagen zertifiziertes ultrahochreines Gas für ihre Excimer-Laser benötigen. Der Neon-Gas-Markt profitiert, wenn neue Anlagen Belichtungskapazitäten hinzufügen oder wenn bestehende Standorte Produktionslinien erweitern. Im Juli 2026 verpflichtete sich Linde, 1 Milliarde USD zu investieren, um seinen Industriegaskomplex in Phoenix durch Hinzufügen von 2 neuen SPECTRA-Luftzerlegungsanlagen für Halbleiteranlagen zu erweitern[1]. Diese Investition veranschaulicht, wie der Bau von Fertigungsanlagen verbundene Investitionen in Gastrennung, Reinigung, Lagerung und Verteilung anzieht. Mehrere Produktionsknoten auf einem einzigen Standort erhöhen den Bedarf an einer zuverlässigen lokalen Versorgung und steigern den Wert von Vor-Ort-Systemen. Diese Struktur unterstützt den Neon-Gas-Markt, da Kunden der Kontinuität und Qualifizierung mehr Gewicht beimessen als der kurzfristigen Einkaufsflexibilität. Sie beeinflusst auch die Beschaffungsplanung, da zugelassene Lieferanten Bauzeitpläne, Inbetriebnahmedaten, Lagerkapazitäten, Flaschenvorbereitungen und Betriebsverfahren mit dem Fab-Kunden koordinieren müssen. Eine Verzögerung an einem beliebigen Punkt dieser Kette kann die Werkzeugbereitschaft beeinträchtigen, was qualifizierte lokale Kapazitäten wertvoller macht als ein Spotmarktangebot.
KI, Hochleistungsrechnen und Nachfrage nach fortschrittlichem Speicher
KI-Hardware erfordert fortschrittliche Logik- und Speichergeräte und erhöht damit die Bedeutung einer sicheren Versorgung mit Spezialgasen in der gesamten Halbleiterproduktionskette. Fortschrittliche Verpackung fügt zusätzliche Prozessschritte hinzu, was Hersteller dazu zwingt, die Ausbeute zu schützen und eine strenge Prozesskontrolle aufrechtzuerhalten. TEMC erweiterte eine Diboran-Anlage auf Anfrage von Samsung Electronics für die Anforderungen des High-Bandwidth Memory 4 (HBM4) und entwickelt eine Anlage in der Nähe des Halbleiterclusters Yongin. Die geplante Anlage zielt auf die Produktion von Spezialgasen und Neon-Recyclingkapazitäten bis 2027 ab. Der Neon-Gas-Markt gewinnt daher Unterstützung aus einem breiteren Mix fortschrittlicher Halbleiterproduktion und nicht nur von Logikgeräten allein. Diese Nachfragebasis begünstigt auch Lieferanten, die Kundenqualifizierungsanforderungen für hochreine Gase und Rückgewinnungsdienstleistungen erfüllen können. Die Nachfrage ist besonders relevant, wo fortschrittliche Logik, Hochbandbreitenspeicher und Verpackungsaktivitäten eng beieinander liegen. An diesen Standorten müssen Gaslieferanten Produktionshochläufe unterstützen und gleichzeitig die Konsistenz über mehrere Prozessschritte und Kundenproduktionslinien hinweg aufrechterhalten.
Staatlich geförderte Halbleiterlokalisierung
Lieferkettenrichtlinien gestalten um, wo Halbleitermaterialien und -gase produziert, gelagert und qualifiziert werden. Japans Ministerium für Wirtschaft, Handel und Industrie unterstützte Air Liquides Luftzerlegungsanlage auf der Insel Naoshima, die ab 2027 Argon und Neon im Inland produzieren soll. Das Projekt adressiert Japans bisherige Abhängigkeit von importiertem Neon und stärkt die inländische Versorgungssicherheit. Südkoreas Lieferkettenstabilisierungsplan 2025 bis 2027 identifiziert Resilienz für wirtschaftssicherheitsrelevante Güter als nationale Priorität. Diese Maßnahmen unterstützen den Neon-Gas-Markt, indem sie lokale Versorgungsoptionen fördern, auch wenn lokale Produzenten mehrere Jahre benötigen, um Bau und Kundenqualifizierung abzuschließen. Lokalisierung kann auch Versorgungswege verkürzen und es Kunden erleichtern, bei Audits, Wartungsperioden und unerwarteten Änderungen der Werkzeugauslastung mit Lieferanten zusammenzuarbeiten. Der Effekt ist am stärksten, wo politische Unterstützung mit lokaler Industrieinfrastruktur und erfahrenen technischen Teams kombiniert wird.
Ausweitung hochreiner Laseranwendungen
Hochreines Neon unterstützt Excimer-Laser, die in ophthalmologischen Verfahren, der Dermatologie und der fortschrittlichen Materialverarbeitung eingesetzt werden. Diese Anwendungen erfordern konsistente Reinheit, Rückverfolgbarkeit und zuverlässige Lieferung, da die Gasqualität die Laserstabilität beeinflussen kann. Das Deutsches Institut für Normung (DIN) 50450-2:2025-07 legt ein Prüfprotokoll für Sauerstoffverunreinigungen in Neon und verwandten Trägergasen fest, die in der Halbleitertechnologie verwendet werden. Dieser Standard erhöht die technischen Anforderungen an qualifizierte Lieferanten und unterstreicht die Bedeutung von Laborkapazitäten. Der Neon-Gas-Markt profitiert von Laseranwendungen, da das Segment spezialisierte Leistungsanforderungen mit laufendem Bedarf an Dokumentation und Gaskontrolle verbindet. Medizinische und industrielle Anwender müssen auch den Umgang mit Druckgasflaschen, Restgas, Prüfprotokollen und Austauschplänen verwalten, ohne den Laserbetrieb zu unterbrechen. Diese Betriebsanforderungen unterstützen Speziallieferanten mit etablierten Analyseeinrichtungen und reaktionsschnellem technischen Service.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität der Neon-Erfassung und -Reinigung | -1.5% | Global, am stärksten ausgeprägt dort, wo stahlverknüpfte Luftzerlegungsinfrastruktur begrenzt ist | Langfristig (≥ 4 Jahre) |
| Konzentrierte Rohstoff- und Reinigungsinfrastruktur | -1.2% | Ukraine, Russland und China für Rohstoffe sowie Südkorea, die Vereinigten Staaten und Deutschland für die Reinigung | Mittelfristig (2–4 Jahre) |
| Substitution durch extreme Ultraviolett-Lithografie (EUV), Festkörper- und alternative Lithografietechnologien | -0.8% | Global, insbesondere bei führenden Logikanlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität der Neon-Erfassung und -Reinigung
Neue Neon-Reinigungskapazitäten erfordern kryogene Trennungsanlagen, fortschrittliche Verunreinigungsentfernung, Analysesysteme und lange Kundenqualifizierungszeiträume. Diese Anforderungen begrenzen die Anzahl der Unternehmen, die in der Lage sind, in den Neon-Gas-Markt mit Halbleiterqualität einzutreten. POSCO begann 2022 mit der Rohneonerzeugung, gründete 2023 eine Industriegassparte, bildete 2024 ein Gemeinschaftsunternehmen, erwarb im September 2025 Chemgas Korea und schloss im Mai 2026 seine Gwangyang-Edelgasanlage ab. Diese Abfolge zeigt das mehrjährige Engagement, das erforderlich ist, um eine integrierte Position aufzubauen. Unternehmen ohne stahlverknüpfte Rohstoffe, Kapitalressourcen oder bewährte Reinigungstechnologie stehen vor einem langsameren Weg zur kommerziellen Versorgung. Diese Eintrittsbarrieren erhalten die Rolle etablierter Gasunternehmen und qualifizierter regionaler Produzenten im Neon-Gas-Markt aufrecht. Die Herausforderung wird dadurch verstärkt, dass die Kundenqualifizierung oft nach Abschluss des physischen Baus fortgesetzt wird. Produzenten müssen wiederholbare Qualität, zuverlässige Verpackung und stabile Lieferung nachweisen, bevor ein Kunde das Material für empfindliche Halbleiterprozesse genehmigt.
Konzentrierte Rohstoff- und Reinigungsinfrastruktur
Neon kommt in der Atmosphäre in sehr geringen Konzentrationen vor und wird als Nebenprodukt der großtechnischen Luftzerlegung gewonnen. Dies verknüpft die Verfügbarkeit mit den Standorten und Betriebsraten stahlverknüpfter Sauerstoffanlagen. Ingas und Cryoin aus der Ukraine lieferten zuvor einen erheblichen Anteil des Neonmarktes in Halbleiterqualität, während der Konflikt den Betrieb störte und das Anlagevermögen staatlichen Eingriffen unterworfen wurde[2]. China hat nach 2022 Edelgaskapazitäten ausgebaut, was die Versorgungsvielfalt verbesserte, aber eine weitere Konzentrationsexposition innerhalb technologischer Handelsspannungen schuf. Der Neon-Gas-Markt bleibt anfällig, wenn Produktions- und Reinigungskapazitäten auf wenige Standorte konzentriert sind. Kunden haben reagiert, indem sie alternative Versorgungsquellen, lokale Kapazitäten und Rückgewinnungsoptionen suchen. Die Diversifizierung der Versorgung kann die Abhängigkeit von einem einzelnen Standort verringern, beseitigt jedoch nicht die Notwendigkeit gleichwertiger Reinheit und Dokumentation bei jeder alternativen Quelle. Resilienzprogramme müssen daher Rohstoffe, Reinigung, Analysetests, Logistik und Kundengenehmigung gemeinsam adressieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reinheitsgrad:
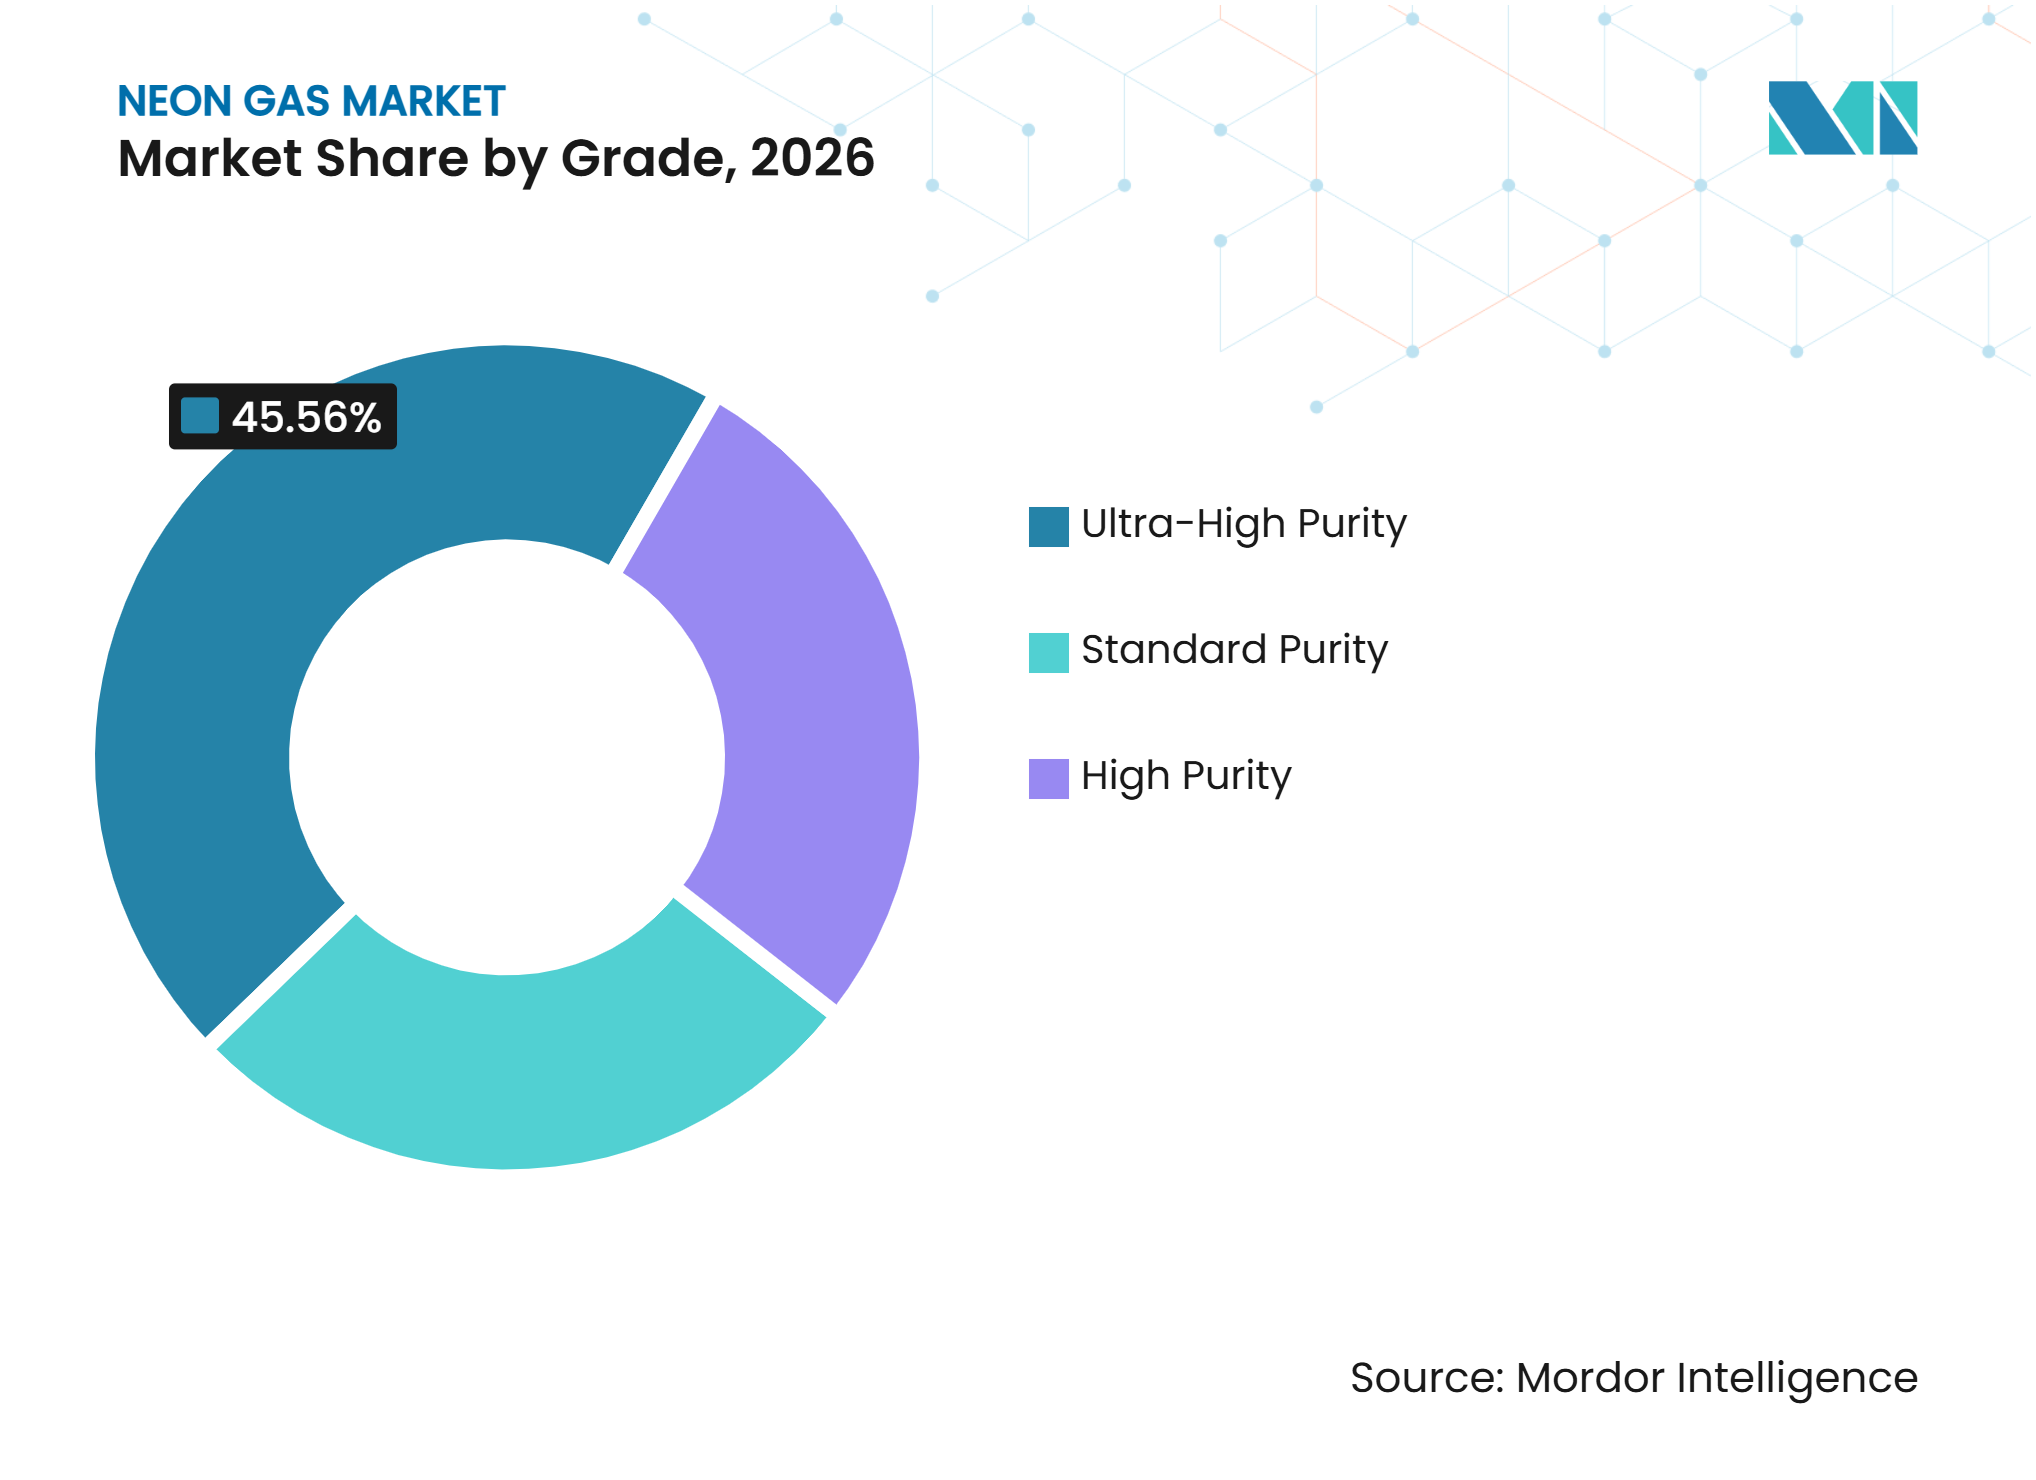
Ultrahochreinheit führt, da Prozessanforderungen steigenUltrahochreines Neon machte im Jahr 2026 45,56 % des Neon-Gas-Marktes aus und wird voraussichtlich bis 2032 mit einer CAGR von 6,89 % wachsen. Dieser Reinheitsgrad wird in Anwendungen eingesetzt, die eine strenge Kontrolle von Feuchtigkeit, Sauerstoff, Partikeln und anderen Verunreinigungen erfordern. Die Halbleiterfertigung ist der primäre Treiber der Nachfrage nach qualifiziertem ultrahochreinem Material. Fabriken, die fortschrittliche Prozesse betreiben, erfordern zuverlässige Reinheitsgrade und eine formale Validierung, bevor eine Quelle in die Produktion eintreten kann. Diese Anforderungen lenken mehr Ausgaben zu Lieferanten mit Trenntechnologie, Reinigungssystemen, Flaschenvorbereitungskontrollen und Testkapazitäten.
Standardreinheits- und Hochreinheitsgüten bleiben relevant für Beschilderung, Kryoarbeiten, ältere Lasersysteme und Anwendungen mit weniger anspruchsvollen Spezifikationen. Ihre Rolle ist in Segmenten enger, in denen Kunden analytischer Zertifizierung und konsistenter Produktversorgung größeren Wert beimessen. Der Neon-Gas-Markt hat daher eine klare Qualitätshierarchie, wobei der Wert mit den Qualifizierungsanforderungen steigt. DINs Prüfnorm 2025 für Sauerstoffverunreinigungen in Neon bietet einen Referenzpunkt für die technische Verifikation in halbleiterbezogenen Anwendungen. Lieferanten, die Leistung dokumentieren und Rückverfolgbarkeit aufrechterhalten können, sind besser positioniert, um hochwertige Kunden zu bedienen. Der Reinheitsgradmix wird wahrscheinlich auf ultrahochreines Material ausgerichtet bleiben, da mehr Kunden der Prozesskontrolle Priorität einräumen.



Nach Versorgungsart:
Vor-Ort-Systeme gewinnen an Bedeutung bei großen AnlagenDruckgasflaschen machten im Jahr 2026 44,03 % des Neon-Gas-Marktes aus, da viele Kunden mit mittlerem Bedarf flexible verpackte Lieferungen benötigen. Laserhersteller, Medizingeräteeinrichtungen, Labore und Forschungszentren verwenden häufig Druckgasflaschen, da sie keine dedizierte Vor-Ort-Infrastruktur erfordern. Die Flaschenlieferung bleibt auch dort praktisch, wo Nachfragemuster variabel sind oder Mengen begrenzt sind. Bulk- und Mikro-Bulk-Versorgung bedient Kunden, die größere, konsistentere Mengen benötigen, als verpackte Gase liefern können. Fässer werden für ausgewählte Anwendungen verwendet, bei denen eine Hochmengenlieferung gegenüber Flaschengestellen bevorzugt wird.
Vor-Ort-Versorgungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 7,63 % wachsen, der schnellsten Rate unter den Versorgungsarten. Große Halbleiterstandorte bevorzugen diese Systeme, da lokale Versorgungsvereinbarungen einen kontinuierlichen Betrieb und ein strafferes Bestandsmanagement unterstützen können. Air Products berichtete, dass sein Vor-Ort-Gassegment im Geschäftsjahr 2025 fast die Hälfte des Unternehmensumsatzes unter langfristigen Take-or-Pay-Vereinbarungen erwirtschaftete. Linde erweitert die Versorgung von Samsung mit einer achten Luftzerlegungsanlage am Standort Pyeongtaek. Diese Vereinbarungen unterstützen langfristige Kundenbeziehungen und machen Versorgungszuverlässigkeit zu einem zentralen Wettbewerbsfaktor im Neon-Gas-Markt.
Nach Anwendung:
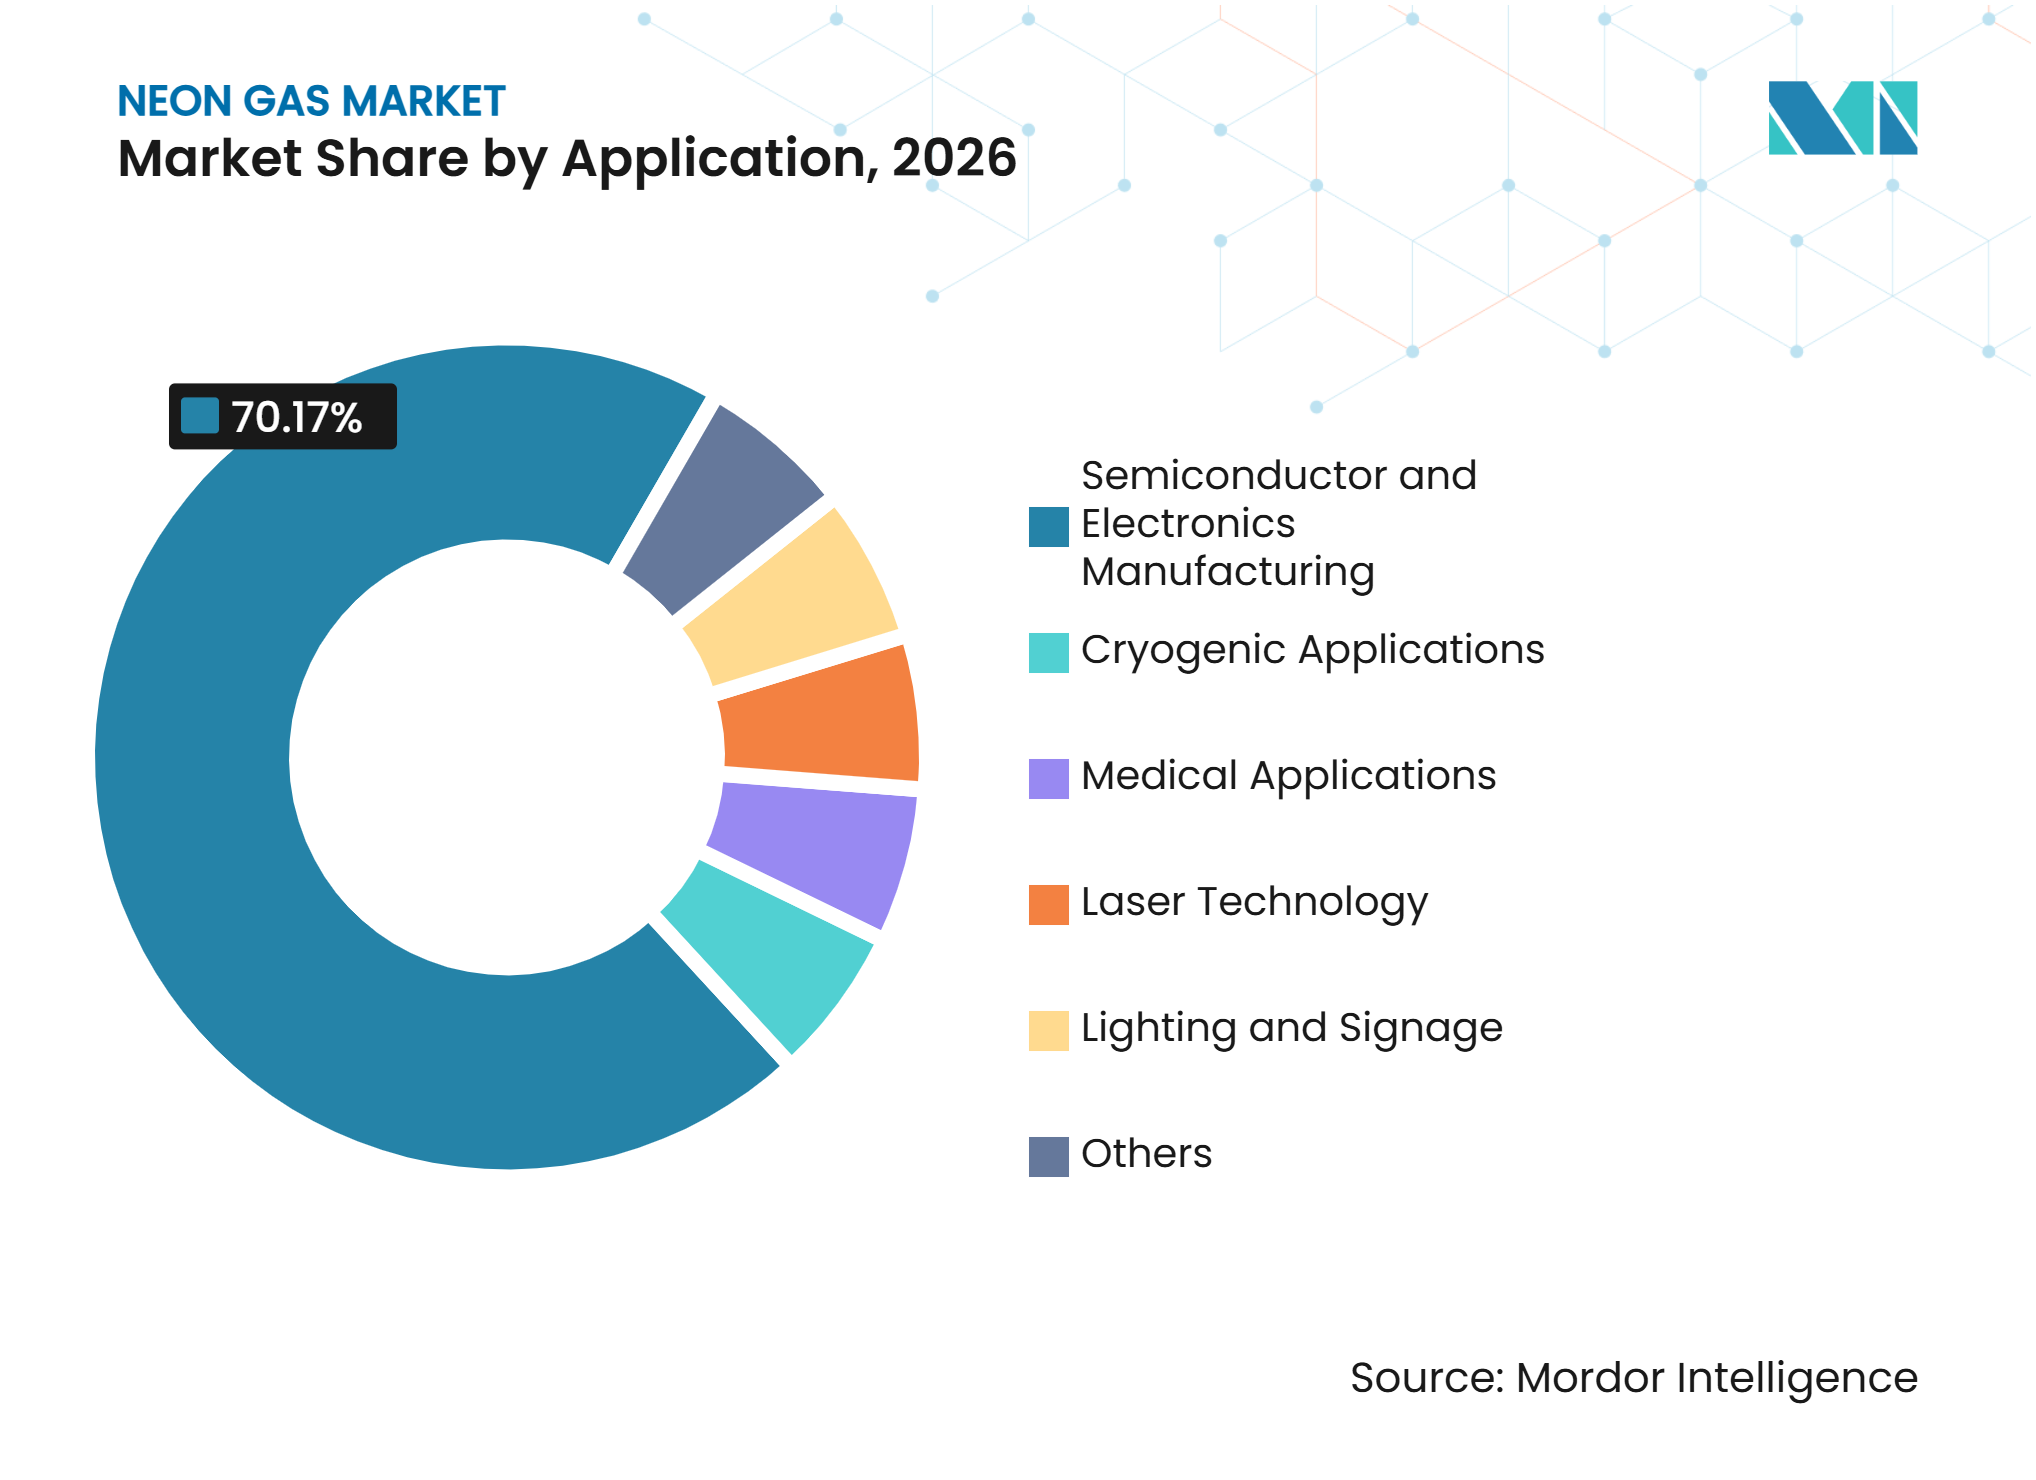
Halbleiternachfrage bestimmt die MarktrichtungHalbleiter- und Elektronikhersteller machten im Jahr 2026 70,17 % des Neon-Gas-Marktanteils aus. Die tiefe Ultraviolett-Lithografie ist eng mit der Waferproduktion, der Werkzeugauslastung und den Ausbauplänen von Fabriken verknüpft. Diese Konzentration macht die Nachfrage empfindlich gegenüber Halbleiterinvestitionszyklen und Produktionsänderungen. Kunden behandeln Neon daher als versorgungssicherheitsrelevanten Input und nicht als routinemäßiges Betriebsmaterial. Dieses Segment bevorzugt auch Lieferanten, die Versorgungskontinuität, Reinheit und formale Qualifizierung für den Einsatz in der Produktion nachweisen können.
Lasertechnologie wird voraussichtlich bis 2032 mit einer CAGR von 7,45 % wachsen, angetrieben durch medizinische Laser, präzise Materialverarbeitung und photonische Anwendungen. Beleuchtung und Beschilderung verzeichnen weiterhin Nachfrage aus Nachrüstinstallationen und architektonischen Verwendungen, aber das inkrementelle Wachstum in diesem Segment ist begrenzt. Kryoanwendungen nutzen Neons niedrigen Siedepunkt für Tieftemperaturforschungsplattformen. Medizinische Anwendungen umfassen laserbasierte Therapiegeräte, die in dermatologischen und kardiovaskulären Verfahren eingesetzt werden. Weitere Anwendungen umfassen aufkommende Einsatzmöglichkeiten wie Satellitenantrieb, bei dem Edelgase Ionentriebwerkssysteme unterstützen. Nippon Sanso Holdings hat nachhaltige Halbleiterprozess-Technologie als strategischen Entwicklungsbereich identifiziert, was die breitere Bedeutung von Spezialgas-Innovationen in der fortschrittlichen Fertigung widerspiegelt.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Neon-Gas-Marktanteil von 32,51 %, unterstützt durch Halbleitercluster in Südkorea, Taiwan, Japan und dem chinesischen Festland. Die Region kombiniert eine große Waferproduktion mit einem wachsenden Fokus auf lokale Edelgasversorgung und -rückgewinnung. Samsung kommerzialisierte im November 2026 ein 80%iges Neon-Wiederverwendungssystem in Pyeongtaek Werk 4 mit Plänen zur Ausweitung auf andere Standorte. Dieses Modell reduziert den Bedarf an frischem Gas und erhöht gleichzeitig die Nachfrage nach Sammlung, Reinigung, Tests und Rücklogistik. Japans Naoshima-Insel-Projekt soll 2027 mit der inländischen Neonproduktion beginnen. Japans Ministerium für Wirtschaft, Handel und Industrie hat wirtschaftliche Sicherheitsmaßnahmen für industrielle und technologische Infrastruktur unterstützt. Diese Entwicklungen machen Versorgungsresilienz und Qualifizierungsfähigkeit zu wichtigen regionalen Prioritäten.
Europa
Europa wird voraussichtlich bis 2032 mit einer CAGR von 7,32 % expandieren, der schnellsten regionalen Wachstumsrate im Neon-Gas-Markt. Halbleiterpolitik und lokale Industriegasinvestitionen unterstützen neue Kapazitäten und strukturiertere Versorgungsvereinbarungen. Air Liquide investierte 2025 mehr als 250 Millionen EUR in Deutschlands Silicon-Saxony-Cluster, um Industriegasproduktionsanlagen für einen großen Halbleiterkunden zu bauen. SIAD eröffnete im Juli 2025 eine Luftzerlegungsanlage in Zagreb und erweiterte damit seine Kapazitäten in Mitteleuropa. Das Unternehmen wählte auch Porto Marghera in Venedig für eine großtechnische Luftzerlegungsanlage. DIN 50450-2:2025-07 ist ein relevanter Compliance-Maßstab für Sauerstoffverunreinigungstests in halbleiterbezogenem Neon. Dokumentations- und Sicherheitspraktiken werden auch durch die Leitlinien der Europäischen Vereinigung der Industriegase (EIGA) für Sicherheitsdatenblätter geprägt.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika konzentriert sich auf inländische Versorgungskapazitäten, da Halbleiterkapazitäten ausgebaut werden und Hersteller die Abhängigkeit von importierten Inputs reduzieren. Lindes Investition von 1 Milliarde USD in Phoenix verbindet Industriegasinfrastruktur direkt mit neuen Halbleiteranlagen. Universal Industrial Gases kündigte im März 2025 ein Projekt über 100 Millionen USD in Darlington County, South Carolina, neben einem Nucor-Stahlwerk an. Stahlverknüpfte Luftzerlegung bleibt zentral für die Wirtschaftlichkeit der inländischen Edelgasversorgung. Südamerika hat eine sich entwickelnde Nachfrage in der brasilianischen Elektronikmontage und Automobilaktivität, aber die lokale Produktion bleibt begrenzt. Der Nahe Osten und Afrika haben potenzielle Edelgaskapazitäten rund um große Industriestandorte und Kohlenwasserstoffverarbeitungsanlagen. Diese geografisch gemischte Gruppe bietet längerfristige Möglichkeiten zur Integration von Industriegasen mit bestehenden Hochvolumen-Sauerstoffanlagen. Der Neon-Gas-Markt in diesen Regionen hängt davon ab, ob neue Verarbeitungs- und Reinigungskapazitäten die Qualifizierung für Halbleiterqualität erreichen können.
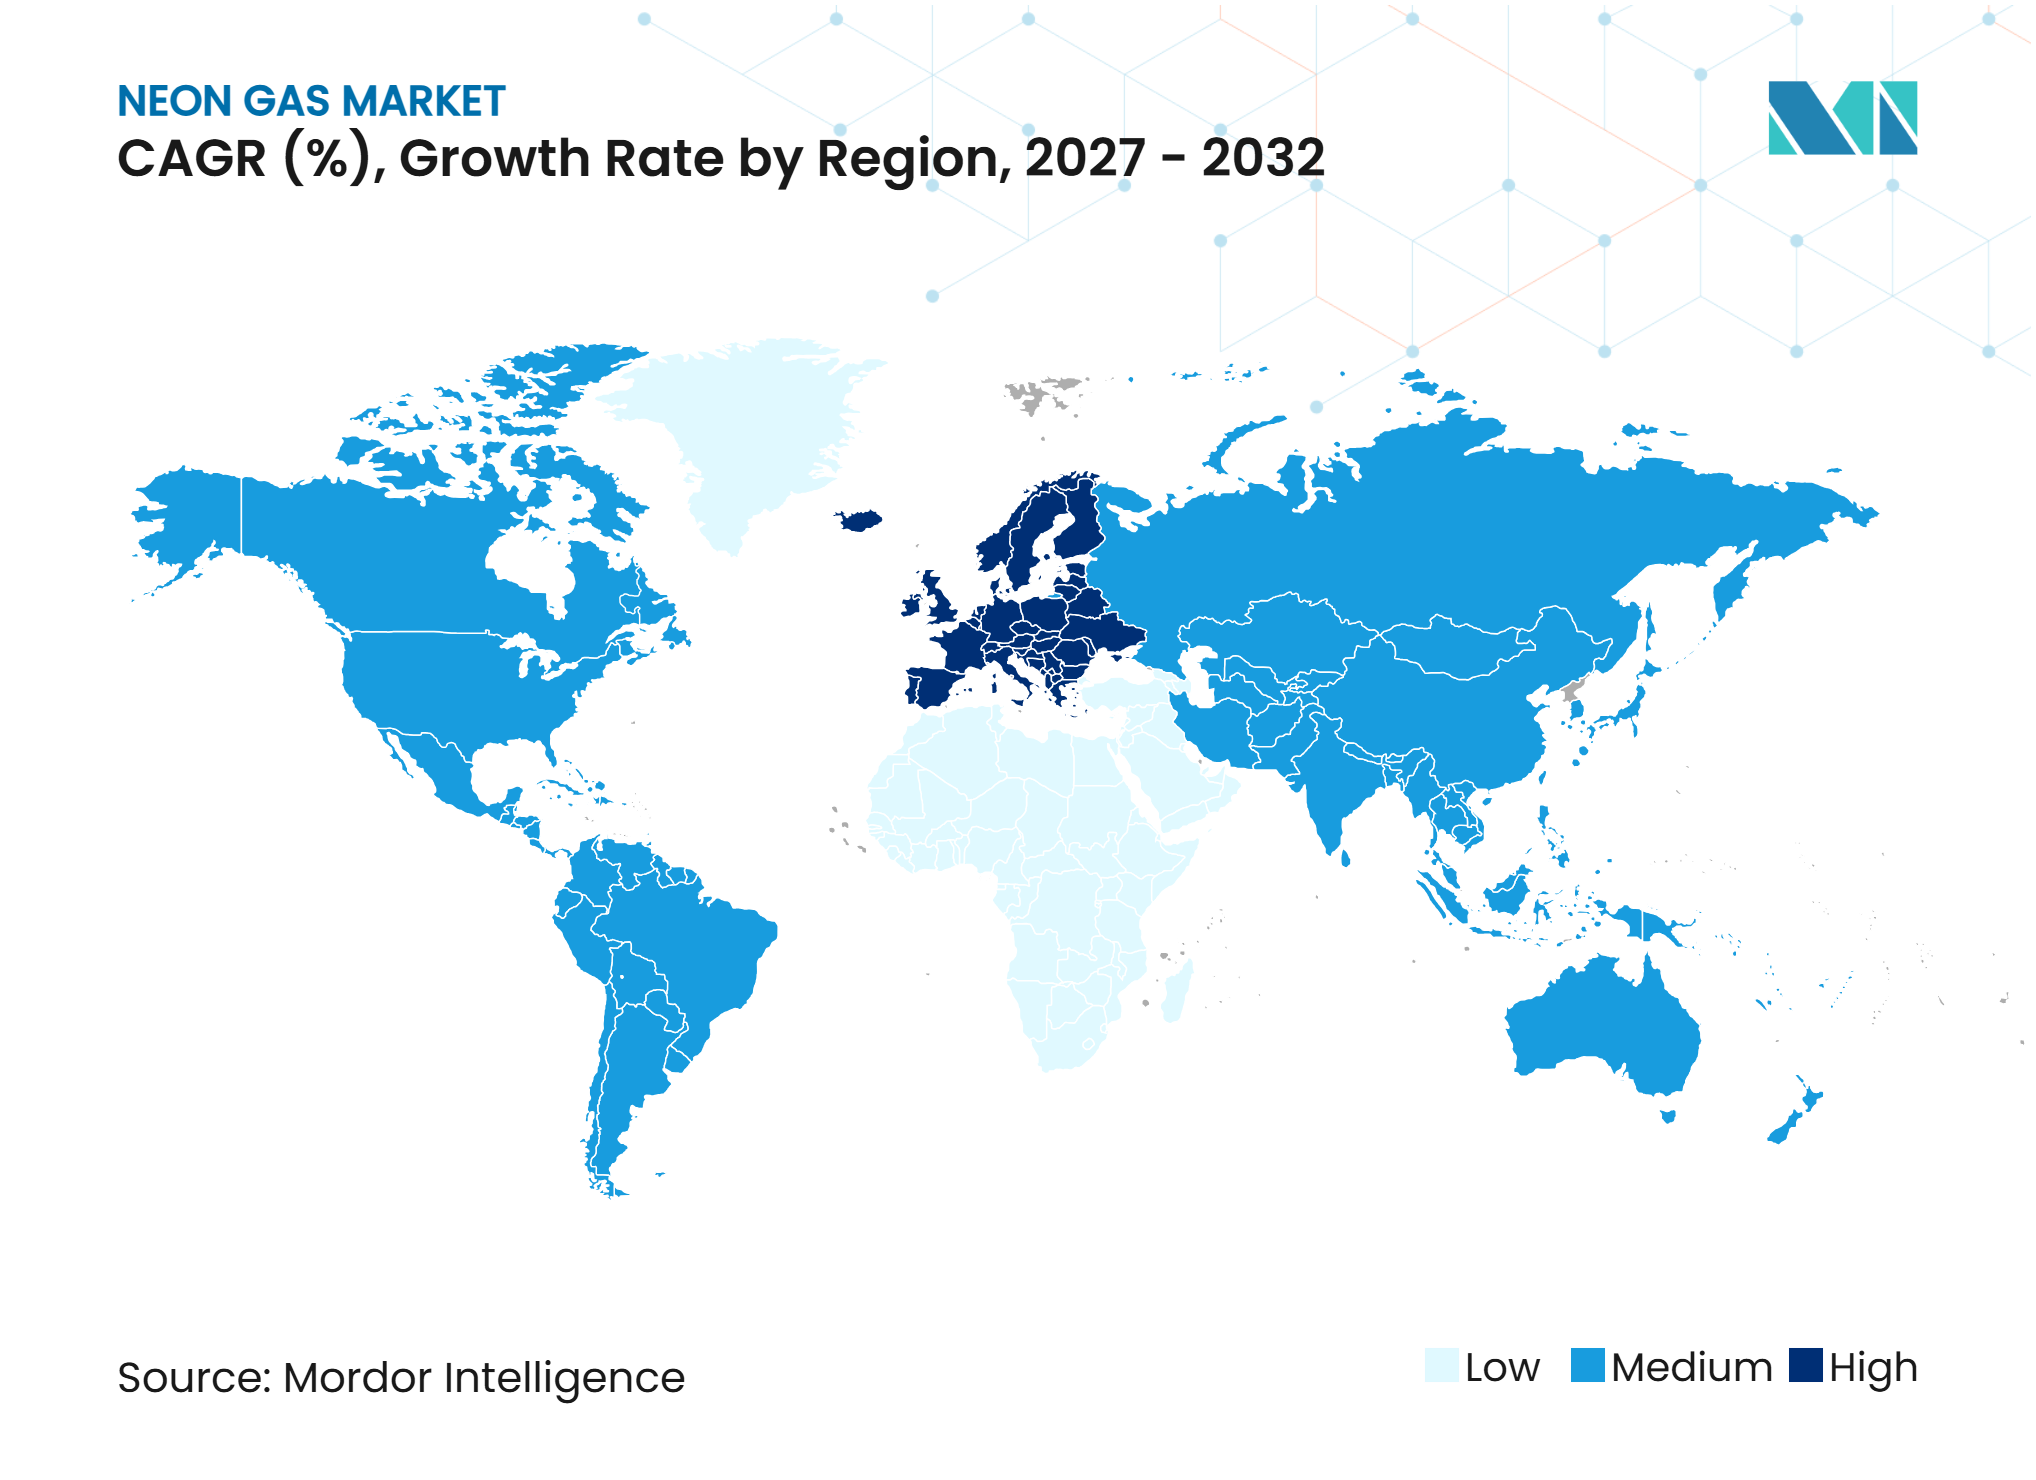
Wettbewerbslandschaft
Marktkonzentration
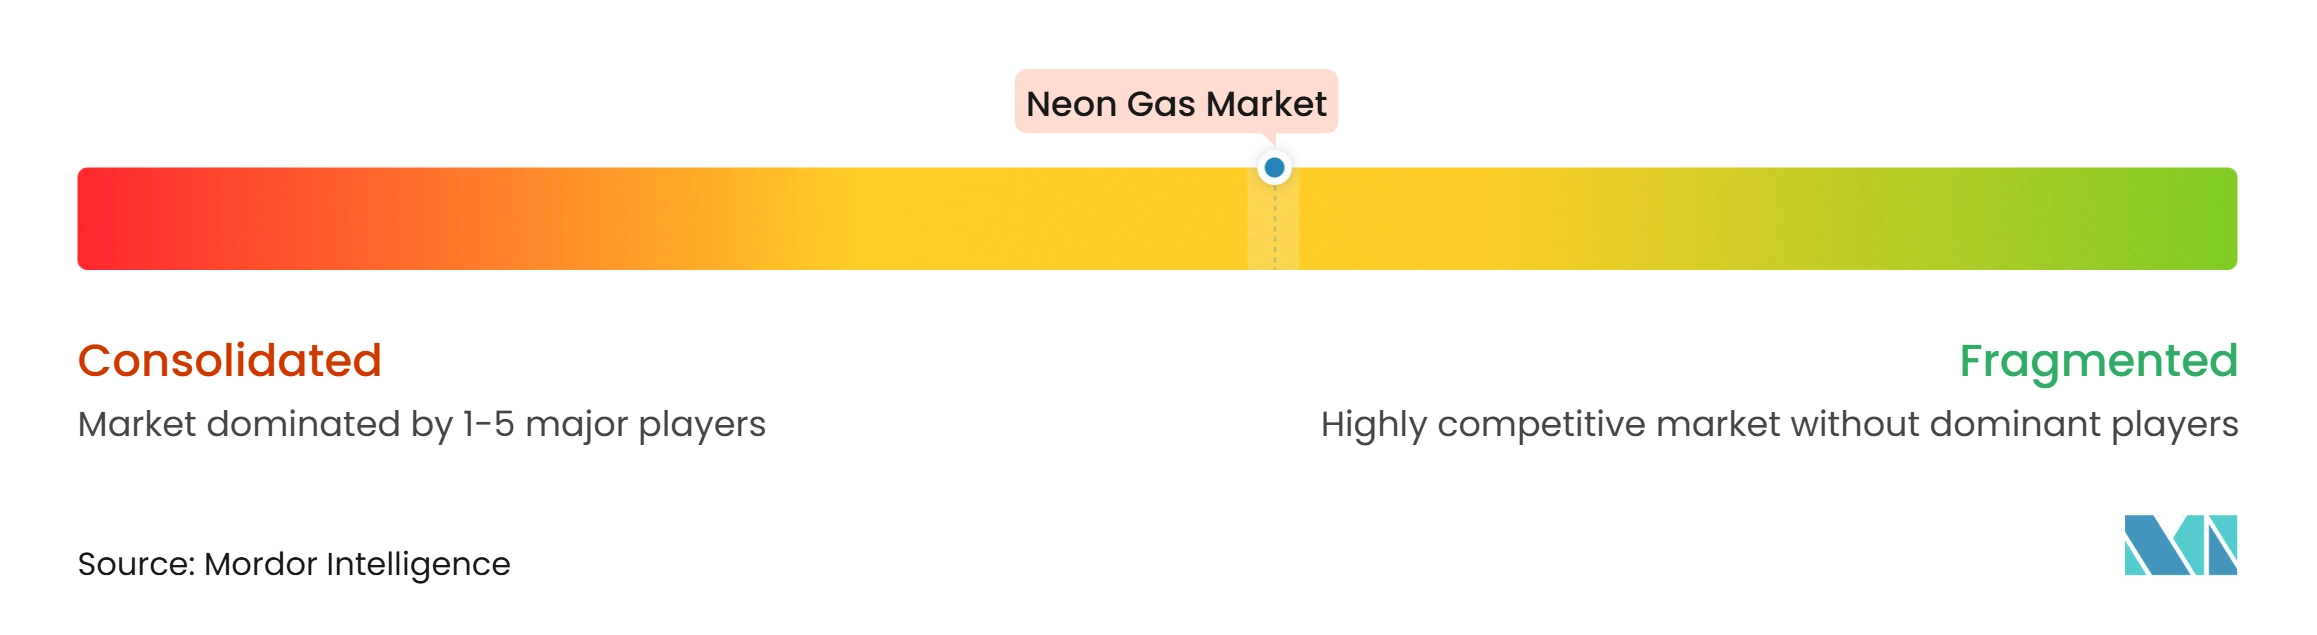
Der Neon-Gas-Markt ist mäßig fragmentiert, wobei Linde, Air Liquide, Air Products and Chemicals, Messer und Nippon Sanso Holdings den Großteil des globalen Umsatzes auf sich vereinen. Ihre Positionen basieren auf umfangreicher Erfahrung in kryogener Luftzerlegung, Reinigung, Analytik, Verteilung und Vor-Ort-Kundendienst. Linde umfasst Edelgase wie Neon, Krypton und Xenon in seinem Atmosphärengasportfolio. Langfristige Vor-Ort-Vereinbarungen stärken die Lieferantenpositionen, da physische Anlagen und Betriebsprozesse in die Kundenanlagen integriert werden, wie durch Lindes Expansion am Pyeongtaek-Standort von Samsung veranschaulicht. Der Wettbewerb hängt daher von technischer Kompetenz, Kundenqualifizierung, Standort und der Fähigkeit ab, eine kontinuierliche Versorgung anzubieten.
Regionale Produzenten erhöhen den Wettbewerbsdruck, indem sie den Zugang zu lokalen Rohstoffen mit Edelgasreinigung kombinieren. POSCO schloss im Mai 2026 seine Gwangyang-Hochreinheits-Edelgasanlage ab und baut eine integrierte Versorgungsposition rund um seine stahlverknüpften Ressourcen auf. Samsungs Recyclingpartnerschaft mit TEMC zeigt einen alternativen Weg zum Wettbewerb durch Rückgewinnung, Raffination und geschlossenes Gasmanagement. SIADs Zagreb-Investition und die geplante Porto-Marghera-Anlage zeigen, wie spezialisiertes Luftzerlegungsingenieurwesen regionale Versorgungsoptionen erweitern kann. Diese Entwicklungen deuten darauf hin, dass sich die Wettbewerbsdifferenzierung in Richtung sicherer Rohstoffe, technischer Reinigung und lokaler Serviceabdeckung verschiebt.
Dokumentations- und Betriebsstandards beeinflussen auch die Lieferantenauswahl, insbesondere für Halbleiter- und Medizinkunden. Die Leitlinien der Europäischen Vereinigung der Industriegase (EIGA) für Sicherheitsdatenblätter 2025 bieten eine gemeinsame Referenz für die Industriegasdokumentation in Europa, während DINs Methode zur Prüfung von Sauerstoffverunreinigungen einen weiteren Maßstab für die Leistungsvalidierung bietet. Der Markteintritt allein auf Basis der Rohgasverfügbarkeit ist unzureichend, da Käufer zuverlässige Reinigung, validierte Qualitätssysteme und zuverlässige Lieferung erfordern. Vor-Ort-Systeme und Rückgewinnungsprojekte können Kundenbeziehungen vertiefen und Serviceumsätze hinzufügen. Regionale Neueinsteiger können erfolgreich sein, wenn sie Rohstoffe sichern und die Kundenqualifizierung abschließen, bevor sie sich zu Nachfragekapazitäten verpflichten.
Neon-Gas-Branchenführer
-
Air Liquide
-
Linde PLC
-
Air Products and Chemicals, Inc.
-
Messer SE & Co. KGaA
-
Nippon Sanso Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Neon-Gas-Markt Unternehmen in diesem Bericht
- Air Liquide
- Air Products and Chemicals, Inc.
- Airgas, Inc.
- Cryoin Engineering Ltd.
- Gulfcryo
- Ingas LLC
- Iwatani Corporation
- Jinhong Gas Co., Ltd.
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- POSCO Group
- Samsung Electronics Co., Ltd.
- SIAD Group
- TEMC Co., Ltd.
- Universal Industrial Gases, LLC
Neueste Industrielle Entwicklungen in Neon-Gas-Markt
- November 2026: Samsung Electronics kommerzialisierte ein Neongas-Recyclingsystem in Pyeongtaek Werk 4, das in Zusammenarbeit mit dem inländischen Spezialgas-Lieferanten TEMC entwickelt wurde. Das Drei-Tank-Kreislaufsystem erfasst Abfall-Neongas aus Chip-Fertigungswerkzeugen, das TEMC auf hohe Reinheit raffiniert, bevor es zur Wiederverwendung an Samsung zurückgegeben wird, und erreicht eine Recyclingrate von 80 % für Neon. Samsung plant, das System auf die Werke 5, Yongin und Honam sowie bestehende Hwaseong-Anlagen auszuweiten, mit einem Ziel einer inländischen Neonabfall-Recyclingrate von 99,9 % bis 2030.
- Juli 2025: Linde verpflichtete sich, 1 Milliarde USD zu investieren, um seinen Industriegaskomplex am Standort eines Halbleiterherstellers in Phoenix, Arizona, zu erweitern. Die Investition umfasst 2 neue SPECTRA-Luftzerlegungsanlagen und bringt die Gesamtzahl des Standorts auf 5. Die Erweiterung wird ultrahochreinen Stickstoff, Sauerstoff und Argon für 2 neue Halbleiterfertigungsanlagen liefern.
Globaler Neon-Gas-Markt Berichtsumfang
Neon ist ein chemisches Element, das unter normalen Bedingungen praktisch nicht reaktiv und chemisch inert ist. Es gehört zur Gruppe der Edelgase und bildet unter Standardbedingungen keine stabilen Verbindungen mit anderen Elementen. Neon ist farblos, geruchlos und existiert bei Raumtemperatur als einatomiges Gas. Es wird durch fraktionierte Destillation aus der Luft gewonnen, wobei die globale Produktion in Tonnen pro Jahr gemessen wird.
Der Neon-Gas-Markt ist nach Reinheitsgrad, Versorgungsart, Anwendung und Geografie segmentiert. Nach Reinheitsgrad ist der Markt in Standardreinheit, Hochreinheit und Ultrahochreinheit segmentiert. Nach Versorgungsart ist der Markt in Druckgasflaschen, Bulk und Mikro-Bulk, Fässer und Vor-Ort-Versorgungssysteme segmentiert. Nach Anwendung ist der Markt in Halbleiter- und Elektronikhersteller, Lasertechnologie, Beleuchtung und Beschilderung, Kryoanwendungen, medizinische Anwendungen und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Neongas in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standardreinheit |
| Hochreinheit |
| Ultrahochreinheit |
| Druckgasflaschen |
| Bulk und Mikro-Bulk |
| Fässer |
| Vor-Ort-Versorgungssysteme |
| Halbleiter- und Elektronikhersteller |
| Lasertechnologie |
| Beleuchtung und Beschilderung |
| Kryoanwendungen |
| Medizinische Anwendungen |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reinheitsgrad | Standardreinheit | |
| Hochreinheit | ||
| Ultrahochreinheit | ||
| Nach Versorgungsart | Druckgasflaschen | |
| Bulk und Mikro-Bulk | ||
| Fässer | ||
| Vor-Ort-Versorgungssysteme | ||
| Nach Anwendung | Halbleiter- und Elektronikhersteller | |
| Lasertechnologie | ||
| Beleuchtung und Beschilderung | ||
| Kryoanwendungen | ||
| Medizinische Anwendungen | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Neon-Gas-Markt?
Die Größe des Neon-Gas-Marktes wurde im Jahr 2026 auf 367,54 Millionen USD geschätzt und wird voraussichtlich von 389,19 Millionen USD im Jahr 2027 auf 523,04 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,09 % während des Prognosezeitraums (2027–2032).
Welcher Neon-Reinheitsgrad führt die Nachfrage an?
Ultrahochreines Neon hielt im Jahr 2026 einen Umsatzanteil von 45,56 % und wird voraussichtlich bis 2032 mit einer CAGR von 6,89 % wachsen.
Welche Versorgungsart wächst am schnellsten für Neongas?
Vor-Ort-Versorgungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 7,63 % wachsen, da große Fabriken einer kontinuierlichen lokalen Versorgung Priorität einräumen.
Warum ist Asien-Pazifik für Neongas-Lieferanten wichtig?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 32,51 %, da die Region wichtige Halbleiterfertigungscluster in Südkorea, Taiwan, Japan und China beherbergt.