
Tamanho e Participação do Mercado de Geradores a Gás Natural
Visão Geral do Mercado
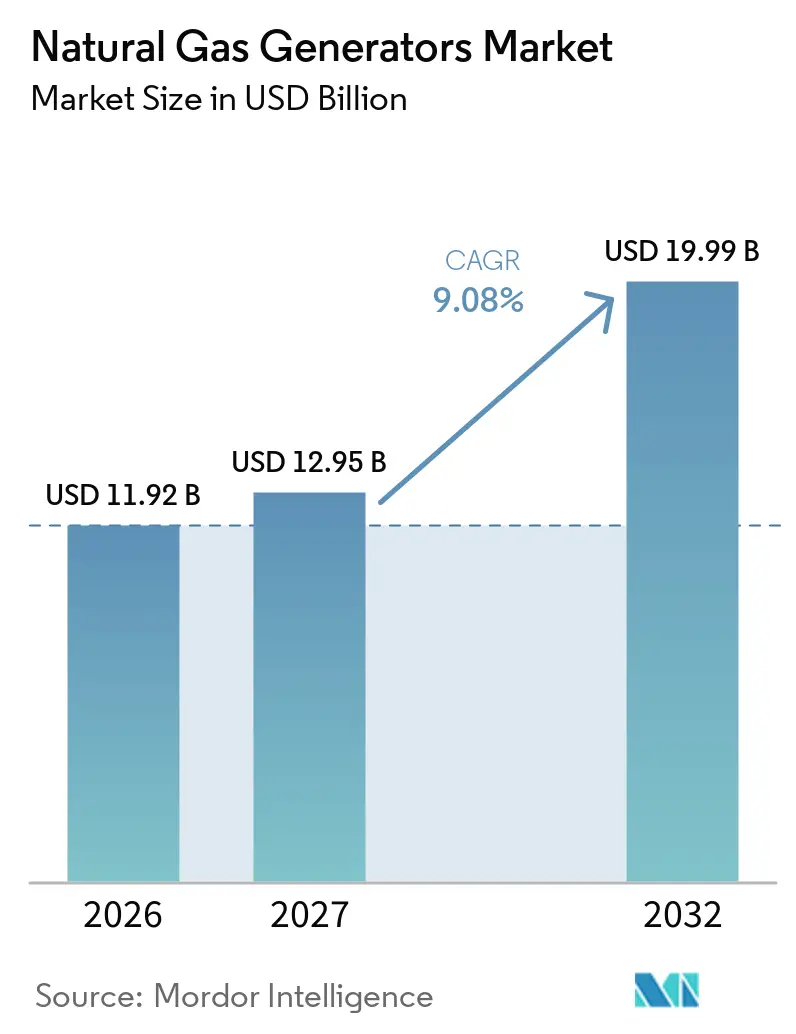
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.95 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.08 % |
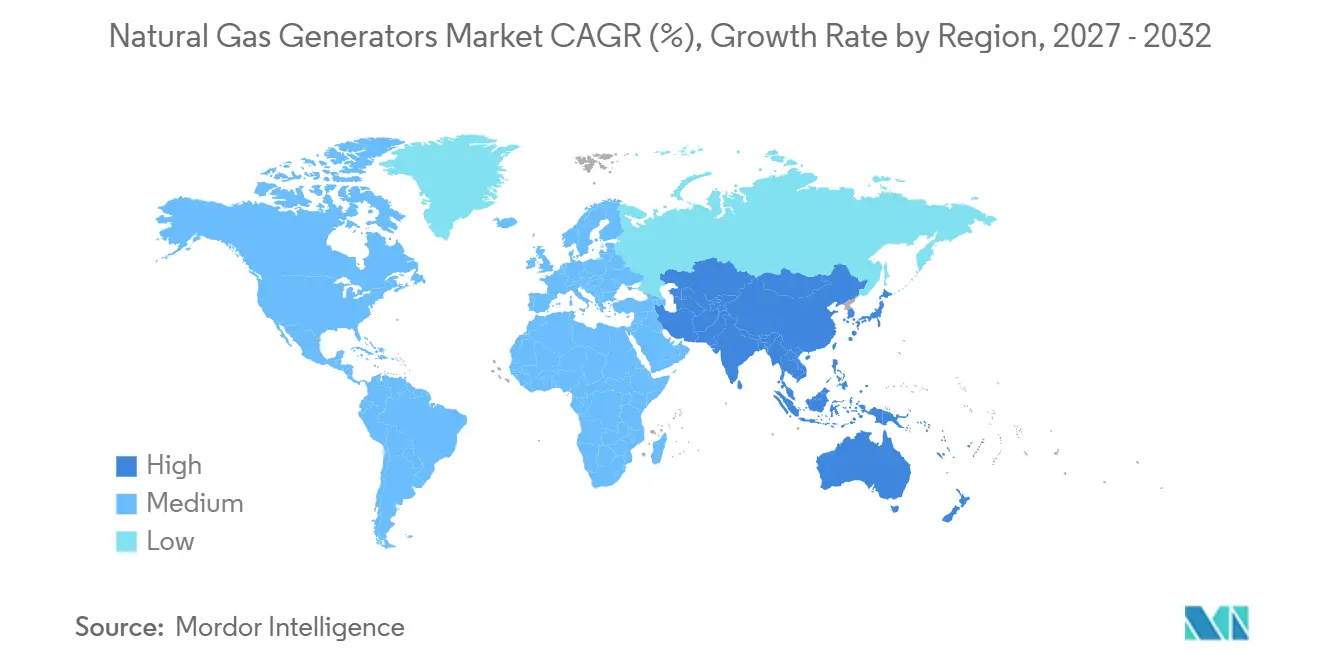
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
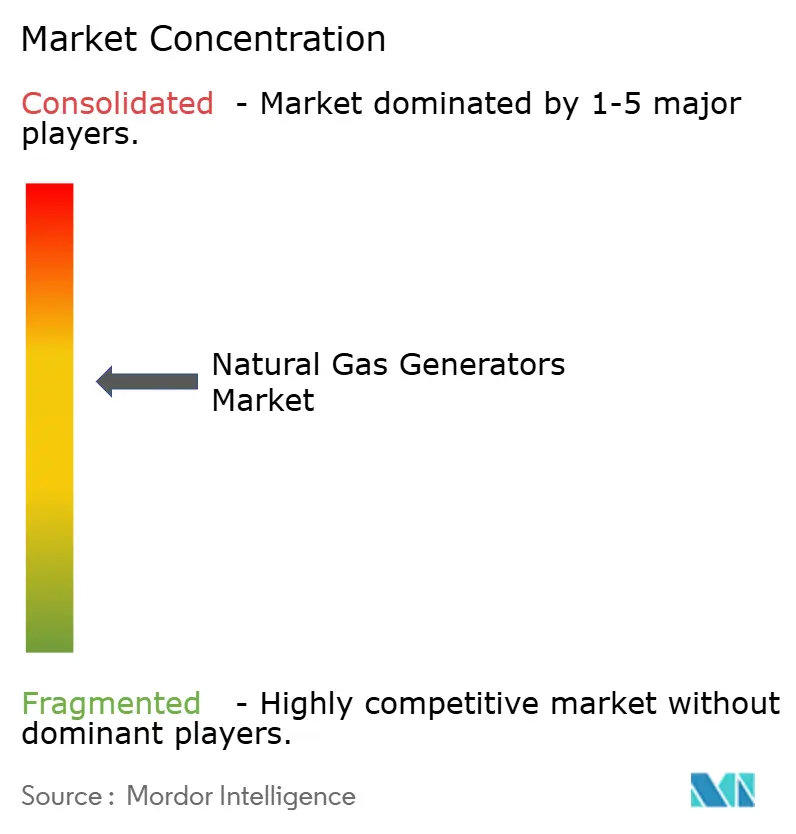
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geradores a Gás Natural por Mordor Intelligence
O tamanho do Mercado de Geradores a Gás Natural foi avaliado em 11,92 bilhões de USD em 2026 e estima-se que cresça de 12,95 bilhões de USD em 2027 para atingir 19,99 bilhões de USD até 2032, a um CAGR de 9,08% durante o período de previsão (2027-2032). O mercado de geradores a gás natural está sendo remodelado por projetos de data centers que necessitam de energia antes que as conexões à rede elétrica estejam disponíveis. Desenvolvedores de data centers nos Estados Unidos anunciaram 101 GW de capacidade de gás natural atrás do medidor, com 57 GW apoiados por pedidos públicos de equipamentos e 7 GW em construção. Essa demanda favorece equipamentos que podem operar continuamente, e não apenas durante interrupções. Os geradores a gás natural também se beneficiam de investimentos em confiabilidade após eventos climáticos severos e de regulamentações que aumentam o custo de conformidade de novos equipamentos a diesel. Sistemas de bateria e hidrogênio permanecem alternativas para usos selecionados de reserva, mas restrições de fornecimento de combustível, armazenamento e custo limitam seu papel em grandes aplicações de serviço contínuo.
Principais Conclusões do Relatório
- Por capacidade, abaixo de 75 kVA detinha 18,1% da participação do mercado de geradores a gás natural em 2026, enquanto a faixa de 750 a 2.000 kVA tem previsão de crescer a um CAGR de 11,7% até 2032.
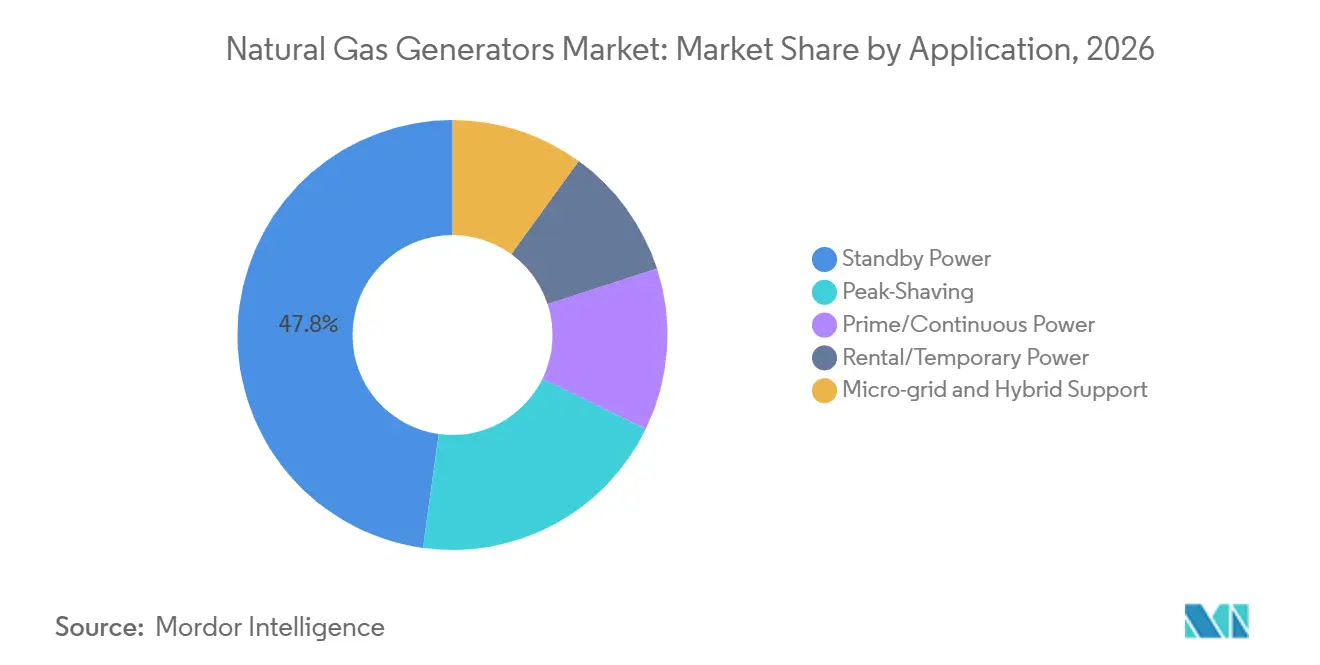
- Por aplicação, a Energia de Reserva detinha 47,8% da participação do mercado de geradores a gás natural em 2026, com previsão de crescer a um CAGR de 9,9% até 2032.
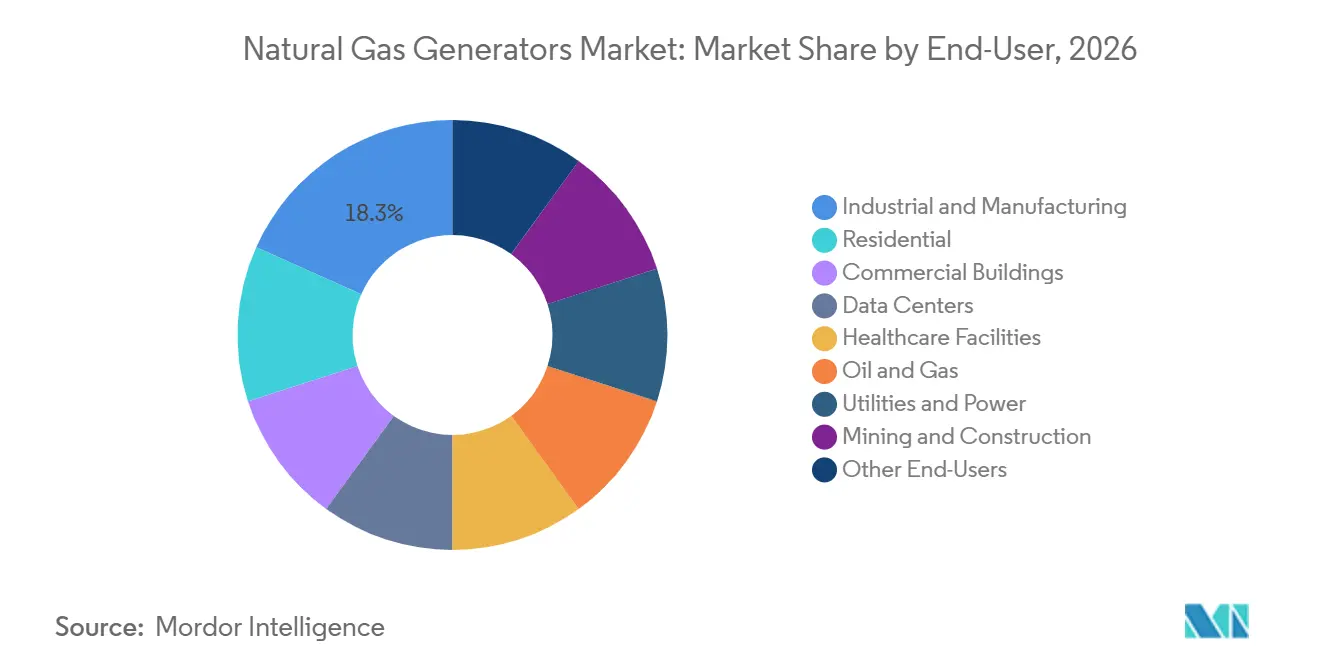
- Por usuário final, Industrial e Manufatura detinha 18,3% de participação na receita em 2026, enquanto os Data Centers têm previsão de crescer a um CAGR de 14,7% até 2032.
- Por geografia, a Ásia-Pacífico detinha 40,1% de participação na receita em 2026 e tem previsão de crescer a um CAGR de 9,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Carga em Data Centers e Aquisição de Energia a Gás no Local | +2.8% | América do Norte, Ásia-Pacífico, Europa | Curto prazo (≤ 2 anos) |
| Expansão de Gasodutos e Disponibilidade de Combustível com Base em GNL | +1.2% | América do Norte, Sul da Ásia, Oriente Médio e África | Médio prazo (2-4 anos) |
| Investimento em Confiabilidade da Rede Elétrica Após Eventos Climáticos Extremos | +1.0% | América do Norte, núcleo da Ásia-Pacífico, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Substituição do Diesel sob Regulamentações Locais de Qualidade do Ar | +1.4% | América do Norte, União Europeia, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Implantação Flexível de Cogeração e Microrredes | +0.8% | Global, com ganhos iniciais na América do Norte e no Norte da Europa | Médio prazo (2-4 anos) |
| Comissionamento Mais Rápido de Geração Modular para Grandes Cargas | +0.6% | América do Norte, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Carga em Data Centers e Aquisição de Energia a Gás no Local
O mercado de geradores a gás natural está vivenciando uma mudança do uso ocasional como reserva para o fornecimento contínuo para grandes data centers. O consumo global de eletricidade em data centers deve ultrapassar 1.000 TWh até 2030, em comparação com 460 TWh em 2024.[1] A Agência Internacional de Energia espera que o gás natural e o carvão forneçam mais de 40% da demanda adicional de eletricidade até 2030. Nos Estados Unidos, as filas de interconexão à rede elétrica podem se estender por 5 a 7 anos, enquanto um operador no Tennessee implantou 200 MW de carga de data center com geradores a gás natural móveis em 122 dias.[2] Essa diferença no tempo de entrega torna os equipamentos no local atrativos mesmo onde a energia da rede elétrica possa eventualmente estar disponível. Os pedidos globais de turbinas e motores a gás natural atingiram 100 GW até o final de 2025, contra uma capacidade de fabricação anual de 60 a 70 GW.
Expansão de Gasodutos e Disponibilidade de Combustível com Base em Gás Natural Liquefeito (GNL)
O acesso ao combustível está se tornando menos restritivo para o mercado de geradores a gás natural em locais que historicamente dependiam do diesel. Projetos de gasodutos nos EUA concluídos em 2025 adicionaram 6,3 bilhões de pés cúbicos por dia (Bcf/d) de capacidade, e 85% dessa capacidade atendeu à região Centro-Sul.[3] A região combina atividade de exportação de GNL com crescente demanda de eletricidade, o que fortalece o argumento de negócios para nova infraestrutura de gás. A nova capacidade global de exportação de GNL deve adicionar 300 bilhões de metros cúbicos por ano até 2030, liderada por projetos nos Estados Unidos e no Catar.[4] Uma maior disponibilidade de combustível pode apoiar instalações no Sudeste Asiático, Sul da Ásia e África Subsaariana, onde o diesel ainda é comum. Também dá aos usuários industriais mais confiança de que um projeto de energia baseado em gás pode garantir combustível ao longo de sua vida operacional.
Investimento em Confiabilidade da Rede Elétrica Após Eventos Climáticos Extremos
O mercado de geradores a gás natural se beneficia quando instalações críticas fortalecem seus planos de resiliência energética. A Corporação Norte-Americana de Confiabilidade Elétrica (NERC) registrou um aumento anual de 20 GW, ou 2,5%, na demanda de pico agregada em suas áreas de avaliação na avaliação de inverno 2025-2026. A avaliação identificou possíveis déficits de fornecimento em frio extremo no Conselho de Confiabilidade Elétrica do Texas (ERCOT), na Corporação de Confiabilidade SERC (SERC)-Leste e no SERC-Central. O Texas aprovou 1,8 bilhão de USD para um programa de apoio a sistemas de reserva solar, de bateria e a gás em hospitais, estações de tratamento de água e casas de repouso. O programa permite projetos individuais de até 2,5 MW, apoiando equipamentos distribuídos em vez de apenas usinas centrais. Dados da Associação Americana de Gás mostram 1 interrupção anual por 650 clientes de gás, em comparação com 1 interrupção anual por cliente de eletricidade, o que apoia o planejamento de resiliência baseado em gás.
Substituição do Diesel sob Regulamentações Locais de Qualidade do Ar
As regulamentações locais de emissões podem direcionar as decisões de novos equipamentos para geradores a gás natural. O Distrito de Gestão da Qualidade do Ar da Área da Baía adotou requisitos em dezembro de 2024 para controles de Nível 4 em motores diesel de emergência com potência de 50 cavalos-vapor de freio ou mais. Esses requisitos aumentam o ônus de conformidade associado a novas instalações a diesel. As diretrizes da Virgínia também orientaram os data centers a avaliar motores a gás natural como uma alternativa com menores óxidos de nitrogênio (NOx) em relação aos equipamentos a diesel. O Distrito de Columbia propôs a renovação de licenças de categoria para motores de emergência a gás natural em março de 2025. Para grandes frotas, o custo de atualização dos ativos a diesel para atender a requisitos mais rigorosos pode superar o custo de instalação de unidades a gás equivalentes. Isso apoia a atividade de substituição em edifícios comerciais, instalações industriais e data centers.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Gás Natural e Risco de Base | -1.2% | Global, mais agudo na Europa e nos mercados da Ásia-Pacífico sensíveis a preços | Curto prazo (≤ 2 anos) |
| Custos Iniciais de Local, Gasoduto e Controle de Emissões | -0.8% | Mercados emergentes, América do Norte urbana, União Europeia | Médio prazo (2-4 anos) |
| Acesso Escasso à Rede de Gás em Mercados Remotos e Emergentes | -0.6% | África Subsaariana, Ásia-Pacífico remota, partes da América do Sul | Longo prazo (≥ 4 anos) |
| Substituição por Baterias, Energias Renováveis, Hidrogênio e Células de Combustível | -1.0% | Global, mais avançado na União Europeia e na América do Norte costeira | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Gás Natural e Risco de Base
A exposição ao preço do combustível permanece uma restrição relevante para o mercado de geradores a gás natural. Os futuros de mês à frente do Henry Hub atingiram 102% de volatilidade histórica de 30 dias em fevereiro de 2025 durante um vórtice polar, antes de recuar para 69% em meados de 2025 à medida que as condições de armazenamento se normalizaram. Os compradores que operam continuamente podem enfrentar um risco de custo de combustível maior do que os compradores que usam geradores apenas para reserva de emergência. O risco é particularmente relevante onde o combustível é indexado a benchmarks regionais voláteis. A Agência Internacional de Energia relatou uma correlação de 95% entre os preços do Ponto de Transferência de Titularidade (TTF) e do Marcador Japão-Coreia (JKM) em 2024, permitindo que eventos em um mercado se transmitam rapidamente para outro. A volatilidade dos preços europeus em 2024 foi 50% acima da média de 2010-2019.
Substituição por Baterias, Energias Renováveis, Hidrogênio e Células de Combustível
Baterias e sistemas de hidrogênio são alternativas viáveis para usos selecionados de reserva de curta duração. A Pacific Gas and Electric e a Energy Vault colocaram em serviço uma microrrede híbrida de célula de combustível de hidrogênio e bateria de 293 MWh em Calistoga, Califórnia, substituindo um gerador a diesel para reserva de emergência comunitária. A Vertiv e a Ballard concluíram testes de sistema para um módulo de reserva de data center alimentado a hidrogênio destinado a substituir unidades a diesel. Esses sistemas podem atender a necessidades específicas de resiliência onde as horas de operação são limitadas. Sua economia atual e necessidades de armazenamento permanecem menos favoráveis para grandes requisitos de energia de serviço contínuo. O gás natural mantém vantagens em produção despachável e infraestrutura de combustível estabelecida para projetos de energia principal e de cogeração. O risco de substituição é, portanto, mais pronunciado para sistemas de reserva menores do que para grandes instalações de data centers e industriais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade:
Motores de Grande Porte Ganham Participação com o Crescimento da Carga de IAA categoria de 750 a 2.000 kVA tem previsão de expandir para um CAGR de 11,7% até 2032, tornando-a a faixa de capacidade de crescimento mais rápido no mercado de geradores a gás natural. A categoria atende a instalações modulares de data centers e projetos industriais de cogeração que necessitam de equipamentos em paralelo. Um conjunto Caterpillar G3516 pode fornecer 2 MW de capacidade de serviço contínuo em um site de hiperescala. Várias unidades reciprocantes de grande porte podem ser combinadas para abastecer uma fase completa do projeto, evitando longos prazos de entrega de turbinas. As faixas de 2.000 a 6.250 kVA e acima de 6.251 kVA também estão ganhando relevância à medida que os operadores buscam sistemas de energia privada maiores. Seu uso está vinculado a projetos que requerem cronogramas de construção flexíveis e adições de capacidade em etapas. O mercado de geradores a gás natural oferece uma rota prática para desenvolvedores que precisam de capacidade confiável antes que uma conexão com a concessionária seja concluída. Essa necessidade é mais forte onde a construção de data centers está avançando mais rapidamente do que as adições de transmissão.
Abaixo de 75 kVA representou 18,1% do tamanho do mercado de geradores a gás natural em 2026. A categoria é apoiada por compras residenciais de reserva em áreas propensas a tempestades e por pequenas instalações comerciais em locais urbanos com redes elétricas não confiáveis. As faixas de 75 a 125 kVA, 125 a 375 kVA e 375 a 625 kVA atendem a edifícios comerciais, instalações de saúde e pequenos usuários industriais. Juntas, essas faixas formam uma ampla base instalada em usos de reserva de rotina e de energia principal limitada. A categoria de 625 a 750 kVA faz a ponte entre especificações comerciais e industriais leves. A Caterpillar obteve a certificação da Agência de Proteção Ambiental (EPA) em novembro de 2025 para conjuntos geradores a gás natural usados em serviço de emergência e não emergência de até 3,1 MW em aplicações de 60 Hz nos EUA. Esse tipo de certificação pode encurtar os processos de aprovação para projetos de serviço contínuo e melhorar a posição dos equipamentos reciprocantes em relação às turbinas.
Por Aplicação:
A Dominância da Reserva Mascara uma Mudança Estrutural para Energia PrincipalA Energia de Reserva detinha 47,8% do tamanho do mercado de geradores a gás natural em 2026 e tem previsão de crescer a um CAGR de 9,9% até 2032. Permanece a maior aplicação porque hospitais, edifícios comerciais e infraestrutura digital requerem energia durante interrupções na rede elétrica. A construção de data centers está expandindo a definição de equipamentos de reserva. Alguns sites requerem sistemas que permaneçam prontos para operação prolongada em plena carga, em vez de um número limitado de horas anuais. Esse requisito cria uma distinção entre unidades de reserva convencionais e sistemas projetados para operação sustentada de data centers. Também aumenta a demanda por motores maiores, maior cobertura de serviço e arranjos de combustível resilientes. O setor de geradores a gás natural está respondendo com equipamentos projetados para serviço contínuo e implantação rápida. Isso agrega valor além da venda inicial do gerador por meio de manutenção, monitoramento e suporte de peças.
A Energia Principal e Contínua é a segunda maior aplicação e permanece importante em operações de petróleo e gás upstream, instalações industriais remotas e usinas de cogeração. Esses usuários selecionam a geração no local onde uma conexão à rede elétrica não está disponível ou não oferece uma solução econômica. O uso de Redução de Pico está crescendo à medida que as tarifas de demanda e as tarifas de uso por horário incentivam clientes comerciais e industriais a reduzir o uso da rede elétrica em períodos de alto custo. A Energia de Aluguel e Temporária apoia a construção, eventos e resposta a emergências. Também atende a desenvolvedores de data centers que requerem capacidade temporária enquanto as instalações permanentes estão sendo comissionadas. O Suporte a Microrredes e Híbridos é menor em receita atual, mas tem forte relevância para projetos que combinam geração solar, de baterias e a gás. O Programa de Pacote de Energia de Reserva de 1,8 bilhão de USD do Texas apoia especificamente a geração a gás dentro de microrredes para infraestrutura crítica. Os equipamentos a gás podem fornecer produção firme quando a geração solar não está disponível e as baterias estão esgotadas.
Por Usuário Final:
Data Centers Impulsionam Crescimento Acima da MédiaIndustrial e Manufatura detinha 18,3% de participação na receita em 2026. Indústrias de processo, metais, produtos químicos, mineração e manufatura pesada utilizam geração a gás para energia principal e para aplicações de cogeração há muitos anos. Esses usuários valorizam o fornecimento confiável e a oportunidade de usar o calor residual. Sua base instalada apoia a demanda contínua por unidades de reposição, serviço e atualizações. Os sites industriais também utilizam sistemas geradores quando a expansão supera a capacidade da rede elétrica local. Clusters de manufatura em economias emergentes podem criar demanda em várias classes de capacidade. O mercado de geradores a gás natural permanece relevante para esses clientes porque pode ser adaptado a cargas específicas do site e arranjos de combustível. Essa base de demanda proporciona estabilidade ao lado do segmento de data centers de crescimento mais rápido.
Os Data Centers têm projeção de crescer a um CAGR de 14,7% até 2032. Seus requisitos estão remodelando a alocação de capacidade, os prazos de entrega de equipamentos e as prioridades da cadeia de suprimentos para os principais fabricantes de motores. Um grande site pode usar de 20 a 30 unidades reciprocantes em paralelo em vez de um único gerador de reserva. A operação contínua dessas frotas cria maiores necessidades de serviço e peças do que as instalações de emergência convencionais. Petróleo e Gás também permanece importante, especialmente em usos de eletrificação de cabeça de poço e upstream na América do Norte, no Oriente Médio e na Bacia do Permiano. A Saúde é um grupo de usuários finais estável porque a energia confiável é necessária e o gás natural apoia o aquecimento de água, o aquecimento de espaços e sistemas de cogeração. A Associação Americana de Gás relatou que 80% dos hospitais dos EUA usam gás natural para aquecimento de água e 74% o usam para aquecimento de espaços. Residencial, edifícios comerciais, serviços públicos e mineração e construção juntos ampliam a base de clientes do setor de geradores a gás natural.
Análise Geográfica
A Ásia-Pacífico detinha 40,1% do tamanho do mercado de geradores a gás natural em 2026 e tem previsão de crescer a um CAGR de 9,3% até 2032. A China adicionou 22,4 GW de capacidade de energia a gás em 2025 e tinha 30,9 GW em construção. Índia, Vietnã, Indonésia e Tailândia estão apoiando a aquisição industrial e de reserva por meio de atividade manufatureira e expansão da infraestrutura de gás. Esses mercados combinam confiabilidade irregular da rede elétrica com esforços para migrar sites industriais do diesel para o gás. O Japão também está desenvolvendo arranjos de energia para a demanda de data centers por meio de serviços de colocalização de gás natural.
A América do Norte é o segundo maior mercado regional no mercado de geradores a gás natural e é apoiada por investimentos em data centers e preocupações com confiabilidade após eventos climáticos severos. Os Estados Unidos tinham quase 252 GW de capacidade a gás em desenvolvimento no início de 2026, quase 3 vezes o nível do ano anterior. Mais de um terço desse pipeline de desenvolvimento era destinado à energia direta no local para data centers. O Texas representou 80,6 GW do pipeline, apoiado por 356 GW de solicitações de interconexão de data centers do Conselho de Confiabilidade Elétrica do Texas (ERCOT) e extensa infraestrutura de gás. A adição de 6,3 Bcf/d de capacidade de gasodutos nos EUA em 2025 fortalece a disponibilidade de combustível na região Centro-Sul.
O mercado de geradores a gás natural na Europa enfrenta uma perspectiva mais mista porque deve equilibrar as políticas de transição energética com a necessidade de energia flexível. A Alemanha planeja até 20 GW de nova capacidade a gás até 2030, com uma licitação inicial de 5 a 10 GW. O Oriente Médio e a África combinam grandes desenvolvimentos baseados em gás nos estados do Conselho de Cooperação do Golfo com oportunidades de energia principal de longo prazo onde o acesso à rede elétrica é limitado. A América do Sul está avançando em projetos a gás no Brasil, Colômbia e México, e as perspectivas regionais dependem do acesso local ao combustível, das regulamentações de emissões e dos investimentos industriais.
Cenário Competitivo
O mercado de geradores a gás natural é moderadamente concentrado em aplicações de motores de grande porte. Caterpillar, Cummins, INNIO e Wärtsilä lideram os principais pedidos para equipamentos de energia principal de data centers e industriais. HIMOINSA, Aksa, Kirloskar, Yanmar e Weifang Yuyang atendem às necessidades de capacidade menor e média em suas respectivas regiões. Os grandes fornecedores estão expandindo a capacidade de fabricação e as linhas de produtos para atender à demanda de data centers atrás do medidor. A Caterpillar está expandindo sua fábrica em Lafayette, Indiana, para aumentar a produção de motores até 2027, enquanto a Cummins investiu em capacidade para sua plataforma de motor de 95 litros.
A INNIO recebeu um pedido de motor Jenbacher de 2,3 GW da VoltaGrid para instalações da Oracle Cloud Infrastructure e xAI. Esse pedido indica que os motores a gás reciprocantes podem competir por grandes projetos de energia contínua. Caterpillar, Boyd CAT e American Intelligence & Power também anunciaram um acordo de equipamentos de 2 GW para o Monarch Compute Campus na Virgínia Ocidental. O mercado de geradores a gás natural está, portanto, sendo influenciado por clientes que podem se comprometer com aquisições plurianuais em escala de gigawatt. Seus requisitos de volume favorecem fabricantes com produção estabelecida, capacidade de serviço e plataformas de motores de grande porte comprovadas.
Os fornecedores no mercado de geradores a gás natural também estão migrando para contratos de serviço que combinam geradores, armazenamento em baterias, monitoramento remoto e manutenção preventiva. A Generac identificou cogeração, microrredes, recursos de energia distribuída e resposta à demanda como áreas estratégicas de crescimento em seu relatório anual de 2025. Designs prontos para hidrogênio podem ajudar os clientes a planejar mudanças de combustível, enquanto os requisitos de certificação sob as regras da EPA dos EUA e as regras do Estágio V da UE permanecem barreiras em regiões regulamentadas. A Clarke Energy é principalmente um distribuidor e prestador de serviços INNIO Jenbacher, portanto a Aggreko é um concorrente mais distinto em geração a gás natural de aluguel e temporária.
Líderes do Setor de Geradores a Gás Natural
-
Caterpillar Inc.
-
Cummins Inc.
-
INNIO Group
-
Generac Power Systems, Inc.
-
Kohler Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geradores a Gás Natural Empresas cobertas neste relatório
- 2G Energy AG
- Aksa Power Generation
- Arrow Engine Company
- Caterpillar Inc.
- Clarke Energy Ltd.
- Cummins Inc.
- DEUTZ AG
- Generac Power Systems, Inc.
- HIMOINSA, S.L.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Kirloskar Oil Engines Limited
- Kohler Co.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Power Solutions International, Inc.
- Rolls-Royce Power Systems AG
- Wärtsilä Corporation
- Weifang Yuyang Power Equipment Co., Ltd.
- Yanmar Holdings Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Geradores a Gás Natural
- Junho de 2026: A PEAK Scientific, com sede no Inchinnan Business Park, Renfrewshire, lançou o gerador de gás laboratorial Genius NEO na conferência da Sociedade Americana de Espectrometria de Massa (ASMS) nos Estados Unidos. Desenvolvido por sua equipe de engenharia, o sistema oferece maior pureza de gás, melhor eficiência e menor ruído em comparação com os geradores PEAK anteriores.
- Fevereiro de 2026: A Generac Power Systems documentou formalmente os geradores a gás natural como uma plataforma estratégica central de crescimento em seu relatório anual 10-K de 2025, identificando os mercados de cogeração, microrredes, recursos de energia distribuída e resposta à demanda como segmentos endereçáveis em expansão além da reserva residencial e comercial tradicional.
- Janeiro de 2026: A American Intelligence & Power Corporation (AIP Corp), a Caterpillar e a Boyd CAT anunciaram uma aliança estratégica e um acordo de compra de 2 GW para conjuntos geradores a gás natural de resposta rápida Caterpillar G3516 para o Monarch Compute Campus na Virgínia Ocidental, com entregas programadas de setembro de 2026 a agosto de 2027 e uma meta de expansão em fases de 8 GW.
- Junho de 2025: A Aggreko expandiu seu portfólio de Atualizações Mais Ecológicas com três novos geradores a gás natural: uma unidade de 350 kW montada em reboque com combustão rica para zonas de não conformidade, um gerador de 1.500 kW capaz de funcionar com vários tipos de gás e uma unidade de 1.500 kW de Implantação Rápida montada em reboque. Todos os três visam reduzir emissões e custos de combustível.
Escopo do Relatório Global do Mercado de Geradores a Gás Natural
Um gerador a gás natural é um motor de combustão interna ou sistema de turbina que queima gás natural para produzir energia mecânica, que um alternador então converte em energia elétrica.
O mercado de geradores a gás natural é segmentado por capacidade, aplicação, usuário final e geografia. Por capacidade, o mercado é segmentado em abaixo de 75 kVA, 75 a 125 kVA, 125 a 375 kVA, 375 a 625 kVA, 625 a 750 kVA, 750 a 2.000 kVA, 2.000 a 6.250 kVA e outros (acima de 6.251 kVA). Por aplicação, o mercado é dividido em energia de reserva, energia principal/contínua, redução de pico, energia de aluguel/temporária e suporte a microrredes e híbridos. Por setor de usuário final, o mercado é dividido em residencial, edifícios comerciais, industrial e manufatura, data centers, instalações de saúde, petróleo e gás, serviços públicos e energia, mineração e construção e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de geradores a gás natural em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Abaixo de 75 kVA |
| 75 a 125 kVA |
| 125 a 375 kVA |
| 375 a 625 kVA |
| 625 a 750 kVA |
| 750 a 2.000 kVA |
| 2.000 a 6.250 kVA |
| Outros (Acima de 6.251 kVA) |
| Energia de Reserva |
| Energia Principal/Contínua |
| Redução de Pico |
| Energia de Aluguel/Temporária |
| Suporte a Microrredes e Híbridos |
| Residencial |
| Edifícios Comerciais |
| Industrial e Manufatura |
| Data Centers |
| Instalações de Saúde |
| Petróleo e Gás |
| Serviços Públicos e Energia |
| Mineração e Construção |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Capacidade | Abaixo de 75 kVA | |
| 75 a 125 kVA | ||
| 125 a 375 kVA | ||
| 375 a 625 kVA | ||
| 625 a 750 kVA | ||
| 750 a 2.000 kVA | ||
| 2.000 a 6.250 kVA | ||
| Outros (Acima de 6.251 kVA) | ||
| Por Aplicação | Energia de Reserva | |
| Energia Principal/Contínua | ||
| Redução de Pico | ||
| Energia de Aluguel/Temporária | ||
| Suporte a Microrredes e Híbridos | ||
| Por Usuário Final | Residencial | |
| Edifícios Comerciais | ||
| Industrial e Manufatura | ||
| Data Centers | ||
| Instalações de Saúde | ||
| Petróleo e Gás | ||
| Serviços Públicos e Energia | ||
| Mineração e Construção | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos geradores a gás natural até 2032?
O mercado de geradores a gás natural tem projeção de atingir 19,99 bilhões de USD até 2032, crescendo a um CAGR de 9,08% a partir de 2027.
Por que os data centers estão aumentando a demanda por geradores a gás natural?
Os desenvolvedores utilizam geração no local porque a interconexão à rede elétrica pode levar de 5 a 7 anos, enquanto a geração a gás móvel pode ser implantada muito mais rapidamente.
Qual faixa de capacidade está crescendo mais rapidamente?
A faixa de 750 a 2.000 kVA tem previsão de crescer a um CAGR de 11,7% até 2032, apoiada por projetos de data centers e de cogeração industrial.
Qual aplicação detém a maior participação?
A Energia de Reserva detinha 47,8% da receita em 2026 e tem previsão de crescer a um CAGR de 9,9% até 2032.
Qual usuário final está crescendo mais rapidamente?
Os Data Centers têm previsão de expandir a um CAGR de 14,7% até 2032, à medida que os operadores adquirem sistemas de energia contínua no local.
Qual região lidera a demanda e o crescimento?
A Ásia-Pacífico detinha 40,1% de participação na receita em 2026 e tem previsão de crescer a um CAGR de 9,3% até 2032.