
天然ガス発電機市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
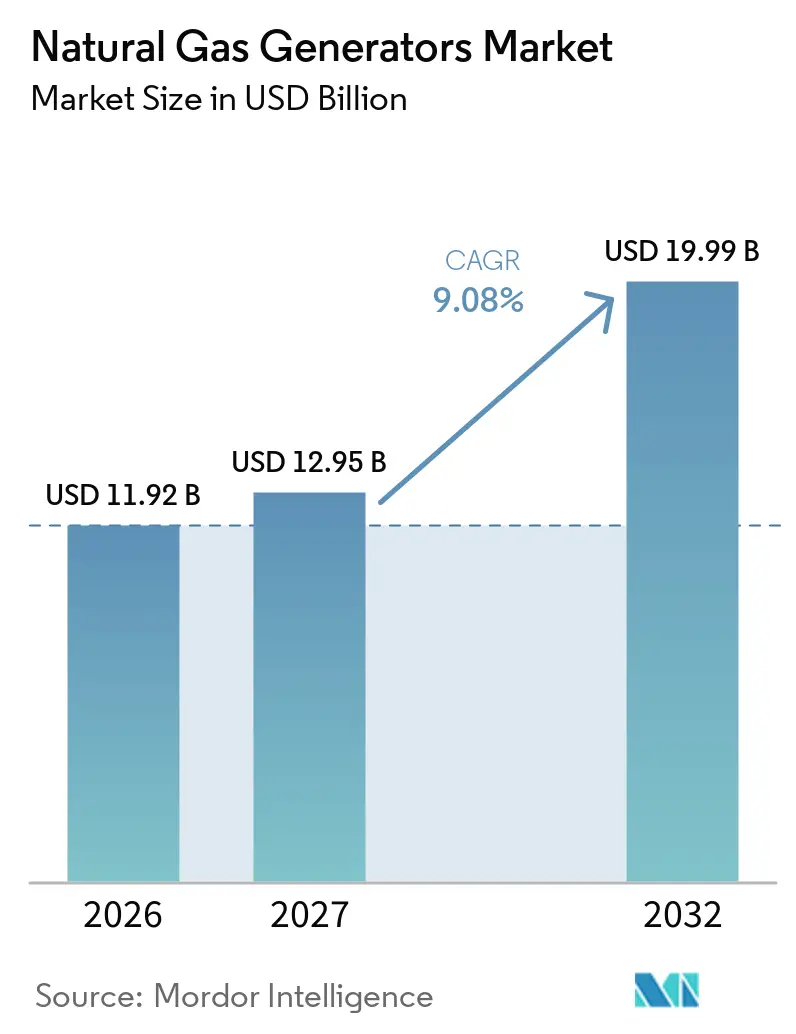
| 市場規模 (2027) | 12.95 十億米ドル |
| 市場規模 (2032) | 19.99 十億米ドル |
| 成長率 (2027 - 2032) | 9.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる天然ガス発電機市分析
天然ガス発電機市場規模は2026年に11.92 ビリオン 米ドルと評価され、2027年の12.95 ビリオン 米ドルから2032年には19.99 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは9.08%です。天然ガス発電機市場は、系統接続が利用可能になる前に電力を必要とするデータセンタープロジェクトによって再編されつつあります。米国のデータセンター開発業者は101 GWの自家消費型天然ガス容量を発表しており、そのうち57 GWは公開された設備発注によって裏付けられ、7 GWが建設中です。この需要は、停電時のみではなく継続的に稼働できる設備を優先させています。天然ガス発電機はまた、悪天候後の信頼性投資や、新規ディーゼル設備のコンプライアンスコストを引き上げる規制からも恩恵を受けています。バッテリーおよび水素システムは一部のスタンバイ用途における代替手段として残っていますが、燃料供給、貯蔵、およびコストの制約により、大規模な連続稼働用途における役割は限定的です。
主要レポートのポイント
- 容量別では、75 kVA未満が2026年の天然ガス発電機市場シェアの18.1%を占め、750~2,000 kVAは2032年までに11.7%のCAGRで成長すると予測されています。
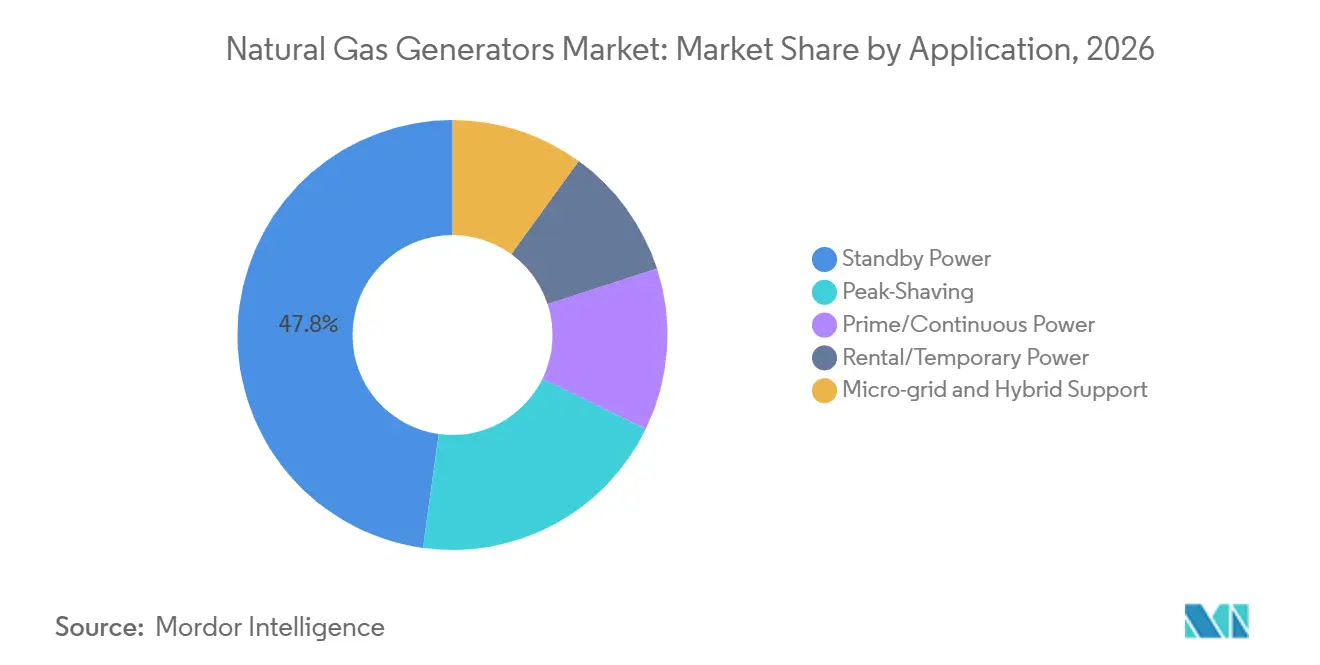
- 用途別では、スタンバイ電力が2026年の天然ガス発電機市場シェアの47.8%を占め、2032年までに9.9%のCAGRで成長すると予測されています。
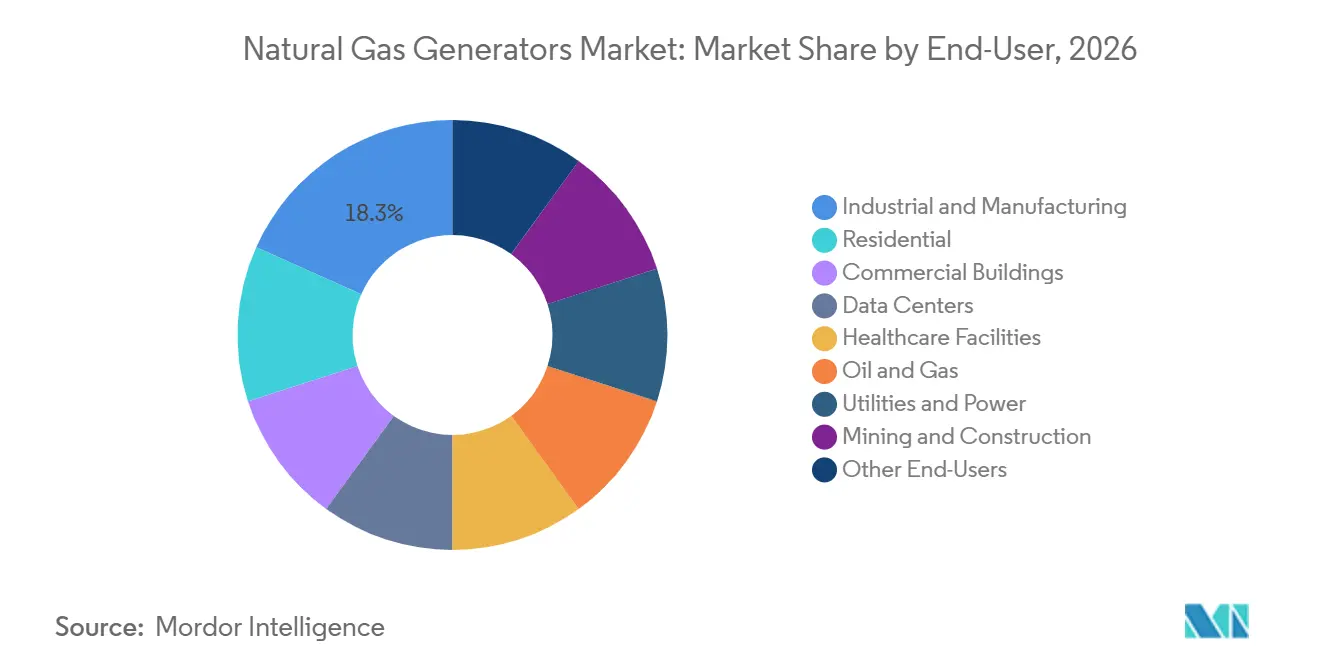
- エンドユーザー別では、産業・製造業が2026年に18.3%の収益シェアを占め、データセンターは2032年までに14.7%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に40.1%の収益シェアを占め、2032年までに9.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンター負荷の増大とオンサイトガス電力調達 | +2.8% | 北米、アジア太平洋、欧州 | 短期(2年以内) |
| ガスパイプラインの拡張と液化天然ガス(LNG)を活用した燃料供給 | +1.2% | 北米、南アジア、中東・アフリカ | 中期(2~4年) |
| 極端な気象現象後の系統信頼性への投資 | +1.0% | 北米、主要アジア太平洋地域、中東・アフリカ | 短期(2年以内) |
| 地域の大気質規制に基づくディーゼル代替 | +1.4% | 北米、欧州連合、都市部アジア太平洋 | 中期(2~4年) |
| 柔軟なコジェネレーションおよびマイクログリッドの導入 | +0.8% | 北米および北欧での先行利益を伴うグローバル展開 | 中期(2~4年) |
| 大規模負荷向けモジュール型発電の迅速な試運転 | +0.6% | 北米、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データセンター負荷の増大とオンサイトガス電力調達
天然ガス発電機市場は、大規模データセンターへの断続的なバックアップ利用から継続的な電力供給へのシフトが見られます。世界のデータセンターの電力使用量は、2024年の460 TWhと比較して、2030年までに1,000 TWhを超えると予測されています。[1] 国際エネルギー機関は、2030年までの追加電力需要の40%以上を然ガスと石炭が供給すると予測しています。米国では、系統連系の待機期間が5~7年に及ぶ場合があり、テネシー州のある事業者は122日間でモバイル天然ガス発電機を使用して200 MWのデータセンター負荷を展開しました。[2] この納期の差により、最終的に系統電力が利用可能になる場所でもオンサイト設備が魅力的となっています。世界の天然ガスタービンおよびエンジンの受注は2025年末までに100 GWに達し、年間製造能力の60~70 GWを上回っています。
ガスパイプラインの拡張と液化天然ガス(LNG)を活用した燃料供給
歴史的にディーゼルに依存してきた地域において、天然ガス発電機市場における燃料アクセスの制約が緩和されつつありす。2025年に完成した米国のパイプラインプロジェクトは1日当たり63億立方フィート(Bcf/d)の容量を追加し、その85%が南中部地域に供給されました。[3] 同地域はLNG輸出活動と電力需要の増大を組み合わせており、新たなガスインフラのビジネスケースを強化しています。新たな世界のLNG輸出能力は、米国とカタールのプロジェクトを中心に、2030年までに年間3,000億立方メートルを追加すると見込まれています。[4] 燃料供給の拡大は、ディーゼルが依然として一般的な東南アジア、南アジア、サハラ以南アフリカでの設置を支援できます。また、産業ユーザーがガスベースの電力プロジェクトの操業期間中に燃料を確保できるという確信を高めます。
極端な気象現象後の系統信頼性への投資
重要施設が電力レジリエンス計画を強化する際に、天然ガス発電機市場は恩恵を受けます。北米電力信頼性協議会(NERC)は、2025年~2026年冬季評価において、評価対象地域全体の総ピーク需要が年間20 GW(2.5%)増加したことを記録しました。同評価では、テキサス電力信頼性評議会(ERCOT)、SERC信頼性協会(SERC)東部、およびSERC中部において、極寒時の供給不足の可能性が指摘されました。テキサス州は、病院、水処理施設、介護施設における太陽光、バッテリー、ガス焚きバックアップシステムを支援するプログラムに18億 米ドルを承認しました。同プログラムは最大2.5 MWの個別プロジェクトを許可しており、中央発電所だけでなく分散型設備を支援しています。米国ガス協会のデータによると、ガス顧客650人当たり年間1回の停電に対し、電力顧客は1人当たり年間1回の停電が発生しており、ガスベースのレジリエンス計画を支持しています。
地域の大気質規制に基づくディーゼル代替
地域の排出規制により、新規設備の選択が天然ガス発電機へとシフトする可能性があります。ベイエリア大気質管理地区は2024年12月、50制動馬力以上の緊急用ディーゼルエンジンに対するTier 4規制を採択しました。これらの要件により、新規ディーゼル設備に関連するコンプライアンス負担が増大します。バージニア州のガイダンスも、データセンターに対してディーゼル設備の代替として低窒素酸化物(NOx)排出の天然ガスエンジンを評価するよう指示しています。コロンビア特別区は2025年3月、天然ガス緊急エンジンのカテゴリー許可の更新を提案しました。大規模なフリートの場合、より厳しい要件を満たすためにディーゼル資産を更新するコストが、同等のガスユニットを設置するコストを上回る可能性があります。これにより、商業ビル、産業サイト、データセンターにおける代替活動が促進されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ガス価格の変動性とベーシスリスク | -1.2% | 欧州および価格感応度の高いアジア太平洋市場で最も顕著なグローバル市場 | 短期(2年以内) |
| サイト、パイプライン、排出制御の初期コスト | -0.8% | 新興市場、都市部北米、欧州連合 | 中期(2~4年) |
| 遠隔地および新興市場におけるガス系統アクセスの希薄さ | -0.6% | サハラ以南アフリカ、遠隔地アジア太平洋、南米の一部 | 長期(4年以上) |
| バッテリー、再生可能エネルギー、水素、燃料電池による代替 | -1.0% | 欧州連合および沿岸部北米で最も進んでいるグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然ガス価格の変動性とベーシスリスク
燃料価格エクスポージャーは、天然ガス発電機市場における重大な抑制要因であり続けています。ヘンリーハブの翌月物先物は、2025年2月の寒波時に30日間の過去ボラティリティが102%に達し、その後貯蔵状況が正常化するにつれて2025年半ばまでに69%に低下しました。継続的に稼働するバイヤーは、緊急スタンバイのみに発電機を使用るバイヤーよりも大きな燃料コストリスクに直面する可能性があります。このリスクは、燃料が変動性の高い地域ベンチマークに連動している場合に特に重要です。国際エネルギー機関は、2024年のタイトル・トランスファー・ファシリティ(TTF)と日本・韓国マーカー(JKM)価格の相関が95%であったと報告しており、一方の市場での出来事が迅速に他方に波及することを可能にしています。2024年の欧州の価格変動性は2010年~2019年の平均を50%上回りました。
バッテリー、再生可能エネルギー、水素、燃料電池による代替
バッテリーおよび水素システムは、一部の短時間スタンバイ用途における信頼できる代替手段です。パシフィック・ガス・アンド・エレクトリックとエナジー・ボールトは、カリフォルニア州カリストガに293 MWhのハイブリッド水素燃料電池・バッテリーマイクログリッドを稼働させ、地域の緊急バックアップ用ディーゼル発電機を代替しました。VertivとBallardは、ディーゼルユニットを代替することを目的とした水素駆動データセンターバックアップモジュールのシステムテストを完了しました。これらのシステムは、稼働時間が限られている特定のレジリエンスニーズに対応できます。現在の経済性と貯蔵ニーズは、大規模な連続稼働電力要件には依然として不利です。天然ガスは、プライム電力およびコジェネレーションプロジェクトにおいて、ディスパッチ可能な出力と確立された燃料インフラにおける優位性を維持しています。したがって、代替リスクは大規模なデータセンターおよび産業設備よりも小規模なスタンバイシステムにおいてより顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
容量別:
AI負荷の増大に伴い大型エンジンがシェアを拡大750~2,000 kVAカテゴリーは2032年までに11.7%のCAGRで拡大すると予測されており、天然ガス発電機市場において最も成長の速い容量レンジとなっています。同カテゴリーは、並列設備を必要とするモジュール型データセンター設置および産業用コジェネレーションプロジェクトに対応しています。Caterpillar G3516セットは、ハイパースケールサイトで2 MWの連続稼働容量を提供できます。複数の大型往復動ユニットを組み合わせることで、長いタービン納期を回避しながらプロジェクトフェーズ全体に電力を供給できます。2,000~6,250 kVAおよび6,251 kVA超のレンジも、事業者がより大規模な自家電力システムを追求するにつれて重要性を増しています。これらの使用は、柔軟な建設スケジュールと段階的な容量追加を必要とするプロジェクトに関連しています。天然ガス発電機市場は、電力会社との接続が完了する前に信頼性の高い容量を必要とする開発業者に実用的な手段を提供します。このニーズは、データセンターの建設が送電設備の追加よりも速く進んでいる地域で最も強くなっています。
75 kVA未満は2026年の天然ガス発電機市場規模の18.1%を占めました。同カテゴリーは、暴風雨が多い地域での住宅用スタンバイ購入と、系統が不安定な都市部の小規模商業設置によって支えられています。75~125 kVA、125~375 kVA、375~625 kVAのレンジは、商業ビル、医療施設、小規模産業ユーザーに対応しています。これらのレンジは合わせて、定期的なバックアップおよび限定的なプライム電力使用にわたる広範な設置ベースを形成しています。625~750 kVAカテゴリーは商業用と軽工業用の仕様を橋渡しします。Caterpillarは2025年11月、米国60 Hz用途において緊急および非緊急サービスで最大3.1 MWまで使用される天然ガス発電機セットについて、米国環境保護庁(EPA)認証を取得しました。この種の認証は、連続稼働プロジェクトの承認プロセスを短縮し、タービンに対する往復動設備の競争力を向上させる可能性があります。
用途別:
スタンバイの優位性がプライム電力への構造的シフトを覆い隠すスタンバイ電力は2026年の天然ガス発電機市場規模の47.8%を占め、2032年までに9.9%のCAGRで成長すると予測されています。病院、商業ビル、デジタルインフラが系統停電時に電力を必要とするため、最大の用途であり続けています。データセンターの建設がスタンバイ設備の定義を拡大しています。一部のサイトでは、年間限られた時間数ではなく、長時間の全負荷運転に対応できるシステムが必要とされています。この要件により、従来のバックアップユニットと持続的なデータセンター運用向けに設計されたシステムとの区別が生まれています。また、より大型のエンジン、より高いサービスカバレッジ、および堅牢な燃料手配への需要も増大しています。天然ガス発電機産業は、連続稼働および迅速な展開向けに設計された設備で対応しています。これにより、メンテナンス、モニタリング、部品サポートを通じて、初期の発電機販売を超えた付加価値が生まれています。
プライム/連続電力は2番目に大きな用途であり、上流の石油・ガス操業、遠隔地の産業施設、コジェネレーション発電所において引き続き重要です。これらのユーザーは、系統接続が利用できないか経済的な解決策を提供しない場合にオンサイト発電を選択します。ピークシェービング用途は、需要料金と時間帯別料金が商業・産業顧客にコスト高の時間帯における系統使用削減を促すにつれて成長しています。レンタル/一時電力は建設、イベント、緊急対応を支援します。また、恒久的な設備が試運転される間に一時的な容量を必要とするデータセンター開発業者にも対応しています。マイクログリッドおよびハイブリッドサポートは現在の収益では小規模ですが、太陽光、バッテリ、ガス発電を組み合わせるプロジェクトに対して強い関連性を持っています。テキサス州の18億 米ドルのバックアップ電力パッケージプログラムは、重要インフラ向けマイクログリッド内のガス焚き発電を特に支援しています。ガス設備は、太陽光発電が利用できずバッテリーが枯渇した場合に確実な出力を提供できます。
エンドユーザー別:
データセンターが平均以上の成長を牽引産業・製造業は2026年に18.3%の収益シェアを占めました。プロセス産業、金属、化学、鉱業、重工業製造業は、長年にわたりプライム電力およびコジェネレーション用途にガス発電を使用してきました。これらのユーザーは安定した供給と廃熱利用の機会を重視していす。設置ベースは、交換ユニット、サービス、アップグレードへの継続的な需要を支えています。産業サイトはまた、拡張が地域の系統容量を上回る場合にも発電機システムを使用します。新興経済国の製造クラスターは、複数の容量クラスにわたる需要を生み出す可能性があります。天然ガス発電機市場は、特定のサイト負荷と燃料手配に合わせることができるため、これらの顧客に引き続き関連性を持っています。この需要基盤は、より急成長するデータセンターセグメントと並んで安定性を提供します。
データセンターは2032年までに14.7%のCAGRで成長すると予測されています。その要件は、主要エンジンメーカーの容量配分、設備のリードタイム、サプライチェーンの優先事項を再編しています。大規模サイトでは、単一のスタンバイ発電機の代わりに20~30台の並列往復動ユニットを使用する場合があります。これらのフリートの継続的な稼働は、従来の緊急設置よりも高いサービスおよび部品ニーズを生み出します。石油・ガスも引き続き重要であり、特に北米、中東、パーミアン盆地におる坑口および上流電化用途において重要です。ヘルスケアは安定したエンドユーザーグループであり、信頼性の高い電力が必要とされ、天然ガスが給湯、暖房、コジェネレーションシステムをサポートしています。米国ガス協会は、米国の病院の80%が給湯に天然ガスを使用し、74%が暖房に使用していると報告しています。住宅、商業ビル、公益事業、鉱業・建設が合わさって、天然ガス発電機産業の顧客基盤を広げています。
地域分析
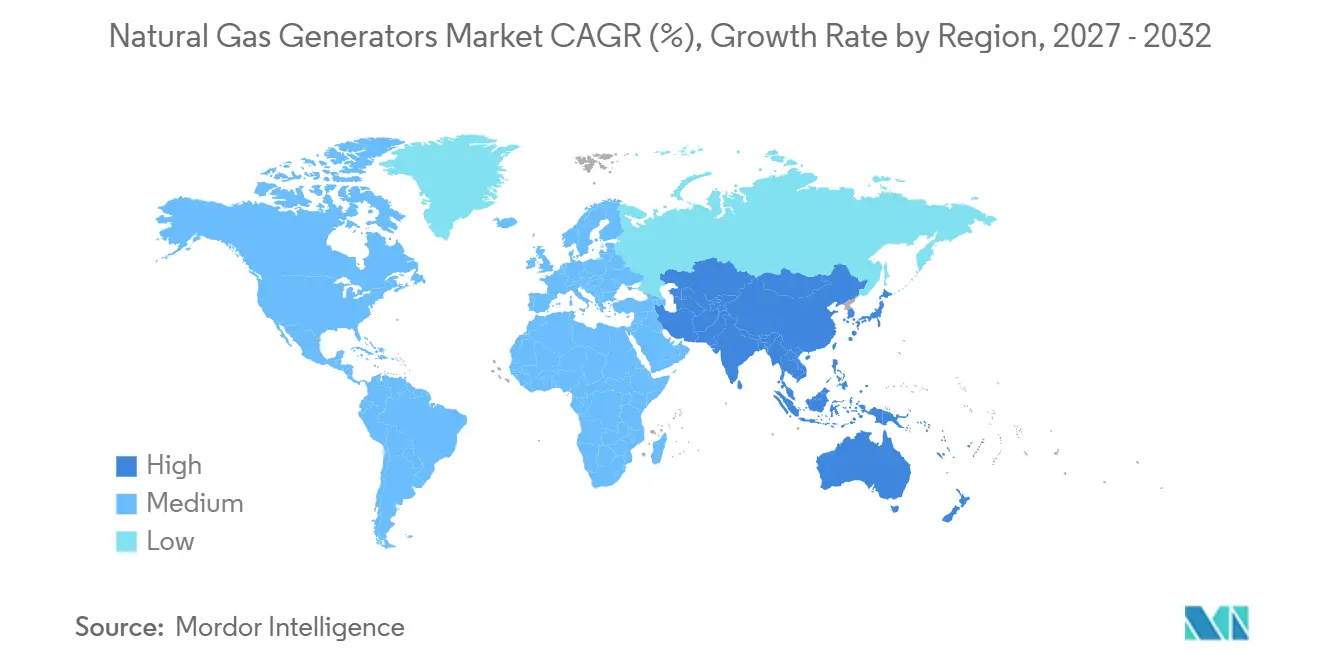
アジア太平洋は2026年の天然ガス発電機市場規模の40.1%を占め、2032年までに9.3%のCAGRで成長すると予測されています。中国は2025年に22.4 GWのガス焚き発電容量を追加し、30.9 GWが建設中でした。インド、ベトナム、インドネシア、タイは、製造活動とガスインフラの拡張を通じて産業用およびスタンバイ調達を支援しています。これらの市場は、不均一な系統信頼性と産業サイトをディーゼルからガスへ移行させる取り組みを組み合わせています。日本もまた、天然ガスコロケーションサービスを通じてデータセンター需要に対応した電力手配を開発しています。
北米は天然ガス発電機市場において2番目に大きな地域市場であり、データセンター投資と悪天候後の信頼性懸念によって支えられています。米国は2026年初頭に約252 GWのガス焚き容量を開発中であり、前年比でほぼ3倍の水準でした。この開発パイプラインの3分の1以上が、データセンターへの直接オンサイト電力供給を目的としていました。テキサス州はパイプラインの80.6 GWを占め、356 GWのテキサス電力信頼性評議会(ERCOT)データセンター系統連系申請と広範なガスインフラによって支えられています。2025年の米国パイプライン容量への6.3 Bcf/dの追加は、南中部地域における燃料供給を強化しています。
欧州の天然ガス発電機市場は、エネルギー転換政策と柔軟な電力の必要性のバランスを取る必要があるため、より複雑な見通しに直面しています。ドイツは2030年までに最大20 GWの新規ガス焚き容量を計画しており、5~10 GWの初期入札を実施しています。中東・アフリカは、湾岸協力会議諸国における大規模なガスベース開発と、系統アクセスが限られている地域での長期的なプライム電力機会を組み合わせています。南米はブラジル、コロンビア、メキシコでガス焚きプロジェクトを推進しており、地域の見通しは地域の燃料アクセス、排出規制、産業投資に依存しています。
競合環境
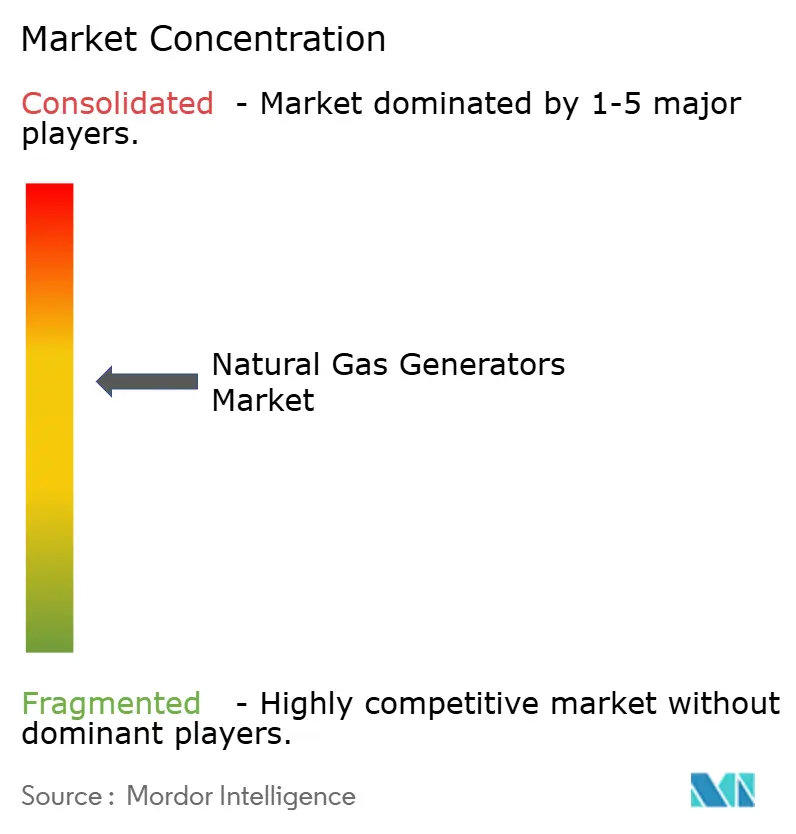
天然ガス発電機市場は、大型エンジン用途において中程度の集中を示しています。Caterpillar、Cummins、INNIO、Wärtsiläがデータセンターおよび産業用プライム電力設備の主要受注をリードしています。HIMOINSA、Aksa、Kirloskar、Yanmar、Weifang Yuyang Powerはそれぞれの地域で小型および中型容量のニーズに対応しています。大手サプライヤーは、自家消費型データセンター需要に対応するために製造能力と製品ラインを拡大しています。Caterpillarはインディアナ州ラファイエットの工場を拡張して2027年までにエンジン生産量を増加させており、Cumminsは95リットルエンジンプラットフォームの容量に投資しています。
INNIOはVoltaGridからOracle Cloud InfrastructureおよびxAI施設向けに2.3 GWのJenbacherエンジン受注を受けました。この受注は、往復動ガスエンジンが大規模な連続電力プロジェクトで競争できることを示しています。Caterpillar、Boyd CAT、American Intelligence & Powerもウェストバージニア州のMonarch Compute Campusに向けた2 GWの設備契約を発表しました。天然ガス発電機市場は、複数年にわたるギガワット規模の調達にコミットできる顧客によって影響を受けています。その数量要件は、確立された生産体制、サービス能力、実績ある大型エンジンプラットフォームを持つメーカーを優遇します。
天然ガス発電機市場のサプライヤーはまた、発電機、バッテリー貯蔵、遠隔監視、予防保全を組み合わせたサービス契約へと移行しています。Generacは2025年の年次報告書において、コジェネレーション、マイクログリッド、分散型エネルギーリソース、デマンドレスポンスを従来の住宅・商業スタンバイを超えた戦略的成長分野として特定しました。水素対応設計は顧客が燃料変更を計画するのに役立ちますが、米国EPA規制およびEU Stage V規制に基づく認証要件は規制地域における障壁であり続けています。Clarke EnergyはINNIO Jenbacherの販売代理店およびサービスプロバイダーが主な事業であるため、Aggrekoはレンタルおよび一時的な天然ガス発電においてより独自の競合他社です。
天然ガス発電機産業のリーダー企業
-
Caterpillar Inc.
-
Cummins Inc.
-
INNIO Group
-
Generac Power Systems, Inc.
-
Kohler Co.
- 注:主要企業の掲載順は順位を示すものではありません。
天然ガス発電機市場 このレポートでカバーされる企業
- 2G Energy AG
- Aksa Power Generation
- Arrow Engine Company
- Caterpillar Inc.
- Clarke Energy Ltd.
- Cummins Inc.
- DEUTZ AG
- Generac Power Systems, Inc.
- HIMOINSA, S.L.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Kirloskar Oil Engines Limited
- Kohler Co.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Power Solutions International, Inc.
- Rolls-Royce Power Systems AG
- Wärtsilä Corporation
- Weifang Yuyang Power Equipment Co., Ltd.
- Yanmar Holdings Co., Ltd.
最近の産業開発事情 天然ガス発電機市場
- 2026年6月:レンフルーシャー州インチナンビジネスパークに本社を置くPEAK Scientificは、米国で開催された米国質量分析学会(ASMS)カンファレンスにおいてGenius NEO実験室用ガス発電機を発売しました。同社のエンジニアリングチームが開発したこのシステムは、従来のPEAK発電機と比較して、より高いガス純度、改善された効率、および低騒音を実現しています。
- 2026年2月:Generac Power Systemsは、2025年の年次10-K申告書において天然ガス発電機を中核的な戦略的成長プラットフォームとして正式に文書化し、コジェネレーション、マイクログリッド、分散型エネルギーリソース、デマンドレスポンス市場を従来の住宅・商業スタンバイを超えた拡大可能なアドレス可能セグメントとして特定しました。
- 2026年1月:American Intelligence & Power Corporation(AIP Corp)、Caterpillar、Boyd CATは、ウェストバージニア州のMonarch Compute Campus向けにCaterpillar G3516高速応答天然ガス発電機セットの2 GW購入契約に関する戦略的提携を発表し、2026年9月から2027年8月にかけて納品と8 GWの段階的拡張目標を設定しました。
- 2025年6月:Aggrekoはグリーナーアップグレードポートフォリオを3台の新型天然ガス発電機で拡充しました。非達成地域向けのリッチバーン燃焼を備えた350 kWトレーラー搭載ユニット、様々なガス種で稼働可能な1,500 kW発電機、および1,500 kWの迅速展開型トレーラー搭載ユニットです。3台すべてが排出量と燃料コストの削減を目指しています。
世界の天然ガス発電機市場レポートの調査範囲
天然ガス発電機とは、天然ガスを燃焼させて機械エネルギーを生成し、オルタネーターが電気エネルギーに変換する内燃機関またはタービンシステムです。
天然ガス発電機市場は、容量、用途、エンドユーザー、地域によってセグメント化されています。容量別では、75 kVA未満、75~125 kVA、125~375 kVA、375~625 kVA、625~750 kVA、750~2,000 kVA、2,000~6,250 kVA、その他(6,251 kVA超)にセグメント化されています。用途別では、スタンバイ電力、プライム/連続電力、ピークシェービング、レンタル/一時電力、マイクログリッドおよびハイブリッドサポートに分類されています。エンドユーザー産業別では、住宅、商業ビル、産業・製造業、データセンター、医療施設、石油・ガス、公益事業・電力、鉱業・建設、その他のエンドユーザーに分類されています。本レポートはまた、主要地域の26カ国における世界の天然ガス発電機市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 75 kVA未満 |
| 75~125 kVA |
| 125~375 kVA |
| 375~625 kVA |
| 625~750 kVA |
| 750~2,000 kVA |
| 2,000~6,250 kVA |
| その他(6,251 kVA超) |
| スタンバイ電力 |
| プライム/連続電力 |
| ピークシェービング |
| レンタル/一時電力 |
| マイクログリッドおよびハイブリッドサポート |
| 住宅 |
| 商業ビル |
| 産業・製造業 |
| データセンター |
| 医療施設 |
| 石油・ガス |
| 公益事業・電力 |
| 鉱業・建設 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 容量別 | 75 kVA未満 | |
| 75~125 kVA | ||
| 125~375 kVA | ||
| 375~625 kVA | ||
| 625~750 kVA | ||
| 750~2,000 kVA | ||
| 2,000~6,250 kVA | ||
| その他(6,251 kVA超) | ||
| 用途別 | スタンバイ電力 | |
| プライム/連続電力 | ||
| ピークシェービング | ||
| レンタル/一時電力 | ||
| マイクログリッドおよびハイブリッドサポート | ||
| エンドユーザー別 | 住宅 | |
| 商業ビル | ||
| 産業・製造業 | ||
| データセンター | ||
| 医療施設 | ||
| 石油・ガス | ||
| 公益事業・電力 | ||
| 鉱業・建設 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年における天然ガス発電機の予測値はいくですか?
天然ガス発電機市場は2027年から9.08%のCAGRで成長し、2032年までに19.99 ビリオン 米ドルに達すると予測されています。
データセンターはなぜ天然ガス発電機への需要を高めているのですか?
開発業者は、系統連系に5~7年かかる場合があるのに対し、モバイルガス発電ははるかに早く展開できるため、オンサイト発電を使用しています。
どの容量レンジが最も速く成長していますか?
750~2,000 kVAレンジは、データセンターおよび産業用コジェネレーションプロジェクトに支えられ、2032年までに11.7%のCAGRで成長すると予測されています。
どの用途が最大のシェアを占めていますか?
スタンバイ電力は2026年に収益の47.8%を占め、2032年までに9.9%のCAGRで成長すると予測されています。
どのエンドユーザーが最も速く成長していますか?
データセンターは、事業者が連続稼働型オンサイト電力システムを調達するにつれて、2032年までに14.7%のCAGRで拡大すると予測されています。
どの地域が需要と成長をリードしていますか?
アジア太平洋は2026年に40.1%の収益シェアを占め、2032年までに9.3%のCAGRで成長すると予測されています。