
Tamaño y Participación del Mercado de Generadores de Gas Natural
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.08 % |
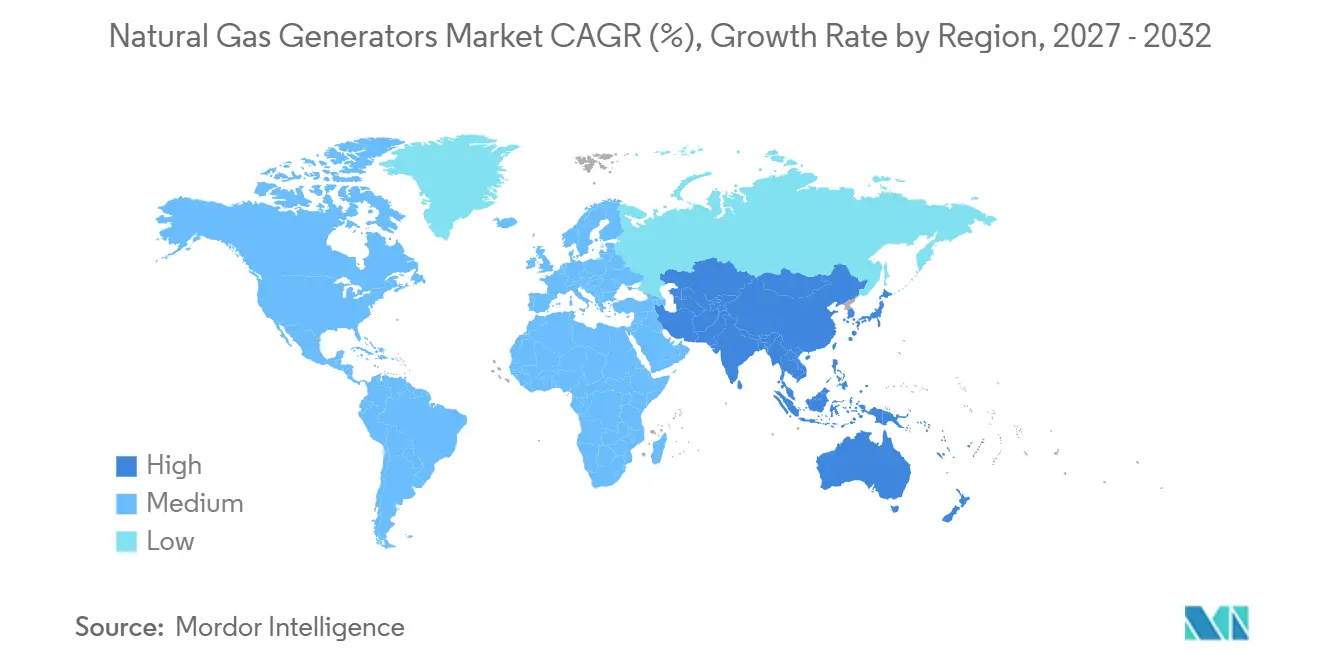
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
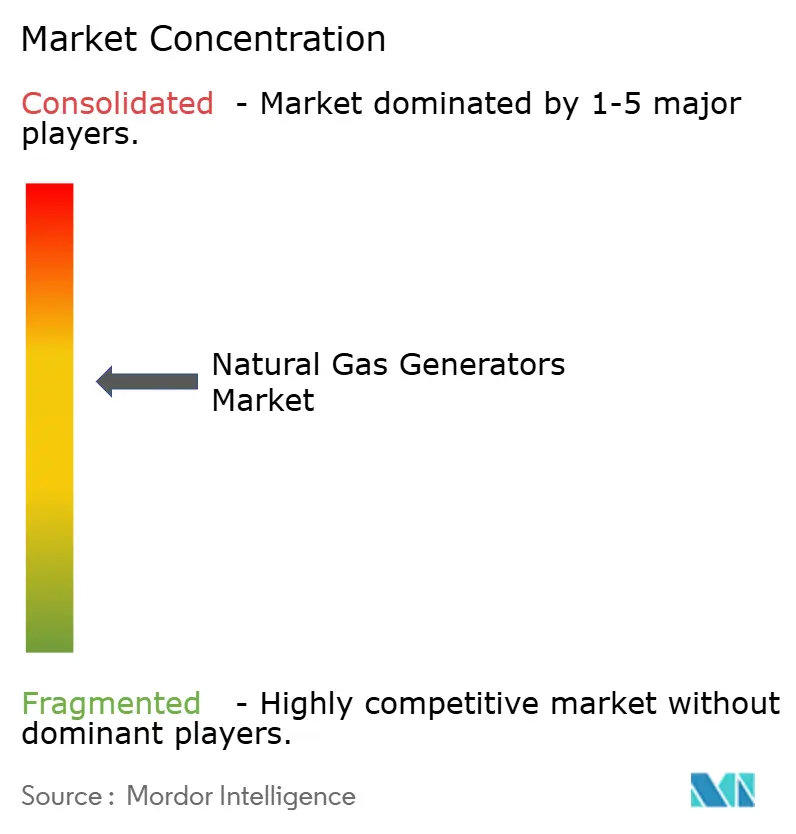
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generadores de Gas Natural por Mordor Intelligence
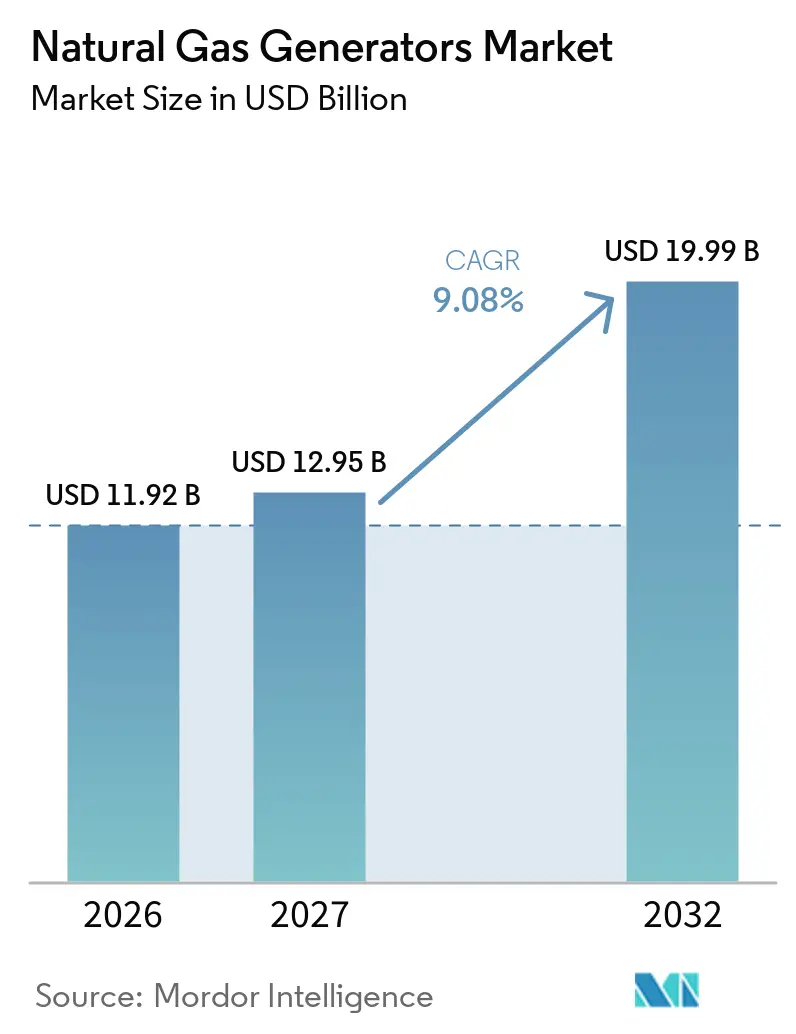
El tamaño del Mercado de Generadores de Gas Natural fue valorado en 11,92 mil millones de USD en 2026 y se estima que crecerá desde 12,95 mil millones de USD en 2027 hasta alcanzar los 19,99 mil millones de USD para 2032, a una CAGR del 9,08% durante el período de pronóstico (2027-2032). El mercado de generadores de gas natural está siendo reconfigurado por proyectos de centros de datos que necesitan energía antes de que las conexiones a la red estén disponibles. Los desarrolladores de centros de datos en los Estados Unidos han anunciado 101 GW de capacidad de gas natural detrás del medidor, con 57 GW respaldados por pedidos públicos de equipos y 7 GW en construcción. Esta demanda favorece equipos que pueden operar de forma continua en lugar de solo durante cortes. Los generadores de gas natural también se benefician de la inversión en confiabilidad tras eventos climáticos severos y de las normas que elevan el costo de cumplimiento de los nuevos equipos diésel. Los sistemas de baterías e hidrógeno siguen siendo alternativas para usos de reserva seleccionados, pero las limitaciones de suministro de combustible, almacenamiento y costos limitan su papel en aplicaciones de uso continuo a gran escala.
Conclusiones Clave del Informe
- Por capacidad, por debajo de 75 kVA representó el 18,1% de la participación del mercado de generadores de gas natural en 2026, mientras que se prevé que el rango de 750 a 2.000 kVA crezca a una CAGR del 11,7% hasta 2032.
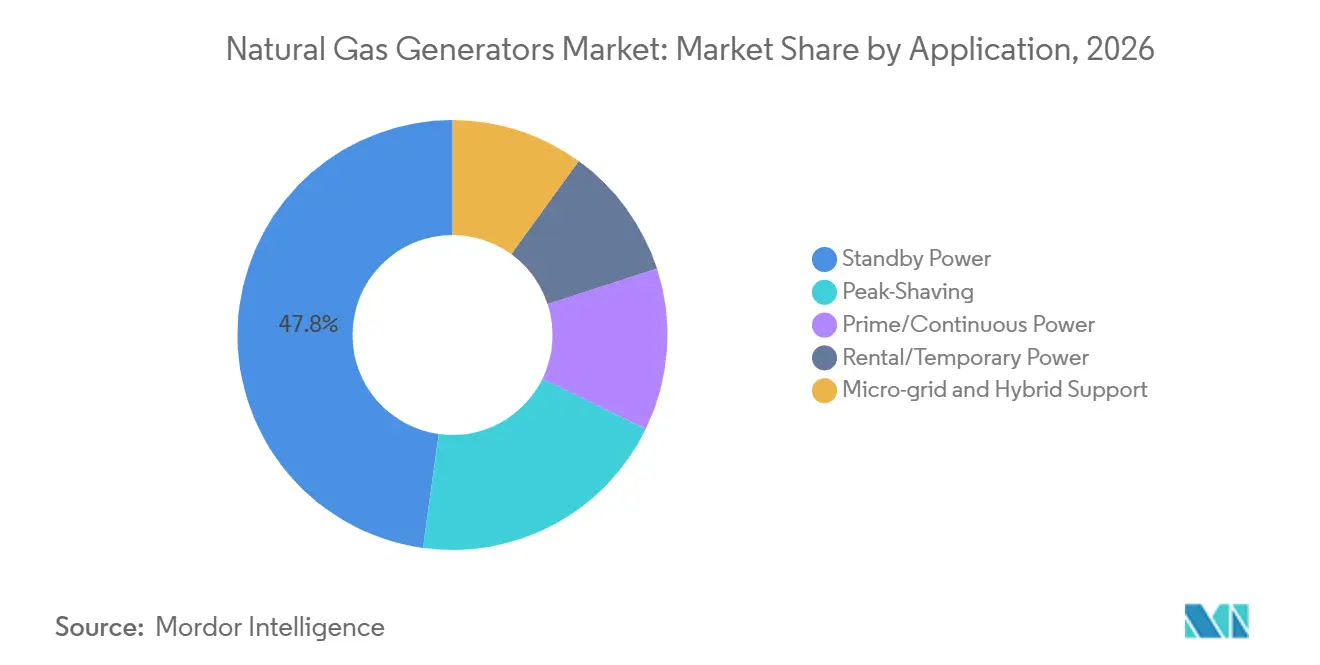
- Por aplicación, la Energía de Reserva representó el 47,8% de la participación del mercado de generadores de gas natural en 2026, mientras que se prevé que crezca a una CAGR del 9,9% hasta 2032.
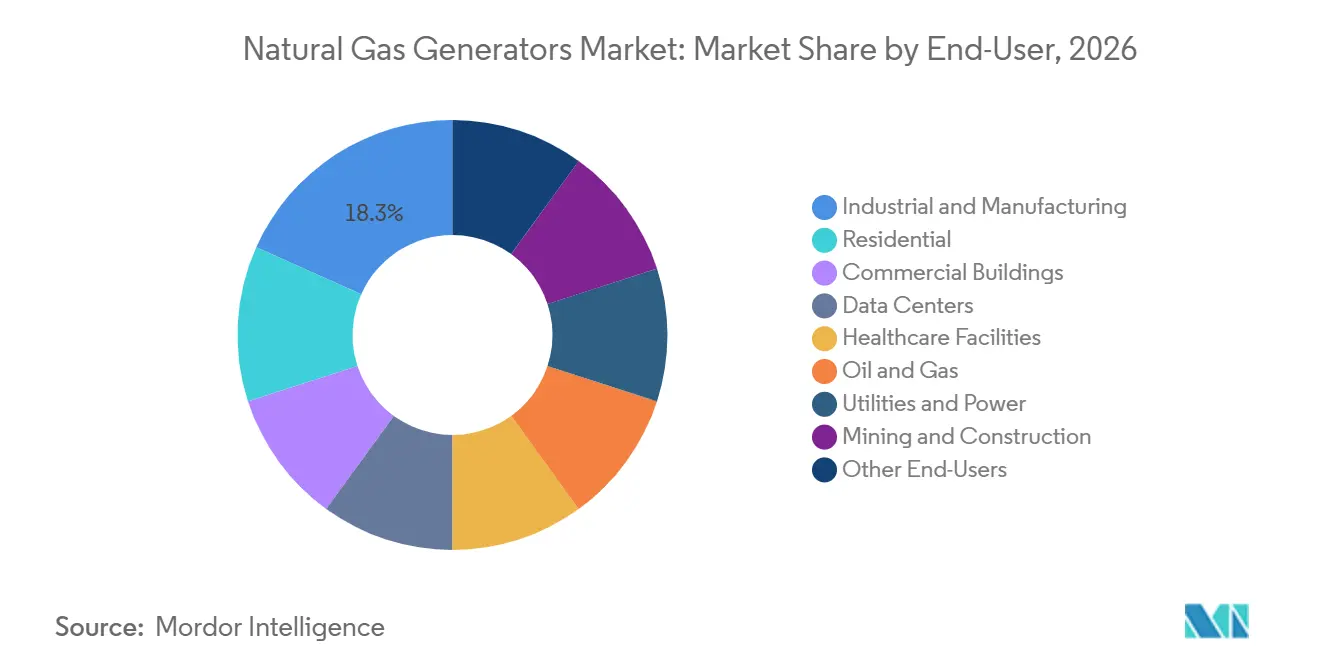
- Por usuario final, Industrial y Manufactura representó el 18,3% de la participación de ingresos en 2026, mientras que se prevé que los Centros de Datos crezcan a una CAGR del 14,7% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,1% de la participación de ingresos en 2026 y se prevé que crezca a una CAGR del 9,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Carga en Centros de Datos y Adquisición de Energía a Gas en el Sitio | +2.8% | América del Norte, Asia-Pacífico, Europa | Corto plazo (≤ 2 años) |
| Expansión de Gasoductos y Disponibilidad de Combustible Respaldado por GNL | +1.2% | América del Norte, Asia del Sur, Medio Oriente y África | Mediano plazo (2-4 años) |
| Inversión en Confiabilidad de la Red tras Eventos Climáticos Extremos | +1.0% | América del Norte, Asia-Pacífico central, Medio Oriente y África | Corto plazo (≤ 2 años) |
| Sustitución del Diésel bajo Normas Locales de Calidad del Aire | +1.4% | América del Norte, Unión Europea, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Despliegue Flexible de Cogeneración y Microrredes | +0.8% | Global, con ganancias tempranas en América del Norte y Europa del Norte | Mediano plazo (2-4 años) |
| Puesta en Marcha más Rápida de Generación Modular para Grandes Cargas | +0.6% | América del Norte, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Carga en Centros de Datos y Adquisición de Energía a Gas en el Sitio
El mercado de generadores de gas natural está experimentando un cambio desde el uso ocasional de respaldo hacia el suministro continuo para grandes centros de datos. Se proyecta que el consumo mundial de electricidad en centros de datos supere los 1.000 TWh para 2030, en comparación con los 460 TWh de 2024.[1] La Agencia Internacional de Energía espera que el gas natural y el carbón proporcionen más del 40% de la demanda adicional de electricidad hasta 2030. En los Estados Unidos, las colas de interconexión a la red pueden extenderse de 5 a 7 años, mientras que un operador de Tennessee desplegó 200 MW de carga de centro de datos con generadores móviles de gas natural en 122 días.[2] Esta diferencia en el tiempo de entrega hace que los equipos en el sitio sean atractivos incluso donde la energía de la red pueda estar disponible eventualmente. Los pedidos globales de turbinas y motores de gas natural alcanzaron los 100 GW a finales de 2025, frente a una capacidad de fabricación anual de 60 a 70 GW.
Expansión de Gasoductos y Disponibilidad de Combustible Respaldado por Gas Natural Licuado (GNL)
El acceso al combustible se está volviendo menos restrictivo para el mercado de generadores de gas natural en ubicaciones que históricamente dependían del diésel. Los proyectos de gasoductos de EE. UU. completados en 2025 añadieron 6,3 mil millones de pies cúbicos por día (Bcf/d) de capacidad, y el 85% de esa capacidad sirvió a la región Centro-Sur.[3] La región combina actividad de exportación de GNL con una creciente demanda de electricidad, lo que fortalece el caso de negocio para la nueva infraestructura de gas. Se espera que la nueva capacidad global de exportación de GNL añada 300 mil millones de metros cúbicos por año para 2030, liderada por proyectos en los Estados Unidos y Qatar.[4] Una mayor disponibilidad de combustible puede respaldar instalaciones en el Sudeste Asiático, Asia del Sur y África Subsahariana, donde el diésel sigue siendo común. También brinda a los usuarios industriales mayor confianza en que un proyecto de energía a base de gas puede asegurar combustible durante su vida operativa.
Inversión en Confiabilidad de la Red tras Eventos Climáticos Extremos
El mercado de generadores de gas natural se beneficia cuando las instalaciones críticas refuerzan sus planes de resiliencia energética. La Corporación de Confiabilidad Eléctrica de América del Norte (NERC) registró un aumento anual de 20 GW, o el 2,5%, en la demanda máxima agregada en sus áreas de evaluación en la evaluación de invierno 2025-2026. La evaluación identificó posibles déficits de suministro en frío extremo en el Consejo de Confiabilidad Eléctrica de Texas (ERCOT), la Corporación de Confiabilidad SERC (SERC)-Este y SERC-Central. Texas aprobó 1,8 mil millones de USD para un programa de apoyo a sistemas de respaldo solar, de baterías y a gas en hospitales, plantas de tratamiento de agua y hogares de ancianos. El programa permite proyectos individuales de hasta 2,5 MW, apoyando equipos distribuidos en lugar de solo centrales eléctricas centrales. Los datos de la Asociación Americana del Gas muestran 1 corte anual por cada 650 clientes de gas, en comparación con 1 corte anual por cliente eléctrico, lo que respalda la planificación de resiliencia basada en gas.
Sustitución del Diésel bajo Normas Locales de Calidad del Aire
Las normas locales de emisiones pueden orientar las decisiones de nuevos equipos hacia los generadores de gas natural. El Distrito de Gestión de la Calidad del Aire del Área de la Bahía adoptó requisitos en diciembre de 2024 para controles de Nivel 4 en motores diésel de emergencia con una potencia de 50 caballos de fuerza al freno o más. Estos requisitos aumentan la carga de cumplimiento asociada con las nuevas instalaciones diésel. La orientación de Virginia también ha dirigido a los centros de datos a evaluar los motores de gas natural como una alternativa con menores óxidos de nitrógeno (NOx) frente a los equipos diésel. El Distrito de Columbia propuso la renovación de permisos de categoría para motores de emergencia de gas natural en marzo de 2025. Para grandes flotas, el costo de actualizar los activos diésel para cumplir con requisitos más estrictos puede superar el costo de instalar unidades de gas equivalentes. Esto respalda la actividad de sustitución en edificios comerciales, sitios industriales y centros de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Gas Natural y Riesgo de Base | -1.2% | Global, más agudo en Europa y mercados de Asia-Pacífico sensibles al precio | Corto plazo (≤ 2 años) |
| Costos Iniciales de Sitio, Gasoducto y Control de Emisiones | -0.8% | Mercados emergentes, América del Norte urbana, Unión Europea | Mediano plazo (2-4 años) |
| Acceso Escaso a la Red de Gas en Mercados Remotos y Emergentes | -0.6% | África Subsahariana, Asia-Pacífico remota, partes de América del Sur | Largo plazo (≥ 4 años) |
| Sustitución por Baterías, Energías Renovables, Hidrógeno y Celdas de Combustible | -1.0% | Global, más avanzado en la Unión Europea y América del Norte costera | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Gas Natural y Riesgo de Base
La exposición al precio del combustible sigue siendo una restricción material en el mercado de generadores de gas natural. Los futuros del mes próximo del Henry Hub alcanzaron una volatilidad histórica a 30 días del 102% en febrero de 2025 durante un vórtice polar, antes de reducirse al 69% a mediados de 2025 a medida que las condiciones de almacenamiento se normalizaron. Los compradores que operan de forma continua pueden enfrentar un mayor riesgo de costo de combustible que los compradores que utilizan generadores solo para reserva de emergencia. El riesgo es particularmente relevante donde el combustible está indexado a referencias regionales volátiles. La Agencia Internacional de Energía reportó una correlación del 95% entre los precios del Centro de Transferencia de Títulos (TTF) y el Marcador Japón-Corea (JKM) en 2024, lo que permite que los eventos en un mercado se transmitan rápidamente a otro. La volatilidad de precios en Europa en 2024 fue un 50% superior al promedio de 2010-2019.
Sustitución por Baterías, Energías Renovables, Hidrógeno y Celdas de Combustible
Las baterías y los sistemas de hidrógeno son alternativas creíbles para usos de reserva de corta duración seleccionados. Pacific Gas and Electric y Energy Vault pusieron en servicio una microrred híbrida de celda de combustible de hidrógeno y batería de 293 MWh en Calistoga, California, reemplazando un generador diésel para respaldo de emergencia comunitaria. Vertiv y Ballard completaron las pruebas del sistema para un módulo de respaldo de centro de datos alimentado por hidrógeno destinado a reemplazar unidades diésel. Estos sistemas pueden abordar necesidades específicas de resiliencia donde las horas de operación son limitadas. Su economía actual y sus necesidades de almacenamiento siguen siendo menos favorables para grandes requisitos de energía de uso continuo. El gas natural conserva ventajas en producción despachable e infraestructura de combustible establecida para proyectos de energía principal y de calor y energía combinados. Por lo tanto, el riesgo de sustitución es más pronunciado para sistemas de reserva más pequeños que para grandes instalaciones de centros de datos e industriales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad:
Los Motores de Gran Formato Ganan Participación a Medida que Crece la Carga de IASe prevé que la categoría de 750 a 2.000 kVA se expanda a una CAGR del 11,7% para 2032, convirtiéndola en el rango de capacidad de más rápido crecimiento en el mercado de generadores de gas natural. La categoría sirve a instalaciones modulares de centros de datos y proyectos industriales de calor y energía combinados que necesitan equipos en paralelo. Un conjunto Caterpillar G3516 puede proporcionar 2 MW de capacidad de servicio continuo en un sitio de hiperescala. Varias unidades reciprocantes grandes pueden combinarse para suministrar una fase completa del proyecto mientras se evitan los largos tiempos de entrega de turbinas. Los rangos de 2.000 a 6.250 kVA y por encima de 6.251 kVA también están ganando relevancia a medida que los operadores buscan sistemas de energía privada más grandes. Su uso está vinculado a proyectos que requieren calendarios de construcción flexibles y adiciones de capacidad por etapas. El mercado de generadores de gas natural proporciona una ruta práctica para los desarrolladores que necesitan capacidad confiable antes de que se complete una conexión a la red de servicios públicos. Esta necesidad es más fuerte donde la construcción de centros de datos avanza más rápido que las adiciones de transmisión.
Por debajo de 75 kVA representó el 18,1% del tamaño del mercado de generadores de gas natural en 2026. La categoría está respaldada por compras residenciales de reserva en áreas propensas a tormentas y por pequeñas instalaciones comerciales en ubicaciones urbanas con redes poco confiables. Los rangos de 75 a 125 kVA, 125 a 375 kVA y 375 a 625 kVA sirven a edificios comerciales, instalaciones de salud y pequeños usuarios industriales. En conjunto, estos rangos forman una amplia base instalada en usos de respaldo rutinario y de energía principal limitada. La categoría de 625 a 750 kVA sirve de puente entre las especificaciones comerciales y las industriales ligeras. Caterpillar obtuvo la certificación de la Agencia de Protección Ambiental (EPA) en noviembre de 2025 para conjuntos de generadores de gas natural utilizados en servicio de emergencia y no emergencia de hasta 3,1 MW en aplicaciones de 60 Hz en EE. UU. Este tipo de certificación puede acortar los procesos de aprobación para proyectos de servicio continuo y mejorar la posición de los equipos reciprocantes frente a las turbinas.
Por Aplicación:
El Dominio de la Reserva Enmascara un Cambio Estructural hacia la Energía PrincipalLa Energía de Reserva representó el 47,8% del tamaño del mercado de generadores de gas natural en 2026 y se prevé que crezca a una CAGR del 9,9% hasta 2032. Sigue siendo la aplicación más grande porque los hospitales, los edificios comerciales y la infraestructura digital requieren energía durante las interrupciones de la red. La construcción de centros de datos está ampliando la definición de equipos de reserva. Algunos sitios requieren sistemas que permanezcan listos para una operación extendida a plena carga en lugar de un número limitado de horas anuales. Este requisito crea una distinción entre las unidades de respaldo convencionales y los sistemas diseñados para la operación sostenida de centros de datos. También aumenta la demanda de motores más grandes, mayor cobertura de servicio y arreglos de combustible resilientes. La industria de generadores de gas natural está respondiendo con equipos diseñados para servicio continuo y despliegue rápido. Esto añade valor más allá de la venta inicial del generador a través del mantenimiento, monitoreo y soporte de repuestos.
La Energía Principal y Continua es la segunda aplicación más grande y sigue siendo importante en operaciones de petróleo y gas en upstream, instalaciones industriales remotas y plantas de calor y energía combinados. Estos usuarios seleccionan la generación en el sitio donde una conexión a la red no está disponible o no proporciona una solución económica. El uso de Reducción de Picos está creciendo a medida que los cargos por demanda y las tarifas de uso por tiempo alientan a los clientes comerciales e industriales a reducir el uso de la red en períodos de alto costo. La Energía de Alquiler y Temporal apoya la construcción, los eventos y la respuesta a emergencias. También sirve a los desarrolladores de centros de datos que requieren capacidad temporal mientras se ponen en marcha las instalaciones permanentes. El Soporte de Microrredes e Híbrido es menor en ingresos actuales pero tiene una fuerte relevancia para proyectos que combinan generación solar, de baterías y de gas. El Programa de Paquete de Energía de Respaldo de 1,8 mil millones de USD de Texas apoya específicamente la generación a gas dentro de microrredes para infraestructura crítica. Los equipos de gas pueden proporcionar producción firme cuando la generación solar no está disponible y las baterías están agotadas.
Por Usuario Final:
Los Centros de Datos Impulsan un Crecimiento Superior al PromedioIndustrial y Manufactura representó el 18,3% de la participación de ingresos en 2026. Las industrias de proceso, metales, productos químicos, minería y manufactura pesada han utilizado la generación a gas para energía principal y para aplicaciones de calor y energía combinados durante muchos años. Estos usuarios valoran el suministro confiable y la oportunidad de utilizar el calor residual. Su base instalada respalda la demanda continua de unidades de reemplazo, servicio y actualizaciones. Los sitios industriales también utilizan sistemas de generadores cuando la expansión supera la capacidad de la red local. Los clústeres de manufactura en economías emergentes pueden crear demanda en varias clases de capacidad. El mercado de generadores de gas natural sigue siendo relevante para estos clientes porque puede adaptarse a las cargas específicas del sitio y a los arreglos de combustible. Esta base de demanda proporciona estabilidad junto al segmento de centros de datos de más rápido crecimiento.
Se proyecta que los Centros de Datos crezcan a una CAGR del 14,7% hasta 2032. Sus requisitos están reconfigurando la asignación de capacidad, los plazos de entrega de equipos y las prioridades de la cadena de suministro para los principales fabricantes de motores. Un sitio grande puede utilizar de 20 a 30 unidades reciprocantes en paralelo en lugar de un solo generador de reserva. La operación continua de estas flotas crea mayores necesidades de servicio y repuestos que las instalaciones de emergencia convencionales. El Petróleo y Gas también sigue siendo importante, especialmente en usos de electrificación en cabezales de pozo y upstream en América del Norte, el Medio Oriente y la Cuenca Pérmica. La Salud es un grupo de usuarios finales estable porque se requiere energía confiable y el gas natural apoya el calentamiento de agua, la calefacción de espacios y los sistemas de calor y energía combinados. La Asociación Americana del Gas informó que el 80% de los hospitales de EE. UU. utilizan gas natural para el calentamiento de agua y el 74% lo utilizan para la calefacción de espacios. Los sectores residencial, de edificios comerciales, servicios públicos, minería y construcción en conjunto amplían la base de clientes de la industria de generadores de gas natural.
Análisis Geográfico
Asia-Pacífico representó el 40,1% del tamaño del mercado de generadores de gas natural en 2026 y se prevé que crezca a una CAGR del 9,3% hasta 2032. China añadió 22,4 GW de capacidad de energía a gas en 2025 y tenía 30,9 GW en construcción. India, Vietnam, Indonesia y Tailandia están apoyando la adquisición industrial y de reserva a través de la actividad manufacturera y la expansión de la infraestructura de gas. Estos mercados combinan una confiabilidad de red desigual con esfuerzos para trasladar los sitios industriales del diésel al gas. Japón también está desarrollando arreglos de energía para la demanda de centros de datos a través de servicios de co-ubicación de gas natural.
América del Norte es el segundo mercado regional más grande en el mercado de generadores de gas natural y está respaldado por la inversión en centros de datos y las preocupaciones de confiabilidad tras eventos climáticos severos. Los Estados Unidos tenían casi 252 GW de capacidad a gas en desarrollo a principios de 2026, casi 3 veces el nivel del año anterior. Más de un tercio de este pipeline de desarrollo estaba destinado a la energía directa en el sitio para centros de datos. Texas representó 80,6 GW del pipeline, respaldado por 356 GW de solicitudes de interconexión de centros de datos del Consejo de Confiabilidad Eléctrica de Texas (ERCOT) y una extensa infraestructura de gas. La adición de 6,3 Bcf/d de capacidad de gasoductos de EE. UU. en 2025 fortalece la disponibilidad de combustible en la región Centro-Sur.
El mercado de generadores de gas natural en Europa enfrenta una perspectiva más mixta porque debe equilibrar las políticas de transición energética con la necesidad de energía flexible. Alemania planea hasta 20 GW de nueva capacidad a gas para 2030, con una licitación inicial de 5 a 10 GW. El Medio Oriente y África combinan grandes desarrollos basados en gas en los estados del Consejo de Cooperación del Golfo con oportunidades de energía principal a largo plazo donde el acceso a la red es limitado. América del Sur está avanzando en proyectos a gas en Brasil, Colombia y México, y las perspectivas regionales dependen del acceso local al combustible, las normas de emisiones y la inversión industrial.
Panorama Competitivo
El mercado de generadores de gas natural está moderadamente concentrado en aplicaciones de motores de gran tamaño. Caterpillar, Cummins, INNIO y Wärtsilä lideran los principales pedidos para equipos de energía principal para centros de datos e industriales. HIMOINSA, Aksa, Kirloskar, Yanmar y Weifang Yuyang atienden necesidades de capacidad pequeña y mediana en sus respectivas regiones. Los grandes proveedores están ampliando la capacidad de fabricación y las líneas de productos para atender la demanda de centros de datos detrás del medidor. Caterpillar está ampliando su fábrica en Lafayette, Indiana, para aumentar la producción de motores para 2027, mientras que Cummins ha invertido en capacidad para su plataforma de motores de 95 litros.
INNIO recibió un pedido de motores Jenbacher de 2,3 GW de VoltaGrid para las instalaciones de Oracle Cloud Infrastructure y xAI. Este pedido indica que los motores de gas reciprocantes pueden competir por grandes proyectos de energía continua. Caterpillar, Boyd CAT y American Intelligence & Power también anunciaron un acuerdo de equipos de 2 GW para el Monarch Compute Campus en Virginia Occidental. El mercado de generadores de gas natural está siendo influenciado, por lo tanto, por clientes que pueden comprometerse con adquisiciones a varios años y a escala de gigavatios. Sus requisitos de volumen favorecen a los fabricantes con producción establecida, capacidad de servicio y plataformas de motores grandes probadas.
Los proveedores en el mercado de generadores de gas natural también están avanzando hacia contratos de servicio que combinan generadores, almacenamiento de baterías, monitoreo remoto y mantenimiento preventivo. Generac identificó el calor y energía combinados, las microrredes, los recursos de energía distribuida y la respuesta a la demanda como áreas de crecimiento estratégico en su informe anual de 2025. Los diseños listos para hidrógeno pueden ayudar a los clientes a planificar cambios de combustible, mientras que los requisitos de certificación bajo las normas de la EPA de EE. UU. y las normas de Etapa V de la UE siguen siendo barreras en las regiones reguladas. Clarke Energy es principalmente un distribuidor y proveedor de servicios de INNIO Jenbacher, por lo que Aggreko es un competidor más diferenciado en la generación de gas natural de alquiler y temporal.
Líderes de la Industria de Generadores de Gas Natural
-
Caterpillar Inc.
-
Cummins Inc.
-
INNIO Group
-
Generac Power Systems, Inc.
-
Kohler Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Generadores de Gas Natural Empresas cubiertas en este informe
- 2G Energy AG
- Aksa Power Generation
- Arrow Engine Company
- Caterpillar Inc.
- Clarke Energy Ltd.
- Cummins Inc.
- DEUTZ AG
- Generac Power Systems, Inc.
- HIMOINSA, S.L.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Kirloskar Oil Engines Limited
- Kohler Co.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Power Solutions International, Inc.
- Rolls-Royce Power Systems AG
- Wärtsilä Corporation
- Weifang Yuyang Power Equipment Co., Ltd.
- Yanmar Holdings Co., Ltd.
Desarrollos recientes de la industria en Mercado de Generadores de Gas Natural
- Junio de 2026: PEAK Scientific, con sede en el Parque Empresarial de Inchinnan, Renfrewshire, ha lanzado el generador de gas de laboratorio Genius NEO en la conferencia de la Sociedad Americana de Espectrometría de Masas (ASMS) en los Estados Unidos. Desarrollado por su equipo de ingeniería, el sistema ofrece mayor pureza de gas, mayor eficiencia y menor ruido en comparación con los generadores PEAK anteriores.
- Febrero de 2026: Generac Power Systems documentó formalmente los generadores de gas natural como una plataforma de crecimiento estratégico central en su presentación anual 10-K de 2025, identificando los mercados de cogeneración, microrredes, recursos de energía distribuida y respuesta a la demanda como segmentos de mercado total en expansión más allá de la reserva residencial y comercial tradicional.
- Enero de 2026: American Intelligence & Power Corporation (AIP Corp), Caterpillar y Boyd CAT anunciaron una alianza estratégica y un acuerdo de compra de 2 GW para conjuntos de generadores de gas natural de respuesta rápida Caterpillar G3516 para el Monarch Compute Campus en Virginia Occidental, con entregas programadas desde septiembre de 2026 hasta agosto de 2027 y un objetivo de expansión por fases de 8 GW.
- Junio de 2025: Aggreko ha ampliado su cartera de Actualizaciones más Ecológicas con tres nuevos generadores de gas natural: una unidad de 350 kW montada en remolque con combustión de mezcla rica para zonas de no cumplimiento, un generador de 1.500 kW capaz de funcionar con varios tipos de gas y una unidad de 1.500 kW de Despliegue Rápido montada en remolque. Los tres tienen como objetivo reducir las emisiones y los costos de combustible.
Alcance del Informe Global del Mercado de Generadores de Gas Natural
Un generador de gas natural es un motor de combustión interna o un sistema de turbina que quema gas natural para producir energía mecánica, que un alternador convierte luego en energía eléctrica.
El mercado de generadores de gas natural está segmentado por capacidad, aplicación, usuario final y geografía. Por capacidad, el mercado está segmentado en por debajo de 75 kVA, 75 a 125 kVA, 125 a 375 kVA, 375 a 625 kVA, 625 a 750 kVA, 750 a 2.000 kVA, 2.000 a 6.250 kVA y otros (por encima de 6.251 kVA). Por aplicación, el mercado está dividido en energía de reserva, energía principal/continua, reducción de picos, energía de alquiler/temporal y soporte de microrredes e híbrido. Por industria de usuario final, el mercado está dividido en residencial, edificios comerciales, industrial y manufactura, centros de datos, instalaciones de salud, petróleo y gas, servicios públicos y energía, minería y construcción, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de generadores de gas natural en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Por Debajo de 75 kVA |
| 75 a 125 kVA |
| 125 a 375 kVA |
| 375 a 625 kVA |
| 625 a 750 kVA |
| 750 a 2.000 kVA |
| 2.000 a 6.250 kVA |
| Otros (Por Encima de 6.251 kVA) |
| Energía de Reserva |
| Energía Principal/Continua |
| Reducción de Picos |
| Energía de Alquiler/Temporal |
| Soporte de Microrredes e Híbrido |
| Residencial |
| Edificios Comerciales |
| Industrial y Manufactura |
| Centros de Datos |
| Instalaciones de Salud |
| Petróleo y Gas |
| Servicios Públicos y Energía |
| Minería y Construcción |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Medio Oriente y África |
| Por Capacidad | Por Debajo de 75 kVA | |
| 75 a 125 kVA | ||
| 125 a 375 kVA | ||
| 375 a 625 kVA | ||
| 625 a 750 kVA | ||
| 750 a 2.000 kVA | ||
| 2.000 a 6.250 kVA | ||
| Otros (Por Encima de 6.251 kVA) | ||
| Por Aplicación | Energía de Reserva | |
| Energía Principal/Continua | ||
| Reducción de Picos | ||
| Energía de Alquiler/Temporal | ||
| Soporte de Microrredes e Híbrido | ||
| Por Usuario Final | Residencial | |
| Edificios Comerciales | ||
| Industrial y Manufactura | ||
| Centros de Datos | ||
| Instalaciones de Salud | ||
| Petróleo y Gas | ||
| Servicios Públicos y Energía | ||
| Minería y Construcción | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los generadores de gas natural para 2032?
Se proyecta que el mercado de generadores de gas natural alcance los 19,99 mil millones de USD para 2032, creciendo a una CAGR del 9,08% desde 2027.
¿Por qué los centros de datos están aumentando la demanda de generadores de gas natural?
Los desarrolladores utilizan la generación en el sitio porque la interconexión a la red puede tardar de 5 a 7 años, mientras que la generación móvil a gas puede desplegarse mucho antes.
¿Qué rango de capacidad está creciendo más rápido?
Se prevé que el rango de 750 a 2.000 kVA crezca a una CAGR del 11,7% hasta 2032, respaldado por proyectos de centros de datos y de calor y energía combinados industriales.
¿Qué aplicación tiene la mayor participación?
La Energía de Reserva representó el 47,8% de los ingresos en 2026 y se prevé que crezca a una CAGR del 9,9% hasta 2032.
¿Qué usuario final está creciendo más rápido?
Se prevé que los Centros de Datos se expandan a una CAGR del 14,7% hasta 2032 a medida que los operadores adquieren sistemas de energía en el sitio de servicio continuo.
¿Qué región lidera la demanda y el crecimiento?
Asia-Pacífico representó el 40,1% de la participación de ingresos en 2026 y se prevé que crezca a una CAGR del 9,3% hasta 2032.