
Taille et part du marché des générateurs à gaz naturel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.95 Milliards de dollars |
| Taille du Marché (2032) | 19.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des générateurs à gaz naturel par Mordor Intelligence
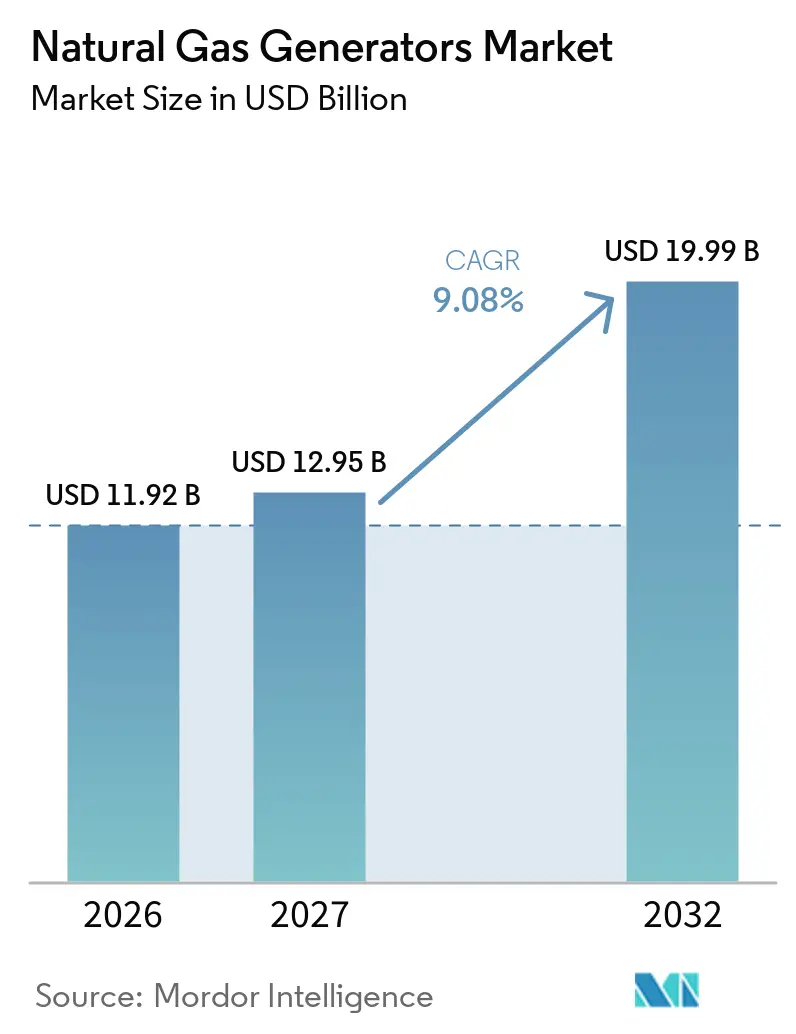
La taille du marché des générateurs à gaz naturel était évaluée à 11,92 milliards USD en 2026 et devrait croître de 12,95 milliards USD en 2027 pour atteindre 19,99 milliards USD d'ici 2032, à un CAGR de 9,08 % pendant la période de prévision (2027-2032). Le marché des générateurs à gaz naturel est en train d'être reconfiguré par des projets de centres de données qui nécessitent de l'énergie avant que les connexions au réseau ne soient disponibles. Les développeurs de centres de données aux États-Unis ont annoncé 101 GW de capacité à gaz naturel derrière le compteur, avec 57 GW soutenus par des commandes d'équipements publics et 7 GW en construction. Cette demande favorise les équipements capables de fonctionner en continu plutôt que seulement lors de pannes. Les générateurs à gaz naturel bnéficient également des investissements dans la fiabilité après des événements météorologiques sévères et des réglementations qui augmentent le coût de conformité des nouveaux équipements diesel. Les systèmes à batteries et à hydrogène restent des alternatives pour certaines utilisations de secours sélectionnées, mais les contraintes d'approvisionnement en carburant, de stockage et de coût limitent leur rôle dans les grandes applications à fonctionnement continu.
Points clés du rapport
- Par capacité, moins de 75 kVA détenait 18,1 % de la part du marché des générateurs à gaz naturel en 2026, tandis que la tranche 750 à 2 000 kVA devrait croître à un CAGR de 11,7 % jusqu'en 2032.
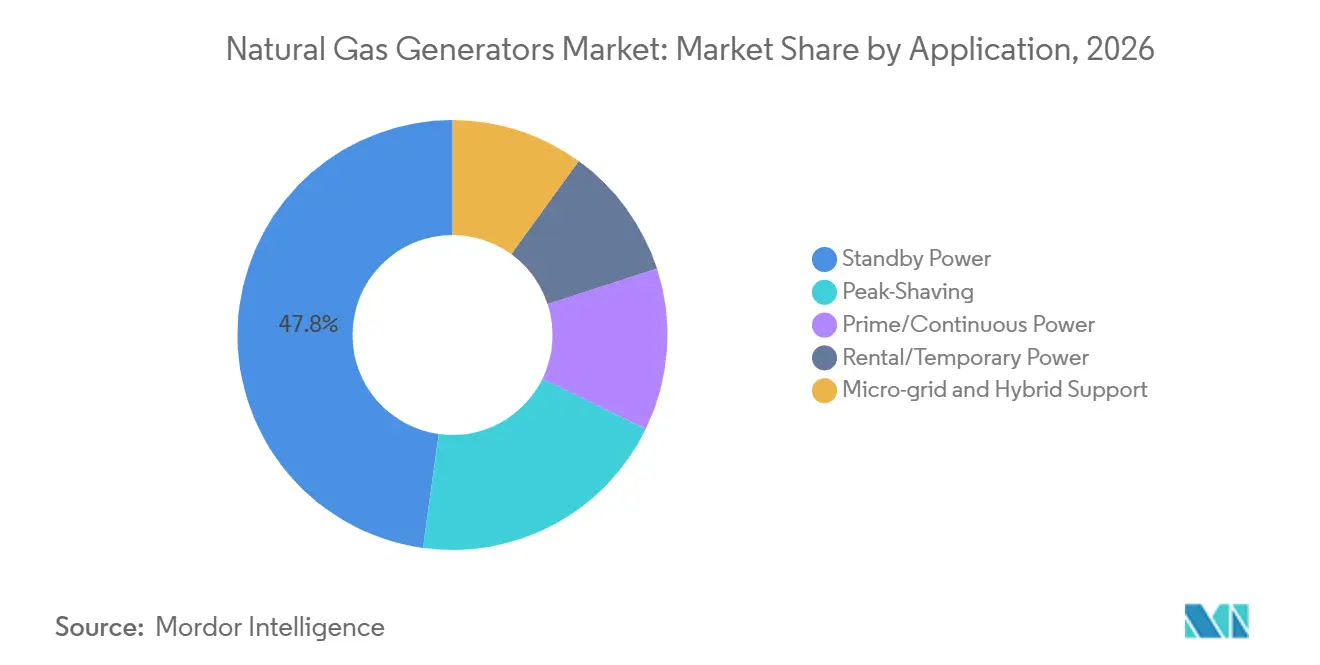
- Par application, l'alimentation de secours détenait 47,8 % de la part du marché des générateurs à gaz naturel en 2026, et devrait croître à un CAGR de 9,9 % jusqu'en 2032.
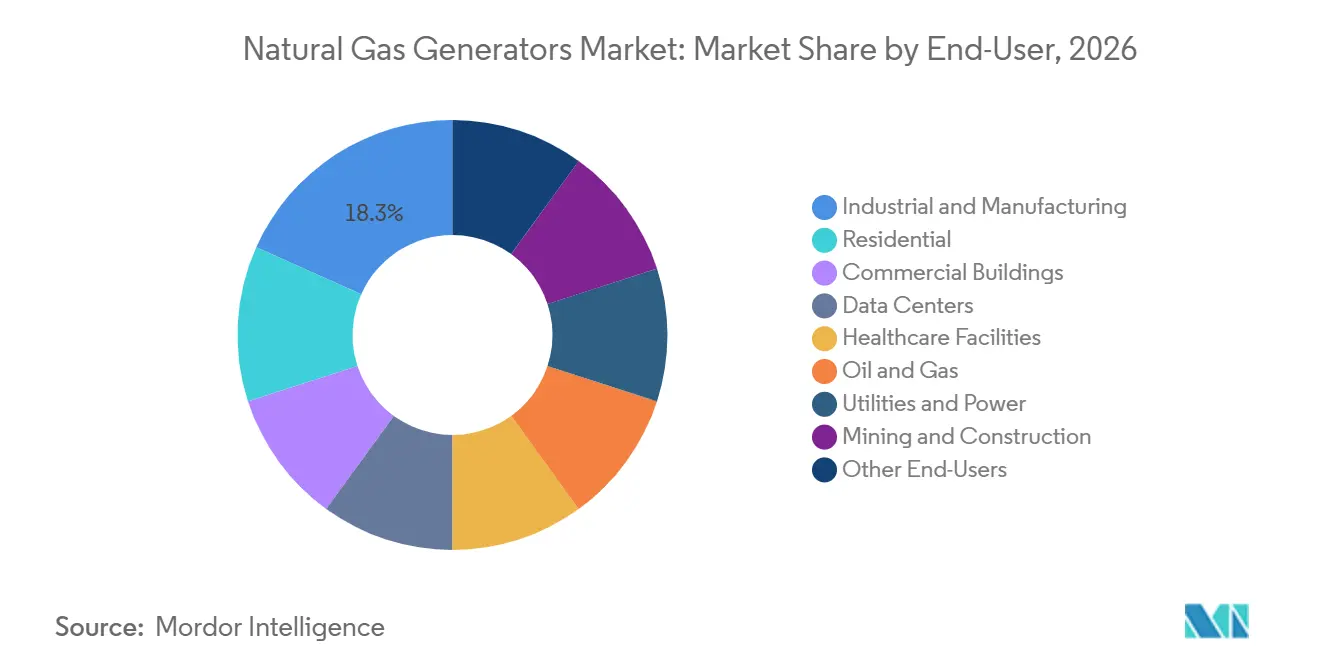
- Par utilisateur final, l'industrie et la fabrication détenaient 18,3 % de la part des revenus en 2026, tandis que les centres de données devraient croître à un CAGR de 14,7 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 40,1 % de la part des revenus en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la charge des centres de données et approvisionnement en énergie à gaz sur site | +2.8% | Amérique du Nord, Asie-Pacifique, Europe | Court terme (≤ 2 ans) |
| Expansion des gazoducs et disponibilité du carburant soutenu par le GNL | +1.2% | Amérique du Nord, Asie du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Investissement dans la fiabilité du réseau après des événements météorologiques extrêmes | +1.0% | Amérique du Nord, cœur de l'Asie-Pacifique, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Remplacement du diesel dans le cadre des réglementations locales sur la qualité de l'air | +1.4% | Amérique du Nord, Union européenne, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Déploiement flexible de la cogénération et des microréseaux | +0.8% | Mondial, avec des gains précoces en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| Mise en service plus rapide de la production modulaire pour les grandes charges | +0.6% | Amérique du Nord, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la charge des centres de données et approvisionnement en énergie à gaz sur site
Le marché des générateurs à gaz naturel connaît un glissement de l'utilisation occasionnelle en secours vers l'alimentation continue des grands centres de données. La consommation mondiale d'électricité des centres de données devrait dépasser 1 000 TWh d'ici 2030, contre 460 TWh en 2024.[1] L'Agence internationale de l'énergie prévoit que le gaz naturel et le charbon fourniront plus de 40 % de la demande supplémentaire d'électricité jusqu'en 2030. Aux États-Unis, les files d'attente d'interconnexion au réseau peuvent s'étendre sur 5 à 7 ans, tandis qu'un opérateur du Tennessee a déployé 200 MW de charge de centre de données avec des générateurs à gaz naturel mobiles en 122 jours.[2] Cette différence de délai de livraison rend les équipements sur site attrayants même là où l'énergie du réseau pourrait éventuellement être disponible. Les commandes mondiales de turbines à gaz naturel et de moteurs ont atteint 100 GW fin 2025, contre une capacité de fabrication annuelle de 60 à 70 GW.
Expansion des gazoducs et disponibilité du carburant soutenu par le gaz naturel liquéfié (GNL)
L'accès au carburant devient moins restrictif pour le marché des générateurs à gaz naturel dans les zones qui dépendaient historiquement du diesel. Les projets de gazoducs américains achevés en 2025 ont ajouté 6,3 milliards de pieds cubes par jour (Gpc/j) de capacité, et 85 % de cette capacité desservait la région Centre-Sud.[3] La région combine l'activité d'exportation de GNL avec une demande d'électricité croissante, ce qui renforce l'argumentaire économique en faveur de nouvelles infrastructures gazières. La nouvelle capacité mondiale d'exportation de GNL devrait ajouter 300 milliards de mètres cubes par an d'ici 2030, portée par des projets aux États-Unis et au Qatar.[4] Une plus grande disponibilité du carburant peut soutenir les installations en Asie du Sud-Est, en Asie du Sud et en Afrique subsaharienne où le diesel reste courant. Elle donne également aux utilisateurs industriels plus de confiance dans le fait qu'un projet d'énergie à base de gaz peut sécuriser son approvisionnement en carburant sur toute sa durée de vie opérationnelle.
Investissement dans la fiabilité du réseau après des événements météorologiques extrêmes
Le marché des générateurs à gaz naturel bénéficie lorsque les installations critiques renforcent leurs plans de résilience énergétique. La North American Electric Reliability Corporation (NERC) a enregistré une augmentation annuelle de 20 GW, soit 2,5 %, de la demande de pointe agrégée dans ses zones d'évaluation lors de l'évaluation hivernale 2025-2026. L'évaluation a identifié des déficits d'approvisionnement potentiels en cas de grand froid dans l'Electric Reliability Council of Texas (ERCOT), la SERC Reliability Corporation (SERC)-Est et SERC-Centre. Le Texas a approuvé 1,8 milliard USD pour un programme soutenant des systèmes de secours solaires, à batteries et à gaz dans les hôpitaux, les stations de traitement des eaux et les maisons de retraite. Le programme autorise des projets individuels allant jusqu'à 2,5 MW, favorisant les équipements distribués plutôt que les seules centrales électriques centralisées. Les données de l'American Gas Association montrent 1 panne annuelle pour 650 clients au gaz, contre 1 panne annuelle par client électrique, ce qui soutient la planification de la résilience à base de gaz.
Remplacement du diesel dans le cadre des réglementations locales sur la qualité de l'air
Les réglementations locales sur les émissions peuvent orienter les décisions d'achat de nouveaux équipements vers les générateurs à gaz naturel. Le Bay Area Air Quality Management District a adopté en décembre 2024 des exigences de niveau 4 pour les moteurs diesel d'urgence d'une puissance de 50 chevaux au frein ou plus. Ces exigences augmentent la charge de conformité associée aux nouvelles installations diesel. Les directives de Virginie ont également orienté les centres de données vers l'évaluation des moteurs à gaz naturel comme alternative à plus faibles émissions d'oxydes d'azote (NOx) par rapport aux équipements diesel. Le District de Columbia a proposé le renouvellement des permis de catégorie pour les moteurs d'urgence à gaz naturel en mars 2025. Pour les grandes flottes, le coût de mise à niveau des actifs diesel pour répondre à des exigences plus strictes peut dépasser le coût d'installation d'unités à gaz équivalentes. Cela soutient l'activité de remplacement dans les bâtiments commerciaux, les sites industriels et les centres de données.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du gaz naturel et risque de base | -1.2% | Mondial, plus aigu en Europe et sur les marchés Asie-Pacifique sensibles aux prix | Court terme (≤ 2 ans) |
| Coûts initiaux de site, de gazoduc et de contrôle des émissions | -0.8% | Marchés émergents, Amérique du Nord urbaine, Union européenne | Moyen terme (2-4 ans) |
| Accès limité au réseau gazier dans les marchés éloignés et émergents | -0.6% | Afrique subsaharienne, Asie-Pacifique éloignée, parties de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Substitution par les batteries, les énergies renouvelables, l'hydrogène et les piles à combustible | -1.0% | Mondial, plus avancé dans l'Union européenne et en Amérique du Nord côtière | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du gaz naturel et risque de base
L'exposition aux prix du carburant reste un frein important sur le marché des générateurs à gaz naturel. Les contrats à terme au comptant du Henry Hub ont atteint une volatilité historique sur 30 jours de 102 % en février 2025 lors d'un vortex polaire, avant de se détendre à 69 % à mi-2025 à mesure que les conditions de stockage se normalisaient. Les acheteurs qui fonctionnent en continu peuvent faire face à un risque de coût de carburant plus important que les acheteurs qui utilisent des générateurs uniquement pour le secours d'urgence. Le risque est particulièrement pertinent lorsque le carburant est indexé sur des références régionales volatiles. L'Agence internationale de l'énergie a rapporté une corrélation de 95 % entre les prix du Title Transfer Facility (TTF) et du Japan Korea Marker (JKM) en 2024, permettant aux événements sur un marché de se transmettre rapidement à un autre. La volatilité des prix européens en 2024 était 50 % supérieure à la moyenne 2010-2019.
Substitution par les batteries, les énergies renouvelables, l'hydrogène et les piles à combustible
Les batteries et les systèmes à hydrogène sont des alternatives crédibles pour certaines utilisations de secours de courte durée. Pacific Gas and Electric et Energy Vault ont mis en service un microréseau hybride de 293 MWh combinant pile à combustible à hydrogène et batterie à Calistoga, en Californie, remplaçant un générateur diesel pour le secours d'urgence communautaire. Vertiv et Ballard ont achevé les tests système d'un module de secours pour centre de données alimenté à l'hydrogène destiné à remplacer les unités diesel. Ces systèmes peuvent répondre à des besoins de résilience spécifiques là où les heures de fonctionnement sont limitées. Leur économie actuelle et leurs besoins de stockage restent moins favorables pour les grandes exigences d'alimentation en fonctionnement continu. Le gaz naturel conserve des avantages en termes de production dispatchable et d'infrastructure de carburant établie pour les projets d'alimentation principale et de cogénération. Le risque de substitution est donc plus prononcé pour les petits systèmes de secours que pour les grandes installations de centres de données et industrielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité :
les moteurs grand format gagnent des parts à mesure que la charge liée à l'IA augmenteLa catégorie 750 à 2 000 kVA devrait s'étendre à un CAGR de 11,7 % d'ici 2032, ce qui en fait la plage de capacité à la croissance la plus rapide sur le marché des générateurs à gaz naturel. La catégorie sert les installations de centres de données modulaires et les projets industriels de cogénération qui nécessitent des équipements en parallèle. Un groupe Caterpillar G3516 peut fournir 2 MW de capacité en fonctionnement continu sur un site hyperscale. Plusieurs grandes unités à pistons peuvent être combinées pour alimenter une phase complète de projet tout en évitant les longs délais de livraison des turbines. Les gammes 2 000 à 6 250 kVA et supérieures à 6 251 kVA gagnent également en pertinence à mesure que les opérateurs recherchent des systèmes d'alimentation privés plus importants. Leur utilisation est liée à des projets qui nécessitent des calendriers de construction flexibles et des ajouts de capacité par étapes. Le marché des générateurs à gaz naturel offre une voie pratique pour les développeurs qui ont besoin d'une capacité fiable avant qu'une connexion au réseau de distribution soit achevée. Ce besoin est le plus fort là où la construction de centres de données progresse plus vite que les ajouts de lignes de transport.
Moins de 75 kVA représentait 18,1 % de la taille du marché des générateurs à gaz naturel en 2026. La catégorie est soutenue par les achats de secours résidentiels dans les zones sujettes aux tempêtes et par les petites installations commerciales dans les zones urbaines avec des réseaux peu fiables. Les gammes 75 à 125 kVA, 125 à 375 kVA et 375 à 625 kVA servent les bâtiments commerciaux, les établissements de santé et les petits utilisateurs industriels. Ensemble, ces gammes forment une large base installée couvrant le secours de routine et une utilisation limitée en alimentation principale. La catégorie 625 à 750 kVA fait le lien entre les spécifications commerciales et légères industrielles. Caterpillar a obtenu la certification de l'Agence de protection de l'environnement (EPA) en novembre 2025 pour des groupes électrogènes à gaz naturel utilisés en service d'urgence et non d'urgence jusqu'à 3,1 MW dans les applications américaines à 60 Hz. Ce type de certification peut raccourcir les processus d'approbation pour les projets à fonctionnement continu et améliorer la position des équipements à pistons face aux turbines.
Par application :
la domination du secours masque un glissement structurel vers l'alimentation principaleL'alimentation de secours détenait 47,8 % de la taille du marché des générateurs à gaz naturel en 2026 et devrait croître à un CAGR de 9,9 % jusqu'en 2032. Elle reste la plus grande application car les hôpitaux, les bâtiments commerciaux et les infrastructures numériques nécessitent de l'énergie lors des interruptions du réseau. La construction de centres de données élargit la définition des équipements de secours. Certains sites nécessitent des systèmes qui restent prêts pour un fonctionnement prolongé à pleine charge plutôt qu'un nombre limité d'heures annuelles. Cette exigence crée une distinction entre les unités de secours conventionnelles et les systèmes conçus pour un fonctionnement soutenu des centres de données. Elle augmente également la demande de moteurs plus grands, d'une couverture de service plus étendue et d'arrangements de carburant résilients. Le secteur des générateurs à gaz naturel répond avec des équipements conçus pour un fonctionnement continu et un déploiement rapide. Cela ajoute de la valeur au-delà de la vente initiale du générateur grâce à la maintenance, à la surveillance et au support en pièces détachées.
L'alimentation prime et continue est la deuxième application en importance et reste importante dans les opérations pétrolières et gazières en amont, les installations industrielles éloignées et les centrales de cogénération. Ces utilisateurs choisissent la production sur site lorsqu'une connexion au réseau est indisponible ou ne fournit pas une solution économique. L'utilisation en écrêtage de pointe est en croissance car les charges de demande et les tarifs à l'heure d'utilisation encouragent les clients commerciaux et industriels à réduire leur utilisation du réseau pendant les périodes à coût élevé. L'alimentation locative et temporaire soutient la construction, les événements et la réponse aux urgences. Elle sert également les développeurs de centres de données qui nécessitent une capacité temporaire pendant que les installations permanentes sont mises en service. Le soutien aux microréseaux et aux systèmes hybrides est plus modeste en termes de revenus actuels mais présente une forte pertinence pour les projets qui combinent production solaire, batteries et gaz. Le programme texan de 1,8 milliard USD pour l'alimentation de secours soutient spécifiquement la production à gaz au sein des microréseaux pour les infrastructures critiques. Les équipements à gaz peuvent fournir une production ferme lorsque la production solaire est indisponible et que les batteries sont épuisées.
Par utilisateur final :
les centres de données tirent une croissance supérieure à la moyenneL'industrie et la fabrication détenaient 18,3 % de la part des revenus en 2026. Les industries de process, les métaux, la chimie, les mines et la fabrication lourde utilisent la production à gaz pour l'alimentation principale et pour les applications de cogénération depuis de nombreuses années. Ces utilisateurs valorisent un approvisionnement fiable et la possibilité d'utiliser la chaleur résiduelle. Leur base installée soutient une demande continue d'unités de remplacement, de services et de mises à niveau. Les sites industriels utilisent également des systèmes de générateurs lorsque l'expansion dépasse la capacité du réseau local. Les clusters manufacturiers dans les économies émergentes peuvent créer une demande dans plusieurs classes de capacité. Le marché des générateurs à gaz naturel reste pertinent pour ces clients car il peut être adapté aux charges spécifiques du site et aux arrangements de carburant. Cette base de demande assure une stabilité aux côtés du segment des centres de données à croissance plus rapide.
Les centres de données devraient croître à un CAGR de 14,7 % jusqu'en 2032. Leurs exigences reconfigurent l'allocation des capacités, les délais de livraison des équipements et les priorités de la chaîne d'approvisionnement pour les principaux fabricants de moteurs. Un grand site peut utiliser 20 à 30 unités à pistons en parallèle au lieu d'un seul générateur de secours. Le fonctionnement continu de ces flottes crée des besoins de service et de pièces plus importants que les installations d'urgence conventionnelles. Le pétrole et le gaz restent également importants, notamment pour les utilisations de tête de puits et d'électrification en amont en Amérique du Nord, au Moyen-Orient et dans le bassin permien. La santé est un groupe d'utilisateurs finaux stable car une alimentation fiable est requise et le gaz naturel soutient le chauffage de l'eau, le chauffage des locaux et les systèmes de cogénération. L'American Gas Association a rapporté que 80 % des hôpitaux américains utilisent le gaz naturel pour le chauffage de l'eau et 74 % pour le chauffage des locaux. Le résidentiel, les bâtiments commerciaux, les services publics, les mines et la construction élargissent ensemble la base de clients du secteur des générateurs à gaz naturel.
Analyse géographique
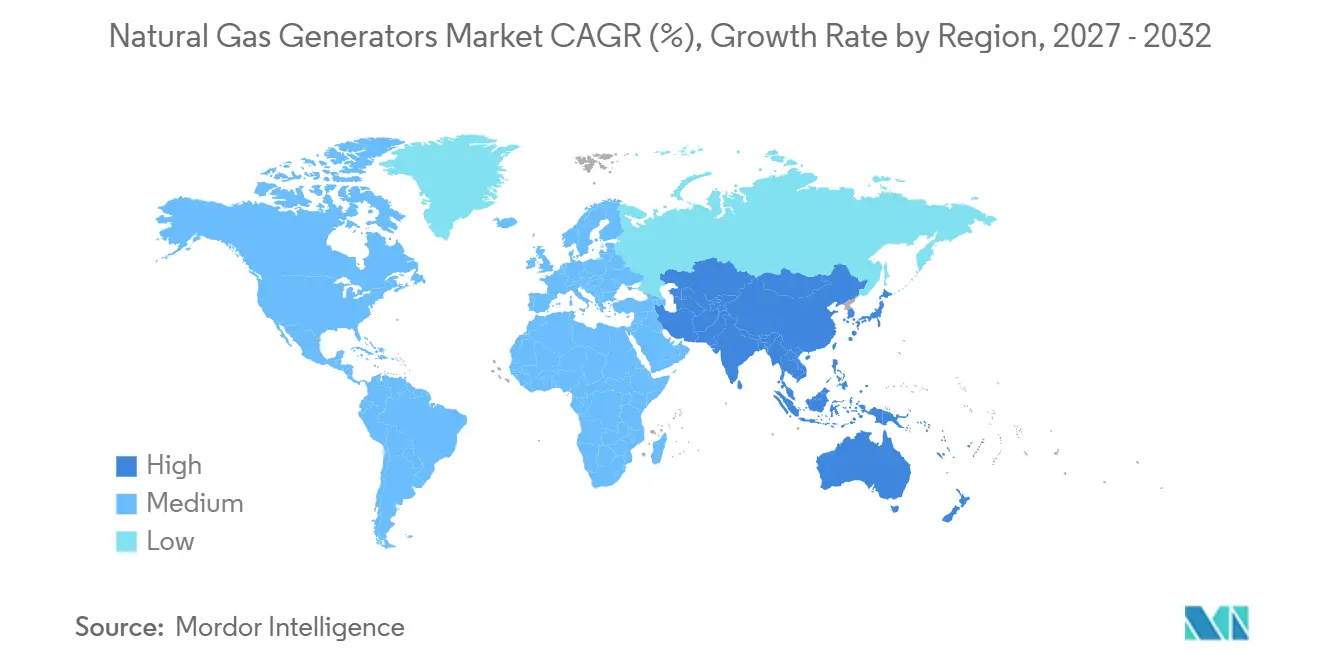
L'Asie-Pacifique détenait 40,1 % de la taille du marché des générateurs à gaz naturel en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032. La Chine a ajouté 22,4 GW de capacité de production à gaz en 2025 et avait 30,9 GW en construction. L'Inde, le Vietnam, l'Indonésie et la Thaïlande soutiennent les achats industriels et de secours grâce à l'activité manufacturière et à l'expansion des infrastructures gazières. Ces marchés combinent une fiabilité inégale du réseau avec des efforts pour faire passer les sites industriels du diesel au gaz. Le Japon développe également des arrangements d'alimentation pour la demande des centres de données grâce à des services de colocalisation à gaz naturel.
L'Amérique du Nord est le deuxième marché régional en importance sur le marché des générateurs à gaz naturel et est soutenue par les investissements dans les centres de données et les préoccupations de fiabilité suite aux intempéries sévères. Les États-Unis avaient près de 252 GW de capacité à gaz en développement début 2026, soit près de 3 fois le niveau de l'année précédente. Plus d'un tiers de ce pipeline de développement était destiné à l'alimentation directe sur site des centres de données. Le Texas représentait 80,6 GW du pipeline, soutenu par 356 GW de demandes d'interconnexion de centres de données à l'Electric Reliability Council of Texas (ERCOT) et une infrastructure gazière étendue. L'ajout de 6,3 Gpc/j de capacité de gazoduc américain en 2025 renforce la disponibilité du carburant dans la région Centre-Sud.
Le marché des générateurs à gaz naturel en Europe fait face à des perspectives plus mitigées car il doit équilibrer les politiques de transition énergétique avec le besoin d'une alimentation flexible. L'Allemagne prévoit jusqu'à 20 GW de nouvelle capacité à gaz d'ici 2030, avec un premier appel d'offres pour 5 à 10 GW. Le Moyen-Orient et l'Afrique combinent de grands développements à base de gaz dans les États du Conseil de coopération du Golfe avec des opportunités d'alimentation principale à long terme là où l'accès au réseau est limité. L'Amérique du Sud avance des projets à gaz au Brésil, en Colombie et au Mexique, et les perspectives régionales dépendent de l'accès local au carburant, des réglementations sur les émissions et des investissements industriels.
Paysage concurrentiel
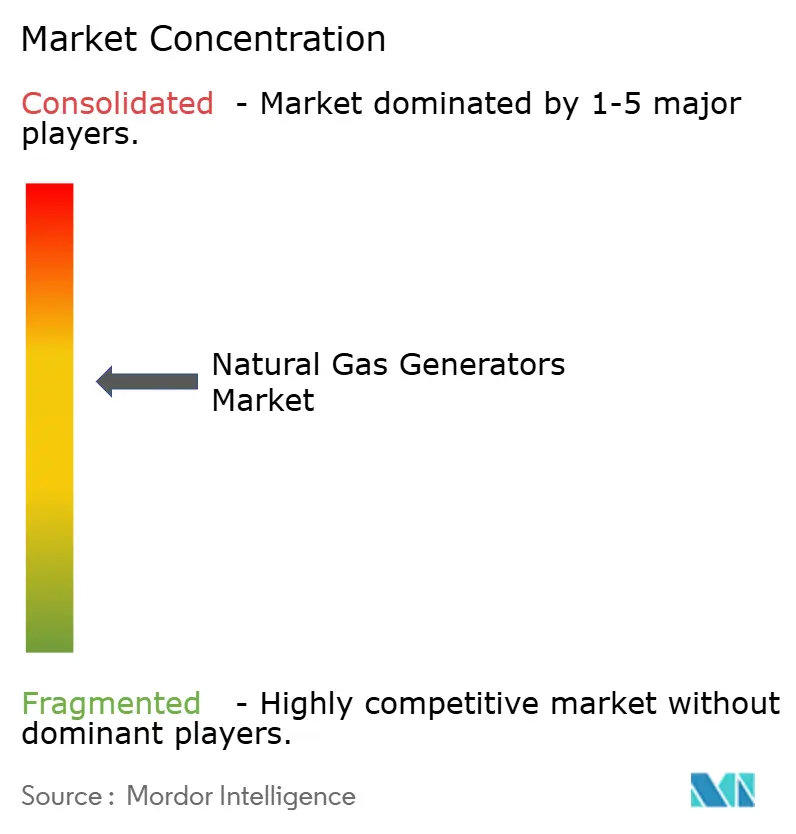
Le marché des générateurs à gaz naturel est modérément concentré sur les applications de grands moteurs. Caterpillar, Cummins, INNIO et Wärtsilä dominent les grandes commandes pour les équipements d'alimentation principale destinés aux centres de données et à l'industrie. HIMOINSA, Aksa, Kirloskar, Yanmar et Weifang Yuyang servent les besoins de capacité petite et moyenne dans leurs régions respectives. Les grands fournisseurs élargissent leurs capacités de fabrication et leurs gammes de produits pour répondre à la demande des centres de données derrière le compteur. Caterpillar agrandit son usine de Lafayette, Indiana, pour augmenter la production de moteurs d'ici 2027, tandis que Cummins a investi dans la capacité pour sa plateforme de moteur de 95 litres.
INNIO a reçu une commande de moteurs Jenbacher de 2,3 GW de VoltaGrid pour les installations Oracle Cloud Infrastructure et xAI. Cette commande indique que les moteurs à gaz à pistons peuvent concurrencer les grands projets d'alimentation continue. Caterpillar, Boyd CAT et American Intelligence & Power ont également annoncé un accord d'équipement de 2 GW pour le Monarch Compute Campus en Virginie-Occidentale. Le marché des générateurs à gaz naturel est donc influencé par des clients capables de s'engager sur des achats pluriannuels à l'échelle du gigawatt. Leurs exigences en volume favorisent les fabricants disposant d'une production établie, d'une capacité de service et de plateformes de grands moteurs éprouvées.
Les fournisseurs sur le marché des générateurs à gaz naturel évoluent également vers des contrats de service qui combinent générateurs, stockage par batteries, surveillance à distance et maintenance préventive. Generac a identifié la cogénération, les microréseaux, les ressources énergétiques distribuées et la réponse à la demande comme des domaines de croissance stratégique dans son rapport annuel 2025. Les conceptions prêtes pour l'hydrogène peuvent aider les clients à planifier les changements de carburant, tandis que les exigences de certification en vertu des règles de l'EPA américaine et des règles EU Stage V restent des obstacles dans les régions réglementées. Clarke Energy est principalement un distributeur et prestataire de services INNIO Jenbacher, de sorte qu'Aggreko est un concurrent plus distinct dans la location et la production temporaire à gaz naturel.
Leaders du secteur des générateurs à gaz naturel
-
Caterpillar Inc.
-
Cummins Inc.
-
INNIO Group
-
Generac Power Systems, Inc.
-
Kohler Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des générateurs à gaz naturel Entreprises couvertes dans ce rapport
- 2G Energy AG
- Aksa Power Generation
- Arrow Engine Company
- Caterpillar Inc.
- Clarke Energy Ltd.
- Cummins Inc.
- DEUTZ AG
- Generac Power Systems, Inc.
- HIMOINSA, S.L.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Kirloskar Oil Engines Limited
- Kohler Co.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Power Solutions International, Inc.
- Rolls-Royce Power Systems AG
- Wärtsilä Corporation
- Weifang Yuyang Power Equipment Co., Ltd.
- Yanmar Holdings Co., Ltd.
Développements industriels récents dans Marché des générateurs à gaz naturel
- Juin 2026 : PEAK Scientific, dont le siège est situé à l'Inchinnan Business Park, dans le Renfrewshire, a lancé le générateur de gaz de laboratoire Genius NEO lors de la conférence de l'American Society for Mass Spectrometry (ASMS) aux États-Unis. Développé par son équipe d'ingénierie, le système offre une pureté de gaz plus élevée, une efficacité améliorée et un bruit réduit par rapport aux générateurs PEAK précédents.
- Février 2026 : Generac Power Systems a formellement documenté les générateurs à gaz naturel comme plateforme de croissance stratégique principale dans son dépôt annuel 10-K 2025, identifiant la cogénération, les microréseaux, les ressources énergétiques distribuées et les marchés de réponse à la demande comme des segments adressables en expansion au-delà du secours résidentiel et commercial traditionnel.
- Janvier 2026 : American Intelligence & Power Corporation (AIP Corp), Caterpillar et Boyd CAT ont annoncé une alliance stratégique et un accord d'achat de 2 GW pour des groupes électrogènes à gaz naturel à réponse rapide Caterpillar G3516 pour le Monarch Compute Campus en Virginie-Occidentale, avec des livraisons prévues de septembre 2026 à août 2027 et un objectif d'expansion par phases de 8 GW.
- Juin 2025 : Aggreko a élargi son portefeuille Greener Upgrades avec trois nouveaux générateurs à gaz naturel : une unité de 350 kW montée sur remorque avec combustion riche pour les zones de non-conformité, un générateur de 1 500 kW capable de fonctionner avec différents types de gaz, et une unité de déploiement rapide de 1 500 kW montée sur remorque. Les trois visent à réduire les émissions et les coûts de carburant.
Périmètre du rapport mondial sur le marché des générateurs à gaz naturel
Un générateur à gaz naturel est un moteur à combustion interne ou un système de turbine qui brûle du gaz naturel pour produire de l'énergie mécanique, qu'un alternateur convertit ensuite en énergie électrique.
Le marché des générateurs à gaz naturel est segmenté par capacité, application, utilisateur final et géographie. Par capacité, le marché est segmenté en moins de 75 kVA, 75 à 125 kVA, 125 à 375 kVA, 375 à 625 kVA, 625 à 750 kVA, 750 à 2 000 kVA, 2 000 à 6 250 kVA et autres (supérieur à 6 251 kVA). Par application, le marché est divisé en alimentation de secours, alimentation prime/continue, écrêtage de pointe, alimentation locative/temporaire et soutien aux microréseaux et aux systèmes hybrides. Par secteur d'utilisateur final, le marché est divisé en résidentiel, bâtiments commerciaux, industrie et fabrication, centres de données, établissements de santé, pétrole et gaz, services publics et énergie, mines et construction, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des générateurs à gaz naturel dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Moins de 75 kVA |
| 75 à 125 kVA |
| 125 à 375 kVA |
| 375 à 625 kVA |
| 625 à 750 kVA |
| 750 à 2 000 kVA |
| 2 000 à 6 250 kVA |
| Autres (supérieur à 6 251 kVA) |
| Alimentation de secours |
| Alimentation prime/continue |
| Écrêtage de pointe |
| Alimentation locative/temporaire |
| Soutien aux microréseaux et aux systèmes hybrides |
| Résidentiel |
| Bâtiments commerciaux |
| Industrie et fabrication |
| Centres de données |
| Établissements de santé |
| Pétrole et gaz |
| Services publics et énergie |
| Mines et construction |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par capacité | Moins de 75 kVA | |
| 75 à 125 kVA | ||
| 125 à 375 kVA | ||
| 375 à 625 kVA | ||
| 625 à 750 kVA | ||
| 750 à 2 000 kVA | ||
| 2 000 à 6 250 kVA | ||
| Autres (supérieur à 6 251 kVA) | ||
| Par application | Alimentation de secours | |
| Alimentation prime/continue | ||
| Écrêtage de pointe | ||
| Alimentation locative/temporaire | ||
| Soutien aux microréseaux et aux systèmes hybrides | ||
| Par utilisateur final | Résidentiel | |
| Bâtiments commerciaux | ||
| Industrie et fabrication | ||
| Centres de données | ||
| Établissements de santé | ||
| Pétrole et gaz | ||
| Services publics et énergie | ||
| Mines et construction | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des générateurs à gaz naturel d'ici 2032 ?
Le marché des générateurs à gaz naturel devrait atteindre 19,99 milliards USD d'ici 2032, avec un CAGR de 9,08 % à partir de 2027.
Pourquoi les centres de données augmentent-ils la demande de générateurs à gaz naturel ?
Les développeurs utilisent la production sur site car l'interconnexion au réseau peut prendre 5 à 7 ans, tandis que la production à gaz mobile peut être déployée bien plus tôt.
Quelle plage de capacité connaît la croissance la plus rapide ?
La plage 750 à 2 000 kVA devrait croître à un CAGR de 11,7 % jusqu'en 2032, soutenue par les centres de données et les projets industriels de cogénération.
Quelle application détient la plus grande part ?
L'alimentation de secours détenait 47,8 % des revenus en 2026 et devrait croître à un CAGR de 9,9 % jusqu'en 2032.
Quel utilisateur final connaît la croissance la plus rapide ?
Les centres de données devraient se développer à un CAGR de 14,7 % jusqu'en 2032, les opérateurs se procurant des systèmes d'alimentation continue sur site.
Quelle région est en tête de la demande et de la croissance ?
L'Asie-Pacifique détenait 40,1 % de la part des revenus en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032.