
Marktgröße und Marktanteil für Erdgasgeneratoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 12.95 Milliarden US-Dollar |
| Marktgröße (2032) | 19.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Erdgasgeneratoren von Mordor Intelligence
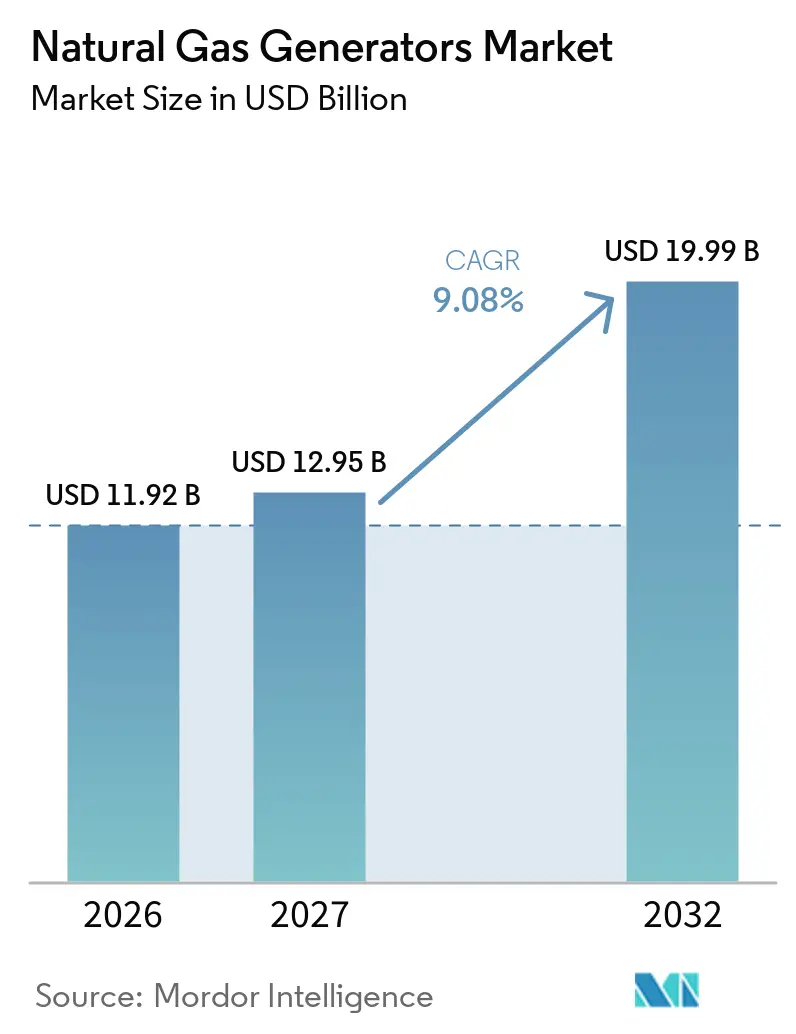
Die Marktgröße für Erdgasgeneratoren wurde im Jahr 2026 auf 11,92 Milliarden USD geschätzt und soll von 12,95 Milliarden USD im Jahr 2027 auf 19,99 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,08 % während des Prognosezeitraums (2027–2032). Der Markt für Erdgasgeneratoren wird durch Rechenzentrumsprojekte neu gestaltet, die Strom benötigen, bevor Netzanschlüsse verfügbar sind. Rechenzentrumsentwickler in den Vereinigten Staaten haben 101 GW an hinter dem Zähler installierten Erdgaskapazitäten angekündigt, wobei 57 GW durch öffentliche Gerätebestellungen unterstützt werden und 7 GW im Bau sind. Diese Nachfrage begünstigt Geräte, die kontinuierlich und nicht nur bei Ausfällen betrieben werden können. Erdgasgeneratoren profitieren zudem von Investitionen in die Netzstabilität nach schweren Unwetterereignissen sowie von Vorschriften, die die Compliance-Kosten für neue Dieselaggregate erhöhen. Batterie- und Wasserstoffsysteme bleiben Alternativen für ausgewählte Notstromzwecke, doch Kraftstoffversorgung, Speicherung und Kostenrestriktionen begrenzen ihre Rolle bei großen Anwendungen im Dauerbetrieb.
Wichtigste Erkenntnisse des Berichts
- Nach Kapazität hielt die Klasse unter 75 kVA im Jahr 2026 einen Marktanteil von 18,1 % am Markt für Erdgasgeneratoren, während die Klasse 750 bis 2.000 kVA bis 2032 voraussichtlich mit einer CAGR von 11,7 % wachsen wird.
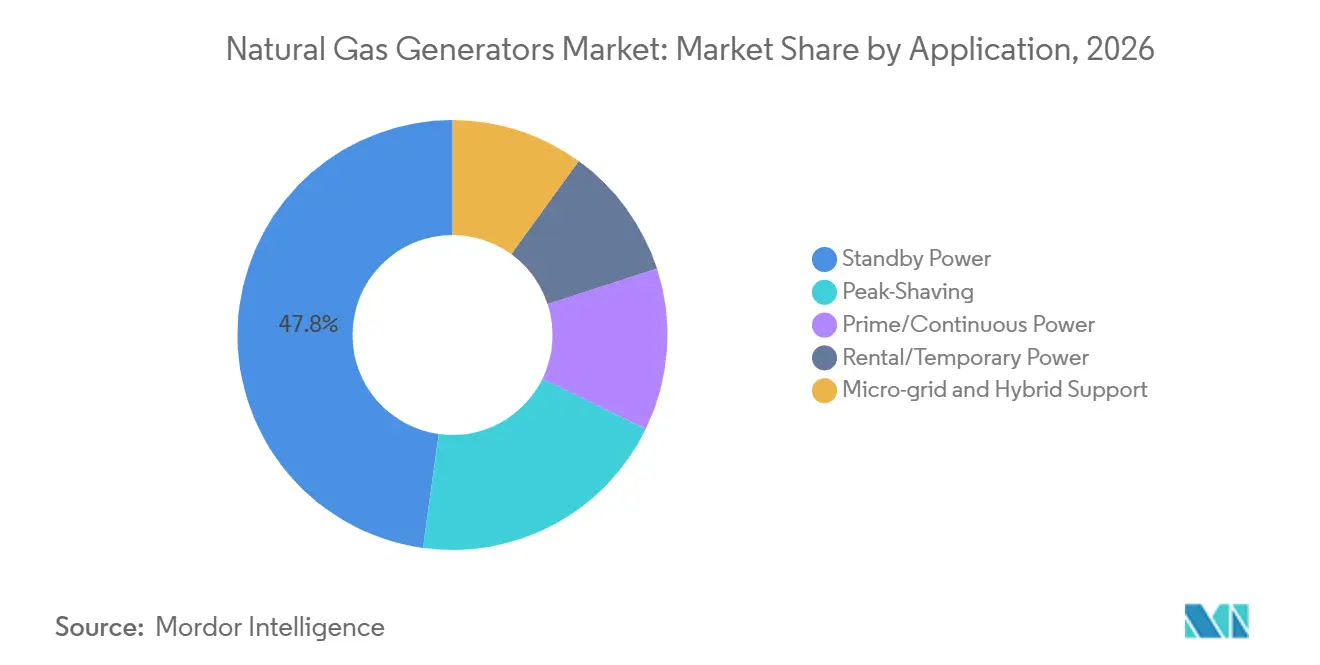
- Nach Anwendung hielt Notstrom im Jahr 2026 einen Marktanteil von 47,8 % am Markt für Erdgasgeneratoren, während für diesen Bereich bis 2032 eine CAGR von 9,9 % prognostiziert wird.
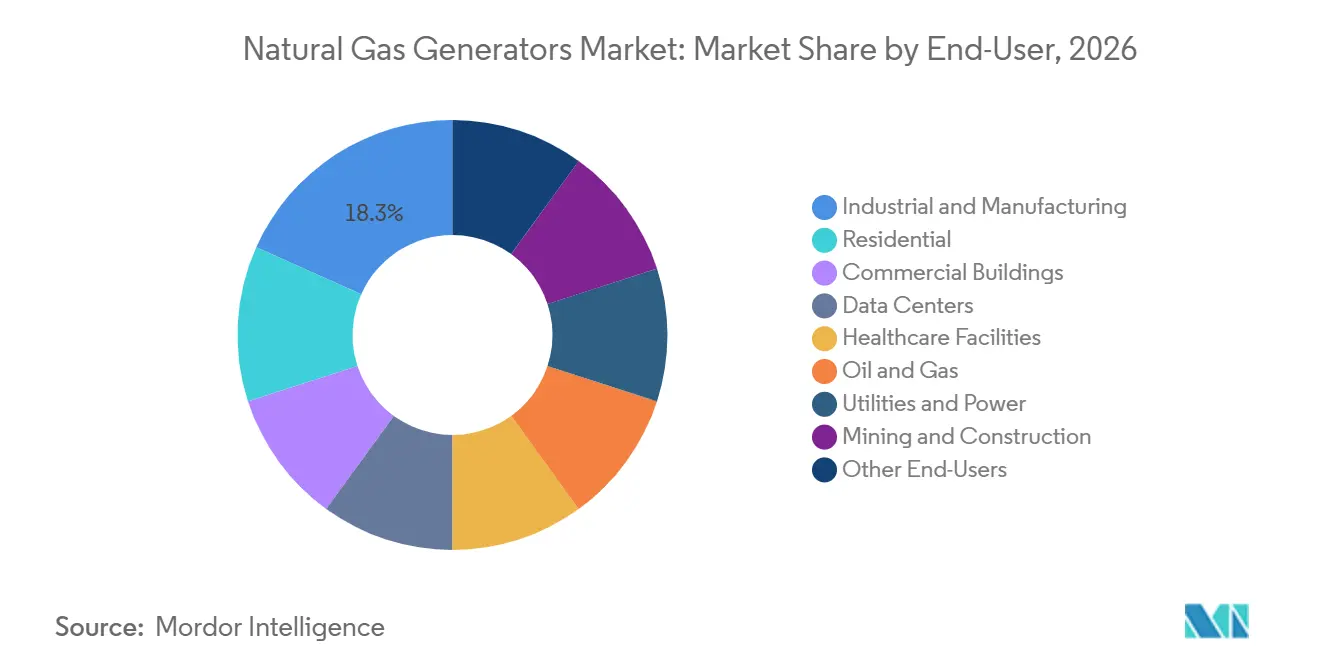
- Nach Endverbraucher hielt Industrie und Fertigung im Jahr 2026 einen Umsatzanteil von 18,3 %, während für Rechenzentren bis 2032 eine CAGR von 14,7 % prognostiziert wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 40,1 % und soll bis 2032 mit einer CAGR von 9,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Rechenzentrumsauslastung und Beschaffung von Erdgasstrom vor Ort | +2.8% | Nordamerika, Asien-Pazifik, Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Gaspipeline-Infrastruktur und Kraftstoffverfügbarkeit durch LNG | +1.2% | Nordamerika, Südasien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Investitionen in die Netzstabilität nach Extremwetterereignissen | +1.0% | Nordamerika, Kernregionen Asien-Pazifik, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Ablösung von Diesel im Rahmen lokaler Luftqualitätsvorschriften | +1.4% | Nordamerika, Europäische Union, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Flexibler Einsatz von Kraft-Wärme-Kopplung und Mikronetzen | +0.8% | Global, mit frühen Gewinnen in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Schnellere Inbetriebnahme modularer Erzeugungsanlagen für große Lasten | +0.6% | Nordamerika, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Rechenzentrumsauslastung und Beschaffung von Erdgasstrom vor Ort
Der Markt für Erdgasgeneratoren erlebt eine Verschiebung von gelegentlicher Notstromversorgung hin zur kontinuierlichen Versorgung großer Rechenzentren. Der weltweite Stromverbrauch von Rechenzentren soll bis 2030 1.000 TWh übersteigen, verglichen mit 460 TWh im Jahr 2024.[1] Die Internationale Energieagentur erwartet, dass Erdgas und Kohle bis 2030 mehr als 40 % des zusätzlichen Strombedarfs decken werden. In den Vereinigten Staaten können sich Netzanschlusswartelisten über 5 bis 7 Jahre erstrecken, während ein Betreiber in Tennessee 200 MW Rechenzentrumslast mit mobilen Erdgasgeneratoren in 122 Tagen in Betrieb nahm.[2] Dieser Unterschied in der Lieferzeit macht Vor-Ort-Anlagen attraktiv, selbst wenn Netzstrom letztendlich verfügbar sein könnte. Weltweite Bestellungen für Erdgasturbinen und -motoren erreichten bis Ende 2025 100 GW, gegenüber einer jährlichen Fertigungskapazität von 60 bis 70 GW.
Ausbau der Gaspipeline-Infrastruktur und Kraftstoffverfügbarkeit durch Flüssigerdgas (LNG)
Der Kraftstoffzugang wird für den Markt für Erdgasgeneratoren in Regionen, die historisch auf Diesel angewiesen waren, weniger restriktiv. In den USA abgeschlossene Pipeline-Projekte des Jahres 2025 fügten 6,3 Milliarden Kubikfuß pro Tag (Bcf/d) an Kapazität hinzu, wobei 85 % dieser Kapazität der südlich-zentralen Region zugutekam.[3] Die Region verbindet LNG-Exportaktivitäten mit steigendem Strombedarf, was die wirtschaftliche Grundlage für neue Gasinfrastruktur stärkt. Neue globale LNG-Exportkapazitäten sollen bis 2030 um 300 Milliarden Kubikmeter pro Jahr zunehmen, angeführt von Projekten in den Vereinigten Staaten und Katar.[4] Eine größere Kraftstoffverfügbarkeit kann Installationen in Südostasien, Südasien und im subsaharischen Afrika unterstützen, wo Diesel nach wie vor verbreitet ist. Sie gibt Industrienutzern auch mehr Sicherheit, dass ein gasbasiertes Stromprojekt über seine Betriebsdauer hinweg mit Kraftstoff versorgt werden kann.
Investitionen in die Netzstabilität nach Extremwetterereignissen
Der Markt für Erdgasgeneratoren profitiert, wenn kritische Einrichtungen ihre Stromresilienzpläne stärken. Die Nordamerikanische Zuverlässigkeitskorporation für elektrische Energie (NERC) verzeichnete in ihrer Winterbewertung 2025–2026 einen jährlichen Anstieg der aggregierten Spitzenlast um 20 GW bzw. 2,5 % in ihren Bewertungsgebieten. Die Bewertung identifizierte potenzielle Versorgungsengpässe bei extremer Kälte im Zuverlässigkeitsrat für elektrische Energie von Texas (ERCOT), der SERC-Zuverlässigkeitskorporation (SERC)-Ost und SERC-Mitte. Texas genehmigte 1,8 Milliarden USD für ein Programm zur Unterstützung von Solar-, Batterie- und gasbetriebenen Notstromsystemen in Krankenhäusern, Wasseraufbereitungsanlagen und Pflegeheimen. Das Programm erlaubt Einzelprojekte von bis zu 2,5 MW und unterstützt damit dezentrale Anlagen statt nur zentraler Kraftwerke. Daten der Amerikanischen Gasvereinigung zeigen 1 jährlichen Ausfall pro 650 Gaskunden, verglichen mit 1 jährlichen Ausfall pro Stromkunde, was die gasbasierte Resilienzplanung unterstützt.
Ablösung von Diesel im Rahmen lokaler Luftqualitätsvorschriften
Lokale Emissionsvorschriften können neue Gerätebeschaffungsentscheidungen zugunsten von Erdgasgeneratoren verschieben. Der Luftqualitätsverwaltungsbezirk der Bay Area verabschiedete im Dezember 2024 Anforderungen für Tier-4-Kontrollen an Diesel-Notstromaggregaten mit einer Leistung von 50 Bremshorsepower oder mehr. Diese Anforderungen erhöhen den Compliance-Aufwand für neue Dieselinstallationen. Virginias Leitlinien haben Rechenzentren auch dazu aufgefordert, Erdgasmotoren als Alternative mit niedrigerem Stickoxid (NOx)-Ausstoß gegenüber Dieselaggregaten zu prüfen. Der District of Columbia schlug im März 2025 erneuerte Kategoriengenehmigungen für Erdgas-Notstromaggregate vor. Bei großen Flotten können die Kosten für die Aktualisierung von Dieselanlagen zur Erfüllung strengerer Anforderungen die Kosten für die Installation gleichwertiger Gasaggregate übersteigen. Dies unterstützt Ersatzaktivitäten in Gewerbegebäuden, Industriestandorten und Rechenzentren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Erdgaspreise und Basisrisiko | -1.2% | Global, am stärksten in Europa und preissensiblen Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangskosten für Standort, Pipeline und Emissionskontrolle | -0.8% | Schwellenmärkte, städtisches Nordamerika, Europäische Union | Mittelfristig (2–4 Jahre) |
| Geringer Gasnetzausbau in abgelegenen und aufstrebenden Märkten | -0.6% | Subsaharisches Afrika, abgelegenes Asien-Pazifik, Teile Südamerikas | Langfristig (≥ 4 Jahre) |
| Substitution durch Batterien, erneuerbare Energien, Wasserstoff und Brennstoffzellen | -1.0% | Global, am weitesten fortgeschritten in der Europäischen Union und an der Küste Nordamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Erdgaspreise und Basisrisiko
Die Kraftstoffpreisexposition bleibt ein wesentliches Hemmnis für den Markt für Erdgasgeneratoren. Henry-Hub-Terminkontrakte für den nächsten Monat erreichten im Februar 2025 während eines Polarwirbels eine historische 30-Tage-Volatilität von 102 %, bevor sie bis Mitte 2025 auf 69 % zurückgingen, als sich die Lagerbedingungen normalisierten. Käufer, die kontinuierlich betreiben, können einem größeren Kraftstoffkostenrisiko ausgesetzt sein als Käufer, die Generatoren nur für den Notfall-Notstrom nutzen. Das Risiko ist besonders relevant, wenn der Kraftstoff an volatile regionale Benchmarks gekoppelt ist. Die Internationale Energieagentur berichtete 2024 von einer 95-prozentigen Korrelation zwischen den Preisen des Title Transfer Facility (TTF) und des Japan Korea Marker (JKM), sodass Ereignisse in einem Markt schnell auf einen anderen übertragen werden können. Die europäische Preisvolatilität im Jahr 2024 lag 50 % über dem Durchschnitt von 2010–2019.
Substitution durch Batterien, erneuerbare Energien, Wasserstoff und Brennstoffzellen
Batterien und Wasserstoffsysteme sind glaubwürdige Alternativen für ausgewählte Notstromzwecke mit kurzer Dauer. Pacific Gas and Electric und Energy Vault nahmen in Calistoga, Kalifornien, ein 293-MWh-Hybrid-Mikronetz aus Wasserstoff-Brennstoffzellen und Batterien in Betrieb, das einen Dieselgenerator für die kommunale Notfallversorgung ersetzte. Vertiv und Ballard schlossen Systemtests für ein wasserstoffbetriebenes Notstrommodul für Rechenzentren ab, das Dieselaggregate ersetzen soll. Diese Systeme können spezifische Resilienzanforderungen erfüllen, bei denen die Betriebsstunden begrenzt sind. Ihre derzeitige Wirtschaftlichkeit und ihr Speicherbedarf sind für große Anforderungen im Dauerbetrieb nach wie vor weniger günstig. Erdgas behält Vorteile bei der abrufbaren Leistung und der etablierten Kraftstoffinfrastruktur für Grundlastbetrieb und Kraft-Wärme-Kopplungsprojekte. Das Substitutionsrisiko ist daher bei kleineren Notstromsystemen ausgeprägter als bei großen Rechenzentren und Industrieinstallationen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kapazität:
Großformatige Motoren gewinnen Marktanteile mit dem Wachstum der KI-LastDie Kategorie 750 bis 2.000 kVA soll bis 2032 mit einer CAGR von 11,7 % expandieren und ist damit der am schnellsten wachsende Kapazitätsbereich im Markt für Erdgasgeneratoren. Die Kategorie bedient modulare Rechenzentruminstallationen und industrielle Kraft-Wärme-Kopplungsprojekte, die parallelgeschaltete Anlagen benötigen. Ein Caterpillar G3516-Aggregat kann an einem Hyperscale-Standort eine Dauerleistung von 2 MW bereitstellen. Mehrere große Kolbenaggregate können kombiniert werden, um eine vollständige Projektphase zu versorgen und dabei lange Lieferzeiten für Turbinen zu vermeiden. Die Bereiche 2.000 bis 6.250 kVA und über 6.251 kVA gewinnen ebenfalls an Bedeutung, da Betreiber größere private Stromsysteme anstreben. Ihr Einsatz ist mit Projekten verbunden, die flexible Bauzeitpläne und stufenweise Kapazitätserweiterungen erfordern. Der Markt für Erdgasgeneratoren bietet Entwicklern, die zuverlässige Kapazität benötigen, bevor ein Netzanschluss fertiggestellt ist, einen praktischen Weg. Dieser Bedarf ist am stärksten dort, wo der Rechenzentrumsbau schneller voranschreitet als der Ausbau der Übertragungsinfrastruktur.
Unter 75 kVA entfielen im Jahr 2026 auf 18,1 % der Marktgröße für Erdgasgeneratoren. Die Kategorie wird durch Notstromkäufe im Wohnbereich in sturmgefährdeten Gebieten und durch kleine gewerbliche Installationen in städtischen Lagen mit unzuverlässigen Netzen gestützt. Die Bereiche 75 bis 125 kVA, 125 bis 375 kVA und 375 bis 625 kVA bedienen Gewerbegebäude, Gesundheitseinrichtungen und kleine Industrienutzer. Zusammen bilden diese Bereiche eine breite installierte Basis für routinemäßige Notstromversorgung und begrenzten Grundlastbetrieb. Die Kategorie 625 bis 750 kVA überbrückt gewerbliche und leichtindustrielle Spezifikationen. Caterpillar erhielt im November 2025 die Zertifizierung der Umweltschutzbehörde (EPA) für Erdgasgeneratorsätze, die im Notfall- und Nicht-Notfallbetrieb bis zu 3,1 MW in US-amerikanischen 60-Hz-Anwendungen eingesetzt werden. Diese Art von Zertifizierung kann Genehmigungsverfahren für Dauerbetriebsprojekte verkürzen und die Position von Kolbenanlagen gegenüber Turbinen verbessern.
Nach Anwendung:
Dominanz des Notstroms verdeckt eine strukturelle Verschiebung hin zum GrundlastbetriebNotstrom hielt im Jahr 2026 einen Anteil von 47,8 % an der Marktgröße für Erdgasgeneratoren und soll bis 2032 mit einer CAGR von 9,9 % wachsen. Es bleibt die größte Anwendung, da Krankenhäuser, Gewerbegebäude und digitale Infrastruktur bei Netzunterbrechungen Strom benötigen. Der Rechenzentrumsbau erweitert die Definition von Notstromgeräten. Einige Standorte benötigen Systeme, die für einen längeren Volllastbetrieb bereit sind und nicht nur für eine begrenzte Anzahl von Jahresstunden. Diese Anforderung schafft eine Unterscheidung zwischen herkömmlichen Notstromaggregaten und Systemen, die für den nachhaltigen Rechenzentrumsbetrieb ausgelegt sind. Sie erhöht auch die Nachfrage nach größeren Motoren, umfangreicherem Serviceabdeckung und belastbaren Kraftstoffarrangements. Die Erdgasgeneratorenbranche reagiert mit Geräten, die für den Dauerbetrieb und den schnellen Einsatz ausgelegt sind. Dies schafft Mehrwert über den anfänglichen Generatorverkauf hinaus durch Wartung, Überwachung und Ersatzteilversorgung.
Dauer- und Grundlastbetrieb ist die zweitgrößte Anwendung und bleibt wichtig in der vorgelagerten Öl- und Gasförderung, abgelegenen Industrieanlagen und Kraft-Wärme-Kopplungsanlagen. Diese Nutzer wählen die Vor-Ort-Erzeugung, wenn kein Netzanschluss verfügbar ist oder keine wirtschaftliche Lösung bietet. Die Spitzenlastreduzierung wächst, da Leistungsgebühren und zeitvariable Tarife gewerbliche und industrielle Kunden dazu veranlassen, die Netznutzung in Hochkostenphasen zu reduzieren. Miet- und Temporärstrom unterstützt Bauprojekte, Veranstaltungen und Notfallmaßnahmen. Er dient auch Rechenzentrumsentwicklern, die temporäre Kapazität benötigen, während dauerhafte Installationen in Betrieb genommen werden. Mikronetz- und Hybridunterstützung ist nach aktuellem Umsatz kleiner, hat aber starke Relevanz für Projekte, die Solar-, Batterie- und Gaserzeugung kombinieren. Das 1,8-Milliarden-USD-Notstrompaketprogramm von Texas unterstützt ausdrücklich gasbetriebene Erzeugung innerhalb von Mikronetzen für kritische Infrastruktur. Gasanlagen können eine gesicherte Leistung liefern, wenn die Solarstromerzeugung nicht verfügbar und die Batterien entladen sind.
Nach Endverbraucher:
Rechenzentren treiben überdurchschnittliches WachstumIndustrie und Fertigung hielten im Jahr 2026 einen Umsatzanteil von 18,3 %. Prozessindustrien, Metalle, Chemie, Bergbau und Schwerindustrie nutzen Gaserzeugung seit vielen Jahren für den Grundlastbetrieb und für Kraft-Wärme-Kopplungsanwendungen. Diese Nutzer schätzen eine zuverlässige Versorgung und die Möglichkeit, Abwärme zu nutzen. Ihre installierte Basis unterstützt die anhaltende Nachfrage nach Ersatzaggregaten, Service und Upgrades. Industriestandorte nutzen Generatorsysteme auch dann, wenn die Expansion die lokale Netzkapazität übersteigt. Fertigungscluster in aufstrebenden Volkswirtschaften können Nachfrage über mehrere Kapazitätsklassen hinweg erzeugen. Der Markt für Erdgasgeneratoren bleibt für diese Kunden relevant, da er auf spezifische Standortlasten und Kraftstoffarrangements abgestimmt werden kann. Diese Nachfragebasis bietet Stabilität neben dem schneller wachsenden Rechenzentrumssegment.
Rechenzentren sollen bis 2032 mit einer CAGR von 14,7 % wachsen. Ihre Anforderungen gestalten die Kapazitätszuteilung, Gerätelieferzeiten und Lieferkettenpriorität für große Motorenhersteller neu. Ein großer Standort kann 20 bis 30 parallelgeschaltete Kolbenaggregate anstelle eines einzelnen Notstromgenerators verwenden. Der Dauerbetrieb dieser Flotten erzeugt einen höheren Service- und Ersatzteilbedarf als herkömmliche Notfallinstallationen. Öl und Gas bleibt ebenfalls wichtig, insbesondere bei der Bohrkopf- und vorgelagerten Elektrifizierung in Nordamerika, dem Nahen Osten und dem Permian Basin. Das Gesundheitswesen ist eine stabile Endverbrauchergruppe, da zuverlässiger Strom erforderlich ist und Erdgas Warmwasserbereitung, Raumheizung und Kraft-Wärme-Kopplungssysteme unterstützt. Die Amerikanische Gasvereinigung berichtete, dass 80 % der US-amerikanischen Krankenhäuser Erdgas zur Warmwasserbereitung und 74 % zur Raumheizung nutzen. Wohnbereich, Gewerbegebäude, Versorgungsunternehmen sowie Bergbau und Bauwesen verbreitern gemeinsam die Kundenbasis der Erdgasgeneratorenbranche.
Geografische Analyse
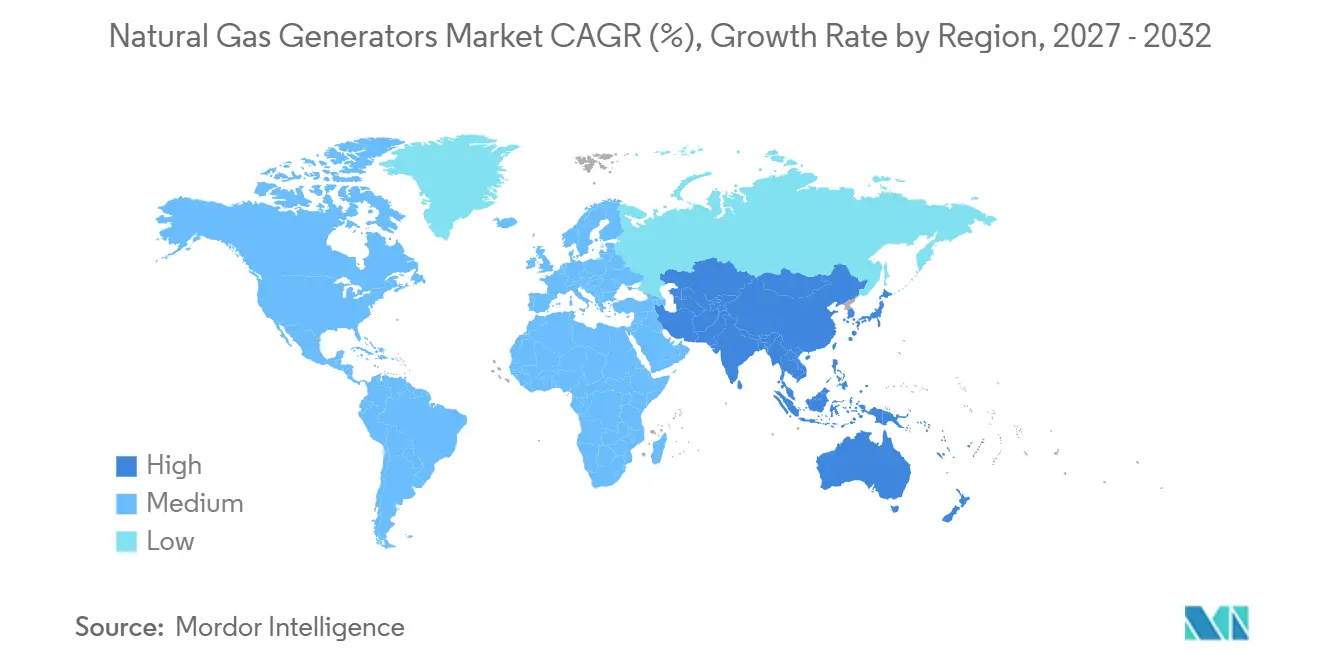
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 40,1 % an der Marktgröße für Erdgasgeneratoren und soll bis 2032 mit einer CAGR von 9,3 % wachsen. China fügte im Jahr 2025 22,4 GW an gasbetriebener Stromerzeugungskapazität hinzu und hatte 30,9 GW im Bau. Indien, Vietnam, Indonesien und Thailand unterstützen die industrielle und Notstromversorgung durch Fertigungsaktivitäten und den Ausbau der Gasinfrastruktur. Diese Märkte verbinden eine ungleichmäßige Netzzuverlässigkeit mit Bemühungen, Industriestandorte von Diesel auf Gas umzustellen. Japan entwickelt auch Strombezugsarrangements für den Rechenzentrumsbedarf durch Erdgas-Colocation-Dienste.
Nordamerika ist der zweitgrößte regionale Markt für Erdgasgeneratoren und wird durch Rechenzentrumsinvestitionen und Zuverlässigkeitsbedenken nach schweren Unwetterereignissen gestützt. Die Vereinigten Staaten hatten Anfang 2026 fast 252 GW an gasbetriebener Kapazität in der Entwicklung, fast das Dreifache des Vorjahresniveaus. Mehr als ein Drittel dieser Entwicklungspipeline war für die direkte Vor-Ort-Stromversorgung von Rechenzentren vorgesehen. Texas repräsentierte 80,6 GW der Pipeline, unterstützt durch 356 GW an Netzanschlussanfragen des Zuverlässigkeitsrats für elektrische Energie von Texas (ERCOT) für Rechenzentren und eine umfangreiche Gasinfrastruktur. Die Hinzufügung von 6,3 Bcf/d an US-Pipeline-Kapazität im Jahr 2025 stärkt die Kraftstoffverfügbarkeit in der südlich-zentralen Region.
Der Markt für Erdgasgeneratoren in Europa steht vor einem gemischteren Ausblick, da er Energiewende-Politiken mit dem Bedarf an flexibler Stromerzeugung in Einklang bringen muss. Deutschland plant bis 2030 bis zu 20 GW neue gasbetriebene Kapazität, mit einer ersten Ausschreibung für 5 bis 10 GW. Der Nahe Osten und Afrika verbinden große gasbasierte Entwicklungen in den Staaten des Golfkooperationsrats mit langfristigen Grundlastbetriebsmöglichkeiten, wo der Netzzugang begrenzt ist. Südamerika treibt gasbetriebene Projekte in Brasilien, Kolumbien und Mexiko voran, und die regionalen Aussichten hängen von lokalem Kraftstoffzugang, Emissionsvorschriften und Industrieinvestitionen ab.
Wettbewerbslandschaft
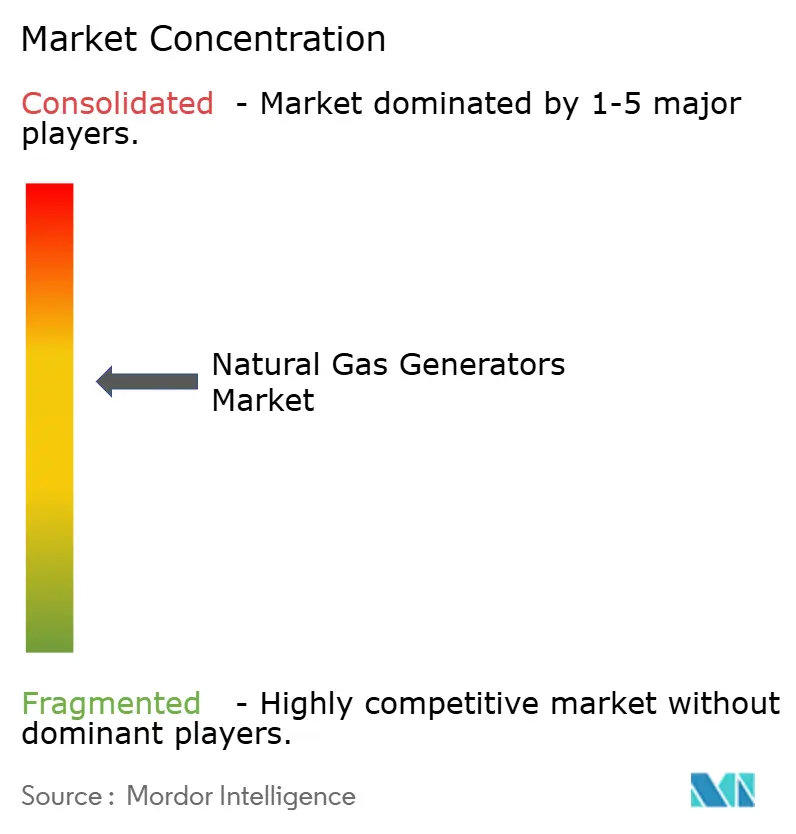
Der Markt für Erdgasgeneratoren ist bei großen Motoranwendungen mäßig konzentriert. Caterpillar, Cummins, INNIO und Wärtsilä führen bei Großaufträgen für Rechenzentren und industrielle Grundlastanlagen. HIMOINSA, Aksa, Kirloskar, Yanmar und Weifang Yuyang bedienen kleinere und mittelgroße Kapazitätsanforderungen in ihren jeweiligen Regionen. Große Anbieter erweitern ihre Fertigungskapazitäten und Produktlinien, um die Nachfrage nach hinter dem Zähler installierten Rechenzentrumslösungen zu bedienen. Caterpillar erweitert sein Werk in Lafayette, Indiana, um die Motorenproduktion bis 2027 zu steigern, während Cummins in Kapazitäten für seine 95-Liter-Motorenplattform investiert hat.
INNIO erhielt einen 2,3-GW-Jenbacher-Motorenauftrag von VoltaGrid für Oracle Cloud Infrastructure und xAI-Anlagen. Dieser Auftrag zeigt, dass Erdgas-Kolbenmotoren bei großen Projekten für kontinuierliche Stromversorgung konkurrieren können. Caterpillar, Boyd CAT und American Intelligence & Power kündigten außerdem eine 2-GW-Gerätevereinbarung für den Monarch Compute Campus in West Virginia an. Der Markt für Erdgasgeneratoren wird daher von Kunden beeinflusst, die sich zu mehrjährigen Beschaffungen im Gigawatt-Maßstab verpflichten können. Ihre Volumenanforderungen begünstigen Hersteller mit etablierter Produktion, Servicekapazität und bewährten Großmotorenplattformen.
Anbieter im Markt für Erdgasgeneratoren bewegen sich auch hin zu Serviceverträgen, die Generatoren, Batteriespeicher, Fernüberwachung und vorbeugende Wartung kombinieren. Generac identifizierte Kraft-Wärme-Kopplung, Mikronetze, dezentrale Energieressourcen und Demand-Response als strategische Wachstumsbereiche in seinem Jahresbericht 2025. Wasserstoffbereite Designs können Kunden bei der Planung von Kraftstoffwechseln unterstützen, während Zertifizierungsanforderungen gemäß US-EPA-Vorschriften und EU-Stufe-V-Vorschriften in regulierten Regionen weiterhin Hindernisse darstellen. Clarke Energy ist in erster Linie ein INNIO-Jenbacher-Händler und Dienstleister, sodass Aggreko ein eigenständigerer Wettbewerber im Bereich Miet- und Temporärerzeugung mit Erdgas ist.
Marktführer der Erdgasgeneratorenbranche
-
Caterpillar Inc.
-
Cummins Inc.
-
INNIO Group
-
Generac Power Systems, Inc.
-
Kohler Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Erdgasgeneratoren Unternehmen in diesem Bericht
- 2G Energy AG
- Aksa Power Generation
- Arrow Engine Company
- Caterpillar Inc.
- Clarke Energy Ltd.
- Cummins Inc.
- DEUTZ AG
- Generac Power Systems, Inc.
- HIMOINSA, S.L.
- INNIO Group
- Kawasaki Heavy Industries, Ltd.
- Kirloskar Oil Engines Limited
- Kohler Co.
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Power Solutions International, Inc.
- Rolls-Royce Power Systems AG
- Wärtsilä Corporation
- Weifang Yuyang Power Equipment Co., Ltd.
- Yanmar Holdings Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Erdgasgeneratoren
- Juni 2026: PEAK Scientific mit Sitz im Inchinnan Business Park, Renfrewshire, hat den Laborgas-Generator Genius NEO auf der Konferenz der Amerikanischen Gesellschaft für Massenspektrometrie (ASMS) in den Vereinigten Staaten vorgestellt. Das von seinem Ingenieurteam entwickelte System bietet im Vergleich zu früheren PEAK-Generatoren eine höhere Gasreinheit, verbesserte Effizienz und reduzierten Lärm.
- Februar 2026: Generac Power Systems dokumentierte Erdgasgeneratoren formell als zentrale strategische Wachstumsplattform in seiner jährlichen 10-K-Einreichung für 2025 und identifizierte Kraft-Wärme-Kopplung, Mikronetze, dezentrale Energieressourcen und Demand-Response-Märkte als expandierende adressierbare Segmente über den traditionellen Wohn- und Gewerbe-Notstrom hinaus.
- Januar 2026: American Intelligence & Power Corporation (AIP Corp), Caterpillar und Boyd CAT kündigten eine strategische Allianz und eine 2-GW-Kaufvereinbarung für Caterpillar G3516 schnell reagierende Erdgas-Generatorsätze für den Monarch Compute Campus in West Virginia an, mit geplanten Lieferungen von September 2026 bis August 2027 und einem stufenweisen Expansionsziel von 8 GW.
- Juni 2025: Aggreko hat sein Greener-Upgrades-Portfolio um drei neue Erdgasgeneratoren erweitert: ein 350-kW-Anhänger-montiertes Aggregat mit Magerverbrennung für Nicht-Erreichungszonen, einen 1.500-kW-Generator, der mit verschiedenen Gasarten betrieben werden kann, und ein 1.500-kW-Rapid-Deploy-Anhänger-montiertes Aggregat. Alle drei zielen darauf ab, Emissionen und Kraftstoffkosten zu reduzieren.
Berichtsumfang des globalen Marktes für Erdgasgeneratoren
Ein Erdgasgenerator ist ein Verbrennungsmotor oder ein Turbinensystem, das Erdgas verbrennt, um mechanische Energie zu erzeugen, die ein Generator dann in elektrische Energie umwandelt.
Der Markt für Erdgasgeneratoren ist nach Kapazität, Anwendung, Endverbraucher und Geografie segmentiert. Nach Kapazität ist der Markt in unter 75 kVA, 75 bis 125 kVA, 125 bis 375 kVA, 375 bis 625 kVA, 625 bis 750 kVA, 750 bis 2.000 kVA, 2.000 bis 6.250 kVA und Sonstige (über 6.251 kVA) unterteilt. Nach Anwendung ist der Markt in Notstrom, Dauer-/Grundlastbetrieb, Spitzenlastreduzierung, Miet-/Temporärstrom und Mikronetz- und Hybridunterstützung unterteilt. Nach Endverbraucherbranche ist der Markt in Wohnbereich, Gewerbegebäude, Industrie und Fertigung, Rechenzentren, Gesundheitseinrichtungen, Öl und Gas, Versorgungsunternehmen und Energie, Bergbau und Bauwesen sowie sonstige Endverbraucher unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Erdgasgeneratoren in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage von Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Unter 75 kVA |
| 75 bis 125 kVA |
| 125 bis 375 kVA |
| 375 bis 625 kVA |
| 625 bis 750 kVA |
| 750 bis 2.000 kVA |
| 2.000 bis 6.250 kVA |
| Sonstige (über 6.251 kVA) |
| Notstrom |
| Dauer-/Grundlastbetrieb |
| Spitzenlastreduzierung |
| Miet-/Temporärstrom |
| Mikronetz- und Hybridunterstützung |
| Wohnbereich |
| Gewerbegebäude |
| Industrie und Fertigung |
| Rechenzentren |
| Gesundheitseinrichtungen |
| Öl und Gas |
| Versorgungsunternehmen und Energie |
| Bergbau und Bauwesen |
| Sonstige Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kapazität | Unter 75 kVA | |
| 75 bis 125 kVA | ||
| 125 bis 375 kVA | ||
| 375 bis 625 kVA | ||
| 625 bis 750 kVA | ||
| 750 bis 2.000 kVA | ||
| 2.000 bis 6.250 kVA | ||
| Sonstige (über 6.251 kVA) | ||
| Nach Anwendung | Notstrom | |
| Dauer-/Grundlastbetrieb | ||
| Spitzenlastreduzierung | ||
| Miet-/Temporärstrom | ||
| Mikronetz- und Hybridunterstützung | ||
| Nach Endverbraucher | Wohnbereich | |
| Gewerbegebäude | ||
| Industrie und Fertigung | ||
| Rechenzentren | ||
| Gesundheitseinrichtungen | ||
| Öl und Gas | ||
| Versorgungsunternehmen und Energie | ||
| Bergbau und Bauwesen | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Erdgasgeneratoren bis 2032 erreichen?
Der Markt für Erdgasgeneratoren soll bis 2032 einen Wert von 19,99 Milliarden USD erreichen und ab 2027 mit einer CAGR von 9,08 % wachsen.
Warum steigern Rechenzentren die Nachfrage nach Erdgasgeneratoren?
Entwickler nutzen Vor-Ort-Erzeugung, da Netzanschlüsse 5 bis 7 Jahre in Anspruch nehmen können, während mobile Gaserzeugung deutlich schneller eingesetzt werden kann.
Welcher Kapazitätsbereich wächst am schnellsten?
Der Bereich 750 bis 2.000 kVA soll bis 2032 mit einer CAGR von 11,7 % wachsen, unterstützt durch Rechenzentren und industrielle Kraft-Wärme-Kopplungsprojekte.
Welche Anwendung hält den größten Marktanteil?
Notstrom hielt im Jahr 2026 einen Umsatzanteil von 47,8 % und soll bis 2032 mit einer CAGR von 9,9 % wachsen.
Welcher Endverbraucher wächst am schnellsten?
Rechenzentren sollen bis 2032 mit einer CAGR von 14,7 % expandieren, da Betreiber kontinuierliche Vor-Ort-Stromsysteme beschaffen.
Welche Region führt bei Nachfrage und Wachstum?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 40,1 % und soll bis 2032 mit einer CAGR von 9,3 % wachsen.