
Tamanho e Participação do Mercado de Compressores de Gás Natural
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.52 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.25 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compressores de Gás Natural por Mordor Intelligence
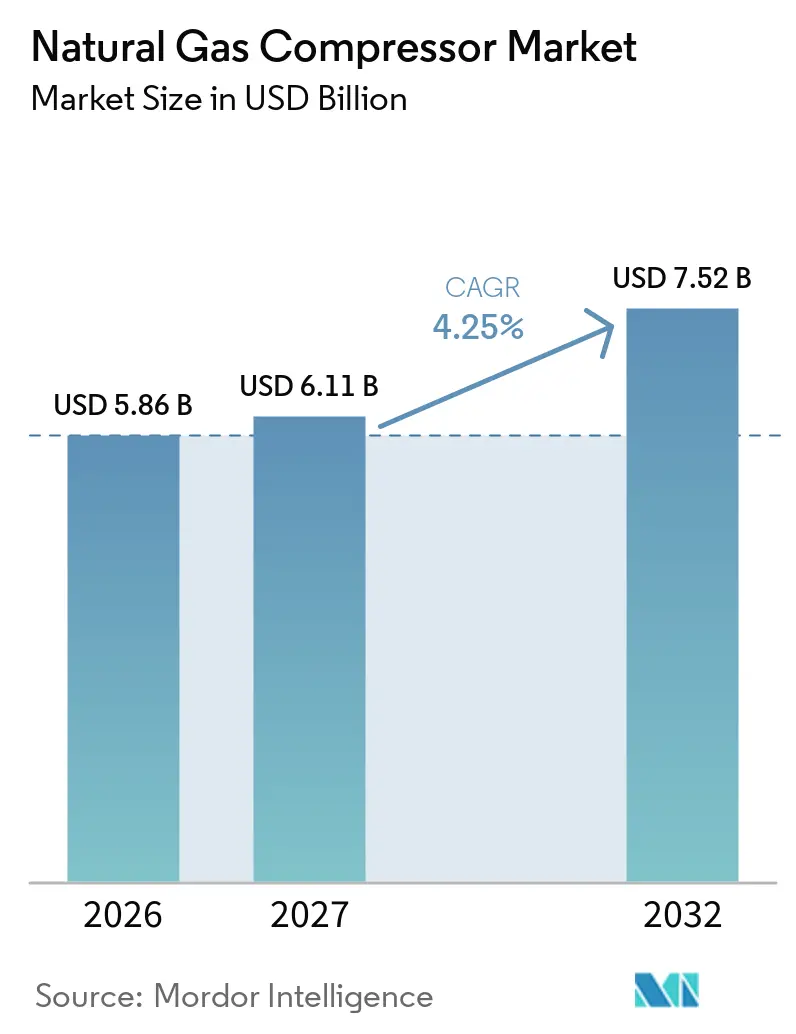
O tamanho do Mercado de Compressores de Gás Natural deve crescer de 5,86 bilhões de USD em 2026 para 6,11 bilhões de USD em 2027 e tem previsão de atingir 7,52 bilhões de USD até 2032, a um CAGR de 4,25% no período de 2027 a 2032. A liquefação de GNL, a renovação de gasodutos e a geração de energia a gás são as principais bases de demanda para o mercado de compressores de gás natural. A atividade de projetos na América do Norte sustenta os pedidos de curto prazo, enquanto o investimento em gasodutos e distribuição na Ásia apoia as perspectivas de mais longo prazo. Os fornecedores de equipamentos no mercado de compressores de gás natural estão competindo por meio de pacotes integrados maiores, acionamentos elétricos, sistemas de monitoramento e contratos de serviço. Os elevados custos de substituição no mercado de compressores de gás natural favorecem os fornecedores estabelecidos após a especificação de um pacote de compressor e turbina, embora os fornecedores chineses estejam fortalecendo sua posição técnica em sistemas de controle e vedação. A mistura de hidrogênio cria um desafio para os equipamentos, pois pode estreitar as condições operacionais estáveis e aumentar os requisitos de materiais e vedações.[1]
Principais Conclusões do Relatório
- Por tipo de compressor, os compressores centrífugos detinham 43,4% da participação do mercado de compressores de gás natural em 2026 e têm previsão de crescer a um CAGR de 4,7% até 2032.
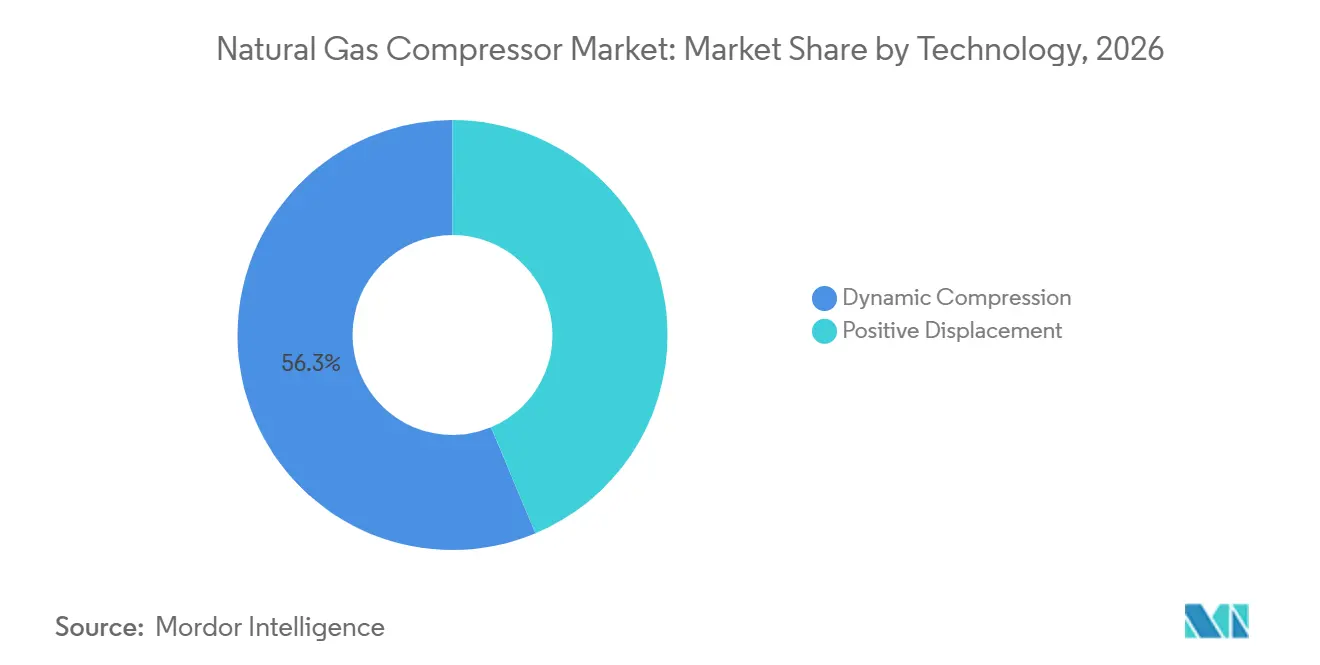
- Por tecnologia, a compressão dinâmica detinha uma participação de 56,3% em 2026, enquanto a tecnologia de deslocamento positivo tem previsão de crescer a um CAGR de 4,5% até 2032.
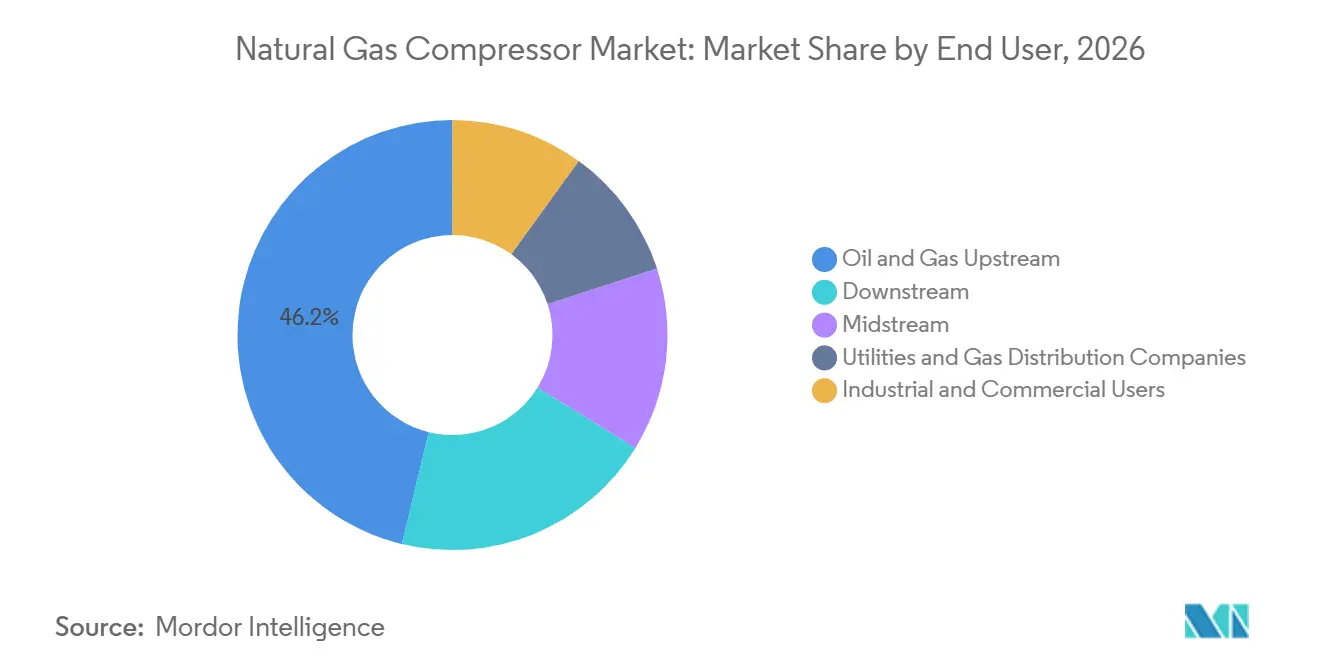
- Por usuário final, o upstream de petróleo e gás detinha 46,2% de participação em 2026, enquanto o midstream tem previsão de crescer a um CAGR de 4,8% até 2032.
- Por capacidade de potência, os equipamentos acima de 1.000 kW detinham 35,7% de participação em 2026 e têm previsão de crescer a um CAGR de 4,9% até 2032.
- Por geografia, a América do Norte detinha 34,3% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 5,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Exportação, Importação e Regaseificação de GNL | +1.0% | América do Norte, APAC, MEA | Médio prazo (2 a 4 anos) |
| Expansão, Modernização e Substituição de Ativos de Compressão Envelhecidos em Gasodutos | +0.9% | América do Norte, Europa, Rússia | Curto prazo (≤ 2 anos) |
| Crescimento da Geração de Energia a Gás e da Demanda Industrial por Gás | +0.7% | Oriente Médio, Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Sistemas de Compressão Energeticamente Eficientes e com Monitoramento Digital | +0.5% | Global | Médio prazo (2 a 4 anos) |
| Compressão Preparada para Hidrogênio e Infraestrutura de Gás de Baixo Carbono | +0.3% | Europa, América do Norte, Japão | Longo prazo (≥ 4 anos) |
| Eletrificação de Compressores para Redução de Emissões de Metano e de Escopo 1 | +0.4% | América do Norte, UE, Índia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Exportação, Importação e Regaseificação de Gás Natural Liquefeito (GNL)
A construção de GNL na América do Norte está aumentando a demanda por pacotes de compressores centrífugos no mercado de compressores de gás natural. Espera-se que a capacidade de liquefação dos EUA mais do que dobre até 2029, com a América do Norte respondendo por mais de 50% das adições globais.[2] A Baker Hughes está fornecendo 8 compressores centrífugos para o projeto Port Arthur LNG Fase 2 da Sempra Infrastructure, que inclui 2 trens de GNL e 13 Mtpa de capacidade.[3] A Commonwealth LNG também autorizou 6 turbocompressores de refrigerante da Baker Hughes para sua instalação de 9,5 Mtpa em Cameron, Louisiana.[4] Cada trem de GNL necessita de equipamentos além dos compressores principais de liquefação, incluindo compressores de gás de alimentação, compressores de gás de evaporação e circuitos de recompressão. As aprovações relacionadas às estações de gasodutos podem prolongar os cronogramas de aquisição e proporcionar aos fornecedores carteiras de pedidos de equipamentos mais visíveis.
Expansão, Modernização e Substituição de Ativos de Compressão Envelhecidos em Gasodutos
O investimento em gasodutos está avançando além das adições de capacidade em direção a melhorias de confiabilidade e trabalhos de substituição com foco em emissões. A Northern Natural Gas está investindo 3 bilhões de USD ao longo da próxima década por meio de seu programa de Modernização de Ativos para uma rede de 14.300 milhas. A Williams protocolou seu projeto de Substituição de Potência Kemmerer em 2025, substituindo 4 unidades alternativas por 1 turbocompressor Solar Mars 90. O protocolo projeta uma redução de 93% nas emissões de NOx e uma redução de 89% nas emissões de metano, mantendo a capacidade de entrega. Os programas de substituição favorecem unidades de maior especificação, pois menos pacotes de grande porte podem substituir várias máquinas envelhecidas. Esse padrão eleva o valor dos sistemas integrados de turbina-compressor no mercado de compressores de gás natural.
Crescimento da Geração de Energia a Gás e da Demanda Industrial por Gás
A geração a gás continua a moldar os requisitos de compressores à medida que o consumo de eletricidade aumenta e a substituição de carvão por gás prossegue. O uso de gás natural no setor elétrico dos EUA atingiu 35,8 Bcf/d em 2025. A União Internacional do Gás relatou que a substituição de petróleo por gás adicionou 18 bcm de demanda anual no Oriente Médio durante 2025. A demanda europeia de gás para geração de energia cresceu mais de 20% em relação ao ano anterior durante a temporada de aquecimento de 2025, em meio a menor produção eólica e hidrelétrica. Onde as redes elétricas estão congestionadas, a nova capacidade a gás pode exigir compressão localizada mesmo sem novos quilômetros de gasoduto. Isso cria demanda distribuída para o Mercado de Compressores de Gás Natural em regiões como o Sudeste Asiático e o Sudeste dos EUA.
Adoção Crescente de Sistemas de Compressão Energeticamente Eficientes e com Monitoramento Digital
Os operadores estão utilizando o monitoramento digital para limitar paralisações, gerenciar custos de energia e atender a uma fiscalização regulatória mais rigorosa. A China publicou a norma GB/T 16665-2025 em outubro de 2025, com entrada em vigor em maio de 2026, exigindo monitoramento em tempo real de economia de energia para unidades compressoras industriais. A Burckhardt Compression lançou o UP! Detect em 2025 para identificar anomalias em válvulas e rolamentos em compressores alternativos e fornecer suporte de diagnóstico remoto. O Compressor Inteligente da Ariel na instalação de armazenamento de carbono da ATCO EnPower utiliza um gêmeo digital em tempo real para antecipar desligamentos por vibração e ajustar bolsões de folga variável. Esses sistemas prolongam a vida útil dos equipamentos, mas podem deslocar a receita dos fornecedores para serviços recorrentes. O mercado de compressores de gás natural, portanto, se beneficia das vendas de sistemas de monitoramento mesmo quando os ciclos de substituição se tornam menos frequentes.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados Custos de Capital, Instalação e Manutenção ao Longo do Ciclo de Vida | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Complexos de Conformidade com Segurança, Emissões e Equipamentos de Pressão | -0.5% | Global, intensificado na UE e na América do Norte | Médio prazo (2 a 4 anos) |
| Restrições de Confiabilidade da Rede Elétrica e de Interconexão para Estações de Compressão Eletrificadas | -0.4% | América do Norte, Europa, Índia | Médio prazo (2 a 4 anos) |
| Compatibilidade com Hidrogênio, Degradação de Materiais e Redução do Rendimento Energético | -0.3% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Capital, Instalação e Manutenção ao Longo do Ciclo de Vida
Compressores de grande porte exigem investimento inicial substancial e longos prazos de entrega no mercado de compressores de gás natural. Pacotes centrífugos de grau GNL podem custar de 15 milhões a 30 milhões de USD por unidade totalmente instalada e têm prazos de aquisição de 18 a 30 meses. Isso expõe os desenvolvedores de projetos a riscos de financiamento e escalada de custos antes do início das vendas de gás. A manutenção pode exigir de 2% a 4% do valor original do equipamento por ano para serviços de transmissão interestadual, enquanto equipamentos alternativos envelhecidos podem se aproximar de 6% a 8%. Operadores menores de midstream podem optar por arranjos de locação em vez de propriedade quando o capital é limitado. O elevado uso de frota relatado pelos prestadores de compressão contratada indica por que o acesso a equipamentos disponíveis pode se tornar uma restrição comercial.
Requisitos Complexos de Conformidade com Segurança, Emissões e Equipamentos de Pressão
As normas de segurança, emissões e equipamentos de pressão adicionam custo e tempo aos projetos de compressores. Os requisitos dos EUA para compressores alternativos incluem substituição de vedações de haste e procedimentos de detecção de vazamentos, enquanto um estudo da Universidade Estadual do Colorado estimou economias anuais potenciais de 95.000 USD por compressor provenientes de sistemas de captura de gás de ventilação. As avaliações da Diretiva Europeia de Equipamentos sob Pressão podem prolongar os cronogramas de comissionamento em 12 a 24 meses. A eletrificação acrescenta outra transição de conformidade para as estações de gasodutos. Os fornecedores que operam em várias regiões precisam gerenciar diferentes requisitos de certificação e segurança. Isso pode dividir os gastos com pesquisa e desenvolvimento e atrasar o lançamento de equipamentos no mercado de compressores de gás natural.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Compressor:
Unidades Centrífugas Ancoram GNL e Gasodutos de Alto FluxoOs compressores centrífugos detinham 43,4% da participação do mercado de compressores de gás natural em 2026 e têm projeção de crescer a um CAGR de 4,7% até 2032. Sua posição reflete seu papel na liquefação de GNL e no serviço de transmissão de alto rendimento. O contrato de fornecimento da Baker Hughes para o Port Arthur LNG Fase 2 abrange 8 compressores centrífugos acoplados a acionadores de turbina Frame 7. Um estudo técnico de 2025 situou a eficiência isentrópica centrífuga entre 70% e 90% no fluxo nominal. Essas características tornam as unidades centrífugas adequadas para grandes estações de gasodutos e operação contínua de GNL.
Os compressores alternativos continuam sendo importantes na compressão de cabeça de poço, coleta, armazenamento e outras aplicações de fluxo variável. A Ariel relatou atividade saudável de pedidos em 2025 em aplicações de coleta e reforço na América do Norte. Os equipamentos de parafuso rotativo atendem à distribuição em escala média e usos de GNC, particularmente onde a implantação modular é útil. Os projetos axiais e de diafragma são utilizados em aplicações mais restritas de alta pureza ou tolerantes ao hidrogênio. O setor de compressores de gás natural, portanto, necessita de várias configurações de compressores em vez de um projeto universal. As condições de aplicação, incluindo variabilidade de fluxo, razão de pressão e composição do gás, determinam a tecnologia preferida.
Por Tecnologia:
Compressão Dinâmica Lidera, Deslocamento Positivo Ganha ImpulsoA compressão dinâmica respondeu por 56,3% do segmento de tecnologia em 2026. É utilizada em aplicações de GNL e transmissão de alto rendimento, onde máquinas centrífugas e axiais oferecem vantagens ao longo do ciclo de vida. A tecnologia de deslocamento positivo tem previsão de registrar um CAGR de 4,5% até 2032. Sua relevância no mercado de compressores de gás natural é sustentada pela coleta upstream, circuitos piloto de hidrogênio e ciclos de injeção e retirada de armazenamento. A mistura de hidrogênio afeta a faixa operacional centrífuga e favorece o uso de projetos de deslocamento positivo em algumas funções tolerantes ao hidrogênio.
Ambas as famílias de tecnologia enfrentam uma linha de base de conformidade mais elevada. A norma ISO 13631:2025 atualizou os requisitos de controle de vibração para as categorias de equipamentos. A mudança eleva as expectativas de projeto e comissionamento para os fornecedores em todo o mercado de compressores de gás natural. Os sistemas dinâmicos mantêm sua vantagem onde é necessário fluxo alto e estável. Os sistemas de deslocamento positivo mantêm um papel operacional onde os fluxos variam ou as razões de compressão são mais elevadas. A escolha é orientada pelo perfil de serviço, e não por uma simples preferência por uma família de tecnologia.
Por Usuário Final:
Upstream Detém a Maior Participação, Midstream AceleraO upstream de petróleo e gás respondeu por 46,2% da demanda em 2026, a maior posição de usuário final. A compressão de cabeça de poço, elevação a gás, injeção e coleta sustentam essa demanda nas bacias produtoras. O tamanho do mercado de compressores de gás natural para aplicações de midstream tem previsão de crescer a um CAGR de 4,8% até 2032. As adições de coleta de gás de alimentação relacionadas ao GNL na Costa do Golfo sustentam essa perspectiva. A eletrificação de gasodutos também favorece equipamentos compatíveis com acionamento por motor.
À medida que os poços de xisto amadurecem e a pressão do reservatório declina, os operadores adicionam estágios de reforço ao longo do tempo. Isso sustenta o trabalho de serviço e pós-venda mesmo quando a perfuração desacelera. A demanda de midstream está vinculada aos sistemas de gás de alimentação de GNL e a atualizações mais amplas de transmissão. As aplicações de downstream, utilidades e distribuição se desenvolvem de forma mais constante com terminais de regaseificação e redes de gás urbano. O setor de compressores de gás natural atende a cada usuário final com diferentes ciclos de operação e configurações de equipamentos. Essa diversidade reduz a dependência de uma única categoria de projeto.
Por Capacidade de Potência:
Equipamentos de Alta Potência Comandam Volume e CrescimentoOs equipamentos acima de 1.000 kW responderam por 35,7% da demanda em 2026 e têm previsão de crescer a um CAGR de 4,9% até 2032. Grandes projetos de GNL e transmissão favorecem menos trens de compressores de maior capacidade. A Commonwealth LNG autorizou 6 turbocompressores de refrigerante movidos a LM9000, com potência nominal de 73 MW cada e eficiência térmica de 44%. Os longos períodos de aquisição e a integração turbina-compressor criam um requisito de qualificação significativo para os fornecedores. Isso torna o segmento de alta capacidade estrategicamente importante no mercado de compressores de gás natural.
Os equipamentos na faixa de 500 a 1.000 kW são utilizados em serviços de coleta, processamento e distribuição. Eles apoiam a expansão para cidades secundárias e redes de gás em desenvolvimento. Os equipamentos abaixo de 500 kW têm uma ampla base instalada em sistemas de reforço, estações de Gás Natural Comprimido (GNC) e aplicações distribuídas. Seu menor valor unitário limita sua contribuição de receita apesar dos altos volumes unitários. A associação de máquinas gerais da China relatou crescimento na produção de compressores de gás em todas as faixas de capacidade durante 2025, sustentado pelo investimento em gasodutos e petroquímica. Essas faixas de capacidade ampliam a exposição do mercado de compressores de gás natural a diferentes escalas de projetos.
Análise Geográfica
A América do Norte detinha 34,3% em 2026, a maior participação regional, sustentada pela produção de xisto, construção de GNL e uma grande base de ativos de gasodutos envelhecidos. Espera-se que a capacidade de GNL dos EUA mais do que dobre até 2029. O Mountain Valley Pipeline protocolou o Projeto MVP Boost em 2025, buscando adições de compressão em 3 estações existentes e uma nova estação na Virgínia. A demanda por compressão contratada continua sustentada pelo elevado uso de equipamentos nas regiões produtoras ativas.
A Europa continua sendo uma região significativa porque a segurança energética e a resiliência da rede elevaram o valor do investimento em transmissão. A National Gas comprometeu mais de 350 milhões de GBP, equivalente a 440 milhões de USD às taxas de câmbio médias de 2025, para substituições de compressores em 3 locais do sistema de transmissão. O equipamento é projetado para futura mistura de hidrogênio. O uso europeu de gás para geração de energia cresceu mais de 20% em relação ao ano anterior durante a temporada de aquecimento de 2025. Alemanha, Polônia e Itália continuam sendo locais importantes para atualizações de ativos, enquanto as restrições reduziram o acesso de fornecedores ocidentais a novos projetos russos.
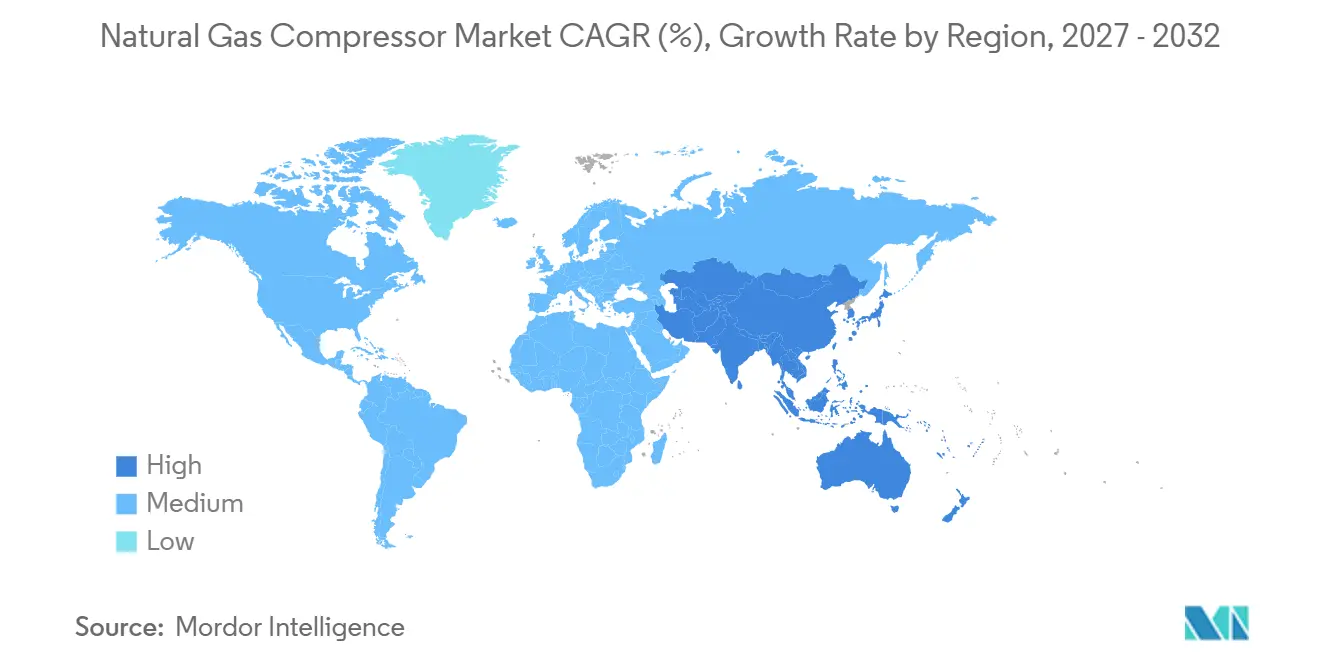
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,1% até 2032, a maior taxa regional no mercado de compressores de gás natural. A expansão de gasodutos na China, a construção de redes de gás urbano na Índia e os projetos de importação de GNL no Sudeste Asiático sustentam as perspectivas. A China respondeu por 32,1% dos depósitos globais de patentes de compressores de gás natural em 2025, à frente da participação dos EUA de 29,4%, com atividade concentrada em tecnologia de vedação e controles inteligentes. A eletrificação cria um requisito adicional de equipamentos onde as estações têm acesso confiável à rede elétrica. Brasil, Argentina e Arábia Saudita também fornecem demanda incremental por meio de programas de reinjeção de gás, desenvolvimento de xisto e gás para geração de energia.
Cenário Competitivo
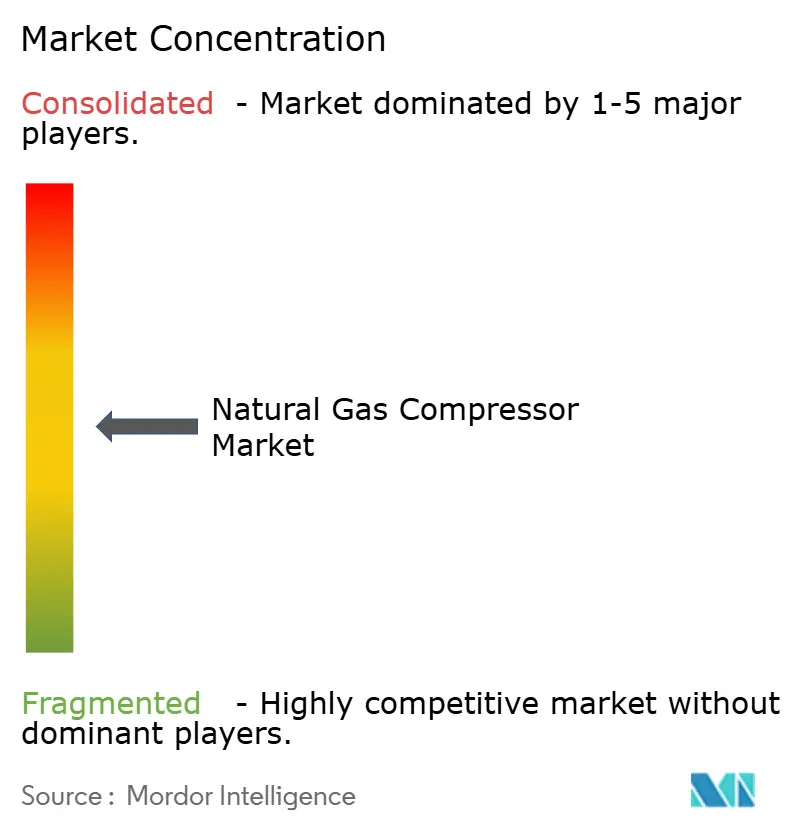
O mercado de compressores de gás natural é moderadamente consolidado, com os 5 principais fornecedores detendo combinadamente 40% da receita. Baker Hughes, Atlas Copco, Siemens Energy, Ariel Corporation e Burckhardt Compression são os principais fornecedores, sustentados por sua capacidade de fornecer equipamentos críticos, integrar pacotes e prestar serviços de longo prazo. O Jereh Group e a Kaishan Holding estão se expandindo pela Ásia-Pacífico e pelo Oriente Médio e África por meio de preços competitivos e condições de financiamento. Nenhum fornecedor único detém mais de 10% da receita global, o que deixa os compradores com várias opções qualificadas.
Os fornecedores estão dando maior ênfase à integração de sistemas e ao suporte digital de pós-venda. A Burckhardt Compression lançou comercialmente o UP! Detect em 2025, utilizando diagnósticos baseados em dados para componentes de compressores alternativos. A Baker Hughes garantiu o contrato de fornecimento para o Port Arthur LNG Fase 2, com 4 turbinas Frame 7 e 8 compressores centrífugos. Esses movimentos mostram como equipamentos, controles e capacidades de serviço podem ser combinados em um único contrato de projeto. As normas API 618, ISO 13631 e ISO 8573-1 dificultam a competição de entrantes sem capital suficiente em trabalhos de alta consequência.
A atividade de aquisições fortaleceu as posições dos fornecedores em campos de compressão especializados. A Burckhardt Compression concluiu a aquisição da Fornovo Gas em julho de 2026 para expandir seu portfólio de compressão de GNC e biogás. A Ingersoll Rand adquiriu a TMIC e a Adicomp em julho de 2025 por 160 milhões de EUR, equivalente a 175 milhões de USD às taxas de câmbio de 2025, para desenvolver capacidade de compressão de gás natural renovável. A USA Compression Partners, LP concluiu a aquisição de 860 milhões de USD da J-W Power Company em janeiro de 2026, criando uma frota de 4,4 milhões de cavalos de potência ativos. O mercado de compressores de gás natural continua a recompensar os fornecedores que conseguem comprovar desempenho em aplicações exigentes, enquanto a compressão de hidrogênio acima de 300 bar e a compressão offshore flutuante em pequena escala permanecem campos em aberto.
Líderes do Setor de Compressores de Gás Natural
-
Atlas Copco AB
-
Ariel Corporation
-
Siemens Energy AG
-
Baker Hughes Company
-
Ingersoll Rand Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compressores de Gás Natural Empresas cobertas neste relatório
- Ariel Corporation
- Atlas Copco AB
- Baker Hughes Company
- BAUER KOMPRESSOREN GmbH
- BORSIG GmbH
- Burckhardt Compression AG
- Elliott Company
- Enerflex Ltd.
- Howden Group Limited
- Ingersoll Rand Inc.
- Jereh Group Co., Ltd.
- Kaishan Holding Group Co., Ltd.
- KOBELCO COMPRESSORS CORPORATION
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- NEUMAN & ESSER Group
- Shaanxi Blower (Group) Co., Ltd.
- Siemens Energy AG
- Solar Turbines Incorporated
- Sundyne, LLC
Desenvolvimentos industriais recentes em Mercado de Compressores de Gás Natural
- Julho de 2026: A Burckhardt Compression concluiu a aquisição da Fornovo Gas S.p.A. (Itália), líder europeia em compressão de biogás e GNC com 120 funcionários, fortalecendo sua posição na compressão de gás alternativo na Europa.
- Julho de 2026: A Nova Compression adquiriu os ativos operacionais da Energy Gas Compression, Inc. (EGC), adicionando 52.000 cavalos de potência ativos e expandindo a frota total da Nova para 400.000 cavalos de potência na Bacia Eagle Ford e no Sul do Texas.
- Janeiro de 2026: A USA Compression Partners concluiu a aquisição de 860 milhões de USD da J-W Power Company, criando uma frota combinada de 4,4 milhões de cavalos de potência ativos com cobertura expandida no Permiano, Nordeste, Costa do Golfo, Rochosas e Mid-Continent.
- Setembro de 2025: A Sempra Infrastructure alcançou a Decisão Final de Investimento (FID) no Port Arthur LNG Fase 2, com a Baker Hughes contratada para fornecer 4 turbinas Frame 7 e 8 compressores centrífugos para os Trens 3 e 4, com o Trem 3 previsto para iniciar operações em 2030.
Escopo do Relatório Global do Mercado de Compressores de Gás Natural
Um compressor de gás natural é um dispositivo mecânico que aumenta a pressão do gás natural, reduzindo seu volume e fornecendo a energia necessária para que o gás flua por gasodutos, instalações de armazenamento e plantas de processamento.
O mercado de compressores de gás natural é segmentado por tipo de compressor, tecnologia, usuário final, capacidade de potência e geografia. Por tipo de compressor, o mercado é segmentado em compressores centrífugos, compressores alternativos, compressores de parafuso rotativo e outros tipos de compressores. Por tecnologia, o mercado é dividido em deslocamento positivo e compressão dinâmica. Por usuário final, o mercado é segregado em petróleo e gás, upstream, midstream, downstream, empresas de utilidades e distribuição de gás e usuários industriais e comerciais. Por capacidade de potência, o mercado é segmentado em até 500 kW, 500–1.000 kW e acima de 1.000 kW. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de compressores de gás natural em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Compressores Centrífugos |
| Compressores Alternativos |
| Compressores de Parafuso Rotativo |
| Outros Tipos de Compressores |
| Deslocamento Positivo |
| Compressão Dinâmica |
| Upstream de Petróleo e Gás |
| Midstream |
| Downstream |
| Empresas de Utilidades e Distribuição de Gás |
| Usuários Industriais e Comerciais |
| Até 500 kW |
| 500–1.000 kW |
| Acima de 1.000 kW |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Compressor | Compressores Centrífugos | |
| Compressores Alternativos | ||
| Compressores de Parafuso Rotativo | ||
| Outros Tipos de Compressores | ||
| Por Tecnologia | Deslocamento Positivo | |
| Compressão Dinâmica | ||
| Por Usuário Final | Upstream de Petróleo e Gás | |
| Midstream | ||
| Downstream | ||
| Empresas de Utilidades e Distribuição de Gás | ||
| Usuários Industriais e Comerciais | ||
| Por Capacidade de Potência | Até 500 kW | |
| 500–1.000 kW | ||
| Acima de 1.000 kW | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os compressores de gás natural?
O setor tem previsão de crescer a um CAGR de 4,25% de 2027 a 2032, atingindo 7,52 bilhões de USD até 2032.
Qual tipo de compressor lidera a demanda?
Os compressores centrífugos lideram com 43,4% de participação em 2026 e têm previsão de crescer a um CAGR de 4,7% até 2032.
Qual usuário final está crescendo mais rapidamente?
O midstream tem previsão de crescer a um CAGR de 4,8% até 2032, sustentado pela coleta de gás de alimentação de GNL e trabalhos em gasodutos.
Qual região tem as perspectivas mais sólidas?
A Ásia-Pacífico tem o maior CAGR regional previsto de 5,1% até 2032, sustentado pelo investimento em infraestrutura da China e da Índia.
Por que os projetos de GNL são importantes para os fornecedores de compressores?
As instalações de GNL necessitam de compressores principais de liquefação, bem como de equipamentos de gás de alimentação, gás de evaporação e recompressão.
O que limita a mistura de hidrogênio nas frotas de compressores existentes?
O hidrogênio pode reduzir a faixa operacional estável dos compressores centrífugos e pode exigir alterações em vedações, materiais e controles.