
Marktgröße und Marktanteil für Erdgaskompressoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.11 Milliarden US-Dollar |
| Marktgröße (2032) | 7.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Erdgaskompressorenmarkt – Analyse von Mordor Intelligence
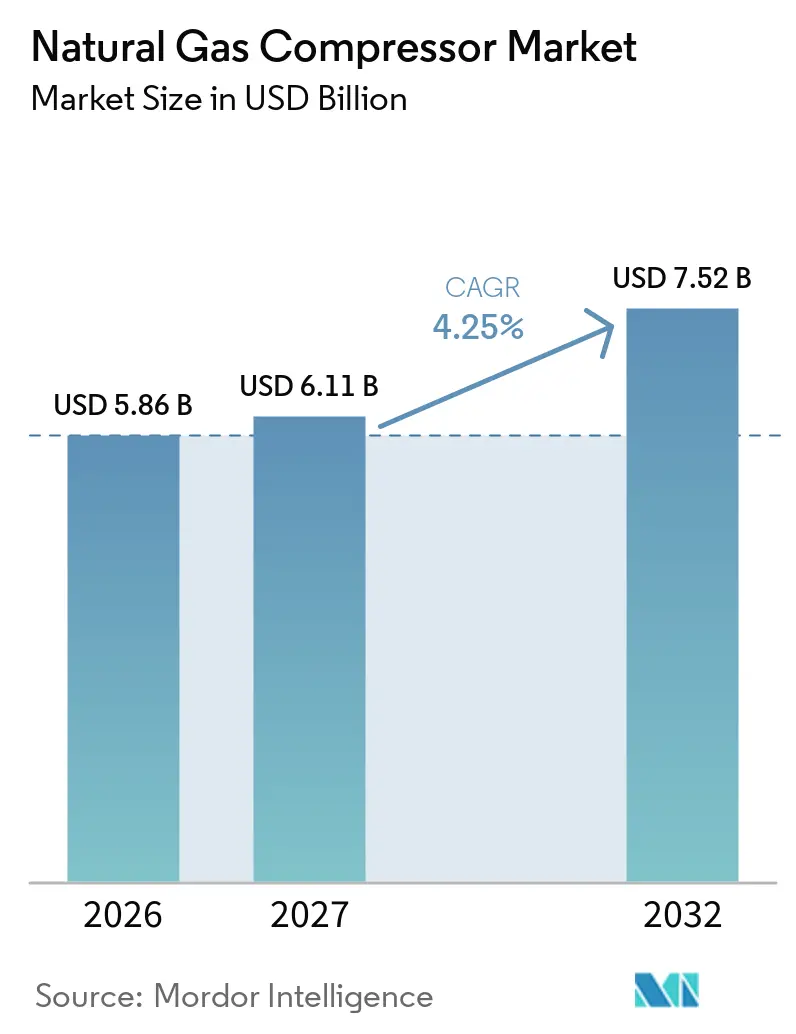
Die Marktgröße für Erdgaskompressoren wird voraussichtlich von 5,86 Milliarden USD im Jahr 2026 auf 6,11 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 4,25 % über den Zeitraum 2027–2032 einen Wert von 7,52 Milliarden USD erreichen. LNG-Verflüssigung, Pipelineerneuerung und gasbefeuerte Stromerzeugung sind die wichtigsten Nachfragegrundlagen für den Erdgaskompressorenmarkt. Die Projektaktivitäten in Nordamerika stützen die kurzfristigen Aufträge, während Investitionen in Pipeline- und Verteilungsinfrastruktur in Asien die längerfristigen Aussichten unterstützen. Ausrüstungslieferanten im Erdgaskompressorenmarkt konkurrieren durch größere integrierte Pakete, elektrische Antriebe, Überwachungssysteme und Serviceverträge. Hohe Wechselkosten im Erdgaskompressorenmarkt begünstigen etablierte Lieferanten, sobald ein Kompressor- und Turbinenpaket spezifiziert ist, obwohl chinesische Lieferanten ihre technische Position bei Steuerungs- und Dichtungssystemen stärken. Wasserstoffbeimischung stellt eine Herausforderung für die Ausrüstung dar, da sie den stabilen Betriebsbereich einengen und die Anforderungen an Materialien und Dichtungen erhöhen kann.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Kompressortyp hielten Zentrifugalkompressoren im Jahr 2026 einen Marktanteil von 43,4 % am Erdgaskompressorenmarkt und sollen bis 2032 mit einer CAGR von 4,7 % wachsen.
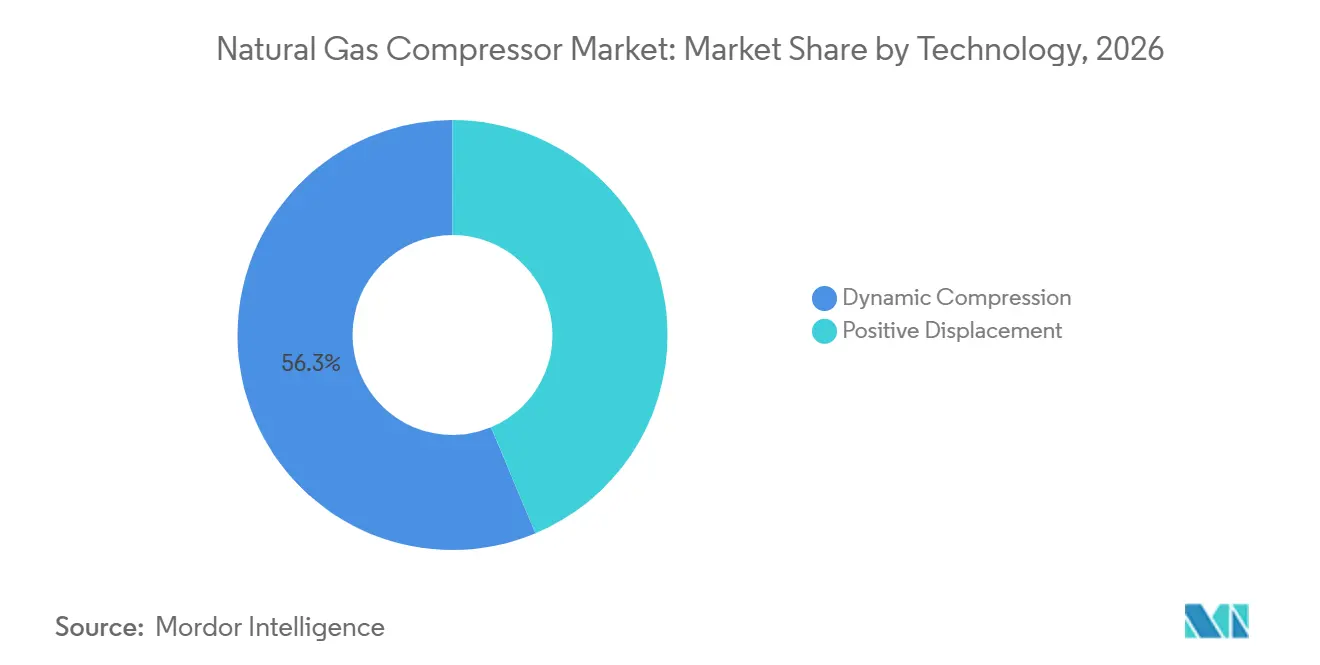
- Nach Technologie hielt die dynamische Kompression im Jahr 2026 einen Anteil von 56,3 %, während die Verdrängungstechnologie bis 2032 voraussichtlich mit einer CAGR von 4,5 % wachsen wird.
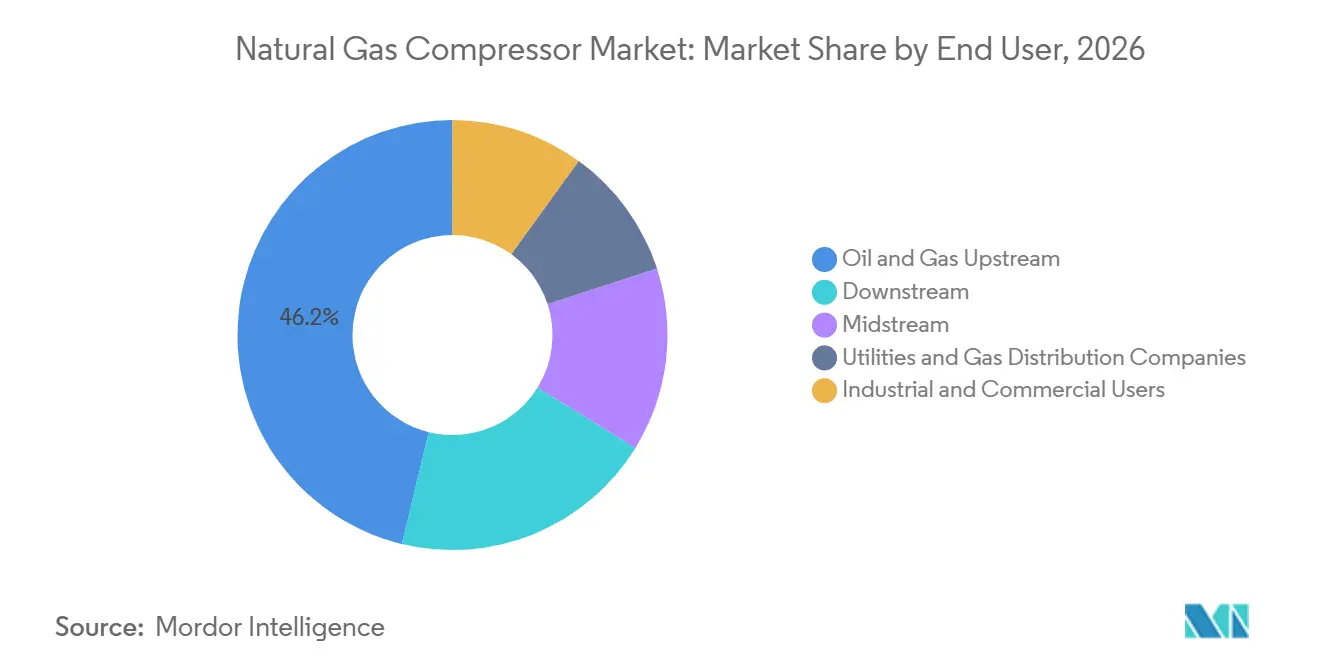
- Nach Endverbraucher hielt der Öl- und Gas-Upstream-Bereich im Jahr 2026 einen Anteil von 46,2 %, während der Midstream-Bereich bis 2032 voraussichtlich mit einer CAGR von 4,8 % wachsen wird.
- Nach Leistungskapazität hielt Ausrüstung über 1.000 kW im Jahr 2026 einen Anteil von 35,7 % und soll bis 2032 mit einer CAGR von 4,9 % wachsen.
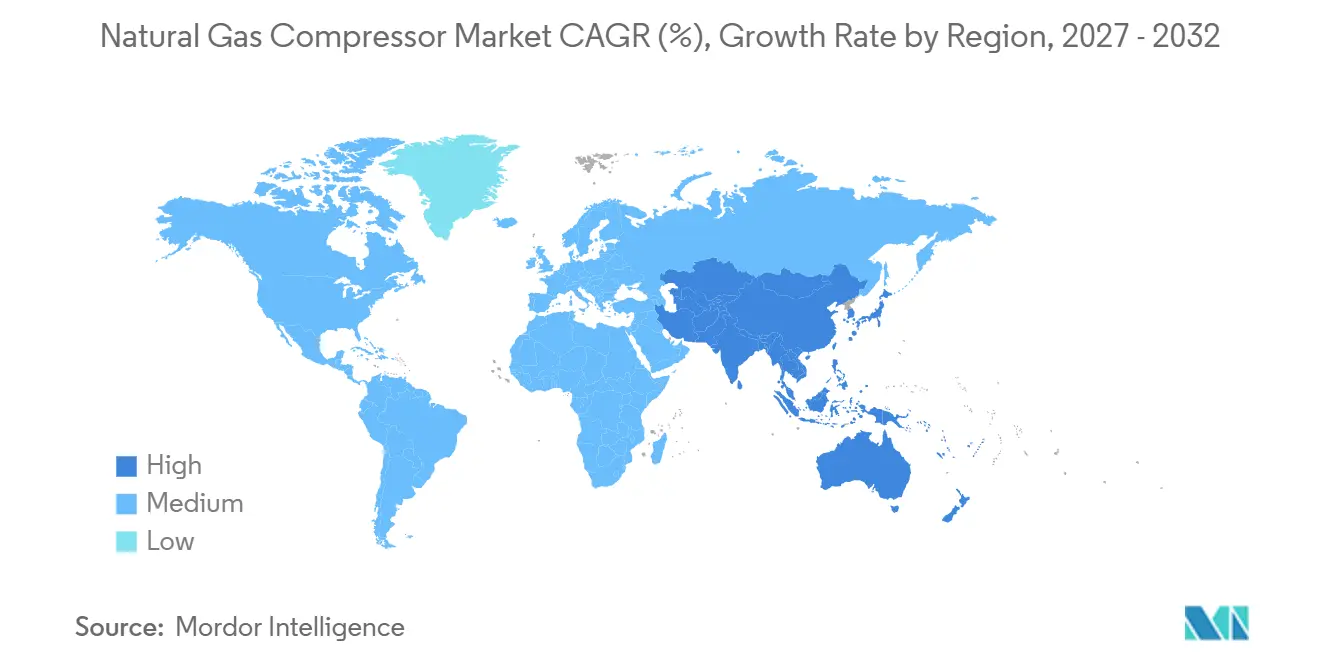
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 34,3 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 5,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der LNG-Export-, Import- und Regasifizierungsinfrastruktur | +1.0% | Nordamerika, APAC, MEA | Mittelfristig (2–4 Jahre) |
| Pipelineerweiterung, Modernisierung und Ersatz veralteter Kompressionsanlagen | +0.9% | Nordamerika, Europa, Russland | Kurzfristig (≤ 2 Jahre) |
| Zunehmende gasbefeuerte Stromerzeugung und industrielle Gasnachfrage | +0.7% | Naher Osten, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung energieeffizienter und digital überwachter Kompressionssysteme | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Wasserstoffbereite Kompression und kohlenstoffarme Gasinfrastruktur | +0.3% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Kompressorelektrifizierung zur Reduzierung von Methan- und Scope-1-Emissionen | +0.4% | Nordamerika, EU, Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Infrastruktur für den Export, Import und die Regasifizierung von Flüssigerdgas (LNG)
Der LNG-Bau in Nordamerika steigert die Nachfrage nach Zentrifugalkompressorpaketen im Erdgaskompressorenmarkt. Die US-amerikanische Verflüssigungskapazität soll sich bis 2029 mehr als verdoppeln, wobei Nordamerika mehr als 50 % der weltweiten Kapazitätszuwächse ausmacht.[2] Baker Hughes liefert 8 Zentrifugalkompressoren für das Port Arthur LNG Phase 2-Projekt von Sempra Infrastructure, das 2 LNG-Züge und eine Kapazität von 13 Mtpa umfasst.[3] Commonwealth LNG genehmigte außerdem 6 Kältemittel-Turbokompressoren von Baker Hughes für seine Anlage mit 9,5 Mtpa in Cameron, Louisiana.[4] Jeder LNG-Zug benötigt Ausrüstung über die Hauptverflüssigungskompressoren hinaus, einschließlich Einspeisegasverdichter, Boil-off-Gas-Kompressoren und Rekompressionskreisläufe. Damit verbundene Genehmigungen für Pipelinestationen können Beschaffungszeitpläne verlängern und Lieferanten sichtbarere Auftragsbestände verschaffen.
Pipelineerweiterung, Modernisierung und Ersatz veralteter Kompressionsanlagen
Pipelineinvestitionen gehen über Kapazitätserweiterungen hinaus und konzentrieren sich auf Zuverlässigkeitsverbesserungen und emissionsorientierte Ersatzmaßnahmen. Northern Natural Gas investiert im Rahmen seines Asset-Modernisierungsprogramms über das nächste Jahrzehnt 3 Milliarden USD in ein 14.300 Meilen umfassendes Netz. Williams beantragte 2025 sein Kemmerer Horsepower Replacement-Projekt, bei dem 4 Hubkolbeneinheiten durch 1 Solar Mars 90 Turbinenkompressor ersetzt werden. Das Projekt prognostiziert eine Reduzierung der NOx-Emissionen um 93 % und der Methanemissionen um 89 % bei gleichbleibender Lieferkapazität. Ersatzprogramme bevorzugen Einheiten mit höheren Spezifikationen, da weniger große Pakete mehrere veraltete Maschinen ersetzen können. Dieses Muster erhöht den Wert integrierter Turbinenkompressorsysteme im Erdgaskompressorenmarkt.
Zunehmende gasbefeuerte Stromerzeugung und industrielle Gasnachfrage
Die gasbefeuerte Stromerzeugung prägt weiterhin die Anforderungen an Kompressoren, da der Stromverbrauch steigt und die Umstellung von Kohle auf Gas anhält. Der Erdgasverbrauch im US-amerikanischen Energiesektor erreichte 2025 35,8 Mrd. Kubikfuß pro Tag. Die Internationale Gasunion berichtete, dass die Umstellung von Öl auf Gas im Nahen Osten im Jahr 2025 eine zusätzliche Jahresbedarfsmenge von 18 Mrd. Kubikmeter erzeugte. Die europische Gas-zu-Strom-Nachfrage stieg in der Heizsaison 2025 im Jahresvergleich um mehr als 20 %, bedingt durch geringere Wind- und Wasserkraftproduktion. Wo Netze überlastet sind, kann neue gasbefeuerte Kapazität eine lokalisierte Kompression erfordern, auch ohne neue Pipelinekilometer. Dies schafft eine verteilte Nachfrage für den Erdgaskompressorenmarkt in Regionen wie Südostasien und dem US-amerikanischen Südosten.
Zunehmende Einführung energieeffizienter und digital überwachter Kompressionssysteme
Betreiber nutzen digitale Überwachung, um Ausfälle zu begrenzen, Energiekosten zu steuern und strengeren behördlichen Anforderungen gerecht zu werden. China veröffentlichte GB/T 16665-2025 im Oktober 2025, wobei die Norm ab Mai 2026 in Kraft tritt und eine Echtzeit-Energieeinsparungsüberwachung für industrielle Kompressoreinheiten vorschreibt. Burckhardt Compression brachte 2025 UP! Detect auf den Markt, um Ventil- und Lageranomalien in Hubkolbenkompressoren zu identifizieren und Ferndiagnosesupport bereitzustellen. Ariels Smart Compressor in der Kohlenstoffspeicheranlage von ATCO EnPower verwendet einen digitalen Echtzeit-Zwilling, um Vibrationsstillstände vorherzusagen und variable Clearance-Taschen anzupassen. Diese Systeme unterstützen eine längere Gerätelebensdauer, können jedoch die Lieferanteneinnahmen in Richtung wiederkehrender Servicearbeiten verschieben. Der Erdgaskompressorenmarkt profitiert daher von Überwachungsverkäufen, auch wenn die Ersatzzyklen seltener werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Installations- und Lebenszykluswartungskosten | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexe Anforderungen an Sicherheit, Emissionen und Druckgerätekonformität | -0.5% | Global, verstärkt in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Netzstabilität und Netzanschlusseinschränkungen für elektrifizierte Kompressorstationen | -0.4% | Nordamerika, Europa, Indien | Mittelfristig (2–4 Jahre) |
| Wasserstoffkompatibilität, Materialverschlechterung und reduzierter Energiedurchsatz | -0.3% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Installations- und Lebenszykluswartungskosten
Große Kompressoren erfordern erhebliche Vorabinvestitionen und lange Lieferzeiten im Erdgaskompressorenmarkt. LNG-taugliche Zentrifugalpakete können pro vollständig installierter Einheit zwischen 15 Millionen USD und 30 Millionen USD kosten und haben Beschaffungsvorlaufzeiten von 18 bis 30 Monaten. Dies setzt Projektentwickler einem Finanzierungs- und Kostensteigerungsrisiko aus, bevor der Gasverkauf beginnt. Die Wartung kann für den zwischenstaatlichen Übertragungsdienst jährlich 2 % bis 4 % des ursprünglichen Gerätewerts erfordern, während veraltete Hubkolbengeräte 6 % bis 8 % erreichen können. Kleinere Midstream-Betreiber können bei knappem Kapital Mietvereinbarungen anstelle von Eigentum bevorzugen. Die von Vertragskompressionanbietern gemeldete hohe Flottenauslastung zeigt, warum der Zugang zu verfügbaren Geräten zu einer kommerziellen Einschränkung werden kann.
Komplexe Anforderungen an Sicherheit, Emissionen und Druckgerätekonformität
Sicherheits-, Emissions- und Druckgerätevorschriften erhöhen die Kosten und den Zeitaufwand für Kompressorprojekte. US-amerikanische Anforderungen für Hubkolbenkompressoren umfassen den Austausch von Stangenpackungen und Leckageerkennungsverfahren, während eine Studie der Colorado State University potenzielle jährliche Einsparungen von 95.000 USD pro Kompressor durch Entlüftungsgasrückgewinnungssysteme schätzte. Bewertungen gemäß der europäischen Druckgeräterichtlinie können die Inbetriebnahmefristen um 12 bis 24 Monate verlängern. Die Elektrifizierung fügt für Pipelinestationen einen weiteren Konformitätsübergang hinzu. Lieferanten, die in mehreren Regionen tätig sind, müssen unterschiedliche Zertifizierungs- und Sicherheitsanforderungen verwalten. Dies kann die Ausgaben für Forschung und Entwicklung aufteilen und Geräteeinführungen im Erdgaskompressorenmarkt verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kompressortyp:
Zentrifugaleinheiten verankern LNG und Hochdurchsatz-PipelinesZentrifugalkompressoren hielten im Jahr 2026 einen Marktanteil von 43,4 % am Erdgaskompressorenmarkt und sollen bis 2032 mit einer CAGR von 4,7 % wachsen. Ihre Position spiegelt ihre Rolle bei der LNG-Verflüssigung und im Hochdurchsatz-Übertragungsdienst wider. Die Liefervereinbarung von Baker Hughes für Port Arthur LNG Phase 2 umfasst 8 Zentrifugalkompressoren, die mit Frame-7-Turbinenantrieben gekoppelt sind. Eine technische Studie aus dem Jahr 2025 ermittelte eine isentrope Effizienz von Zentrifugalkompressoren von 70 % bis 90 % bei Nennvolumenstrom. Diese Eigenschaften machen Zentrifugaleinheiten für große Pipelinestationen und den kontinuierlichen LNG-Betrieb geeignet.
Hubkolbenkompressoren bleiben wichtig für die Bohrkopfkompression, das Sammeln, die Speicherung und andere Anwendungen mit variablem Volumenstrom. Ariel meldete für 2025 eine gesunde Auftragsaktivität in nordamerikanischen Sammel- und Boosteranwendungen. Rotationsschraubengeräte dienen mittelgroßen Verteilungs- und CNG-Anwendungen, insbesondere dort, wo ein modularer Einsatz nützlich ist. Axial- und Membrandesigns werden in engeren Hochreinheits- oder wasserstofftoleranten Anwendungen eingesetzt. Die Erdgaskompressorenbranche benötigt daher mehrere Kompressorkonfigurationen anstelle eines universellen Designs. Anwendungsbedingungen, einschließlich Volumenstromvariabilität, Druckverhältnis und Gaszusammensetzung, bestimmen die bevorzugte Technologie.
Nach Technologie:
Dynamische Kompression führt, Verdrängung gewinnt an DynamikDie dynamische Kompression machte im Jahr 2026 56,3 % des Technologiesegments aus. Sie wird in Hochdurchsatz-LNG- und Übertragungsanwendungen eingesetzt, bei denen Zentrifugal- und Axialmaschinen Lebenszyklusvorteile bieten. Die Verdrängungstechnologie soll bis 2032 eine CAGR von 4,5 % verzeichnen. Ihre Relevanz im Erdgaskompressorenmarkt wird durch Upstream-Sammlung, Wasserstoff-Pilotkreisläufe sowie Speicherinjektions- und -entnahmezyklen unterstützt. Die Wasserstoffbeimischung beeinflusst den Betriebsbereich von Zentrifugalkompressoren und unterstützt den Einsatz von Verdrängungsdesigns bei einigen wasserstofftoleranten Anwendungen.
Beide Technologiefamilien sehen sich einer höheren Konformitätsbasis gegenüber. ISO 13631:2025 aktualisierte die Anforderungen an die Schwingungssteuerung für die Gerätekategorien. Die Änderung erhöht die Design- und Inbetriebnahmeerwartungen für Lieferanten im gesamten Erdgaskompressorenmarkt. Dynamische Systeme behalten ihren Vorteil, wo ein stabiler hoher Volumenstrom benötigt wird. Verdrängungssysteme behalten eine Betriebsrolle, wo Volumenströme variieren oder Druckverhältnisse höher sind. Die Wahl wird durch das Betriebsprofil und nicht durch eine einfache Präferenz für eine Technologiefamilie bestimmt.
Nach Endverbraucher:
Upstream hält den größten Anteil, Midstream beschleunigtÖl- und Gas-Upstream machte im Jahr 2026 46,2 % der Nachfrage aus und war damit die größte Endverbraucherposition. Bohrkopfkompression, Gaslift, Injektion und Sammlung unterstützen diese Nachfrage in den produzierenden Becken. Die Marktgröße für Midstream-Anwendungen im Erdgaskompressorenmarkt soll bis 2032 mit einer CAGR von 4,8 % wachsen. Ergänzungen bei der Einspeisegassammlung im Zusammenhang mit LNG an der Golfküste unterstützen diese Aussichten. Die Pipelineelektrifizierung begünstigt auch motorantriebskompatible Geräte.
Da Schiefergasbohrlöcher reifen und der Reservoirdruck sinkt, fügen Betreiber im Laufe der Zeit Boosterstufen hinzu. Dies unterstützt Service- und Aftermarket-Arbeiten, auch wenn das Bohren verlangsamt. Die Midstream-Nachfrage ist mit LNG-Einspeisegassystemen und umfassenderen Übertragungsaufrüstungen verbunden. Downstream-, Versorgungs- und Verteilungsanwendungen entwickeln sich mit Regasifizierungsterminals und Stadtgasnetzen gleichmäßiger. Die Erdgaskompressorenbranche bedient jeden Endverbraucher mit unterschiedlichen Betriebszyklen und Gerätekonfigurationen. Diese Vielfalt verringert die Abhängigkeit von einer einzelnen Projektkategorie.
Nach Leistungskapazität:
Hochleistungsgeräte dominieren sowohl Volumen als auch WachstumGeräte über 1.000 kW machten im Jahr 2026 35,7 % der Nachfrage aus und sollen bis 2032 mit einer CAGR von 4,9 % wachsen. Große LNG- und Übertragungsprojekte bevorzugen weniger, aber leistungsstärkere Kompressorzüge. Commonwealth LNG genehmigte 6 LM9000-betriebene Kältemittel-Turbokompressoren mit je 73 MW und einem thermischen Wirkungsgrad von 44 %. Lange Beschaffungszeiträume und die Integration von Turbinenkompressoren schaffen erhebliche Qualifikationsanforderungen für Lieferanten. Dies macht das Hochkapazitätssegment strategisch wichtig im Erdgaskompressorenmarkt.
Geräte im Bereich 500 bis 1.000 kW werden im Sammel-, Verarbeitungs- und Verteilungsdienst eingesetzt. Sie unterstützen die Expansion in sekundäre Städte und sich entwickelnde Gasnetze. Geräte unter 500 kW verfügen über eine breite installierte Basis in Boostersystemen, Erdgastankstellen (CNG) und verteilten Anwendungen. Ihr geringerer Einheitswert begrenzt den Umsatzbeitrag trotz hoher Stückzahlen. Chinas allgemeiner Maschinenverband meldete 2025 ein Produktionswachstum bei Gaskompressoren über alle Kapazitätsbereiche hinweg, unterstützt durch Pipeline- und Petrochemieinvestitionen. Diese Kapazitätsbänder erweitern die Exposition des Erdgaskompressorenmarkts gegenüber verschiedenen Projektgrößen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 mit 34,3 % den größten regionalen Anteil, unterstützt durch Schiefergasproduktion, LNG-Bau und eine große Basis veralteter Pipeline-Anlagen. Die US-amerikanische LNG-Kapazität soll sich bis 2029 mehr als verdoppeln. Mountain Valley Pipeline beantragte 2025 das MVP Boost-Projekt und suchte nach Kompressionsergänzungen an 3 bestehenden Stationen und einer neuen Station in Virginia. Die Nachfrage nach Vertragskompression wird durch eine hohe Geräteauslastung in aktiven Förderregionen weiterhin unterstützt.
Europa bleibt eine bedeutende Region, da Energiesicherheit und Netzresilienz den Wert von Übertragungsinvestitionen erhöht haben. National Gas verpflichtete sich zu mehr als 350 Millionen GBP, entsprechend 440 Millionen USD zu den durchschnittlichen Wechselkursen von 2025, für Kompressorersatz an 3 Übertragungssystemstandorten. Die Geräte sind für die zukünftige Wasserstoffbeimischung ausgelegt. Der europäische Gas-zu-Strom-Verbrauch stieg in der Heizsaison 2025 im Jahresvergleich um mehr als 20 %. Deutschland, Polen und Italien bleiben wichtige Standorte für Anlagenaufrüstungen, während Beschränkungen den Zugang westlicher Lieferanten zu neuen russischen Projekten reduziert haben.
Asien-Pazifik soll bis 2032 mit einer CAGR von 5,1 % wachsen, der höchsten regionalen Rate im Erdgaskompressorenmarkt. Chinas Pipelineausbau, Indiens Stadtgasausbau und südostasiatische LNG-Importprojekte unterstützen die Aussichten. China machte 2025 32,1 % der weltweiten Patentanmeldungen für Erdgaskompressoren aus, vor dem US-Anteil von 29,4 %, wobei der Schwerpunkt auf Dichtungstechnologie und intelligenten Steuerungen lag. Elektrifizierung schafft eine zusätzliche Geräteanforderung, wo Stationen über einen zuverlässigen Netzzugang verfügen. Brasilien, Argentinien und Saudi-Arabien bieten ebenfalls inkrementelle Nachfrage durch Gasreinjektion, Schiefergasentwicklung und Gas-für-Strom-Programme.
Wettbewerbslandschaft
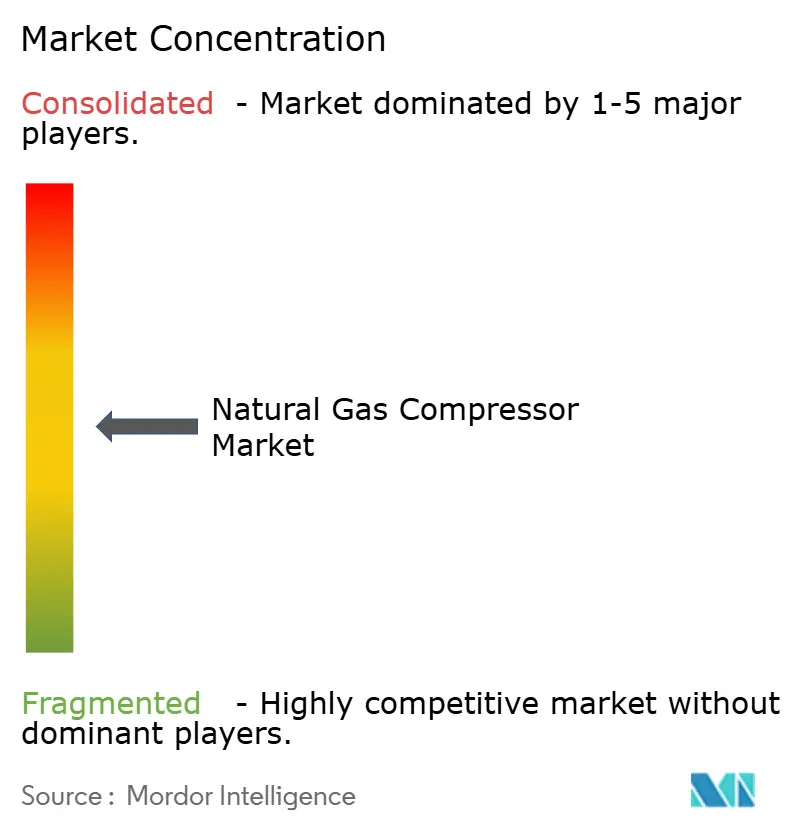
Der Erdgaskompressorenmarkt ist mäßig konsolidiert, wobei die 5 führenden Anbieter zusammen 40 % des Umsatzes halten. Baker Hughes, Atlas Copco, Siemens Energy, Ariel Corporation und Burckhardt Compression sind führende Lieferanten, unterstützt durch ihre Fähigkeit, kritische Ausrüstung zu liefern, Pakete zu integrieren und langfristigen Service zu bieten. Jereh Group und Kaishan Holding expandieren in Asien-Pazifik sowie im Nahen Osten und Afrika durch wettbewerbsfähige Preisgestaltung und Finanzierungskonditionen. Kein einzelner Lieferant hält mehr als 10 % des globalen Umsatzes, was Käufern mehrere qualifizierte Auswahlmöglichkeiten lässt.
Lieferanten legen größeren Wert auf Systemintegration und digitalen Aftermarket-Support. Burckhardt Compression brachte UP! Detect 2025 kommerziell auf den Markt und nutzt datengestützte Diagnosen für Hubkolbenkompressorkomponenten. Baker Hughes sicherte sich die Liefervereinbarung für Port Arthur LNG Phase 2 für 4 Frame-7-Turbinen und 8 Zentrifugalkompressoren. Diese Schritte zeigen, wie Ausrüstung, Steuerungen und Servicefähigkeiten in einem einzigen Projektauftrag kombiniert werden können. API Standard 618, ISO 13631 und ISO 8573-1 erschweren es unterkapitalisierten Neueinsteigern, bei Arbeiten mit hohen Konsequenzen zu konkurrieren.
Akquisitionsaktivitäten haben die Lieferantenpositionen in spezialisierten Kompressionsfeldern gestärkt. Burckhardt Compression schloss im Juli 2026 die Übernahme von Fornovo Gas ab, um sein CNG- und Biogaskompressionsportfolio zu erweitern. Ingersoll Rand erwarb im Juli 2025 TMIC und Adicomp für 160 Millionen EUR, entsprechend 175 Millionen USD zu den Wechselkursen von 2025, um Kompressionskapazitäten für erneuerbares Erdgas aufzubauen. USA Compression Partners, LP schloss im Januar 2026 die Übernahme von J-W Power Company für 860 Millionen USD ab und schuf eine Flotte von 4,4 Millionen aktiven Pferdestärken. Der Erdgaskompressorenmarkt belohnt weiterhin Lieferanten, die Leistung in anspruchsvollen Anwendungen nachweisen können, während die Wasserstoffkompression über 300 bar und die kleinmaßstäbliche Offshore-Schwimmkompression offene Felder bleiben.
Branchenführer im Erdgaskompressorenmarkt
-
Atlas Copco AB
-
Ariel Corporation
-
Siemens Energy AG
-
Baker Hughes Company
-
Ingersoll Rand Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Erdgaskompressoren Unternehmen in diesem Bericht
- Ariel Corporation
- Atlas Copco AB
- Baker Hughes Company
- BAUER KOMPRESSOREN GmbH
- BORSIG GmbH
- Burckhardt Compression AG
- Elliott Company
- Enerflex Ltd.
- Howden Group Limited
- Ingersoll Rand Inc.
- Jereh Group Co., Ltd.
- Kaishan Holding Group Co., Ltd.
- KOBELCO COMPRESSORS CORPORATION
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- NEUMAN & ESSER Group
- Shaanxi Blower (Group) Co., Ltd.
- Siemens Energy AG
- Solar Turbines Incorporated
- Sundyne, LLC
Neueste Industrielle Entwicklungen in Markt für Erdgaskompressoren
- Juli 2026: Burckhardt Compression schloss die Übernahme von Fornovo Gas S.p.A. (Italien) ab, einem europäischen Marktführer für Biogas- und CNG-Kompression mit 120 Mitarbeitern, und stärkte damit seine Position in der europäischen Alternativgaskompression.
- Juli 2026: Nova Compression erwarb die Betriebsanlagen von Energy Gas Compression, Inc. (EGC) und fügte 52.000 aktive Pferdestärken hinzu, wodurch Novas Gesamtflotte auf 400.000 Pferdestärken im Eagle Ford Basin und Süd-Texas erweitert wurde.
- Januar 2026: USA Compression Partners schloss die Übernahme von J-W Power Company für 860 Millionen USD ab und schuf eine kombinierte Flotte von 4,4 Millionen aktiven Pferdestärken mit erweiterter Abdeckung im Permian, Nordosten, Golfküste, Rockies und Mid-Continent.
- September 2025: Sempra Infrastructure traf die endgültige Investitionsentscheidung (FID) für Port Arthur LNG Phase 2, wobei Baker Hughes beauftragt wurde, 4 Frame-7-Turbinen und 8 Zentrifugalkompressoren für die Züge 3 und 4 zu liefern, wobei Zug 3 den Betrieb im Jahr 2030 anstrebt.
Berichtsumfang des globalen Erdgaskompressorenmarkts
Ein Erdgaskompressor ist ein mechanisches Gerät, das den Druck von Erdgas erhöht, sein Volumen reduziert und die Energie bereitstellt, die für den Gasfluss durch Pipelines, Speicheranlagen und Verarbeitungsanlagen erforderlich ist.
Der Erdgaskompressorenmarkt ist nach Kompressortyp, Technologie, Endverbraucher, Leistungskapazität und Geografie segmentiert. Nach Kompressortyp ist der Markt in Zentrifugalkompressoren, Hubkolbenkompressoren, Rotationsschraubenkompressoren und sonstige Kompressortypen unterteilt. Nach Technologie ist der Markt in Verdrängung und dynamische Kompression unterteilt. Nach Endverbraucher ist der Markt in Öl und Gas, Upstream, Midstream, Downstream, Versorgungsunternehmen und Gasverteilungsunternehmen sowie Industrie- und Gewerbenutzer unterteilt. Nach Leistungskapazität ist der Markt in bis zu 500 kW, 500–1.000 kW und über 1.000 kW segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Erdgaskompressorenmarkt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Zentrifugalkompressoren |
| Hubkolbenkompressoren |
| Rotationsschraubenkompressoren |
| Sonstige Kompressortypen |
| Verdrängung |
| Dynamische Kompression |
| Öl- und Gas-Upstream |
| Midstream |
| Downstream |
| Versorgungsunternehmen und Gasverteilungsunternehmen |
| Industrie- und Gewerbenutzer |
| Bis zu 500 kW |
| 500–1.000 kW |
| Über 1.000 kW |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kompressortyp | Zentrifugalkompressoren | |
| Hubkolbenkompressoren | ||
| Rotationsschraubenkompressoren | ||
| Sonstige Kompressortypen | ||
| Nach Technologie | Verdrängung | |
| Dynamische Kompression | ||
| Nach Endverbraucher | Öl- und Gas-Upstream | |
| Midstream | ||
| Downstream | ||
| Versorgungsunternehmen und Gasverteilungsunternehmen | ||
| Industrie- und Gewerbenutzer | ||
| Nach Leistungskapazität | Bis zu 500 kW | |
| 500–1.000 kW | ||
| Über 1.000 kW | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Erdgaskompressoren?
Der Sektor soll von 2027 bis 2032 mit einer CAGR von 4,25 % wachsen und bis 2032 einen Wert von 7,52 Milliarden USD erreichen.
Welcher Kompressortyp führt die Nachfrage an?
Zentrifugalkompressoren führen mit einem Anteil von 43,4 % im Jahr 2026 und sollen bis 2032 mit einer CAGR von 4,7 % wachsen.
Welcher Endverbraucher wächst am schnellsten?
Midstream soll bis 2032 mit einer CAGR von 4,8 % wachsen, unterstützt durch LNG-Einspeisegassammlung und Pipelinearbeiten.
Welche Region hat die stärksten Aussichten?
Asien-Pazifik hat mit 5,1 % bis 2032 die höchste prognostizierte regionale CAGR, unterstützt durch chinesische und indische Infrastrukturinvestitionen.
Warum sind LNG-Projekte für Kompressorlieferanten wichtig?
LNG-Anlagen benötigen Hauptverflüssigungskompressoren sowie Einspeisegas-, Boil-off-Gas- und Rekompressionsgeräte.
Was begrenzt die Wasserstoffbeimischung in bestehenden Kompressorflotten?
Wasserstoff kann den stabilen Betriebsbereich von Zentrifugalkompressoren einengen und Änderungen an Dichtungen, Materialien und Steuerungen erfordern.