
天然ガスコンプレッサー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
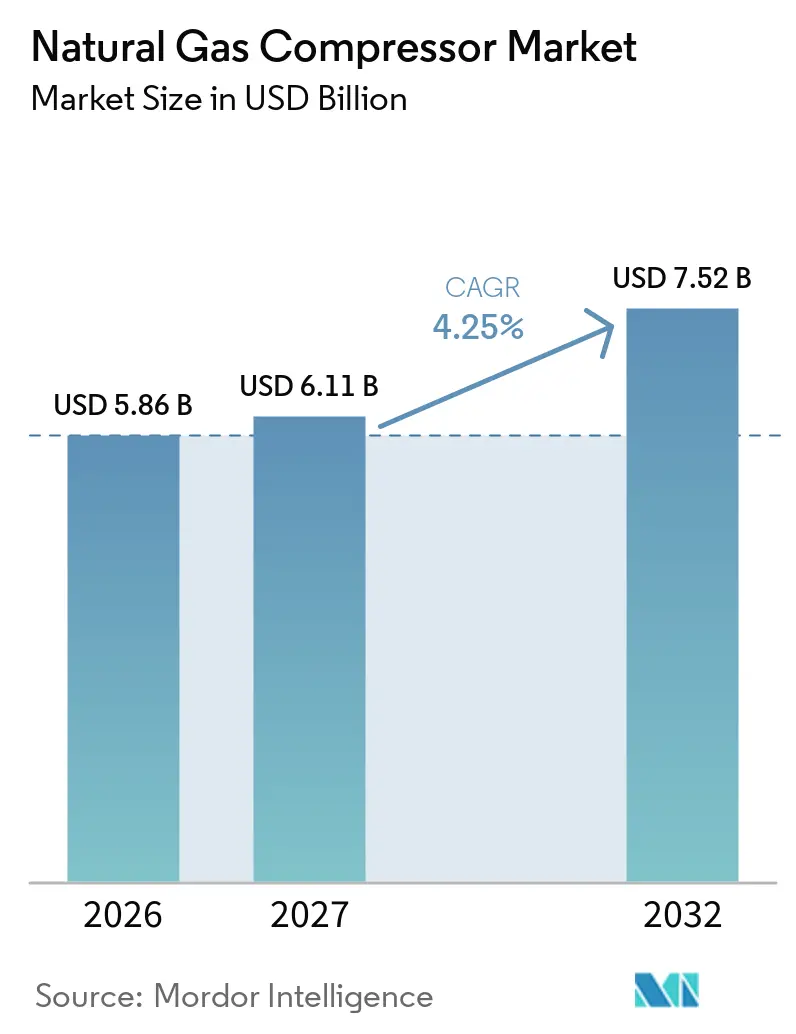
| 市場規模 (2027) | 6.11 十億米ドル |
| 市場規模 (2032) | 7.52 十億米ドル |
| 成長率 (2027 - 2032) | 4.25 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる天然ガスコンプレッサー市場分析
天然ガスコンプレッサー市場規模は、2026年の5.86 ビリオン 米ドルから2027年には6.11 ビリオン 米ドルに成長し、2027年から2032年にかけて4.25%のCAGRで2032年までに7.52 ビリオン 米ドルに達すると予測されています。LNG液化、パイプライン更新、ガス火力発電が天然ガスコンプレッサー市場の主要な需要基盤となっています。北米のプロジェクト活動が近期の受注を支え、アジアのパイプラインおよび配給投資が長期的な見通しを支えています。天然ガスコンプレッサー市場の機器サプライヤーは、より大型の統合パッケージ、電動ドライブ、監視システム、サービス契約を通じて競争しています。天然ガスコンプレッサー市場における高い切り替えコストは、コンプレッサーとタービンのパッケージが一度仕様決定されると既存サプライヤーに有利に働きますが、中国のサプライヤーは制御システムおよびシーリングシステムにおける技術的地位を強化しています。素混合は、安定した運転条件を狭め、材料およびシール要件を増加させる可能性があるため、機器上の課題を生み出しています。[1]
レポートの主要なポイント
- コンプレッサータイプ別では、遠心式コンプレッサーが2026年の天然ガスコンプレッサー市場シェアの43.4%を占め、2032年にかけて4.7%のCAGRで成長すると予測されています。
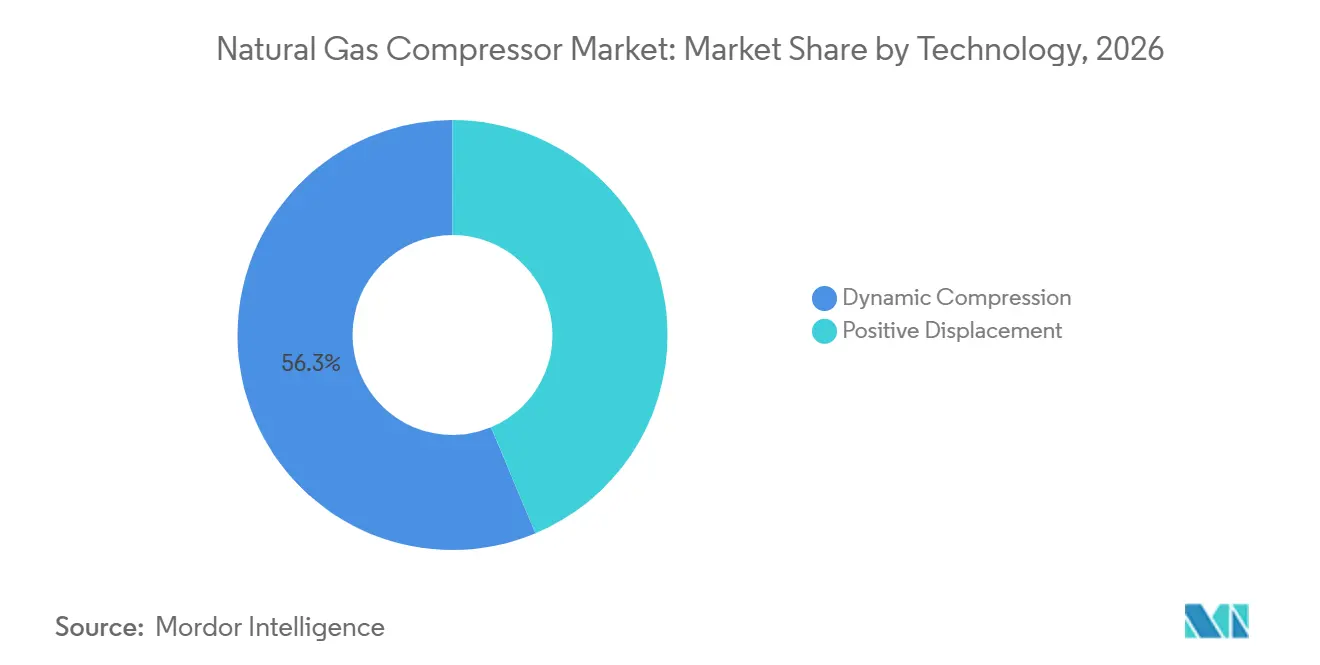
- 技術別では、動的圧縮が2026年に56.3%のシェアを占め、正排量技術は2032年にかけて4.5%のCAGRで成長すると予測されています。
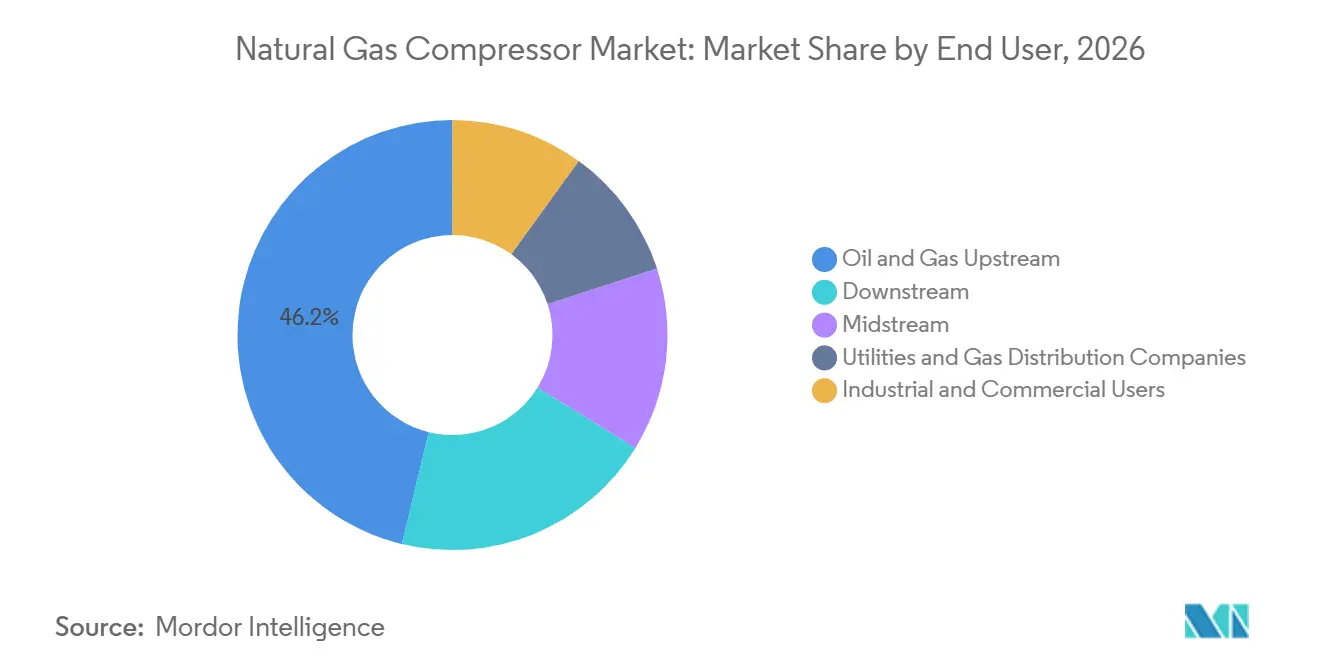
- エンドユーザー別では、石油・ガス上流部門が2026年に46.2%のシェアを占め、中流部門は2032年にかけて4.8%のCAGRで成長すると予測されています。
- 出力容量別では、1,000 kW超機器が2026年に35.7%のシェアを占め、2032年にかけて4.9%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に34.3%のシェアを占め、アジア太平洋地域は2032年にかけて5.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| LNG輸出・輸入・再ガス化インフラの拡大 | +1.0% | 北米、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| パイプラインの拡張・近代化・老朽化した圧縮資産の更新 | +0.9% | 北米、欧州、ロシア | 短期(2年以内) |
| ガス火力発電の増加と産業用ガス需要の拡大 | +0.7% | 中東、欧州、北米 | 短期(2年以内) |
| エネルギー効率の高いデジタル監視型圧縮システムの採用拡大 | +0.5% | グローバル | 中期(2〜4年) |
| 水素対応圧縮および低炭素ガスインフラ | +0.3% | 欧州、北米、日本 | 長期(4年以上) |
| メタンおよびスコープ1排出削減のためのコンプレッサー電化 | +0.4% | 北米、欧州連合、インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
液化天然ス(LNG)輸出・輸入・再ガス化インフラの拡大
北米のLNG建設は、天然ガスコンプレッサー市場における遠心式コンプレッサーパッケージへの需要を高めています。米国の液化能力は2029年までに2倍以上になると見込まれており、北米が世界全体の増設量の50%以上を占めると予測されています。[2] Baker HughesはSempra InfrastructureのPort Arthur LNG第2フェーズプロジェクト向けに遠心式コンプレッサー8基を供給しており、同プロジェクトにはLNGトレイン2基と年産能力1,300万トンが含まれています。[3] Commonwealth LNGもルイジアナ州キャメロンの年産能力950万トンの施設向けにBaker Hughesの冷媒ターボコンプレッサー6基を承認しました。[4] 各LNGトレインには、主液化コンプレッサー以外にも、フィードガスブースター、ボイルオフガスコンプレッサー、再圧縮回路などの機器が必要です。関連するパイプラインステーションの承認は調達スケジュールを長引かせる可能性があり、サプライヤーにとってより明確な機器バッログをもたらします。
パイプラインの拡張・近代化・老朽化した圧縮資産の更新
パイプライン投資は、容量増強から信頼性向上および排出削減を目的とした更新作業へとシフトしています。Northern Natural Gasは、全長14,300マイルのネットワークを対象とした資産近代化プログラムを通じて、今後10年間で3 ビリオン 米ドルを投資しています。Williamsは2025年にKemmerer馬力更新プロジェクトを申請し、往復式ユニット4基をSolar Mars 90タービンコンプレッサー1基に置き換えます。この申請では、NOx排出量を93%削減し、メタン排出量を89%削減しながら供給能力を維持することが見込まれています。更新プログラムは、より少数の大型パッケージが複数の老朽化した機械を置き換えられるため、高仕様ユニットを優先します。このパターンは、天然ガスコンプレッサー市場における統合型タービンコンプレッサーシステムの価値を高めています。
ガス火力発電の増加と産業用ガス需要の拡大
電力消費の増加と石炭からガスへの転換が続く中、ガス火力発電はコンプレッサー要件を形成し続けています。米国の電力部門における天然ガス使用量は2025年に1日当たり35.8 ビリオン 立方フィートに達しました。国際ガス連合は、2025年に中東で石油からガスへの転換により年間需要が180億立方メートル増加したと報告しています。欧州では、風力・水力発電の出力低下を背景に、2025年の暖房シーズン中にガス火力需要が前年比20%以上増加しました。送電網が混雑している地域では、新たなパイプライン延長なしに新規ガス火力設備が局所的な圧縮を必要とする場合があります。これにより、東南アジアや米国南東部などの地域において天然ガスコンプレッサー市場への分散型需要が生まれています。
エネルギー効率の高いデジタル監視型圧縮システムの採用拡大
オペレーターはデジタル監視を活用して停止を抑制し、エネルギーコストを管理し、より厳格な規制審査に対応しています。中国は2025年10月にGB/T 16665-2025を公布し、同規格は2026年5月に発効して産業用コンプレッサーユニットのリアルタイム省エネ監視を義務付けています。Burckhardt Compressionは2025年にUP! Detectを発売し、往復式コンプレッサーのバルブおびベアリングの異常を特定してリモート診断サポートを提供しています。ArielのATCO EnPowerの炭素貯留施設におけるスマートコンプレッサーは、リアルタイムのデジタルツインを使用して振動による停止を予測し、可変クリアランスポケットを調整します。これらのシステムは機器の長寿命化を支援しますが、サプライヤーの収益を定期的なサービス業務へとシフトさせる可能性があります。したがって、天然ガスコンプレッサー市場は、更新サイクルが長くなる場合でも監視システムの販売から恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本・設置・ライフサイクルメンテナンスコスト | -0.7% | グローバル | 短期(2年以内) |
| 複雑な安全・排出・圧力機器コンプライアンス要件 | -0.5% | グローバル(欧州連合および北米で特に顕著) | 中期(2〜4年) |
| 電化コンプレッサーステーション向けの送電網信頼性および系統連系制約 | -0.4% | 北米、欧州、インド | 中期(2〜4年) |
| 水素適合性、材料劣化、エネルギースループットの低下 | -0.3% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本・設置・ライフサイクルメンテナンスコスト
大型コンプレッサーは、天然ガスコンプレッサー市場において多大な初期投資と長い納期を必要とします。液化天然ガス(LNG)グレードの遠心式パッケージは、完全設置済みユニット1基当たり1,500万〜3,000万米ドルのコストがかかり、調達リードタイムは18〜30ヶ月に及びます。これにより、プロジェクト開発者はガス販売開始前に資金調達およびコスト上昇リスクにさらされます。州間輸送サービスでは毎年原価の2%〜4%のメンテナンスが必要となる場合があり、老朽化した往復式機器では6%〜8%に達することもあります。資本が制約されている場合、中小の中流オペレーターは所有よりもレンタルを選択することがあります。契約圧縮プロバイダーが報告する高い設備稼働率は、利用可能な機器へのアクセスが商業的制約となり得る理由を示しています。
複雑な安全・排出・圧力機器コンプライアンス要件
安全・排出・圧力機器に関する規制は、コンプレッサープロジェクトにコストと時間を追加します。往復式コプレッサーに関する米国の要件には、ロッドパッキングの交換および漏洩検知手順が含まれており、コロラド州立大学の研究では、ベントガス回収システムによりコンプレッサー1基当たり年間9万5,000米ドルの節約が見込まれると推定されています。欧州圧力機器指令の評価は、試運転スケジュールを12〜24ヶ月延長する可能性があります。電化はパイプラインステーションにさらなるコンプライアンス移行をもたらします。複数の地域で事業を展開するサプライヤーは、異なる認証および安全要件を管理しなければなりません。これにより、研究開発費が分散し、天然ガスコンプレッサー市場における機器の発売が遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンプレッサータイプ別:
遠心式ユニットがLNGおよび大流量パイプラインを支える遠心式コンプレッサーは2026年の天然ガスコンプレッサー市場シェアの43.4%を占め、2032年にかけて4.7%のCAGRで成長すると予測されています。その地位は、LNG液化および高スループット輸送サービスにおける役割を反映しています。Baker HughesのPort Arthur LNG第2フェズ供給契約は、Frame 7タービンドライバーと組み合わせた遠心式コンプレッサー8基をカバーしています。2025年の技術研究では、定格流量における遠心式等エントロピー効率が70%〜90%と評価されました。これらの特性により、遠心式ユニットは大型パイプラインステーションおよび連続LNG運転に適しています。
往復式コンプレッサーは、坑口圧縮、集ガス、貯蔵、その他の変動流量用途において引き続き重要な役割を果たしています。Arielは2025年に北米の集ガスおよびブースター用途で堅調な受注活動を報告しました。ロータリースクリュー機器は、モジュール展開が有用な中規模配給および圧縮天然ガス(CNG)用途に使用されています。軸流式およびダイアフラム式設計は、より狭い高純度または水素耐性用途に使用されています。したがって、天然ガスコンプレッサー産業は、単一の汎用設計ではなく複数のコンプレッサー構成を必要としています。流量変動性、圧力比、ガス組成などの用途条件が優先技術を決定します。
技術別:
動的圧縮がリードし、正排量が勢いを増す動圧縮は2026年の技術セグメントの56.3%を占めました。遠心式および軸流式機械がライフサイクル上の優位性を持つ高スループットの液化天然ガス(LNG)および輸送用途に使用されています。正排量技術は2032年にかけて4.5%のCAGRを記録すると予測されています。天然ガスコンプレッサー市場における正排量技術の関連性は、上流集ガス、水素パイロット回路、貯蔵注入・採取サイクルによって支えられています。水素混合は遠心式の運転範囲に影響を与え、一部の水素耐性用途において正排量設計の使用を促進します。
両技術ファミリーはより高いコンプライアンス基準に直面しています。ISO 13631:2025は機器カテゴリーの振動制御要件を更新しました。この変更により、天然ガスコンプレッサー市場全体のサプライヤーに対する設計および試運転への期待が高まっています。動的システムは安定した高流量が必要な場合に優位性を維持します。正排量システムは流量が変動する場合や圧縮比が高い場合に運転上の役割を維持します。選択は、単一の技術ファミリーへの単純な好みではなく、サービスプロァイルによって決まります。
エンドユーザー別:
上流が最大シェアを保持し、中流が加速石油・ガス上流部門は2026年の需要の46.2%を占め、最大のエンドユーザーポジションを維持しています。坑口圧縮、ガスリフト、注入、集ガスが生産盆地全体でこの需要を支えています。中流用途向けの天然ガスコンプレッサー市場規模は2032年にかけて4.8%のCAGRで成長すると予測されています。メキシコ湾岸のLNG関連フィードガス集ガスの増加がこの見通しを支えています。パイプラインの電化もモータードライブ対応機器を優先します。
シェール坑井が成熟し貯留層圧力が低下するにつれて、オペレーターは時間をかけてブースターステージを追加します。これにより、掘削が鈍化した場合でもサービスおよびアフターマーケト業務が支えられます。中流需要はLNGフィードガスシステムおよびより広範な輸送アップグレードと連動しています。下流、公益事業、配給用途は、再ガス化ターミナルおよび都市ガスネットワークとともにより安定的に発展しています。天然ガスコンプレッサー産業は、異なるデューティサイクルおよび機器構成で各エンドユーザーにサービスを提供しています。この多様性により、単一のプロジェクトカテゴリーへの依存が軽減されます。
出力容量別:
大馬力機器が数量と成長の両方を牽引1,000 kW超の機器は2026年の需要の35.7%を占め、2032年にかけて4.9%のCAGRで成長すると予測されています。大型LNGおよび輸送プジェクトは、より少数の高容量コンプレッサートレインを優先します。Commonwealth LNGは、それぞれ73 MWの出力と44%の熱効率を持つLM9000駆動の冷媒ターボコンプレッサー6基を承認しました。長い調達期間とタービンコンプレッサーの統合により、サプライヤーには重要な資格要件が生じます。これにより、天然ガスコンプレッサー市場において高容量セグメントが戦略的に重要となっています。
500〜1,000 kWの機器は、集ガス、処理、配給サービスに使用されています。第二次都市および発展途上のガスネットワークへの拡大を支援します。500 kW未満の機器は、ブースターシステム、圧縮天然ガス(CNG)ステーション、分散型用途にわたる広範な設置基盤を持っています。ユニット単価が低いため、ユニット数量が多いにもかかわらず収益貢献は限定的です。中国の一般機械工業協会は、パイプラインおよび石油化学投資に支えられ、2025年に容量範囲全体でガスコンプレッサー生産が成長したと報告しました。これらの容量帯は、天然ガスコンプレッサー市場の異なるプロジェクト規模へのエクスポージーを広げています。
地域分析
北米は2026年に34.3%を占め、シェール生産、LNG建設、老朽化したパイプライン資産の大規模な基盤に支えられた最大の地域シェアを維持しています。米国のLNG能力は2029年までに2倍以上になると見込まれています。Mountain Valley Pipelineは2025年にMVP Boostプロジェクトを申請し、既存の3ステーションへの圧縮増設とバージニア州の新ステーション設置を求めています。契約圧縮需要は、活発な生産地域全体での高い設備稼働率に支えられています。
欧州は、エネルギー安全保障とネットワーク強靭性が輸送投資の価値を高めているため、依然として重要な地域です。National Gasは、3つの輸送システムサイトでのコンプレッサー更新のために、2025年の平均為替レートで440 ミリオン 米ドルに相当する3億5,000万英ポンド超を投資することを約束しました。この機器は将来の水素混合に対応するよう設計されています。欧州のガス火力需要は2025年の暖房シーズン中に前年比20%以上増加しました。ドイツ、ポーランド、イタリアは資産アップグレードの重要な拠点であ続けていますが、制限により西側サプライヤーの新規ロシアプロジェクトへのアクセスは縮小しています。
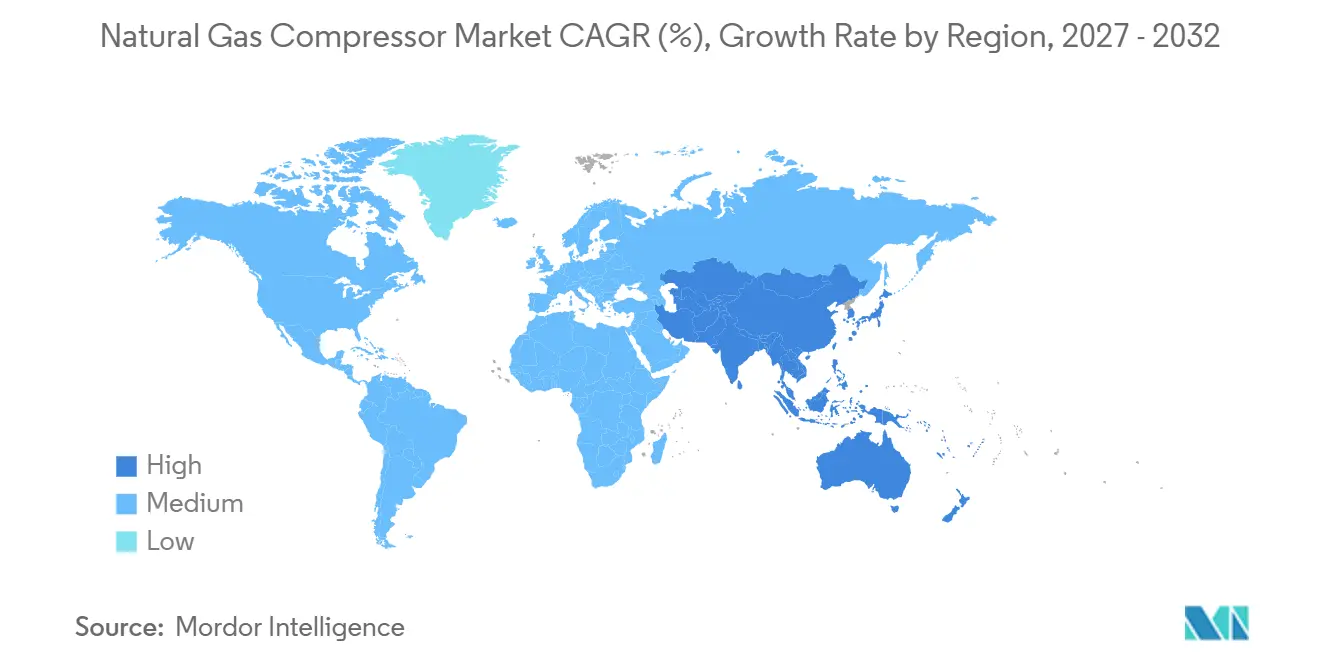
アジア太平洋地域は2032年にかけて5.1%のCAGRで成長すると予測されており、天然ガスコンプレッサー市場において最も高い地域成長率となっています。中国のパイプライン拡張、インドの都市ガス整備、東南アジアのLNG輸入プロジェクトが見通しを支えています。中国は2025年に世界の天然ガスコンプレッサー特許出願の32.1%を占め、米国の29.4%を上回り、シーリング技術およびインテリジェント制御に活動が集中しています。電化は、ステーションが信頼性の高い送電網アクセスを持つ地域において追加の機器要件を生み出しています。ブラジル、アルゼンチン、サウジアラビアも、ガス再注入、シェール開発、ガス火力プログラムを通じて段階的な需要を提供しています。
競合環境
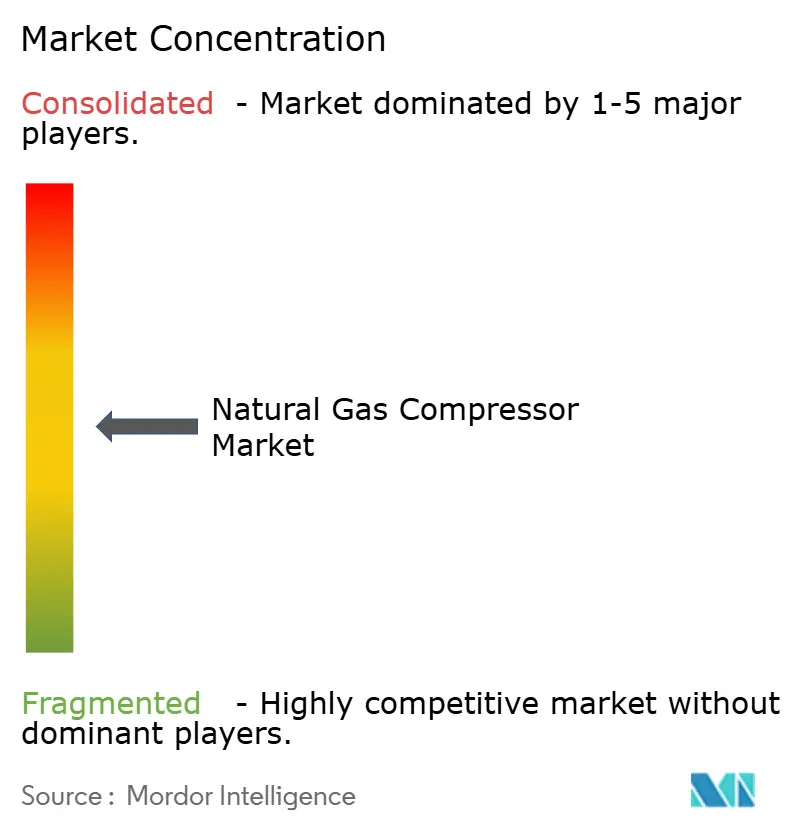
天然ガスコンプレッサー市場は適度に集約されており、上位5社のベンダーが合計で収益の40%を占めています。Baker Hughes、Atlas Copco、Siemens Energy、Ariel Corporation、Burckhardt Compressionが主要サプライヤーであり、重要機器の供給、パッケージ統合、長期サービス提供能力に支えられています。Jereh GroupとKaishan Holdingは、競争力のある価格設定と資金調達条件を通じてアジア太平洋地域および中東・アフリカ全体で拡大しています。単一のサプライヤーが世界収益の10%以上を占めることはなく、バイヤーには複数の適格な選択肢があります。
サプライヤーはシステム統合とデジタルアフターマーケットサポートにより重点を置いています。Burckhardt Compressionは2025年にUP! Detectを商業的に発売し、往復式コンプレッサー部品のデータ駆動型診断を提供しています。Baker HughesはPort Arthur LNG第2フェーズの供給契約を獲得し、Frame 7タービン4基と遠式コンプレッサー8基を供給します。これらの動きは、機器、制御システム、サービス能力を単一のプロジェクト受注に組み合わせる方法を示しています。API規格618、ISO 13631、ISO 8573-1により、資本力の低い新規参入者が高リスク業務で競争することが難しくなっています。
買収活動により、サプライヤーは特殊圧縮分野での地位を強化しています。Burckhardt Compressionは2026年7月にFornovo Gasの買収を完了し、欧州の代替ガス圧縮における圧縮天然ガス(CNG)およびバイオガス圧縮ポートフォリオを拡大しました。Ingersoll Randは2025年7月に2025年の為替レートで175 ミリオン 米ドルに相当する1億6,000万ユーロでTMICおよびAdicompを買収し、再生可能天然ガス圧縮能力を構築しました。USA Compression Partners, LPは2026年1月にJ-W Power Companyの860 ミリオン 米ドルの買収を完了し、440万馬力の稼働フリートを創出しました。天然ガスコンプレッサー市場は、要求の厳しい用途での性能を証明きるサプライヤーに引き続き報いており、300バール超の水素圧縮および小規模洋上浮体式圧縮は未開拓の分野として残っています。
天然ガスコンプレッサー産業のリーダー企業
-
Atlas Copco AB
-
Ariel Corporation
-
Siemens Energy AG
-
Baker Hughes Company
-
Ingersoll Rand Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
天然ガスコンプレッサー市場 このレポートでカバーされる企業
- Ariel Corporation
- Atlas Copco AB
- Baker Hughes Company
- BAUER KOMPRESSOREN GmbH
- BORSIG GmbH
- Burckhardt Compression AG
- Elliott Company
- Enerflex Ltd.
- Howden Group Limited
- Ingersoll Rand Inc.
- Jereh Group Co., Ltd.
- Kaishan Holding Group Co., Ltd.
- KOBELCO COMPRESSORS CORPORATION
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- NEUMAN & ESSER Group
- Shaanxi Blower (Group) Co., Ltd.
- Siemens Energy AG
- Solar Turbines Incorporated
- Sundyne, LLC
最近の産業開発事情 天然ガスコンプレッサー市場
- 2026年7月:Burckhardt Compressionは、従業員120名を擁する欧州のバイオガスおよびCNG圧縮のリーダーであるFornovo Gas S.p.A.(イタリア)の買収を完了し、欧州の代替ガス圧縮における地位を強化しました。
- 2026年7月:Nova CompressionはEnergy Gas Compression, Inc.(EGC)の事業資産を買収し、5万2,000馬力の稼働馬力を追加してEagle Ford BasinおよびテキサスSouth全体でNovaの総フリートを40万馬力に拡大しました。
- 2026年1月:USA Compression Partnersは860 ミリオン 米ドルのJ-W Power Company買収を完了し、パーミアン、北東部、メキシコ湾岸、ロッキーズ、ミッドコンチネント全体にわたる拡大されたカバレッジを持つ合計440万馬力の稼働フリートを創出しました。
- 2025年9月:Sempra InfrastructureはPort Arthur LNG第2フェーズの最終投資決定(FID)に達し、Baker Hughesがトレイン3および4向けにFrame 7タービン4基と遠心式コンプレッサー8基を供給する契約を締結し、トレイン3は2030年の操業開始を目標としています。
グローバル天然ガスコンプレッサー市場レポートの範囲
天然ガスコンプレッサーとは、天然ガスの圧力を高め、体積を減少させ、ガスがパイプライン、貯蔵施設、処理プラントを流れるために必要なエネルギーを供給する機械装置です。
天然ガスコンプレッサー市場は、コンプレッサータイプ、技術、エンドユーザー、出力容量、地域によってセグメント化されています。コンプレッサータイプ別では、市場は遠心式コンプレッサー、往復式コンプレッサー、ロータリースクリューコンプレッサー、その他のコンプレッサータイプにセグメント化されています。技術別では、市場は正排量と動的圧縮に分類されています。エンドユーザー別では、市場は石油・ガス、上流、中流、下流、公益事業・ガス配給会社、産業・商業ユーザーに区分されています。出力容量別では、市場は500 kW以下、500〜1,000 kW、1,000 kW超にセグメント化されています。本レポートは、主要地域の26カ国にわたるグローバル天然ガスコンプレッサー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 遠心式コンプレッサー |
| 往復式コンプレッサー |
| ロータリースクリューコンプレッサー |
| その他のコンプレッサータイプ |
| 正排量 |
| 動的圧縮 |
| 石油・ガス上流 |
| 中流 |
| 下流 |
| 公益事業・ガス配給会社 |
| 産業・商業ユーザー |
| 500 kW以下 |
| 500〜1,000 kW |
| 1,000 kW超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| コンプレッサータイプ別 | 遠心式コンプレッサー | |
| 往復式コンプレッサー | ||
| ロータリースクリューコンプレッサー | ||
| その他のコンプレッサータイプ | ||
| 技術別 | 正排量 | |
| 動的圧縮 | ||
| エンドユーザー別 | 石油・ガス上流 | |
| 中流 | ||
| 下流 | ||
| 公益事業・ガス配給会社 | ||
| 産業・商業ユーザー | ||
| 出力容量別 | 500 kW以下 | |
| 500〜1,000 kW | ||
| 1,000 kW超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
天然ガスコンプレッサーの予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけて4.25%のCAGRで成長し、2032年までに7.52 リオン 米ドルに達すると予測されています。
どのコンプレッサータイプが需要をリードしていますか?
遠心式コンプレッサーが2026年に43.4%のシェアでリードしており、2032年にかけて4.7%のCAGRで成長すると予測されています。
どのエンドユーザーが最も速く成長していますか?
中流部門は、LNGフィードガス集ガスおよびパイプライン工事に支えられ、2032年にかけて4.8%のCAGRで成長すると予測されています。
どの地域が最も強い見通しを持っていますか?
アジア太平洋地域は、中国およびインドのインフラ投資に支えられ、2032年にかけて5.1%という最も高い地域予測CAGRを持っています。
LNGプロジェクトがコンプレッサーサプライヤーにとって重要な理由は何ですか?
LNG施設には、主液化コンプレッサーのほか、フィードガス、ボイルオフガス、再圧縮機器が必要です。
既存のコンプレッサーフリートにおける水素混合を制限するものは何ですか?
水素は遠心式コンプレッサーの安定した運転範囲を狭め、シール、材料、制御システムの変更を必要とする場合があります。