
Tamaño y Participación del Mercado de Compresores de Gas Natural
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.25 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compresores de Gas Natural por Mordor Intelligence
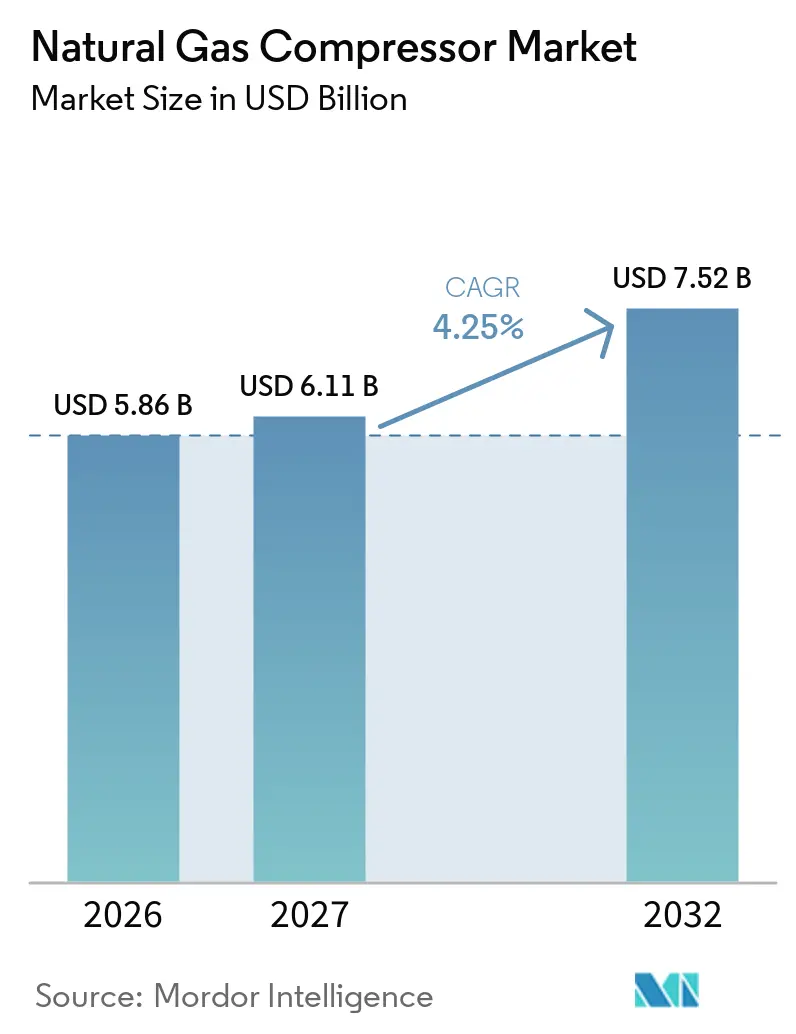
Se espera que el tamaño del Mercado de Compresores de Gas Natural crezca de 5,86 mil millones de USD en 2026 a 6,11 mil millones de USD en 2027 y se prevé que alcance los 7,52 mil millones de USD para 2032 a una CAGR del 4,25% durante 2027-2032. La licuefacción de GNL, la renovación de gasoductos y la generación de energía a gas son las principales bases de demanda del mercado de compresores de gas natural. La actividad de proyectos en América del Norte respalda los pedidos a corto plazo, mientras que la inversión en gasoductos y distribución en Asia apoya las perspectivas a más largo plazo. Los proveedores de equipos en el mercado de compresores de gas natural compiten a través de paquetes integrados más grandes, accionamientos eléctricos, sistemas de monitoreo y contratos de servicio. Los altos costos de cambio en el mercado de compresores de gas natural favorecen a los proveedores establecidos una vez que se especifica un paquete de compresor y turbina, aunque los proveedores chinos están fortaleciendo su posición técnica en sistemas de control y sellado. La mezcla de hidrógeno crea un desafío para los equipos porque puede reducir las condiciones de operación estables y aumentar los requisitos de materiales y sellos.[1]
Conclusiones Clave del Informe
- Por tipo de compresor, los compresores centrífugos representaron el 43,4% de la participación del mercado de compresores de gas natural en 2026 y se prevé que crezcan a una CAGR del 4,7% hasta 2032.
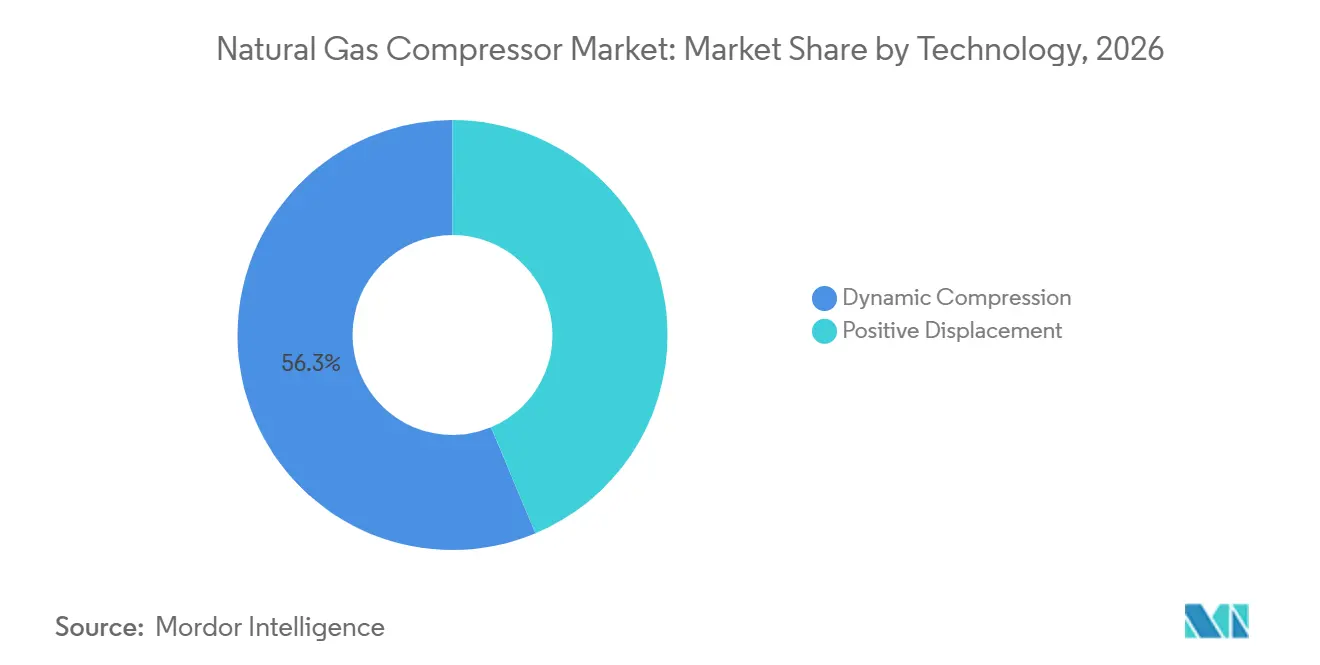
- Por tecnología, la compresión dinámica representó una participación del 56,3% en 2026, mientras que se prevé que la tecnología de desplazamiento positivo crezca a una CAGR del 4,5% hasta 2032.
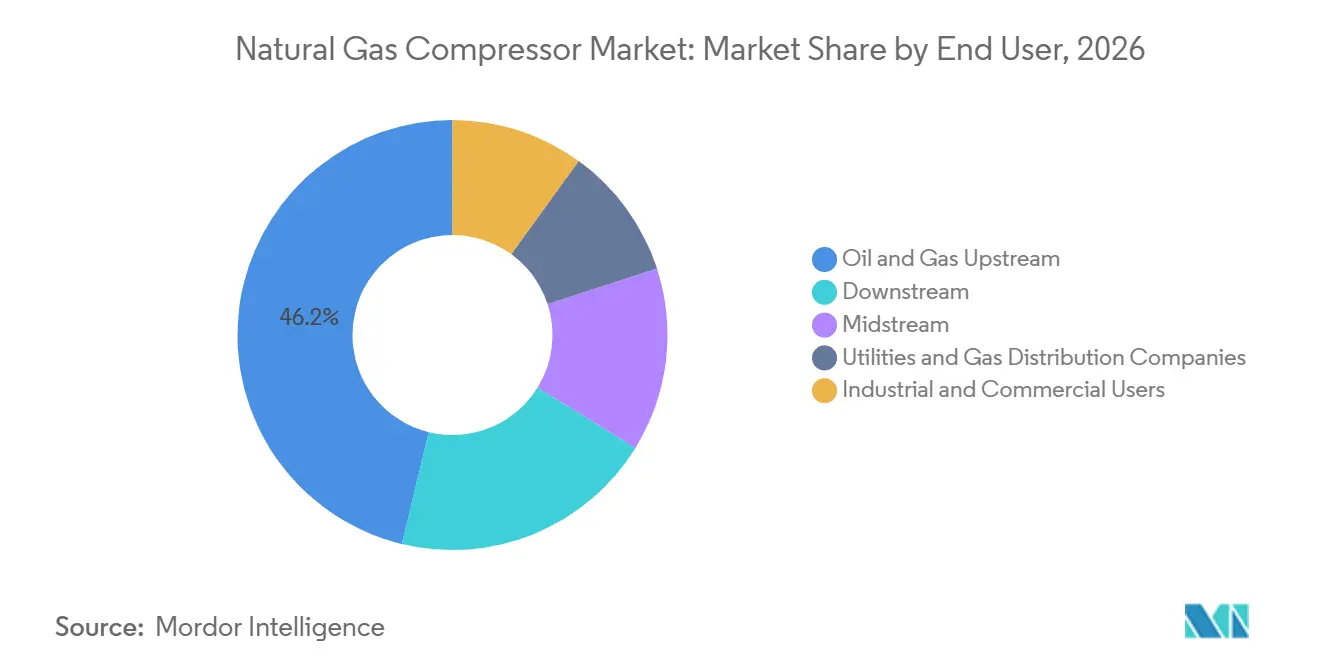
- Por usuario final, el upstream de petróleo y gas representó el 46,2% de la participación en 2026, mientras que se prevé que el midstream crezca a una CAGR del 4,8% hasta 2032.
- Por capacidad de potencia, los equipos de más de 1.000 kW representaron el 35,7% de la participación en 2026 y se prevé que crezcan a una CAGR del 4,9% hasta 2032.
- Por geografía, América del Norte representó el 34,3% de la participación en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 5,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Exportación, Importación y Regasificación de GNL | +1.0% | América del Norte, APAC, MEA | Mediano plazo (2-4 años) |
| Expansión, Modernización y Sustitución de Activos de Compresión Envejecidos en Gasoductos | +0.9% | América del Norte, Europa, Rusia | Corto plazo (≤ 2 años) |
| Aumento de la Generación de Energía a Gas y la Demanda Industrial de Gas | +0.7% | Oriente Medio, Europa, América del Norte | Corto plazo (≤ 2 años) |
| Adopción Creciente de Sistemas de Compresión Energéticamente Eficientes y con Monitoreo Digital | +0.5% | Global | Mediano plazo (2-4 años) |
| Compresión Lista para Hidrógeno e Infraestructura de Gas Bajo en Carbono | +0.3% | Europa, América del Norte, Japón | Largo plazo (≥ 4 años) |
| Electrificación de Compresores para la Reducción de Emisiones de Metano y de Alcance 1 | +0.4% | América del Norte, UE, India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Exportación, Importación y Regasificación de Gas Natural Licuado (GNL)
La construcción de GNL en América del Norte está aumentando la demanda de paquetes de compresores centrífugos en el mercado de compresores de gas natural. Se espera que la capacidad de licuefacción de EE. UU. se más que duplique para 2029, con América del Norte representando más del 50% de las adiciones globales.[2] Baker Hughes está suministrando 8 compresores centrífugos para el proyecto Port Arthur LNG Fase 2 de Sempra Infrastructure, que incluye 2 trenes de GNL y 13 Mtpa de capacidad.[3] Commonwealth LNG también autorizó 6 turbocompresores de refrigerante de Baker Hughes para su instalación de 9,5 Mtpa en Cameron, Luisiana.[4] Cada tren de GNL necesita equipos más allá de los compresores principales de licuefacción, incluidos impulsores de gas de alimentación, compresores de gas de evaporación y circuitos de recompresión. Las aprobaciones de estaciones de gasoductos relacionadas pueden alargar los calendarios de adquisición y proporcionar a los proveedores carteras de pedidos de equipos más visibles.
Expansión, Modernización y Sustitución de Activos de Compresión Envejecidos en Gasoductos
La inversión en gasoductos está avanzando más allá de las adiciones de capacidad hacia mejoras de fiabilidad y trabajos de sustitución centrados en las emisiones. Northern Natural Gas está invirtiendo 3 mil millones de USD durante la próxima década a través de su programa de Modernización de Activos para una red de 14.300 millas. Williams presentó su proyecto de Sustitución de Potencia Kemmerer en 2025, reemplazando 4 unidades alternativas con 1 turbocompresor Solar Mars 90. La presentación proyecta una reducción del 93% en las emisiones de NOx y una reducción del 89% en las emisiones de metano, manteniendo la capacidad de entrega. Los programas de sustitución favorecen unidades de mayor especificación porque menos paquetes grandes pueden reemplazar varias máquinas envejecidas. Este patrón aumenta el valor de los sistemas integrados de turbina-compresor en el mercado de compresores de gas natural.
Aumento de la Generación de Energía a Gas y la Demanda Industrial de Gas
La generación a gas continúa dando forma a los requisitos de los compresores a medida que aumenta el consumo de electricidad y continúa la transición del carbón al gas. El uso de gas natural en el sector eléctrico de EE. UU. alcanzó 35,8 Bcf/d en 2025. La Unión Internacional del Gas informó que el cambio del petróleo al gas añadió 18 bcm de demanda anual en Oriente Medio durante 2025. La demanda de gas para generación eléctrica en Europa aumentó más del 20% interanual durante la temporada de calefacción de 2025, en medio de una menor producción eólica e hidroeléctrica. Donde las redes están congestionadas, la nueva capacidad de generación a gas puede requerir compresión localizada incluso sin nuevos kilómetros de gasoducto. Esto crea una demanda distribuida para el Mercado de Compresores de Gas Natural en regiones como el Sudeste Asiático y el Sureste de EE. UU.
Adopción Creciente de Sistemas de Compresión Energéticamente Eficientes y con Monitoreo Digital
Los operadores están utilizando el monitoreo digital para limitar las interrupciones, gestionar los costos de energía y cumplir con un escrutinio regulatorio más estricto. China publicó GB/T 16665-2025 en octubre de 2025, con la norma entrando en vigor en mayo de 2026 y requiriendo monitoreo en tiempo real del ahorro de energía para unidades de compresores industriales. Burckhardt Compression lanzó UP! Detect en 2025 para identificar anomalías en válvulas y rodamientos en compresores alternativos y proporcionar soporte de diagnóstico remoto. El Compresor Inteligente de Ariel en la instalación de almacenamiento de carbono de ATCO EnPower utiliza un gemelo digital en tiempo real para anticipar paradas por vibración y ajustar bolsillos de holgura variable. Estos sistemas apoyan una vida útil más larga del equipo, pero pueden desplazar los ingresos de los proveedores hacia trabajos de servicio recurrentes. El mercado de compresores de gas natural se beneficia por tanto de las ventas de sistemas de monitoreo incluso cuando los ciclos de sustitución se vuelven menos frecuentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital, Instalación y Mantenimiento del Ciclo de Vida | -0.7% | Global | Corto plazo (≤ 2 años) |
| Requisitos Complejos de Cumplimiento en Seguridad, Emisiones y Equipos a Presión | -0.5% | Global, intensificado en la UE y América del Norte | Mediano plazo (2-4 años) |
| Restricciones de Fiabilidad de la Red e Interconexión para Estaciones de Compresores Electrificadas | -0.4% | América del Norte, Europa, India | Mediano plazo (2-4 años) |
| Compatibilidad con el Hidrógeno, Degradación de Materiales y Reducción del Rendimiento Energético | -0.3% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Instalación y Mantenimiento del Ciclo de Vida
Los compresores de gran tamaño requieren una inversión inicial sustancial y largos plazos de entrega en el mercado de compresores de gas natural. Los paquetes centrífugos de grado Gas Natural Licuado (GNL) pueden costar entre 15 millones y 30 millones de USD por unidad completamente instalada y tienen plazos de adquisición de 18 a 30 meses. Esto expone a los promotores de proyectos a riesgos de financiación y escalada de costos antes de que comiencen las ventas de gas. El mantenimiento puede requerir entre el 2% y el 4% del valor original del equipo cada año para el servicio de transmisión interestatal, mientras que los equipos alternativos envejecidos pueden acercarse al 6% u 8%. Los operadores de midstream más pequeños pueden optar por acuerdos de alquiler en lugar de propiedad cuando el capital es limitado. El alto uso de flota reportado por los proveedores de compresión por contrato indica por qué el acceso a equipos disponibles puede convertirse en una restricción comercial.
Requisitos Complejos de Cumplimiento en Seguridad, Emisiones y Equipos a Presión
Las normas de seguridad, emisiones y equipos a presión añaden costos y tiempo a los proyectos de compresores. Los requisitos de EE. UU. para compresores alternativos incluyen la sustitución de empaquetaduras de vástago y procedimientos de detección de fugas, mientras que un estudio de la Universidad Estatal de Colorado estimó ahorros anuales potenciales de 95.000 USD por compresor a partir de sistemas de captura de gas de venteo. Las evaluaciones de la Directiva Europea de Equipos a Presión pueden extender los plazos de puesta en marcha entre 12 y 24 meses. La electrificación añade otra transición de cumplimiento para las estaciones de gasoductos. Los proveedores que operan en varias regiones deben gestionar diferentes requisitos de certificación y seguridad. Esto puede dividir el gasto en investigación y desarrollo y retrasar el lanzamiento de equipos en el mercado de compresores de gas natural.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Compresor:
Las Unidades Centrífugas Anclan el GNL y los Gasoductos de Alto CaudalLos compresores centrífugos representaron el 43,4% de la participación del mercado de compresores de gas natural en 2026 y se proyecta que crezcan a una CAGR del 4,7% hasta 2032. Su posición refleja su papel en la licuefacción de GNL y el servicio de transmisión de alto rendimiento. El acuerdo de suministro de Baker Hughes para Port Arthur LNG Fase 2 cubre 8 compresores centrífugos acoplados con accionadores de turbina Frame 7. Un estudio técnico de 2025 situó la eficiencia isentrópica centrífuga entre el 70% y el 90% al caudal nominal. Estas características hacen que las unidades centrífugas sean adecuadas para grandes estaciones de gasoductos y servicio continuo de GNL.
Los compresores alternativos siguen siendo importantes en la compresión en cabeza de pozo, recolección, almacenamiento y otras aplicaciones de caudal variable. Ariel informó de una saludable actividad de pedidos en 2025 en aplicaciones de recolección y refuerzo en América del Norte. Los equipos de tornillo rotativo sirven para distribución a escala media y usos de Gas Natural Comprimido (GNC), particularmente donde el despliegue modular es útil. Los diseños axiales y de diafragma se utilizan en aplicaciones más específicas de alta pureza o tolerantes al hidrógeno. La industria de compresores de gas natural necesita por tanto varias configuraciones de compresores en lugar de un diseño universal. Las condiciones de aplicación, incluida la variabilidad del caudal, la relación de presión y la composición del gas, determinan la tecnología preferida.
Por Tecnología:
La Compresión Dinámica Lidera, el Desplazamiento Positivo Gana ImpulsoLa compresión dinámica representó el 56,3% del segmento tecnológico en 2026. Se utiliza en aplicaciones de alto rendimiento de Gas Natural Licuado (GNL) y transmisión donde las máquinas centrífugas y axiales ofrecen ventajas en el ciclo de vida. Se prevé que la tecnología de desplazamiento positivo registre una CAGR del 4,5% hasta 2032. Su relevancia en el mercado de compresores de gas natural está respaldada por la recolección upstream, los circuitos piloto de hidrógeno y los ciclos de inyección y extracción de almacenamiento. La mezcla de hidrógeno afecta al rango operativo centrífugo y apoya el uso de diseños de desplazamiento positivo en algunas aplicaciones tolerantes al hidrógeno.
Ambas familias tecnológicas se enfrentan a una línea de base de cumplimiento más elevada. ISO 13631:2025 actualizó los requisitos de control de vibraciones para las categorías de equipos. El cambio eleva las expectativas de diseño y puesta en marcha para los proveedores en todo el mercado de compresores de gas natural. Los sistemas dinámicos mantienen su ventaja donde se necesita un alto caudal estable. Los sistemas de desplazamiento positivo mantienen un papel operativo donde los caudales varían o las relaciones de compresión son más altas. La elección está guiada por el perfil de servicio más que por una simple preferencia por una familia tecnológica.
Por Usuario Final:
El Upstream Mantiene la Mayor Participación, el Midstream se AceleraEl upstream de petróleo y gas representó el 46,2% de la demanda en 2026, la mayor posición de usuario final. La compresión en cabeza de pozo, el levantamiento de gas, la inyección y la recolección respaldan esta demanda en las cuencas productoras. Se prevé que el tamaño del mercado de compresores de gas natural para aplicaciones de midstream crezca a una CAGR del 4,8% hasta 2032. Las adiciones de recolección de gas de alimentación relacionadas con el GNL en la Costa del Golfo respaldan estas perspectivas. La electrificación de gasoductos también favorece los equipos compatibles con accionamiento por motor.
A medida que los pozos de esquisto maduran y la presión del yacimiento disminuye, los operadores añaden etapas de refuerzo con el tiempo. Esto respalda el trabajo de servicio y posventa incluso cuando la perforación se ralentiza. La demanda de midstream está vinculada a los sistemas de gas de alimentación de GNL y a las actualizaciones de transmisión más amplias. Las aplicaciones de distribución, servicios públicos y downstream se desarrollan de manera más constante con terminales de regasificación y redes de gas urbano. La industria de compresores de gas natural sirve a cada usuario final con diferentes ciclos de servicio y configuraciones de equipos. Esta diversidad reduce la dependencia de una única categoría de proyecto.
Por Capacidad de Potencia:
Los Equipos de Alta Potencia Dominan tanto en Volumen como en CrecimientoLos equipos de más de 1.000 kW representaron el 35,7% de la demanda en 2026 y se prevé que crezcan a una CAGR del 4,9% hasta 2032. Los grandes proyectos de GNL y transmisión favorecen menos trenes de compresores de mayor capacidad. Commonwealth LNG autorizó 6 turbocompresores de refrigerante propulsados por LM9000 con una potencia de 73 MW cada uno y una eficiencia térmica del 44%. Los largos períodos de adquisición y la integración turbina-compresor crean un requisito de calificación significativo para los proveedores. Esto hace que el segmento de alta capacidad sea estratégicamente importante en el mercado de compresores de gas natural.
Los equipos en el rango de 500 a 1.000 kW se utilizan en servicios de recolección, procesamiento y distribución. Apoya la expansión hacia ciudades secundarias y redes de gas en desarrollo. Los equipos por debajo de 500 kW tienen una amplia base instalada en sistemas de refuerzo, estaciones de Gas Natural Comprimido (GNC) y aplicaciones distribuidas. Su menor valor unitario limita su contribución a los ingresos a pesar de los altos volúmenes unitarios. La asociación de maquinaria general de China informó de un crecimiento en la producción de compresores de gas en todos los rangos de capacidad durante 2025, respaldado por la inversión en gasoductos y petroquímica. Estas bandas de capacidad amplían la exposición del mercado de compresores de gas natural a diferentes escalas de proyectos.
Análisis Geográfico
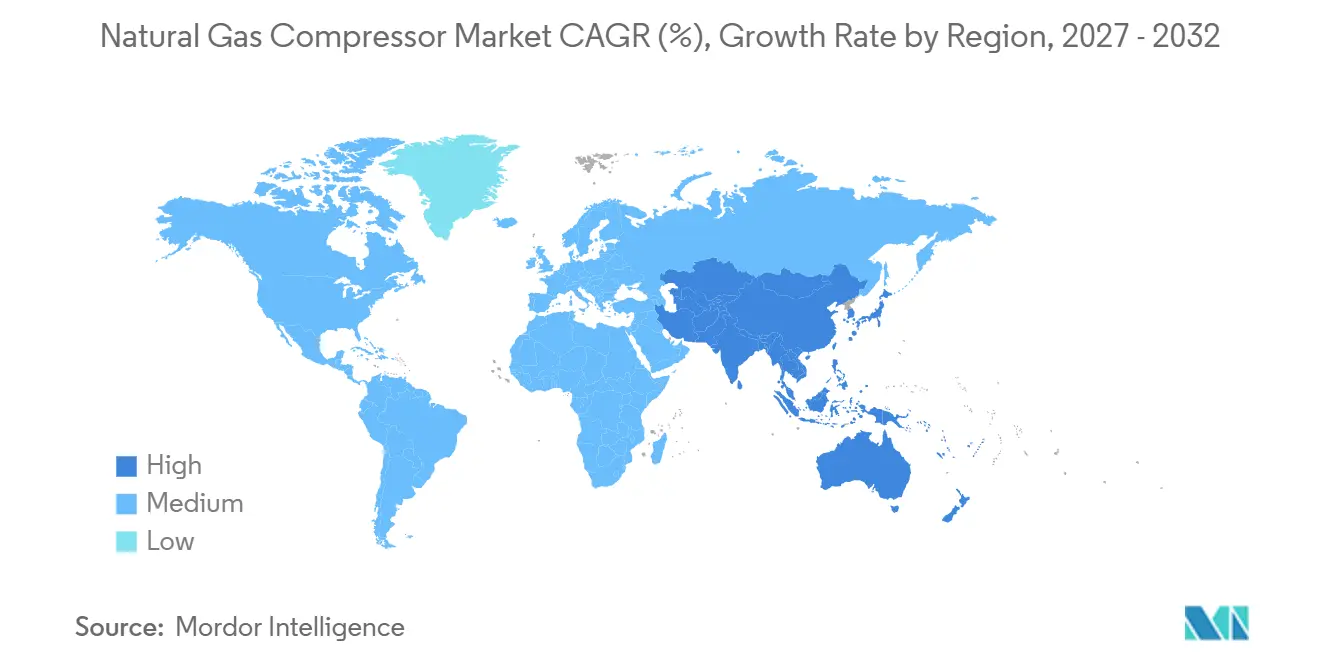
América del Norte representó el 34,3% en 2026, la mayor participación regional, respaldada por la producción de esquisto, la construcción de GNL y una gran base de activos de gasoductos envejecidos. Se espera que la capacidad de GNL de EE. UU. se más que duplique para 2029. Mountain Valley Pipeline presentó el Proyecto MVP Boost en 2025, solicitando adiciones de compresión en 3 estaciones existentes y una nueva estación en Virginia. La demanda de compresión por contrato sigue respaldada por el alto uso de equipos en las regiones productoras activas.
Europa sigue siendo una región significativa porque la seguridad energética y la resiliencia de la red han aumentado el valor de la inversión en transmisión. National Gas se comprometió con más de 350 millones de GBP, equivalente a 440 millones de USD a los tipos de cambio promedio de 2025, para la sustitución de compresores en 3 sitios del sistema de transmisión. El equipo está diseñado para la futura mezcla de hidrógeno. El uso de gas para generación eléctrica en Europa aumentó más del 20% interanual durante la temporada de calefacción de 2025. Alemania, Polonia e Italia siguen siendo ubicaciones importantes para las actualizaciones de activos, mientras que las restricciones han reducido el acceso de los proveedores occidentales a nuevos proyectos rusos.
Se prevé que Asia-Pacífico crezca a una CAGR del 5,1% hasta 2032, la tasa regional más alta en el mercado de compresores de gas natural. La expansión de gasoductos en China, el desarrollo de redes de gas urbano en India y los proyectos de importación de GNL en el Sudeste Asiático respaldan las perspectivas. China representó el 32,1% de las solicitudes de patentes globales de compresores de gas natural en 2025, por delante de la participación de EE. UU. del 29,4%, con actividad centrada en tecnología de sellado y controles inteligentes. La electrificación crea un requisito adicional de equipos donde las estaciones tienen acceso fiable a la red. Brasil, Argentina y Arabia Saudita también proporcionan demanda incremental a través de programas de reinyección de gas, desarrollo de esquisto y gas para generación eléctrica.
Panorama Competitivo
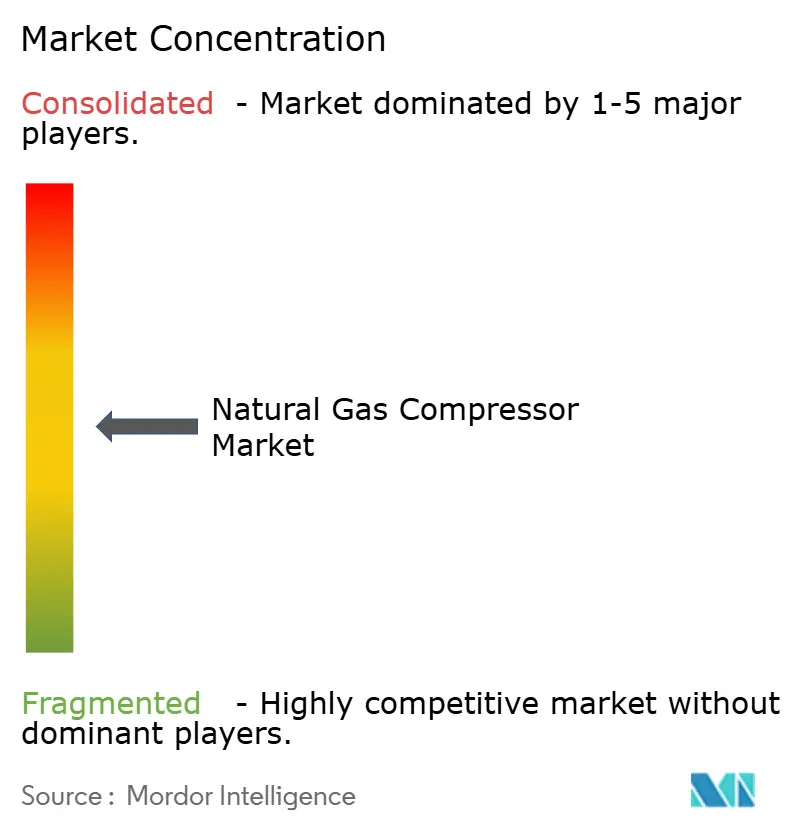
El mercado de compresores de gas natural está moderadamente consolidado, con los 5 principales proveedores que representan conjuntamente el 40% de los ingresos. Baker Hughes, Atlas Copco, Siemens Energy, Ariel Corporation y Burckhardt Compression son los principales proveedores, respaldados por su capacidad para suministrar equipos críticos, integrar paquetes y proporcionar servicio a largo plazo. Jereh Group y Kaishan Holding se están expandiendo por Asia-Pacífico y Oriente Medio y África a través de precios competitivos y condiciones de financiación. Ningún proveedor individual tiene más del 10% de los ingresos globales, lo que deja a los compradores con varias opciones calificadas.
Los proveedores están poniendo mayor énfasis en la integración de sistemas y el soporte posventa digital. Burckhardt Compression lanzó UP! Detect comercialmente en 2025, utilizando diagnósticos basados en datos para componentes de compresores alternativos. Baker Hughes aseguró el acuerdo de suministro de Port Arthur LNG Fase 2 para 4 turbinas Frame 7 y 8 compresores centrífugos. Estos movimientos muestran cómo los equipos, los controles y las capacidades de servicio pueden combinarse en un único contrato de proyecto. La Norma API 618, ISO 13631 e ISO 8573-1 dificultan la competencia de los participantes con escaso capital para trabajos de alta consecuencia.
La actividad de adquisiciones ha fortalecido las posiciones de los proveedores en campos de compresión especializados. Burckhardt Compression completó su adquisición de Fornovo Gas en julio de 2026 para ampliar su cartera de compresión de GNC y biogás. Ingersoll Rand adquirió TMIC y Adicomp en julio de 2025 por 160 millones de EUR, equivalente a 175 millones de USD a los tipos de cambio de 2025, para desarrollar capacidad de compresión de gas natural renovable. USA Compression Partners, LP completó su adquisición de J-W Power Company por 860 millones de USD en enero de 2026, creando una flota de 4,4 millones de caballos de fuerza activos. El mercado de compresores de gas natural continúa recompensando a los proveedores que pueden demostrar rendimiento en aplicaciones exigentes, mientras que la compresión de hidrógeno por encima de 300 bar y la compresión flotante offshore a pequeña escala siguen siendo campos abiertos.
Líderes de la Industria de Compresores de Gas Natural
-
Atlas Copco AB
-
Ariel Corporation
-
Siemens Energy AG
-
Baker Hughes Company
-
Ingersoll Rand Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compresores de Gas Natural Empresas cubiertas en este informe
- Ariel Corporation
- Atlas Copco AB
- Baker Hughes Company
- BAUER KOMPRESSOREN GmbH
- BORSIG GmbH
- Burckhardt Compression AG
- Elliott Company
- Enerflex Ltd.
- Howden Group Limited
- Ingersoll Rand Inc.
- Jereh Group Co., Ltd.
- Kaishan Holding Group Co., Ltd.
- KOBELCO COMPRESSORS CORPORATION
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- NEUMAN & ESSER Group
- Shaanxi Blower (Group) Co., Ltd.
- Siemens Energy AG
- Solar Turbines Incorporated
- Sundyne, LLC
Desarrollos recientes de la industria en Mercado de Compresores de Gas Natural
- Julio de 2026: Burckhardt Compression completó la adquisición de Fornovo Gas S.p.A. (Italia), líder europeo en compresión de biogás y GNC con 120 empleados, fortaleciendo su posición en la compresión de gas alternativo en Europa.
- Julio de 2026: Nova Compression adquirió los activos operativos de Energy Gas Compression, Inc. (EGC), añadiendo 52.000 caballos de fuerza activos y expandiendo la flota total de Nova a 400.000 caballos de fuerza en la Cuenca Eagle Ford y el Sur de Texas.
- Enero de 2026: USA Compression Partners completó la adquisición de J-W Power Company por 860 millones de USD, creando una flota combinada de 4,4 millones de caballos de fuerza activos con cobertura ampliada en el Pérmico, Noreste, Costa del Golfo, Montañas Rocosas y Medio Continente.
- Septiembre de 2025: Sempra Infrastructure alcanzó la Decisión Final de Inversión (FID) en Port Arthur LNG Fase 2, con Baker Hughes contratado para suministrar 4 turbinas Frame 7 y 8 compresores centrífugos para los Trenes 3 y 4, con el Tren 3 apuntando a operaciones en 2030.
Alcance del Informe del Mercado Global de Compresores de Gas Natural
Un compresor de gas natural es un dispositivo mecánico que aumenta la presión del gas natural, reduciendo su volumen y proporcionando la energía necesaria para que el gas fluya a través de gasoductos, instalaciones de almacenamiento y plantas de procesamiento.
El mercado de compresores de gas natural está segmentado por tipo de compresor, tecnología, usuario final, capacidad de potencia y geografía. Por tipo de compresor, el mercado está segmentado en compresores centrífugos, compresores alternativos, compresores de tornillo rotativo y otros tipos de compresores. Por tecnología, el mercado se divide en desplazamiento positivo y compresión dinámica. Por usuario final, el mercado se segrega en petróleo y gas, upstream, midstream, downstream, empresas de servicios públicos y distribución de gas, y usuarios industriales y comerciales. Por capacidad de potencia, el mercado está segmentado en hasta 500 kW, 500–1.000 kW y más de 1.000 kW. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de compresores de gas natural en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Compresores Centrífugos |
| Compresores Alternativos |
| Compresores de Tornillo Rotativo |
| Otros Tipos de Compresores |
| Desplazamiento Positivo |
| Compresión Dinámica |
| Upstream de Petróleo y Gas |
| Midstream |
| Downstream |
| Empresas de Servicios Públicos y Distribución de Gas |
| Usuarios Industriales y Comerciales |
| Hasta 500 kW |
| 500–1.000 kW |
| Más de 1.000 kW |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Compresor | Compresores Centrífugos | |
| Compresores Alternativos | ||
| Compresores de Tornillo Rotativo | ||
| Otros Tipos de Compresores | ||
| Por Tecnología | Desplazamiento Positivo | |
| Compresión Dinámica | ||
| Por Usuario Final | Upstream de Petróleo y Gas | |
| Midstream | ||
| Downstream | ||
| Empresas de Servicios Públicos y Distribución de Gas | ||
| Usuarios Industriales y Comerciales | ||
| Por Capacidad de Potencia | Hasta 500 kW | |
| 500–1.000 kW | ||
| Más de 1.000 kW | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los compresores de gas natural?
Se prevé que el sector crezca a una CAGR del 4,25% de 2027 a 2032, alcanzando los 7,52 mil millones de USD para 2032.
¿Qué tipo de compresor lidera la demanda?
Los compresores centrífugos lideran con una participación del 43,4% en 2026 y se prevé que crezcan a una CAGR del 4,7% hasta 2032.
¿Qué usuario final está creciendo más rápido?
Se prevé que el midstream crezca a una CAGR del 4,8% hasta 2032, respaldado por la recolección de gas de alimentación de GNL y los trabajos en gasoductos.
¿Qué región tiene las perspectivas más sólidas?
Asia-Pacífico tiene la CAGR regional prevista más alta del 5,1% hasta 2032, respaldada por la inversión en infraestructura de China e India.
¿Por qué son importantes los proyectos de GNL para los proveedores de compresores?
Las instalaciones de GNL necesitan compresores principales de licuefacción, así como equipos de gas de alimentación, gas de evaporación y recompresión.
¿Qué limita la mezcla de hidrógeno en las flotas de compresores existentes?
El hidrógeno puede reducir el rango de operación estable de los compresores centrífugos y puede requerir cambios en sellos, materiales y controles.