
Taille et part du marché des compresseurs de gaz naturel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.11 Milliards de dollars |
| Taille du Marché (2032) | 7.52 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compresseurs de gaz naturel par Mordor Intelligence
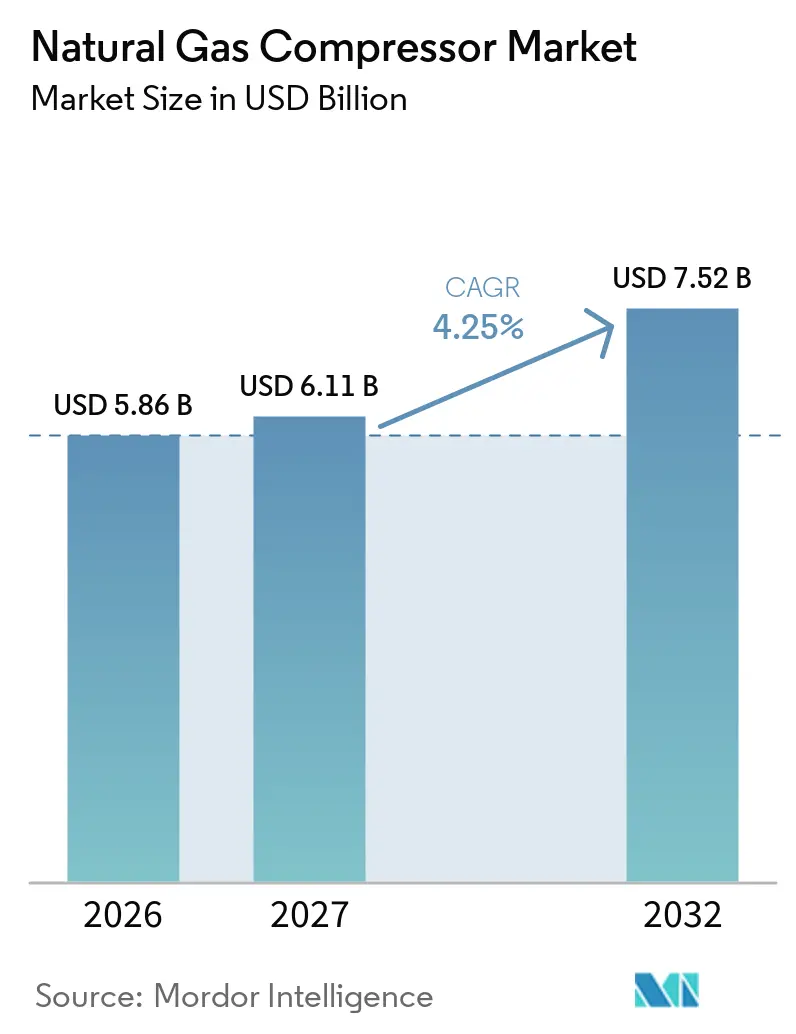
La taille du marché des compresseurs de gaz naturel devrait croître de 5,86 milliards USD en 2026 à 6,11 milliards USD en 2027 et devrait atteindre 7,52 milliards USD d'ici 2032, à un CAGR de 4,25 % sur la période 2027-2032. La liquéfaction de GNL, le renouvellement des pipelines et la production d'électricité à partir du gaz constituent les principales bases de demande pour le marché des compresseurs de gaz naturel. L'activité de projets en Amérique du Nord soutient les commandes à court terme, tandis que les investissements dans les pipelines et la distribution en Asie soutiennent les perspectives à plus long terme. Les fournisseurs d'équipements sur le marché des compresseurs de gaz naturel se font concurrence à travers des ensembles intégrés plus importants, des entraînements électriques, des systèmes de surveillance et des contrats de service. Les coûts de changement élevés sur le marché des compresseurs de gaz naturel favorisent les fournisseurs établis une fois qu'un ensemble compresseur-turbine est spécifié, bien que les fournisseurs chinois renforcent leur position technique dans les systèmes de contrôle et d'étanchéité. Le mélange d'hydrogène crée un défi pour les équipements car il peut réduire les conditions de fonctionnement stables et augmenter les exigences en matière de matériaux et d'étanchéité.[1]
Principaux enseignements du rapport
- Par type de compresseur, les compresseurs centrifuges détenaient 43,4 % de la part du marché des compresseurs de gaz naturel en 2026 et devraient croître à un CAGR de 4,7 % jusqu'en 2032.
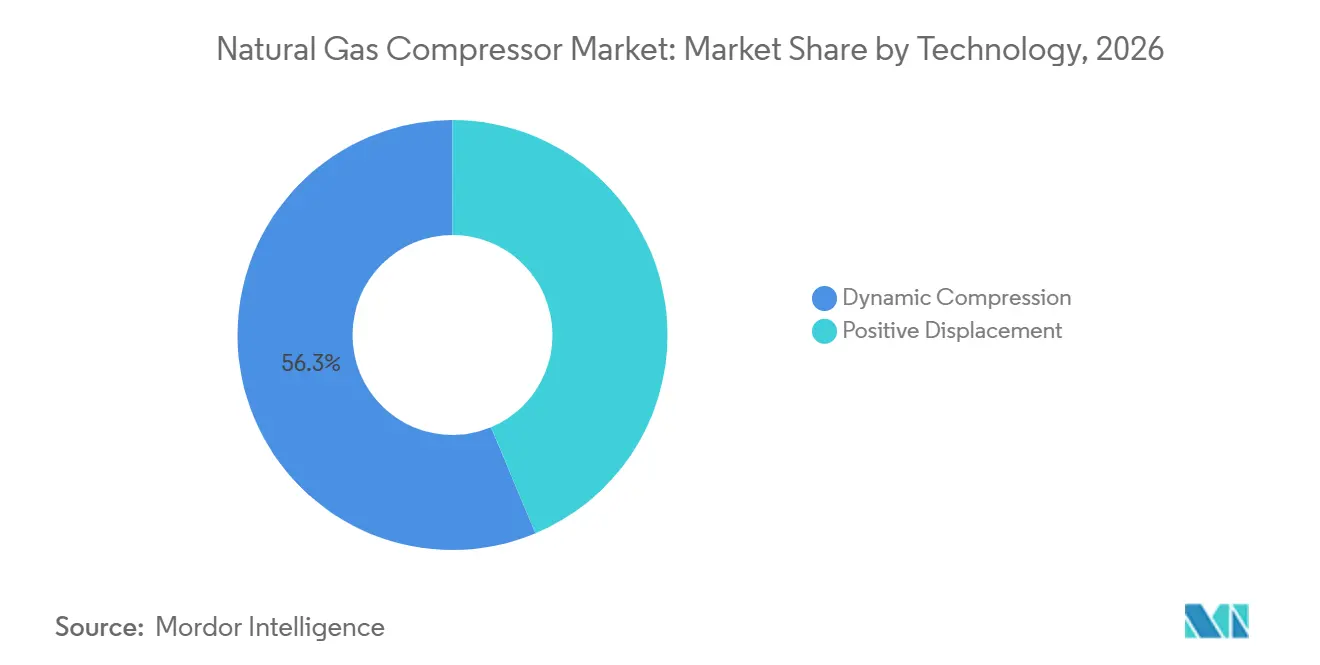
- Par technologie, la compression dynamique détenait une part de 56,3 % en 2026, tandis que la technologie à déplacement positif devrait croître à un CAGR de 4,5 % jusqu'en 2032.
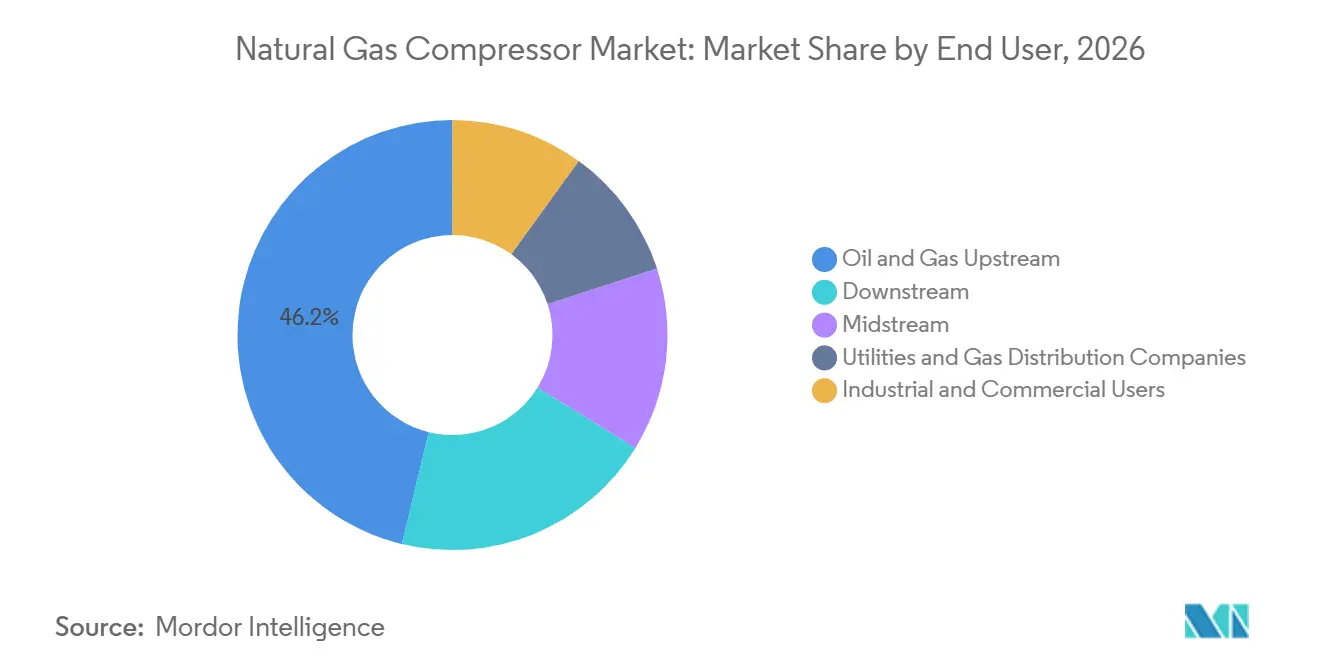
- Par utilisateur final, l'amont pétrolier et gazier détenait une part de 46,2 % en 2026, tandis que le secteur intermédiaire devrait croître à un CAGR de 4,8 % jusqu'en 2032.
- Par capacité de puissance, les équipements de plus de 1 000 kW détenaient une part de 35,7 % en 2026 et devraient croître à un CAGR de 4,9 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 34,3 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des infrastructures d'exportation, d'importation et de regazéification de GNL | +1.0% | Amérique du Nord, APAC, MEA | Moyen terme (2-4 ans) |
| Expansion, modernisation et remplacement des actifs de compression vieillissants des pipelines | +0.9% | Amérique du Nord, Europe, Russie | Court terme (≤ 2 ans) |
| Hausse de la production d'électricité à partir du gaz et de la demande industrielle en gaz | +0.7% | Moyen-Orient, Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante de systèmes de compression économes en énergie et à surveillance numérique | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Compression prête à l'hydrogène et infrastructure gazière bas carbone | +0.3% | Europe, Amérique du Nord, Japon | Long terme (≥ 4 ans) |
| Électrification des compresseurs pour la réduction des émissions de méthane et des émissions de portée 1 | +0.4% | Amérique du Nord, UE, Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures d'exportation, d'importation et de regazéification de gaz naturel liquéfié (GNL)
La construction de GNL en Amérique du Nord accroît la demande d'ensembles de compresseurs centrifuges sur le marché des compresseurs de gaz naturel. La capacité de liquéfaction des États-Unis devrait plus que doubler d'ici 2029, l'Amérique du Nord représentant plus de 50 % des ajouts mondiaux.[2] Baker Hughes fournit 8 compresseurs centrifuges pour le projet Port Arthur LNG Phase 2 de Sempra Infrastructure, qui comprend 2 trains de GNL et une capacité de 13 Mtpa.[3] Commonwealth LNG a également autorisé 6 turbocompresseurs à réfrigérant Baker Hughes pour son installation de 9,5 Mtpa à Cameron, en Louisiane.[4] Chaque train de GNL nécessite des équipements au-delà des compresseurs de liquéfaction principaux, notamment des surpresseurs de gaz d'alimentation, des compresseurs de gaz d'évaporation et des circuits de recompression. Les approbations de stations de pipeline connexes peuvent allonger les délais d'approvisionnement et offrir aux fournisseurs des carnets de commandes d'équipements plus visibles.
Expansion, modernisation et remplacement des actifs de compression vieillissants des pipelines
L'investissement dans les pipelines évolue au-delà des ajouts de capacité vers des mises à niveau de fiabilité et des travaux de remplacement axés sur les émissions. Northern Natural Gas investit 3 milliards USD sur la prochaine décennie dans le cadre de son programme de modernisation des actifs pour un réseau de 14 300 miles. Williams a déposé une demande pour son projet de remplacement de puissance Kemmerer en 2025, remplaçant 4 unités alternatives par 1 turbocompresseur Solar Mars 90. Le dossier prévoit une réduction de 93 % des émissions de NOx et une réduction de 89 % des émissions de méthane tout en maintenant la capacité de livraison. Les programmes de remplacement favorisent les unités à spécifications plus élevées car un nombre réduit de grands ensembles peut remplacer plusieurs machines vieillissantes. Ce schéma augmente la valeur des systèmes turbine-compresseur intégrés sur le marché des compresseurs de gaz naturel.
Hausse de la production d'électricité à partir du gaz et de la demande industrielle en gaz
La production à partir du gaz continue de façonner les besoins en compresseurs à mesure que la consommation d'électricité augmente et que la substitution charbon-gaz se poursuit. L'utilisation du gaz naturel dans le secteur électrique américain a atteint 35,8 Gpc/j en 2025. L'Union internationale du gaz a rapporté que la substitution pétrole-gaz a ajouté 18 Gm³ de demande annuelle au Moyen-Orient en 2025. La demande européenne de gaz pour la production d'électricité a augmenté de plus de 20 % d'une année sur l'autre lors de la saison de chauffage 2025, dans un contexte de faible production éolienne et hydraulique. Là où les réseaux sont congestionnés, les nouvelles capacités à gaz peuvent nécessiter une compression localisée même sans nouveau kilométrage de pipeline. Cela crée une demande distribuée pour le marché des compresseurs de gaz naturel dans des régions telles que l'Asie du Sud-Est et le Sud-Est des États-Unis.
Adoption croissante de systèmes de compression économes en énergie et à surveillance numérique
Les opérateurs utilisent la surveillance numérique pour limiter les pannes, gérer les coûts énergétiques et répondre à un contrôle réglementaire plus strict. La Chine a publié la norme GB/T 16665-2025 en octobre 2025, cette norme entrant en vigueur en mai 2026 et exigeant une surveillance en temps réel des économies d'énergie pour les unités de compresseurs industriels. Burckhardt Compression a lancé UP! Detect en 2025 pour identifier les anomalies de soupapes et de roulements dans les compresseurs alternatifs et fournir un support de diagnostic à distance. Le compresseur intelligent d'Ariel à l'installation de stockage de carbone d'ATCO EnPower utilise un jumeau numérique en temps réel pour anticiper les arrêts par vibration et ajuster les poches à jeu variable. Ces systèmes soutiennent une durée de vie plus longue des équipements mais peuvent déplacer les revenus des fournisseurs vers des travaux de service récurrents. Le marché des compresseurs de gaz naturel bénéficie donc des ventes de systèmes de surveillance même lorsque les cycles de remplacement deviennent moins fréquents.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement, d'installation et de maintenance sur le cycle de vie | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Exigences complexes de conformité en matière de sécurité, d'émissions et d'équipements sous pression | -0.5% | Mondial, intensifié dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Contraintes de fiabilité du réseau et d'interconnexion pour les stations de compression électrifiées | -0.4% | Amérique du Nord, Europe, Inde | Moyen terme (2-4 ans) |
| Compatibilité avec l'hydrogène, dégradation des matériaux et réduction du débit énergétique | -0.3% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement, d'installation et de maintenance sur le cycle de vie
Les grands compresseurs nécessitent un investissement initial substantiel et de longs délais de livraison sur le marché des compresseurs de gaz naturel. Les ensembles centrifuges de qualité gaz naturel liquéfié (GNL) peuvent coûter entre 15 millions USD et 30 millions USD par unité entièrement installée et ont des délais d'approvisionnement de 18 à 30 mois. Cela expose les développeurs de projets à des risques de financement et d'escalade des coûts avant le début des ventes de gaz. La maintenance peut nécessiter 2 % à 4 % de la valeur d'équipement d'origine chaque année pour le service de transport interétatique, tandis que les équipements alternatifs vieillissants peuvent approcher 6 % à 8 %. Les opérateurs intermédiaires plus petits peuvent choisir des arrangements de location plutôt que la propriété lorsque le capital est limité. L'utilisation élevée des parcs signalée par les prestataires de compression contractuelle indique pourquoi l'accès aux équipements disponibles peut devenir une contrainte commerciale.
Exigences complexes de conformité en matière de sécurité, d'émissions et d'équipements sous pression
Les règles de sécurité, d'émissions et d'équipements sous pression ajoutent des coûts et du temps aux projets de compresseurs. Les exigences américaines pour les compresseurs alternatifs comprennent le remplacement des garnitures de tige et les procédures de détection des fuites, tandis qu'une étude de l'Université d'État du Colorado a estimé des économies annuelles potentielles de 95 000 USD par compresseur grâce aux systèmes de capture des gaz d'vent. Les évaluations de la directive européenne sur les équipements sous pression peuvent prolonger les délais de mise en service de 12 à 24 mois. L'électrification ajoute une autre transition de conformité pour les stations de pipeline. Les fournisseurs opérant dans plusieurs régions doivent gérer différentes exigences de certification et de sécurité. Cela peut diviser les dépenses de recherche et développement et retarder les lancements d'équipements sur le marché des compresseurs de gaz naturel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de compresseur :
les unités centrifuges ancrent le GNL et les pipelines à haut débitLes compresseurs centrifuges détenaient 43,4 % de la part du marché des compresseurs de gaz naturel en 2026 et devraient croître à un CAGR de 4,7 % jusqu'en 2032. Leur position reflète leur rôle dans la liquéfaction du GNL et le service de transport à haut débit. L'accord de fourniture de Baker Hughes pour Port Arthur LNG Phase 2 couvre 8 compresseurs centrifuges couplés à des entraînements par turbine Frame 7. Une étude technique de 2025 a établi l'efficacité isentropique des compresseurs centrifuges à 70 % à 90 % au débit nominal. Ces caractéristiques rendent les unités centrifuges adaptées aux grandes stations de pipeline et au service GNL en continu.
Les compresseurs alternatifs restent importants dans la compression en tête de puits, la collecte, le stockage et d'autres applications à débit variable. Ariel a signalé une activité de commandes saine en 2025 dans les applications de collecte et de surpression en Amérique du Nord. Les équipements à vis rotative servent les utilisations de distribution à moyenne échelle et de GNC, en particulier là où le déploiement modulaire est utile. Les conceptions axiales et à membrane sont utilisées dans des applications plus étroites à haute pureté ou tolérantes à l'hydrogène. Le secteur des compresseurs de gaz naturel nécessite donc plusieurs configurations de compresseurs plutôt qu'une conception universelle. Les conditions d'application, notamment la variabilité du débit, le taux de compression et la composition du gaz, déterminent la technologie préférée.
Par technologie :
la compression dynamique en tête, le déplacement positif prend de l'élanLa compression dynamique représentait 56,3 % du segment technologique en 2026. Elle est utilisée dans les applications de gaz naturel liquéfié (GNL) à haut débit et de transport où les machines centrifuges et axiales offrent des avantages sur le cycle de vie. La technologie à déplacement positif devrait enregistrer un CAGR de 4,5 % jusqu'en 2032. Sa pertinence sur le marché des compresseurs de gaz naturel est soutenue par la collecte en amont, les circuits pilotes d'hydrogène et les cycles d'injection et de soutirage de stockage. Le mélange d'hydrogène affecte la plage de fonctionnement centrifuge et soutient l'utilisation de conceptions à déplacement positif dans certaines applications tolérantes à l'hydrogène.
Les deux familles technologiques font face à une base de conformité plus élevée. La norme ISO 13631:2025 a mis à jour les exigences de contrôle des vibrations pour les catégories d'équipements. Ce changement élève les attentes en matière de conception et de mise en service pour les fournisseurs sur l'ensemble du marché des compresseurs de gaz naturel. Les systèmes dynamiques conservent leur avantage là où un débit élevé et stable est nécessaire. Les systèmes à déplacement positif conservent un rôle opérationnel là où les débits varient ou où les taux de compression sont plus élevés. Le choix est guidé par le profil de service plutôt que par une simple préférence pour une famille technologique.
Par utilisateur final :
l'amont détient la part majoritaire, le secteur intermédiaire s'accélèreL'amont pétrolier et gazier représentait 46,2 % de la demande en 2026, la plus grande position d'utilisateur final. La compression en tête de puits, le gaz lift, l'injection et la collecte soutiennent cette demande dans les bassins producteurs. La taille du marché des compresseurs de gaz naturel pour les applications intermédiaires devrait croître à un CAGR de 4,8 % jusqu'en 2032. Les ajouts de collecte de gaz d'alimentation liés au GNL de la côte du Golfe soutiennent ces perspectives. L'électrification des pipelines favorise également les équipements compatibles avec les entraînements par moteur.
À mesure que les puits de schiste arrivent à maturité et que la pression du réservoir diminue, les opérateurs ajoutent des étages de surpression au fil du temps. Cela soutient les travaux de service et d'après-vente même lorsque le forage ralentit. La demande intermédiaire est liée aux systèmes d'alimentation en gaz pour le GNL et aux mises à niveau plus larges du transport. Les applications en aval, dans les services publics et la distribution se développent plus régulièrement avec les terminaux de regazéification et les réseaux de gaz de ville. Le secteur des compresseurs de gaz naturel sert chaque utilisateur final avec des cycles de service et des configurations d'équipements différents. Cette diversité réduit la dépendance à une seule catégorie de projets.
Par capacité de puissance :
les équipements haute puissance dominent à la fois le volume et la croissanceLes équipements de plus de 1 000 kW représentaient 35,7 % de la demande en 2026 et devraient croître à un CAGR de 4,9 % jusqu'en 2032. Les grands projets de GNL et de transport favorisent un nombre réduit de trains de compresseurs à plus haute capacité. Commonwealth LNG a autorisé 6 turbocompresseurs à réfrigérant alimentés par LM9000, d'une puissance de 73 MW chacun et d'une efficacité thermique de 44 %. Les longues périodes d'approvisionnement et l'intégration turbine-compresseur créent une exigence de qualification significative pour les fournisseurs. Cela rend le segment haute capacité stratégiquement important sur le marché des compresseurs de gaz naturel.
Les équipements dans la plage de 500 à 1 000 kW sont utilisés dans les services de collecte, de traitement et de distribution. Ils soutiennent l'expansion vers les villes secondaires et les réseaux gaziers en développement. Les équipements inférieurs à 500 kW disposent d'une large base installée dans les systèmes de surpression, les stations de gaz naturel comprimé (GNC) et les applications distribuées. Leur faible valeur unitaire limite leur contribution aux revenus malgré des volumes unitaires élevés. L'association chinoise des machines générales a signalé une croissance de la production de compresseurs à gaz dans toutes les plages de capacité en 2025, soutenue par les investissements dans les pipelines et la pétrochimie. Ces tranches de capacité élargissent l'exposition du marché des compresseurs de gaz naturel à différentes échelles de projets.
Analyse géographique
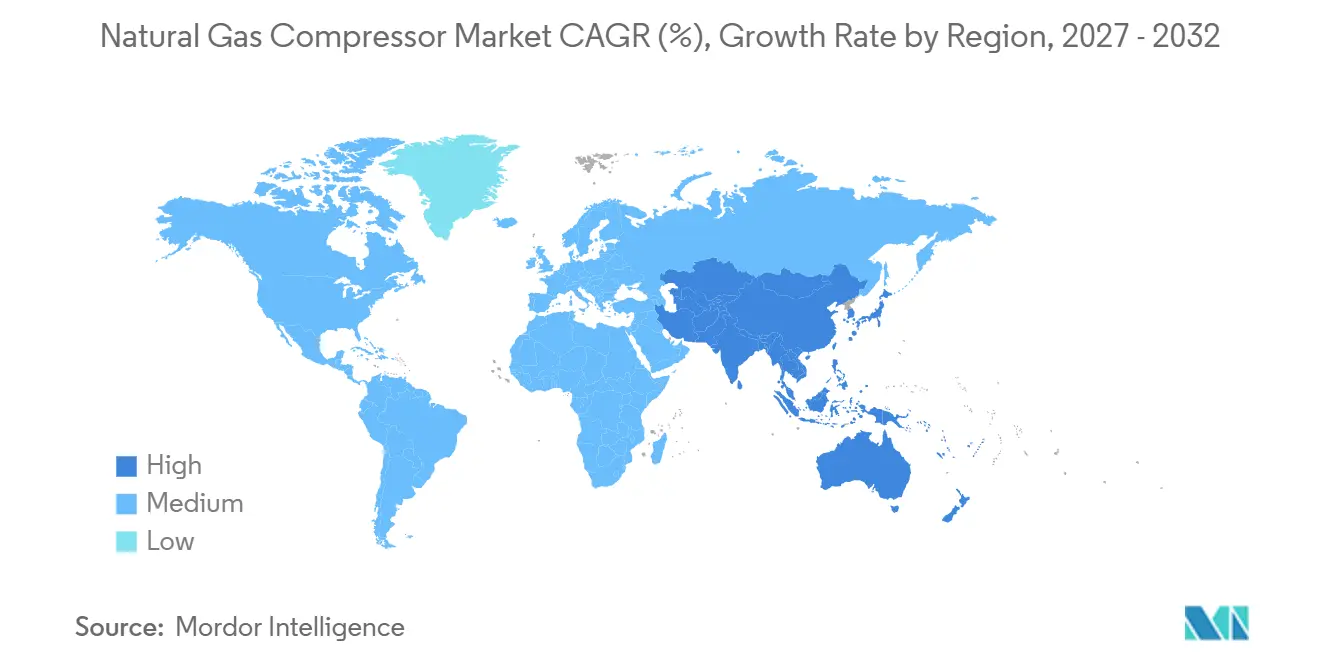
L'Amérique du Nord détenait 34,3 % en 2026, la plus grande part régionale, soutenue par la production de schiste, la construction de GNL et une large base d'actifs de pipeline vieillissants. La capacité de GNL des États-Unis devrait plus que doubler d'ici 2029. Mountain Valley Pipeline a déposé une demande pour le projet MVP Boost en 2025, cherchant des ajouts de compression à 3 stations existantes et une nouvelle station en Virginie. La demande de compression contractuelle reste soutenue par une utilisation élevée des équipements dans les régions productrices actives.
L'Europe reste une région importante car la sécurité énergétique et la résilience des réseaux ont accru la valeur des investissements dans le transport. National Gas s'est engagé à plus de 350 millions GBP, soit l'équivalent de 440 millions USD aux taux de change moyens de 2025, pour le remplacement de compresseurs sur 3 sites du réseau de transport. L'équipement est conçu pour le futur mélange d'hydrogène. L'utilisation du gaz européen pour la production d'électricité a augmenté de plus de 20 % d'une année sur l'autre lors de la saison de chauffage 2025. L'Allemagne, la Pologne et l'Italie restent des emplacements importants pour les mises à niveau d'actifs, tandis que les restrictions ont réduit l'accès des fournisseurs occidentaux aux nouveaux projets russes.
L'Asie-Pacifique devrait croître à un CAGR de 5,1 % jusqu'en 2032, le taux régional le plus élevé sur le marché des compresseurs de gaz naturel. L'expansion des pipelines en Chine, le développement du gaz de ville en Inde et les projets d'importation de GNL en Asie du Sud-Est soutiennent ces perspectives. La Chine représentait 32,1 % des dépôts mondiaux de brevets de compresseurs de gaz naturel en 2025, devant la part des États-Unis de 29,4 %, avec une activité axée sur la technologie d'étanchéité et les contrôles intelligents. L'électrification crée une exigence supplémentaire en équipements là où les stations disposent d'un accès fiable au réseau. Le Brésil, l'Argentine et l'Arabie saoudite fournissent également une demande incrémentale à travers des programmes de réinjection de gaz, de développement du schiste et de gaz pour l'électricité.
Paysage concurrentiel
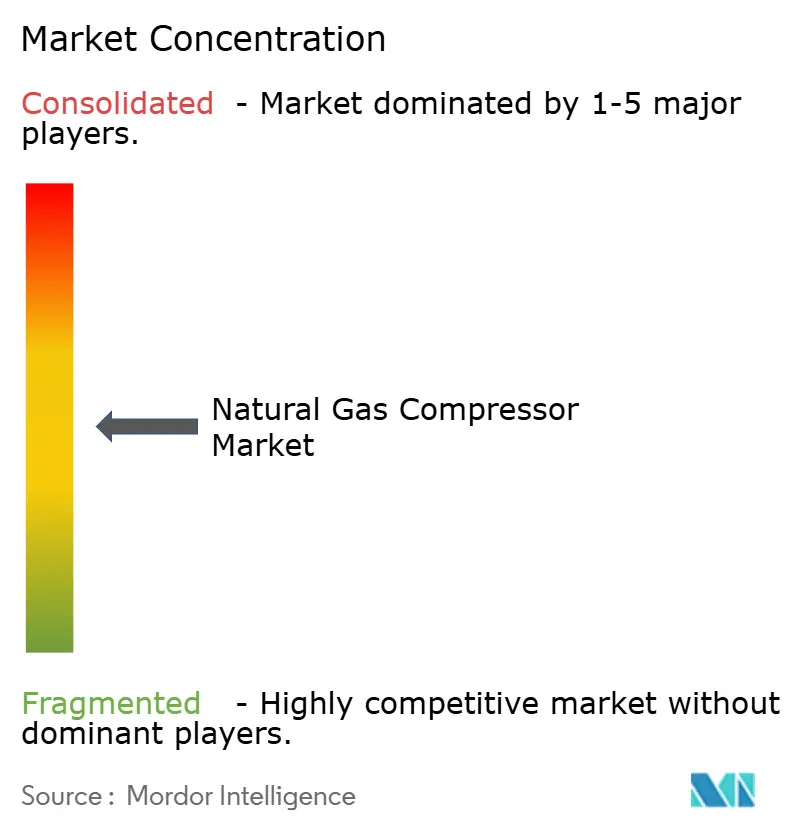
Le marché des compresseurs de gaz naturel est modérément consolidé, les 5 principaux fournisseurs détenant collectivement 40 % des revenus. Baker Hughes, Atlas Copco, Siemens Energy, Ariel Corporation et Burckhardt Compression sont les principaux fournisseurs, soutenus par leur capacité à fournir des équipements critiques, à intégrer des ensembles et à assurer un service à long terme. Jereh Group et Kaishan Holding s'étendent en Asie-Pacifique et au Moyen-Orient et en Afrique grâce à des prix compétitifs et des conditions de financement. Aucun fournisseur unique ne détient plus de 10 % des revenus mondiaux, ce qui laisse aux acheteurs plusieurs choix qualifiés.
Les fournisseurs accordent une plus grande importance à l'intégration des systèmes et au support après-vente numérique. Burckhardt Compression a lancé commercialement UP! Detect en 2025, utilisant des diagnostics basés sur les données pour les composants de compresseurs alternatifs. Baker Hughes a obtenu l'accord de fourniture pour Port Arthur LNG Phase 2 pour 4 turbines Frame 7 et 8 compresseurs centrifuges. Ces initiatives montrent comment les équipements, les contrôles et les capacités de service peuvent être combinés dans un seul contrat de projet. Les normes API 618, ISO 13631 et ISO 8573-1 rendent plus difficile la concurrence des entrants sous-capitalisés pour les travaux à enjeux élevés.
L'activité d'acquisition a renforcé les positions des fournisseurs dans des domaines de compression spécialisés. Burckhardt Compression a finalisé l'acquisition de Fornovo Gas en juillet 2026 pour élargir son portefeuille de compression GNC et biogaz. Ingersoll Rand a acquis TMIC et Adicomp en juillet 2025 pour 160 millions EUR, soit l'équivalent de 175 millions USD aux taux de change de 2025, pour développer une capacité de compression de gaz naturel renouvelable. USA Compression Partners, LP a finalisé son acquisition de J-W Power Company pour 860 millions USD en janvier 2026, créant un parc de 4,4 millions de chevaux-vapeur actifs. Le marché des compresseurs de gaz naturel continue de récompenser les fournisseurs capables de prouver leurs performances dans des applications exigeantes, tandis que la compression d'hydrogène au-dessus de 300 bars et la compression flottante offshore à petite échelle restent des domaines ouverts.
Leaders du secteur des compresseurs de gaz naturel
-
Atlas Copco AB
-
Ariel Corporation
-
Siemens Energy AG
-
Baker Hughes Company
-
Ingersoll Rand Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compresseurs à Gaz Naturel Entreprises couvertes dans ce rapport
- Ariel Corporation
- Atlas Copco AB
- Baker Hughes Company
- BAUER KOMPRESSOREN GmbH
- BORSIG GmbH
- Burckhardt Compression AG
- Elliott Company
- Enerflex Ltd.
- Howden Group Limited
- Ingersoll Rand Inc.
- Jereh Group Co., Ltd.
- Kaishan Holding Group Co., Ltd.
- KOBELCO COMPRESSORS CORPORATION
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- NEUMAN & ESSER Group
- Shaanxi Blower (Group) Co., Ltd.
- Siemens Energy AG
- Solar Turbines Incorporated
- Sundyne, LLC
Développements industriels récents dans Marché des Compresseurs à Gaz Naturel
- Juillet 2026 : Burckhardt Compression a finalisé l'acquisition de Fornovo Gas S.p.A. (Italie), un leader européen de la compression de biogaz et de GNC avec 120 employés, renforçant sa position dans la compression de gaz alternatif en Europe.
- Juillet 2026 : Nova Compression a acquis les actifs opérationnels d'Energy Gas Compression, Inc. (EGC), ajoutant 52 000 chevaux-vapeur actifs et portant le parc total de Nova à 400 000 chevaux-vapeur dans le bassin Eagle Ford et le sud du Texas.
- Janvier 2026 : USA Compression Partners a finalisé l'acquisition de J-W Power Company pour 860 millions USD, créant un parc combiné de 4,4 millions de chevaux-vapeur actifs avec une couverture élargie dans le Permien, le Nord-Est, la côte du Golfe, les Rocheuses et le Mid-Continent.
- Septembre 2025 : Sempra Infrastructure a atteint la décision finale d'investissement (DFI) sur Port Arthur LNG Phase 2, avec Baker Hughes contracté pour fournir 4 turbines Frame 7 et 8 compresseurs centrifuges pour les trains 3 et 4, le train 3 visant une mise en service en 2030.
Portée du rapport mondial sur le marché des compresseurs de gaz naturel
Un compresseur de gaz naturel est un dispositif mécanique qui augmente la pression du gaz naturel, réduisant son volume et fournissant l'énergie nécessaire au gaz pour circuler dans les pipelines, les installations de stockage et les usines de traitement.
Le marché des compresseurs de gaz naturel est segmenté par type de compresseur, technologie, utilisateur final, capacité de puissance et géographie. Par type de compresseur, le marché est segmenté en compresseurs centrifuges, compresseurs alternatifs, compresseurs à vis rotative et autres types de compresseurs. Par technologie, le marché est divisé en déplacement positif et compression dynamique. Par utilisateur final, le marché est réparti entre le pétrole et le gaz, l'amont, l'intermédiaire, l'aval, les entreprises de services publics et de distribution de gaz, et les utilisateurs industriels et commerciaux. Par capacité de puissance, le marché est segmenté en jusqu'à 500 kW, 500–1 000 kW et au-dessus de 1 000 kW. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des compresseurs de gaz naturel dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Compresseurs centrifuges |
| Compresseurs alternatifs |
| Compresseurs à vis rotative |
| Autres types de compresseurs |
| Déplacement positif |
| Compression dynamique |
| Amont pétrolier et gazier |
| Intermédiaire |
| Aval |
| Entreprises de services publics et de distribution de gaz |
| Utilisateurs industriels et commerciaux |
| Jusqu'à 500 kW |
| 500–1 000 kW |
| Au-dessus de 1 000 kW |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de compresseur | Compresseurs centrifuges | |
| Compresseurs alternatifs | ||
| Compresseurs à vis rotative | ||
| Autres types de compresseurs | ||
| Par technologie | Déplacement positif | |
| Compression dynamique | ||
| Par utilisateur final | Amont pétrolier et gazier | |
| Intermédiaire | ||
| Aval | ||
| Entreprises de services publics et de distribution de gaz | ||
| Utilisateurs industriels et commerciaux | ||
| Par capacité de puissance | Jusqu'à 500 kW | |
| 500–1 000 kW | ||
| Au-dessus de 1 000 kW | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les compresseurs de gaz naturel ?
Le secteur devrait croître à un CAGR de 4,25 % de 2027 à 2032, atteignant 7,52 milliards USD d'ici 2032.
Quel type de compresseur domine la demande ?
Les compresseurs centrifuges sont en tête avec une part de 43,4 % en 2026 et devraient croître à un CAGR de 4,7 % jusqu'en 2032.
Quel utilisateur final connaît la croissance la plus rapide ?
Le secteur intermédiaire devrait croître à un CAGR de 4,8 % jusqu'en 2032, soutenu par la collecte de gaz d'alimentation pour le GNL et les travaux de pipeline.
Quelle région présente les meilleures perspectives ?
L'Asie-Pacifique affiche le CAGR régional prévu le plus élevé à 5,1 % jusqu'en 2032, soutenu par les investissements en infrastructure en Chine et en Inde.
Pourquoi les projets GNL sont-ils importants pour les fournisseurs de compresseurs ?
Les installations de GNL nécessitent des compresseurs de liquéfaction principaux ainsi que des équipements de gaz d'alimentation, de gaz d'évaporation et de recompression.
Qu'est-ce qui limite le mélange d'hydrogène dans les parcs de compresseurs existants ?
L'hydrogène peut réduire la plage de fonctionnement stable des compresseurs centrifuges et peut nécessiter des modifications des joints, des matériaux et des contrôles.