
Tamanho e Participação do Mercado de Tratamento de Distrofia Miotônica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.48 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.13 % |
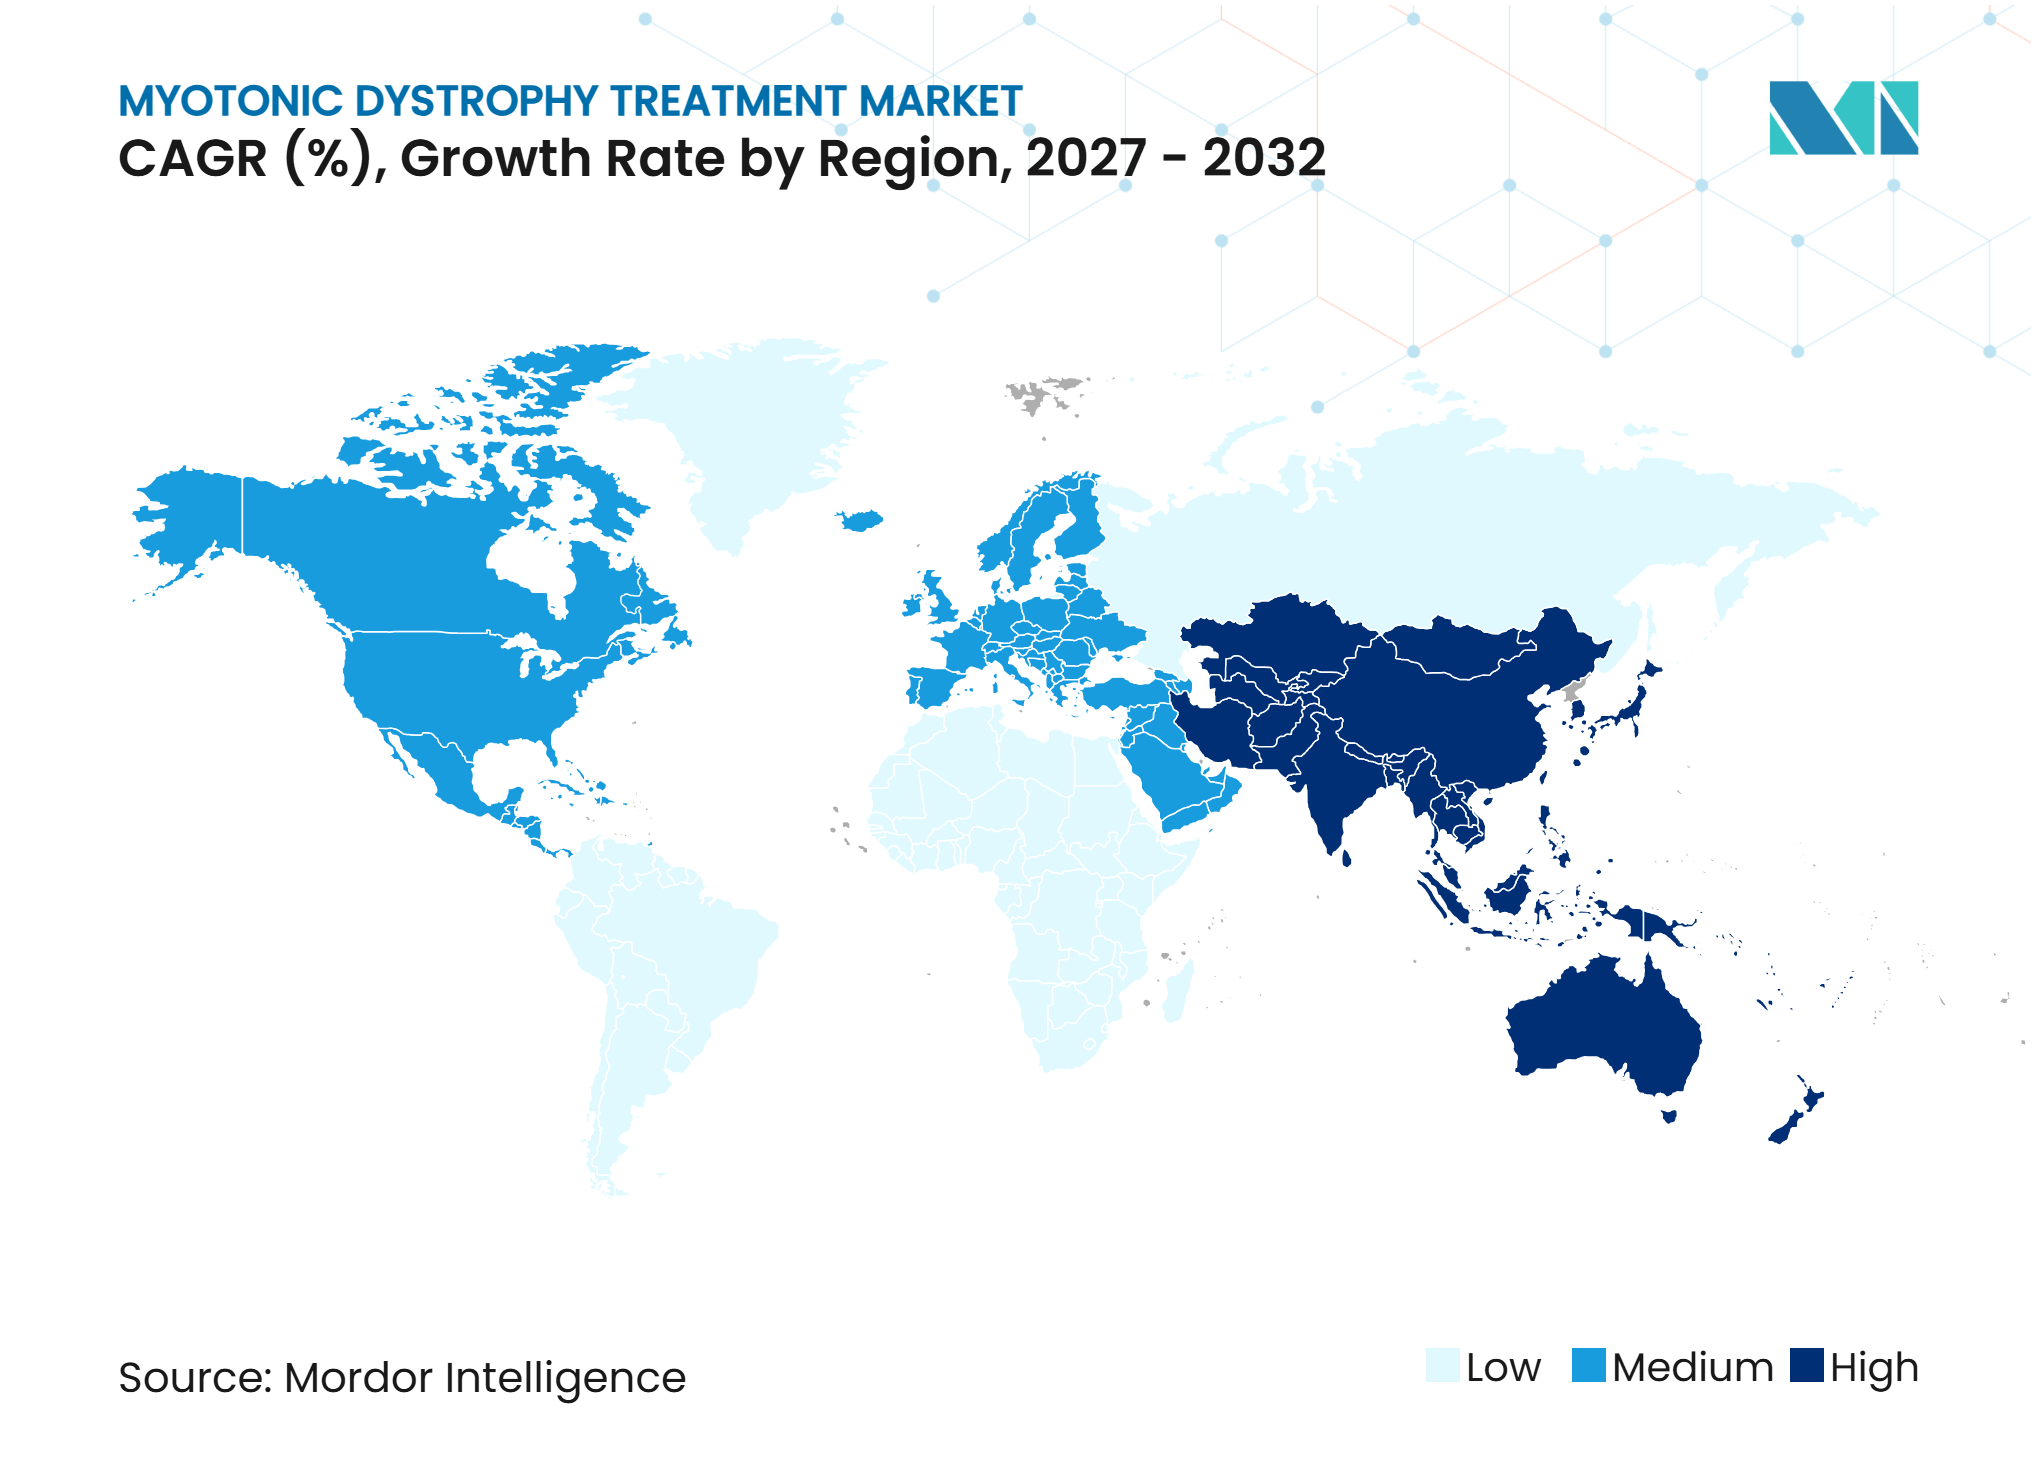
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Distrofia Miotônica por Mordor Intelligence
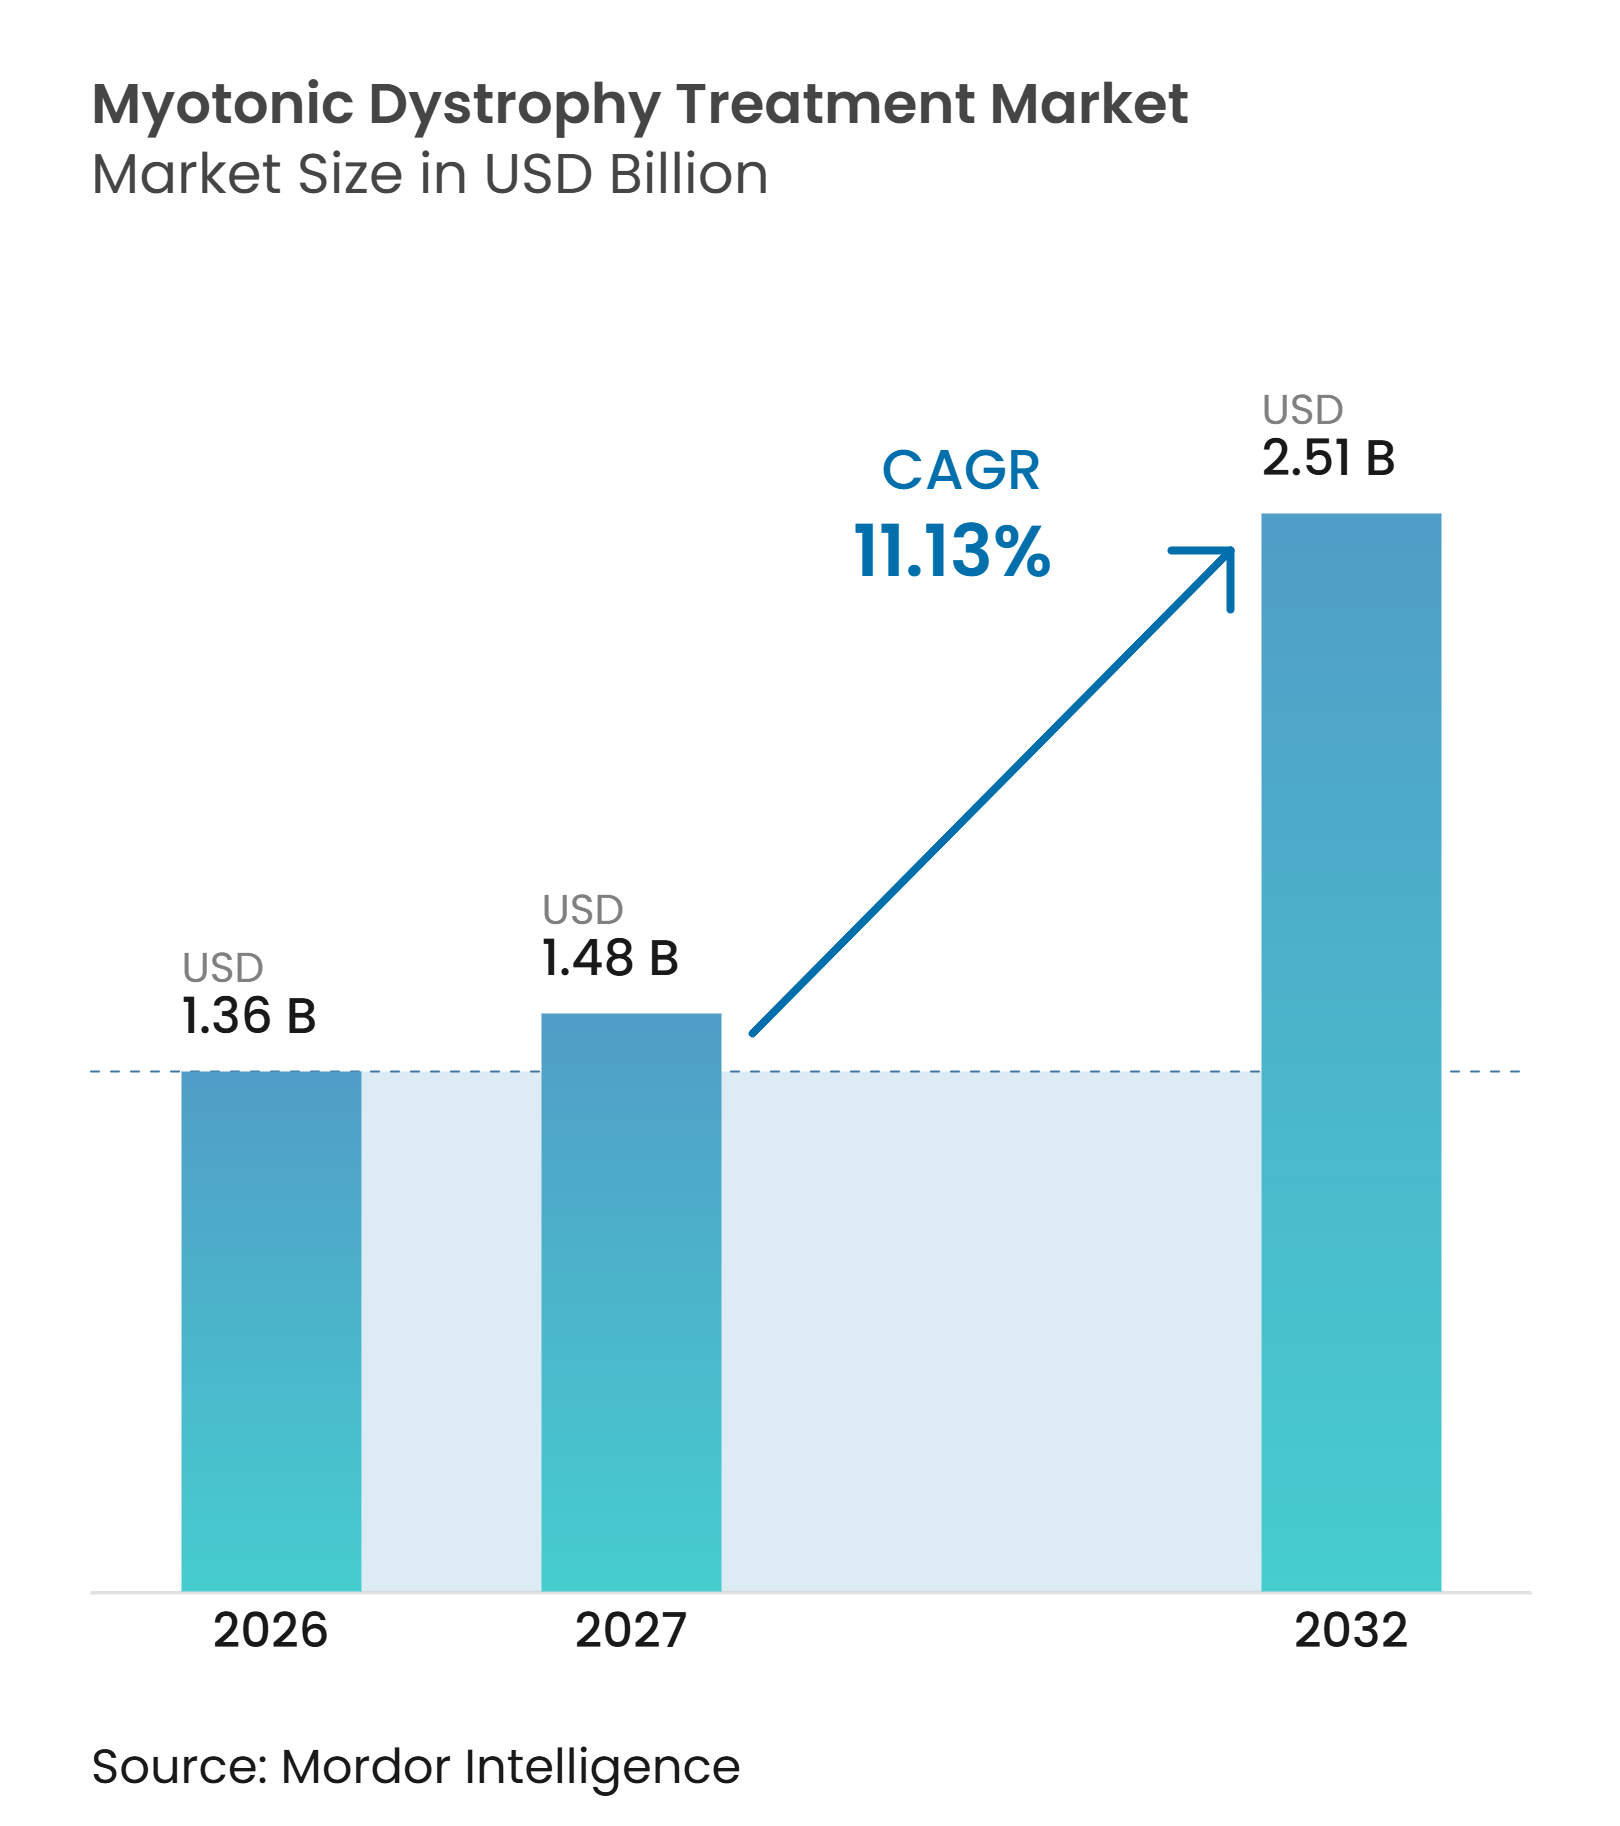
O tamanho do Mercado de Tratamento de Distrofia Miotônica está projetado em 1,36 bilhões de USD em 2026, 1,48 bilhões de USD em 2027, e deve atingir 2,51 bilhões de USD até 2032, crescendo a um CAGR de 11,13% de 2027 a 2032.
O mercado de tratamento de distrofia miotônica está evoluindo para além do manejo de sintomas individuais em direção a medicamentos projetados para tratar o processo subjacente da doença relacionado ao DMPK. Os testes genéticos ampliam o grupo de pacientes diagnosticados e levam as pessoas a cuidados especializados antes que um tratamento modificador da doença esteja disponível. A triagem neonatal do Estado de Nova York encontrou expansões de repetição CTG do DMPK em 1 a cada 2.100 nascimentos, em comparação com uma estimativa clínica convencional de 1 a cada 8.000 nascimentos, o que indica que muitas pessoas geneticamente afetadas não ingressaram em vias de tratamento. As empresas estão concentrando seus recursos em abordagens baseadas em RNA, tecnologias de entrega e estratégias regulatórias que poderiam encurtar o caminho para uma aprovação inicial. O mercado de tratamento de distrofia miotônica também depende de redes de cuidados capazes de gerenciar conjuntamente as necessidades cardíacas, respiratórias, do sono e neuromusculares.
Principais Conclusões do Relatório
- Por tipo de doença, a distrofia miotônica tipo 1 deteve 52,32% da participação do mercado de tratamento de distrofia miotônica em 2026 e tem previsão de crescer a um CAGR de 12,72% até 2032.
- Por tipo de terapia, as terapias sintomáticas detiveram 51,25% da receita em 2026, enquanto as terapias direcionadas ao RNA devem crescer a um CAGR de 13,26% até 2032.
- Por via de administração, a via oral deteve 56,6% da receita em 2026, enquanto a via injetável tem previsão de crescer a um CAGR de 12,23% até 2032.
- Por usuário final, os hospitais detiveram 45,52% da receita em 2026, enquanto as clínicas de neurologia e especialidades devem crescer a um CAGR de 11,65% até 2032.
- Por geografia, a América do Norte deteve 47,36% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 14,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Diagnóstico e da Identificação Genética de Casos | +1.5% | Global, com ganho de curto prazo concentrado na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescente Investimento em Terapias Modificadoras da Doença para Doenças Raras | +2.0% | América do Norte e UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Expansão de Plataformas Direcionadas ao RNA e de Entrega Muscular | +2.3% | Global | Médio prazo (2-4 anos) |
| Vias Aceleradas de Desenvolvimento de Medicamentos Órfãos e Doenças Raras | +1.4% | América do Norte e UE, com ganhos iniciais no Japão e na Coreia do Sul | Curto prazo (≤ 2 anos) e médio prazo (2-4 anos) |
| Ensaios Vinculados a Biomarcadores Usando Correção de Splicing e Knockdown de DMPK | +0.8% | Global, com centros de ensaios concentrados na América do Norte, UE, Japão e Austrália | Médio prazo (2-4 anos) e longo prazo (≥ 4 anos) |
| Dados de História Natural Liderados por Pacientes e Endpoints Funcionais Digitais | +0.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Diagnóstico e da Identificação Genética de Casos
O mercado de tratamento de distrofia miotônica se beneficia quando os testes moleculares transformam uma apresentação clínica incerta em um diagnóstico confirmado. A triagem do Estado de Nova York detectou expansões de repetição CTG do DMPK em 1 a cada 2.100 recém-nascidos consecutivos, uma taxa muito superior à estimativa clínica convencional, e essa descoberta aponta para um grande grupo fora das vias de tratamento estabelecidas.[1] Uma análise de 2024 com mais de 30.000 pacientes testados relatou uma taxa positiva máxima de DM1 de 33,4% entre pessoas de 18 a 29 anos.[2] Pacientes confirmados geralmente ingressam nos serviços de cardiologia, pneumologia e neurologia antes de se tornarem candidatos à terapia modificadora da doença. Esse processo sustenta a demanda por monitoramento, controle de sintomas e acompanhamento especializado. Também torna o diagnóstico um importante ponto de partida comercial para o mercado de tratamento de distrofia miotônica.
Crescente Investimento em Terapias Modificadoras da Doença para Doenças Raras
O mercado de tratamento de distrofia miotônica está atraindo capital para programas que buscam alterar o curso da doença, e não apenas aliviar os sintomas. A ARTHEx Biotech expandiu seu financiamento da Série B para 87 milhões de USD em setembro de 2025 para avançar o ensaio ArthemiR de Fase 1/2a do ATX-01 e preparar uma extensão aberta registracional. A Dyne Therapeutics reportou um pacote de financiamento em 2026 que incluiu um empréstimo a prazo expandido de até 400 milhões de USD e uma oferta de ações de 431 milhões de USD, elevando o caixa reportado para 898,5 milhões de USD.[3] Conjugados de anticorpo-oligonucleotídeo, conjugados de Fab-antisense, oligonucleotídeos aprimorados por peptídeos e interferência de RNA vetorizada por AAV estão sendo desenvolvidos para melhorar a entrega no músculo esquelético. A Dyne reportou uma melhora relativa de 20% nos testes musculares quantitativos aos 12 meses em seu estudo ACHIEVE, apoiando a relevância do direcionamento ao receptor 1 de transferrina. Esses programas criam competição entre plataformas de entrega, mesmo que compartilhem o mesmo alvo biológico de DM1.
Expansão de Plataformas Direcionadas ao RNA e de Entrega Muscular
As designações regulatórias e as medidas de ensaio são centrais para o momento das oportunidades de receita no mercado de tratamento de distrofia miotônica. A FDA concedeu a Designação de Terapia Inovadora ao z-basivarsen em junho de 2025, após conceder a Designação de Via Rápida em janeiro de 2025, e a Dyne alinhou seu plano de aprovação acelerada com o tempo de abertura da mão em vídeo como endpoint intermediário. O Japão concedeu designação de medicamento órfão ao z-basivarsen em janeiro de 2026, o que oferece suporte ao desenvolvimento e um potencial período de exclusividade de 10 anos. A correção de splicing e o knockdown de DMPK fornecem aos desenvolvedores evidências biológicas que podem sustentar os resultados funcionais dos ensaios. Conjuntos de dados de história natural liderados por pacientes e medidas digitais também podem melhorar a capacidade de acompanhar mudanças funcionais ao longo de períodos mais longos.
Vias Aceleradas de Desenvolvimento de Medicamentos Órfãos e Doenças Raras
As designações regulatórias e as medidas de ensaio são centrais para o momento das oportunidades de receita no mercado de tratamento de distrofia miotônica. A FDA concedeu a Designação de Terapia Inovadora ao z-basivarsen em junho de 2025, após conceder a Designação de Via Rápida em janeiro de 2025, e a Dyne alinhou seu plano de aprovação acelerada com o tempo de abertura da mão em vídeo como endpoint intermediário. O Japão concedeu designação de medicamento órfão ao z-basivarsen em janeiro de 2026, o que oferece suporte ao desenvolvimento e um potencial período de exclusividade de 10 anos. A correção de splicing e o knockdown de DMPK fornecem aos desenvolvedores evidências biológicas que podem sustentar os resultados funcionais dos ensaios. Conjuntos de dados de história natural liderados por pacientes e medidas digitais também podem melhorar a capacidade de acompanhar mudanças funcionais ao longo de períodos mais longos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| População Diagnosticada Limitada e Subdiagnóstico Persistente | -1.2% | Global, mais agudo na APAC, América do Sul e MEA | Curto prazo (≤ 2 anos) e médio prazo (2-4 anos) |
| Alto Custo de Desenvolvimento e Pequenas Populações de Ensaios para Doenças Raras | -0.9% | Global | Médio prazo (2-4 anos) |
| Requisitos Complexos de Segurança Multissistêmica e Regulatórios | -0.6% | América do Norte e UE, com crescente complexidade regulatória na APAC | Médio prazo (2-4 anos) e longo prazo (≥ 4 anos) |
| Risco de Entrega Tecidual e Durabilidade para Medicamentos Genéticos | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
População Diagnosticada Limitada e Subdiagnóstico Persistente
O mercado de tratamento de distrofia miotônica permanece limitado por pacientes que não receberam um diagnóstico molecular ou não chegaram a um centro especializado. Esse problema é particularmente significativo na APAC, América do Sul e MEA, onde a infraestrutura especializada e a atividade de ensaios em estágio avançado permanecem limitadas. Populações elegíveis pequenas também aumentam o custo de recrutamento e retenção de participantes para ensaios globais. A Novartis reportou em 2026 que seu estudo HARBOR, com 150 pacientes e 54 semanas, não atingiu seu endpoint primário de tempo de abertura da mão em vídeo, apesar de atividade significativa de biomarcadores. O resultado mostra como um grande estudo ainda pode deixar incerteza sobre as medidas funcionais que os reguladores aceitarão. Desenvolvedores com capital limitado enfrentam maior pressão quando os programas de ensaios precisam de acompanhamento mais longo ou planos de endpoint revisados.
Requisitos Complexos de Segurança Multissistêmica e Regulatórios
O mercado de tratamento de distrofia miotônica enfrenta restrições adicionais porque uma terapia deve atuar nos tecidos afetados mantendo um perfil de segurança aceitável. O cuidado com DM1 inclui considerações cardíacas, respiratórias, neurológicas e outras, portanto o desenvolvimento de medicamentos não pode se concentrar apenas em biomarcadores musculares. Uma opinião de especialistas de 2024 estabeleceu uma abordagem estruturada de monitoramento cardíaco para o uso de mexiletina em adultos com distrofia miotônica, refletindo a importância clínica da segurança cardíaca nas decisões de tratamento. Os medicamentos genéticos também precisam demonstrar que a entrega no músculo esquelético produz um efeito duradouro em uma dose significativa. Diferentes tecnologias buscam resolver esse problema, mas nenhuma modalidade estabeleceu uma vantagem clínica completa. A revisão regulatória provavelmente permanecerá exigente onde o benefício funcional, a durabilidade e a segurança multissistêmica precisam ser avaliados em conjunto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença:
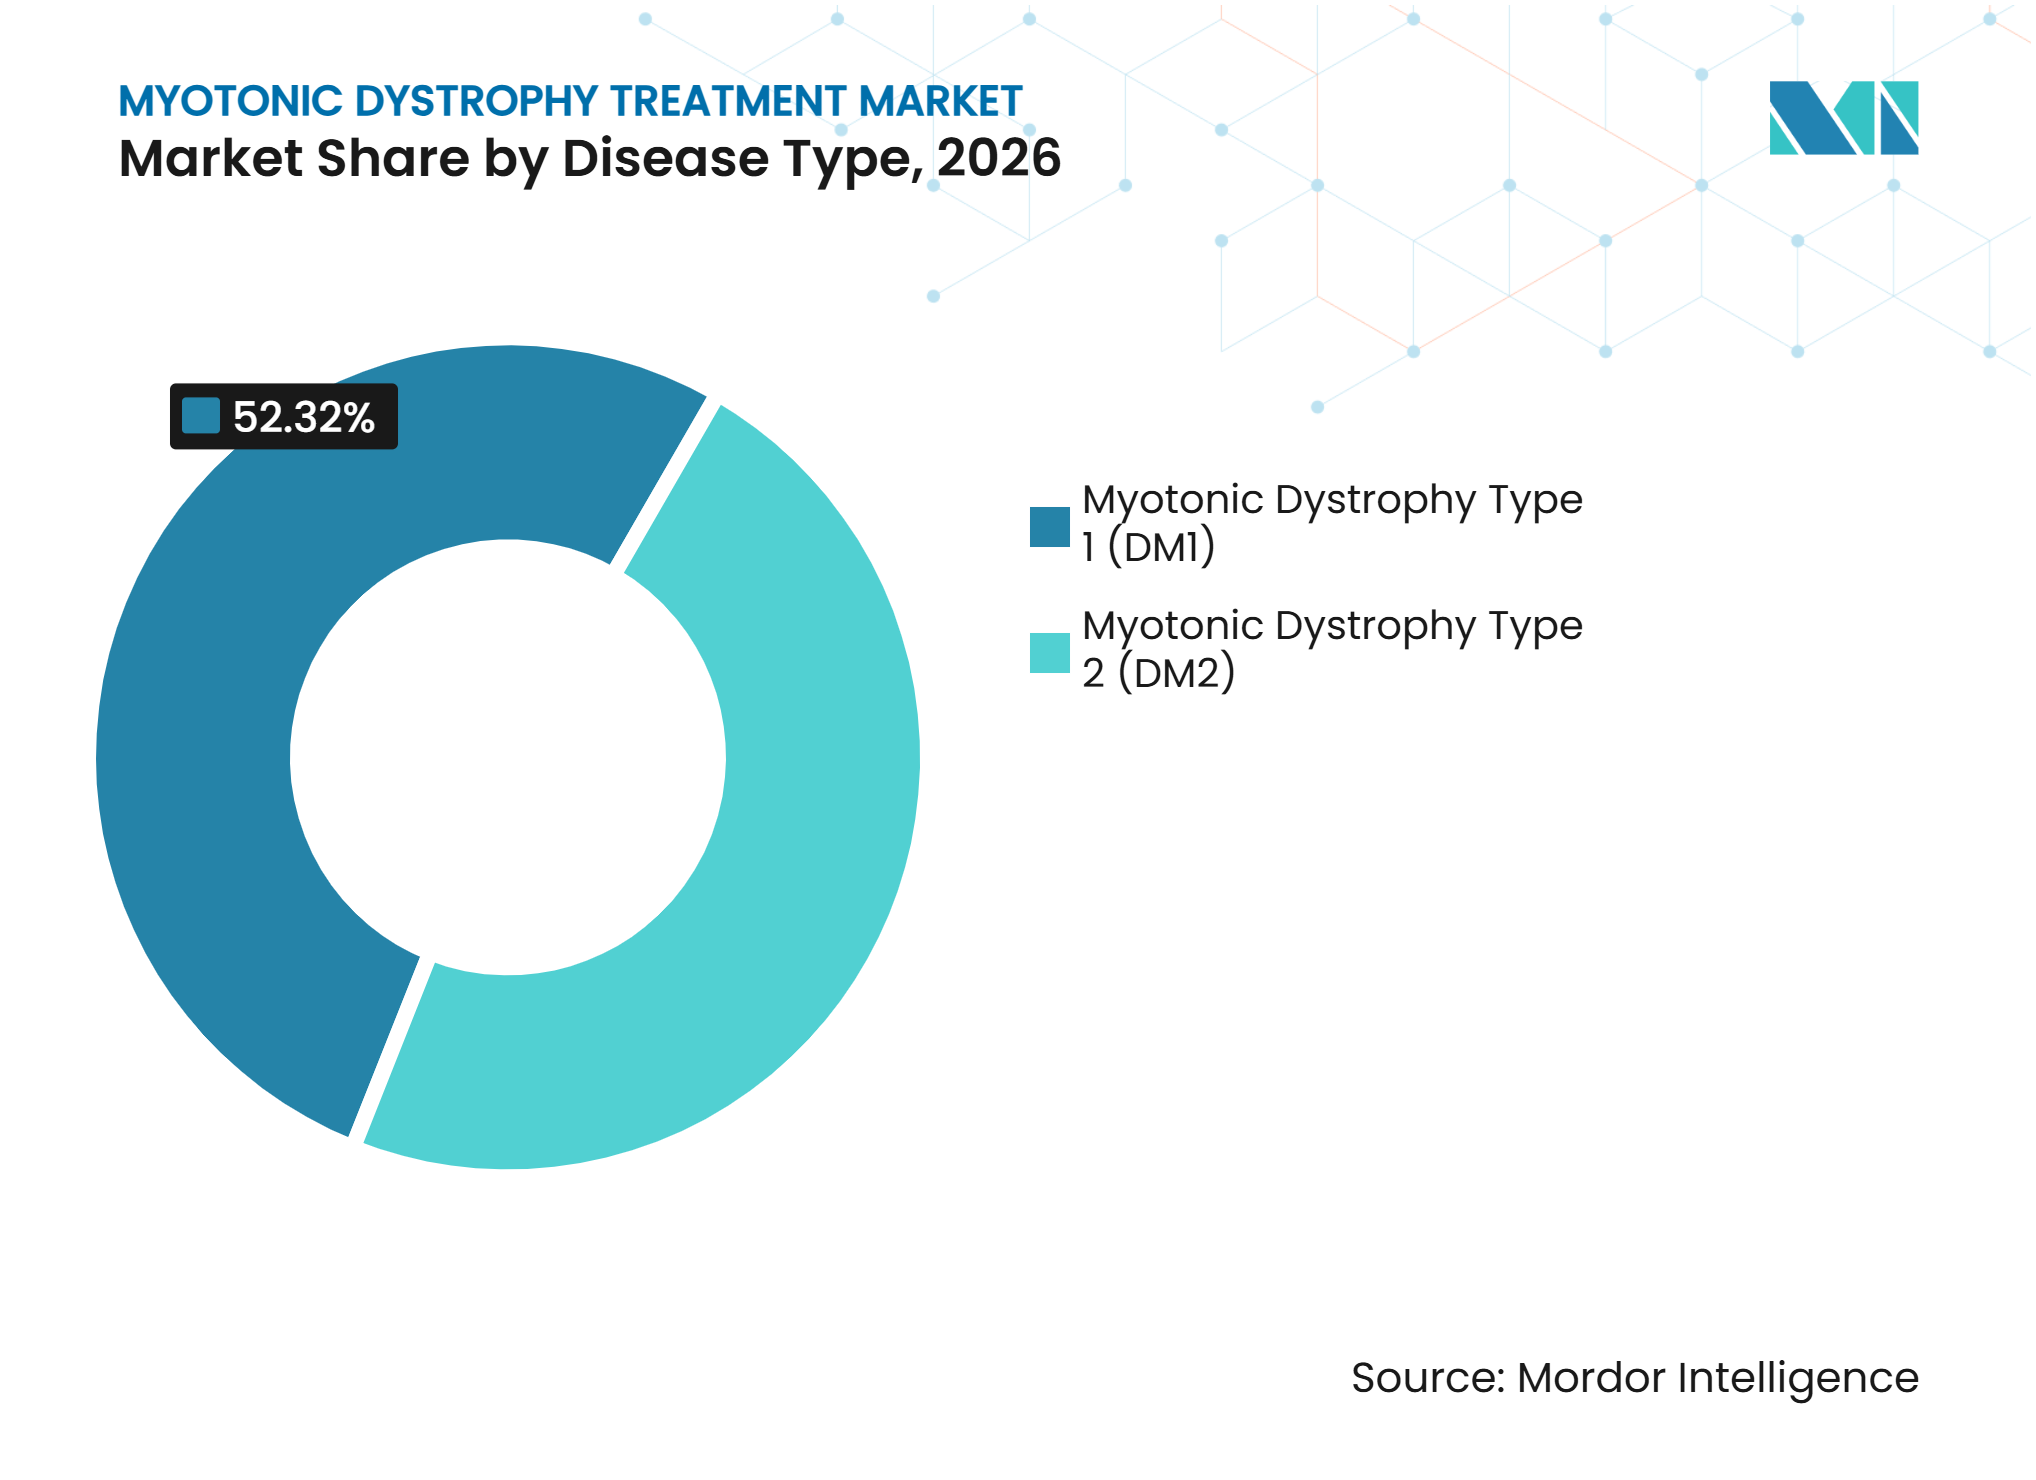
DM1 Mantém a Maior Necessidade de TratamentoA distrofia miotônica tipo 1 deteve 52,32% da receita de 2026 e tem projeção de crescer a um CAGR de 12,72% até 2032. O tamanho do mercado de tratamento de distrofia miotônica para DM1 reflete o início sintomático mais precoce, maior prevalência e necessidades de cuidados que podem incluir serviços de cardiologia, pneumologia, endocrinologia e neurologia. A DM1 congênita e a DM1 de início adulto são grupos de pacientes distintos com diferentes contextos clínicos e requisitos de ensaio. A AMO Pharma reportou que sua extensão aberta REACHCDM-X havia inscrito 45 participantes até agosto de 2025, incluindo 20 tratados por mais de 3 anos, com mais de 151 pacientes-anos de exposição e uma taxa de hospitalização de 0,14 eventos por paciente-ano.
A DM1 permanece o grupo de doenças de crescimento mais rápido porque os candidatos a terapias modificadoras da doença em estágio avançado são direcionados a essa forma de distrofia miotônica. A DM2 responde pela demanda restante específica da doença e tem um pipeline de desenvolvimento menos visível. A ARTHEx apresentou evidências pré-clínicas em 2025 de que o ATX-01 pode ter potencial na DM2 por meio do eixo regulatório MBNL, mas a validação clínica ainda é necessária. Essa diferença mantém a DM2 como uma oportunidade menor, ao mesmo tempo que preserva sua relevância para a expansão futura do pipeline.


Por Tipo de Terapia:
O Cuidado Sintomático Sustenta a Receita AtualAs terapias sintomáticas detiveram 51,25% da receita de 2026 no mercado de tratamento de distrofia miotônica. Essa posição reflete a ausência de um tratamento modificador da doença globalmente aprovado para DM1 ou DM2. Medicamentos antimiotonia, manejo cardíaco, terapias respiratórias e medicamentos de suporte permanecem a base prática do cuidado ao paciente.
As terapias direcionadas ao RNA devem crescer a um CAGR de 13,26% até 2032 a partir de uma base comercial baixa. A Dyne concluiu a inscrição de 71 participantes na coorte de expansão registracional do z-basivarsen em junho de 2026 e iniciou o estudo de Fase 3 HARMONIA, com uma submissão de BLA planejada para o terceiro trimestre de 2027 e um potencial lançamento nos Estados Unidos no primeiro semestre de 2028. A Sanofi avançou o SAR446268, um candidato a terapia gênica AAV de dose única, para avaliação de Fase 1/2 em 2026, após a FDA conceder a Designação de Via Rápida em 2025. Essas atividades colocam as abordagens de terapia gênica e direcionadas ao RNA no centro do crescimento futuro do setor de tratamento de distrofia miotônica.
Por Via de Administração:
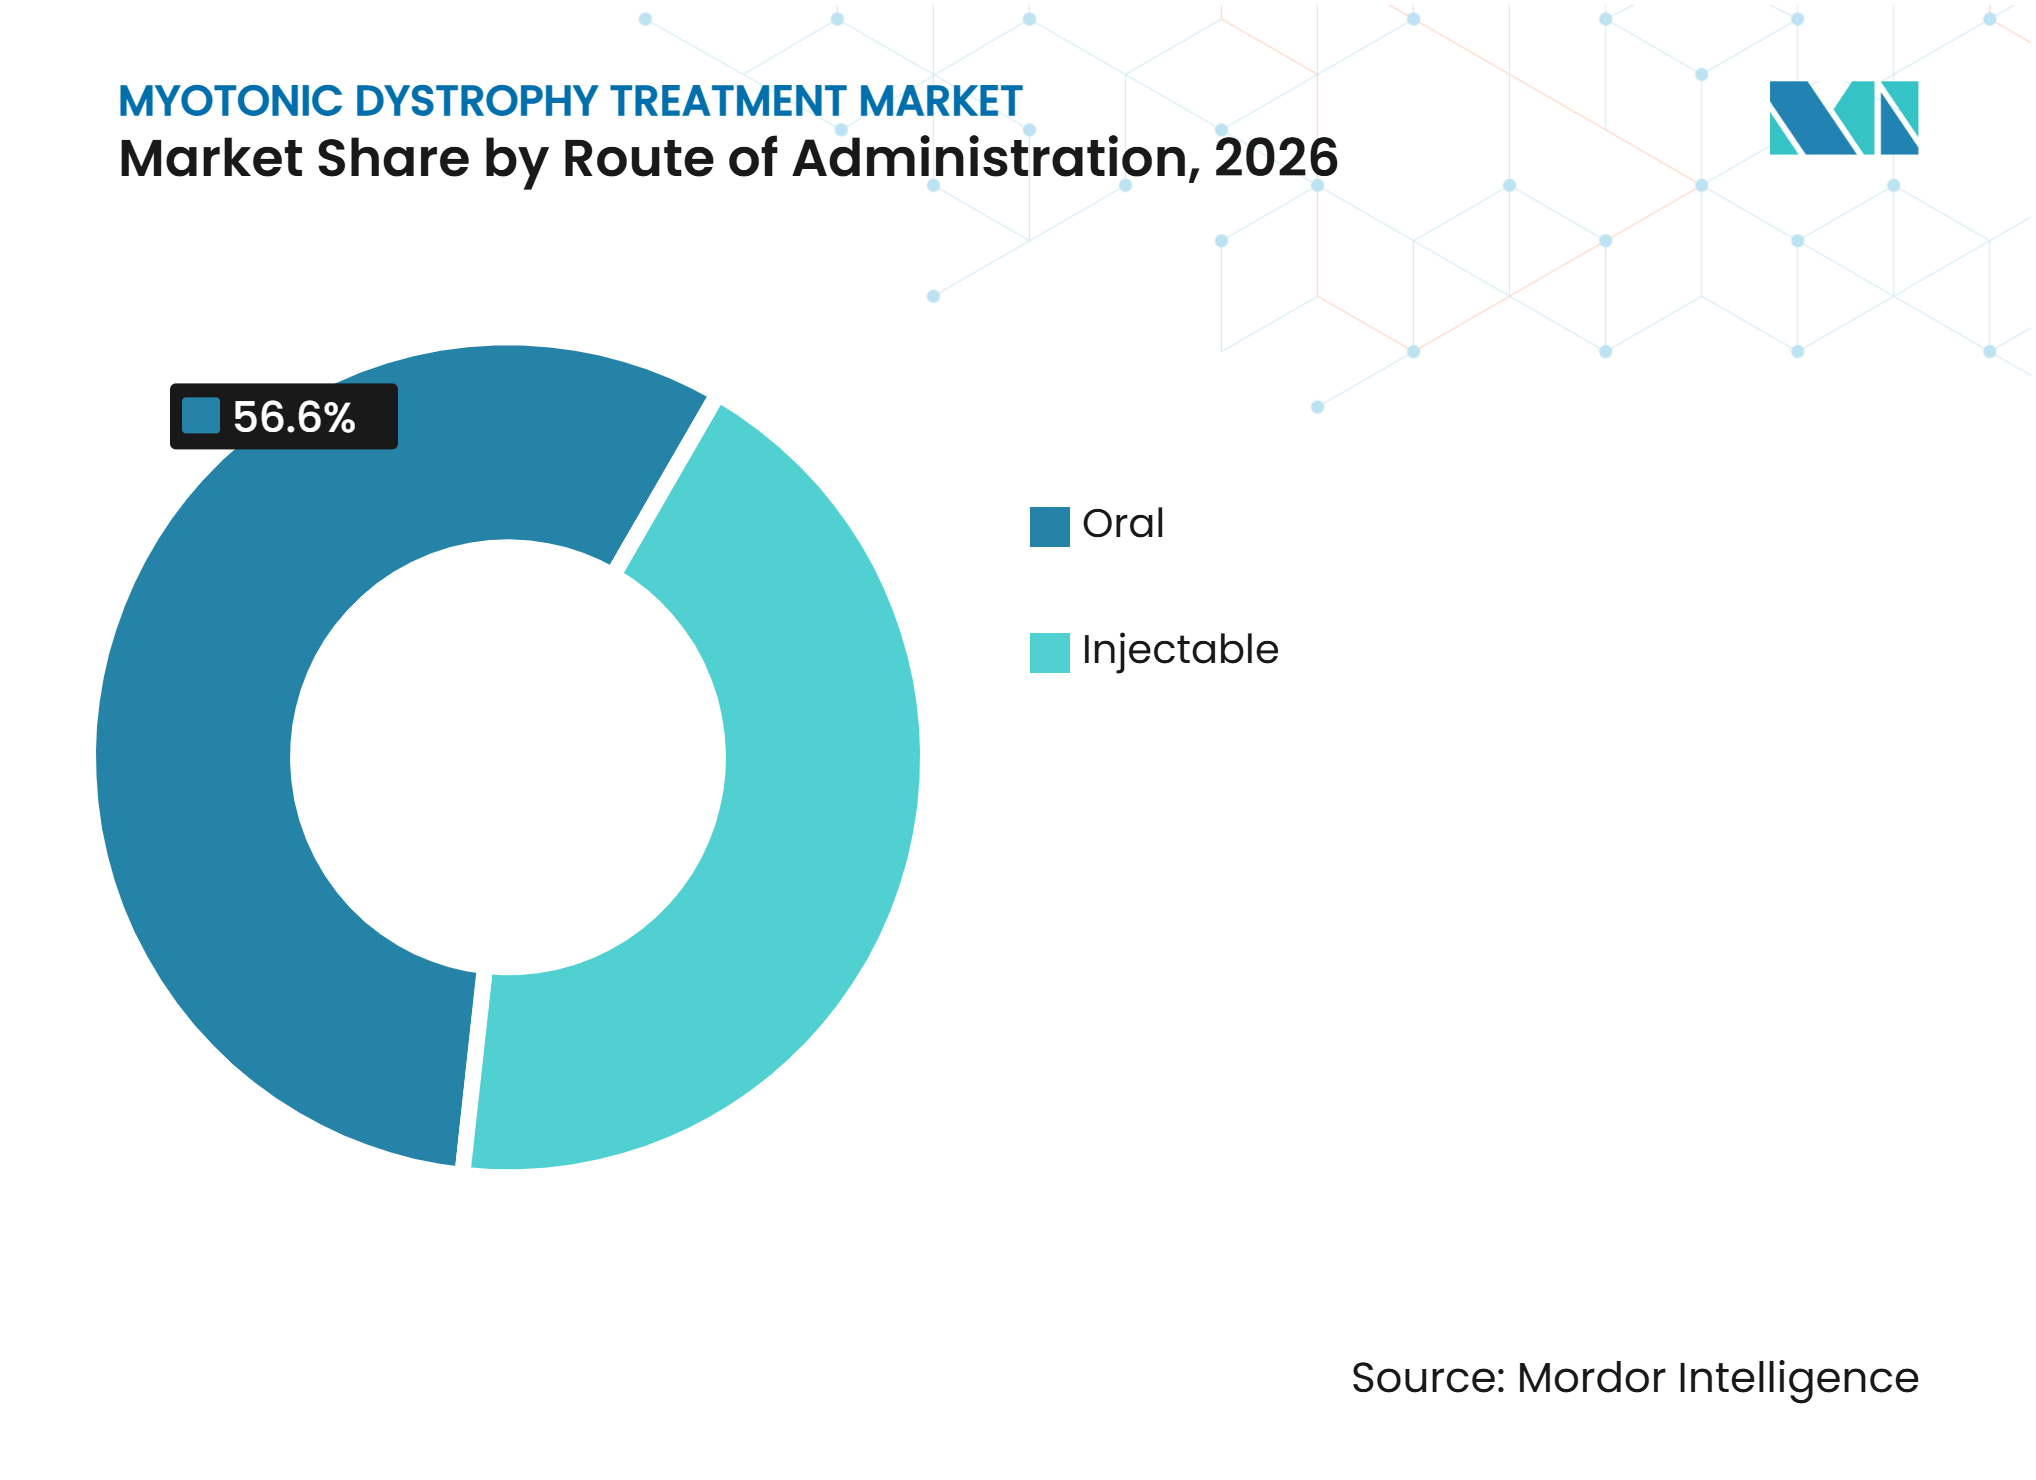
Os Medicamentos Orais Permanecem a Opção EstabelecidaA administração oral deteve 56,6% da receita de 2026 no mercado de tratamento de distrofia miotônica. Essa posição está ligada ao uso atual de mexiletina, antiarrítmicos cardíacos, medicamentos respiratórios e tratamentos para manejo da dor em formatos orais. A Lupin está estudando uma suspensão oral de mexiletina de liberação prolongada em 80 pacientes com DM1 e DM2, com o objetivo de abordar as limitações de dosagem e tolerabilidade associadas às formulações existentes. A Design Therapeutics iniciou o tratamento de Fase 1 com doses múltiplas ascendentes com DT-818 em junho de 2026, tornando-o o primeiro candidato oral modificador da doença para DM1.
Os tratamentos injetáveis têm previsão de crescer a um CAGR de 12,23% até 2032. A perspectiva de crescimento está vinculada a oligonucleotídeos conjugados e terapias gênicas administradas por vias subcutânea ou intravenosa. O SAR446268 é projetado como uma única infusão intravenosa, o que lhe confere um perfil de uso diferente dos regimes crônicos, caso demonstre knockdown duradouro de DMPK. A categoria de via se tornará mais relevante comercialmente se os candidatos em estágio avançado avançarem do fornecimento para ensaios ao tratamento aprovado.

Por Usuário Final:
Os Hospitais Coordenam Cuidados ComplexosOs hospitais detiveram 45,52% da receita de 2026 no mercado de tratamento de distrofia miotônica. A participação reflete o número de especialidades envolvidas quando equipes de cardiologia, pneumologia, neurologia, sono e endocrinologia gerenciam o mesmo paciente. Os hospitais também apoiam terapias investigacionais intravenosas, procedimentos de dispositivos cardíacos e avaliações relacionadas ao sono. A Rede Italiana de Neuro-Cardiologia descreveu um modelo integrado que conecta unidades de neurologia e cardioarritmologia em centros nacionais.
As clínicas de neurologia e especialidades devem crescer a um CAGR de 11,65% até 2032. Esses ambientes são locais de investigador principal e inscrição para muitos ensaios de DM, o que aproxima a avaliação molecular e o acompanhamento da prática clínica especializada. Os registros japoneses listam estudos de DM1 na Universidade de Osaka, no NCNP e na Universidade de Yamaguchi, enquanto estudos globais também utilizam clínicas especializadas no Canadá, no Reino Unido e na Coreia do Sul. Os centros de reabilitação continuam a apoiar a fisioterapia e o trabalho de capacidade funcional independentemente do status farmacológico. O cuidado domiciliar é relevante para pacientes que recebem suporte ventilatório não invasivo, enquanto os institutos acadêmicos ajudam a identificar pacientes para cuidados posteriores.
Análise Geográfica
América do Norte
A América do Norte deteve 47,36% da receita de 2026 no mercado de tratamento de distrofia miotônica. A região combina infraestrutura de ensaios para doenças raras, reembolso estabelecido de medicamentos órfãos e alto gasto por paciente. O Canadá expandiu a rede regional de ensaios quando a PepGen abriu a inscrição canadense para o FREEDOM2-DM1 em 2026. O México tem uma base de tratamento menos desenvolvida, com encaminhamentos concentrados em um centro na Cidade do México. Essa capacidade desigual limita a disseminação regional do diagnóstico e dos cuidados avançados.
Europa
A Europa tem um papel substancial no mercado de tratamento de distrofia miotônica porque França, Alemanha, Itália e Reino Unido possuem serviços especializados e vias estruturadas para doenças raras. As designações de medicamento órfão da FDA e da EMA para o z-basivarsen apoiam o planejamento de reembolso potencial nos principais sistemas europeus. A França formalizou o monitoramento da mexiletina por meio de sua opinião de especialistas de 2024, enquanto a Itália possui um modelo integrado de cuidados neuro-cardiológicos. A Espanha também apoia o desenvolvimento clínico inicial por meio da ARTHEx e do ensaio ArthemiR. Essas características mantêm a Europa importante para ensaios, manejo especializado e discussões posteriores de acesso.
Ásia-Pacífico, América do Sul e Oriente Médio e África
A Ásia-Pacífico tem projeção de crescer a um CAGR de 14,33% até 2032, o ritmo regional mais rápido no mercado de tratamento de distrofia miotônica. O Japão concedeu designação de medicamento órfão ao z-basivarsen em janeiro de 2026, e seu portal nacional registrou estudos ativos de DM1 na Universidade de Osaka, no NCNP e na Universidade de Yamaguchi em junho de 2026. A China está aprimorando sua estrutura de política para doenças raras e sua via de reembolso, o que pode apoiar o acesso a terapias órfãs. A América do Sul e o Oriente Médio e África permanecem menos desenvolvidos porque a capacidade especializada e a atividade de ensaios de Fase 2 ou Fase 3 são limitadas.
Cenário Competitivo
Concentração do Mercado
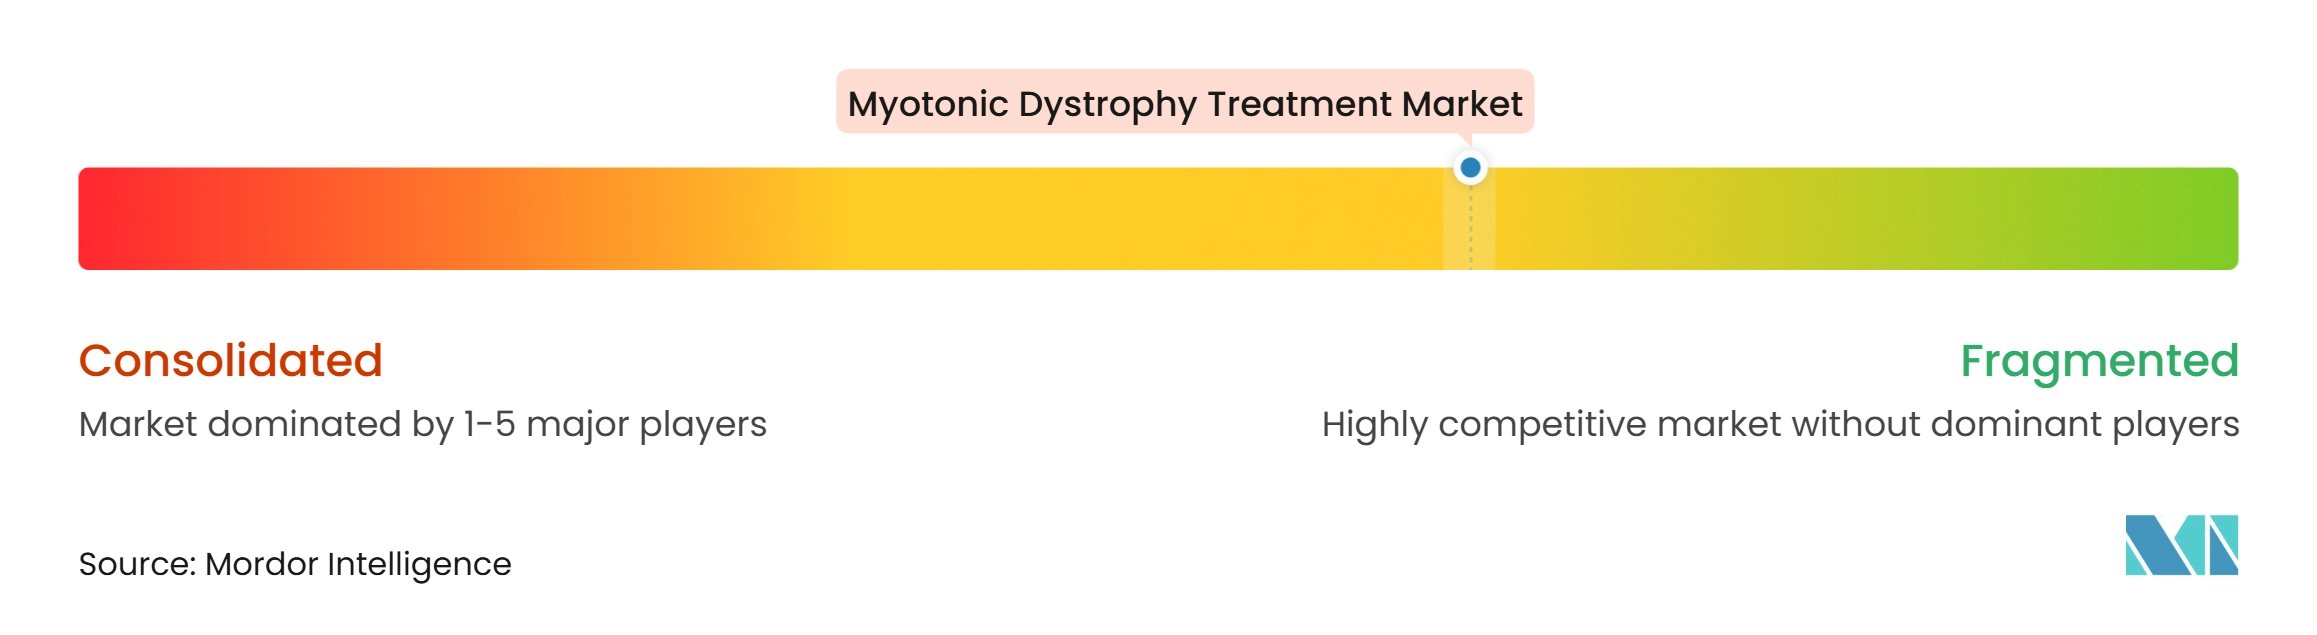
O mercado de tratamento de distrofia miotônica é moderadamente fragmentado, com empresas de biotecnologia e farmacêuticas avançando abordagens distintas de modificação da doença em diferentes estágios de desenvolvimento clínico. Empresas como Dyne Therapeutics, PepGen, ARTHEx Biotech, AMO Pharma, Sarepta Therapeutics, Vertex Pharmaceuticals e Juvena Therapeutics estão focadas no desenvolvimento de terapias modificadoras da doença. Ao mesmo tempo, Lupin e Harmony Biosciences mantêm uma presença mais forte no manejo sintomático e no desenvolvimento de formulações. Nenhuma empresa detém atualmente uma posição comercial dominante no segmento modificador da doença, pois nenhuma terapia recebeu aprovação global com base nas informações disponíveis. Como resultado, o posicionamento competitivo é impulsionado principalmente pelo progresso clínico, diferenciação do pipeline e prontidão regulatória, e não pelas receitas de produtos comercializados.
A Novartis reportou em 2026 que o del-desiran não atingiu o endpoint primário no estudo de Fase 3 HARBOR, apesar da atividade de biomarcadores moleculares. Esse resultado aumentou a importância das evidências funcionais e do planejamento de endpoints para os programas concorrentes. A Dyne concluiu a inscrição na expansão registracional do z-basivarsen e iniciou o ensaio global de Fase 3 HARMONIA em 2026. O trabalho da Sarepta com o SRP-1003 gerou um pagamento de marco de 200 milhões de USD à Arrowhead Pharmaceuticals em novembro de 2025, demonstrando o valor atribuído aos ativos de entrega de siRNA em DM1. Esses movimentos conferem à primeira aprovação potencial e à escolha do endpoint clínico uma importância estratégica substancial.
A Juvena está desenvolvendo o JUV-161, que utiliza uma plataforma de proteína secretada por células-tronco em vez de uma abordagem com oligonucleotídeos. A Design Therapeutics iniciou a dosagem do DT-818 em 2026 e está buscando a redução seletiva da transcrição mutante do DMPK por meio de uma abordagem de pequena molécula oral. A Vertex avançou o VX-670 por meio de seu estudo de Fase 1/2 Galileo e iniciou uma extensão aberta em 2025. As áreas não atendidas incluem DM2, DM1 congênita e futuras combinações de medicamentos modificadores da doença e sintomáticos.
Líderes do Setor de Tratamento de Distrofia Miotônica
-
Lupin Limited
-
Novartis AG
-
Dyne Therapeutics, Inc.
-
AMO Pharma Limited
-
Harmony Biosciences Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Distrofia Miotônica Empresas cobertas neste relatório
- AMO Pharma Limited
- ARTHEx Biotech S.L.
- Astellas Pharma
- Biogen
- Dyne Therapeutics, Inc.
- Entrada Therapeutics, Inc.
- Expansion Therapeutics, Inc.
- Fulcrum Therapeutics, Inc.
- Harmony Biosciences Holdings, Inc.
- Ionis Pharmaceuticals
- Juvena Therapeutics, Inc.
- Lupin
- Novartis
- PepGen Inc.
- Pfizer
- Sanofi
- Sarepta Therapeutics
- Teva Pharmaceutical Industries
- Vertex Pharmaceuticals
- Wave Life Sciences Ltd.
Desenvolvimentos industriais recentes em Mercado de Tratamento de Distrofia Miotônica
- Julho de 2026: A Dyne Therapeutics iniciou o ensaio confirmatório global de Fase 3 HARMONIA para o z-basivarsen em DM1 e captou 431 milhões de USD por meio de uma oferta de ações, elevando o caixa total para 898,5 milhões de USD. O HARMONIA está inscrevendo 150 pacientes com DM1 em centros globais e foi projetado para gerar os dados confirmatórios de eficácia exigidos após a Aprovação Acelerada.
- Junho de 2026: A Design Therapeutics iniciou a dosagem de Fase 1 com doses múltiplas ascendentes do DT-818 em adultos com DM1, marcando a primeira exposição de pacientes a uma pequena molécula GeneTAC que visa a redução seletiva da transcrição do alelo mutante do DMPK. Os dados farmacodinâmicos de splicing são esperados para 2027.
Escopo do Relatório Global do Mercado de Tratamento de Distrofia Miotônica
De acordo com o escopo do relatório, o mercado de tratamento de distrofia miotônica refere-se ao setor global focado no desenvolvimento e comercialização de terapias para a distrofia miotônica (DM), um distúrbio neuromuscular genético raro caracterizado por fraqueza muscular progressiva, rigidez e complicações sistêmicas. Abrange medicamentos sintomáticos, terapias gênicas e tratamentos baseados em RNA, juntamente com soluções de cuidados de suporte, com o objetivo de melhorar os resultados dos pacientes e atender às necessidades médicas não atendidas.
O mercado de tratamento de distrofia miotônica é segmentado por tipo de doença, tipo de terapia, via de administração, usuário final e geografia. Por tipo de doença, o mercado é segmentado em distrofia miotônica tipo 1 (DM1) e distrofia miotônica tipo 2 (DM2). Por tipo de terapia, o mercado é segmentado em terapias sintomáticas, terapias modificadoras da doença (pipeline), terapias direcionadas ao RNA e terapias gênicas. As terapias sintomáticas são ainda segmentadas em medicamentos antimiotonia, terapias de manejo cardíaco, terapias de manejo respiratório, terapias de manejo da dor e outros medicamentos de suporte. Por via de administração, o mercado é segmentado em oral e injetável. Por usuário final, o mercado é segmentado em hospitais, clínicas de neurologia e especialidades, centros de reabilitação, ambientes de cuidado domiciliar e institutos acadêmicos e de pesquisa. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Distrofia Miotônica Tipo 1 (DM1) |
| Distrofia Miotônica Tipo 2 (DM2) |
| Terapias Sintomáticas | Medicamentos Antimiotonia |
| Terapias de Manejo Cardíaco | |
| Terapias de Manejo Respiratório | |
| Terapias de Manejo da Dor | |
| Outros Medicamentos de Suporte | |
| Terapias Modificadoras da Doença (Pipeline) | |
| Terapias Direcionadas ao RNA | |
| Terapias Gênicas |
| Oral |
| Injetável |
| Hospitais |
| Clínicas de Neurologia e Especialidades |
| Centros de Reabilitação |
| Ambientes de Cuidado Domiciliar |
| Institutos Acadêmicos e de Pesquisa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Doença | Distrofia Miotônica Tipo 1 (DM1) | |
| Distrofia Miotônica Tipo 2 (DM2) | ||
| Por Tipo de Terapia | Terapias Sintomáticas | Medicamentos Antimiotonia |
| Terapias de Manejo Cardíaco | ||
| Terapias de Manejo Respiratório | ||
| Terapias de Manejo da Dor | ||
| Outros Medicamentos de Suporte | ||
| Terapias Modificadoras da Doença (Pipeline) | ||
| Terapias Direcionadas ao RNA | ||
| Terapias Gênicas | ||
| Por Via de Administração | Oral | |
| Injetável | ||
| Por Usuário Final | Hospitais | |
| Clínicas de Neurologia e Especialidades | ||
| Centros de Reabilitação | ||
| Ambientes de Cuidado Domiciliar | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de tratamento de distrofia miotônica até 2032?
O mercado de tratamento de distrofia miotônica tem projeção de atingir 2,51 bilhões de USD até 2032, crescendo de 1,36 bilhões de USD em 2026 para 1,48 bilhões de USD em 2027 a um CAGR de 11,13%.
Qual tipo de doença tem a maior posição de receita?
A distrofia miotônica tipo 1 deteve 52,32% da receita em 2026 e tem previsão de crescer a um CAGR de 12,72% até 2032. Sua ampla necessidade de cuidados abrange neurologia, cardiologia, pneumologia e outras necessidades clínicas.
Por que as terapias direcionadas ao RNA são importantes para a distrofia miotônica?
As terapias direcionadas ao RNA têm previsão de crescer a um CAGR de 13,26% até 2032 porque vários programas estão avançando no desenvolvimento clínico em direção a uma possível aprovação. O segmento depende de evidências de que a entrega e o benefício funcional podem ser sustentados.
Qual região tem a perspectiva de crescimento mais forte?
A Ásia-Pacífico tem projeção de expandir a um CAGR de 14,33% até 2032, apoiada por desenvolvimentos no Japão, China, Coreia do Sul e Austrália. A designação de medicamento órfão do Japão e sua rede ativa de ensaios são partes importantes dessa perspectiva.