
Tamaño y Participación del Mercado de Tratamiento de la Distrofia Miotónica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Distrofia Miotónica por Mordor Intelligence
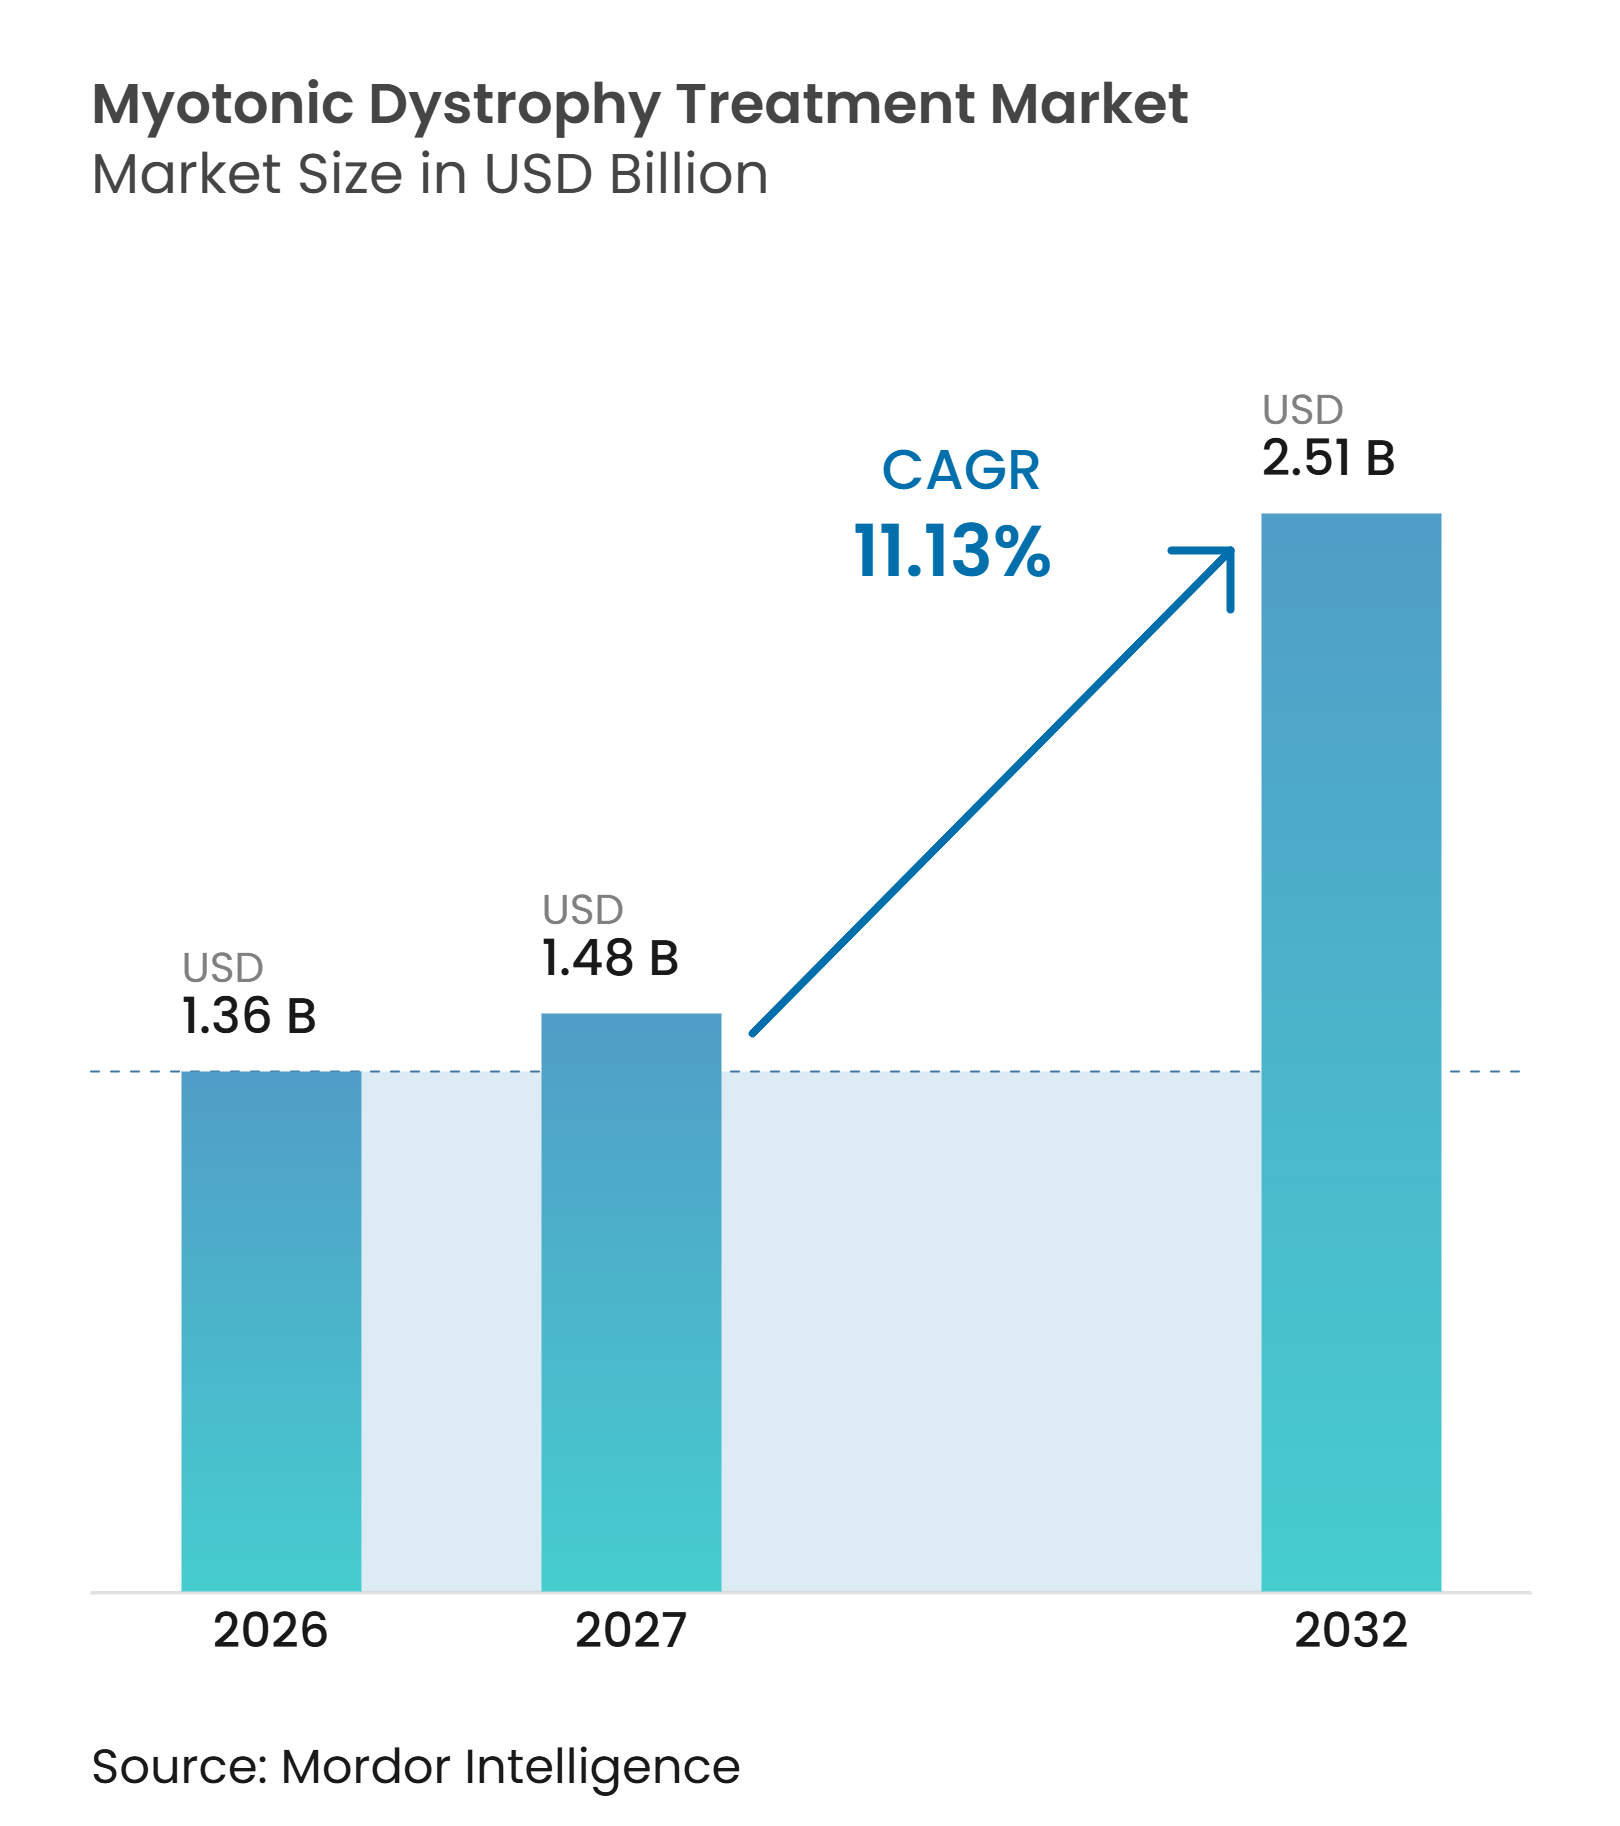
Se proyecta que el tamaño del Mercado de Tratamiento de la Distrofia Miotónica sea de 1,36 mil millones de USD en 2026, 1,48 mil millones de USD en 2027, y alcance los 2,51 mil millones de USD para 2032, creciendo a una CAGR del 11,13% de 2027 a 2032.
El mercado de tratamiento de la distrofia miotónica está evolucionando más allá del manejo de síntomas individuales hacia medicamentos diseñados para abordar el proceso subyacente de la enfermedad relacionado con DMPK. Las pruebas genéticas amplían el grupo de pacientes diagnosticados y llevan a las personas a la atención especializada antes de que esté disponible un tratamiento modificador de la enfermedad. El cribado neonatal del Estado de Nueva York encontró expansiones de repetición CTG de DMPK en 1 de cada 2.100 nacimientos, en comparación con una estimación clínica convencional de 1 en 8.000 nacimientos, lo que indica que muchas personas genéticamente afectadas no han ingresado en las vías de tratamiento. Las empresas están concentrando sus recursos en enfoques basados en ARN, tecnologías de administración y estrategias regulatorias que podrían acortar el camino hacia una aprobación inicial. El mercado de tratamiento de la distrofia miotónica también depende de redes de atención que puedan gestionar conjuntamente las necesidades cardíacas, respiratorias, del sueño y neuromusculares.
Conclusiones Clave del Informe
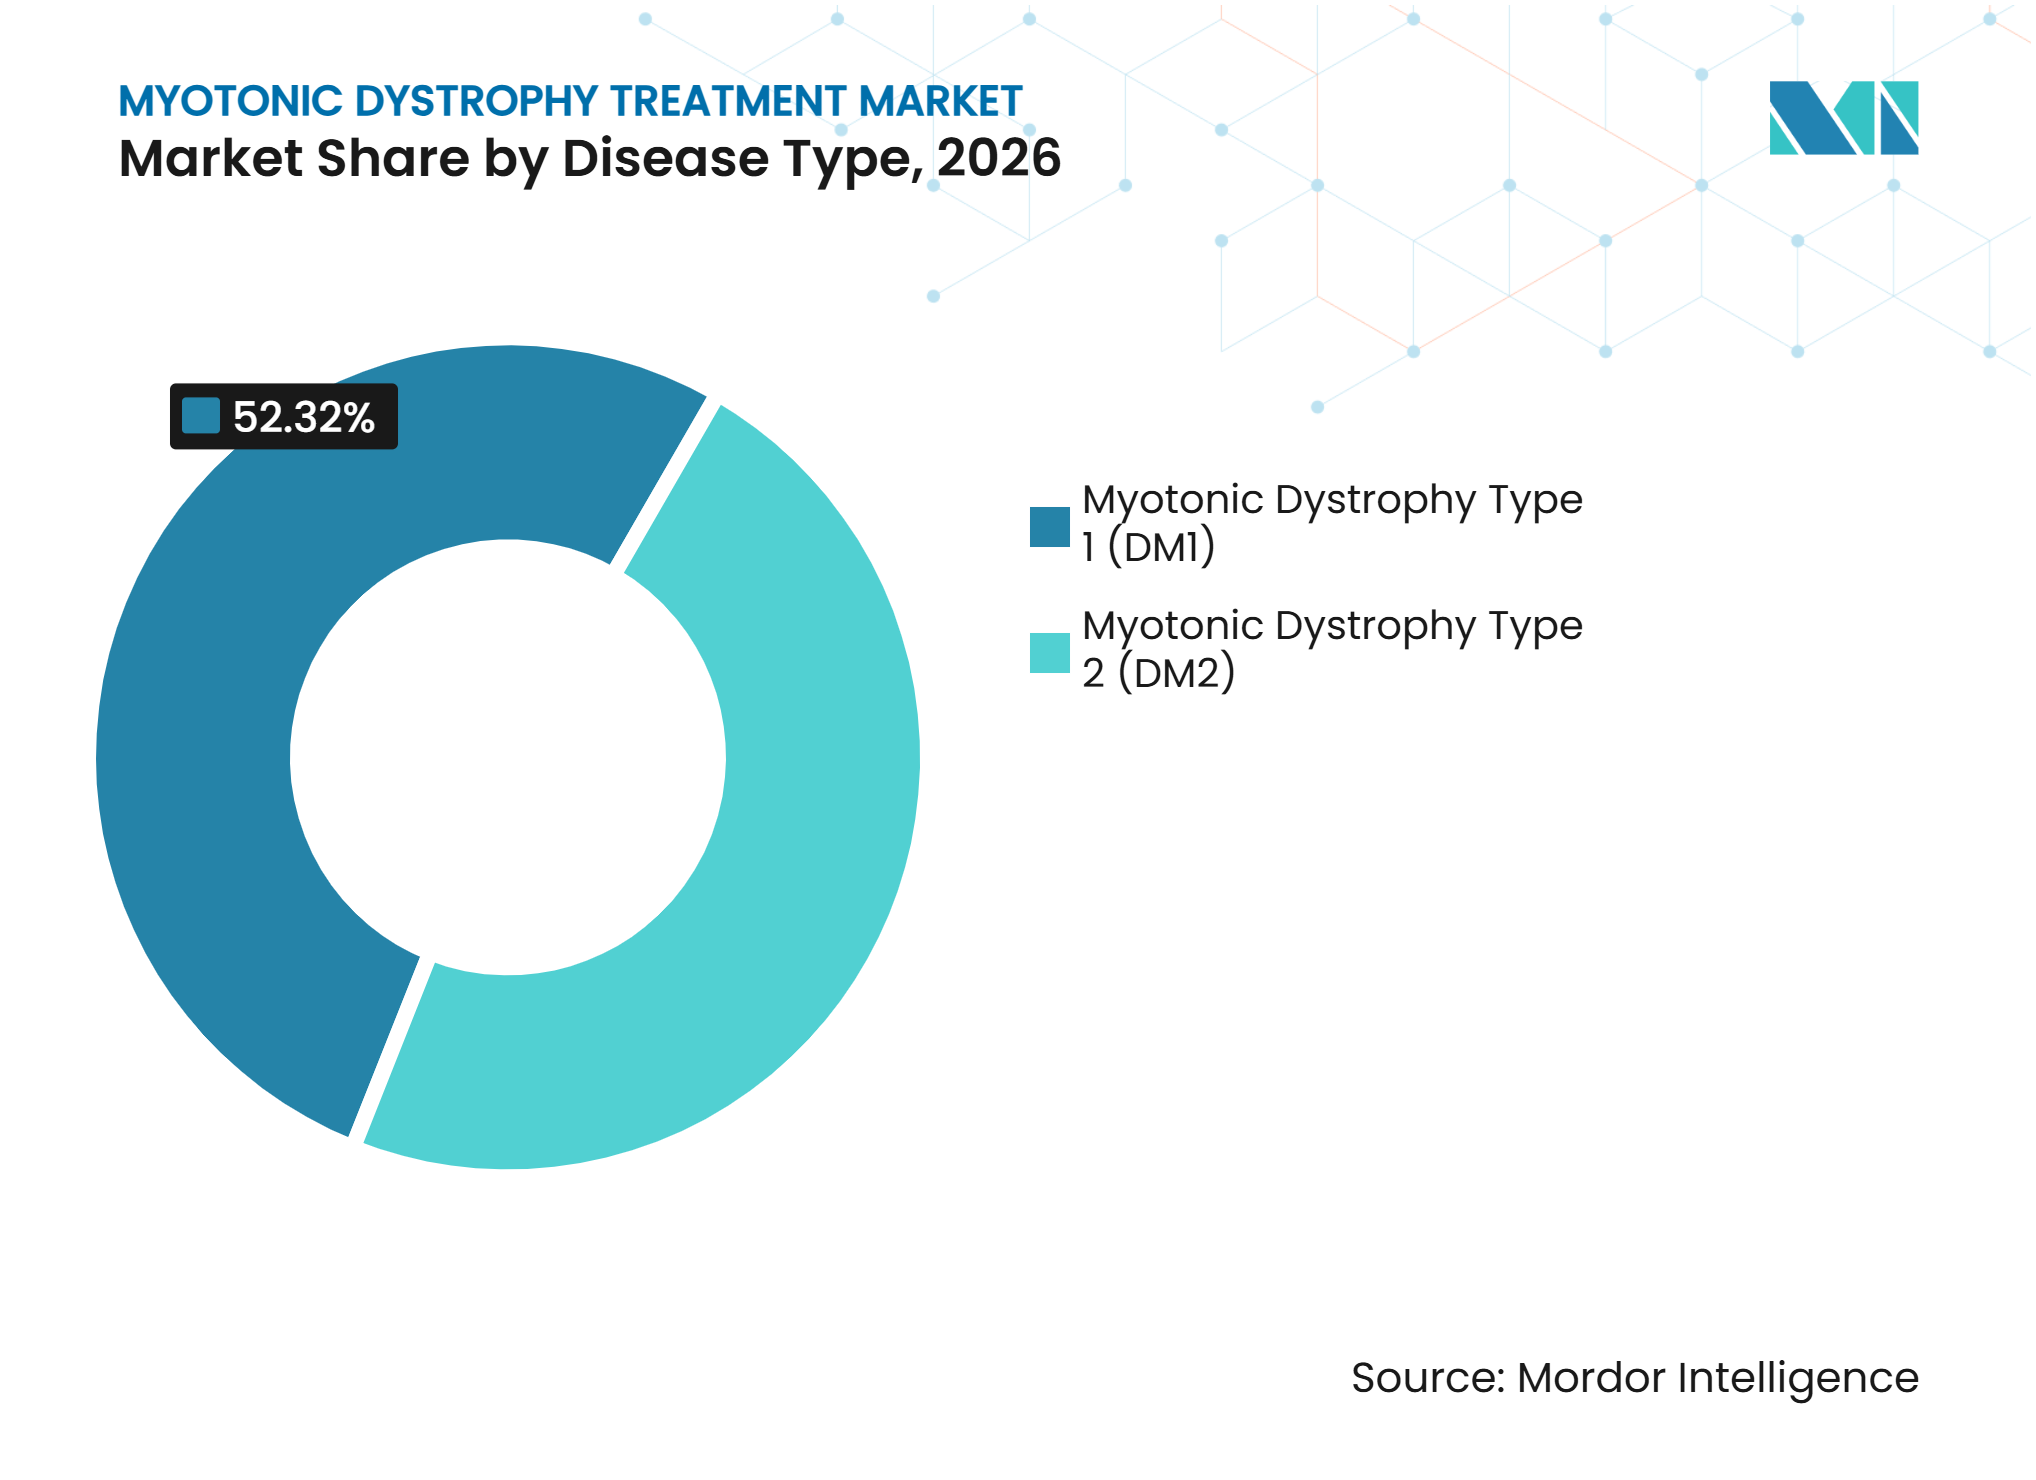
- Por tipo de enfermedad, la distrofia miotónica tipo 1 representó el 52,32% de la participación del mercado de tratamiento de la distrofia miotónica en 2026 y se prevé que crezca a una CAGR del 12,72% hasta 2032.
- Por tipo de terapia, las terapias sintomáticas representaron el 51,25% de los ingresos en 2026, mientras que se espera que las terapias dirigidas al ARN crezcan a una CAGR del 13,26% hasta 2032.
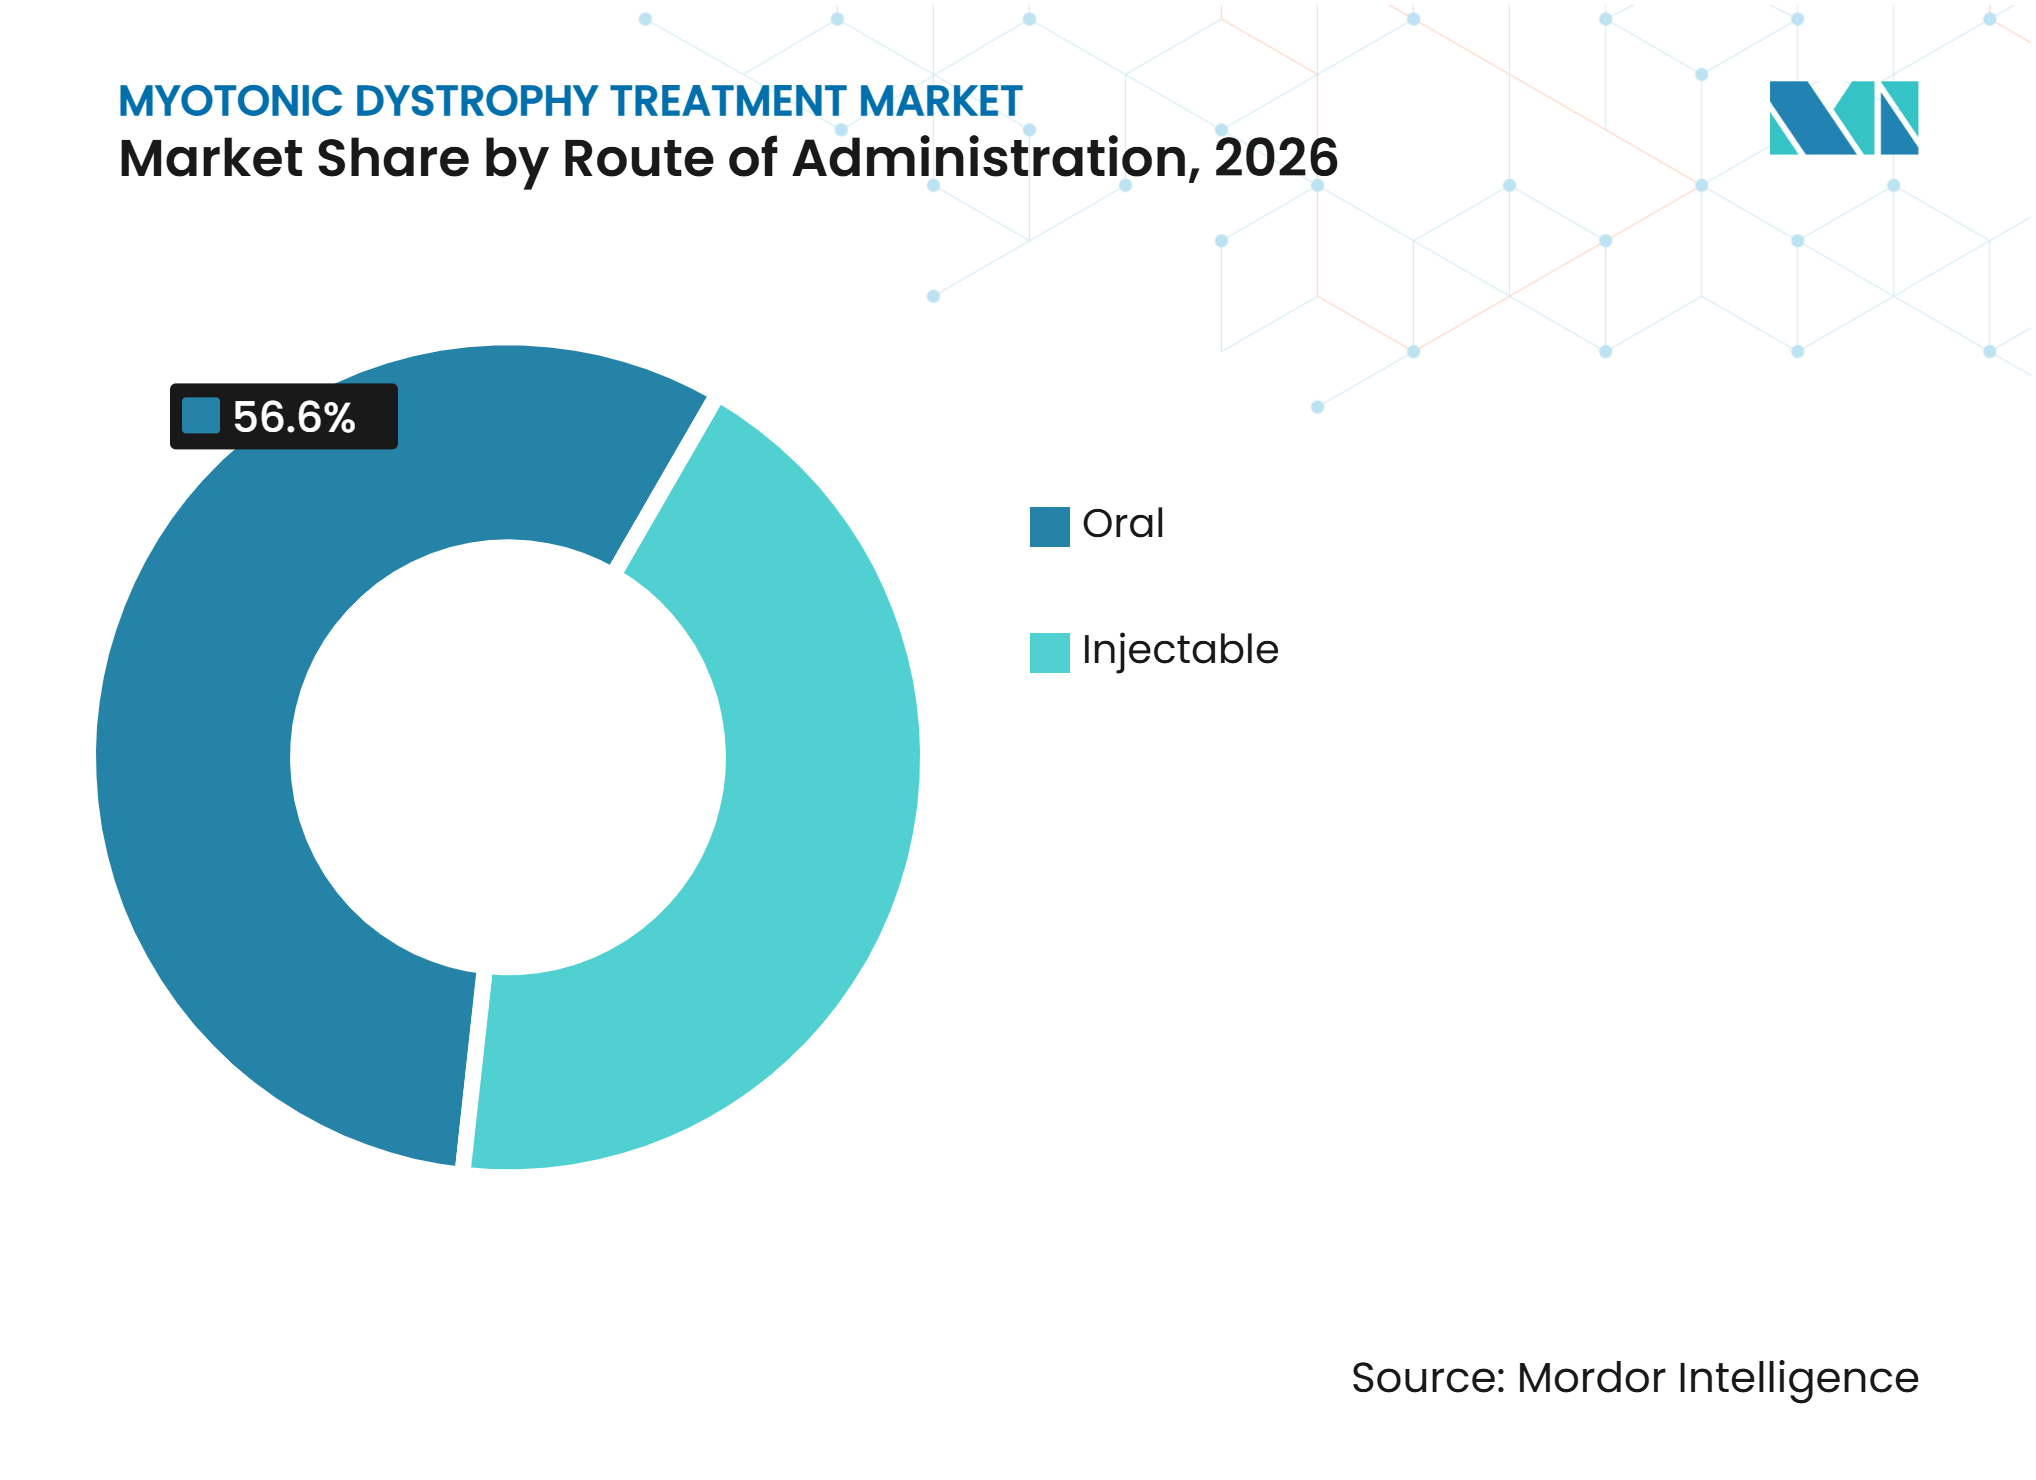
- Por vía de administración, la oral representó el 56,6% de los ingresos en 2026, mientras que se prevé que la inyectable crezca a una CAGR del 12,23% hasta 2032.
- Por usuario final, los hospitales representaron el 45,52% de los ingresos en 2026, mientras que se espera que las clínicas de neurología y especialidades crezcan a una CAGR del 11,65% hasta 2032.
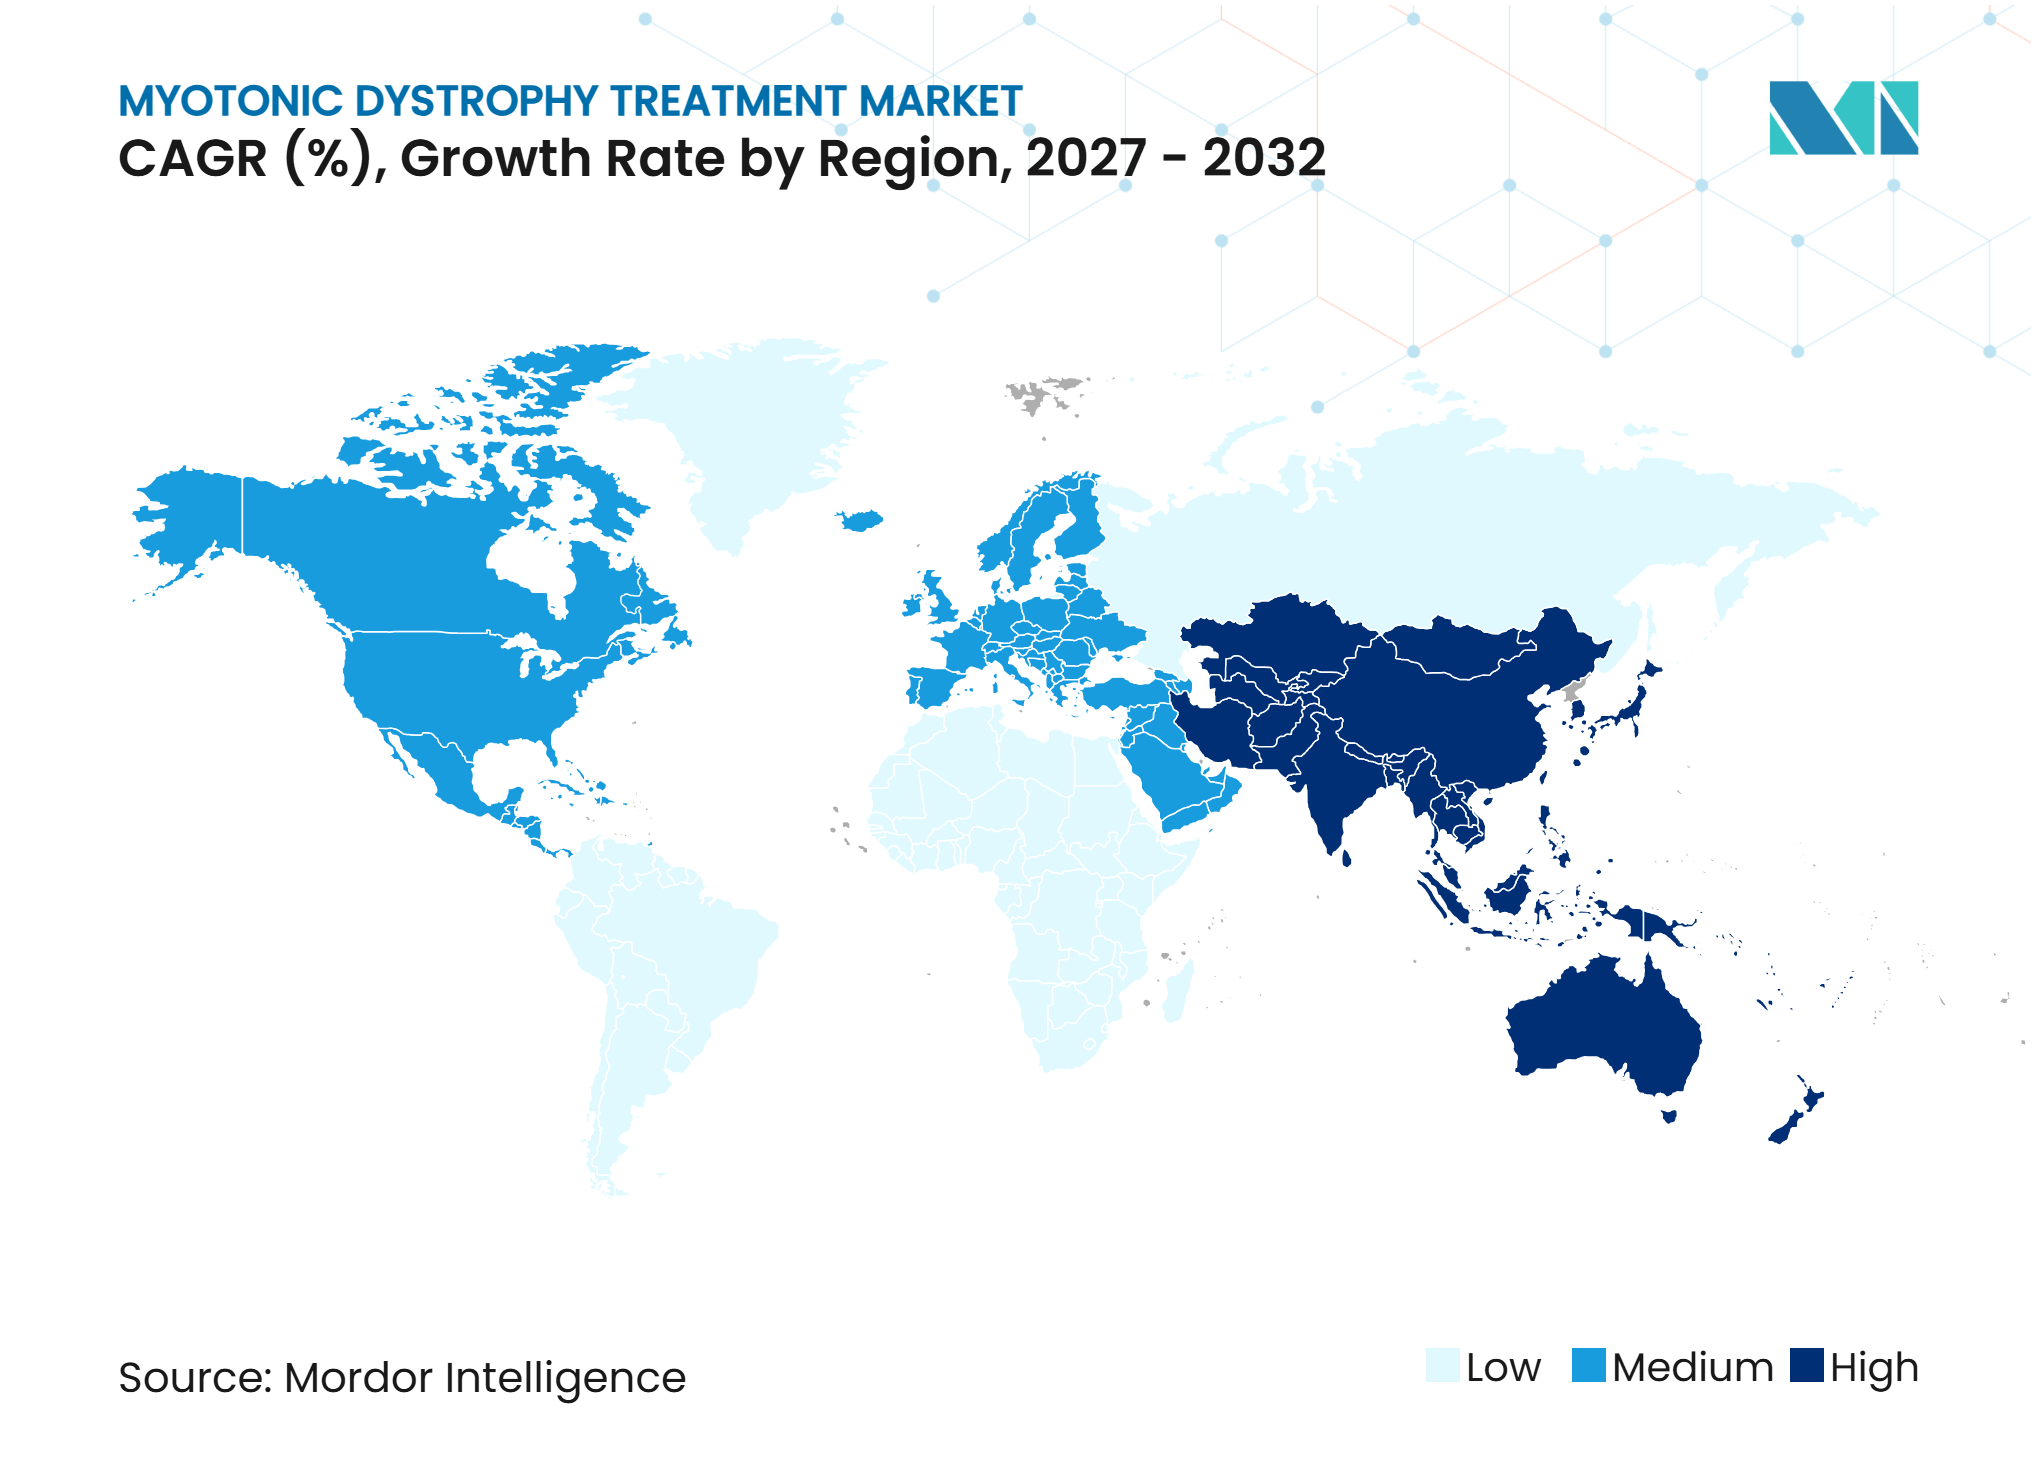
- Por geografía, América del Norte representó el 47,36% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 14,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Diagnóstico y la Detección Genética de Casos | +1.5% | Global, con ganancia a corto plazo concentrada en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente Inversión en Terapias Modificadoras de la Enfermedad para Enfermedades Raras | +2.0% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Expansión de Plataformas Dirigidas al ARN y de Administración Muscular | +2.3% | Global | Mediano plazo (2-4 años) |
| Vías Aceleradas de Desarrollo de Medicamentos Huérfanos y Enfermedades Raras | +1.4% | América del Norte y la UE, con ganancias tempranas en Japón y Corea del Sur | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Ensayos Vinculados a Biomarcadores que Utilizan Corrección del Splicing y Silenciamiento de DMPK | +0.8% | Global, con sitios de ensayo concentrados en América del Norte, la UE, Japón y Australia | Mediano plazo (2-4 años) y largo plazo (≥ 4 años) |
| Datos de Historia Natural Liderados por Pacientes y Endpoints Funcionales Digitales | +0.5% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Diagnóstico y la Detección Genética de Casos
El mercado de tratamiento de la distrofia miotónica se beneficia cuando las pruebas moleculares convierten una presentación clínica incierta en un diagnóstico confirmado. El cribado del Estado de Nueva York detectó expansiones de repetición CTG de DMPK en 1 de cada 2.100 recién nacidos consecutivos, una tasa mucho más alta que la estimación clínica convencional, y este hallazgo apunta a un gran grupo fuera de las vías de tratamiento establecidas.[1] Un análisis de 2024 de más de 30.000 pacientes analizados reportó una tasa positiva máxima de DM1 del 33,4% entre personas de 18 a 29 años.[2] Los pacientes confirmados generalmente ingresan a los servicios de cardiología, respiratorio y neurología antes de convertirse en candidatos para la terapia modificadora de la enfermedad. Este proceso apoya la demanda de monitoreo, control de síntomas y seguimiento especializado. También convierte al diagnóstico en un punto de partida comercial importante para el mercado de tratamiento de la distrofia miotónica.
Creciente Inversión en Terapias Modificadoras de la Enfermedad para Enfermedades Raras
El mercado de tratamiento de la distrofia miotónica está atrayendo capital hacia programas que buscan cambiar el curso de la enfermedad en lugar de solo aliviar los síntomas. ARTHEx Biotech amplió su financiación de la Serie B a 87 millones de USD en septiembre de 2025 para avanzar en el ensayo ArthemiR de Fase 1/2a de ATX-01 y preparar una extensión abierta de registro. Dyne Therapeutics reportó un paquete de financiación en 2026 que incluía un préstamo a plazo ampliado de hasta 400 millones de USD y una oferta de acciones de 431 millones de USD, llevando el efectivo reportado a 898,5 millones de USD.[3] Los conjugados anticuerpo-oligonucleótido, los conjugados Fab-antisentido, los oligonucleótidos mejorados con péptidos y la interferencia de ARN vectorizada con AAV están siendo desarrollados para mejorar la administración en el músculo esquelético. Dyne reportó una mejora relativa del 20% en las pruebas musculares cuantitativas a los 12 meses en su estudio ACHIEVE, respaldando la relevancia de la orientación al receptor 1 de transferrina. Estos programas crean competencia entre las plataformas de administración aunque compartan el mismo objetivo biológico de DM1.
Expansión de Plataformas Dirigidas al ARN y de Administración Muscular
Las designaciones regulatorias y las medidas de los ensayos son fundamentales para el momento de las oportunidades de ingresos en el mercado de tratamiento de la distrofia miotónica. La FDA otorgó la Designación de Terapia Innovadora a z-basivarsen en junio de 2025 tras otorgar la Designación de Vía Rápida en enero de 2025, y Dyne alineó su plan de aprobación acelerada con el tiempo de apertura de la mano en video como endpoint intermedio. Japón otorgó la designación de medicamento huérfano a z-basivarsen en enero de 2026, lo que proporciona apoyo al desarrollo y un posible período de exclusividad de 10 años. La corrección del splicing y el silenciamiento de DMPK proporcionan a los desarrolladores evidencia biológica que puede respaldar los resultados funcionales de los ensayos. Los conjuntos de datos de historia natural liderados por pacientes y las medidas digitales también pueden mejorar la capacidad de seguir el cambio funcional durante períodos más largos.
Vías Aceleradas de Desarrollo de Medicamentos Huérfanos y Enfermedades Raras
Las designaciones regulatorias y las medidas de los ensayos son fundamentales para el momento de las oportunidades de ingresos en el mercado de tratamiento de la distrofia miotónica. La FDA otorgó la Designación de Terapia Innovadora a z-basivarsen en junio de 2025 tras otorgar la Designación de Vía Rápida en enero de 2025, y Dyne alineó su plan de aprobación acelerada con el tiempo de apertura de la mano en video como endpoint intermedio. Japón otorgó la designación de medicamento huérfano a z-basivarsen en enero de 2026, lo que proporciona apoyo al desarrollo y un posible período de exclusividad de 10 años. La corrección del splicing y el silenciamiento de DMPK proporcionan a los desarrolladores evidencia biológica que puede respaldar los resultados funcionales de los ensayos. Los conjuntos de datos de historia natural liderados por pacientes y las medidas digitales también pueden mejorar la capacidad de seguir el cambio funcional durante períodos más largos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Población Diagnosticada Limitada y Subdiagnóstico Persistente | -1.2% | Global, más agudo en APAC, América del Sur y MEA | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Alto Costo de Desarrollo y Pequeñas Poblaciones de Ensayos para Enfermedades Raras | -0.9% | Global | Mediano plazo (2-4 años) |
| Requisitos Complejos de Seguridad Multisistémica y Regulatorios | -0.6% | América del Norte y la UE, con complejidad regulatoria emergente en APAC | Mediano plazo (2-4 años) y largo plazo (≥ 4 años) |
| Riesgo de Administración Tisular y Durabilidad para los Medicamentos Genéticos | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Población Diagnosticada Limitada y Subdiagnóstico Persistente
El mercado de tratamiento de la distrofia miotónica sigue siendo limitado por pacientes que no han recibido un diagnóstico molecular o no han llegado a un centro especializado. Este problema es particularmente significativo en APAC, América del Sur y MEA, donde la infraestructura especializada y la actividad de ensayos en etapas avanzadas siguen siendo limitadas. Las pequeñas poblaciones elegibles también aumentan el costo de reclutar y retener participantes para ensayos globales. Novartis reportó que su estudio HARBOR de 150 pacientes y 54 semanas no cumplió su endpoint primario de tiempo de apertura de la mano en video en 2026, a pesar de una actividad significativa de biomarcadores. El resultado muestra cómo un estudio de gran tamaño puede aún dejar incertidumbre sobre las medidas funcionales que los reguladores aceptarán. Los desarrolladores con capital limitado enfrentan mayor presión cuando los programas de ensayos necesitan un seguimiento más prolongado o planes de endpoints revisados.
Requisitos Complejos de Seguridad Multisistémica y Regulatorios
El mercado de tratamiento de la distrofia miotónica enfrenta restricciones adicionales porque una terapia debe funcionar en los tejidos afectados mientras mantiene un perfil de seguridad aceptable. La atención de DM1 incluye consideraciones cardíacas, respiratorias, neurológicas y de otro tipo, por lo que el desarrollo de fármacos no puede centrarse únicamente en los biomarcadores musculares. Una opinión de expertos de 2024 estableció un enfoque estructurado de monitoreo cardíaco para el uso de mexiletina en adultos con distrofia miotónica, lo que refleja la importancia clínica de la seguridad cardíaca en las decisiones de tratamiento. Los medicamentos genéticos también necesitan demostrar que la administración en el músculo esquelético produce un efecto duradero a una dosis significativa. Diferentes tecnologías buscan resolver este problema, pero ninguna modalidad ha establecido una ventaja clínica completa. Es probable que la revisión regulatoria siga siendo exigente cuando el beneficio funcional, la durabilidad y la seguridad multisistémica deban evaluarse conjuntamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfermedad:
DM1 Mantiene la Mayor Necesidad de TratamientoLa distrofia miotónica tipo 1 representó el 52,32% de los ingresos de 2026 y se proyecta que crezca a una CAGR del 12,72% hasta 2032. El tamaño del mercado de tratamiento de la distrofia miotónica para DM1 refleja un inicio sintomático más temprano, mayor prevalencia y necesidades de atención que pueden incluir servicios de cardiología, respiratorio, endocrinología y neurología. La DM1 congénita y la DM1 de inicio en la edad adulta son grupos de pacientes distintos con diferentes entornos clínicos y requisitos de ensayo. AMO Pharma reportó que su extensión de etiqueta abierta REACHCDM-X había inscrito a 45 participantes en agosto de 2025, incluidos 20 tratados durante más de 3 años, con más de 151 pacientes-año de exposición y una tasa de hospitalización de 0,14 eventos por paciente-año.
DM1 sigue siendo el grupo de enfermedades de más rápido crecimiento porque los candidatos modificadores de la enfermedad en etapa avanzada están dirigidos a esta forma de distrofia miotónica. DM2 representa la demanda restante específica de la enfermedad y tiene un pipeline de desarrollo menos visible. ARTHEx presentó evidencia preclínica en 2025 de que ATX-01 puede tener potencial en DM2 a través del eje regulador MBNL, pero aún se requiere validación clínica. Esta diferencia mantiene a DM2 como una oportunidad menor mientras preserva su relevancia para la futura expansión del pipeline.


Por Tipo de Terapia:
La Atención Sintomática Sustenta los Ingresos ActualesLas terapias sintomáticas representaron el 51,25% de los ingresos de 2026 en el mercado de tratamiento de la distrofia miotónica. Esta posición refleja la ausencia de un tratamiento modificador de la enfermedad aprobado globalmente para DM1 o DM2. Los medicamentos antimiotonía, el manejo cardíaco, las terapias respiratorias y los medicamentos de soporte siguen siendo la base práctica de la atención al paciente.
Se espera que las terapias dirigidas al ARN crezcan a una CAGR del 13,26% hasta 2032 desde una base comercial baja. Dyne completó la inscripción de 71 participantes en la cohorte de expansión de registro de z-basivarsen en junio de 2026 e inició el estudio de Fase 3 HARMONIA, con una presentación de BLA planificada para el tercer trimestre de 2027 y un posible lanzamiento en los Estados Unidos en el primer semestre de 2028. Sanofi trasladó SAR446268, un candidato a terapia génica AAV de una sola vez, a la evaluación de Fase 1/2 en 2026 después de que la FDA otorgara la Designación de Vía Rápida en 2025. Estas actividades sitúan los enfoques de terapia génica y dirigidos al ARN en el centro del crecimiento futuro de la industria del tratamiento de la distrofia miotónica.
Por Vía de Administración:
Los Medicamentos Orales Siguen Siendo la Opción EstablecidaLa administración oral representó el 56,6% de los ingresos de 2026 en el mercado de tratamiento de la distrofia miotónica. Esta posición está vinculada al uso actual de mexiletina, antiarrítmicos cardíacos, medicamentos respiratorios y tratamientos para el manejo del dolor en formatos orales. Lupin está estudiando una suspensión oral de mexiletina de liberación prolongada en 80 pacientes con DM1 y DM2, con el objetivo de abordar las limitaciones de dosificación y tolerabilidad asociadas con las formulaciones existentes. Design Therapeutics inició el tratamiento de Fase 1 con dosis múltiples ascendentes de DT-818 en junio de 2026, convirtiéndolo en el primer candidato oral modificador de la enfermedad para DM1.
Se prevé que los tratamientos inyectables crezcan a una CAGR del 12,23% hasta 2032. Las perspectivas de crecimiento están vinculadas a los oligonucleótidos conjugados y las terapias génicas que se administran por vías subcutáneas o intravenosas. SAR446268 está diseñado como una infusión intravenosa única, lo que le otorga un perfil de uso diferente al de los regímenes crónicos si demuestra un silenciamiento duradero de DMPK. La categoría de vía de administración se volverá más relevante comercialmente si los candidatos en etapa avanzada pasan del suministro en ensayos al tratamiento aprobado.

Por Usuario Final:
Los Hospitales Coordinan la Atención ComplejaLos hospitales representaron el 45,52% de los ingresos de 2026 en el mercado de tratamiento de la distrofia miotónica. La participación refleja el número de especialidades involucradas cuando los equipos de cardiología, neumología, neurología, sueño y endocrinología atienden al mismo paciente. Los hospitales también apoyan las terapias investigacionales intravenosas, los procedimientos de dispositivos cardíacos y las evaluaciones relacionadas con el sueño. La Red Italiana de Neuro-Cardiología describió un modelo integrado que vincula las unidades de neurología y cardioarritmología en centros nacionales.
Se espera que las clínicas de neurología y especialidades crezcan a una CAGR del 11,65% hasta 2032. Estos entornos son sitios de investigador principal e inscripción para muchos ensayos de DM, lo que acerca la evaluación molecular y el seguimiento a la práctica clínica especializada. Los registros japoneses enumeran estudios de DM1 en la Universidad de Osaka, NCNP y la Universidad de Yamaguchi, mientras que los estudios globales también utilizan clínicas especializadas en Canadá, el Reino Unido y Corea del Sur. Los centros de rehabilitación continúan apoyando la fisioterapia y el trabajo de capacidad funcional independientemente del estado farmacológico. La atención domiciliaria es relevante para los pacientes que reciben soporte ventilatorio no invasivo, mientras que los institutos académicos ayudan a identificar pacientes para la atención posterior.
Análisis Geográfico
América del Norte
América del Norte representó el 47,36% de los ingresos de 2026 en el mercado de tratamiento de la distrofia miotónica. La región combina infraestructura de ensayos para enfermedades raras, reembolso establecido de medicamentos huérfanos y alto gasto por paciente. Canadá amplió la red de ensayos regional cuando PepGen abrió la inscripción canadiense para FREEDOM2-DM1 en 2026. México tiene una base de tratamiento menos desarrollada, con derivaciones que siguen concentradas en un centro de la Ciudad de México. Esta capacidad desigual limita la expansión regional del diagnóstico y la atención avanzada.
Europa
Europa tiene un papel sustancial en el mercado de tratamiento de la distrofia miotónica porque Francia, Alemania, Italia y el Reino Unido cuentan con servicios especializados y vías estructuradas para enfermedades raras. Las designaciones de medicamentos huérfanos de la FDA y la EMA para z-basivarsen respaldan la planificación potencial de reembolso en los principales sistemas europeos. Francia formalizó el monitoreo de mexiletina a través de su opinión de expertos de 2024, mientras que Italia cuenta con un modelo integrado de atención neuro-cardiológica. España también apoya el desarrollo clínico temprano a través de ARTHEx y el ensayo ArthemiR. Estas características mantienen a Europa como un actor importante para los ensayos, la gestión especializada y las discusiones de acceso posteriores.
Asia-Pacífico, América del Sur y Oriente Medio y África
Se proyecta que Asia-Pacífico crezca a una CAGR del 14,33% hasta 2032, el ritmo regional más rápido en el mercado de tratamiento de la distrofia miotónica. Japón otorgó la designación de medicamento huérfano a z-basivarsen en enero de 2026, y su portal nacional registró estudios activos de DM1 en la Universidad de Osaka, NCNP y la Universidad de Yamaguchi en junio de 2026. China está mejorando su marco de política de enfermedades raras y su vía de reembolso, lo que puede apoyar el acceso a terapias huérfanas. América del Sur y Oriente Medio y África siguen siendo menos desarrollados debido a que la capacidad especializada y la actividad de ensayos de Fase 2 o Fase 3 son limitadas.
Panorama Competitivo
Concentración del Mercado
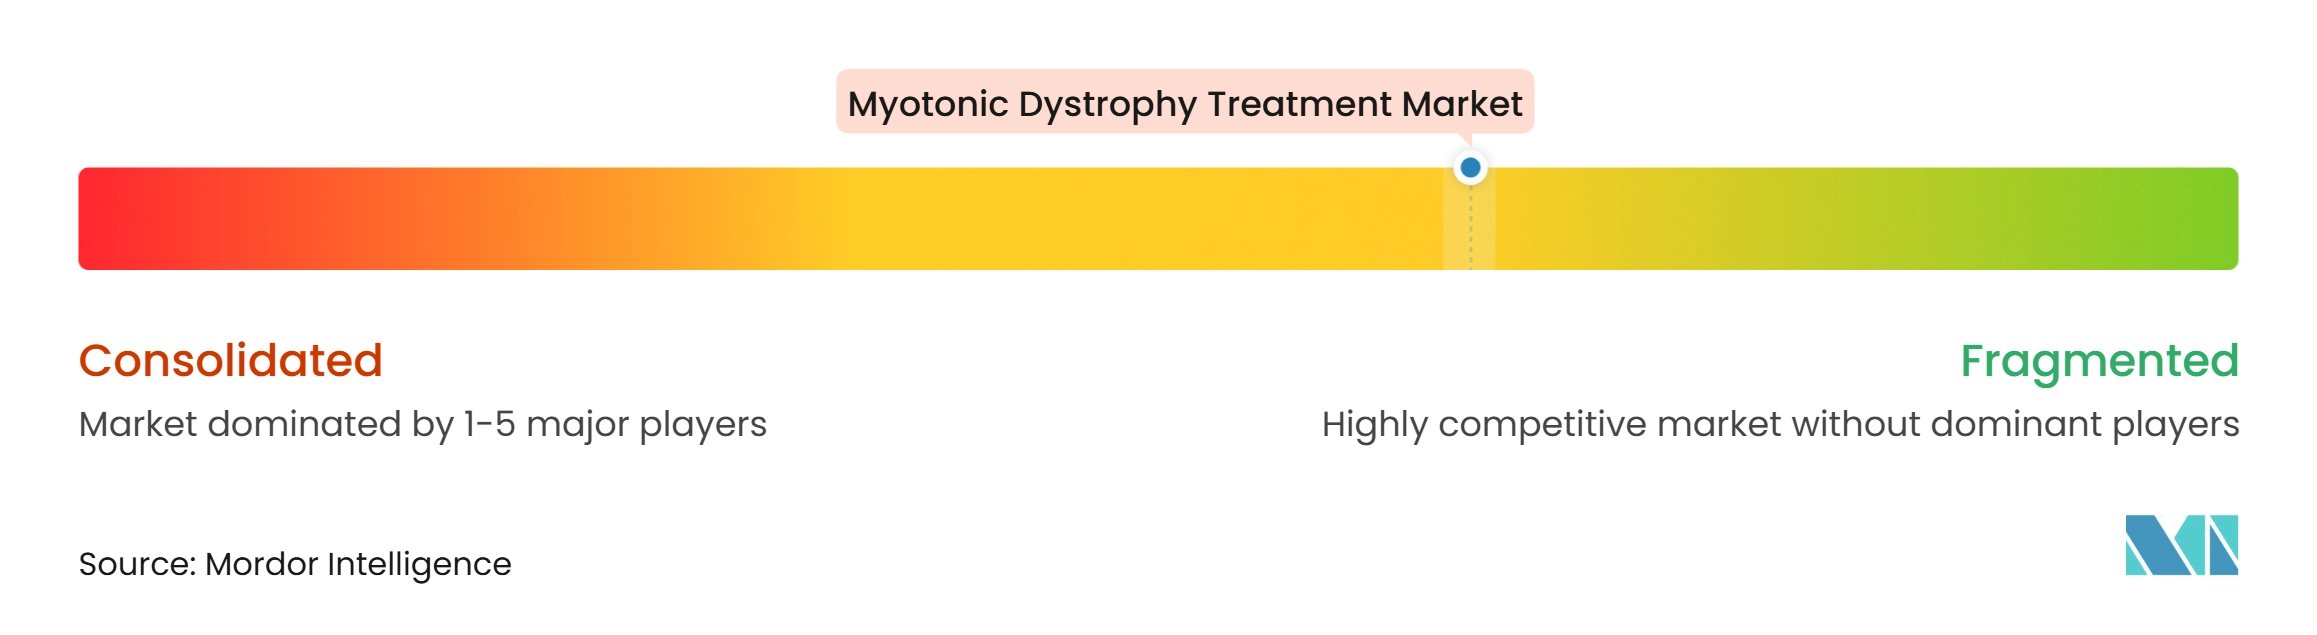
El mercado de tratamiento de la distrofia miotónica está moderadamente fragmentado, con empresas de biotecnología y farmacéuticas que avanzan en enfoques distintos de modificación de la enfermedad en diferentes etapas del desarrollo clínico. Empresas como Dyne Therapeutics, PepGen, ARTHEx Biotech, AMO Pharma, Sarepta Therapeutics, Vertex Pharmaceuticals y Juvena Therapeutics están enfocadas en desarrollar terapias modificadoras de la enfermedad. Al mismo tiempo, Lupin y Harmony Biosciences mantienen una presencia más sólida en el manejo sintomático y el desarrollo de formulaciones. Actualmente ninguna empresa ocupa una posición comercial dominante en el segmento modificador de la enfermedad, ya que ninguna terapia ha recibido aprobación global según la información disponible. Como resultado, el posicionamiento competitivo está impulsado principalmente por el progreso clínico, la diferenciación del pipeline y la preparación regulatoria, más que por los ingresos de productos comercializados.
Novartis reportó en 2026 que del-desiran no cumplió el endpoint primario en el estudio de Fase 3 HARBOR a pesar de la actividad de biomarcadores moleculares. Este resultado aumentó la importancia de la evidencia funcional y la planificación de endpoints para los programas competidores. Dyne completó la inscripción de la expansión de registro para z-basivarsen e inició el ensayo global de Fase 3 HARMONIA en 2026. El trabajo de Sarepta en SRP-1003 generó un pago de hito de 200 millones de USD a Arrowhead Pharmaceuticals en noviembre de 2025, lo que muestra el valor otorgado a los activos de administración de siARN en DM1. Estos movimientos otorgan una importancia estratégica sustancial a la primera aprobación potencial y a la elección del endpoint clínico.
Juvena está desarrollando JUV-161, que utiliza una plataforma de proteínas secretadas por células madre en lugar de un enfoque de oligonucleótidos. Design Therapeutics comenzó a dosificar DT-818 en 2026 y está persiguiendo la reducción selectiva de la transcripción mutante de DMPK a través de un enfoque de molécula pequeña oral. Vertex avanzó VX-670 a través de su estudio de Fase 1/2 Galileo e inició una extensión de etiqueta abierta en 2025. Las áreas no cubiertas incluyen DM2, DM1 congénita y futuras combinaciones de medicamentos modificadores de la enfermedad y sintomáticos.
Líderes de la Industria del Tratamiento de la Distrofia Miotónica
-
Lupin Limited
-
Novartis AG
-
Dyne Therapeutics, Inc.
-
AMO Pharma Limited
-
Harmony Biosciences Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de la Distrofia Miotónica Empresas cubiertas en este informe
- AMO Pharma Limited
- ARTHEx Biotech S.L.
- Astellas Pharma
- Biogen
- Dyne Therapeutics, Inc.
- Entrada Therapeutics, Inc.
- Expansion Therapeutics, Inc.
- Fulcrum Therapeutics, Inc.
- Harmony Biosciences Holdings, Inc.
- Ionis Pharmaceuticals
- Juvena Therapeutics, Inc.
- Lupin
- Novartis
- PepGen Inc.
- Pfizer
- Sanofi
- Sarepta Therapeutics
- Teva Pharmaceutical Industries
- Vertex Pharmaceuticals
- Wave Life Sciences Ltd.
Desarrollos recientes de la industria en Mercado de Tratamiento de la Distrofia Miotónica
- Julio de 2026: Dyne Therapeutics inició el ensayo global confirmatorio de Fase 3 HARMONIA para z-basivarsen en DM1 y recaudó 431 millones de USD a través de una oferta de acciones, llevando el efectivo total a 898,5 millones de USD. HARMONIA está inscribiendo a 150 pacientes con DM1 en sitios globales y está diseñado para generar los datos de eficacia confirmatorios requeridos tras la Aprobación Acelerada.
- Junio de 2026: Design Therapeutics inició la dosificación de Fase 1 con dosis múltiples ascendentes de DT-818 en adultos con DM1, marcando la primera exposición de pacientes a una molécula pequeña GeneTAC que apunta a la reducción selectiva de la transcripción del alelo mutante de DMPK. Se esperan datos farmacodinámicos de splicing en 2027.
Alcance del Informe Global del Mercado de Tratamiento de la Distrofia Miotónica
Según el alcance del informe, el mercado de tratamiento de la distrofia miotónica se refiere a la industria global enfocada en desarrollar y comercializar terapias para la distrofia miotónica (DM), un trastorno neuromuscular genético raro caracterizado por debilidad muscular progresiva, rigidez y complicaciones sistémicas. Abarca medicamentos sintomáticos, terapias génicas y tratamientos basados en ARN, junto con soluciones de atención de apoyo, destinados a mejorar los resultados de los pacientes y abordar las necesidades médicas no satisfechas.
El mercado de tratamiento de la distrofia miotónica está segmentado por tipo de enfermedad, tipo de terapia, vía de administración, usuario final y geografía. Por tipo de enfermedad, el mercado está segmentado en distrofia miotónica tipo 1 (DM1) y distrofia miotónica tipo 2 (DM2). Por tipo de terapia, el mercado está segmentado en terapias sintomáticas, terapias modificadoras de la enfermedad (pipeline), terapias dirigidas al ARN y terapias génicas. Las terapias sintomáticas se subdividen en medicamentos antimiotonía, terapias de manejo cardíaco, terapias de manejo respiratorio, terapias de manejo del dolor y otros medicamentos de soporte. Por vía de administración, el mercado está segmentado en oral e inyectable. Por usuario final, el mercado está segmentado en hospitales, clínicas de neurología y especialidades, centros de rehabilitación, entornos de atención domiciliaria e institutos académicos y de investigación. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Distrofia Miotónica Tipo 1 (DM1) |
| Distrofia Miotónica Tipo 2 (DM2) |
| Terapias Sintomáticas | Medicamentos Antimiotonía |
| Terapias de Manejo Cardíaco | |
| Terapias de Manejo Respiratorio | |
| Terapias de Manejo del Dolor | |
| Otros Medicamentos de Soporte | |
| Terapias Modificadoras de la Enfermedad (Pipeline) | |
| Terapias Dirigidas al ARN | |
| Terapias Génicas |
| Oral |
| Inyectable |
| Hospitales |
| Clínicas de Neurología y Especialidades |
| Centros de Rehabilitación |
| Entornos de Atención Domiciliaria |
| Institutos Académicos y de Investigación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Enfermedad | Distrofia Miotónica Tipo 1 (DM1) | |
| Distrofia Miotónica Tipo 2 (DM2) | ||
| Por Tipo de Terapia | Terapias Sintomáticas | Medicamentos Antimiotonía |
| Terapias de Manejo Cardíaco | ||
| Terapias de Manejo Respiratorio | ||
| Terapias de Manejo del Dolor | ||
| Otros Medicamentos de Soporte | ||
| Terapias Modificadoras de la Enfermedad (Pipeline) | ||
| Terapias Dirigidas al ARN | ||
| Terapias Génicas | ||
| Por Vía de Administración | Oral | |
| Inyectable | ||
| Por Usuario Final | Hospitales | |
| Clínicas de Neurología y Especialidades | ||
| Centros de Rehabilitación | ||
| Entornos de Atención Domiciliaria | ||
| Institutos Académicos y de Investigación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de tratamiento de la distrofia miotónica para 2032?
Se proyecta que el mercado de tratamiento de la distrofia miotónica alcance los 2,51 mil millones de USD para 2032, aumentando desde 1,36 mil millones de USD en 2026 a 1,48 mil millones de USD en 2027 a una CAGR del 11,13%.
¿Qué tipo de enfermedad tiene la mayor posición en ingresos?
La distrofia miotónica tipo 1 representó el 52,32% de los ingresos en 2026 y se prevé que crezca a una CAGR del 12,72% hasta 2032. Su amplia necesidad de atención abarca neurología, cardiología, respiratorio y otras necesidades clínicas.
¿Por qué son importantes las terapias dirigidas al ARN para la distrofia miotónica?
Se prevé que las terapias dirigidas al ARN crezcan a una CAGR del 13,26% hasta 2032 porque varios programas están avanzando en el desarrollo clínico hacia una posible aprobación. El segmento depende de la evidencia de que la administración y el beneficio funcional pueden mantenerse.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,33% hasta 2032, respaldado por desarrollos en Japón, China, Corea del Sur y Australia. La designación de medicamento huérfano de Japón y su activa red de ensayos son partes importantes de estas perspectivas.