
Marktgröße und Marktanteil für Myotone Dystrophie-Behandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.48 Milliarden US-Dollar |
| Marktgröße (2032) | 2.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.13 % |
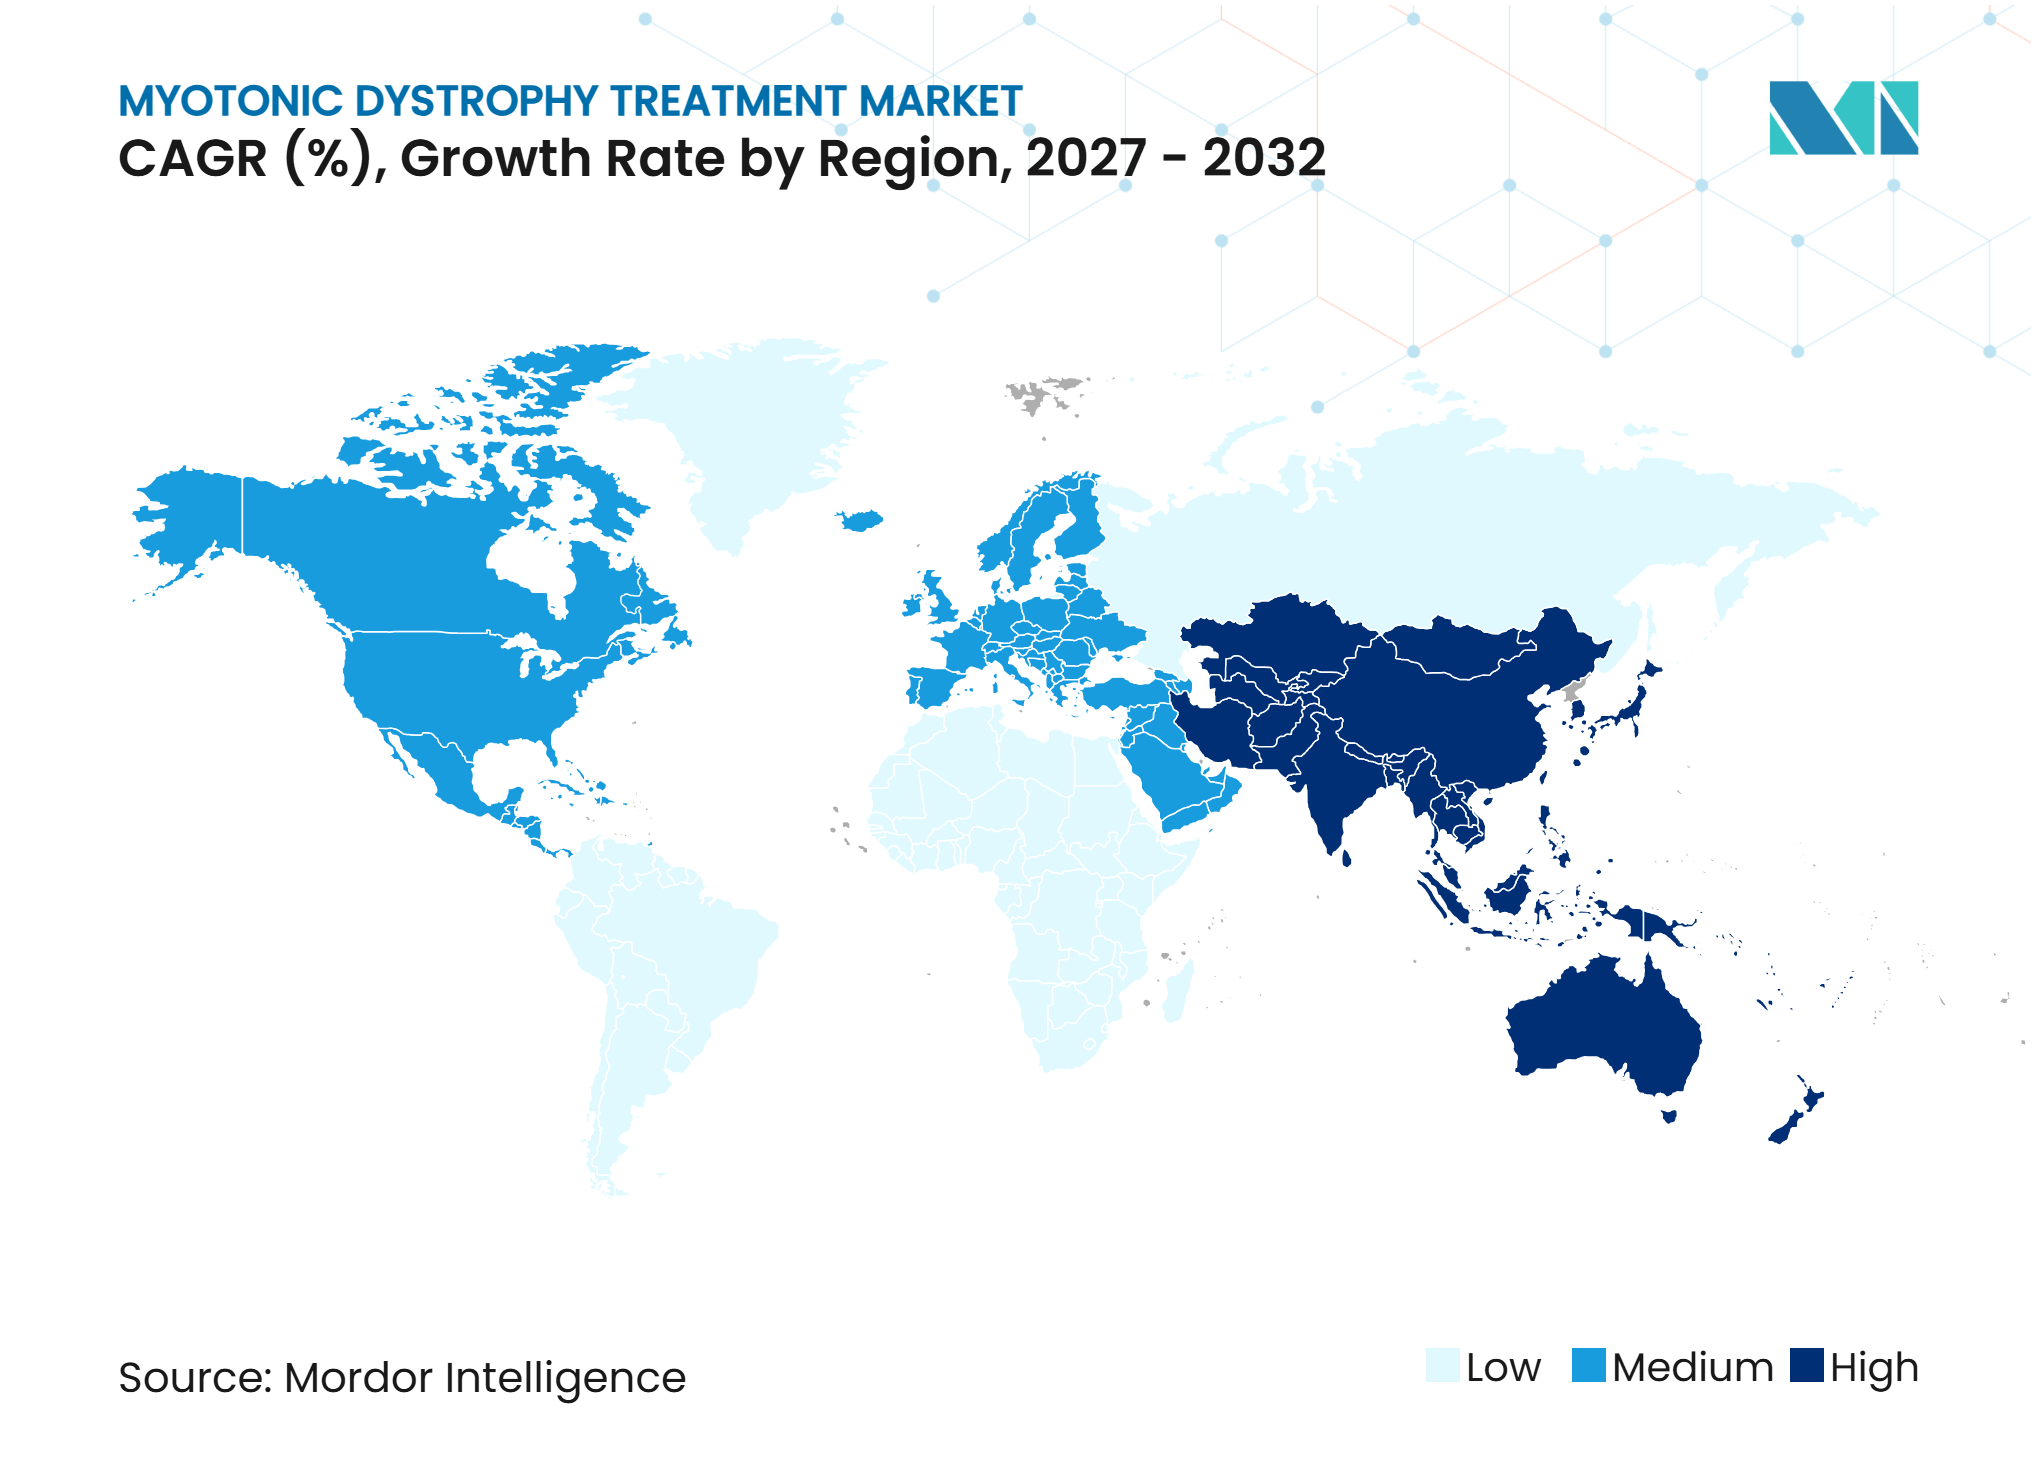
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Myotone Dystrophie-Behandlung von Mordor Intelligence
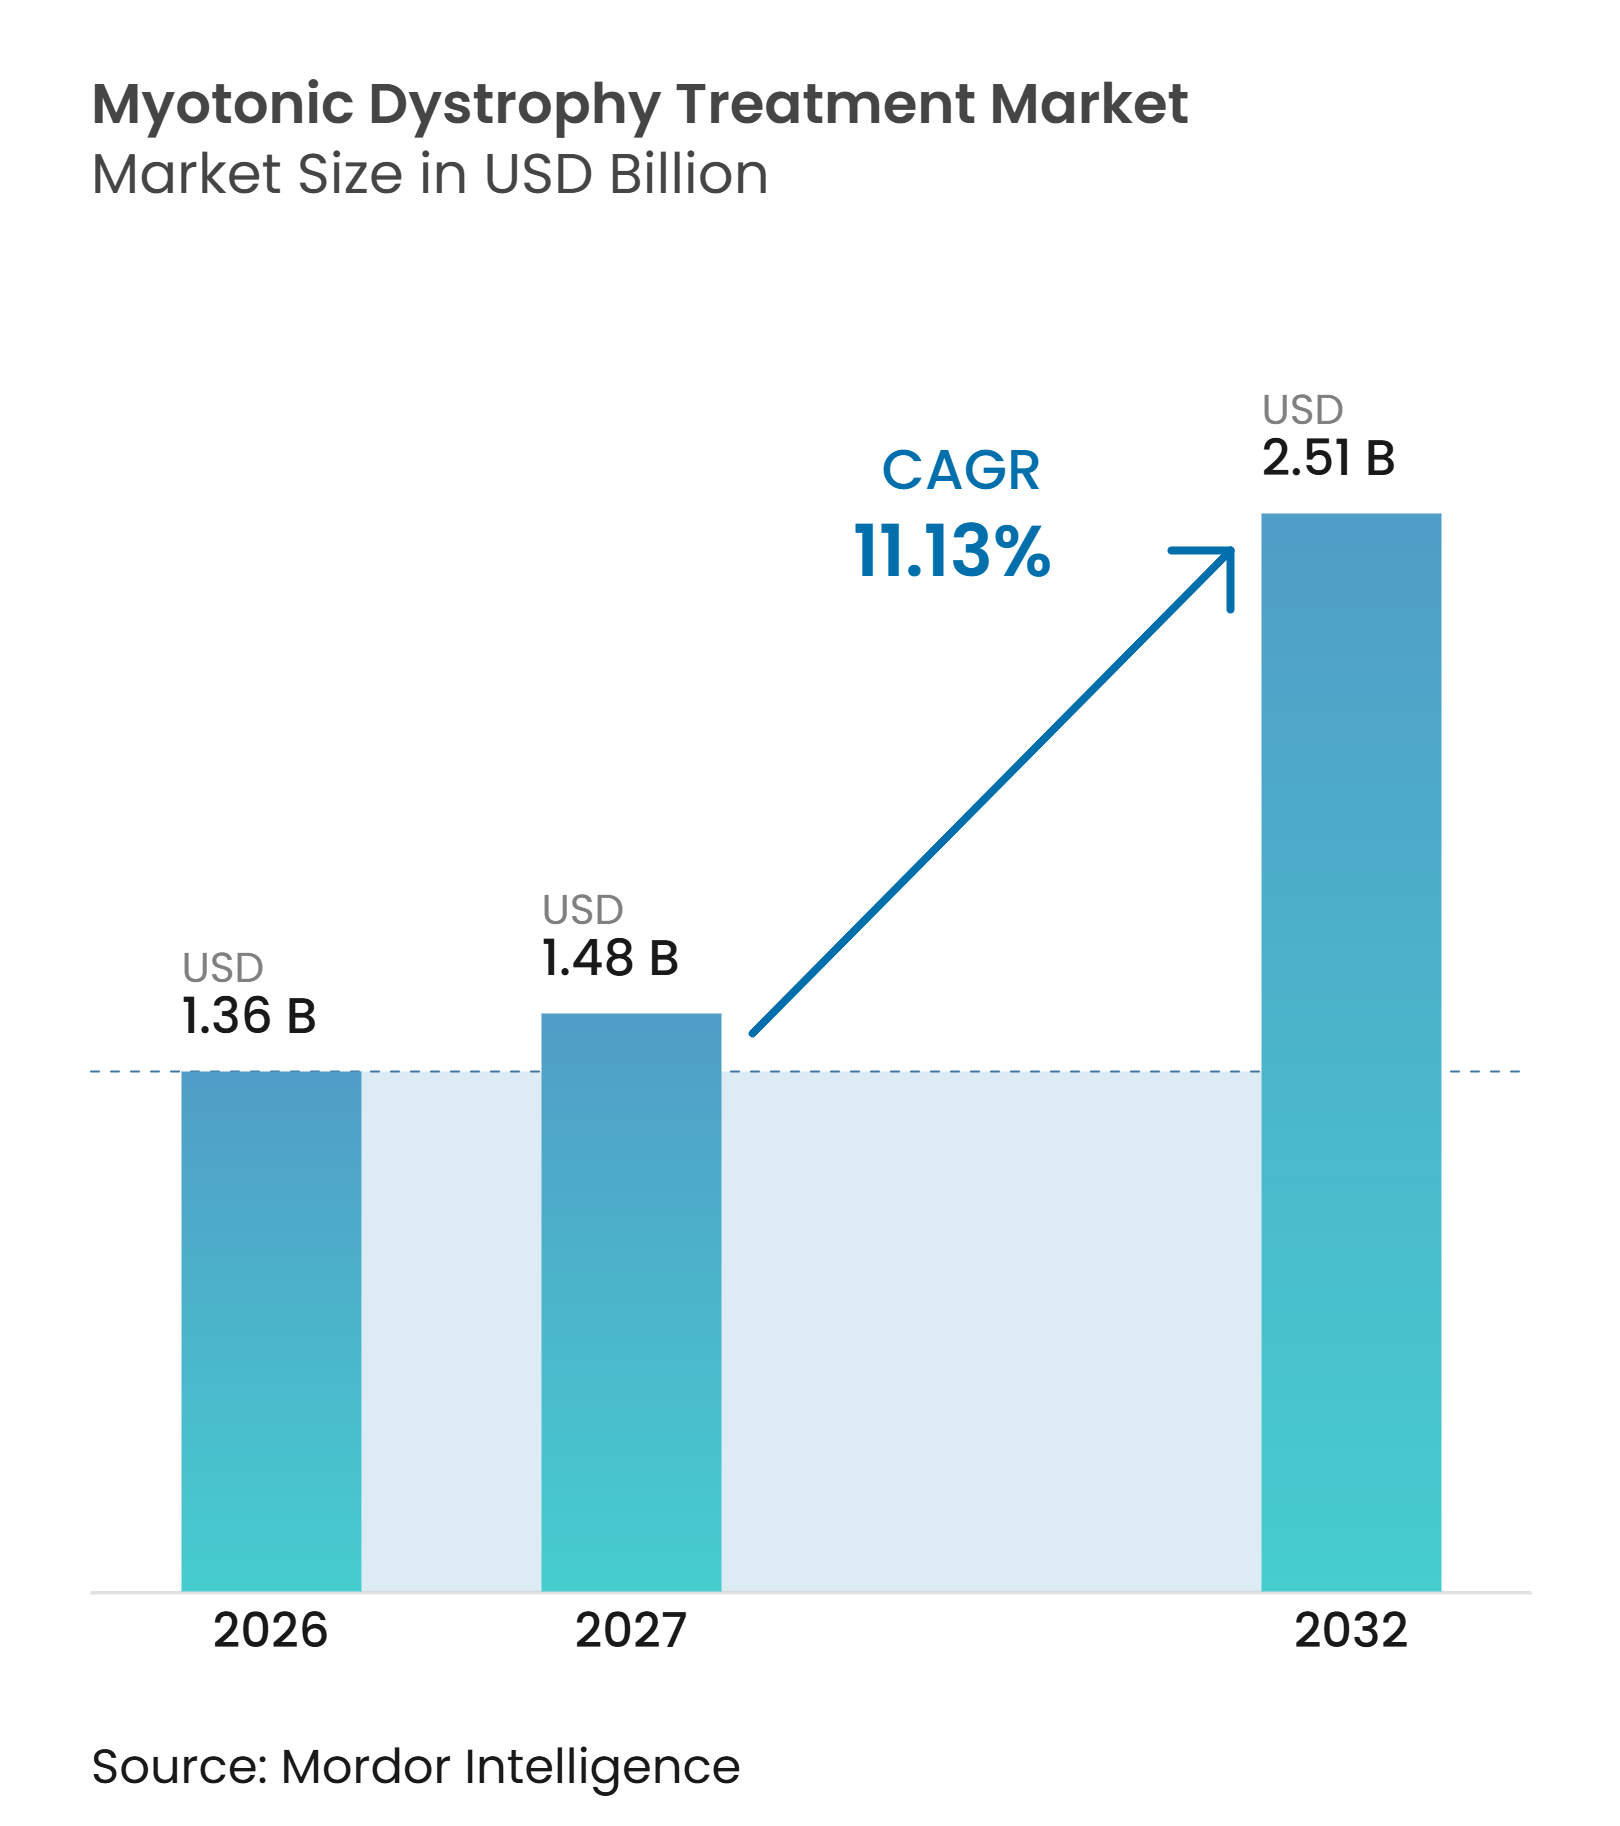
Die Marktgröße für Myotone Dystrophie-Behandlung wird für 2026 auf 1,36 Milliarden USD, für 2027 auf 1,48 Milliarden USD geschätzt und soll bis 2032 einen Wert von 2,51 Milliarden USD erreichen, mit einer CAGR von 11,13 % von 2027 bis 2032.
Der Markt für Myotone Dystrophie-Behandlung entwickelt sich über die Behandlung einzelner Symptome hinaus hin zu Arzneimitteln, die darauf ausgelegt sind, den zugrunde liegenden DMPK-bezogenen Krankheitsprozess zu adressieren. Genetische Tests erweitern den diagnostizierten Patientenpool und bringen Menschen in die Facharztversorgung, bevor eine krankheitsmodifizierende Behandlung verfügbar ist. Das Neugeborenenscreening im Bundesstaat New York fand DMPK-CTG-Repeatexpansionen bei 1 von 2.100 Geburten, verglichen mit einer konventionellen klinischen Schätzung von 1 von 8.000 Geburten, was darauf hindeutet, dass viele genetisch betroffene Personen noch keine Behandlungspfade eingeschlagen haben. Unternehmen konzentrieren ihre Ressourcen auf RNA-basierte Ansätze, Verabreichungstechnologien und regulatorische Strategien, die den Weg zu einer ersten Zulassung verkürzen könnten. Der Markt für Myotone Dystrophie-Behandlung ist zudem auf Versorgungsnetzwerke angewiesen, die kardiologische, respiratorische, schlafmedizinische und neuromuskuläre Bedürfnisse gemeinsam bewältigen können.
Wichtigste Erkenntnisse des Berichts
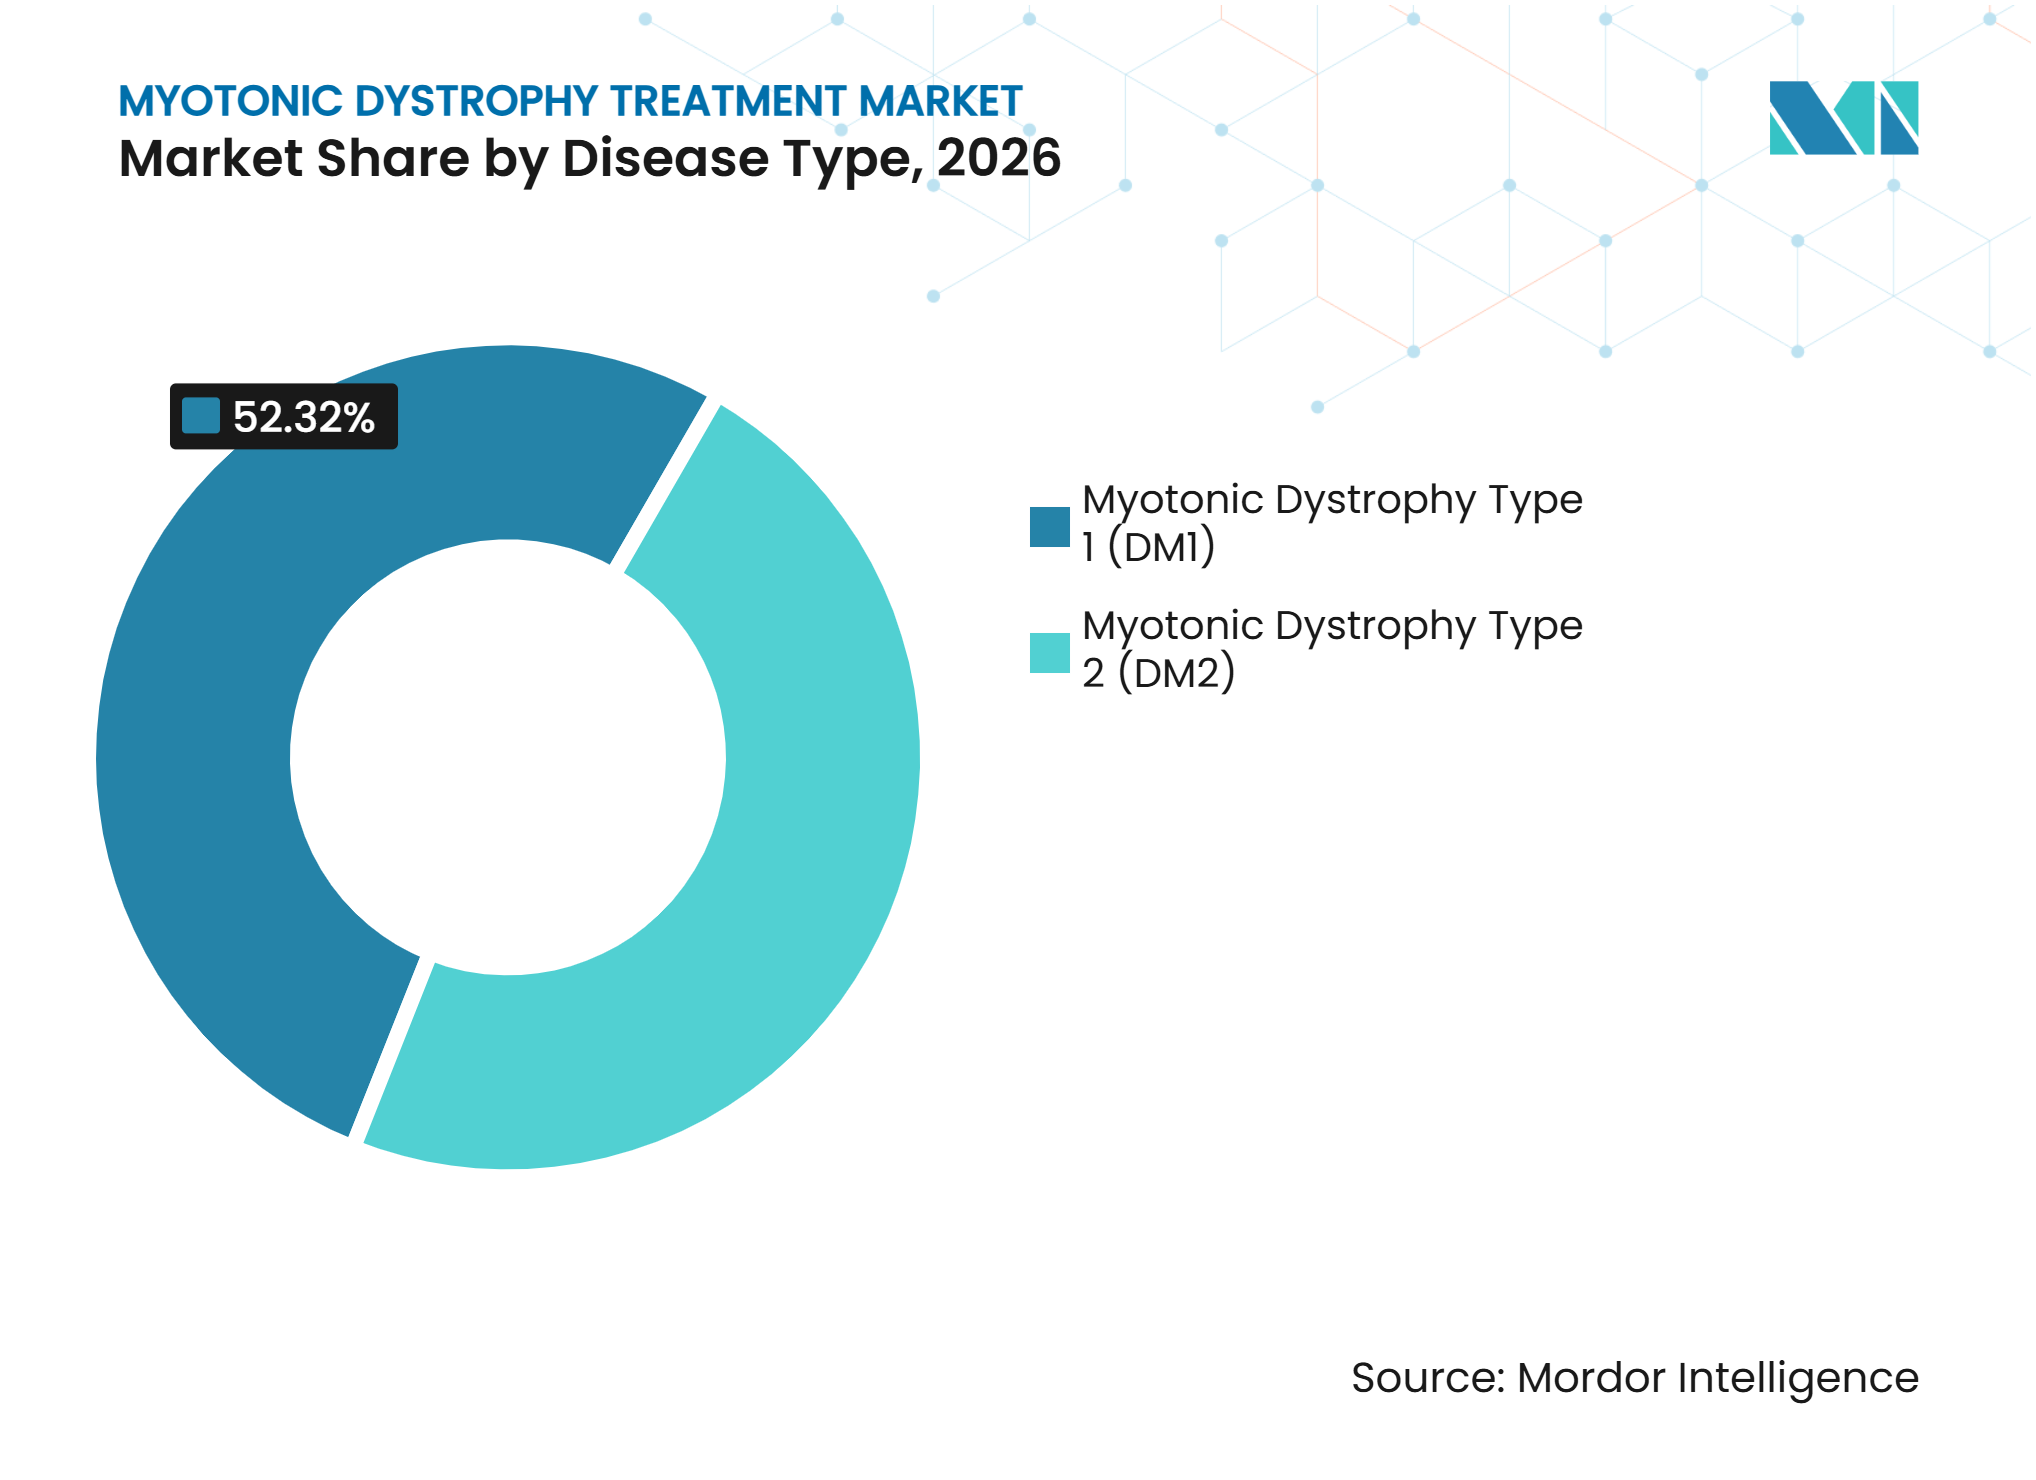
- Nach Krankheitstyp hielt Myotone Dystrophie Typ 1 im Jahr 2026 einen Marktanteil von 52,32 % am Markt für Myotone Dystrophie-Behandlung und soll bis 2032 mit einer CAGR von 12,72 % wachsen.
- Nach Therapietyp hielten symptomatische Therapien im Jahr 2026 einen Umsatzanteil von 51,25 %, während RNA-gezielte Therapien bis 2032 voraussichtlich mit einer CAGR von 13,26 % wachsen werden.
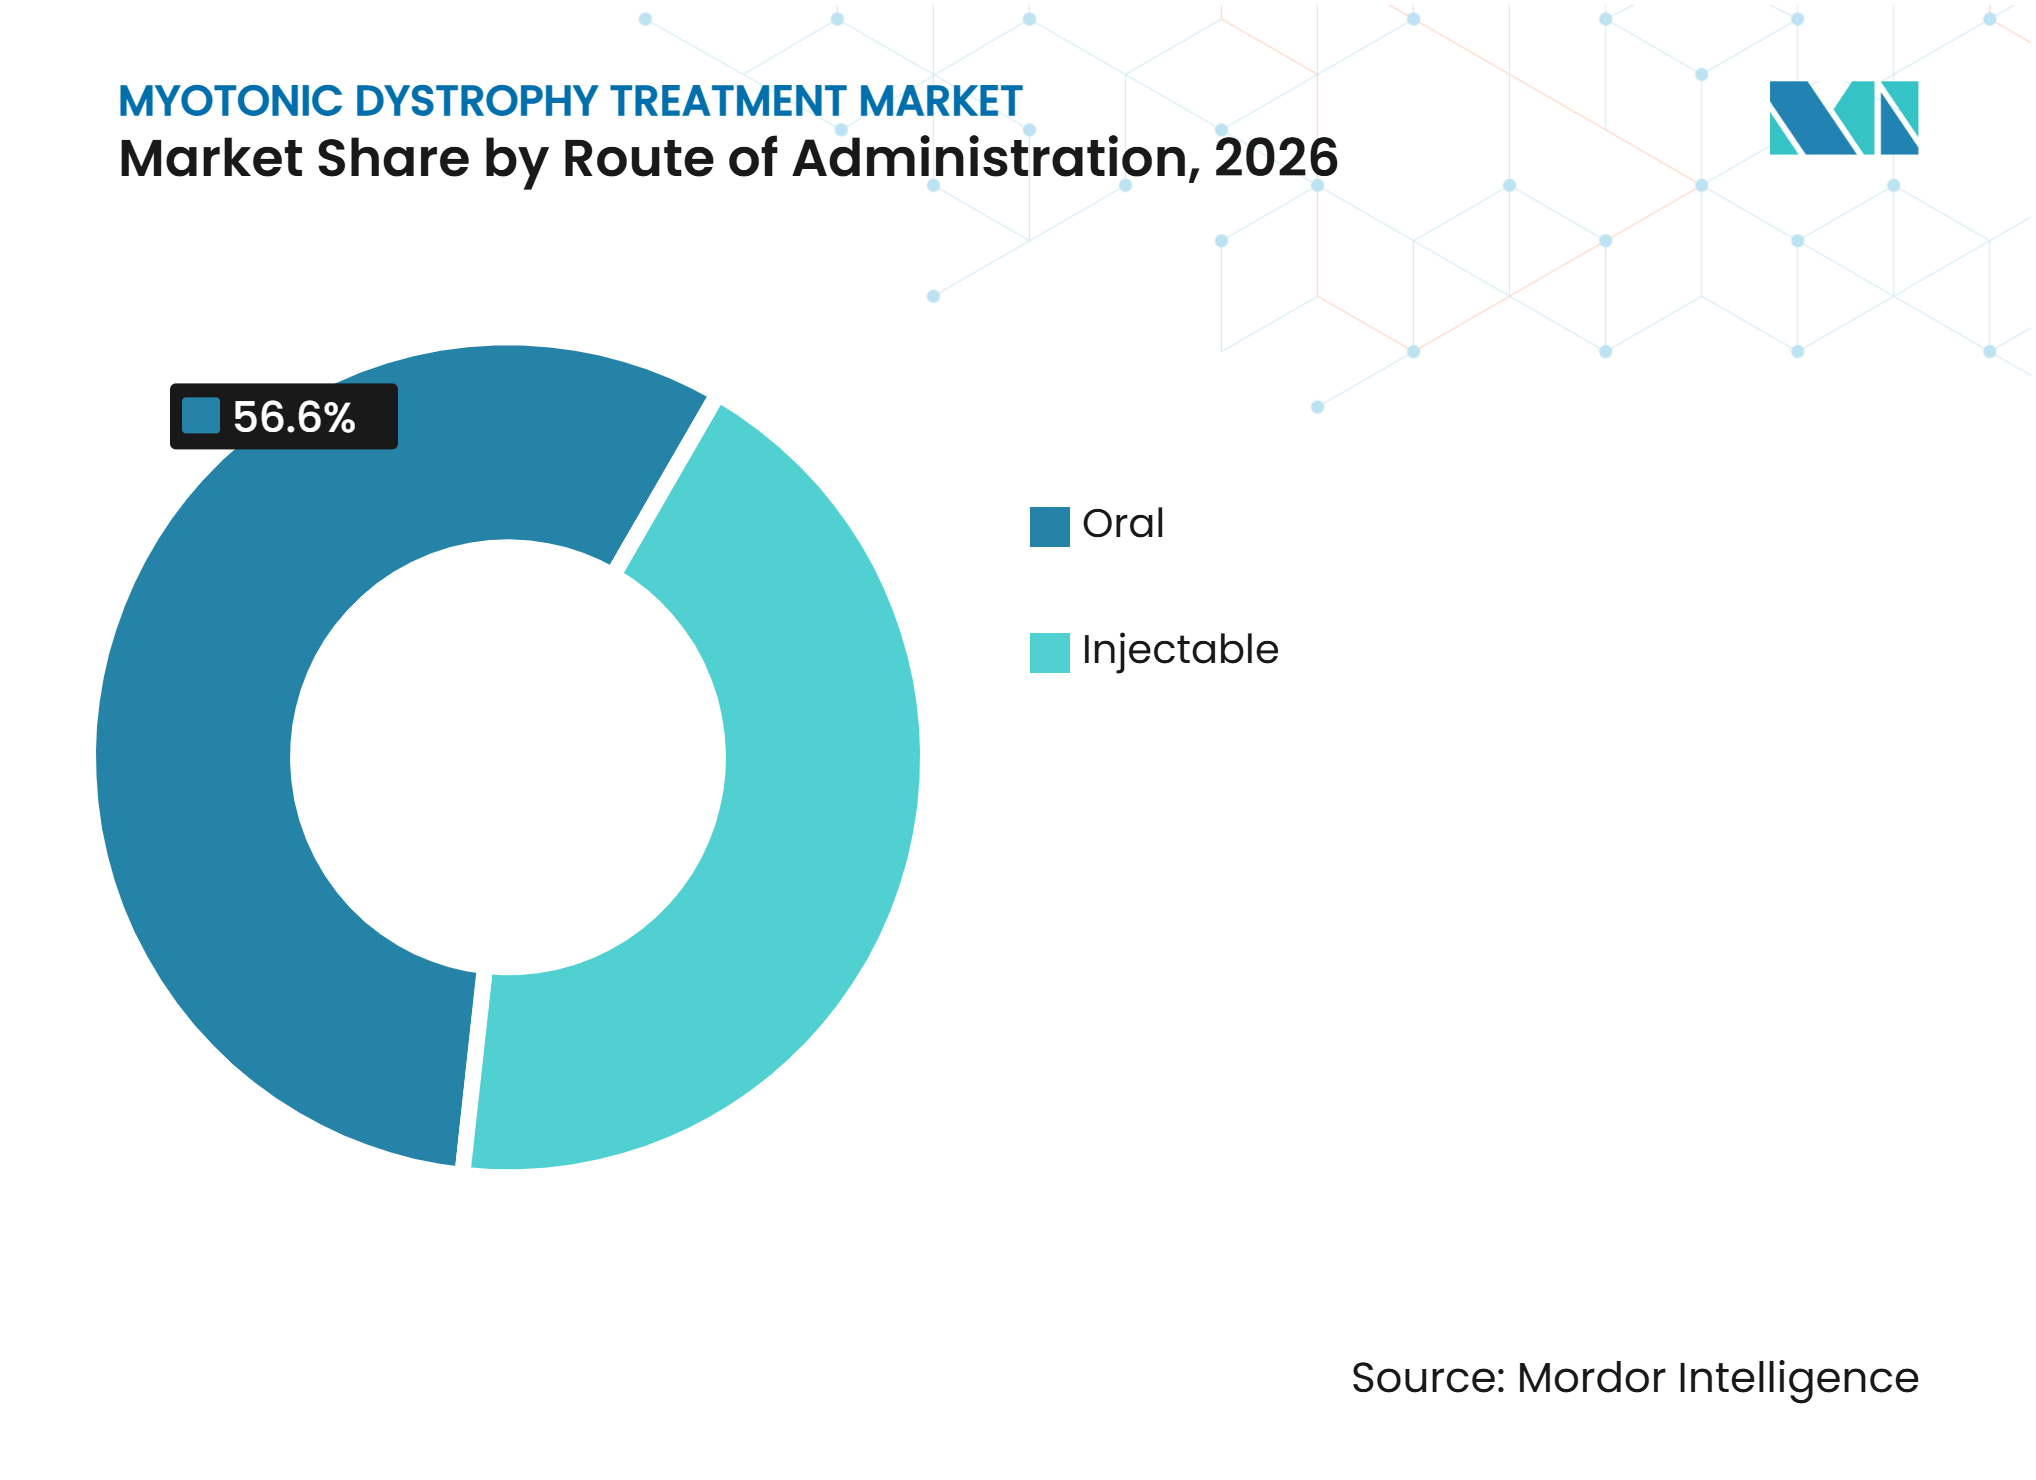
- Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2026 einen Umsatzanteil von 56,6 %, während die injizierbare Verabreichung bis 2032 voraussichtlich mit einer CAGR von 12,23 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 45,52 %, während Neurologie- und Fachkliniken bis 2032 voraussichtlich mit einer CAGR von 11,65 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 47,36 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 14,33 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diagnose und genetische Fallerfassung | +1.5% | Global, mit konzentriertem kurzfristigem Gewinn in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Investitionen in krankheitsmodifizierende Therapien für seltene Erkrankungen | +2.0% | Nordamerika und die EU, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausbau von RNA-gezielten und muskelspezifischen Verabreichungsplattformen | +2.3% | Global | Mittelfristig (2–4 Jahre) |
| Beschleunigte Entwicklungspfade für Orphan-Arzneimittel und seltene Erkrankungen | +1.4% | Nordamerika und die EU, mit frühen Gewinnen in Japan und Südkorea | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Biomarker-verknüpfte Studien mit Spleißkorrektur und DMPK-Knockdown | +0.8% | Global, mit Studienstandorten konzentriert in Nordamerika, der EU, Japan und Australien | Mittelfristig (2–4 Jahre) und langfristig (≥ 4 Jahre) |
| Patientengeführte Daten zur natürlichen Krankheitsgeschichte und digitale funktionale Endpunkte | +0.5% | Nordamerika und die EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diagnose und genetische Fallerfassung
Der Markt für Myotone Dystrophie-Behandlung profitiert, wenn molekulare Tests eine unsichere klinische Präsentation in eine bestätigte Diagnose umwandeln. Das Screening im Bundesstaat New York detektierte DMPK-CTG-Repeatexpansionen bei 1 von 2.100 aufeinanderfolgenden Neugeborenen – eine deutlich höhere Rate als die konventionelle klinische Schätzung – und dieser Befund weist auf eine große Gruppe außerhalb etablierter Behandlungspfade hin.[1] Eine Analyse aus dem Jahr 2024 mit mehr als 30.000 getesteten Patienten berichtete eine maximale positive DM1-Rate von 33,4 % bei Personen im Alter von 18 bis 29 Jahren.[2] Bestätigte Patienten treten häufig in kardiologische, respiratorische und neurologische Versorgungsstrukturen ein, bevor sie als Kandidaten für eine krankheitsmodifizierende Therapie in Frage kommen. Dieser Prozess unterstützt die Nachfrage nach Monitoring, Symptomkontrolle und fachärztlicher Nachsorge. Er macht die Diagnose auch zu einem wichtigen kommerziellen Ausgangspunkt für den Markt für Myotone Dystrophie-Behandlung.
Wachsende Investitionen in krankheitsmodifizierende Therapien für seltene Erkrankungen
Der Markt für Myotone Dystrophie-Behandlung zieht Kapital in Programme an, die darauf abzielen, den Krankheitsverlauf zu verändern, anstatt nur Symptome zu lindern. ARTHEx Biotech erweiterte seine Series-B-Finanzierung im September 2025 auf 87 Millionen USD, um die Phase-1/2a-ArthemiR-Studie von ATX-01 voranzutreiben und eine registrierungsfähige Open-Label-Extension vorzubereiten. Dyne Therapeutics meldete im Jahr 2026 ein Finanzierungspaket, das ein erweitertes Laufzeitdarlehen von bis zu 400 Millionen USD und ein Aktienangebot von 431 Millionen USD umfasste, wodurch die gemeldeten liquiden Mittel auf 898,5 Millionen USD stiegen.[3] Antikörper-Oligonukleotid-Konjugate, Fab-Antisense-Konjugate, peptidverstärkte Oligonukleotide und AAV-vektorisierte RNA-Interferenz werden entwickelt, um die Verabreichung in die Skelettmuskulatur zu verbessern. Dyne berichtete nach 12 Monaten in seiner ACHIEVE-Studie eine relative Verbesserung von 20 % beim quantitativen Muskeltest, was die Relevanz des Targetings des Transferrinrezeptors 1 unterstützt. Diese Programme schaffen Wettbewerb zwischen Verabreichungsplattformen, obwohl sie dasselbe biologische DM1-Ziel teilen.
Ausbau von RNA-gezielten und muskelspezifischen Verabreichungsplattformen
Regulatorische Designierungen und Studienmaßnahmen sind zentral für den Zeitpunkt von Umsatzchancen im Markt für Myotone Dystrophie-Behandlung. Die FDA erteilte z-Basivarsen im Juni 2025 die Breakthrough-Therapy-Designation, nachdem im Januar 2025 die Fast-Track-Designation erteilt worden war, und Dyne richtete seinen Plan zur beschleunigten Zulassung auf die Öffnungszeit der Hand per Video als intermediären Endpunkt aus. Japan erteilte z-Basivarsen im Januar 2026 die Orphan-Designation, die Entwicklungsunterstützung und eine potenzielle 10-jährige Exklusivitätsperiode bietet. Spleißkorrektur und DMPK-Knockdown liefern Entwicklern biologische Belege, die funktionale Studienergebnisse unterstützen können. Patientengeführte Datensätze zur natürlichen Krankheitsgeschichte und digitale Maßnahmen können auch die Fähigkeit verbessern, funktionale Veränderungen über längere Zeiträume zu verfolgen.
Beschleunigte Entwicklungspfade für Orphan-Arzneimittel und seltene Erkrankungen
Regulatorische Designierungen und Studienmaßnahmen sind zentral für den Zeitpunkt von Umsatzchancen im Markt für Myotone Dystrophie-Behandlung. Die FDA erteilte z-Basivarsen im Juni 2025 die Breakthrough-Therapy-Designation, nachdem im Januar 2025 die Fast-Track-Designation erteilt worden war, und Dyne richtete seinen Plan zur beschleunigten Zulassung auf die Öffnungszeit der Hand per Video als intermediären Endpunkt aus. Japan erteilte z-Basivarsen im Januar 2026 die Orphan-Designation, die Entwicklungsunterstützung und eine potenzielle 10-jährige Exklusivitätsperiode bietet. Spleißkorrektur und DMPK-Knockdown liefern Entwicklern biologische Belege, die funktionale Studienergebnisse unterstützen können. Patientengeführte Datensätze zur natürlichen Krankheitsgeschichte und digitale Maßnahmen können auch die Fähigkeit verbessern, funktionale Veränderungen über längere Zeiträume zu verfolgen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte diagnostizierte Population und anhaltende Unterdiagnose | -1.2% | Global, am stärksten ausgeprägt in Asien-Pazifik, Südamerika und dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Hohe Entwicklungskosten und kleine Studienpopulationen bei seltenen Erkrankungen | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Komplexe multisystemische Sicherheits- und regulatorische Anforderungen | -0.6% | Nordamerika und die EU, mit zunehmender regulatorischer Komplexität im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) und langfristig (≥ 4 Jahre) |
| Risiken bei der Gewebeverabreichung und Dauerhaftigkeit genetischer Arzneimittel | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte diagnostizierte Population und anhaltende Unterdiagnose
Der Markt für Myotone Dystrophie-Behandlung bleibt durch Patienten begrenzt, die keine molekulare Diagnose erhalten oder ein Fachzentrum erreicht haben. Dieses Problem ist besonders bedeutsam in Asien-Pazifik, Südamerika und dem Nahen Osten und Afrika, wo die Fachinfrastruktur und die Aktivitäten in späten Studienphasen begrenzt bleiben. Kleine förderfähige Populationen erhöhen auch die Kosten für die Rekrutierung und Bindung von Teilnehmern für globale Studien. Novartis berichtete, dass seine 150-Patienten-54-Wochen-HARBOR-Studie im Jahr 2026 trotz bedeutsamer Biomarkeraktivität ihren primären Endpunkt der Öffnungszeit der Hand per Video nicht erreichte. Das Ergebnis zeigt, wie eine große Studie dennoch Unsicherheit über die funktionalen Maßnahmen hinterlassen kann, die Regulierungsbehörden akzeptieren werden. Entwickler mit begrenztem Kapital stehen unter größerem Druck, wenn Studienprogramme eine längere Nachbeobachtung oder überarbeitete Endpunktpläne erfordern.
Komplexe multisystemische Sicherheits- und regulatorische Anforderungen
Der Markt für Myotone Dystrophie-Behandlung sieht sich zusätzlichen Einschränkungen gegenüber, da eine Therapie über betroffene Gewebe hinweg wirken muss und dabei ein akzeptables Sicherheitsprofil aufrechterhalten muss. Die DM1-Versorgung umfasst kardiologische, respiratorische, neurologische und weitere Aspekte, sodass die Arzneimittelentwicklung sich nicht allein auf Muskelbiomarker konzentrieren kann. Eine Expertenmeinung aus dem Jahr 2024 legte einen strukturierten kardialen Überwachungsansatz für die Mexiletin-Anwendung bei Erwachsenen mit Myotoner Dystrophie fest, was die klinische Bedeutung der kardialen Sicherheit bei Behandlungsentscheidungen widerspiegelt. Genetische Arzneimittel müssen auch zeigen, dass die Verabreichung in die Skelettmuskulatur bei einer sinnvollen Dosis einen dauerhaften Effekt erzeugt. Verschiedene Technologien versuchen dieses Problem zu lösen, aber keine Modalität hat einen vollständigen klinischen Vorteil etabliert. Die regulatorische Überprüfung wird voraussichtlich anspruchsvoll bleiben, wenn funktionaler Nutzen, Dauerhaftigkeit und multisystemische Sicherheit gemeinsam bewertet werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
DM1 behält den breitesten BehandlungsbedarfMyotone Dystrophie Typ 1 hielt im Jahr 2026 52,32 % des Umsatzes und soll bis 2032 mit einer CAGR von 12,72 % wachsen. Die Marktgröße für Myotone Dystrophie-Behandlung bei DM1 spiegelt einen früheren symptomatischen Beginn, eine höhere Prävalenz und Versorgungsbedürfnisse wider, die Kardiologie, Atemwegsmedizin, Endokrinologie und Neurologie umfassen können. Kongenitale DM1 und adulte DM1 sind unterschiedliche Patientengruppen mit verschiedenen klinischen Umgebungen und Studienanforderungen. AMO Pharma berichtete, dass seine offene Verlängerungsstudie REACHCDM-X bis August 2025 45 Teilnehmer eingeschlossen hatte, darunter 20, die mehr als 3 Jahre behandelt wurden, mit mehr als 151 Patientenjahren Exposition und einer Hospitalisierungsrate von 0,14 Ereignissen pro Patientenjahr.
DM1 bleibt die am schnellsten wachsende Krankheitsgruppe, da spätphasige krankheitsmodifizierende Kandidaten auf diese Form der Myotonen Dystrophie ausgerichtet sind. DM2 macht den verbleibenden krankheitsspezifischen Bedarf aus und verfügt über eine weniger sichtbare Entwicklungspipeline. ARTHEx präsentierte 2025 präklinische Belege, dass ATX-01 über die MBNL-Regulationsachse ein Potenzial bei DM2 haben könnte, aber eine klinische Validierung ist noch erforderlich. Dieser Unterschied hält DM2 als kleinere Chance, während seine Relevanz für eine zukünftige Pipeline-Erweiterung erhalten bleibt.


Nach Therapietyp:
Symptomatische Versorgung unterstützt den aktuellen UmsatzSymptomatische Therapien hielten im Jahr 2026 51,25 % des Umsatzes im Markt für Myotone Dystrophie-Behandlung. Diese Position spiegelt das Fehlen einer global zugelassenen krankheitsmodifizierenden Behandlung für DM1 oder DM2 wider. Antimyotonie-Arzneimittel, kardiales Management, Atemwegstherapien und unterstützende Medikamente bleiben die praktische Grundlage der Patientenversorgung.
RNA-gezielte Therapien sollen bis 2032 mit einer CAGR von 13,26 % von einer niedrigen kommerziellen Basis aus wachsen. Dyne schloss im Juni 2026 die Einschreibung von 71 Teilnehmern in den registrierungsfähigen Erweiterungskohort für z-Basivarsen ab und initiierte die Phase-3-HARMONIA-Studie, mit einer BLA-Einreichung für Q3 2027 und einem potenziellen Start in den Vereinigten Staaten in H1 2028. Sanofi brachte SAR446268, einen einmaligen AAV-Gentherapiekandidaten, im Jahr 2026 nach Erteilung der Fast-Track-Designation durch die FDA im Jahr 2025 in die Phase-1/2-Bewertung. Diese Aktivitäten stellen RNA-gezielte und Gentherapieansätze in den Mittelpunkt des zukünftigen Wachstums in der Myotone Dystrophie-Behandlungsbranche.
Nach Verabreichungsweg:
Orale Arzneimittel bleiben die etablierte OptionDie orale Verabreichung hielt im Jahr 2026 56,6 % des Umsatzes im Markt für Myotone Dystrophie-Behandlung. Diese Position ist mit dem aktuellen Einsatz von Mexiletin, kardialen Antiarrhythmika, Atemwegsmedikamenten und Schmerzmanagementbehandlungen in oralen Formulierungen verbunden. Lupin untersucht eine oral verabreichte Mexiletin-Suspension mit verlängerter Freisetzung bei 80 Patienten mit DM1 und DM2 mit dem Ziel, Dosierungs- und Verträglichkeitsbeschränkungen bestehender Formulierungen zu beheben. Design Therapeutics begann im Juni 2026 mit der Phase-1-Behandlung mit mehrfach aufsteigenden Dosen von DT-818 und machte es damit zum ersten oralen krankheitsmodifizierenden DM1-Kandidaten.
Injizierbare Behandlungen sollen bis 2032 mit einer CAGR von 12,23 % wachsen. Der Wachstumsausblick ist an konjugierte Oligonukleotide und Gentherapien geknüpft, die subkutan oder intravenös verabreicht werden. SAR446268 ist als einmalige intravenöse Infusion konzipiert, was ihm ein anderes Anwendungsprofil als chronischen Regimen verleiht, wenn es einen dauerhaften DMPK-Knockdown demonstriert. Die Verabreichungskategorie wird kommerziell relevanter werden, wenn spätphasige Kandidaten von der Studienversorgung zur zugelassenen Behandlung übergehen.

Nach Endnutzer:
Krankenhäuser koordinieren komplexe VersorgungKrankenhäuser hielten im Jahr 2026 45,52 % des Umsatzes im Markt für Myotone Dystrophie-Behandlung. Der Anteil spiegelt die Anzahl der beteiligten Fachgebiete wider, wenn kardiologische, pulmonologische, neurologische, schlafmedizinische und endokrine Teams denselben Patienten betreuen. Krankenhäuser unterstützen auch intravenöse Prüftherapien, kardiale Geräteverfahren und schlafbezogene Beurteilungen. Das Italienische Neuro-Kardiologie-Netzwerk beschrieb ein integriertes Modell, das Neurologie- und Kardioarrhythmologie-Einheiten über nationale Zentren hinweg verbindet.
Neurologie- und Fachkliniken sollen bis 2032 mit einer CAGR von 11,65 % wachsen. Diese Einrichtungen sind Hauptprüfer- und Einschreibungsstandorte für viele DM-Studien, was molekulare Beurteilung und Nachsorge näher an die fokussierte klinische Praxis bringt. Japanische Register listen DM1-Studien an der Universität Osaka, dem NCNP und der Universität Yamaguchi auf, während globale Studien auch Fachkliniken in Kanada, dem Vereinigten Königreich und Südkorea nutzen. Rehabilitationszentren unterstützen weiterhin Physiotherapie und Arbeit an der funktionalen Kapazität unabhängig vom pharmakologischen Status. Die häusliche Pflege ist für Patienten relevant, die nicht-invasive Beatmungsunterstützung erhalten, während akademische Institute dabei helfen, Patienten für die nachgelagerte Versorgung zu identifizieren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 47,36 % des Umsatzes im Markt für Myotone Dystrophie-Behandlung. Die Region kombiniert Infrastruktur für Studien bei seltenen Erkrankungen, etablierte Orphan-Arzneimittel-Erstattung und hohe Ausgaben pro Patient. Kanada erweiterte das regionale Studiennetzwerk, als PepGen im Jahr 2026 die kanadische Einschreibung für FREEDOM2-DM1 eröffnete. Mexiko verfügt über eine weniger entwickelte Behandlungsbasis, wobei Überweisungen weiterhin in einem Zentrum in Mexiko-Stadt konzentriert sind. Diese ungleiche Kapazität begrenzt die regionale Ausbreitung von Diagnose und fortgeschrittener Versorgung.
Europa
Europa spielt eine bedeutende Rolle im Markt für Myotone Dystrophie-Behandlung, da Frankreich, Deutschland, Italien und das Vereinigte Königreich über Fachdienste und strukturierte Pfade für seltene Erkrankungen verfügen. Die Orphan-Designierungen der FDA und der EMA für z-Basivarsen unterstützen die potenzielle Erstattungsplanung in den wichtigsten europäischen Systemen. Frankreich formalisierte die Mexiletin-Überwachung durch seine Expertenmeinung aus dem Jahr 2024, während Italien über ein integriertes Neuro-Kardiologie-Versorgungsmodell verfügt. Spanien unterstützt auch die frühe klinische Entwicklung durch ARTHEx und die ArthemiR-Studie. Diese Merkmale halten Europa für Studien, Fachmanagement und spätere Zugangsdiskussionen wichtig.
Asien-Pazifik, Südamerika sowie der Nahe Osten und Afrika
Asien-Pazifik soll bis 2032 mit einer CAGR von 14,33 % wachsen – das schnellste regionale Tempo im Markt für Myotone Dystrophie-Behandlung. Japan erteilte z-Basivarsen im Januar 2026 die Orphan-Designation, und sein nationales Portal verzeichnete im Juni 2026 aktive DM1-Studien an der Universität Osaka, dem NCNP und der Universität Yamaguchi. China verbessert seinen Rahmen für die Politik bei seltenen Erkrankungen und den Erstattungspfad, was den Zugang zu Orphan-Therapien unterstützen kann. Südamerika sowie der Nahe Osten und Afrika bleiben weniger entwickelt, da die Fachkapazität und die Phase-2- oder Phase-3-Studienaktivitäten begrenzt sind.
Wettbewerbslandschaft
Marktkonzentration
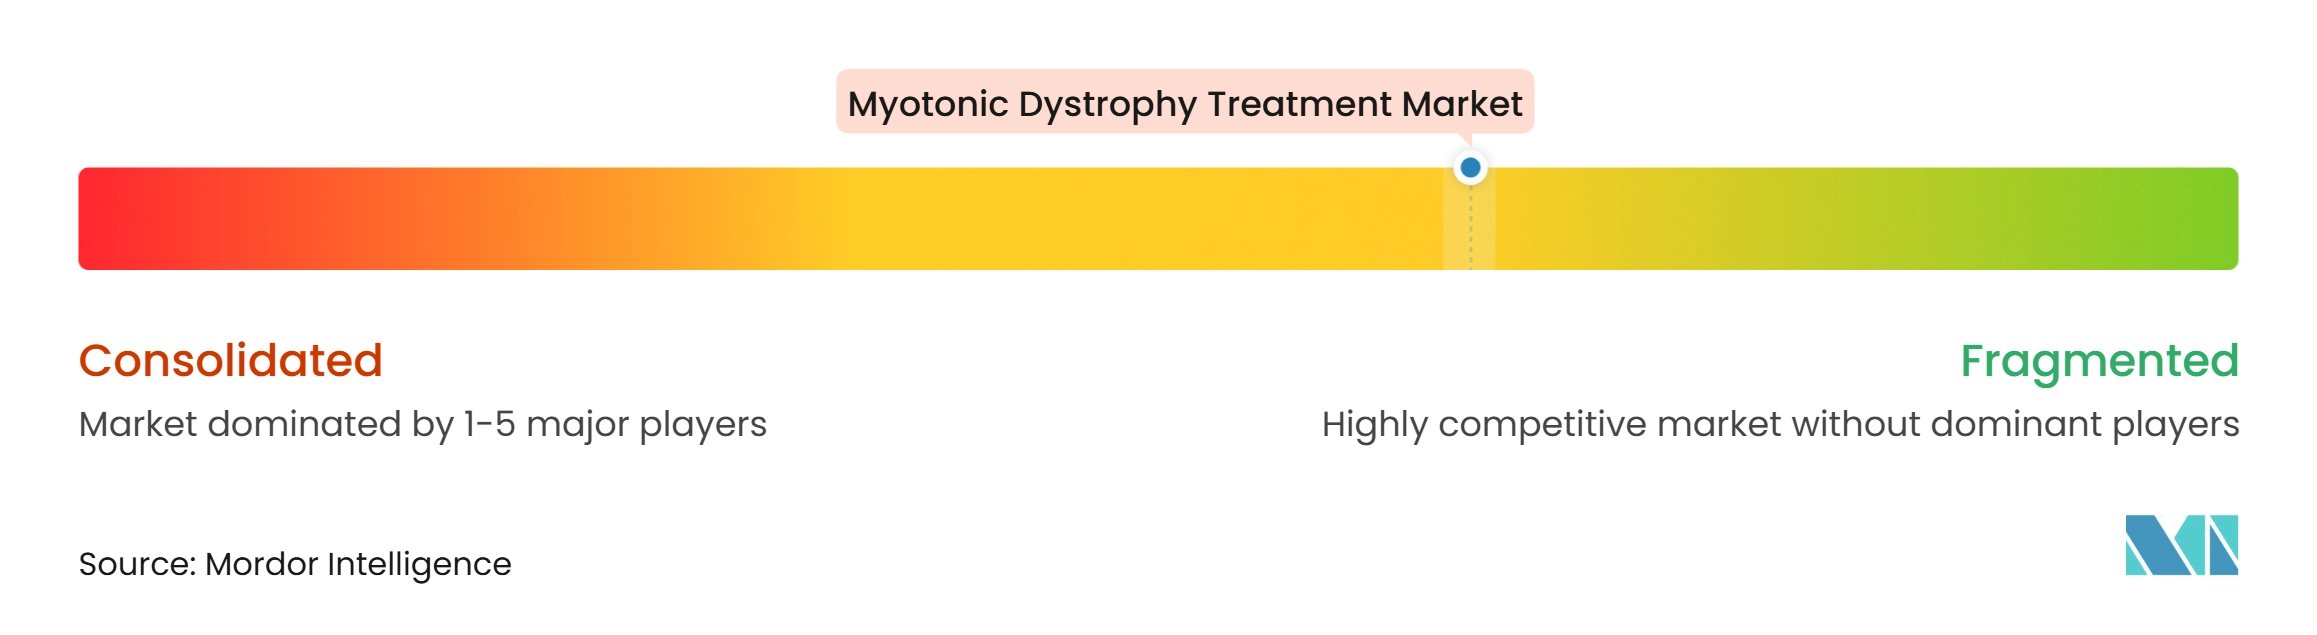
Der Markt für Myotone Dystrophie-Behandlung ist mäßig fragmentiert, wobei Biotechnologie- und Pharmaunternehmen unterschiedliche krankheitsmodifizierende Ansätze in verschiedenen Phasen der klinischen Entwicklung vorantreiben. Unternehmen wie Dyne Therapeutics, PepGen, ARTHEx Biotech, AMO Pharma, Sarepta Therapeutics, Vertex Pharmaceuticals und Juvena Therapeutics konzentrieren sich auf die Entwicklung krankheitsmodifizierender Therapien. Gleichzeitig haben Lupin und Harmony Biosciences eine stärkere Präsenz im symptomatischen Management und in der Formulierungsentwicklung. Kein Unternehmen hält derzeit eine dominante kommerzielle Position im krankheitsmodifizierenden Segment, da nach den verfügbaren Informationen keine Therapie eine globale Zulassung erhalten hat. Infolgedessen wird die Wettbewerbspositionierung in erster Linie durch klinischen Fortschritt, Pipeline-Differenzierung und regulatorische Bereitschaft bestimmt, anstatt durch Umsätze mit vermarkteten Produkten.
Novartis berichtete im Jahr 2026, dass Del-Desiran trotz molekularer Biomarkeraktivität den primären Endpunkt in der Phase-3-HARBOR-Studie nicht erreichte. Dieses Ergebnis erhöhte die Bedeutung funktionaler Belege und der Endpunktplanung für konkurrierende Programme. Dyne schloss die registrierungsfähige Erweiterungseinschreibung für z-Basivarsen ab und initiierte im Jahr 2026 die globale Phase-3-HARMONIA-Studie. Die Arbeit von Sarepta an SRP-1003 führte im November 2025 zu einer Meilensteinzahlung von 200 Millionen USD an Arrowhead Pharmaceuticals, was den Wert zeigt, der siRNA-Verabreichungsassets bei DM1 beigemessen wird. Diese Schritte verleihen der ersten potenziellen Zulassung und der Wahl des klinischen Endpunkts erhebliche strategische Bedeutung.
Juvena entwickelt JUV-161, das eine stammzellsekretierte Proteinplattform anstelle eines Oligonukleotidansatzes verwendet. Design Therapeutics begann 2026 mit der Dosierung von DT-818 und verfolgt die selektive Reduktion der mutierten DMPK-Transkription durch einen oralen Kleinmolekülansatz. Vertex brachte VX-670 durch seine Phase-1/2-Galileo-Studie voran und begann 2025 eine Open-Label-Extension. Ungedeckte Bereiche umfassen DM2, kongenitale DM1 und zukünftige Kombinationen aus krankheitsmodifizierenden und symptomatischen Arzneimitteln.
Marktführer in der Myotone Dystrophie-Behandlungsbranche
-
Lupin Limited
-
Novartis AG
-
Dyne Therapeutics, Inc.
-
AMO Pharma Limited
-
Harmony Biosciences Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Myotone Dystrophie-Behandlung Unternehmen in diesem Bericht
- AMO Pharma Limited
- ARTHEx Biotech S.L.
- Astellas Pharma
- Biogen
- Dyne Therapeutics, Inc.
- Entrada Therapeutics, Inc.
- Expansion Therapeutics, Inc.
- Fulcrum Therapeutics, Inc.
- Harmony Biosciences Holdings, Inc.
- Ionis Pharmaceuticals
- Juvena Therapeutics, Inc.
- Lupin
- Novartis
- PepGen Inc.
- Pfizer
- Sanofi
- Sarepta Therapeutics
- Teva Pharmaceutical Industries
- Vertex Pharmaceuticals
- Wave Life Sciences Ltd.
Neueste Industrielle Entwicklungen in Markt für Myotone Dystrophie-Behandlung
- Juli 2026: Dyne Therapeutics initiierte eine globale bestätigende Phase-3-HARMONIA-Studie für z-Basivarsen bei DM1 und sammelte 431 Millionen USD durch ein Aktienangebot ein, wodurch die gesamten liquiden Mittel auf 898,5 Millionen USD stiegen. HARMONIA schreibt 150 DM1-Patienten an globalen Standorten ein und ist darauf ausgelegt, die nach der beschleunigten Zulassung erforderlichen bestätigenden Wirksamkeitsdaten zu generieren.
- Juni 2026: Design Therapeutics initiierte die Phase-1-Dosierung mit mehrfach aufsteigenden Dosen von DT-818 bei DM1-Erwachsenen und markierte damit die erste Patientenexposition gegenüber einem GeneTAC-Kleinmolekül, das auf die selektive Transkriptionsreduktion des mutierten DMPK-Allels abzielt. Pharmakodynamische Spleißdaten werden für 2027 erwartet.
Umfang des globalen Berichts zum Markt für Myotone Dystrophie-Behandlung
Gemäß dem Umfang des Berichts bezieht sich der Markt für Myotone Dystrophie-Behandlung auf die globale Branche, die sich auf die Entwicklung und Vermarktung von Therapien für Myotone Dystrophie (DM) konzentriert, eine seltene genetische neuromuskuläre Erkrankung, die durch fortschreitende Muskelschwäche, Steifheit und systemische Komplikationen gekennzeichnet ist. Er umfasst symptomatische Arzneimittel, Gentherapien und RNA-basierte Behandlungen sowie unterstützende Versorgungslösungen, die darauf abzielen, die Patientenergebnisse zu verbessern und ungedeckte medizinische Bedürfnisse zu adressieren.
Der Markt für Myotone Dystrophie-Behandlung ist nach Krankheitstyp, Therapietyp, Verabreichungsweg, Endnutzer und Geografie segmentiert. Nach Krankheitstyp ist der Markt in Myotone Dystrophie Typ 1 (DM1) und Myotone Dystrophie Typ 2 (DM2) segmentiert. Nach Therapietyp ist der Markt in symptomatische Therapien, krankheitsmodifizierende Therapien (Pipeline), RNA-gezielte Therapien und Gentherapien segmentiert. Die symptomatischen Therapien sind weiter in Antimyotonie-Arzneimittel, kardiale Managementtherapien, respiratorische Managementtherapien, Schmerzmanagementtherapien und andere unterstützende Medikamente segmentiert. Nach Verabreichungsweg ist der Markt in oral und injizierbar segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Neurologie- und Fachkliniken, Rehabilitationszentren, häusliche Pflegeeinrichtungen sowie akademische und Forschungsinstitute segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Myotone Dystrophie Typ 1 (DM1) |
| Myotone Dystrophie Typ 2 (DM2) |
| Symptomatische Therapien | Antimyotonie-Arzneimittel |
| Kardiale Managementtherapien | |
| Respiratorische Managementtherapien | |
| Schmerzmanagementtherapien | |
| Andere unterstützende Medikamente | |
| Krankheitsmodifizierende Therapien (Pipeline) | |
| RNA-gezielte Therapien | |
| Gentherapien |
| Oral |
| Injizierbar |
| Krankenhäuser |
| Neurologie- und Fachkliniken |
| Rehabilitationszentren |
| Häusliche Pflegeeinrichtungen |
| Akademische und Forschungsinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Myotone Dystrophie Typ 1 (DM1) | |
| Myotone Dystrophie Typ 2 (DM2) | ||
| Nach Therapietyp | Symptomatische Therapien | Antimyotonie-Arzneimittel |
| Kardiale Managementtherapien | ||
| Respiratorische Managementtherapien | ||
| Schmerzmanagementtherapien | ||
| Andere unterstützende Medikamente | ||
| Krankheitsmodifizierende Therapien (Pipeline) | ||
| RNA-gezielte Therapien | ||
| Gentherapien | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | ||
| Nach Endnutzer | Krankenhäuser | |
| Neurologie- und Fachkliniken | ||
| Rehabilitationszentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Akademische und Forschungsinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Myotone Dystrophie-Behandlung bis 2032?
Der Markt für Myotone Dystrophie-Behandlung soll bis 2032 einen Wert von 2,51 Milliarden USD erreichen, ausgehend von 1,36 Milliarden USD im Jahr 2026 und 1,48 Milliarden USD im Jahr 2027 bei einer CAGR von 11,13 %.
Welcher Krankheitstyp hat die größte Umsatzposition?
Myotone Dystrophie Typ 1 hielt im Jahr 2026 52,32 % des Umsatzes und soll bis 2032 mit einer CAGR von 12,72 % wachsen. Ihr breiter Versorgungsbedarf umfasst Neurologie, Kardiologie, Atemwegsmedizin und weitere klinische Bereiche.
Warum sind RNA-gezielte Therapien für Myotone Dystrophie wichtig?
RNA-gezielte Therapien sollen bis 2032 mit einer CAGR von 13,26 % wachsen, da mehrere Programme die klinische Entwicklung in Richtung einer möglichen Zulassung durchlaufen. Das Segment hängt von Belegen ab, dass Verabreichung und funktionaler Nutzen aufrechterhalten werden können.
Welche Region hat den stärksten Wachstumsausblick?
Asien-Pazifik soll bis 2032 mit einer CAGR von 14,33 % expandieren, unterstützt durch Entwicklungen in Japan, China, Südkorea und Australien. Japans Orphan-Arzneimittel-Designation und sein aktives Studiennetzwerk sind wichtige Teile dieses Ausblicks.