
Taille et part du marché du traitement de la dystrophie myotonique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.48 Milliards de dollars |
| Taille du Marché (2032) | 2.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la dystrophie myotonique par Mordor Intelligence
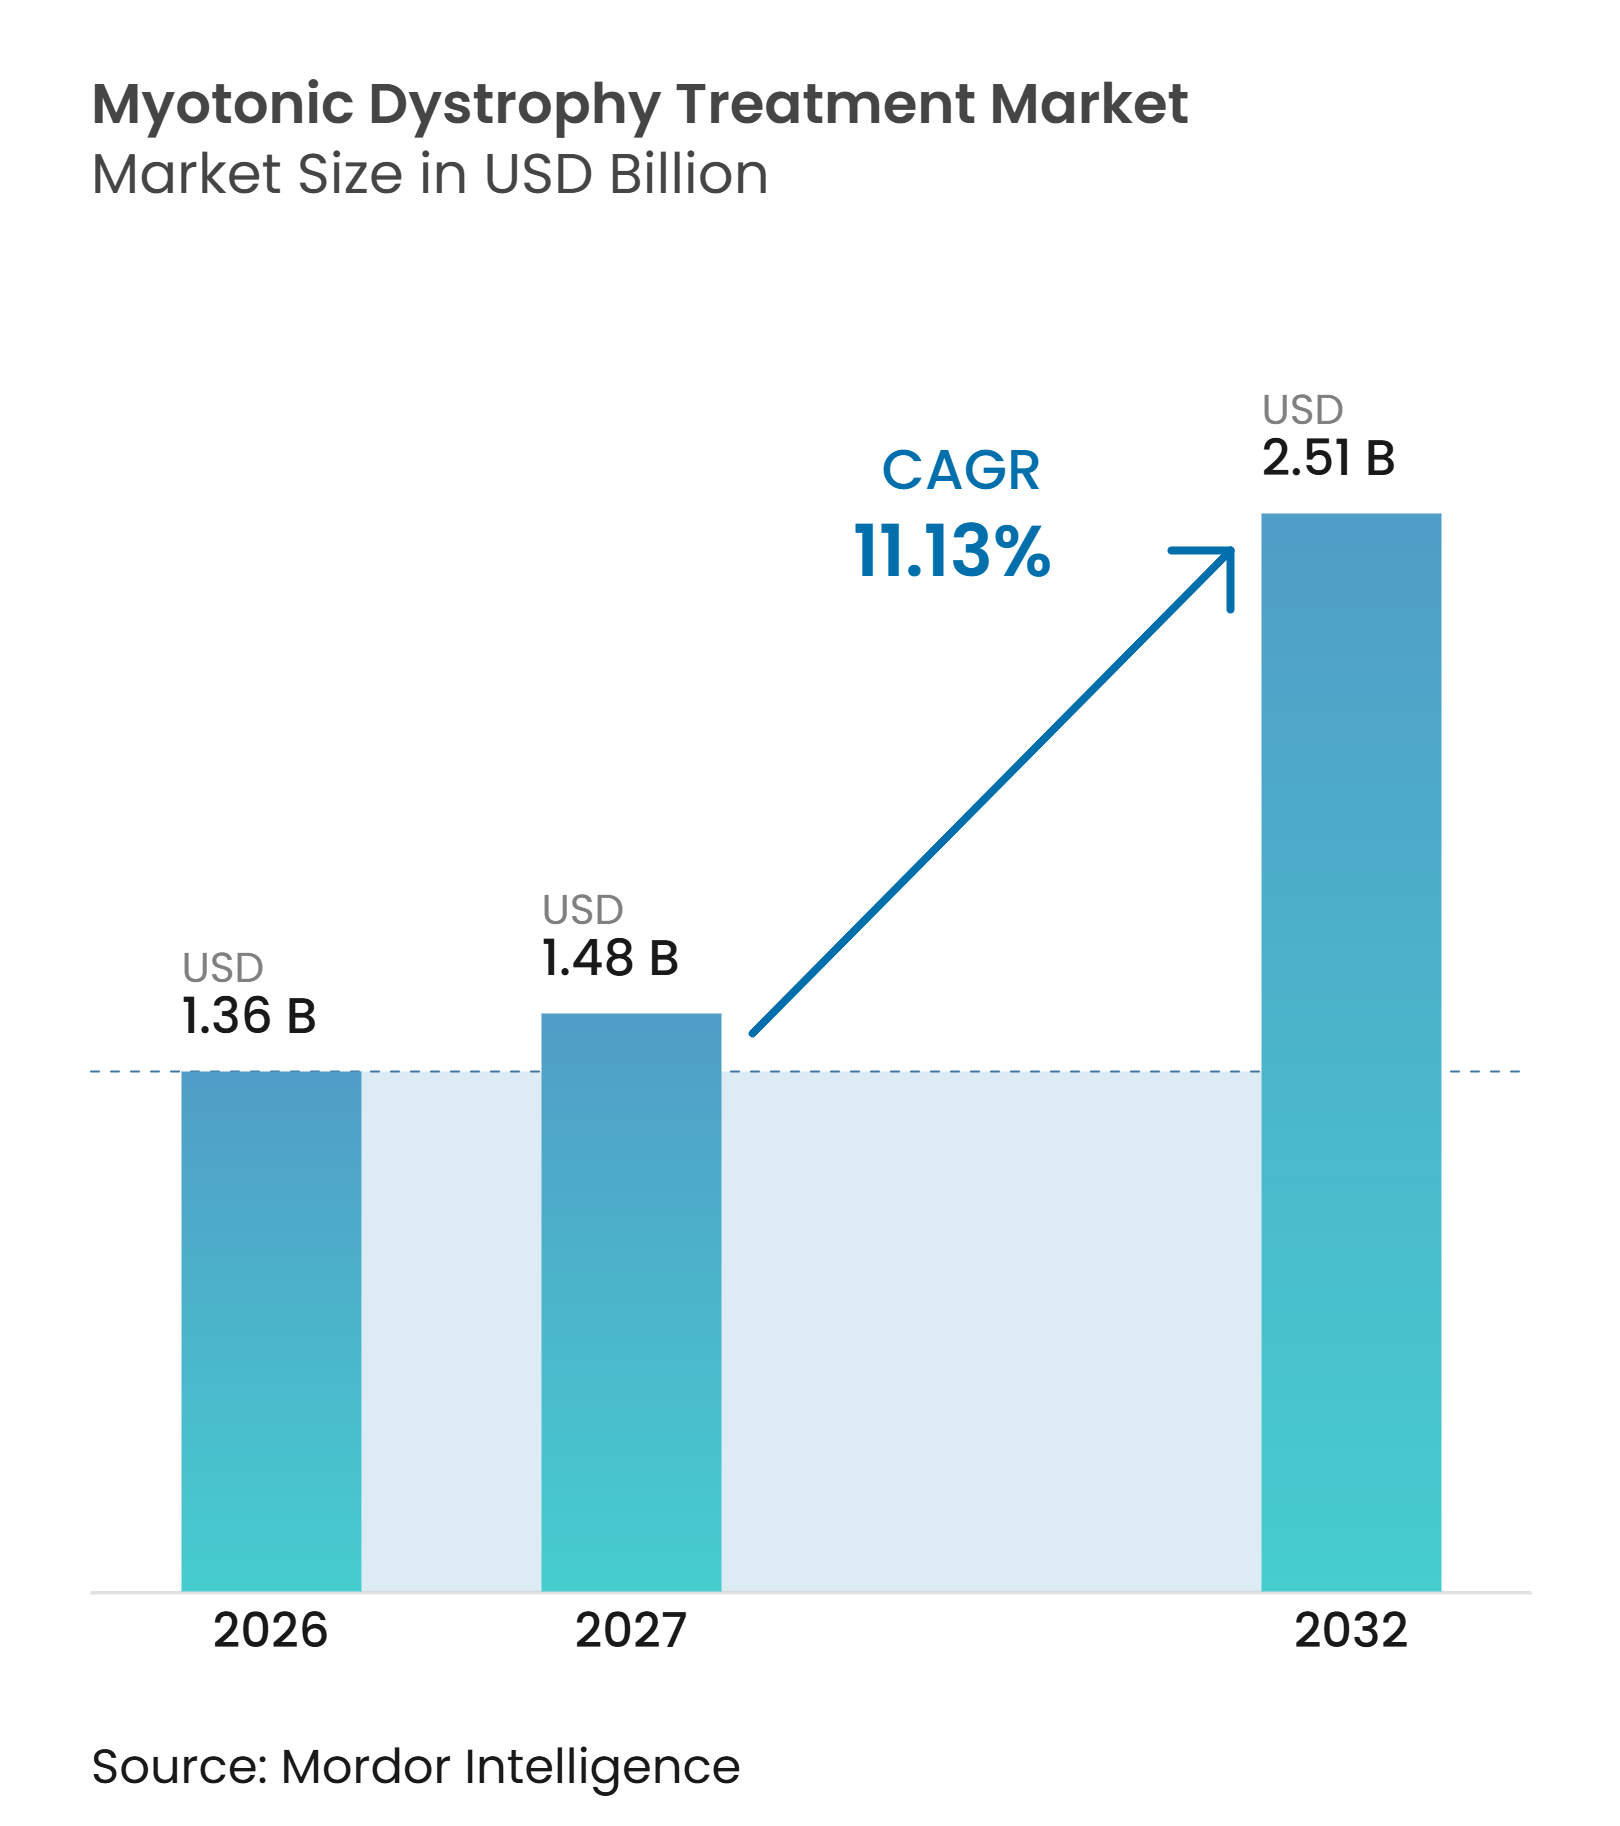
La taille du marché du traitement de la dystrophie myotonique est projetée à 1,36 milliard USD en 2026, 1,48 milliard USD en 2027, et devrait atteindre 2,51 milliards USD d'ici 2032, avec un CAGR de 11,13 % de 2027 à 2032.
Le marché du traitement de la dystrophie myotonique évolue au-delà de la gestion des symptômes individuels vers des médicaments conçus pour traiter le processus pathologique sous-jacent lié au gène DMPK. Les tests génétiques élargissent le bassin de patients diagnostiqués et amènent les personnes dans des soins spécialisés avant qu'un traitement modificateur de la maladie ne soit disponible. Le dépistage néonatal de l'État de New York a détecté des expansions de répétitions CTG du gène DMPK chez 1 naissance sur 2 100, contre une estimation clinique conventionnelle de 1 sur 8 000, ce qui indique que de nombreuses personnes génétiquement affectées ne sont pas entrées dans les parcours de traitement. Les entreprises concentrent leurs ressources sur des approches basées sur l'ARN, des technologies de délivrance et des stratégies réglementaires qui pourraient raccourcir le chemin vers une première approbation. Le marché du traitement de la dystrophie myotonique dépend également de réseaux de soins capables de gérer ensemble les besoins cardiaques, respiratoires, du sommeil et neuromusculaires.
Points clés du rapport
- Par type de maladie, la dystrophie myotonique de type 1 détenait 52,32 % de la part du marché du traitement de la dystrophie myotonique en 2026 et devrait croître à un CAGR de 12,72 % jusqu'en 2032.
- Par type de thérapie, les thérapies symptomatiques détenaient 51,25 % des revenus en 2026, tandis que les thérapies ciblant l'ARN devraient croître à un CAGR de 13,26 % jusqu'en 2032.
- Par voie d'administration, la voie orale détenait 56,6 % des revenus en 2026, tandis que la voie injectable devrait croître à un CAGR de 12,23 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 45,52 % des revenus en 2026, tandis que les cliniques de neurologie et de spécialité devraient croître à un CAGR de 11,65 % jusqu'en 2032.
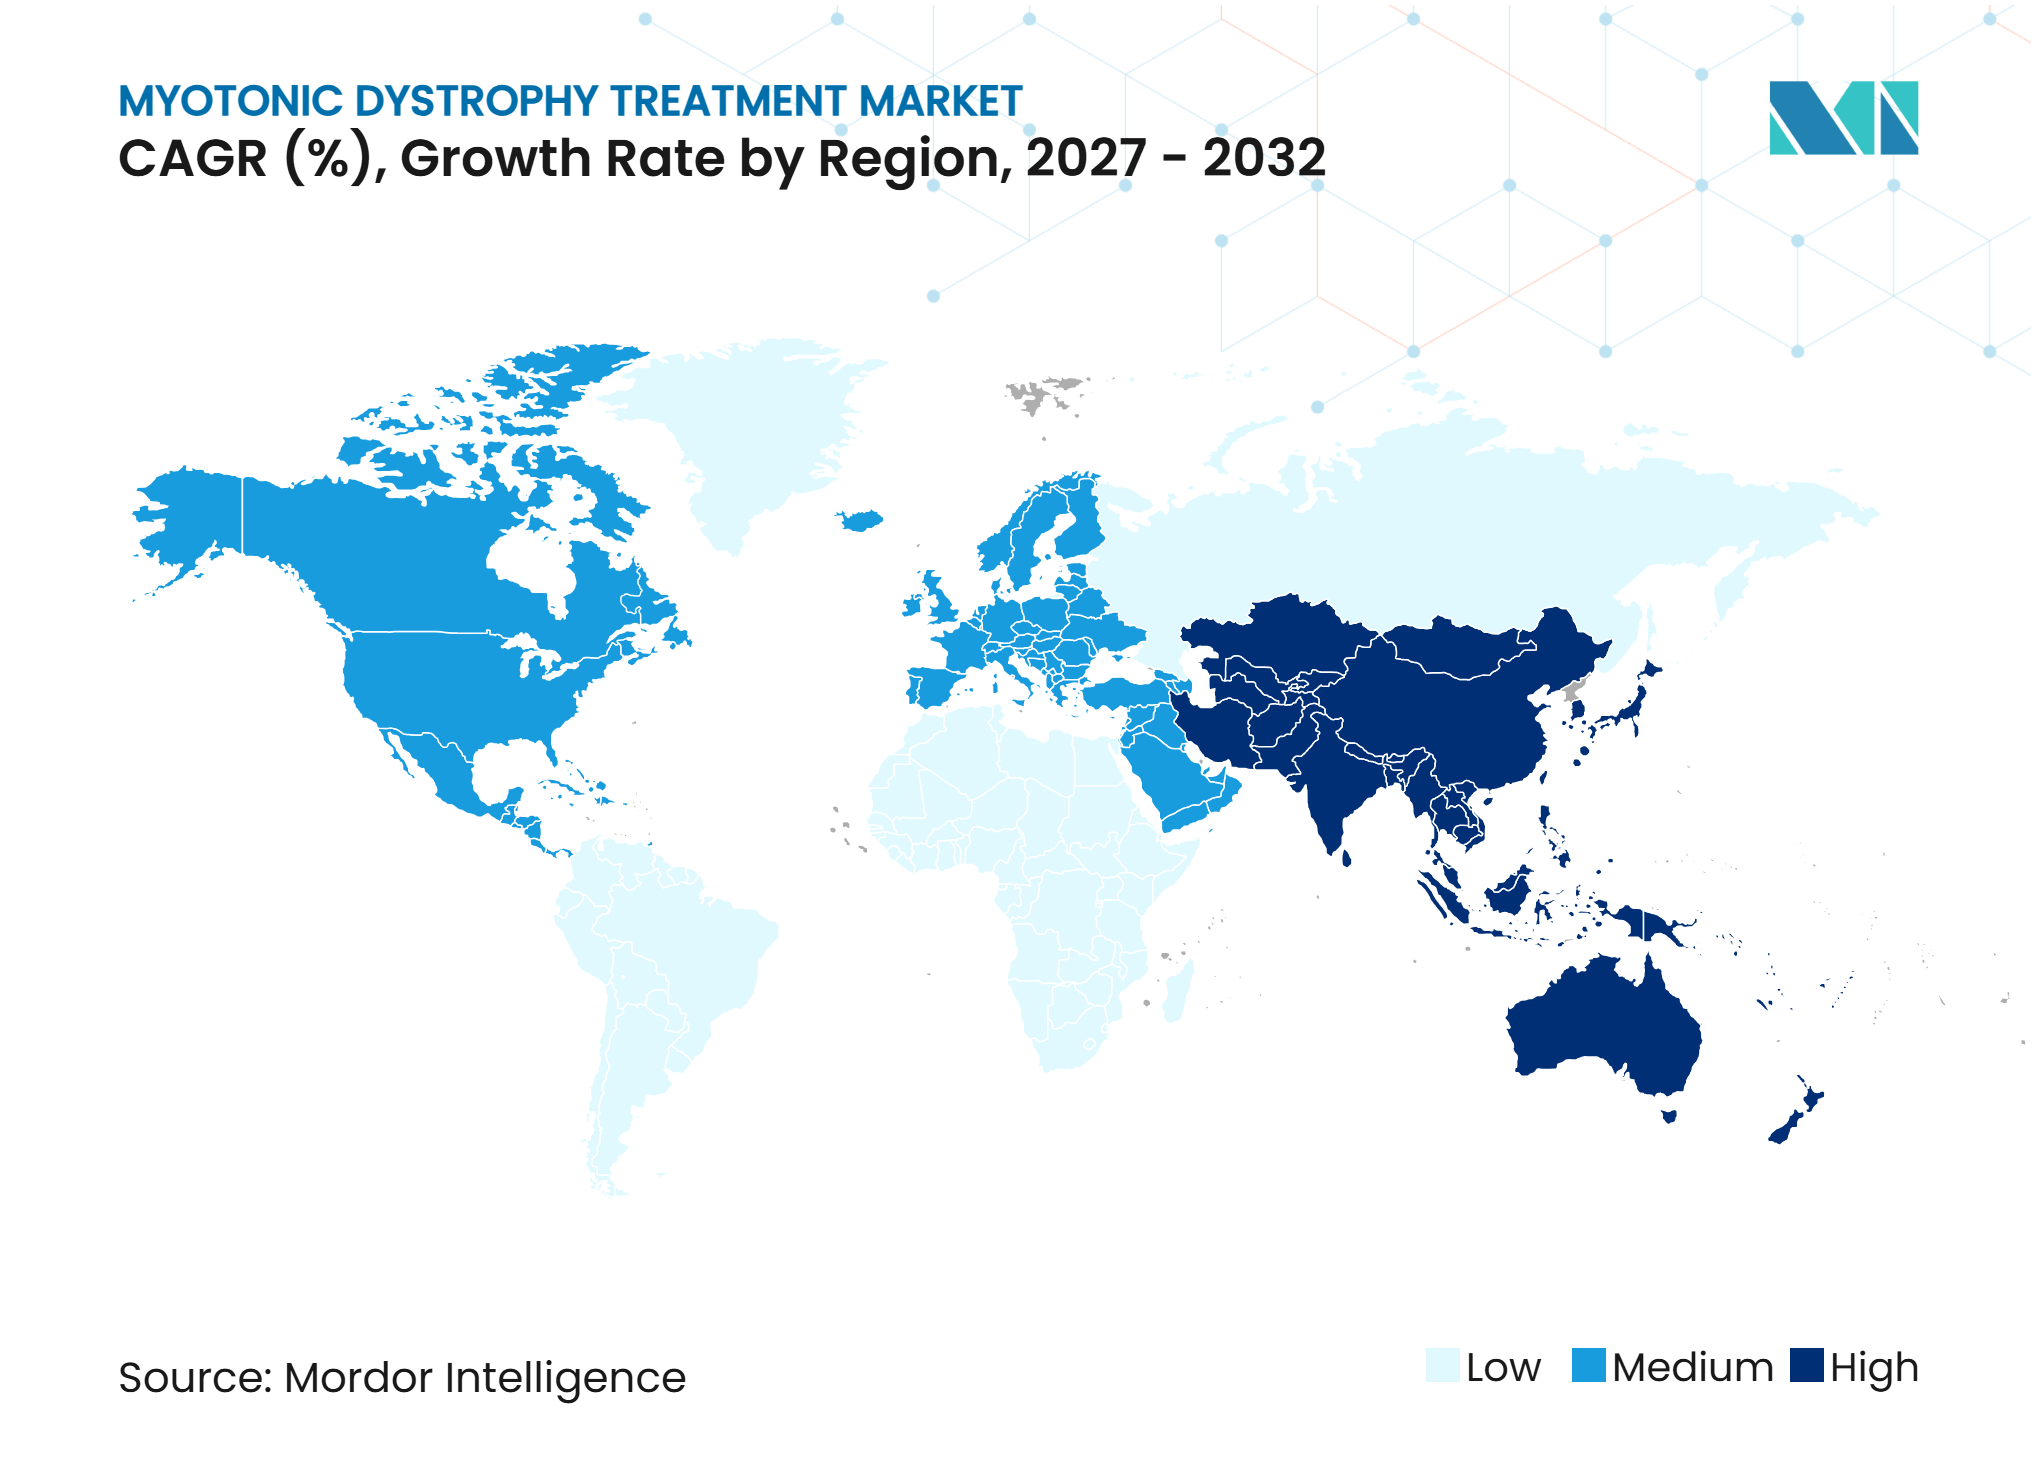
- Par géographie, l'Amérique du Nord détenait 47,36 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 14,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation du diagnostic et de la détection génétique des cas | +1.5% | Mondial, avec un gain à court terme concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Investissement croissant dans les thérapies modificatrices de maladies rares | +2.0% | Amérique du Nord et UE, avec des retombées vers l'APAC | Moyen terme (2-4 ans) |
| Expansion des plateformes ciblant l'ARN et de délivrance musculaire | +2.3% | Mondial | Moyen terme (2-4 ans) |
| Voies accélérées de développement des médicaments orphelins et des maladies rares | +1.4% | Amérique du Nord et UE, avec des gains précoces au Japon et en Corée du Sud | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Essais liés aux biomarqueurs utilisant la correction de l'épissage et la réduction de l'expression de DMPK | +0.8% | Mondial, avec des sites d'essais concentrés en Amérique du Nord, dans l'UE, au Japon et en Australie | Moyen terme (2-4 ans) et long terme (≥ 4 ans) |
| Données d'histoire naturelle menées par les patients et critères fonctionnels numériques | +0.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du diagnostic et de la détection génétique des cas
Le marché du traitement de la dystrophie myotonique bénéficie lorsque les tests moléculaires transforment une présentation clinique incertaine en un diagnostic confirmé. Le dépistage de l'État de New York a détecté des expansions de répétitions CTG du gène DMPK chez 1 nouveau-né sur 2 100 consécutifs, un taux bien supérieur à l'estimation clinique conventionnelle, et cette constatation indique un large groupe en dehors des parcours de traitement établis.[1] Une analyse de 2024 portant sur plus de 30 000 patients testés a rapporté un taux positif maximal de DM1 de 33,4 % chez les personnes âgées de 18 à 29 ans.[2] Les patients confirmés entrent généralement dans les services de cardiologie, de pneumologie et de neurologie avant de devenir candidats à une thérapie modificatrice de la maladie. Ce processus soutient la demande de surveillance, de contrôle des symptômes et de suivi spécialisé. Il fait également du diagnostic un point de départ commercial important pour le marché du traitement de la dystrophie myotonique.
Investissement croissant dans les thérapies modificatrices de maladies rares
Le marché du traitement de la dystrophie myotonique attire des capitaux vers des programmes qui cherchent à modifier l'évolution de la maladie plutôt que de soulager uniquement les symptômes. ARTHEx Biotech a étendu son financement de série B à 87 millions USD en septembre 2025 pour faire avancer l'essai ArthemiR de Phase 1/2a d'ATX-01 et préparer une extension en ouvert à visée d'enregistrement. Dyne Therapeutics a annoncé un package de financement en 2026 comprenant un prêt à terme élargi allant jusqu'à 400 millions USD et une offre d'actions de 431 millions USD, portant la trésorerie déclarée à 898,5 millions USD.[3] Des conjugués anticorps-oligonucléotides, des conjugués Fab-antisens, des oligonucléotides améliorés par des peptides et des interférences ARN vectorisées par AAV sont en cours de développement pour améliorer la délivrance dans le muscle squelettique. Dyne a rapporté une amélioration relative de 20 % aux tests musculaires quantitatifs à 12 mois dans son étude ACHIEVE, soutenant la pertinence du ciblage du récepteur 1 de la transferrine. Ces programmes créent une concurrence entre les plateformes de délivrance même s'ils partagent la même cible biologique DM1.
Expansion des plateformes ciblant l'ARN et de délivrance musculaire
Les désignations réglementaires et les mesures des essais sont au cœur du calendrier des opportunités de revenus sur le marché du traitement de la dystrophie myotonique. La FDA a accordé la désignation de thérapie révolutionnaire au z-basivarsen en juin 2025 après lui avoir accordé la désignation de voie rapide en janvier 2025, et Dyne a aligné son plan d'approbation accélérée sur le temps d'ouverture de la main par vidéo comme critère d'évaluation intermédiaire. Le Japon a accordé la désignation de médicament orphelin au z-basivarsen en janvier 2026, ce qui offre un soutien au développement et une période d'exclusivité potentielle de 10 ans. La correction de l'épissage et la réduction de l'expression de DMPK fournissent aux développeurs des preuves biologiques pouvant étayer les résultats fonctionnels des essais. Les ensembles de données d'histoire naturelle menés par les patients et les mesures numériques peuvent également améliorer la capacité à suivre les changements fonctionnels sur de plus longues périodes.
Voies accélérées de développement des médicaments orphelins et des maladies rares
Les désignations réglementaires et les mesures des essais sont au cœur du calendrier des opportunités de revenus sur le marché du traitement de la dystrophie myotonique. La FDA a accordé la désignation de thérapie révolutionnaire au z-basivarsen en juin 2025 après lui avoir accordé la désignation de voie rapide en janvier 2025, et Dyne a aligné son plan d'approbation accélérée sur le temps d'ouverture de la main par vidéo comme critère d'évaluation intermédiaire. Le Japon a accordé la désignation de médicament orphelin au z-basivarsen en janvier 2026, ce qui offre un soutien au développement et une période d'exclusivité potentielle de 10 ans. La correction de l'épissage et la réduction de l'expression de DMPK fournissent aux développeurs des preuves biologiques pouvant étayer les résultats fonctionnels des essais. Les ensembles de données d'histoire naturelle menés par les patients et les mesures numériques peuvent également améliorer la capacité à suivre les changements fonctionnels sur de plus longues périodes.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Population diagnostiquée limitée et sous-diagnostic persistant | -1.2% | Mondial, plus aigu en APAC, en Amérique du Sud et en MEA | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Coût de développement élevé et petites populations d'essais pour les maladies rares | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Exigences complexes en matière de sécurité multisystémique et de réglementation | -0.6% | Amérique du Nord et UE, avec une complexité réglementaire émergente en APAC | Moyen terme (2-4 ans) et long terme (≥ 4 ans) |
| Risque de délivrance tissulaire et de durabilité pour les médicaments génétiques | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Population diagnostiquée limitée et sous-diagnostic persistant
Le marché du traitement de la dystrophie myotonique reste limité par les patients qui n'ont pas reçu de diagnostic moléculaire ou n'ont pas atteint un centre spécialisé. Ce problème est particulièrement significatif en APAC, en Amérique du Sud et en MEA, où l'infrastructure spécialisée et l'activité des essais en phase avancée restent limitées. Les petites populations éligibles augmentent également le coût du recrutement et de la rétention des participants pour les essais mondiaux. Novartis a rapporté que son étude HARBOR de 150 patients sur 54 semaines n'avait pas atteint son critère principal de temps d'ouverture de la main par vidéo en 2026, malgré une activité significative des biomarqueurs. Le résultat montre comment une grande étude peut encore laisser une incertitude sur les mesures fonctionnelles que les régulateurs accepteront. Les développeurs disposant de capitaux limités font face à une pression accrue lorsque les programmes d'essais nécessitent un suivi plus long ou des plans de critères d'évaluation révisés.
Exigences complexes en matière de sécurité multisystémique et de réglementation
Le marché du traitement de la dystrophie myotonique fait face à des contraintes supplémentaires car une thérapie doit agir sur les tissus affectés tout en maintenant un profil de sécurité acceptable. La prise en charge de la DM1 inclut des considérations cardiaques, respiratoires, neurologiques et autres, de sorte que le développement de médicaments ne peut pas se concentrer uniquement sur les biomarqueurs musculaires. Un avis d'expert de 2024 a défini une approche structurée de surveillance cardiaque pour l'utilisation de la mexilétine chez les adultes atteints de dystrophie myotonique, reflétant l'importance clinique de la sécurité cardiaque dans les décisions de traitement. Les médicaments génétiques doivent également démontrer que la délivrance dans le muscle squelettique produit un effet durable à une dose significative. Différentes technologies cherchent à résoudre ce problème, mais aucune modalité n'a établi un avantage clinique complet. L'examen réglementaire devrait rester exigeant lorsque le bénéfice fonctionnel, la durabilité et la sécurité multisystémique doivent être évalués ensemble.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie :
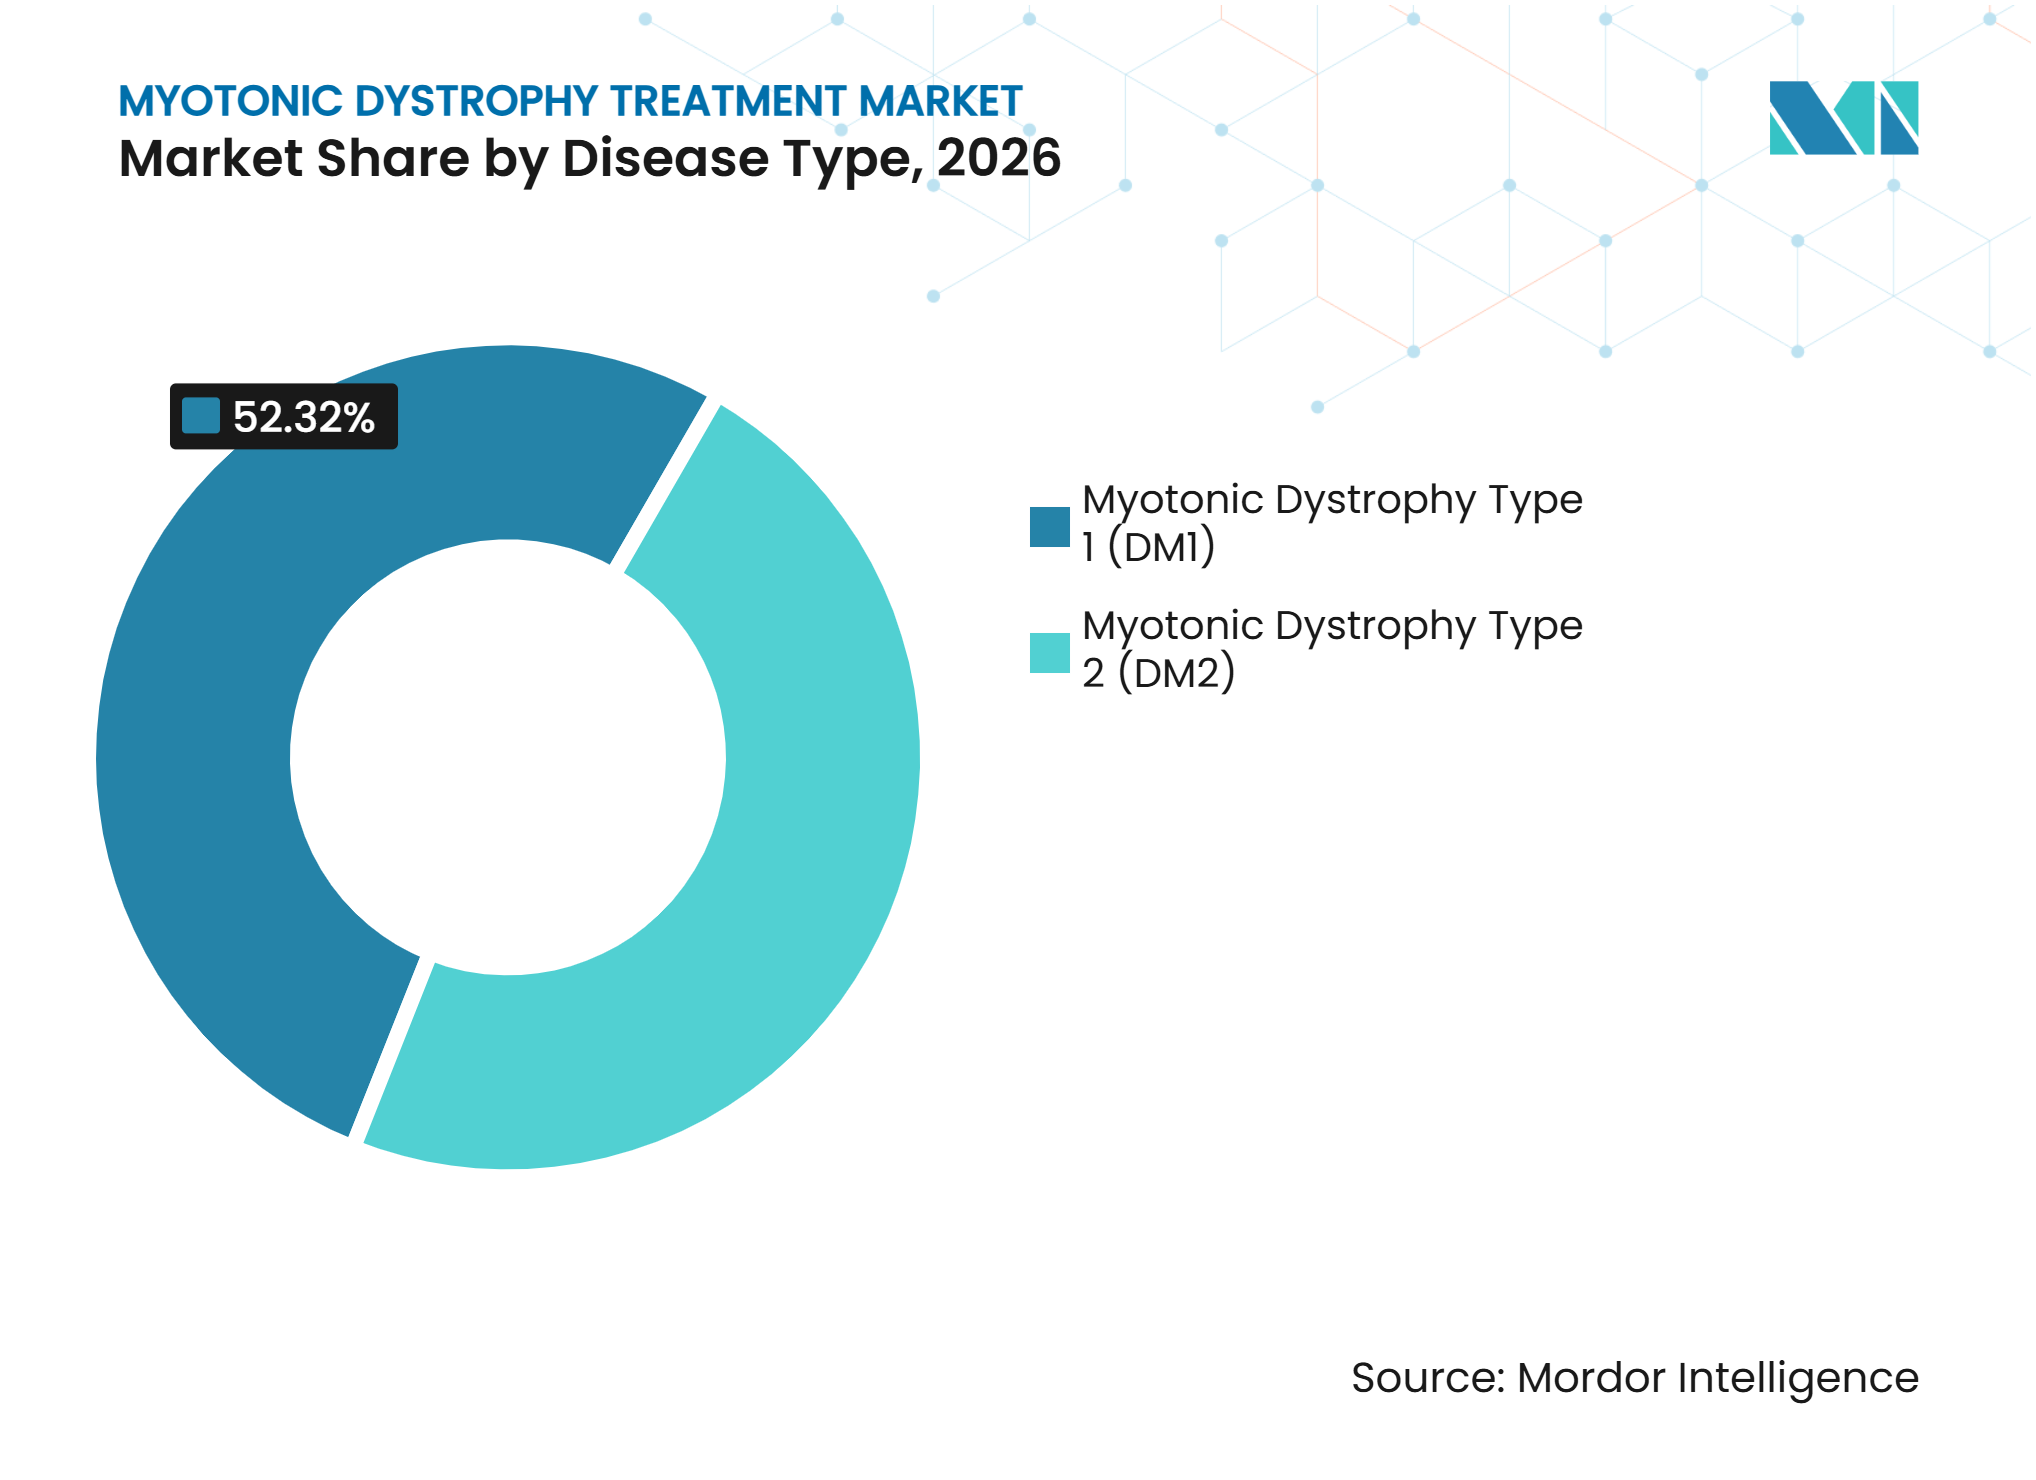
la DM1 conserve le besoin de traitement le plus largeLa dystrophie myotonique de type 1 détenait 52,32 % des revenus de 2026 et devrait croître à un CAGR de 12,72 % jusqu'en 2032. La taille du marché du traitement de la dystrophie myotonique pour la DM1 reflète une apparition symptomatique plus précoce, une prévalence plus élevée et des besoins de soins pouvant inclure des services de cardiologie, de pneumologie, d'endocrinologie et de neurologie. La DM1 congénitale et la DM1 à début adulte sont des groupes de patients distincts avec des contextes cliniques et des exigences d'essais différents. AMO Pharma a rapporté que son extension en ouvert REACHCDM-X avait enrôlé 45 participants en août 2025, dont 20 traités depuis plus de 3 ans, avec plus de 151 années-patients d'exposition et un taux d'hospitalisation de 0,14 événement par patient-année.
La DM1 reste le groupe de maladies à la croissance la plus rapide car les candidats modificateurs de la maladie en phase avancée sont dirigés vers cette forme de dystrophie myotonique. La DM2 représente la demande spécifique à la maladie restante et dispose d'un pipeline de développement moins visible. ARTHEx a présenté des preuves précliniques en 2025 qu'ATX-01 pourrait avoir un potentiel dans la DM2 via l'axe de régulation MBNL, mais une validation clinique est encore nécessaire. Cette différence maintient la DM2 comme une opportunité plus modeste tout en préservant sa pertinence pour l'expansion future du pipeline.


Par type de thérapie :
les soins symptomatiques soutiennent les revenus actuelsLes thérapies symptomatiques détenaient 51,25 % des revenus de 2026 sur le marché du traitement de la dystrophie myotonique. Cette position reflète l'absence d'un traitement modificateur de la maladie approuvé à l'échelle mondiale pour la DM1 ou la DM2. Les médicaments anti-myotonie, la gestion cardiaque, les thérapies respiratoires et les médicaments de soutien restent le fondement pratique des soins aux patients.
Les thérapies ciblant l'ARN devraient croître à un CAGR de 13,26 % jusqu'en 2032 à partir d'une base commerciale faible. Dyne a complété l'enrôlement de 71 participants dans la cohorte d'expansion à visée d'enregistrement du z-basivarsen en juin 2026 et a initié l'étude de Phase 3 HARMONIA, avec une soumission de demande de licence biologique prévue pour le troisième trimestre 2027 et un lancement potentiel aux États-Unis au premier semestre 2028. Sanofi a fait progresser SAR446268, un candidat à la thérapie génique AAV à administration unique, vers une évaluation de Phase 1/2 en 2026 après que la FDA lui a accordé la désignation de voie rapide en 2025. Ces activités placent les approches ciblant l'ARN et la thérapie génique au centre de la croissance future du secteur du traitement de la dystrophie myotonique.
Par voie d'administration :
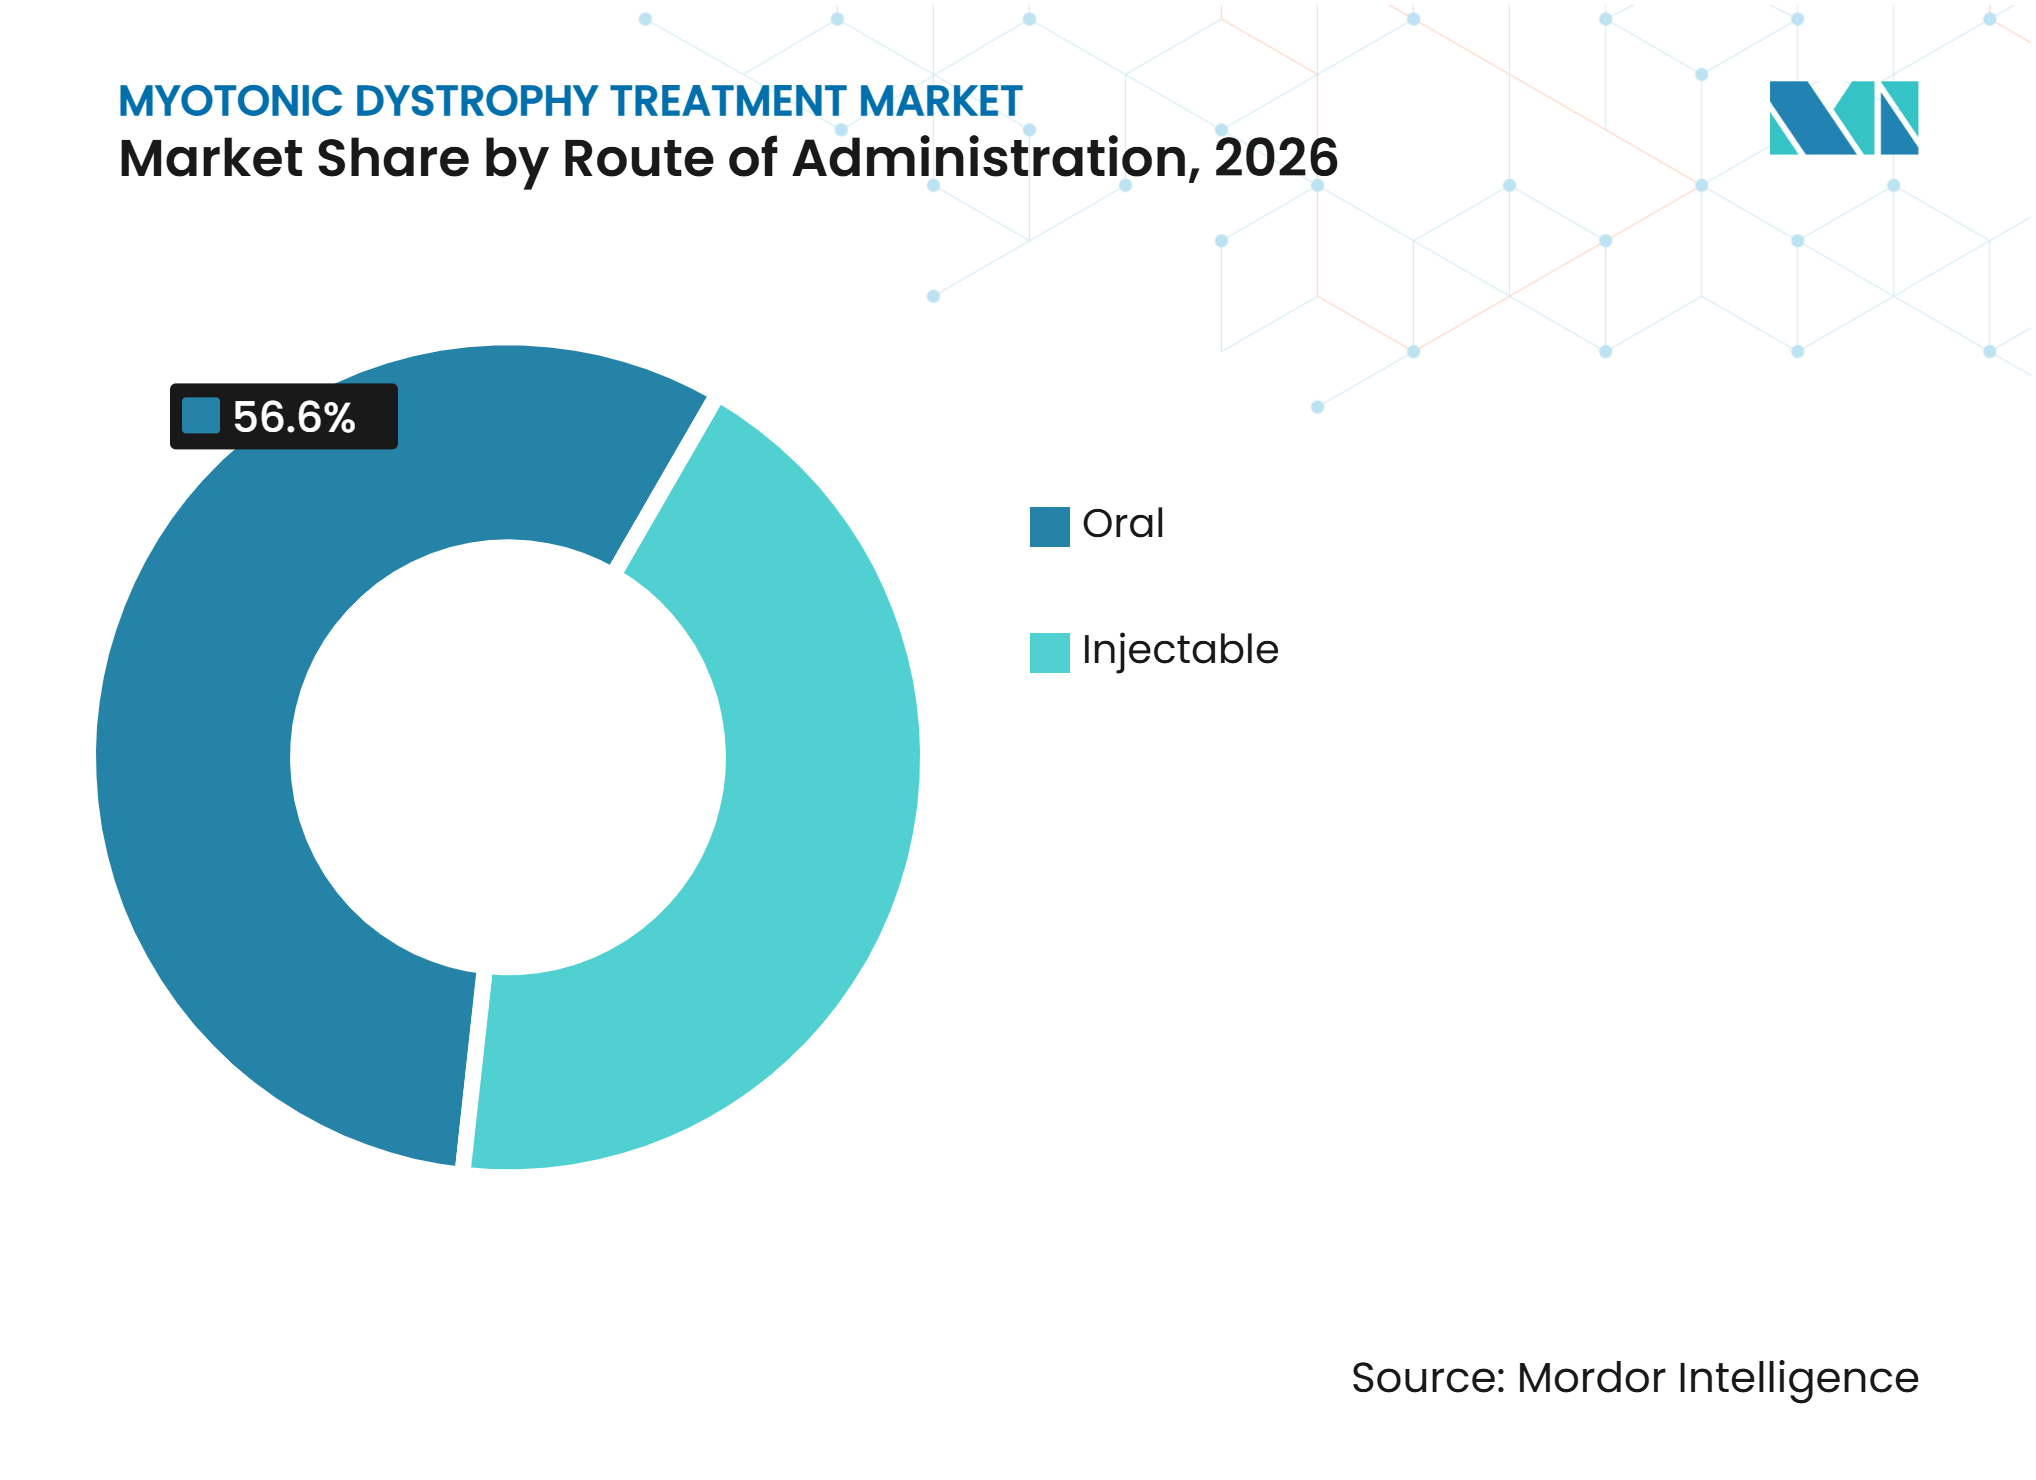
les médicaments oraux restent l'option établieL'administration orale détenait 56,6 % des revenus de 2026 sur le marché du traitement de la dystrophie myotonique. Cette position est liée à l'utilisation actuelle de la mexilétine, des antiarythmiques cardiaques, des médicaments respiratoires et des traitements de gestion de la douleur sous forme orale. Lupin étudie une suspension orale de mexilétine à libération prolongée chez 80 patients atteints de DM1 et de DM2, dans le but de remédier aux limitations posologiques et de tolérance associées aux formulations existantes. Design Therapeutics a commencé le traitement à doses multiples ascendantes de Phase 1 avec DT-818 en juin 2026, en faisant le premier candidat oral modificateur de la maladie pour la DM1.
Les traitements injectables devraient croître à un CAGR de 12,23 % jusqu'en 2032. Les perspectives de croissance sont liées aux oligonucléotides conjugués et aux thérapies géniques administrées par voies sous-cutanée ou intraveineuse. SAR446268 est conçu comme une perfusion intraveineuse unique, ce qui lui confère un profil d'utilisation différent des schémas thérapeutiques chroniques s'il démontre une réduction durable de l'expression de DMPK. La catégorie de voie d'administration deviendra plus pertinente sur le plan commercial si les candidats en phase avancée passent de l'approvisionnement pour les essais au traitement approuvé.

Par utilisateur final :
les hôpitaux coordonnent les soins complexesLes hôpitaux détenaient 45,52 % des revenus de 2026 sur le marché du traitement de la dystrophie myotonique. Cette part reflète le nombre de spécialités impliquées lorsque les équipes de cardiologie, de pneumologie, de neurologie, du sommeil et d'endocrinologie prennent en charge le même patient. Les hôpitaux soutiennent également les thérapies expérimentales intraveineuses, les procédures de dispositifs cardiaques et les évaluations liées au sommeil. Le Réseau italien de neuro-cardiologie a décrit un modèle intégré reliant les unités de neurologie et de cardioarythmologie dans les centres nationaux.
Les cliniques de neurologie et de spécialité devraient croître à un CAGR de 11,65 % jusqu'en 2032. Ces établissements sont des sites d'investigateurs principaux et d'enrôlement pour de nombreux essais sur la DM, ce qui rapproche l'évaluation moléculaire et le suivi de la pratique clinique spécialisée. Les registres japonais répertorient des études sur la DM1 à l'Université d'Osaka, au NCNP et à l'Université de Yamaguchi, tandis que les études mondiales utilisent également des cliniques spécialisées au Canada, au Royaume-Uni et en Corée du Sud. Les centres de rééducation continuent de soutenir la physiothérapie et le travail sur la capacité fonctionnelle indépendamment du statut pharmacologique. Les soins à domicile sont pertinents pour les patients recevant un soutien ventilatoire non invasif, tandis que les instituts académiques aident à identifier les patients pour les soins en aval.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 47,36 % des revenus de 2026 sur le marché du traitement de la dystrophie myotonique. La région combine une infrastructure d'essais pour les maladies rares, un remboursement établi des médicaments orphelins et des dépenses élevées par patient. Le Canada a élargi le réseau d'essais régional lorsque PepGen a ouvert l'enrôlement canadien pour FREEDOM2-DM1 en 2026. Le Mexique dispose d'une base de traitement moins développée, les orientations restant concentrées dans un centre de Mexico. Cette capacité inégale limite la diffusion régionale du diagnostic et des soins avancés.
Europe
L'Europe joue un rôle substantiel sur le marché du traitement de la dystrophie myotonique car la France, l'Allemagne, l'Italie et le Royaume-Uni disposent de services spécialisés et de parcours structurés pour les maladies rares. Les désignations de médicaments orphelins de la FDA et de l'EMA pour le z-basivarsen soutiennent la planification potentielle du remboursement dans les principaux systèmes européens. La France a formalisé la surveillance de la mexilétine à travers son avis d'expert de 2024, tandis que l'Italie dispose d'un modèle de soins neuro-cardiologiques intégré. L'Espagne soutient également le développement clinique précoce via ARTHEx et l'essai ArthemiR. Ces caractéristiques maintiennent l'importance de l'Europe pour les essais, la gestion spécialisée et les discussions ultérieures sur l'accès.
Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 14,33 % jusqu'en 2032, le rythme régional le plus rapide sur le marché du traitement de la dystrophie myotonique. Le Japon a accordé la désignation de médicament orphelin au z-basivarsen en janvier 2026, et son portail national a enregistré des études actives sur la DM1 à l'Université d'Osaka, au NCNP et à l'Université de Yamaguchi en juin 2026. La Chine améliore son cadre de politique sur les maladies rares et son parcours de remboursement, ce qui peut faciliter l'accès aux thérapies orphelines. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent moins développés en raison de la capacité spécialisée limitée et de l'activité des essais de Phase 2 ou Phase 3.
Paysage concurrentiel
Concentration du Marché
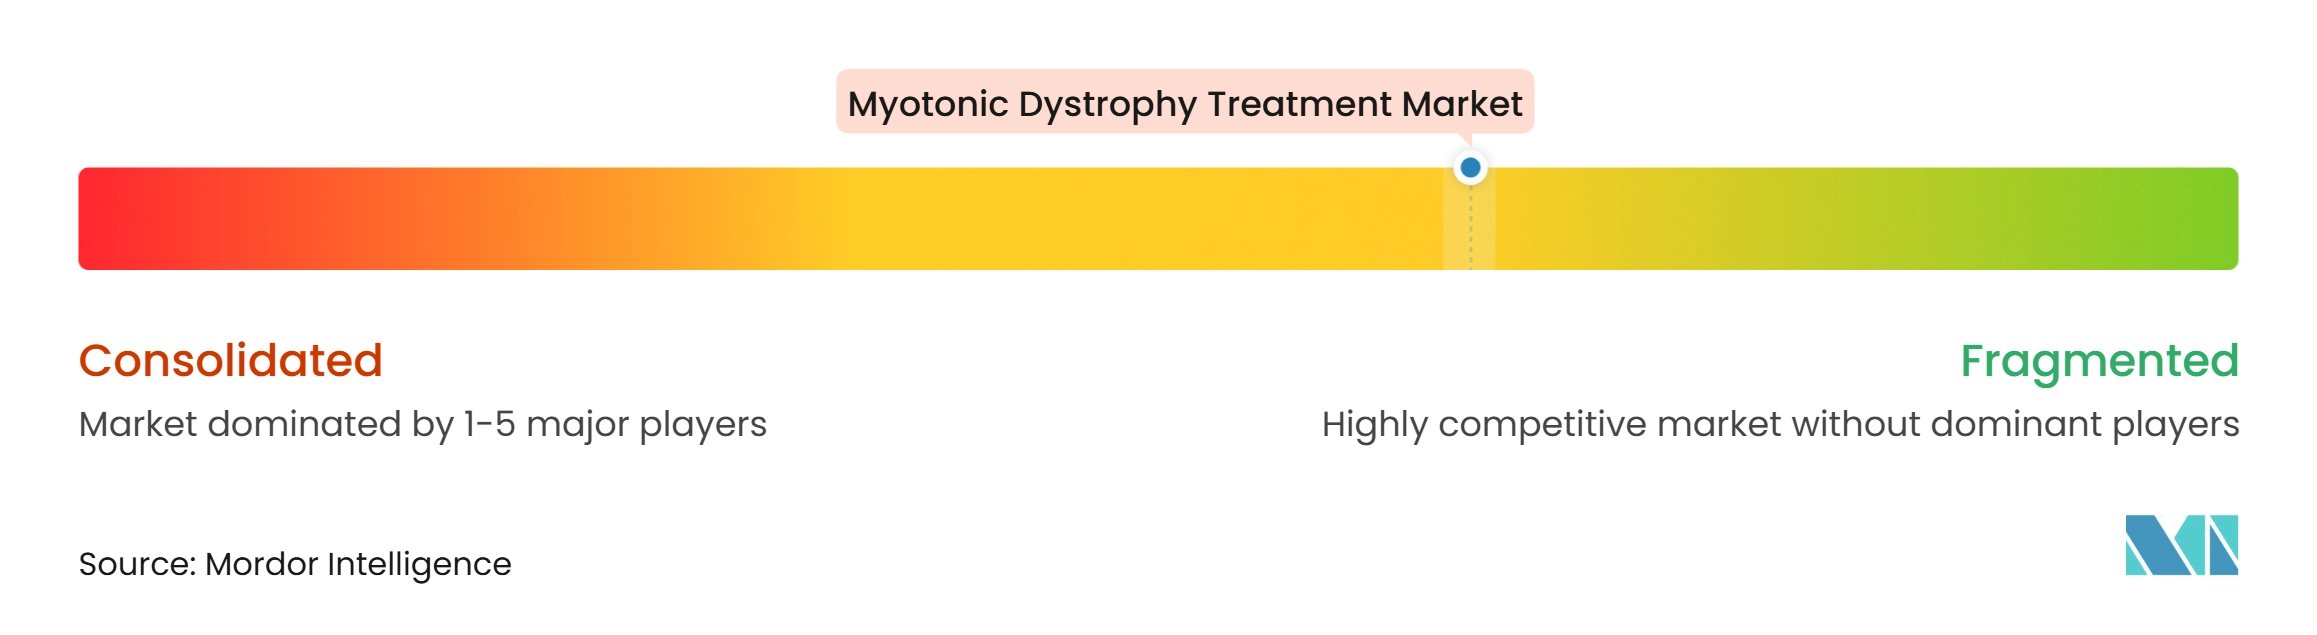
Le marché du traitement de la dystrophie myotonique est modérément fragmenté, avec des entreprises de biotechnologie et pharmaceutiques faisant progresser des approches distinctes de modification de la maladie à différents stades du développement clinique. Des entreprises telles que Dyne Therapeutics, PepGen, ARTHEx Biotech, AMO Pharma, Sarepta Therapeutics, Vertex Pharmaceuticals et Juvena Therapeutics sont axées sur le développement de thérapies modificatrices de la maladie. Dans le même temps, Lupin et Harmony Biosciences maintiennent une présence plus forte dans la gestion symptomatique et le développement de formulations. Aucune entreprise ne détient actuellement une position commerciale dominante dans le segment modificateur de la maladie, car aucune thérapie n'a reçu d'approbation mondiale sur la base des informations disponibles. Par conséquent, le positionnement concurrentiel est principalement déterminé par les progrès cliniques, la différenciation du pipeline et la préparation réglementaire plutôt que par les revenus des produits commercialisés.
Novartis a rapporté en 2026 que del-desiran n'avait pas atteint le critère principal de l'étude de Phase 3 HARBOR malgré une activité des biomarqueurs moléculaires. Ce résultat a accru l'importance des preuves fonctionnelles et de la planification des critères d'évaluation pour les programmes concurrents. Dyne a complété l'enrôlement de l'expansion à visée d'enregistrement pour le z-basivarsen et a initié l'essai mondial de Phase 3 HARMONIA en 2026. Les travaux de Sarepta sur SRP-1003 ont généré un paiement de jalon de 200 millions USD à Arrowhead Pharmaceuticals en novembre 2025, montrant la valeur accordée aux actifs de délivrance par ARNsi dans la DM1. Ces mouvements confèrent une importance stratégique considérable à la première approbation potentielle et au choix du critère d'évaluation clinique.
Juvena développe JUV-161, qui utilise une plateforme de protéines sécrétées par des cellules souches plutôt qu'une approche oligonucléotidique. Design Therapeutics a commencé l'administration de DT-818 en 2026 et poursuit la réduction sélective de la transcription mutante de DMPK via une approche de petite molécule orale. Vertex a fait progresser VX-670 dans son étude de Phase 1/2 Galileo et a commencé une extension en ouvert en 2025. Les domaines non couverts comprennent la DM2, la DM1 congénitale et les futures combinaisons de médicaments modificateurs de la maladie et symptomatiques.
Leaders du secteur du traitement de la dystrophie myotonique
-
Lupin Limited
-
Novartis AG
-
Dyne Therapeutics, Inc.
-
AMO Pharma Limited
-
Harmony Biosciences Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de la Dystrophie Myotonique Entreprises couvertes dans ce rapport
- AMO Pharma Limited
- ARTHEx Biotech S.L.
- Astellas Pharma
- Biogen
- Dyne Therapeutics, Inc.
- Entrada Therapeutics, Inc.
- Expansion Therapeutics, Inc.
- Fulcrum Therapeutics, Inc.
- Harmony Biosciences Holdings, Inc.
- Ionis Pharmaceuticals
- Juvena Therapeutics, Inc.
- Lupin
- Novartis
- PepGen Inc.
- Pfizer
- Sanofi
- Sarepta Therapeutics
- Teva Pharmaceutical Industries
- Vertex Pharmaceuticals
- Wave Life Sciences Ltd.
Développements industriels récents dans Marché du Traitement de la Dystrophie Myotonique
- Juillet 2026 : Dyne Therapeutics a initié un essai mondial de confirmation de Phase 3 HARMONIA pour le z-basivarsen dans la DM1 et a levé 431 millions USD par le biais d'une offre d'actions, portant la trésorerie totale à 898,5 millions USD. HARMONIA enrôle 150 patients atteints de DM1 sur des sites mondiaux et est conçu pour générer les données d'efficacité confirmatoires requises après une approbation accélérée.
- Juin 2026 : Design Therapeutics a initié l'administration à doses multiples ascendantes de Phase 1 de DT-818 chez des adultes atteints de DM1, marquant la première exposition d'un patient à une petite molécule GeneTAC ciblant la réduction sélective de la transcription de l'allèle DMPK muté. Les données pharmacodynamiques d'épissage sont attendues en 2027.
Périmètre du rapport sur le marché mondial du traitement de la dystrophie myotonique
Selon le périmètre du rapport, le marché du traitement de la dystrophie myotonique désigne le secteur mondial axé sur le développement et la commercialisation de thérapies pour la dystrophie myotonique (DM), un trouble neuromusculaire génétique rare caractérisé par une faiblesse musculaire progressive, une raideur et des complications systémiques. Il englobe les médicaments symptomatiques, les thérapies géniques et les traitements à base d'ARN, ainsi que les solutions de soins de soutien, visant à améliorer les résultats pour les patients et à répondre aux besoins médicaux non satisfaits.
Le marché du traitement de la dystrophie myotonique est segmenté par type de maladie, type de thérapie, voie d'administration, utilisateur final et géographie. Par type de maladie, le marché est segmenté en dystrophie myotonique de type 1 (DM1) et dystrophie myotonique de type 2 (DM2). Par type de thérapie, le marché est segmenté en thérapies symptomatiques, thérapies modificatrices de la maladie (pipeline), thérapies ciblant l'ARN et thérapies géniques. Les thérapies symptomatiques sont en outre segmentées en médicaments anti-myotonie, thérapies de gestion cardiaque, thérapies de gestion respiratoire, thérapies de gestion de la douleur et autres médicaments de soutien. Par voie d'administration, le marché est segmenté en oral et injectable. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques de neurologie et de spécialité, centres de rééducation, environnements de soins à domicile et instituts académiques et de recherche. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Dystrophie myotonique de type 1 (DM1) |
| Dystrophie myotonique de type 2 (DM2) |
| Thérapies symptomatiques | Médicaments anti-myotonie |
| Thérapies de gestion cardiaque | |
| Thérapies de gestion respiratoire | |
| Thérapies de gestion de la douleur | |
| Autres médicaments de soutien | |
| Thérapies modificatrices de la maladie (pipeline) | |
| Thérapies ciblant l'ARN | |
| Thérapies géniques |
| Orale |
| Injectable |
| Hôpitaux |
| Cliniques de neurologie et de spécialité |
| Centres de rééducation |
| Environnements de soins à domicile |
| Instituts académiques et de recherche |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de maladie | Dystrophie myotonique de type 1 (DM1) | |
| Dystrophie myotonique de type 2 (DM2) | ||
| Par type de thérapie | Thérapies symptomatiques | Médicaments anti-myotonie |
| Thérapies de gestion cardiaque | ||
| Thérapies de gestion respiratoire | ||
| Thérapies de gestion de la douleur | ||
| Autres médicaments de soutien | ||
| Thérapies modificatrices de la maladie (pipeline) | ||
| Thérapies ciblant l'ARN | ||
| Thérapies géniques | ||
| Par voie d'administration | Orale | |
| Injectable | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques de neurologie et de spécialité | ||
| Centres de rééducation | ||
| Environnements de soins à domicile | ||
| Instituts académiques et de recherche | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du traitement de la dystrophie myotonique d'ici 2032 ?
Le marché du traitement de la dystrophie myotonique devrait atteindre 2,51 milliards USD d'ici 2032, passant de 1,36 milliard USD en 2026 à 1,48 milliard USD en 2027 à un CAGR de 11,13 %.
Quel type de maladie occupe la plus grande position en termes de revenus ?
La dystrophie myotonique de type 1 détenait 52,32 % des revenus en 2026 et devrait croître à un CAGR de 12,72 % jusqu'en 2032. Son large besoin de soins couvre la neurologie, la cardiologie, la pneumologie et d'autres besoins cliniques.
Pourquoi les thérapies ciblant l'ARN sont-elles importantes pour la dystrophie myotonique ?
Les thérapies ciblant l'ARN devraient croître à un CAGR de 13,26 % jusqu'en 2032 car plusieurs programmes progressent dans le développement clinique vers une approbation possible. Le segment dépend des preuves que la délivrance et le bénéfice fonctionnel peuvent être maintenus.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,33 % jusqu'en 2032, soutenue par les développements au Japon, en Chine, en Corée du Sud et en Australie. La désignation de médicament orphelin du Japon et son réseau d'essais actif sont des éléments importants de ces perspectives.