
筋強直性ジストロフィー治療市の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.48 十億米ドル |
| 市場規模 (2032) | 2.51 十億米ドル |
| 成長率 (2027 - 2032) | 11.13 % |
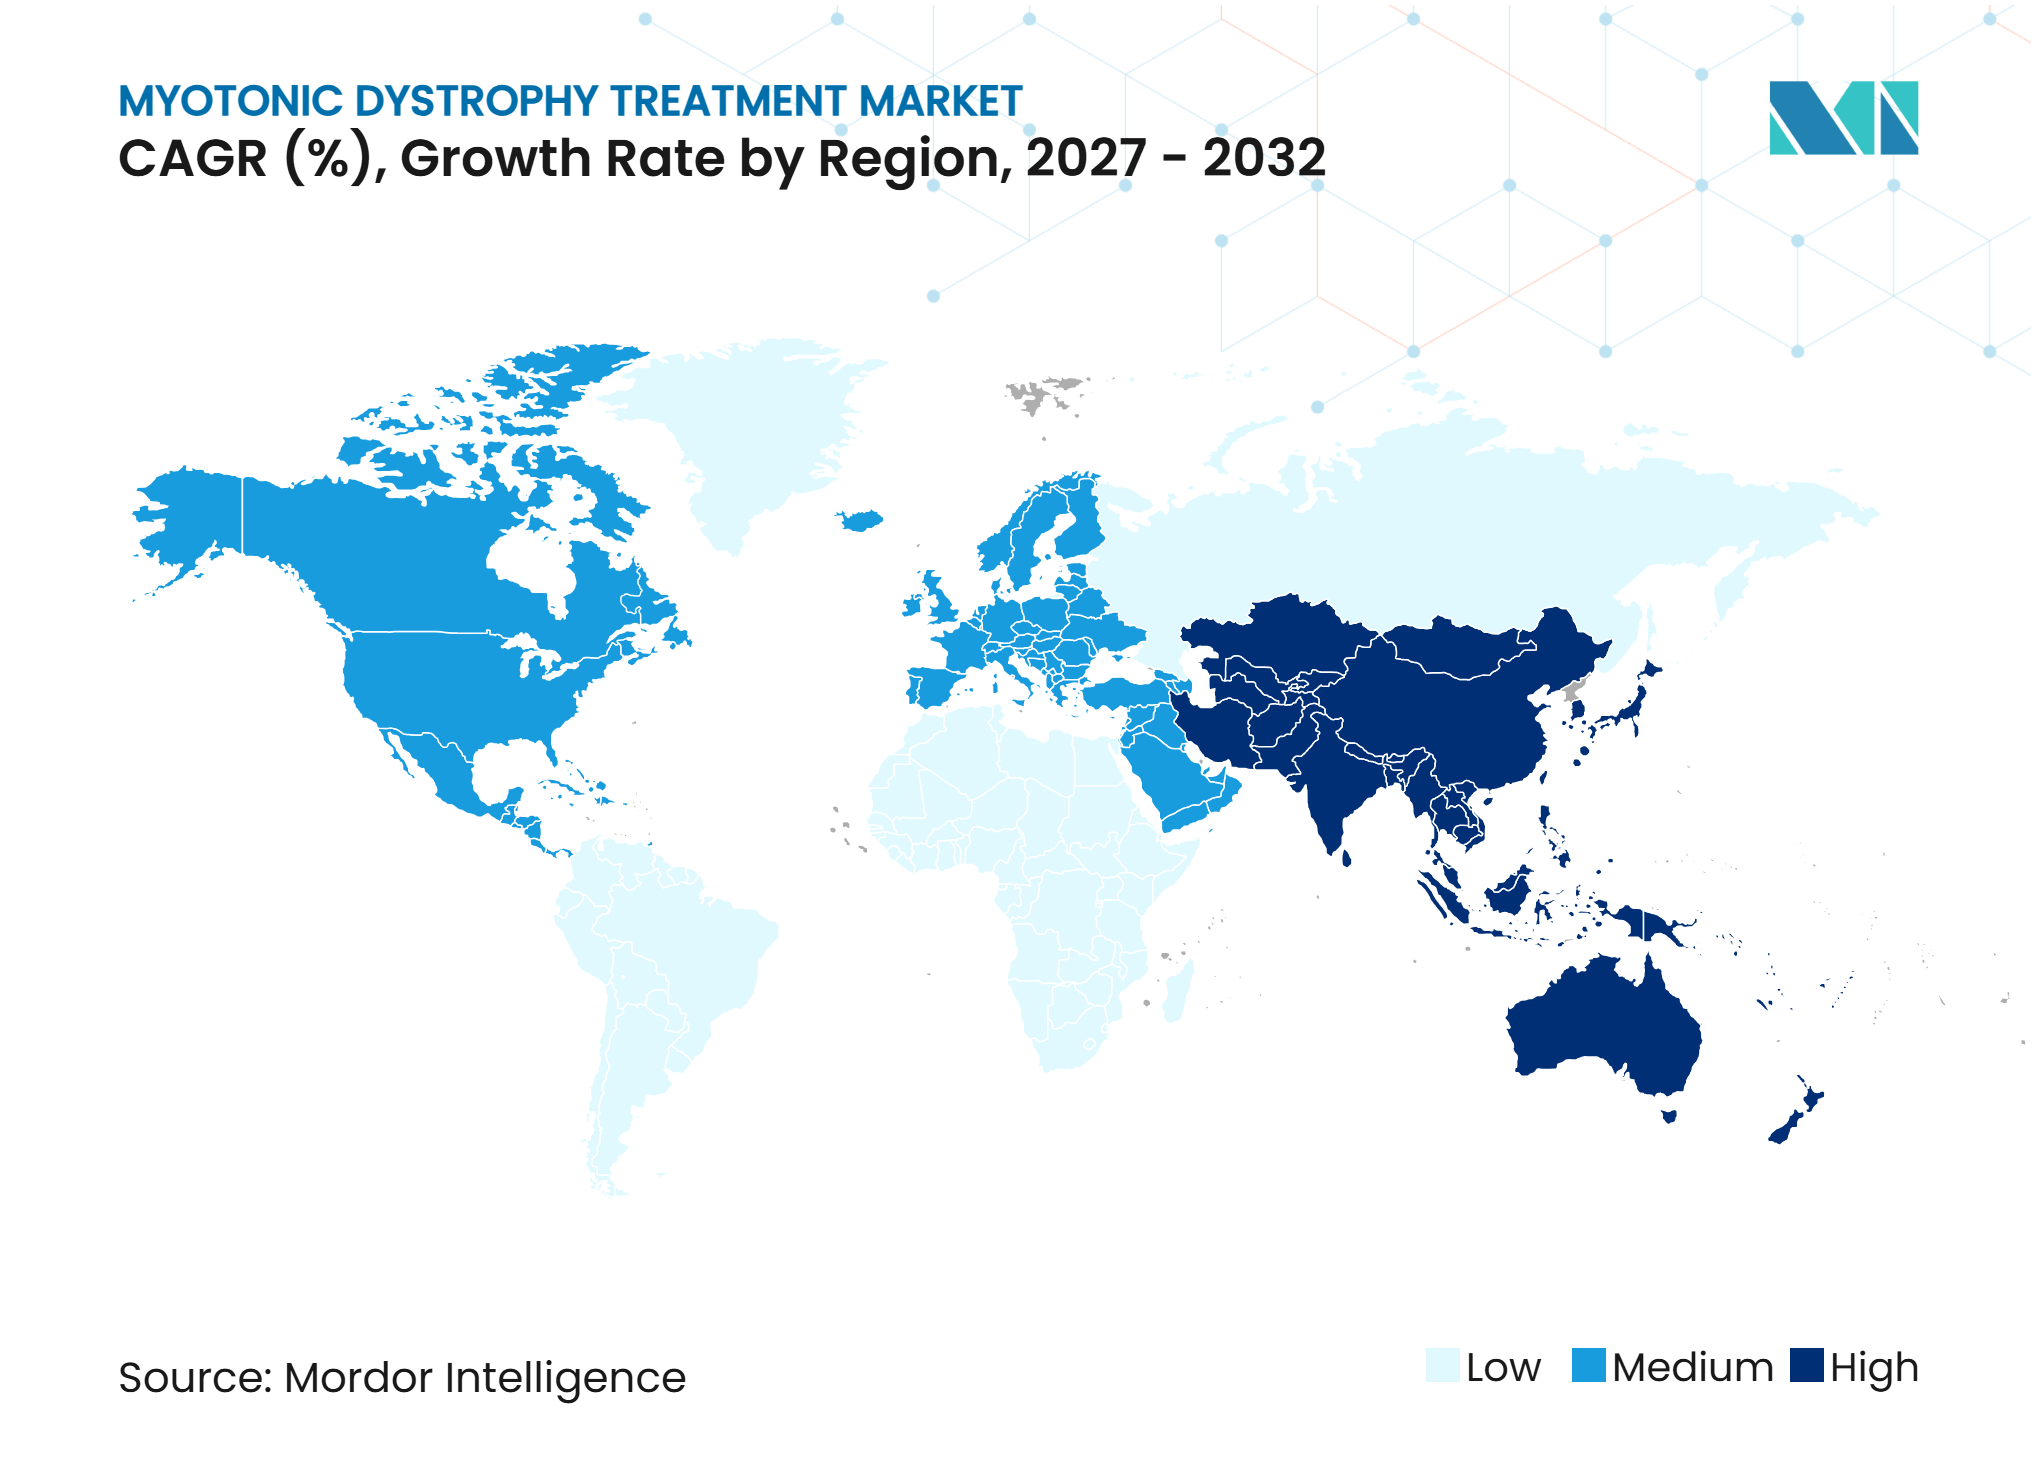
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる筋強直性ジストロフィー治療市場分析
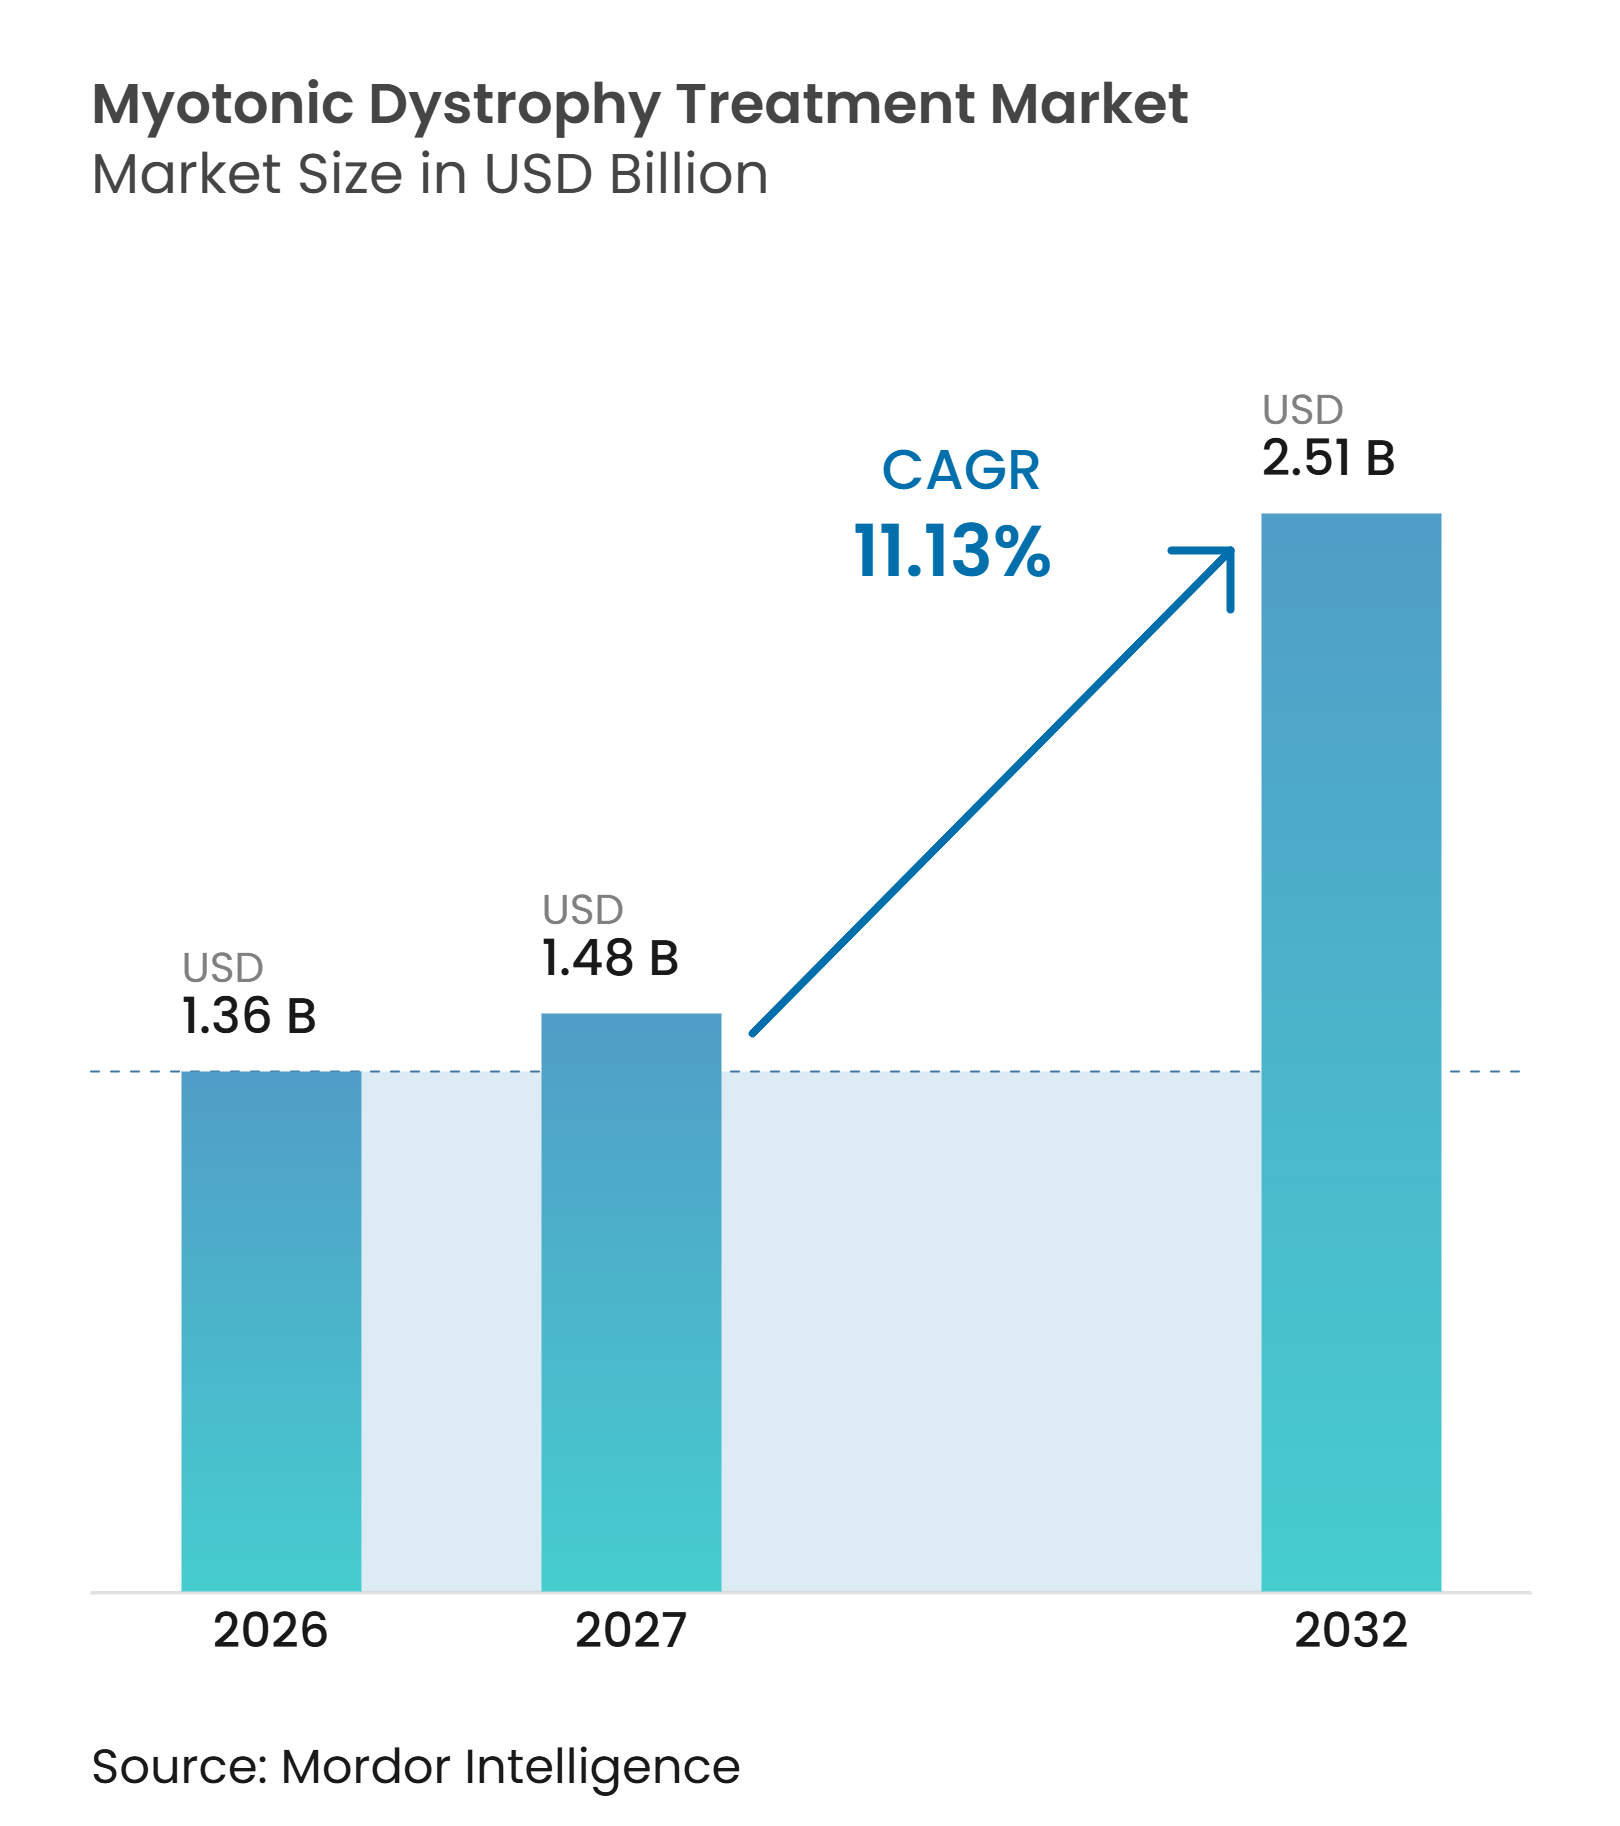
筋強直性ジストロフィー治療市場規模は、2026年に1.36 ビリオン 米ドル、2027年に1.48 ビリオン 米ドルと予測され、2032年までに2.51 ビリオン 米ドルに達し、2027年から2032年にかけて11.13%のCAGRで成長する見込みです。
筋強直性ジストロフィー治療市場は、個々の症状の管理を超え、DMPK関連疾患プロセスの根本に対処することを目的とした医薬品へと移行しつつあります。遺伝子検査により診断済み患者プールが拡大し、疾患修飾療法が利用可能になる前の段階から専門医療への参入が促進されています。ニューヨーク州の新生児スクリーニングでは、出生2,100人に1人の割合でDMPK CTGリピート伸長が検出されており、これは従来の臨床推定値である出生8,000人に1人と比較して高い数値であり、遺伝的に影響を受けた多くの人々が治療経路に入っていないことを示しています。各企業は、初回承認への道筋を短縮できる可能性のあるRNAベースのアプローチ、デリバリー技術、および規制戦略にリソースを集中させています。筋強直性ジスロフィー治療市場はまた、心臓、呼吸器、睡眠、および神経筋の各ニーズを統合的に管理できるケアネットワークにも依存しています。
主要レポートのポイント
- 疾患タイプ別では、筋強直性ジストロフィー1型が2026年の筋強直性ジストロフィー治療市場シェアの52.32%を占め、2032年にかけて12.72%のCAGRで成長すると予測されています。
- 治療タイプ別では、対症療法が2026年の収益の51.25%を占め、RNA標的療法は2032年にかけて13.26%のCAGRで成長すると予測されています。
- 投与経路別では、経口が2026年の収益の56.6%を占め、注射は2032年にかけて12.23%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の収益の45.52%を占め、神経内科および専門クリニックは2032年にかけて11.65%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の47.36%を占め、アジア太平洋は2032年にかけて14.33%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 診断数の増加 および遺伝的症例発見 | +1.5% | 北米および西欧での近期集中的な利益を伴う グローバル | 短期 (≤2年) |
| 疾患修飾型希少疾患療法への 投資拡大 | +2.0% | 北米およびEU、 APACへの波及を伴う | 中期 (2〜4年) |
| RNA標的および筋肉デリバリー プラットフォームの拡大 | +2.3% | グローバル | 中期 (2〜4年) |
| 加速されたオーファンドラッグおよび 希少疾患開発経路 | +1.4% | 北米およびEU、日本および韓国での早期利益を伴う | 短期 (≤2年)および中期(2〜4年) |
| スプライシング補正およびDMPKノックダウンを 用いたバイオマーカー連動試験 | +0.8% | 北米、EU、日本、およびオーストラリアに試験サイトが集中する グローバル | 中期 (2〜4年)および長期(≥4年) |
| 患者主導の自歴データおよび デジタル機能的エンドポイント | +0.5% | 北米 およびEU | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
診断数の増加および遺伝的症例発見
筋強直性ジストロフィー治療市場は、分子検査が不確かな臨床所見を確定診断に変えることで恩恵を受けます。ニューヨーク州のスクリーニングでは、連続した新生児2,100人に1人の割合でDMPK CTGリピート伸長が検出されており、これは従来の臨床推定値よりもはるかに高い割合であり、この知見は確立された治療経路の外にいる大きなグループの存在を示しています。[1] 30,000人以上の検査患者を対象とした2024年の分析では、18歳から29歳の年齢層においてDM1陽性率のピークが33.4%であることが報告されました。[2] 確定診断を受けた患者は、疾患修飾療法の候補となる前に、心臓、呼吸器、および神経内科サービスに入ることが一般的です。このプロセスは、モニタリング、症状管理、および専門医フォローアップへの需要を支えています。また、診断は筋強直性ジストロフィー治療市場における重要な商業的出発点となっています。
疾患修飾型希少疾患療法への投資拡大
筋強直性ジストロフィー治療市場は、症状を緩和するだけでなく疾患の経過を変えることを目指すプログラムへの資本を引き付けています。ARTHEx Biotechは、ATX-01のフェーズ1/2a ArthemiR試験を推進し、登録用オープンラベル延長試験の準備を行うため、2025年9月にシリーズBファイナンシングを8,700万 米ドルに拡大しました。Dyne Therapeuticsは、最大4億 米ドルの拡大タームローンと4億3,100万 米ドルの株式募集を含む2026年のファイナンシングパッケージを報告し、報告された現金残高は8億9,850万 米ドルとなりました。[3] 抗体オリゴヌクレオチド複合体、Fab-アンチセンス複合体、ペプチド強化オリゴヌクレオチド、およびAAVベクター化RNA干渉が、骨格筋へのデリバリーを改善するために開発されています。Dyneは、ACHIEVE試験において12ヶ月時点での定量的筋力検査で20%の相対的改善を報告し、トランスフェリン受容体1標的化の関連性を支持しました。これらのプログラムは、同じDM1生物学的標的を共有しているにもかかわらず、デリバリープラットフォーム間の競争を生み出しています。
RNA標的および筋肉デリバリープラットフォームの拡大
規制上の指定と試験指標は、筋強直性ジストロフィー治療市場における収益機会のタイミングにとって中心的な役割を果たしています。FDAは2025年1月にファストトラック指定を付与した後、2025年6月にz-バシバルセンに画期的療法指定を付与し、Dyneは動画手開放時間を中間エンドポイントとして加速承認計画を整合させました。日本は2026年1月にz-バシバルセンにオーファン指定を付与し、これにより開発支援と最長10年間の独占期間が提供されます。スプライシング補正とDMPKノックダウンは、機能的試験アウトカムを支持できる生物学的証拠を開発者に提供します。患者主導の自然歴データセットとデジタル指標も、より長期間にわたる機能的変化の追跡能力を向上させることができます。
加速されたオーファンドラッグおよび希少疾患開発経路
規制上の指定と試験指標は、筋強直性ジストロフィー治療市場における収益機会のタイミングにとって中心的な役割を果たしています。FDAは2025年1月にファストトラック指定を付与した後、2025年6月にz-バシバルセンに画期的療法指定を付与し、Dyneは動画手開放時間を中間エンドポイントとして加速承認計画を整合させました。日本は2026年1月にz-バシバルセンにオーファン指定を付与し、これにより開発支援と最長10年間の独占期間が提供されます。スプライシング補正とDMPKノックダウンは、機能的試験アウトカムを支持できる生物学的証拠を開発者に提供します。患者主導の自然歴データセットとデジタル指標も、より長期間にわたる機能的変化の追跡能力を向上させることができます。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 診断済み患者数の限界と 持続的な診断不足 | -1.2% | APACおよび南米、MEAで最も深刻な グローバル | 短期 (≤2年)および中期(2〜4年) |
| 高い開発コストと 小規模な希少疾患試験集団 | -0.9% | グローバル | 中期 (2〜4年) |
| 複雑な多臓器系安全性と 規制要件 | -0.6% | 北米およびEU、新興APACの規制複雑性を伴う | 中期 (2〜4年)および長期(≥4年) |
| 遺伝子医薬品における組織デリバリーと 持続性リスク | -0.7% | グローバル | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
診断済み患者数の限界と持続的な診断不足
筋強直性ジストロフィー治療市場は、分子診断を受けていない、または専門センターに到達していない患者によって依然として制限されています。この問題は、専門インフラおよび後期試験活動が依然として限られているAPAC、南米、およびMEAにおいて特に重大です。小規模な適格患者集団は、グローバル試験の参加者の募集と維持のコストも増加させます。Novartisは、2026年に150人の患者を対象とした54週間のHARBOR試験が、意味のあるバイオマーカー活性にもかかわらず主要な動画手開放時間エンドポイントを達成しなかったと報告しました。この結果は、大規模な試験でも規制当局が受け入れる機能的指標について不確実性が残る可能性を示しています。資本が限られた開発者は、試験プログラムがより長いフォローアップや修正されたエンドポイント計画を必要とする場合、より大きなプレッシャーに直面します。
複雑な多臓器系安全性と規制要件
筋強直性ジストロフィー治療市場は、療法が許容可能な安全性プロファイルを維持しながら影響を受けた組織全体で機能しなければならないという追加的な制約に直面しています。DM1のケアには心臓、呼吸器、神経学的、およびその他の考慮事項が含まれるため、薬物開発は筋肉バイオマーカーのみに焦点を当てることはできません。2024年の専門家意見では、筋強直性ジストロフィーを持つ成人におけるメキシレチン使用のための構造化された心臓モニタリングアプローチが示され、治療決定における心臓安全性の臨床的重要性が反映されました。遺伝子医薬品はまた、骨格筋へのデリバリーが意味のある用量で持続的な効果をもたらすことを示す必要があります。異なる技術がこの問題を解決しようとしていますが、いかなるモダリティも完全な臨床的優位性を確立していません。機能的利益、持続性、および多臓器系安全性を一緒に評価する必要がある場合、規制審査は引き続き厳格であると予想されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別DM1が最も広い治療ニーズを維持
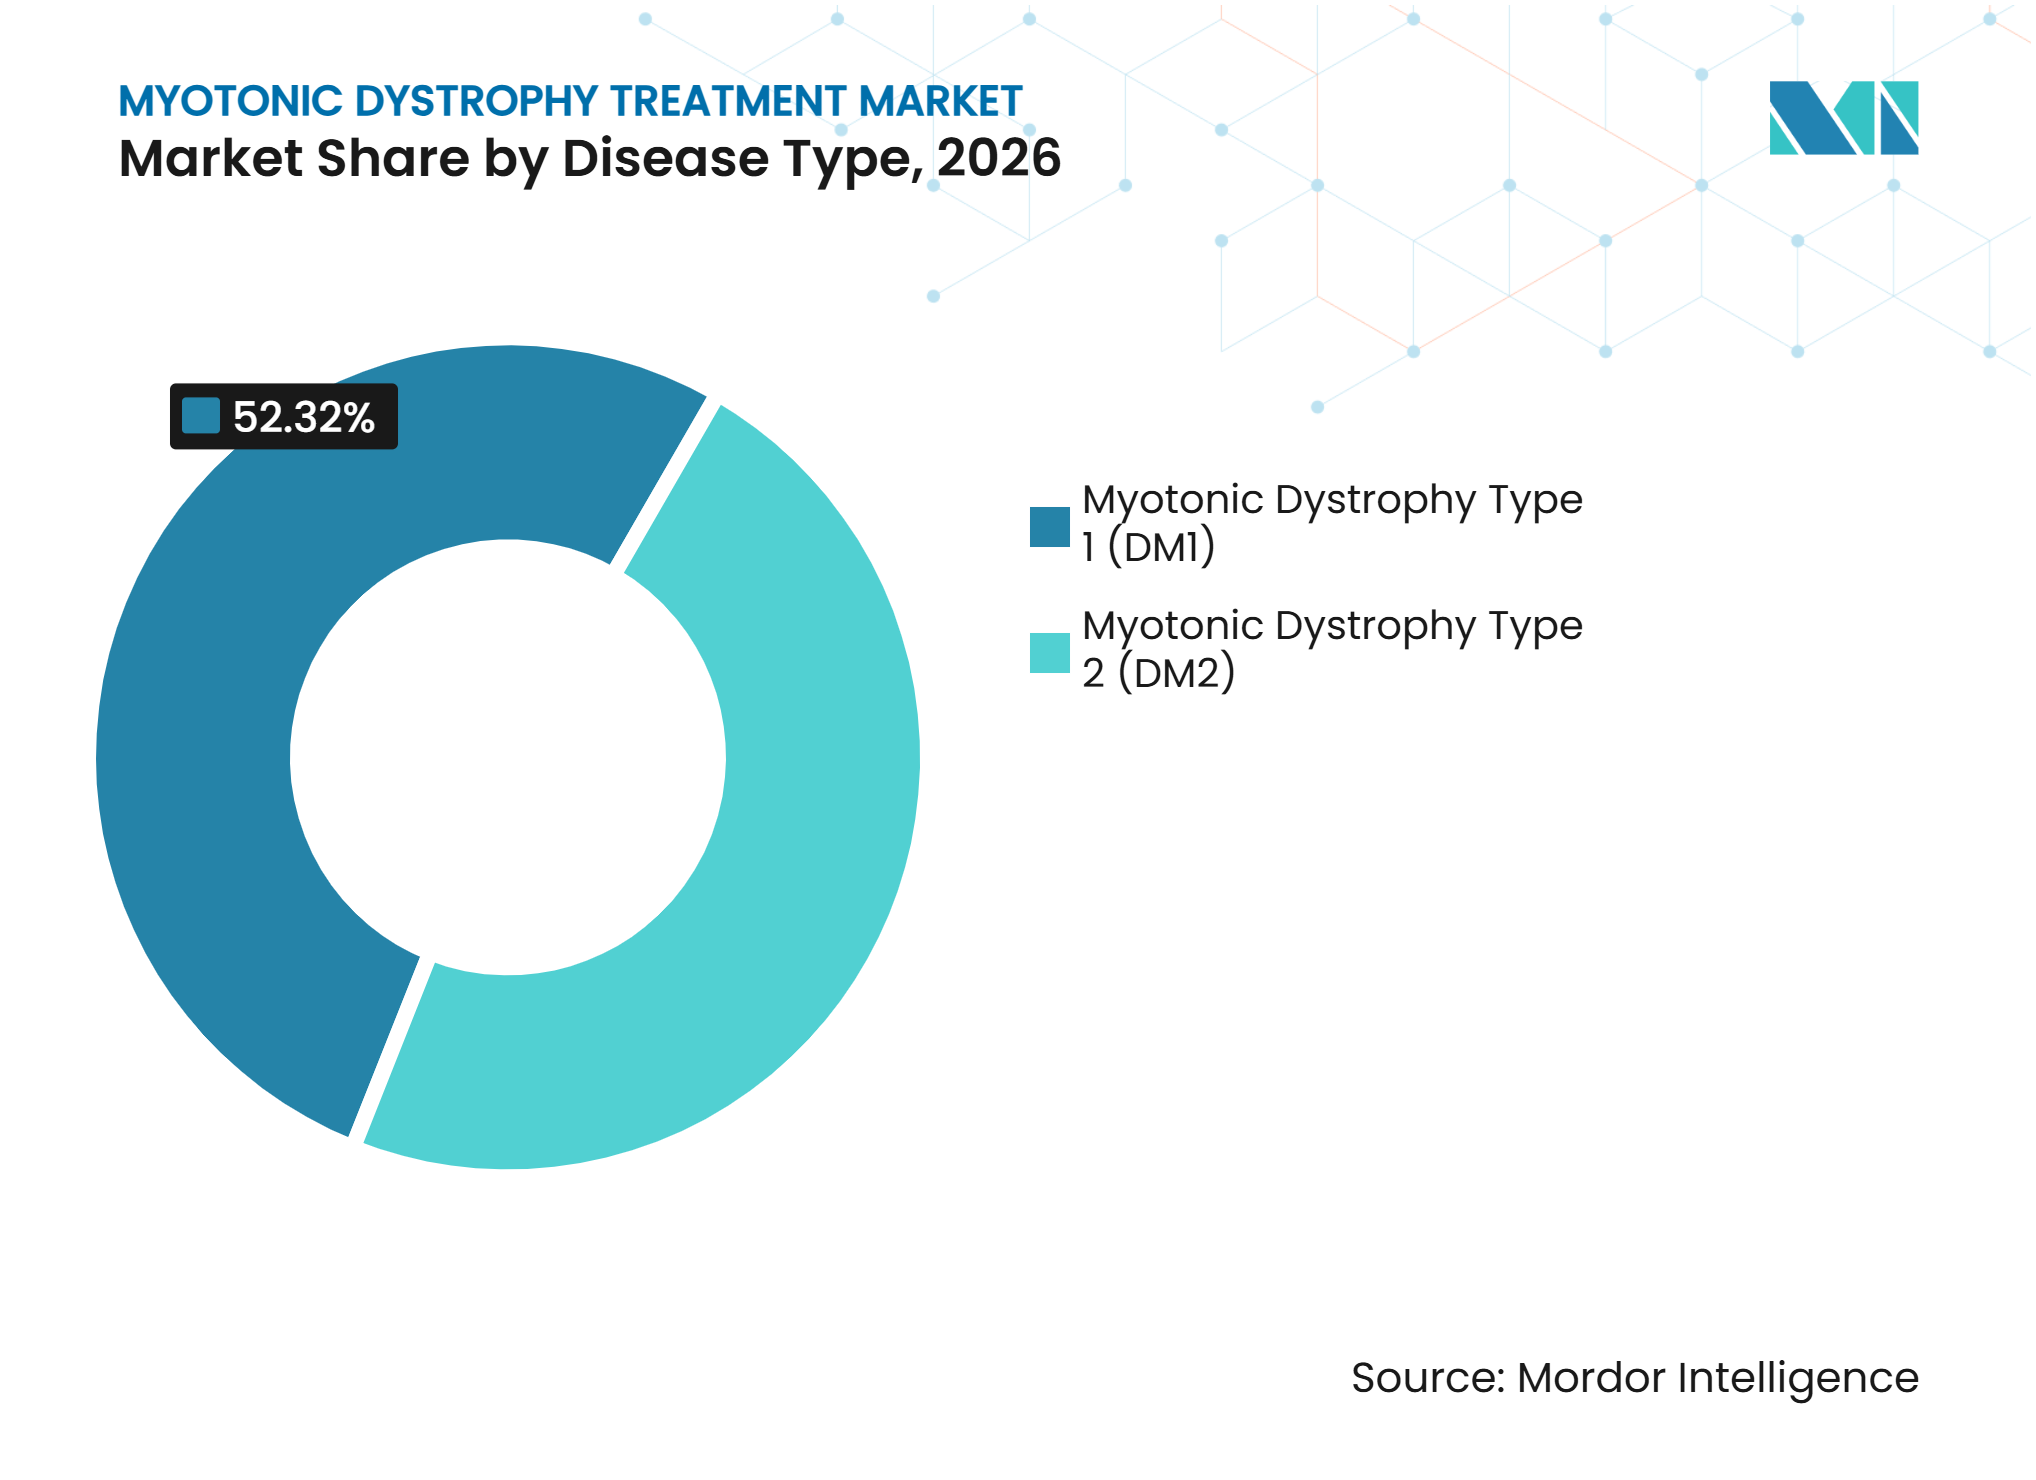
筋強直性ジストロフィー1型は2026年の収益の52.32%を占め、2032年にかけて12.72%のCAGRで成長すると予測されています。DM1の筋強直性ジストロフィー治療市場規模は、より早期の症状発現、より高い有病率、および心臓科、呼吸器科、内分泌科、神経内科サービスを含む可能性のあるケアニーズを反映しています。先天性DM1と成人発症DM1は、異なる臨床環境と試験要件を持つ異なる患者グループです。AMO Pharmaは、2025年8月までにREACHCDM-Xオープンラベル延長試験に45人の参加者が登録され、そのうち20人が3年以上治療を受けており、151患者年以上の曝露と0.14件/患者年の入院率であったと報告しました。
DM1は、後期段階の疾患修飾候補がこの形態の筋強直性ジストロフィーに向けられているため、最も急成長している疾患グループであり続けています。DM2は残りの疾患特異的需要を占め、開発パイプラインの可視性は低くなっています。ARTHExは2025年に、ATX-01がMBNL調節軸を通じてDM2においても可能性を持つ可能性があるという前臨床証拠を発表しましたが、臨床的検証はまだ必要す。この違いにより、DM2は将来のパイプライン拡大に対する関連性を維持しながらも、より小さな機会にとどまっています。


治療タイプ別:
対症療法が現在の収益を支える対症療法は、筋強直性ジストロフィー治療市場において2026年の収益の51.25%を占めました。この位置は、DM1またはDM2に対してグローバルに承認された疾患修飾療法が存在しないことを反映しています。抗筋強直薬、心臓管理、呼吸器療法、および支持的薬物療法は、患者ケアの実際的な基盤であり続けています。
RNA標的療法は、低い商業ベースから2032年にかけて13.26%のCAGRで成長すると予測されています。Dyneは2026年6月にz-バシバルセン登録拡大コホートへの71人の参加者の登録を了し、フェーズ3 HARMONIA試験を開始しました。BLA申請は2027年第3四半期に計画されており、米国での潜在的な発売は2028年上半期を予定しています。Sanofiは、FDAが2025年にファストトラック指定を付与した後、2026年にSAR446268(一回投与型AAV遺伝子療法候補)をフェーズ1/2評価に移行させました。これらの活動は、RNA標的および遺伝子療法アプローチを筋強直性ジストロフィー治療産業における将来の成長の中心に位置づけています。
投与経路別:
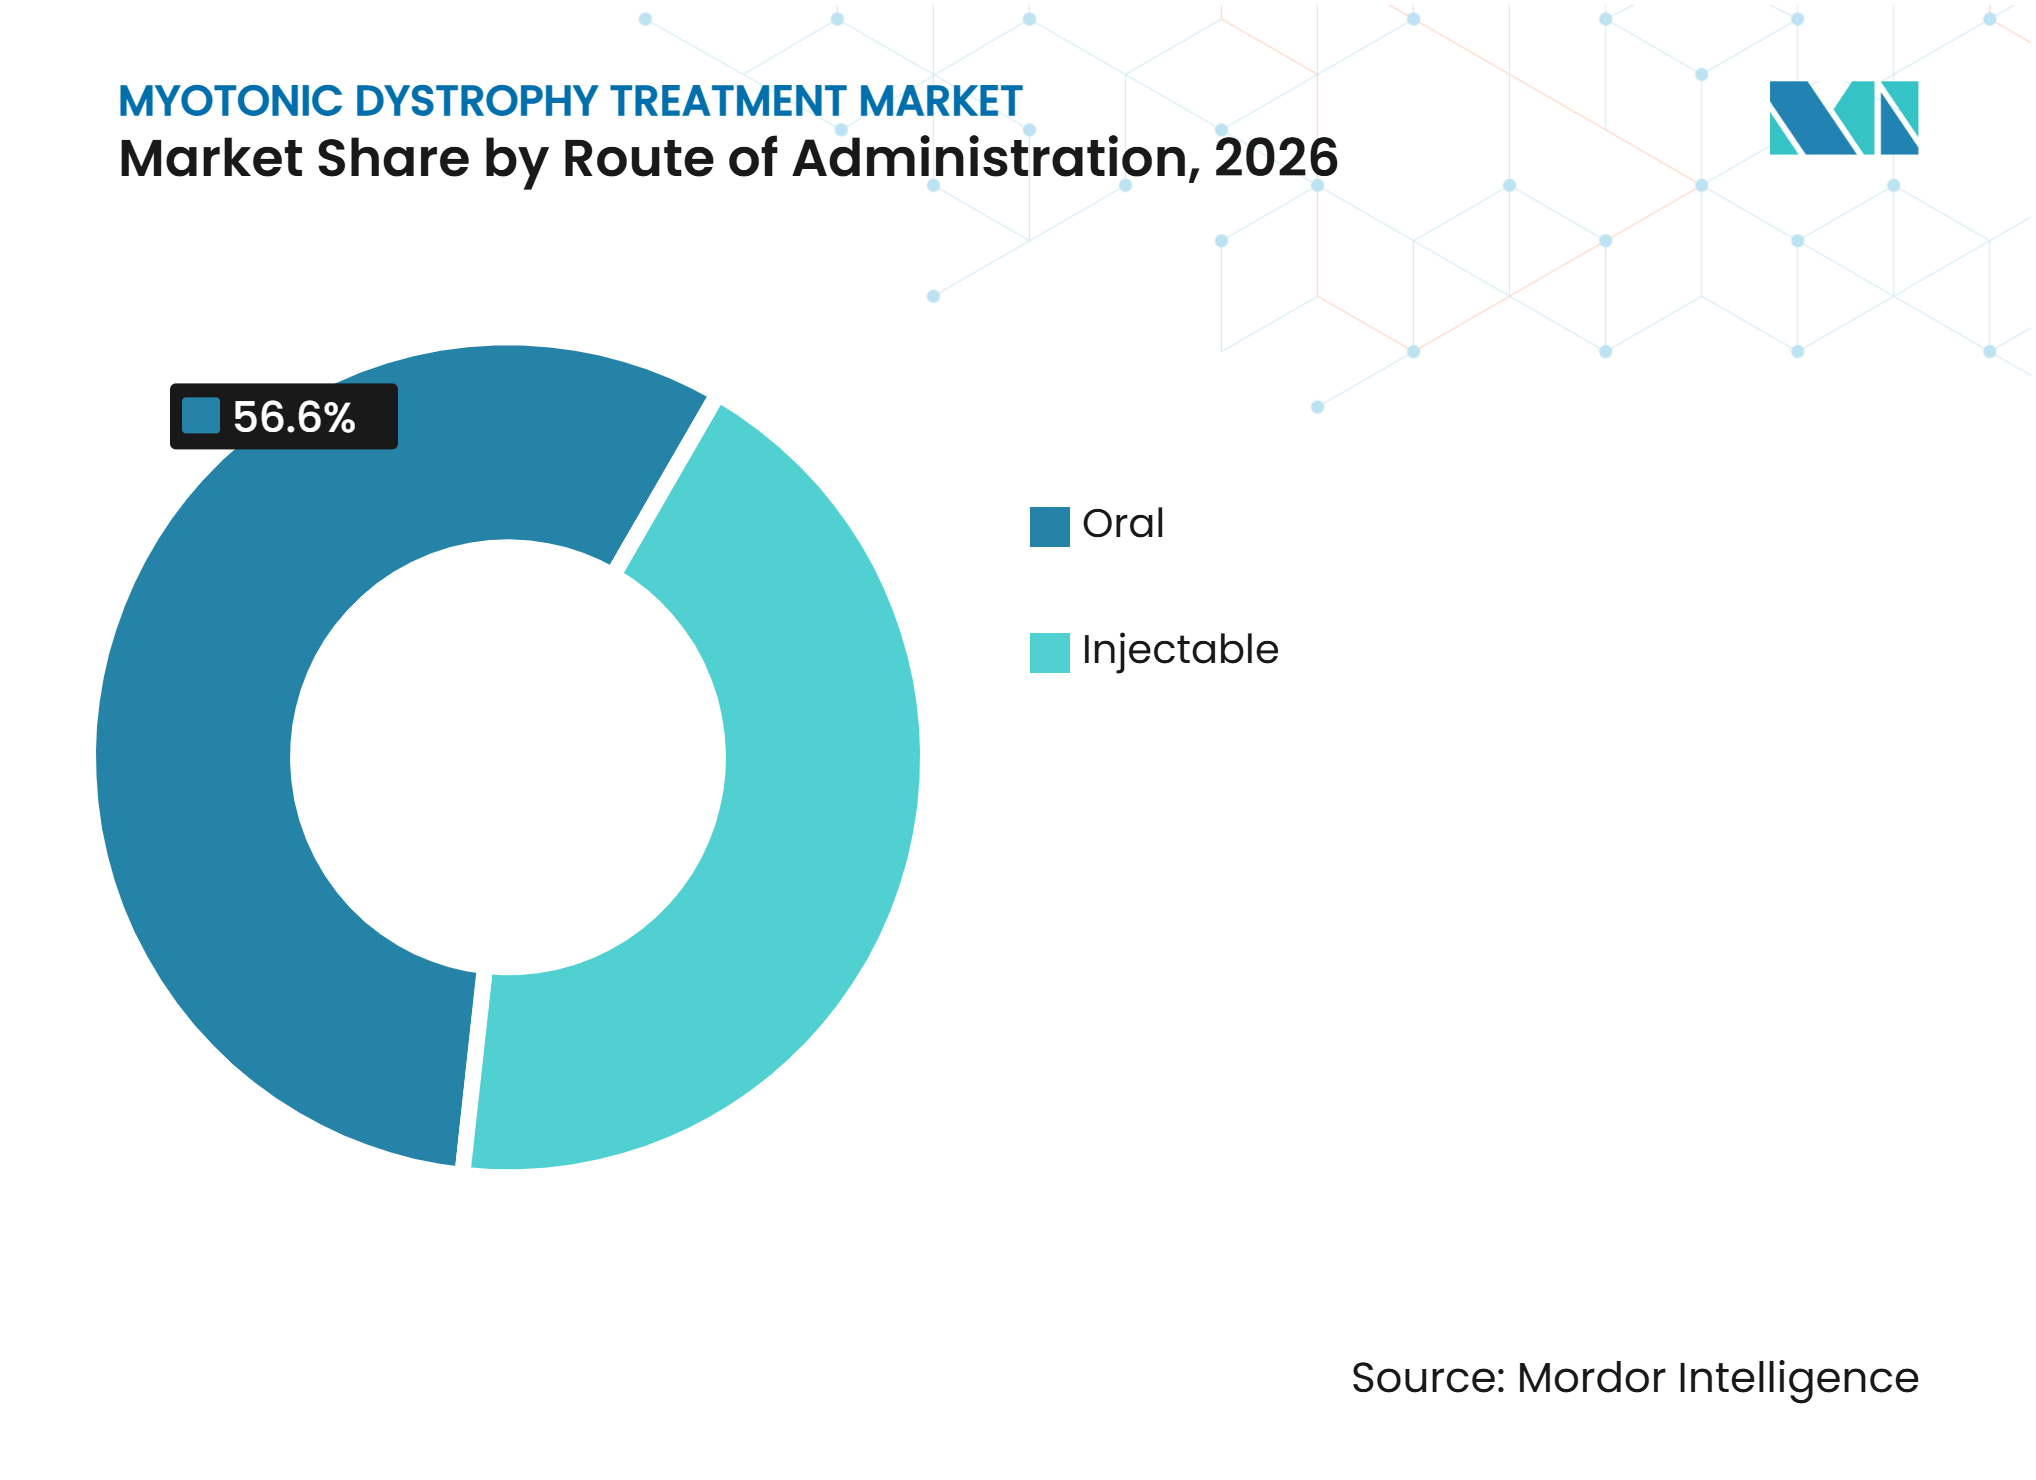
経口薬が確立されたオプションとして維持経口投与は、筋強直性ジストロフィー治療市場において2026年の収益の56.6%を占めました。この位置は、メキシレチン、心臓抗不整脈薬、呼吸器薬、および疼痛管理薬の経口製剤での現在の使用と関連しています。Lupinは、既存の製剤に関連する投与および忍容性の限界に対処することを目的として、DM1およびDM2の80人の患者を対象に徐放性経口メキシレチン懸濁液を研究しています。Design Therapeuticsは2026年6月にDT-818の第1相多回漸増用量治療を開始し、最初の経口疾患修飾DM1候補となりました。
注射治療は2032年にかけて12.23%のCAGRで成長すると予測されています。成長見通しは、皮下または静脈内経路で投与される複合オリゴヌクレオチドおよび遺伝子療法と結びついています。SAR446268は単回静脈内点滴として設計されており、持続的なDMPKノックダウンを実証した場合、慢性レジメンとは異なる使用プロファイルを持ちます。後期段階の候補が試験供給から承認治療に移行すれば、この投与経路カテゴリーは商業的により重要になるでしょう。

エンドユーザー別:
病院が複雑なケアを調整病院は、筋強直性ジストロフィー治療市場において2026年の収益の45.52%を占めました。このシェアは、心臓、肺、神経内科、睡眠、および内分泌チームが同じ患者を管理する際に関与する専門科の数を反映しています。病院はまた、静脈内投与の治験薬、臓デバイス処置、および睡眠関連評価もサポートしています。イタリアの神経心臓病学ネットワークは、全国センター間で神経内科と心臓不整脈学ユニットを結ぶ統合モデルを説明しました。
神経内科および専門クリニックは2032年にかけて11.65%のCAGRで成長すると予測されています。これらの施設は多くのDM試験の主任研究者および登録サイトであり、分子評価とフォローアップを集中した臨床実践に近づけています。日本のレジストリは大阪大学、NCNP、および山口大学でのDM1研究を記録しており、グローバル研究もカナダ、英国、および韓国の専門クリニックを使用しています。リハビリテーションセンターは、薬理学的状況に関わらず理学療法と機能的能力の作業を継続的にサポートしています。ホームケアは非侵襲的換気サポートを受けている患者に関連しており、学術機関は下流のケアのための患者特定を支援しています。
地域分析
北米
北米は、筋強直性ジストロフィー治療市場において2026年の収益の47.36%を占めました。この地域は、希少疾患試験インフラ、確立されたオーファンラッグ償還制度、および高い患者一人当たり支出を組み合わせています。PepGenが2026年にFREEDOM2-DM1のカナダでの登録を開始したことで、カナダが地域試験ネットワークを拡大しました。メキシコは治療基盤の発展が遅れており、紹介はメキシコシティのセンターに集中したままです。この不均一な能力は、診断と高度なケアの地域的な広がりを制限しています。
欧州
欧州は、フランス、ドイツ、イタリア、および英国が専門サービスと体系化された希少疾患経路を持つため、筋強直性ジストロフィー治療市場において重要な役割を果たしています。z-バシバルセンに対するFDAおよびEMAのオーファン指定は、主要な欧州システム全体での潜在的な償還計画を支援しています。フランスは2024年の専門家意見を通じてメキシレチンモニタリングを正式化し、イタリアは統合された神経心臓病ケアモデルを持っています。スペインもARTHExとArthemiR試験を通じて早期臨床開発を支援しています。これらの特徴により、欧州は試験、専門管理、および後のアクセス議論において重要であり続けています。
アジア太平洋、南米、ならびに中東およびアフリカ
アジア太平洋は、筋強直性ジストロフィー治療市場において最も速い地域ペースで2032年にかけて14.33%のCAGRで成長すると予測されています。日本は2026年1月にz-バシバルセンにオーファン指定を付与し、国内ポータルは2026年6月に大阪大学、NCNP、および山口大学での活発なDM1研究を記録しました。中国は希少疾患政策フレームワークと償還経路を改善しており、オーファン療法へのアクセスを支援できます。南米および中東・アフリカは、専門能力とフェーズ2またはフェーズ3試験活動が限られているため、発展が遅れています。
競合環境
市場集中度
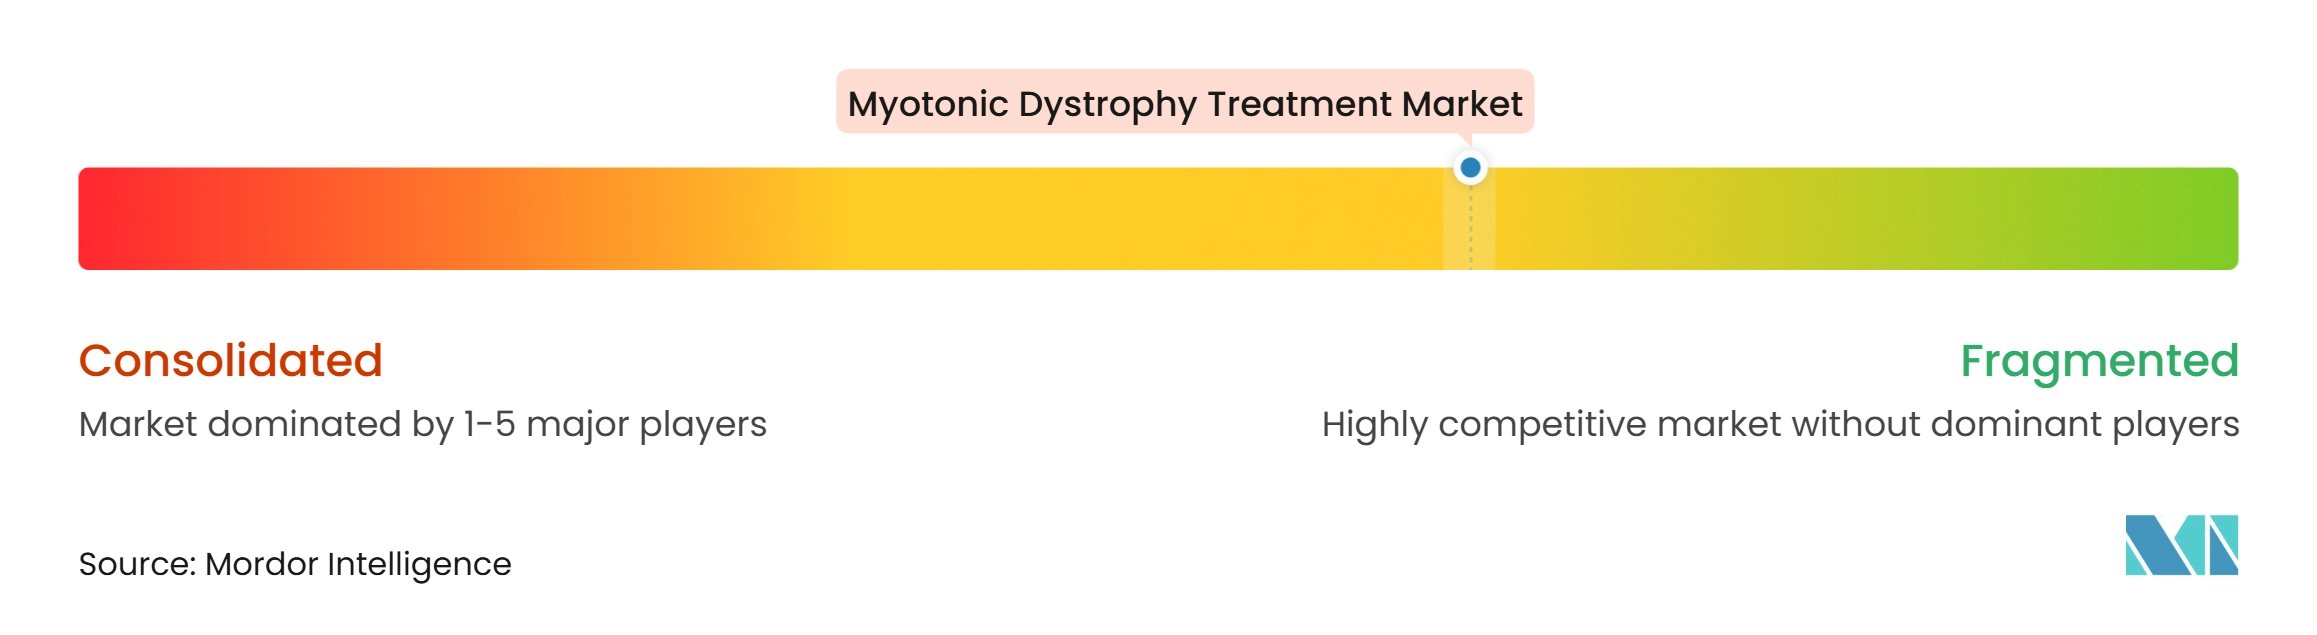
筋強直性ジストロフィー治療市場は中程度に分散しており、バイオテクノロジーおよび製薬企業が臨床開発の異なる段階で異なる疾患修飾アプローチを推進しています。Dyne Therapeutics、PepGen、ARTHEx Biotech、AMO Pharma、Sarepta Therapeutics、Vertex Pharmaceuticals、およびJuvena Therapeuticsなどの企業は疾患修飾療法の開発に注力しています。同時に、LupinとHarmony Biosciencesは対症管理と製剤開発においてより強い存在感を維持しています。入手可能な情報によれば、現在いかなる企業も疾患修飾セグメントで支配的な商業的地位を占めておらず、いかなる療法もグローバル承認を受けていません。その結果、競合ポジショニングは主に販売製品の収益ではなく、臨床的進捗、パイプラインの差別化、および規制準備状況によって推進されています。
Novartisは2026年に、del-desiranがフェーズ3 HARBOR試験において分子バイオマーカー活性にもかわらず主要エンドポイントを達成しなかったと報告しました。この結果は、競合プログラムにとって機能的証拠とエンドポイント計画の重要性を高めました。Dyneはz-バシバルセンの登録拡大コホートへの登録を完了し、2026年にグローバルフェーズ3 HARMONIA試験を開始しました。SareptaのSRP-1003に関する取り組みは、2025年11月にArrowhead Pharmaceuticalsへの2億 米ドルのマイルストーン支払いをもたらし、DM1におけるsiRNAデリバリー資産に置かれた価値を示しました。これらの動きにより、最初の潜在的承認と臨床エンドポイントの選択が戦略的に重要な意味を持つようになっています。
JuvenaはJUV-161を開発しており、オリゴヌクレオチドアプローチではなく幹細胞分泌タンパク質プラットフォームを使用しています。Design Therapeuticsは2026年にDT-818の投与を開始し、経口低分子アプローチを通じて変異DMPK転写の選択的低減を追求しています。VertexはフェーズVX-670をGalileo試験のフェーズ1/2を通じて推進し、2025年にオープンラベル延長を開始しました。未充足領域には、DM2、先天性DM1、および疾患修飾薬と対症薬の将来的な組み合わせが含まれます。
筋強直性ジストロフィー治療産業のリーダー
-
Lupin Limited
-
Novartis AG
-
Dyne Therapeutics, Inc.
-
AMO Pharma Limited
-
Harmony Biosciences Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
筋強直性ジストロフィー治療市場 このレポートでカバーされる企業
- AMO Pharma Limited
- ARTHEx Biotech S.L.
- Astellas Pharma
- Biogen
- Dyne Therapeutics, Inc.
- Entrada Therapeutics, Inc.
- Expansion Therapeutics, Inc.
- Fulcrum Therapeutics, Inc.
- Harmony Biosciences Holdings, Inc.
- Ionis Pharmaceuticals
- Juvena Therapeutics, Inc.
- Lupin
- Novartis
- PepGen Inc.
- Pfizer
- Sanofi
- Sarepta Therapeutics
- Teva Pharmaceutical Industries
- Vertex Pharmaceuticals
- Wave Life Sciences Ltd.
最近の産業開発事情 筋強直性ジストロフィー治療市場
- 2026年7月:Dyne Therapeuticsは、DM1におけるz-バシバルセンのグローバル確認的ェーズ3 HARMONIA試験を開始し、株式募集を通じて4億3,100万 米ドルを調達し、総現金残高を8億9,850万 米ドルとしました。HARMONIAはグローバルサイト全体で150人のDM1患者を登録しており、加速承認後に必要な確認的有効性データを生成するよう設計されています。
- 2026年6月:Design Therapeuticsは、DM1成人を対象にDT-818のフェーズ1多回漸増用量投与を開始し、変異DMPKアレルの選択的転写低減を標的とするGeneTAC低分子への最初の患者曝露を記録しました。スプライシング薬力学データは2027年に予定されています。
世界の筋強直性ジストロフィー治療市場レポートの範囲
レポートの範囲によると、筋強直性ジストロフィー治療市場とは、筋強直性ジストロフィー(DM)の療法の開発と商業化に焦点を当てたグローバル産業を指します。筋強直性ジストロフィーは、進行性の筋力低下、硬直、および全身性合併症を特徴とする希少な遺伝性神経筋疾患です。この市場は、患者アウトカムの改善と未充足の医療ニーズへの対応を目的とした、対症薬、遺伝子療法、RNAベース治療、および支持的ケアソリューションを包含しています。
筋強直性ジストロフィー治療市場は、疾患タイプ、治療タイプ、投与経路、エンドユーザー、および地域別にセグメント化されています。疾患タイプ別では、市場は筋強直性ジストロフィー1型(DM1)と筋強直性ジストロフィー2型(DM2)にセグメント化されています。治療タイプ別では、市場は対症療法、疾患修飾療法(パイプライン)、RNA標的療法、および遺伝子療法にセグメント化されています。対症療法はさらに、抗筋強直薬、心臓管理療法、呼吸器管理療法、疼痛管理療法、およびその他の支持的薬物療法にセグメント化されています。投与経路別では、市場は経口と注射にセグメント化されています。エンドユーザー別では、市場は病院、神経内科および専門クリニック、リハビリテーションセンター、ホームケア施設、ならびに学術・研究機関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 筋強直性ジストロフィー1型(DM1) |
| 筋強直性ジストロフィー2型(DM2) |
| 対症療法 | 抗筋強直薬 |
| 心臓管理療法 | |
| 呼吸器管理療法 | |
| 疼痛管理療法 | |
| その他の支持的薬物療法 | |
| 疾患修飾療法(パイプライン) | |
| RNA標的療法 | |
| 遺伝子療法 |
| 経口 |
| 注射 |
| 病院 |
| 神経内科および専門クリニック |
| リハビリテーションセンター |
| ホームケア施設 |
| 学術・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 疾患タイプ別 | 筋強直性ジストロフィー1型(DM1) | |
| 筋強直性ジストロフィー2型(DM2) | ||
| 治療タイプ別 | 対症療法 | 抗筋強直薬 |
| 心臓管理療法 | ||
| 呼吸器管理療法 | ||
| 疼痛管理療法 | ||
| その他の支持的薬物療法 | ||
| 疾患修飾療法(パイプライン) | ||
| RNA標的療法 | ||
| 遺伝子療法 | ||
| 投与経路別 | 経口 | |
| 注射 | ||
| エンドユーザー別 | 病院 | |
| 神経内科および専門クリニック | ||
| リハビリテーションセンター | ||
| ホームケア施設 | ||
| 学術・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの筋強直性ジストロフィー治療市場の予測規模は?
筋強直性ジストロフィー治療市は、2026年の1.36 ビリオン 米ドルから2027年の1.48 ビリオン 米ドルへと成長し、11.13%のCAGRで2032年までに2.51 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを持つ疾患タイプはどれですか?
筋強直性ジストロフィー1型は2026年の収益の52.32%を占め、2032年にかけて12.72%のCAGRで成長すると予測されています。その広範なケア要件は、神経内科、心臓科、呼吸器科、およびその他の臨床ニーズにわたっています。
RNA標的療法が筋強直性ジストロフィーにとって重要な理由は何ですか?
RNA標的療法は、複数のプログラムが承認の可能性に向けて臨床開発を進めているため、2032年にかけて13.26%のCAGRで成長すると予測されています。このセグメントは、デリバリーと機能的利益が持続できるという証拠に依存しています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は、日本、中国、韓国、およびオーストラリアでの発展に支えられ、2032年にかけて14.33%のCAGRで拡大すると予測されています。日本のオーファンドラッグ指定と活発な試験ネットワークは、この見通しの重要な部分です。