
Tamanho e Participação do Mercado de Tratamento de Mielofibrose
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
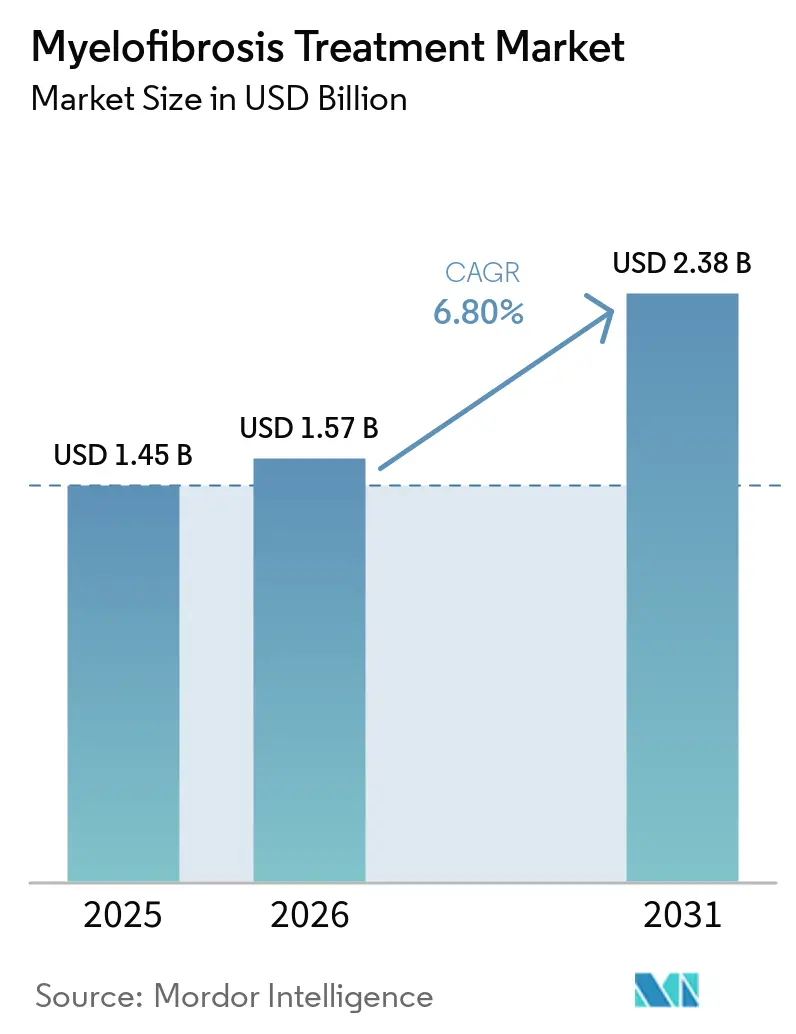
| Tamanho do Mercado (2026) | 1.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.38 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.80 % |
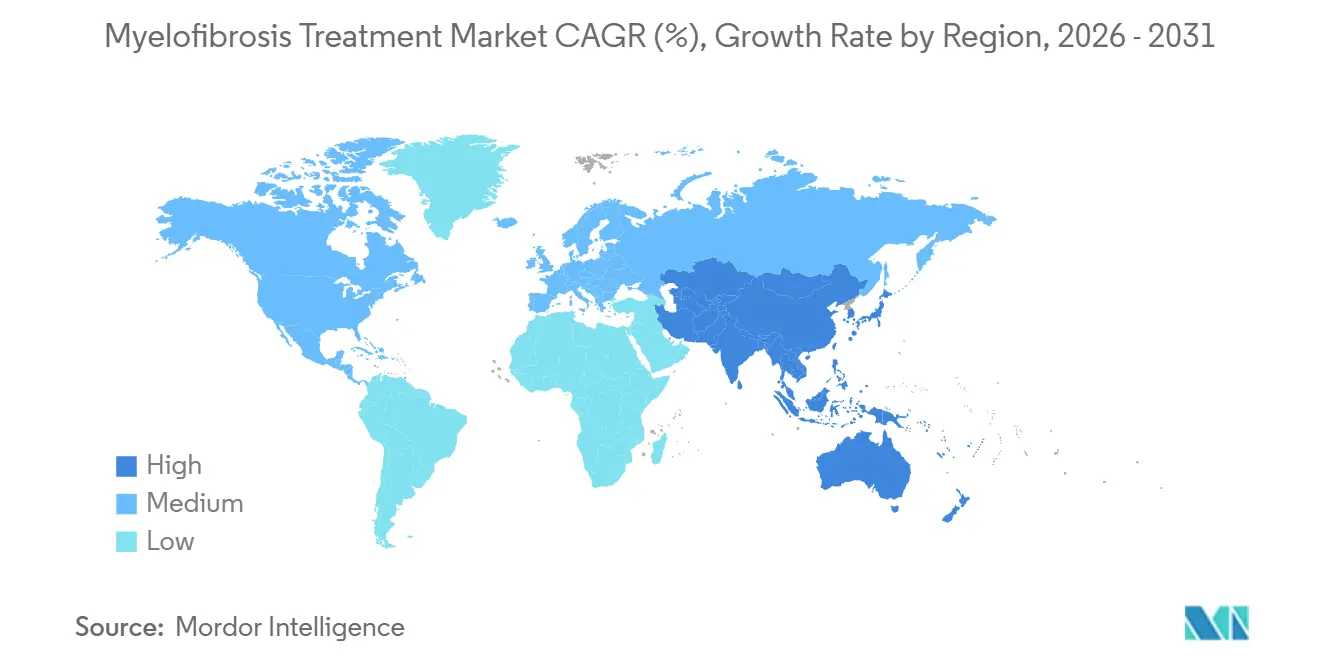
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
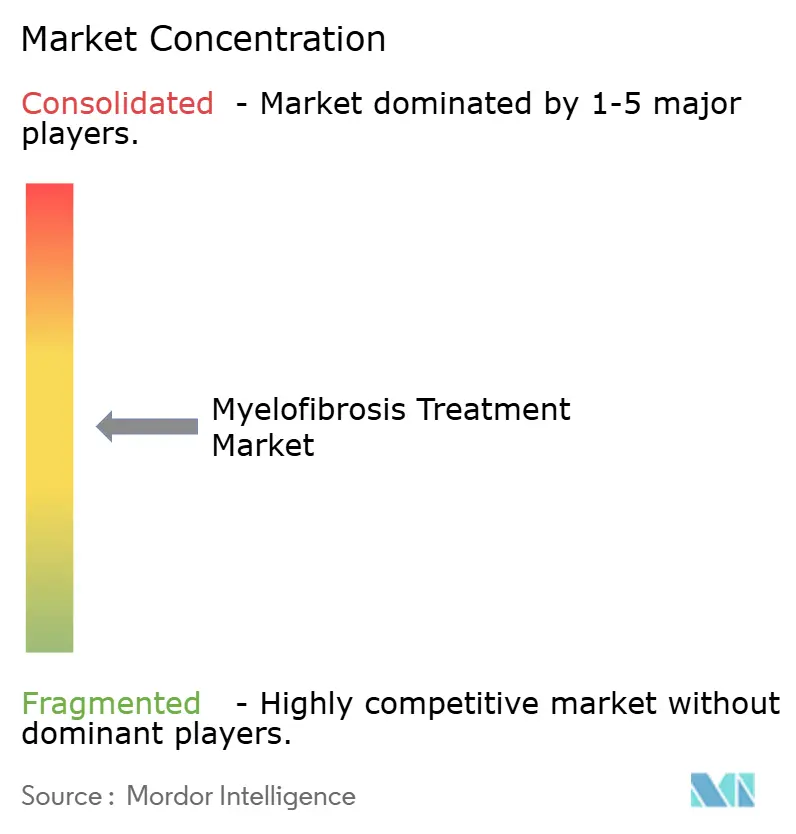
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Mielofibrose por Mordor Intelligence
O tamanho do Mercado de Tratamento de Mielofibrose foi avaliado em 1,45 bilhões de USD em 2025 e estima-se que cresça de 1,57 bilhões de USD em 2026 para atingir 2,38 bilhões de USD até 2031, a um CAGR de 6,80% durante o período de previsão (2026-2031).
O mercado de tratamento de mielofibrose está migrando de uma abordagem padronizada com inibidores de JAK para uma seleção de tratamento mais personalizada, baseada na carga de anemia, contagem de plaquetas, perfil de mutação e histórico de tratamento anterior. Ruxolitinibe, fedratinibe, momelotinibe e pacritinibe atendem a segmentos distintos de pacientes nas atuais vias de cuidado. Uma proporção substancial de pacientes interrompe o ruxolitinibe dentro de três anos, sustentando a demanda por terapias de linhas posteriores e troca de tratamento. No entanto, citopenias relacionadas ao tratamento, reembolso desigual e a ausência de um endpoint validado de modificação da doença continuam a restringir o crescimento do mercado.
Principais Conclusões do Relatório
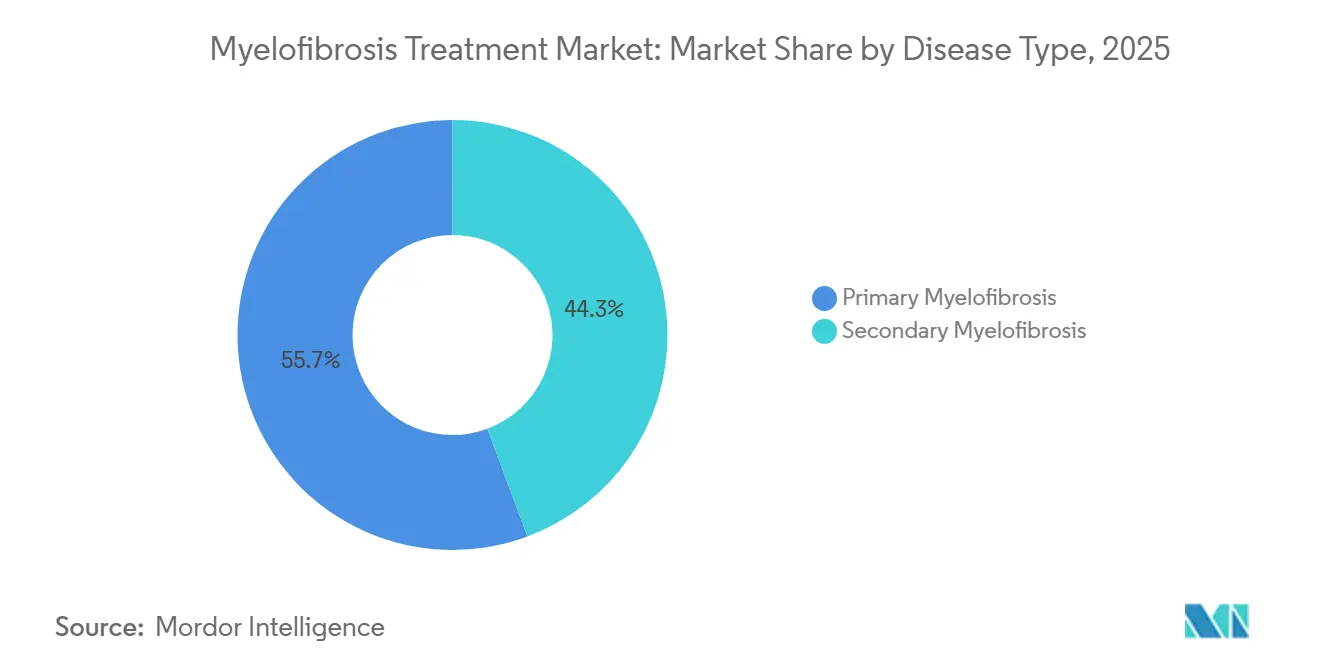
- Por tipo de doença, a mielofibrose primária deteve 55,67% da participação de receita em 2025, enquanto a mielofibrose secundária está projetada para crescer a um CAGR de 9,22% até 2031.
- Por classe de medicamento, a terapia medicamentosa direcionada deteve 58,66% da participação de receita em 2025, enquanto a quimioterapia está projetada para crescer a um CAGR de 8,67% até 2031.
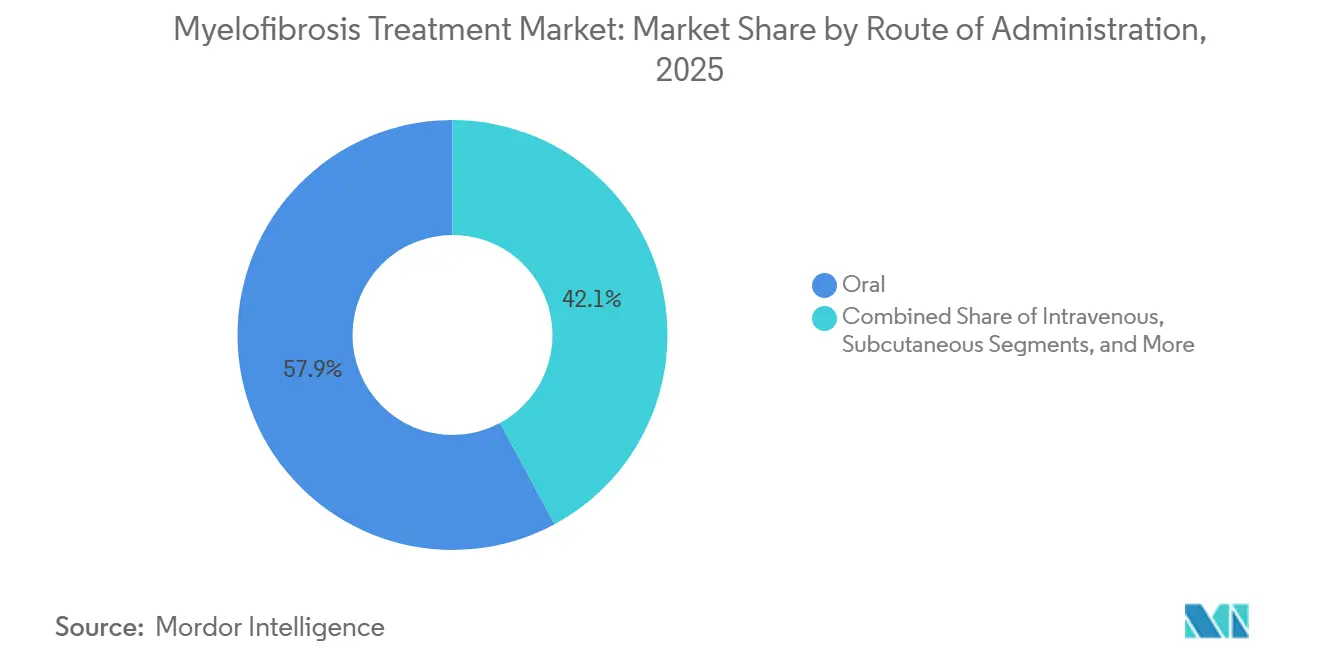
- Por via de administração, a administração oral deteve 57,88% da participação de receita em 2025 e está projetada para crescer a um CAGR de 9,78% até 2031.
- Por usuário final, os hospitais detiveram 64,44% da participação de receita em 2025, enquanto as clínicas especializadas em hematologia e oncologia estão projetadas para crescer a um CAGR de 10,45% até 2031.
- Por geografia, a América do Norte deteve 42,80% da participação de receita em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Tratamento de Mielofibrose
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Uso de inibidores de JAK específicos por fenótipo | +1.8% | Global, concentrado na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Expansão de opções direcionadas à anemia | +1.3% | Global, com ganhos iniciais de reembolso na Austrália e no Canadá | Médio prazo (2-4 anos) |
| Diagnóstico por meio de testes moleculares e encaminhamento a especialistas | +1.0% | Núcleo da Ásia-Pacífico, com extensão ao Oriente Médio e África e às redes de especialistas dos EUA e da Europa | Longo prazo (≥ 4 anos) |
| Demanda por tratamento pós-inibidor de JAK | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Pipeline de terapia modificadora da doença e combinada | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Uso de evidências do mundo real em cânceres hematológicos raros | +0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Terapia com Inibidores de JAK Específicos por Fenótipo
A seleção de tratamento no mercado de tratamento de mielofibrose está migrando para uma abordagem baseada em fenótipo. A gravidade da anemia, a contagem de plaquetas e o histórico de tratamento orientam cada vez mais a escolha terapêutica. O momelotinibe inibe JAK1, JAK2 e ACVR1, reduzindo os níveis de hepcidina, apoiando a eritropoiese e tratando a esplenomegalia. As diretrizes de tratamento publicadas posicionam o pacritinibe para pacientes com contagem de plaquetas abaixo de 50 × 10⁹/L e o momelotinibe para pacientes dependentes de transfusão, criando papéis clínicos mais claros para os inibidores de JAK aprovados.
Expansão do Pipeline de Terapias Modificadoras da Doença e Combinadas
Os programas de terapia combinada estão ampliando as opções no mercado de tratamento de mielofibrose. No ensaio MANIFEST-2 de 2025, pelabresibe mais ruxolitinibe alcançou SVR35 em 65,9% dos pacientes virgens de inibidores de JAK, em comparação com 35,2% para ruxolitinibe isolado. Selinexor mais ruxolitinibe alcançou SVR35 em 47% dos pacientes na semana 36, em comparação com 23% no grupo comparador.[1]Tarabishy, Y., et al., "Pelabresib Plus Ruxolitinib for JAK Inhibitor-Naive Myelofibrosis: A Randomized Phase 3 Trial," Nature Medicine, link.springer.com A Karyopharm submeteu um Pedido Suplementar de Novo Medicamento para a combinação em agosto de 2026 e solicitou aprovação acelerada. O imetelstat apresentou uma sobrevida global mediana de 30,7 meses versus 15,4 meses com a melhor terapia disponível em uma análise post-hoc atualizada apresentada na ASCO 2026. Esses programas abrangem inibição de BET, bloqueio de XPO1, ativação de MDM2, inibição da telomerase e seletividade de JAK2 do Tipo II para cuidados de primeira linha e linhas posteriores.
Expansão das Opções de Tratamento Direcionadas à Anemia
A anemia permanece uma necessidade não atendida significativa no tratamento de mielofibrose e pode se agravar durante a terapia com ruxolitinibe. O ensaio de Fase 2 ODYSSEY inscreveu seu primeiro paciente em fevereiro de 2025 para avaliar momelotinibe mais luspatercept em doença dependente de transfusão. A combinação tem como alvo os estágios iniciais e tardios da eritropoiese por meio de atividade complementar na via SMAD. No ensaio de Fase 2 RESTORE, o elritercept alcançou independência de transfusão em 30,4% dos pacientes dependentes de transfusão e reduziu a carga de transfusão em pelo menos 50% em 73% dos pacientes que necessitavam de pelo menos 3 unidades de hemácias por 12 semanas na semana 24. O ensaio INDEPENDENCE de 2025 não atingiu seu endpoint primário para luspatercept, aumentando o interesse no desenvolvimento de combinações de inibidores de JAK com mecanismos eritropoiéticos complementares.[2]Perla, A., et al., "Managing Myelofibrosis: Matching Advances in Treatments With Clinical Unmet Needs," PubMed Central, pmc.ncbi.nlm.nih.gov
Demanda Crescente por Tratamento Pós-Inibidor de JAK
O cenário pós-inibidor de JAK permanece insuficientemente atendido no mercado de tratamento de mielofibrose. A sobrevida mediana histórica após a descontinuação do ruxolitinibe era de 13,2 meses antes de os inibidores de JAK de linhas posteriores estarem disponíveis. Mesmo com o uso sequencial de inibidores de JAK, muitos pacientes esgotam as opções aprovadas em 3 a 5 anos. IMPACTMF, BOREAS e o programa confirmatório SENTRY têm como alvo pacientes com respostas inadequadas após o tratamento com inibidores de JAK. A Ipsen concluiu sua aquisição da Kartos Therapeutics em agosto de 2026, adicionando navtemadlin, um inibidor de MDM2 em avaliação para pacientes com TP53 do tipo selvagem com resposta subótima ao ruxolitinibe. Esses desenvolvimentos podem diferenciar o cuidado de linhas posteriores por meio de mecanismos como a restauração da via TP53 e o redirecionamento da via JAK.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Anemia, trombocitopenia e mielossupressão limitantes do tratamento | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Evidências limitadas de modificação duradoura da doença | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Alto custo de tratamento e acesso desigual ao reembolso | -1.1% | Núcleo da Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| População de pacientes pequena, heterogênea e de difícil diagnóstico | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Anemia, Trombocitopenia e Mielossupressão Limitantes do Tratamento
A mielossupressão permanece um desafio de segurança fundamental no tratamento com inibidores de JAK e pode limitar o escalonamento de dose para pacientes que necessitam de terapia mais intensiva. No MANIFEST-2, 52,8% dos pacientes que receberam pelabresibe mais ruxolitinibe apresentaram trombocitopenia, enquanto 44,8% apresentaram anemia de qualquer grau. No ensaio SENTRY, a trombocitopenia ocorreu em 59% do grupo de selinexor mais ruxolitinibe, em comparação com 43% do grupo de ruxolitinibe mais placebo. Reduções de dose para controlar a toxicidade hematológica podem reduzir a eficácia dos inibidores de JAK, limitando a adoção mais ampla de certas terapias combinadas.
Alto Custo de Tratamento e Acesso Desigual ao Reembolso
O reembolso desigual continua a limitar o acesso ao tratamento na Ásia-Pacífico, América do Sul, Oriente Médio e África. Em 2024, a Agência de Medicamentos do Canadá avaliou o momelotinibe com uma razão de custo-efetividade incremental de 245.628 USD por ano de vida ajustado pela qualidade ganho e declarou que seu preço não deveria exceder o do inibidor de JAK reembolsado de menor custo. Embora a inclusão do ruxolitinibe na Lista Nacional de Medicamentos Reembolsados da China tenha reduzido os custos anuais e ampliado o acesso, os agentes mais recentes têm reembolso público limitado em muitos mercados asiáticos. A escassez de evidências de economia da saúde baseadas em resultados validados de anos de vida ajustados pela qualidade permanece uma barreira para regimes combinados de maior preço fora dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença: A Mielofibrose Secundária Sustenta uma Oportunidade Crescente de Longo Prazo
A mielofibrose primária deteve 55,67% da participação do mercado de tratamento de mielofibrose por tipo de doença em 2025, impulsionada por maior incidência de novo do que as formas pós-trombocitemia essencial e pós-policitemia vera. Ela também permanece o foco estabelecido de diagnóstico e tratamento inicial. A mielofibrose secundária está prevista para crescer a um CAGR de 9,22% até 2031, à medida que a sobrevida mais longa entre pacientes com trombocitemia essencial e policitemia vera aumenta a população em risco de transformação. A hidroxiureia e o interferon peguilado apoiam o manejo da doença a longo prazo, aumentando a necessidade de monitoramento da transformação.
Os avanços no diagnóstico molecular e na classificação de risco apoiam o segmento de mielofibrose secundária. Um estudo de 2026 de uma coorte de referência terciária indiana constatou que o sequenciamento de nova geração de 69 genes de primeira linha reclassificou 16,4% dos pacientes com neoplasias mieloproliferativas em categorias de risco prognóstico mais elevado. O escore MYSEC-PM apoia a seleção de terapia baseada em risco para mielofibrose secundária pós-neoplasia mieloproliferativa e é utilizado em algoritmos de tratamento europeus, com adoção crescente em centros especializados da Ásia-Pacífico. Essas ferramentas melhoram o encaminhamento, os testes moleculares e a revisão terapêutica oportuna.


Por Classe de Medicamento: Programas de Combinação Testam a Posição de Primeira Linha da Terapia Direcionada
A terapia medicamentosa direcionada deteve 58,66% da receita por classe de medicamento em 2025 e inclui inibidores de JAK e outros agentes molecularmente direcionados. Quatro inibidores de JAK aprovados sustentaram a categoria, enquanto o ruxolitinibe permaneceu central para o manejo de sintomas e do baço na primeira linha. O segmento reflete um foco crescente em adequar o tratamento aos perfis de anemia e plaquetas. As combinações direcionadas emergentes estão sendo avaliadas geralmente em conjunto com, e não em substituição ao, ruxolitinibe.
A quimioterapia está prevista para crescer a um CAGR de 8,67% até 2031, o maior entre as classes de medicamentos. Seu uso está vinculado ao tratamento citorredutor, particularmente a hidroxiureia para pacientes de menor risco em áreas com restrições de reembolso na Ásia-Pacífico e na América do Sul. O interferon peguilado mais ruxolitinibe melhorou a celularidade da medula e a fibrose em pacientes intolerantes à terapia prévia com inibidores de JAK. A categoria Outros inclui inibidores da telomerase e inibidores de MDM2 aguardando aprovação, o que poderia expandir a categoria à medida que os programas de Fase 3 divulgam resultados.
Por Via de Administração: O Tratamento Oral Mantém Escala e Momentum
A administração oral deteve 57,88% da receita por via de administração em 2025 e está prevista para crescer a um CAGR de 9,78% até 2031. Esse desempenho reflete um pipeline em estágio avançado que inclui candidatos orais como selinexor, pelabresibe, navtemadlin e AJ1-11095. Os inibidores de JAK orais permanecem a principal opção para o cuidado ambulatorial de longo prazo, permitindo o monitoramento do hemograma e ajustes de dose sem internação hospitalar. Esse modelo apoia a forte orientação ambulatorial do mercado.
A via intravenosa atende a um grupo de pacientes menor, mas clinicamente distinto. O imetelstat é administrado a cada 3 semanas para doença recidivada ou refratária, e uma análise post-hoc atualizada apresentada na ASCO 2026 relatou sobrevida global mediana de 30,7 meses com imetelstat versus 15,4 meses com a melhor terapia disponível. As vias subcutânea e outras apoiam principalmente o manejo da anemia, incluindo agentes estimuladores da eritropoiese e formulações investigacionais. Redes de farmácias especializadas, programas de monitoramento e processos de reabastecimento mensal apoiam ainda mais a dispensação de oncologia oral.

Por Usuário Final: Clínicas Especializadas Ganham Espaço à Medida que o Cuidado Crônico Migra para Fora dos Hospitais
Os hospitais detiveram 64,44% da receita por usuário final em 2025, refletindo a concentração de casos de alto risco que requerem avaliação e manejo hospitalar. Biópsias de medula óssea, avaliações de transplante e eventos citopênicos agudos frequentemente requerem recursos hospitalares. Os sistemas hospitalares acadêmicos também coordenam o cuidado multidisciplinar para candidatos a transplante alogênico de células-tronco. Os hospitais, portanto, permanecem essenciais para necessidades clínicas complexas, apesar da migração do tratamento de rotina para ambientes ambulatoriais.
As clínicas especializadas em hematologia e oncologia estão previstas para expandir a um CAGR de 10,45% até 2031. Os protocolos de inibidores de JAK orais permitem o cuidado crônico em práticas dedicadas a neoplasias mieloproliferativas, que fornecem monitoramento mensal do hemograma, titulação de dose e avaliação de sintomas. Uma análise do mundo real de 2025 examinou os padrões de tratamento e o uso de recursos de saúde entre pacientes com mielofibrose tratados com ruxolitinibe, com e sem anemia. Os centros médicos acadêmicos permanecem importantes para ensaios de Fase 3 e adoção precoce, enquanto os centros de infusão ambulatorial apoiam os tratamentos intravenosos, particularmente o imetelstat.
Análise Geográfica
A América do Norte deteve 42,80% da participação do mercado de tratamento de mielofibrose em 2025, apoiada por um estimado de 20.000 pacientes nos Estados Unidos e acesso a todos os quatro inibidores de JAK aprovados pela FDA. Farmácias especializadas restritas apoiam a distribuição e o monitoramento do tratamento. A Europa é o segundo maior mercado regional, com ruxolitinibe, momelotinibe e fedratinibe autorizados pela via centralizada da Agência Europeia de Medicamentos. Alemanha, Reino Unido e França lideram os volumes regionais por meio de centros especializados em neoplasias mieloproliferativas designados, enquanto o reembolso específico por país frequentemente requer evidências clínicas e de economia da saúde.
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,95% até 2031. A Administração Nacional de Produtos Médicos da China aprovou o TQ05105, comercializado como Anxu, em 28 de fevereiro de 2026, como um inibidor dual de JAK/ROCK para adultos elegíveis com mielofibrose primária e secundária; os dados de registro mostraram SVR35 em 58,33% dos pacientes e TSS50 em 77,78% dos pacientes. A população de pacientes com mielofibrose da China superou 67.000 em 2025 e está projetada para se aproximar de 300.000 até 2030, apoiada pela capacidade diagnóstica, demografia de envelhecimento e infraestrutura de hematologia terciária. O Japão sustenta o uso estável de inibidores de JAK, enquanto o estudo de sequenciamento de 69 genes da Índia de 2026 reclassificou 16,4% dos pacientes em grupos de risco prognóstico mais elevado, apoiando o cuidado especializado mais precoce.
O Oriente Médio e a África permanecem em um estágio comercial inicial para a terapia com inibidores de JAK, com o tratamento concentrado em centros de oncologia terciários nos países do GCC, na África do Sul e em outros grandes centros urbanos. A infraestrutura de reembolso limitada exige que muitos pacientes dependam de formulários hospitalares ou programas de suporte do fabricante. Brasil e Argentina lideram a atividade na América do Sul, embora as restrições de custo e acesso persistam, enquanto o sistema de saúde pública do Brasil está começando a incorporar vias de tratamento à medida que a conscientização se expande além dos centros acadêmicos. A expansão diagnóstica, a participação em ensaios internacionais e redes de encaminhamento a especialistas mais robustas apoiam a adoção gradual em ambas as regiões.

Cenário Competitivo
O mercado de tratamento de mielofibrose apresenta concentração moderada no tratamento de primeira linha e concorrência mais intensa nos cenários pós-inibidor de JAK e de terapia combinada. Incyte e Novartis lideram o tratamento de primeira linha com ruxolitinibe, enquanto a GSK oferece momelotinibe para necessidades relacionadas à anemia. BMS e Novartis oferecem fedratinibe, e a Swedish Orphan Biovitrum oferece pacritinibe para um nicho definido por trombocitopenia. A esperada perda de exclusividade do ruxolitinibe em 2027 e 2028 aumentará o foco em estratégias de formulação, serviço e pipeline.
O mercado de tratamento de mielofibrose também é moldado por programas que buscam a reversão da fibrose ou a melhoria da sobrevida global. Nenhuma terapia aprovada estabeleceu a melhoria da fibrose da medula óssea como um substituto validado para a sobrevida. IMpactMF, o acompanhamento de longo prazo do MANIFEST-2 e o POIESIS podem esclarecer o valor clínico de suas respectivas abordagens. A Karyopharm submeteu um Pedido Suplementar de Novo Medicamento em agosto de 2026 para selinexor mais ruxolitinibe sob uma via de aprovação acelerada, enquanto a Ipsen concluiu sua aquisição da Kartos Therapeutics em agosto de 2026, adicionando navtemadlin ao seu pipeline de oncologia.
A Incyte apresentou dados de Fase 1 para INCA033989, um anticorpo direcionado ao neoepítopo CALR mutante, na ASH 2025, destacando a mudança em direção ao desenvolvimento de tratamentos específicos para mutações. Empresas com inibidores de JAK aprovados mantêm redes de distribuição estabelecidas e relacionamentos com prescritores. Novos entrantes devem demonstrar benefícios claros no controle da anemia, manejo da trombocitopenia, resposta em linhas posteriores ou desfechos da doença. O mercado combina franquias de terapia estabelecidas com programas que visam lacunas de tratamento definidas.
Líderes do Setor de Tratamento de Mielofibrose
Bristol-Myers Squibb Company
GSK plc
Incyte Corporation
Novartis AG
Swedish Orphan Biovitrum AB (publ)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Karyopharm Therapeutics submeteu um sNDA à FDA para aprovação acelerada de selinexor mais ruxolitinibe para mielofibrose e solicitou Revisão Prioritária; a decisão de arquivamento da FDA era esperada para o quarto trimestre de 2026.
- Agosto de 2026: A Ipsen adquiriu a Kartos Therapeutics por 450 milhões de USD à vista e até 1,3 bilhões de USD em marcos, adicionando o inibidor de MDM2 de Fase 3 navtemadlin; os dados do ensaio POIESIS eram esperados para 2027.
- Fevereiro de 2026: A NMPA da China aprovou o Anxu (TQ05105) da Chia Tai Tianqing para mielofibrose primária e secundária de risco intermediário-2 ou alto de primeira linha; os dados de registro mostraram 58,33% de SVR35 e 77,78% de TSS50.


Escopo do Relatório Global do Mercado de Tratamento de Mielofibrose
De acordo com o escopo do relatório, a mielofibrose é um câncer raro e crônico pertencente a um grupo de distúrbios denominados neoplasias mieloproliferativas, caracterizado pelo acúmulo progressivo de tecido cicatricial (fibrose) na medula óssea que perturba gravemente a produção normal de células sanguíneas.
O mercado de tratamento de mielofibrose é segmentado por tipo de doença, classe de medicamento, via de administração, usuário final e geografia. Por tipo de doença, o mercado é segmentado em mielofibrose primária e mielofibrose secundária. Por classe de medicamento, o mercado inclui terapia medicamentosa direcionada, quimioterapia, agentes imunomoduladores e outros. A terapia medicamentosa direcionada é ainda segmentada em inibidores de JAK e outras terapias direcionadas. Por via de administração, o mercado é segmentado em oral, intravenosa, subcutânea e outras vias de administração. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas em hematologia e oncologia, centros de infusão ambulatorial, centros médicos acadêmicos e outros. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Mielofibrose Primária |
| Mielofibrose Secundária |
| Terapia Medicamentosa Direcionada | Inibidores de JAK |
| Outras Terapias Direcionadas | |
| Quimioterapia | |
| Agentes Imunomoduladores | |
| Outros |
| Oral |
| Intravenosa |
| Subcutânea |
| Outras Vias de Administração |
| Hospitais |
| Clínicas Especializadas em Hematologia e Oncologia |
| Centros de Infusão Ambulatorial |
| Centros Médicos Acadêmicos |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Doença | Mielofibrose Primária | |
| Mielofibrose Secundária | ||
| Por Classe de Medicamento | Terapia Medicamentosa Direcionada | Inibidores de JAK |
| Outras Terapias Direcionadas | ||
| Quimioterapia | ||
| Agentes Imunomoduladores | ||
| Outros | ||
| Por Via de Administração | Oral | |
| Intravenosa | ||
| Subcutânea | ||
| Outras Vias de Administração | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas em Hematologia e Oncologia | ||
| Centros de Infusão Ambulatorial | ||
| Centros Médicos Acadêmicos | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento esperada para o tratamento de mielofibrose até 2031?
O mercado de tratamento de mielofibrose está projetado para crescer a um CAGR de 8,60% de 2026 a 2031, atingindo 2,38 bilhões de USD até 2031.
Qual via terapêutica está crescendo mais rapidamente para a mielofibrose?
A administração oral está prevista para crescer a um CAGR de 9,78% até 2031. Ela deteve 57,88% da receita por via de administração em 2025.
Por que as clínicas especializadas em hematologia e oncologia estão se expandindo?
As clínicas especializadas estão previstas para crescer a um CAGR de 10,45% porque os protocolos orais apoiam o monitoramento regular do hemograma, o ajuste de dose e a avaliação de sintomas fora dos hospitais.
Qual região tem a perspectiva de crescimento mais elevada para o tratamento de mielofibrose?
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,95% até 2031, apoiada por diagnósticos, infraestrutura especializada e desenvolvimento de tratamentos na China.
O que está impulsionando a demanda após o tratamento com inibidores de JAK?
Os pacientes podem interromper ou percorrer as opções aprovadas de inibidores de JAK ao longo de vários anos, criando demanda por terapias de linhas posteriores, como inibidores da telomerase, de MDM2 e abordagens alternativas da via JAK.
O que limita o uso mais amplo das novas terapias para mielofibrose?
Anemia, trombocitopenia, mielossupressão, reembolso desigual e evidências validadas limitadas de modificação duradoura da doença permanecem restrições importantes.
Página atualizada pela última vez em:



