
Taille et part du marché du traitement de la myélofibrose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.57 Milliards de dollars |
| Taille du Marché (2031) | 2.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.68 % |
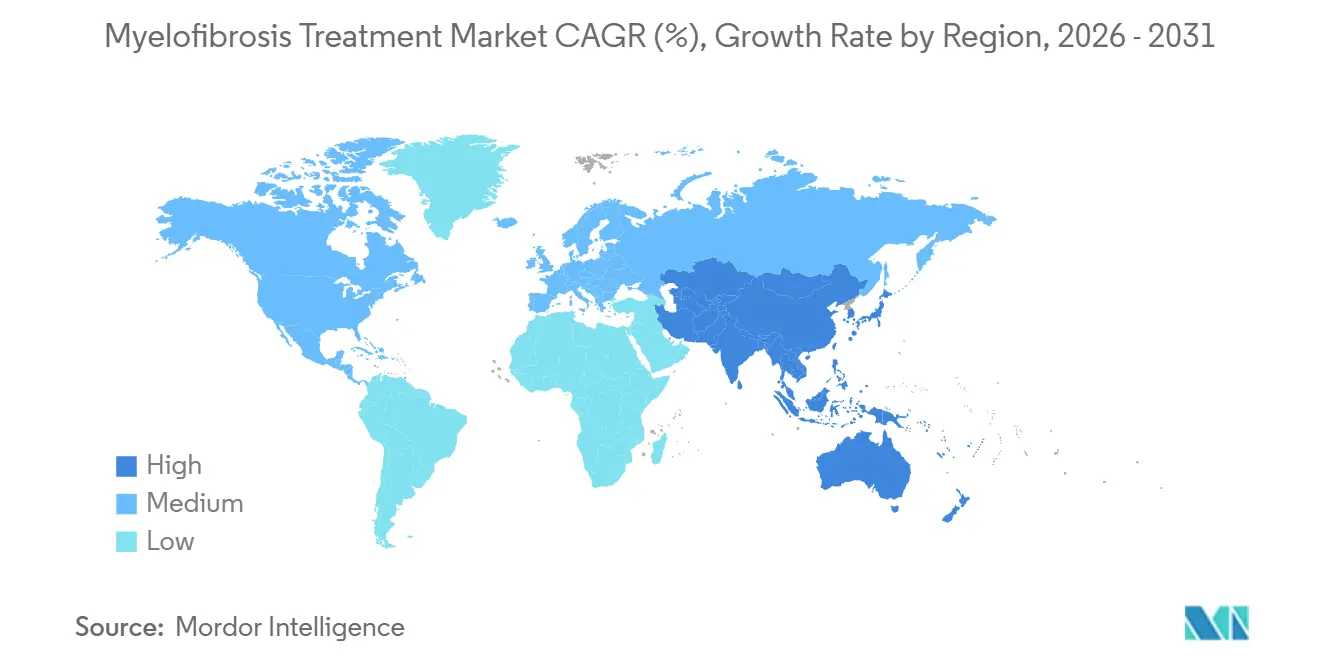
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
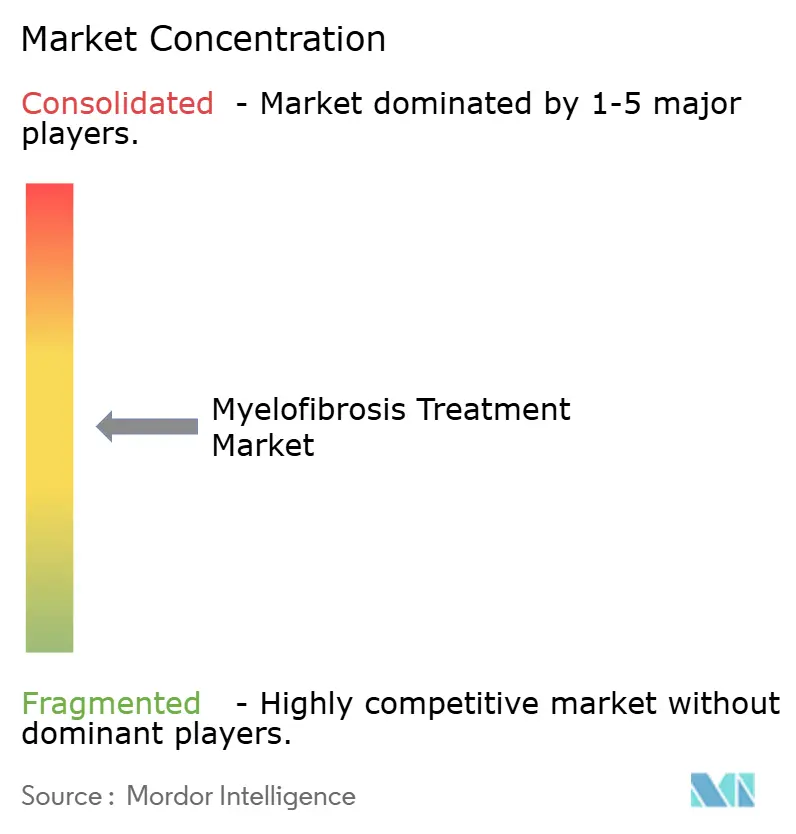
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la myélofibrose par Mordor Intelligence
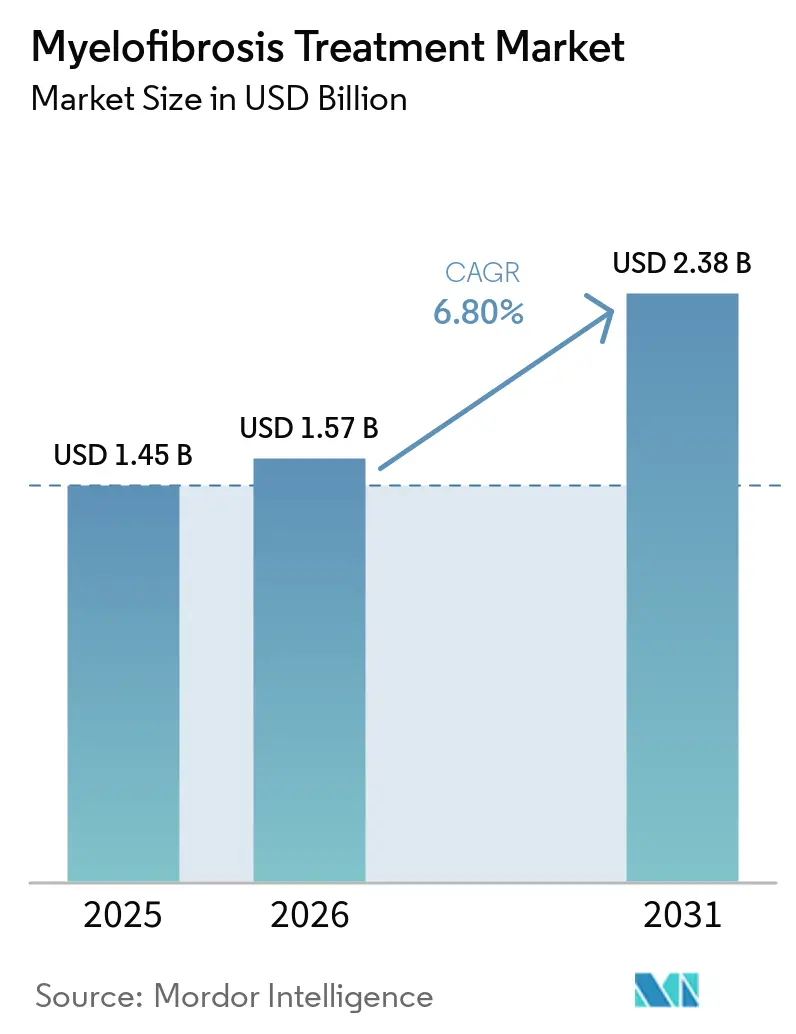
La taille du marché du traitement de la myélofibrose devrait passer de 1,45 milliard USD en 2025 à 1,57 milliard USD en 2026 et devrait atteindre 2,38 milliards USD d'ici 2031, à un CAGR de 8,68 % sur la période 2026-2031.
Le marché du traitement de la myélofibrose évolue d'une approche standardisée par inhibiteurs JAK vers une sélection thérapeutique plus personnalisée, fondée sur la charge anémique, la numération plaquettaire, le profil mutationnel et l'historique thérapeutique antérieur. Le ruxolitinib, le fédratinib, le momelotinib et le pacritinib servent des segments de patients distincts au sein des parcours de soins actuels. Une proportion substantielle de patients interrompent le ruxolitinib dans les trois ans, soutenant la demande pour les thérapies de lignes ultérieures et les changements de traitement. Cependant, les cytopénies liées au traitement, le remboursement inégal et l'absence d'un critère d'évaluation validé de la modification de la maladie continuent de freiner la croissance du marché.
Points clés du rapport
- Par type de maladie, la myélofibrose primaire a représenté 55,67 % des revenus en 2025, tandis que la myélofibrose secondaire devrait croître à un CAGR de 9,22 % jusqu'en 2031.
- Par classe thérapeutique, la thérapie médicamenteuse ciblée a représenté 58,66 % des revenus en 2025, tandis que la chimiothérapie devrait croître à un CAGR de 8,80 % jusqu'en 2031.
- Par voie d'administration, l'administration orale a représenté 57,88 % des revenus en 2025 et devrait croître à un CAGR de 9,78 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont représenté 64,44 % des revenus en 2025, tandis que les cliniques spécialisées en hématologie et oncologie devraient croître à un CAGR de 10,45 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 42,80 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Utilisation d'inhibiteurs de JAK spécifiques au phénotype | +1.8% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Expansion des options thérapeutiques ciblant l'anémie | +1.3% | Mondial, avec des gains de remboursement précoces en Australie et au Canada | Moyen terme (2-4 ans) |
| Diagnostic par tests moléculaires et orientation vers des spécialistes | +1.0% | Cœur Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique et les réseaux de spécialistes américains et européens | Long terme (≥ 4 ans) |
| Demande de traitements post-inhibiteurs de JAK | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pipeline de thérapies modificatrices de la maladie et de thérapies combinées | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Utilisation des données probantes du monde réel dans les cancers hématologiques rares | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la thérapie par inhibiteurs de JAK spécifique au phénotype
La sélection du traitement sur le marché du traitement de la myélofibrose évolue vers une approche fondée sur le phénotype. La sévérité de l'anémie, la numération plaquettaire et l'historique thérapeutique guident de plus en plus le choix du traitement. Le momelotinib inhibe JAK1, JAK2 et ACVR1, abaissant les niveaux d'hepcidine, soutenant l'érythropoïèse et traitant la splénomégalie. Les recommandations thérapeutiques publiées positionnent le pacritinib pour les patients dont la numération plaquettaire est inférieure à 50 × 10⁹/L et le momelotinib pour les patients dépendants des transfusions, créant des rôles cliniques plus clairs pour les inhibiteurs de JAK approuvés.
Expansion du pipeline de thérapies modificatrices de la maladie et de thérapies combinées
Les programmes de thérapie combinée élargissent les options sur le marché du traitement de la myélofibrose. Dans l'essai MANIFEST-2 de 2025, le pelabresib associé au ruxolitinib a atteint un SVR35 chez 65,9 % des patients naïfs d'inhibiteurs de JAK, contre 35,2 % pour le ruxolitinib seul. Le selinexor associé au ruxolitinib a atteint un SVR35 chez 47 % des patients à la semaine 36, contre 23 % dans le groupe comparateur.[1] Karyopharm a soumis une demande de nouveau médicament supplémentaire pour la combinaison en août 2026 et a sollicité une approbation accélérée. L'imetelstat a montré une survie globale médiane de 30,7 mois contre 15,4 mois avec la meilleure thérapie disponible dans une analyse de correspondance post-hoc actualisée présentée à l'ASCO 2026. Ces programmes couvrent l'inhibition de BET, le blocage de XPO1, l'activation de MDM2, l'inhibition de la télomérase et la sélectivité de type II pour JAK2 pour les soins de première ligne et de lignes ultérieures.
Expansion des options thérapeutiques ciblant l'anémie
L'anémie reste un besoin médical non satisfait important dans le traitement de la myélofibrose et peut s'aggraver durant la thérapie par ruxolitinib. L'essai de phase 2 ODYSSEY a enrôlé son premier patient en février 2025 pour évaluer le momelotinib associé au luspatercept dans la maladie dépendante des transfusions. La combinaison cible les stades précoces et tardifs de l'érythropoïèse par une activité complémentaire sur la voie SMAD. Dans l'essai de phase 2 RESTORE, l'elritercept a permis l'indépendance transfusionnelle chez 30,4 % des patients dépendants des transfusions et a réduit la charge transfusionnelle d'au moins 50 % chez 73 % des patients nécessitant au moins 3 unités de globules rouges par 12 semaines à la semaine 24. L'essai INDEPENDENCE de 2025 n'a pas atteint son critère d'évaluation principal pour le luspatercept, accroissant l'intérêt pour le développement de combinaisons d'inhibiteurs de JAK avec des mécanismes érythropoïétiques complémentaires.[2]
Demande croissante de traitements post-inhibiteurs de JAK
Le contexte post-inhibiteurs de JAK reste insuffisamment pris en charge sur le marché du traitement de la myélofibrose. La survie médiane historique après l'arrêt du ruxolitinib était de 13,2 mois avant que les inhibiteurs de JAK de lignes ultérieures ne soient disponibles. Même avec une utilisation séquentielle d'inhibiteurs de JAK, de nombreux patients épuisent les options approuvées en 3 à 5 ans. IMPACTMF, BOREAS et le programme confirmatoire SENTRY ciblent les patients présentant des réponses insuffisantes après un traitement par inhibiteurs de JAK. Ipsen a finalisé l'acquisition de Kartos Therapeutics en août 2026, ajoutant le navtemadlin, un inhibiteur de MDM2 en cours d'évaluation pour les patients de type sauvage TP53 présentant une réponse sous-optimale au ruxolitinib. Ces développements pourraient différencier les soins de lignes ultérieures grâce à des mcanismes tels que la restauration de la voie TP53 et le reciblage de la voie JAK.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Anémie, thrombocytopénie et myélosuppression limitant le traitement | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Preuves limitées d'une modification durable de la maladie | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Coût élevé du traitement et accès inégal au remboursement | -1.1% | Cœur Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Population de patients restreinte, hétérogène et difficile à diagnostiquer | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Anémie, thrombocytopénie et myélosuppression limitant le traitement
La myélosuppression reste un défi majeur en matière de sécurité dans le traitement par inhibiteurs de JAK et peut limiter l'escalade de dose pour les patients nécessitant une thérapie plus intensive. Dans MANIFEST-2, 52,8 % des patients recevant le pelabresib associé au ruxolitinib ont présenté une thrombocytopénie, tandis que 44,8 % ont présenté une anémie de tout grade. Dans l'essai SENTRY, la thrombocytopénie est survenue chez 59 % du groupe selinexor plus ruxolitinib, contre 43 % du groupe ruxolitinib plus placebo. Les réductions de dose pour gérer la toxicité hématologique peuvent réduire l'efficacité des inhibiteurs de JAK, limitant l'adoption plus large de certaines thérapies combinées.
Coût élevé du traitement et accès inégal au remboursement
Le remboursement inégal continue de limiter l'accès au traitement en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique. En 2024, l'Agence canadienne des médicaments a évalué le momelotinib à un ratio coût-efficacité incrémental de 245 628 USD par année de vie ajustée par la qualité gagnée et a indiqué que son prix ne devrait pas dépasser celui de l'inhibiteur de JAK remboursé le moins coûteux. Bien que l'inclusion du ruxolitinib sur la liste nationale des médicaments remboursés de la Chine ait réduit les coûts annuels et élargi l'accès, les agents plus récents bénéficient d'un remboursement public limité dans de nombreux marchés asiatiques. Le manque de données économiques de santé fondées sur des résultats validés en années de vie ajustées par la qualité reste un obstacle aux régimes de combinaison à prix élevé en dehors des États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie :
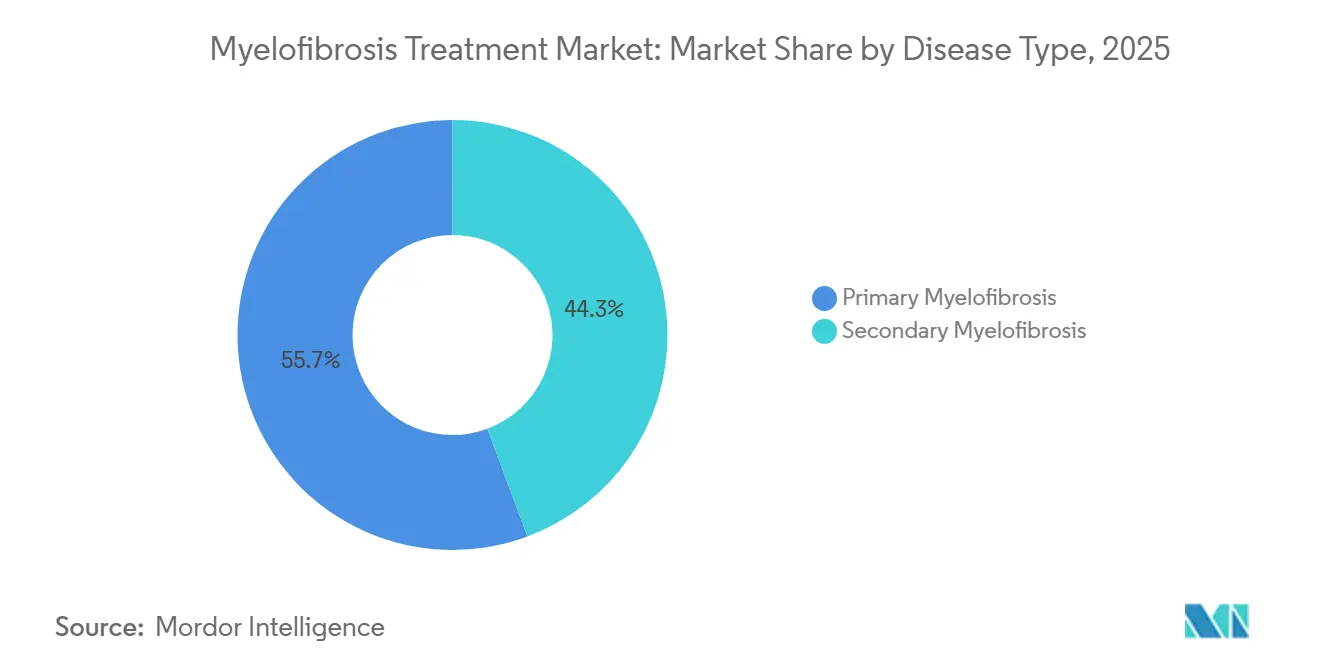
la myélofibrose secondaire soutient une opportunit à long terme croissanteLa myélofibrose primaire détenait 55,67 % de la part du marché du traitement de la myélofibrose par type de maladie en 2025, portée par une incidence de novo plus élevée que les formes post-thrombocytémie essentielle et post-polyglobulie de Vaquez. Elle reste également le principal axe du diagnostic et du traitement initial. La myélofibrose secondaire devrait croître à un CAGR de 9,22 % jusqu'en 2031, à mesure que la survie prolongée des patients atteints de thrombocytémie essentielle et de polyglobulie de Vaquez accroît la population à risque de transformation. L'hydroxyurée et l'interféron pégylé soutiennent la prise en charge à long terme de la maladie, augmentant la nécessité d'une surveillance de la transformation.
Les avancées dans le diagnostic moléculaire et la classification du risque soutiennent le segment de la myélofibrose secondaire. Une étude de 2026 menée dans une cohorte de référence tertiaire indienne a révélé que le séquençage de nouvelle génération à 69 gènes en amont a reclassifié 16,4 % des patients atteints de néoplasmes myéloprolifératifs dans des catégories de risque pronostique plus élevées. Le score MYSEC-PM soutient la sélection thérapeutique fondée sur le risque pour la myélofibrose secondaire post-néoplasme myéloprolifératif et est utilisé dans les algorithmes de traitement européens, avec une adoption croissante dans les centres spécialisés d'Asie-Pacifique. Ces outils améliorent l'orientation, les tests moléculaires et la révision thérapeutique en temps opportun.
Par classe de médicaments :
les programmes de combinaison mettent à l'épreuve la position de première ligne de la thérapie cibléeLa thérapie médicamenteuse ciblée a représenté 58,66 % des revenus par classe thérapeutique en 2025 et comprend les inhibiteurs JAK ainsi que d'autres agents à ciblage moléculaire. Quatre inhibiteurs JAK approuvés ont soutenu cette catégorie, tandis que le ruxolitinib est demeuré central dans la prise en charge de première ligne des symptômes et de la rate. Le segment reflète un intérêt croissant pour l'adéquation du traitement aux profils d'anémie et de numération plaquettaire. Les combinaisons ciblées émergentes sont généralement évaluées en association avec le ruxolitinib, plutôt qu'en remplacement de celui-ci.
La chimiothérapie devrait croître à un CAGR de 8,80 % jusqu'en 2031, le taux le plus élevé parmi les classes thérapeutiques. Son utilisation est liée au traitement cytoréducteur, notamment l'hydroxyurée pour les patients à risque faible dans les zones d'Asie-Pacifique et d'Amérique du Sud soumises à des contraintes de remboursement. L'interféron pégylé associé au ruxolitinib a amélioré la cellularité médullaire et la fibrose chez les patients intolérants à une thérapie antérieure par inhibiteurs JAK. La catégorie Autres comprend les inhibiteurs de la télomérase et les inhibiteurs de MDM2 en attente d'approbation, qui pourraient élargir la catégorie à mesure que les programmes de Phase 3 publient leurs résultats.
Par voie d'administration :
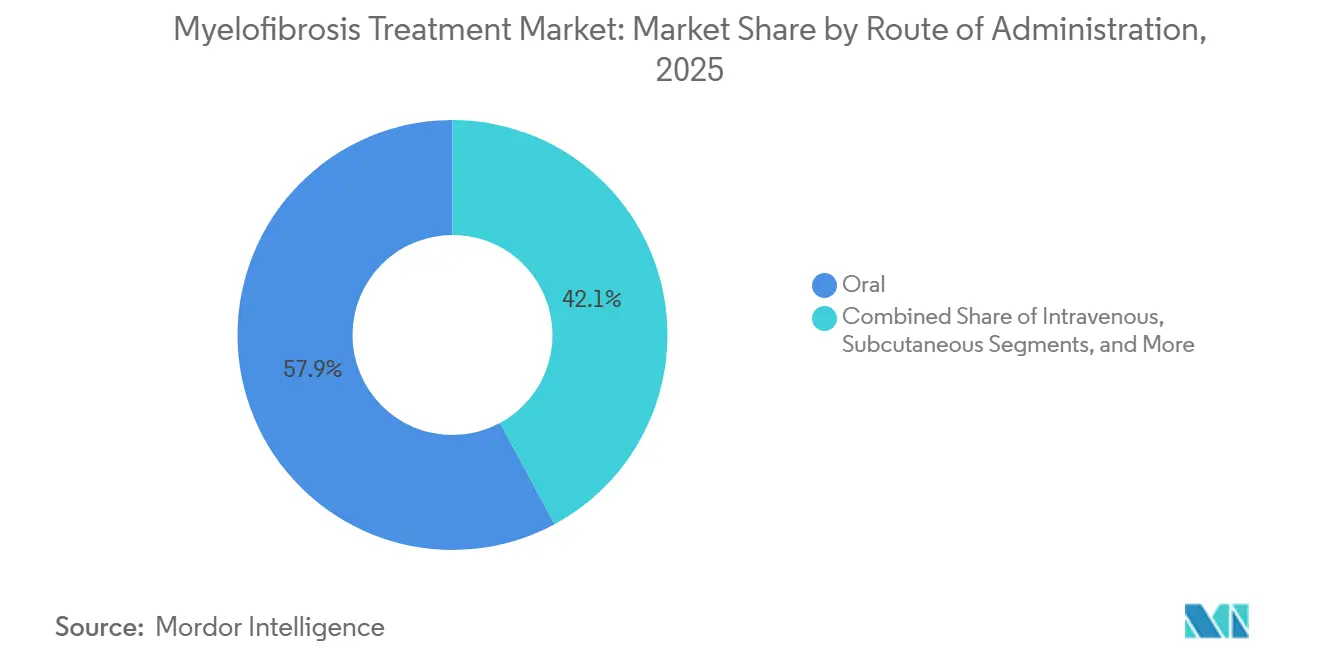
le traitement oral conserve à la fois son envergure et son dynamismeL'administration orale détenait 57,88 % des revenus par voie d'administration en 2025 et devrait croître à un CAGR de 9,78 % jusqu'en 2031. Cette performance reflète un pipeline en phase avancée qui comprend des candidats oraux tels que le selinexor, le pelabresib, le navtemadlin et l'AJ1-11095. Les inhibiteurs de JAK oraux restent la principale option pour les soins ambulatoires à long terme, permettant la surveillance de la numération sanguine et les ajustements de dose sans hospitalisation. Ce modèle soutient la forte orientation ambulatoire du marché.
La voie intraveineuse sert un groupe de patients plus restreint mais cliniquement distinct. L'imetelstat est administré toutes les 3 semaines pour la maladie en rechute ou réfractaire, et une analyse post-hoc actualisée présentée à l'ASCO 2026 a rapporté une survie globale médiane de 30,7 mois avec l'imetelstat contre 15,4 mois avec la meilleure thérapie disponible. Les voies sous-cutanée et autres soutiennent principalement la gestion de l'anémie, notamment les agents stimulant l'érythropoïèse et les formulations expérimentales. Les réseaux de pharmacies spécialisées, les programmes de surveillance et les processus de renouvellement mensuel soutiennent davantage la dispensation en oncologie orale.

Par utilisateur final :
les cliniques spécialisées progressent à mesure que les soins chroniques sortent des hôpitauxLes hôpitaux détenaient 64,44 % des revenus par utilisateur final en 2025, reflétant la concentration des cas à haut risque nécessitant une évaluation et une prise en charge en hospitalisation. Les biopsies de moelle osseuse, les évaluations de greffe et les événements cytopéniques aigus nécessitent souvent des ressources hospitalières. Les systèmes hospitaliers académiques coordonnent également les soins multidisciplinaires pour les candidats à la greffe de cellules souches allogéniques. Les hôpitaux restent donc essentiels pour les besoins cliniques complexes, malgré le transfert du traitement de routine vers les milieux ambulatoires.
Les cliniques spécialisées en hématologie et en oncologie devraient se développer à un CAGR de 10,45 % jusqu'en 2031. Les protocoles d'inhibiteurs de JAK oraux permettent des soins chroniques dans des pratiques dédiées aux néoplasmes myéloprolifératifs, qui assurent une surveillance mensuelle de la numération sanguine, une titration des doses et une évaluation des symptômes. Une analyse du monde réel de 2025 a examiné les schémas thérapeutiques et l'utilisation des ressources de santé chez les patients atteints de myélofibrose traités par ruxolitinib, avec et sans anémie. Les centres médicaux académiques restent importants pour les essais de phase 3 et l'adoption précoce, tandis que les centres de perfusion ambulatoires soutiennent les traitements intraveineux, notamment l'imetelstat.
Analyse géographique
Marché du traitement de la myélofibrose en Amérique du Nord et en Europe
L'Amérique du Nord a détenu 42,80 % de la part de marché du traitement de la myélofibrose en 2025, soutenue par un nombre estimé de 20 000 patients aux États-Unis et par l'accès aux quatre inhibiteurs JAK approuvés par la FDA. Des pharmacies spécialisées sous restriction soutiennent la distribution et le suivi des traitements. L'Europe est le deuxième marché régional en importance, avec le ruxolitinib, le momelotinib et le fédratinib autorisés par la voie centralisée de l'Agence européenne des médicaments. L'Allemagne, le Royaume-Uni et la France dominent les volumes régionaux grâce à des centres experts désignés en néoplasies myéloprolifératives, tandis que le remboursement propre à chaque pays exige souvent des preuves cliniques et médico-économiques.
Marché du traitement de la myélofibrose en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,95 % jusqu'en 2031. La National Medical Products Administration de Chine a approuvé le TQ05105, commercialisé sous le nom Anxu, le 28 février 2026, en tant qu'inhibiteur dual JAK/ROCK pour les adultes éligibles atteints de myélofibrose primaire et secondaire ; les données d'enregistrement ont montré un SVR35 chez 58,33 % des patients et un TSS50 chez 77,78 % des patients. La population de patients atteints de myélofibrose en Chine a dépassé 67 000 en 2025 et devrait approcher 300 000 d'ici 2030, soutenue par les capacités diagnostiques, le vieillissement démographique et l'infrastructure d'hématologie tertiaire. Le Japon soutient une utilisation stable des inhibiteurs JAK, tandis qu'une étude de séquençage de 69 gènes menée en Inde en 2026 a reclassifié 16,4 % des patients dans des groupes de risque pronostique plus élevé, favorisant une prise en charge spécialisée plus précoce.
Marché du traitement de la myélofibrose au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique demeurent à un stade commercial précoce pour la thérapie par inhibiteurs JAK, le traitement étant concentré dans les centres d'oncologie tertiaires des pays du GCC, d'Afrique du Sud et d'autres grandes agglomérations urbaines. L'infrastructure de remboursement limitée contraint de nombreux patients à recourir aux formulaires hospitaliers ou aux programmes de soutien des fabricants. Le Brésil et l'Argentine sont en tête de l'activité en Amérique du Sud, bien que les contraintes de coût et d'accès persistent, tandis que le système de santé publique brésilien commence à intégrer des parcours de traitement à mesure que la sensibilisation s'étend au-delà des centres académiques. L'expansion diagnostique, la participation aux essais internationaux et le renforcement des réseaux d'orientation vers les spécialistes soutiennent l'adoption progressive dans les deux régions.
Paysage concurrentiel
Le marché du traitement de la myélofibrose présente une concentration modérée dans le traitement de première ligne et une concurrence plus forte dans les contextes post-inhibiteurs de JAK et de thérapies combinées. Incyte et Novartis dominent le traitement de première ligne par ruxolitinib, tandis que GSK propose le momelotinib pour les besoins liés à l'anémie. BMS et Novartis proposent le fédratinib, et Swedish Orphan Biovitrum propose le pacritinib pour une niche définie par la thrombocytopénie. La perte d'exclusivité attendue du ruxolitinib en 2027 et 2028 accentuera l'accent sur les stratégies de formulation, de service et de pipeline.
Le marché du traitement de la myélofibrose est également façonné par des programmes visant l'inversion de la fibrose ou l'amélioration de la survie globale. Aucune thérapie approuvée n'a établi l'amélioration de la fibrose médullaire comme critère de substitution validé pour la survie. IMpactMF, le suivi à long terme de MANIFEST-2 et POIESIS pourraient clarifier la valeur clinique de leurs approches respectives. Karyopharm a soumis une demande de nouveau médicament supplémentaire en août 2026 pour le selinexor associé au ruxolitinib dans le cadre d'une procédure d'approbation accélérée, tandis qu'Ipsen a finalisé l'acquisition de Kartos Therapeutics en août 2026, ajoutant le navtemadlin à son pipeline en oncologie.
Incyte a présenté des données de phase 1 pour INCA033989, un anticorps ciblant le néoépitope CALR mutant, à l'ASH 2025, soulignant l'évolution vers le développement de traitements spécifiques aux mutations. Les entreprises disposant d'inhibiteurs de JAK approuvés conservent des réseaux de distribution établis et des relations avec les prescripteurs. Les nouveaux entrants doivent démontrer des avantages clairs en matière de contrôle de l'anémie, de gestion de la thrombocytopénie, de réponse en lignes ultérieures ou de résultats sur la maladie. Le marché combine des franchises thérapeutiques établies avec des programmes ciblant des lacunes thérapeutiques définies.
Leaders du secteur du traitement de la myélofibrose
-
Bristol-Myers Squibb Company
-
GSK plc
-
Incyte Corporation
-
Novartis AG
-
Swedish Orphan Biovitrum AB (publ)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement de la myélofibrose Entreprises couvertes dans ce rapport
- Abbvie
- Bristol-Myers Squibb
- Geron Corporation
- GlaxoSmithKline
- Incyte
- Kartos Therapeutics, Inc.
- Karyopharm Therapeutics
- MorphoSys AG
- Novartis
- PharmaEssentia Corporation
- Swedish Orphan Biovitrum AB (publ)
- Takeda Pharmaceuticals
Développements industriels récents dans Marché du traitement de la myélofibrose
- Août 2026 : Karyopharm Therapeutics a soumis une sNDA à la FDA pour l'approbation accélérée du sélinexor associé au ruxolitinib dans la myélofibrose et a demandé un examen prioritaire ; la décision de recevabilité du dossier par la FDA était attendue au quatrième trimestre 2026.
- Août 2026 : Ipsen a acquis Kartos Therapeutics pour 450 millions USD à l'avance et jusqu'à 1,3 milliard USD en jalons, ajoutant le navtemadlin, inhibiteur de MDM2 en Phase 3 ; les données de l'essai POIESIS étaient attendues en 2027.
- Février 2026 : la NMPA chinoise a approuvé l'Anxu (TQ05105) de Chia Tai Tianqing pour la myélofibrose primaire et secondaire de risque intermédiaire-2 ou élevé en première ligne ; les données d'enregistrement ont montré un SVR35 de 58,33 % et un TSS50 de 77,78 %.
Périmètre du rapport mondial sur le marché du traitement de la myélofibrose
Selon le périmètre du rapport, la myélofibrose est un cancer rare et chronique appartenant à un groupe de troubles appelés néoplasmes myéloprolifératifs, caractérisé par l'accumulation progressive de tissu cicatriciel (fibrose) dans la moelle osseuse, perturbant gravement la production normale de cellules sanguines.
Le marché du traitement de la myélofibrose est segmenté par type de maladie, classe de médicaments, voie d'administration, utilisateur final et géographie. Par type de maladie, le marché est segmenté en myélofibrose primaire et myélofibrose secondaire. Par classe de médicaments, le marché comprend la thérapie médicamenteuse ciblée, la chimiothérapie, les agents immunomodulateurs et autres. La thérapie médicamenteuse ciblée est subdivisée en inhibiteurs de JAK et autres thérapies ciblées. Par voie d'administration, le marché est segmenté en voie orale, intraveineuse, sous-cutanée et autres voies d'administration. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées en hématologie et en oncologie, centres de perfusion ambulatoires, centres médicaux académiques et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Myélofibrose primaire |
| Myélofibrose secondaire |
| Thérapie médicamenteuse ciblée | Inhibiteurs de JAK |
| Autres thérapies ciblées | |
| Chimiothérapie | |
| Agents immunomodulateurs | |
| Autres |
| Orale |
| Intraveineuse |
| Sous-cutanée |
| Autres voies d'administration |
| Hôpitaux |
| Cliniques spécialisées en hématologie et en oncologie |
| Centres de perfusion ambulatoires |
| Centres médicaux académiques |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de maladie | Myélofibrose primaire | |
| Myélofibrose secondaire | ||
| Par classe de médicaments | Thérapie médicamenteuse ciblée | Inhibiteurs de JAK |
| Autres thérapies ciblées | ||
| Chimiothérapie | ||
| Agents immunomodulateurs | ||
| Autres | ||
| Par voie d'administration | Orale | |
| Intraveineuse | ||
| Sous-cutanée | ||
| Autres voies d'administration | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées en hématologie et en oncologie | ||
| Centres de perfusion ambulatoires | ||
| Centres médicaux académiques | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance attendu pour le traitement de la myélofibrose jusqu'en 2031 ?
Le marché du traitement de la myélofibrose devrait croître à un CAGR de 8,60 % de 2026 à 2031, pour atteindre 2,38 milliards USD d'ici 2031.
Quelle voie thérapeutique connaît la croissance la plus rapide pour la myélofibrose ?
L'administration orale devrait croître à un CAGR de 9,78 % jusqu'en 2031. Elle détenait 57,88 % des revenus par voie d'administration en 2025.
Pourquoi les cliniques spécialisées en hématologie et en oncologie se développent-elles ?
Les cliniques spécialisées devraient croître à un CAGR de 10,45 % car les protocoles oraux permettent une surveillance régulière de la numération sanguine, un ajustement des doses et une évaluation des symptômes en dehors des hôpitaux.
Quelle région présente les meilleures perspectives de croissance pour le traitement de la myélofibrose ?
L'Asie-Pacifique devrait croître à un CAGR de 8,95 % jusqu'en 2031, soutenue par les diagnostics, l'infrastructure spécialisée et le développement thérapeutique en Chine.
Qu'est-ce qui stimule la demande après le traitement par inhibiteurs de JAK ?
Les patients peuvent interrompre ou épuiser les options d'inhibiteurs de JAK approuvées sur plusieurs années, créant une demande de thérapies de lignes ultérieures telles que les inhibiteurs de la télomérase, de MDM2 et les approches alternatives de la voie JAK.
Qu'est-ce qui limite l'utilisation plus large des nouvelles thérapies contre la myélofibrose ?
L'anémie, la thrombocytopénie, la myélosuppression, le remboursement inégal et le manque de preuves validées d'une modification durable de la maladie restent des contraintes importantes.