
骨髄線維症治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.71 十億米ドル |
| 市場規模 (2032) | 2.58 十億米ドル |
| 成長率 (2027 - 2032) | 8.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
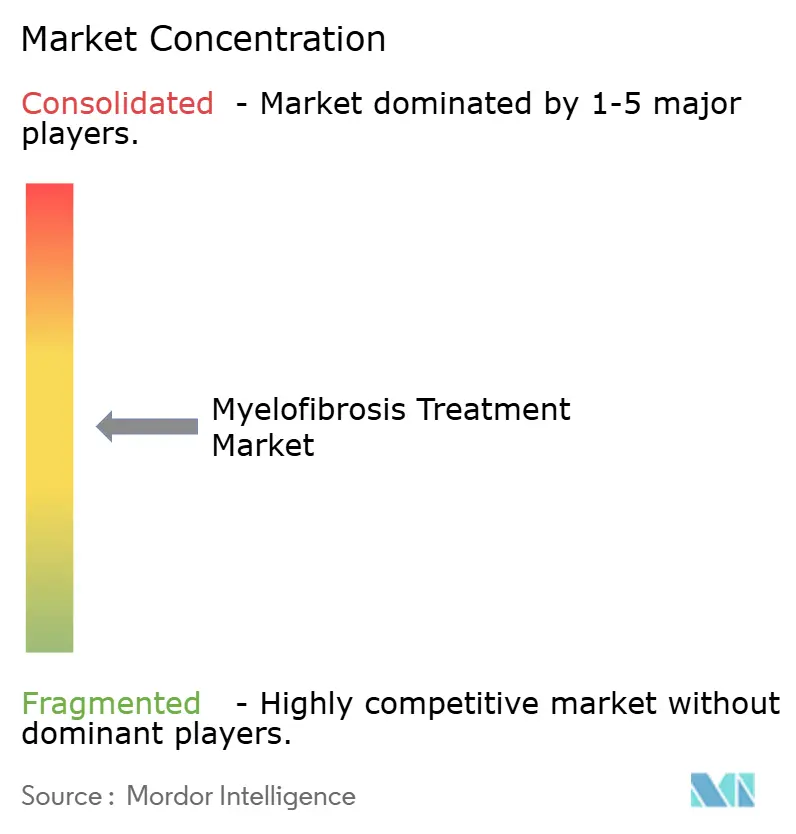
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる骨髄線維症治療市場分析
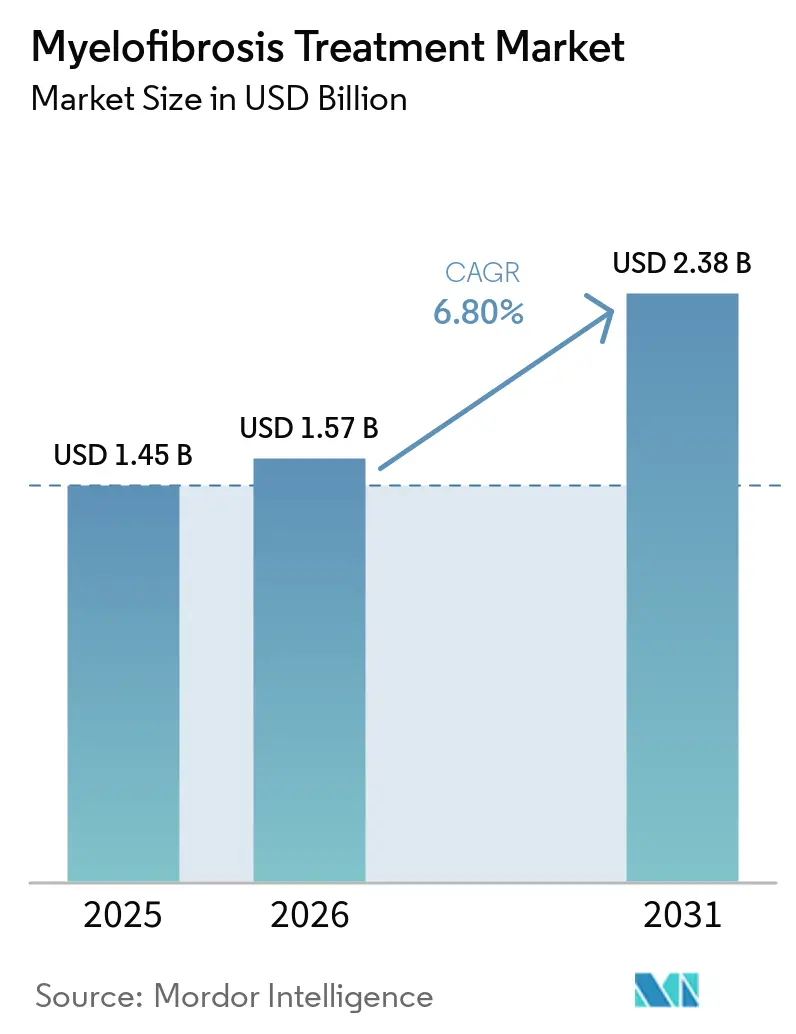
骨髄線維症治療市場の規模は、2026年に1.57 ビリオン 米ドル、2027年に1.71 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 8.63%で成長し、2032年までに2.58 ビリオン 米ドルに達する見込みです。
骨髄線維症治療市場は、標準化されたJAK阻害剤アプローチから、貧血負担、血小板数、変異プロファイル、および過去の治療歴に基づくより個別化された治療選択へとシフトしています。ルキソリチニブ、フェドラチニブ、モメロチニブ、パクリチニブは、現在のケアパスウェイにおいてそれぞれ異なる患者セグメントに対応しています。患者の相当数が3年以内にルキソリチニブを中止しており、後期ライン治療および治療切り替えに対する需要を支えています。しかし、治療関連の血球減少症、不均一な償還制度、および検証済みの疾患修飾エンドポイントの欠如が、引き続き市場成長を制約しています。
レポートの主要ポイント
- 疾患タイプ別では、原発性骨髄線維症が2026年に55.67%の収益シェアを占め、続発性骨髄線維症は2032年にかけてCAGR 9.22%で成長する見込みです。
- 薬剤クラス別では、分子標的薬療法が2026年に58.66%の収益シェアを占め、化学療法は2032年にかけてCAGR 8.80%で成長する見込みです。
- 投与経路別では、経口投与が2026年に57.88%の収益シェアを占め、2032年にかけてCAGR 9.78%で成長する見込みです。
- エンドユーザー別では、病院が2026年に64.44%の収益シェアを占め、血液腫瘍専門クリニックは2032年にかけてCAGR 10.45%で成長する見込みです。
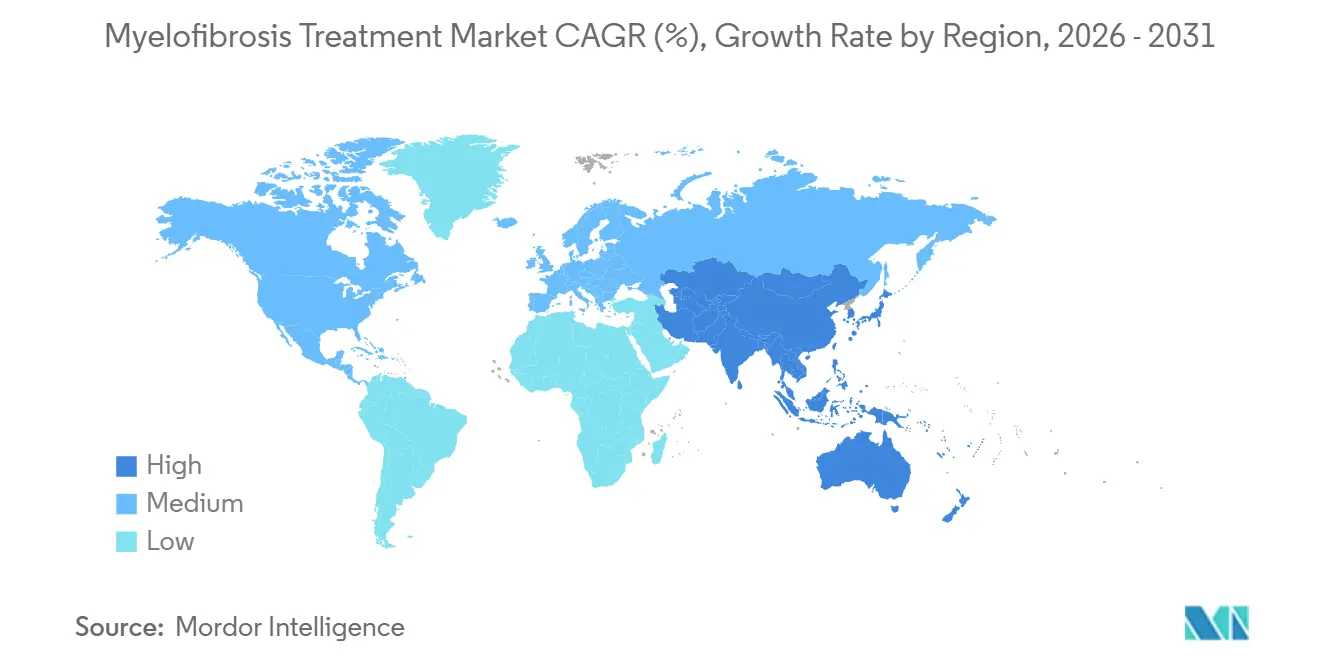
- 地域別では、北米が2026年に42.80%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 8.95%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フェノタイプ特異的JAK阻害剤の使用 | +1.8% | グローバル、北米および西欧に集中 | 中期(2~4年) |
| 貧血指向型オプションの拡大 | +1.3% | グローバル、オーストラリアおよびナダで早期償還の進展 | 中期(2~4年) |
| 分子検査および専門医紹介による診断 | +1.0% | アジア太平洋中核、中東・アフリカおよび米国・欧州の専門医ネットワークへの波及 | 長期(4年以上) |
| JAK阻害剤後治療への需要 | +1.2% | 北米および欧州 | 中期(2~4年) |
| 疾患修飾および併用療法パイプライン | +1.5% | グローバル | 長期(4年以上) |
| 希少血液がんにおけるリアルワールドエビデンスの活用 | +0.7% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フェノタイプ特異的JAK阻害剤療法の採用拡大
骨髄線維症治療市場における治療選択は、フェノタイプに基づくアプローチへとシフトしています。貧血の重症度、血小板数、および治療歴が治療選択をますます左右しています。モメロチニブはJAK1、JAK2、およびACVR1を阻害し、ヘプシジン値を低下させ、赤血球産生を支援し、脾腫に対処します。公表された治療ガイダンスでは、血小板数が50×10⁹/L未満の患者にパクリチニブを、輸血依存患者にモメロチニブを位置付けており、承認済みJAK阻害剤に対してより明確な臨床的役割が設けられています。
疾患修飾および併用療法の開発パイプラインの拡大
併用療法プログラムは、骨髄線維症治療市場における選択肢を拡大しています。2025年のMANIFEST-2試験では、ペラブレシブとルキソリチニブの併用がJAK阻害剤未治療患者の65.9%でSVR35を達成し、ルキソリチニブ単独の35.2%と比較されました。セリネクソーとルキソリチニブの併用は、第36週において患者の47%でSVR35を達成し、比較群の23%と比較されました。[1] Karyopharmは2026年8月に当該併用療法の補足的新薬承認申請を提出し、迅速承認を求めました。イメテルスタットは、ASCO 2026で発表された更新されたポストホック対応分析において、最善の利用可能な療法の15.4ヶ月と比較して、全生存期間の中央値30.7ヶ月を示しました。これらのプログラムは、一次治療および後期ライン治療に向けて、BET阻害、XPO1遮断、MDM2活性化、テロメラーゼ阻害、およびType II JAK2選択性をカバーしています。
貧血指向型治療オプションの拡大
貧血は骨髄線維症治療における重大な未充足ニーズであり、ルキソリチニブ療法中に悪化する可能性があります。第2相ODYSSEY試験は、輸血依存性疾患においてモメロチニブとルスパテルセプトの併用を評価するため、2025年2月に最初の患者を登録しました。この併用療法は、相補的なSMADシグナル伝達経路活性を通じて赤血球産生の早期および後期段階を標的としています。第2相RESTORE試験では、エルリテルセプトが輸血依存患者の30.4%で輸血非依存を達成し、第24週時点で12週間に少なくとも3単位の赤血球輸血を必要とする患者の73%で輸血負担を少なくとも50%減少させました。2025年のINDEPENDENCE試験はルスパテルセプトの主要エンドポイントを達成できず、相補的な赤血球産生メカニズムを持つJAK阻害剤との併用に対する開発関心が高まっています。[2]
JAK阻害剤後治療への需要の増大
JAK阻害剤後の治療設定は、骨髄線維症治療市場において依然として十分に対応されていません。後期ラインJAK阻害剤が利用可能になる以前、ルキソリチニブ中止後の歴史的な生存期間中央値は13.2ヶ月でした。JAK阻害剤の逐次使用をもってしても、多くの患者は3年から5年以内に承認済みの選択肢を使い果たします。IMPACTMF、BOREAS、および確認的SENTRYプログラムは、JAK阻害剤治療後に不十分な反応を示した患者を対象としています。Ipsenは2026年8月にKartos Therapeuticsの買収を完了し、TP53野生型患者においてルキソリチニブへの反応が不十分な患者を対象に評価中のMDM2阻害剤であるナブテマドリンを追加しました。これらの開発は、TP53経路の回復や新たなJAK経路標的化などのメカニズムを通じて、後期ライン治療を差別化する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 治療を制限する貧血、血小板減少症、および骨髄抑制 | -1.2% | グローバル | 短期(2年以内) |
| 持続的な疾患修飾の証拠の限界 | -0.9% | グローバル | 長期(4年以上) |
| 高い治療費と不均一な償還アクセス | -1.1% | アジア太平洋中核、中東・アフリカ、および南米 | 中期(2~4年) |
| 小規模で不均一かつ診断困難な患者集団 | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
治療を制限する貧血、血小板減少症、および骨髄抑制
骨髄抑制はJAK阻害剤治療における主要な安全上の課題であり、より集中的な治療を必要とする患者の用量増加を制限する可能性があります。MANIFEST-2では、ペラブレシブとルキソリチニブを投与された患者の52.8%が血小板減少症を経験し、44.8%がいずれかのグレードの貧血を経験しました。SENTRY試験では、セリネクソーとルキソリチニブ群の59%に血小板減少症が発生し、ルキソリチニブとプラセボ群の43%と比較されました。血液毒性を管理するための用量減少はJAK阻害剤の有効性を低下させる可能性があり、特定の併用療法のより広範な採用を制限します。
高い治療費と不均一な償還アクセス
不均一な償還制度は、アジア太平洋、南米、中東、およびアフリカ全域での治療アクセスを引き続き制限しています。2024年、カナダの医薬品庁はモメロチニブを、質調整生存年あたり245,628 米ドルの増分費用対効果比で評価し、その価格は最も費用の低い償還済みJAK阻害剤を超えるべきではないと述べました。ルキソリチニブの中国国家医薬品償還リストへの収載により年間費用が削減されアクセスが拡大した一方、新薬は多くのアジア市場で公的償還が限定的です。検証済みの質調整生存年アウトカムに基づく医療経済的エビデンスの不足は、米国以外での高価格の併用レジメンに対する障壁となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:
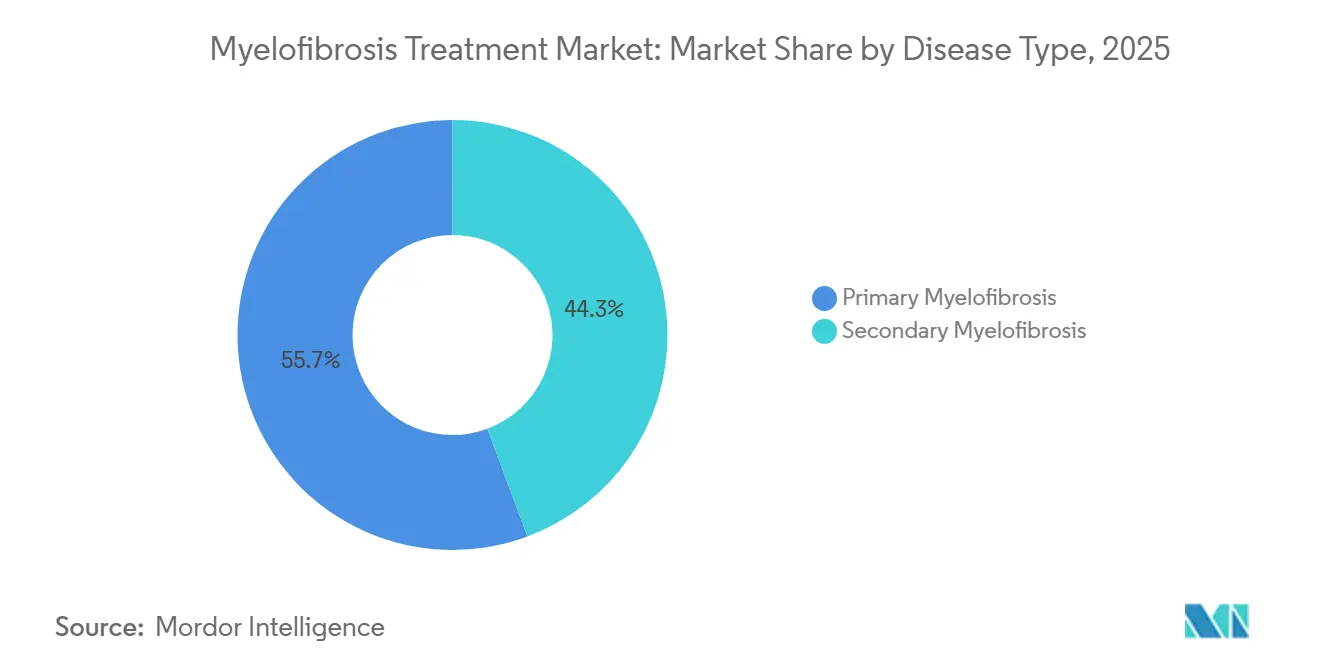
続発性骨髄線維症が長期的な成長機会を支える原発性骨髄線維症は、2026年の疾患タイプ別骨髄線維症治療市場シェアの55.67%を占めました。これは、本態性血小板血症後および真性多血症後の形態よりも新規発症率が高いことが主な要因です。また、診断および初期治療の確立された焦点であり続けています。続発性骨髄線維症は、本態性血小板血症および真性多血症患者の生存期間が延長し、転化リスクのある患者集団が拡大することで、2032年にかけてCAGR 9.22%で成長すると予測されています。ヒドロキシウレアおよびペグ化インターフェロンは長期的な疾患管理を支援し、転化モニタリングの必要性を高めています。
分子診断およびリスク分類の進歩が続発性骨髄線維症セグメントを後押ししています。インドの三次紹介コホートを対象とした2026年の研究では、前線での69遺伝子次世代シーケンシングにより、骨髄増殖性腫瘍患者の16.4%がより高い予後リスクカテゴリーに再分類されました。MYSEC-PMスコアは、骨髄増殖性腫瘍後続発性骨髄線維症に対するリスクベースの治療選択を支援し、欧州の治療アルゴリズムで使用されており、アジア太平洋地域の専門センターでの採用が拡大しています。これらのツールは、紹介、分子検査、および適時の治療レビューを改善します。
薬剤クラス別:
併用プログラムが標的療法の一次治療における地位を試す分子標的薬療法は2026年の薬剤クラス別収益の58.66%を占め、JAK阻害剤およびその他の分子標的薬が含まれます。承認済みのJAK阻害剤4剤がこのカテゴリーを支え、ルキソリチニブは一次治療における症状および脾臓管理の中心的役割を維持しています。このセグメントは、貧血および血小板プロファイルにわせた治療のマッチングへの関心の高まりを反映しています。新興の分子標的併用療法は、ルキソリチニブに代わるものとしてではなく、一般的にルキソリチニブと並行して評価されています。
化学療法は2032年にかけてCAGR 8.80%で成長すると予測されており、薬剤クラスの中で最も高い成長率です。その使用は細胞減少療法と関連しており、特にアジア太平洋地域および南米の償還制約のある地域における低リスク患者に対するヒドロキシウレアが挙げられます。ペグ化インターフェロンとルキソリチニブの併用は、以前のJAK阻害剤療法に不耐性の患者において骨髄細胞充実性および線維化を改善しました。その他のカテゴリーには、承認待ちのテロメラーゼ阻害剤およびMDM2阻害剤が含まれており、第3相プログラムが結果を報告するにつれてカテゴリーが拡大する可能性があります。
投与経路別:
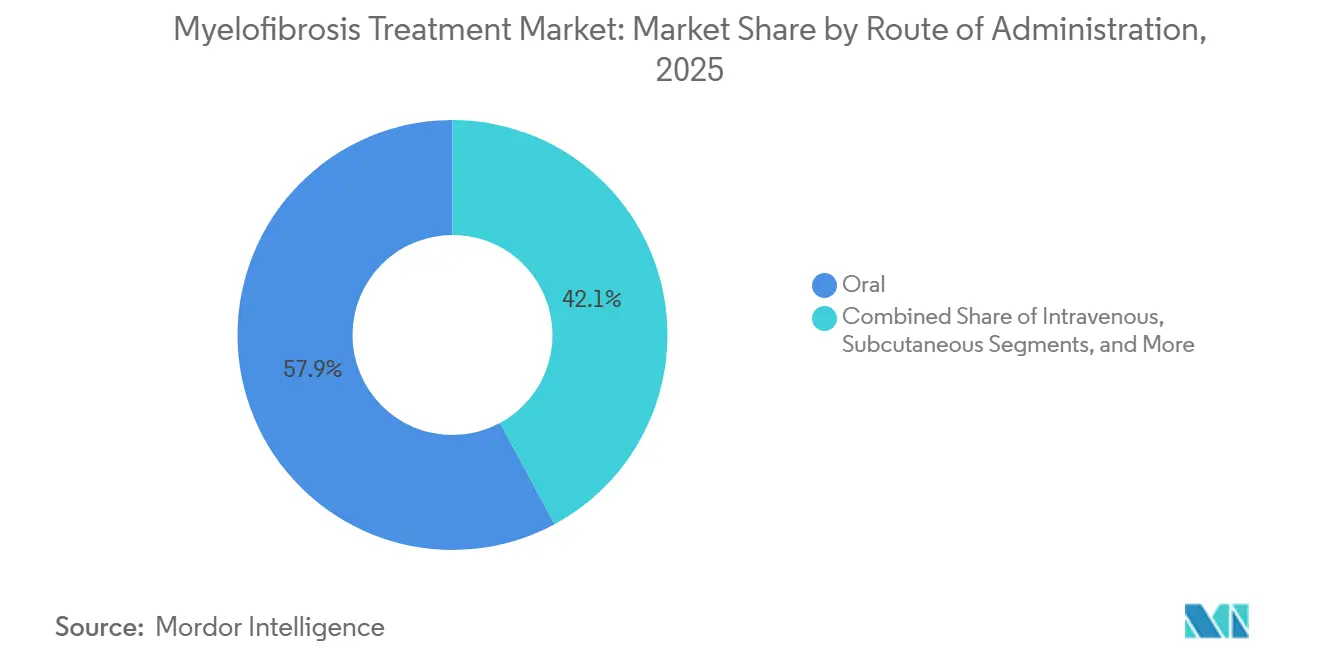
経口治療が規模と勢いの両方を維持経口投与は2026年の投与経路別収益の57.88%を占め、2032年にかけてCAGR 9.78%で成長すると予測されています。この実績は、セリネクソール、ペラブレシブ、ナブテマドリン、AJ1-11095などの経口候補薬を含む後期パイプラインを反映しています。経口JAK阻害剤は長期外来ケアの主要な選択肢であり続け、入院なしに血球数モニタリングおよび用量調整を可能にします。このモデルは、市場の強い外来志向を支えています。
静脈内投与経路は、より小規模ながら臨床的に明確な患者グループに対応しています。イメテルスタットは再発または難治性疾患に対して3週間ごとに投与され、ASCO 2026で発表された更新された事後解析では、イメテルスタットの中央全生存期間が30.7ヶ月であったのに対し、最善の利用可能な療法では15.4ヶ月であったと報告されました。皮下投与およびその他の経路は主に貧血管理を支援し、赤血球造血刺激剤および試験的製剤が含まれます。専門薬局ネットワーク、モニタリングプログラム、および月次補充プロセスが経口腫瘍薬の提供をさらに支援しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
慢性ケアの院外移行に伴い専門クリニックが拡大病院は2026年のエンドユーザー別収益の64.44%を占め、入院評価および管を必要とする高リスク症例の集中を反映しています。骨髄生検、移植評価、および急性血球減少イベントはしばしば病院のリソースを必要とします。学術病院システムはまた、同種幹細胞移植候補者に対する多職種ケアを調整します。したがって、日常的な治療が外来設定に移行しているにもかかわらず、病院は複雑な臨床ニーズに対して不可欠であり続けています。
血液腫瘍専門クリニックは2032年にかけてCAGR 10.45%で拡大すると予測されています。経口JAK阻害剤プロトコルは、月次血球数モニタリング、用量調整、および症状評価を提供する専門骨髄増殖性腫瘍診療における慢性ケアを可能にします。2025年の実世界分析では、貧血の有無にかかわらず骨髄線維症を有するルキソリチニブ治療患者における治療パターンおよび医療資源使用が検討されました。学術医療センターは第3相試験および早期採用において引き続き重要であり、外来点滴センターは特にイメテルスタットなどの静脈内治療を支援しています。
地域分析
北米およびヨーロッパの骨髄線維症治療市場
北米は2026年の骨髄線維症治療市場シェアの42.80%を占め、米国における推定2万人の者と、FDA承認済みの4種類すべてのJAK阻害剤へのアクセスに支えられています。限定的な専門薬局が治療の流通とモニタリングを支援しています。欧州は第2位の地域市場であり、ルキソリチニブ、モメロチニブ、フェドラチニブが欧州医薬品庁の集中審査経路を通じて承認されています。ドイツ、英国、フランスは指定された骨髄増殖性腫瘍専門センターを通じて地域の取扱量をリードしており、国別の償還には臨床的および医療経済的エビデンスが求められることが多いです。
アジア太平洋地域の骨髄線維症治療市場
アジア太平洋地域は2032年にかけてCAGR 8.95%で成長すると予測されています。中国の国家薬品監督管理局は2026年2月28日にTQ05105(ブランド名:Anxu)を、原発性および続発性骨髄線維症の適格成人に対するデュアルJAK/ROCK阻害剤として承認しました。登録データでは、患者の58.33%でSVR35、77.78%でTSS50が示されました。中国の骨髄線維症患者数は2025年に67,000人を超え、診断能力、高齢化人口動態、および三次血液内科インフラに支えられ、2030年までに30万人に近づくと予測されています。日本ではJAK阻害剤の安定した使用が続いており、インドの2026年69遺伝子シーケンシング研究では患者の16.4%がより高い予後リスクグループに再分類され、より早期の専門家ケアを支援しています。
中東・アフリカおよび南米の骨髄線維症治療市場
中東およびアフリカは、JAK阻害剤療法において依然として商業化の初期段階にあり、治療はGCC諸国、南アフリカ、およびその他の主要都市部の三次腫瘍センターに集中しています。償還インフラが限られているため、多くの患者は病院の処方集またはメーカーの支援プログラムに依存せざるを得ない状況です。ブラジルとアルゼンチンが南米における活動をリードしていますが、コストとアクセスの制約が依然として続いており、ブラジルの公衆衛生システムは、認知度が学術センターを超えて拡大するにつれて治療経路の組み込みを開始しています。診断の拡大、国際臨床試験への参加、および専門家紹介ネットワークの強化が、両地域における段階的な普及を支援しています。
競合ランドスケープ
骨髄線維症治療市場は、一次治療において中程度の集中度を示し、JAK阻害剤後および併用療法の設定ではより強い競争が見られます。IncyteとNovartisが一次治療のルキソリチニブ治療をリードし、GSKは貧血関連ニーズに対してモメロチニブを提供しています。BMSとNovartisはフェドラチニブを提供し、Swedish Orphan Biovitramは血小板減少症が定義するニッチに対してパクリチニブを提供しています。2027年および2028年に予定されるルキソリチニブの独占期間終了は、製剤、サービス、およびパイプライン戦略への注目を高めるでしょう。
骨髄線維症治療市場はまた、線維症の逆転または全生存期間の改善を目指すプログラムによっても形成されています。承認済みの療法で骨髄線維症の改善が生存の検証済み代替指標として確立されたものはありません。IMpactMF、MANIFEST-2の長期フォローアップ、およびPOIESISは、それぞれのアプローチの臨床的価値を明確にする可能性があります。Karyopharmは2026年8月にセリネクソーとルキソリチニブの併用に対する補足的新薬承認申請を迅速承認経路で提出し、Ipsenは2026年8月にKartos Therapeuticsの買収を完了し、ナブテマドリンを腫瘍パイプラインに追加しました。
IncyteはASH 2025において、変異型CALRネオエピトープを標的とする抗体INCA033989の第1相データを発表し、変異特異的治療開発へのシフトを強調しました。承認済みJAK阻害剤を持つ企業は、確立された流通ネットワークと処方者との関係を維持しています。新規参入者は、貧血コントロール、血小板減少症管理、後期ライン反応、または疾患アウトカムにおける明確な利点を実証する必要があります。市場は、確立された治療フランチャイズと定義された治療ギャップを標的とするプログラムを組み合わせています。
骨髄線維症治療産業のリーダー企業
-
Bristol-Myers Squibb Company
-
GSK plc
-
Incyte Corporation
-
Novartis AG
-
Swedish Orphan Biovitrum AB (publ)
- 注:主要企業の掲載順は順位を示すものではありません。
骨髄線維症治療市場 このレポートでカバーされる企業
- Abbvie
- Bristol-Myers Squibb
- Geron Corporation
- GlaxoSmithKline
- Incyte
- Kartos Therapeutics, Inc.
- Karyopharm Therapeutics
- MorphoSys AG
- Novartis
- PharmaEssentia Corporation
- Swedish Orphan Biovitrum AB (publ)
- Takeda Pharmaceuticals
最近の産業開発事情 骨髄線維症治療市場
- 2026年8月:Karyopharm Therapeuticsは、骨髄線維症に対するセリネクソールとルキソリチニブの併用療法の加速承認を求めるsNDAをFDAに提出し、優先審査を申請しました。FDAの申請受理決定は2026年第4四半期に予定されていました。
- 2026年8月:IpsenはKartos Therapeuticsを前払い4.5 ビリオン 米ドル、マイルストーン最大13 ビリオン 米ドルで買収し、フェーズ3 MDM2阻害剤ナブテマドリンを追加しました。POIESISトライアルのデータは2027年に公表される見込みでした。
- 2026年2月:中国のNMPAが、Chia Tai Tianqingの安許(TQ05105)を一次治療の中間リスク-2または高リスクの原発性および続発性骨髄線維症に対して承認しました。登録データはSVR35 58.33%、TSS50 77.78%を示しました。
グローバル骨髄線維症治療市場レポートの範囲
レポートの範囲によると、骨髄線維症は骨髄増殖性腫瘍と呼ばれる疾患群に属する希少な慢性がんであり、骨髄内に瘢痕組織(線維症)が進行性に蓄積することを特徴とし、正常な血液細胞の産生を著しく妨げます。
骨髄線維症治療市場は、疾患タイプ、薬剤クラス、投与経路、エンドユーザー、および地域によってセグメント化されています。疾患タイプ別では、市場は原発性骨髄線維症と続発性骨髄線維症にセグメント化されています。薬剤クラス別では、市場は標的薬物療法、化学療法、免疫調節剤、およびその他を含みます。標的薬物療法はさらにJAK阻害剤おびその他の標的療法にセグメント化されています。投与経路別では、市場は経口、静脈内、皮下、およびその他の投与経路にセグメント化されています。エンドユーザー別では、市場は病院、血液腫瘍専門クリニック、外来輸液センター、学術医療センター、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 原発性骨髄線維症 |
| 続発性骨髄線維症 |
| 標的薬物療法 | JAK阻害剤 |
| その他の標的療法 | |
| 化学療法 | |
| 免疫調節剤 | |
| その他 |
| 経口 |
| 静脈内 |
| 皮下 |
| その他の投与経路 |
| 病院 |
| 血液腫瘍専門クリニック |
| 外来輸液センター |
| 学術医療センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 疾患タイプ別 | 原発性骨髄線維症 | |
| 続発性骨髄線維症 | ||
| 薬剤クラス別 | 標的薬物療法 | JAK阻害剤 |
| その他の標的療法 | ||
| 化学療法 | ||
| 免疫調節剤 | ||
| その他 | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 皮下 | ||
| その他の投与経路 | ||
| エンドユーザー別 | 病院 | |
| 血液腫瘍専門クリニック | ||
| 外来輸液センター | ||
| 学術医療センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの骨髄線維症治療の予想成長率はどのくらいですか?
骨髄線維症治療市場は2027年から2032年にかけてCAGR 8.63%で成長し、2032年までに2.58 ビリオン 米ドルに達すると予測されています。
骨髄線維症において最も急速に成長している治療経路は?
経口投与は2032年にかけてCAGR 9.78%で成長すると予測されています。2026年の投与経路別収益において57.88%のシェアを占めていました。
血液腫瘍専門クリニックが拡大している理由は?
専門クリニックは、経口プロトコルが病院外での定期的な血球数モニタリング、用量調整、および症状評価を支援するため、CAGR 10.45%で成長すると予測されています。
骨髄線維症治療において最も高い成長見通しを持つ地域は?
アジア太平洋地域は、中国における診断、専門家インフラ、および治療開発に支えられ、2032年にかけてCAGR 8.95%で成長すると予測されています。
JAK阻害剤治療後の需要を牽引しているものは?
患者は数年にわたって承認済みのJAK阻害剤の選択肢を中止または使い果たす可能性があり、テロメラーゼ、MDM2、および代替JAK経路アプローチなどの後期ライン療法への需要を生み出しています。
新しい骨髄線維症療法のより広範な使用を制限しているものは?
貧血、血小板減少症、骨髄抑制、不均一な償還制度、および持続的な疾患修飾の検証済みエビデンスの限界が重要な制約として残っています。