
Tamaño y participación del mercado de tratamiento de mielofibrosis
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.80 % |
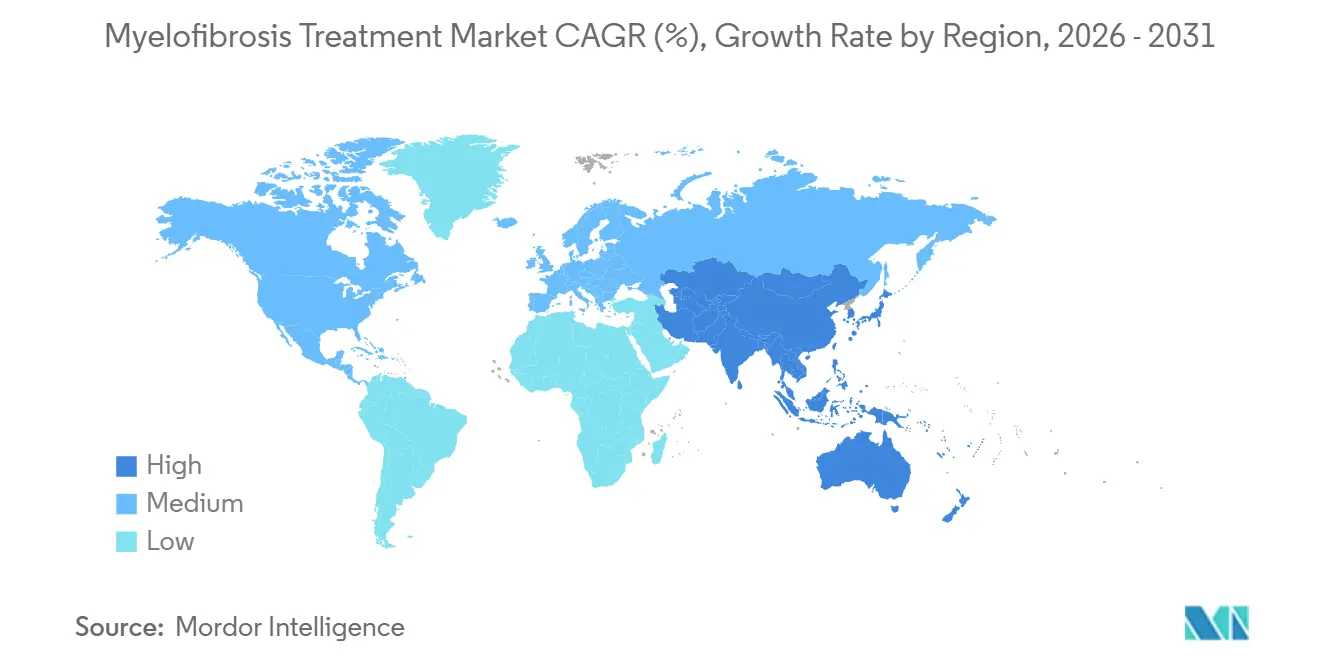
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
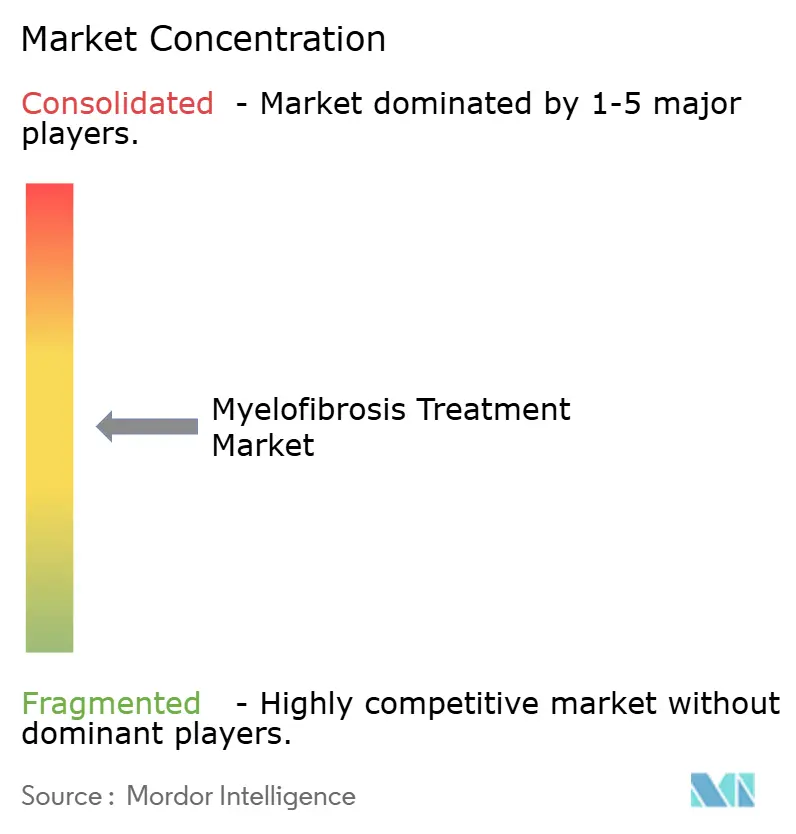
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tratamiento de mielofibrosis por Mordor Intelligence
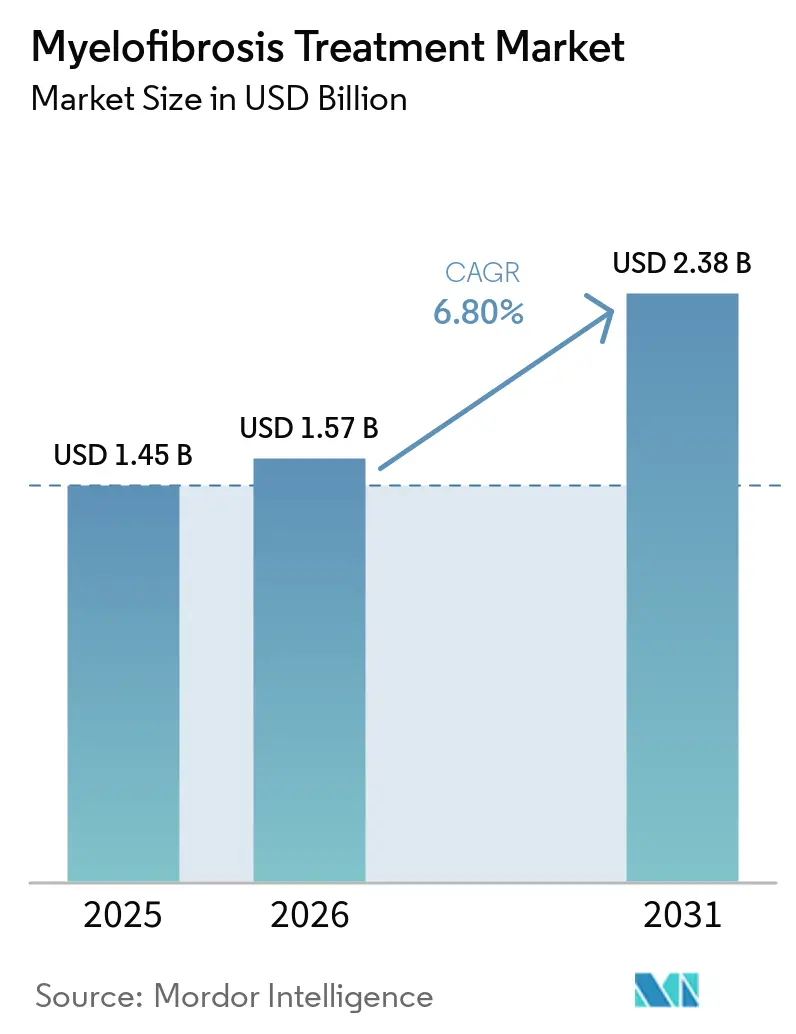
El tamaño del mercado de tratamiento de mielofibrosis se valoró en 1,45 mil millones de USD en 2025 y se estima que crecerá desde 1,57 mil millones de USD en 2026 hasta alcanzar los 2,38 mil millones de USD en 2031, a una CAGR del 6,80% durante el período de pronóstico (2026-2031).
El mercado de tratamiento de mielofibrosis está evolucionando desde un enfoque estandarizado con inhibidores JAK hacia una selección de tratamiento más personalizada basada en la carga de anemia, el recuento de plaquetas, el perfil de mutaciones y el historial de tratamientos previos. Ruxolitinib, fedratinib, momelotinib y pacritinib atienden a segmentos de pacientes diferenciados en las vías de atención actuales. Una proporción considerable de pacientes interrumpe el tratamiento con ruxolitinib en un plazo de tres años, lo que respalda la demanda de terapias de líneas posteriores y el cambio de tratamiento. Sin embargo, las citopenias relacionadas con el tratamiento, el reembolso desigual y la falta de un criterio de valoración validado de modificación de la enfermedad siguen limitando el crecimiento del mercado.
Conclusiones clave del informe
- Por tipo de enfermedad, la mielofibrosis primaria representó el 55,67% de la cuota de ingresos en 2025, mientras que se proyecta que la mielofibrosis secundaria crezca a una CAGR del 9,22% hasta 2031.
- Por clase de fármaco, la terapia farmacológica dirigida representó el 58,66% de la cuota de ingresos en 2025, mientras que se proyecta que la quimioterapia crezca a una CAGR del 8,67% hasta 2031.
- Por vía de administración, la administración oral representó el 57,88% de la cuota de ingresos en 2025 y se proyecta que crezca a una CAGR del 9,78% hasta 2031.
- Por usuario final, los hospitales representaron el 64,44% de la cuota de ingresos en 2025, mientras que se proyecta que las clínicas especializadas en hematología y oncología crezcan a una CAGR del 10,45% hasta 2031.
- Por geografía, América del Norte representó el 42,80% de la cuota de ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de tratamiento de mielofibrosis
Análisis del impacto de los impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Uso de inhibidores JAK específicos por fenotipo | +1.8% | Global, concentrado en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Expansión de opciones dirigidas a la anemia | +1.3% | Global, con ganancias tempranas de reembolso en Australia y Canadá | Mediano plazo (2-4 años) |
| Diagnóstico mediante pruebas moleculares y derivación a especialistas | +1.0% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y redes de especialistas de EE. UU. y Europa | Largo plazo (≥ 4 años) |
| Demanda de tratamiento posterior al inhibidor JAK | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Cartera de terapias modificadoras de la enfermedad y combinadas | +1.5% | Global | Largo plazo (≥ 4 años) |
| Uso de evidencia del mundo real en cánceres hematológicos raros | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción creciente de terapia con inhibidores JAK específicos por fenotipo
La selección del tratamiento en el mercado de tratamiento de mielofibrosis está evolucionando hacia un enfoque basado en el fenotipo. La gravedad de la anemia, el recuento de plaquetas y el historial de tratamientos orientan cada vez más la selección terapéutica. El momelotinib inhibe JAK1, JAK2 y ACVR1, reduciendo los niveles de hepcidina, favoreciendo la eritropoyesis y abordando la esplenomegalia. Las guías de tratamiento publicadas posicionan al pacritinib para pacientes con recuentos de plaquetas inferiores a 50 × 10⁹/L y al momelotinib para pacientes dependientes de transfusiones, creando roles clínicos más definidos para los inhibidores JAK aprobados.
Expansión de la cartera de terapias modificadoras de la enfermedad y combinadas
Los programas de terapia combinada están ampliando las opciones en el mercado de tratamiento de mielofibrosis. En el ensayo MANIFEST-2 de 2025, pelabresib más ruxolitinib logró SVR35 en el 65,9% de los pacientes sin tratamiento previo con inhibidores JAK, en comparación con el 35,2% para ruxolitinib en monoterapia. Selinexor más ruxolitinib logró SVR35 en el 47% de los pacientes en la semana 36, en comparación con el 23% en el grupo comparador.[1]Tarabishy, Y., et al., "Pelabresib más Ruxolitinib para mielofibrosis sin tratamiento previo con inhibidores JAK: un ensayo aleatorizado de fase 3", Nature Medicine, link.springer.com Karyopharm presentó una Solicitud de Nuevo Fármaco suplementaria para la combinación en agosto de 2026 y solicitó aprobación acelerada. Imetelstat mostró una mediana de supervivencia global de 30,7 meses frente a 15,4 meses con la mejor terapia disponible en un análisis de concordancia post-hoc actualizado presentado en ASCO 2026. Estos programas abarcan la inhibición de BET, el bloqueo de XPO1, la activación de MDM2, la inhibición de la telomerasa y la selectividad de tipo II para JAK2 en la atención de primera línea y líneas posteriores.
Expansión de las opciones de tratamiento dirigidas a la anemia
La anemia sigue siendo una necesidad médica no cubierta significativa en el tratamiento de la mielofibrosis y puede agravarse durante la terapia con ruxolitinib. El ensayo de fase 2 ODYSSEY inscribió a su primer paciente en febrero de 2025 para evaluar momelotinib más luspatercept en la enfermedad dependiente de transfusiones. La combinación actúa sobre las etapas tempranas y tardías de la eritropoyesis mediante la actividad complementaria de la vía SMAD. En el ensayo de fase 2 RESTORE, elritercept logró independencia transfusional en el 30,4% de los pacientes dependientes de transfusiones y redujo la carga transfusional en al menos un 50% en el 73% de los pacientes que requerían al menos 3 unidades de glóbulos rojos cada 12 semanas en la semana 24. El ensayo INDEPENDENCE de 2025 no alcanzó su criterio de valoración primario para luspatercept, lo que aumentó el interés en el desarrollo de combinaciones de inhibidores JAK con mecanismos eritropoyéticos complementarios.[2]Perla, A., et al., "Manejo de la mielofibrosis: adecuación de los avances en tratamientos a las necesidades clínicas no cubiertas", PubMed Central, pmc.ncbi.nlm.nih.gov
Demanda creciente de tratamiento posterior al inhibidor JAK
El entorno posterior al inhibidor JAK sigue siendo insuficientemente atendido en el mercado de tratamiento de mielofibrosis. La mediana histórica de supervivencia tras la interrupción de ruxolitinib era de 13,2 meses antes de que los inhibidores JAK de líneas posteriores estuvieran disponibles. Incluso con el uso secuencial de inhibidores JAK, muchos pacientes agotan las opciones aprobadas en un plazo de 3 a 5 años. IMPACTMF, BOREAS y el programa confirmatorio SENTRY se dirigen a pacientes con respuestas inadecuadas tras el tratamiento con inhibidores JAK. Ipsen completó la adquisición de Kartos Therapeutics en agosto de 2026, incorporando navtemadlin, un inhibidor de MDM2 en evaluación para pacientes con TP53 de tipo salvaje con una respuesta subóptima a ruxolitinib. Estos avances pueden diferenciar la atención de líneas posteriores mediante mecanismos como la restauración de la vía TP53 y la reorientación de la vía JAK.
Análisis del impacto de las restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Anemia, trombocitopenia y mielosupresión limitantes del tratamiento | -1.2% | Global | Corto plazo (≤ 2 años) |
| Evidencia limitada de modificación duradera de la enfermedad | -0.9% | Global | Largo plazo (≥ 4 años) |
| Alto costo del tratamiento y acceso desigual al reembolso | -1.1% | Núcleo de Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Población de pacientes pequeña, heterogénea y de difícil diagnóstico | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Anemia, trombocitopenia y mielosupresión limitantes del tratamiento
La mielosupresión sigue siendo un desafío clave de seguridad en el tratamiento con inhibidores JAK y puede limitar el escalado de dosis en pacientes que requieren una terapia más intensiva. En MANIFEST-2, el 52,8% de los pacientes que recibieron pelabresib más ruxolitinib experimentaron trombocitopenia, mientras que el 44,8% experimentaron anemia de cualquier grado. En el ensayo SENTRY, la trombocitopenia ocurrió en el 59% del grupo de selinexor más ruxolitinib, en comparación con el 43% del grupo de ruxolitinib más placebo. Las reducciones de dosis para controlar la toxicidad hematológica pueden reducir la eficacia de los inhibidores JAK, limitando la adopción más amplia de ciertas terapias combinadas.
Alto costo del tratamiento y acceso desigual al reembolso
El reembolso desigual sigue limitando el acceso al tratamiento en Asia-Pacífico, América del Sur, Oriente Medio y África. En 2024, la Agencia de Medicamentos de Canadá evaluó el momelotinib con una razón de costo-efectividad incremental de 245.628 USD por año de vida ajustado por calidad ganado y declaró que su precio no debería superar el del inhibidor JAK reembolsado de menor costo. Si bien la inclusión de ruxolitinib en la Lista Nacional de Medicamentos Reembolsados de China redujo los costos anuales y amplió el acceso, los agentes más nuevos tienen un reembolso público limitado en muchos mercados asiáticos. La evidencia económica sanitaria limitada basada en resultados validados de años de vida ajustados por calidad sigue siendo una barrera para los regímenes combinados de mayor precio fuera de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de enfermedad: la mielofibrosis secundaria respalda una oportunidad creciente a largo plazo
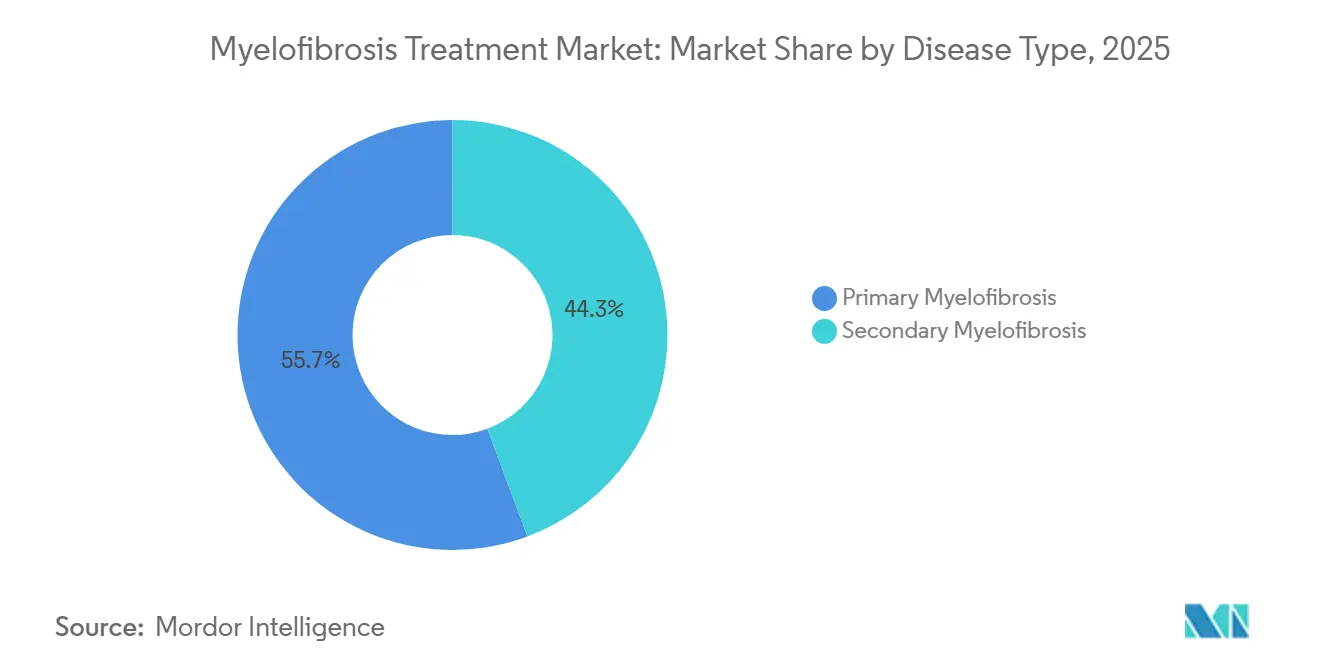
La mielofibrosis primaria representó el 55,67% de la cuota del mercado de tratamiento de mielofibrosis por tipo de enfermedad en 2025, impulsada por una incidencia de novo más alta que las formas post-trombocitemia esencial y post-policitemia vera. También sigue siendo el foco establecido del diagnóstico y el tratamiento inicial. Se prevé que la mielofibrosis secundaria crezca a una CAGR del 9,22% hasta 2031, a medida que una mayor supervivencia entre los pacientes con trombocitemia esencial y policitemia vera aumenta la población en riesgo de transformación. La hidroxiurea y el interferón pegilado apoyan el manejo de la enfermedad a largo plazo, aumentando la necesidad de monitoreo de la transformación.
Los avances en el diagnóstico molecular y la clasificación del riesgo respaldan el segmento de mielofibrosis secundaria. Un estudio de 2026 de una cohorte de derivación terciaria india encontró que la secuenciación de nueva generación de 69 genes de primera línea reclasificó al 16,4% de los pacientes con neoplasias mieloproliferativas en categorías de riesgo pronóstico más alto. La puntuación MYSEC-PM apoya la selección de terapia basada en el riesgo para la mielofibrosis secundaria post-neoplasia mieloproliferativa y se utiliza en los algoritmos de tratamiento europeos, con una adopción creciente en los centros especializados de Asia-Pacífico. Estas herramientas mejoran la derivación, las pruebas moleculares y la revisión terapéutica oportuna.


Por clase de fármaco: los programas de combinación ponen a prueba la posición de primera línea de la terapia dirigida
La terapia farmacológica dirigida representó el 58,66% de los ingresos por clase de fármaco en 2025 e incluye inhibidores JAK y otros agentes molecularmente dirigidos. Cuatro inhibidores JAK aprobados respaldaron la categoría, mientras que ruxolitinib siguió siendo central para el manejo de síntomas y el bazo en primera línea. El segmento refleja un enfoque creciente en adecuar el tratamiento a los perfiles de anemia y plaquetas. Las combinaciones dirigidas emergentes se están evaluando generalmente junto a ruxolitinib, en lugar de en su lugar.
Se prevé que la quimioterapia crezca a una CAGR del 8,67% hasta 2031, la más alta entre las clases de fármacos. Su uso está vinculado al tratamiento citorreductor, en particular la hidroxiurea para pacientes de menor riesgo en áreas de Asia-Pacífico y América del Sur con restricciones de reembolso. El interferón pegilado más ruxolitinib mejoró la celularidad de la médula ósea y la fibrosis en pacientes intolerantes a la terapia previa con inhibidores JAK. La categoría Otros incluye inhibidores de la telomerasa e inhibidores de MDM2 en espera de aprobación, que podrían ampliar la categoría a medida que los programas de fase 3 presenten resultados.
Por vía de administración: el tratamiento oral mantiene tanto la escala como el impulso
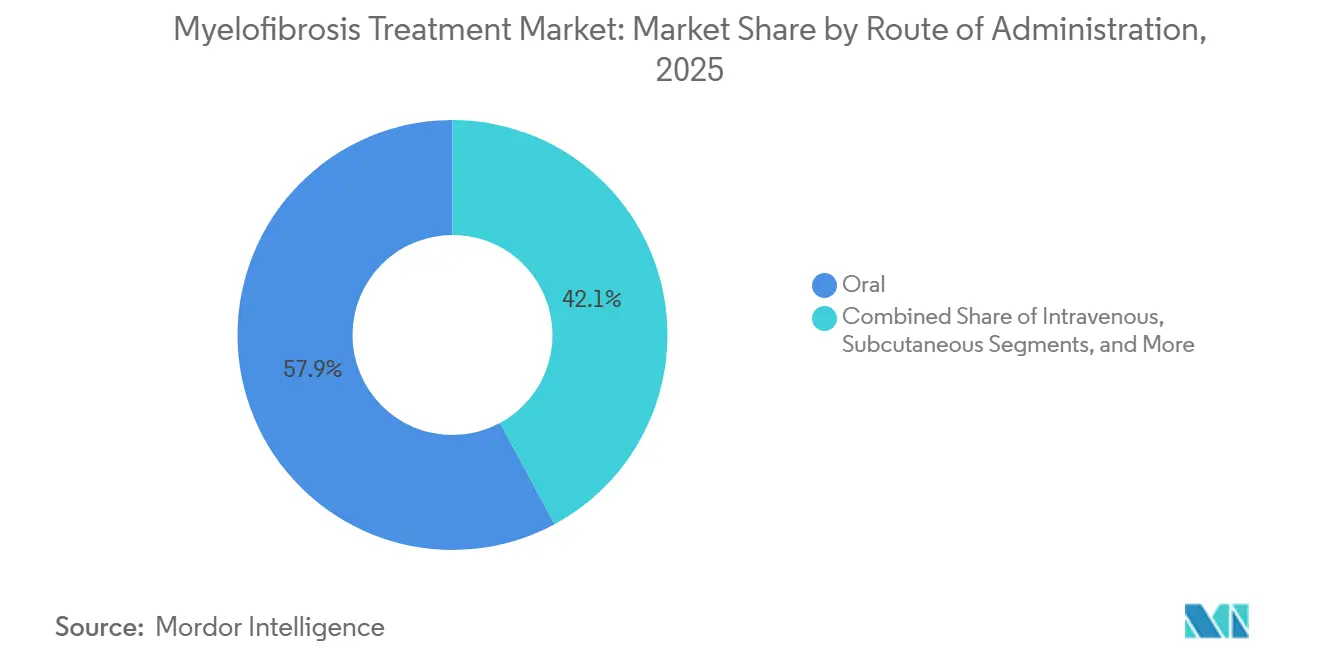
La administración oral representó el 57,88% de los ingresos por vía de administración en 2025 y se prevé que crezca a una CAGR del 9,78% hasta 2031. Este desempeño refleja una cartera en etapa avanzada que incluye candidatos orales como selinexor, pelabresib, navtemadlin y AJ1-11095. Los inhibidores JAK orales siguen siendo la opción principal para la atención ambulatoria a largo plazo, lo que permite el monitoreo del recuento sanguíneo y los ajustes de dosis sin hospitalización. Este modelo respalda la fuerte orientación ambulatoria del mercado.
La vía intravenosa atiende a un grupo de pacientes más pequeño pero clínicamente diferenciado. Imetelstat se administra cada 3 semanas para la enfermedad en recaída o refractaria, y un análisis de concordancia post-hoc actualizado presentado en ASCO 2026 informó una mediana de supervivencia global de 30,7 meses con imetelstat frente a 15,4 meses con la mejor terapia disponible. Las vías subcutánea y otras apoyan principalmente el manejo de la anemia, incluidos los agentes estimulantes de la eritropoyesis y las formulaciones en investigación. Las redes de farmacias especializadas, los programas de monitoreo y los procesos de recarga mensual respaldan aún más la dispensación de oncología oral.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: las clínicas especializadas ganan terreno a medida que la atención crónica se traslada fuera de los hospitales
Los hospitales representaron el 64,44% de los ingresos por usuario final en 2025, lo que refleja la concentración de casos de alto riesgo que requieren evaluación y manejo hospitalario. Las biopsias de médula ósea, las evaluaciones de trasplante y los eventos citopénicos agudos a menudo requieren recursos hospitalarios. Los sistemas hospitalarios académicos también coordinan la atención multidisciplinaria para los candidatos a trasplante alogénico de células madre. Por lo tanto, los hospitales siguen siendo esenciales para las necesidades clínicas complejas, a pesar del traslado del tratamiento rutinario a entornos ambulatorios.
Se prevé que las clínicas especializadas en hematología y oncología se expandan a una CAGR del 10,45% hasta 2031. Los protocolos de inhibidores JAK orales permiten la atención crónica en consultas dedicadas a neoplasias mieloproliferativas, que proporcionan monitoreo mensual del recuento sanguíneo, titulación de dosis y evaluación de síntomas. Un análisis del mundo real de 2025 examinó los patrones de tratamiento y el uso de recursos sanitarios entre los pacientes con mielofibrosis tratados con ruxolitinib, con y sin anemia. Los centros médicos académicos siguen siendo importantes para los ensayos de fase 3 y la adopción temprana, mientras que los centros de infusión ambulatoria apoyan los tratamientos intravenosos, en particular imetelstat.
Análisis geográfico
América del Norte representó el 42,80% de la cuota del mercado de tratamiento de mielofibrosis en 2025, respaldada por un estimado de 20.000 pacientes en los Estados Unidos y el acceso a los cuatro inhibidores JAK aprobados por la FDA. Las farmacias especializadas restringidas apoyan la distribución y el monitoreo del tratamiento. Europa es el segundo mercado regional más grande, con ruxolitinib, momelotinib y fedratinib autorizados a través de la vía centralizada de la Agencia Europea de Medicamentos. Alemania, el Reino Unido y Francia lideran los volúmenes regionales a través de centros expertos en neoplasias mieloproliferativas designados, mientras que el reembolso específico por país a menudo requiere evidencia clínica y económica sanitaria.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,95% hasta 2031. La Administración Nacional de Productos Médicos de China aprobó TQ05105, comercializado como Anxu, el 28 de febrero de 2026, como inhibidor dual JAK/ROCK para adultos elegibles con mielofibrosis primaria y secundaria; los datos de registro mostraron SVR35 en el 58,33% de los pacientes y TSS50 en el 77,78% de los pacientes. La población de pacientes con mielofibrosis en China superó los 67.000 en 2025 y se proyecta que se aproxime a los 300.000 para 2030, respaldada por la capacidad diagnóstica, el envejecimiento demográfico y la infraestructura de hematología terciaria. Japón mantiene un uso estable de inhibidores JAK, mientras que el estudio de secuenciación de 69 genes de India de 2026 reclasificó al 16,4% de los pacientes en grupos de riesgo pronóstico más alto, lo que favorece una atención especializada más temprana.
Oriente Medio y África se encuentran en una etapa comercial temprana para la terapia con inhibidores JAK, con el tratamiento concentrado en centros de oncología terciarios en los países del GCC, Sudáfrica y otras grandes ubicaciones urbanas. La infraestructura de reembolso limitada obliga a muchos pacientes a depender de los formularios hospitalarios o de los programas de apoyo de los fabricantes. Brasil y Argentina lideran la actividad en América del Sur, aunque persisten las limitaciones de costo y acceso, mientras que el sistema de salud pública de Brasil está comenzando a incorporar vías de tratamiento a medida que la concienciación se expande más allá de los centros académicos. La expansión diagnóstica, la participación en ensayos internacionales y redes de derivación a especialistas más sólidas apoyan la adopción gradual en ambas regiones.

Panorama competitivo
El mercado de tratamiento de mielofibrosis tiene una concentración moderada en el tratamiento de primera línea y una competencia más intensa en los entornos de terapia posterior al inhibidor JAK y de combinación. Incyte y Novartis lideran el tratamiento de primera línea con ruxolitinib, mientras que GSK ofrece momelotinib para las necesidades relacionadas con la anemia. BMS y Novartis ofrecen fedratinib, y Swedish Orphan Biovitrum ofrece pacritinib para un nicho definido por trombocitopenia. La esperada pérdida de exclusividad de ruxolitinib en 2027 y 2028 aumentará el enfoque en estrategias de formulación, servicio y cartera de productos.
El mercado de tratamiento de mielofibrosis también está moldeado por programas que buscan la reversión de la fibrosis o la mejora de la supervivencia global. Ninguna terapia aprobada ha establecido la mejora de la fibrosis de la médula ósea como un sustituto validado de la supervivencia. IMpactMF, el seguimiento a largo plazo de MANIFEST-2 y POIESIS pueden aclarar el valor clínico de sus respectivos enfoques. Karyopharm presentó una Solicitud de Nuevo Fármaco suplementaria en agosto de 2026 para selinexor más ruxolitinib bajo una vía de aprobación acelerada, mientras que Ipsen completó la adquisición de Kartos Therapeutics en agosto de 2026, incorporando navtemadlin a su cartera de oncología.
Incyte presentó datos de fase 1 para INCA033989, un anticuerpo dirigido al neoepítopo CALR mutante, en ASH 2025, destacando el cambio hacia el desarrollo de tratamientos específicos para mutaciones. Las empresas con inhibidores JAK aprobados mantienen redes de distribución establecidas y relaciones con los prescriptores. Los nuevos participantes deben demostrar beneficios claros en el control de la anemia, el manejo de la trombocitopenia, la respuesta en líneas posteriores o los resultados de la enfermedad. El mercado combina franquicias de terapia establecidas con programas dirigidos a brechas de tratamiento definidas.
Líderes de la industria del tratamiento de mielofibrosis
Bristol-Myers Squibb Company
GSK plc
Incyte Corporation
Novartis AG
Swedish Orphan Biovitrum AB (publ)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: Karyopharm Therapeutics presentó una sNDA a la FDA para la aprobación acelerada de selinexor más ruxolitinib para la mielofibrosis y solicitó Revisión Prioritaria; la decisión de aceptación de la FDA se esperaba para el cuarto trimestre de 2026.
- Agosto de 2026: Ipsen adquirió Kartos Therapeutics por 450 millones de USD por adelantado y hasta 1,3 mil millones de USD en hitos, incorporando el inhibidor de MDM2 navtemadlin en fase 3; se esperaban los datos del ensayo POIESIS en 2027.
- Febrero de 2026: la NMPA de China aprobó Anxu (TQ05105) de Chia Tai Tianqing para la mielofibrosis primaria y secundaria de riesgo intermedio-2 o alto en primera línea; los datos de registro mostraron SVR35 del 58,33% y TSS50 del 77,78%.


Alcance del informe global del mercado de tratamiento de mielofibrosis
Según el alcance del informe, la mielofibrosis es un cáncer raro y crónico que pertenece a un grupo de trastornos denominados neoplasias mieloproliferativas, caracterizado por la acumulación progresiva de tejido cicatricial (fibrosis) en la médula ósea que interrumpe gravemente la producción normal de células sanguíneas.
El mercado de tratamiento de mielofibrosis está segmentado por tipo de enfermedad, clase de fármaco, vía de administración, usuario final y geografía. Por tipo de enfermedad, el mercado se segmenta en mielofibrosis primaria y mielofibrosis secundaria. Por clase de fármaco, el mercado incluye terapia farmacológica dirigida, quimioterapia, agentes inmunomoduladores y otros. La terapia farmacológica dirigida se segmenta a su vez en inhibidores JAK y otras terapias dirigidas. Por vía de administración, el mercado se segmenta en oral, intravenosa, subcutánea y otras vías de administración. Por usuario final, el mercado se segmenta en hospitales, clínicas especializadas en hematología y oncología, centros de infusión ambulatoria, centros médicos académicos y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Mielofibrosis primaria |
| Mielofibrosis secundaria |
| Terapia farmacológica dirigida | Inhibidores JAK |
| Otras terapias dirigidas | |
| Quimioterapia | |
| Agentes inmunomoduladores | |
| Otros |
| Oral |
| Intravenosa |
| Subcutánea |
| Otras vías de administración |
| Hospitales |
| Clínicas especializadas en hematología y oncología |
| Centros de infusión ambulatoria |
| Centros médicos académicos |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por tipo de enfermedad | Mielofibrosis primaria | |
| Mielofibrosis secundaria | ||
| Por clase de fármaco | Terapia farmacológica dirigida | Inhibidores JAK |
| Otras terapias dirigidas | ||
| Quimioterapia | ||
| Agentes inmunomoduladores | ||
| Otros | ||
| Por vía de administración | Oral | |
| Intravenosa | ||
| Subcutánea | ||
| Otras vías de administración | ||
| Por usuario final | Hospitales | |
| Clínicas especializadas en hematología y oncología | ||
| Centros de infusión ambulatoria | ||
| Centros médicos académicos | ||
| Otros | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento esperada para el tratamiento de mielofibrosis hasta 2031?
Se proyecta que el mercado de tratamiento de mielofibrosis crezca a una CAGR del 8,60% de 2026 a 2031, alcanzando los 2,38 mil millones de USD en 2031.
¿Qué vía de terapia crece más rápido para la mielofibrosis?
Se prevé que la administración oral crezca a una CAGR del 9,78% hasta 2031. Representó el 57,88% de los ingresos por vía de administración en 2025.
¿Por qué se están expandiendo las clínicas especializadas en hematología y oncología?
Se prevé que las clínicas especializadas crezcan a una CAGR del 10,45% porque los protocolos orales permiten el monitoreo regular del recuento sanguíneo, el ajuste de dosis y la evaluación de síntomas fuera de los hospitales.
¿Qué región tiene las mejores perspectivas de crecimiento para el tratamiento de mielofibrosis?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,95% hasta 2031, respaldada por el diagnóstico, la infraestructura especializada y el desarrollo de tratamientos en China.
¿Qué impulsa la demanda después del tratamiento con inhibidores JAK?
Los pacientes pueden interrumpir o agotar las opciones aprobadas de inhibidores JAK en varios años, lo que genera demanda de terapias de líneas posteriores como inhibidores de la telomerasa, MDM2 y enfoques alternativos de la vía JAK.
¿Qué limita el uso más amplio de las nuevas terapias para la mielofibrosis?
La anemia, la trombocitopenia, la mielosupresión, el reembolso desigual y la evidencia validada limitada de modificación duradera de la enfermedad siguen siendo restricciones importantes.
Última actualización de la página el:



