
Marktgröße und Marktanteil für Myelofibrose-Behandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.71 Milliarden US-Dollar |
| Marktgröße (2032) | 2.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
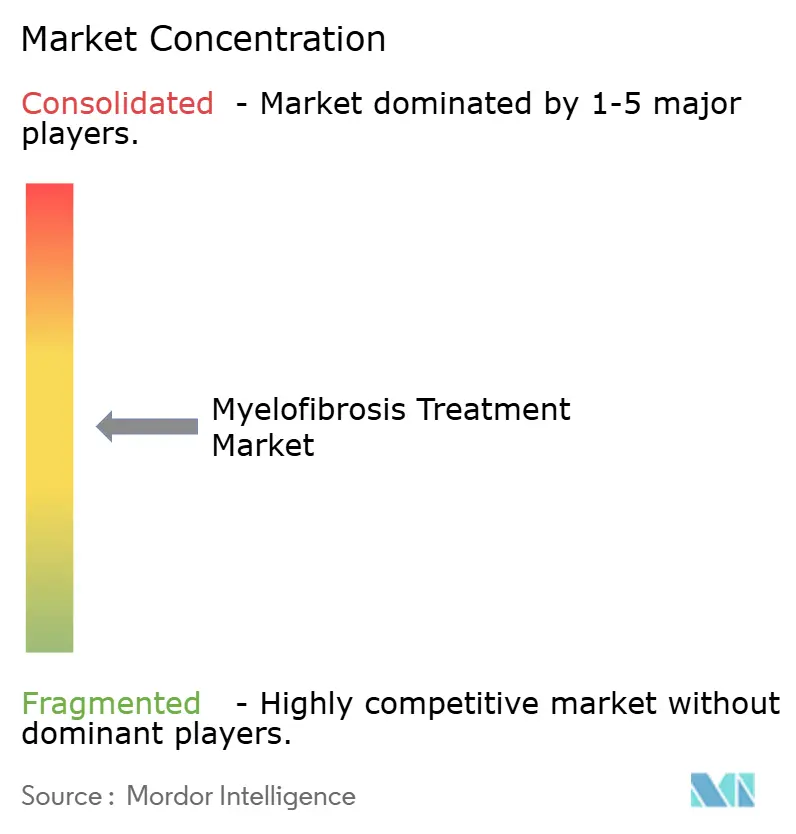
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Myelofibrose-Behandlung von Mordor Intelligence
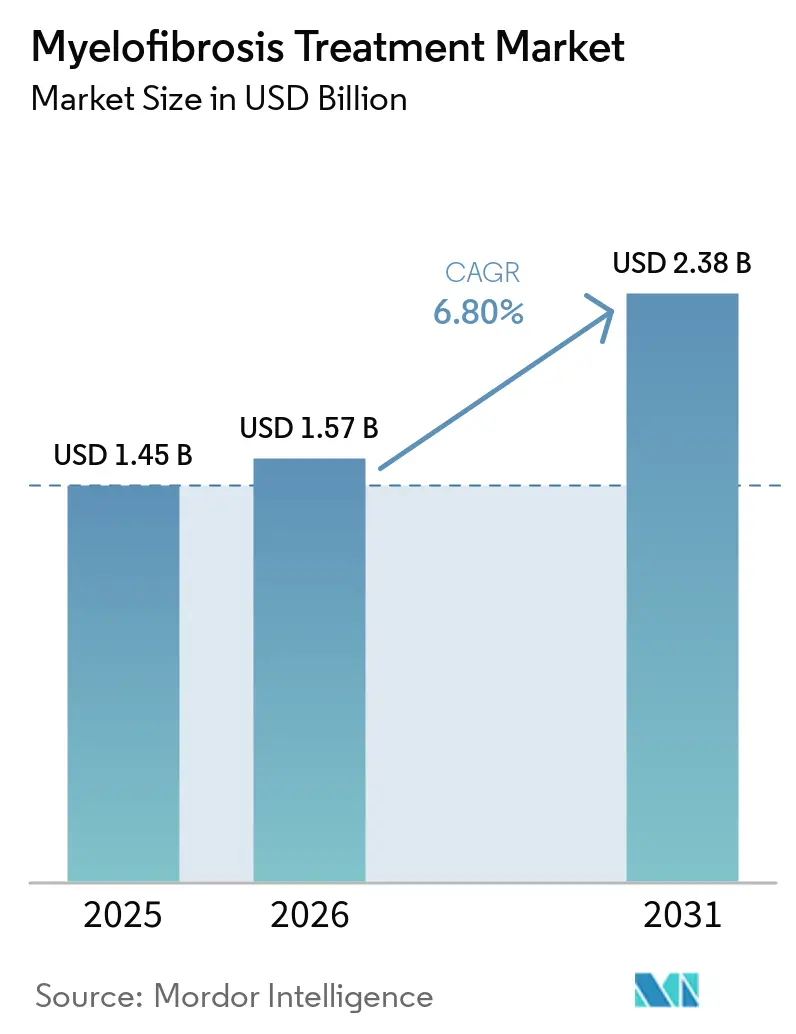
Die Größe des Myelofibrose-Behandlungsmarkts wird für 2026 auf 1,57 Milliarden USD und für 2027 auf 1,71 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 2,58 Milliarden USD erreichen, mit einer CAGR von 8,63 % von 2027 bis 2032.
Der Myelofibrose-Behandlungsmarkt entwickelt sich von einem standardisierten JAK-Inhibitor-Ansatz hin zu einer stärker personalisierten Therapieauswahl, die auf der Anämiebelastung, der Thrombozytenzahl, dem Mutationsprofil und der vorangegangenen Behandlungsgeschichte basiert. Ruxolitinib, Fedratinib, Momelotinib und Pacritinib bedienen unterschiedliche Patientensegmente innerhalb der aktuellen Versorgungspfade. Ein erheblicher Anteil der Patienten bricht die Ruxolitinib-Therapie innerhalb von drei Jahren ab, was die Nachfrage nach Therapien der späteren Behandlungslinien und den Therapiewechsel unterstützt. Behandlungsbedingte Zytopenien, eine uneinheitliche Erstattungssituation und das Fehlen eines validierten Endpunkts zur Krankheitsmodifikation schränken das Marktwachstum jedoch weiterhin ein.
Wichtigste Erkenntnisse des Berichts
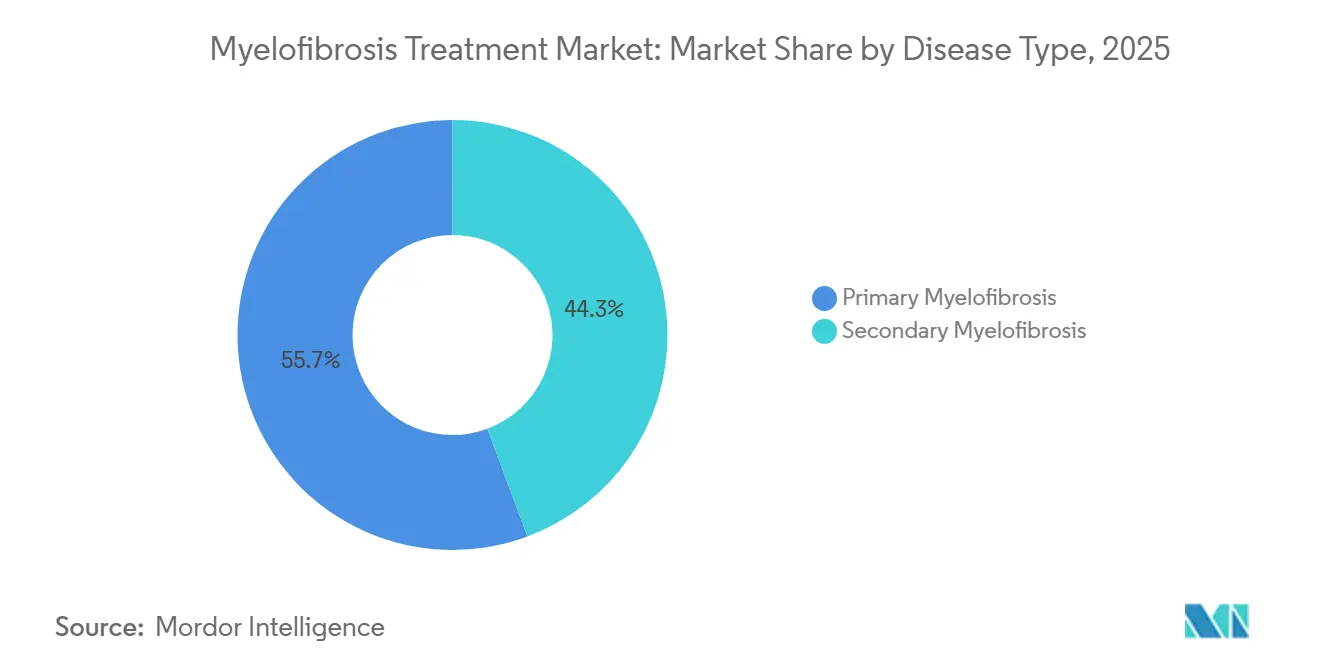
- Nach Krankheitstyp hielt die primäre Myelofibrose im Jahr 2026 einen Umsatzanteil von 55,67 %, während die sekundäre Myelofibrose bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen wird.
- Nach Wirkstoffklasse hielt die zielgerichtete Arzneimitteltherapie im Jahr 2026 einen Umsatzanteil von 58,66 %, während die Chemotherapie bis 2032 voraussichtlich mit einer CAGR von 8,80 % wachsen wird.
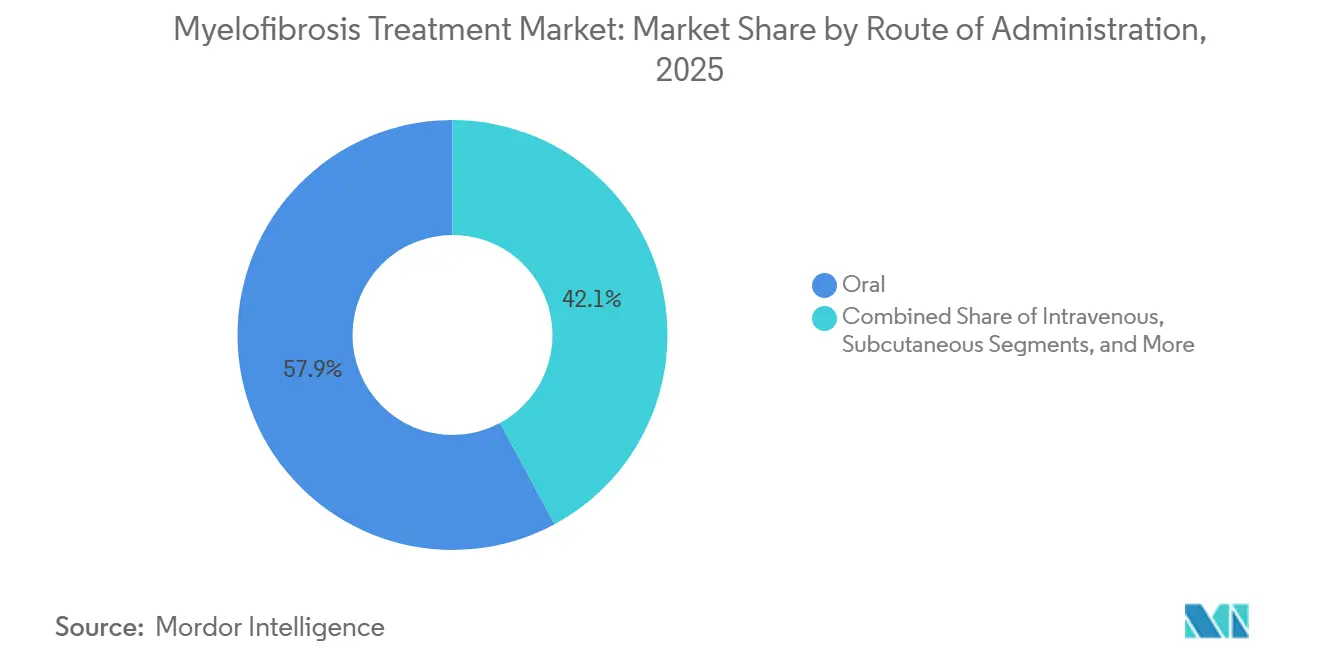
- Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2026 einen Umsatzanteil von 57,88 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 64,44 %, während spezialisierte Hämatologie- und Onkologiekliniken bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
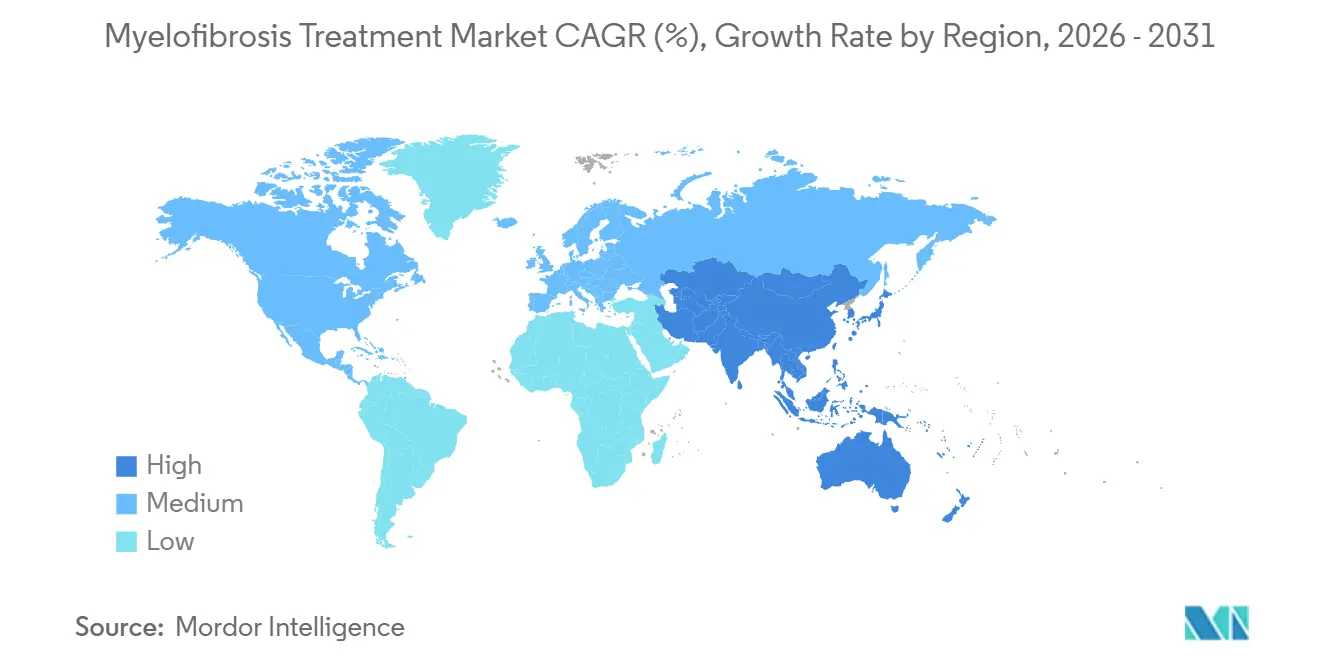
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,80 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Phänotypspezifischer Einsatz von JAK-Inhibitoren | +1.8% | Global, konzentriert in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Ausweitung anämiegesteuerter Behandlungsoptionen | +1.3% | Global, mit frühen Erstattungsgewinnen in Australien und Kanada | Mittelfristig (2–4 Jahre) |
| Diagnose durch molekulare Testverfahren und Facharztüberweisung | +1.0% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie auf Facharztnetze in den USA und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Behandlung nach JAK-Inhibitor-Therapie | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Pipeline für krankheitsmodifizierende und Kombinationstherapien | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Einsatz von Real-World-Evidenz bei seltenen hämatologischen Krebserkrankungen | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Anwendung phänotypspezifischer JAK-Inhibitor-Therapie
Die Therapieauswahl im Markt für Myelofibrose-Behandlung verlagert sich hin zu einem phänotypbasierten Ansatz. Anämieschwere, Thrombozytenzahl und Behandlungsvorgeschichte leiten zunehmend die Therapieauswahl. Momelotinib hemmt JAK1, JAK2 und ACVR1, senkt den Hepcidin-Spiegel, unterstützt die Erythropoese und adressiert die Splenomegalie. Veröffentlichte Behandlungsleitlinien positionieren Pacritinib für Patienten mit Thrombozytenzahlen unter 50 × 10⁹/L und Momelotinib für transfusionsabhängige Patienten, wodurch klarere klinische Rollen für zugelassene JAK-Inhibitoren entstehen.
Pipeline-Erweiterung durch krankheitsmodifizierende und Kombinationstherapien
Kombinationstherapieprogramme erweitern die Optionen im Markt für Myelofibrose-Behandlung. In der MANIFEST-2-Studie 2025 erreichten Pelabresib plus Ruxolitinib bei 65,9 % der JAK-Inhibitor-naiven Patienten eine SVR35, verglichen mit 35,2 % für Ruxolitinib allein. Selinexor plus Ruxolitinib erreichte bei 47 % der Patienten in Woche 36 eine SVR35, verglichen mit 23 % in der Vergleichsgruppe.[1] Karyopharm reichte im August 2026 einen ergänzenden Zulassungsantrag für die Kombination ein und beantragte eine beschleunigte Zulassung. Imetelstat zeigte in einer aktualisierten Post-hoc-Matched-Analyse, die auf dem ASCO 2026 vorgestellt wurde, ein medianes Gesamtüberleben von 30,7 Monaten gegenüber 15,4 Monaten mit der bestmöglichen verfügbaren Therapie. Diese Programme umfassen BET-Inhibition, XPO1-Blockade, MDM2-Aktivierung, Telomerase-Inhibition und Typ-II-JAK2-Selektivität für die Erst- und Spätlinienbehandlung.
Ausweitung anämiegesteuerter Behandlungsoptionen
Anämie bleibt ein erheblicher ungedeckter Bedarf in der Myelofibrose-Behandlung und kann sich während der Ruxolitinib-Therapie verschlechtern. Die Phase-2-Studie ODYSSEY nahm im Februar 2025 ihren ersten Patienten auf, um Momelotinib plus Luspatercept bei transfusionsabhängiger Erkrankung zu evaluieren. Die Kombination zielt auf frühe und späte Stadien der Erythropoese durch komplementäre SMAD-Signalwegaktivität ab. In der Phase-2-Studie RESTORE erreichte Elritercept bei 30,4 % der transfusionsabhängigen Patienten Transfusionsunabhängigkeit und reduzierte die Transfusionslast bei 73 % der Patienten, die in Woche 24 mindestens 3 Erythrozytenkonzentrate pro 12 Wochen benötigten, um mindestens 50 %. Die INDEPENDENCE-Studie 2025 verfehlte ihren primären Endpunkt für Luspatercept, was das Entwicklungsinteresse an JAK-Inhibitor-Kombinationen mit komplementären erythropoetischen Mechanismen steigerte.[2]
Wachsende Nachfrage nach Behandlung nach JAK-Inhibitor-Therapie
Das Behandlungssetting nach JAK-Inhibitor-Therapie bleibt im Markt für Myelofibrose-Behandlung unterversorgt. Das historische mediane Überleben nach Absetzen von Ruxolitinib betrug 13,2 Monate, bevor JAK-Inhibitoren der späteren Linie verfügbar wurden. Selbst bei sequenziellem JAK-Inhibitor-Einsatz erschöpfen viele Patienten die zugelassenen Optionen innerhalb von 3 bis 5 Jahren. IMPACTMF, BOREAS und das Bestätigungsprogramm SENTRY zielen auf Patienten mit unzureichendem Ansprechen nach JAK-Inhibitor-Behandlung ab. Ipsen schloss im August 2026 die Übernahme von Kartos Therapeutics ab und fügte Navtemadlin hinzu, einen MDM2-Inhibitor, der für TP53-Wildtyp-Patienten mit suboptimalem Ruxolitinib-Ansprechen evaluiert wird. Diese Entwicklungen können die Spätlinienbehandlung durch Mechanismen wie die Wiederherstellung des TP53-Signalwegs und erneutes JAK-Signalweg-Targeting differenzieren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Behandlungslimitierende Anämie, Thrombozytopenie und Myelosuppression | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Evidenz für dauerhafte Krankheitsmodifikation | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Behandlungskosten und ungleicher Erstattungszugang | -1.1% | Schwerpunkt Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Kleine, heterogene und schwer zu diagnostizierende Patientenpopulation | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Behandlungslimitierende Anämie, Thrombozytopenie und Myelosuppression
Myelosuppression bleibt eine zentrale Sicherheitsherausforderung bei der JAK-Inhibitor-Behandlung und kann die Dosissteigerung bei Patienten einschränken, die eine intensivere Therapie benötigen. In MANIFEST-2 erlitten 52,8 % der Patienten, die Pelabresib plus Ruxolitinib erhielten, eine Thrombozytopenie, während 44,8 % eine Anämie jeglichen Grades entwickelten. In der SENTRY-Studie trat Thrombozytopenie bei 59 % der Selinexor-plus-Ruxolitinib-Gruppe auf, verglichen mit 43 % der Ruxolitinib-plus-Placebo-Gruppe. Dosisreduktionen zur Behandlung hämatologischer Toxizität können die Wirksamkeit von JAK-Inhibitoren verringern und die breitere Anwendung bestimmter Kombinationstherapien einschränken.
Hohe Behandlungskosten und ungleicher Erstattungszugang
Ungleiche Erstattungsregelungen schränken den Behandlungszugang in Asien-Pazifik, Südamerika, dem Nahen Osten und Afrika weiterhin ein. Im Jahr 2024 bewertete die kanadische Arzneimittelbehörde Momelotinib mit einem inkrementellen Kosten-Effektivitäts-Verhältnis von 245.628 USD pro gewonnenem qualitätsbereinigtem Lebensjahr und stellte fest, dass der Preis den kostengünstigsten erstatteten JAK-Inhibitor nicht übersteigen sollte. Während die Aufnahme von Ruxolitinib in die nationale Erstattungsarzneimittelliste Chinas die Jahreskosten senkte und den Zugang erweiterte, verfügen neuere Wirkstoffe in vielen asiatischen Märkten über eine begrenzte öffentliche Erstattung. Begrenzte gesundheitsökonomische Evidenz auf Basis validierter qualitätsbereinigter Lebensjahrergebnisse bleibt eine Hürde für höherpreisige Kombinationsregimes außerhalb der Vereinigten Staaten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
Sekundäre Myelofibrose unterstützt eine wachsende langfristige ChanceDie primäre Myelofibrose hielt im Jahr 2026 nach Krankheitstyp einen Marktanteil von 55,67 % am Myelofibrose-Behandlungsmarkt, angetrieben durch eine höhere De-novo-Inzidenz als bei den Formen nach essentieller Thrombozythämie und nach Polycythaemia vera. Sie bleibt zudem der etablierte Schwerpunkt für Diagnose und Erstbehandlung. Für die sekundäre Myelofibrose wird bis 2032 eine CAGR von 9,22 % prognostiziert, da das längere Überleben von Patienten mit essentieller Thrombozythämie und Polycythaemia vera die Bevölkerungsgruppe mit Transformationsrisiko vergrößert. Hydroxyharnstoff und pegyliertes Interferon unterstützen das langfristige Krankheitsmanagement und erhöhen den Bedarf an Transformationsmonitoring.
Fortschritte in der molekularen Diagnostik und Risikoklassifizierung stützen das Segment der sekundären Myelofibrose. Eine Studie aus dem Jahr 2026 einer indischen tertiären Überweisungskohorte ergab, dass eine vorgelagerte Sequenzierung der nächsten Generation mit 69 Genen 16,4 % der Patienten mit myeloproliferativen Neoplasien in höhere prognostische Risikokategorien umstufte. Der MYSEC-PM-Score unterstützt die risikobasierte Therapieauswahl bei sekundärer Myelofibrose nach myeloproliferativer Neoplasie und wird in europäischen Behandlungsalgorithmen eingesetzt, mit zunehmender Akzeptanz in spezialisierten Zentren im asiatisch-pazifischen Raum. Diese Instrumente verbessern die Überweisung, molekulare Testung und zeitnahe therapeutische Überprüfung.
Nach Wirkstoffklasse:
Kombinationsprogramme testen die Frontlinienposition der zielgerichteten TherapieDie zielgerichtete Arzneimitteltherapie hielt im Jahr 2026 einen Umsatzanteil von 58,66 % nach Wirkstoffklasse und umfasst JAK-Inhibitoren sowie andere molekular zielgerichtete Wirkstoffe. Vier zugelassene JAK-Inhibitoren stützten die Kategorie, während Ruxolitinib weiterhin zentral für das Erstlinien-Symptom- und Milzmanagement blieb. Das Segment spiegelt einen wachsenden Fokus auf die Abstimmung der Behandlung mit Anämie- und Thrombozytenprofilen wider. Aufkommende zielgerichtete Kombinationen werden im Allgemeinen ergänzend zu Ruxolitinib und nicht anstelle davon evaluiert.
Für die Chemotherapie wird bis 2032 eine CAGR von 8,80 % prognostiziert, die höchste unter den Wirkstoffklassen. Ihr Einsatz ist mit der zytoreduktiven Behandlung verbunden, insbesondere Hydroxyharnstoff für Patienten mit niedrigerem Risiko in erstattungsbeschränkten Bereichen des asiatisch-pazifischen Raums und Südamerikas. Pegyliertes Interferon plus Ruxolitinib verbesserte die Markzellularität und Fibrose bei Patienten, die eine frühere JAK-Inhibitor-Therapie nicht vertrugen. Die Kategorie Sonstige umfasst Telomerase-Inhibitoren und MDM2-Inhibitoren, die auf eine Zulassung warten und die Kategorie erweitern könnten, sobald Phase-3-Programme Ergebnisse berichten.
Nach Verabreichungsweg:
Orale Behandlung behält sowohl Umfang als auch DynamikDie orale Verabreichung hielt im Jahr 2026 einen Umsatzanteil von 57,88 % nach Verabreichungsweg und wird bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen. Diese Entwicklung spiegelt eine spätstufige Pipeline wider, die orale Kandidaten wie Selinexor, Pelabresib, Navtemadlin und AJ1-11095 umfasst. Orale JAK-Inhibitoren bleiben die primäre Option für die langfristige ambulante Versorgung und ermöglichen die Überwachung des Blutbilds sowie Dosisanpassungen ohne stationäre Aufnahme. Dieses Modell unterstützt die starke ambulante Ausrichtung des Marktes.
Der intravenöse Weg bedient eine kleinere, aber klinisch eigenständige Patientengruppe. Imetelstat wird alle 3 Wochen bei rezidivierter oder refraktärer Erkrankung verabreicht, und eine aktualisierte Post-hoc-Analyse, die auf dem ASCO 2026 vorgestellt wurde, berichtete ein medianes Gesamtüberleben von 30,7 Monaten mit Imetelstat gegenüber 15,4 Monaten mit der besten verfügbaren Therapie. Subkutane und andere Verabreichungswege unterstützen hauptsächlich das Anämiemanagement, einschließlich erythropoesestimulierender Wirkstoffe und experimenteller Formulierungen. Spezialisierte Apothekennetzwerke, Überwachungsprogramme und monatliche Nachfüllprozesse unterstützen die orale Onkologieversorgung zusätzlich.
Notiz: Marktanteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Fachkliniken gewinnen, da die chronische Versorgung aus Krankenhäusern herauswächstKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 64,44 % nach Endnutzer, was die Konzentration von Hochrisikofällen widerspiegelt, die eine stationäre Beurteilung und Behandlung erfordern. Knochenmarkbiopsien, Transplantationsevaluierungen und akute zytopenische Ereignisse erfordern häufig Krankenhausressourcen. Akademische Krankenhaussysteme koordinieren auch die multidisziplinäre Versorgung für Kandidaten der allogenen Stammzelltransplantation. Krankenhäuser bleiben daher für komplexe klinische Bedürfnisse unverzichtbar, trotz der Verlagerung der Routinebehandlung in den ambulanten Bereich.
Für spezialisierte Hämatologie- und Onkologiekliniken wird bis 2032 eine Expansion mit einer CAGR von 10,45 % prognostiziert. Orale JAK-Inhibitor-Protokolle ermöglichen die chronische Versorgung in dedizierten Praxen für myeloproliferative Neoplasien, die monatliche Blutbildkontrollen, Dosistitration und Symptombeurteilung bieten. Eine reale Analyse aus dem Jahr 2025 untersuchte Behandlungsmuster und den Einsatz von Gesundheitsressourcen bei mit Ruxolitinib behandelten Patienten mit Myelofibrose, mit und ohne Anämie. Akademische medizinische Zentren bleiben wichtig für Phase-3-Studien und die frühe Einführung, während ambulante Infusionszentren intravenöse Behandlungen unterstützen, insbesondere Imetelstat.
Geografische Analyse
Markt für Myelofibrose-Behandlung in Nordamerika und Europa
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,80 % am Myelofibrose-Behandlungsmarkt, gestützt durch schätzungsweise 20.000 Patienten in den Vereinigten Staaten und den Zugang zu allen vier von der FDA zugelassenen JAK-Inhibitoren. Eingeschränkte Spezialapotheken unterstützen die Behandlungsverteilung und -überwachung. Europa ist der zweitgrößte regionale Markt, wobei Ruxolitinib, Momelotinib und Fedratinib über den zentralisierten Weg der Europäischen Arzneimittel-Agentur zugelassen sind. Deutschland, das Vereinigte Königreich und Frankreich führen die regionalen Volumina durch ausgewiesene Expertenzentren für myeloproliferative Neoplasien an, während länderspezifische Erstattungen häufig klinische und gesundheitsökonomische Nachweise erfordern.
Markt für Myelofibrose-Behandlung im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 8,95 % prognostiziert. Die Nationale Medizinprodukteverwaltung Chinas genehmigte TQ05105, unter dem Markennamen Anxu, am 28. Februar 2026 als dualen JAK/ROCK-Inhibitor für geeignete Erwachsene mit primärer und sekundärer Myelofibrose; Zulassungsdaten zeigten SVR35 bei 58,33 % der Patienten und TSS50 bei 77,78 % der Patienten. Die Myelofibrose-Patientenpopulation Chinas überstieg im Jahr 2025 67.000 und wird bis 2030 voraussichtlich 300.000 erreichen, unterstützt durch Diagnosekapazitäten, eine alternde Bevölkerung und tertiäre hämatologische Infrastruktur. Japan verzeichnet einen stabilen Einsatz von JAK-Inhibitoren, während Indiens 69-Gen-Sequenzierungsstudie aus dem Jahr 2026 16,4 % der Patienten in höhere prognostische Risikogruppen umstufte und damit eine frühere Facharztversorgung unterstützt.
Markt für Myelofibrose-Behandlung im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika befinden sich für die JAK-Inhibitor-Therapie noch in einem frühen kommerziellen Stadium, wobei die Behandlung auf tertiäre Onkologiezentren in den GCC-Ländern, Südafrika und anderen größeren städtischen Standorten konzentriert ist. Die begrenzte Erstattungsinfrastruktur zwingt viele Patienten dazu, sich auf Krankenhausformulare oder Unterstützungsprogramme der Hersteller zu verlassen. Brasilien und Argentinien führen die Aktivitäten in Südamerika an, obwohl Kosten- und Zugangsbeschränkungen weiterhin bestehen, während Brasiliens öffentliches Gesundheitssystem beginnt, Behandlungspfade zu integrieren, da das Bewusstsein über akademische Zentren hinaus wächst. Die Ausweitung der Diagnostik, die Teilnahme an internationalen Studien und stärkere Facharzt-Überweisungsnetzwerke unterstützen die schrittweise Einführung in beiden Regionen.
Wettbewerbslandschaft
Der Markt für Myelofibrose-Behandlung weist eine moderate Konzentration in der Erstlinienbehandlung und einen stärkeren Wettbewerb im Post-JAK-Inhibitor- und Kombinationstherapiesetting auf. Incyte und Novartis führen die Erstlinienbehandlung mit Ruxolitinib an, während GSK Momelotinib für anämiebezogene Bedürfnisse anbietet. BMS und Novartis bieten Fedratinib an, und Swedish Orphan Biovitrum bietet Pacritinib für eine durch Thrombozytopenie definierte Nische. Der erwartete Patentablauf von Ruxolitinib in den Jahren 2027 und 2028 wird den Fokus auf Formulierungs-, Service- und Pipeline-Strategien verstärken.
Der Markt für Myelofibrose-Behandlung wird auch durch Programme geprägt, die eine Fibrosereversion oder eine Verbesserung des Gesamtüberlebens anstreben. Keine zugelassene Therapie hat die Verbesserung der Knochenmarkfibrose als validierten Surrogatmarker für das Überleben etabliert. IMpactMF, das langfristige MANIFEST-2-Follow-up und POIESIS können den klinischen Wert ihrer jeweiligen Ansätze klären. Karyopharm reichte im August 2026 einen ergänzenden Zulassungsantrag für Selinexor plus Ruxolitinib im Rahmen eines beschleunigten Zulassungsverfahrens ein, während Ipsen im August 2026 die Übernahme von Kartos Therapeutics abschloss und Navtemadlin in seine Onkologie-Pipeline aufnahm.
Incyte präsentierte auf dem ASH 2025 Phase-1-Daten für INCA033989, einen Antikörper, der das mutante CALR-Neoepitop angreift, und hob damit die Verlagerung hin zur mutationsspezifischen Behandlungsentwicklung hervor. Unternehmen mit zugelassenen JAK-Inhibitoren verfügen über etablierte Vertriebsnetzwerke und Verschreiberbeziehungen. Neue Marktteilnehmer müssen klare Vorteile bei der Anämiekontrolle, dem Thrombozytopenie-Management, dem Ansprechen in der Spätlinie oder den Krankheitsergebnissen nachweisen. Der Markt kombiniert etablierte Therapiefranchises mit Programmen, die auf definierte Behandlungslücken abzielen.
Marktführer in der Myelofibrose-Behandlungsbranche
-
Bristol-Myers Squibb Company
-
GSK plc
-
Incyte Corporation
-
Novartis AG
-
Swedish Orphan Biovitrum AB (publ)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Myelofibrose-Behandlungsmarkt Unternehmen in diesem Bericht
- Abbvie
- Bristol-Myers Squibb
- Geron Corporation
- GlaxoSmithKline
- Incyte
- Kartos Therapeutics, Inc.
- Karyopharm Therapeutics
- MorphoSys AG
- Novartis
- PharmaEssentia Corporation
- Swedish Orphan Biovitrum AB (publ)
- Takeda Pharmaceuticals
Neueste Industrielle Entwicklungen in Myelofibrose-Behandlungsmarkt
- August 2026: Karyopharm Therapeutics reichte beim FDA einen sNDA für die beschleunigte Zulassung von Selinexor plus Ruxolitinib bei Myelofibrose ein und beantragte eine Prioritätsprüfung; die Entscheidung der FDA über die Einreichung wurde für das vierte Quartal 2026 erwartet.
- August 2026: Ipsen erwarb Kartos Therapeutics für 450 Millionen USD im Voraus und bis zu 1,3 Milliarden USD an Meilensteinzahlungen und fügte den Phase-3-MDM2-Inhibitor Navtemadlin hinzu; die Daten der POIESIS-Studie wurden für 2027 erwartet.
- Februar 2026: Chinas NMPA genehmigte Anxu (TQ05105) von Chia Tai Tianqing für die Erstlinienbehandlung von primärer und sekundärer Myelofibrose mit intermediärem-2 oder hohem Risiko; die Zulassungsdaten zeigten eine SVR35 von 58,33 % und eine TSS50 von 77,78 %.
Berichtsumfang des globalen Marktes für Myelofibrose-Behandlung
Gemäß dem Berichtsumfang ist Myelofibrose ein seltener, chronischer Krebs, der zu einer Gruppe von Erkrankungen gehört, die als myeloproliferative Neoplasien bezeichnet werden und durch die fortschreitende Ansammlung von Narbengewebe (Fibrose) im Knochenmark gekennzeichnet sind, die die normale Blutbildung schwerwiegend stört.
Der Markt für Myelofibrose-Behandlung ist nach Krankheitstyp, Wirkstoffklasse, Verabreichungsweg, Endnutzer und Geografie segmentiert. Nach Krankheitstyp ist der Markt in primäre Myelofibrose und sekundäre Myelofibrose unterteilt. Nach Wirkstoffklasse umfasst der Markt zielgerichtete Arzneimitteltherapie, Chemotherapie, immunmodulatorische Wirkstoffe und Sonstige. Die zielgerichtete Arzneimitteltherapie ist weiter in JAK-Inhibitoren und andere zielgerichtete Therapien unterteilt. Nach Verabreichungsweg ist der Markt in oral, intravenös, subkutan und andere Verabreichungswege segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, hämatologische und onkologische Fachkliniken, ambulante Infusionszentren, akademische medizinische Zentren und Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Primäre Myelofibrose |
| Sekundäre Myelofibrose |
| Zielgerichtete Arzneimitteltherapie | JAK-Inhibitoren |
| Andere zielgerichtete Therapien | |
| Chemotherapie | |
| Immunmodulatorische Wirkstoffe | |
| Sonstige |
| Oral |
| Intravenös |
| Subkutan |
| Andere Verabreichungswege |
| Krankenhäuser |
| Hämatologische und onkologische Fachkliniken |
| Ambulante Infusionszentren |
| Akademische medizinische Zentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Primäre Myelofibrose | |
| Sekundäre Myelofibrose | ||
| Nach Wirkstoffklasse | Zielgerichtete Arzneimitteltherapie | JAK-Inhibitoren |
| Andere zielgerichtete Therapien | ||
| Chemotherapie | ||
| Immunmodulatorische Wirkstoffe | ||
| Sonstige | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Subkutan | ||
| Andere Verabreichungswege | ||
| Nach Endnutzer | Krankenhäuser | |
| Hämatologische und onkologische Fachkliniken | ||
| Ambulante Infusionszentren | ||
| Akademische medizinische Zentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für die Myelofibrose-Behandlung bis 2032?
Der Myelofibrose-Behandlungsmarkt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,63 % wachsen und bis 2032 einen Wert von 2,58 Milliarden USD erreichen.
Welcher Therapieweg wächst bei der Myelofibrose am schnellsten?
Die orale Verabreichung wird bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen. Im Jahr 2026 hielt sie einen Umsatzanteil von 57,88 % nach Verabreichungsweg.
Warum expandieren hämatologische und onkologische Fachkliniken?
Fachkliniken werden voraussichtlich mit einer CAGR von 10,45 % wachsen, da orale Protokolle regelmäßige Blutbildkontrollen, Dosisanpassungen und Symptombeurteilungen außerhalb von Krankenhäusern ermöglichen.
Welche Region hat die höchsten Wachstumsaussichten für die Myelofibrose-Behandlung?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,95 % wachsen, unterstützt durch Diagnostik, spezialisierte Infrastruktur und Behandlungsentwicklung in China.
Was treibt die Nachfrage nach der JAK-Inhibitor-Behandlung an?
Patienten können die zugelassenen JAK-Inhibitor-Optionen im Laufe mehrerer Jahre abbrechen oder durchlaufen, was eine Nachfrage nach Spätlinientherapien wie Telomerase-, MDM2- und alternativen JAK-Signalweg-Ansätzen schafft.
Was schränkt die breitere Anwendung neuer Myelofibrose-Therapien ein?
Anämie, Thrombozytopenie, Myelosuppression, uneinheitliche Erstattungsregelungen und begrenzte validierte Evidenz für eine dauerhafte Krankheitsmodifikation bleiben wichtige Einschränkungen.