
Tamanho e Participação do Mercado de MS Polymer
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de MS Polymer por Mordor Intelligence
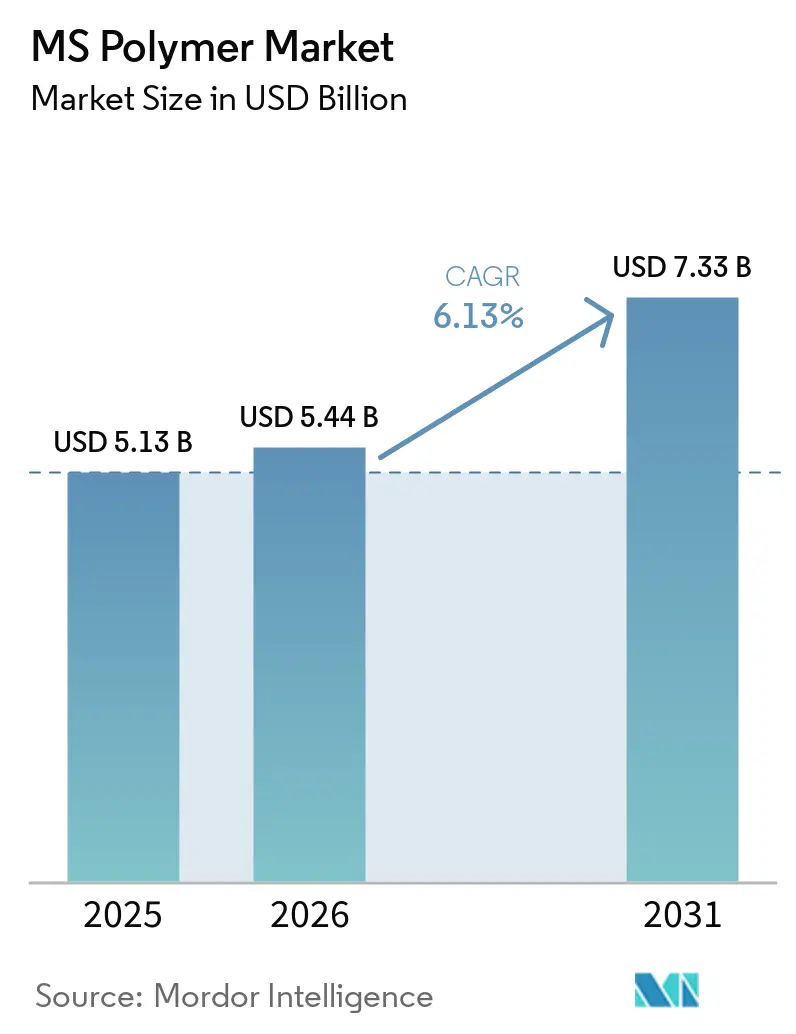
O tamanho do Mercado de MS Polymer foi avaliado em 5,13 bilhões de USD em 2025 e estima-se que cresça de 5,44 bilhões de USD em 2026 para atingir 7,33 bilhões de USD até 2031, a um CAGR de 6,13% durante o período de previsão (2026-2031). O mercado de MS polymer está se expandindo além dos usos especializados, à medida que compradores dos setores de construção, veículos e eletrônicos buscam adesivos e selantes com baixas emissões de compostos orgânicos voláteis (COV) e sem isocianatos. Os requisitos regulatórios estão tornando a reformulação mais importante para os fabricantes que anteriormente utilizavam sistemas de poliuretano. Produtores com capacidade de síntese de polímeros podem proteger o fornecimento, controlar custos e apoiar o desenvolvimento de produtos personalizados à medida que a demanda se amplia, enquanto empresas que dependem de insumos adquiridos enfrentam maior exposição à precificação de matérias-primas e decisões de alocação. As adições de capacidade pela Kaneka Corporation e pela Wacker Chemie AG indicam que a produção upstream de poliéter terminado em silano continua sendo um fator competitivo importante, pois a disponibilidade de resina base afeta a capacidade de atender clientes em diversas categorias de produtos e mercados geográficos. O mercado de MS polymer também se beneficia da atividade de renovação e da montagem de veículos elétricos, embora a disponibilidade de materiais e os requisitos de validação possam retardar a adoção em algumas aplicações e favorecer fornecedores capazes de oferecer suporte técnico confiável ao longo de um extenso período de aprovação.
Principais Conclusões do Relatório
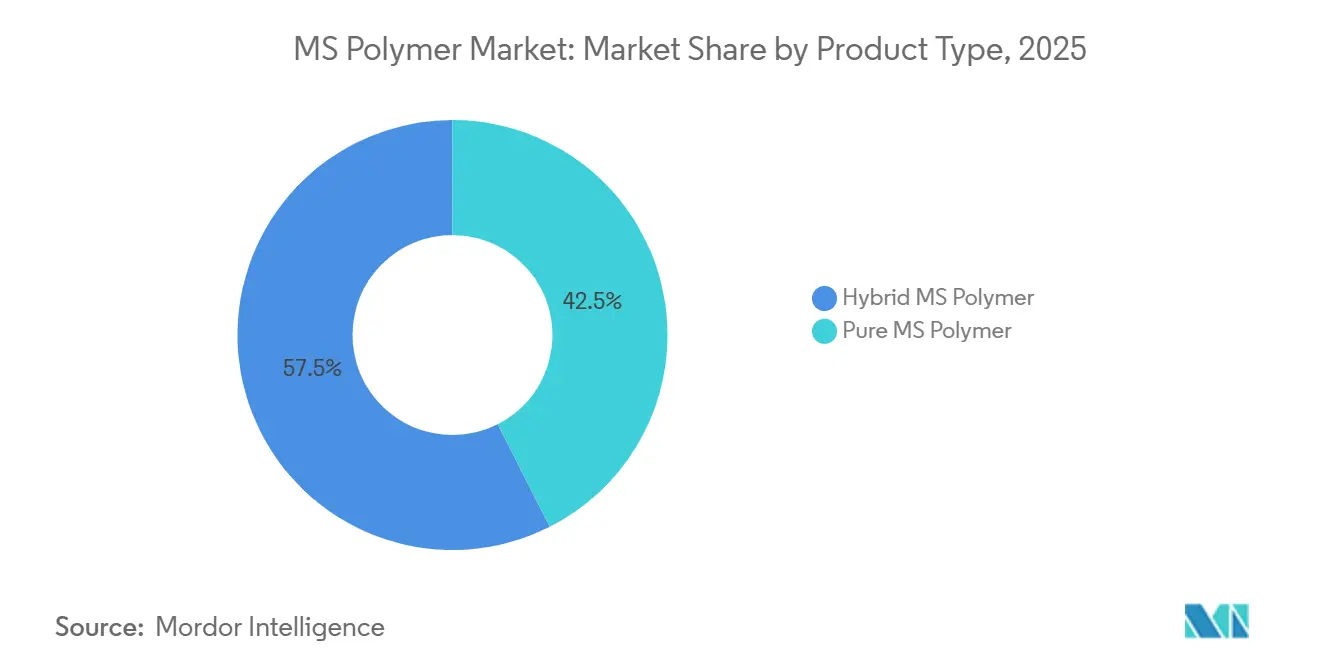
- Por tipo de produto, o MS polymer híbrido deteve 57,46% da participação do mercado de MS polymer em 2025 e está projetado para avançar a um CAGR de 6,52% até 2031.
- Por aplicação, os adesivos detiveram 38,57% da participação do mercado de MS polymer em 2025 e estão projetados para avançar a um CAGR de 6,78% até 2031.
- Por usuário final, construção e infraestrutura detiveram 46,18% da participação do mercado de MS polymer em 2025, enquanto automotivo e transporte estão projetados para avançar a um CAGR de 7,15% até 2031.
- Por geografia, a Ásia-Pacífico deteve 41,25% da participação do mercado de MS polymer em 2025 e está projetada para avançar a um CAGR de 7,07% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de MS Polymer
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Produtos com Baixo COV e Sem Isocianatos | +1.8% | Global, com maior intensidade na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Especificações de Construção Verde e Eficiência Energética | +1.5% | Global; mais pronunciado na UE, América do Norte e Leste Asiático | Médio prazo (2–4 anos) |
| Substituição do Envelope de Edifícios Envelhecidos | +1.2% | América do Norte, UE (Onda de Renovação), Japão, Coreia do Sul | Médio prazo (2–4 anos) |
| Montagem de Veículos com Materiais Mistos e Estrutura Leve | +0.9% | Global; concentrado na Alemanha, Coreia do Sul, China e EUA | Longo prazo (≥ 4 anos) |
| Encapsulamento de Eletrônicos e Proteção contra Ciclagem Térmica | +0.6% | Núcleo do Leste Asiático (China, Coreia do Sul, Japão), expansão para América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Produtos com Baixo COV e Sem Isocianatos
A substituição por produtos com baixo COV e sem isocianatos é uma fonte central de demanda para o mercado de MS polymer. O mercado de MS polymer se beneficia dessa mudança porque as escolhas de conformidade e formulação estão intimamente conectadas para compradores industriais, especialmente quando os gestores de instalações precisam de procedimentos de manuseio mais simples e os fornecedores podem demonstrar que o produto suporta a documentação necessária de saúde, segurança e meio ambiente. O Regulamento da Comissão (UE) 2020/1149 introduziu restrições graduais aos diisocianatos no âmbito do Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH), incluindo requisitos de treinamento para usuários industriais[1]Comissão Europeia, "Regulamento da Comissão (UE) 2020/1149," Jornal Oficial da União Europeia, eur-lex.europa.eu. Esses requisitos incentivam os fabricantes a reduzir os encargos de gestão de segurança e a exposição à saúde ocupacional associados a materiais legados, particularmente quando as operações utilizam produtos adesivos e selantes repetidamente em várias plantas e linhas de produtos. Em abril de 2026, a Henkel AG & Co. KGaA introduziu o Teroson MS 9381 HPT para equipamentos pesados, um selante-adesivo de polímero modificado com silano monocomponente que exclui estanho, solventes, isocianatos, silicones e cloreto de polivinila. A Henkel AG & Co. KGaA declarou que o produto pode reduzir as etapas de aplicação de 3 para 2 e pode reduzir as emissões de dióxido de carbono do berço ao portão em até 50% em comparação com materiais de poliuretano convencionais. Uma vez que um comprador qualifica uma lista de materiais sem isocianatos, o retorno ao poliuretano pode exigir outro ciclo completo de validação, o que sustenta a demanda recorrente por formulações estabelecidas e confere aos fornecedores aprovados uma posição mais sólida nas decisões de compra posteriores.
Especificações de Construção Verde e Eficiência Energética
As especificações de construção verde e eficiência energética apoiam o uso do mercado de MS polymer em edifícios comerciais, instalações de saúde e projetos educacionais. Os requisitos de materiais de baixa emissão nos âmbitos do Leadership in Energy and Environmental Design (LEED) e do Building Research Establishment Environmental Assessment Method (BREEAM) favorecem produtos adesivos e selantes que atendam aos limites totais de compostos orgânicos voláteis e possam ser documentados claramente durante a especificação do projeto e a revisão de materiais. A Diretiva de Desempenho Energético de Edifícios revisada orienta a política europeia de construção para um desempenho energético mais elevado, o que aumenta a relevância de soluções duráveis de vedação de envelope. Os produtos de MS polymer podem oferecer as características de pintabilidade e baixa emissão necessárias para muitos usos em envelopes de edifícios, ajudando os empreiteiros a utilizar uma abordagem de material único em juntas visíveis, detalhes de fachada e outras áreas que requerem acabamento. Produtos que satisfazem os limites da Regra 1168 do South Coast Air Quality Management District também podem apoiar o trabalho de certificação em diversas jurisdições quando outros requisitos aplicáveis são atendidos, o que é útil para fornecedores que buscam atender projetos com requisitos de materiais de baixa emissão semelhantes, mas administrados separadamente. Esse alinhamento pode reduzir o encargo administrativo para fornecedores que investem antecipadamente em documentação e testes, ao mesmo tempo que ajuda os empreiteiros de construção a comparar produtos aceitáveis com menos revisões técnicas separadas.
Substituição do Envelope de Edifícios Envelhecidos
A substituição do envelope de edifícios envelhecidos cria uma oportunidade de construção duradoura para o mercado de MS polymer, pois as decisões de reparo frequentemente surgem da deterioração e não de novas construções discricionárias. A Onda de Renovação da Comissão Europeia visa apoiar a renovação energeticamente eficiente de 35 milhões de edifícios até 2030 no âmbito do quadro Fit for 55. A vedação de janelas, a colagem de fachadas e a instalação de painéis de isolamento são usos relevantes nessa atividade de renovação, especialmente onde um projeto necessita de materiais que apresentem desempenho confiável em superfícies de edifícios envelhecidos. Superfícies mais antigas podem estar contaminadas, irregulares ou difíceis de preparar, o que torna a adesão sem primer valiosa para os instaladores. Essa característica técnica pode simplificar o trabalho em edifícios existentes em comparação com sistemas que necessitam de preparação adicional de superfície, e pode ser particularmente útil quando empreiteiros de renovação precisam concluir reparos rapidamente sem causar grandes perturbações a residentes, empresas ou operações contínuas das instalações. A demanda proveniente de renovações pode, portanto, permanecer mais estável do que a demanda vinculada apenas a novas construções, pois as necessidades de manutenção e as regras de desempenho energético podem continuar a moldar as decisões de projeto durante ciclos de construção mais fracos.
Montagem de Veículos com Materiais Mistos e Estrutura Leve
A montagem de veículos com materiais mistos e estrutura leve está ampliando a demanda automotiva no mercado de MS polymer. Veículos elétricos e híbridos combinam aço de alta resistência, alumínio, polímero reforçado com fibra de carbono e plásticos de engenharia em estruturas que necessitam de colagem flexível, permitindo que os fabricantes reduzam a dependência de abordagens de fixação convencionais onde o peso e a durabilidade das juntas são importantes. Esses materiais se expandem e contraem de forma diferente sob variações de temperatura, e metais dissimilares podem criar preocupações com corrosão. Os adesivos de MS polymer oferecem adesão sem primer, cura à temperatura ambiente e inércia eletroquímica para juntas relevantes, permitindo que os projetistas trabalhem com materiais mistos sem depender exclusivamente de fixadores mecânicos ou processos de colagem a temperaturas mais elevadas. Em dezembro de 2025, a Henkel AG & Co. KGaA lançou o Loctite MS 9650 para colagem de displays automotivos, com resistência ultravioleta, comportamento de fluência comparável a adesivos de grau silicone e sem isocianatos ou cloreto de polivinila. A vedação de módulos de bateria e as carcaças de sensores de Sistemas Avançados de Assistência ao Condutor (ADAS) também valorizam colagens que podem ser refeitas durante a manutenção, ao contrário de muitos sistemas à base de epóxi, o que cria um caso de uso separado vinculado à atividade de reparo e substituição.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço da Matéria-Prima de Silano | -0.8% | Global; mais aguda na Europa e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Restrições de Rendimento na Cura por Umidade | -0.5% | Global; mais limitante em instalações de eletrônicos e OEM automotivo | Médio prazo (2–4 anos) |
| Longos Ciclos de Qualificação de OEM e Eletrônicos | -0.4% | Global; mais pronunciado na América do Norte, UE e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço da Matéria-Prima de Silano
A volatilidade do preço da matéria-prima de silano continua sendo uma restrição ao mercado de MS polymer, pois a produção de poliéter terminado em silano depende de intermediários de clorossilano e alcoxissilano. Sua produção é intensiva em capital, intensiva em energia e concentrada em uma base de fornecimento upstream limitada, de modo que uma interrupção pode afetar a disponibilidade de material em toda a cadeia de valor downstream de adesivos e selantes. Os custos do metal de silício podem variar com os preços de energia, os limites de produção chineses e a demanda concorrente das cadeias de fornecimento solar e de semicondutores, deixando os produtores downstream expostos a movimentos de custo que não refletem diretamente as condições na demanda de adesivos e selantes acabados. As restrições em contêineres de exportação reduziram a liquidez spot de silano no início de 2026 e sustentaram preços mais elevados. A tecnologia proprietária de alfa-silano GENIOSIL da Wacker Chemie AG ilustra por que produtores integrados podem ter vantagem sobre formuladores que compram matéria-prima em contratos ou mercados spot, pois o controle sobre insumos especializados pode proporcionar maior visibilidade sobre custo, disponibilidade e consistência do produto em um programa de clientes. À medida que a demanda aumenta, relacionamentos de fornecimento de longo prazo podem se tornar mais importantes do que compras spot para formuladores menores, especialmente quando os produtores priorizam clientes de estrutura estabelecida durante períodos de liquidez limitada.
Restrições de Rendimento na Cura por Umidade
As restrições de rendimento na cura por umidade limitam a adoção onde o mercado de MS polymer atende à fabricação de alto volume. As formulações monocomponentes reagem com a umidade atmosférica, de modo que a velocidade de cura depende da umidade e não pode ser acelerada livremente sem afetar o desempenho elástico. As linhas automotivas operam em ciclos curtos, enquanto os materiais de cura por umidade podem necessitar de horas para resistência ao manuseio e dias para desempenho total. As plantas de eletrônicos também protegem componentes sensíveis à umidade em ambientes controlados, criando um conflito com a umidade necessária para a cura. Câmaras de umidade pós-aplicação podem adicionar despesas com equipamentos e complexidade de processo, tornando a implementação mais difícil para instalações projetadas em torno de condições de processamento rigidamente controladas e movimentação rápida de componentes pelas etapas de produção. Produtos bicomponentes podem encurtar os tempos de cura por meio de reticulação catalizada, mas requerem sistemas de dosagem precisos e adicionam requisitos de controle de qualidade, o que transfere parte da restrição do tempo de cura para o investimento em linha e a gestão de processos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: MS Polymer Híbrido Ancora Tanto a Demanda Quanto a Taxa de Crescimento
O MS polymer híbrido deteve 57,46% do tamanho do mercado de MS polymer em 2025. Essa posição refletiu a capacidade das formulações de estrutura mista de equilibrar adesão, módulo, velocidade de cura e estabilidade ultravioleta. Os formuladores podem usar a mesma plataforma subjacente em selantes de construção, adesivos para pisos e adesivos de montagem. Isso pode reduzir a complexidade de matérias-primas em linhas de produtos comerciais, permitindo que as empresas gerenciem uma gama mais ampla de requisitos de clientes sem manter um conjunto desnecessariamente amplo de insumos de polmeros separados e formulações base. Os graus híbridos também ajudam os fornecedores a adaptar o desempenho para diferentes combinações de substratos sem reconstruir toda a abordagem de formulação, o que pode melhorar a flexibilidade do portfólio para produtores que atendem simultaneamente clientes de construção e industriais.
O MS polymer puro deteve a demanda restante por tipo de produto e é relevante onde um perfil regulatório limpo e ampla compatibilidade com substratos são mais importantes. Glazing direto em fachadas de parede cortina, manutenção de equipamentos em contato com alimentos e colagem em instalações de saúde são exemplos de tais usos. O setor de MS polymer também está migrando de sistemas catalisados por organoestanho para opções sem estanho. Em março de 2025, a Wacker Chemie AG apresentou o GENIOSIL STP-E 140 e o STP-E 340 como poliéteres terminados em silano sem estanho que alcançam baixo módulo em selantes de construção sem catalisadores de estanho. A revisão contínua do REACH sobre compostos de organoestanho apoia a atenção aos graus híbridos sem estanho na Europa, onde a documentação regulatória é uma parte importante de muitos processos de aquisição profissional em construção e indústria.


Por Aplicação: Adesivos Lideram Tanto a Demanda Quanto a Taxa de Crescimento
Os adesivos detiveram 38,57% do tamanho do mercado de MS polymer em 2025 e estão projetados para avançar a um CAGR de 6,78% até 2031. A colagem de painéis de construção, instalação de pisos, fixação de fachadas e montagem de carrocerias de transporte sustentam essa demanda. A adesão sem primer a vidro, metal, superfícies pintadas e concreto ajuda a reduzir as etapas de aplicação, o que pode ser importante para instaladores que trabalham com diferentes materiais no mesmo projeto e buscam limitar o número de produtos necessários no canteiro de obras. A alta resistência ao cisalhamento sob cargas dinâmicas também apoia o uso em colagem de transporte e industrial. Essas características permitem que os adesivos atendam projetos onde múltiplos materiais se encontram em uma única junta, incluindo áreas onde os instaladores precisam de colagens duráveis sem extensa preparação de substrato ou etapas separadas de primer.
Os selantes atendem juntas de fachada, permetros de glazing de parede cortina, costuras de carrocerias de transporte e juntas de superestrutura marítima. Sua pintabilidade, comportamento sem manchas em pedra natural e capacidade de movimento ajudam a diferenciá-los de produtos de silicone e poliuretano. Os revestimentos permanecem um uso menor, mas estão ganhando relevância na impermeabilização aplicada em estado líquido para telhados, varandas e terraços, onde a aplicação contínua pode reduzir a mão de obra de instalação em comparação com sistemas que utilizam materiais em folha e múltiplas sobreposições. A Wacker Chemie AG iniciou a produção de polímero híbrido em Nünchritz em maio de 2025 para aplicações incluindo adesivos de construção, pisos e membranas de impermeabilização líquida. Os formuladores europeus também estão examinando matérias-primas de poliol de origem biológica para apoiar a documentação de Declaração Ambiental de Produto, à medida que os requisitos de produtos de construção se tornam mais detalhados, particularmente para empreiteiros de renovação que rastreiam declarações de produtos durante a seleção de materiais.
Por Usuário Final: Construção e Infraestrutura Ancora a Receita, Enquanto Automotivo e Transporte Avançam Mais Rapidamente
Construção e infraestrutura detiveram 46,18% do tamanho do mercado de MS polymer em 2025, enquanto automotivo e transporte está projetado para avançar a um CAGR de 7,15% até 2031. A demanda de construção provém de programas de renovação, aquisição de construção verde e reforma de fachadas em economias maduras e em desenvolvimento. Esses projetos requerem vedação e colagem confiáveis em superfícies variadas. Os gastos com renovação e o trabalho de retrofit orientado por políticas podem tornar o perfil de demanda mais estável do que a produção de veículos. O mercado de MS polymer atende aplicações de construção que necessitam de materiais pintáveis, de baixa emissão e resistentes às intempéries, o que mantém o segmento relevante tanto para reparos de fachada quanto para novos trabalhos de instalação de envelope.
O setor automotivo está crescendo com plataformas de veículos elétricos, necessidades de redução de peso e estruturas de veículos com materiais mistos, criando demanda por produtos que mantenham flexibilidade em juntas expostas a vibração, ciclagem térmica e condições de serviço rotineiras. As aplicações de eletrônicos e elétrico incluem encapsulamento para unidades de controle eletrônico, carcaças de sensores ADAS e placas de circuito impresso de sistemas de gerenciamento de bateria. Os encapsulantes flexíveis podem operar de -40 °C a +85 °C e podem ter melhor desempenho do que epóxis frágeis em condições de choque térmico. Os usos marítimo e aeroespacial permanecem especializados e requerem produtos que tolerem água salgada, exposição ultravioleta, movimento dinâmico e longos períodos de serviço, de modo que os requisitos de qualificação sustentam a demanda por materiais de maior desempenho nessas aplicações.
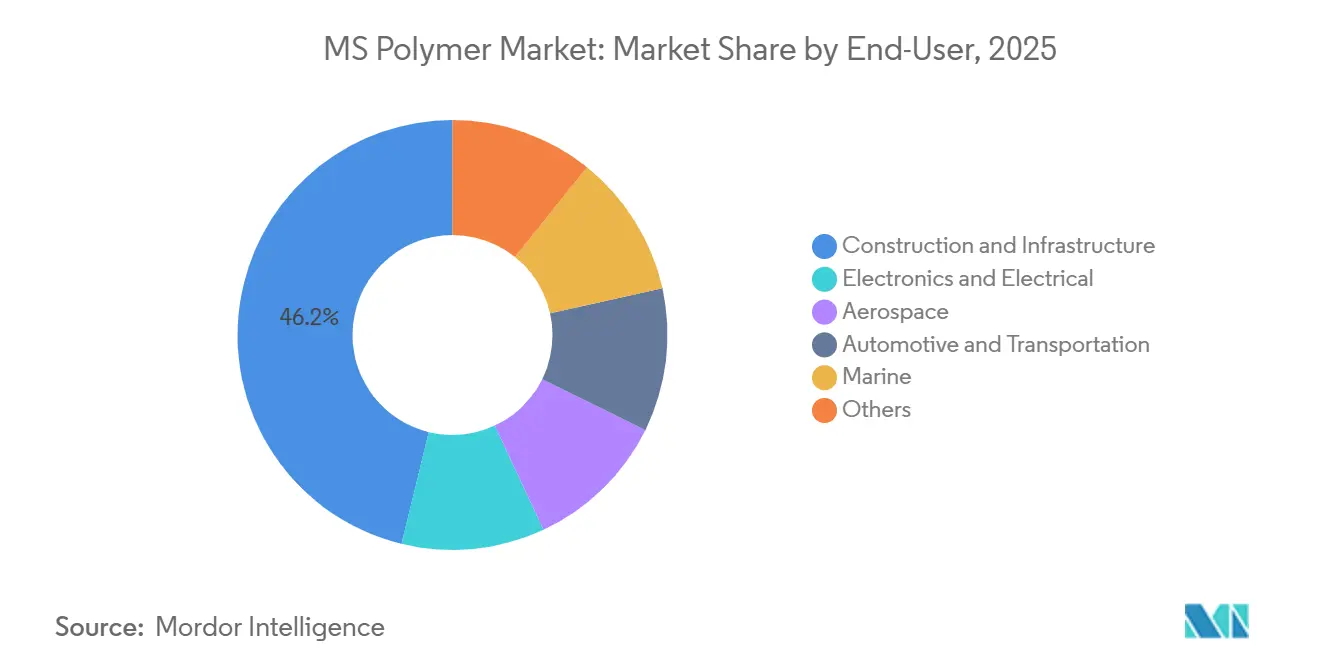
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
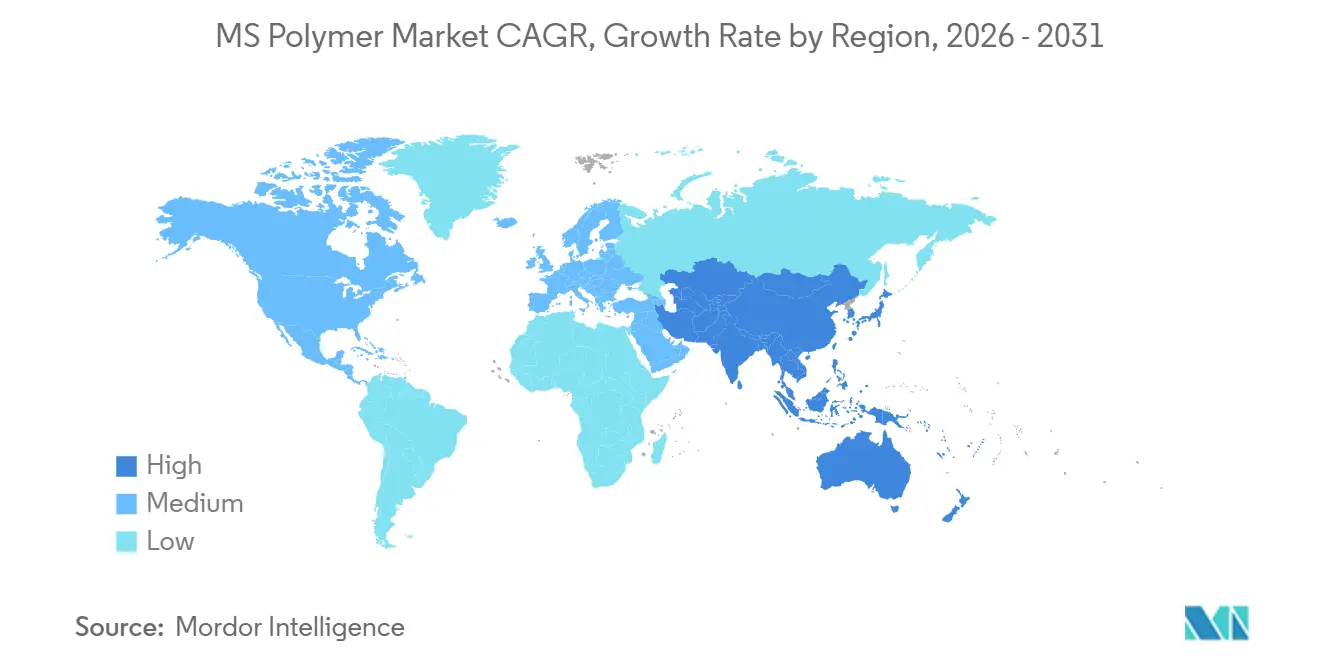
A Ásia-Pacífico deteve 41,25% do tamanho do mercado de MS polymer em 2025 e está projetada para avançar a um CAGR de 7,07% até 2031. O mercado de MS polymer se beneficia de uma base regional que combina centros de fabricaço estabelecidos com programas de infraestrutura em expansão. A China combina grande demanda por selantes de construção com crescente demanda por adesivos automotivos proveniente da fabricação doméstica de veículos elétricos, oferecendo aos fornecedores acesso a usos finais de construção e transporte dentro da mesma ampla economia de fabricação e construção. A agenda de infraestrutura da Índia sustenta a demanda por selantes e adesivos de grau construtivo em estradas, ferrovias, aeroportos e habitação urbana, com a variedade de tipos de projetos criando oportunidades para fornecedores que podem atender tanto juntas de construção gerais quanto interfaces de construção mais exigentes. O programa de Transformação Verde e Casa de Energia Zero do Japão direciona investimentos para reforma de envelope e soluções de vedação com baixo teor de compostos orgânicos voláteis[2]Ministério da Economia, Comércio e Indústria, Japão, "Programa de Transformação Verde, Padrões de Habitaço Casa de Energia Zero e Renovação de Edifícios," Ministério da Economia, Comércio e Indústria, meti.go.jp. A Coreia do Sul adiciona demanda proveniente da fabricação de eletrônicos e da produção automotiva. Vietnã, Indonésia e Malásia são centros de demanda emergentes por meio da construção industrial e da montagem automotiva regional, acrescentando à demanda regional além dos mercados mais estabelecidos da China, Japão, Coreia do Sul e Índia.
A Europa é moldada pelas restrições do REACH, pelos requisitos de energia para edifícios e pela Onda de Renovação. Alemanha, Reino Unido, França e Itália são os principais centros de demanda nacionais, com a Alemanha apoiada por fabricantes de equipamentos originais automotivos e fornecedores de Nível 1. Os requisitos de conformidade europeus podem influenciar cadeias de fornecimento orientadas para exportação na Ásia e na América do Norte. Isso cria a necessidade de os fornecedores alinharem formulações com documentação comum e padrões de desempenho, mesmo quando a montagem final ou a atividade de construção ocorre fora da Europa. A América do Norte segue como outro bloco regional importante, apoiado pela construção liderada por renovações nos Estados Unidos. Os projetos LEED e Passive House adicionam demanda de especificação por produtos de menor emissão, enquanto o crescimento automotivo do México fortalece a aquisição transfronteiriça alinhada com os padrões dos Estados Unidos e reforça o valor de formulações aceitas pelas cadeias de fornecimento de fabricantes de equipamentos originais regionais.
A América do Sul é liderada pelo Brasil e pela Argentina, onde os gastos com infraestrutura e a renovação habitacional estão introduzindo produtos de MS polymer ao lado de sistemas de silicone e poliuretano. A alta exposição ultravioleta do Brasil, a umidade persistente e a ciclagem térmica podem favorecer sistemas de vedação duráveis em fachadas e transporte, pois essas condições operacionais podem exercer maior tensão no desempenho das juntas ao longo de um período de serviço prolongado. O Oriente Médio e África é apoiado por programas de construção na Arábia Saudita, nos Emirados Árabes Unidos e na África do Sul. O glazing em alta temperatura ambiente e o trabalho de fachada são usos importantes nessas localidades. A Visão 2030 da Arábia Saudita apoia a construção comercial, hoteleira e de infraestrutura que necessita de sistemas de envelope de alto desempenho. A África do Sul também serve como base de distribuição para a demanda de construção na África Subsaariana, estendendo a relevância do inventário local e do suporte técnico além de seus projetos de construção domésticos.

Cenário Competitivo
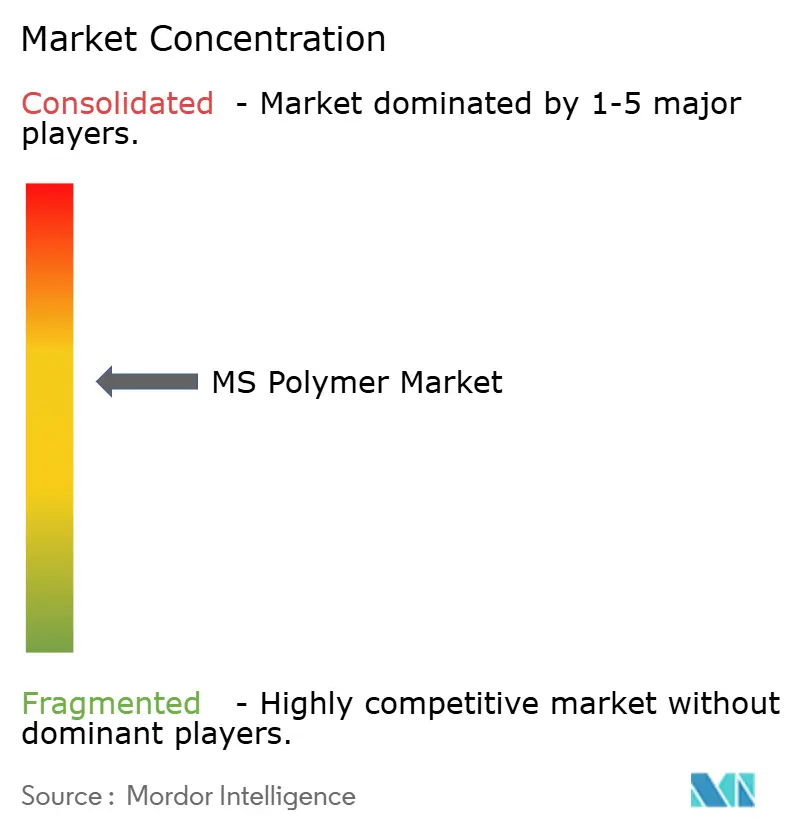
O mercado de MS polymer é moderadamente concentrado, com os cinco principais participantes incluindo Kaneka Corporation, Wacker Chemie AG, Henkel AG & Co. KGaA, Arkema e Sika AG. Essas empresas possuem capacidade de síntese de polímeros, expertise em silano, conhecimento de aplicações ou sistemas de distribuição estabelecidos, o que cria barreiras para concorrentes que apenas formulam selantes ou adesivos acabados a partir de matérias-primas adquiridas. A Wacker se diferencia por meio de sua plataforma de alfa-silano GENIOSIL, enquanto a Kaneka Corporation expandiu sua capacidade europeia. A Kaneka Corporation comissionou sua quarta linha de produção de MS Polymer em Westerlo, Bélgica, em junho de 2024, expandindo sua capacidade de abastecer clientes europeus que necessitam de acesso confiável a resinas base sem isocianatos e com baixo teor de compostos orgânicos voláteis para produtos formulados. A linha adicionou 10.000 toneladas métricas por ano e elevou a produção europeia potencial para 43.000 toneladas métricas por ano. Esse investimento fortalece o acesso a resinas base para formulações de selantes, adesivos e revestimentos.
A Wacker Chemie AG começou a produzir polímeros híbridos em Nünchritz em maio de 2025 após um investimento de dezenas de milhões de euros que criou 50 empregos. O local suporta aglutinantes à base de alfa-silano sem estanho para adesivos de construção, produtos para pisos e membranas de impermeabilização, oferecendo à Wacker Chemie AG uma base de produção para vários usos de construção que necessitam de formulações elásticas e de menor emissão. A Henkel AG & Co. KGaA ampliou seu portfólio por meio de produtos para displays automotivos, aplicações ferroviárias e equipamentos pesados. MAPEI S.p.A., H.B. Fuller Company e Soudal Group competem por meio de especificações de construção profissional e portfólios de certificação. Suas posições dependem de serviço técnico, aprovações de projetos e disponibilidade consistente de produtos locais, uma vez que os usuários profissionais frequentemente valorizam o desempenho confiável no local e a continuidade do fornecimento em detrimento de uma comparação estreita de preço de compra.
O mercado de MS polymer tem espaço para estruturas de origem biológica e produtos bicomponentes adequados para produção mais rápida de eletrônicos e automotivos, uma vez que cada um aborda uma lacuna específica na documentação de material circular ou no rendimento de fabricação sem alterar a necessidade subjacente de colagem flexível. Os formuladores regionais na China e no Sudeste Asiático competem em graus de selantes de commodities por meio de inventário local e posicionamento de preço. Isso pode pressionar as margens nos usos de construção e levar os fornecedores maiores a formulações mais especializadas, onde a diferenciação técnica, o histórico de aprovação e os requisitos de serviço importam mais do que apenas o preço do inventário local. A Evonik Industries AG expandiu seu relacionamento de distribuição com a IMCD para os Estados Unidos em 2026 para metacrilatos especiais VISIOMER utilizados em formulações de adesivos, selantes e revestimentos. Materiais adjacentes também competem em algumas aplicações de proteção de bateria, o que torna o desenvolvimento de produtos e o suporte à qualificação importantes para fornecedores estabelecidos que desejam expandir especificações além dos selantes de construção tradicionais e usos de colagem industrial geral.
Líderes do Setor de MS Polymer
-
Kaneka Corporation
-
Wacker Chemie AG
-
Henkel AG & Co. KGaA
-
Arkema
-
Sika AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Forza Inc. lançou o ForzaSEAL T-OS150, um selante de polímero híbrido semi-autonivelante projetado para substituir selantes convencionais de poliuretano e silicone na fabricação de transporte. O lançamento expande o uso de selantes de polímero híbrido na fabricação de veículos e sustenta a demanda por soluções de vedação à base de MS polymer.
- Dezembro de 2025: A Kastar introduziu selantes de MS polymer de alta aderência formulados sem solventes ou isocianatos e projetados para fornecer resistência inicial de fixação com elasticidade de longo prazo. O lançamento apoia a adoção de selantes de MS polymer em aplicações de construção onde são necessários melhor desempenho ambiental e resistência de colagem.


Escopo do Relatório Global do Mercado de MS Polymer
Os MS polymers (polímeros de silano modificado) são materiais híbridos de alto desempenho que combinam a resistência dos poliuretanos com a resistência às intempéries dos silicones. Eles combinam flexibilidade, adesão, resistência às intempéries e características de baixa emissão, tornando-os adequados para aplicações onde são necessários desempenho durável de colagem e vedação.
O Mercado de MS Polymer é segmentado por tipo de produto, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em MS polymer híbrido e MS polymer puro. Por aplicação, o mercado é segmentado em adesivos, selantes, revestimentos e outros. Por usuário final, o mercado é segmentado em construção e infraestrutura, automotivo e transporte, eletrônicos e elétrico, marítimo, aeroespacial e outros. O relatório também abrange o tamanho do mercado e as previsões para MS polymers em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| MS Polymer Híbrido |
| MS Polymer Puro |
| Adesivos |
| Selantes |
| Revestimentos |
| Outros |
| Construção e Infraestrutura |
| Automotivo e Transporte |
| Eletrônicos e Elétrico |
| Marítimo |
| Aeroespacial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | MS Polymer Híbrido | |
| MS Polymer Puro | ||
| Por Aplicação | Adesivos | |
| Selantes | ||
| Revestimentos | ||
| Outros | ||
| Por Usuário Final | Construção e Infraestrutura | |
| Automotivo e Transporte | ||
| Eletrônicos e Elétrico | ||
| Marítimo | ||
| Aeroespacial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de MS polymer?
O mercado de MS polymer está em 5,44 bilhões de USD em 2026 e está projetado para atingir 7,33 bilhões de USD até 2031.
O que está impulsionando a demanda por produtos de MS polymer?
A substituição por produtos com baixo COV e sem isocianatos, a renovação de edifícios, as especificações de eficiência energética e a montagem de veículos com materiais mistos sustentam a demanda.
Qual tipo de produto liderou a demanda do mercado em 2025?
O MS polymer híbrido liderou com uma participação de 57,46% em 2025, pois conseguia equilibrar adesão, velocidade de cura, módulo e estabilidade ultravioleta.
Qual aplicação liderou a demanda do mercado em 2025?
Os adesivos lideraram com uma participação de 38,57% em 2025, apoiados por usos de colagem em construção, pisos, fachadas e transporte.
Página atualizada pela última vez em:



