
MS Polymer Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.44 Milliarden US-Dollar |
| Marktgröße (2031) | 7.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
MS Polymer Marktanalyse von Mordor Intelligence
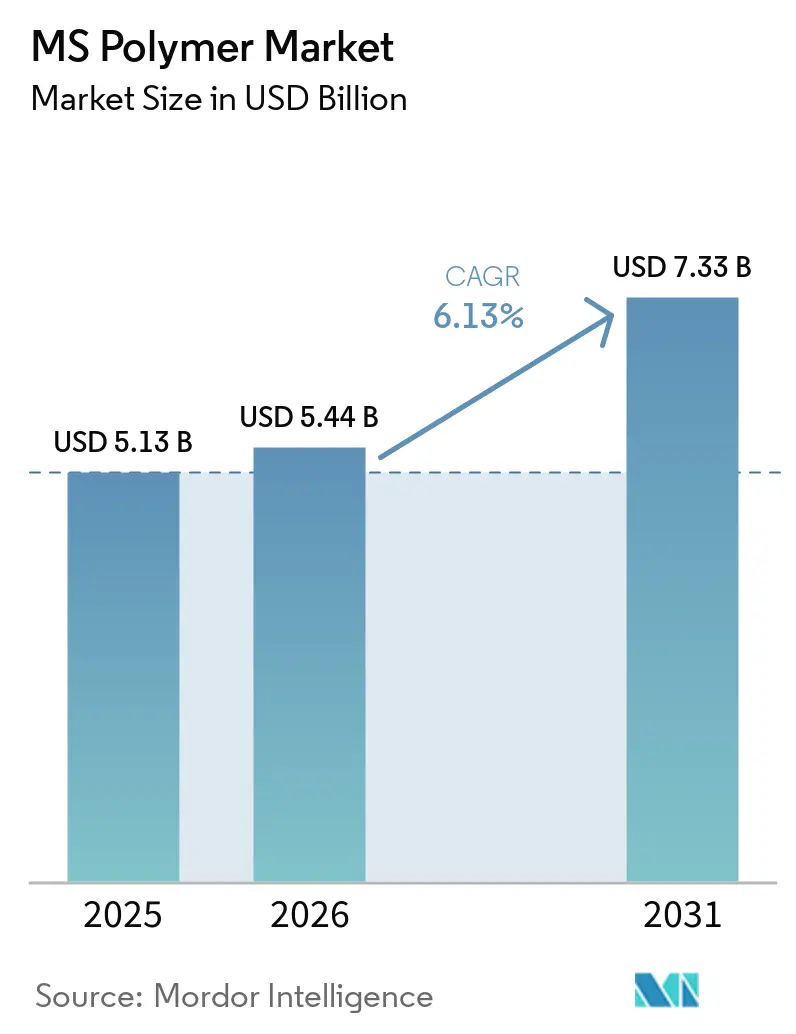
Die MS Polymer Marktgröße wurde im Jahr 2025 auf 5,13 Milliarden USD geschätzt und soll von 5,44 Milliarden USD im Jahr 2026 auf 7,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2026–2031). Der MS Polymer Markt entwickelt sich über Spezialanwendungen hinaus, da Käufer aus den Bereichen Bau, Fahrzeuge und Elektronik Klebstoffe und Dichtstoffe mit niedrigen Emissionen flüchtiger organischer Verbindungen (VOC) und ohne Isocyanate suchen. Regulatorische Anforderungen machen die Neuformulierung für Hersteller, die bisher Polyurethansysteme verwendet haben, immer wichtiger. Hersteller mit Polymersynthesekompetenz können die Versorgung sichern, Kosten kontrollieren und die maßgeschneiderte Produktentwicklung unterstützen, da sich die Nachfrage ausweitet, während Unternehmen, die auf zugekaufte Vorprodukte angewiesen sind, einer stärkeren Exposition gegenüber Rohstoffpreisen und Allokationsentscheidungen ausgesetzt sind. Kapazitätserweiterungen von Kaneka Corporation und Wacker Chemie AG zeigen, dass die vorgelagerte Produktion silanterminierter Polyether ein wichtiger Wettbewerbsfaktor bleibt, da die Verfügbarkeit von Basisharzen die Fähigkeit beeinflusst, Kunden in mehreren Produktkategorien und geografischen Märkten zu bedienen. Der MS Polymer Markt profitiert auch von Renovierungsaktivitäten und der Montage von Elektrofahrzeugen, obwohl die Materialverfügbarkeit und Validierungsanforderungen die Einführung in einigen Anwendungen verlangsamen und Lieferanten begünstigen können, die über einen langen Genehmigungszeitraum zuverlässigen technischen Support bieten können.
Wichtigste Erkenntnisse des Berichts
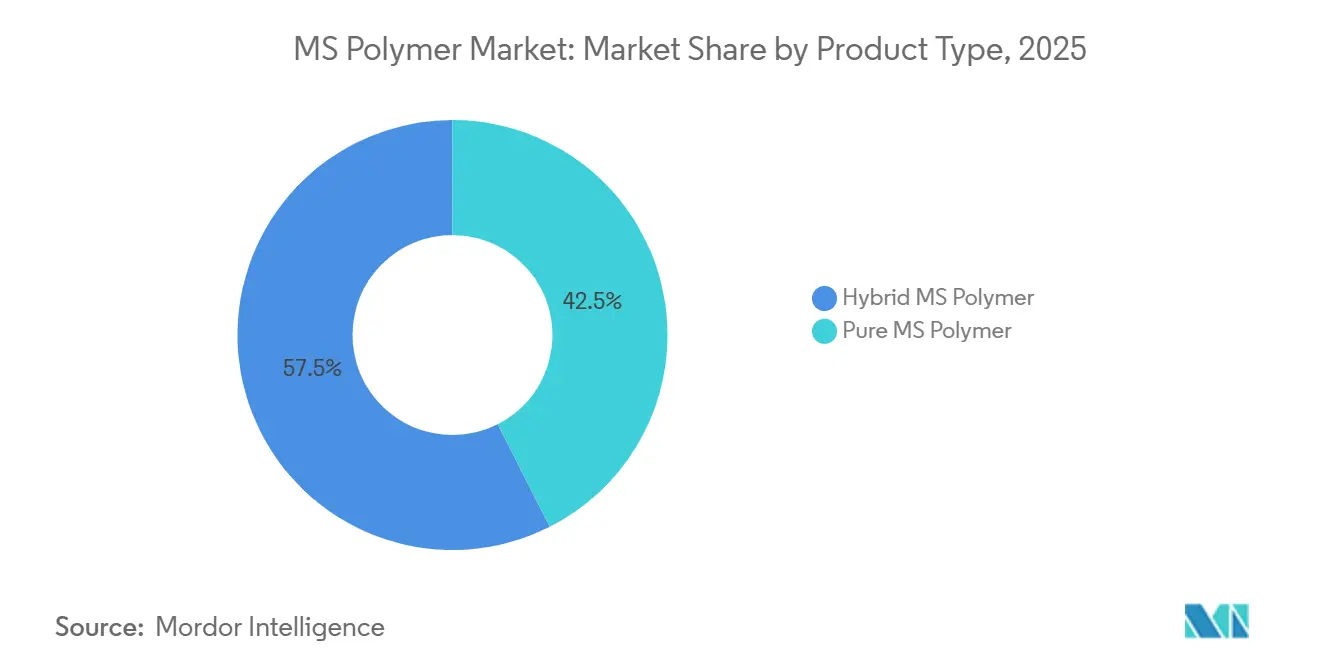
- Nach Produkttyp hielt Hybrid-MS-Polymer im Jahr 2025 einen Marktanteil von 57,46 % am MS Polymer Markt und soll bis 2031 mit einer CAGR von 6,52 % wachsen.
- Nach Anwendung hielten Klebstoffe im Jahr 2025 einen Marktanteil von 38,57 % am MS Polymer Markt und sollen bis 2031 mit einer CAGR von 6,78 % wachsen.
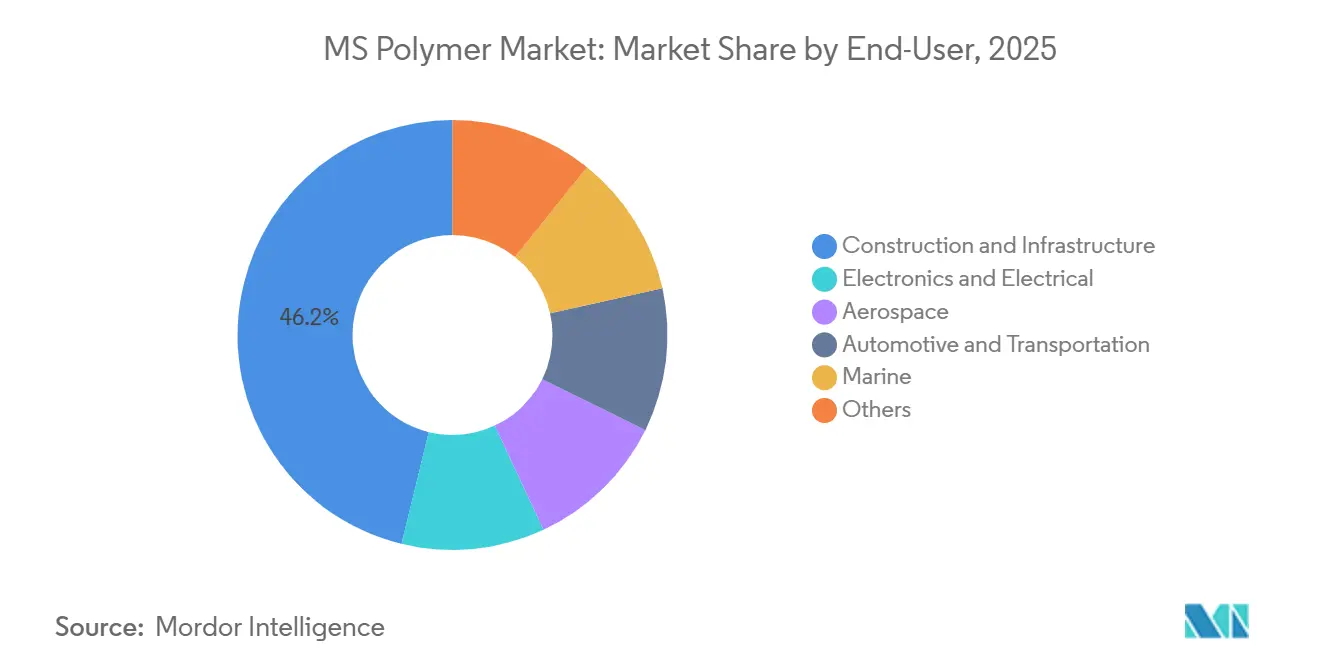
- Nach Endverbraucher hielten Bau und Infrastruktur im Jahr 2025 einen Marktanteil von 46,18 % am MS Polymer Markt, während Automobil und Transport bis 2031 mit einer CAGR von 7,15 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 41,25 % am MS Polymer Markt und soll bis 2031 mit einer CAGR von 7,07 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale MS Polymer Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Substitution durch VOC-arme und isocyanatfreie Produkte | +1.8% | Global, mit höchster Intensität in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen für grünes Bauen und Energieeffizienz | +1.5% | Global; am ausgeprägtesten in der EU, Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Erneuerung alternder Gebäudehüllen | +1.2% | Nordamerika, EU (Renovierungswelle), Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Leichtbau-Fahrzeugmontage mit gemischten Materialien | +0.9% | Global; konzentriert in Deutschland, Südkorea, China und den USA | Langfristig (≥ 4 Jahre) |
| Elektronikverkapselung und Schutz vor Temperaturwechselbeanspruchung | +0.6% | Ostasien als Kern (China, Südkorea, Japan), Ausweitung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch VOC-arme und isocyanatfreie Produkte
Die Substitution durch VOC-arme und isocyanatfreie Produkte ist eine zentrale Nachfragequelle für den MS Polymer Markt. Der MS Polymer Markt profitiert von diesem Wandel, da Compliance und Formulierungsentscheidungen für industrielle Käufer eng miteinander verknüpft sind, insbesondere wenn Standortverantwortliche einfachere Handhabungsverfahren benötigen und Lieferanten nachweisen können, dass das Produkt die erforderliche Gesundheits-, Sicherheits- und Umweltdokumentation unterstützt. Die Verordnung (EU) 2020/1149 der Kommission führte unter der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) stufenweise Beschränkungen für Diisocyanate ein, einschließlich Schulungsanforderungen für gewerbliche Anwender[1]Europäische Kommission, „Verordnung (EU) 2020/1149 der Kommission”, Amtsblatt der Europäischen Union, eur-lex.europa.eu. Diese Anforderungen veranlassen Hersteller, den Aufwand für das Sicherheitsmanagement und die Exposition am Arbeitsplatz im Zusammenhang mit herkömmlichen Materialien zu reduzieren, insbesondere wenn in Betrieben Klebe- und Dichtprodukte wiederholt in mehreren Werken und Produktlinien eingesetzt werden. Im April 2026 führte Henkel AG & Co. KGaA Teroson MS 9381 HPT für schwere Maschinen ein, einen einkomponentigen silanmodifizierten Polymer-Kleb- und Dichtstoff, der frei von Zinn, Lösungsmitteln, Isocyanaten, Silikonen und Polyvinylchlorid ist. Henkel AG & Co. KGaA erklärte, dass das Produkt die Anwendungsschritte von 3 auf 2 reduzieren und die Kohlendioxidemissionen von der Wiege bis zum Werkstor im Vergleich zu herkömmlichen Polyurethanmaterialien um bis zu 50 % senken kann. Sobald ein Käufer eine isocyanatfreie Stückliste qualifiziert hat, kann eine Rückkehr zu Polyurethan einen weiteren vollständigen Validierungszyklus erfordern, was die Wiederholungsnachfrage nach etablierten Formulierungen unterstützt und zugelassenen Lieferanten eine stärkere Position bei späteren Kaufentscheidungen verschafft.
Anforderungen für grünes Bauen und Energieeffizienz
Anforderungen für grünes Bauen und Energieeffizienz unterstützen den Einsatz des MS Polymer Markts in Gewerbegebäuden, Gesundheitseinrichtungen und Bildungsprojekten. Anforderungen an emissionsarme Materialien im Rahmen der Zertifizierungssysteme Leadership in Energy and Environmental Design (LEED) und Building Research Establishment Environmental Assessment Method (BREEAM) begünstigen Klebe- und Dichtprodukte, die Grenzwerte für flüchtige organische Gesamtverbindungen einhalten und bei der Projektspezifikation und Materialprüfung klar dokumentiert werden können. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden lenkt die europäische Gebäudepolitik auf eine höhere Energieeffizienz, was die Relevanz dauerhafter Lösungen zur Abdichtung der Gebäudehülle erhöht. MS Polymer Produkte können die Überstreichbarkeit und emissionsarmen Eigenschaften bieten, die für viele Anwendungen an der Gebäudehülle erforderlich sind, und helfen Auftragnehmern, einen einheitlichen Materialansatz für sichtbare Fugen, Fassadendetails und andere Bereiche zu verwenden, die ein fertiges Erscheinungsbild erfordern. Produkte, die die Grenzwerte der South Coast Air Quality Management District Rule 1168 erfüllen, können auch Zertifizierungsarbeiten in mehreren Rechtsbereichen unterstützen, wenn andere anwendbare Anforderungen erfüllt sind, was für Lieferanten nützlich ist, die Projekte mit ähnlichen, aber separat verwalteten Anforderungen an emissionsarme Materialien bedienen möchten. Diese Übereinstimmung kann den Verwaltungsaufwand für Lieferanten reduzieren, die frühzeitig in Dokumentation und Tests investieren, und gleichzeitig Bauunternehmern helfen, akzeptable Produkte mit weniger separaten technischen Prüfungen zu vergleichen.
Erneuerung alternder Gebäudehüllen
Die Erneuerung alternder Gebäudehüllen schafft eine dauerhafte Bauopportunität für den MS Polymer Markt, da Reparaturentscheidungen häufig aus der Verschlechterung und nicht aus dem freiwilligen Neubau entstehen. Die Renovierungswelle der Europäischen Kommission zielt darauf ab, bis 2030 im Rahmen des Fit-for-55-Pakets die energieeffiziente Renovierung von 35 Millionen Gebäuden zu unterstützen. Fensterabdichtung, Fassadenverklebung und die Installation von Dämmplatten sind relevante Anwendungen im Rahmen dieser Renovierungsaktivitäten, insbesondere wenn ein Projekt Materialien benötigt, die auf gealterten Gebäudeoberflächen zuverlässig funktionieren. Ältere Oberflächen können verunreinigt, uneben oder schwer vorzubereiten sein, was die primerlose Haftung für Installateure wertvoll macht. Dieses technische Merkmal kann die Arbeit an bestehenden Gebäuden im Vergleich zu Systemen vereinfachen, die eine zusätzliche Oberflächenvorbereitung erfordern, und es kann besonders nützlich sein, wenn Renovierungsunternehmen Reparaturen schnell und ohne umfangreiche Störungen für Bewohner, Unternehmen oder laufende Einrichtungsbetriebe durchführen müssen. Die Nachfrage aus Renovierungen kann daher stabiler bleiben als die Nachfrage, die nur mit neuen Baubeginnen verknüpft ist, da Wartungsbedarf und Energieeffizienzvorschriften die Projektentscheidungen auch in schwächeren Bauzyklen weiterhin beeinflussen können.
Leichtbau-Fahrzeugmontage mit gemischten Materialien
Die Leichtbau-Fahrzeugmontage mit gemischten Materialien weitet die Automobilnachfrage im MS Polymer Markt aus. Elektro- und Hybridfahrzeuge kombinieren hochfesten Stahl, Aluminium, kohlenstofffaserverstärkten Kunststoff und technische Kunststoffe in Strukturen, die flexible Verklebungen erfordern, sodass Hersteller die Abhängigkeit von herkömmlichen Befestigungsansätzen reduzieren können, wo Gewicht und Verbindungshaltbarkeit wichtig sind. Diese Materialien dehnen sich bei Temperaturänderungen unterschiedlich aus und ziehen sich zusammen, und ungleiche Metalle können Korrosionsbedenken hervorrufen. MS Polymer Klebstoffe bieten primerlose Haftung, Aushärtung bei Umgebungstemperatur und elektrochemische Inertheit für relevante Verbindungen, sodass Designer gemischte Materialien verarbeiten können, ohne sich ausschließlich auf mechanische Befestiger oder Hochtemperatur-Klebeprozesse zu verlassen. Im Dezember 2025 brachte Henkel AG & Co. KGaA Loctite MS 9650 für die Verklebung von Fahrzeugdisplays auf den Markt, mit UV-Beständigkeit, einem Kriechverhalten vergleichbar mit Klebstoffen auf Silikonbasis und ohne Isocyanate oder Polyvinylchlorid. Batteriemodulabdichtungen und Gehäuse für Sensoren von Fahrerassistenzsystemen (ADAS) schätzen ebenfalls Verbindungen, die bei der Wartung überarbeitet werden können, im Gegensatz zu vielen Epoxidsystemen, was einen separaten Anwendungsfall im Zusammenhang mit Reparatur- und Ersatzaktivitäten schafft.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Silan-Rohstoffen | -0.8% | Global; am stärksten in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Durchsatzbeschränkungen bei der Feuchtigkeitshärtung | -0.5% | Global; am stärksten einschränkend in Elektronik- und Automobil-OEM-Anlagen | Mittelfristig (2–4 Jahre) |
| Lange OEM- und Elektronik-Qualifizierungszyklen | -0.4% | Global; am ausgeprägtesten in Nordamerika, EU und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Silan-Rohstoffen
Die Preisvolatilität bei Silan-Rohstoffen bleibt eine Einschränkung für den MS Polymer Markt, da die Produktion silanterminierter Polyether von Chlorsilan- und Alkoxysilan-Zwischenprodukten abhängt. Deren Produktion ist kapitalintensiv, energieintensiv und auf eine begrenzte vorgelagerte Versorgungsbasis konzentriert, sodass eine Störung die Materialverfügbarkeit in der gesamten nachgelagerten Wertschöpfungskette für Klebstoffe und Dichtstoffe beeinflussen kann. Die Kosten für Siliziummetall können sich mit Energiepreisen, chinesischen Produktionsbeschränkungen und konkurrierender Nachfrage aus Solar- und Halbleiterlieferketten ändern, was nachgelagerte Hersteller Kostenbewegungen aussetzt, die die Bedingungen in der fertigen Kleb- und Dichtstoffnachfrage nicht direkt widerspiegeln. Exportcontainerbeschränkungen verknappten die Silan-Spotliquidität Anfang 2026 und stützten höhere Preise. Die proprietäre GENIOSIL Alpha-Silan-Technologie von Wacker Chemie AG veranschaulicht, warum integrierte Hersteller gegenüber Formulierern, die Rohstoffe auf Vertrags- oder Spotmärkten kaufen, einen Vorteil haben können, da die Kontrolle über spezialisierte Vorprodukte eine bessere Transparenz hinsichtlich Kosten, Verfügbarkeit und Produktkonsistenz über ein Kundenprogramm hinweg bieten kann. Mit steigender Nachfrage können langfristige Lieferbeziehungen für kleinere Formulierer wichtiger werden als Spotkäufe, insbesondere wenn Hersteller in Zeiten begrenzter Liquidität etablierten Rahmenvertragskunden Vorrang einräumen.
Durchsatzbeschränkungen bei der Feuchtigkeitshärtung
Durchsatzbeschränkungen bei der Feuchtigkeitshärtung begrenzen die Einführung dort, wo der MS Polymer Markt die Hochvolumenfertigung bedient. Einkomponentige Formulierungen reagieren mit atmosphärischer Feuchtigkeit, sodass die Aushärtegeschwindigkeit von der Luftfeuchtigkeit abhängt und nicht frei beschleunigt werden kann, ohne die elastischen Eigenschaften zu beeinträchtigen. Automobillinien arbeiten mit kurzen Taktzeiten, während feuchtigkeitshärtende Materialien Stunden für die Handhabungsfestigkeit und Tage für die volle Leistung benötigen können. Elektronikhersteller schützen feuchtigkeitsempfindliche Bauteile auch in kontrollierten Umgebungen, was einen Konflikt mit der für die Aushärtung benötigten Luftfeuchtigkeit schafft. Nachbearbeitungs-Feuchtigkeitskammern können Gerätekosten und Prozesskomplexität erhöhen, was die Implementierung für Anlagen erschwert, die auf eng kontrollierte Verarbeitungsbedingungen und eine schnelle Bewegung von Bauteilen durch Produktionsstufen ausgelegt sind. Zweikomponentige Produkte können die Aushärtezeiten durch katalysierte Vernetzung verkürzen, erfordern jedoch präzise Dosiersysteme und erhöhen die Qualitätskontrollanforderungen, was einen Teil der Einschränkung von der Aushärtezeit auf Linieninvestitionen und Prozessmanagement verlagert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Hybrid-MS-Polymer verankert sowohl Nachfrage als auch Wachstumsrate
Hybrid-MS-Polymer hielt im Jahr 2025 57,46 % der MS Polymer Marktgröße. Diese Position spiegelte die Fähigkeit von Formulierungen mit gemischtem Grundgerüst wider, Haftung, Modul, Aushärtegeschwindigkeit und UV-Stabilität auszubalancieren. Formulierer können dieselbe zugrunde liegende Plattform für Bau-Dichtstoffe, Bodenbelagsklebstoffe und Montageklebstoffe verwenden. Dies kann die Rohstoffkomplexität über kommerzielle Produktlinien hinweg reduzieren und Unternehmen ermöglichen, ein breiteres Spektrum an Kundenanforderungen zu verwalten, ohne eine unnötig breite Palette separater Polymereinsatzstoffe und Basisformulierungen vorhalten zu müssen. Hybridqualitäten helfen Lieferanten auch dabei, die Leistung für verschiedene Substratkombinationen anzupassen, ohne den gesamten Formulierungsansatz neu aufzubauen, was die Portfolioflexibilität für Hersteller verbessern kann, die gleichzeitig Bau- und Industriekunden bedienen.
Reines MS-Polymer hielt die verbleibende Nachfrage nach Produkttypen und ist relevant, wo ein sauberes regulatorisches Profil und breite Substratkompatibilität am wichtigsten sind. Direktverglasung an Vorhangfassaden, Wartung von Lebensmittelkontaktgeräten und Verklebungen in Gesundheitseinrichtungen sind Beispiele für solche Anwendungen. Die MS Polymer Branche verlagert sich auch von organozinnkatalysierten Systemen hin zu zinnfreien Optionen. Im März 2025 präsentierte Wacker Chemie AG GENIOSIL STP-E 140 und STP-E 340 als zinnfreie silanterminierte Polyether, die in Bau-Dichtstoffen ohne Zinnkatalysatoren einen niedrigen Modul erzielen. Die fortlaufende REACH-Überprüfung von Organozinnverbindungen unterstützt die Aufmerksamkeit für zinnfreie Hybridqualitäten in Europa, wo die regulatorische Dokumentation ein wichtiger Bestandteil vieler professioneller Bau- und Industriebeschaffungsprozesse ist.


Nach Anwendung: Klebstoffe führen sowohl bei Nachfrage als auch bei Wachstumsrate
Klebstoffe hielten im Jahr 2025 38,57 % der MS Polymer Marktgröße und sollen bis 2031 mit einer CAGR von 6,78 % wachsen. Verklebung von Baupaneelen, Bodenbelagsinstallation, Fassadenbefestigung und Karosseriemontage im Transportbereich unterstützen diese Nachfrage. Primerlose Haftung auf Glas, Metall, lackierten Oberflächen und Beton hilft, Anwendungsschritte zu reduzieren, was für Installateure wichtig sein kann, die mit verschiedenen Materialien im selben Projekt arbeiten und die Anzahl der am Einsatzort benötigten Produkte begrenzen möchten. Hohe Scherfestigkeit unter dynamischen Lasten unterstützt auch den Einsatz in Transport- und Industrieverklebungen. Diese Eigenschaften ermöglichen es Klebstoffen, Projekte zu bedienen, bei denen mehrere Materialien in einer einzigen Verbindung zusammentreffen, einschließlich Bereichen, in denen Installateure dauerhafte Verbindungen ohne umfangreiche Substratvorbereitung oder separate Primerschritte benötigen.
Dichtstoffe dienen Fassadenfugen, Vorhangfassaden-Verglasungsperimetern, Karosseriefugen im Transportbereich und Fugen an Schiffsaufbauten. Ihre Überstreichbarkeit, das nicht fleckende Verhalten auf Naturstein und die Bewegungskapazität helfen, sie von Silikon- und Polyurethanprodukten zu unterscheiden. Beschichtungen bleiben eine kleinere Anwendung, gewinnen aber an Relevanz bei flüssig aufgetragenen Abdichtungen für Dächer, Balkone und Terrassen, wo eine nahtlose Applikation den Installationsaufwand im Vergleich zu Systemen mit Bahnmaterialien und mehreren Überlappungen reduzieren kann. Wacker Chemie AG begann im Mai 2025 in Nünchritz mit der Produktion von Hybridpolymeren für Anwendungen wie Bauklebstoffe, Bodenbeläge und flüssig aufgetragene Abdichtungsmembranen. Europäische Formulierer prüfen auch biobasierte Polyol-Rohstoffe zur Unterstützung der Dokumentation von Umweltproduktdeklarationen, da die Anforderungen an Bauprodukte detaillierter werden, insbesondere für Renovierungsunternehmen, die Produktdeklarationen bei der Materialauswahl verfolgen.
Nach Endverbraucher: Bau und Infrastruktur verankern den Umsatz, während Automobil und Transport am schnellsten wachsen
Bau und Infrastruktur hielten im Jahr 2025 46,18 % der MS Polymer Marktgröße, während Automobil und Transport bis 2031 mit einer CAGR von 7,15 % wachsen sollen. Die Baunachfrage kommt aus Renovierungsprogrammen, umweltfreundlicher Bauvergabe und Fassadensanierungen in reifen und sich entwickelnden Volkswirtschaften. Diese Projekte erfordern zuverlässige Abdichtung und Verklebung auf unterschiedlichen Oberflächen. Renovierungsausgaben und politisch getriebene Nachrüstarbeiten können das Nachfrageprofil stabiler machen als die Fahrzeugproduktion. Der MS Polymer Markt bedient Gebäudeanwendungen, die überstreichbare, emissionsarme und witterungsbeständige Materialien benötigen, was das Segment sowohl für die Fassadenreparatur als auch für neue Gebäudehülleninstallationen relevant hält.
Der Automobilbereich wächst mit Elektrofahrzeugplattformen, Leichtbauanforderungen und Fahrzeugstrukturen aus gemischten Materialien, was eine Nachfrage nach Produkten schafft, die die Flexibilität über Verbindungen hinweg aufrechterhalten, die Vibrationen, Temperaturwechseln und routinemäßigen Wartungsbedingungen ausgesetzt sind. Elektronik- und Elektrotechnikanwendungen umfassen die Verkapselung von elektronischen Steuergeräten, Gehäusen für ADAS-Sensoren und Leiterplatten für Batteriemanagementsysteme. Flexible Vergussmassen können von -40 °C bis +85 °C betrieben werden und können unter Temperaturschockbedingungen besser abschneiden als spröde Epoxide. Marine- und Luft- und Raumfahrtanwendungen bleiben spezialisiert und erfordern Produkte, die Salzwasser, UV-Strahlung, dynamische Bewegungen und lange Nutzungsdauern tolerieren, sodass Qualifizierungsanforderungen die Nachfrage nach leistungsstärkeren Materialien in diesen Anwendungen unterstützen.

Geografische Analyse
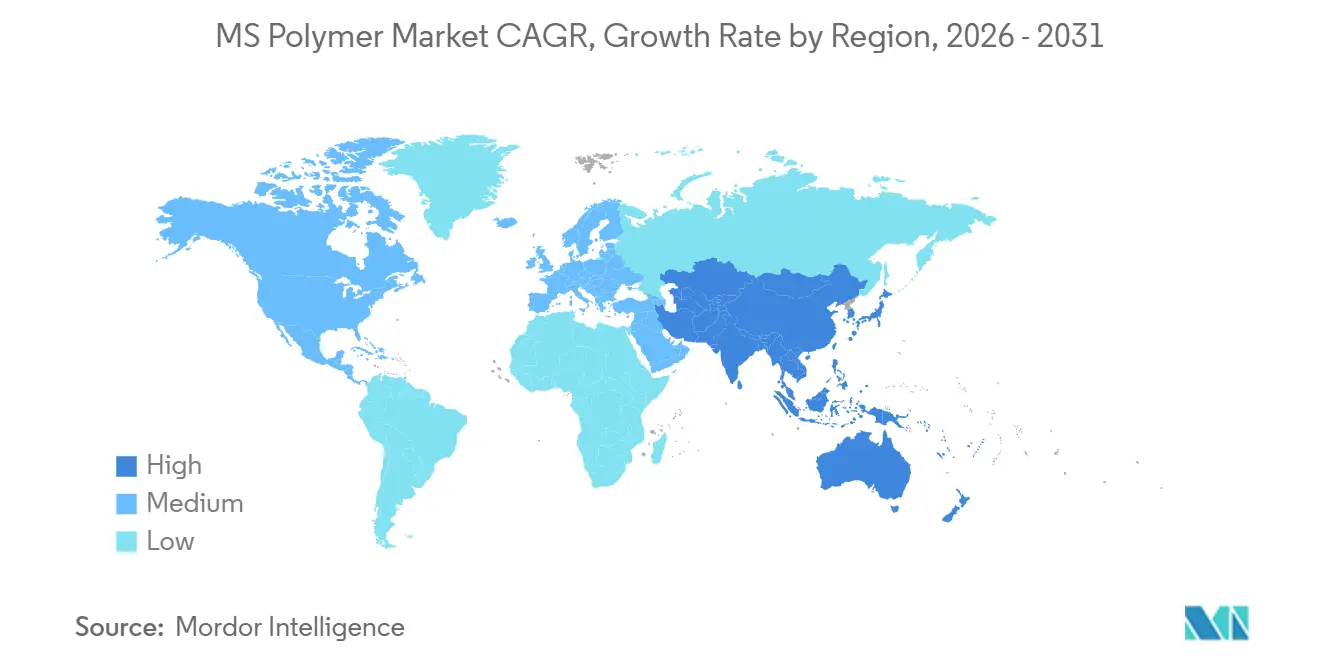
Asien-Pazifik hielt im Jahr 2025 41,25 % der MS Polymer Marktgröße und soll bis 2031 mit einer CAGR von 7,07 % wachsen. Der MS Polymer Markt profitiert von einer regionalen Basis, die etablierte Fertigungszentren mit expandierenden Infrastrukturprogrammen verbindet. China kombiniert eine hohe Nachfrage nach Bau-Dichtstoffen mit wachsender Nachfrage nach Automobil-Klebstoffen aus der inländischen Elektrofahrzeugproduktion, was Lieferanten Zugang zu Bau- und Transportendanwendungen innerhalb derselben breiten Fertigungs- und Bauwirtschaft verschafft. Indiens Infrastrukturagenda unterstützt die Nachfrage nach Dichtstoffen und Klebstoffen für den Baubereich in Straßen, Schienen, Flughäfen und städtischem Wohnungsbau, wobei die Bandbreite der Projekttypen Möglichkeiten für Lieferanten schafft, die sowohl allgemeine Gebäudefugen als auch anspruchsvollere Baukonstruktionsschnittstellen bedienen können. Japans Programm zur grünen Transformation und zum Nullenergiehaus lenkt Investitionen in die Sanierung von Gebäudehüllen und VOC-arme Abdichtungslösungen[2]Ministerium für Wirtschaft, Handel und Industrie, Japan, „Programm zur grünen Transformation und zum Nullenergiehaus – Wohnstandards und Gebäudesanierungsprogramm”, Ministerium für Wirtschaft, Handel und Industrie, meti.go.jp. Südkorea trägt Nachfrage aus der Elektronikhersteller und Automobilproduktion bei. Vietnam, Indonesien und Malaysia sind aufstrebende Nachfragezentren durch Industriebau und regionale Automobilmontage, was zur regionalen Nachfrage über die etablierteren Märkte China, Japan, Südkorea und Indien hinaus beiträgt.
Europa wird durch REACH-Beschränkungen, Gebäudeenergievorschriften und die Renovierungswelle geprägt. Deutschland, das Vereinigte Königreich, Frankreich und Italien sind wichtige nationale Nachfragezentren, wobei Deutschland von Automobil-Erstausrüstern und Tier-1-Lieferanten unterstützt wird. Europäische Compliance-Anforderungen können exportorientierte Lieferketten in Asien und Nordamerika beeinflussen. Dies schafft die Notwendigkeit für Lieferanten, Formulierungen an gemeinsamen Dokumentations- und Leistungsstandards auszurichten, auch wenn die endgültige Montage oder Bautätigkeit außerhalb Europas stattfindet. Nordamerika folgt als weiterer wichtiger regionaler Block, unterstützt durch renovierungsgetriebenen Bau in den Vereinigten Staaten. LEED- und Passivhausprojekte fügen Spezifikationsnachfrage nach emissionsärmeren Produkten hinzu, während Mexikos Automobilwachstum die grenzüberschreitende Beschaffung stärkt, die an US-amerikanischen Standards ausgerichtet ist, und den Wert von Formulierungen stärkt, die von regionalen Erstausrüster-Lieferketten akzeptiert werden.
Südamerika wird von Brasilien und Argentinien angeführt, wo Infrastrukturausgaben und Wohnrenovierungen MS Polymer Produkte neben Silikon- und Polyurethansystemen einführen. Brasiliens hohe UV-Exposition, anhaltende Luftfeuchtigkeit und Temperaturwechsel können dauerhafte Abdichtungssysteme für Fassaden und Transport begünstigen, da diese Betriebsbedingungen die Verbindungsleistung über einen längeren Servicezeitraum stärker belasten können. Der Nahe Osten und Afrika wird durch Bauprogramme in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika unterstützt. Hochtemperatur-Verglasung und Fassadenarbeiten bei hohen Umgebungstemperaturen sind wichtige Anwendungen an diesen Standorten. Saudi-Arabiens Vision 2030 unterstützt den Bau von Gewerbe-, Gastgewerbe- und Infrastrukturprojekten, die leistungsstarke Gebäudehüllensysteme benötigen. Südafrika dient auch als Vertriebsbasis für Baunachfrage in Subsahara-Afrika und erweitert die Relevanz lokaler Lagerbestände und technischen Supports über seine inländischen Bauprojekte hinaus.

Wettbewerbslandschaft
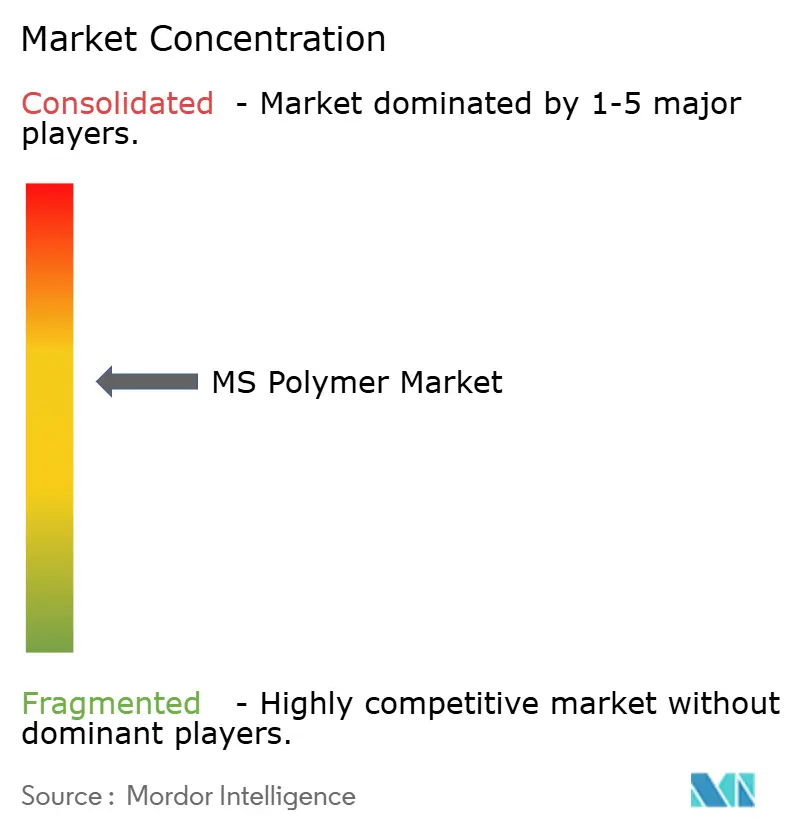
Der MS Polymer Markt ist mäßig konzentriert, wobei die fünf größten Akteure Kaneka Corporation, Wacker Chemie AG, Henkel AG & Co. KGaA, Arkema und Sika AG umfassen. Diese Unternehmen verfügen über Polymersynthesekompetenz, Silan-Expertise, Anwendungswissen oder etablierte Vertriebssysteme, die Eintrittsbarrieren für Wettbewerber schaffen, die nur fertige Dichtstoffe oder Klebstoffe aus zugekauften Rohstoffen formulieren. Wacker differenziert sich durch seine Alpha-Silan-GENIOSIL-Plattform, während Kaneka Corporation die europäische Kapazität erweitert hat. Kaneka Corporation nahm im Juni 2024 in Westerlo, Belgien, seine vierte MS Polymer Produktionslinie in Betrieb und erweiterte damit seine Fähigkeit, europäische Kunden zu beliefern, die einen zuverlässigen Zugang zu isocyanatfreien und VOC-armen Basisharzen für formulierte Produkte benötigen. Die Linie fügte 10.000 Tonnen pro Jahr hinzu und brachte die potenzielle europäische Produktion auf 43.000 Tonnen pro Jahr. Diese Investition stärkt den Zugang zu Basisharzen für Dichtstoff-, Klebstoff- und Beschichtungsformulierungen.
Wacker Chemie AG begann im Mai 2025 nach einer Investition im zweistelligen Millionen-Euro-Bereich, die 50 Arbeitsplätze schuf, mit der Produktion von Hybridpolymeren in Nünchritz. Der Standort unterstützt zinnfreie Alpha-Silan-basierte Bindemittel für Bauklebstoffe, Bodenbelagsprodukte und Abdichtungsmembranen und gibt Wacker Chemie AG eine Produktionsbasis für mehrere Bauanwendungen, die elastische und emissionsärmere Formulierungen benötigen. Henkel AG & Co. KGaA hat sein Portfolio durch Produkte für Fahrzeugdisplays, Bahnanwendungen und schwere Maschinen erweitert. MAPEI S.p.A., H.B. Fuller Company und Soudal Group konkurrieren durch professionelle Bauspezifikationen und Zertifizierungsportfolios. Ihre Positionen hängen von technischem Service, Projektgenehmigungen und konsistenter lokaler Produktverfügbarkeit ab, da professionelle Anwender häufig zuverlässige Leistung vor Ort und Versorgungskontinuität gegenüber einem engen Kaufpreisvergleich schätzen.
Der MS Polymer Markt bietet Raum für biobasierte Grundgerüste und Zweikomponentenprodukte, die für eine schnellere Elektronik- und Automobilproduktion geeignet sind, da jedes eine spezifische Lücke in der Dokumentation von Kreislaufmaterialien oder dem Fertigungsdurchsatz schließt, ohne den grundlegenden Bedarf an flexibler Verklebung zu verändern. Regionale Formulierer in China und Südostasien konkurrieren in Standarddichtstoffqualitäten durch lokale Lagerbestände und Preispositionierung. Dies kann den Margendruck in Bauanwendungen erhöhen und größere Lieferanten zu spezialisierten Formulierungen drängen, bei denen technische Differenzierung, Genehmigungshistorie und Serviceanforderungen wichtiger sind als die lokale Lagerpreisgestaltung allein. Evonik Industries AG erweiterte 2026 seine IMCD-Vertriebsbeziehung auf die Vereinigten Staaten für VISIOMER Spezialmethacrylate, die in Kleb-, Dicht- und Beschichtungsformulierungen verwendet werden. Benachbarte Materialien konkurrieren auch in einigen Batterieschutzanwendungen, was Produktentwicklung und Qualifizierungsunterstützung für etablierte Lieferanten wichtig macht, die Spezifikationen über traditionelle Bau-Dichtstoffe und allgemeine Industrieverklebungsanwendungen hinaus ausweiten möchten.
MS Polymer Branchenführer
Kaneka Corporation
Wacker Chemie AG
Henkel AG & Co. KGaA
Arkema
Sika AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Forza Inc. brachte ForzaSEAL T-OS150 auf den Markt, einen halbselbstverlaufenden Hybridpolymer-Dichtstoff, der entwickelt wurde, um herkömmliche Polyurethan- und Silikondickstoffe in der Transportfertigung zu ersetzen. Die Markteinführung erweitert den Einsatz von Hybridpolymer-Dichtstoffen in der Fahrzeugfertigung und unterstützt die Nachfrage nach MS Polymer-basierten Abdichtungslösungen.
- Dezember 2025: Kastar führte hochhaftende MS Polymer Dichtstoffe ein, die ohne Lösungsmittel oder Isocyanate formuliert wurden und eine frühe Haltekraft mit langfristiger Elastizität bieten sollen. Die Markteinführung unterstützt die Einführung von MS Polymer Dichtstoffen in Bauanwendungen, bei denen verbesserte Umweltleistung und Haftfestigkeit erforderlich sind.


Globaler MS Polymer Marktberichtsumfang
MS Polymere (modifizierte Silanpolymere) sind Hochleistungs-Hybridmaterialien, die die Festigkeit von Polyurethanen mit der Witterungsbeständigkeit von Silikonen kombinieren. Sie vereinen Flexibilität, Haftung, Witterungsbeständigkeit und emissionsarme Eigenschaften und eignen sich daher für Anwendungen, bei denen dauerhafte Klebe- und Dichtleistung erforderlich ist.
Der MS Polymer Markt ist nach Produkttyp, Anwendung, Endverbraucher und Geografie segmentiert. Nach Produkttyp ist der Markt in Hybrid-MS-Polymer und reines MS-Polymer segmentiert. Nach Anwendung ist der Markt in Klebstoffe, Dichtstoffe, Beschichtungen und sonstige segmentiert. Nach Endverbraucher ist der Markt in Bau und Infrastruktur, Automobil und Transport, Elektronik und Elektrotechnik, Marine, Luft- und Raumfahrt und sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für MS Polymere in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Hybrid-MS-Polymer |
| Reines MS-Polymer |
| Klebstoffe |
| Dichtstoffe |
| Beschichtungen |
| Sonstige |
| Bau und Infrastruktur |
| Automobil und Transport |
| Elektronik und Elektrotechnik |
| Marine |
| Luft- und Raumfahrt |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Hybrid-MS-Polymer | |
| Reines MS-Polymer | ||
| Nach Anwendung | Klebstoffe | |
| Dichtstoffe | ||
| Beschichtungen | ||
| Sonstige | ||
| Nach Endverbraucher | Bau und Infrastruktur | |
| Automobil und Transport | ||
| Elektronik und Elektrotechnik | ||
| Marine | ||
| Luft- und Raumfahrt | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der MS Polymer Markt?
Der MS Polymer Markt beläuft sich im Jahr 2026 auf 5,44 Milliarden USD und soll bis 2031 7,33 Milliarden USD erreichen.
Was treibt die Nachfrage nach MS Polymer Produkten an?
Substitution durch VOC-arme und isocyanatfreie Produkte, Gebäuderenovierung, Energieeffizienzanforderungen und Fahrzeugmontage mit gemischten Materialien unterstützen die Nachfrage.
Welcher Produkttyp führte die Marktnachfrage im Jahr 2025 an?
Hybrid-MS-Polymer führte mit einem Anteil von 57,46 % im Jahr 2025, da es Haftung, Aushärtegeschwindigkeit, Modul und UV-Stabilität ausbalancieren konnte.
Welche Anwendung führte die Marktnachfrage im Jahr 2025 an?
Klebstoffe führten mit einem Anteil von 38,57 % im Jahr 2025, unterstützt durch Bau-, Bodenbelag-, Fassaden- und Transportverklebungsanwendungen.
Seite zuletzt aktualisiert am:



