
MSポリマー市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.44 十億米ドル |
| 市場規模 (2031) | 7.33 十億米ドル |
| Growth Rate (2026 - 2031) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるMSポリマー市場分析
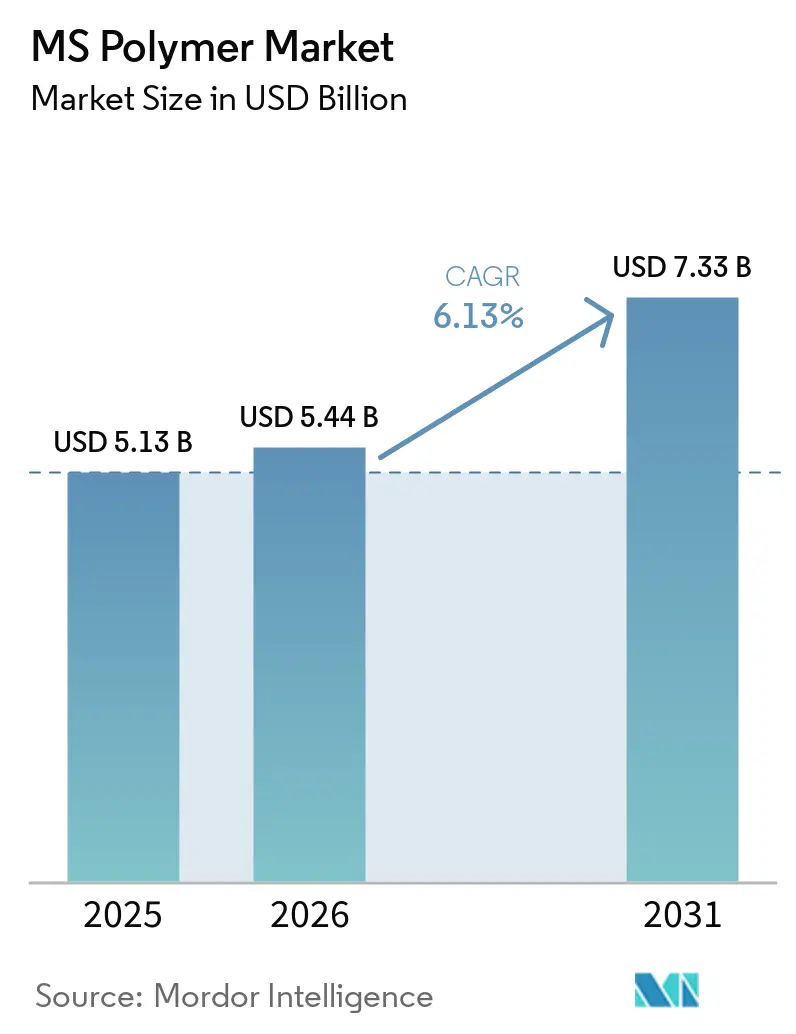
MSポリマー市場規模は2025年に51.3 ビリオン 米ドルと評価され、2026年の54.4 ビリオン 米ドルから2031年には73.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.13%です。MSポリマー市場は、建設、自動車、電子機器の購買担当者が揮発性有機化合物(VOC)排出量が低くイソシアネートを含まない接着剤・シーラントを求めるにつれ、専門的用途を超えて拡大しています。規制要件により、以前にポリウレタン系を使用していたメーカーにとって再処方がより重要になっています。需要が拡大するにつれ、ポリマー合成能力を持つ生産者は供給を保護し、コストを管理し、カスタマイズされた製品開発を支援できる一方、購入原料に依存する企業は原料価格設定と配分決定に対するリスクが高まります。Kaneka CorporationとWacker Chemie AGによる生産能力増強は、上流のシラン末端ポリエーテル生産が依然として重要な競争要因であることを示しており、ベース樹脂の入手可能性が複数の製品カテゴリーおよび地理的市場にわたって顧客にサービスを提供する能力に影響するためです。MSポリマー市場はまた、改修活動や電気自動車の組み立てからも恩恵を受けていますが、材料の入手可能性と検証要件が一部の用途での採用を遅らせる可能性があり、長期にわたる承認期間において信頼性高い技術サポートを提供できるサプライヤーが有利になります。
主要レポートのポイント
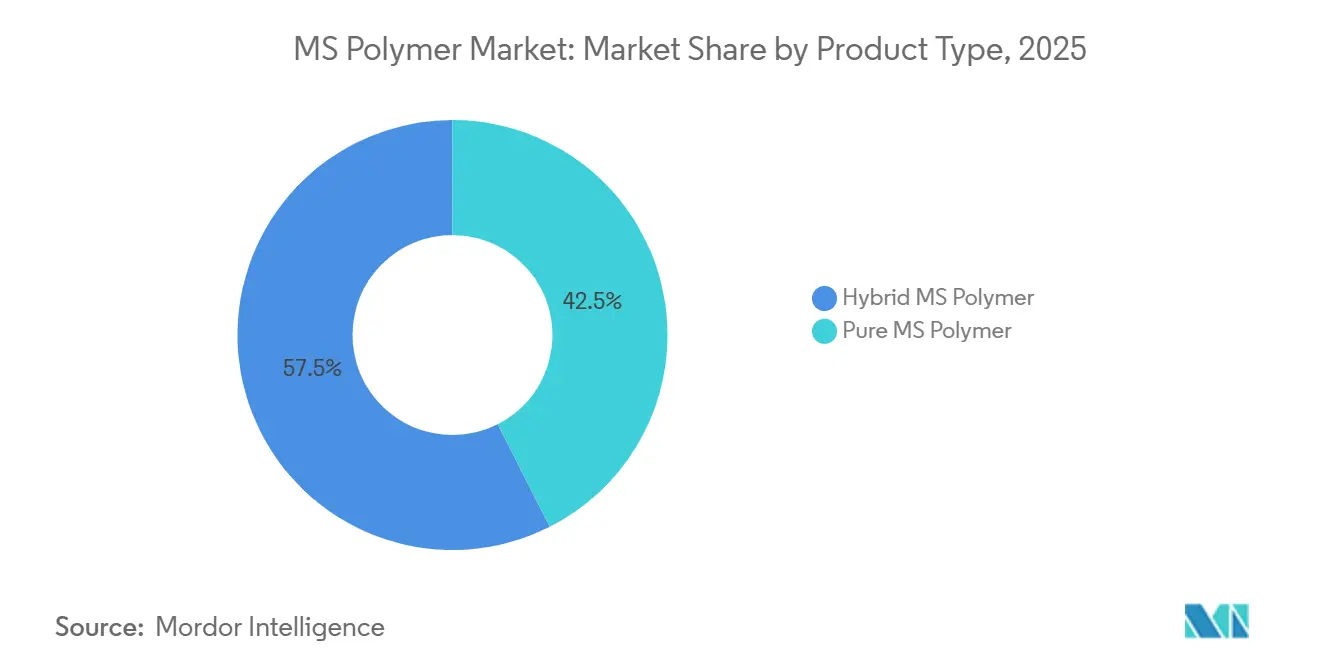
- 製品タイプ別では、ハイブリッドMSポリマーが2025年のMSポリマー市場シェアの57.46%を占め、2031年までCAGR 6.52%で成長すると予測されています。
- 用途別では、接着剤が2025年のMSポリマー市場シェアの38.57%を占め、2031年までCAGR 6.78%で成長すると予測されています。
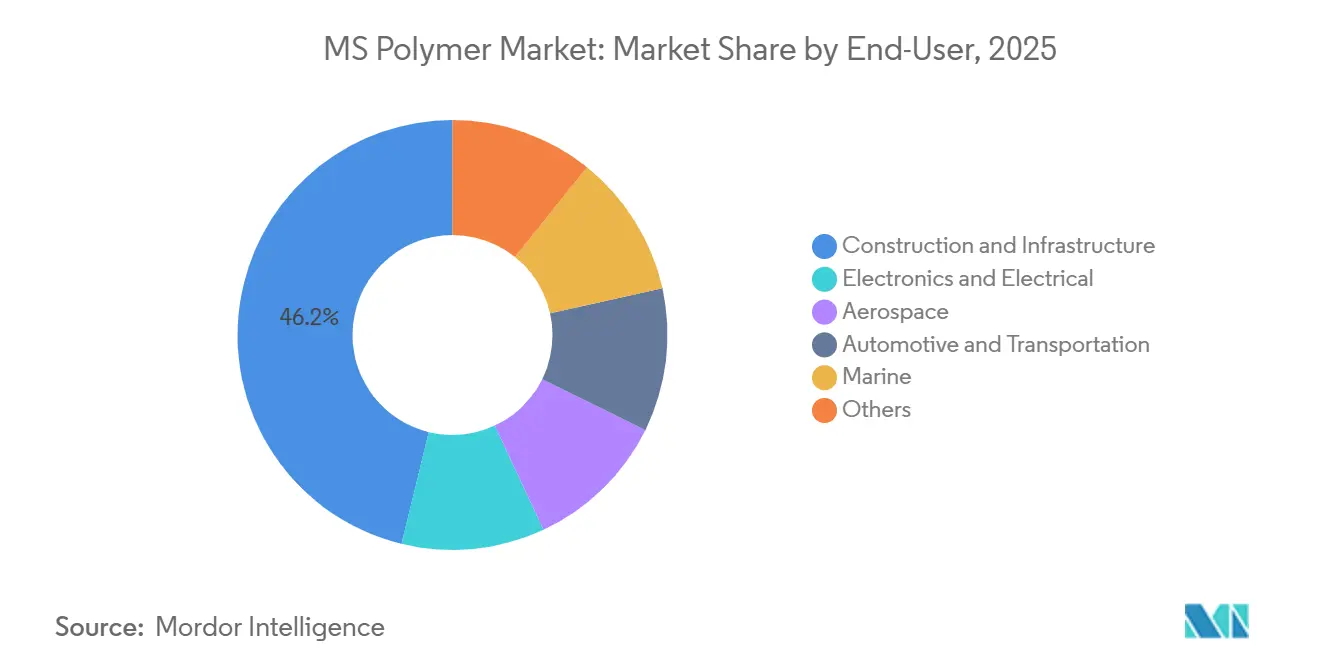
- エンドユーザー別では、建設・インフラが2025年のMSポリマー市場シェアの46.18%を占め、自動車・輸送は2031年までCAGR 7.15%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のMSポリマー市場シェアの41.25%を占め、2031年までCAGR 7.07%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルMSポリマー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低VOCおよびイソシアネートフリー代替 | +1.8% | EUおよび北米で最も高い強度を持つグローバル | 短期(2年以内) |
| グリーンビルディングおよびエネルギー効率仕様 | +1.5% | グローバル;EU、北米、東アジアで最も顕著 | 中期(2〜4年) |
| 老朽化した建物外皮の更新 | +1.2% | 北米、EU(改修ウェーブ)、日本、韓国 | 中期(2〜4年) |
| 軽量混合材料車両組み立て | +0.9% | グローバル;ドイツ、韓国、中国、米国に集中 | 長期(4年以上) |
| 電子機器の封止および熱サイクル保護 | +0.6% | 東アジアコア(中国、韓国、日本)、北米への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低VOCおよびイソシアネートフリー代替
低VOCおよびイソシアネートフリー代替は、MSポリマー市場における需要の中心的な源泉です。MSポリマー市場はこの変化から恩恵を受けており、特に現場管理者がより簡単な取り扱い手順を必要とし、サプライヤーが製品が必要な健康・安全・環境文書化を支援することを実証できる場合、産業購買担当者にとってコンプライアンスと処方の選択が密接に関連しているためです。欧州委員会規則(EU)2020/1149は、化学品の登録・評価・認可・制限(REACH)に基づくジイソシアネートに対する段階的制限を導入し、産業ユーザーへのトレーニング要件を含みます[1]欧州委員会、「欧州委員会規則(EU)2020/1149」、欧州連合官報、eur-lex.europa.eu。これらの要件は、特に複数の工場や製品ラインにわたって接着・シーリング製品を繰り返し使用する場合に、従来の材料に関連する安全管理の負担と職業上の健康リスクを軽減するようメーカーを促します。2026年4月、Henkel AG & Co. KGaAは重機向けにTeroson MS 9381 HPTを発売しました。これは一液型シラン変性ポリマー接着シーラントで、スズ、溶剤、イソシアネート、シリコーン、ポリ塩化ビニルを含みません。Henkel AG & Co. KGaAは、この製品が塗布工程を3工程から2工程に削減でき、従来のポリウレタン材料と比較してゆりかごからゲートまでの二酸化炭素排出量を最大50%削減できると述べています。購買担当者がイソシアネートフリーの部品表を認定すると、ポリウレタンへの回帰には別の完全な検証サイクルが必要となる場合があり、これが確立された処方への繰り返し需要を支え、承認済みサプライヤーに後の購決定においてより強固な立場を与えます。
グリーンビルディングおよびエネルギー効率仕様
グリーンビルディングおよびエネルギー効率仕様は、商業ビル、医療施設、教育プロジェクトにおけるMSポリマー市場の使用を支援します。エネルギーと環境デザインのリーダーシップ(LEED)および建築研究機構環境評価手法(BREEAM)フレームワーク内の低排出材料要件は、総揮発性有機化合物の制限を満たし、プロジェクト仕様と材料レビュー中に明確に文書化できる接着剤・シーラント製品を優遇します。改訂された建物エネルギー性能指令は、欧州の建物政策をより高いエネルギー性能に向け、耐久性のある外皮シーリングソリューションの関連性を高めます。MSポリマー製品は、多くの建物外皮用途に必要な塗装性と低排出特性を提供でき、請負業者が可視ジョイント、ファサードの細部、および仕上げ外観が必要なその他の領域にわたって単一材料アプローチを使用するのに役立ちます。南海岸大気質管理地区規則1168の制限を満たす製品は、他の適用要件が満たされた場合に複数の管轄区域にわたる認証作業を支援することもでき、これは同様だが別々に管理される低排出材料要件を持つプロジェクトにサービスを提供しようとするサプライヤーにとって有用です。この整合性は、文書化とテストに早期に投資するサプライヤーの管理負担を軽減し、建設請負業者が個別の技術レビューを少なくして許容可能な製品を比較するのに役立ちます。
老朽化した建物外皮の更新
老朽化した建物外皮の更新は、MSポリマー市場に耐久性のある建設機会をもたらします。修繕の決定は裁量的な新規建設ではなく劣化から生じることが多いためです。欧州委員会の改修ウェーブは、Fit for 55フレームワークの下で2030年までに3,500万棟の建物のエネルギー効率改修を支援することを目指しています。窓のシーリング、ファサードの接着、断熱パネルの設置は、この改修活動における関連用途であり、特にプロジェクトが老朽化した建物表面で確実に機能する材料を必要とする場合に重要です。古い表面は汚染されていたり、不均一であったり、準備が難しい場合があり、プライマーなしの接着が施工業者にとって価値あります。この技術的特徴は、追加の表面準備が必要なシステムと比較して既存の建物での作業を簡素化でき、改修請負業者が居住者、企業、または進行中の施設運営への大きな混乱なく迅速に修繕を完了する必要がある場合に特に有用です。したがって、改修からの需要は新規建設着工のみに連動した需要よりも安定している可能性があり、メンテナンスニーズとエネルギー性能規則が建設サイクルの低迷期においてもプロジェクト決定を形成し続けるためです。
軽量混合材料車両組み立て
軽量混合材料車両組み立ては、MSポリマー市場における自動車需要を拡大しています。電気自動車およびハイブリッド車は、高強度鋼、アルミニウム、炭素繊維強化ポリマー、エンジニアリングプラスチックを組み合わせた構造を持ち、柔軟な接着が必要であり、重量と継手の耐久性が重要な場合に従来の締結アプローチへの依存を減らすことができます。これらの材料は温度変化によって異なる膨張・収縮を示し、異種金属は腐食の懸念を生じさせる可能性があります。MSポリマー接着剤は、関連する継手にプライマーなしの接着、常温硬化、電気化学的不活性を提供し、設計者が機械的締結具のみや高温接着プロセスに頼ることなく混合材料に対応できるようにします。2025年12月、Henkel AG & Co. KGaAは自動車ディスプレイ接着向けにLoctite MS 9650を発売しました。これは紫外線耐性、シリコーングレード接着剤に匹敵するクリープ挙動を持ち、イソシアネートやポリ塩化ビニルを含みません。バッテリーモジュールのシーリングおよび先進運転支援システム(ADAS)センサーハウジングも、多くのエポキシ系システムとは異なり、サービス中に再加工できる接合部を重視しており、修理・交換活動に関連する別のユースケースを生み出しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シランフィードストック価格の変動 | -0.8% | グローバル;欧州とアジア太平洋で最も深刻 | 短期(2年以内) |
| 湿気硬化スループットの制約 | -0.5% | グローバル;電子機器および自動車OEM施設で最も制限的 | 中期(2〜4年) |
| 長いOEMおよび電子機器の認定サイクル | -0.4% | グローバル;北米、EU、日本で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シランフィードストック価格の変動
シランフィードストック価格の変動は、MSポリマー市場の制約として残っています。シラン末端ポリエーテル生産はクロロシランおよびアルコキシシラン中間体に依存しているためです。これらの生産は資本集約的、エネルギー集約的であり、限られた上流供給基盤に集中しているため、混乱が発生すると下流の接着剤・シーラントバリューチェーン全体の材料入手可能性に影響する可能性があります。シリコン金属コストはエネルギー価格、中国の生産制限、太陽光および半導体サプライチェーンからの競合需要によって変動する可能性があり、下流生産者は完成した接着剤・シーラント需要の状況を直接反映しないコスト変動にさらされます。輸出コンテナの制約が2026年初頭にシランのスポット流動性を逼迫させ、価格上昇を支えました。Wacker Chemie AGの独自のGENIOSILアルファシラン技術は、統合生産者がフィードストックを契約またはスポット市場で購入する処方業者に対して優位性を持つ理由を示しており、特殊な原料の管理がコスト、入手可能性、および顧客プログラム全体の製品一貫性に対するより高い可視性を提供できるためです。需要が増加するにつれ、特に生産者が流動性が限られた期間に確立されたフレームワーク顧客を優先する場合、小規模処方業者にとってスポット購入よりも長期的な供給関係がより重要になる可能性があります。
湿気硬化スループットの制約
湿気硬化スループットの制約は、MSポリマー市場が大量生産に対応する場合の採用を制限します。一液型処方は大気中の湿気と反応するため、硬化速度は湿度に依存し、弾性性能に影響を与えることなく自由に加速することはできません。自動車ラインは短いサイクルタイムで稼働しますが、湿気硬化材料は取り扱い強度に数時間、完全な性能発揮に数日かかる場合があります。電子機器工場も湿気に敏感な部品を管理された環境で保護しており、硬化に必要な湿度との矛盾が生じます。塗布後の湿度チャンバーは設備費用とプロセスの複雑さを増加させる可能性があり、厳密に管理された処理条件と生産段階を通じた部品の迅速な移動を中心に設計された施設での実装をより困難にします。二液型製品は触媒架橋によって硬化時間を短縮できますが、精密な分注システムを必要とし、品質管理要件を追加するため、制約の一部を硬化時間からライン投資とプロセス管理に移転します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ハイブリッドMSポリマーが需要と成長率の両方を牽引
ハイブリッドMSポリマーは2025年のMSポリマー市場規模の57.46%を占めました。この地位は、ブレンドバックボーン処方が接着性、弾性率、硬化速度、紫外線安定性のバランスをとる能力を反映しています。処方業者は建設用シーラント、床材接着剤、組み立て接着剤にわたって同じ基盤プラットフォームを使用できます。これにより商業製品ラインにわたる原料の複雑さを軽減でき、企業が不必要に広範な個別のポリマー原料とベース処方を保有することなく、より広範な顧客要件を管理できます。ハイブリッドグレードはまた、サプライヤーが完全な処方アプローチを再構築することなく異なる基材の組み合わせに対してパフォーマンスを調整するのに役立ち、建設と産業の顧客に同時にサービスを提供する生産者のポートフォリオ柔軟性を向上させることができます。
ピュアMSポリマーは残りの製品タイプ需要を占め、クリーンな規制プロファイルと広範な基材適合性が最も重要な場合に関連します。カーテンウォールファサードへの直接グレージング、食品接触機器のメンテナンス、医療施設の接着はそのような用途の例です。MSポリマー産業はまた、有機スズ触媒系からスズフリーオプションへの移行を進めています。2025年3月、Wacker Chemie AGはGENIOSIL STP-E 140およびSTP-E 340をスズ触媒なしで建設用シーラントに低弾性率を実現するスズフリーシラン末端ポリエーテルとして発表しました。有機スズ化合物に対するREACHの継続的な審査は、欧州においてスズフリーハイブリッドグレードへの注目を支持しており、規制文書化が多くの専門的な建設および産業調達プロセスの重要な部分となっています。


用途別:接着剤が需要と成長率の両方を牽引
接着剤は2025年のMSポリマー市場規模の38.57%を占め、2031年までCAGR 6.78%で成長すると予測されています。建設パネル接着、床材設置、ファサード取り付け、輸送車体組み立てがこの需要を支えています。ガラス、金属、塗装面、コンクリートへのプライマーなしの接着は塗布工程の削減に役立ち、同じプロジェクトで異なる材料を扱い、現場で必要な製品数を制限しようとする施工業者にとって重要です。動的荷重下での高いラップせん断強度も輸送および産業接着での使用を支援します。これらの特性により、接着剤は複数の材料が単一の継手で接合するプロジェクト、特に施工業者が広範な基材準備や個別のプライマー工程なしに耐久性のある接合部を必要とする領域にサービスを提供できます。
シーラントはファサードジョイント、カーテンウォールグレージング周辺部、輸送車体継ぎ目、船舶上部構造継ぎ目に使用されます。その塗装性、天然石への非汚染挙動、動き対応能力がシリコーンおよびポリウレタン製品との差別化に役立ちます。コーティングは依然として小さな用途ですが、屋根、バルコニー、テラスへの液体塗布防水において関連性が高まっており、シームレスな塗布によりシート材料と複数の重ね合わせを使用するシステムと比較して設置労力を削減できます。Wacker Chemie AGは2025年5月にニュンクリッツで建設用接着剤、床材、液体防水膜を含む用途向けにハイブリッドポリマー生産を開始しました。欧州の処方業者はまた、建設製品要件がより詳細になるにつれ、特に材料選択中に製品宣言を追跡する改修請負業者向けに、環境製品宣言文書化を支援するためのバイオ由来ポリオールフィードストックを検討しています。
エンドユーザー別:建設・インフラが収益を牽引し、自動車・輸送が最速で成長
建設・インフラは2025年のMSポリマー市場規模の46.18%を占め、自動車・輸送は2031年までCAGR 7.15%で成長すると予測されています。建設需要は成熟経済および発展途上経済にわたる改修プログラム、グリーンビルディング調達、ファサード改修から生まれます。これらのプロジェクトは多様な表面にわたる信頼性の高いシーリングと接着を必要とします。改修支出と政策主導の改修工事は、車両生産よりも需要プロファイルをより安定させる可能性があります。MSポリマー市場は、塗装可能で低排出かつ耐候性のある材料を必要とする建物用途にサービスを提供し、ファサード修繕と新規外皮設置工事の両方においてセグメントの関連性を維持します。
自動車は電気自動車プラットフォーム、軽量化ニーズ、混合材料車両構造とともに成長しており、振動、熱サイクル、定期的なサービス条件にさらされる継手にわたって柔軟性を維持する製品への需要を生み出しています。電子・電気用途には電子制御ユニットの封止、ADASセンサーハウジング、バッテリー管理システムのプリント回路基板が含まれます。柔軟な封止材は-40°Cから+85°Cで動作でき、熱衝撃条件において脆いエポキシよりも優れた性能を発揮できます。船舶および航空宇宙用途は専門的であり、塩水、紫外線暴露、動的動き、長いサービス寿命に耐える製品を必要とするため、認定要件がこれらの用途における高性能材料への需要を支援します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
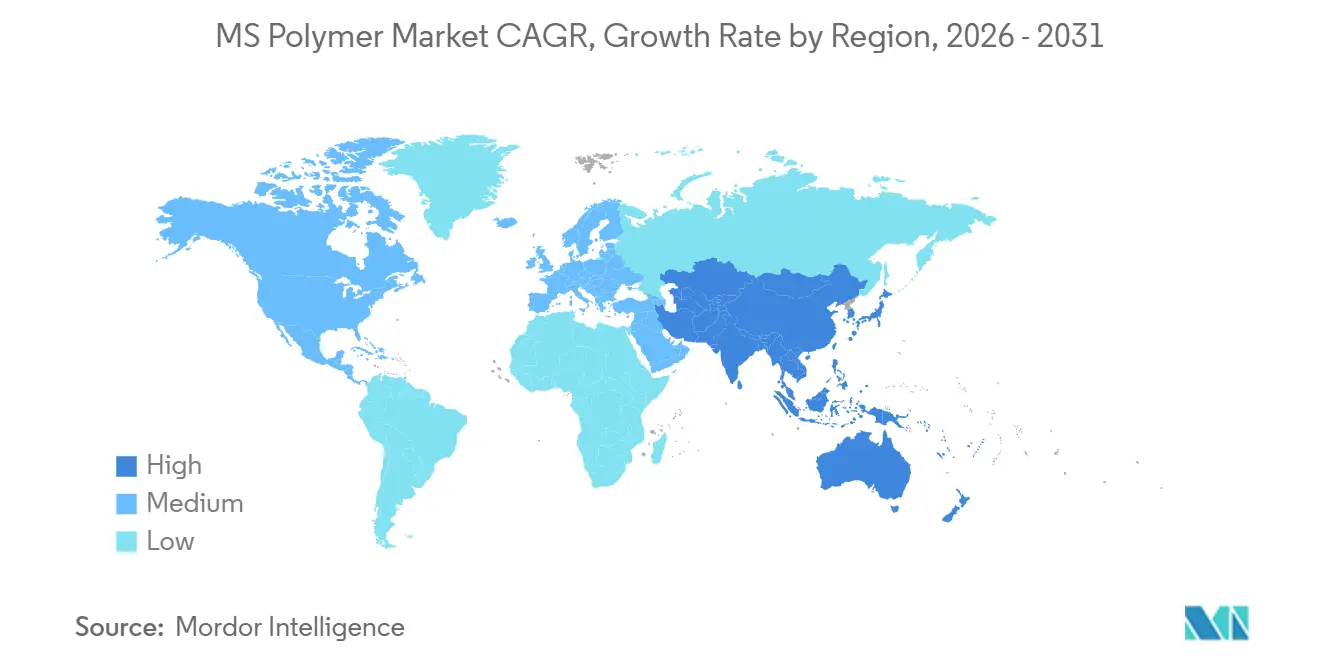
アジア太平洋は2025年のMSポリマー市場規模の41.25%を占め、2031年までCAGR 7.07%で成長すると予測されています。MSポリマー市場は、確立された製造センターと拡大するインフラプログラムを組み合わせた地域基盤から恩恵を受けています。中国は大規模な建設用シーラント需要と国内電気自動車製造からの自動車用接着剤需要の増大を組み合わせており、サプライヤーが同じ広範な製造・建設経済内で建設と輸送のエンドユーザーにアクセスできます。インドのインフラアジェンダは、道路、鉄道、空港、都市住宅にわたる建設グレードのシーラントと接着剤への需要を支援しており、プロジェクトタイプの多様性が一般的な建物継手とより要求の高い建設インターフェースの両方に対応できるサプライヤーに機会を生み出しています。日本のグリーントランスフォーメーション、ゼロエネルギーハウス建物改修プログラムは、外皮改修と低揮発性有機化合物シーリングソリューションへの投資を誘導します[2]経済産業省、日本、「グリーントランスフォーメーション、ゼロエネルギーハウス住宅基準および建物改修プログラム」、経済産業省、meti.go.jp。韓国は電子機器製造と自動車生産からの需要を加えます。ベトナム、インドネシア、マレーシアは産業建設と地域自動車組み立てを通じて新興需要センターとなっており、中国、日本、韓国、インドのより確立された市場を超えた地域需要に加わっています。
欧州はREACH規制、建物エネルギー要件、改修ウェーブによって形成されています。ドイツ、英国、フランス、イタリアが主要な国内需要センターであり、ドイツは自動車OEMおよびティア1サプライヤーに支えられています。州のコンプライアンス要件は、最終組み立てや建設活動が欧州外で行われる場合でも、アジアおよび北米の輸出志向サプライチェーンに影響を与える可能性があります。これにより、サプライヤーは共通の文書化とパフォーマンス基準に処方を合わせる必要が生じます。北米は米国における改修主導の建設に支えられた別の重要な地域ブロックとして続きます。LEEDおよびパッシブハウスプロジェクトは低排出製品への仕様需要を加え、メキシコの自動車成長は米国基準に合わせた国境を越えた調達を強化し、地域OEMサプライチェーンに受け入れられた処方の価値を強化します。
南米はブラジルとアルゼンチンが主導しており、インフラ支出と住宅改修がシリコーンおよびポリウレタン系と並んでMSポリマー製品を導入しています。ブラジルの高い紫外線暴露、持続的な湿度、熱サイクルは、ファサードと輸送における耐久性のあるシーリングシステムを優遇する可能性があります。これらの運用条件が長期にわたる継手性能により大きなストレスをかける可能性があるためです。中東・アフリカはサウジアラビア、アラブ首長国連邦、南アフリカの建設プログラムに支えられています。高周囲温度でのグレージングとファサード工事がこれらの場所での重要な用途です。サウジアラビアのビジョン2030は、高性能外皮システムを必要とする商業、ホスピタリティ、インフラ建設を支援します。南アフリカはまた、サブサハラアフリカ全体の建設需要に対する流通拠点として機能し、国内建設プロジェクトを超えた地域在庫と技術サポートの関連性を拡大しています。

競合状況
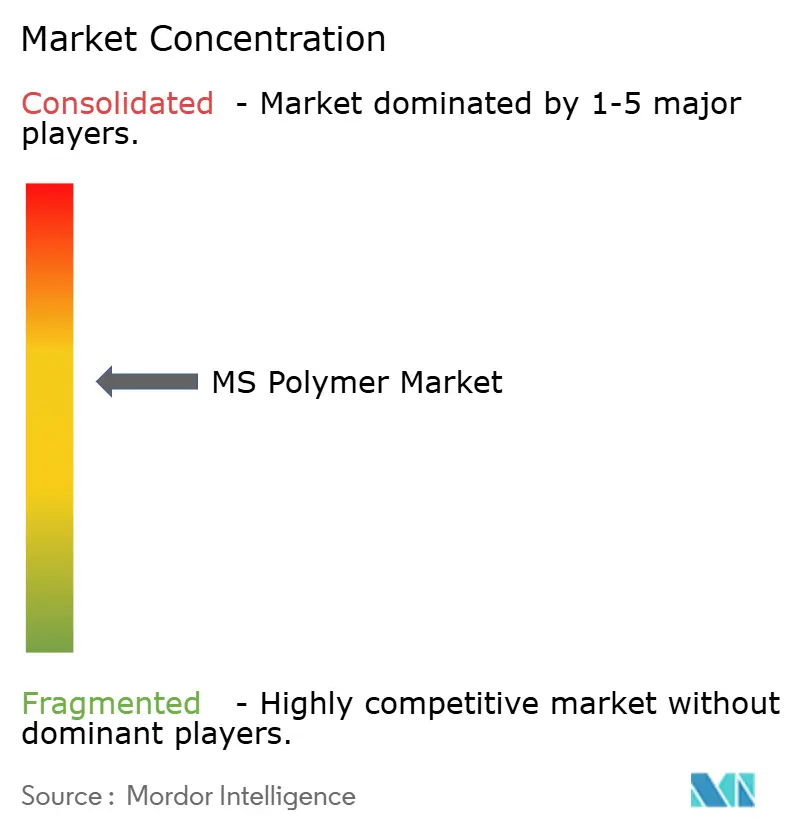
MSポリマー市場は適度に集中しており、上位5社にはKaneka Corporation、Wacker Chemie AG、Henkel AG & Co. KGaA、Arkema、Sika AGが含まれます。これらの企業はポリマー合成能力、シラン専門知識、用途知識、または確立された流通システムを持ち、購入した原料から完成したシーラントや接着剤のみを処方する競合他社に対して参入障壁を生み出しています。WackerはアルファシランのGENIOSILプラットフォームで差別化を図り、Kaneka Corporationは欧州の生産能力を拡大しました。Kaneka Corporationは2024年6月にベルギーのウェステルローで4番目のMSポリマー生産ラインを稼働させ、イソシアネートフリーおよび低揮発性有機化合物ベース樹脂への信頼性の高いアクセスを必要とする欧州顧客への供給能力を拡大しました。このラインは年間10,000メートルトンを追加し、欧州の潜在的な生産量を年間43,000メートルトンに引き上げました。この投資はシーラント、接着剤、コーティング処方のためのベース樹脂へのアクセスを強化します。
Wacker Chemie AGは2025年5月に数千万ユーロ規模の投資と50人の雇用創出を経てニュンクリッツでハイブリッドポリマーの生産を開始しました。このサイトは建設用接着剤、床材製品、防水膜向けのスズフリーアルファシランベースのバインダーを支援し、Wacker Chemie AGに弾性的で低排出の処方を必要とする複数の建設用途向けの生産拠点を提供します。Henkel AG & Co. KGaAは自動車ディスプレイ、鉄道用途、重機向けの製品を通じてポートフォリオを拡大しました。MAPEI S.p.A.、H.B. Fuller Company、Soudal Groupは専門的な建設仕様と認証ポートフォリオを通じて競争しています。彼らの立場は技術サービス、プロジェクト承認、一貫したローカル製品入手可能性に依存しており、専門ユーザーは狭い購入価格比較よりも信頼性の高い現場性能と供給の継続性を重視することが多いためです。
MSポリマー市場には、バイオ由来バックボーンと電子機器および自動車生産の高速化に適した二液型製品の余地があります。それぞれが循環材料文書化または製造スループットにおける特定のギャップに対応しており、柔軟な接着の根本的なニーズを変えることなく対応します。中国および東南アジアの地域処方業者は、地域在庫と価格ポジショニングを通じてコモディティシーラントグレードで競争しています。これにより建設用途のマージンが圧迫され、大手サプライヤーはより専門的な処方に向かう可能性があり、技術的差別化、承認履歴、サービス要件が地域在庫価格設定のみよりも重要になります。Evonik Industries AGは2026年に接着剤、シーラント、コーティング処方に使用されるVISIOMER特殊メタクリレートについてIMCDとの流通関係を米国に拡大しました。隣接材料も一部のバッテリー保護用途で競合しており、確立されたサプライヤーが従来の建設用シーラントや一般産業接着用途を超えて仕様を拡大したい場合に製品開発と認定サポートが重要になります。
MSポリマー産業リーダー
Kaneka Corporation
Wacker Chemie AG
Henkel AG & Co. KGaA
Arkema
Sika AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Forza Inc.はForzaSEAL T-OS150を発売しました。これは輸送製造における従来のポリウレタンおよびシリコーンシーラントを置き換えるために設計されたセミセルフレベリングハイブリッドポリマーシーラントです。この発売は車両製造におけるハイブリッドポリマーシーラントの使用を拡大し、MSポリマーベースのシーリングソリューションへの需要を支援します。
- 2025年12月:Kastarは溶剤やイソシアネートを含まず、長期弾性を持つ早期保持強度を提供するように設計された高タックMSポリマーシーラントを発売しました。この発売は、改善された環境性能と接着強度が必要な建設用途におけるMSポリマーシーラントの採用を支援します。


グローバルMSポリマー市場レポートの範囲
MSポリマー(変性シランポリマー)は、ポリウレタンの強度とシリコーンの耐候性を組み合わせた高性能ハイブリッド材料です。柔軟性、接着性、耐候性、低排出特性を組み合わせており、耐久性のある接着・シーリング性能が必要な用途に適しています。
MSポリマー市場は製品タイプ、用途、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、市場はハイブリッドMSポリマーとピュアMSポリマーにセグメント化されています。用途別では、市場は接着剤、シーラント、コーティング、その他にセグメント化されています。エンドユーザー別では、市場は建設・インフラ、自動車・輸送、電子・電気、船舶、航空宇宙、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるMSポリマーの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ハイブリッドMSポリマー |
| ピュアMSポリマー |
| 接着剤 |
| シーラント |
| コーティング |
| その他 |
| 建設・インフラ |
| 自動車・輸送 |
| 電子・電気 |
| 船舶 |
| 航空宇宙 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ハイブリッドMSポリマー | |
| ピュアMSポリマー | ||
| 用途別 | 接着剤 | |
| シーラント | ||
| コーティング | ||
| その他 | ||
| エンドユーザー別 | 建設・インフラ | |
| 自動車・輸送 | ||
| 電子・電気 | ||
| 船舶 | ||
| 航空宇宙 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
MSポリマー市場の規模はどのくらいですか?
MSポリマー市場は2026年に54.4 ビリオン 米ドルであり、2031年までに73.3 ビリオン 米ドルに達すると予測されています。
MSポリマー製品への需要を促進しているものは何ですか?
低VOCおよびイソシアネートフリー代替、建物改修、エネルギー効率仕様、混合材料車両組み立てが需要を支援しています。
2025年に市場需要をリードした製品タイプはどれですか?
ハイブリッドMSポリマーが2025年に57.46%のシェアでリードしました。接着性、硬化速度、弾性率、紫外線安定性のバランスをとることができたためです。
2025年に市場需要をリードした用途はどれですか?
接着剤が2025年に38.57%のシェアでリードし、建設、床材、ファサード、輸送接着用途に支えられました。
最終更新日:



