
Taille et part du marché des polymères MS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.44 Milliards de dollars |
| Taille du Marché (2031) | 7.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polymères MS par Mordor Intelligence
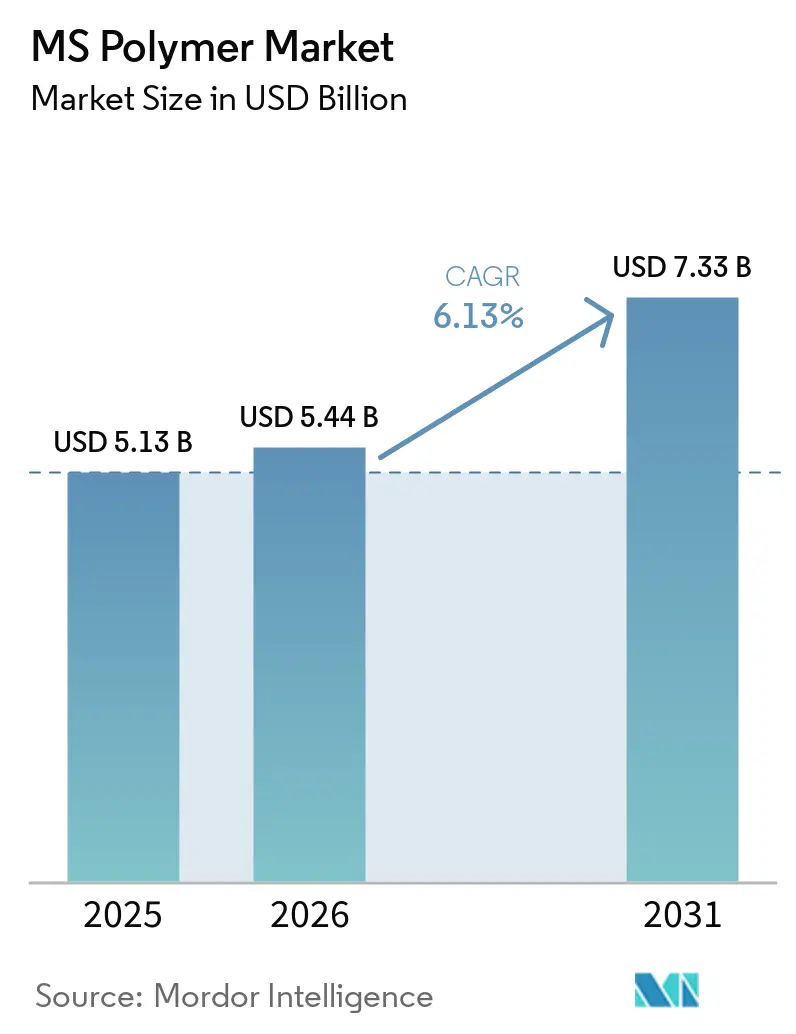
La taille du marché des polymères MS était évaluée à 5,13 milliards USD en 2025 et devrait croître de 5,44 milliards USD en 2026 pour atteindre 7,33 milliards USD d'ici 2031, à un CAGR de 6,13 % durant la période de prévision (2026-2031). Le marché des polymères MS dépasse ses usages spécialisés à mesure que les acheteurs des secteurs de la construction, de l'automobile et de l'électronique recherchent des adhésifs et des mastics à faibles émissions de composés organiques volatils (COV) et sans isocyanates. Les exigences réglementaires rendent la reformulation plus importante pour les fabricants qui utilisaient auparavant des systèmes polyuréthane. Les producteurs disposant de capacités de synthèse de polymères peuvent protéger leur approvisionnement, maîtriser les coûts et soutenir le développement de produits sur mesure à mesure que la demande s'élargit, tandis que les entreprises dépendant d'intrants achetés sont davantage exposées aux prix des matières premières et aux décisions d'allocation. Les ajouts de capacité de Kaneka Corporation et Wacker Chemie AG indiquent que la production en amont de polyéther à terminaison silane reste un facteur concurrentiel important, car la disponibilité de la résine de base influe sur la capacité à servir les clients dans plusieurs catégories de produits et marchés géographiques. Le marché des polymères MS bénéficie également de l'activité de rénovation et de l'assemblage de véhicules électriques, bien que la disponibilité des matériaux et les exigences de validation puissent ralentir l'adoption dans certaines applications et favoriser les fournisseurs capables d'assurer un soutien technique fiable sur une longue période d'approbation.
Principaux enseignements du rapport
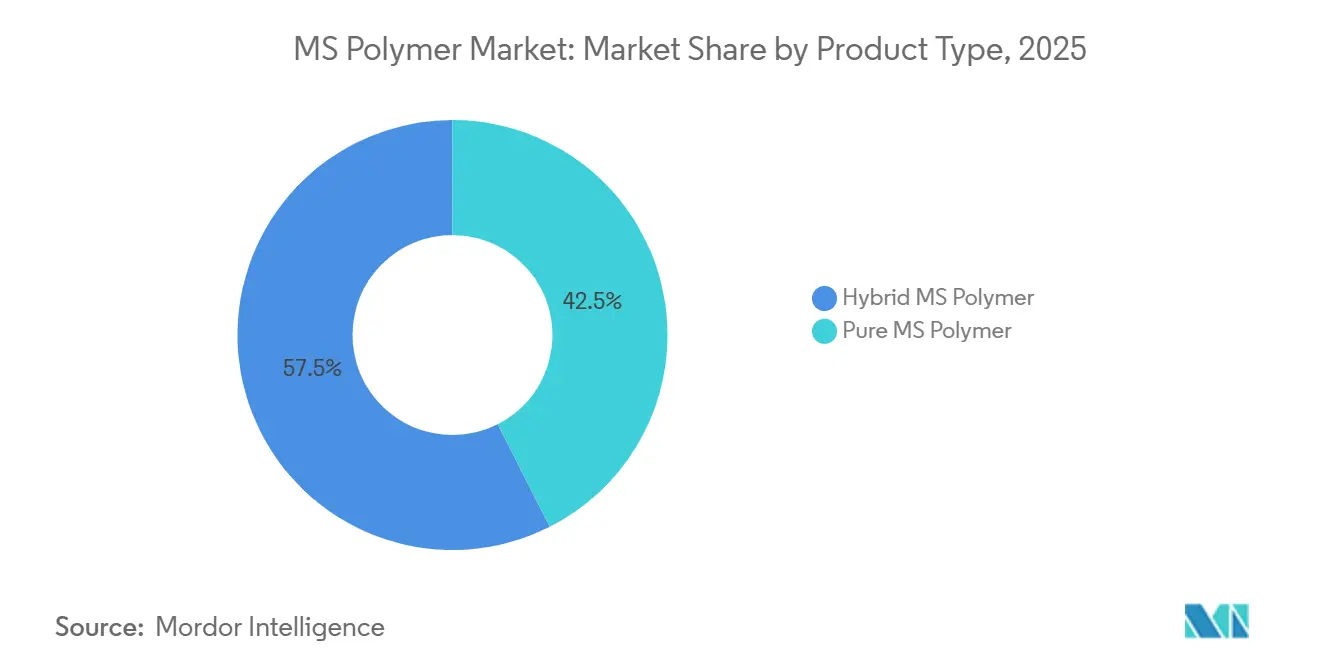
- Par type de produit, le polymère MS hybride détenait 57,46 % de la part du marché des polymères MS en 2025 et devrait progresser à un CAGR de 6,52 % jusqu'en 2031.
- Par application, les adhésifs détenaient 38,57 % de la part du marché des polymères MS en 2025 et devraient progresser à un CAGR de 6,78 % jusqu'en 2031.
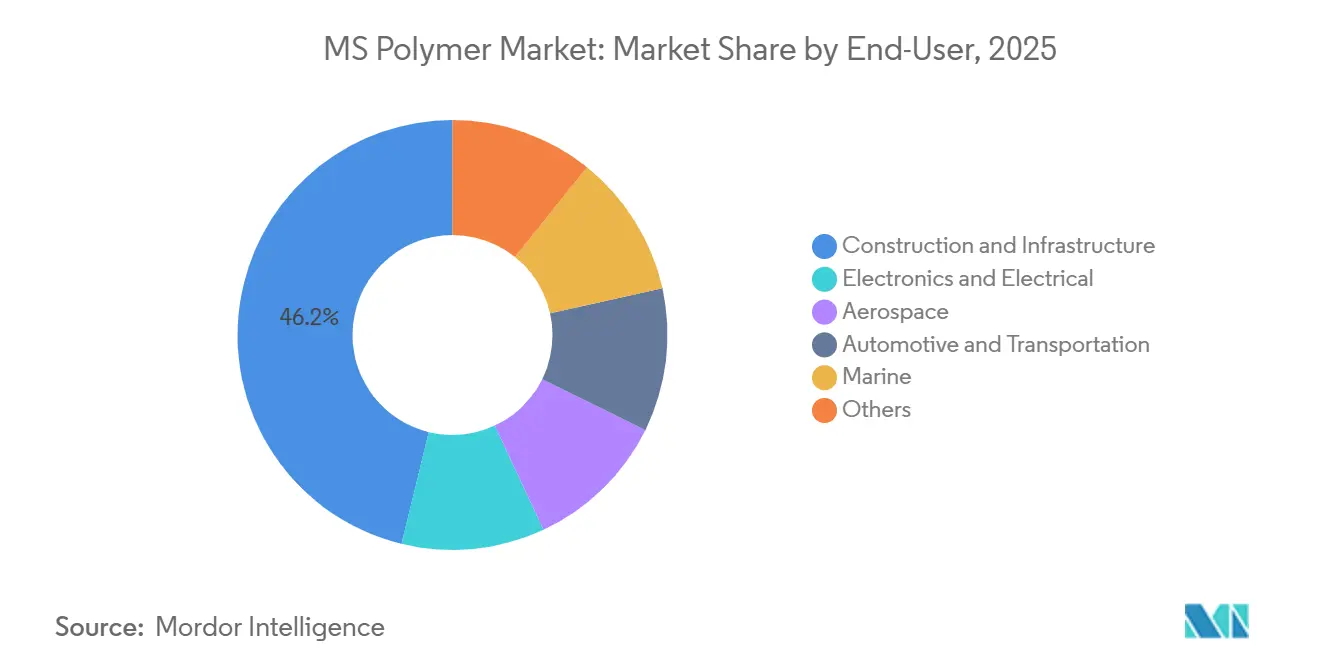
- Par utilisateur final, la construction et l'infrastructure détenaient 46,18 % de la part du marché des polymères MS en 2025, tandis que l'automobile et le transport devraient progresser à un CAGR de 7,15 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 41,25 % de la part du marché des polymères MS en 2025 et devrait progresser à un CAGR de 7,07 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des polymères MS
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution sans COV et sans isocyanates | +1.8% | Mondial, avec la plus forte intensité dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Spécifications pour les bâtiments verts et l'efficacité énergétique | +1.5% | Mondial ; plus prononcé dans l'UE, en Amérique du Nord et en Asie de l'Est | Moyen terme (2–4 ans) |
| Remplacement des enveloppes de bâtiments vieillissantes | +1.2% | Amérique du Nord, UE (Vague de rénovation), Japon, Corée du Sud | Moyen terme (2–4 ans) |
| Assemblage de véhicules légers à matériaux mixtes | +0.9% | Mondial ; concentré en Allemagne, en Corée du Sud, en Chine et aux États-Unis | Long terme (≥ 4 ans) |
| Encapsulation électronique et protection contre les cycles thermiques | +0.6% | Cœur de l'Asie de l'Est (Chine, Corée du Sud, Japon), extension vers l'Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Substitution sans COV et sans isocyanates
La substitution sans COV et sans isocyanates est une source centrale de demande pour le marché des polymères MS. Le marché des polymères MS bénéficie de ce changement car la conformité et les choix de formulation sont étroitement liés pour les acheteurs industriels, notamment lorsque les responsables de site ont besoin de procédures de manipulation simplifiées et que les fournisseurs peuvent démontrer que le produit répond à la documentation requise en matière de santé, de sécurité et d'environnement. Le règlement de la Commission (UE) 2020/1149 a introduit des restrictions progressives sur les diisocyanates dans le cadre du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH), y compris des exigences de formation pour les utilisateurs industriels[1]Commission européenne, "Règlement de la Commission (UE) 2020/1149," Journal officiel de l'Union européenne, eur-lex.europa.eu. Ces exigences encouragent les fabricants à réduire les contraintes de gestion de la sécurité et l'exposition aux risques professionnels associés aux matériaux traditionnels, en particulier lorsque les opérations utilisent des produits adhésifs et d'étanchéité de manière répétée dans plusieurs usines et lignes de produits. En avril 2026, Henkel AG & Co. KGaA a introduit le Teroson MS 9381 HPT pour les équipements lourds, un mastic-adhésif monocomposant à base de polymère modifié silane qui exclut l'étain, les solvants, les isocyanates, les silicones et le polychlorure de vinyle. Henkel AG & Co. KGaA a indiqué que le produit peut réduire les étapes d'application de 3 à 2 et peut réduire les émissions de dioxyde de carbone du berceau à la porte jusqu'à 50 % par rapport aux matériaux polyuréthane conventionnels. Une fois qu'un acheteur qualifie une nomenclature sans isocyanates, un retour au polyuréthane peut nécessiter un nouveau cycle de validation complet, ce qui soutient la demande répétée pour les formulations établies et confère aux fournisseurs approuvés une position plus solide dans les décisions d'achat ultérieures.
Spécifications pour les bâtiments verts et l'efficacité énergétique
Les spécifications pour les bâtiments verts et l'efficacité énergétique soutiennent l'utilisation du marché des polymères MS dans les bâtiments commerciaux, les établissements de santé et les projets éducatifs. Les exigences en matière de matériaux à faibles émissions dans les cadres Leadership in Energy and Environmental Design (LEED) et Building Research Establishment Environmental Assessment Method (BREEAM) favorisent les produits adhésifs et mastics qui respectent les limites de composés organiques volatils totaux et peuvent être documentés clairement lors de la spécification du projet et de l'examen des matériaux. La directive révisée sur la performance énergétique des bâtiments oriente la politique européenne du bâtiment vers une performance énergétique plus élevée, ce qui accroît la pertinence des solutions d'étanchéité durables pour les enveloppes. Les produits en polymère MS peuvent offrir les caractéristiques de peignabilité et de faibles émissions nécessaires à de nombreuses utilisations d'enveloppes de bâtiments, aidant les entrepreneurs à utiliser une approche à matériau unique pour les joints visibles, les détails de façade et d'autres zones nécessitant un aspect fini. Les produits satisfaisant aux limites de la règle 1168 du South Coast Air Quality Management District peuvent également soutenir les travaux de certification dans plusieurs juridictions lorsque d'autres exigences applicables sont satisfaites, ce qui est utile pour les fournisseurs cherchant à servir des projets avec des exigences similaires mais administrées séparément en matière de matériaux à faibles émissions. Cet alignement peut réduire la charge administrative pour les fournisseurs qui investissent tôt dans la documentation et les tests, tout en aidant les entrepreneurs en bâtiment à comparer les produits acceptables avec moins d'examens techniques séparés.
Remplacement des enveloppes de bâtiments vieillissantes
Le remplacement des enveloppes de bâtiments vieillissantes crée une opportunité de construction durable pour le marché des polymères MS, car les décisions de réparation découlent souvent de la détérioration plutôt que de nouvelles constructions discrétionnaires. La Vague de rénovation de la Commission européenne vise à soutenir la rénovation écoénergétique de 35 millions de bâtiments d'ici 2030 dans le cadre du programme Fit for 55. L'étanchéité des fenêtres, le collage des façades et l'installation de panneaux d'isolation sont des utilisations pertinentes dans le cadre de cette activité de rénovation, notamment lorsqu'un projet nécessite des matériaux performants sur des surfaces de bâtiments anciens. Les surfaces anciennes peuvent être contaminées, inégales ou difficiles à préparer, ce qui rend l'adhérence sans apprêt précieuse pour les installateurs. Cette caractéristique technique peut simplifier les travaux sur les bâtiments existants par rapport aux systèmes nécessitant une préparation supplémentaire des surfaces, et elle peut être particulièrement utile lorsque les entrepreneurs en rénovation doivent effectuer des réparations rapidement sans perturber excessivement les résidents, les entreprises ou les opérations en cours. La demande liée à la rénovation peut donc rester plus stable que la demande liée uniquement aux nouvelles constructions, car les besoins de maintenance et les règles de performance énergétique peuvent continuer à orienter les décisions de projet lors des cycles de construction plus faibles.
Assemblage de véhicules légers à matériaux mixtes
L'assemblage de véhicules légers à matériaux mixtes élargit la demande automobile sur le marché des polymères MS. Les véhicules électriques et hybrides combinent de l'acier à haute résistance, de l'aluminium, des polymères renforcés de fibres de carbone et des plastiques techniques dans des structures nécessitant un collage flexible, permettant aux fabricants de réduire leur dépendance aux approches de fixation conventionnelles là où le poids et la durabilité des joints sont importants. Ces matériaux se dilatent et se contractent différemment sous l'effet des variations de température, et les métaux dissemblables peuvent créer des problèmes de corrosion. Les adhésifs en polymère MS offrent une adhérence sans apprêt, un durcissement à température ambiante et une inertie électrochimique pour les joints concernés, permettant aux concepteurs de traiter les matériaux mixtes sans recourir uniquement à des fixations mécaniques ou à des procédés de collage à haute température. En décembre 2025, Henkel AG & Co. KGaA a lancé le Loctite MS 9650 pour le collage d'écrans automobiles, avec une résistance aux ultraviolets, un comportement au fluage comparable aux adhésifs de qualité silicone, et sans isocyanates ni polychlorure de vinyle. L'étanchéité des modules de batteries et les boîtiers de capteurs des systèmes d'aide à la conduite avancés (ADAS) valorisent également les collages pouvant être retravaillés lors de l'entretien, contrairement à de nombreux systèmes à base d'époxy, ce qui crée un cas d'utilisation distinct lié à l'activité de réparation et de remplacement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières silane | -0.8% | Mondial ; plus aiguë en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Contraintes de débit de durcissement à l'humidité | -0.5% | Mondial ; plus limitant dans les installations électroniques et les équipementiers automobiles | Moyen terme (2–4 ans) |
| Longs cycles de qualification des équipementiers et de l'électronique | -0.4% | Mondial ; plus prononcé en Amérique du Nord, dans l'UE et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières silane
La volatilité des prix des matières premières silane reste une contrainte sur le marché des polymères MS car la production de polyéther à terminaison silane dépend d'intermédiaires chlorosilane et alcoxysilane. Leur production est à forte intensité de capital, à forte intensité énergétique et concentrée dans une base d'approvisionnement en amont limitée, de sorte qu'une perturbation peut affecter la disponibilité des matériaux dans toute la chaîne de valeur des adhésifs et mastics en aval. Les coûts du métal silicium peuvent varier en fonction des prix de l'énergie, des limites de production chinoises et de la demande concurrente des chaînes d'approvisionnement solaires et semi-conductrices, exposant les producteurs en aval à des mouvements de coûts qui ne reflètent pas directement les conditions de la demande finie en adhésifs et mastics. Les contraintes sur les conteneurs d'exportation ont resserré la liquidité au comptant du silane début 2026 et ont soutenu des prix plus élevés. La technologie alpha-silane GENIOSIL propriétaire de Wacker Chemie AG illustre pourquoi les producteurs intégrés peuvent avoir un avantage sur les formulateurs qui achètent des matières premières sur des marchés contractuels ou au comptant, car le contrôle des intrants spécialisés peut offrir une meilleure visibilité sur les coûts, la disponibilité et la cohérence des produits dans le cadre d'un programme client. À mesure que la demande augmente, les relations d'approvisionnement à long terme peuvent devenir plus importantes que les achats au comptant pour les petits formulateurs, en particulier lorsque les producteurs donnent la priorité aux clients cadres établis pendant les périodes de liquidité limitée.
Contraintes de débit de durcissement à l'humidité
Les contraintes de débit de durcissement à l'humidité limitent l'adoption là où le marché des polymères MS sert la fabrication à grand volume. Les formulations monocomposantes réagissent avec l'humidité atmosphérique, de sorte que la vitesse de durcissement dépend de l'humidité et ne peut pas être accélérée librement sans affecter les performances élastiques. Les lignes automobiles fonctionnent sur des cycles courts, tandis que les matériaux à durcissement à l'humidité peuvent nécessiter des heures pour atteindre la résistance à la manipulation et des jours pour des performances complètes. Les usines d'électronique protègent également les composants sensibles à l'humidité dans des environnements contrôlés, créant un conflit avec l'humidité nécessaire au durcissement. Les chambres d'humidité post-application peuvent ajouter des dépenses d'équipement et une complexité de processus, rendant la mise en œuvre plus difficile pour les installations conçues autour de conditions de traitement étroitement contrôlées et d'un mouvement rapide des composants à travers les étapes de production. Les produits bicomposants peuvent raccourcir les temps de durcissement grâce à la réticulation catalysée, mais ils nécessitent des systèmes de dosage précis et ajoutent des exigences de contrôle qualité, ce qui transfère une partie de la contrainte du temps de durcissement à l'investissement en ligne et à la gestion des processus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le polymère MS hybride ancre à la fois la demande et le taux de croissance
Le polymère MS hybride détenait 57,46 % de la taille du marché des polymères MS en 2025. Cette position reflétait la capacité des formulations à squelette mixte à équilibrer l'adhérence, le module, la vitesse de durcissement et la stabilité aux ultraviolets. Les formulateurs peuvent utiliser la même plateforme de base pour les mastics de construction, les adhésifs pour sols et les adhésifs d'assemblage. Cela peut réduire la complexité des matières premières dans les gammes de produits commerciaux, permettant aux entreprises de gérer un plus large éventail d'exigences clients sans maintenir un ensemble inutilement large d'intrants polymères séparés et de formulations de base. Les grades hybrides aident également les fournisseurs à adapter les performances pour différentes combinaisons de substrats sans reconstruire l'approche de formulation complète, ce qui peut améliorer la flexibilité du portefeuille pour les producteurs servant simultanément les clients de la construction et de l'industrie.
Le polymère MS pur détenait la demande restante par type de produit et est pertinent là où un profil réglementaire propre et une large compatibilité avec les substrats sont les plus importants. Le vitrage direct sur les façades à mur-rideau, la maintenance des équipements en contact avec les aliments et le collage dans les établissements de santé sont des exemples de telles utilisations. Le secteur des polymères MS évolue également des systèmes catalysés à l'organoétain vers des options sans étain. En mars 2025, Wacker Chemie AG a présenté GENIOSIL STP-E 140 et STP-E 340 comme des polyéthers à terminaison silane sans étain qui atteignent un faible module dans les mastics de construction sans catalyseurs à l'étain. La révision continue du REACH sur les composés organoétain soutient l'attention portée aux grades hybrides sans étain en Europe, où la documentation réglementaire est une partie importante de nombreux processus d'approvisionnement professionnels dans la construction et l'industrie.


Par application : les adhésifs mènent à la fois la demande et le taux de croissance
Les adhésifs détenaient 38,57 % de la taille du marché des polymères MS en 2025 et devraient progresser à un CAGR de 6,78 % jusqu'en 2031. Le collage de panneaux de construction, la pose de sols, la fixation de façades et l'assemblage de carrosseries de transport soutiennent cette demande. L'adhérence sans apprêt sur le verre, le métal, les surfaces peintes et le béton aide à réduire les étapes d'application, ce qui peut être important pour les installateurs travaillant avec différents matériaux dans le même projet et cherchant à limiter le nombre de produits nécessaires sur le chantier. La résistance élevée au cisaillement par recouvrement sous charges dynamiques soutient également l'utilisation dans le transport et le collage industriel. Ces caractéristiques permettent aux adhésifs de servir des projets où plusieurs matériaux se rejoignent dans un seul joint, y compris dans des zones où les installateurs ont besoin de collages durables sans préparation extensive des substrats ni étapes d'apprêt séparées.
Les mastics servent les joints de façade, les périmètres de vitrage de murs-rideaux, les joints de carrosserie de transport et les joints de superstructure marine. Leur peignabilité, leur comportement non tachant sur la pierre naturelle et leur capacité de mouvement les distinguent des produits silicone et polyuréthane. Les revêtements restent une utilisation plus restreinte mais gagnent en pertinence dans l'imperméabilisation liquide pour les toits, balcons et terrasses, où l'application sans joint peut réduire la main-d'œuvre d'installation par rapport aux systèmes utilisant des matériaux en feuille et de multiples recouvrements. Wacker Chemie AG a démarré la production de polymères hybrides à Nünchritz en mai 2025 pour des applications incluant les adhésifs de construction, les revêtements de sol et les membranes d'imperméabilisation liquide. Les formulateurs européens examinent également des matières premières polyol d'origine biologique pour soutenir la documentation des Déclarations Environnementales de Produits à mesure que les exigences relatives aux produits de construction deviennent plus détaillées, notamment pour les entrepreneurs en rénovation qui suivent les déclarations de produits lors de la sélection des matériaux.
Par utilisateur final : la construction et l'infrastructure ancrent les revenus, tandis que l'automobile et le transport progressent le plus rapidement
La construction et l'infrastructure détenaient 46,18 % de la taille du marché des polymères MS en 2025, tandis que l'automobile et le transport devraient progresser à un CAGR de 7,15 % jusqu'en 2031. La demande dans la construction provient des programmes de rénovation, des achats de bâtiments verts et de la réfection des façades dans les économies matures et en développement. Ces projets nécessitent une étanchéité et un collage fiables sur des surfaces variées. Les dépenses de rénovation et les travaux de réhabilitation pilotés par les politiques peuvent rendre le profil de demande plus stable que la production de véhicules. Le marché des polymères MS sert les applications de bâtiment nécessitant des matériaux peignables, à faibles émissions et résistants aux intempéries, ce qui maintient le segment pertinent pour la réparation des façades et les nouveaux travaux d'installation d'enveloppes.
L'automobile se développe avec les plateformes de véhicules électriques, les besoins d'allègement et les structures de véhicules à matériaux mixtes, créant une demande pour des produits qui maintiennent la flexibilité dans les joints exposés aux vibrations, aux cycles thermiques et aux conditions d'entretien courant. Les applications électroniques et électriques comprennent l'encapsulation des unités de contrôle électronique, les boîtiers de capteurs ADAS et les circuits imprimés des systèmes de gestion de batteries. Les encapsulants flexibles peuvent fonctionner de -40 °C à +85 °C et peuvent mieux performer que les époxy fragiles dans des conditions de choc thermique. Les utilisations marines et aérospatiales restent spécialisées et nécessitent des produits tolérant l'eau salée, l'exposition aux ultraviolets, les mouvements dynamiques et de longues durées de service, de sorte que les exigences de qualification soutiennent la demande de matériaux plus performants dans ces applications.

Analyse géographique
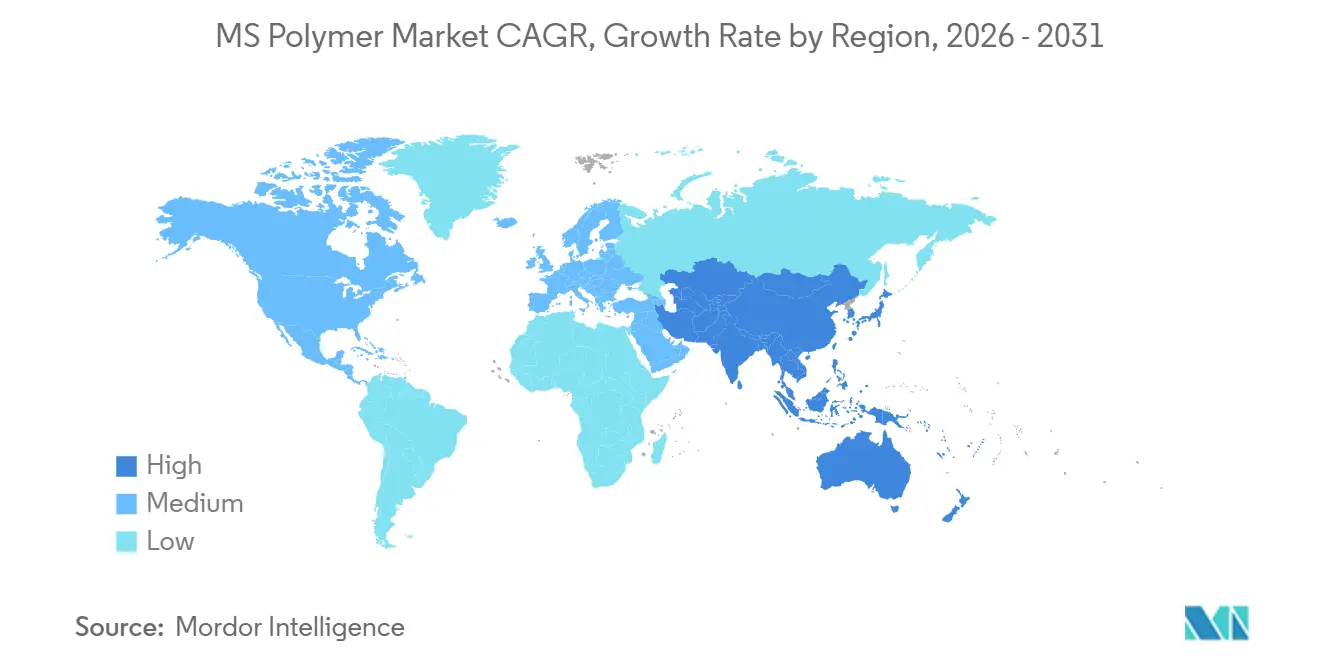
L'Asie-Pacifique détenait 41,25 % de la taille du marché des polymères MS en 2025 et devrait progresser à un CAGR de 7,07 % jusqu'en 2031. Le marché des polymères MS bénéficie d'une base régionale qui combine des centres de fabrication établis avec des programmes d'infrastructure en expansion. La Chine combine une forte demande en mastics de construction avec une demande croissante en adhésifs automobiles provenant de la fabrication nationale de véhicules électriques, offrant aux fournisseurs un accès aux utilisations finales dans le bâtiment et le transport au sein d'une même économie de fabrication et de construction. Le programme d'infrastructure de l'Inde soutient la demande de mastics et d'adhésifs de qualité construction pour les routes, les voies ferrées, les aéroports et le logement urbain, la diversité des types de projets créant des opportunités pour les fournisseurs capables de répondre à la fois aux joints de bâtiments généraux et aux interfaces de construction plus exigeantes. Le programme japonais de Transformation Verte et de rénovation des bâtiments à énergie zéro oriente les investissements vers la réfection des enveloppes et les solutions d'étanchéité à faibles émissions de composés organiques volatils[2]Ministère de l'Économie, du Commerce et de l'Industrie, Japon, "Programme de Transformation Verte, normes de logement à énergie zéro et de rénovation des bâtiments," Ministère de l'Économie, du Commerce et de l'Industrie, meti.go.jp. La Corée du Sud ajoute une demande provenant de la fabrication électronique et de la production automobile. Le Vietnam, l'Indonésie et la Malaisie sont des centres de demande émergents grâce à la construction industrielle et à l'assemblage automobile régional, s'ajoutant à la demande régionale au-delà des marchés plus établis que sont la Chine, le Japon, la Corée du Sud et l'Inde.
L'Europe est façonnée par les restrictions REACH, les exigences en matière d'énergie des bâtiments et la Vague de rénovation. L'Allemagne, le Royaume-Uni, la France et l'Italie sont les principaux centres de demande nationaux, l'Allemagne étant soutenue par les équipementiers automobiles et les fournisseurs de rang 1. Les exigences de conformité européennes peuvent influencer les chaînes d'approvisionnement orientées vers l'exportation en Asie et en Amérique du Nord. Cela crée un besoin pour les fournisseurs d'aligner les formulations sur des normes communes de documentation et de performance, même lorsque l'assemblage final ou l'activité de construction se déroule en dehors de l'Europe. L'Amérique du Nord suit comme un autre bloc régional important, soutenu par la construction axée sur la rénovation aux États-Unis. Les projets LEED et Passive House ajoutent une demande de spécification pour des produits à émissions plus faibles, tandis que la croissance automobile du Mexique renforce les achats transfrontaliers alignés sur les normes américaines et renforce la valeur des formulations acceptées par les chaînes d'approvisionnement des équipementiers régionaux.
L'Amérique du Sud est menée par le Brésil et l'Argentine, où les dépenses d'infrastructure et la rénovation du logement introduisent des produits en polymère MS aux côtés des systèmes silicone et polyuréthane. La forte exposition aux ultraviolets, l'humidité persistante et les cycles thermiques du Brésil peuvent favoriser des systèmes d'étanchéité durables pour les façades et le transport, car ces conditions d'exploitation peuvent exercer une plus grande contrainte sur les performances des joints sur une longue période de service. Le Moyen-Orient et l'Afrique sont soutenus par des programmes de construction en Arabie Saoudite, aux Émirats Arabes Unis et en Afrique du Sud. Le vitrage et les travaux de façade à haute température ambiante sont des utilisations importantes dans ces régions. La Vision 2030 de l'Arabie Saoudite soutient la construction commerciale, hôtelière et d'infrastructure nécessitant des systèmes d'enveloppe haute performance. L'Afrique du Sud sert également de base de distribution pour la demande de construction en Afrique subsaharienne, étendant la pertinence des stocks locaux et du soutien technique au-delà de ses projets de construction domestiques.

Paysage concurrentiel
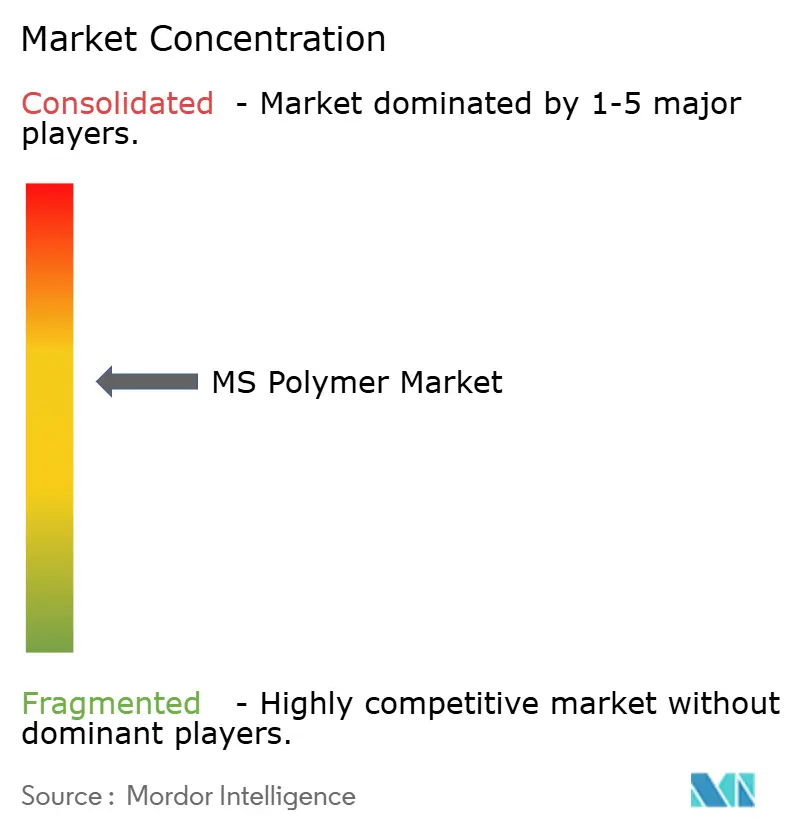
Le marché des polymères MS est modérément concentré, les cinq premiers acteurs étant Kaneka Corporation, Wacker Chemie AG, Henkel AG & Co. KGaA, Arkema et Sika AG. Ces entreprises disposent de capacités de synthèse de polymères, d'une expertise en silane, de connaissances applicatives ou de systèmes de distribution établis, ce qui crée des barrières pour les concurrents qui ne font que formuler des mastics ou adhésifs finis à partir de matières premières achetées. Wacker se différencie par sa plateforme alpha-silane GENIOSIL, tandis que Kaneka Corporation a étendu sa capacité européenne. Kaneka Corporation a mis en service sa quatrième ligne de production de polymères MS à Westerlo, en Belgique, en juin 2024, renforçant sa capacité à approvisionner les clients européens qui ont besoin d'un accès fiable aux résines de base sans isocyanates et à faibles émissions de composés organiques volatils pour les produits formulés. La ligne a ajouté 10 000 tonnes métriques par an et a porté la production européenne potentielle à 43 000 tonnes métriques par an. Cet investissement renforce l'accès aux résines de base pour les formulations de mastics, d'adhésifs et de revêtements.
Wacker Chemie AG a commencé à produire des polymères hybrides à Nünchritz en mai 2025 après un investissement de plusieurs dizaines de millions d'euros qui a créé 50 emplois. Le site soutient des liants à base d'alpha-silane sans étain pour les adhésifs de construction, les produits de revêtement de sol et les membranes d'imperméabilisation, offrant à Wacker Chemie AG une base de production pour plusieurs utilisations dans la construction nécessitant des formulations élastiques et à émissions réduites. Henkel AG & Co. KGaA a élargi son portefeuille avec des produits pour les écrans automobiles, les applications ferroviaires et les équipements lourds. MAPEI S.p.A., H.B. Fuller Company et Soudal Group sont en concurrence grâce à des spécifications de construction professionnelles et des portefeuilles de certifications. Leurs positions dépendent du service technique, des approbations de projets et de la disponibilité locale constante des produits, car les utilisateurs professionnels valorisent souvent la fiabilité des performances sur site et la continuité de l'approvisionnement plutôt qu'une simple comparaison de prix d'achat.
Le marché des polymères MS offre des possibilités pour les squelettes d'origine biologique et les produits bicomposants adaptés à une production électronique et automobile plus rapide, car chacun répond à un manque spécifique dans la documentation des matériaux circulaires ou le débit de fabrication sans modifier le besoin sous-jacent de collage flexible. Les formulateurs régionaux en Chine et en Asie du Sud-Est sont en concurrence dans les grades de mastics de base grâce aux stocks locaux et au positionnement tarifaire. Cela peut exercer une pression sur les marges dans les utilisations de construction et pousser les grands fournisseurs vers des formulations plus spécialisées, où la différenciation technique, l'historique d'approbation et les exigences de service comptent davantage que le seul prix des stocks locaux. Evonik Industries AG a étendu sa relation de distribution avec IMCD aux États-Unis en 2026 pour les méthacrylates spéciaux VISIOMER utilisés dans les formulations d'adhésifs, de mastics et de revêtements. Les matériaux adjacents sont également en concurrence dans certaines applications de protection des batteries, ce qui rend le développement de produits et le soutien à la qualification importants pour les fournisseurs établis souhaitant étendre leurs spécifications au-delà des mastics de construction traditionnels et des utilisations de collage industriel général.
Leaders du secteur des polymères MS
Kaneka Corporation
Wacker Chemie AG
Henkel AG & Co. KGaA
Arkema
Sika AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Forza Inc. a lancé ForzaSEAL T-OS150, un mastic polymère hybride semi-auto-nivelant conçu pour remplacer les mastics polyuréthane et silicone conventionnels dans la fabrication de transport. Ce lancement élargit l'utilisation des mastics polymères hybrides dans la fabrication de véhicules et soutient la demande de solutions d'étanchéité à base de polymères MS.
- Décembre 2025 : Kastar a introduit des mastics en polymère MS à haute adhérence formulés sans solvants ni isocyanates et conçus pour offrir une résistance initiale élevée avec une élasticité à long terme. Ce lancement soutient l'adoption des mastics en polymère MS dans les applications de construction où une meilleure performance environnementale et une résistance de collage améliorée sont requises.


Périmètre du rapport mondial sur le marché des polymères MS
Les polymères MS (polymères modifiés silane) sont des matériaux hybrides haute performance qui combinent la résistance des polyuréthanes avec la résistance aux intempéries des silicones. Ils combinent flexibilité, adhérence, résistance aux intempéries et caractéristiques à faibles émissions, les rendant adaptés aux applications où des performances durables de collage et d'étanchéité sont requises.
Le marché des polymères MS est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en polymère MS hybride et polymère MS pur. Par application, le marché est segmenté en adhésifs, mastics, revêtements et autres. Par utilisateur final, le marché est segmenté en construction et infrastructure, automobile et transport, électronique et électrique, marine, aérospatiale et autres. Le rapport couvre également la taille du marché et les prévisions pour les polymères MS dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Polymère MS hybride |
| Polymère MS pur |
| Adhésifs |
| Mastics |
| Revêtements |
| Autres |
| Construction et infrastructure |
| Automobile et transport |
| Électronique et électrique |
| Marine |
| Aérospatiale |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Polymère MS hybride | |
| Polymère MS pur | ||
| Par application | Adhésifs | |
| Mastics | ||
| Revêtements | ||
| Autres | ||
| Par utilisateur final | Construction et infrastructure | |
| Automobile et transport | ||
| Électronique et électrique | ||
| Marine | ||
| Aérospatiale | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des polymères MS ?
Le marché des polymères MS s'élève à 5,44 milliards USD en 2026 et devrait atteindre 7,33 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de produits en polymère MS ?
La substitution sans COV et sans isocyanates, la rénovation des bâtiments, les spécifications d'efficacité énergétique et l'assemblage de véhicules à matériaux mixtes soutiennent la demande.
Quel type de produit a dominé la demande du marché en 2025 ?
Le polymère MS hybride a dominé avec une part de 57,46 % en 2025 car il pouvait équilibrer l'adhérence, la vitesse de durcissement, le module et la stabilité aux ultraviolets.
Quelle application a dominé la demande du marché en 2025 ?
Les adhésifs ont dominé avec une part de 38,57 % en 2025, soutenus par les utilisations de collage dans la construction, les revêtements de sol, les façades et le transport.
Dernière mise à jour de la page le:



