
Tamaño y Participación del Mercado de MS Polymer
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MS Polymer por Mordor Intelligence
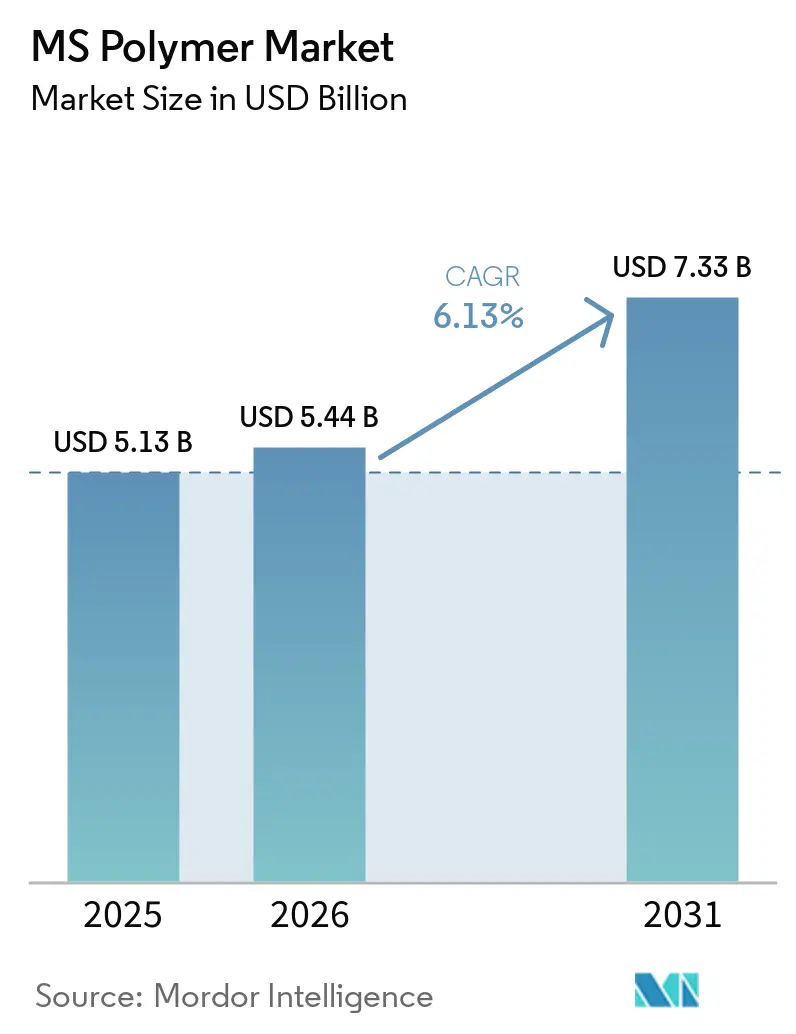
El tamaño del Mercado de MS Polymer fue valorado en 5,13 mil millones de USD en 2025 y se estima que crecerá desde 5,44 mil millones de USD en 2026 hasta alcanzar 7,33 mil millones de USD en 2031, a una CAGR del 6,13% durante el período de pronóstico (2026-2031). El mercado de MS polymer está superando los usos especializados a medida que los compradores de construcción, vehículos y electrónica buscan adhesivos y selladores con bajas emisiones de compuestos orgánicos volátiles (COV) y sin isocianatos. Los requisitos regulatorios están haciendo que la reformulación sea más importante para los fabricantes que anteriormente utilizaban sistemas de poliuretano. Los productores con capacidad de síntesis de polímeros pueden proteger el suministro, controlar costos y apoyar el desarrollo de productos personalizados a medida que la demanda se amplía, mientras que las empresas que dependen de insumos adquiridos enfrentan una mayor exposición a los precios de las materias primas y las decisiones de asignación. Las adiciones de capacidad por parte de Kaneka Corporation y Wacker Chemie AG indican que la producción de poliéter terminado en silano aguas arriba sigue siendo un factor competitivo importante, porque la disponibilidad de resina base afecta la capacidad de atender a los clientes en varias categorías de productos y mercados geográficos. El mercado de MS polymer también se beneficia de la actividad de renovación y el ensamblaje de vehículos eléctricos, aunque la disponibilidad de materiales y los requisitos de validación pueden ralentizar la adopción en algunas aplicaciones y favorecer a los proveedores que pueden brindar soporte técnico confiable durante un largo período de aprobación.
Conclusiones Clave del Informe
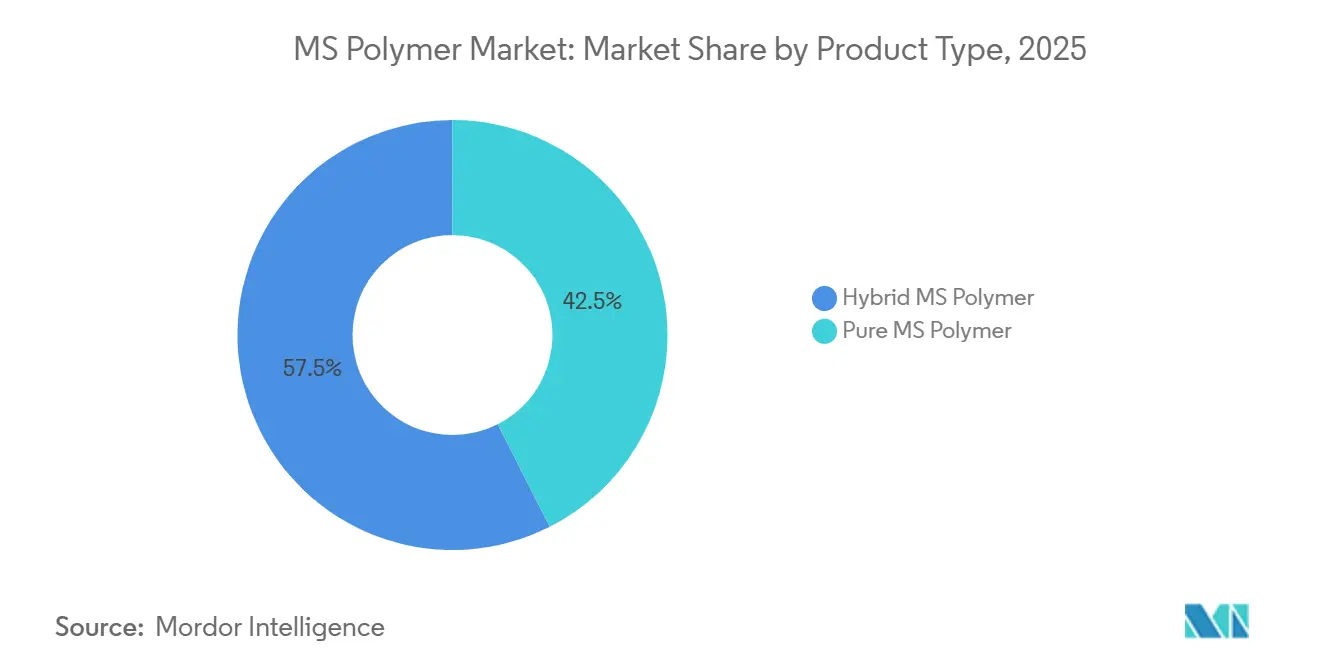
- Por tipo de producto, el MS polymer híbrido tuvo una participación del 57,46% del mercado de MS polymer en 2025 y se proyecta que avance a una CAGR del 6,52% hasta 2031.
- Por aplicación, los adhesivos tuvieron una participación del 38,57% del mercado de MS polymer en 2025 y se proyecta que avancen a una CAGR del 6,78% hasta 2031.
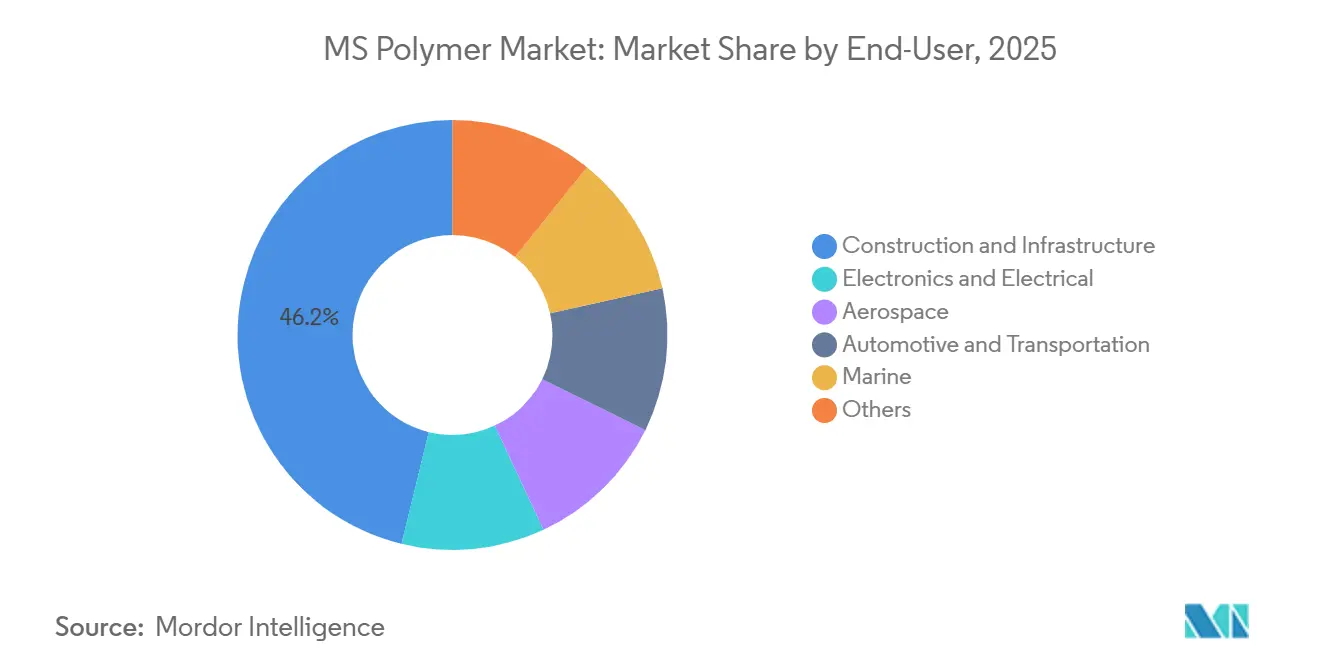
- Por usuario final, construcción e infraestructura tuvo una participación del 46,18% del mercado de MS polymer en 2025, mientras que automotriz y transporte se proyecta que avance a una CAGR del 7,15% hasta 2031.
- Por geografía, Asia-Pacífico tuvo una participación del 41,25% del mercado de MS polymer en 2025 y se proyecta que avance a una CAGR del 7,07% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de MS Polymer
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Bajo COV y Sin Isocianatos | +1.8% | Global, con mayor intensidad en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Especificaciones de Construcción Verde y Eficiencia Energética | +1.5% | Global; más pronunciado en la UE, América del Norte y Asia Oriental | Mediano plazo (2–4 años) |
| Reemplazo de Envolventes de Edificios Envejecidos | +1.2% | América del Norte, UE (Oleada de Renovación), Japón, Corea del Sur | Mediano plazo (2–4 años) |
| Ensamblaje de Vehículos de Materiales Mixtos Ligeros | +0.9% | Global; concentrado en Alemania, Corea del Sur, China y EE. UU. | Largo plazo (≥ 4 años) |
| Encapsulación Electrónica y Protección contra Ciclos Térmicos | +0.6% | Núcleo de Asia Oriental (China, Corea del Sur, Japón), expansión hacia América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Bajo COV y Sin Isocianatos
La sustitución de bajo COV y sin isocianatos es una fuente central de demanda para el mercado de MS polymer. El mercado de MS polymer se beneficia de este cambio porque el cumplimiento normativo y las opciones de formulación están estrechamente relacionados para los compradores industriales, especialmente cuando los gerentes de sitio necesitan procedimientos de manejo más simples y los proveedores pueden demostrar que el producto respalda la documentación requerida de salud, seguridad y medio ambiente. El Reglamento de la Comisión (UE) 2020/1149 introdujo restricciones escalonadas sobre los diisocianatos en virtud del Reglamento sobre Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH), incluidos los requisitos de capacitación para los usuarios industriales[1]Comisión Europea, "Reglamento de la Comisión (UE) 2020/1149," Diario Oficial de la Unión Europea, eur-lex.europa.eu. Estos requisitos alientan a los fabricantes a reducir las cargas de gestión de seguridad y la exposición a la salud ocupacional asociadas con los materiales heredados, particularmente cuando las operaciones utilizan productos adhesivos y selladores de forma repetida en varias plantas y líneas de productos. En abril de 2026, Henkel AG & Co. KGaA introdujo Teroson MS 9381 HPT para equipos pesados, un adhesivo-sellador de polímero modificado con silano de un componente que excluye estaño, solventes, isocianatos, siliconas y cloruro de polivinilo. Henkel AG & Co. KGaA declaró que el producto puede reducir los pasos de aplicación de 3 a 2 y puede reducir las emisiones de dióxido de carbono de cuna a puerta hasta en un 50% en comparación con los materiales de poliuretano convencionales. Una vez que un comprador califica un listado de materiales sin isocianatos, el retorno al poliuretano puede requerir otro ciclo de validación completo, lo que respalda la demanda repetida de formulaciones establecidas y otorga a los proveedores aprobados una posición más sólida en las decisiones de compra posteriores.
Especificaciones de Construcción Verde y Eficiencia Energética
Las especificaciones de construcción verde y eficiencia energética apoyan el uso del mercado de MS polymer en edificios comerciales, instalaciones de atención médica y proyectos educativos. Los requisitos de materiales de bajas emisiones dentro de los marcos de Liderazgo en Energía y Diseño Ambiental (LEED) y el Método de Evaluación Ambiental del Establecimiento de Investigación de la Construcción (BREEAM) favorecen los productos adhesivos y selladores que cumplen con los límites totales de compuestos orgánicos volátiles y pueden documentarse claramente durante la especificación del proyecto y la revisión de materiales. La revisada Directiva sobre el Rendimiento Energético de los Edificios orienta la política de construcción europea hacia un mayor rendimiento energético, lo que aumenta la relevancia de las soluciones de sellado duradero de envolventes. Los productos de MS polymer pueden proporcionar las características de pintabilidad y bajas emisiones necesarias para muchos usos de envolventes de edificios, ayudando a los contratistas a utilizar un enfoque de material único en juntas visibles, detalles de fachada y otras áreas que requieren una apariencia terminada. Los productos que satisfacen los límites de la Regla 1168 del Distrito de Gestión de la Calidad del Aire de la Costa Sur también pueden apoyar el trabajo de certificación en varias jurisdicciones cuando se cumplen otros requisitos aplicables, lo que es útil para los proveedores que buscan atender proyectos con requisitos de materiales de bajas emisiones similares pero administrados por separado. Esta alineación puede reducir la carga administrativa para los proveedores que invierten temprano en documentación y pruebas, al tiempo que ayuda a los contratistas de construcción a comparar productos aceptables con menos revisiones técnicas separadas.
Reemplazo de Envolventes de Edificios Envejecidos
El reemplazo de envolventes de edificios envejecidos crea una oportunidad de construcción duradera para el mercado de MS polymer porque las decisiones de reparación a menudo surgen del deterioro en lugar de la nueva construcción discrecional. La Oleada de Renovación de la Comisión Europea tiene como objetivo apoyar la renovación energéticamente eficiente de 35 millones de edificios para 2030 en el marco del paquete Fit for 55. El sellado de ventanas, el pegado de fachadas y la instalación de paneles de aislamiento son usos relevantes dentro de esta actividad de renovación, especialmente donde un proyecto necesita materiales que funcionen de manera confiable en superficies de edificios envejecidos. Las superficies más antiguas pueden estar contaminadas, ser irregulares o difíciles de preparar, lo que hace que la adhesión sin imprimación sea valiosa para los instaladores. Esta característica técnica puede simplificar el trabajo en edificios existentes en comparación con los sistemas que necesitan preparación adicional de la superficie, y puede ser particularmente útil cuando los contratistas de renovación necesitan completar las reparaciones rápidamente sin interrupciones extensas para los residentes, empresas u operaciones de instalaciones en curso. La demanda de renovación puede, por lo tanto, mantenerse más estable que la demanda vinculada únicamente a los nuevos inicios de construcción, porque las necesidades de mantenimiento y las normas de rendimiento energético pueden continuar dando forma a las decisiones del proyecto durante los ciclos de construcción más débiles.
Ensamblaje de Vehículos de Materiales Mixtos Ligeros
El ensamblaje de vehículos de materiales mixtos ligeros está ampliando la demanda automotriz en el mercado de MS polymer. Los vehículos eléctricos e híbridos combinan acero de alta resistencia, aluminio, polímero reforzado con fibra de carbono y plásticos de ingeniería en estructuras que necesitan unión flexible, lo que permite a los fabricantes reducir la dependencia de los enfoques de sujeción convencionales donde el peso y la durabilidad de las juntas son importantes. Estos materiales se expanden y contraen de manera diferente bajo los cambios de temperatura, y los metales disímiles pueden crear problemas de corrosión. Los adhesivos de MS polymer proporcionan adhesión sin imprimación, curado a temperatura ambiente e inercia electroquímica para las juntas relevantes, lo que permite a los diseñadores abordar materiales mixtos sin depender únicamente de sujetadores mecánicos o procesos de unión a temperaturas más altas. En diciembre de 2025, Henkel AG & Co. KGaA lanzó Loctite MS 9650 para la unión de pantallas automotrices, con resistencia ultravioleta, comportamiento de fluencia comparable a los adhesivos de grado silicona y sin isocianatos ni cloruro de polivinilo. El sellado de módulos de batería y las carcasas de sensores de Sistemas Avanzados de Asistencia al Conductor (ADAS) también valoran los enlaces que pueden ser reelaborados durante el servicio, a diferencia de muchos sistemas basados en epoxi, lo que crea un caso de uso separado vinculado a la actividad de reparación y reemplazo.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas de Silano | -0.8% | Global; más aguda en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Restricciones de Rendimiento del Curado por Humedad | -0.5% | Global; más limitante en instalaciones de electrónica y fabricantes de equipos originales automotrices | Mediano plazo (2–4 años) |
| Largos Ciclos de Calificación de Fabricantes de Equipos Originales y Electrónica | -0.4% | Global; más pronunciado en América del Norte, UE y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas de Silano
La volatilidad del precio de las materias primas de silano sigue siendo una restricción en el mercado de MS polymer porque la producción de poliéter terminado en silano depende de intermediarios de clorosilano y alcoxisilano. Su producción es intensiva en capital, intensiva en energía y está concentrada en una base de suministro aguas arriba limitada, por lo que una interrupción puede afectar la disponibilidad de materiales en toda la cadena de valor de adhesivos y selladores aguas abajo. Los costos del metal de silicio pueden cambiar con los precios de la energía, los límites de producción chinos y la demanda competidora de las cadenas de suministro solar y de semiconductores, dejando a los productores aguas abajo expuestos a movimientos de costos que no reflejan directamente las condiciones en la demanda de adhesivos y selladores terminados. Las restricciones en los contenedores de exportación ajustaron la liquidez al contado del silano a principios de 2026 y apoyaron precios más altos. La tecnología de alfa-silano GENIOSIL patentada de Wacker Chemie AG ilustra por qué los productores integrados pueden tener una ventaja sobre los formuladores que compran materias primas en contratos o mercados al contado, ya que el control sobre los insumos especializados puede proporcionar mayor visibilidad sobre el costo, la disponibilidad y la consistencia del producto en todo un programa de clientes. A medida que aumenta la demanda, las relaciones de suministro a largo plazo pueden volverse más importantes que las compras al contado para los formuladores más pequeños, especialmente cuando los productores priorizan a los clientes de marco establecidos durante los períodos de liquidez limitada.
Restricciones de Rendimiento del Curado por Humedad
Las restricciones de rendimiento del curado por humedad limitan la adopción donde el mercado de MS polymer sirve a la fabricación de alto volumen. Las formulaciones de un componente reaccionan con la humedad atmosférica, por lo que la velocidad de curado depende de la humedad y no puede acelerarse libremente sin afectar el rendimiento elástico. Las líneas automotrices operan en ciclos cortos, mientras que los materiales de curado por humedad pueden necesitar horas para la resistencia al manejo y días para el rendimiento completo. Las plantas de electrónica también protegen los componentes sensibles a la humedad en entornos controlados, creando un conflicto con la humedad necesaria para el curado. Las cámaras de humedad posteriores a la aplicación pueden agregar gastos de equipos y complejidad del proceso, lo que dificulta la implementación para las instalaciones diseñadas en torno a condiciones de procesamiento estrictamente controladas y el movimiento rápido de componentes a través de las etapas de producción. Los productos de dos componentes pueden acortar los tiempos de curado mediante reticulación catalizada, pero requieren sistemas de dosificación precisos y agregan requisitos de control de calidad, lo que transfiere parte de la restricción del tiempo de curado a la inversión en línea y la gestión del proceso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El MS Polymer Híbrido Ancla Tanto la Demanda como la Tasa de Crecimiento
El MS polymer híbrido tuvo el 57,46% del tamaño del mercado de MS polymer en 2025. Esta posición reflejó la capacidad de las formulaciones de cadena principal mezclada para equilibrar la adhesión, el módulo, la velocidad de curado y la estabilidad ultravioleta. Los formuladores pueden usar la misma plataforma subyacente en selladores de construcción, adhesivos para pisos y adhesivos de ensamblaje. Esto puede reducir la complejidad de las materias primas en las líneas de productos comerciales, lo que permite a las empresas gestionar una gama más amplia de requisitos de los clientes sin mantener un conjunto innecesariamente amplio de insumos de polímeros separados y formulaciones base. Los grados híbridos también ayudan a los proveedores a adaptar el rendimiento para diferentes combinaciones de sustratos sin reconstruir el enfoque de formulación completo, lo que puede mejorar la flexibilidad de la cartera para los productores que atienden a clientes de construcción e industriales al mismo tiempo.
El MS polymer puro tuvo la demanda restante por tipo de producto y es relevante donde un perfil regulatorio limpio y una amplia compatibilidad con sustratos son más importantes. El acristalamiento directo en fachadas de muro cortina, el mantenimiento de equipos en contacto con alimentos y la unión en instalaciones de atención médica son ejemplos de tales usos. La industria de MS polymer también está pasando de los sistemas catalizados con organoestañosos hacia opciones sin estaño. En marzo de 2025, Wacker Chemie AG presentó GENIOSIL STP-E 140 y STP-E 340 como poliéteres terminados en silano sin estaño que logran bajo módulo en selladores de construcción sin catalizadores de estaño. La revisión continua de REACH sobre los compuestos de organoestañosos apoya la atención a los grados híbridos sin estaño en Europa, donde la documentación regulatoria es una parte importante de muchos procesos de adquisición profesional en construcción e industria.


Por Aplicación: Los Adhesivos Lideran Tanto la Demanda como la Tasa de Crecimiento
Los adhesivos tuvieron el 38,57% del tamaño del mercado de MS polymer en 2025 y se proyecta que avancen a una CAGR del 6,78% hasta 2031. La unión de paneles de construcción, la instalación de pisos, la fijación de fachadas y el ensamblaje de carrocerías de transporte respaldan esta demanda. La adhesión sin imprimación al vidrio, metal, superficies pintadas y concreto ayuda a reducir los pasos de aplicación, lo que puede ser importante para los instaladores que trabajan con diferentes materiales en el mismo proyecto y buscan limitar el número de productos necesarios en el lugar de trabajo. La alta resistencia al cizallamiento por solapamiento bajo cargas dinámicas también apoya el uso en unión de transporte e industrial. Estas características permiten que los adhesivos sirvan a proyectos donde múltiples materiales se encuentran en una sola junta, incluidas áreas donde los instaladores necesitan uniones duraderas sin una preparación extensiva del sustrato o pasos de imprimación separados.
Los selladores sirven a juntas de fachada, perímetros de acristalamiento de muros cortina, costuras de carrocerías de transporte y juntas de superestructuras marinas. Su pintabilidad, comportamiento sin manchas en piedra natural y capacidad de movimiento ayudan a distinguirlos de los productos de silicona y poliuretano. Los recubrimientos siguen siendo un uso menor pero están ganando relevancia en la impermeabilización aplicada en líquido para techos, balcones y terrazas, donde la aplicación sin costuras puede reducir la mano de obra de instalación en comparación con los sistemas que utilizan materiales en láminas y múltiples solapamientos. Wacker Chemie AG inició la producción de polímero híbrido en Nünchritz en mayo de 2025 para aplicaciones que incluyen adhesivos de construcción, pisos y membranas de impermeabilización líquida. Los formuladores europeos también están examinando materias primas de poliol de origen biológico para apoyar la documentación de Declaraciones de Producto Ambiental a medida que los requisitos de productos de construcción se vuelven más detallados, particularmente para los contratistas de renovación que rastrean las declaraciones de productos durante la selección de materiales.
Por Usuario Final: Construcción e Infraestructura Ancla los Ingresos, Mientras que Automotriz y Transporte Avanzan Más Rápido
Construcción e infraestructura tuvo el 46,18% del tamaño del mercado de MS polymer en 2025, mientras que automotriz y transporte se proyecta que avance a una CAGR del 7,15% hasta 2031. La demanda de construcción proviene de programas de renovación, adquisiciones de construcción verde y rehabilitación de fachadas en economías maduras y en desarrollo. Estos proyectos requieren sellado y unión confiables en superficies variadas. El gasto en renovación y el trabajo de modernización impulsado por políticas pueden hacer que el perfil de demanda sea más estable que la producción de vehículos. El mercado de MS polymer sirve a aplicaciones de construcción que necesitan materiales pintables, de bajas emisiones y resistentes a la intemperie, lo que mantiene al segmento relevante tanto para la reparación de fachadas como para el nuevo trabajo de instalación de envolventes.
El sector automotriz está creciendo con las plataformas de vehículos eléctricos, las necesidades de reducción de peso y las estructuras de vehículos de materiales mixtos, creando demanda de productos que mantienen la flexibilidad en las juntas expuestas a vibración, ciclos térmicos y condiciones de servicio rutinarias. Las aplicaciones de electrónica y eléctrico incluyen encapsulación para unidades de control electrónico, carcasas de sensores ADAS y placas de circuito impreso de sistemas de gestión de baterías. Los encapsulantes flexibles pueden operar desde -40 °C hasta +85 °C y pueden funcionar mejor que los epoxis frágiles en condiciones de choque térmico. El uso marino y aeroespacial sigue siendo especializado y requiere productos que toleren el agua salada, la exposición ultravioleta, el movimiento dinámico y largas vidas útiles, por lo que los requisitos de calificación respaldan la demanda de materiales de mayor rendimiento en estas aplicaciones.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Análisis Geográfico
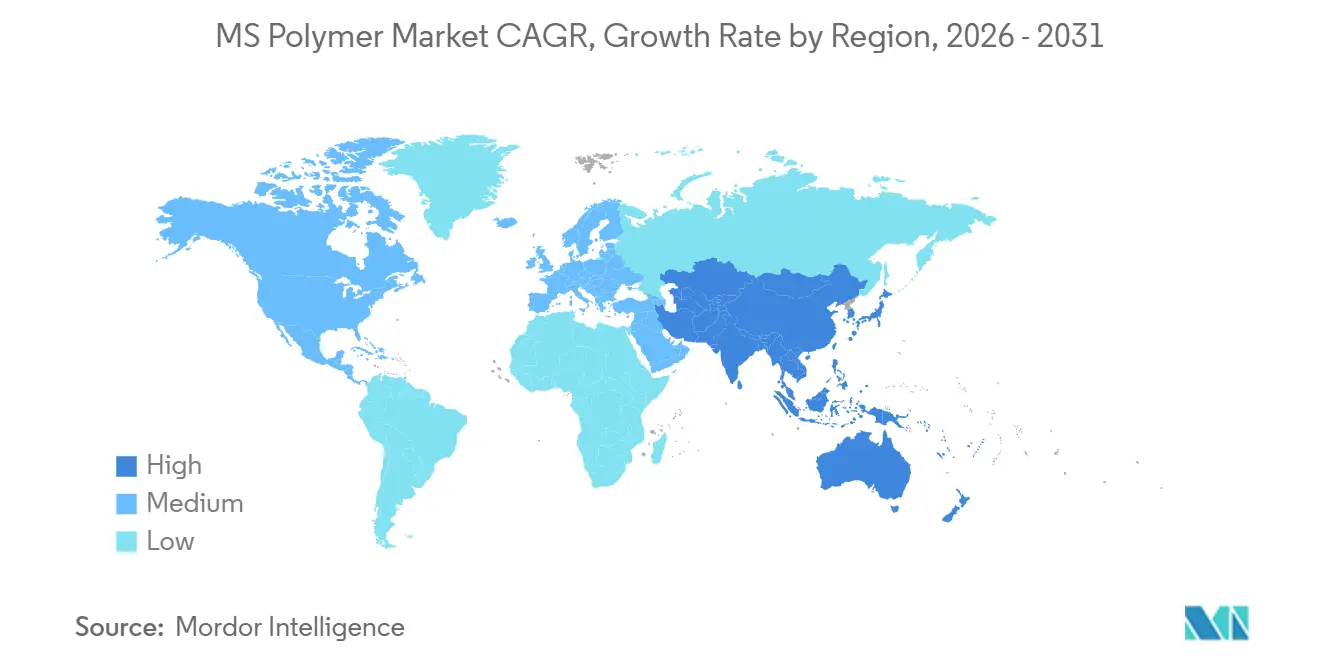
Asia-Pacífico tuvo el 41,25% del tamaño del mercado de MS polymer en 2025 y se proyecta que avance a una CAGR del 7,07% hasta 2031. El mercado de MS polymer se beneficia de una base regional que combina centros de fabricación establecidos con programas de infraestructura en expansión. China combina una gran demanda de selladores de construcción con una creciente demanda de adhesivos automotrices de la fabricación doméstica de vehículos eléctricos, dando a los proveedores acceso a usos finales de construcción y transporte dentro de la misma economía amplia de fabricación y construcción. La agenda de infraestructura de India apoya la demanda de selladores y adhesivos de grado de construcción en carreteras, ferrocarriles, aeropuertos y viviendas urbanas, con la variedad de tipos de proyectos creando oportunidades para los proveedores que pueden abordar tanto las juntas de construcción generales como las interfaces de construcción más exigentes. El programa de Transformación Verde y Casa de Energía Cero de Japón dirige la inversión hacia la rehabilitación de envolventes y soluciones de sellado de bajo contenido de compuestos orgánicos volátiles[2]Ministerio de Economía, Comercio e Industria, Japón, "Programa de Transformación Verde, Normas de Vivienda de Casa de Energía Cero y Renovación de Edificios," Ministerio de Economía, Comercio e Industria, meti.go.jp. Corea del Sur añade demanda de la fabricación de electrónica y la producción automotriz. Vietnam, Indonesia y Malasia son centros de demanda emergentes a través de la construcción industrial y el ensamblaje automotriz regional, sumándose a la demanda regional más allá de los mercados más establecidos de China, Japón, Corea del Sur e India.
Europa está moldeada por las restricciones REACH, los requisitos de energía en edificios y la Oleada de Renovación. Alemania, el Reino Unido, Francia e Italia son los principales centros de demanda nacionales, con Alemania respaldada por fabricantes de equipos originales automotrices y proveedores de primer nivel. Los requisitos de cumplimiento europeos pueden influir en las cadenas de suministro orientadas a la exportación en Asia y América del Norte. Esto crea la necesidad de que los proveedores alineen las formulaciones con documentación común y estándares de rendimiento, incluso cuando el ensamblaje final o la actividad de construcción tiene lugar fuera de Europa. América del Norte sigue como otro bloque regional importante, respaldado por la construcción impulsada por la renovación en los Estados Unidos. Los proyectos LEED y Passive House añaden demanda de especificación para productos de menores emisiones, mientras que el crecimiento automotriz de México fortalece la adquisición transfronteriza alineada con los estándares de los Estados Unidos y refuerza el valor de las formulaciones aceptadas por las cadenas de suministro de fabricantes de equipos originales regionales.
América del Sur está liderada por Brasil y Argentina, donde el gasto en infraestructura y la renovación de viviendas están introduciendo productos de MS polymer junto con sistemas de silicona y poliuretano. La alta exposición ultravioleta de Brasil, la humedad persistente y los ciclos térmicos pueden favorecer los sistemas de sellado duraderos en fachadas y transporte, porque estas condiciones operativas pueden ejercer mayor estrés en el rendimiento de las juntas durante un período de servicio prolongado. El Medio Oriente y África está respaldado por programas de construcción en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. El acristalamiento y el trabajo de fachada a alta temperatura ambiente son usos importantes en estas ubicaciones. La Visión 2030 de Arabia Saudita apoya la construcción comercial, hotelera y de infraestructura que necesita sistemas de envolventes de alto rendimiento. Sudáfrica también sirve como base de distribución para la demanda de construcción en el África Subsahariana, extendiendo la relevancia del inventario local y el soporte técnico más allá de sus proyectos de construcción domésticos.

Panorama Competitivo
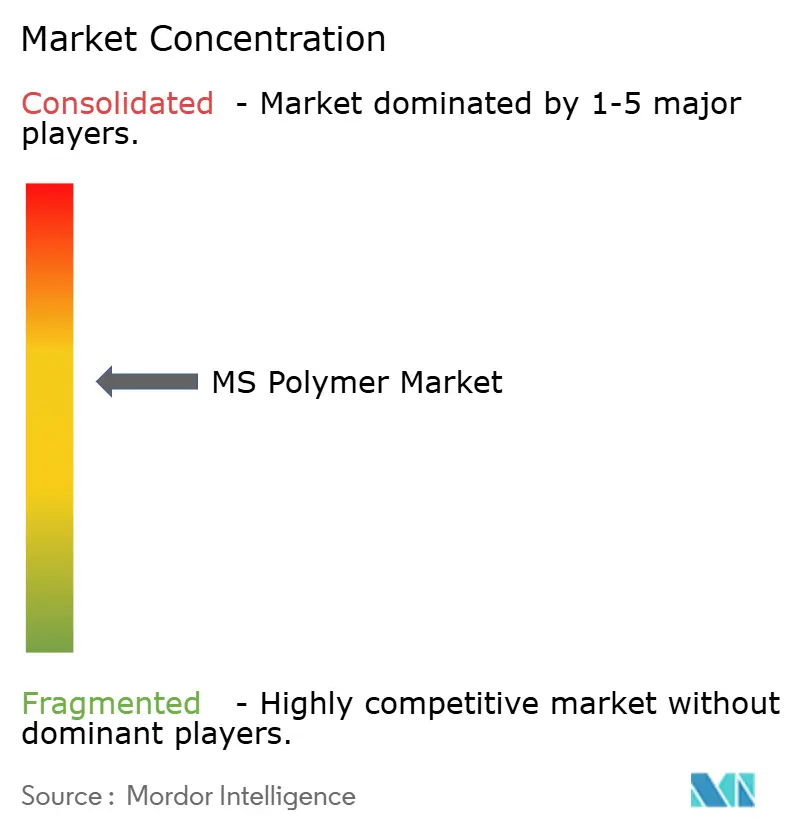
El mercado de MS polymer está moderadamente concentrado, con los cinco principales actores que incluyen Kaneka Corporation, Wacker Chemie AG, Henkel AG & Co. KGaA, Arkema y Sika AG. Estas empresas tienen capacidad de síntesis de polímeros, experiencia en silano, conocimiento de aplicaciones o sistemas de distribución establecidos, lo que crea barreras para los competidores que solo formulan selladores o adhesivos terminados a partir de materias primas adquiridas. Wacker se diferencia a través de su plataforma de alfa-silano GENIOSIL, mientras que Kaneka Corporation ha ampliado su capacidad europea. Kaneka Corporation puso en marcha su cuarta línea de producción de MS Polymer en Westerlo, Bélgica, en junio de 2024, ampliando su capacidad para abastecer a los clientes europeos que necesitan acceso confiable a resinas base sin isocianatos y de bajo contenido de compuestos orgánicos volátiles para productos formulados. La línea añadió 10.000 toneladas métricas por año y llevó la producción europea potencial a 43.000 toneladas métricas por año. Esta inversión fortalece el acceso a resinas base para formulaciones de selladores, adhesivos y recubrimientos.
Wacker Chemie AG comenzó a producir polímeros híbridos en Nünchritz en mayo de 2025 tras una inversión de varios decenas de millones de euros que creó 50 empleos. El sitio apoya aglutinantes basados en alfa-silano sin estaño para adhesivos de construcción, productos para pisos y membranas de impermeabilización, dando a Wacker Chemie AG una base de producción para varios usos de construcción que necesitan formulaciones elásticas y de menores emisiones. Henkel AG & Co. KGaA ha ampliado su cartera a través de productos para pantallas automotrices, aplicaciones ferroviarias y equipos pesados. MAPEI S.p.A., H.B. Fuller Company y Soudal Group compiten a través de especificaciones de construcción profesional y carteras de certificación. Sus posiciones dependen del servicio técnico, las aprobaciones de proyectos y la disponibilidad constante de productos locales, ya que los usuarios profesionales a menudo valoran el rendimiento confiable en el sitio y la continuidad del suministro por encima de una comparación estrecha de precios de compra.
El mercado de MS polymer tiene espacio para cadenas principales de origen biológico y productos de dos componentes adecuados para una producción más rápida de electrónica y automotriz, ya que cada uno aborda una brecha específica en la documentación de materiales circulares o el rendimiento de fabricación sin cambiar la necesidad subyacente de unión flexible. Los formuladores regionales en China y el Sudeste Asiático compiten en grados de selladores de productos básicos a través del inventario local y el posicionamiento de precios. Esto puede presionar los márgenes en los usos de construcción y llevar a los proveedores más grandes hacia formulaciones más especializadas, donde la diferenciación técnica, el historial de aprobaciones y los requisitos de servicio importan más que el precio del inventario local por sí solo. Evonik Industries AG amplió su relación de distribución con IMCD a los Estados Unidos en 2026 para metacrilatos especiales VISIOMER utilizados en formulaciones de adhesivos, selladores y recubrimientos. Los materiales adyacentes también compiten en algunas aplicaciones de protección de baterías, lo que hace que el desarrollo de productos y el soporte de calificación sean importantes para los proveedores establecidos que desean ampliar las especificaciones más allá de los selladores de construcción tradicionales y los usos de unión industrial general.
Líderes de la Industria de MS Polymer
Kaneka Corporation
Wacker Chemie AG
Henkel AG & Co. KGaA
Arkema
Sika AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Forza Inc. lanzó ForzaSEAL T-OS150, un sellador de polímero híbrido semi-autonivelante diseñado para reemplazar los selladores convencionales de poliuretano y silicona en la fabricación de transporte. El lanzamiento amplía el uso de selladores de polímero híbrido en la fabricación de vehículos y apoya la demanda de soluciones de sellado basadas en MS polymer.
- Diciembre de 2025: Kastar introdujo selladores de MS polymer de alta adherencia formulados sin solventes ni isocianatos y diseñados para proporcionar resistencia de sujeción temprana con elasticidad a largo plazo. El lanzamiento apoya la adopción de selladores de MS polymer en aplicaciones de construcción donde se requiere un mejor rendimiento ambiental y resistencia de unión.


Alcance del Informe Global del Mercado de MS Polymer
Los MS polymers (polímeros de silano modificado) son materiales híbridos de alto rendimiento que combinan la resistencia de los poliuretanos con la resistencia a la intemperie de las siliconas. Combinan flexibilidad, adhesión, resistencia a la intemperie y características de bajas emisiones, lo que los hace adecuados para aplicaciones donde se requiere un rendimiento duradero de unión y sellado.
El Mercado de MS Polymer está segmentado por tipo de producto, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en MS polymer híbrido y MS polymer puro. Por aplicación, el mercado está segmentado en adhesivos, selladores, recubrimientos y otros. Por usuario final, el mercado está segmentado en construcción e infraestructura, automotriz y transporte, electrónica y eléctrico, marino, aeroespacial y otros. El informe también cubre el tamaño del mercado y los pronósticos para los MS polymers en 15 países en las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| MS Polymer Híbrido |
| MS Polymer Puro |
| Adhesivos |
| Selladores |
| Recubrimientos |
| Otros |
| Construcción e Infraestructura |
| Automotriz y Transporte |
| Electrónica y Eléctrico |
| Marino |
| Aeroespacial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo de Producto | MS Polymer Híbrido | |
| MS Polymer Puro | ||
| Por Aplicación | Adhesivos | |
| Selladores | ||
| Recubrimientos | ||
| Otros | ||
| Por Usuario Final | Construcción e Infraestructura | |
| Automotriz y Transporte | ||
| Electrónica y Eléctrico | ||
| Marino | ||
| Aeroespacial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de MS polymer?
El mercado de MS polymer se sitúa en 5,44 mil millones de USD en 2026 y se proyecta que alcance 7,33 mil millones de USD en 2031.
¿Qué está impulsando la demanda de productos de MS polymer?
La sustitución de bajo COV y sin isocianatos, la renovación de edificios, las especificaciones de eficiencia energética y el ensamblaje de vehículos de materiales mixtos respaldan la demanda.
¿Qué tipo de producto lideró la demanda del mercado en 2025?
El MS polymer híbrido lideró con una participación del 57,46% en 2025 porque podía equilibrar la adhesión, la velocidad de curado, el módulo y la estabilidad ultravioleta.
¿Qué aplicación lideró la demanda del mercado en 2025?
Los adhesivos lideraron con una participación del 38,57% en 2025, respaldados por usos de unión en construcción, pisos, fachadas y transporte.
Última actualización de la página el:



