
Tamanho e Participação do Mercado de Adesivos de Polímero MS
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.03 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.04 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos de Polímero MS por Mordor Intelligence
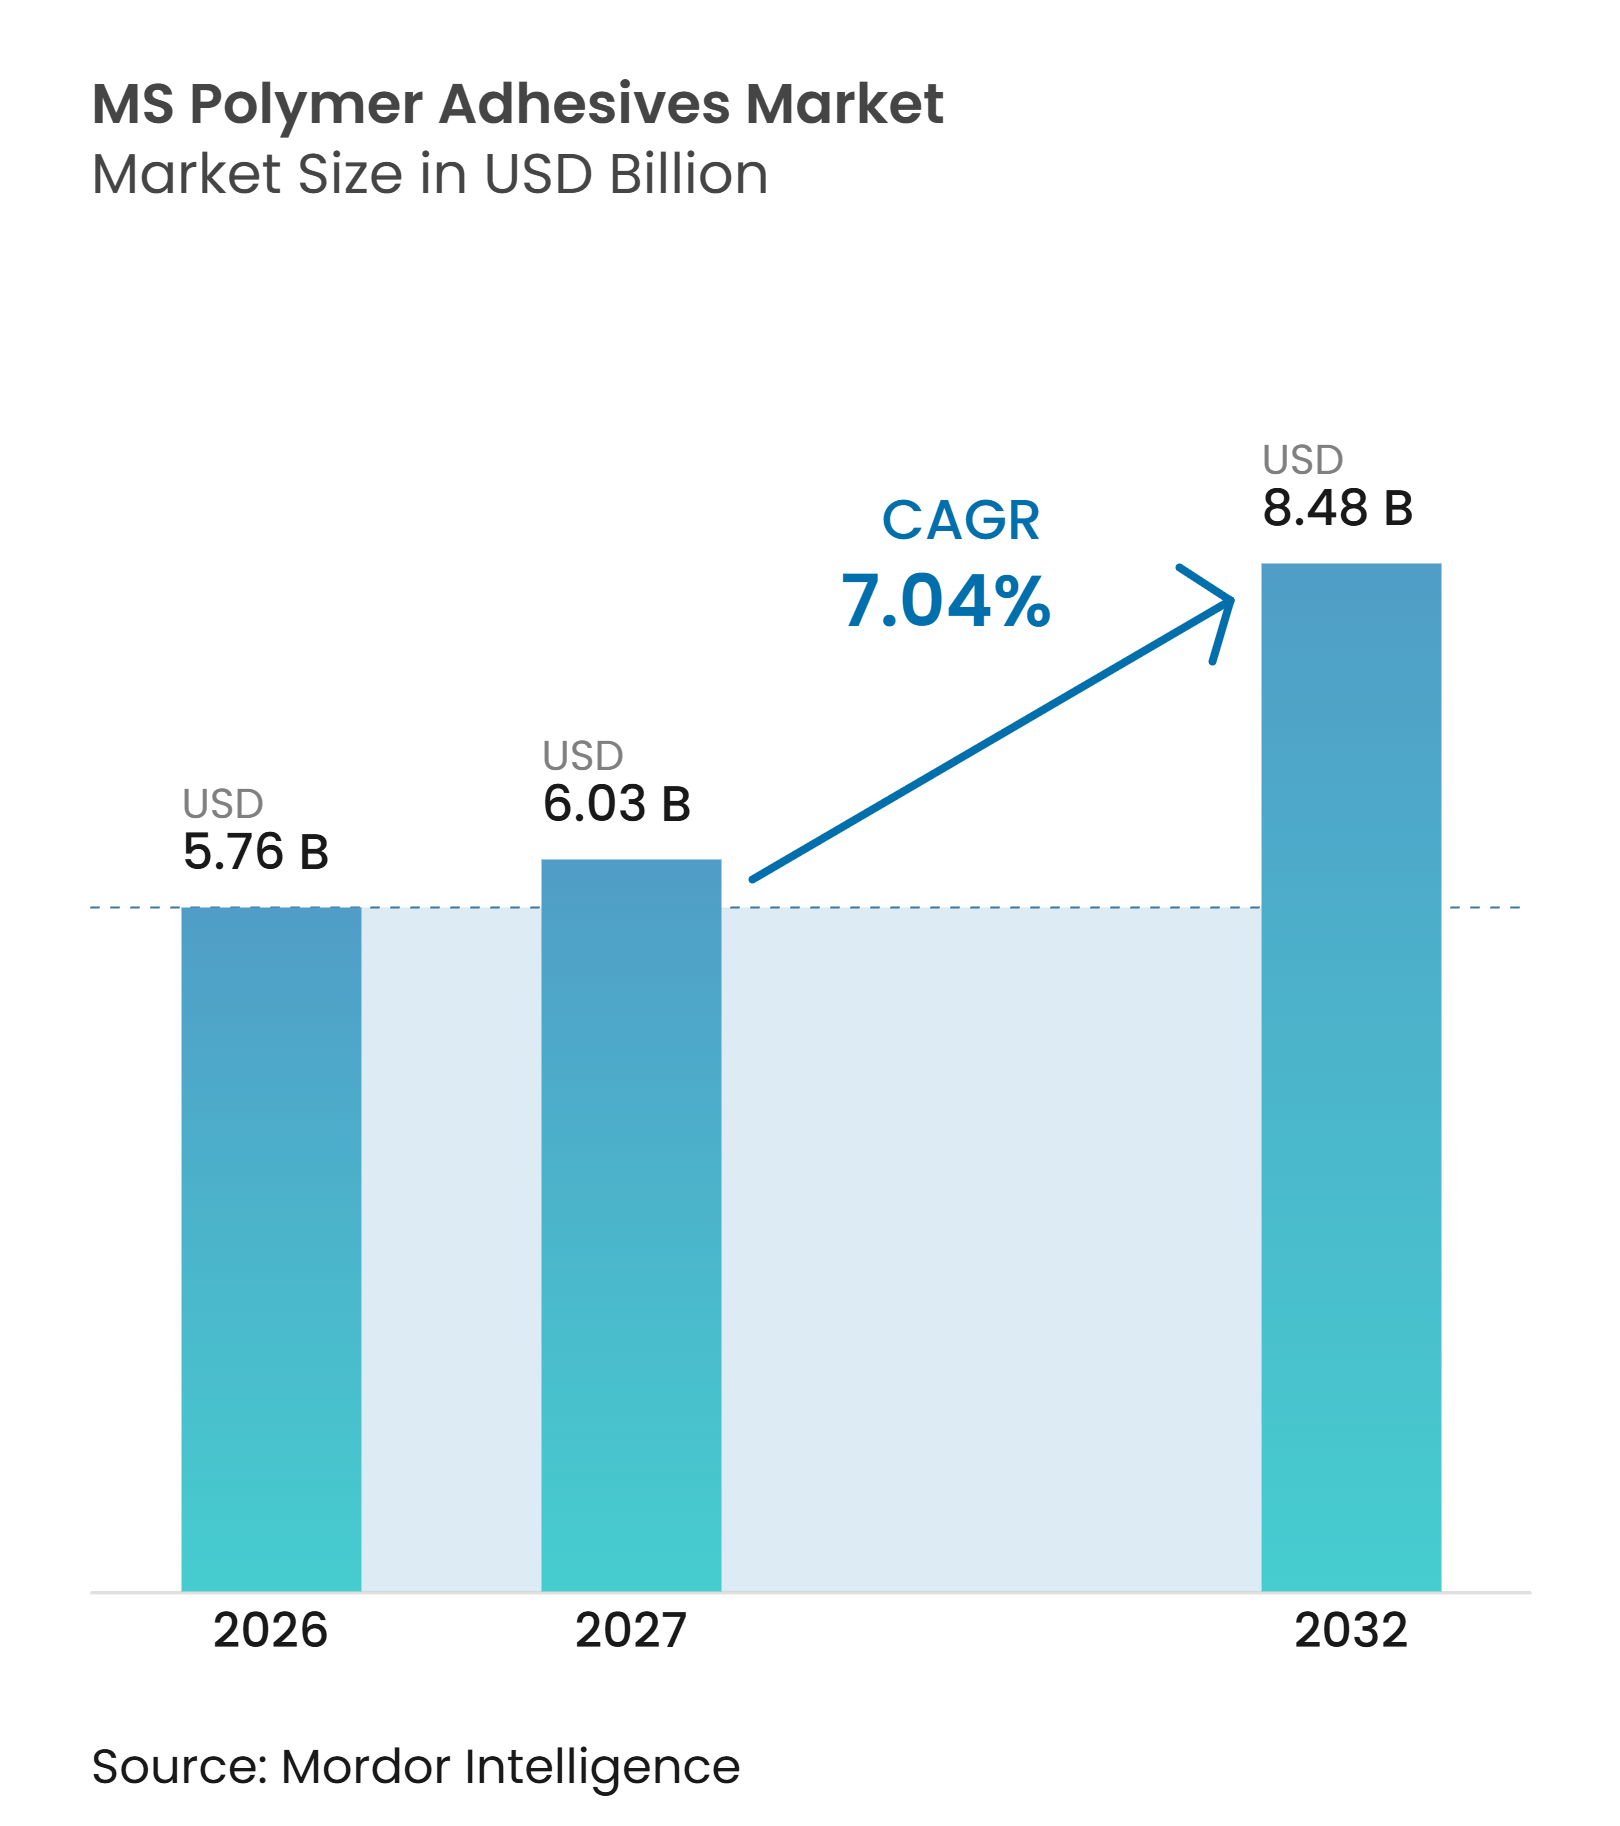
O tamanho do Mercado de Adesivos de Polímero MS foi avaliado em 5,76 bilhões de USD em 2026 e estima-se que cresça de 6,03 bilhões de USD em 2027 para atingir 8,48 bilhões de USD até 2032, a um CAGR de 7,04% durante o período de previsão (2027-2032). Os adesivos de polímero MS, também chamados de adesivos de poliéter modificado com silano ou polímero modificado com silano, curam por meio de química de silano ativada por umidade e evitam isocianatos e solventes orgânicos. Esse perfil apoia seu uso em situações em que os usuários necessitam de materiais de menor emissão, colagem sem primer e compatibilidade entre substratos distintos. Os requisitos regulatórios para compostos orgânicos voláteis e diisocianatos estão elevando os custos administrativos e de materiais associados às químicas convencionais em vários mercados consolidados. A construção civil continua sendo a principal base de demanda, enquanto a eletrificação de veículos, a construção modular e as aplicações de energia renovável estão ampliando o leque de usos para o mercado de adesivos de polímero MS. Os fornecedores estão respondendo com nova capacidade de polímeros, produtos específicos para cada aplicação e investimentos em produção regional, embora a sensibilidade ao preço e as condições variáveis de cura ainda limitem a adoção em alguns projetos.
Principais Conclusões do Relatório
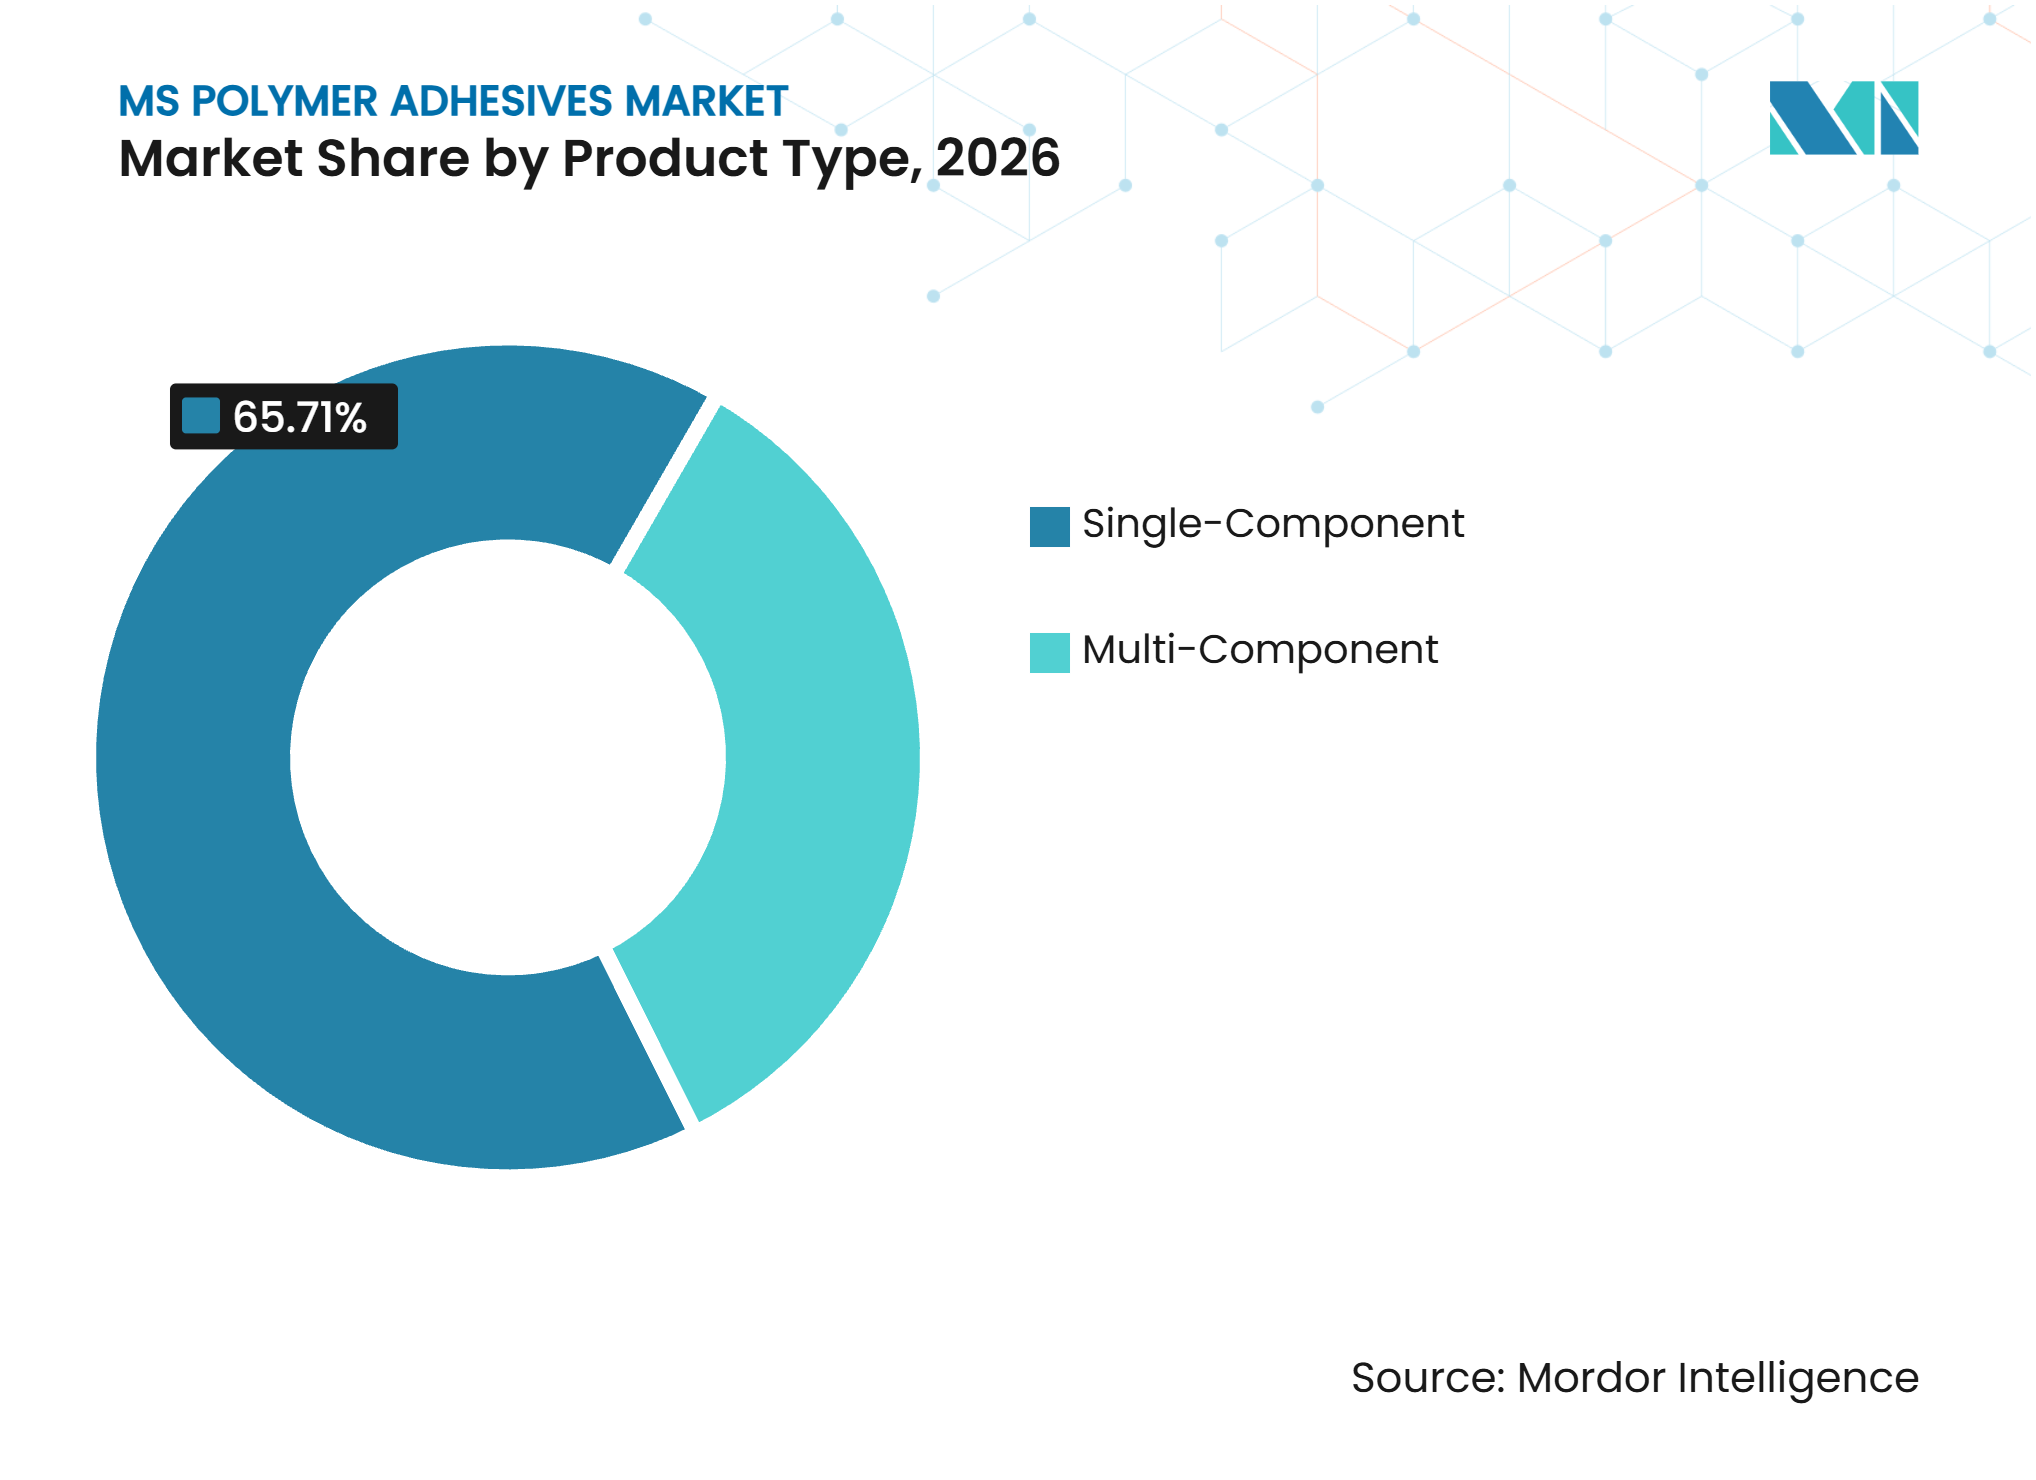
- Por tipo de produto, o monocomponente detinha 65,71% da participação do mercado de adesivos de polímero MS em 2026, enquanto o multicomponente tem previsão de avançar a um CAGR de 7,89% até 2032.
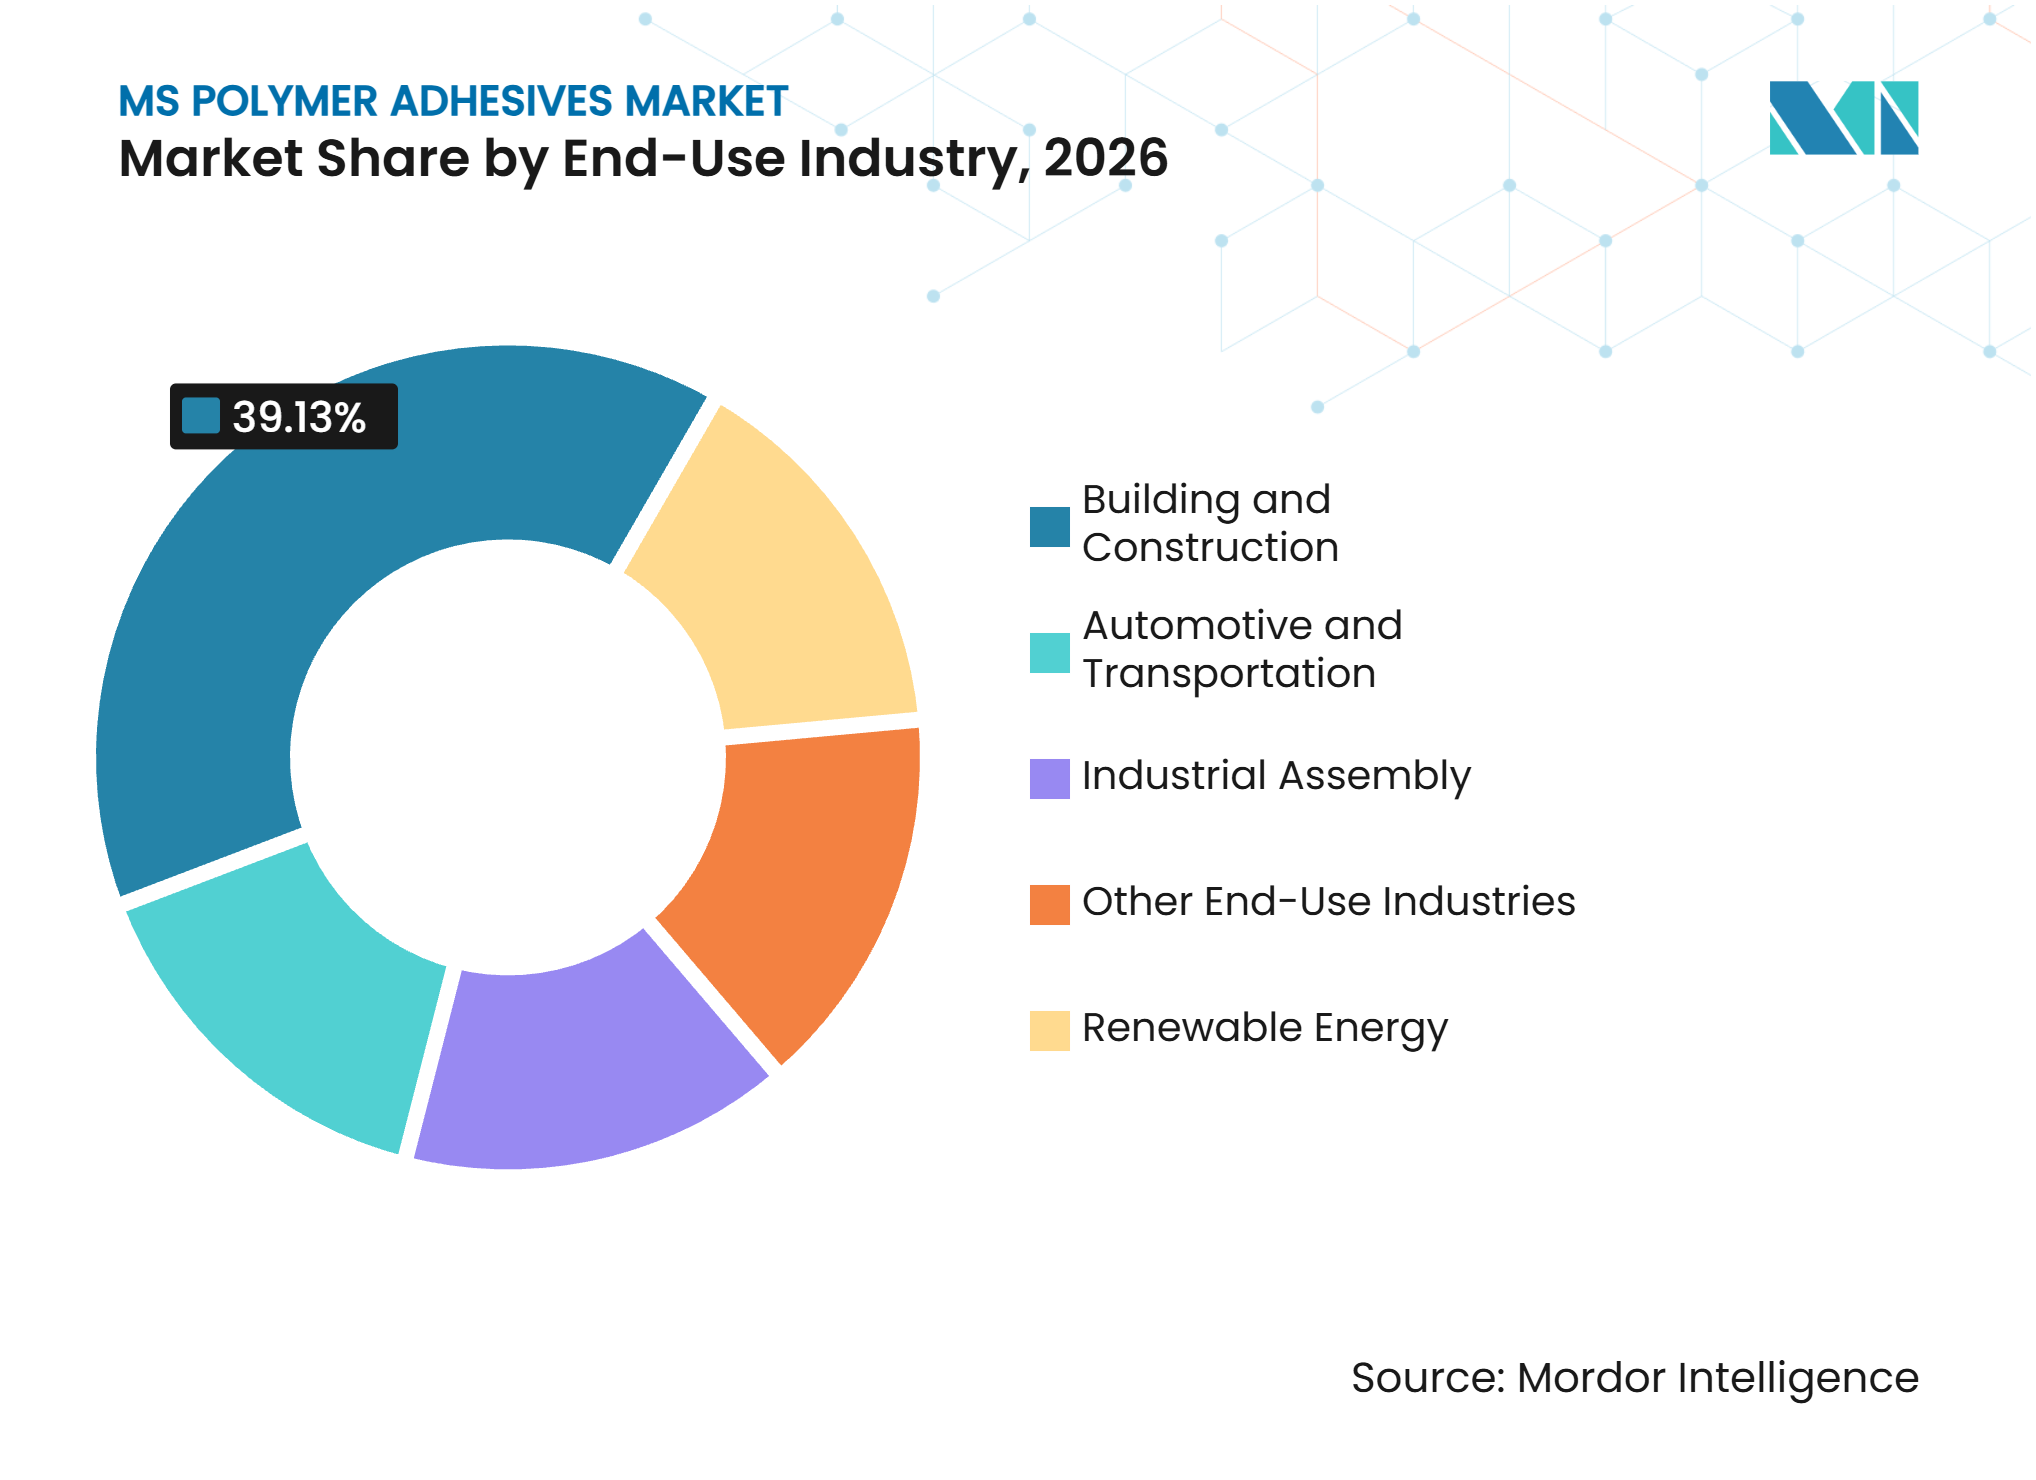
- Por setor de uso final, construção civil detinha 39,13% da participação do mercado de adesivos de polímero MS em 2026, enquanto automotivo e transporte têm previsão de avançar a um CAGR de 8,43% até 2032.
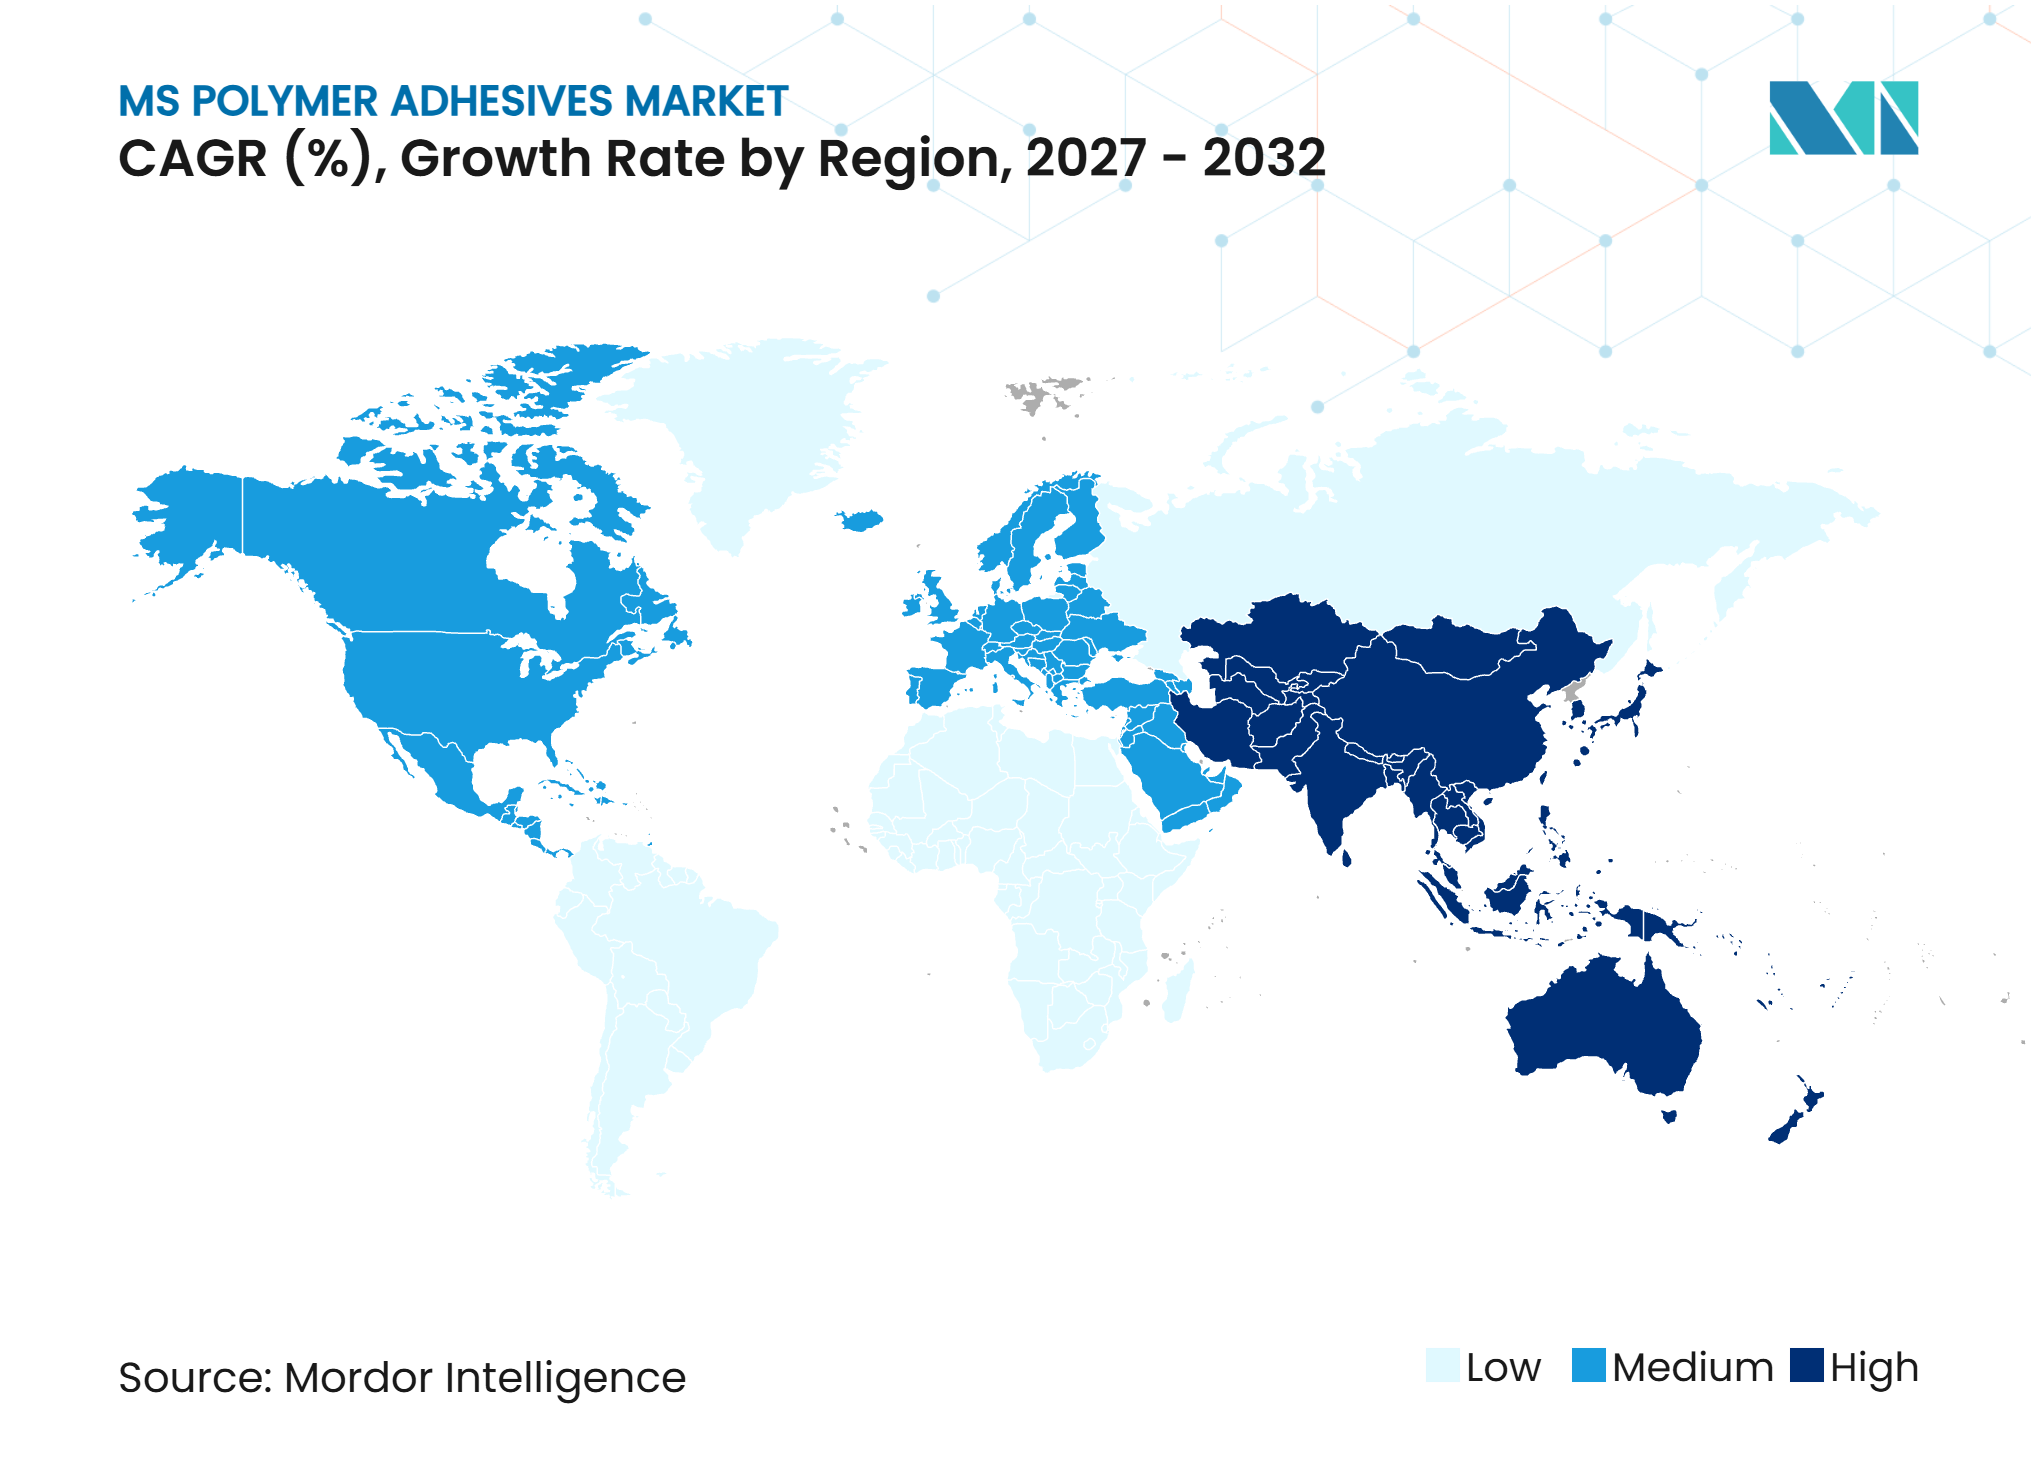
- Por geografia, a Ásia-Pacífico detinha 42,56% da participação do mercado de adesivos de polímero MS em 2026 e tem previsão de avançar a um CAGR de 8,11% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção de Adesivos com Baixo Teor de COV e Isentos de Isocianato | +2.5% | Global, com intensidade regulatória concentrada na UE, Japão e América do Norte (estados CARB) | Curto prazo (≤ 2 anos) |
| Montagens de Transporte Leves e com Materiais Mistos | +2.0% | Global; Ásia-Pacífico e UE como principais centros de especificação de OEM | Médio prazo (2-4 anos) |
| Construção Verde, Renovação e Construção com Eficiência Energética | +1.5% | Europa, América do Norte; emergente em projetos com certificação verde na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Construção Pré-fabricada e Fabricação Modular | +1.0% | Mercados centrais da Ásia-Pacífico (China, Índia, Japão) com expansão para UE e América do Norte | Médio prazo (2-4 anos) |
| Processamento Sem Primer e Redução das Etapas de Montagem | +0.5% | Global; linhas de OEM automotivo e montagem de eletrônicos na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Adesivos com Baixo Teor de COV e Isentos de Isocianato
O mercado de adesivos de polímero MS se beneficia da demanda por materiais capazes de atender aos requisitos de qualidade do ar interno e do ambiente de trabalho sem depender de sistemas à base de isocianato. A atividade de registro de produtos da Associação da Indústria de Adesivos do Japão (JAIA) demonstra que os requisitos de compostos orgânicos voláteis continuam relevantes para os produtores de adesivos que operam no Japão. A Agência de Proteção Ambiental dos EUA finalizou emendas às normas nacionais de emissão de compostos orgânicos voláteis para revestimentos em aerossol em janeiro de 2025, reforçando a direção da atenção regulatória em relação às emissões de produtos[1]. Os sistemas de polímero MS oferecem um caminho para formulações de menor emissão e isentas de isocianato, o que pode reduzir a complexidade de manuseio para empreiteiros e operadores de plantas. A certificação EMICODE da Alemanha e a rotulagem de emissões internas da França influenciam as decisões de compra de produtos para construção, especialmente quando os proprietários de projetos buscam desempenho documentado de baixa emissão. As informações de certificação de 2025 da Helopal identificam o status EC1Plus para um produto adesivo de polímero MS, demonstrando que os fornecedores podem posicionar esses sistemas dentro de programas de certificação de construção.
Montagens de Transporte Leves e com Materiais Mistos
Os veículos elétricos utilizam alumínio, plásticos de engenharia, reforços de fibra de carbono, vidro e metais revestidos em montagens com diferentes propriedades térmicas e de superfície. Essas combinações de substratos podem aumentar a necessidade de materiais de colagem flexíveis que distribuam tensões sem adicionar fixadores mecânicos. A Henkel AG & Co. KGaA lançou o Loctite MS 9650 em dezembro de 2025 para colagem estrutural leve e de displays automotivos, citando resistência a UV, adesão sem primer e compatibilidade com vidro, metal, superfícies pintadas e plásticos. O material técnico de 2025 da CEMEDINE Co.,Ltd. para sua linha Super X também apoia o uso de sistemas de polímero modificado com silano em substratos variados de construção e industriais. A H.B. Fuller Company identificou a seleção de adesivos leves como relevante para a fabricação de veículos elétricos, onde a flexibilidade de colagem e o desempenho térmico influenciam a escolha do material. O processamento sem primer também elimina uma etapa de preparação, o que pode melhorar o fluxo de produção na montagem automotiva e de eletrônicos quando validado para o substrato especificado.
Construção Verde, Renovação e Construção com Eficiência Energética
Selantes e adesivos de baixa emissão são cada vez mais considerados durante a seleção de materiais para projetos de construção verde. O Green Seal revisou sua norma GS-36 para adesivos comerciais em março de 2025, mantendo um ponto de referência reconhecido para a aquisição de adesivos de menor impacto em projetos norte-americanos. Os materiais utilizados dentro do limite de impermeabilização do edifício também podem ser avaliados sob a estrutura de Liderança em Energia e Design Ambiental (LEED) e estruturas de projetos similares. Os adesivos de polímero MS são relevantes porque combinam pintabilidade, resistência às intempéries e opções de formulação de baixa emissão em aplicações de janelas, fachadas e interiores. O trabalho de renovação cria demanda para a revedação de fachadas envelhecidas, juntas de painéis e penetrações de serviços onde materiais mais antigos de polissulfeto, silicone ou poliuretano precisam de substituição. Essas características apoiam oportunidades para o mercado de adesivos de polímero MS em renovação com eficiência energética, incluindo instalações fotovoltaicas integradas a edifícios que requerem colagem durável de módulos e telhados.
Construção Pré-fabricada e Fabricação Modular
A construção fora do local atribui maior valor à dispensação repetível, cura controlada e adesão confiável em substratos preparados em ambiente de fábrica. O Instituto de Construção Modular relatou em outubro de 2025 que adesivos à base de polímero MS mantiveram a integridade da colagem em instalações de azulejos em estações ferroviárias modulares, onde a vibração pode desafiar os sistemas cimentícios. Um único adesivo híbrido pode ser utilizado para juntas de painéis, molduras de janelas e penetrações de serviços, reduzindo o número de produtos mantidos por um fabricante de módulos. A CEMEDINE Co.,Ltd. declarou que seu adesivo elasto-plástico TGA-3 foi utilizado em conexões de contraventamento de aço no Pavilhão Assinatura da Expo Osaka-Kansai, demonstrando o uso de tecnologia avançada de adesivos em um projeto de construção pública. A empresa relatou uma redução de 20% na área de conexão e 30% menos parafusos de alta tensão do que as juntas convencionais apenas com parafusos para essa aplicação. Os programas de apoio à pré-fabricação na China e na Índia criam um ambiente onde os produtos de polímero MS aplicados em fábrica podem ganhar maior aceitação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de Formulação e Qualificação Mais Elevados do que os Selantes Convencionais | -0.8% | Global; mais agudo em mercados residenciais sensíveis ao preço no Sudeste Asiático, Sul da Ásia e África Subsaariana | Curto prazo (≤ 2 anos) |
| Consciência e Penetração Limitadas em Mercados Subdesenvolvidos | -0.5% | Oriente Médio e África, América do Sul, partes da ASEAN | Longo prazo (≥ 4 anos) |
| Dependência de Umidade e Temperatura Durante a Cura | -0.3% | Norte da Europa, Canadá, mercados da Ásia-Pacífico em alta altitude | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Formulação e Qualificação Mais Elevados do que os Selantes Convencionais
Os monômeros de poliéter terminados em silano são mais caros do que vários insumos estabelecidos de poliuretano e silicone, o que afeta as decisões de compra em projetos que priorizam o custo inicial. Essa diferença de preço é especialmente significativa em obras residenciais e comerciais de pequeno porte, onde as especificações de desempenho são menos exigentes. A Wacker Chemie AG relatou em seu relatório anual de 2025 que as condições nos mercados de silicone afetaram seu ambiente de negócios, destacando a pressão competitiva criada por químicas alternativas. A qualificação automotiva também pode exigir testes químicos extensivos, ensaios de substratos, validação de produção e submissões de materiais aprovados. Esses processos favorecem fornecedores que já possuem aprovações de fabricantes de equipamentos originais e registros de aplicação. A cura por umidade cria uma restrição operacional adicional, pois condições frias ou de baixa umidade podem retardar a taxa de cura e exigir um controle de processo mais rigoroso.
Consciência e Penetração Limitadas em Mercados Subdesenvolvidos
A tecnologia de polímero MS tem um histórico de especificação mais longo no Japão e na Europa do que em vários mercados de construção em desenvolvimento. Empreiteiros em partes da América do Sul, África Subsaariana e Sul da Ásia podem estar mais familiarizados com produtos à base de solvente, selantes de betume, silicones de commodities ou sistemas convencionais de poliuretano. A educação de instaladores sobre cura por umidade, aplicação sem primer e a classificação de desempenho da Organização Internacional de Normalização (ISO) 11600 pode, portanto, influenciar a adoção. A Pidilite Industries Ltd. relatou crescimento de 22,2% em sua categoria de adesivos e selantes durante o ano fiscal de 2024-2025, mas a escala dos hábitos de produtos estabelecidos ainda pode retardar a adoção de químicas mais recentes. A Mapei S.p.A. anunciou investimentos em fabricação local no Egito e no Brasil durante 2025, o que pode fortalecer a disponibilidade de produtos e o suporte técnico em mercados adjacentes. O desenvolvimento de mercado nessas regiões depende de distribuição, treinamento de instaladores e confiança no desempenho do produto sob condições locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Monocomponente Lidera; Sistemas Multicomponentes Crescem Mais RapidamenteO monocomponente detinha 65,71% da participação do mercado de adesivos de polímero MS em 2026. Sua posição de liderança reflete sua adequação para instalação em campo, onde operadores individuais e pequenas equipes podem aplicar um material pronto para uso sem controle de proporção ou equipamento de mistura. Esses produtos são amplamente utilizados em vedação de fachadas, janelas, acabamento interior e renovação, pois os usuários podem dispensá-los diretamente de um cartucho ou embalagem salsicha. Seu mecanismo de cura por umidade pode limitar a profundidade de cura em juntas espessas e pode tornar as condições de armazenamento e aplicação importantes em climas úmidos ou frios.
O multicomponente tem projeção de avançar a um CAGR de 7,89% até 2032. O tamanho do mercado de adesivos de polímero MS para multicomponentes está se expandindo em ambientes industriais porque os sistemas de dois componentes podem proporcionar maior resistência ao manuseio e suportar dispensação automatizada controlada. Essas capacidades são adequadas para linhas de montagem robóticas, onde o tempo de ciclo e a consistência do cordão são centrais para o rendimento. A Wacker Chemie AG introduziu o GENIOSIL STP-E 140 e o GENIOSIL STP-E 340 em março de 2025, descrevendo ligantes de silano alfa-gama projetados para fornecer alta elasticidade e baixo módulo sem catalisadores de organoestanho. À medida que os usuários automotivos e industriais atualizam as especificações de materiais, os produtos multicomponentes podem ganhar participação onde seu perfil de cura e desempenho mecânico justificam os requisitos adicionais de manuseio.


Por Setor de Uso Final:
Construção Civil Mantém a Receita; Automotivo e Transporte Expandem Mais RapidamenteA construção civil respondeu por 39,13% da participação do mercado de adesivos de polímero MS em 2026. O segmento utiliza esses produtos para juntas de fachadas, instalação de janelas, painéis pré-fabricados, detalhes de cobertura, pisos e trabalhos gerais de renovação. Uma superfície curada pintável e sem manchas pode tornar os produtos de polímero MS úteis onde os arquitetos exigem compatibilidade de acabamento difícil de obter com alguns sistemas de silicone. Os requisitos de construção verde também incentivam a seleção de produtos de baixa emissão que possam atender às necessidades de documentação do projeto.
Automotivo e transporte têm projeção de avançar a um CAGR de 8,43% até 2032. Os fabricantes de veículos estão utilizando mais materiais distintos à medida que buscam estruturas leves, protegem pacotes de baterias e integram sistemas de display. Os sistemas de adesivos de polímero MS podem proporcionar colagem flexível entre vidro, metal, painéis revestidos e plásticos, evitando isocianatos. A montagem industrial também é um grupo de usuários importante, onde viscosidade previsível e desempenho de dispensação apoiam a fabricação de eletrodomésticos e eletrônicos de consumo. As instalações de energia renovável permanecem uma área de aplicação menor, mas a demanda por colagem de painéis estável a ultravioleta e resistente às intempéries oferece ao mercado de adesivos de polímero MS um caminho para aplicações fotovoltaicas e equipamentos relacionados.


Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 42,56% da participação do mercado de adesivos de polímero MS em 2026 e tem projeção de avançar a um CAGR de 8,11% até 2032. A China apoia o mercado de adesivos de polímero MS por meio de atividade de infraestrutura, produção de produtos químicos para construção e uma grande cadeia de fornecimento de veículos. O Japão permanece um importante centro tecnológico para química de silano e polímeros, enquanto o setor de adesivos do país mantém práticas estabelecidas de registro de produtos e conformidade por meio da JAIA. A Índia oferece uma grande oportunidade de distribuição à medida que a atividade de construção se expande além das principais cidades e as redes de instaladores se tornam mais familiarizadas com selantes avançados. O alcance relatado da Pidilite Industries Ltd. em 38.500 cidades oferece um amplo caminho para clientes de construção, embora as práticas de especificação permaneçam importantes para uma adoção mais ampla. A Coreia do Sul adiciona demanda de componentes de veículos elétricos e equipamentos de semicondutores, apoiando a combinação regional de usos de construção e montagem de precisão.
Europa
A Europa é uma importante área orientada por especificações para o mercado de adesivos de polímero MS. Os requisitos ambientais e de emissões internas influenciam as aquisições para projetos de construção e renovação, particularmente onde os incorporadores utilizam o Conselho Alemão de Construção Sustentável (DGNB) e sistemas de certificação relacionados. A documentação de certificação da Helopal demonstra a relevância do status EMICODE EC1 Plus nesse ambiente. A demanda de renovação da região apoia aplicações em revedação de fachadas, janelas, impermeabilização e melhorias no envelope do edifício. O Soudal Group expandiu sua capacidade logística no Reino Unido por meio de um contrato de arrendamento de 10 anos para um espaço em Tamworth em setembro de 2025, indicando suporte contínuo à sua rede de distribuição de produtos para construção. Os mercados do norte da Europa também favorecem materiais de baixa emissão, mas condições mais frias podem exigir que os usuários gerenciem cuidadosamente o desempenho de cura por umidade.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte apoia o mercado de adesivos de polímero MS por meio da recuperação da construção e da demanda da produção de veículos e bens duráveis. As emendas de 2025 da Agência de Proteção Ambiental dos EUA às normas de compostos orgânicos voláteis apoiam o contexto mais amplo de conformidade para materiais de menor emissão. A Bostik iniciou um investimento de 27 milhões de USD em sua planta em Middleton, Massachusetts, em maio de 2025, para expandir a capacidade de adesivos especiais para clientes de construção e bens duráveis. Na América do Sul, a Mapei S.p.A. anunciou sua primeira instalação de fabricação brasileira em setembro de 2025, com operações previstas para 2027. O Oriente Médio e a África são mercados em estágio inicial, onde grandes programas de infraestrutura podem aumentar a conscientização entre empreiteiros e especificadores. A expansão regional depende de distribuição local, acesso de empreiteiros e suporte técnico para usuários de construção e industriais.
Cenário Competitivo
Concentração do Mercado
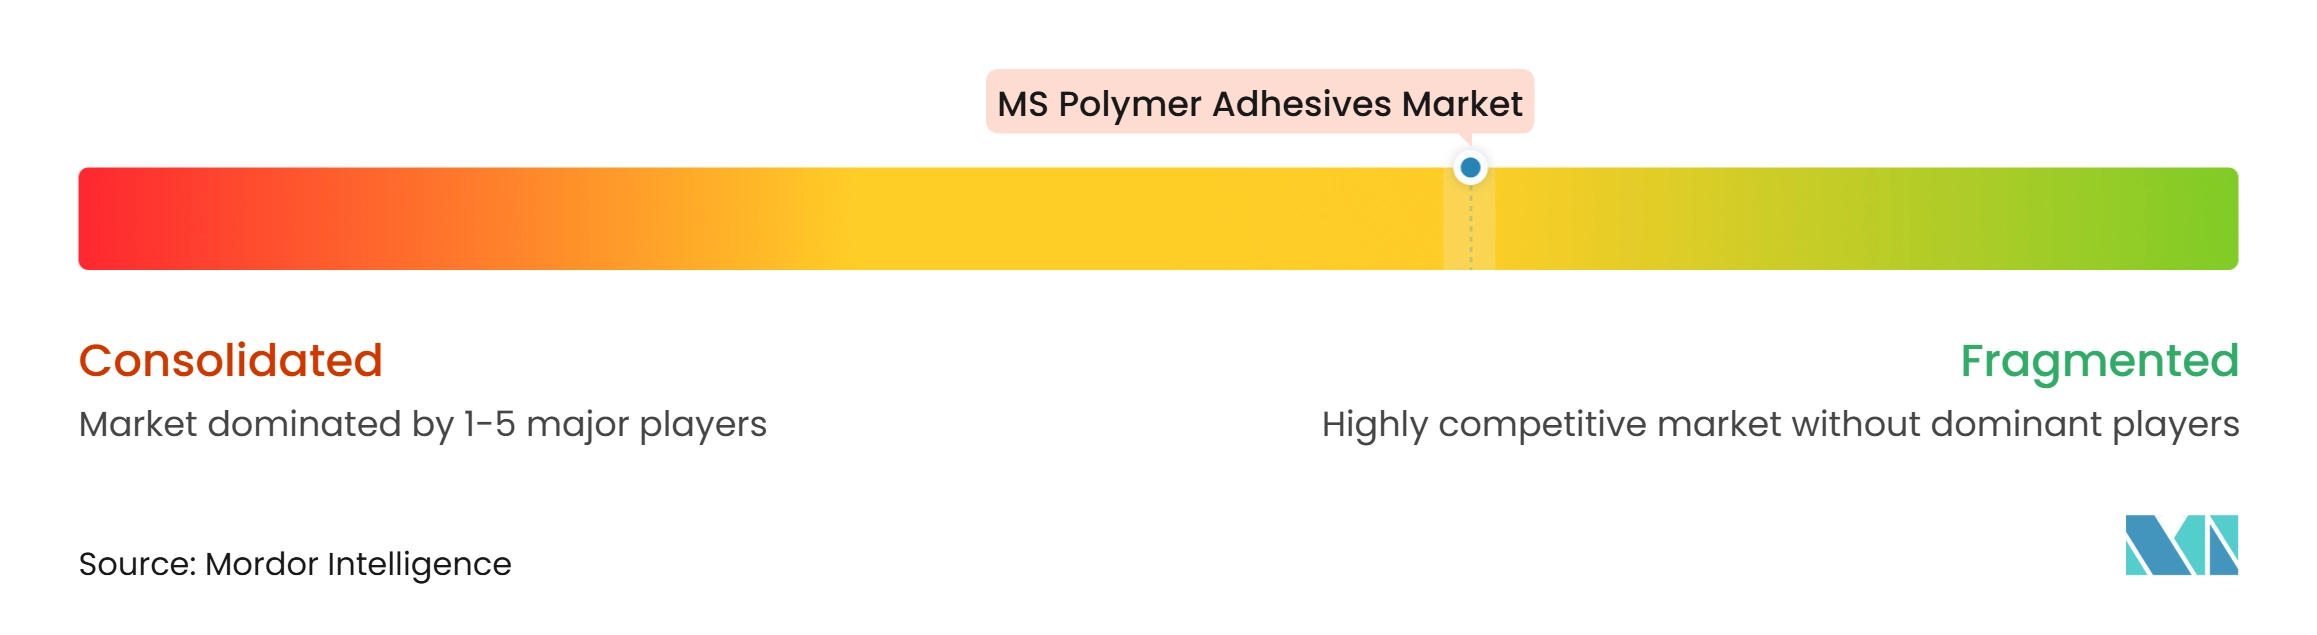
O mercado de adesivos de polímero MS é moderadamente concentrado, com os cinco principais participantes incluindo Henkel AG & Co. KGaA, Sika AG, Arkema, H.B. Fuller Company e 3M. Sika AG, Henkel AG & Co. KGaA, Arkema por meio da Bostik e Wacker Chemie AG possuem amplas capacidades técnicas e geográficas. A Sika AG relatou sete aquisições complementares em 2025, que fortaleceram suas posições em acabamento de construção, construção no Oriente Médio e distribuição na Ásia-Pacífico. A Henkel AG & Co. KGaA lançou o Loctite MS 9650 em dezembro de 2025 para colagem estrutural leve e de displays automotivos, com foco em adesão sem primer e formulação isenta de PVC e isocianato[2].
A Wacker Chemie AG iniciou a produção de polímeros híbridos de alfa-silano em Nünchritz em 2025, adicionando uma fonte de fornecimento dedicada para selantes de alto desempenho, adesivos e produtos de impermeabilização líquida. Esse investimento apoia formuladores independentes que não produzem seus próprios backbones de polímero. A Bostik da Arkema lançou o VSR 400A em agosto de 2025, um selante de costura condutivo de polímero modificado com silil para capôs de caminhões pesados que integra condutividade e vedação em um único produto. Produtores como 3M, Dow, ITW Performance Polymers, Permabond, Shin-Etsu Chemical Co., Ltd., CEMEDINE Co.,Ltd. e Tremco Incorporated adicionam capacidades especializadas em adesivos, selantes, silicones, polímeros híbridos e colagem industrial.
As oportunidades competitivas incluem formulações isentas de estanho, produtos para ambientes de contato com alimentos, sistemas de polímero modificado com silano de base biológica e colagem de painéis de energia renovável. O Soudal Group apoia sua posição com a tecnologia SMX (Soudal Modified Extensions) utilizada em seus selantes e adesivos de polímero híbrido. A Mapei S.p.A. inaugurou uma planta de produção de 25 milhões de USD no Egito em abril de 2025, obtendo uma base local para clientes do Egito, Norte da África e Oriente Médio. A diferenciação técnica provavelmente continuará vinculada à ciência dos materiais, histórico de qualificação, suporte à aplicação e capacidade de atender clientes em múltiplas regiões.
Líderes do Setor de Adesivos de Polímero MS
-
Henkel AG & Co. KGaA
-
Sika AG
-
Arkema
-
H.B. Fuller Company
-
3M
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos de Polímero MS Empresas cobertas neste relatório
- 3M
- Arkema
- CEMEDINE Co.,Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- ITW Performance Polymers
- Mapei S.p.A.
- Permabond
- Pidilite Industries Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Soudal Group
- Tremco Incorporated
- Wacker Chemie AG
Desenvolvimentos industriais recentes em Mercado de Adesivos de Polímero MS
- Outubro de 2026: A Henkel AG & Co. KGaA introduziu o Loctite MS 9810, um novo selante de gaxeta formado no local de polímero MS monocomponente. O produto oferece resistência a óleos quentes, temperaturas elevadas e movimentos mecânicos, apoiando o mercado de adesivos de polímero MS por meio de aplicações expandidas em vedação automotiva e montagem de trem de força.
- Março de 2025: A Wacker Chemie AG introduziu o GENIOSIL STP-E 140 e o GENIOSIL STP-E 340, dois produtos de polímero terminado em silano projetados para formulações de adesivos e selantes isentos de estanho. Os produtos permitem que os fabricantes ajustem a velocidade de cura, o tempo de formação de película e as propriedades mecânicas, apoiando o Mercado de Adesivos de Polímero MS por meio de maior flexibilidade de formulação e desenvolvimento de soluções de colagem de alto desempenho.
Escopo do Relatório Global do Mercado de Adesivos de Polímero MS
Os adesivos de polímero MS são adesivos de cura por umidade baseados em polímeros modificados terminados em silano que proporcionam colagem resistente, flexibilidade e resistência à exposição ambiental. São utilizados para unir diferentes substratos, oferecendo durabilidade e menor dependência de fixadores mecânicos convencionais.
O Mercado de Adesivos de Polímero MS é segmentado por tipo de produto, setor de uso final e geografia. Por tipo de produto, o mercado é segmentado em adesivos monocomponentes e multicomponentes. Por setor de uso final, o mercado é segmentado em construção civil, automotivo e transporte, montagem industrial, energia renovável e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para adesivos de polímero MS em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Monocomponente |
| Multicomponente |
| Construção Civil |
| Automotivo e Transporte |
| Montagem Industrial |
| Energia Renovável |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Monocomponente | |
| Multicomponente | ||
| Por Setor de Uso Final | Construção Civil | |
| Automotivo e Transporte | ||
| Montagem Industrial | ||
| Energia Renovável | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de adesivos de polímero MS?
O tamanho do Mercado de Adesivos de Polímero MS foi avaliado em 5,76 bilhões de USD em 2026 e estima-se que cresça de 6,03 bilhões de USD em 2027 para atingir 8,48 bilhões de USD até 2032, a um CAGR de 7,04% durante o período de previsão (2027-2032).
O que está impulsionando a demanda no mercado de adesivos de polímero MS?
A demanda é apoiada por requisitos de materiais de baixa emissão, formulações isentas de isocianato, montagem leve de veículos, trabalhos de renovação e construção modular.
Qual tipo de produto detinha a maior participação em 2026?
O monocomponente detinha uma participação de 65,71% em 2026, pois é adequado para aplicação direta em campo sem equipamento de mistura.
Qual setor de uso final tem projeção de avançar mais rapidamente até 2032?
Automotivo e transporte têm projeção de avançar a um CAGR de 8,43% até 2032, apoiado por aplicações de veículos elétricos com materiais mistos.