
Marktgröße und Marktanteil für MS Polymer Klebstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.03 Milliarden US-Dollar |
| Marktgröße (2032) | 8.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für MS Polymer Klebstoffe von Mordor Intelligence
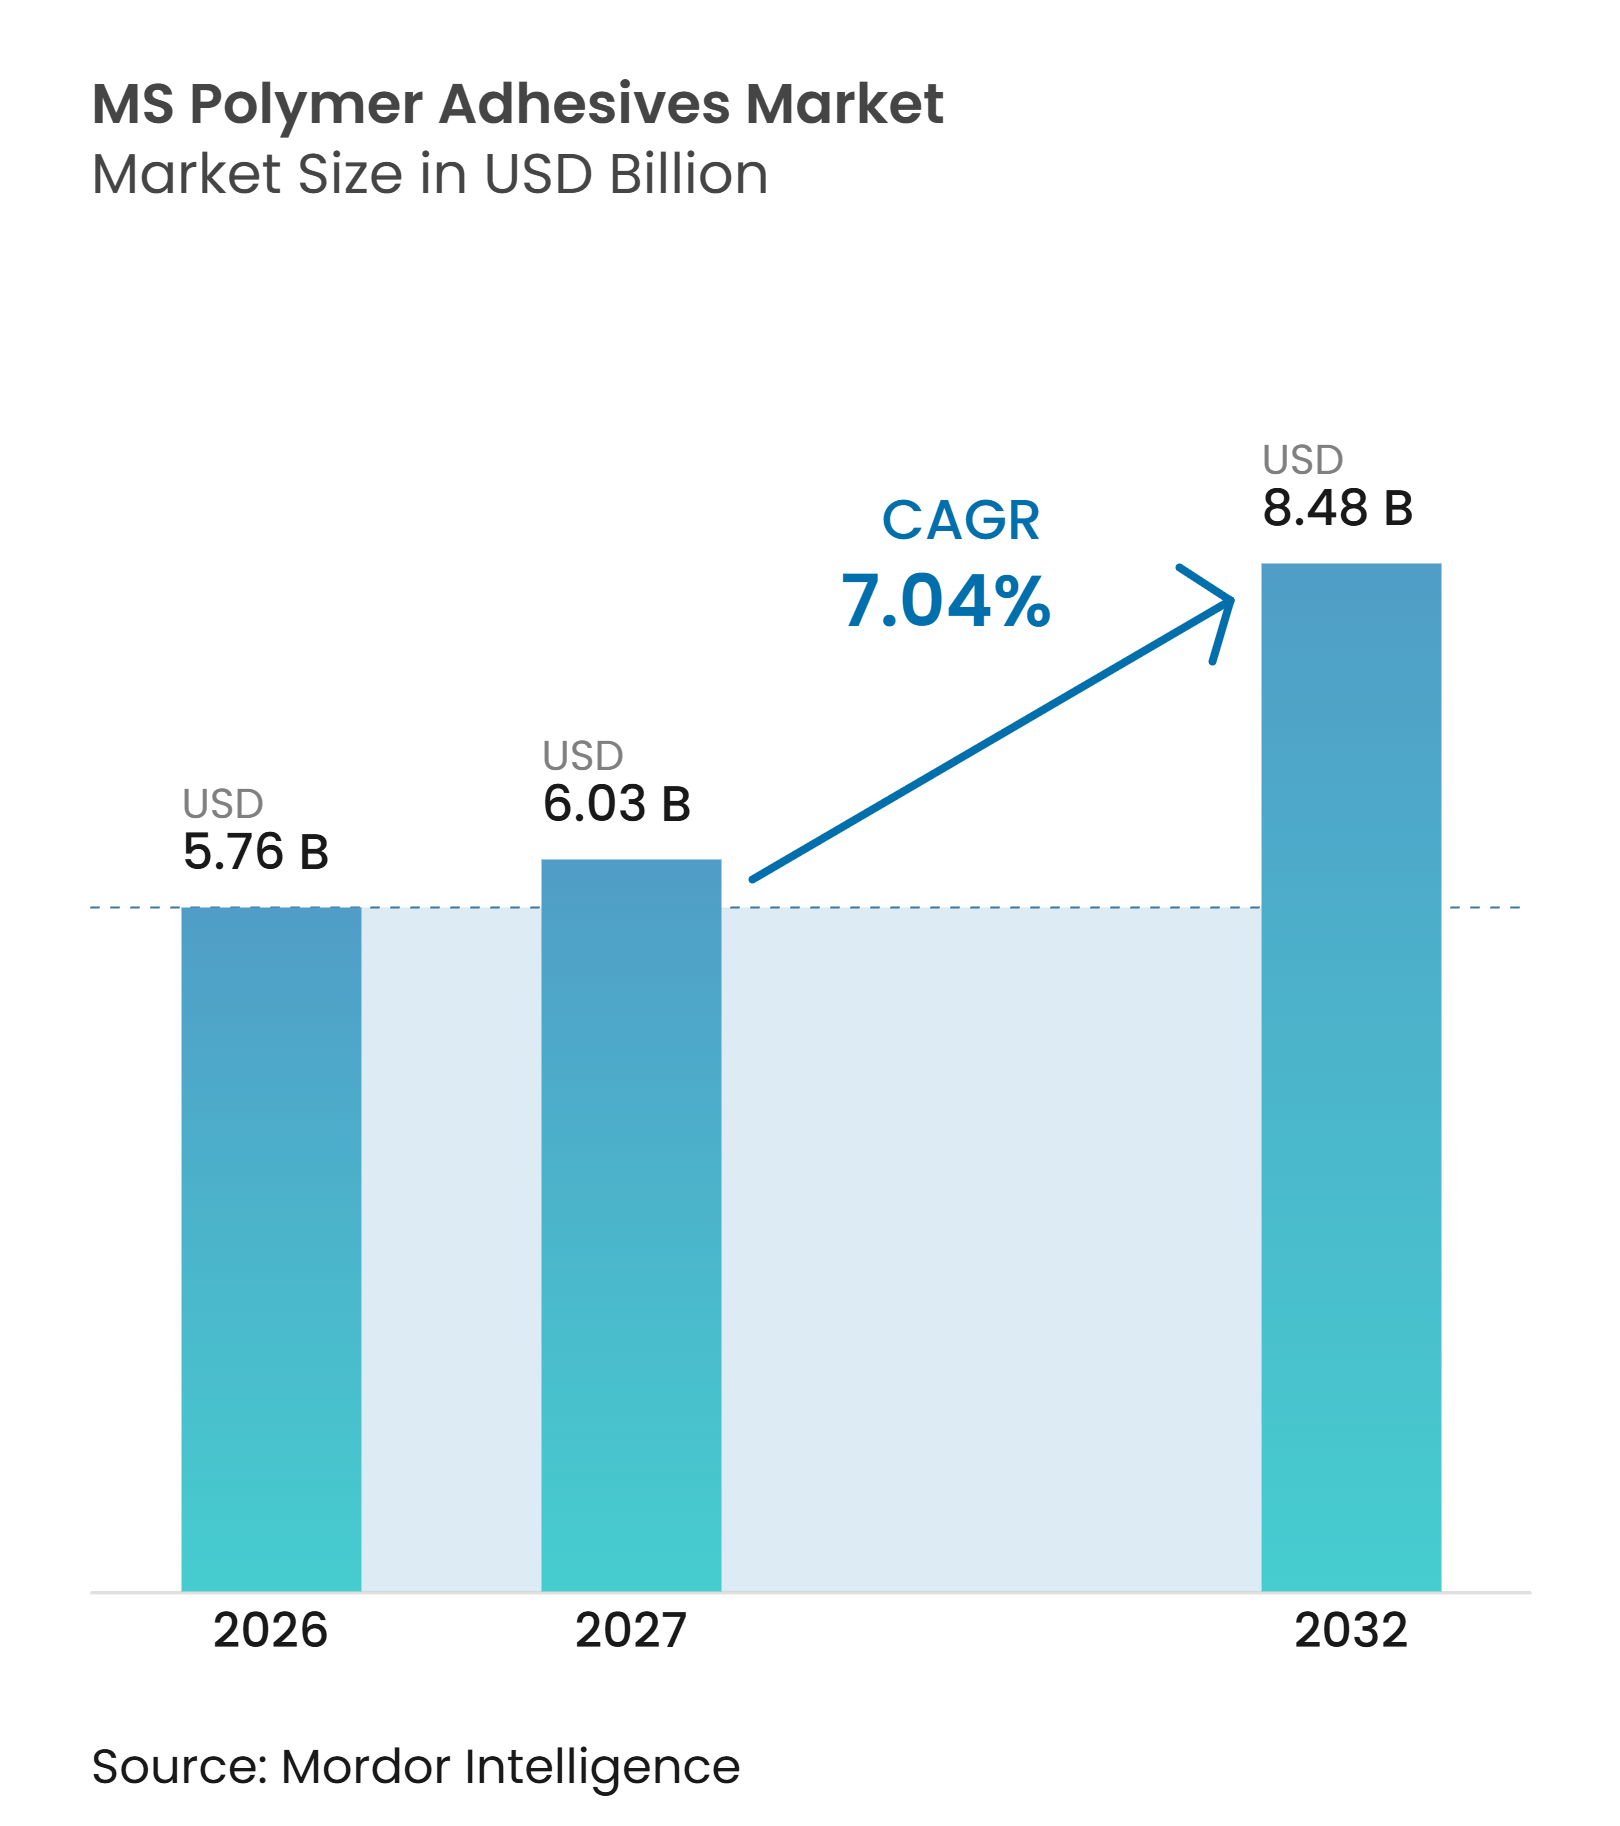
Die Marktgröße für MS Polymer Klebstoffe wurde im Jahr 2026 auf 5,76 Milliarden USD geschätzt und wird voraussichtlich von 6,03 Milliarden USD im Jahr 2027 auf 8,48 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,04 % während des Prognosezeitraums (2027–2032). MS Polymer Klebstoffe, auch als silanmodifizierte Polyether- oder silanmodifizierte Polymerklebstoffe bezeichnet, härten durch feuchtigkeitsaktivierte Silanchemie aus und vermeiden Isocyanate und organische Lösungsmittel. Dieses Profil unterstützt ihren Einsatz dort, wo Anwender emissionsärmere Materialien, primerlose Haftung und Kompatibilität mit unterschiedlichen Substraten benötigen. Regulatorische Anforderungen an flüchtige organische Verbindungen und Diisocyanate erhöhen den administrativen und materiellen Aufwand im Zusammenhang mit konventionellen Chemien in mehreren etablierten Märkten. Das Bauwesen bleibt die wichtigste Nachfragebasis, während die Elektrifizierung von Fahrzeugen, der modulare Bau und Anwendungen im Bereich erneuerbare Energien das Einsatzspektrum des Marktes für MS Polymer Klebstoffe erweitern. Lieferanten reagieren mit neuen Polymerkapazitäten, anwendungsspezifischen Produkten und regionalen Produktionsinvestitionen, obwohl Preissensitivität und variable Aushärtungsbedingungen die Einführung in einigen Projekten nach wie vor einschränken.
Wichtigste Erkenntnisse des Berichts
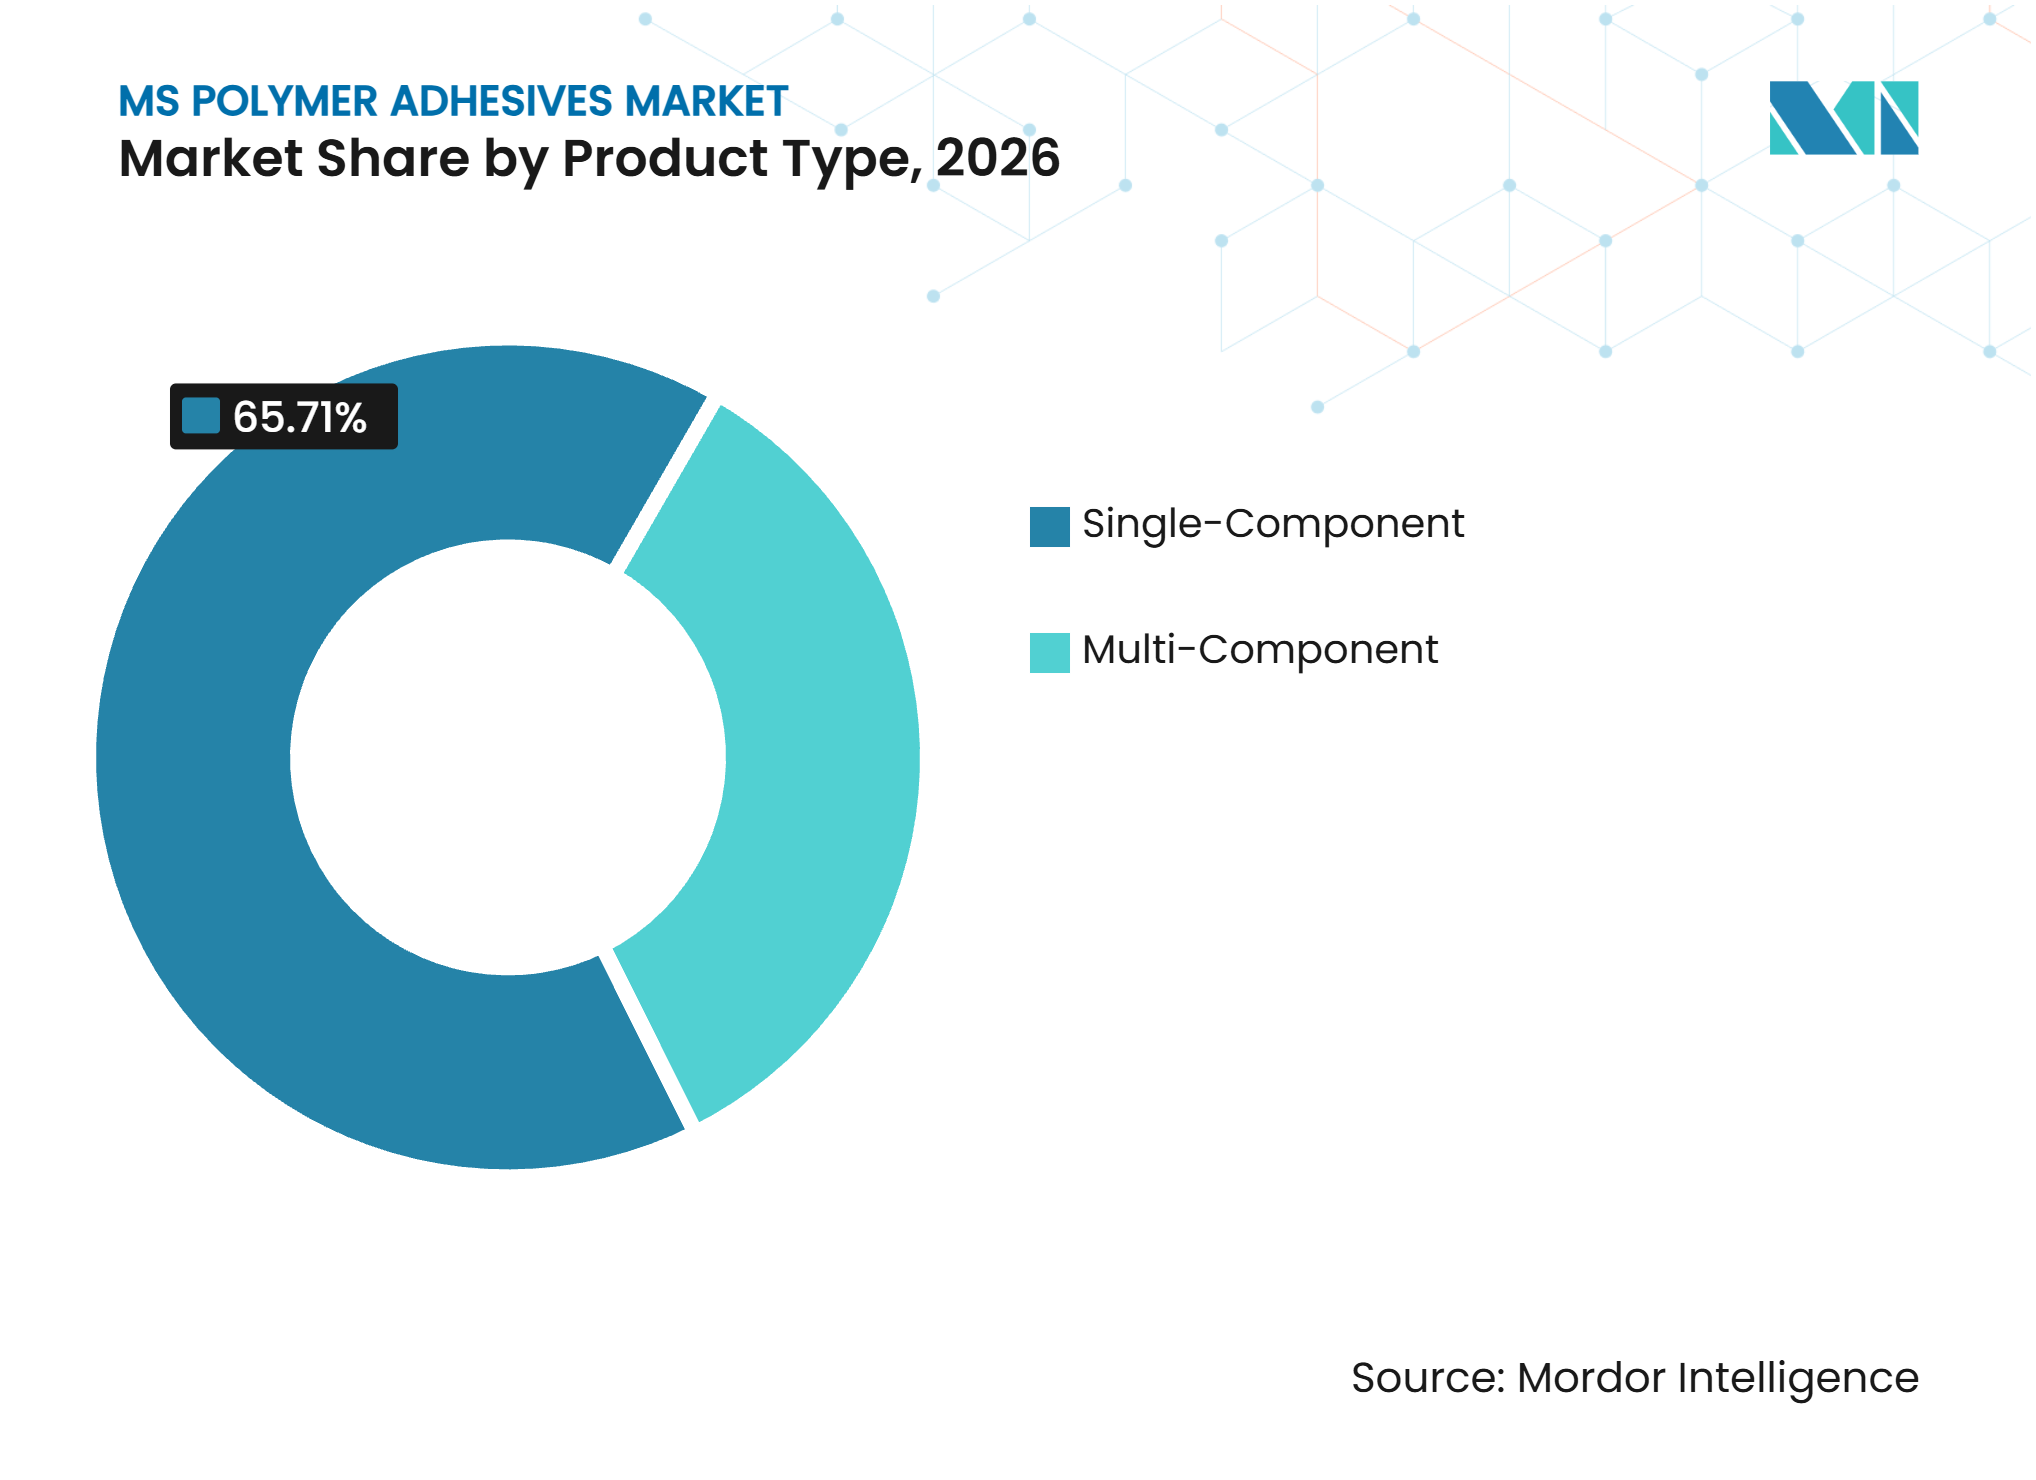
- Nach Produkttyp hielt Einkomponentig im Jahr 2026 einen Marktanteil von 65,71 % am Markt für MS Polymer Klebstoffe, während Mehrkomponentig bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
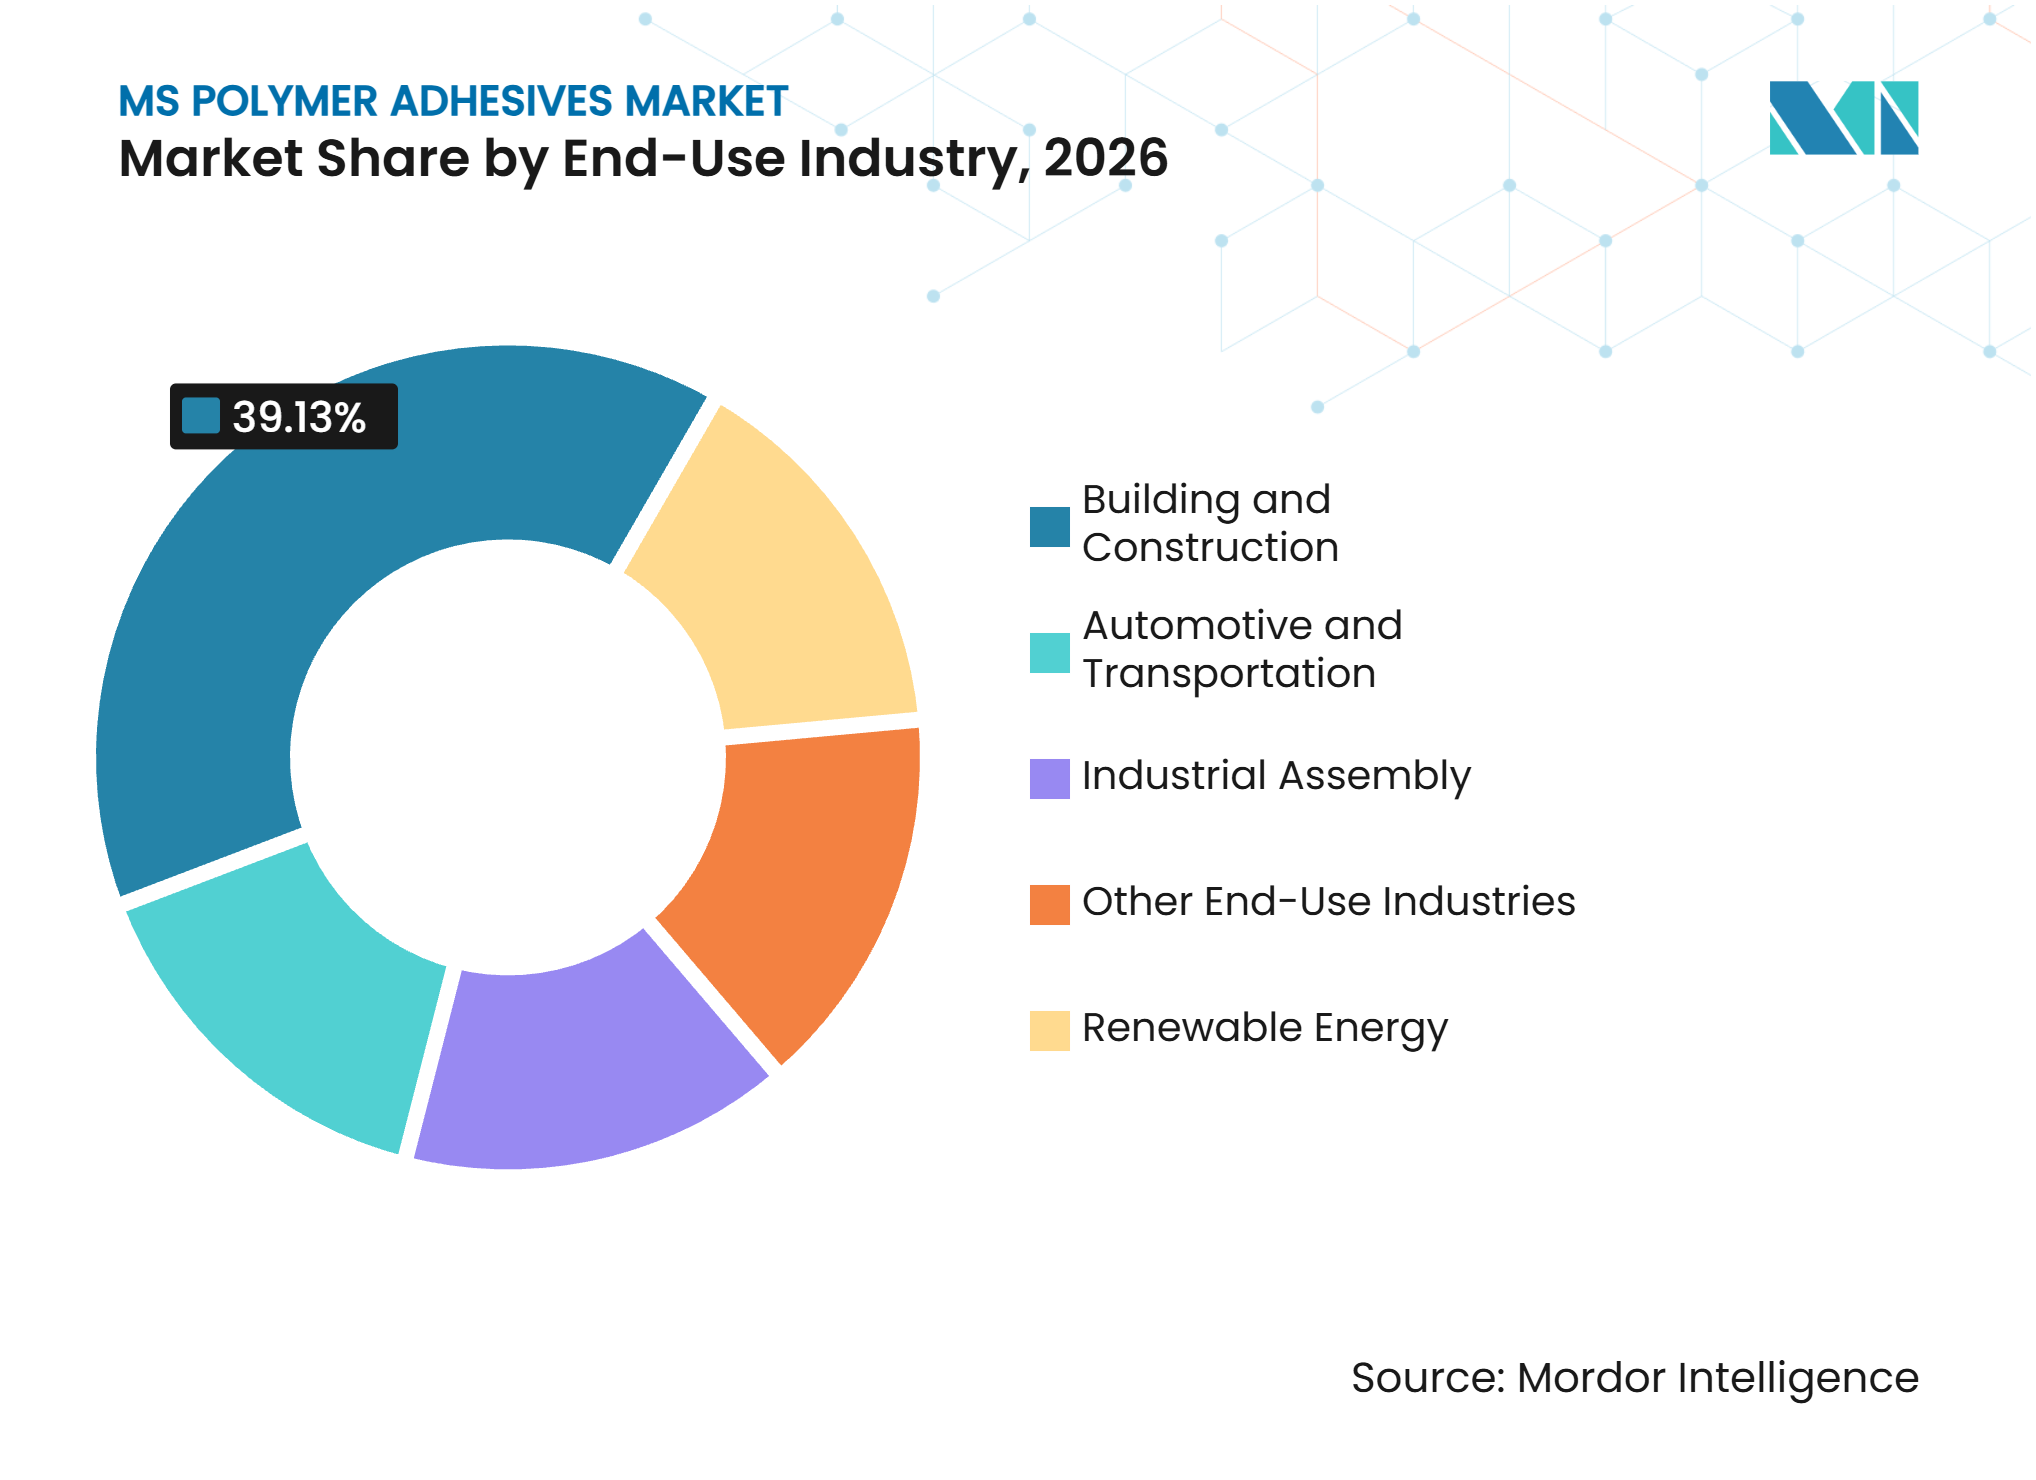
- Nach Endverbrauchsbranche hielt Bauwesen und Konstruktion im Jahr 2026 einen Marktanteil von 39,13 % am Markt für MS Polymer Klebstoffe, während Automobil und Transport bis 2032 voraussichtlich mit einer CAGR von 8,43 % wachsen werden.
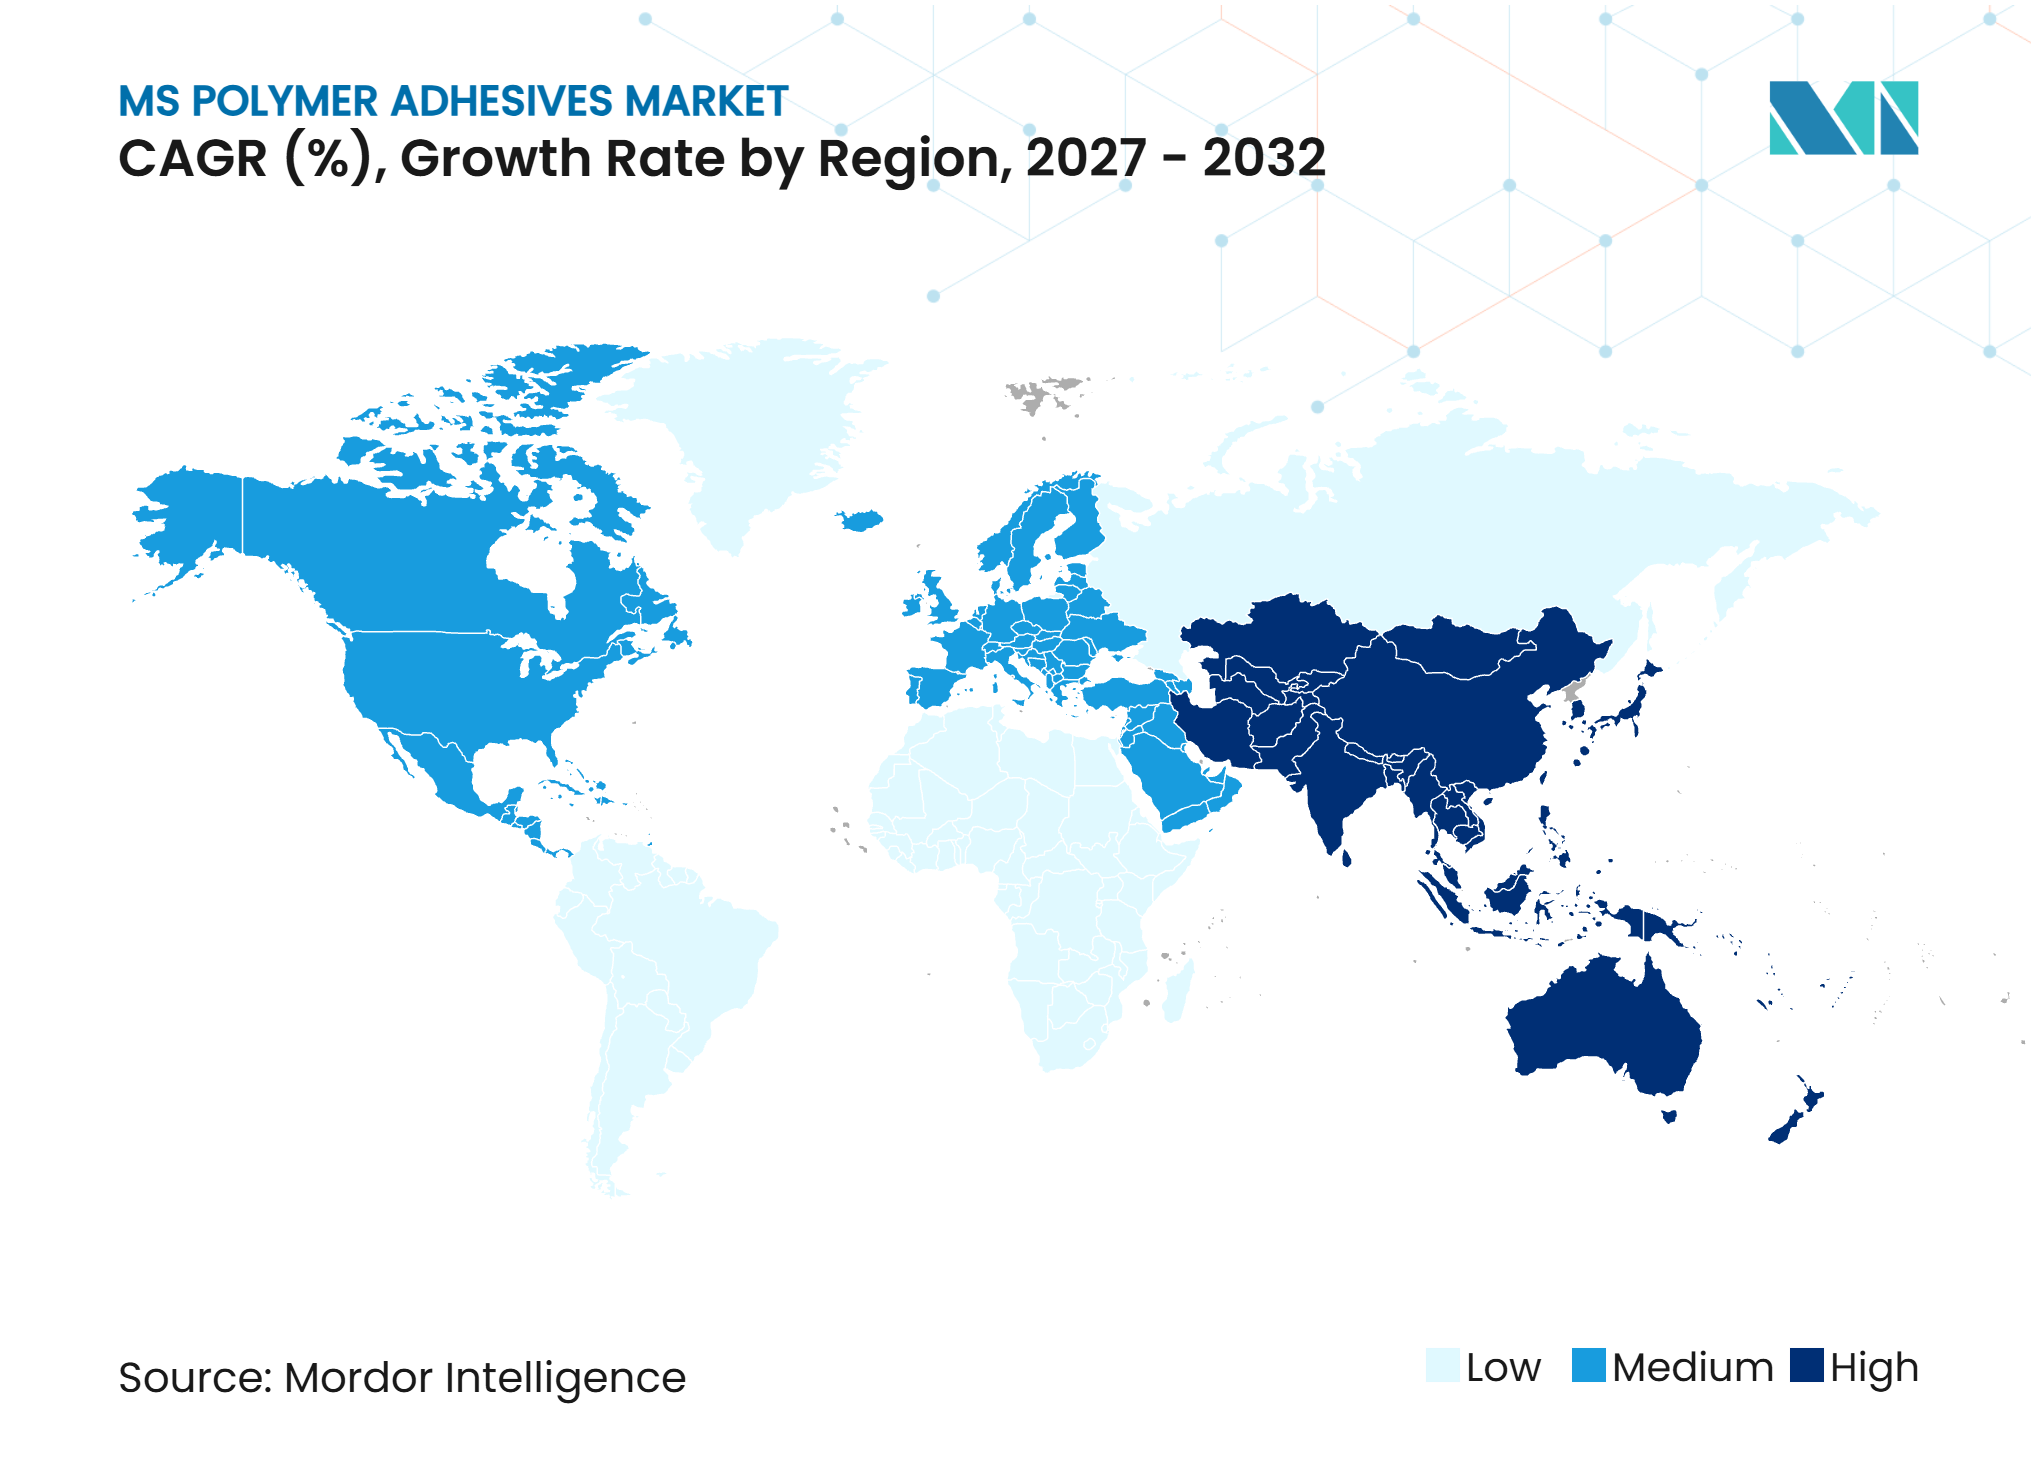
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,56 % am Markt für MS Polymer Klebstoffe und wird bis 2032 voraussichtlich mit einer CAGR von 8,11 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von VOC-armen und isocyanatfreien Klebstoffen | +2.5% | Global, mit regulatorischer Intensität konzentriert in der EU, Japan und Nordamerika (CARB-Bundesstaaten) | Kurzfristig (≤ 2 Jahre) |
| Leichte und gemischtmaterialige Transportbaugruppen | +2.0% | Global; Asien-Pazifik und EU als primäre OEM-Spezifikationszentren | Mittelfristig (2–4 Jahre) |
| Grünes Bauen, Renovierung und energieeffizientes Bauen | +1.5% | Europa, Nordamerika; aufkommend in Asien-Pazifik bei grün zertifizierten Projekten | Mittelfristig (2–4 Jahre) |
| Vorgefertigter Bau und modulare Fertigung | +1.0% | Kernmärkte in Asien-Pazifik (China, Indien, Japan) mit Ausstrahlungseffekten auf die EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Primerlose Verarbeitung und reduzierte Montageschritte | +0.5% | Global; Automobil-OEM-Linien und Elektronikfertigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von VOC-armen und isocyanatfreien Klebstoffen
Der Markt für MS Polymer Klebstoffe profitiert von der Nachfrage nach Materialien, die Anforderungen an die Innenraumluft und den Arbeitsplatz erfüllen können, ohne auf isocyanatbasierte Systeme angewiesen zu sein. Die Produktregistrierungsaktivitäten der Japan Adhesive Industry Association (JAIA) zeigen, dass Anforderungen an flüchtige organische Verbindungen für in Japan tätige Klebstoffhersteller weiterhin relevant sind. Die U.S. Environmental Protection Agency hat im Januar 2025 Änderungen der nationalen Emissionsstandards für flüchtige organische Verbindungen bei Aerosolbeschichtungen finalisiert, was die regulatorische Aufmerksamkeit gegenüber Produktemissionen weiter unterstreicht[1]. MS Polymer Systeme bieten einen Weg zu emissionsärmeren und isocyanatfreien Formulierungen, die die Handhabungskomplexität für Auftragnehmer und Anlagenbetreiber reduzieren können. Die EMICODE-Zertifizierung in Deutschland und die Kennzeichnung von Innenemissionen in Frankreich beeinflussen Beschaffungsentscheidungen für Bauprodukte, insbesondere wenn Projektträger eine dokumentierte emissionsarme Leistung anstreben. Die Zertifizierungsinformationen von Helopal aus dem Jahr 2025 weisen den EC1Plus-Status für ein MS Klebstoffprodukt aus, was zeigt, dass Lieferanten diese Systeme innerhalb von Gebäudezertifizierungsprogrammen positionieren können.
Leichte und gemischtmaterialige Transportbaugruppen
Elektrofahrzeuge verwenden Aluminium, technische Kunststoffe, Kohlefaserverstärkungen, Glas und beschichtete Metalle in Baugruppen, die unterschiedliche thermische und Oberflächeneigenschaften aufweisen. Diese Substratkombinationen können den Bedarf an flexiblen Verbindungsmaterialien erhöhen, die Spannungen verteilen, ohne mechanische Verbindungselemente hinzuzufügen. Henkel AG & Co. KGaA brachte im Dezember 2025 Loctite MS 9650 für die Verklebung von Automobildisplays und leichten Strukturen auf den Markt und verwies dabei auf UV-Beständigkeit, primerlose Haftung sowie Kompatibilität mit Glas, Metall, lackierten Oberflächen und Kunststoffen. Das technische Material von CEMEDINE Co.,Ltd. aus dem Jahr 2025 für seine Super X-Reihe unterstützt ebenfalls den Einsatz silanmodifizierter Polymersysteme auf verschiedenen Bau- und Industriesubstraten. H.B. Fuller Company hat die Auswahl leichter Klebstoffe als relevant für die Fertigung von Elektrofahrzeugen identifiziert, bei der Verbindungsflexibilität und thermische Leistung die Materialwahl beeinflussen. Die primerlose Verarbeitung entfernt zudem einen Vorbereitungsschritt, was den Produktionsfluss in der Automobil- und Elektronikfertigung verbessern kann, wenn sie für das angegebene Substrat validiert ist.
Grünes Bauen, Renovierung und energieeffizientes Bauen
Emissionsarme Dichtstoffe und Klebstoffe werden bei der Materialauswahl für grüne Bauprojekte zunehmend berücksichtigt. Green Seal überarbeitete im März 2025 seinen GS-36-Standard für gewerbliche Klebstoffe und behielt damit einen anerkannten Referenzpunkt für die Beschaffung von Klebstoffen mit geringerer Umweltbelastung in nordamerikanischen Projekten bei. Materialien, die innerhalb der Gebäudewetterschutzgrenze eingesetzt werden, können auch im Rahmen von Leadership in Energy and Environmental Design (LEED) und ähnlichen Projektrahmen bewertet werden. MS Polymer Klebstoffe sind relevant, weil sie Überstreichbarkeit, Witterungsbeständigkeit und emissionsarme Formulierungsoptionen in Fenster-, Fassaden- und Innenanwendungen kombinieren. Renovierungsarbeiten schaffen Nachfrage nach der Neuversiegelung alternder Fassaden, Plattenfugen und Leitungsdurchführungen, bei denen ältere Polysulfid-, Silikon- oder Polyurethanmaterialien ersetzt werden müssen. Diese Eigenschaften unterstützen Chancen für den Markt für MS Polymer Klebstoffe bei der energieeffizienten Renovierung, einschließlich gebäudeintegrierter Photovoltaikanlagen, die eine dauerhafte Modul- und Dachverklebung erfordern.
Vorgefertigter Bau und modulare Fertigung
Der Bau außerhalb des Standorts legt größeren Wert auf wiederholbares Dosieren, kontrolliertes Aushärten und zuverlässige Haftung auf Substraten, die in einer Fabrikumgebung vorbereitet werden. Das Modular Building Institute berichtete im Oktober 2025, dass MS Polymer-basierte Klebstoffe die Verbindungsintegrität bei modularen Bahnhofsflieseninstallationen aufrechterhalten haben, bei denen Vibrationen zementgebundene Systeme herausfordern können. Ein einziger Hybridklebstoff kann für Plattenfugen, Fensterrahmen und Leitungsdurchführungen verwendet werden, wodurch die Anzahl der von einem Modulfabrikanten vorgehaltenen Produkte reduziert wird. CEMEDINE Co.,Ltd. erklärte, dass sein elastisch-plastischer Klebstoff TGA-3 bei Stahlaussteifungsverbindungen am Osaka-Kansai Expo Signature Pavilion eingesetzt wurde, was den Einsatz fortschrittlicher Klebstofftechnologie in einem öffentlichen Bauprojekt zeigt. Das Unternehmen berichtete von einer 20%igen Reduzierung der Verbindungsfläche und 30 % weniger Hochzugbolzen im Vergleich zu konventionellen reinen Bolzenverbindungen für diese Anwendung. Programme zur Förderung der Vorfertigung in China und Indien schaffen ein Umfeld, in dem werkseitig aufgetragene MS Polymer Produkte eine breitere Akzeptanz gewinnen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Formulierungs- und Qualifizierungskosten als bei konventionellen Dichtstoffen | -0.8% | Global; am stärksten ausgeprägt in preissensiblen Wohnungsbaumärkten in Südostasien, Südasien und dem subsaharischen Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bekanntheit und Durchdringung in unterentwickelten Märkten | -0.5% | Naher Osten und Afrika, Südamerika, Teile des ASEAN-Raums | Langfristig (≥ 4 Jahre) |
| Feuchtigkeits- und Temperaturabhängigkeit während der Aushärtung | -0.3% | Nordeuropa, Kanada, Hochlagen-Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Formulierungs- und Qualifizierungskosten als bei konventionellen Dichtstoffen
Silanterminierte Polyethermonomere sind teurer als mehrere etablierte Polyurethan- und Silikoninputs, was Kaufentscheidungen in Projekten beeinflusst, die die Vorabkosten priorisieren. Dieser Preisunterschied ist besonders bedeutsam im Wohnungsbau und bei kleinen Gewerbeprojekten, wo die Leistungsanforderungen weniger anspruchsvoll sind. Wacker Chemie AG berichtete in seinem Geschäftsbericht 2025, dass die Bedingungen auf den Silikonmärkten sein Geschäftsumfeld beeinflusst haben, was den Wettbewerbsdruck durch alternative Chemien verdeutlicht. Die Automobilqualifizierung kann auch umfangreiche chemische Tests, Substratversuche, Produktionsvalidierungen und Einreichungen für zugelassene Materialien erfordern. Diese Prozesse begünstigen Lieferanten, die bereits über Genehmigungen von Originalgeräteherstellern und Anwendungsaufzeichnungen verfügen. Die Feuchtigkeitshärtung schafft eine weitere betriebliche Einschränkung, da kalte oder feuchtigkeitsarme Bedingungen die Aushärtungsgeschwindigkeit verlangsamen und eine engere Prozesskontrolle erfordern können.
Begrenzte Bekanntheit und Durchdringung in unterentwickelten Märkten
Die MS Polymer Technologie hat in Japan und Europa eine längere Spezifikationsgeschichte als in mehreren Entwicklungsländern im Baubereich. Auftragnehmer in Teilen Südamerikas, des subsaharischen Afrikas und Südasiens sind möglicherweise eher mit lösungsmittelhaltigen Produkten, Bitumendichtstoffen, handelsüblichen Silikonen oder konventionellen Polyurethansystemen vertraut. Die Schulung von Installateuren zur Feuchtigkeitshärtung, primerlosen Anwendung und zur Leistungsklassifizierung nach International Organization for Standardization (ISO) 11600 kann daher die Einführung beeinflussen. Pidilite Industries Ltd. berichtete von einem Wachstum von 22,2 % in seiner Kategorie Klebstoffe und Dichtstoffe im Geschäftsjahr 2024–2025, doch das Ausmaß etablierter Produktgewohnheiten kann die Einführung neuerer Chemien nach wie vor verlangsamen. Mapei S.p.A. kündigte im Jahr 2025 lokale Fertigungsinvestitionen in Ägypten und Brasilien an, was die Produktverfügbarkeit und den technischen Support in angrenzenden Märkten stärken kann. Die Marktentwicklung in diesen Regionen hängt von Vertrieb, Installateursschulung und Vertrauen in die Produktleistung unter lokalen Bedingungen ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einkomponentig führend; Mehrkomponentige Systeme wachsen schnellerEinkomponentig hielt im Jahr 2026 einen Marktanteil von 65,71 % am Markt für MS Polymer Klebstoffe. Ihre führende Position spiegelt ihre Eignung für die Feldinstallation wider, bei der Einzelpersonen und kleine Teams ein gebrauchsfertiges Material ohne Mengenkontrolle oder Mischgeräte auftragen können. Diese Produkte werden häufig bei der Fassadenversiegelung, Fenstern, Innenausbau und Renovierung eingesetzt, da Anwender sie direkt aus einer Kartusche oder einem Wurstbeutel auftragen können. Ihr Feuchtigkeitshärtungsmechanismus kann die Aushärtungstiefe bei dicken Fugen begrenzen und kann Lagerungs- und Anwendungsbedingungen in feuchten oder kalten Klimazonen wichtig machen.
Mehrkomponentig wird voraussichtlich bis 2032 mit einer CAGR von 7,89 % wachsen. Ihre Marktgröße im Markt für MS Polymer Klebstoffe wächst in industriellen Umgebungen, da Zweikomponentensysteme eine schnellere Handhabungsfestigkeit bieten und eine kontrollierte automatisierte Dosierung unterstützen können. Diese Fähigkeiten eignen sich für Robotermontagelinien, bei denen Zykluszeit und Raupengleichmäßigkeit zentral für den Durchsatz sind. Wacker Chemie AG führte im März 2025 GENIOSIL STP-E 140 und GENIOSIL STP-E 340 ein und beschrieb Alpha-Gamma-Silanbinder, die hohe Elastizität und niedrigen Modul ohne Organozinnkatalysatoren bieten sollen. Da Automobil- und Industrieanwender ihre Materialspezifikationen aktualisieren, können Mehrkomponentenprodukte Marktanteile gewinnen, wo ihr Aushärtungsprofil und ihre mechanische Leistung die zusätzlichen Handhabungsanforderungen rechtfertigen.


Nach Endverbrauchsbranche:
Bauwesen und Konstruktion hält den Umsatz; Automobil und Transport wächst schnellerBauwesen und Konstruktion machte im Jahr 2026 einen Marktanteil von 39,13 % am Markt für MS Polymer Klebstoffe aus. Das Segment verwendet diese Produkte für Fassadenfugen, Fensterinstallation, vorgefertigte Platten, Dachdetails, Bodenbeläge und allgemeine Renovierungsarbeiten. Eine überstreichbare und nicht fleckende ausgehärtete Oberfläche kann MS Polymer Produkte dort nützlich machen, wo Architekten eine Verarbeitungskompatibilität benötigen, die mit einigen Silikonsystemen schwer zu erreichen ist. Anforderungen an grünes Bauen fördern auch die Auswahl emissionsarmer Produkte, die den Dokumentationsbedarf von Projekten erfüllen können.
Automobil und Transport werden voraussichtlich bis 2032 mit einer CAGR von 8,43 % wachsen. Fahrzeughersteller verwenden zunehmend unterschiedliche Materialien, da sie leichte Strukturen anstreben, Batteriepackungen schützen und Displaysysteme integrieren. MS Polymer Klebstoffsysteme können flexible Verbindungen über Glas, Metall, beschichtete Platten und Kunststoffe hinweg bieten und dabei Isocyanate vermeiden. Industriemontage ist ebenfalls eine wichtige Anwendergruppe, bei der vorhersehbare Viskosität und Dosierleistung die Haushaltsgeräte- und Unterhaltungselektronikfertigung unterstützen. Anlagen für erneuerbare Energien bleiben ein kleineres Anwendungsgebiet, aber die Nachfrage nach UV-stabiler und witterungsbeständiger Plattenverklebung bietet dem Markt für MS Polymer Klebstoffe einen Zugang zu Photovoltaik- und verwandten Geräteanwendungen.


Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,56 % am Markt für MS Polymer Klebstoffe und wird bis 2032 voraussichtlich mit einer CAGR von 8,11 % wachsen. China unterstützt den Markt für MS Polymer Klebstoffe durch Infrastrukturaktivitäten, die Produktion von Bauchemikalien und eine große Fahrzeuglieferkette. Japan bleibt ein wichtiges Technologiezentrum für Silan- und Polymerchemie, während der Klebstoffsektor des Landes etablierte Produktregistrierungs- und Compliance-Praktiken durch die JAIA aufrechterhält. Indien bietet eine große Vertriebschance, da die Bautätigkeit über die großen Städte hinaus zunimmt und Installateurnetzwerke mit fortschrittlichen Dichtstoffen vertrauter werden. Die von Pidilite Industries Ltd. gemeldete Reichweite über 38.500 Städte verschafft ihr einen breiten Zugang zu Baukunden, obwohl Spezifikationspraktiken für eine breitere Einführung weiterhin wichtig sind. Südkorea fügt Nachfrage aus Elektrofahrzeugkomponenten und Halbleiterausrüstung hinzu und unterstützt die Kombination aus Bau- und Präzisionsmontageanwendungen in der Region.
Europa
Europa ist ein wichtiger spezifikationsgetriebener Bereich für den Markt für MS Polymer Klebstoffe. Umwelt- und Innenemissionsanforderungen beeinflussen die Beschaffung für Bau- und Renovierungsprojekte, insbesondere dort, wo Entwickler die Deutsche Gesellschaft für Nachhaltiges Bauen (DGNB) und verwandte Zertifizierungssysteme nutzen. Die Zertifizierungsdokumentation von Helopal belegt die Relevanz des EMICODE EC1 Plus-Status in diesem Umfeld. Die Renovierungsnachfrage der Region unterstützt Anwendungen bei der Fassadenneuversiegelung, Fenstern, Wetterschutz und Gebäudehüllensanierungen. Soudal Group erweiterte im September 2025 seine Logistikkapazitäten im Vereinigten Königreich durch einen 10-Jahres-Mietvertrag für Flächen in Tamworth, was die weitere Unterstützung seines Vertriebsnetzes für Bauprodukte signalisiert. Nordeuropäische Märkte bevorzugen ebenfalls emissionsarme Materialien, aber kühlere Bedingungen können von Anwendern verlangen, die Feuchtigkeitshärtungsleistung sorgfältig zu steuern.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika unterstützt den Markt für MS Polymer Klebstoffe durch die Erholung im Bauwesen und die Nachfrage aus der Fahrzeug- und Gebrauchsgüterproduktion. Die Änderungen der U.S. Environmental Protection Agency aus dem Jahr 2025 an den Standards für flüchtige organische Verbindungen unterstützen den breiteren Compliance-Kontext für emissionsärmere Materialien. Bostik begann im Mai 2025 mit einer Investition von 27 Millionen USD in seinem Werk in Middleton, Massachusetts, um die Kapazität für Spezialklebstoffe für Bau- und Gebrauchsgüterkunden zu erweitern. In Südamerika kündigte Mapei S.p.A. im September 2025 sein erstes brasilianisches Fertigungswerk an, mit geplantem Betrieb ab 2027. Der Nahe Osten und Afrika sind Märkte in einem früheren Entwicklungsstadium, in denen große Infrastrukturprogramme das Bewusstsein bei Auftragnehmern und Planern schärfen können. Die regionale Expansion hängt von lokalem Vertrieb, Auftragnehmerzugang und technischem Support für Bau- und Industrieanwender ab.
Wettbewerbslandschaft
Marktkonzentration
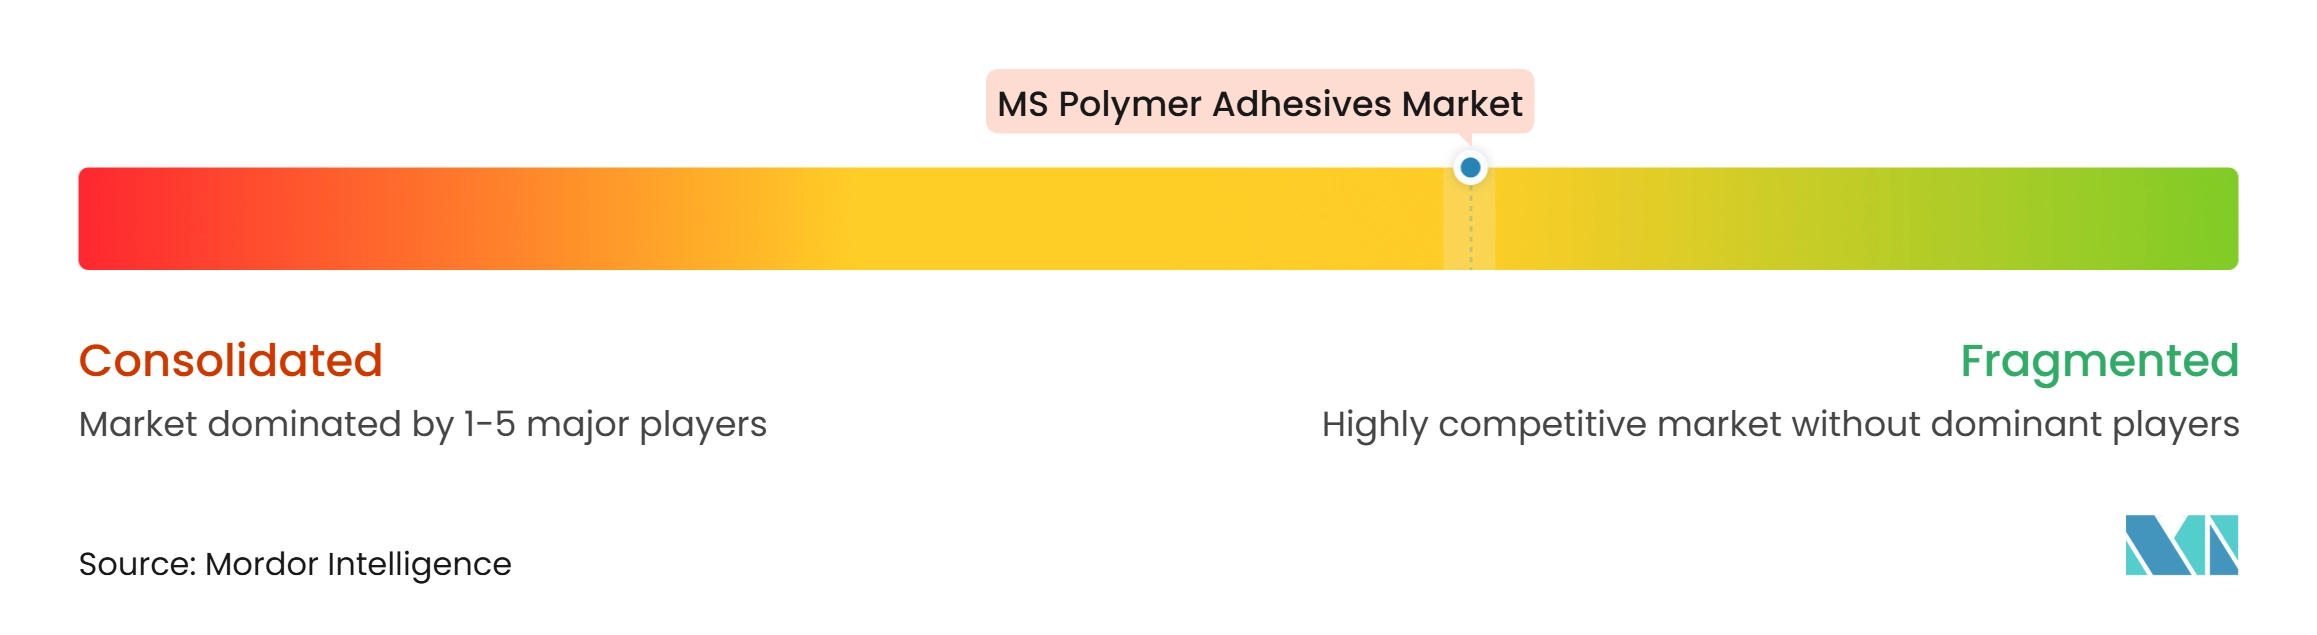
Der Markt für MS Polymer Klebstoffe ist mäßig konzentriert, wobei die fünf größten Akteure Henkel AG & Co. KGaA, Sika AG, Arkema, H.B. Fuller Company und 3M umfassen. Sika AG, Henkel AG & Co. KGaA, Arkema durch Bostik und Wacker Chemie AG verfügen über breite technische und geografische Fähigkeiten. Sika AG berichtete im Jahr 2025 von sieben Bolt-on-Akquisitionen, die seine Positionen im Bereich Gebäudeausbau, Bauwesen im Nahen Osten und Vertrieb in Asien-Pazifik stärkten. Henkel AG & Co. KGaA brachte im Dezember 2025 Loctite MS 9650 für die Verklebung von Automobildisplays und leichten Strukturen auf den Markt und konzentrierte sich dabei auf primerlose Haftung sowie eine PVC-freie, isocyanatfreie Formulierung[2].
Wacker Chemie AG nahm 2025 die Produktion von Alpha-Silan-Hybridpolymeren in Nünchritz auf und schuf damit eine dedizierte Versorgungsquelle für Hochleistungsdichtstoffe, Klebstoffe und flüssige Abdichtungsprodukte. Diese Investition unterstützt unabhängige Formulierer, die keine eigenen Polymerrückgrate herstellen. Arkemas Bostik brachte im August 2025 VSR 400A auf den Markt, einen leitfähigen Nahtdichtstoff auf Basis silanmodifizierter Polymere für schwere LKW-Motorhauben, der Leitfähigkeit und Abdichtung in einem Produkt vereint. Hersteller wie 3M, Dow, ITW Performance Polymers, Permabond, Shin-Etsu Chemical Co., Ltd., CEMEDINE Co.,Ltd. und Tremco Incorporated ergänzen das Angebot mit spezialisierten Klebstoff-, Dichtstoff-, Silikon-, Hybridpolymer- und Industrieklebefähigkeiten.
Wettbewerbschancen umfassen zinnfreie Formulierungen, Produkte für lebensmittelkontaktgeeignete Umgebungen, biobasierte silanmodifizierte Polymersysteme und die Verklebung von Solarmodulen für erneuerbare Energien. Soudal Group stärkt seine Position mit der SMX-Technologie (Soudal Modified Extensions), die in seinen Hybridpolymer-Dichtstoffen und -Klebstoffen eingesetzt wird. Mapei S.p.A. eröffnete im April 2025 ein Produktionswerk im Wert von 25 Millionen USD in Ägypten und schuf damit eine lokale Basis für Kunden in Ägypten, Nordafrika und dem Nahen Osten. Die technische Differenzierung wird voraussichtlich weiterhin an Materialwissenschaft, Qualifizierungshistorie, Anwendungsunterstützung und der Fähigkeit geknüpft sein, Kunden in mehreren Regionen zu beliefern.
Marktführer im Bereich MS Polymer Klebstoffe
-
Henkel AG & Co. KGaA
-
Sika AG
-
Arkema
-
H.B. Fuller Company
-
3M
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für MS Polymer Klebstoffe Unternehmen in diesem Bericht
- 3M
- Arkema
- CEMEDINE Co.,Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- ITW Performance Polymers
- Mapei S.p.A.
- Permabond
- Pidilite Industries Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Soudal Group
- Tremco Incorporated
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in Markt für MS Polymer Klebstoffe
- Oktober 2026: Henkel AG & Co. KGaA führte Loctite MS 9810 ein, einen neuen einkomponentigen MS Polymer Formdichtungsdichtstoff. Das Produkt bietet Beständigkeit gegen heiße Öle, erhöhte Temperaturen und mechanische Bewegung und unterstützt den Markt für MS Polymer Klebstoffe durch erweiterte Anwendungen in der Automobildichtung und Antriebsstrangmontage.
- März 2025: Wacker Chemie AG führte GENIOSIL STP-E 140 und GENIOSIL STP-E 340 ein, zwei silanterminierte Polymerprodukte, die für zinnfreie Klebstoff- und Dichtstoffformulierungen entwickelt wurden. Die Produkte ermöglichen es Herstellern, Aushärtungsgeschwindigkeit, Hautbildungszeit und mechanische Eigenschaften anzupassen, und unterstützen den Markt für MS Polymer Klebstoffe durch erweiterte Formulierungsflexibilität und die Entwicklung von Hochleistungsverbindungslösungen.
Globaler Berichtsumfang des Marktes für MS Polymer Klebstoffe
MS Polymer Klebstoffe sind feuchtigkeitshärtende Klebstoffe auf Basis modifizierter silanterminierter Polymere, die starke Haftung, Flexibilität und Beständigkeit gegenüber Umwelteinflüssen bieten. Sie werden zur Verbindung verschiedener Substrate eingesetzt und bieten dabei Langlebigkeit sowie eine reduzierte Abhängigkeit von konventionellen mechanischen Verbindungselementen.
Der Markt für MS Polymer Klebstoffe ist nach Produkttyp, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in einkomponentige und mehrkomponentige Klebstoffe unterteilt. Nach Endverbrauchsbranche ist der Markt in Bauwesen und Konstruktion, Automobil und Transport, Industriemontage, Erneuerbare Energien und sonstige Endverbrauchsbranchen unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für MS Polymer Klebstoffe in 15 Ländern ab. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Einkomponentig |
| Mehrkomponentig |
| Bauwesen und Konstruktion |
| Automobil und Transport |
| Industriemontage |
| Erneuerbare Energien |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Einkomponentig | |
| Mehrkomponentig | ||
| Nach Endverbrauchsbranche | Bauwesen und Konstruktion | |
| Automobil und Transport | ||
| Industriemontage | ||
| Erneuerbare Energien | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für MS Polymer Klebstoffe?
Die Marktgröße für MS Polymer Klebstoffe wurde im Jahr 2026 auf 5,76 Milliarden USD geschätzt und wird voraussichtlich von 6,03 Milliarden USD im Jahr 2027 auf 8,48 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,04 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage im Markt für MS Polymer Klebstoffe an?
Die Nachfrage wird durch Anforderungen an emissionsarme Materialien, isocyanatfreie Formulierungen, leichte Fahrzeugmontage, Renovierungsarbeiten und modularen Bau unterstützt.
Welcher Produkttyp hielt im Jahr 2026 den größten Marktanteil?
Einkomponentig hielt im Jahr 2026 einen Marktanteil von 65,71 %, da es für die direkte Feldanwendung ohne Mischgeräte geeignet ist.
Welche Endverbrauchsbranche wird bis 2032 voraussichtlich am schnellsten wachsen?
Automobil und Transport werden voraussichtlich bis 2032 mit einer CAGR von 8,43 % wachsen, unterstützt durch gemischtmaterialige Elektrofahrzeuganwendungen.