
Tamaño y Participación del Mercado de Adhesivos de Polímero MS
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.03 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.04 % |
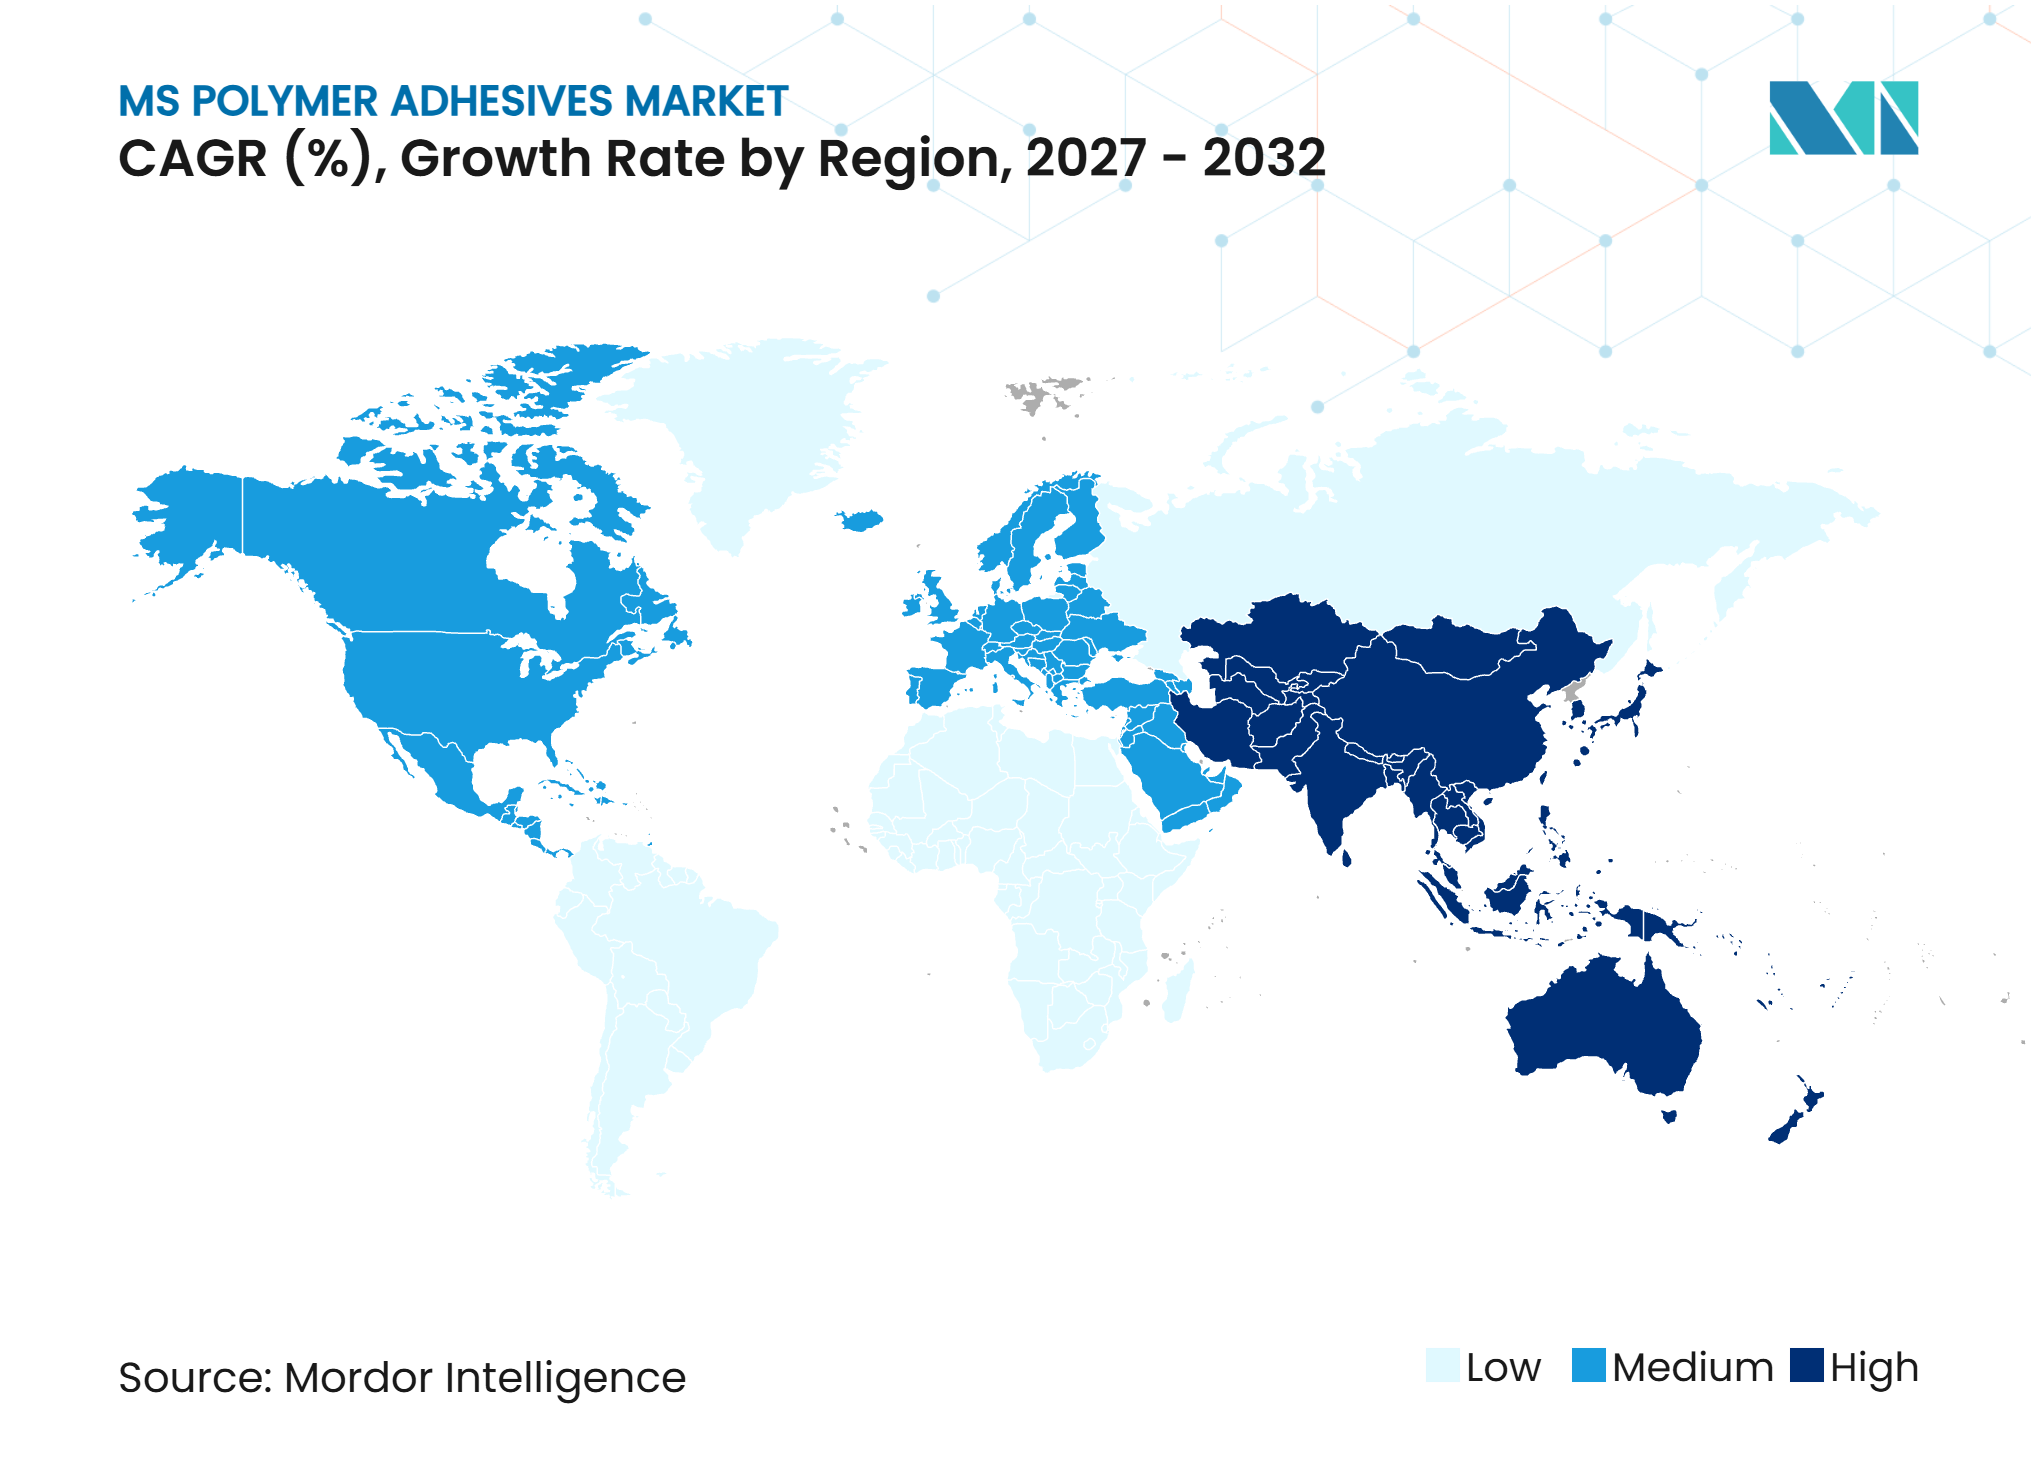
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos de Polímero MS por Mordor Intelligence
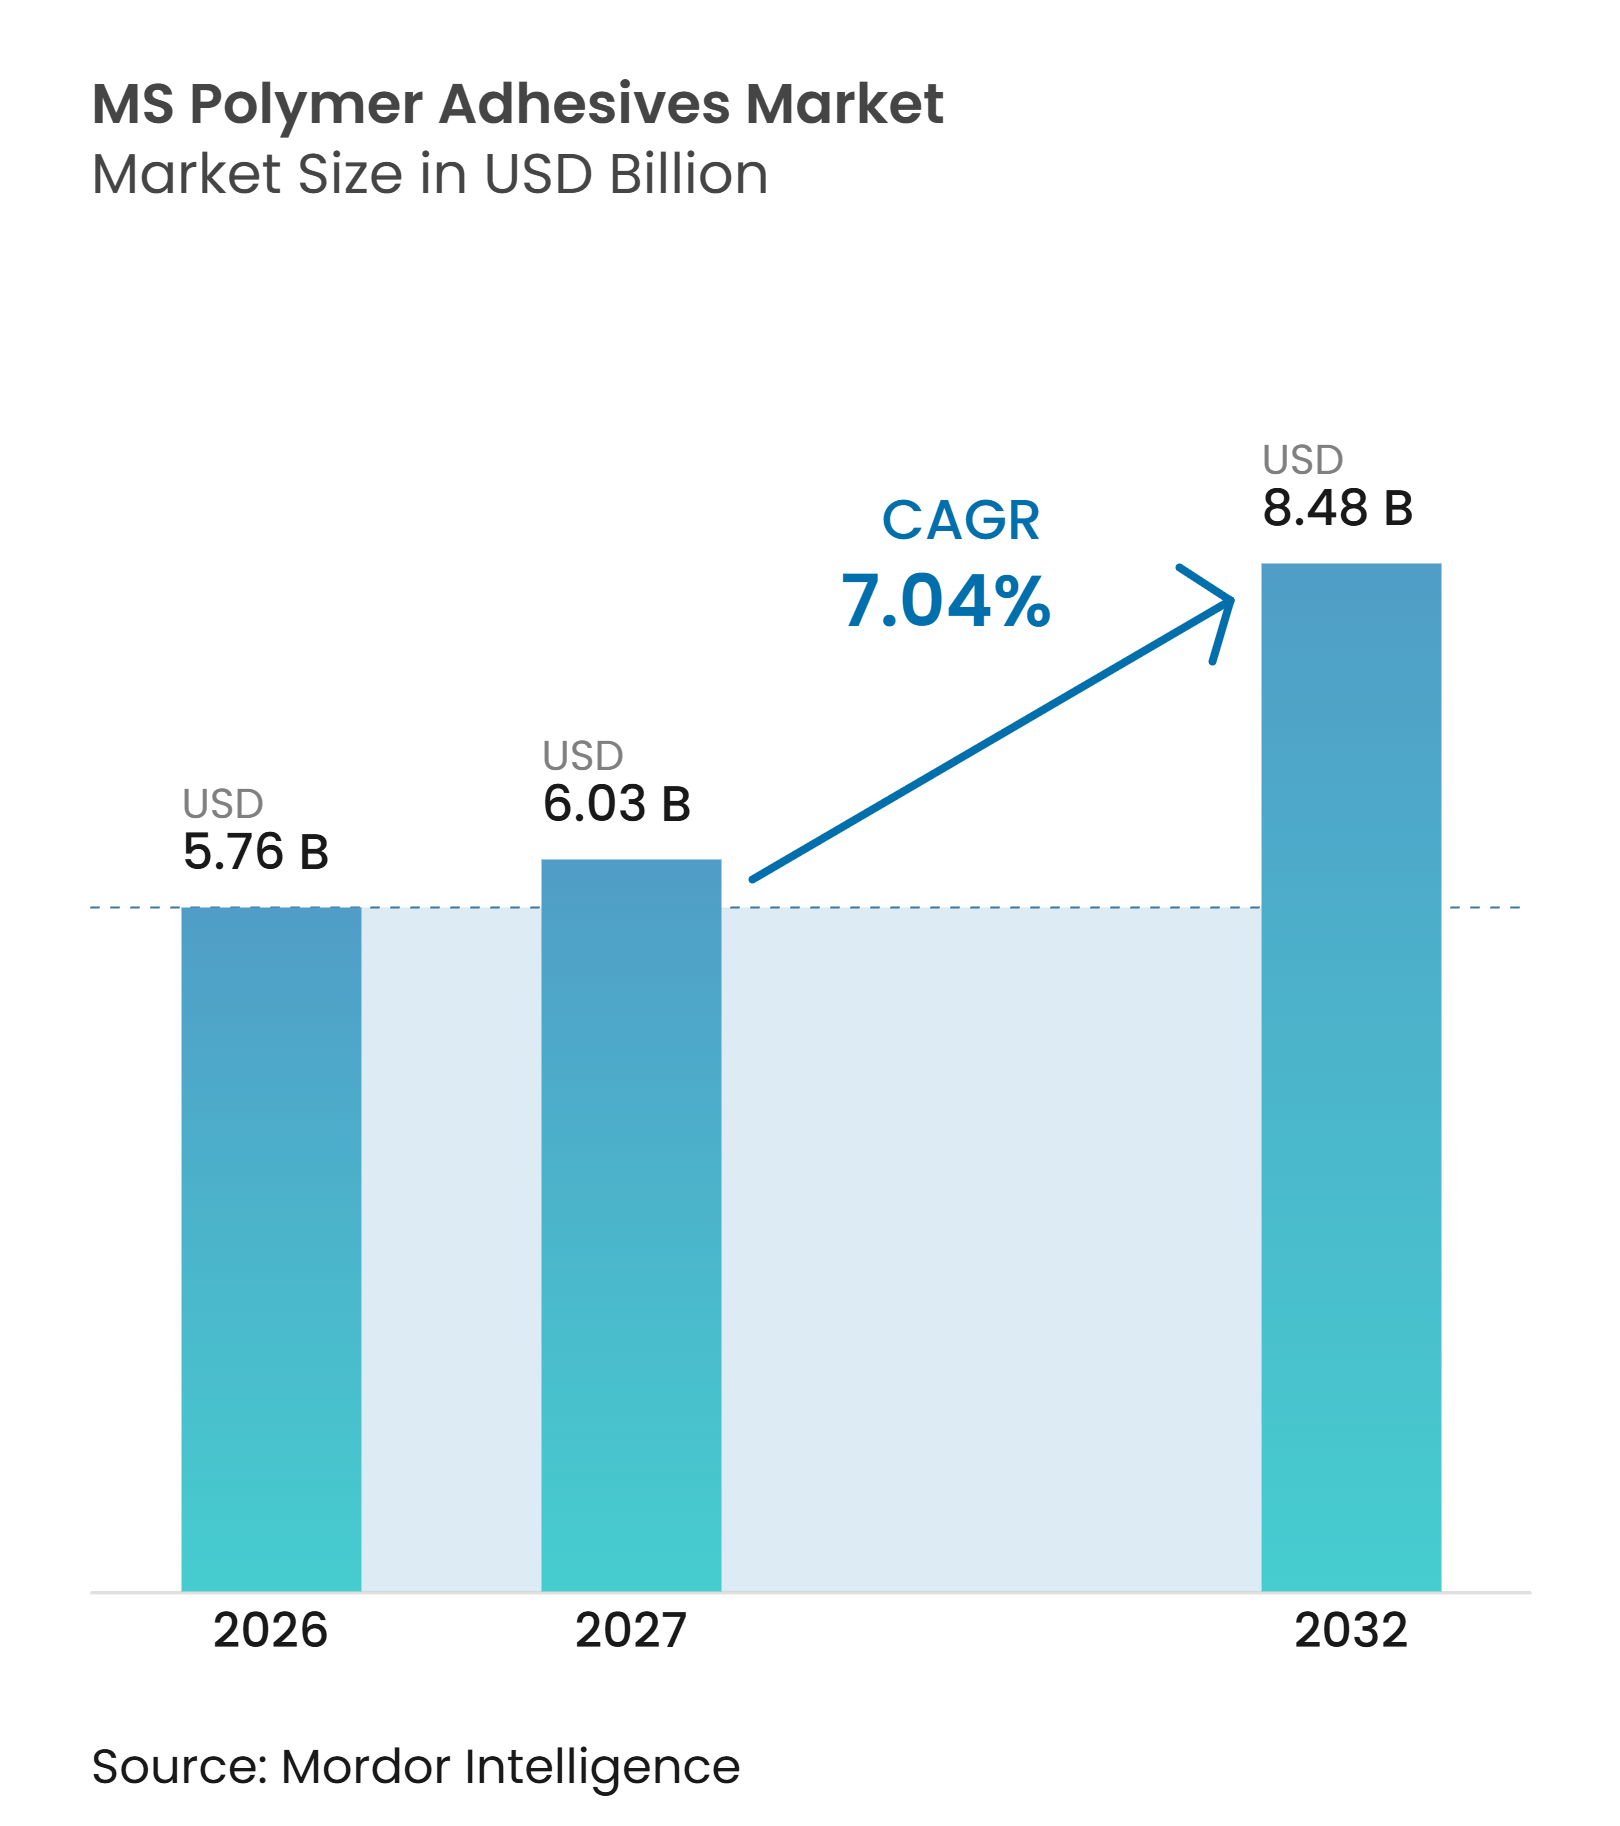
El tamaño del Mercado de Adhesivos de Polímero MS fue valorado en 5,76 mil millones de USD en 2026 y se estima que crecerá desde 6,03 mil millones de USD en 2027 hasta alcanzar los 8,48 mil millones de USD para 2032, a una CAGR del 7,04% durante el período de pronóstico (2027-2032). Los adhesivos de polímero MS, también denominados adhesivos de poliéter modificado con silano o adhesivos de polímero modificado con silano, se curan mediante química de silano activada por humedad y evitan los isocianatos y los disolventes orgánicos. Este perfil respalda su uso en situaciones donde los usuarios necesitan materiales de menor emisión, adhesión sin imprimación y compatibilidad con sustratos disímiles. Los requisitos regulatorios sobre compuestos orgánicos volátiles y diisocianatos están incrementando los costos administrativos y de materiales asociados con las químicas convencionales en varios mercados establecidos. La construcción sigue siendo la principal base de demanda, mientras que la electrificación de vehículos, la construcción modular y las aplicaciones de energía renovable están ampliando el rango de usos del mercado de adhesivos de polímero MS. Los proveedores están respondiendo con nueva capacidad de polímeros, productos específicos para cada aplicación e inversiones en producción regional, aunque la sensibilidad al precio y las condiciones variables de curado aún limitan la adopción en algunos proyectos.
Conclusiones Clave del Informe
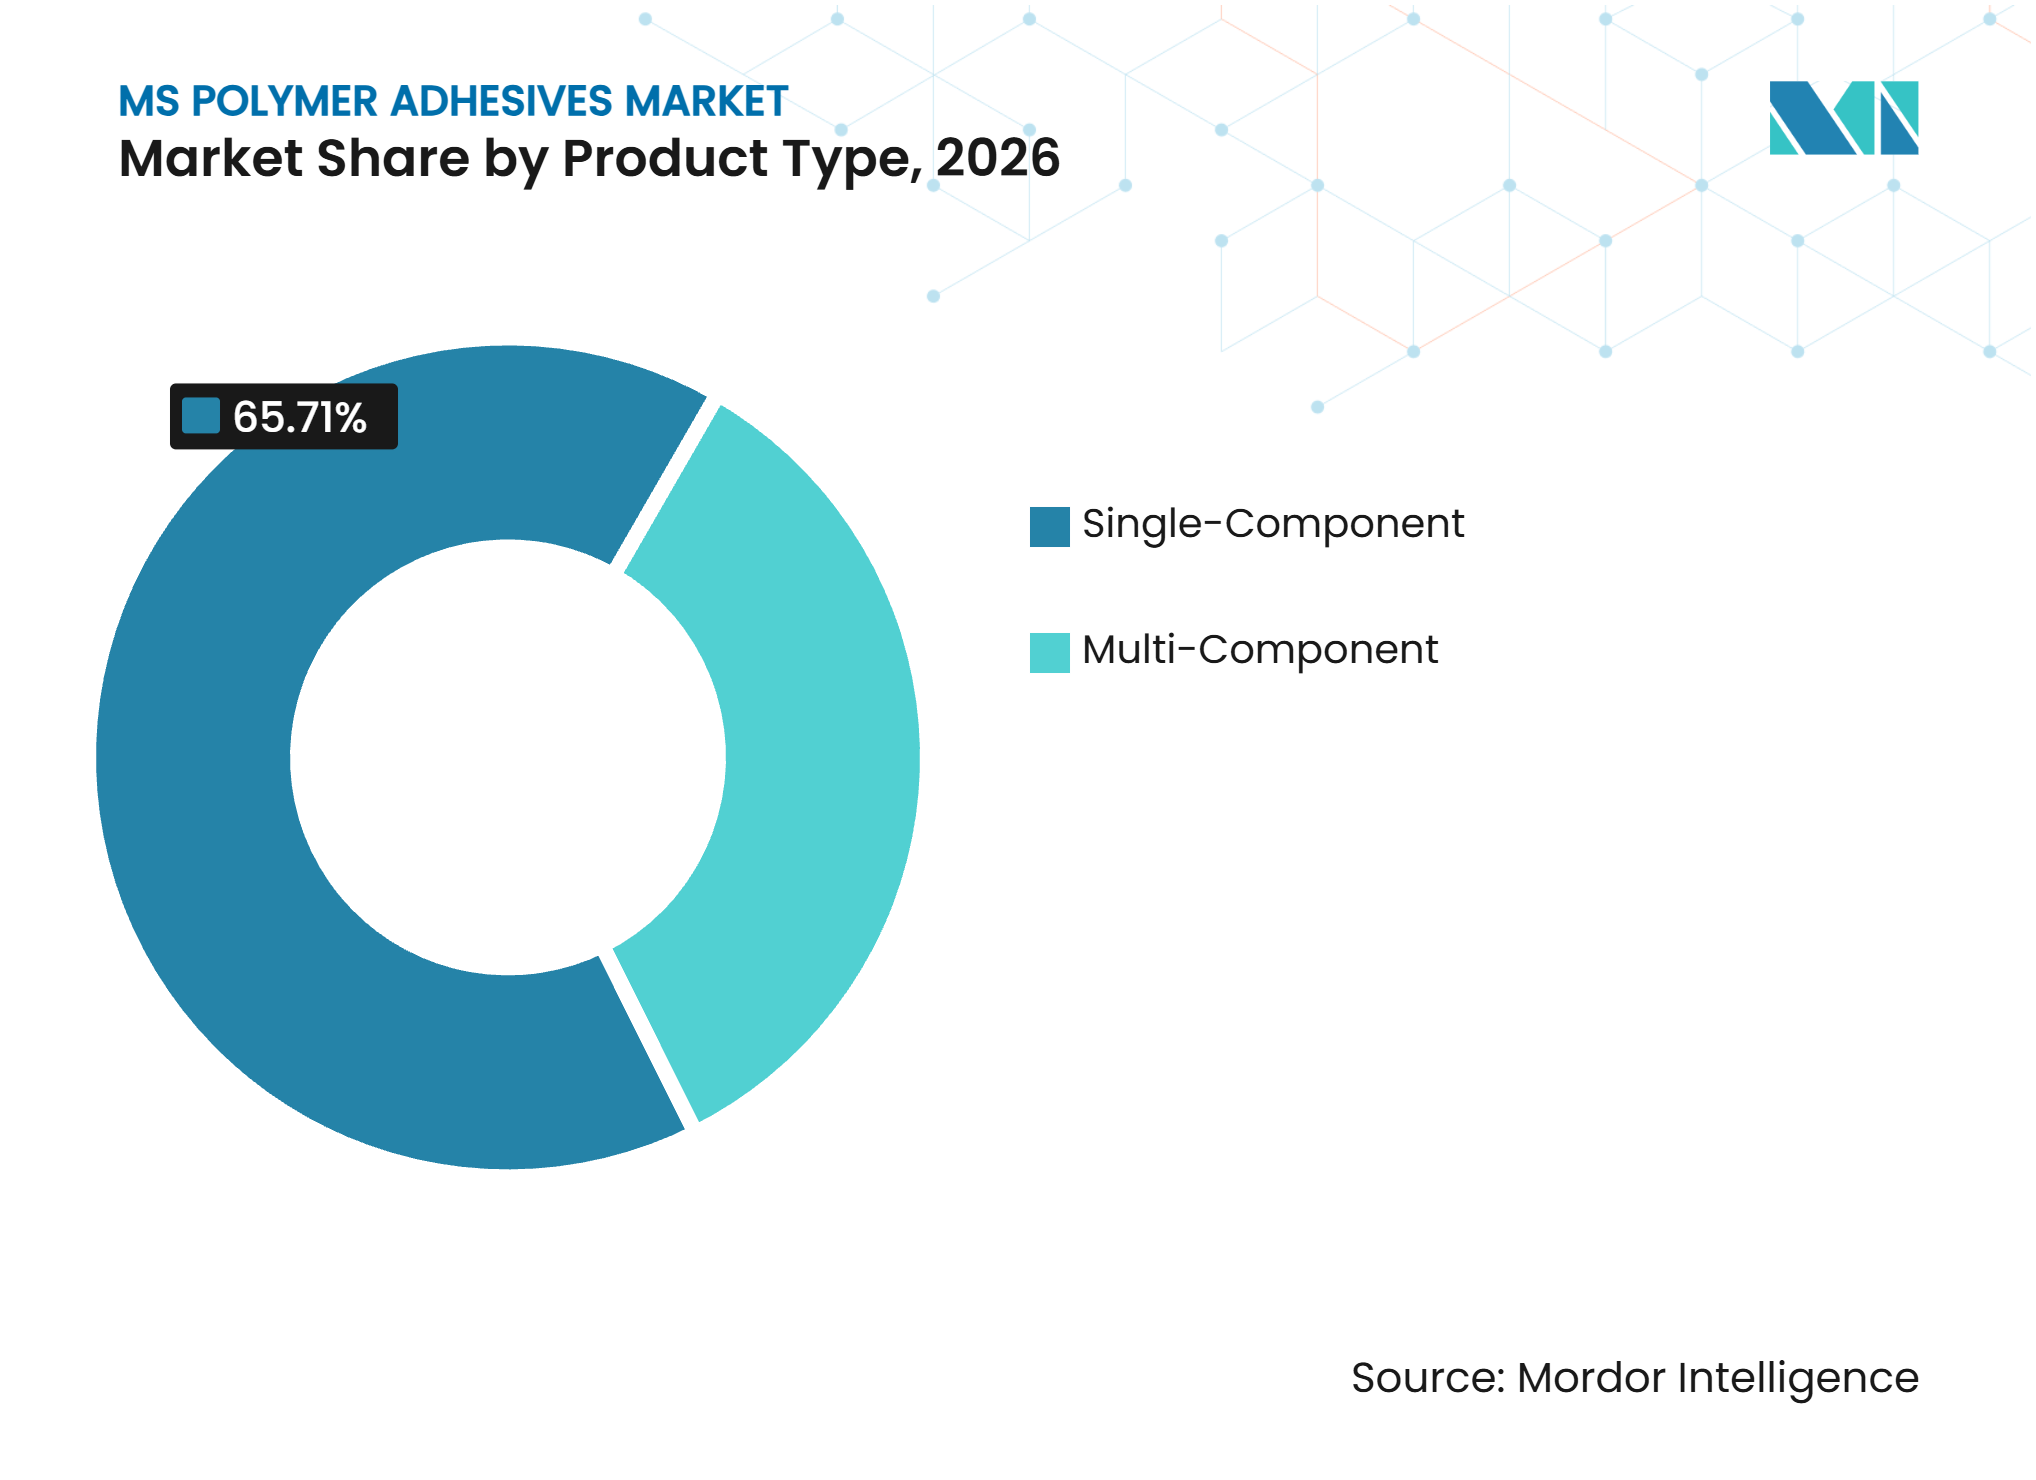
- Por tipo de producto, el monocomponente representó el 65,71% de la participación del mercado de adhesivos de polímero MS en 2026, mientras que se prevé que el multicomponente avance a una CAGR del 7,89% hasta 2032.
- Por industria de uso final, la construcción y edificación representó el 39,13% de la participación del mercado de adhesivos de polímero MS en 2026, mientras que se prevé que el sector automotriz y de transporte avance a una CAGR del 8,43% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,56% de la participación del mercado de adhesivos de polímero MS en 2026 y se prevé que avance a una CAGR del 8,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Adhesivos con Bajo Contenido de COV y Libres de Isocianatos | +2.5% | Global, con intensidad regulatoria concentrada en la UE, Japón y América del Norte (estados CARB) | Corto plazo (≤ 2 años) |
| Ensamblajes de Transporte Ligeros y de Materiales Mixtos | +2.0% | Global; Asia-Pacífico y la UE como principales centros de especificación de fabricantes de equipos originales | Mediano plazo (2-4 años) |
| Construcción Verde, Renovación y Construcción Energéticamente Eficiente | +1.5% | Europa, América del Norte; emergente en proyectos con certificación verde en Asia-Pacífico | Mediano plazo (2-4 años) |
| Construcción Prefabricada y Fabricación Modular | +1.0% | Mercados principales de Asia-Pacífico (China, India, Japón) con expansión hacia la UE y América del Norte | Mediano plazo (2-4 años) |
| Procesamiento sin Imprimación y Reducción de Pasos de Ensamblaje | +0.5% | Global; líneas de fabricantes de equipos originales automotrices y ensamblaje electrónico en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Adhesivos con Bajo Contenido de COV y Libres de Isocianatos
El mercado de adhesivos de polímero MS se beneficia de la demanda de materiales que pueden cumplir con los requisitos de calidad del aire interior y del lugar de trabajo sin depender de sistemas basados en isocianatos. La actividad de registro de productos de la Asociación Japonesa de la Industria de Adhesivos (JAIA) muestra que los requisitos sobre compuestos orgánicos volátiles siguen siendo relevantes para los productores de adhesivos que operan en Japón. La Agencia de Protección Ambiental de los Estados Unidos finalizó las enmiendas a las normas nacionales de emisión de compuestos orgánicos volátiles para recubrimientos en aerosol en enero de 2025, reforzando la dirección de la atención regulatoria hacia las emisiones de productos[1]. Los sistemas de polímero MS ofrecen una vía hacia formulaciones de menor emisión y libres de isocianatos, lo que puede reducir la complejidad de manejo para contratistas y operadores de planta. La certificación EMICODE de Alemania y el etiquetado de emisiones interiores de Francia influyen en las decisiones de adquisición de productos de construcción, especialmente cuando los propietarios de proyectos buscan un rendimiento documentado de bajas emisiones. La información de certificación de Helopal de 2025 identifica el estado EC1Plus para un producto adhesivo de polímero MS, lo que demuestra que los proveedores pueden posicionar estos sistemas dentro de los programas de certificación de edificios.
Ensamblajes de Transporte Ligeros y de Materiales Mixtos
Los vehículos eléctricos utilizan aluminio, plásticos de ingeniería, refuerzos de fibra de carbono, vidrio y metales recubiertos en ensamblajes que tienen diferentes propiedades térmicas y superficiales. Estas combinaciones de sustratos pueden aumentar la necesidad de materiales de unión flexibles que distribuyan el estrés sin añadir sujetadores mecánicos. Henkel AG & Co. KGaA lanzó Loctite MS 9650 en diciembre de 2025 para la unión estructural ligera y de pantallas automotrices, citando resistencia a los rayos UV, adhesión sin imprimación y compatibilidad con vidrio, metal, superficies pintadas y plásticos. El material técnico de 2025 de CEMEDINE Co.,Ltd. para su gama Super X también respalda el uso de sistemas de polímero modificado con silano en sustratos variados de construcción e industriales. H.B. Fuller Company ha identificado la selección de adhesivos ligeros como relevante para la fabricación de vehículos eléctricos, donde la flexibilidad de la unión y el rendimiento térmico influyen en la elección del material. El procesamiento sin imprimación también elimina un paso de preparación, lo que puede mejorar el flujo de producción en el ensamblaje automotriz y electrónico cuando se valida para el sustrato especificado.
Construcción Verde, Renovación y Construcción Energéticamente Eficiente
Los selladores y adhesivos de bajas emisiones se consideran cada vez más durante la selección de materiales para proyectos de construcción verde. Green Seal revisó su norma GS-36 para adhesivos comerciales en marzo de 2025, manteniendo un punto de referencia reconocido para la adquisición de adhesivos de menor impacto en proyectos de América del Norte. Los materiales utilizados dentro del límite de impermeabilización del edificio también pueden evaluarse bajo el sistema Liderazgo en Energía y Diseño Ambiental (LEED) y marcos de proyectos similares. Los adhesivos de polímero MS son relevantes porque combinan pintabilidad, resistencia a la intemperie y opciones de formulación de bajas emisiones en aplicaciones de ventanas, fachadas e interiores. Los trabajos de renovación generan demanda para el resellado de fachadas envejecidas, juntas de paneles y penetraciones de servicios donde los materiales más antiguos de polisulfuro, silicona o poliuretano necesitan reemplazo. Estas características respaldan oportunidades para el mercado de adhesivos de polímero MS en renovación energéticamente eficiente, incluidas las instalaciones fotovoltaicas integradas en edificios que requieren una unión duradera de módulos y techos.
Construcción Prefabricada y Fabricación Modular
La construcción fuera del sitio otorga mayor valor a la dosificación repetible, el curado controlado y la adhesión confiable en sustratos preparados en un entorno de fábrica. El Instituto de Construcción Modular informó en octubre de 2025 que los adhesivos a base de polímero MS mantuvieron la integridad de la unión en instalaciones de azulejos en estaciones de tren modulares donde la vibración puede desafiar a los sistemas cementosos. Un único adhesivo híbrido puede utilizarse para juntas de paneles, marcos de ventanas y penetraciones de servicios, reduciendo el número de productos que maneja un fabricante de módulos. CEMEDINE Co.,Ltd. declaró que su adhesivo elasto-plástico TGA-3 fue utilizado en conexiones de arriostramiento de acero en el Pabellón Insignia de la Expo Osaka-Kansai, mostrando el uso de tecnología adhesiva avanzada en un proyecto de construcción pública. La empresa reportó una reducción del 20% en el área de conexión y un 30% menos de pernos de alta tensión en comparación con las uniones convencionales solo con pernos para esa aplicación. Los programas que apoyan la prefabricación en China e India crean un entorno donde los productos de polímero MS aplicados en fábrica pueden ganar una mayor aceptación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Formulación y Calificación Más Elevados que los Selladores Convencionales | -0.8% | Global; más agudo en mercados residenciales sensibles al precio en el Sudeste Asiático, Asia del Sur y África Subsahariana | Corto plazo (≤ 2 años) |
| Conciencia y Penetración Limitadas en Mercados Subdesarrollados | -0.5% | Oriente Medio y África, América del Sur, partes de la ASEAN | Largo plazo (≥ 4 años) |
| Dependencia de la Humedad y la Temperatura Durante el Curado | -0.3% | Norte de Europa, Canadá, mercados de Asia-Pacífico de gran altitud | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Formulación y Calificación Más Elevados que los Selladores Convencionales
Los monómeros de poliéter terminados en silano son más costosos que varios insumos establecidos de poliuretano y silicona, lo que afecta las decisiones de compra en proyectos que priorizan el costo inicial. Esta diferencia de precio es especialmente significativa en obras residenciales y comerciales pequeñas donde las especificaciones de rendimiento son menos exigentes. Wacker Chemie AG informó en su informe anual de 2025 que las condiciones en los mercados de silicona afectaron su entorno empresarial, destacando la presión competitiva creada por las químicas alternativas. La calificación automotriz también puede requerir pruebas químicas extendidas, ensayos de sustratos, validación de producción y presentaciones de materiales aprobados. Estos procesos favorecen a los proveedores que ya cuentan con aprobaciones de fabricantes de equipos originales y registros de aplicaciones. El curado por humedad crea una restricción operativa adicional porque las condiciones frías o de baja humedad pueden ralentizar la velocidad de curado y requerir un control de proceso más riguroso.
Conciencia y Penetración Limitadas en Mercados Subdesarrollados
La tecnología de polímero MS tiene un historial de especificación más largo en Japón y Europa que en varios mercados de construcción en desarrollo. Los contratistas en partes de América del Sur, África Subsahariana y Asia del Sur pueden estar más familiarizados con productos a base de disolventes, selladores de betún, siliconas de uso general o sistemas convencionales de poliuretano. La formación de instaladores sobre el curado por humedad, la aplicación sin imprimación y la clasificación de rendimiento según la Organización Internacional de Normalización (ISO) 11600 puede, por tanto, influir en la adopción. Pidilite Industries Ltd. reportó un crecimiento del 22,2% en su categoría de adhesivos y selladores durante el año fiscal 2024-2025, aunque la escala de los hábitos de productos establecidos aún puede ralentizar la adopción de nuevas químicas. Mapei S.p.A. anunció inversiones en fabricación local en Egipto y Brasil durante 2025, lo que puede fortalecer la disponibilidad de productos y el soporte técnico en mercados adyacentes. El desarrollo del mercado en estas regiones depende de la distribución, la formación de instaladores y la confianza en el rendimiento del producto bajo condiciones locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Monocomponente Lidera; Los Sistemas Multicomponente Crecen Más RápidoEl monocomponente representó el 65,71% de la participacin del mercado de adhesivos de polímero MS en 2026. Su posición de liderazgo refleja su idoneidad para la instalación en campo, donde operadores individuales y pequeños equipos pueden aplicar un material listo para usar sin control de proporción ni equipos de mezcla. Estos productos se utilizan ampliamente en el sellado de fachadas, ventanas, acabados interiores y renovación porque los usuarios pueden dispensarlos directamente desde un cartucho o salchicha. Su mecanismo de curado por humedad puede limitar la profundidad de curado en juntas gruesas y puede hacer que las condiciones de almacenamiento y aplicación sean importantes en climas húmedos o fríos.
Se proyecta que el multicomponente avance a una CAGR del 7,89% hasta 2032. El tamaño del mercado de adhesivos de polímero MS para multicomponentes se está expandiendo en entornos industriales porque los sistemas de dos componentes pueden proporcionar mayor resistencia de manipulación y soportar la dosificación automatizada controlada. Estas capacidades son adecuadas para líneas de ensamblaje robóticas donde el tiempo de ciclo y la consistencia del cordón son fundamentales para el rendimiento. Wacker Chemie AG introdujo GENIOSIL STP-E 140 y GENIOSIL STP-E 340 en marzo de 2025, describiendo aglutinantes de silano alfa-gamma diseñados para proporcionar alta elasticidad y bajo módulo sin catalizadores de organoestañosos. A medida que los usuarios automotrices e industriales actualizan las especificaciones de materiales, los productos multicomponente pueden ganar participación donde su perfil de curado y rendimiento mecánico justifiquen los requisitos de manejo adicionales.


Por Industria de Uso Final:
Construcción y Edificación Mantiene los Ingresos; Automotriz y Transporte se Expanden Más RápidoLa construcción y edificación representó el 39,13% de la participación del mercado de adhesivos de polímero MS en 2026. El segmento utiliza estos productos para juntas de fachadas, instalación de ventanas, paneles prefabricados, detalles de cubiertas, suelos y trabajos generales de renovación. Una superficie curada pintable y sin manchas puede hacer que los productos de polímero MS sean útiles donde los arquitectos requieren compatibilidad de acabado que es difícil de obtener con algunos sistemas de silicona. Los requisitos de construcción verde también fomentan la selección de productos de bajas emisiones que puedan satisfacer las necesidades de documentación del proyecto.
Se proyecta que el sector automotriz y de transporte avance a una CAGR del 8,43% hasta 2032. Los fabricantes de vehículos están utilizando más materiales disímiles a medida que buscan estructuras ligeras, protegen los paquetes de baterías e integran sistemas de pantallas. Los sistemas de adhesivos de polímero MS pueden proporcionar unión flexible entre vidrio, metal, paneles recubiertos y plásticos evitando los isocianatos. El ensamblaje industrial también es un grupo de usuarios importante donde la viscosidad predecible y el rendimiento de dosificación respaldan la fabricación de electrodomésticos y electrónica de consumo. Las instalaciones de energía renovable siguen siendo un área de aplicación más pequeña, pero la demanda de unión de paneles estable a los rayos ultravioleta y resistente a la intemperie ofrece al mercado de adhesivos de polímero MS una vía hacia aplicaciones fotovoltaicas y de equipos relacionados.

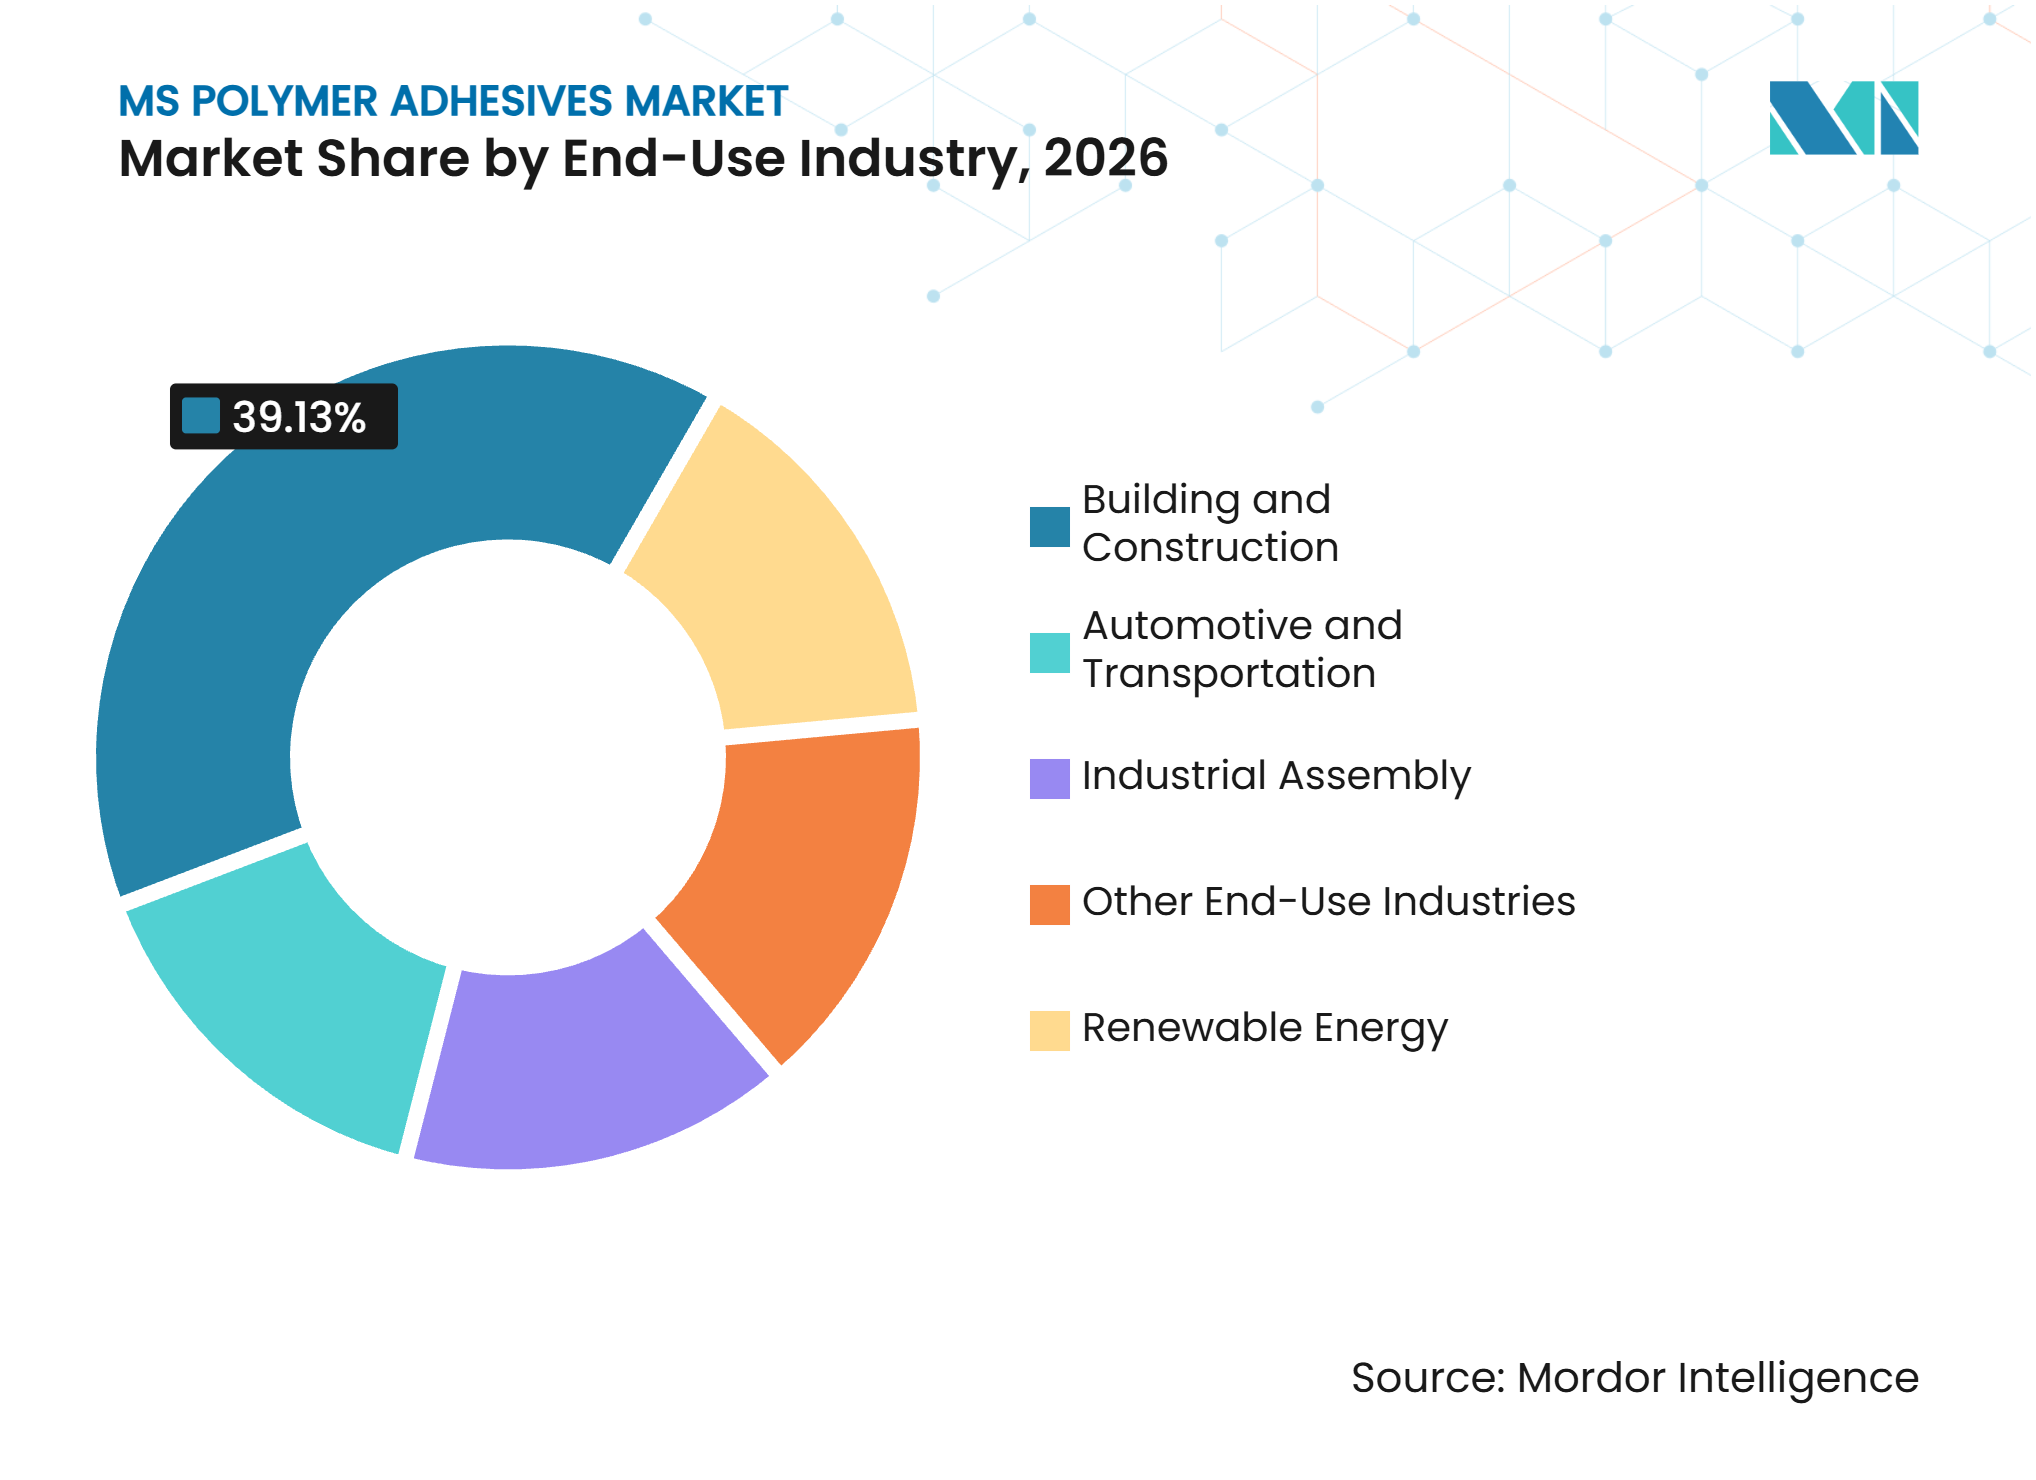
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 42,56% de la participación del mercado de adhesivos de polímero MS en 2026 y se proyecta que avance a una CAGR del 8,11% hasta 2032. China respalda el mercado de adhesivos de polímero MS a través de la actividad de infraestructura, la producción de químicos para la construcción y una gran cadena de suministro de vehículos. Japón sigue siendo un importante centro tecnológico para la química de silanos y polímeros, mientras que el sector de adhesivos del país mantiene prácticas establecidas de registro de productos y cumplimiento normativo a través de la JAIA. India ofrece una gran oportunidad de distribución a medida que la actividad de construcción se extiende más allá de las principales ciudades y las redes de instaladores se familiarizan más con los selladores avanzados. El alcance reportado de Pidilite Industries Ltd. en más de 38.500 localidades le proporciona una amplia vía de acceso a los clientes de construcción, aunque las prácticas de especificación siguen siendo importantes para una adopción más amplia. Corea del Sur añade demanda de componentes para vehículos eléctricos y equipos de semiconductores, respaldando la combinación de usos de construcción y ensamblaje de precisión de la región.
Europa
Europa es una importante área impulsada por especificaciones para el mercado de adhesivos de polímero MS. Los requisitos medioambientales y de emisiones interiores influyen en la adquisición para proyectos de construcción y renovación, particularmente donde los promotores utilizan el Consejo Alemán de Construcción Sostenible (DGNB) y sistemas de certificación relacionados. La documentación de certificación de Helopal demuestra la relevancia del estado EMICODE EC1 Plus en este entorno. La demanda de renovación de la región respalda aplicaciones en resellado de fachadas, ventanas, impermeabilización y mejoras de la envolvente del edificio. Soudal Group amplió su capacidad logística en el Reino Unido mediante un arrendamiento de 10 años para un espacio en Tamworth en septiembre de 2025, lo que indica un apoyo continuo a su red de distribución de productos de construcción. Los mercados del norte de Europa también favorecen los materiales de bajas emisiones, pero las condiciones más frías pueden requerir que los usuarios gestionen cuidadosamente el rendimiento del curado por humedad.
América del Norte, América del Sur y Oriente Medio y África
América del Norte respalda el mercado de adhesivos de polímero MS a través de la recuperación de la construcción y la demanda de la producción de vehículos y bienes duraderos. Las enmiendas de 2025 de la Agencia de Protección Ambiental de los Estados Unidos a las normas de compuestos orgánicos volátiles respaldan el contexto de cumplimiento más amplio para materiales de menor emisión. Bostik inició una inversión de 27 millones de USD en su planta de Middleton, Massachusetts, en mayo de 2025 para ampliar la capacidad de adhesivos especiales para clientes de construcción y bienes duraderos. En América del Sur, Mapei S.p.A. anunció su primera instalación de fabricación en Brasil en septiembre de 2025, con operaciones previstas para 2027. Oriente Medio y África son mercados en etapas más tempranas donde los grandes programas de infraestructura pueden aumentar la conciencia entre contratistas y especificadores. La expansión regional depende de la distribución local, el acceso de los contratistas y el soporte técnico para usuarios de construcción e industriales.
Panorama Competitivo
Concentración del Mercado
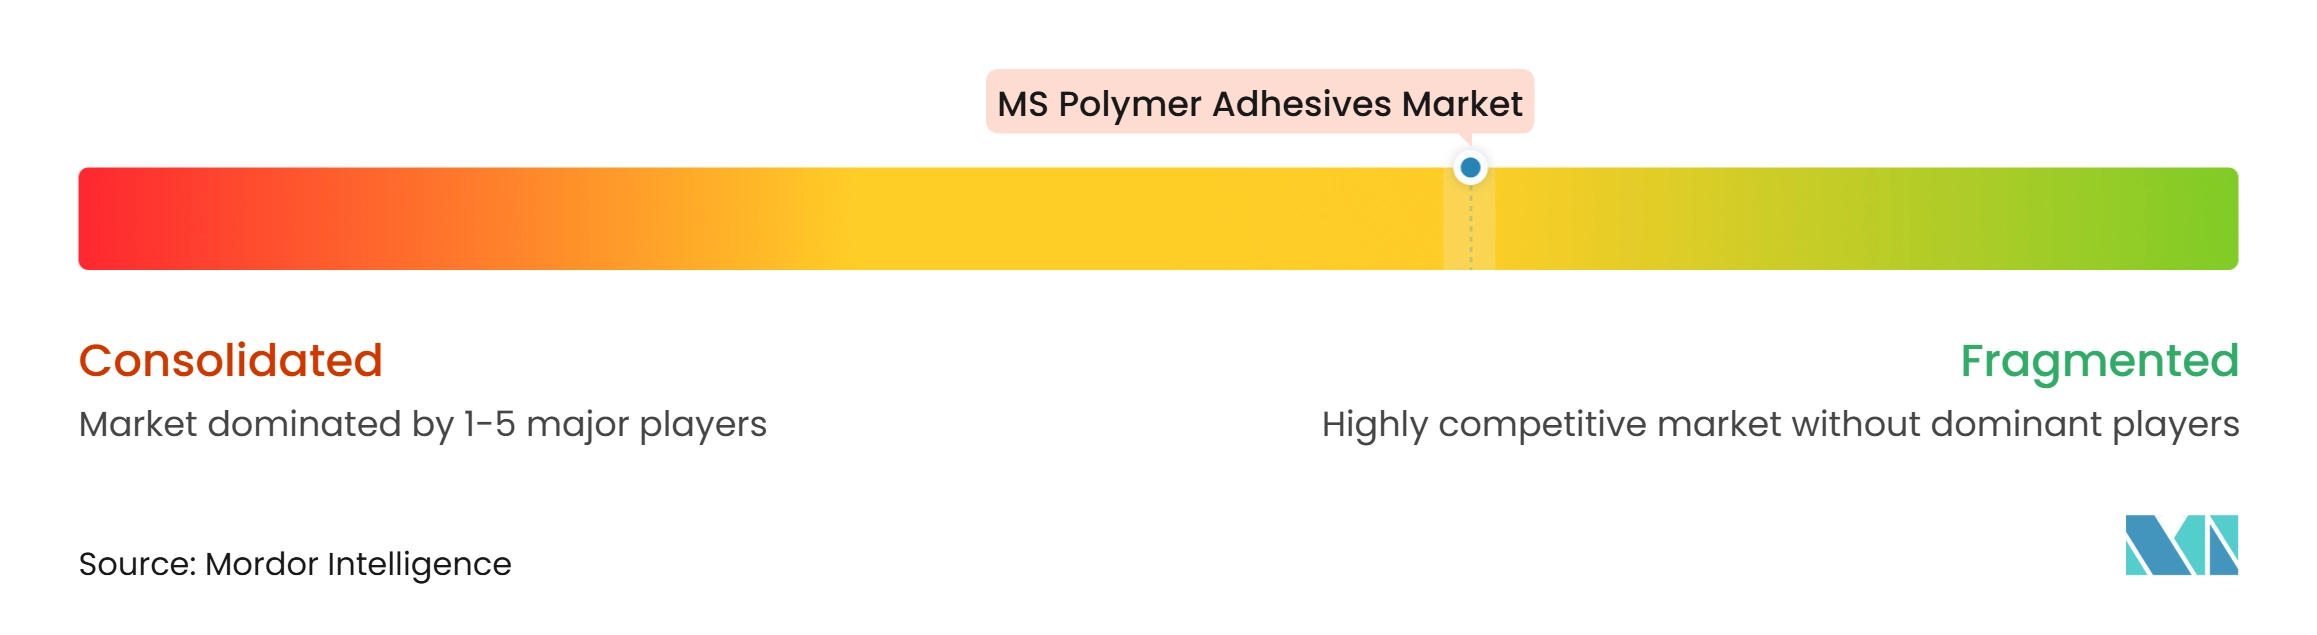
El mercado de adhesivos de polímero MS está moderadamente concentrado, con los cinco principales actores que incluyen Henkel AG & Co. KGaA, Sika AG, Arkema, H.B. Fuller Company y 3M. Sika AG, Henkel AG & Co. KGaA, Arkema a través de Bostik y Wacker Chemie AG tienen amplias capacidades técnicas y geográficas. Sika AG reportó siete adquisiciones complementarias en 2025, lo que fortaleció sus posiciones en acabados de edificios, construcción en Oriente Medio y distribución en Asia-Pacífico. Henkel AG & Co. KGaA lanzó Loctite MS 9650 en diciembre de 2025 para la unión estructural ligera y de pantallas automotrices, enfocándose en la adhesión sin imprimación y una formulación libre de PVC e isocianatos[2].
Wacker Chemie AG inició la producción de polímeros híbridos de alfa-silano en Nünchritz en 2025, añadiendo una fuente de suministro dedicada para selladores de alto rendimiento, adhesivos y productos de impermeabilización líquida. Esta inversión respalda a los formuladores independientes que no producen sus propias cadenas principales de polímeros. Bostik de Arkema lanzó VSR 400A en agosto de 2025, un sellador de costuras conductivo de polímero modificado con sililo para capós de camiones de servicio pesado que integra conductividad y sellado en un solo producto. Productores como 3M, Dow, ITW Performance Polymers, Permabond, Shin-Etsu Chemical Co., Ltd., CEMEDINE Co.,Ltd. y Tremco Incorporated añaden capacidades especializadas en adhesivos, selladores, siliconas, polímeros híbridos y unión industrial.
Las oportunidades competitivas incluyen formulaciones libres de estaño, productos para entornos de contacto con alimentos, sistemas de polímero modificado con silano de base biológica y unión de paneles de energía renovable. Soudal Group respalda su posición con la tecnología SMX (Extensiones Modificadas de Soudal) utilizada en sus selladores y adhesivos de polímero híbrido. Mapei S.p.A. inauguró una planta de producción de 25 millones de USD en Egipto en abril de 2025, proporcionándole una base local para clientes de Egipto, Norte de África y Oriente Medio. La diferenciación técnica probablemente seguirá vinculada a la ciencia de materiales, el historial de calificación, el soporte de aplicaciones y la capacidad de suministrar a clientes en múltiples regiones.
Líderes de la Industria de Adhesivos de Polímero MS
-
Henkel AG & Co. KGaA
-
Sika AG
-
Arkema
-
H.B. Fuller Company
-
3M
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos de Polímero MS Empresas cubiertas en este informe
- 3M
- Arkema
- CEMEDINE Co.,Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- ITW Performance Polymers
- Mapei S.p.A.
- Permabond
- Pidilite Industries Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Soudal Group
- Tremco Incorporated
- Wacker Chemie AG
Desarrollos recientes de la industria en Mercado de Adhesivos de Polímero MS
- Octubre de 2026: Henkel AG & Co. KGaA introdujo Loctite MS 9810, un nuevo sellador de junta formada en el lugar monocomponente de Polímero MS. El producto ofrece resistencia a aceites calientes, temperaturas elevadas y movimiento mecánico, respaldando el mercado de adhesivos de polímero MS a través de aplicaciones ampliadas en sellado automotriz y ensamblaje de trenes de transmisión.
- Marzo de 2025: Wacker Chemie AG introdujo GENIOSIL STP-E 140 y GENIOSIL STP-E 340, dos productos de polímero terminado en silano diseñados para formulaciones de adhesivos y selladores libres de estaño. Los productos permiten a los fabricantes ajustar la velocidad de curado, el tiempo de formación de piel y las propiedades mecánicas, respaldando el Mercado de Adhesivos de Polímero MS a través de una mayor flexibilidad de formulación y el desarrollo de soluciones de unión de alto rendimiento.
Alcance del Informe Global del Mercado de Adhesivos de Polímero MS
Los adhesivos de polímero MS son adhesivos de curado por humedad basados en polímeros modificados terminados en silano que proporcionan una unión fuerte, flexibilidad y resistencia a la exposición ambiental. Se utilizan para unir diferentes sustratos ofreciendo durabilidad y una menor dependencia de los sujetadores mecánicos convencionales.
El Mercado de Adhesivos de Polímero MS está segmentado por tipo de producto, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en adhesivos monocomponente y multicomponente. Por industria de uso final, el mercado está segmentado en construcción y edificación, automotriz y transporte, ensamblaje industrial, energía renovable y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los adhesivos de polímero MS en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Monocomponente |
| Multicomponente |
| Construcción y Edificación |
| Automotriz y Transporte |
| Ensamblaje Industrial |
| Energía Renovable |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Monocomponente | |
| Multicomponente | ||
| Por Industria de Uso Final | Construcción y Edificación | |
| Automotriz y Transporte | ||
| Ensamblaje Industrial | ||
| Energía Renovable | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de adhesivos de polímero MS?
El tamaño del Mercado de Adhesivos de Polímero MS fue valorado en 5,76 mil millones de USD en 2026 y se estima que crecerá desde 6,03 mil millones de USD en 2027 hasta alcanzar los 8,48 mil millones de USD para 2032, a una CAGR del 7,04% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda en el mercado de adhesivos de polímero MS?
La demanda está respaldada por los requisitos de materiales de bajas emisiones, las formulaciones libres de isocianatos, el ensamblaje de vehículos ligeros, los trabajos de renovación y la construcción modular.
¿Qué tipo de producto tuvo la mayor participación en 2026?
El monocomponente tuvo una participación del 65,71% en 2026 porque es adecuado para la aplicación directa en campo sin equipos de mezcla.
¿Qué industria de uso final se proyecta que avance más rápido hasta 2032?
Se proyecta que el sector automotriz y de transporte avance a una CAGR del 8,43% hasta 2032, respaldado por aplicaciones de vehículos eléctricos de materiales mixtos.