
MSポリマー接着剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 6.03 十億米ドル |
| 市場規模 (2032) | 8.48 十億米ドル |
| 成長率 (2027 - 2032) | 7.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるMSポリマー接着剤市場分析
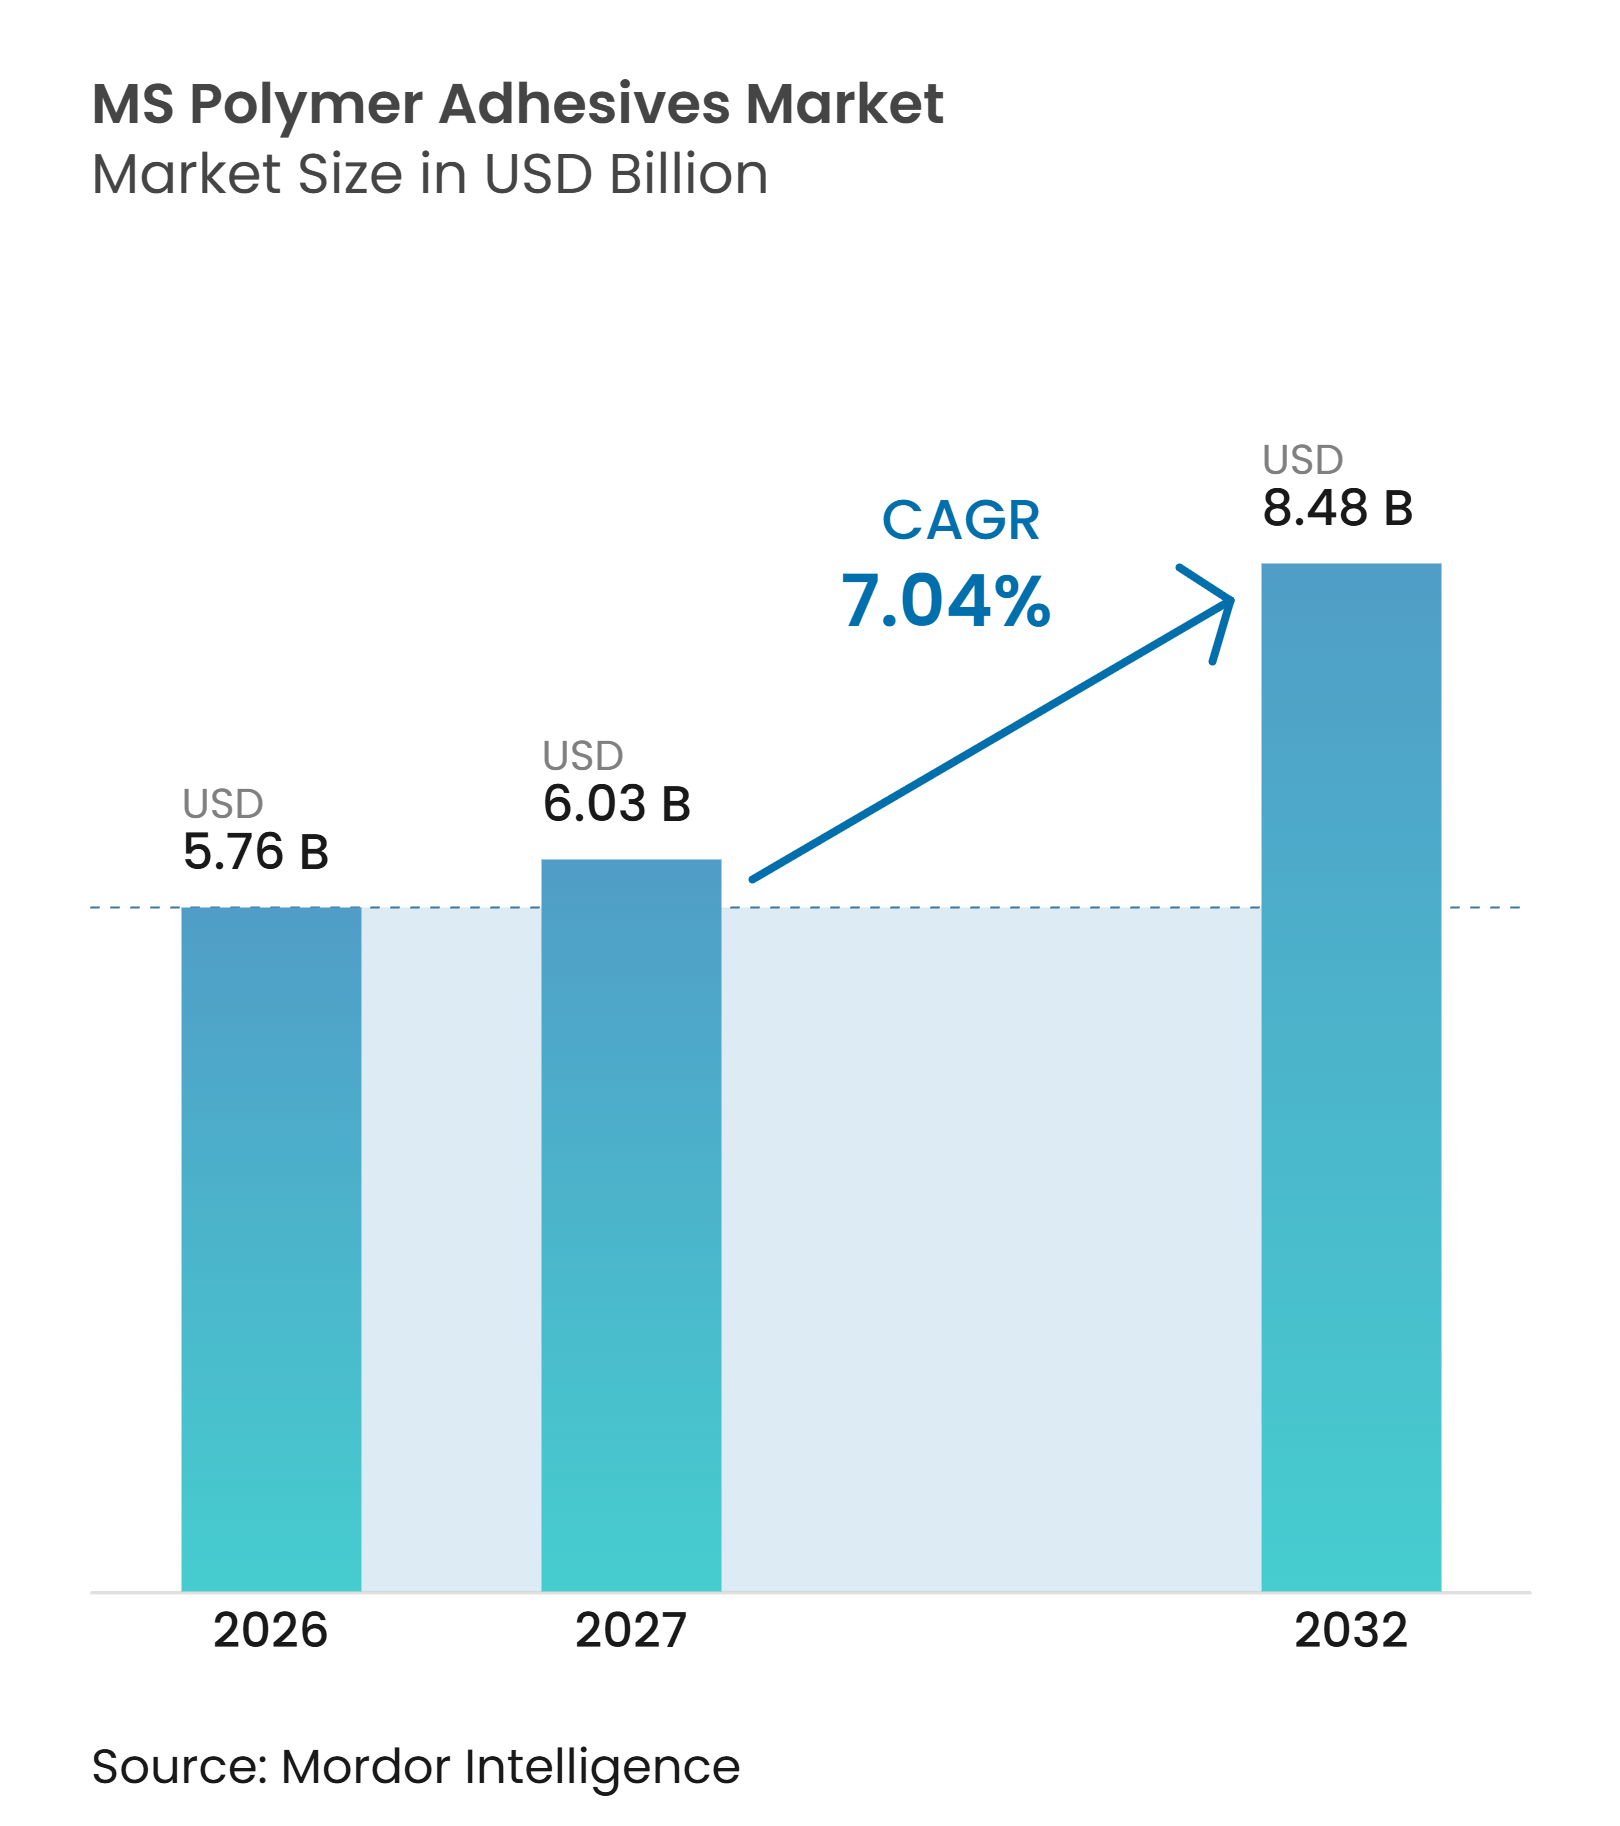
MSポリマー接着剤市場規模は2026年に5.76 ビリオン 米ドルと評価され、2027年の6.03 ビリオン 米ドルから2032年には8.48 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.04%です。MSポリマー接着剤は、シラン変性ポリエーテルまたはシラン変性ポリマー接着剤とも呼ばれ、湿気活性化シラン化学反応によって硬化し、イソシアネートおよび有機溶剤を使用しません。このプロファイルにより、低排出材料、プライマーレス接着、および異種基材間の適合性が求められる用途での使用が可能となります。揮発性有機化合物およびジイソシアネートに関する規制要件は、いくつかの確立された市場において従来の化学系に関連する管理コストおよび材料コストを引き上げています。建設業は引き続き主要な需要基盤であり、一方で車両の電動化、モジュール建設、および再生可能エネルギー用途がMSポリマー接着剤市場の用途範囲を拡大しています。サプライヤーは新たなポリマー生産能力、用途特化型製品、および地域生産投資によって対応していますが、価格感度および可変硬化条件が一部のプロジェクトでの採用を依然として制限しています。
主要レポートのポイント
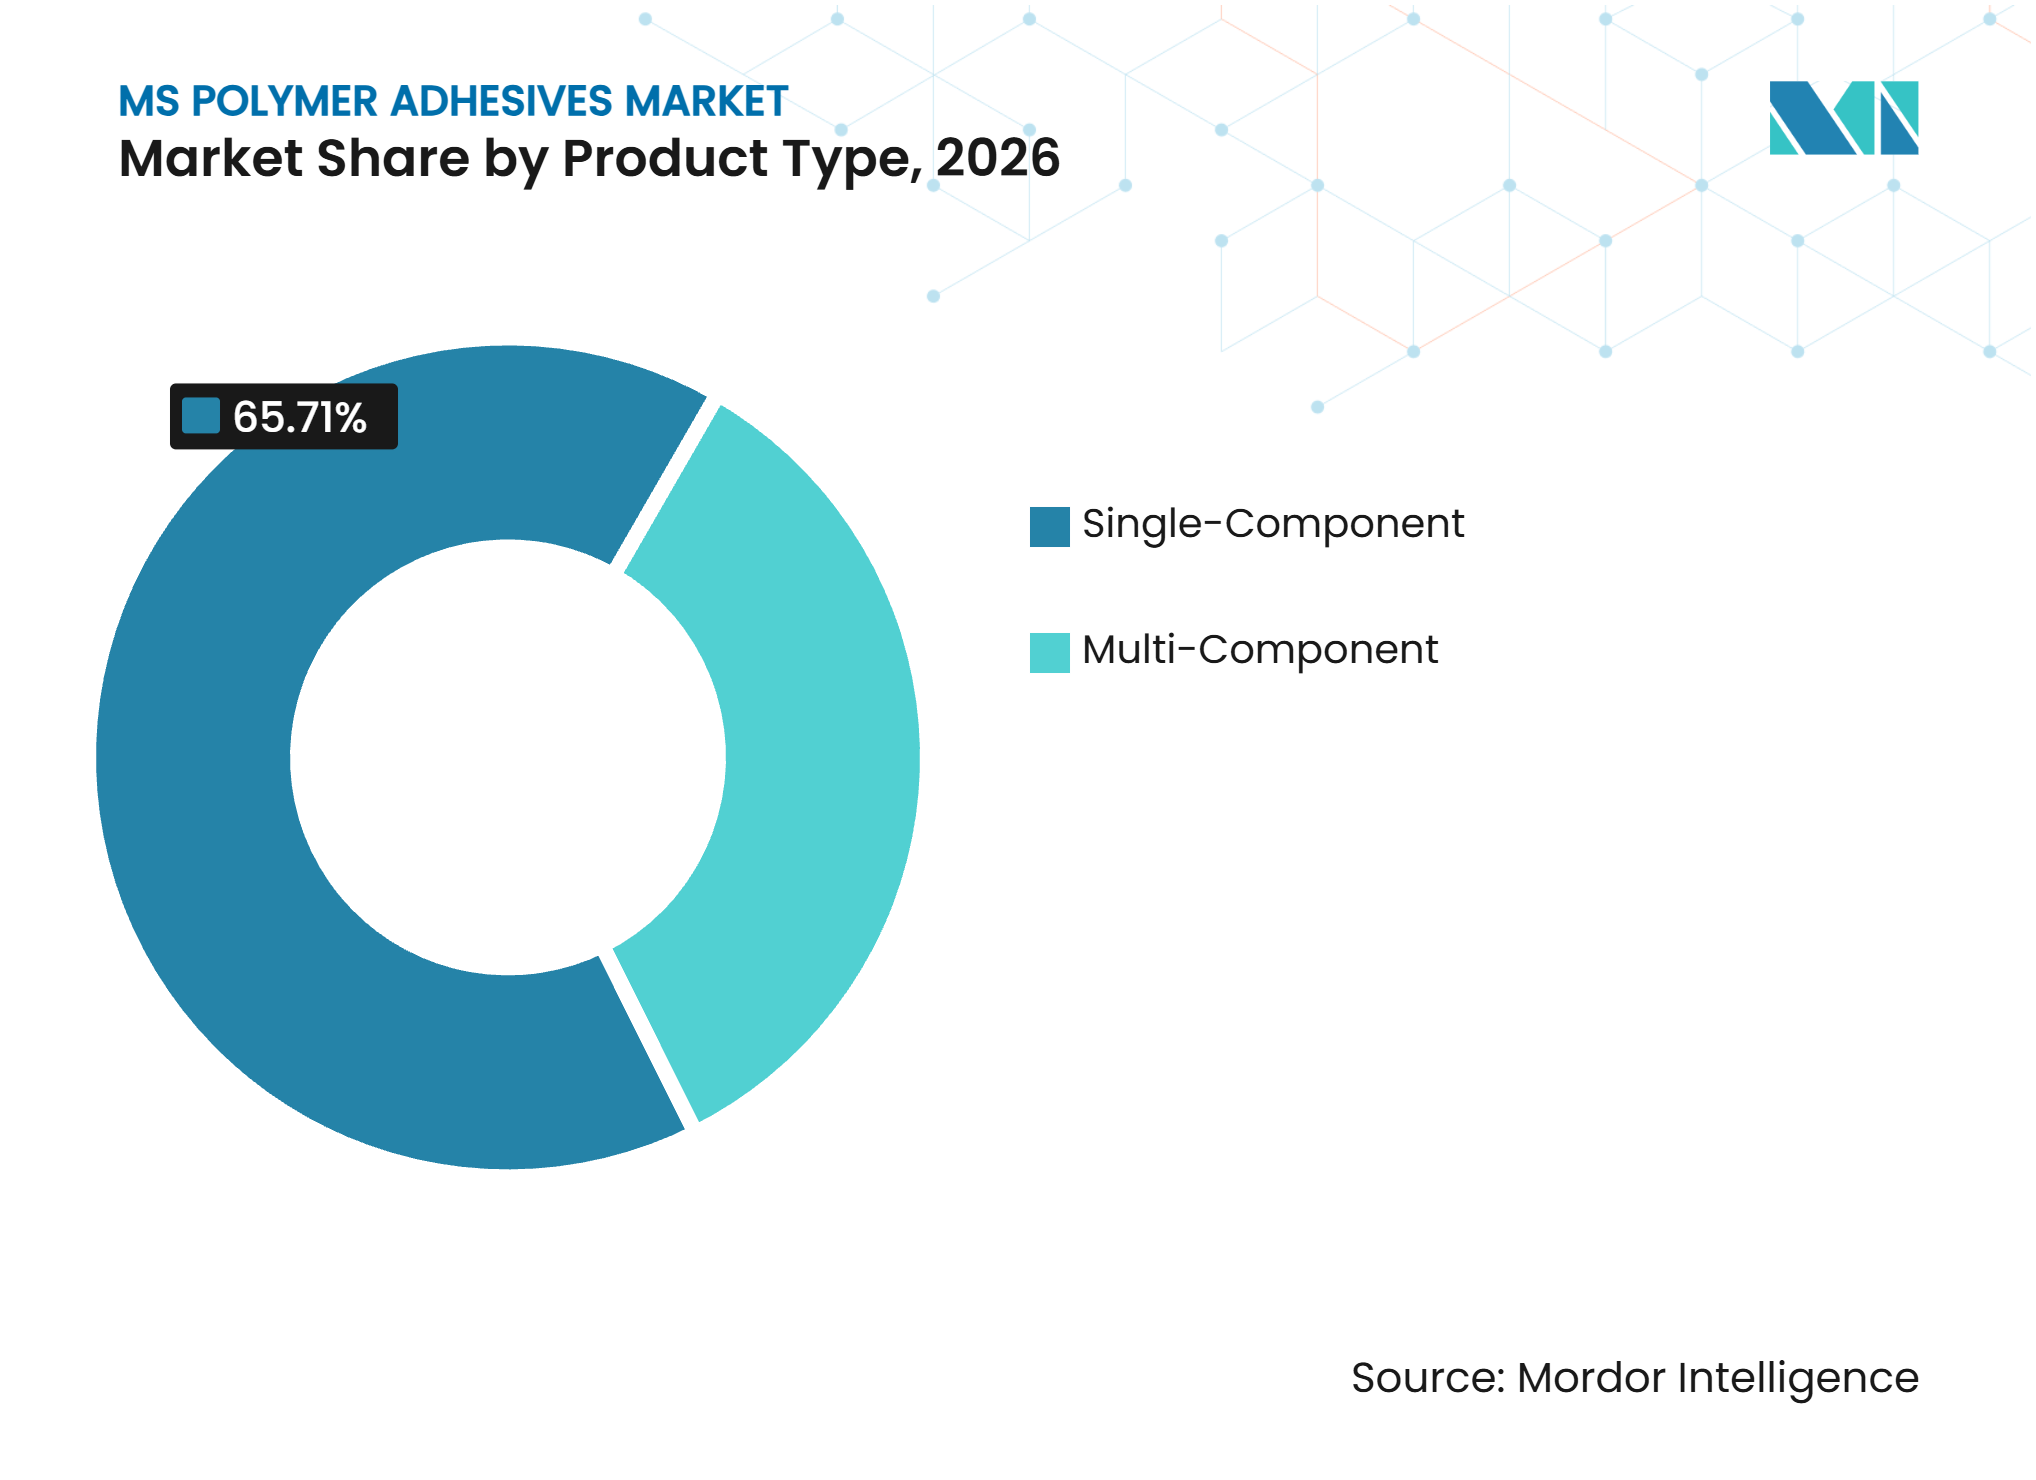
- 製品タイプ別では、一液型が2026年のMSポリマー接着剤市場シェアの65.71%を占め、多液型は2032年にかけて7.89%のCAGRで成長すると予測されています。
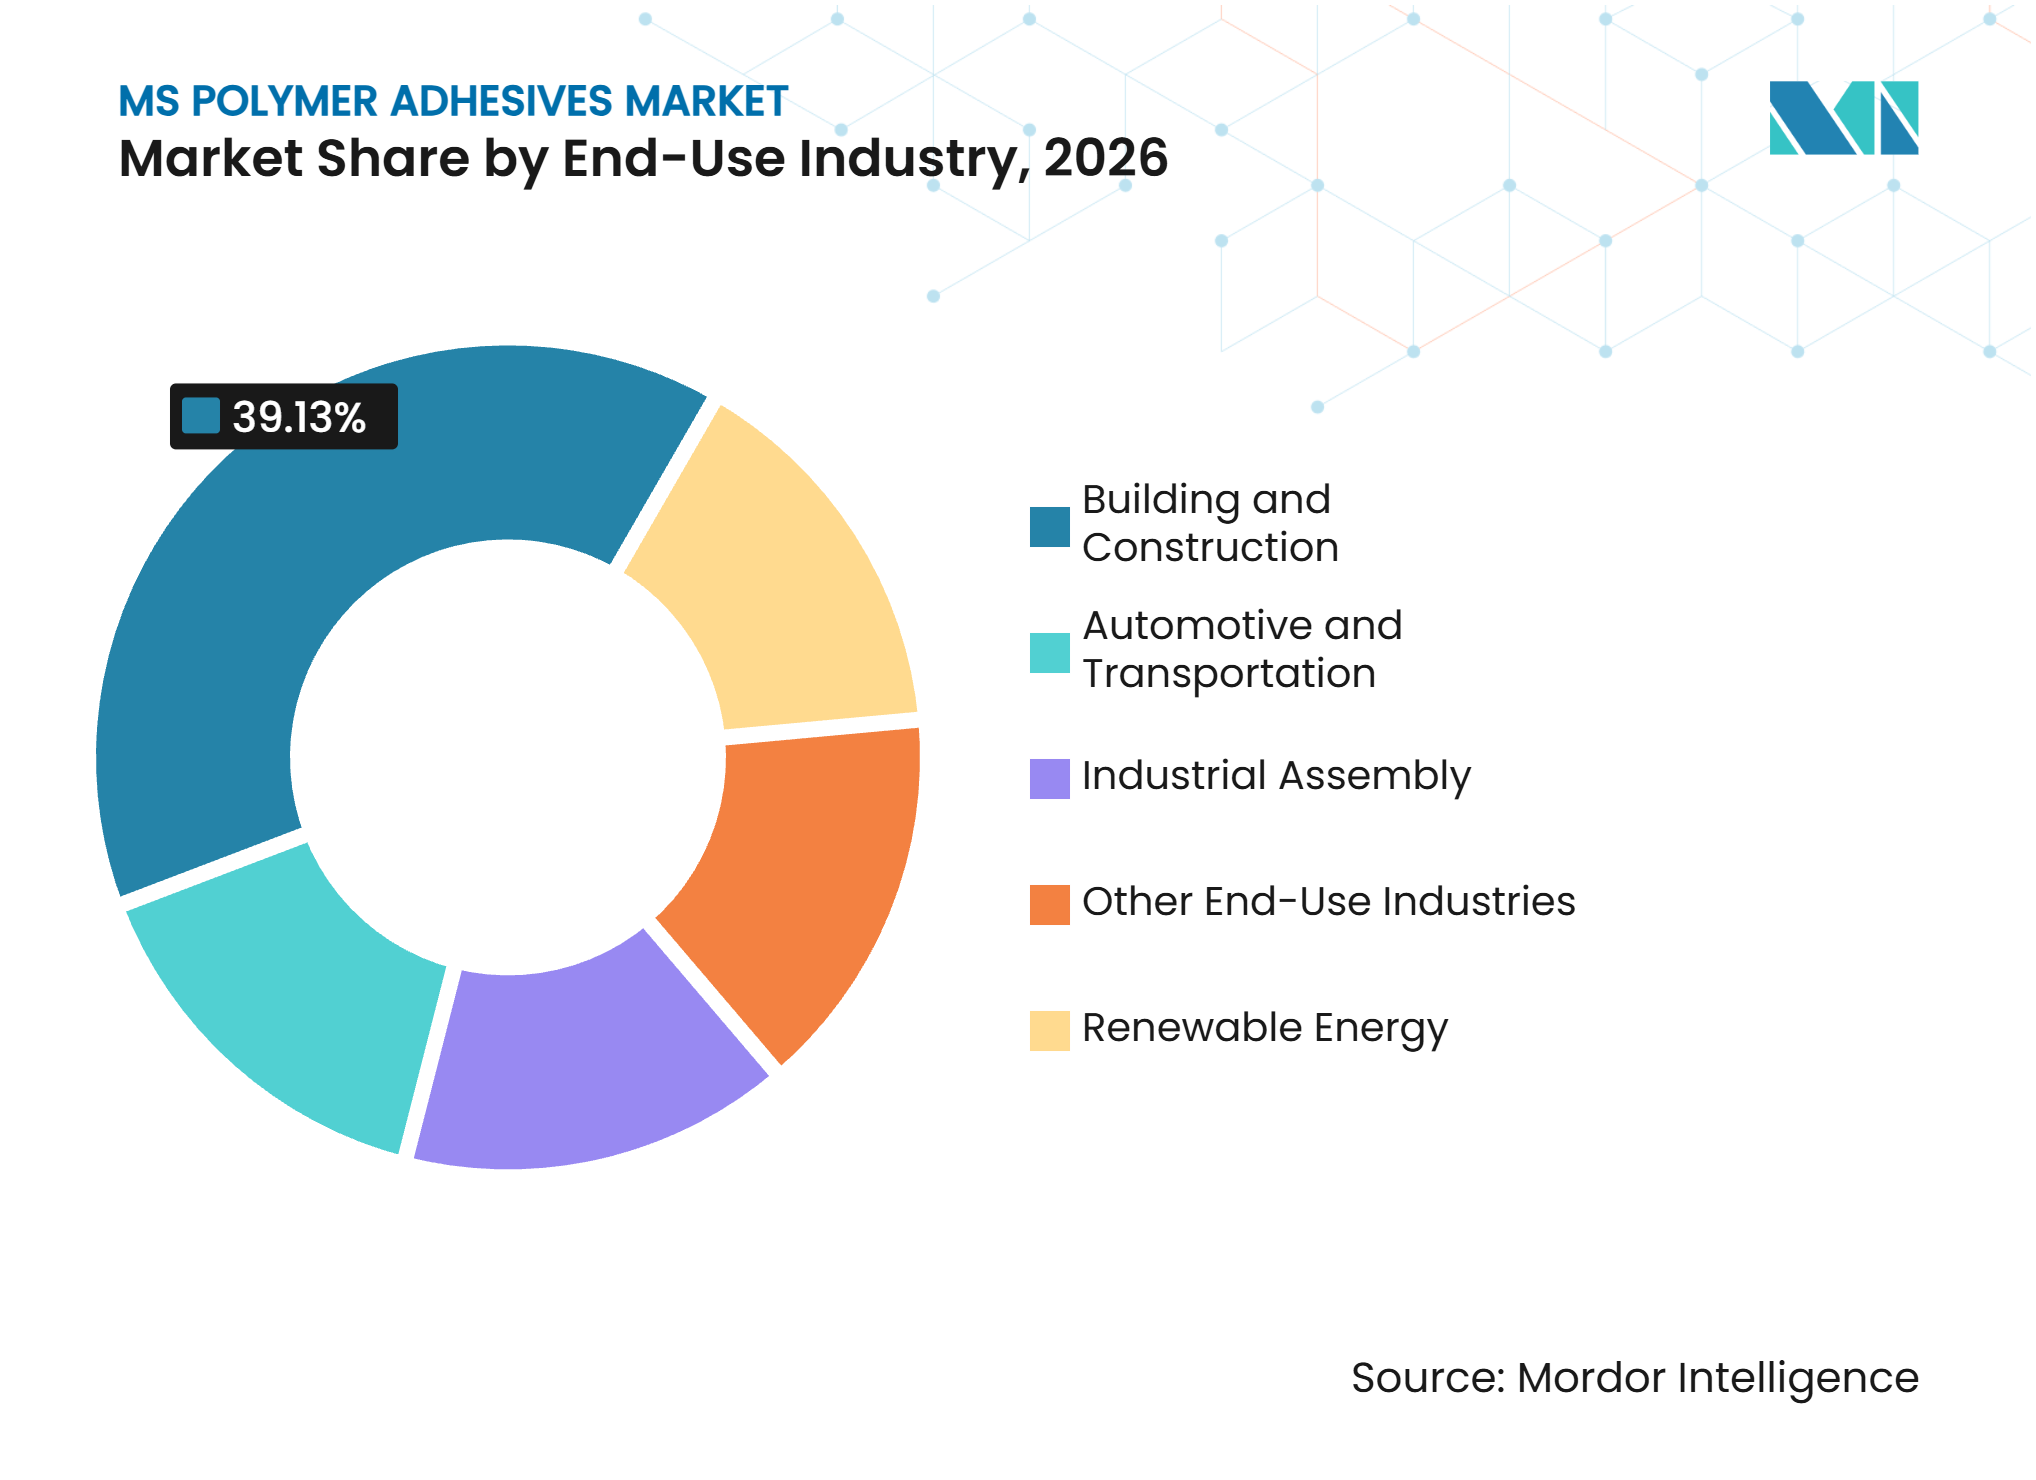
- 最終用途産業別では、建築・建設が2026年のMSポリマー接着剤市場シェアの39.13%を占め、自動車・輸送は2032年にかけて8.43%のCAGRで成長すると予測されています。
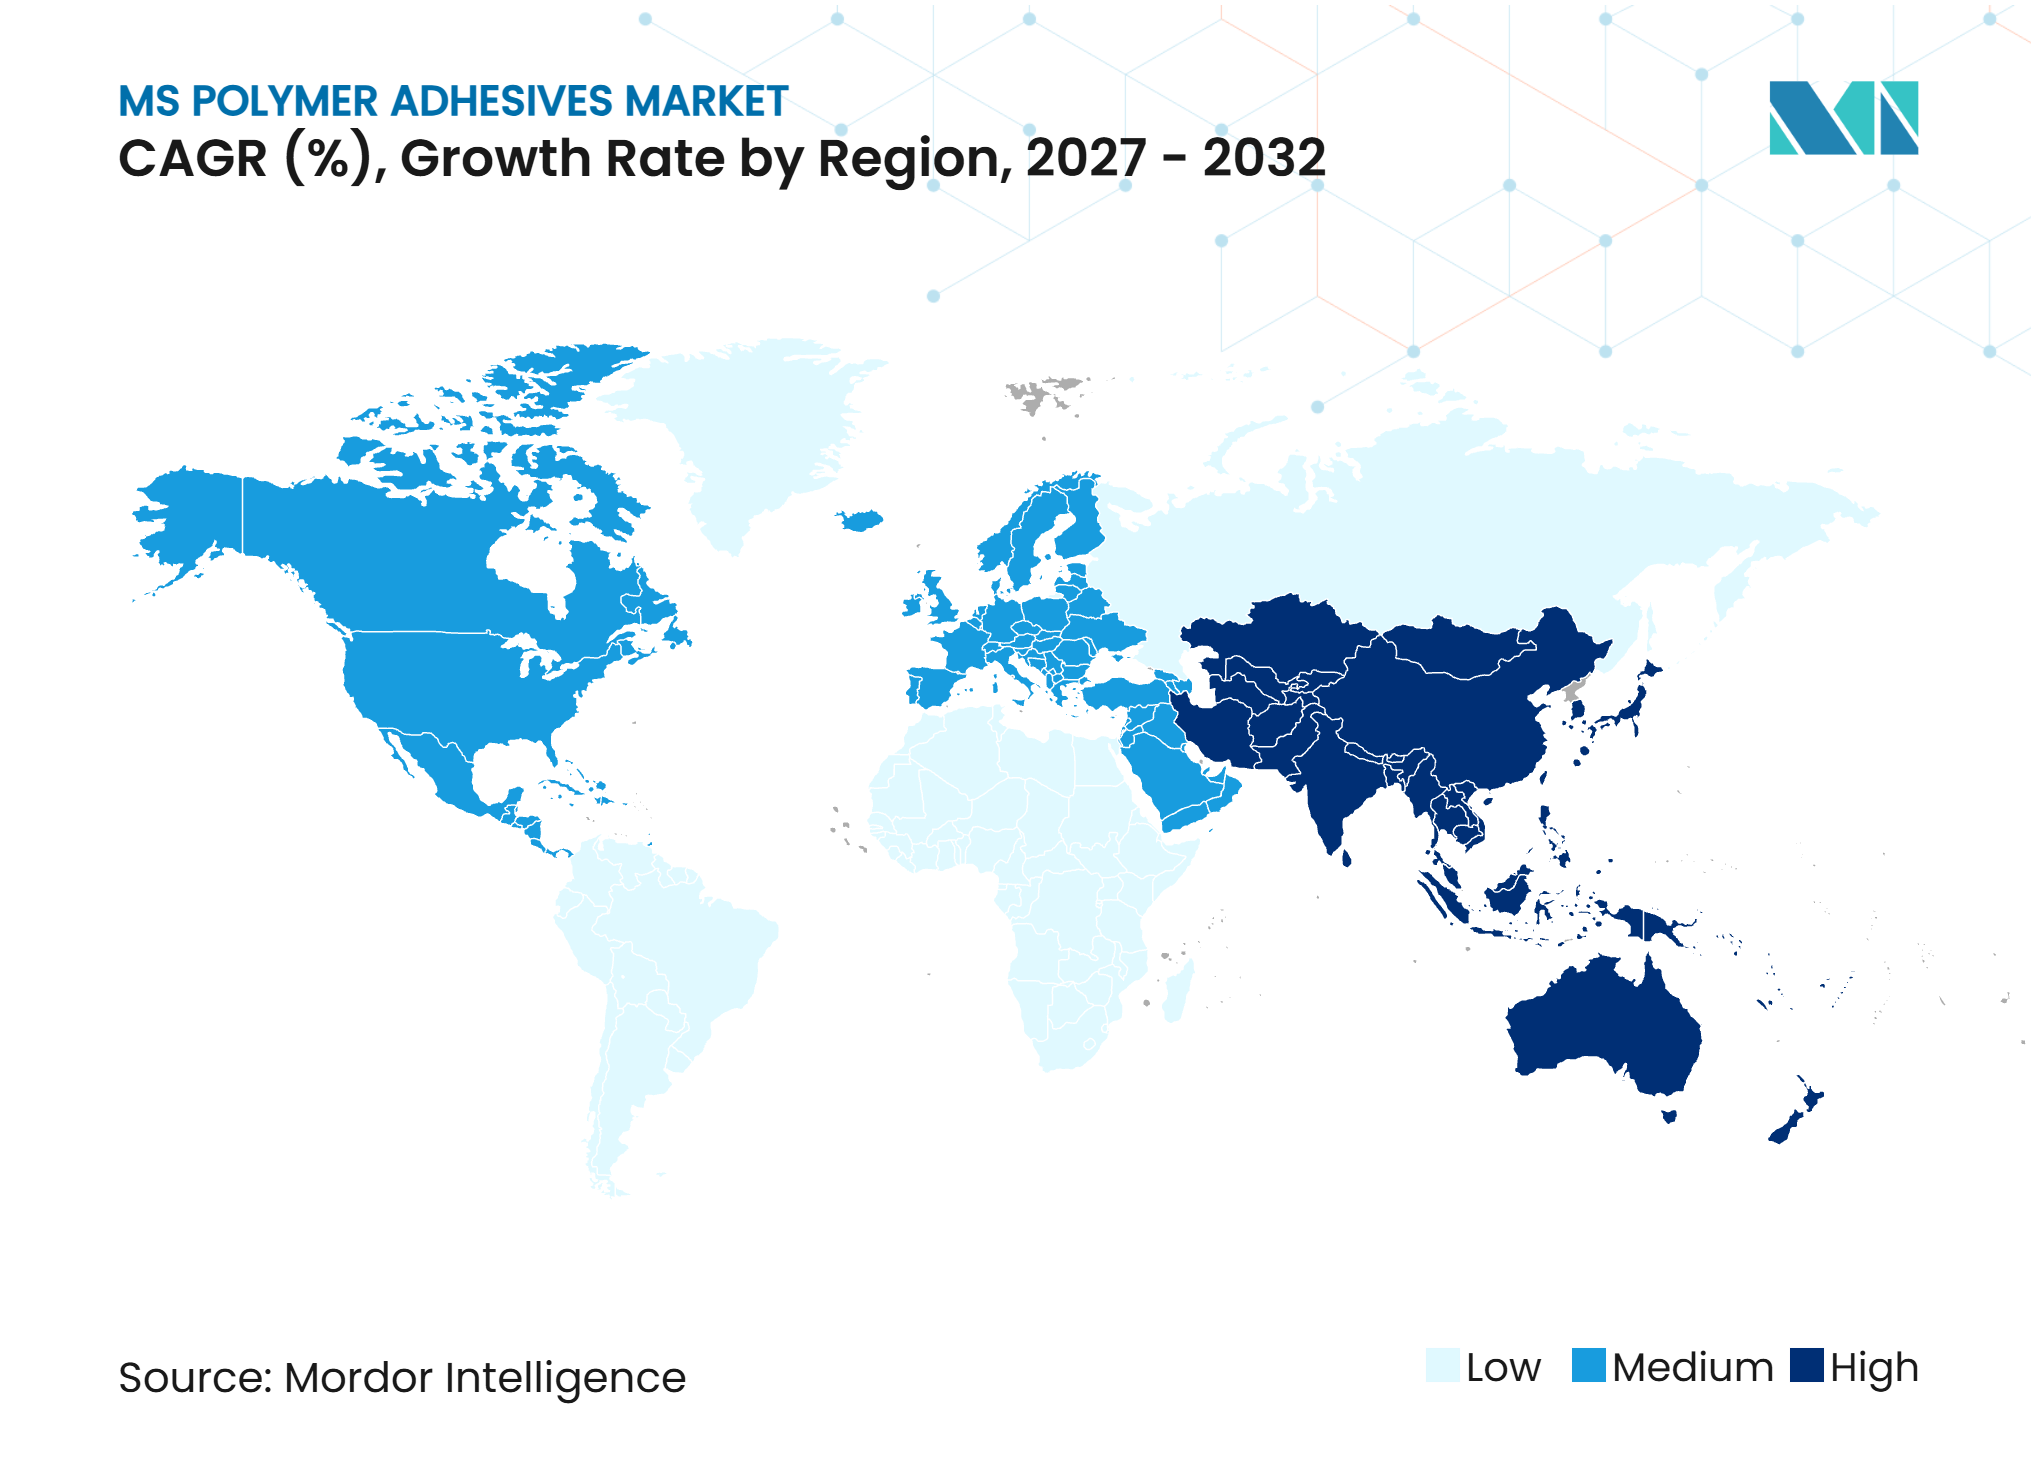
- 地域別では、アジア太平洋が2026年のMSポリマー接着剤市場シェアの42.56%を占め、2032年にかけて8.11%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低VOCおよびイソシアネートフリー接着剤の採用 | +2.5% | グローバル、規制強度はEU、日本、北米(CARB州)に集中 | 短期(2年以内) |
| 軽量・異種材料輸送組立 | +2.0% | グローバル;アジア太平洋およびEUが主要OEM仕様センター | 中期(2〜4年) |
| グリーンビルディング、改修、およびエネルギー効率の高い建設 | +1.5% | 欧州、北米;アジア太平洋のグリーン認定プロジェクトで新興 | 中期(2〜4年) |
| プレハブ建設およびモジュール製造 | +1.0% | アジア太平洋コア市場(中国、インド、日本)、EUおよび北米への波及 | 中期(2〜4年) |
| プライマーレス加工と組立工程の削減 | +0.5% | グローバル;アジア太平洋における自動車OEMラインおよび電子機器組立 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低VOCおよびイソシネートフリー接着剤の採用
MSポリマー接着剤市場は、イソシアネート系システムに依存せずに室内空気および職場要件を満たすことができる材料への需要から恩恵を受けています。日本接着剤工業会(JAIA)の製品登録活動は、揮発性有機化合物要件が日本で事業を展開する接着剤メーカーにとって引き続き重要であることを示しています。米国環境保護庁は2025年1月にエアゾールコーティング向け揮発性有機化合物排出基準の国家規制改正を最終決定し、製品排出に対する規制当局の注目の方向性を強化しました[1]。MSポリマーシステムは低排出およびイソシアネートフリー処方への経路を提供し、請負業者およびプラントオペレーターの取り扱いの複雑さを軽減できます。ドイツのEMICODE認証およびフランスの室内排出ラベリングは、特にプロジェクトオーナーが文書化された低排出性能を求める建設製品の調達決定に影響を与えます。Helopalの2025年認証情報は、MS接着剤製品のEC1Plusステータスを特定しており、サプライヤーがこれらのシステムを建築認証プログラム内に位置付けられることを示しています。
軽量・異種材料輸送組立
電気自動車は、熱的および表面特性が異なる組立においてアルミニウム、エンジニアリングプラスチック、炭素繊維強化材、ガラス、およびコーティング金属を使用しています。これらの基材の組み合わせは、機械的ファスナーを追加せずに応力を分散させる柔軟な接合材料の必要性を高める可能性があります。Henkel AG & Co. KGaAは2025年12月に自動車ディスプレイおよび軽量構造接合向けにLoctite MS 9650を発売し、UV耐性、プライマーレス接着、ならびにガラス、金属、塗装面、プラスチックとの適合性を挙げています。CEMEDINE Co.,Ltd.の2025年のSuper Xシリーズに関する技術資料も、様々な建設および産業用基材にわたるシラン変性ポリマーシステムの使用を支持しています。H.B. Fuller Companyは、結合の柔軟性と熱性能が材料選択に影響する電気自動車製造において、軽量接着剤の選択が重要であると特定しています。プライマーレス加工はまた準備工程を一つ省くことができ、指定された基材に対して検証された場合、自動車および電子機器組立における生産フローを改善できます。
グリーンビルディング、改修、およびエネルギー効率の高い建設
低排出シーラントおよび接着剤は、グリーンビルディングプロジェクトの材料選択においてますます考慮されるようになっています。Green Sealは2025年3月に商業用接着剤向けGS-36規格を改訂し、北米プロジェクトにおける低環境負荷接着剤調達の認知された参照点を維持しました。建物の防水境界内で使用される材料は、エネルギーと環境のためのリーダーシップ(LEED)および類似のプロジェクトフレームワークの下でも評価される場合があります。MSポリマー接着剤は、窓、ファサード、および内装用途において塗装性、耐候性、および低排出処方オプションを組み合わせているため、関連性があります。改修工事は、古いポリサルファイド、シリコーン、またはポリウレタン材料の交換が必要な朽化したファサード、パネル継ぎ目、および設備貫通部の再シーリングに対する需要を生み出しています。これらの特性は、耐久性のあるモジュールおよび屋根接合を必要とする建物一体型太陽光発電設備を含む、エネルギー効率の高い改修におけるMSポリマー接着剤市場の機会を支援します。
プレハブ建設およびモジュール製造
オフサイト建設は、工場環境で準備された基材全体にわたる繰り返し可能なディスペンシング、制御された硬化、および信頼性の高い接着により大きな価値を置いています。モジュール建築協会は2025年10月に、MSポリマー系接着剤がセメント系システムでは振動が課題となるモジュール式鉄道駅タイル設置において接合の完全性を維持したと報告しました。単一のハイブリッド接着剤をパネル継ぎ目、窓周囲、および設備貫通部に使用でき、モジュール製造業者が保有する製品数を削減できます。CEMEDINE Co.,Ltd.は、そのTGA-3弾塑性接着剤が大阪・関西万博シグネチャーパビリオンの鉄骨ブレース接合部に使用されたと述べており、公共建設プロジェクトにおける先進接着剤技術の使用を示しています。同社は、その用途において従来のボルトのみの接合と比較して接合面積が20%削減され、高張力ボルトが30%削減されたと報告しました。中国およびインドにおけるプレハブ化を支援するプログラムは、工場適用MSポリマー製品がより広い受け入れを得られる環境を生み出しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のシーラントよりも高い処方および認定コスト | -0.8% | グローバル;東南アジア、南アジア、サブサハラアフリカの価格感度の高い住宅市場で最も顕著 | 短期(2年以内) |
| 未発達市場における認知度と普及の限界 | -0.5% | 中東・アフリカ、南米、ASEANの一部 | 長期(4年以上) |
| 硬化中の湿度および温度依存性 | -0.3% | 北欧、カナダ、高高度アジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来のシーラントよりも高い処方および認定コスト
シラン末端ポリエーテルモノマーは、いくつかの確立されたポリウレタンおよびシリコーン原料よりも高価であり、初期コストを優先するプロジェクトでの購買決定に影響します。この価格差は、性能仕様がそれほど厳しくない住宅および小規模商業工事において特に重要です。Wacker Chemie AGは2025年の年次報告書において、シリコーン市場の状況がビジネス環境に影響を与えたと報告し、代替化学系によって生み出される競争圧力を強調しました。自動車認定はまた、長期的な化学試験、基材試験、生産検証、および承認材料提出を必要とする場合があります。これらのプロセスは、すでに完成車メーカーの承認および用途記録を保有するサプライヤーに有利に働きます。湿気硬化はさらに運用上の制約を生み出します。なぜなら、低温または低湿度条件では硬化速度が遅くなり、より厳密なプロセス管理が必要となるためです。
未発達市場における認知度と普及の限界
MSポリマー技術は、いくつかの発展途上の建設市場よりも日本および欧州において長い仕様の歴史を持っています。南米、サブサハラアフリカ、南アジアの一部の請負業者は、溶剤系製品、ビチューメンシーラント、汎用シリコーン、または従来のポリウレタンシステムに慣れ親しんでいる場合があります。したがって、湿気硬化、プライマーレス施工、および国際標準化機構(ISO)11600性能分類に関す施工業者教育が採用に影響を与える可能性があります。Pidilite Industries Ltd.は2024〜2025年度の接着剤およびシーラントカテゴリーで22.2%の成長を報告しましたが、確立された製品習慣の規模は依然として新しい化学系の普及を遅らせる可能性があります。Mapei S.p.A.は2025年にエジプトおよびブラジルでの地域製造投資を発表し、隣接市場における製品の入手可能性と技術サポートを強化できます。これらの地域における市場開発は、流通、施工業者トレーニング、および現地条件下での製品性能への信頼に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
一液型がリード;多液型システムはより速く成長一液型は2026年のMSポリマー接着剤市場シェアの65.71%を占めました。その主導的な地位は、単独オペレーターおよび小規模クルーが比率制御や混合機器なしに使用可能な材料を施工できる現場設置への適合性を反映しています。これらの製品は、ユーザーがカートリッジまたはソーセージパックから直接ディスペンスできるため、ファサードシーリング、窓、内装仕上げ、および改修に広く使用されています。その湿気硬化メカニズムは、厚い継ぎ目での硬化深度を制限する可能性があり、多湿または寒冷気候での保管および施工条件を重要にする場合があります。
多液型は2032年にかけて7.89%のCAGRで成長すると予測されています。そのMSポリマー接着剤市場規模は、二液型システムがより速いハンドリング強度を提供し、制御された自動ディスペンシングをサポートできる産業環境で拡大しています。これらの能力は、サイクルタイムとビード一貫性がスループットの中心となるロボット組立ラインに適しています。Wacker Chemie AGは2025年3月にGENIOSIL STP-E 140およびGENIOSIL STP-E 340を発売し、有機スズ触媒なしに高弾性と低モジュラスを提供するよう設計されたアルファ-ガンマシランバインダーについて説明しました。自動車および産業ユーザーが材料仕様を更新するにつれて、多液型製品はその硬化プロファイルと機械的性能が追加のハンドリング要件を正当化する場合にシェアを獲得できます。


最終用途産業別:
建築・建設が収益を保持;自動車・輸送はより速く拡大建築・建設は2026年のMSポリマー接着剤市場シェアの39.13%を占めました。このセグメントは、ファサード継ぎ目、窓設置、プレハブパネル、屋根の細部、床材、および一般改修工事にこれらの製品を使用しています。塗装可能で非汚染性の硬化表面により、MSポリマー製品は一部のシリコーンシステムでは得にくい仕上げ適合性を建築家が求める場合に有用となります。グリーンビルディング要件もまた、プロジェクト文書要件を満たすことができる低排出製品の選択を促進します。
自動車・輸送は2032年にかけて8.43%のCAGRで成長すると予測されています。車両メーカーは、軽量構造を求め、バッテリーパックを保護し、ディスプレイシステムを統合するにつれて、より多くの異種材料を使用しています。MSポリマー接着剤システムは、イソシアネートを避けながらガラス、金属、コーティングパネル、プラスチック全体にわたる柔軟な接合を提供できます。産業用組立もまた、予測可能な粘度とディスペンシング性能が家電および民生用電子機器製造をサポートする重要なユーザーグループです。再生可能エネルギー設備は依然として小規模な用途分野ですが、紫外線安定性と耐候性パネル接合への需要がMSポリマー接着剤市場に太陽光発電および関連機器用途への経路を与えています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のMSポリマー接着剤市場シェアの42.56%を占め、2032年にかけて8.11%のCAGRで成長すると予測されています。中国はインフラ活動、建設化学品生産、および大規模な車両サプライチェーンを通じてMSポリマー接着剤市場を支援しています。日本はシランおよびポリマー化学の重要な技術センターであり続け、同国の接着剤セクターはJAIAを通じて確立された製品登録およびコンプライアンス慣行を維持しています。インドは建設活動が主要都市を超えて拡大し、施工業者ネットワークが先進シーラントに慣れ親しむにつれて、大規模な流通機会を提供しています。Pidilite Industries Ltd.の38,500の町にわたる報告されたリーチは、建設顧客への広範な経路を与えていますが、より広い採用には仕様慣行が引き続き重要です。韓国は電気自動車部品および半導体装置からの需要を加え、地域の建設と精密組立用途の組み合わせを支援しています。
欧州
欧州はMSポリマー接着剤市場の主要な仕様主導地域です。環境および室内排出要件は、特に開発業者がドイツ持続可能建築評議会(DGNB)および関連認証システムを使用する建設および改修プロジェクトの調達に影響を与えます。Helopalの認証文書は、この環境におけるEMICODE EC1 Plusステータスの関連性を示しています。地域の改修需要は、ファサード再シーリング、窓、防水、および建物外皮アップグレードの用途を支援しています。Soudal Groupは2025年9月にタムワースのスペースの10年リースを通じて英国の物流能力を拡大し、建設製品流通ネットワークへの継続的な支援を示しています。北欧市場も低排出材料を好みますが、より涼しい条件では湿気硬化性能を慎重に管理する必要があります。
北米、南米、中東・アフリカ
北米は建設回復および車両・耐久財生産からの需要を通じてMSポリマー接着剤市場を支援しています。米国環境保護庁の2025年の揮発性有機化合物基準改正は、低排出材料のより広いコンプライアンス状況を支援しています。Bostikは2025年5月にマサチューセッツ州ミドルトンの工場で建設および耐久財顧客向けの特殊接着剤能力を拡大するために2700万 米ドルの投資を開始しました。南米では、Mapei S.p.A.が2025年9月にブラジル初の製造施設を発表し、2027年に操業開始を計画しています。中東・アフリカは初期段階の市場であり、大規模なインフラプログラムが請負業者および仕様担当者の間での認知度を高める可能性があります。地域拡大は、建設および産業ユーザー向けの地域流通、請負業者アクセス、おび技術サポートに依存しています。
競合環境
市場集中度
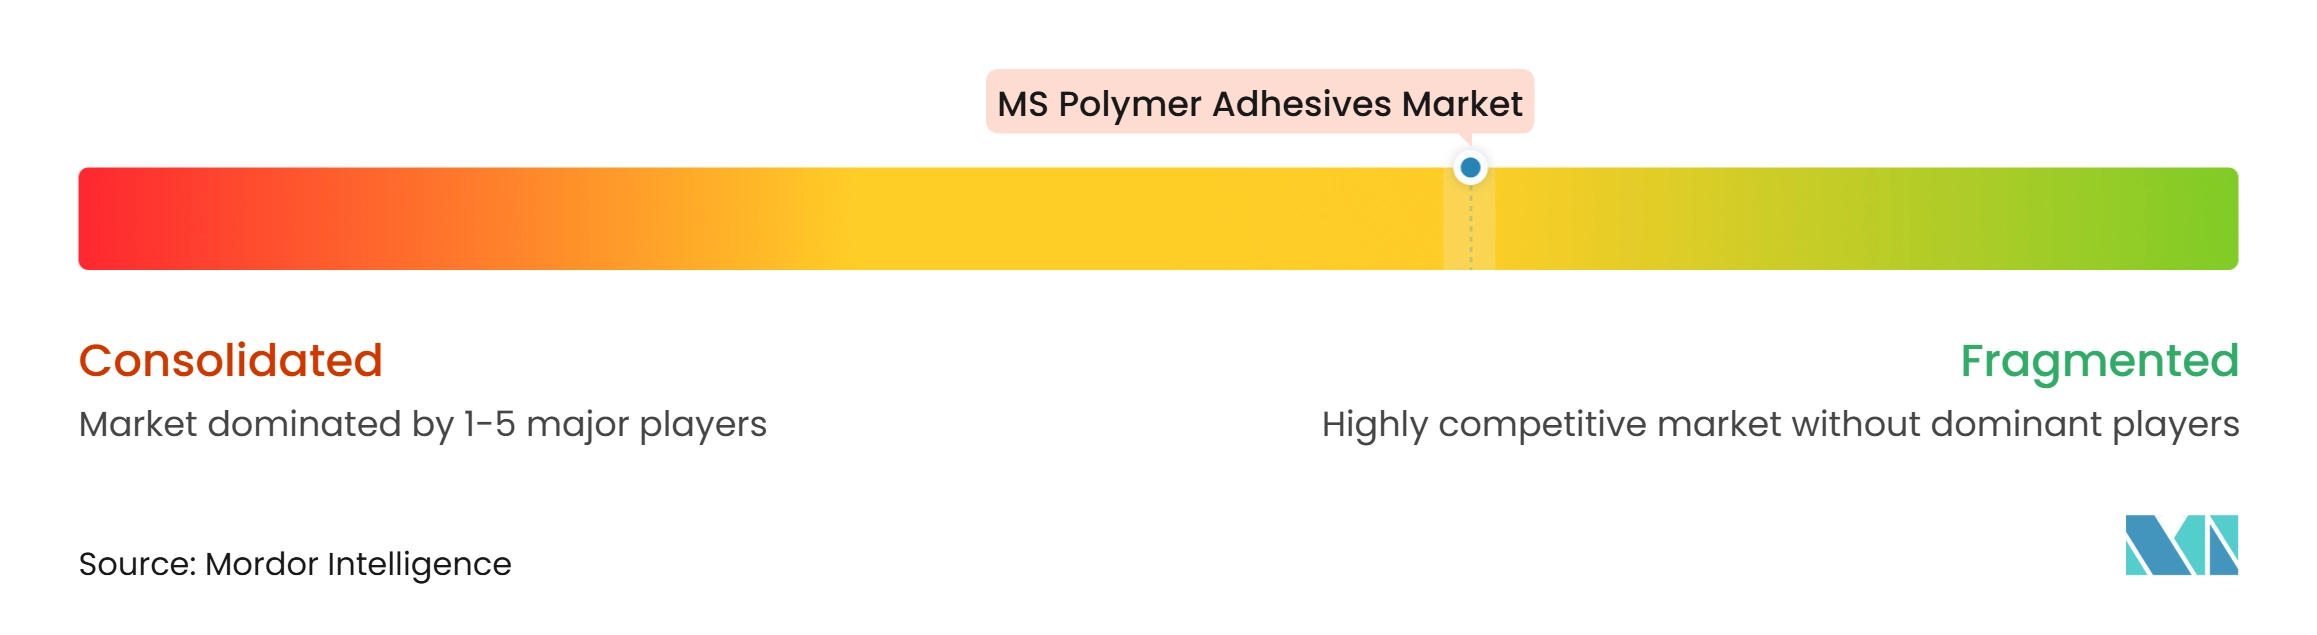
MSポリマー接着剤市場は中程度に集中しており、上位5社にはHenkel AG & Co. KGaA、Sika AG、Arkema、H.B. Fuller Company、および3Mが含まれます。Sika AG、Henkel AG & Co. KGaA、ArkemaのBostik部門、およびWacker Chemie AGは幅広い技術的および地理的能力を持っています。Sika AGは2025年に7件のボルトオン買収を報告し、建物仕上げ、中東建設、およびアジア太平洋流通ポジションを強化しました。Henkel AG & Co. KGaAは2025年12月に自動車ディスプレイおよび軽量構造接合向けにLoctite MS 9650を発売し、プライマーレス接着およびPVCフリー・イソシアネートフリー処方に焦点を当てました[2]。
Wacker Chemie AGは2025年にニュンクリッツでアルファシランハイブリッドポリマーの生産を開始し、高性能シーラント、接着剤、および液体防水製品向けの専用供給源を追加しました。この投資は、独自のポリマーバックボーンを生産しない独立した処方業者を支援します。ArkemaのBostikは2025年8月にVSR 400Aを発売しました。これは重量物トラックフード向けのシリル変性ポリマー導電性シームシーラントで、導電性とシーリングを一つの製品に統合しています。3M、Dow、ITW Performance Polymers、Permabond、Shin-Etsu Chemical Co., Ltd.、CEMEDINE Co.,Ltd.、およびTremco Incorporatedなどのメーカーは、特殊接着剤、シーラント、シリコーン、ハイブリッドポリマー、および産業用接合能力を追加しています。
競合機会には、スズフリー処方、食品接触環境向け製品、バイオベースのシラン変性ポリマーシステム、および再生可能エネルギーパネル接合が含まれます。Soudal Groupは、ハイブリッドポリマーシーラントおよび接着剤に使用されるSMX(Soudal Modified Extensions)技術でそのポジションを支援しています。Mapei S.p.A.は2025年4月にエジプトで2500万 米ドルの生産工場を開設し、エジプト、北アフリカ、および中東顧客向けの地域拠点を確立しました。技術的差別化は、材料科学、認定履歴、用途サポート、および複数地域での顧客供給能力に引き続き結びついている可能性が高いです。
MSポリマー接着剤産業リーダー
-
Henkel AG & Co. KGaA
-
Sika AG
-
Arkema
-
H.B. Fuller Company
-
3M
- 注:主要企業の掲載順は順位を示すものではありません。
MSポリマー接着剤市場 このレポートでカバーされる企業
- 3M
- Arkema
- CEMEDINE Co.,Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- ITW Performance Polymers
- Mapei S.p.A.
- Permabond
- Pidilite Industries Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Soudal Group
- Tremco Incorporated
- Wacker Chemie AG
最近の産業開発事情 MSポリマー接着剤市場
- 2026年10月:Henkel AG & Co. KGaAはLoctite MS 9810を発売しました。これは新しい一液型MSポリマー現場形成ガスケットシーラントです。この製品は高温オイル、高温、および機械的動きへの耐性を提供し、自動車シーリングおよびドライブトレイン組立における用途拡大を通じてMSポリマー接着剤市場を支援します。
- 2025年3月:Wacker Chemie AGはGENIOSIL STP-E 140およびGENIOSIL STP-E 340を発売しました。これらはスズフリー接着剤およびシーラント処方向けに設計された2つのシラン末端ポリマー製品です。これらの製品により、メーカーは硬化速度、スキン形成時間、および機械的特性を調整でき、処方柔軟性の拡大と高性能接合ソリューションの開発を通じてMSポリマー接着剤市場を支援します。
グローバルMSポリマー接着剤市場レポートの範囲
MSポリマー接着剤は、強力な接合、柔軟性、および環境暴露への耐性を提供する変性シラン末端ポリマーをベースとした湿気硬化型接着剤です。従来の機械的ファスナーへの依存を低減しながら、耐久性を提供し、異なる基材を接合するために使用されます。
MSポリマー接着剤市場は、製品タイプ、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場は一液型および多液型接着剤にセグメント化されています。最終用途産業別では、市場は建築・建設、自動車・輸送、産業用組立、再生可能エネルギー、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国にわたるMSポリマー接着剤の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 一液型 |
| 多液型 |
| 建築・建設 |
| 自動車・輸送 |
| 産業用組立 |
| 再生可能エネルギー |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 一液型 | |
| 多液型 | ||
| 最終用途産業別 | 建築・建設 | |
| 自動車・輸送 | ||
| 産業用組立 | ||
| 再生可能エネルギー | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
MSポリマー接着剤市場の規模はどのくらいですか?
MSポリマー接着剤市場規模は2026年に5.76 ビリオン 米ドルと評価され、2027年の6.03 ビリオン ドルから2032年には8.48 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.04%です。
MSポリマー接着剤市場の需要を牽引しているものは何ですか?
需要は、低排出材料要件、イソシアネートフリー処方、軽量車両組立、改修工事、およびモジュール建設によって支援されています。
2026年に最大のシェアを保持した製品タイプはどれですか?
一液型は2026年に65.71%のシェアを保持しました。これは混合機器なしに直接現場施工に適しているためです。
2032年にかけて最も速く成長すると予測されている最終用途産業はどれですか?
自動車・輸送は、異種材料電気自動車用途に支援され、2032年にかけて8.43%のCAGRで成長すると予測されています。