
Taille et part du marché des adhésifs MS polymères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.03 Milliards de dollars |
| Taille du Marché (2032) | 8.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs MS polymères par Mordor Intelligence
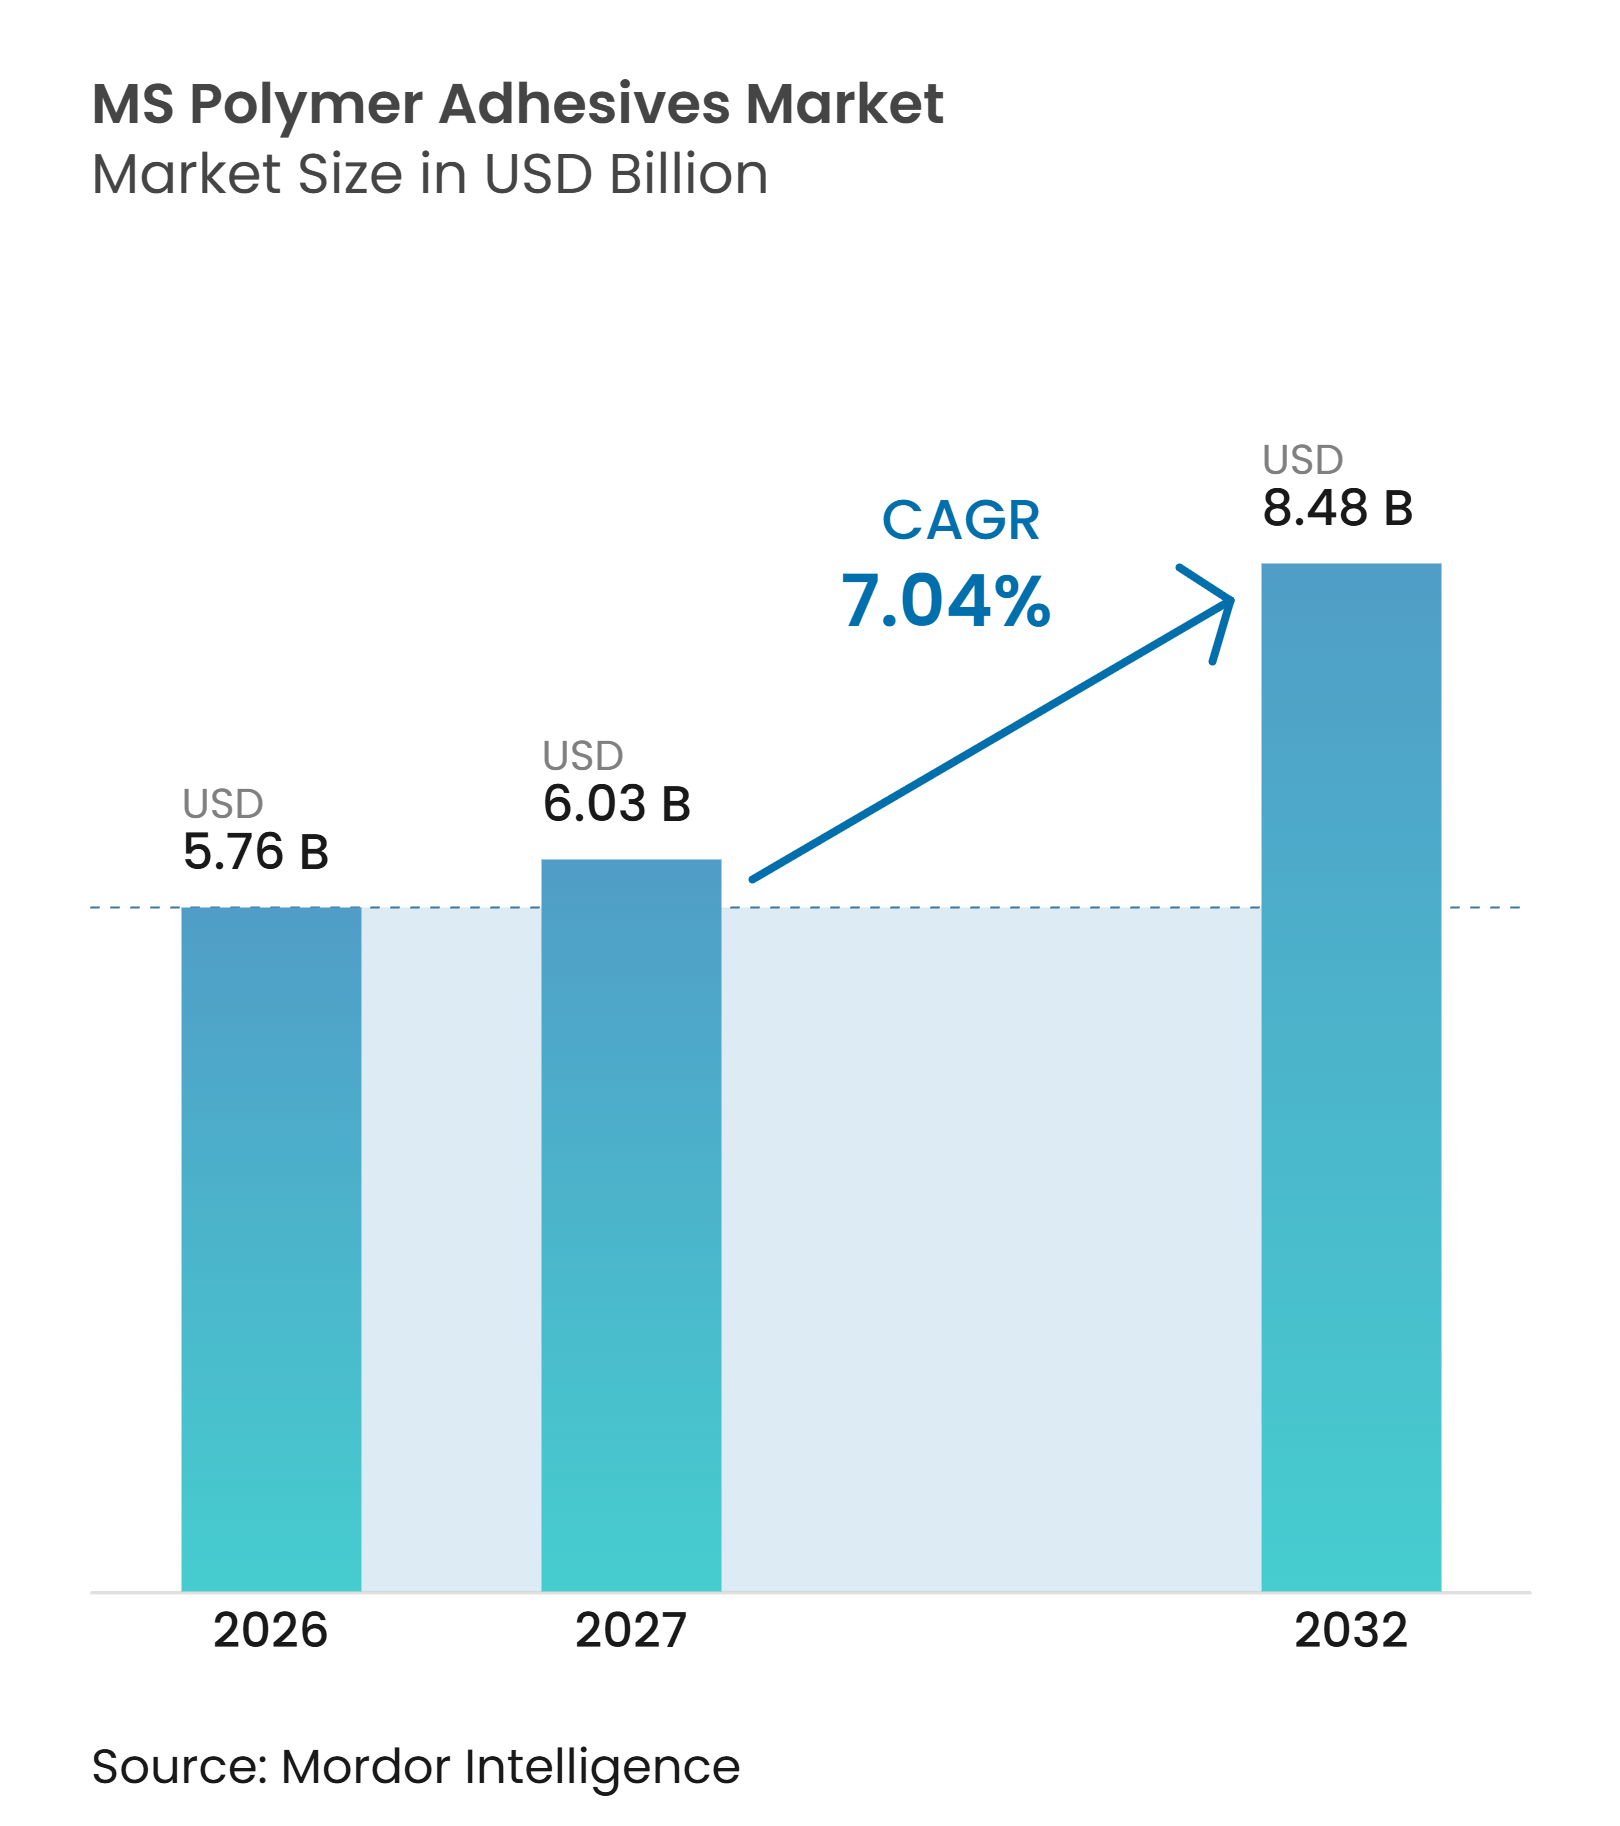
La taille du marché des adhésifs MS polymères était évaluée à 5,76 milliards USD en 2026 et devrait croître de 6,03 milliards USD en 2027 pour atteindre 8,48 milliards USD d'ici 2032, à un CAGR de 7,04 % au cours de la période de prévision (2027-2032). Les adhésifs MS polymères, également appelés adhésifs à polyéther modifié par silane ou à polymère modifié par silane, durcissent par chimie silane activée par l'humidité et évitent les isocyanates et les solvants organiques. Ce profil favorise leur utilisation lorsque les utilisateurs ont besoin de matériaux à faibles émissions, d'un collage sans apprêt et d'une compatibilité avec des substrats dissemblables. Les exigences réglementaires relatives aux composés organiques volatils et aux diisocyanates augmentent les coûts administratifs et matériels associés aux chimies conventionnelles dans plusieurs marchés établis. La construction reste la principale base de demande, tandis que l'électrification des véhicules, la construction modulaire et les applications d'énergie renouvelable élargissent la gamme d'utilisations du marché des adhésifs MS polymères. Les fournisseurs répondent par de nouvelles capacités de polymères, des produits spécifiques aux applications et des investissements dans la production rgionale, bien que la sensibilité aux prix et les conditions de durcissement variables limitent encore l'adoption dans certains projets.
Principaux enseignements du rapport
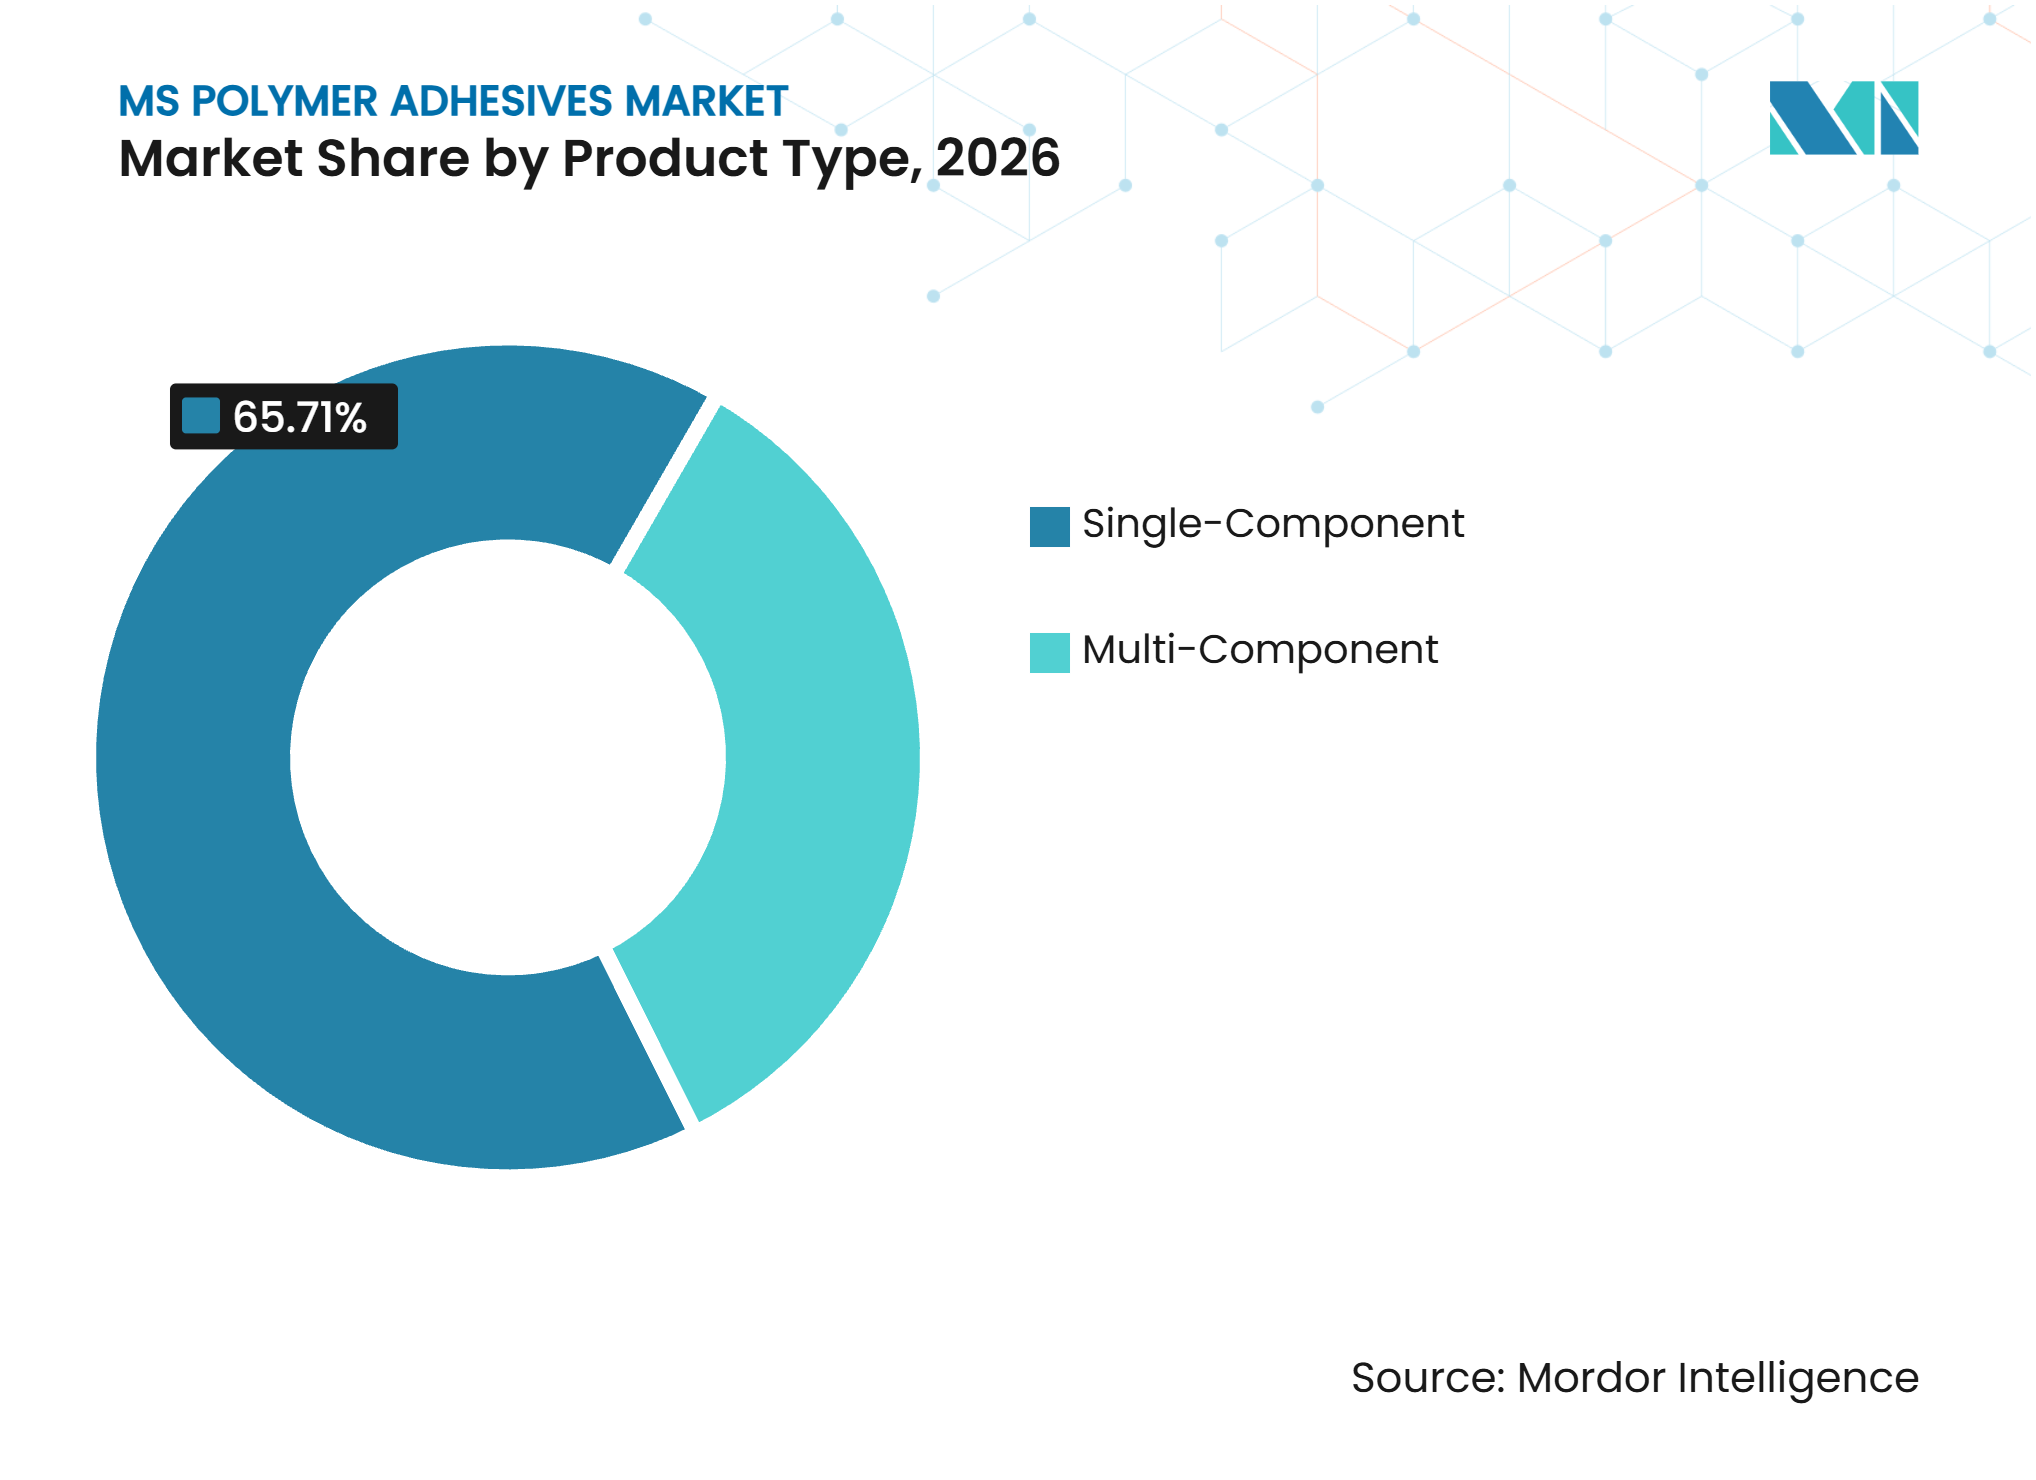
- Par type de produit, le monocomposant détenait 65,71 % de la part du marché des adhésifs MS polymères en 2026, tandis que le multicomposant devrait progresser à un CAGR de 7,89 % jusqu'en 2032.
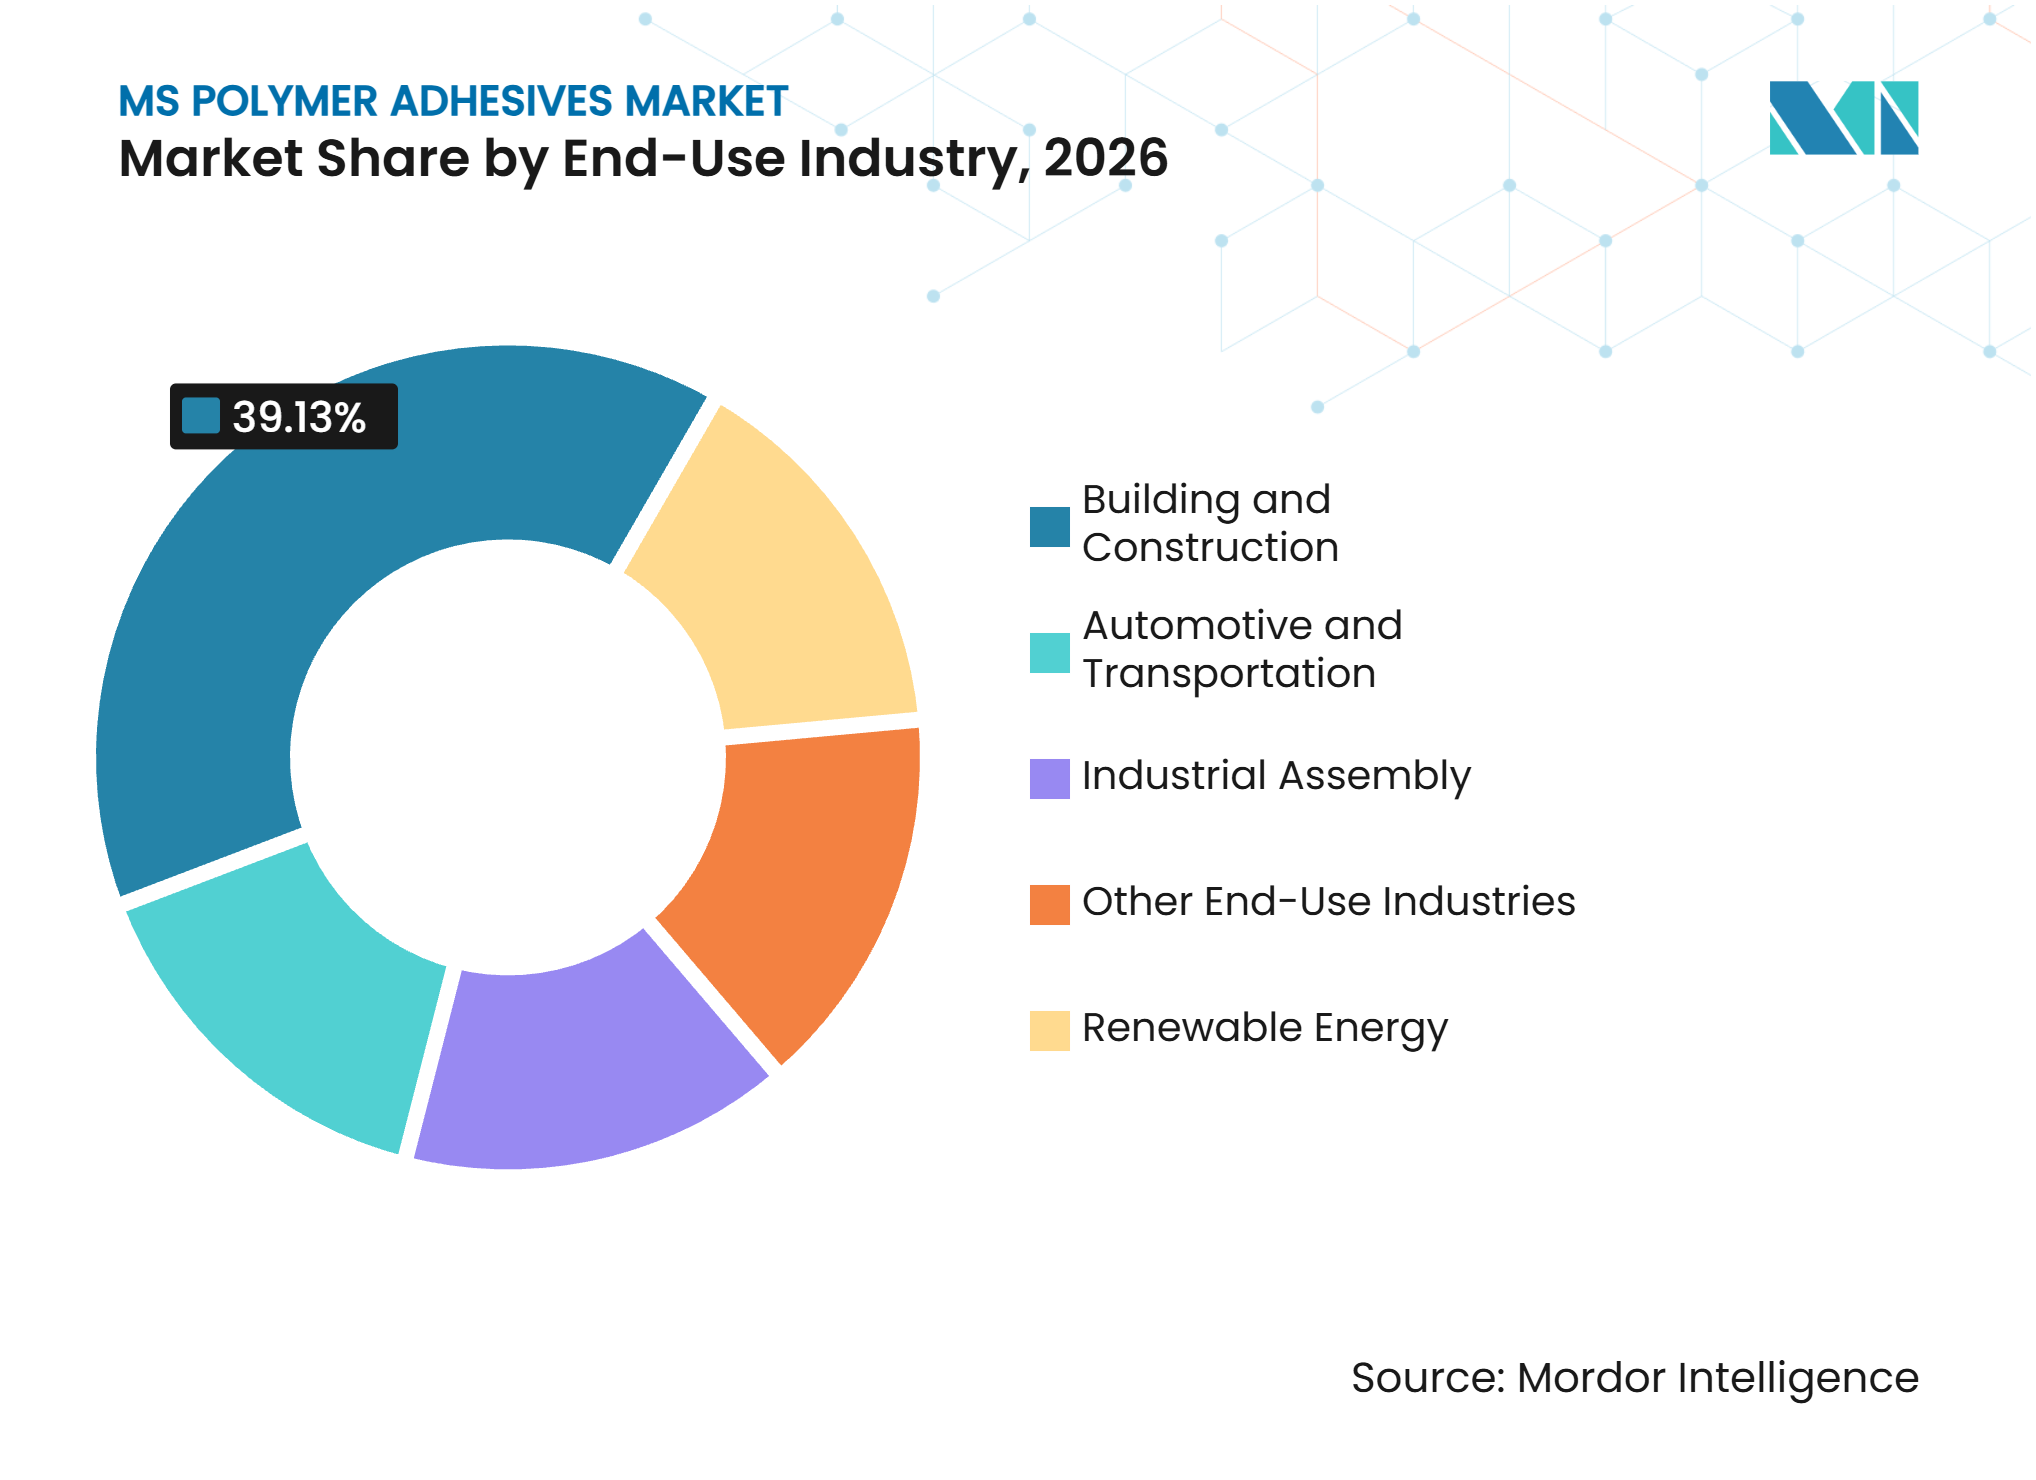
- Par secteur d'utilisation finale, le bâtiment et la construction détenaient 39,13 % de la part du marché des adhésifs MS polymères en 2026, tandis que l'automobile et le transport devraient progresser à un CAGR de 8,43 % jusqu'en 2032.
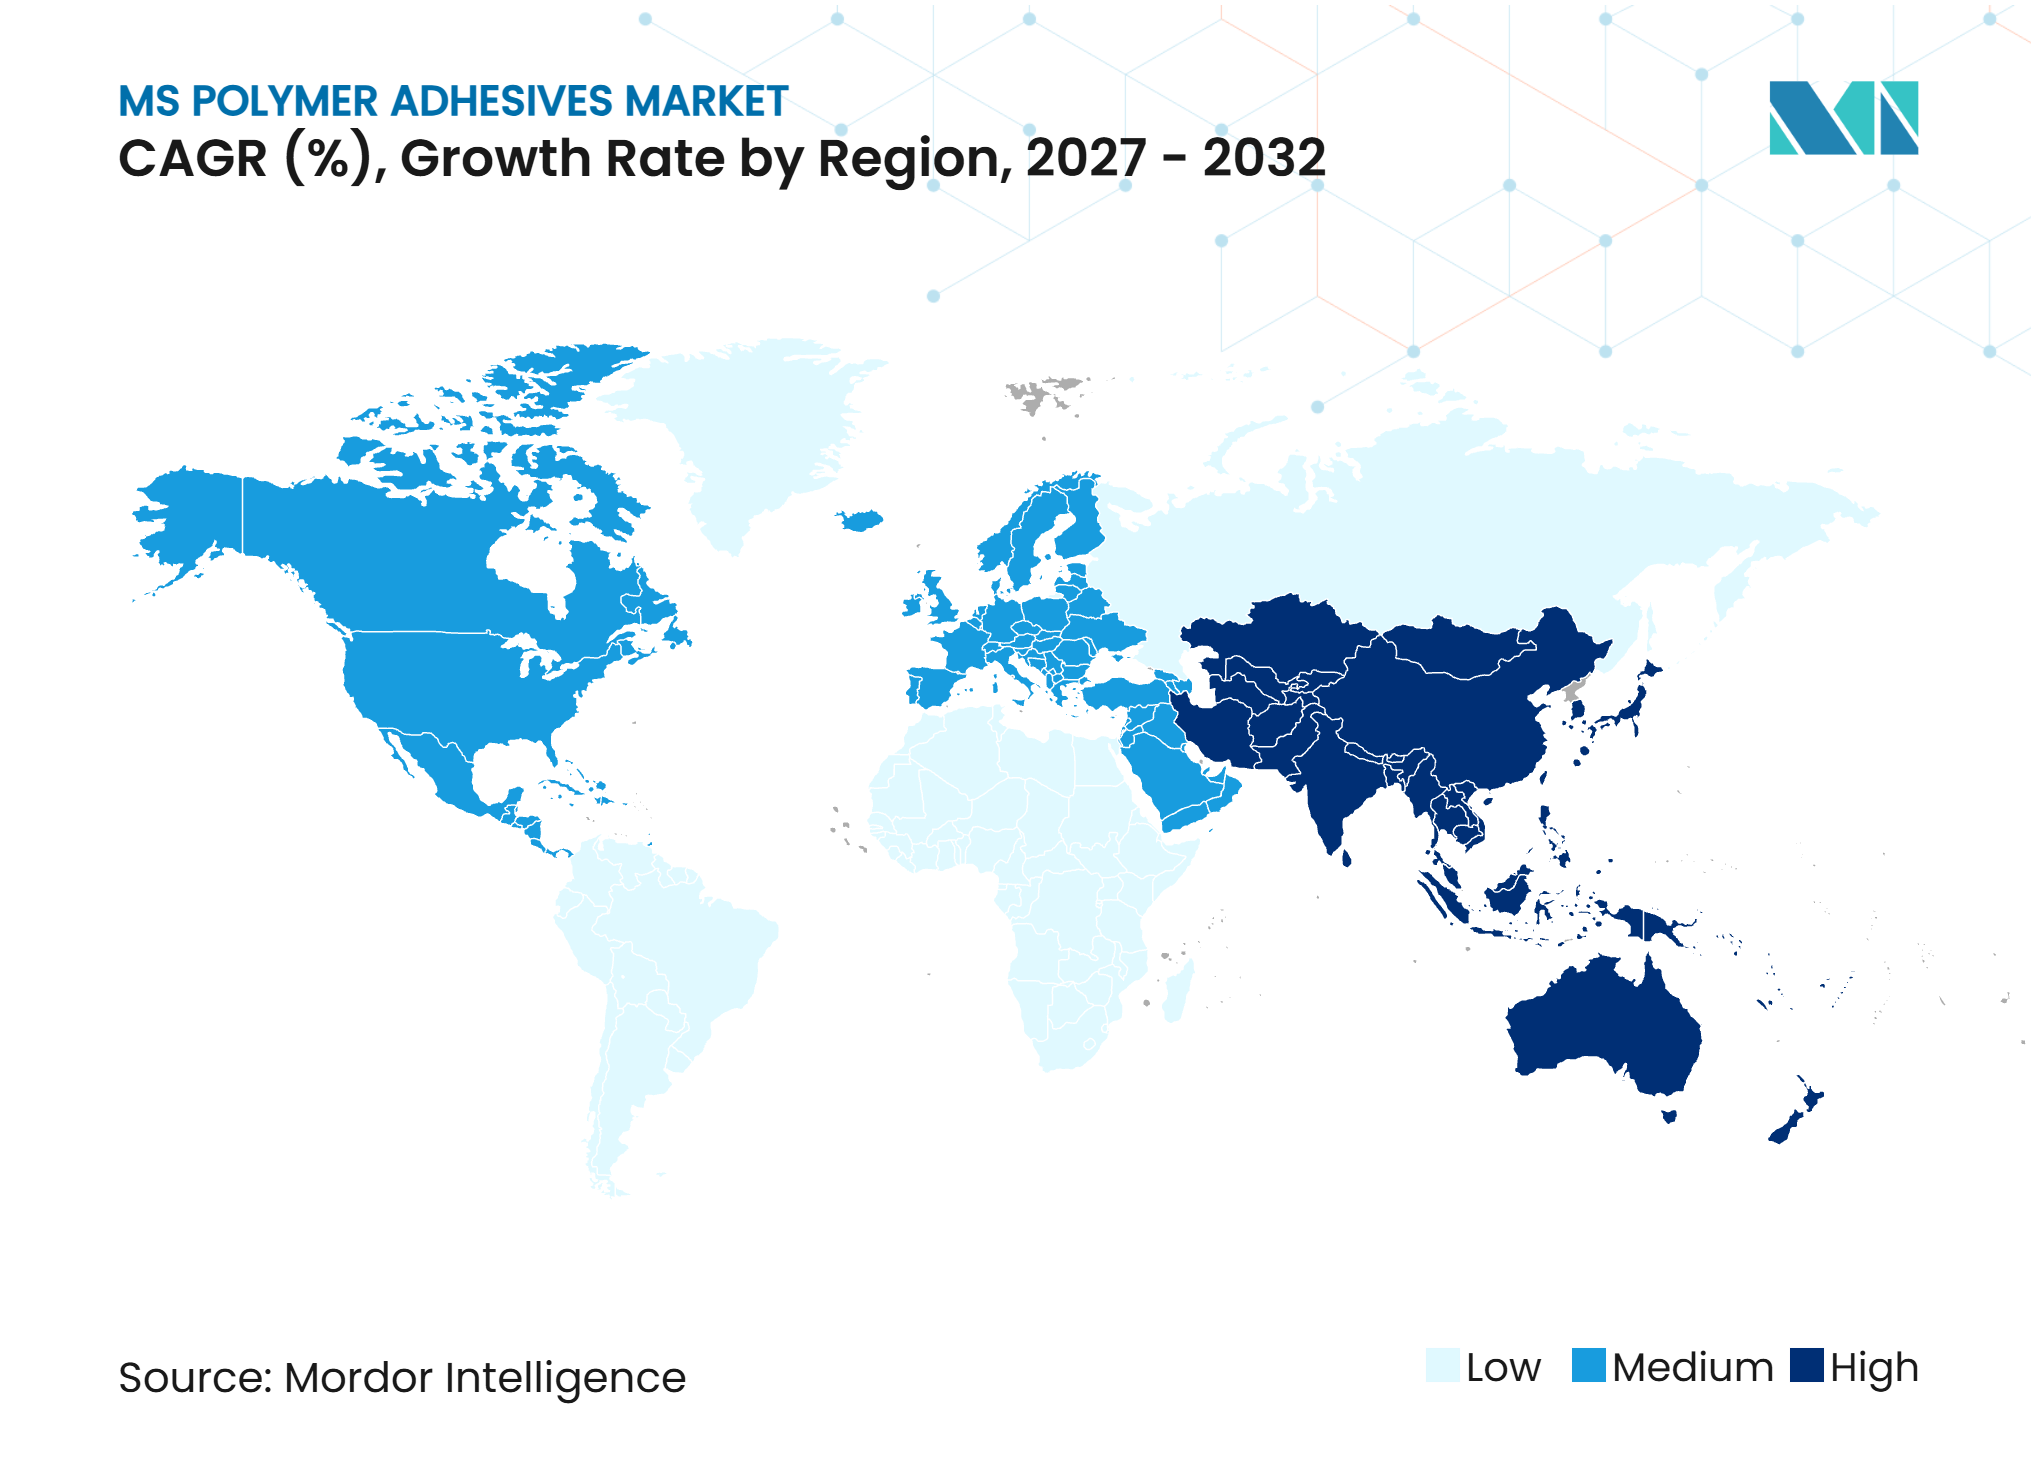
- Par géographie, l'Asie-Pacifique détenait 42,56 % de la part du marché des adhésifs MS polymères en 2026 et devrait progresser à un CAGR de 8,11 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des adhésifs à faible teneur en COV et sans isocyanate | +2.5% | Mondial, avec une intensité réglementaire concentrée dans l'UE, le Japon et l'Amérique du Nord (États CARB) | Court terme (≤ 2 ans) |
| Assemblages de transport légers et en matériaux mixtes | +2.0% | Mondial ; Asie-Pacifique et UE comme principaux centres de spécification des équipementiers | Moyen terme (2-4 ans) |
| Construction verte, rénovation et construction à haute efficacité énergétique | +1.5% | Europe, Amérique du Nord ; émergent dans les projets certifiés verts en Asie-Pacifique | Moyen terme (2-4 ans) |
| Construction préfabriquée et fabrication modulaire | +1.0% | Marchés principaux d'Asie-Pacifique (Chine, Inde, Japon) avec extension vers l'UE et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Traitement sans apprêt et réduction des étapes d'assemblage | +0.5% | Mondial ; lignes d'équipementiers automobiles et assemblage électronique en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption des adhésifs à faible teneur en COV et sans isocyanate
Le marché des adhésifs MS polymères bénéficie de la demande de matériaux capables de satisfaire aux exigences relatives à la qualité de l'air intérieur et au lieu de travail sans recourir à des systèmes à base d'isocyanate. L'activité d'enregistrement des produits de la Japan Adhesive Industry Association (JAIA) montre que les exigences relatives aux composés organiques volatils restent pertinentes pour les fabricants d'adhésifs opérant au Japon. L'Agence américaine de protection de l'environnement a finalisé en janvier 2025 des amendements aux normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol, renforçant l'orientation de l'attention réglementaire vers les émissions des produits[1]. Les systèmes MS polymères offrent une voie vers des formulations à faibles émissions et sans isocyanate, ce qui peut réduire la complexité de manipulation pour les entrepreneurs et les opérateurs d'usine. La certification EMICODE d'Allemagne et l'étiquetage des émissions intérieures de France influencent les décisions d'achat pour les produits de construction, notamment lorsque les maîtres d'ouvrage recherchent des performances documentées à faibles émissions. Les informations de certification 2025 de Helopal identifient le statut EC1Plus pour un produit adhésif MS, montrant que les fournisseurs peuvent positionner ces systèmes dans le cadre de programmes de certification de bâtiments.
Assemblages de transport légers et en matériaux mixtes
Les véhicules électriques utilisent de l'aluminium, des plastiques techniques, des renforts en fibres de carbone, du verre et des métaux revêtus dans des assemblages aux propriétés thermiques et de surface différentes. Ces combinaisons de substrats peuvent accroître le besoin de matériaux de collage flexibles qui répartissent les contraintes sans ajouter d'attaches mécaniques. Henkel AG & Co. KGaA a lancé Loctite MS 9650 en décembre 2025 pour le collage d'affichages automobiles et de structures légères, en citant la résistance aux UV, l'adhérence sans apprêt et la compatibilité avec le verre, le métal, les surfaces peintes et les plastiques. Le document technique 2025 de CEMEDINE Co.,Ltd. pour sa gamme Super X soutient également l'utilisation de systèmes à polymère modifié par silane sur des substrats de construction et industriels variés. H.B. Fuller Company a identifié la sélection d'adhésifs légers comme pertinente pour la fabrication de véhicules électriques, où la flexibilité du collage et les performances thermiques influencent le choix des matériaux. Le traitement sans apprêt supprime également une étape de préparation, ce qui peut améliorer le flux de production dans l'assemblage automobile et électronique lorsqu'il est validé pour le substrat spécifié.
Construction verte, rénovation et construction à haute efficacité énergétique
Les mastics et adhésifs à faibles émissions sont de plus en plus pris en compte lors de la sélection des matériaux pour les projets de construction verte. Green Seal a révisé sa norme GS-36 pour les adhésifs commerciaux en mars 2025, maintenant un point de référence reconnu pour l'approvisionnement en adhésifs à faible impact dans les projets nord-américains. Les matériaux utilisés dans l'enveloppe d'étanchéité du bâtiment peuvent également être évalués dans le cadre du référentiel Leadership in Energy and Environmental Design (LEED) et de cadres de projets similaires. Les adhésifs MS polymères sont pertinents car ils combinent la peignabilité, la résistance aux intempéries et des options de formulation à faibles émissions dans les applications de fenêtres, de façades et d'intérieurs. Les travaux de rénovation créent une demande pour le rescellement des façades vieillissantes, des joints de panneaux et des traversées de services où les anciens matériaux en polysulfure, silicone ou polyuréthane nécessitent un remplacement. Ces caractéristiques soutiennent les opportunités pour le marché des adhésifs MS polymères dans la rénovation à haute efficacité énergétique, y compris les installations photovoltaïques intégrées au bâtiment qui nécessitent un collage durable des modules et des toitures.
Construction préfabriquée et fabrication modulaire
La construction hors site accorde une plus grande valeur à la distribution répétable, au durcissement contrôlé et à l'adhérence fiable sur des substrats préparés en environnement d'usine. Le Modular Building Institute a rapporté en octobre 2025 que les adhésifs à base de MS polymères maintenaient l'intégrité du collage dans les installations de carrelage de gares modulaires où les vibrations peuvent mettre à l'épreuve les systèmes cimentaires. Un seul adhésif hybride peut être utilisé pour les joints de panneaux, les encadrements de fenêtres et les traversées de services, réduisant le nombre de produits détenus par un fabricant de modules. CEMEDINE Co.,Ltd. a déclaré que son adhésif élasto-plastique TGA-3 a été utilisé dans des connexions de contreventements en acier au Pavillon Signature de l'Expo Osaka-Kansai, illustrant l'utilisation de technologies d'adhésifs avancées dans un projet de construction public. L'entreprise a rapporté une réduction de 20 % de la surface de connexion et 30 % de boulons haute tension en moins par rapport aux assemblages conventionnels à boulons seuls pour cette application. Les programmes soutenant la préfabrication en Chine et en Inde créent un contexte favorable à l'adoption plus large des produits MS polymères appliqués en usine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de formulation et de qualification plus élevés que les mastics conventionnels | -0.8% | Mondial ; plus aigu dans les marchés résidentiels sensibles aux prix en Asie du Sud-Est, en Asie du Sud et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Sensibilisation et pénétration limitées dans les marchés sous-développés | -0.5% | Moyen-Orient et Afrique, Amérique du Sud, parties de l'ASEAN | Long terme (≥ 4 ans) |
| Dépendance à l'humidité et à la température pendant le durcissement | -0.3% | Europe du Nord, Canada, marchés Asie-Pacifique en haute altitude | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de formulation et de qualification plus élevés que les mastics conventionnels
Les monomères de polyéther à terminaison silane sont plus coûteux que plusieurs intrants polyuréthane et silicone établis, ce qui affecte les décisions d'achat dans les projets qui privilégient le coût initial. Cette différence de prix est particulièrement significative dans les travaux résidentiels et commerciaux de petite taille où les spécifications de performance sont moins exigeantes. Wacker Chemie AG a indiqué dans son rapport annuel 2025 que les conditions des marchés des silicones ont affecté son environnement commercial, soulignant la pression concurrentielle créée par les chimies alternatives. La qualification automobile peut également nécessiter des tests chimiques prolongés, des essais sur substrats, une validation de la production et des soumissions de matériaux approuvés. Ces processus favorisent les fournisseurs qui détiennent déjà des homologations d'équipementiers et des dossiers d'application. Le durcissement par l'humidité crée une contrainte opérationnelle supplémentaire car les conditions froides ou de faible humidité peuvent ralentir la vitesse de durcissement et nécessiter un contrôle de processus plus rigoureux.
Sensibilisation et pénétration limitées dans les marchés sous-développés
La technologie MS polymère a un historique de spécification plus long au Japon et en Europe que dans plusieurs marchés de construction en développement. Les entrepreneurs en Amérique du Sud, en Afrique subsaharienne et en Asie du Sud peuvent être plus familiers avec les produits à base de solvants, les mastics au bitume, les silicones de commodité ou les systèmes polyuréthane conventionnels. La formation des installateurs sur le durcissement par l'humidité, l'application sans apprêt et la classification des performances selon la norme ISO 11600 de l'Organisation internationale de normalisation peut donc influencer l'adoption. Pidilite Industries Ltd. a rapporté une croissance de 22,2 % dans sa catégorie adhésifs et mastics au cours de l'exercice fiscal 2024-2025, mais l'ampleur des habitudes de produits établies peut encore ralentir l'adoption de nouvelles chimies. Mapei S.p.A. a annoncé des investissements dans la fabrication locale en Égypte et au Brésil en 2025, ce qui peut renforcer la disponibilité des produits et le support technique sur les marchés adjacents. Le développement du marché dans ces régions dépend de la distribution, de la formation des installateurs et de la confiance dans les performances des produits dans les conditions locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le monocomposant est en tête ; les systèmes multicomposants croissent plus rapidementLe monocomposant détenait 65,71 % de la part du marché des adhésifs MS polymères en 2026. Sa position dominante reflète son adéquation pour l'installation sur chantier, où les opérateurs seuls et les petites équipes peuvent appliquer un matériau prêt à l'emploi sans contrôle de dosage ni équipement de mélange. Ces produits sont largement utilisés dans le scellement de façades, les fenêtres, la finition intérieure et la rénovation car les utilisateurs peuvent les distribuer directement depuis une cartouche ou un sachet. Leur mécanisme de durcissement par l'humidité peut limiter la profondeur de durcissement dans les joints épais et peut rendre les conditions de stockage et d'application importantes dans les climats humides ou froids.
Le multicomposant devrait progresser à un CAGR de 7,89 % jusqu'en 2032. La taille du marché des adhésifs MS polymères multicomposants s'étend dans les environnements industriels car les systèmes bicomposants peuvent offrir une résistance à la manipulation plus rapide et soutenir une distribution automatisée contrôlée. Ces capacités conviennent aux lignes d'assemblage robotisées où le temps de cycle et la cohérence du cordon sont essentiels au débit. Wacker Chemie AG a introduit GENIOSIL STP-E 140 et GENIOSIL STP-E 340 en mars 2025, décrivant des liants silane alpha-gamma conçus pour offrir une haute élasticité et un faible module sans catalyseurs organoétain. À mesure que les utilisateurs automobiles et industriels mettent à jour leurs spécifications de matériaux, les produits multicomposants peuvent gagner des parts là où leur profil de durcissement et leurs performances mécaniques justifient les exigences de manipulation supplémentaires.


Par secteur d'utilisation finale :
le bâtiment et la construction dominent les revenus ; l'automobile et le transport se développent plus rapidementLe bâtiment et la construction représentaient 39,13 % de la part du marché des adhésifs MS polymères en 2026. Le segment utilise ces produits pour les joints de façades, l'installation de fenêtres, les panneaux préfabriqués, les détails de toiture, les revêtements de sol et les travaux de rénovation générale. Une surface durcie peignable et non tachante peut rendre les produits MS polymères utiles lorsque les architectes exigent une compatibilité de finition difficile à obtenir avec certains systèmes silicone. Les exigences de construction verte encouragent également la sélection de produits à faibles émissions pouvant répondre aux besoins de documentation des projets.
L'automobile et le transport devraient progresser à un CAGR de 8,43 % jusqu'en 2032. Les constructeurs de véhicules utilisent davantage de matériaux dissemblables pour rechercher des structures légères, protéger les batteries et intégrer des systèmes d'affichage. Les systèmes d'adhésifs MS polymères peuvent assurer un collage flexible sur le verre, le métal, les panneaux revêtus et les plastiques tout en évitant les isocyanates. L'assemblage industriel est également un groupe d'utilisateurs important où la viscosité prévisible et les performances de distribution soutiennent la fabrication d'appareils électroménagers et d'électronique grand public. Les installations d'énergie renouvelable restent un domaine d'application plus restreint, mais la demande de collage de panneaux stable aux ultraviolets et résistant aux intempéries offre au marché des adhésifs MS polymères une voie vers les applications photovoltaïques et les équipements connexes.


Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 42,56 % de la part du marché des adhésifs MS polymères en 2026 et devrait progresser à un CAGR de 8,11 % jusqu'en 2032. La Chine soutient le marché des adhésifs MS polymères grâce à l'activité d'infrastructure, à la production de produits chimiques de construction et à une grande chaîne d'approvisionnement automobile. Le Japon reste un important centre technologique pour la chimie des silanes et des polymères, tandis que le secteur des adhésifs du pays maintient des pratiques établies d'enregistrement des produits et de conformité par l'intermédiaire de la JAIA. L'Inde offre une grande opportunité de distribution à mesure que l'activité de construction s'étend au-delà des grandes villes et que les réseaux d'installateurs se familiarisent davantage avec les mastics avancés. La portée rapportée de Pidilite Industries Ltd. dans 38 500 villes lui offre un large accès aux clients de la construction, bien que les pratiques de spécification restent importantes pour une adoption plus large. La Corée du Sud ajoute une demande provenant des composants de véhicules électriques et des équipements de semi-conducteurs, soutenant la combinaison régionale d'utilisations dans la construction et l'assemblage de précision.
Europe
L'Europe est une zone majeure axée sur les spécifications pour le marché des adhésifs MS polymères. Les exigences environnementales et d'émissions intérieures influencent les achats pour les projets de construction et de rénovation, notamment lorsque les promoteurs utilisent le Conseil allemand du bâtiment durable (DGNB) et les systèmes de certification associés. La documentation de certification de Helopal démontre la pertinence du statut EMICODE EC1 Plus dans cet environnement. La demande de rénovation de la région soutient les applications dans le rescellement de façades, les fenêtres, l'étanchéité et les mises à niveau de l'enveloppe du bâtiment. Soudal Group a étendu sa capacité logistique au Royaume-Uni grâce à un bail de 10 ans pour un espace à Tamworth en septembre 2025, indiquant un soutien continu à son réseau de distribution de produits de construction. Les marchés d'Europe du Nord favorisent également les matériaux à faibles émissions, mais les conditions plus fraîches peuvent obliger les utilisateurs à gérer soigneusement les performances de durcissement par l'humidité.
Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique
L'Amérique du Nord soutient le marché des adhésifs MS polymères grâce à la reprise de la construction et à la demande de la production de véhicules et de biens durables. Les amendements 2025 de l'Agence américaine de protection de l'environnement aux normes sur les composés organiques volatils soutiennent le contexte de conformité plus large pour les matériaux à faibles émissions. Bostik a commencé un investissement de 27 millions USD dans son usine de Middleton, Massachusetts, en mai 2025 pour développer la capacité d'adhésifs spéciaux pour les clients de la construction et des biens durables. En Amérique du Sud, Mapei S.p.A. a annoncé sa première installation de fabrication brésilienne en septembre 2025, avec des opérations prévues pour 2027. Le Moyen-Orient et l'Afrique sont des marchés à un stade plus précoce où de grands programmes d'infrastructure peuvent accroître la sensibilisation parmi les entrepreneurs et les prescripteurs. L'expansion régionale dépend de la distribution locale, de l'accès des entrepreneurs et du support technique pour les utilisateurs de la construction et de l'industrie.
Paysage concurrentiel
Concentration du Marché
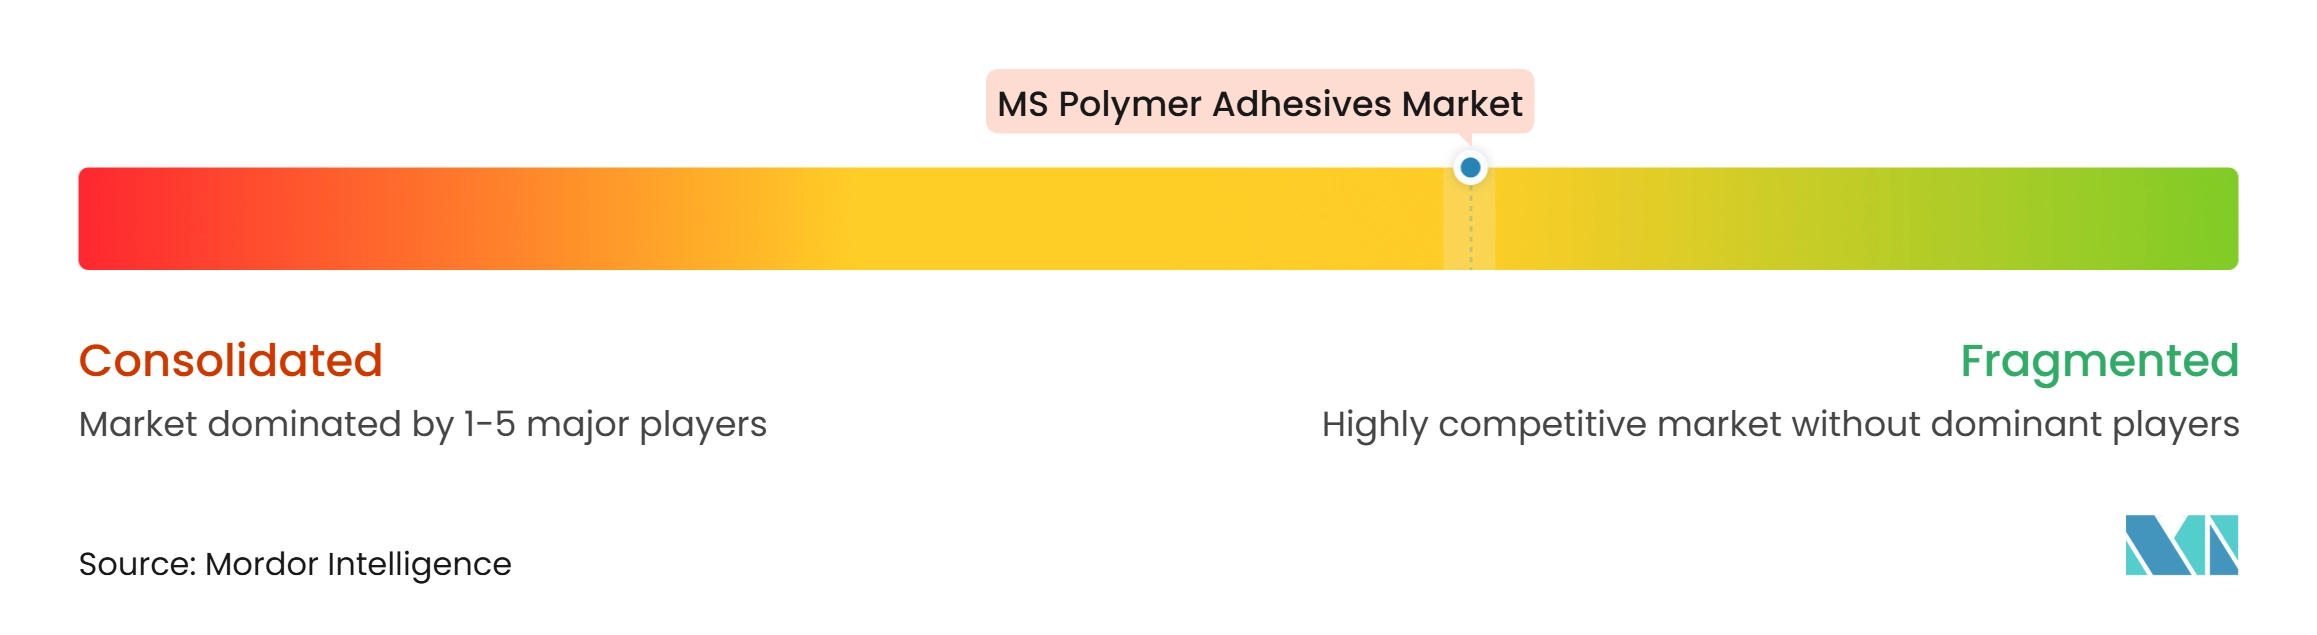
Le marché des adhésifs MS polymères est modérément concentré, les cinq premiers acteurs étant Henkel AG & Co. KGaA, Sika AG, Arkema, H.B. Fuller Company et 3M. Sika AG, Henkel AG & Co. KGaA, Arkema via Bostik et Wacker Chemie AG disposent de capacités techniques et géographiques étendues. Sika AG a rapporté sept acquisitions complémentaires en 2025, qui ont renforcé ses positions dans la finition du bâtiment, la construction au Moyen-Orient et la distribution en Asie-Pacifique. Henkel AG & Co. KGaA a lancé Loctite MS 9650 en décembre 2025 pour le collage d'affichages automobiles et de structures légères, en mettant l'accent sur l'adhérence sans apprêt et une formulation sans PVC et sans isocyanate[2].
Wacker Chemie AG a commencé la production de polymères hybrides alpha-silane à Nünchritz en 2025, ajoutant une source d'approvisionnement dédiée pour les mastics haute performance, les adhésifs et les produits d'imperméabilisation liquide. Cet investissement soutient les formulateurs indépendants qui ne produisent pas leurs propres squelettes polymères. Bostik d'Arkema a lancé VSR 400A en août 2025, un mastic de couture conducteur à polymère modifié par silyle pour les capots de camions lourds qui intègre la conductivité et l'étanchéité en un seul produit. Des producteurs tels que 3M, Dow, ITW Performance Polymers, Permabond, Shin-Etsu Chemical Co., Ltd., CEMEDINE Co.,Ltd. et Tremco Incorporated apportent des capacités spécialisées en adhésifs, mastics, silicones, polymères hybrides et collage industriel.
Les opportunités concurrentielles comprennent les formulations sans étain, les produits pour les environnements en contact avec les aliments, les systèmes de polymères modifiés par silane biosourcés et le collage de panneaux d'énergie renouvelable. Soudal Group soutient sa position avec la technologie SMX (Soudal Modified Extensions) utilisée dans ses mastics et adhésifs à polymère hybride. Mapei S.p.A. a ouvert une usine de production de 25 millions USD en Égypte en avril 2025, lui donnant une base locale pour les clients d'Égypte, d'Afrique du Nord et du Moyen-Orient. La différenciation technique restera probablement liée à la science des matériaux, à l'historique de qualification, au support applicatif et à la capacité à approvisionner les clients dans plusieurs régions.
Leaders du secteur des adhésifs MS polymères
-
Henkel AG & Co. KGaA
-
Sika AG
-
Arkema
-
H.B. Fuller Company
-
3M
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des adhésifs MS polymères Entreprises couvertes dans ce rapport
- 3M
- Arkema
- CEMEDINE Co.,Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- ITW Performance Polymers
- Mapei S.p.A.
- Permabond
- Pidilite Industries Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Soudal Group
- Tremco Incorporated
- Wacker Chemie AG
Développements industriels récents dans Marché des adhésifs MS polymères
- Octobre 2026 : Henkel AG & Co. KGaA a introduit Loctite MS 9810, un nouveau joint d'étanchéité formé en place monocomposant à MS polymère. Le produit offre une résistance aux huiles chaudes, aux températures élevées et aux mouvements mécaniques, soutenant le marché des adhésifs MS polymères grâce à des applications élargies dans l'étanchéité automobile et l'assemblage de groupes motopropulseurs.
- Mars 2025 : Wacker Chemie AG a introduit GENIOSIL STP-E 140 et GENIOSIL STP-E 340, deux produits à polymère à terminaison silane conçus pour les formulations d'adhésifs et de mastics sans étain. Les produits permettent aux fabricants d'ajuster la vitesse de durcissement, le temps de formation de peau et les propriétés mécaniques, soutenant le marché des adhésifs MS polymères grâce à une flexibilité de formulation élargie et au développement de solutions de collage haute performance.
Périmètre du rapport mondial sur le marché des adhésifs MS polymères
Les adhésifs MS polymères sont des adhésifs à durcissement par l'humidité à base de polymères modifiés à terminaison silane qui offrent un collage solide, de la flexibilité et une résistance à l'exposition environnementale. Ils sont utilisés pour coller différents substrats tout en offrant durabilité et réduction de la dépendance aux attaches mécaniques conventionnelles.
Le marché des adhésifs MS polymères est segmenté par type de produit, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en adhésifs monocomposants et multicomposants. Par secteur d'utilisation finale, le marché est segmenté en bâtiment et construction, automobile et transport, assemblage industriel, énergie renouvelable et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les adhésifs MS polymères dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Monocomposant |
| Multicomposant |
| Bâtiment et construction |
| Automobile et transport |
| Assemblage industriel |
| Énergie renouvelable |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Monocomposant | |
| Multicomposant | ||
| Par secteur d'utilisation finale | Bâtiment et construction | |
| Automobile et transport | ||
| Assemblage industriel | ||
| Énergie renouvelable | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des adhésifs MS polymères ?
La taille du marché des adhésifs MS polymères était évaluée à 5,76 milliards USD en 2026 et devrait croître de 6,03 milliards USD en 2027 pour atteindre 8,48 milliards USD d'ici 2032, à un CAGR de 7,04 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande sur le marché des adhésifs MS polymères ?
La demande est soutenue par les exigences en matière de matériaux à faibles émissions, les formulations sans isocyanate, l'assemblage de véhicules légers, les travaux de rénovation et la construction modulaire.
Quel type de produit détenait la plus grande part en 2026 ?
Le monocomposant détenait une part de 65,71 % en 2026 car il convient à l'application directe sur chantier sans équipement de mélange.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
L'automobile et le transport devraient progresser à un CAGR de 8,43 % jusqu'en 2032, soutenus par les applications de véhicules électriques en matériaux mixtes.