
Tamanho e Participação do Mercado de Revestimentos Protetores para MRO
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos Protetores para MRO por Mordor Intelligence
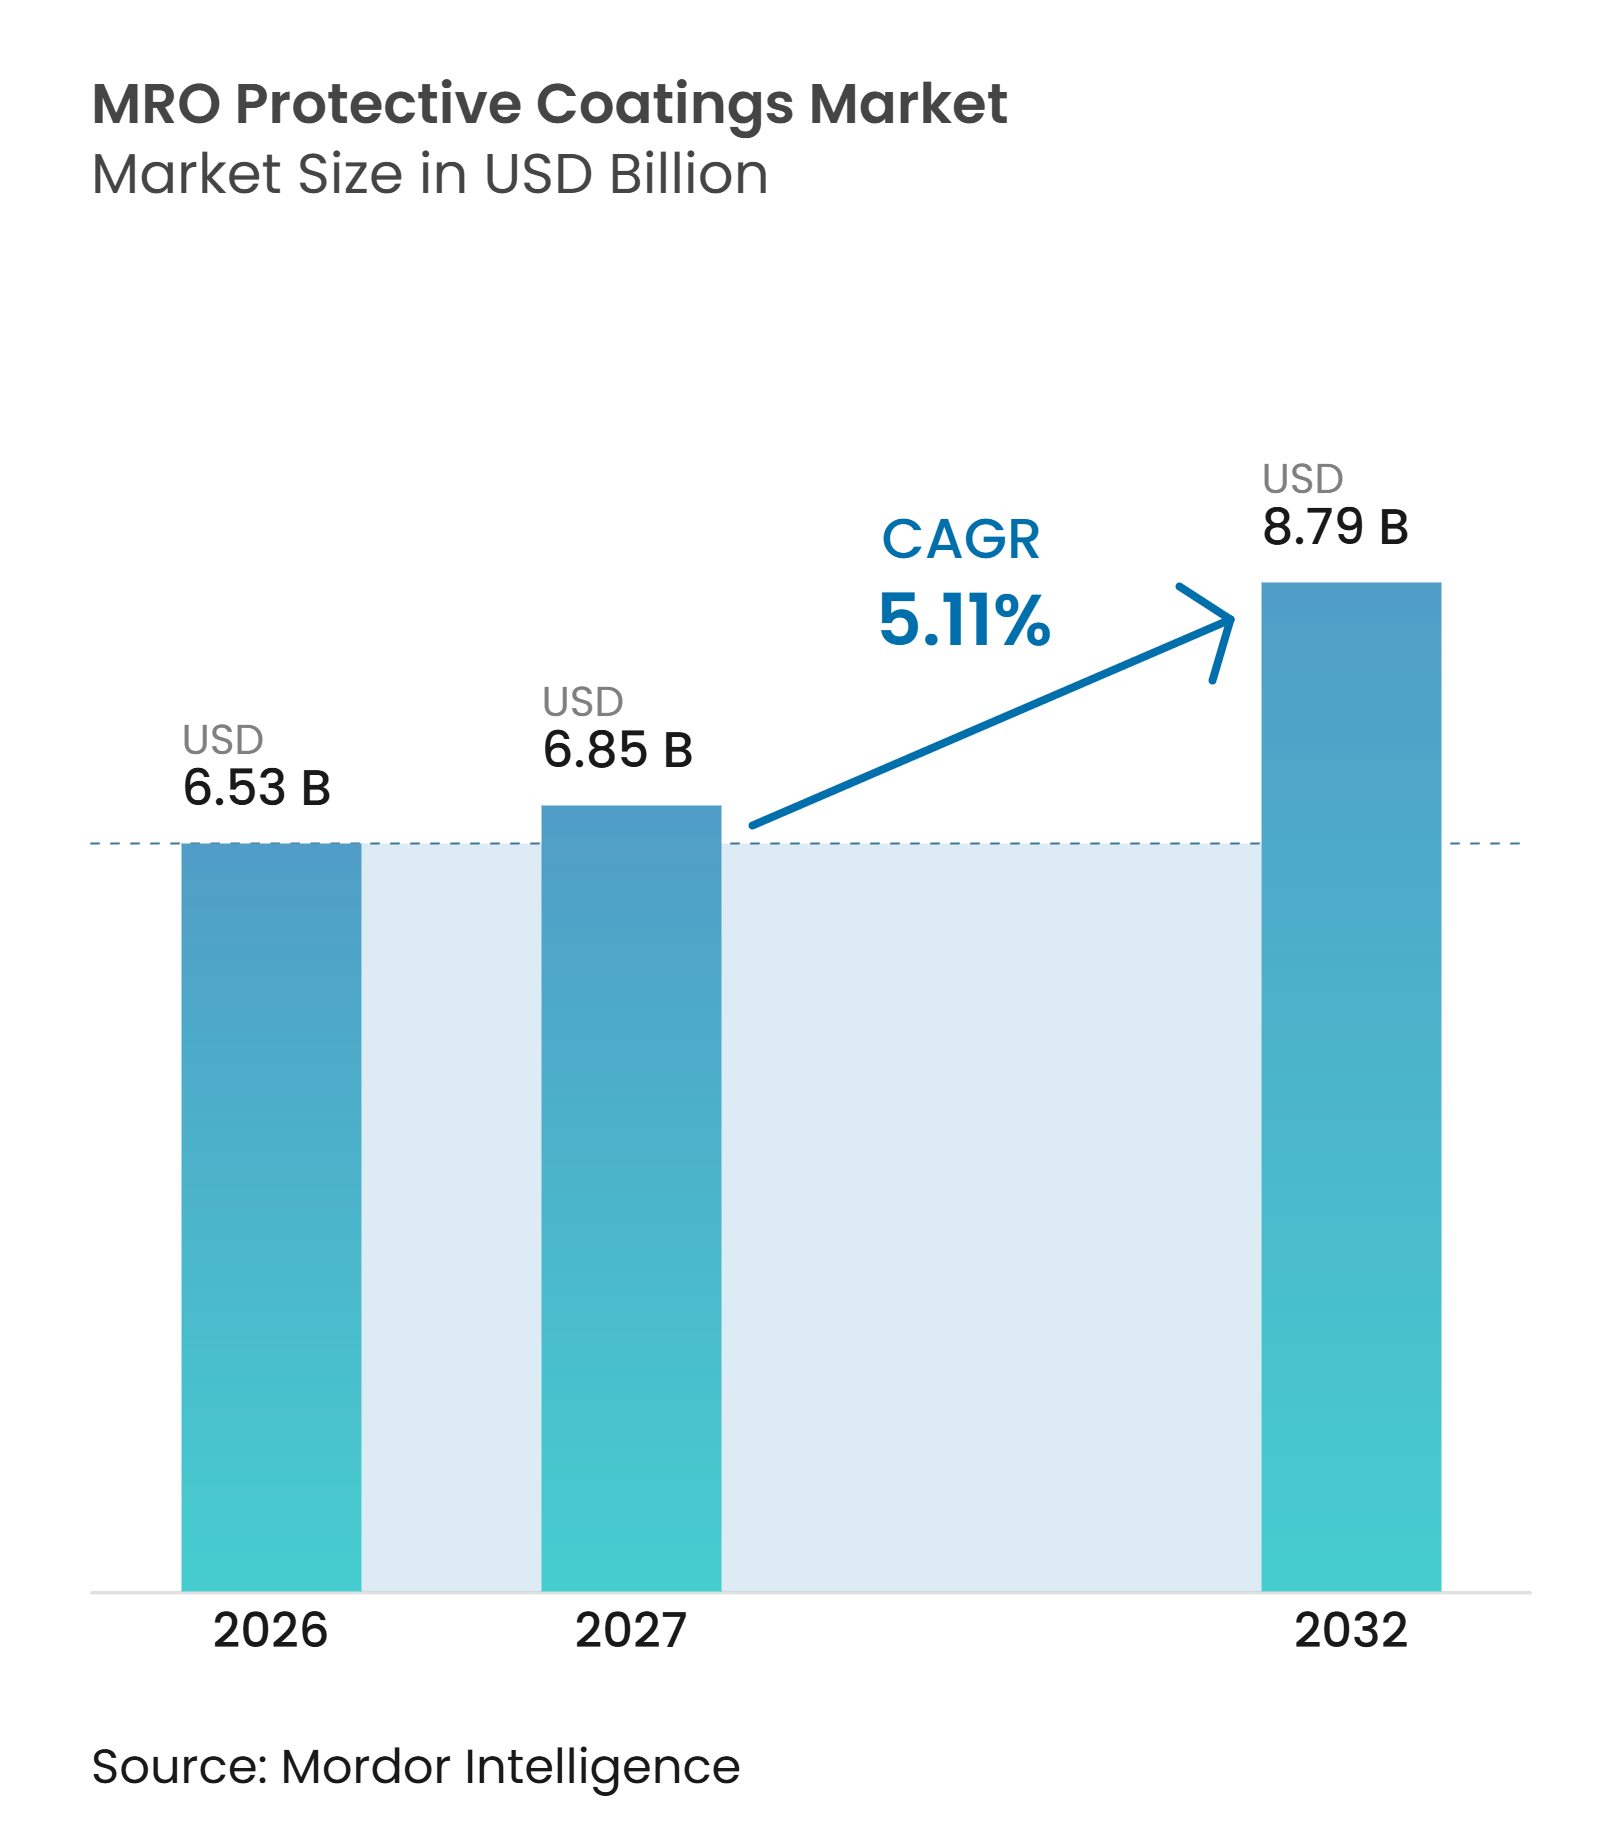
O tamanho do Mercado de Revestimentos Protetores para MRO foi avaliado em 6,53 bilhões de USD em 2026 e estima-se que cresça de 6,85 bilhões de USD em 2027 para atingir 8,79 bilhões de USD até 2032, a um CAGR de 5,11% durante o período de previsão (2027-2032). A demanda está vinculada à necessidade de preservar ativos operacionais, incluindo navios, refinarias, pontes, instalações de energia e sistemas de abastecimento de água. Isso torna o mercado de revestimentos protetores para Manutenção, Reparo e Operações (MRO) menos dependente dos ciclos de gastos do consumidor do que muitas outras categorias de revestimentos. A atividade recorde de construção naval e os grandes requisitos de reparo em toda a infraestrutura dos EUA sustentam a demanda por sistemas de proteção. Os fornecedores também estão reorientando seus portfólios para produtos que reduzem a perda de material, atendem aos requisitos de menores emissões e proporcionam intervalos de serviço mais longos. O ambiente competitivo está mudando à medida que fornecedores maiores ampliam suas capacidades tecnológicas, de aplicação e de serviço.
Principais Conclusões do Relatório
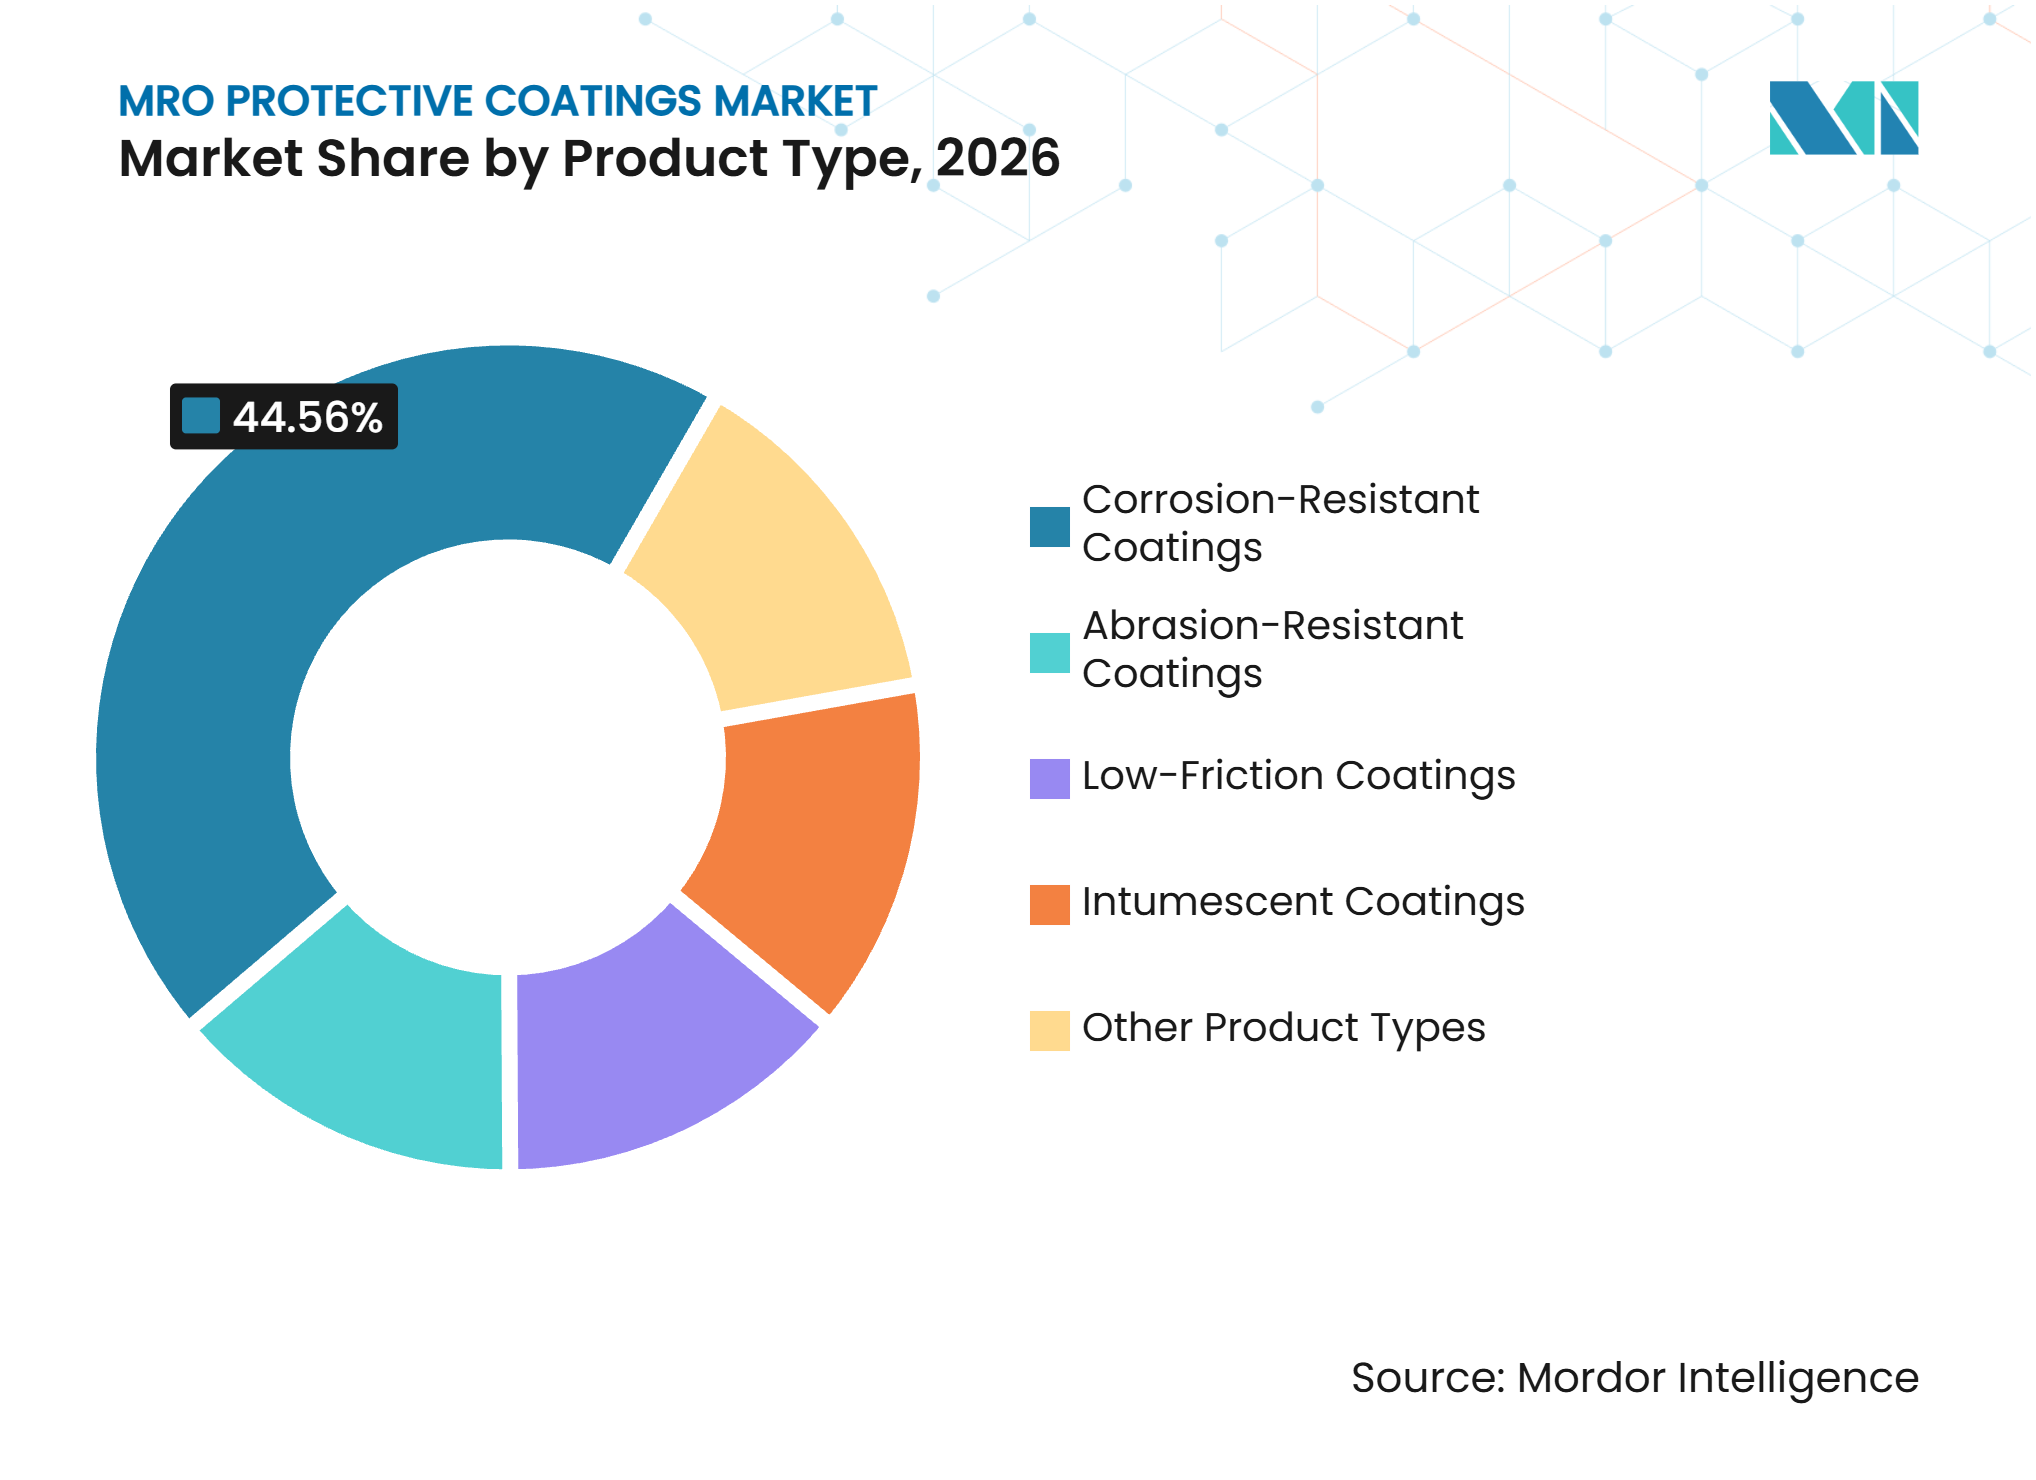
- Por tipo de produto, os revestimentos resistentes à corrosão detinham 44,56% da participação do mercado de revestimentos protetores para MRO em 2026, enquanto os revestimentos resistentes à abrasão têm previsão de avançar a um CAGR de 5,67% até 2032.
- Por substrato, o metal detinha 50,13% da participação do mercado de revestimentos protetores para MRO em 2026, enquanto plásticos e compósitos têm previsão de avançar a um CAGR de 5,81% até 2032.
- Por método de aplicação, a pulverização detinha 55,29% da participação do mercado de revestimentos protetores para MRO em 2026, enquanto a pulverização eletrostática tem previsão de avançar a um CAGR de 5,96% até 2032.
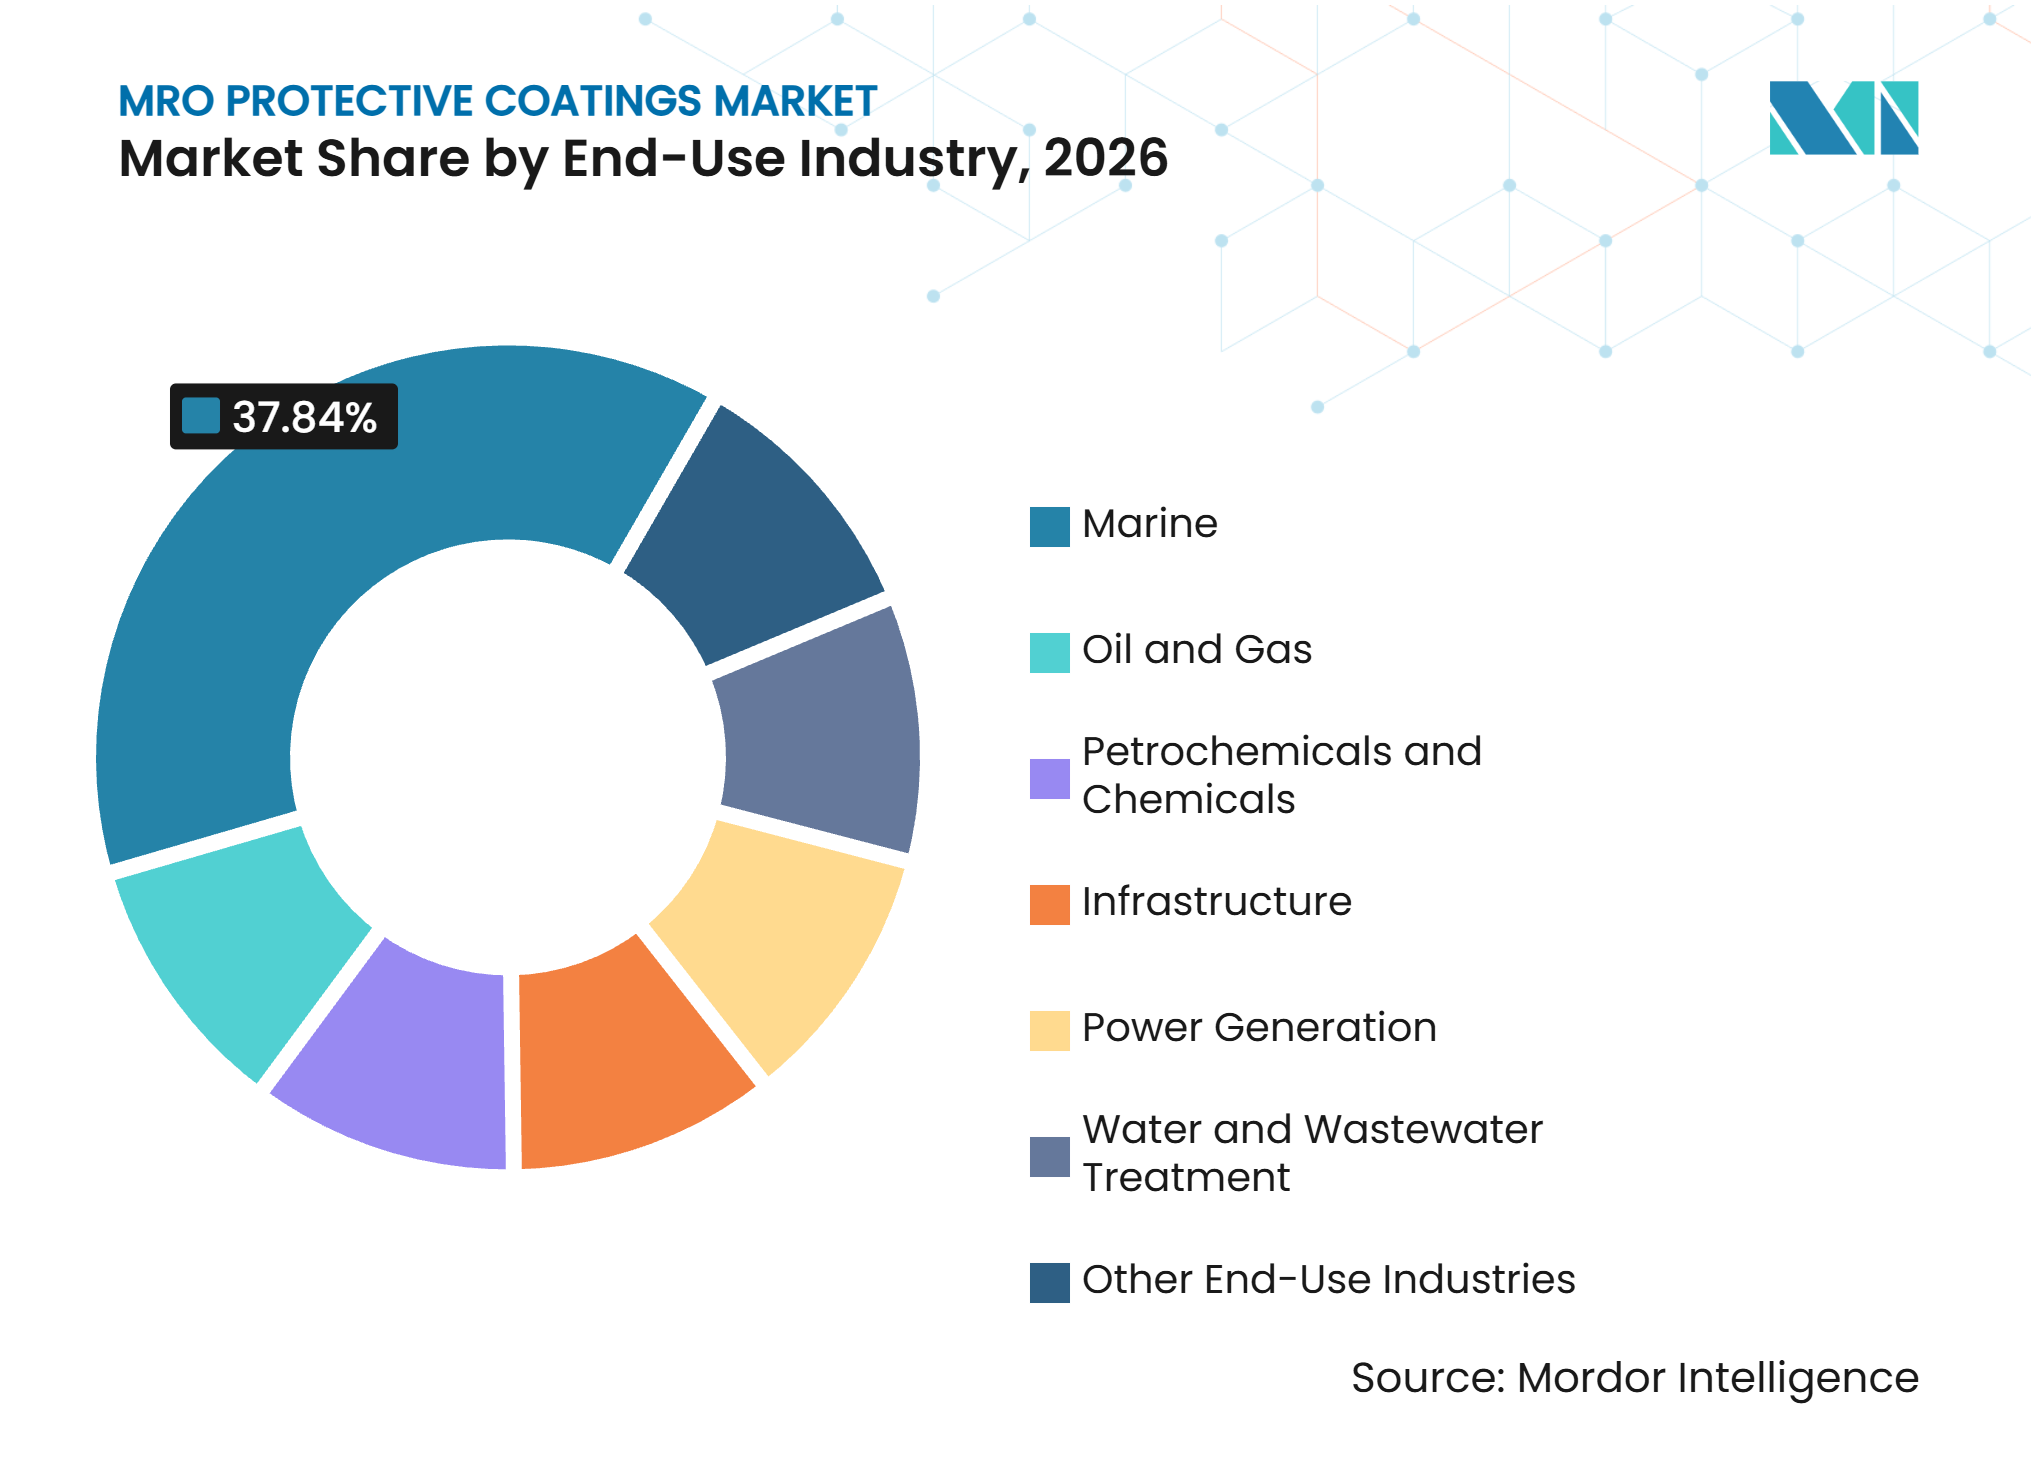
- Por setor de uso final, o setor marítimo detinha 37,84% da participação do mercado de revestimentos protetores para MRO em 2026, enquanto petróleo e gás tem previsão de avançar a um CAGR de 6,15% até 2032.
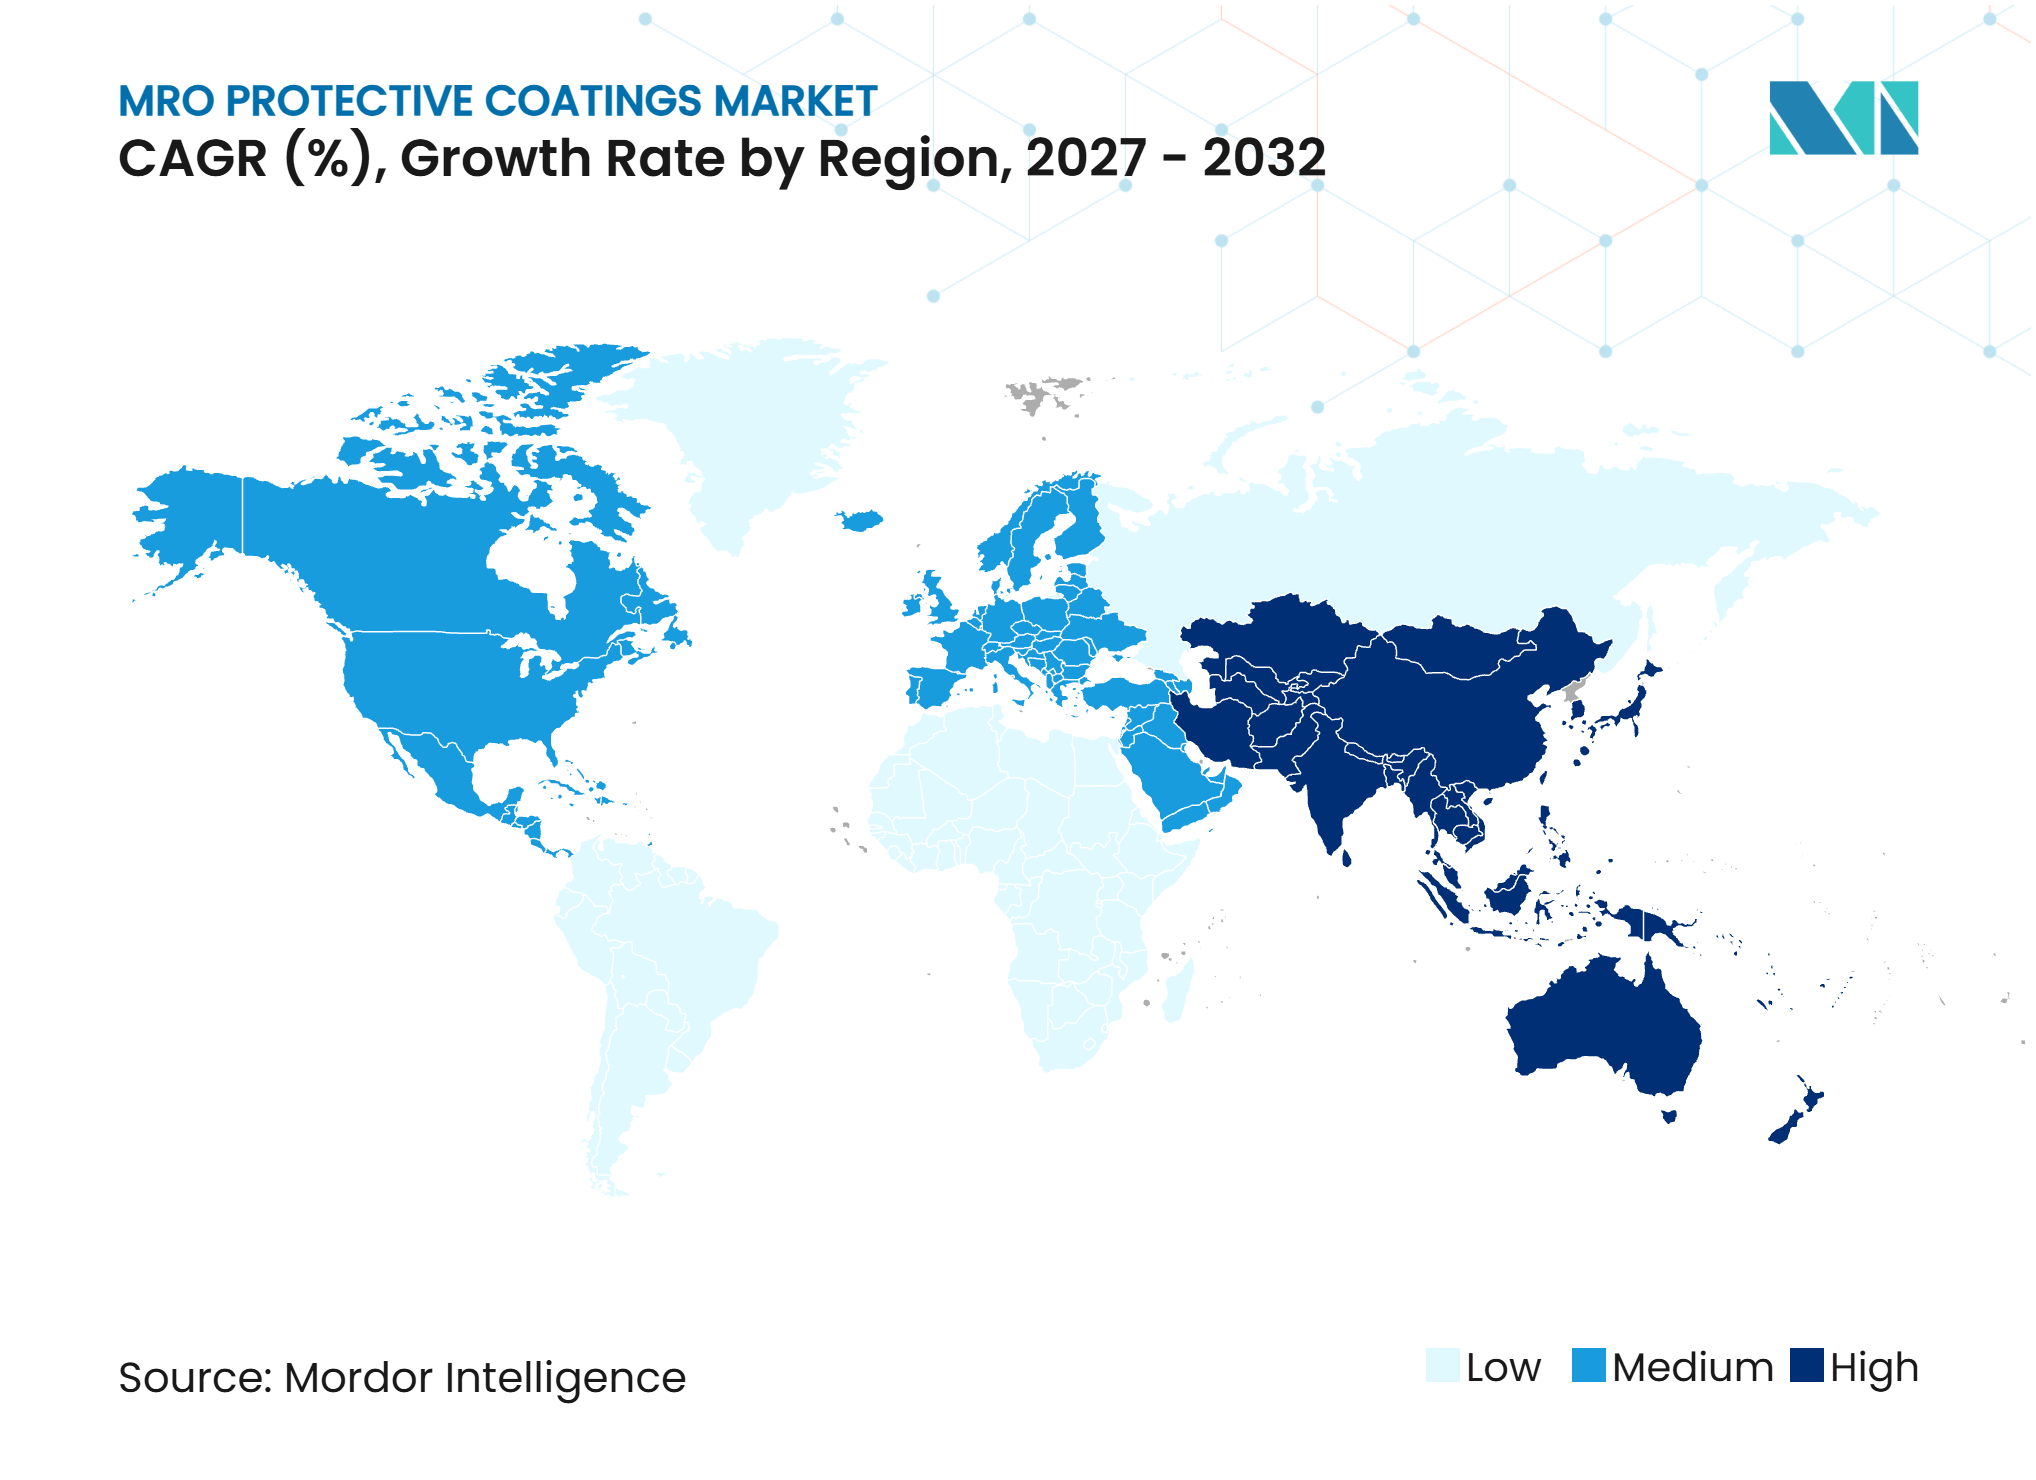
- Por geografia, a Ásia-Pacífico detinha 39,41% da participação do mercado de revestimentos protetores para MRO em 2026 e tem previsão de avançar a um CAGR de 6,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Envelhecimento da Base de Ativos Industriais e de Infraestrutura | +1.7% | Global, com concentração nos corredores industriais legados da América do Norte, UE e APAC | Longo prazo (≥ 4 anos) |
| Padrões de Manutenção de Ativos Marítimos e Offshore | +1.1% | Núcleo da APAC (China, Coreia do Sul, Japão), com extensão para MEA e Europa | Longo prazo (≥ 4 anos) |
| Demanda por Maior Vida Útil dos Ativos e Menores Custos de Manutenção | +0.9% | Global | Médio prazo (2-4 anos) |
| Monitoramento Digital de Corrosão e Manutenção Preditiva | +0.7% | América do Norte e UE como adotantes iniciais; APAC em rápida expansão | Médio prazo (2-4 anos) |
| Reformulação com Baixo Teor de COV e Alto Teor de Sólidos | +0.5% | América do Norte, UE, China (impulsionado pela conformidade regulatória) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da Base de Ativos Industriais e de Infraestrutura
O envelhecimento dos ativos industriais cria demanda recorrente no mercado de revestimentos protetores para MRO, pois estruturas críticas requerem proteção superficial regular. A Sociedade Americana de Engenheiros Civis atribuiu à infraestrutura dos EUA uma nota geral C em 2025, enquanto 9 das 18 categorias avaliadas permaneceram com nota D ou abaixo. A associação declarou que são necessários 9,1 trilhões de USD para trazer todas as categorias de infraestrutura avaliadas a boas condições. Muitas pontes, túneis e instalações de abastecimento de água europeias também estão chegando ao fim de suas vidas úteis originais. Os sistemas anteriores à base de solvente e com chumbo frequentemente exigem remoção completa antes da reaplicação de revestimento sob os modernos requisitos ambientais. A Regra de Revestimentos para Manutenção Arquitetônica e Industrial da Agência de Proteção Ambiental dos EUA também afeta a química utilizada nos sistemas de substituição.
Padrões de Manutenção de Ativos Marítimos e Offshore
As inspeções de revestimento tornam a docagem a seco um requisito de conformidade, além de um evento de manutenção, no mercado de revestimentos protetores para MRO. As resoluções MSC.557(108) e MSC.558(108) da Organização Marítima Internacional entraram em vigor em janeiro de 2026 e atualizaram os requisitos para inspetores de revestimento qualificados sob os Padrões de Desempenho para Revestimentos Protetores. As regras revisadas reconhecem a designação de Inspetor de Revestimento Certificado da Associação para Proteção e Desempenho de Materiais (AMPP) para tanques de lastro de água do mar dedicados e tanques de carga de petroleiros de petróleo bruto. A China entregou 53,69 milhões de toneladas de porte bruto de navios em 2025, equivalente a 56,1% da produção global, o que expandiu a base futura de ativos revestidos[1]. A Jotun registrou vendas recordes de revestimentos protetores em 2025, enquanto a Hempel A/S reportou crescimento orgânico de 9,8% nas vendas marítimas para 750 milhões de EUR. Intervalos mais longos de docagem a seco aumentam a importância de sistemas de revestimento duráveis e rastreáveis, capazes de funcionar por períodos prolongados.
Demanda por Maior Vida Útil dos Ativos e Menores Custos de Manutenção
Os proprietários de ativos no mercado de revestimentos protetores para MRO avaliam cada vez mais a gestão da corrosão em relação ao custo de interrupção e substituição, em vez do preço unitário da tinta. A Saudi Aramco relatou que mais de 70 milhões de USD investidos em tecnologias de gestão da corrosão ao longo de 3 anos geraram mais de 770 milhões de USD em economias e custos evitados. Essa evidência sustenta os gastos em sistemas de revestimento que protegem os equipamentos operacionais por períodos mais longos. Especificações globais, incluindo a ISO 12944:2018 e a NORSOK M-501, também reduzem o número de sistemas aprovados para grandes projetos. A The Sherwin-Williams Company expandiu sua linha de produtos Global Core em março de 2025 com produtos que atendem a essas especificações. Especificações comuns apoiam a seleção consistente de revestimentos entre regiões e favorecem fornecedores com portfólios de produtos qualificados.
Monitoramento Digital de Corrosão e Manutenção Preditiva
O monitoramento digital está movendo o planejamento de manutenção no mercado de revestimentos protetores para MRO de intervalos fixos para decisões baseadas em condições. A Saudi Aramco declarou que coleta mais de 10 milhões de leituras de sensores de monitoramento de corrosão por ano em 40 instalações, 63.000 itens de equipamentos estáticos e 20.000 segmentos de dutos. A empresa afirmou que iniciativas de manutenção habilitadas por inteligência artificial criaram 2 bilhões de USD em valor durante 2024. A Jotun oferece o AssetKeeper para apoiar o planejamento de controle de corrosão baseado em dados para clientes industriais. Esses sistemas requerem documentação do desempenho do revestimento e ajudam os proprietários de ativos a identificar trabalhos antes que ocorram falhas. A demanda resultante favorece revestimentos com registros claros de aplicação e durabilidade verificada.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Epóxi, Dióxido de Titânio e Insumos Energéticos | -1.2% | Global; mais agudo na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Complexidade de Conformidade com COV, PFAS e Metais Perigosos | -0.8% | América do Norte e UE como principais; padrões da Ação Céu Azul da China se estendendo ao núcleo da APAC | Médio prazo (2-4 anos) |
| Tempo de Inatividade para Preparação de Superfície e Restrições de Acesso | -0.6% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Epóxi, Dióxido de Titânio e Insumos Energéticos
A volatilidade dos custos de matérias-primas e energia continua sendo uma restrição material para o mercado de revestimentos protetores para MRO. Os produtores que atendem a especificações de longo prazo nem sempre conseguem recuperar os preços de insumos mais elevados assim que ocorrem. Isso cria pressão sobre as margens, particularmente para fornecedores regionais menores com escala de compras limitada. As variações de preços também podem levar os clientes a adiar trabalhos não críticos em aplicações sensíveis ao preço. Fornecedores maiores podem usar seus acordos de fornecimento, portfólios amplos e serviço técnico para gerenciar a perturbação de forma mais eficaz. Essa diferença pode deslocar a demanda para marcas estabelecidas, ao mesmo tempo que limita o crescimento no curto prazo.
Complexidade de Conformidade com COV, PFAS e Metais Perigosos
Os limites de Compostos Orgânicos Voláteis (COV), as restrições a substâncias per e polifluoroalquílicas (PFAS) e a eliminação progressiva de metais perigosos exigem trabalho simultâneo de reformulação em todo o mercado de revestimentos protetores para MRO. A Agência Europeia de Produtos Químicos publicou uma proposta atualizada de restrição de PFAS em agosto de 2025, após considerar mais de 5.600 comentários científicos[2]. A proposta abrange várias substâncias utilizadas em revestimentos, incluindo surfactantes fluorados, aglutinantes e ceras. Os formuladores devem mapear suas cadeias de fornecimento e avaliar potenciais substitutos antes que um regulamento final seja adotado. Diferentes cronogramas regulatórios entre regiões podem criar diferenças temporárias no custo e no prazo dos produtos. O Regulamento de Registro, Avaliação, Autorização e Restrição de Produtos Químicos (REACH) e os Padrões Nacionais de Emissão para Poluentes Atmosféricos Perigosos dos EUA continuam sendo importantes estruturas de conformidade para os fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Revestimentos Resistentes à Corrosão Ancoram a Demanda, Revestimentos Resistentes à Abrasão Crescem Mais RapidamenteOs revestimentos resistentes à corrosão detinham 44,56% da participação do mercado de revestimentos protetores para MRO em 2026. Seu papel reflete a ampla base instalada de pontes de aço, tanques, plataformas offshore, cascos de navios, dutos e equipamentos de processo. Esses ativos requerem proteção de barreira e sacrificial contra a degradação eletroquímica. Este segmento continua sendo sustentado por requisitos periódicos de reaplicação de revestimento em aplicações industriais. Os revestimentos resistentes à abrasão têm projeção de avançar a um CAGR de 5,67% até 2032. A demanda vem de equipamentos expostos ao desgaste mecânico, incluindo dutos de polpa, bombas e impulsores.
A Belzona International Ltd. fornece sistemas de reparo compósito que restauram superfícies desgastadas no local, evitando a substituição de equipamentos em aplicações selecionadas. Sistemas de baixo atrito também são utilizados onde os operadores de navios buscam gerenciar a resistência do casco e o consumo de combustível. A Jotun lançou o Hull Performance Solutions 2.0 em 2025, enquanto a Hempel A/S oferece o Hempaguard NB para aplicações em novas construções. Os revestimentos intumescentes atendem aos requisitos de proteção passiva contra incêndio em plataformas offshore e estruturas de aço. A Jotun introduziu o Jotachar 1709 XT em 2025 para ambientes de manutenção em energia eólica offshore e petróleo e gás. Essa variedade de casos de uso sustenta o desempenho especializado no mercado de revestimentos protetores para MRO, em vez de um único padrão de produto.



Por Substrato:
Metal Lidera a Demanda, Enquanto Plásticos e Compósitos se ExpandemO metal detinha 50,13% da participação do mercado de revestimentos protetores para MRO em 2026. O aço carbono e o aço inoxidável continuam sendo comuns em cascos de navios, dutos, vasos de pressão e equipamentos industriais. Os proprietários geralmente protegem esses ativos por meio de manutenção, pois a substituição requer capital substancial e interrupção operacional. Plásticos e compósitos têm projeção de avançar a um CAGR de 5,81% até 2032. Seu uso está se expandindo em naceles de turbinas eólicas offshore, estruturas aeroespaciais e componentes de veículos leves. A demanda por superfícies compósitas está vinculada a primers especializados e métodos de preparação.
A adesão do revestimento em compósitos difere da adesão em aço jateado, o que aumenta o valor da formulação dedicada e da expertise em aplicação. O concreto continua sendo relevante em instalações de infraestrutura e tratamento de água, onde os revestimentos protegem contra ataque químico e abrasão. A Instalação de Recuperação de Água Regional de Sioux Falls selecionou um sistema de 3 camadas para piscinas de clarificadores finais em um projeto de 2025. Madeira, vidro e outros materiais continuam a exigir proteção de manutenção em aplicações mais restritas. A ISO 12944:2018 continua a orientar a preparação e a seleção de sistemas de revestimento para aplicações em metal. Essas diferenças exigem que os fornecedores do mercado de revestimentos protetores para MRO alinhem a química com o substrato e as condições operacionais.
Por Método de Aplicação:
Pulverização Mantém Escala, Enquanto a Pulverização Eletrostática Ganha AdoçãoA pulverização detinha 55,29% da participação do mercado de revestimentos protetores para MRO em 2026. É amplamente utilizada em estaleiros marítimos, fabricação de estruturas de aço e manutenção em campo, pois cobre grandes superfícies de forma eficiente. A pulverização sem ar continua sendo central para a aplicação de epóxi de alta espessura de filme e primers ricos em zinco. A pulverização eletrostática tem projeção de avançar a um CAGR de 5,96% até 2032. A PPG Industries, Inc. concluiu sua 100ª docagem a seco marítima usando aplicação eletrostática em 2025. A empresa reportou uma redução de 40% na névoa de tinta em comparação com a pulverização sem ar convencional.
A aplicação eletrostática melhora a eficiência de transferência e reduz o material que não atinge o substrato. Isso pode reduzir o consumo de revestimento e as emissões de COV por superfície revestida. Esses benefícios se alinham com o interesse dos clientes em reduzir custos e atender aos requisitos ambientais. Os métodos de pincel e rolo continuam sendo úteis para trabalhos pontuais e espaços confinados onde o equipamento de pulverização é inadequado. A aplicação por imersão continua a atender ao acabamento de alto volume de fixadores e outros componentes. A PPG Industries, Inc. reportou a adoção de métodos eletrostáticos marítimos em Singapura, China, Turquia e Dubai, mostrando um caminho de crescimento prático para o mercado de revestimentos protetores para MRO.
Por Setor de Uso Final:
Marítimo Detém a Maior Posição, Petróleo e Gás Cresce Mais RapidamenteO setor marítimo detinha 37,84% da participação do mercado de revestimentos protetores para MRO em 2026. Os revestimentos são necessários na construção de novos navios e nas docagens a seco programadas ao longo da vida operacional de um navio. Os navios mercantes geralmente operam por 20 a 25 anos e passam por inspeções de classe em intervalos de 5 anos. Petróleo e gás tem projeção de avançar a um CAGR de 6,15% até 2032. O crescimento está associado ao gerenciamento de corrosão sob isolamento, à extensão da vida útil de ativos offshore e à atividade de energia eólica offshore. A demanda marítima permanece estreitamente ligada à atividade global de construção e reparo naval.
Petroquímicos, produtos químicos e geração de energia requerem sistemas que resistam ao ataque químico e a condições de alta temperatura. Esses usos sustentam a demanda por produtos epóxi fenólicos de alta espessura e à base de silicone. Infraestrutura, tratamento de água e de águas residuais também requerem proteção contra corrosão e abrasão. A Saudi Aramco instalou sistemas de monitoramento de corrosão em 63.000 itens de equipamentos estáticos e 20.000 segmentos de dutos. Os dados gerados por esses sistemas podem apoiar cronogramas de manutenção mais direcionados. Isso atribui maior peso à vida útil documentada e à seleção de produtos baseada em desempenho.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 39,41% da participação do mercado de revestimentos protetores para MRO em 2026 e tem projeção de avançar a um CAGR de 6,03% até 2032. A China entregou 53,69 milhões de toneladas de porte bruto de navios em 2025, um aumento de 11,4% em relação a 2024 e equivalente a 56,1% da produção global. Sua carteira de pedidos atingiu 274,42 milhões de toneladas de porte bruto, representando 66,8% do total global. A Coreia do Sul e o Japão também mantêm grandes bases de construção naval, que concentram os requisitos de revestimento marítimo na região. A Índia acrescenta uma fonte separada de demanda por meio do desenvolvimento de infraestrutura e trabalhos de manutenção pesada. Os controles de COV da China também estão apoiando formulações à base de água e de alto teor de sólidos em aplicações de manutenção.
América do Norte
A América do Norte está impulsionando a demanda no mercado de revestimentos protetores para MRO, pois o envelhecimento da infraestrutura, as instalações de petróleo e gás e os requisitos ambientais sustentam sistemas premium. A Sociedade Americana de Engenheiros Civis (ASCE) reportou uma necessidade de financiamento de 9,1 trilhões de USD para trazer a infraestrutura avaliada dos EUA a boas condições de reparo. A PPG Industries, Inc. reportou crescimento orgânico de dois dígitos nas vendas de revestimentos protetores e marítimos em 2025. A Akzo Nobel N.V. também reportou crescimento de dois dígitos em revestimentos protetores na América do Norte durante o ano fiscal de 2025. Os requisitos de certificação da NACE International e da AMPP influenciam as especificações de aplicação e inspeção na região. A Regra de Revestimentos para Manutenção Arquitetônica e Industrial da EPA também molda a seleção de produtos. Esses fatores de conformidade favorecem fornecedores que combinam sistemas aprovados com treinamento e suporte técnico.
Europa, América do Sul e Oriente Médio e África
A Europa enfrenta necessidades de manutenção no mercado de revestimentos protetores para MRO decorrentes de seu envelhecido parque industrial, da expansão da energia eólica offshore e dos requisitos químicos do REACH. A Hempel A/S reportou crescimento orgânico de 0,1% em seu segmento de Energia e Infraestrutura em 2025. A América do Sul é sustentada pela construção naval brasileira e pela manutenção de refinarias, enquanto o México continua sendo um alvo de crescimento em revestimentos arquitetônicos e protetores. O Oriente Médio possui programas ativos de integridade de ativos, e os gastos da Saudi Aramco em gestão de corrosão demonstram a importância financeira atribuída à prevenção. A demanda nessas regiões é moldada por diferentes perfis de ativos, em vez de uma única fonte de demanda compartilhada. A África do Sul e outros mercados africanos têm potencial proveniente de investimentos em mineração e infraestrutura. A Belzona International Ltd. expandiu sua cobertura de distribuição em Angola em 2025, refletindo o desenvolvimento contínuo da rede local.
Cenário Competitivo
Concentração do Mercado
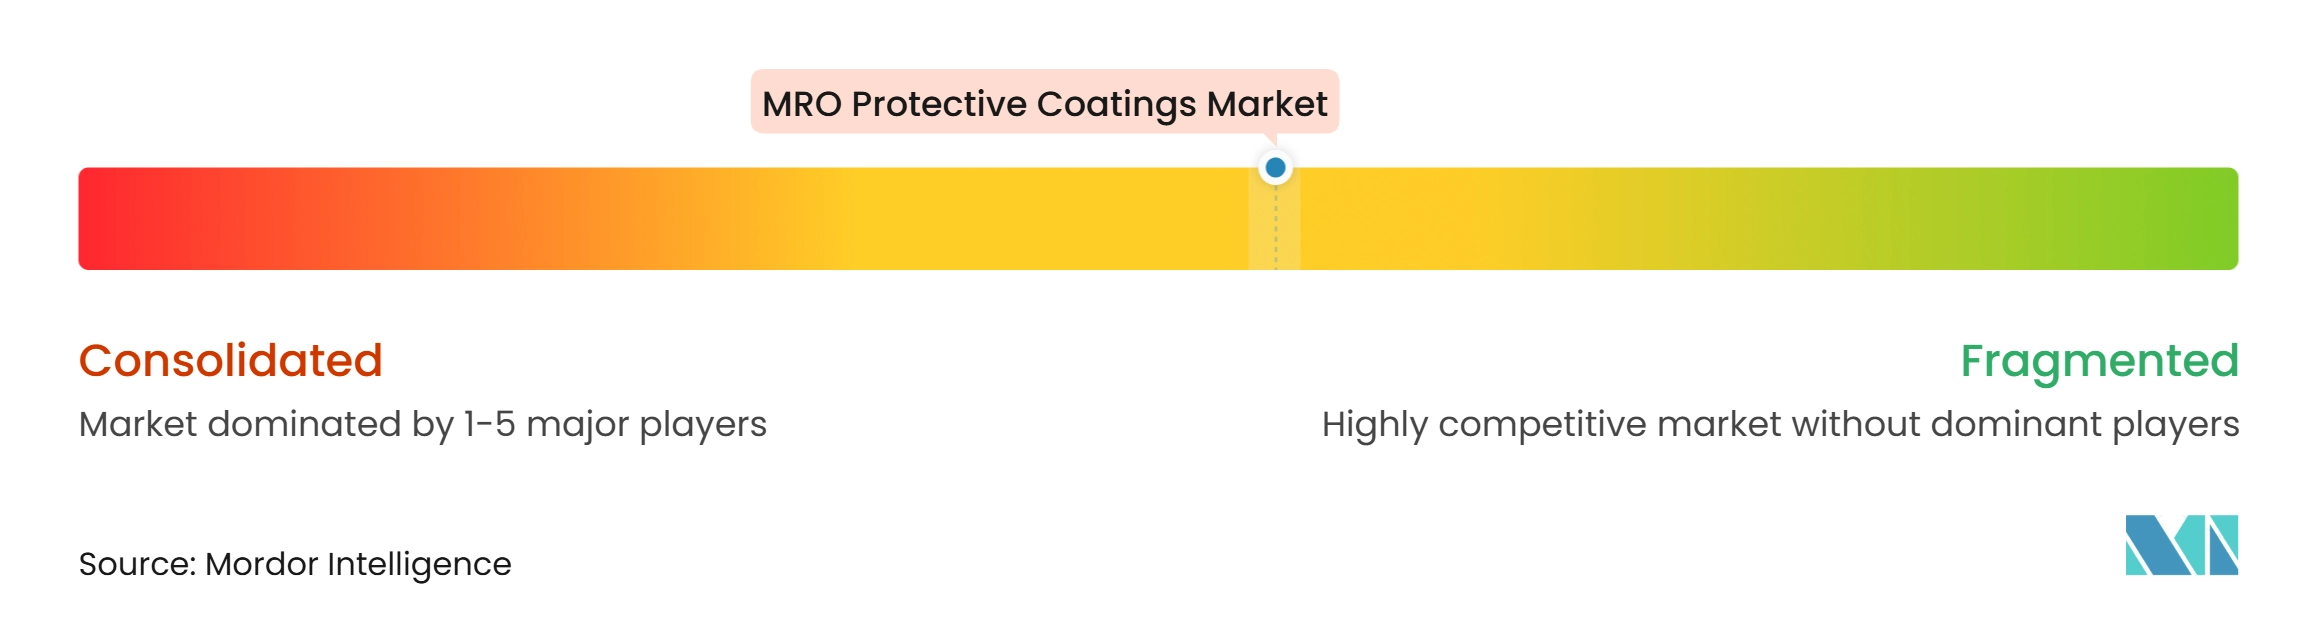
O mercado de revestimentos protetores para MRO é moderadamente concentrado, com os cinco principais participantes incluindo PPG Industries, Inc., The Sherwin-Williams Company, Akzo Nobel N.V., Axalta Coating Systems, LLC e BASF. A BASF é principalmente um fornecedor de materiais upstream após o desinvestimento planejado de seus negócios de revestimentos para fabricantes de equipamentos originais automotivos, revestimentos de refinish e tratamento de superfície. A Henkel AG & Co. KGaA participa principalmente por meio de adesivos, selantes e capacidades de tratamento de superfície. A H.B. Fuller Company tem foco em adesivos e produtos químicos especiais, em vez de uma oferta significativa de revestimentos protetores para MRO acabados. Essa variedade de modelos de negócios molda como cada empresa participa no mercado de revestimentos protetores para MRO.
A Akzo Nobel N.V. e a Axalta Coating Systems, LLC anunciaram uma fusão de iguais totalmente em ações em novembro de 2025. Espera-se que a empresa combinada tenha aproximadamente 17 bilhões de USD em receita e um valor empresarial de 25 bilhões de USD. A transação estava prevista para ser concluída no final de 2026 ou início de 2027, sujeita a aprovações. A BASF assinou um acordo com a Carlyle em outubro de 2025 para desinvestir seus negócios de revestimentos para fabricantes de equipamentos originais automotivos, revestimentos de refinish e tratamento de superfície. A The Sherwin-Williams Company concluiu a aquisição do negócio de tintas decorativas da BASF no Brasil em outubro de 2025. Essas ações mostram como as empresas líderes estão ajustando sua cobertura geográfica e foco de portfólio.
A tecnologia e a capacidade de conformidade são fatores competitivos importantes além do preço do produto. O AssetKeeper e o HullKeeper da Jotun, juntamente com o protocolo de aplicação eletrostática da PPG Industries, Inc., vinculam os produtos de revestimento às necessidades de gestão de ativos. A Chugoku Marine Paints, Ltd. e a Mitsui Chemicals aplicaram tinta de resina epóxi de base biológica com certificação ISCC PLUS em tanques de lastro de um navio-tanque de amônia liquefeita em julho de 2025. O produto foi apresentado como a primeira aplicação marítima desse tipo e está programado para ser usado em um navio com entrega prevista para maio de 2026. Os requisitos de certificação da AMPP acrescentam importância ao conhecimento de inspeção e aos processos de aplicação documentados. As empresas que podem apoiar sistemas aprovados, serviço técnico e registros de manutenção rastreáveis estão melhor posicionadas para projetos complexos.
Líderes do Setor de Revestimentos Protetores para MRO
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Akzo Nobel N.V.
-
Axalta Coating Systems, LLC
-
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos Protetores para MRO Empresas cobertas neste relatório
- Akzo Nobel N.V.
- Axalta Coating Systems, LLC
- BASF
- Belzona International Ltd.
- Chugoku Marine Paints, Ltd.
- H.B. Fuller Company
- Hempel A/S
- Henkel AG & Co. KGaA
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- The Sherwin-Williams Company
Desenvolvimentos industriais recentes em Mercado de Revestimentos Protetores para MRO
- Outubro de 2026: A LongWater Private Equity adquiriu uma participação majoritária na Blastco, uma empresa contratante de revestimentos industriais e reabilitação de tanques com sede no Texas, especializada em preparação de superfície, revestimentos protetores e manutenção de infraestrutura. A aquisição apoiou o mercado de revestimentos protetores para MRO ao expandir os serviços de aplicação de revestimentos industriais e reabilitação de tanques para infraestrutura municipal, energética, midstream e industrial.
- Setembro de 2026: A CRC Evans inaugurou uma instalação de revestimentos protetores de 90.000 pés quadrados no Reino Unido, combinando capacidades especializadas de soldagem, aplicação de revestimento multicamadas e fabricação para projetos de energia e infraestrutura crítica. O desenvolvimento apoiou o mercado de revestimentos protetores para MRO ao expandir a capacidade de revestimento industrial e fortalecer os serviços de manutenção e proteção de ativos para infraestrutura energética.
Escopo do Relatório do Mercado Global de Revestimentos Protetores para MRO
O mercado de revestimentos protetores para MRO compreende soluções de revestimento especializadas utilizadas para proteger equipamentos, estruturas e ativos industriais contra corrosão, desgaste e degradação superficial. Esses revestimentos ajudam a estender a vida útil dos ativos, reduzir os requisitos de manutenção e manter a confiabilidade operacional em ambientes industriais.
O Mercado de Revestimentos Protetores para MRO é segmentado por tipo de produto, substrato, método de aplicação, setor de uso final e geografia. Por tipo de produto, o mercado é segmentado em revestimentos resistentes à corrosão, revestimentos resistentes à abrasão, revestimentos de baixo atrito, revestimentos intumescentes e outros tipos de produto. Por substrato, o mercado é segmentado em metal, concreto, plásticos e compósitos, madeira e vidro e outros substratos. Por método de aplicação, o mercado é segmentado em pincel, rolo, pulverização, imersão e pulverização eletrostática. Por setor de uso final, o mercado é segmentado em marítimo, petróleo e gás, petroquímicos e produtos químicos, infraestrutura, geração de energia, tratamento de água e águas residuais e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para revestimentos protetores para MRO em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Revestimentos Resistentes à Corrosão |
| Revestimentos Resistentes à Abrasão |
| Revestimentos de Baixo Atrito |
| Revestimentos Intumescentes |
| Outros Tipos de Produto |
| Metal |
| Concreto |
| Plásticos e Compósitos |
| Madeira e Vidro |
| Outros Substratos |
| Pincel |
| Rolo |
| Pulverização |
| Imersão |
| Pulverização Eletrostática |
| Marítimo |
| Petróleo e Gás |
| Petroquímicos e Produtos Químicos |
| Infraestrutura |
| Geração de Energia |
| Tratamento de Água e Águas Residuais |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Revestimentos Resistentes à Corrosão | |
| Revestimentos Resistentes à Abrasão | ||
| Revestimentos de Baixo Atrito | ||
| Revestimentos Intumescentes | ||
| Outros Tipos de Produto | ||
| Por Substrato | Metal | |
| Concreto | ||
| Plásticos e Compósitos | ||
| Madeira e Vidro | ||
| Outros Substratos | ||
| Por Método de Aplicação | Pincel | |
| Rolo | ||
| Pulverização | ||
| Imersão | ||
| Pulverização Eletrostática | ||
| Por Setor de Uso Final | Marítimo | |
| Petróleo e Gás | ||
| Petroquímicos e Produtos Químicos | ||
| Infraestrutura | ||
| Geração de Energia | ||
| Tratamento de Água e Águas Residuais | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de revestimentos protetores para MRO?
O tamanho do mercado de revestimentos protetores para MRO foi avaliado em 6,53 bilhões de USD em 2026 e estima-se que cresça de 6,85 bilhões de USD em 2027 para atingir 8,79 bilhões de USD até 2032, a um CAGR de 5,11% durante o período de previsão (2027-2032).
Qual tipo de produto detinha a maior participação em 2026?
Os revestimentos resistentes à corrosão detinham 44,56% da participação de mercado em 2026.
Qual método de aplicação tem projeção de avançar mais rapidamente até 2032?
A pulverização eletrostática tem projeção de avançar a um CAGR de 5,96% até 2032, sustentada pela redução de névoa de tinta e pela melhoria da eficiência de transferência.
Qual setor de uso final tem projeção de avançar mais rapidamente até 2032?
Petróleo e gás tem projeção de avançar a um CAGR de 6,15% até 2032, à medida que os operadores priorizam a gestão da corrosão e a extensão da vida útil dos ativos.