
Marktgröße und Marktanteile für MRO-Schutzanstriche
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.85 Milliarden US-Dollar |
| Marktgröße (2032) | 8.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für MRO-Schutzanstriche von Mordor Intelligence
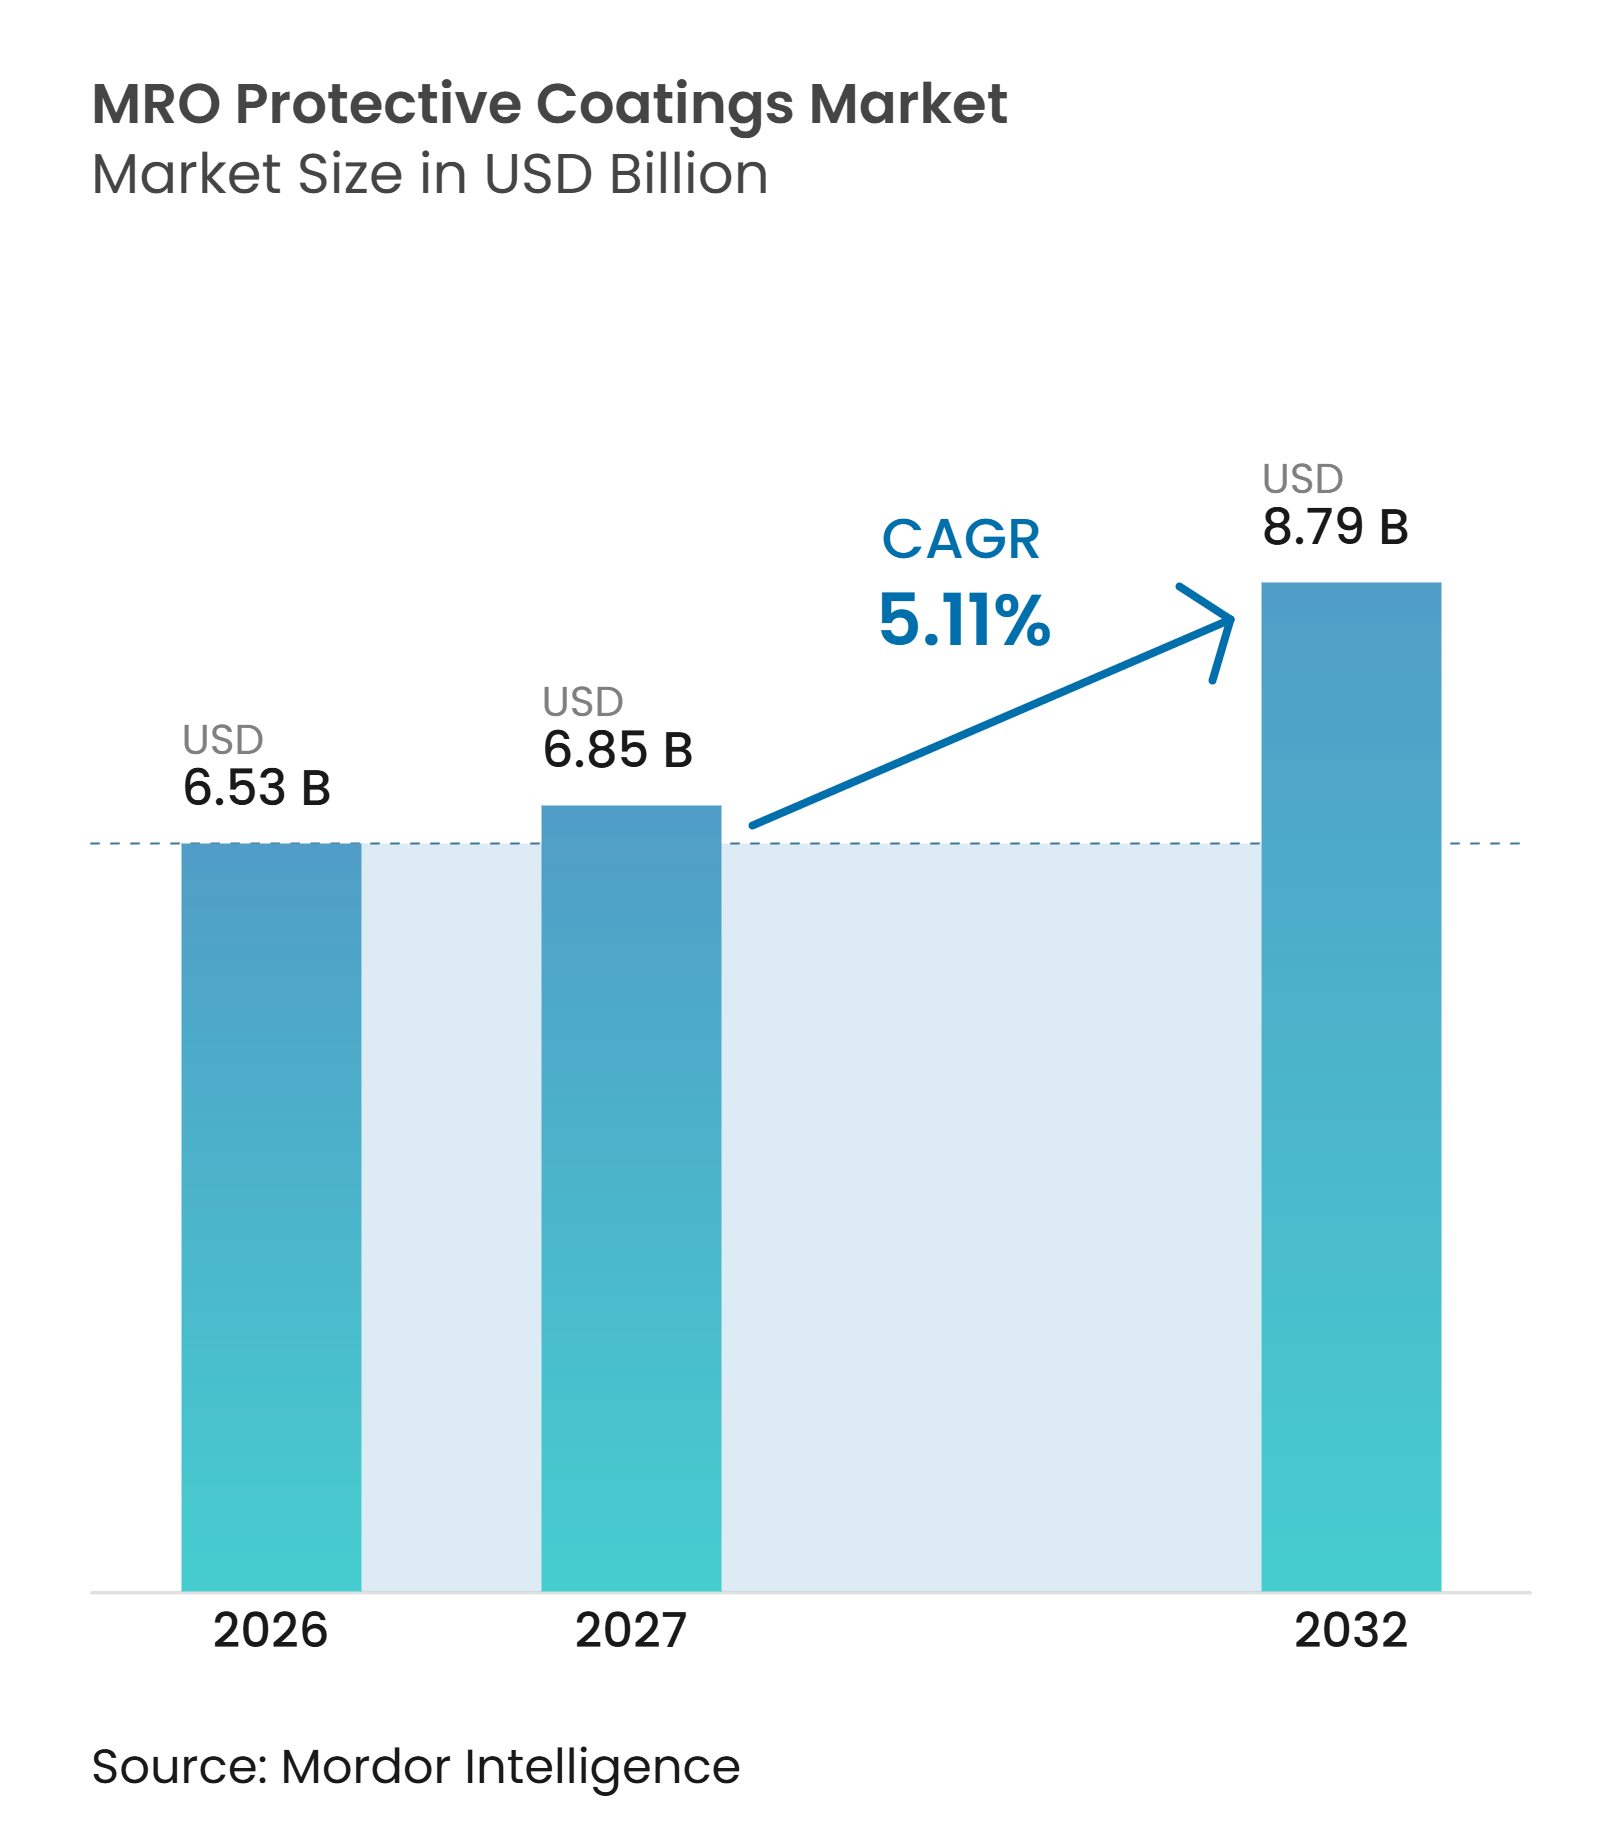
Die Marktgröße für MRO-Schutzanstriche wurde 2026 auf 6,53 Milliarden USD geschätzt und soll von 6,85 Milliarden USD im Jahr 2027 auf 8,79 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,11 % während des Prognosezeitraums (2027–2032). Die Nachfrage ist an die Notwendigkeit geknüpft, betriebliche Anlagen zu erhalten, darunter Schiffe, Raffinerien, Brücken, Energieanlagen und Wasserversorgungssysteme. Dies macht den Markt für Schutzanstriche im Bereich Wartung, Reparatur und Betrieb (MRO) weniger abhängig von Verbraucherausgabenzyklen als viele andere Beschichtungskategorien. Rekordaktivitäten im Schiffbau und der hohe Reparaturbedarf in der US-amerikanischen Infrastruktur stützen die Nachfrage nach Schutzsystemen. Lieferanten verlagern ihre Portfolios zudem auf Produkte, die Materialverluste reduzieren, niedrigere Emissionsanforderungen erfüllen und längere Wartungsintervalle bieten. Das Wettbewerbsumfeld verändert sich, da größere Lieferanten ihre Technologie-, Anwendungs- und Servicekapazitäten ausbauen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten korrosionsbeständige Beschichtungen im Jahr 2026 einen Marktanteil von 44,56 % am Markt für MRO-Schutzanstriche, während abriebfeste Beschichtungen bis 2032 voraussichtlich mit einem CAGR von 5,67 % wachsen werden.
- Nach Substrat hielt Metall im Jahr 2026 einen Marktanteil von 50,13 % am Markt fr MRO-Schutzanstriche, während Kunststoff und Verbundwerkstoffe bis 2032 voraussichtlich mit einem CAGR von 5,81 % wachsen werden.
- Nach Anwendungsmethode hielt Sprühen im Jahr 2026 einen Marktanteil von 55,29 % am Markt für MRO-Schutzanstriche, während elektrostatisches Sprühen bis 2032 voraussichtlich mit einem CAGR von 5,96 % wachsen wird.
- Nach Endverbrauchsbranche hielt die Marineindustrie im Jahr 2026 einen Marktanteil von 37,84 % am Markt für MRO-Schutzanstriche, während Öl und Gas bis 2032 voraussichtlich mit einem CAGR von 6,15 % wachsen wird.
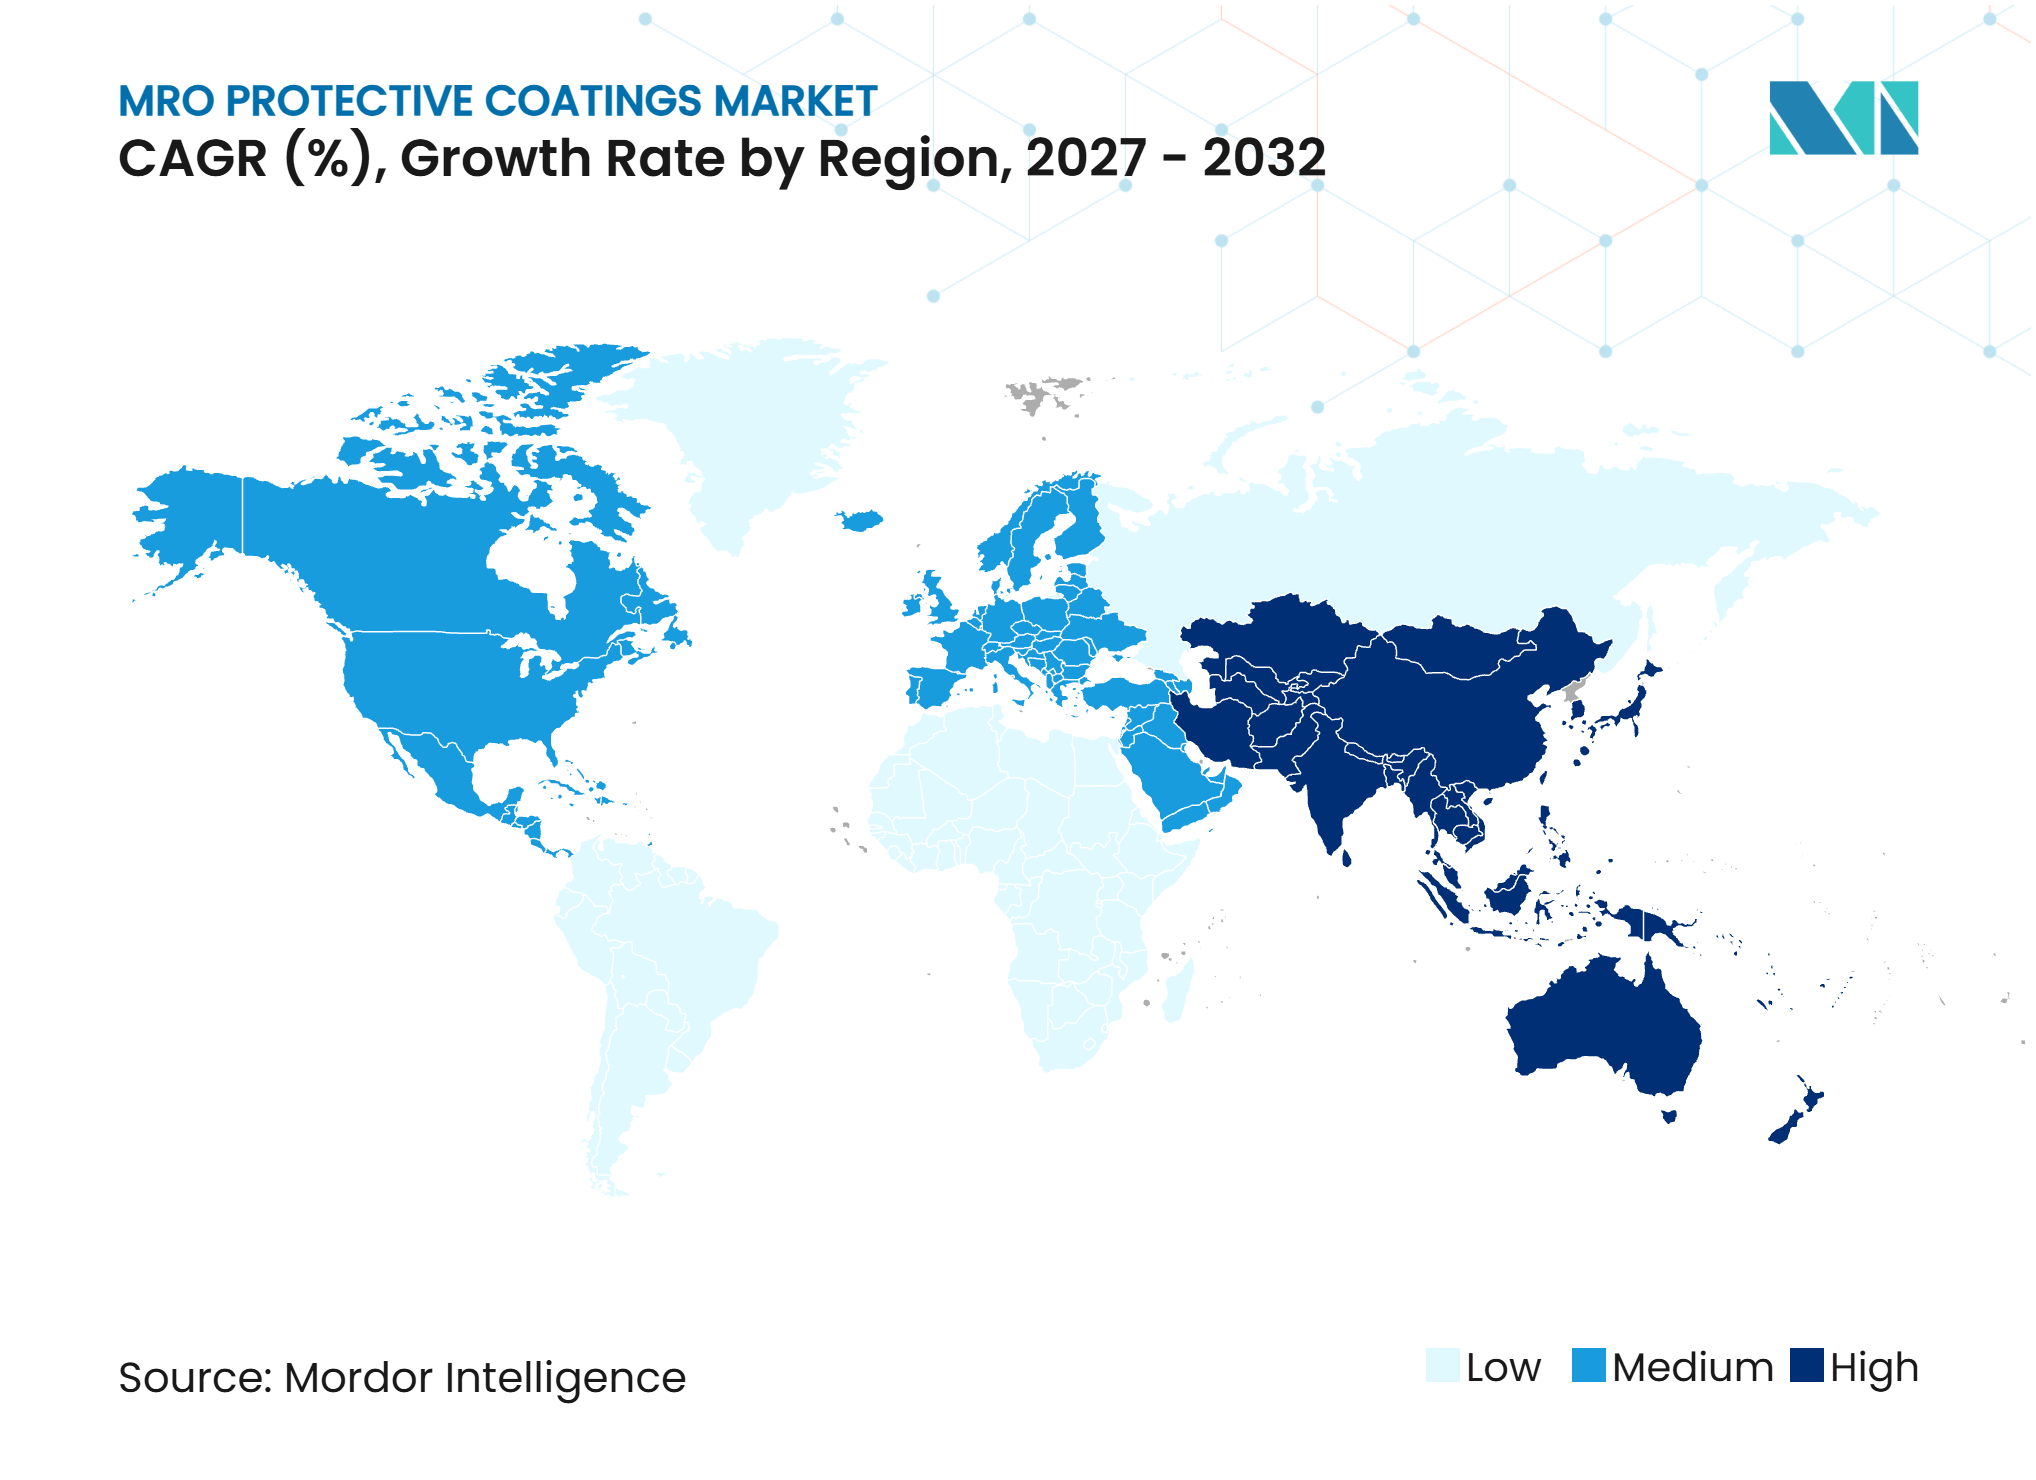
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 39,41 % am Markt für MRO-Schutzanstriche und wird bis 2032 voraussichtlich mit einem CAGR von 6,03 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde industrielle und infrastrukturelle Anlagenbasis | +1.7% | Global, mit Schwerpunkt in Nordamerika, EU und APAC etablierten Industriekorridoren | Langfristig (≥ 4 Jahre) |
| Wartungsstandards für Marine- und Offshore-Anlagen | +1.1% | APAC-Kernregion (China, Südkorea, Japan), Ausstrahlungseffekte auf MEA und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach verlängerter Anlagenlebensdauer und niedrigeren Wartungskosten | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Digitale Korrosionsüberwachung und vorausschauende Wartung | +0.7% | Nordamerika und EU als frühe Anwender; APAC skaliert schnell | Mittelfristig (2–4 Jahre) |
| Reformulierung mit niedrigem VOC-Gehalt und hohem Feststoffanteil | +0.5% | Nordamerika, EU, China (regulatorisch getrieben) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde industrielle und infrastrukturelle Anlagenbasis
Alternde Industrieanlagen erzeugen im Markt für MRO-Schutzanstriche eine wiederkehrende Nachfrage, da kritische Strukturen regelmäßigen Oberflächenschutz benötigen. Die American Society of Civil Engineers bewertete die US-amerikanische Infrastruktur im Jahr 2025 insgesamt mit der Note C, während 9 von 18 bewerteten Kategorien weiterhin mit D oder schlechter bewertet wurden. Der Verband erklärte, dass 9,1 Billionen USD erforderlich sind, um alle bewerteten Infrastrukturkategorien in einen guten Zustand zu versetzen. Viele europäische Brücken, Tunnel und Wasserversorgungsanlagen nähern sich ebenfalls dem Ende ihrer ursprünglichen Nutzungsdauer. Frühere lösungsmittelhaltige und bleihaltige Systeme erfordern unter modernen Umweltanforderungen häufig eine vollständige Entfernung vor der Neubeschichtung. Die Regel der US-amerikanischen Umweltschutzbehörde (EPA) für Architektur- und Industriewartungsbeschichtungen beeinflusst ebenfalls die Chemie der Ersatzsysteme.
Wartungsstandards für Marine- und Offshore-Anlagen
Beschichtungsinspektionen machen das Trockendocken im Markt für MRO-Schutzanstriche sowohl zu einer Compliance-Anforderung als auch zu einem Wartungsereignis. Die Resolutionen MSC.557(108) und MSC.558(108) der Internationalen Seeschifffahrtsorganisation traten im Januar 2026 in Kraft und aktualisierten die Anforderungen an qualifizierte Beschichtungsinspektoren im Rahmen der Leistungsstandards für Schutzanstriche. Die überarbeiteten Regeln erkennen die Zertifizierung des Certified Coating Inspector der Association for Materials Protection and Performance (AMPP) für dedizierte Seewasser-Ballasttanks und Rohöltanker-Ladetanks an. China lieferte 2025 53,69 Millionen Deadweight-Tonnen Schiffe aus, was 56,1 % der weltweiten Produktion entspricht und die zukünftige beschichtete Anlagenbasis erweiterte[1]. Jotun meldete 2025 Rekordumsätze bei Schutzanstrichen, während Hempel ein organisches Wachstum von 9,8 % im Marinebereich auf 750 Millionen EUR meldete. Längere Trockendockintervalle erhöhen die Bedeutung langlebiger, rückverfolgbarer Beschichtungssysteme, die über längere Zeiträume leistungsfähig bleiben.
Nachfrage nach verlängerter Anlagenlebensdauer und niedrigeren Wartungskosten
Anlageneigentümer im Markt für MRO-Schutzanstriche bewerten das Korrosionsmanagement zunehmend anhand der Kosten für Betriebsunterbrechungen und Ersatz statt anhand des Stückpreises von Farbe. Saudi Aramco berichtete, dass mehr als 70 Millionen USD, die über 3 Jahre in Korrosionsmanagementtechnologien investiert wurden, mehr als 770 Millionen USD an Einsparungen und vermiedenen Kosten generierten. Diese Erkenntnisse unterstützen Investitionen in Beschichtungssysteme, die Betriebsanlagen über längere Zeiträume schützen. Globale Spezifikationen, darunter ISO 12944:2018 und NORSOK M-501, schränken auch die Anzahl der zugelassenen Systeme für Großprojekte ein. The Sherwin-Williams Company erweiterte im März 2025 seine Global-Core-Produktlinie um Produkte, die diese Spezifikationen erfüllen. Gemeinsame Spezifikationen unterstützen eine konsistente Beschichtungsauswahl über Regionen hinweg und begünstigen Lieferanten mit qualifizierten Produktportfolios.
Digitale Korrosionsüberwachung und vorausschauende Wartung
Die digitale Überwachung verlagert die Wartungsplanung im Markt für MRO-Schutzanstriche von festen Intervallen hin zu zustandsbasierten Entscheidungen. Saudi Aramco erklärte, dass jährlich mehr als 10 Millionen Korrosionsüberwachungs-Sensormesswerte über 40 Anlagen, 63.000 statische Ausrüstungsgegenstände und 20.000 Rohrleitungsabschnitte gesammelt werden. Das Unternehmen gab an, dass durch KI-gestützte Wartungsinitiativen im Jahr 2024 ein Wert von 2 Milliarden USD geschaffen wurde. Jotun bietet AssetKeeper zur Unterstützung der datenbasierten Korrosionsschutzplanung für Industriekunden an. Diese Systeme erfordern dokumentierte Beschichtungsleistungen und helfen Anlageneigentümern, Wartungsbedarf vor dem Auftreten von Ausfällen zu identifizieren. Die daraus resultierende Nachfrage begünstigt Beschichtungen mit klaren Anwendungsaufzeichnungen und nachgewiesener Haltbarkeit.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kosten für Epoxid, Titandioxid und Energieeinsatz | -1.2% | Global; am stärksten in EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Compliance bei VOC, PFAS und gefährlichen Metallen | -0.8% | Nordamerika und EU primär; Chinas Blue-Sky-Action-Standards weiten sich auf den APAC-Kern aus | Mittelfristig (2–4 Jahre) |
| Ausfallzeiten bei der Oberflächenvorbereitung und Zugangsbeschränkungen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kosten für Epoxid, Titandioxid und Energieeinsatz
Volatile Rohstoff- und Energiekosten bleiben eine wesentliche Einschränkung für den Markt für MRO-Schutzanstriche. Hersteller, die langfristige Spezifikationen bedienen, können höhere Inputpreise nicht immer sofort weitergeben. Dies erzeugt Margendruck, insbesondere bei kleineren regionalen Lieferanten mit begrenztem Einkaufsvolumen. Preisbewegungen können auch dazu führen, dass Kunden unkritische Arbeiten in preissensiblen Anwendungen verschieben. Größere Lieferanten können ihre Liefervereinbarungen, breiten Portfolios und technischen Service nutzen, um die Störungen effektiver zu bewältigen. Dieser Unterschied kann die Nachfrage zugunsten etablierter Marken verschieben und das kurzfristige Wachstum begrenzen.
Komplexität der Compliance bei VOC, PFAS und gefährlichen Metallen
Grenzwerte für flüchtige organische Verbindungen (VOC), Beschränkungen für per- und polyfluorierte Alkylsubstanzen (PFAS) sowie der Ausstieg aus gefährlichen Metallen erfordern gleichzeitige Reformulierungsarbeiten im gesamten Markt für MRO-Schutzanstriche. Die Europäische Chemikalienagentur veröffentlichte im August 2025 einen aktualisierten PFAS-Beschränkungsvorschlag, nachdem sie mehr als 5.600 wissenschaftliche Kommentare berücksichtigt hatte[2]. Der Vorschlag umfasst mehrere in Beschichtungen verwendete Substanzen, darunter fluorierte Tenside, Bindemittel und Wachse. Formulierer müssen ihre Lieferketten kartieren und potenzielle Substitute bewerten, bevor eine endgültige Verordnung verabschiedet wird. Unterschiedliche regulatorische Zeitpläne in verschiedenen Regionen können vorübergehende Unterschiede bei Produktkosten und Timing erzeugen. Die Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und die US-amerikanischen nationalen Emissionsstandards für gefährliche Luftschadstoffe bleiben wichtige Compliance-Rahmenwerke für Lieferanten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
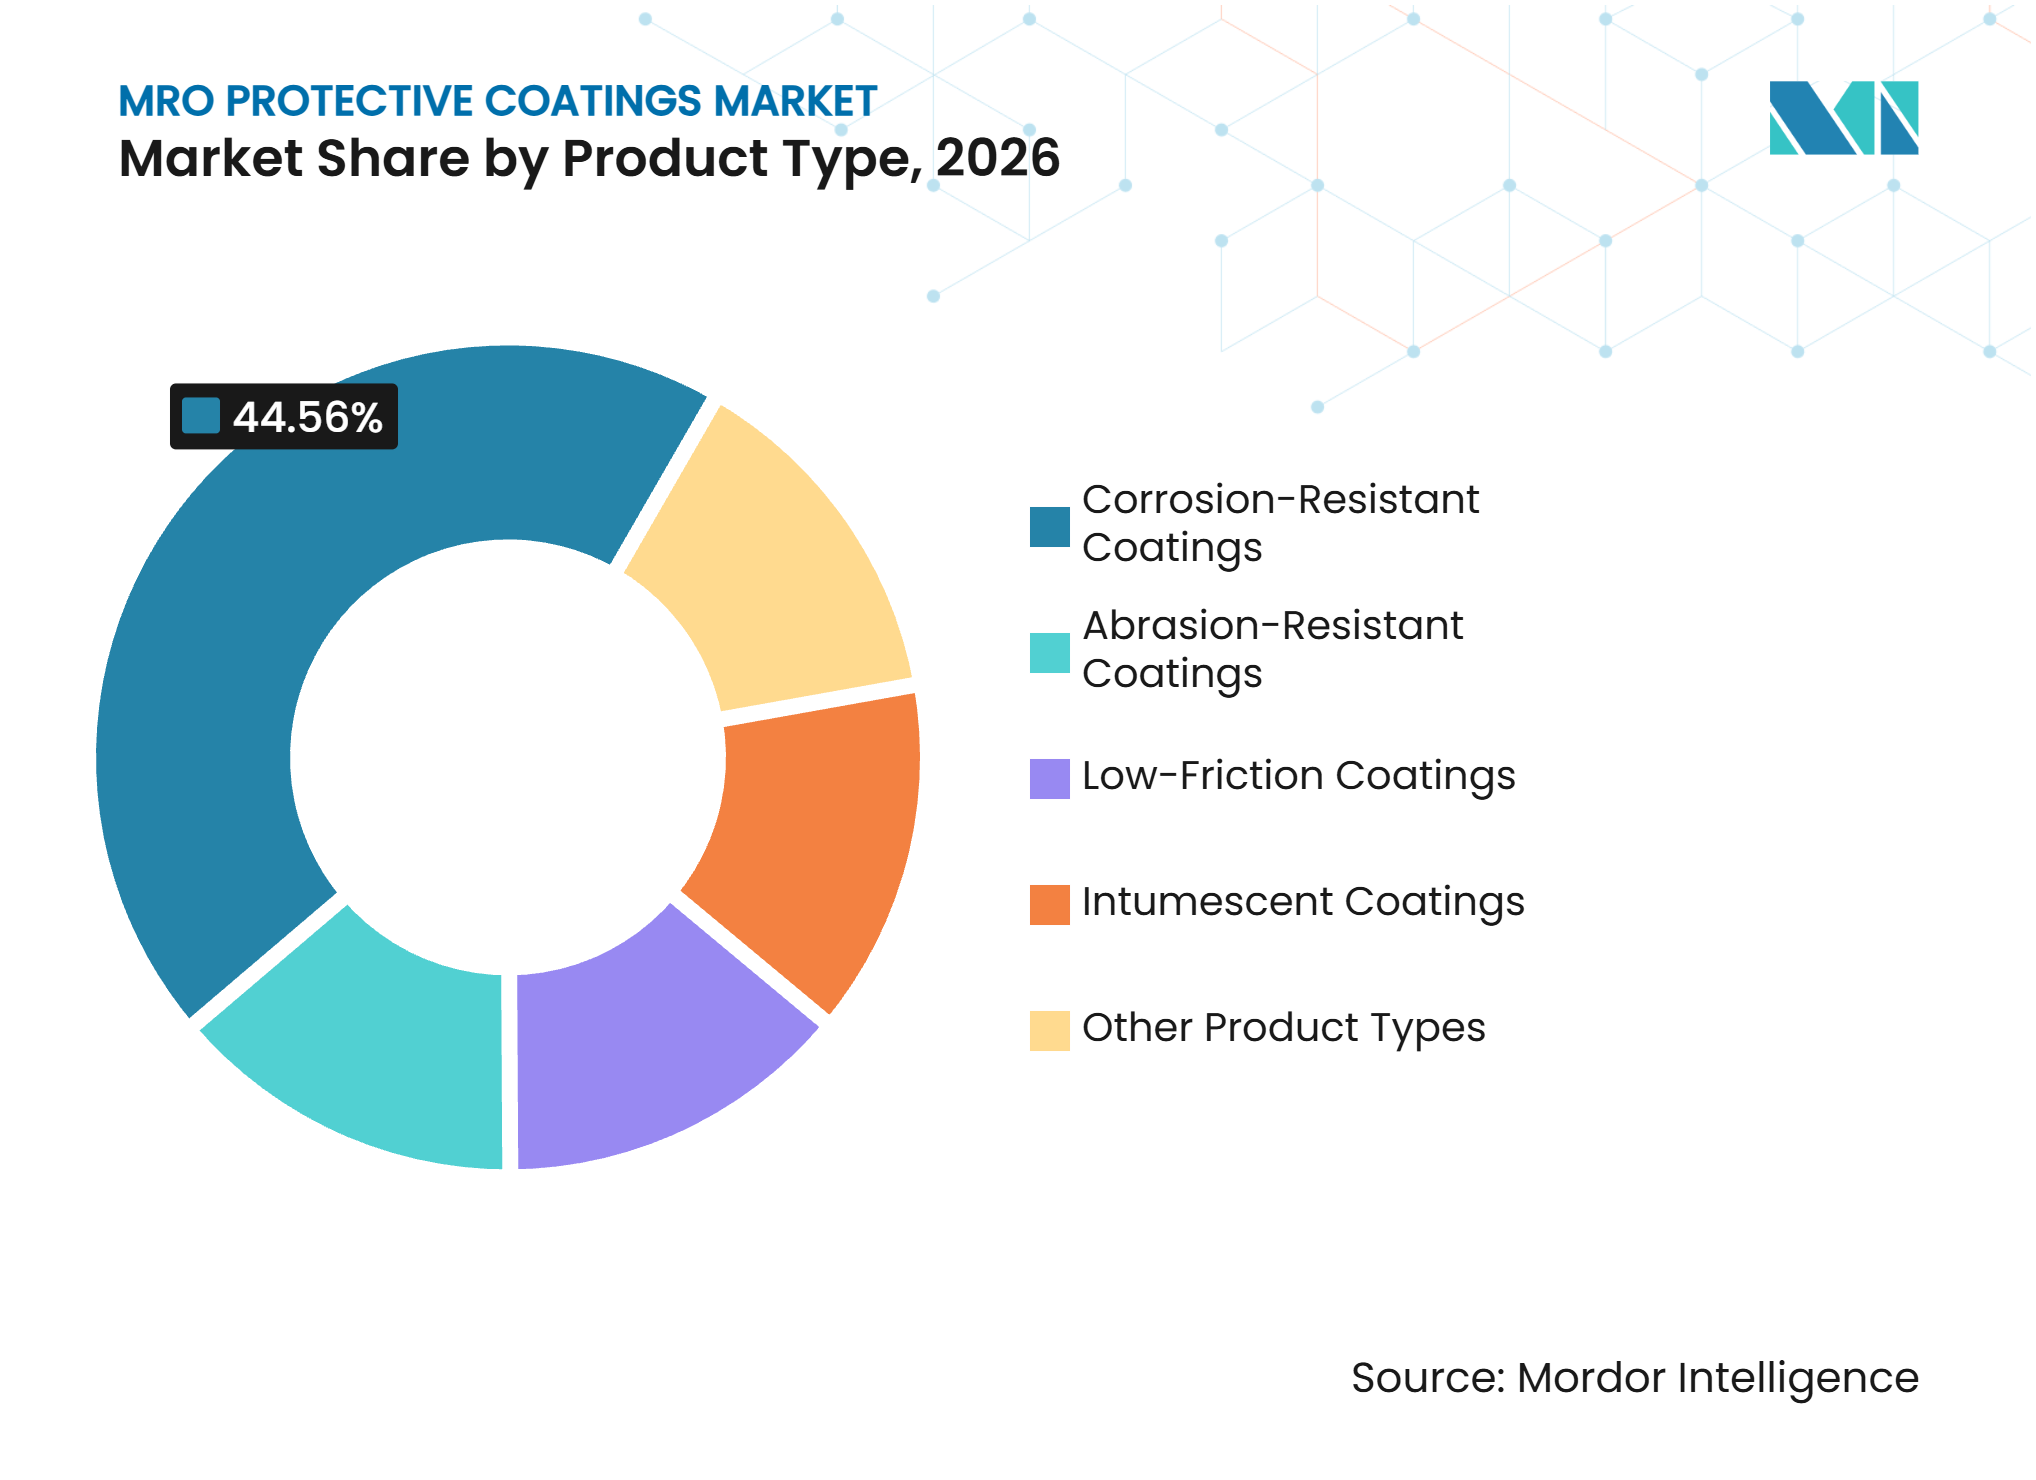
Korrosionsbeständige Beschichtungen verankern die Nachfrage, abriebfeste Beschichtungen wachsen schnellerKorrosionsbeständige Beschichtungen hielten im Jahr 2026 einen Marktanteil von 44,56 % am Markt für MRO-Schutzanstriche. Ihre Rolle spiegelt die breite installierte Basis aus Stahlbrücken, Tanks, Offshore-Plattformen, Schiffsrümpfen, Rohrleitungen und Prozessanlagen wider. Diese Anlagen benötigen Barriere- und Opferschutz gegen elektrochemischen Abbau. Dieses Segment wird durch periodische Neubeschichtungsanforderungen in industriellen Anwendungen gestützt. Abriebfeste Beschichtungen werden bis 2032 voraussichtlich mit einem CAGR von 5,67 % wachsen. Die Nachfrage kommt von Anlagen, die mechanischem Verschleiß ausgesetzt sind, darunter Schlammrohrleitungen, Pumpen und Laufräder.
Belzona International Ltd. liefert Verbundwerkstoff-Reparatursysteme, die verschlissene Oberflächen vor Ort wiederherstellen und in ausgewählten Anwendungen den Austausch von Anlagen vermeiden. Reibungsarme Systeme werden auch dort eingesetzt, wo Schiffsbetreiber den Rumpfwiderstand und den Kraftstoffverbrauch reduzieren möchten. Jotun veröffentlichte 2025 Hull Performance Solutions 2.0, während Hempel Hempaguard NB für Neubauprojekte anbietet. Intumeszierende Beschichtungen dienen dem passiven Brandschutz auf Offshore-Plattformen und Stahlkonstruktionen. Jotun führte 2025 Jotachar 1709 XT für Wartungsumgebungen in der Offshore-Windenergie sowie im Öl- und Gasbereich ein. Diese Bandbreite an Anwendungsfällen unterstützt spezialisierte Leistungsanforderungen im Markt für MRO-Schutzanstriche statt eines einheitlichen Produktstandards.



Nach Substrat:
Metall führt die Nachfrage an, während Kunststoff und Verbundwerkstoffe expandierenMetall hielt im Jahr 2026 einen Marktanteil von 50,13 % am Markt für MRO-Schutzanstriche. Kohlenstoffstahl und Edelstahl bleiben in Schiffsrümpfen, Rohrleitungen, Druckbehältern und Industrieanlagen weit verbreitet. Eigentümer schützen diese Anlagen in der Regel durch Wartung, da der Ersatz erhebliches Kapital und betriebliche Unterbrechungen erfordert. Kunststoff und Verbundwerkstoffe werden bis 2032 voraussichtlich mit einem CAGR von 5,81 % wachsen. Ihr Einsatz weitet sich auf Gondeln für Offshore-Windkraftanlagen, Luft- und Raumfahrtstrukturen sowie leichte Fahrzeugkomponenten aus. Die Nachfrage nach Verbundwerkstoffoberflächen ist an spezialisierte Grundierungen und Vorbereitungsmethoden geknüpft.
Die Beschichtungshaftung auf Verbundwerkstoffen unterscheidet sich von der Haftung auf strahlgereinigtem Stahl, was den Wert spezialisierter Formulierungs- und Anwendungskenntnisse erhöht. Beton bleibt in Infrastruktur- und Wasseraufbereitungsanlagen relevant, wo Auskleidungen vor chemischem Angriff und Abrieb schützen. Die regionale Wasseraufbereitungsanlage der Stadt Sioux Falls wählte 2025 ein 3-Schicht-System für Nachklärbecken. Holz, Glas und andere Materialien erfordern weiterhin Wartungsschutz in engeren Anwendungsbereichen. ISO 12944:2018 leitet weiterhin die Vorbereitung und Auswahl von Beschichtungssystemen für Metallanwendungen. Diese Unterschiede erfordern von den Lieferanten im Markt für MRO-Schutzanstriche, die Chemie auf das Substrat und die Betriebsbedingungen abzustimmen.
Nach Anwendungsmethode:
Sprühen behält seine Dominanz, während elektrostatisches Sprühen an Bedeutung gewinntSprühen hielt im Jahr 2026 einen Marktanteil von 55,29 % am Markt für MRO-Schutzanstriche. Es wird in Marinewerften, der Stahlbaufertigung und der Feldwartung weit verbreitet eingesetzt, da es große Flächen effizient abdeckt. Airless-Sprühen bleibt zentral für die Anwendung von Epoxid mit hohem Filmaufbau und zinkreichen Grundierungen. Elektrostatisches Sprühen wird bis 2032 voraussichtlich mit einem CAGR von 5,96 % wachsen. PPG Industries, Inc. schloss 2025 sein 100. marines Trockendocken mit elektrostatischer Anwendung ab. Das Unternehmen berichtete von einer 40-prozentigen Reduzierung des Oversprays im Vergleich zum konventionellen Airless-Sprühen.
Die elektrostatische Anwendung verbessert den Transferwirkungsgrad und reduziert das Material, das das Substrat nicht erreicht. Dies kann den Beschichtungsverbrauch und die VOC-Emissionen pro beschichteter Fläche senken. Diese Vorteile entsprechen dem Kundeninteresse an Kostensenkung und der Erfüllung von Umweltanforderungen. Pinsel- und Rollenmethoden bleiben für Punktarbeiten und beengte Räume nützlich, in denen Sprühgeräte ungeeignet sind. Tauchbeschichtung wird weiterhin für die Hochvolumenveredelung von Befestigungselementen und anderen Komponenten eingesetzt. PPG Industries, Inc. berichtete von der Einführung elektrostatischer Marinemethoden in Singapur, China, der Türkei und Dubai, was einen praktischen Wachstumspfad für den Markt für MRO-Schutzanstriche aufzeigt.
Nach Endverbrauchsbranche:
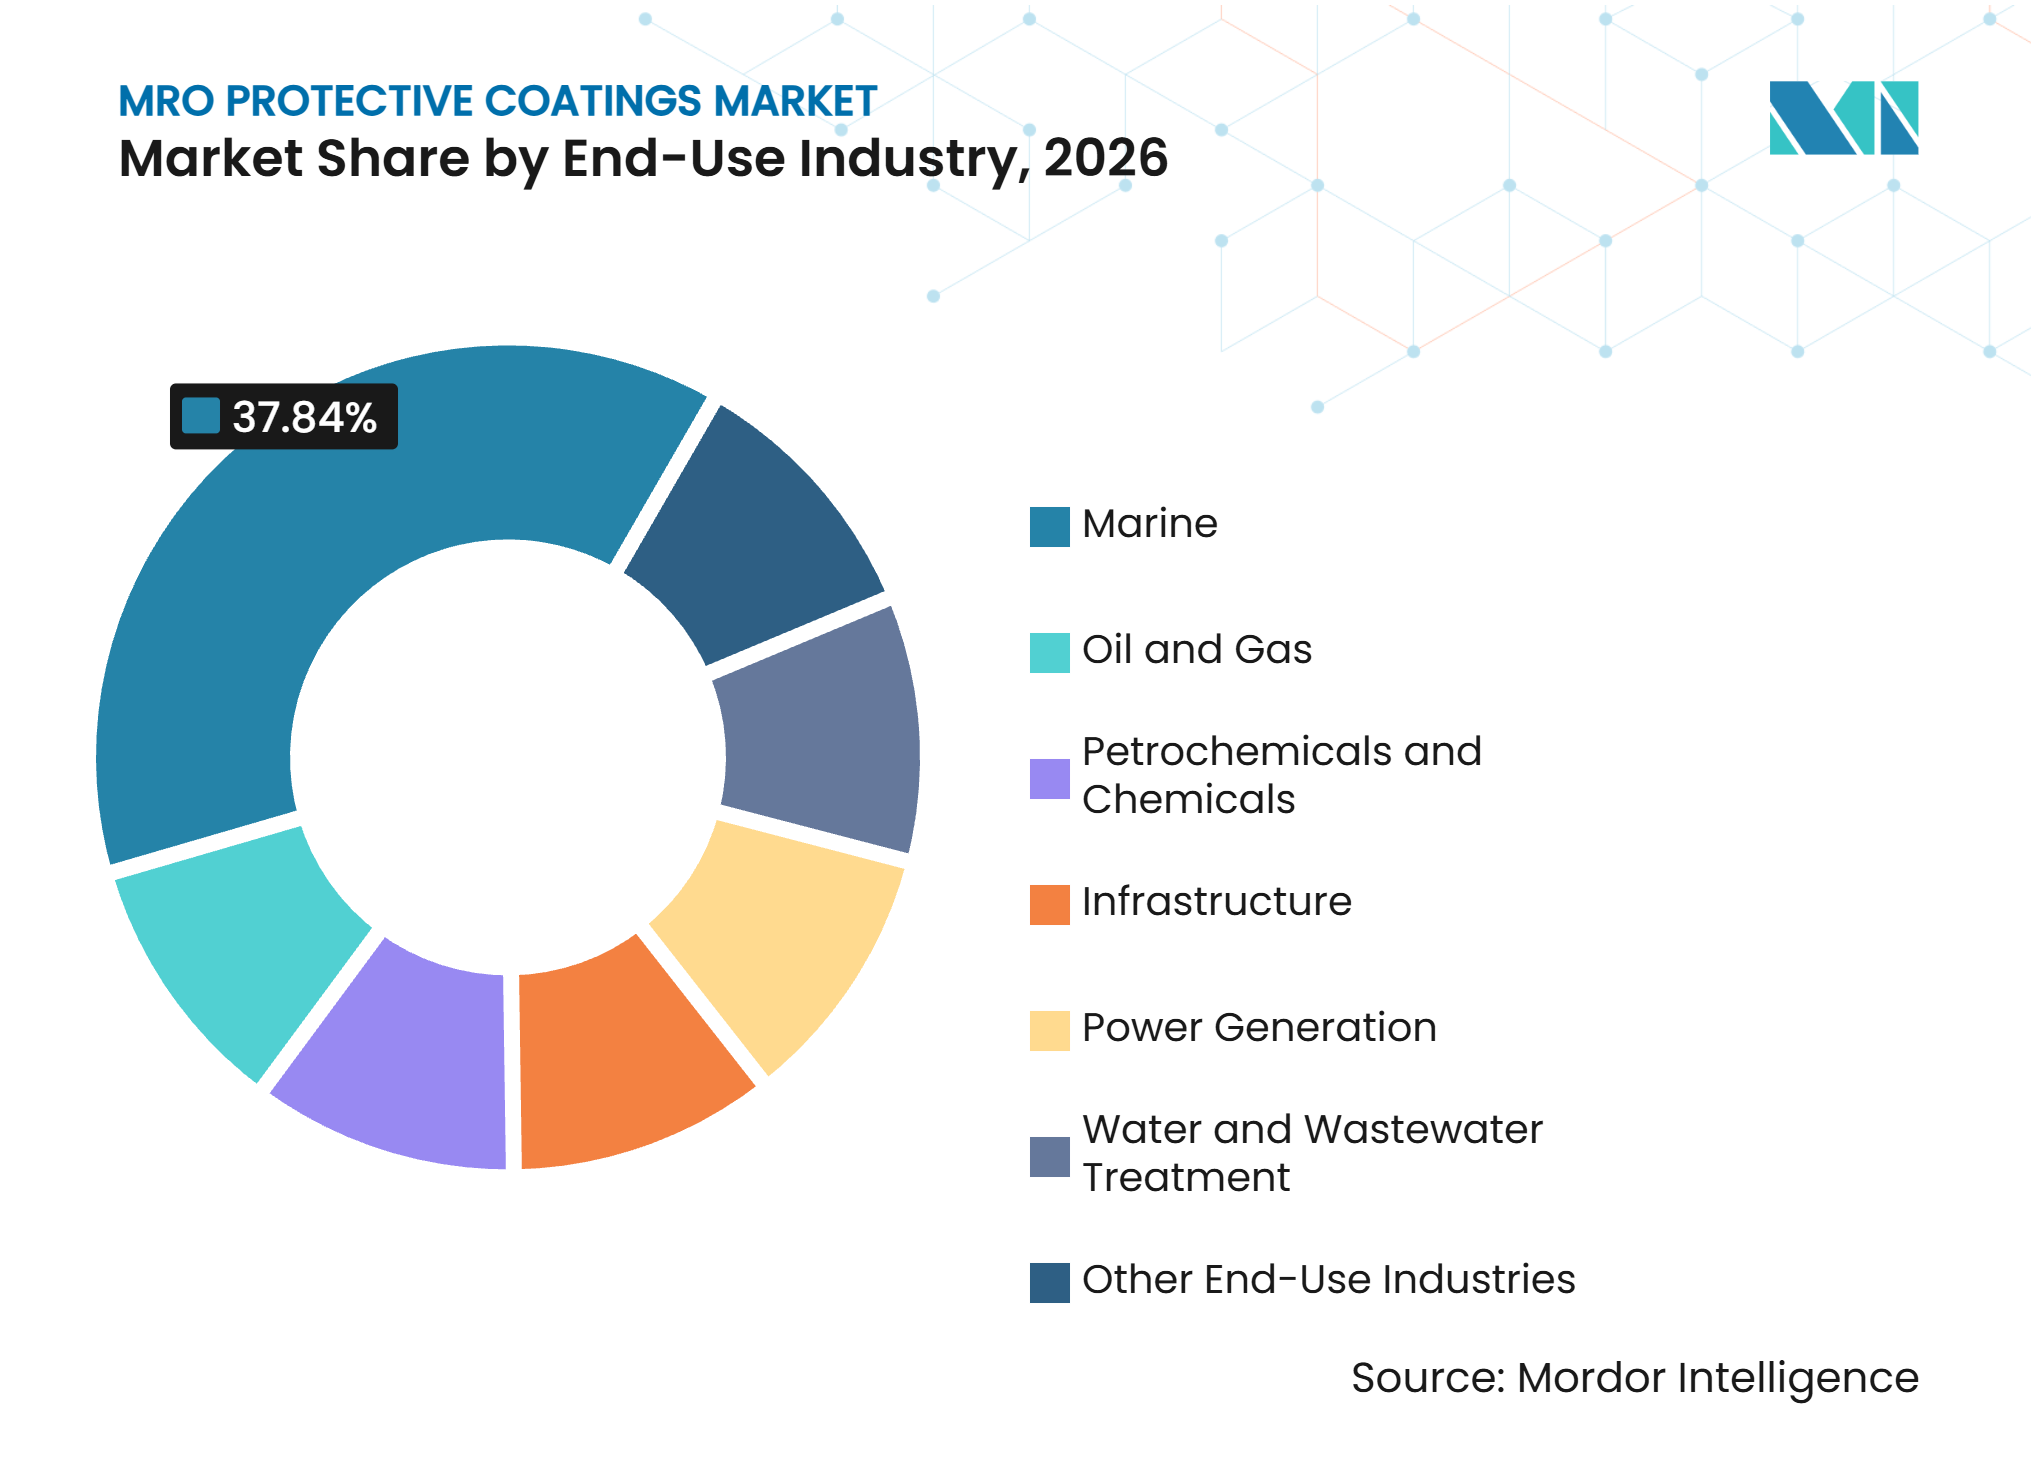
Marine hält die größte Position, Öl und Gas wächst schnellerMarine hielt im Jahr 2026 einen Marktanteil von 37,84 % am Markt für MRO-Schutzanstriche. Beschichtungen sind beim Neubau von Schiffen und bei planmäßigen Trockendockungen während der gesamten Betriebslebensdauer eines Schiffes erforderlich. Handelsschiffe werden üblicherweise 20 bis 25 Jahre betrieben und unterliegen Klassenbesichtigungen in 5-Jahres-Intervallen. Öl und Gas wird bis 2032 voraussichtlich mit einem CAGR von 6,15 % wachsen. Das Wachstum ist mit dem Management von Korrosion unter Isolierung, der Verlängerung der Lebensdauer von Offshore-Anlagen und der Offshore-Windaktivität verbunden. Die Marinenachfrage bleibt eng mit der globalen Schiffbau- und Reparaturaktivität verknüpft.
Petrochemie, Chemie und Stromerzeugung erfordern Systeme, die chemischem Angriff und Hochtemperaturbedingungen standhalten. Diese Anwendungen stützen die Nachfrage nach Epoxidphenol mit hohem Aufbau und silikonbasierten Produkten. Infrastruktur, Wasser- und Abwasserbehandlung erfordern ebenfalls Korrosions- und Abriebschutz. Saudi Aramco hat Korrosionsüberwachungssysteme für 63.000 statische Ausrüstungsgegenstände und 20.000 Rohrleitungsabschnitte installiert. Die von diesen Systemen generierten Daten können gezieltere Wartungspläne unterstützen. Dies legt ein größeres Gewicht auf dokumentierte Nutzungsdauer und leistungsbasierte Produktauswahl.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 39,41 % am Markt für MRO-Schutzanstriche und wird bis 2032 voraussichtlich mit einem CAGR von 6,03 % wachsen. China lieferte 2025 53,69 Millionen Deadweight-Tonnen Schiffe aus, ein Anstieg von 11,4 % gegenüber 2024 und entsprechend 56,1 % der weltweiten Produktion. Das Auftragsbuch erreichte 274,42 Millionen Deadweight-Tonnen, was 66,8 % des globalen Gesamtvolumens entspricht. Südkorea und Japan unterhalten ebenfalls große Schiffbaubasen, die marine Beschichtungsanforderungen in der Region konzentrieren. Indien fügt durch Infrastrukturentwicklung und Schwerlastwartungsarbeiten eine separate Nachfragequelle hinzu. Chinas VOC-Kontrollen unterstützen ebenfalls wasserbasierte und hochfeststoffhaltige Formulierungen in Wartungsanwendungen.
Nordamerika
Nordamerika treibt die Nachfrage im Markt für MRO-Schutzanstriche an, da alternde Infrastruktur, Öl- und Gasanlagen sowie Umweltanforderungen Premiumsysteme unterstützen. Die American Society of Civil Engineers (ASCE) meldete einen Finanzierungsbedarf von 9,1 Billionen USD, um die bewertete US-amerikanische Infrastruktur in einen guten Zustand zu versetzen. PPG Industries, Inc. meldete 2025 ein zweistelliges organisches Umsatzwachstum bei Schutz- und Marinebeschichtungen. Akzo Nobel N.V. meldete ebenfalls ein zweistelliges Wachstum bei Schutzanstrichen in Nordamerika im Geschäftsjahr 2025. Die Zertifizierungsanforderungen von NACE International und AMPP beeinflussen Anwendungs- und Inspektionsspezifikationen in der Region. Die Regel der EPA für Architektur- und Industriewartungsbeschichtungen beeinflusst ebenfalls die Produktauswahl. Diese Compliance-Faktoren begünstigen Lieferanten, die zugelassene Systeme mit Schulung und technischem Support kombinieren.
Europa, Südamerika sowie Naher Osten und Afrika
Europa steht im Markt für MRO-Schutzanstriche vor Wartungsbedarf aus seinem alternden Industriebestand, dem Ausbau der Offshore-Windenergie und den REACH-Chemikalienanforderungen. Hempel A/S meldete 2025 ein organisches Wachstum von 0,1 % in seinem Energie- und Infrastruktursegment. Südamerika wird durch den brasilianischen Schiffbau und die Raffineriewartung gestützt, während Mexiko ein Wachstumsziel für Architektur- und Schutzbeschichtungen bleibt. Der Nahe Osten verfügt über aktive Programme zur Anlagenintegrität, und Saudi Aramcos Ausgaben für das Korrosionsmanagement zeigen die finanzielle Bedeutung der Prävention. Die Nachfrage in diesen Regionen wird durch unterschiedliche Anlagenprofile geprägt und nicht durch eine gemeinsame Nachfragequelle. Südafrika und andere afrikanische Märkte haben Potenzial durch Bergbau- und Infrastrukturinvestitionen. Belzona International Ltd. erweiterte 2025 seine Vertriebsabdeckung in Angola, was die laufende Entwicklung lokaler Netzwerke widerspiegelt.
Wettbewerbslandschaft
Marktkonzentration
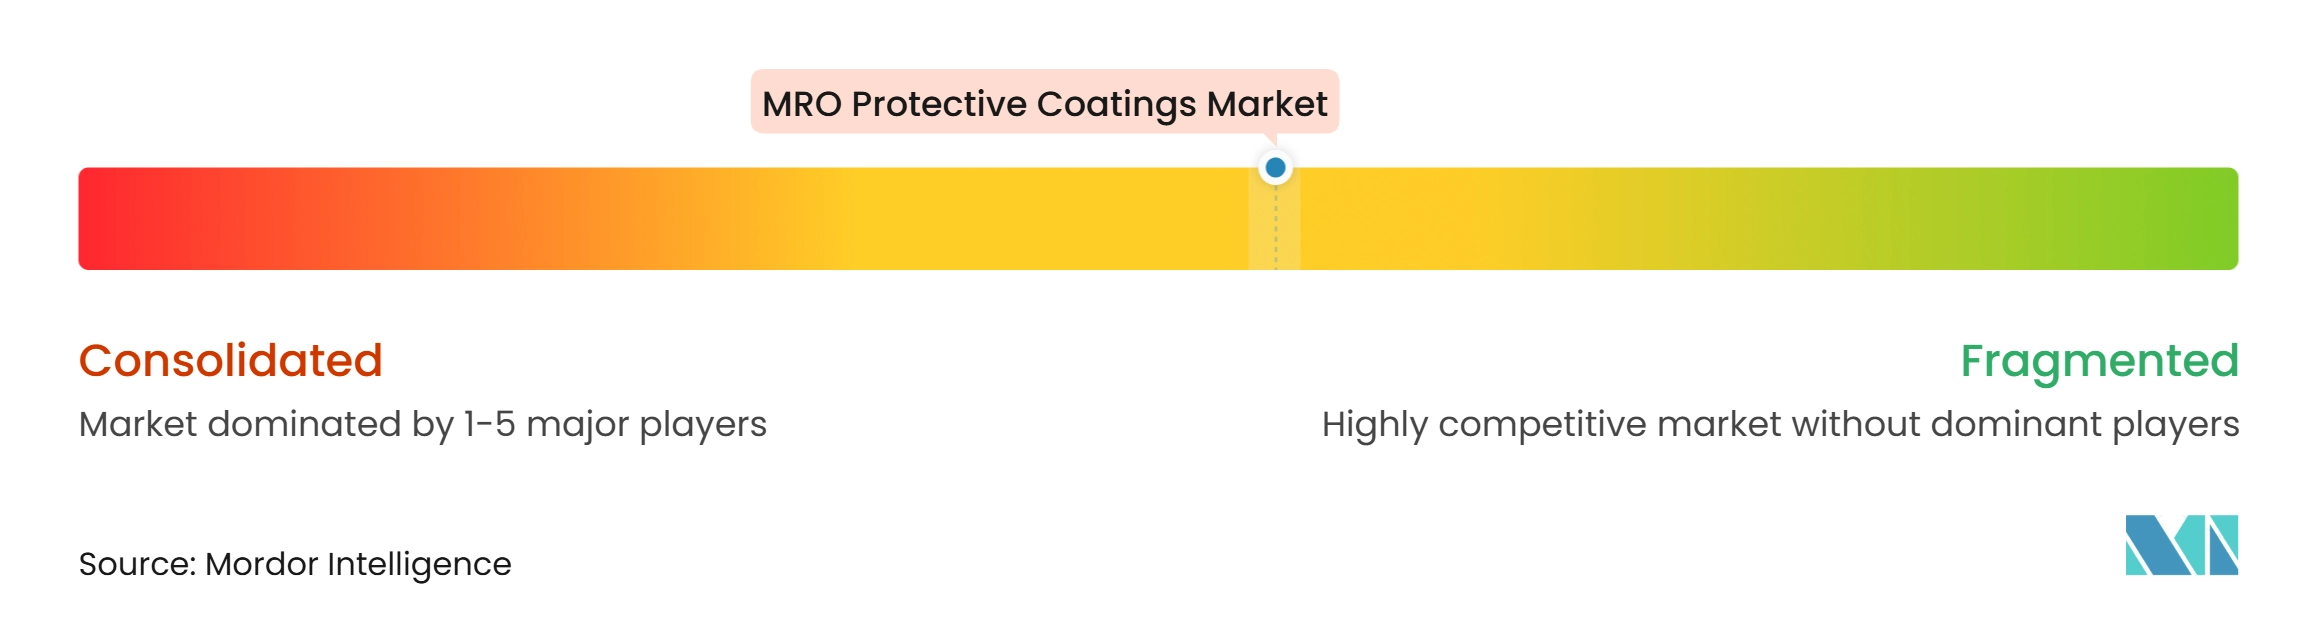
Der Markt für MRO-Schutzanstriche ist mäßig konzentriert, wobei die fünf größten Akteure PPG Industries, Inc., The Sherwin-Williams Company, Akzo Nobel N.V., Axalta Coating Systems, LLC und BASF umfassen. BASF ist nach der geplanten Veräußerung seiner Geschäftsbereiche für Erstausrüsterbeschichtungen in der Automobilindustrie, Reparaturlackierungen und Oberflächenbehandlung in erster Linie ein vorgelagerter Materiallieferant. Henkel AG & Co. KGaA ist hauptsächlich über Klebstoffe, Dichtstoffe und Oberflächenbehandlungskapazitäten tätig. H.B. Fuller Company hat einen Schwerpunkt auf Klebstoffen und Spezialchemikalien und kein bedeutendes Angebot an fertigen MRO-Schutzanstrichen. Diese Bandbreite an Geschäftsmodellen prägt die Art und Weise, wie jedes Unternehmen am Markt für MRO-Schutzanstriche teilnimmt.
Akzo Nobel N.V. und Axalta Coating Systems, LLC kündigten im November 2025 eine Fusion unter Gleichen auf Aktienbasis an. Das kombinierte Unternehmen wird voraussichtlich einen Umsatz von rund 17 Milliarden USD und einen Unternehmenswert von 25 Milliarden USD haben. Die Transaktion sollte vorbehaltlich der Genehmigungen Ende 2026 oder Anfang 2027 abgeschlossen werden. BASF unterzeichnete im Oktober 2025 eine Vereinbarung mit Carlyle zur Veräußerung seiner Geschäftsbereiche für Erstausrüsterbeschichtungen in der Automobilindustrie, Reparaturlackierungen und Oberflächenbehandlung. The Sherwin-Williams Company schloss im Oktober 2025 die Übernahme des brasilianischen Dekorfarbengeschäfts von BASF ab. Diese Maßnahmen zeigen, wie führende Unternehmen ihre geografische Abdeckung und ihren Portfolioschwerpunkt anpassen.
Technologie- und Compliance-Kompetenz sind neben der Produktpreisgestaltung wichtige Wettbewerbsfaktoren. Jotuns AssetKeeper und HullKeeper sowie das elektrostatische Anwendungsprotokoll von PPG Industries, Inc. verknüpfen Beschichtungsprodukte mit dem Anlagenmanagementbedarf. Chugoku Marine Paints, Ltd. und Mitsui Chemicals applizierten im Juli 2025 ISCC-PLUS-zertifizierte biobasierte Epoxidharzfarbe auf Ballasttanks eines Flüssigammoniak-Tankers. Das Produkt wurde als erste derartige Marineanwendung vorgestellt und soll auf einem Schiff eingesetzt werden, das im Mai 2026 ausgeliefert werden soll. Die AMPP-Zertifizierungsanforderungen erhöhen die Bedeutung von Inspektionskenntnissen und dokumentierten Anwendungsprozessen. Unternehmen, die zugelassene Systeme, technischen Service und rückverfolgbare Wartungsaufzeichnungen unterstützen können, sind für komplexe Projekte besser positioniert.
Marktführer für MRO-Schutzanstriche
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Akzo Nobel N.V.
-
Axalta Coating Systems, LLC
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für MRO-Schutzanstriche Unternehmen in diesem Bericht
- Akzo Nobel N.V.
- Axalta Coating Systems, LLC
- BASF
- Belzona International Ltd.
- Chugoku Marine Paints, Ltd.
- H.B. Fuller Company
- Hempel A/S
- Henkel AG & Co. KGaA
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- The Sherwin-Williams Company
Neueste Industrielle Entwicklungen in Markt für MRO-Schutzanstriche
- Oktober 2026: LongWater Private Equity erwarb eine Mehrheitsbeteiligung an Blastco, einem in Texas ansässigen Auftragnehmer für industrielle Beschichtungen und Tanksanierung, der auf Oberflächenvorbereitung, Schutzanstriche und Infrastrukturwartung spezialisiert ist. Die Übernahme unterstützte den Markt für MRO-Schutzanstriche durch die Erweiterung der industriellen Beschichtungsanwendung und der Tanksanierungsdienstleistungen für kommunale, Energie-, Midstream- und Industrieinfrastruktur.
- September 2026: CRC Evans eröffnete im Vereinigten Königreich eine 90.000 Quadratfuß große Anlage für Schutzanstriche, die Spezialschweißen, mehrschichtige Beschichtungsanwendung und Fertigungskapazitäten für Energie- und kritische Infrastrukturprojekte kombiniert. Die Entwicklung unterstützte den Markt für MRO-Schutzanstriche durch die Erweiterung der industriellen Beschichtungskapazität und die Stärkung der Wartungs- und Anlagenschutzdienstleistungen für die Energieinfrastruktur.
Berichtsumfang des globalen Marktes für MRO-Schutzanstriche
Der Markt für MRO-Schutzanstriche umfasst spezialisierte Beschichtungslösungen zum Schutz von Anlagen, Strukturen und Industriegütern vor Korrosion, Verschleiß und Oberflächendegradation. Diese Beschichtungen tragen dazu bei, die Nutzungsdauer von Anlagen zu verlängern, den Wartungsbedarf zu reduzieren und die Betriebszuverlässigkeit in industriellen Umgebungen aufrechtzuerhalten.
Der Markt für MRO-Schutzanstriche ist nach Produkttyp, Substrat, Anwendungsmethode, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in korrosionsbeständige Beschichtungen, abriebfeste Beschichtungen, reibungsarme Beschichtungen, intumeszierende Beschichtungen und sonstige Produkttypen segmentiert. Nach Substrat ist der Markt in Metall, Beton, Kunststoff und Verbundwerkstoffe, Holz und Glas sowie sonstige Substrate segmentiert. Nach Anwendungsmethode ist der Markt in Pinsel, Rolle, Sprühen, Tauchen und elektrostatisches Sprühen segmentiert. Nach Endverbrauchsbranche ist der Markt in Marine, Öl und Gas, Petrochemie und Chemie, Infrastruktur, Stromerzeugung, Wasser- und Abwasserbehandlung sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für MRO-Schutzanstriche in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Korrosionsbeständige Beschichtungen |
| Abriebfeste Beschichtungen |
| Reibungsarme Beschichtungen |
| Intumeszierende Beschichtungen |
| Sonstige Produkttypen |
| Metall |
| Beton |
| Kunststoff und Verbundwerkstoffe |
| Holz und Glas |
| Sonstige Substrate |
| Pinsel |
| Rolle |
| Sprühen |
| Tauchen |
| Elektrostatisches Sprühen |
| Marine |
| Öl und Gas |
| Petrochemie und Chemie |
| Infrastruktur |
| Stromerzeugung |
| Wasser- und Abwasserbehandlung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Korrosionsbeständige Beschichtungen | |
| Abriebfeste Beschichtungen | ||
| Reibungsarme Beschichtungen | ||
| Intumeszierende Beschichtungen | ||
| Sonstige Produkttypen | ||
| Nach Substrat | Metall | |
| Beton | ||
| Kunststoff und Verbundwerkstoffe | ||
| Holz und Glas | ||
| Sonstige Substrate | ||
| Nach Anwendungsmethode | Pinsel | |
| Rolle | ||
| Sprühen | ||
| Tauchen | ||
| Elektrostatisches Sprühen | ||
| Nach Endverbrauchsbranche | Marine | |
| Öl und Gas | ||
| Petrochemie und Chemie | ||
| Infrastruktur | ||
| Stromerzeugung | ||
| Wasser- und Abwasserbehandlung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für MRO-Schutzanstriche?
Die Marktgröße für MRO-Schutzanstriche wurde 2026 auf 6,53 Milliarden USD geschätzt und soll von 6,85 Milliarden USD im Jahr 2027 auf 8,79 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,11 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp hatte 2026 den größten Marktanteil?
Korrosionsbeständige Beschichtungen hielten 2026 einen Marktanteil von 44,56 %.
Welche Anwendungsmethode wird bis 2032 am schnellsten wachsen?
Elektrostatisches Sprühen wird bis 2032 voraussichtlich mit einem CAGR von 5,96 % wachsen, unterstützt durch reduzierten Overspray und verbesserten Transferwirkungsgrad.
Welche Endverbrauchsbranche wird bis 2032 am schnellsten wachsen?
Öl und Gas wird bis 2032 voraussichtlich mit einem CAGR von 6,15 % wachsen, da Betreiber dem Korrosionsmanagement und der Verlängerung der Anlagenlebensdauer Priorität einräumen.