
MRO保護コーティング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 6.85 十億米ドル |
| 市場規模 (2032) | 8.79 十億米ドル |
| 成長率 (2027 - 2032) | 5.11 % |
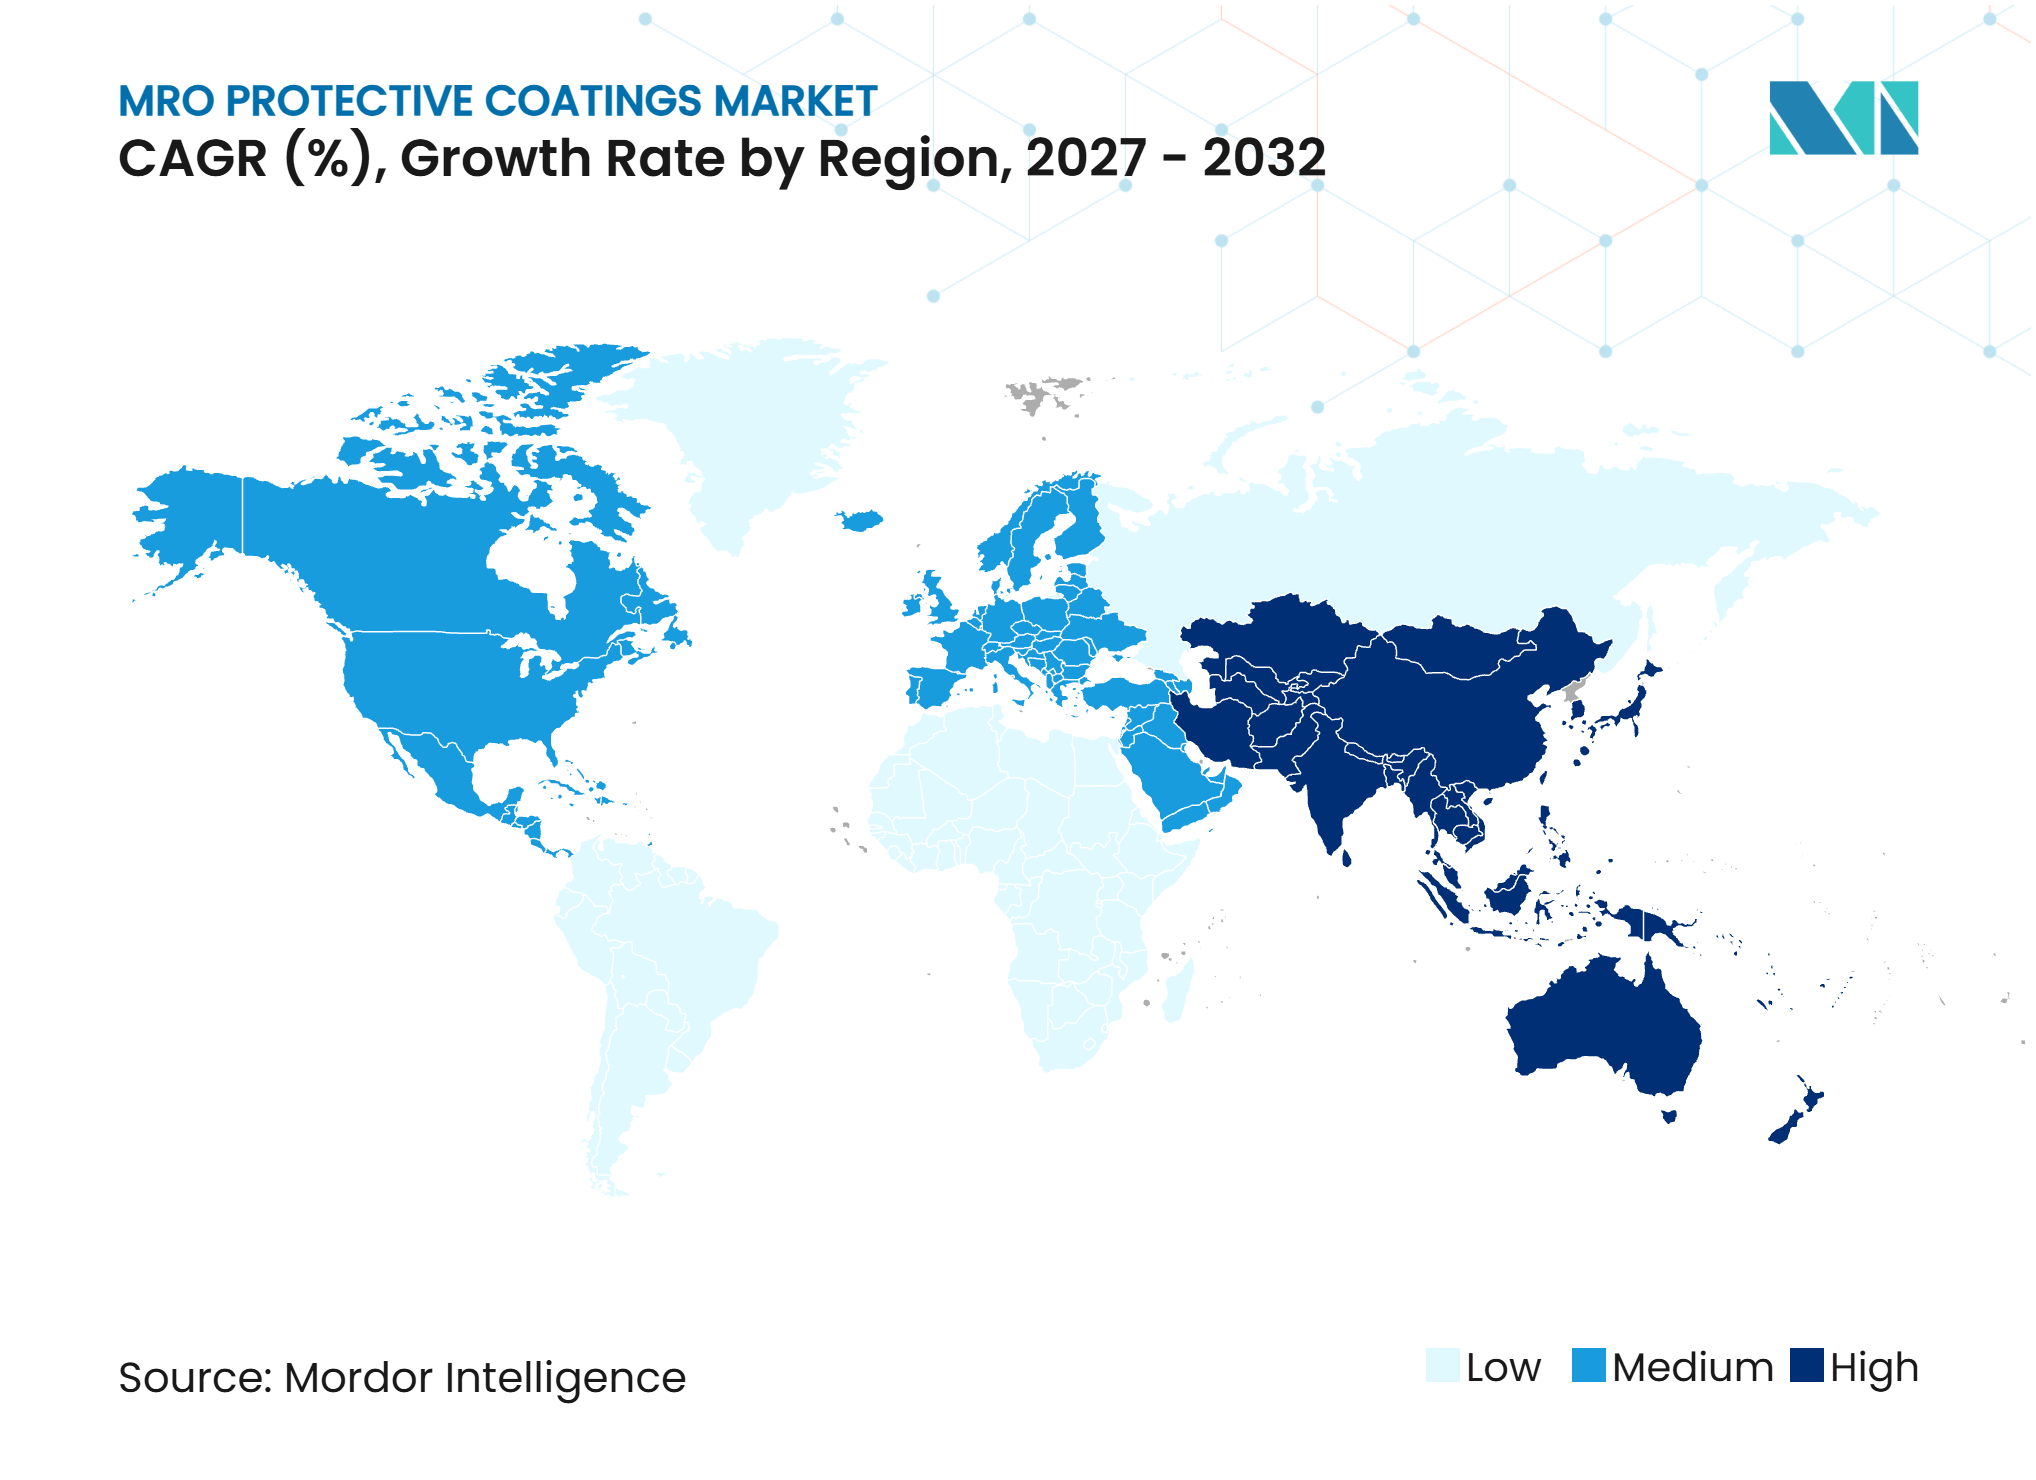
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるMRO保護コーティング市場分析
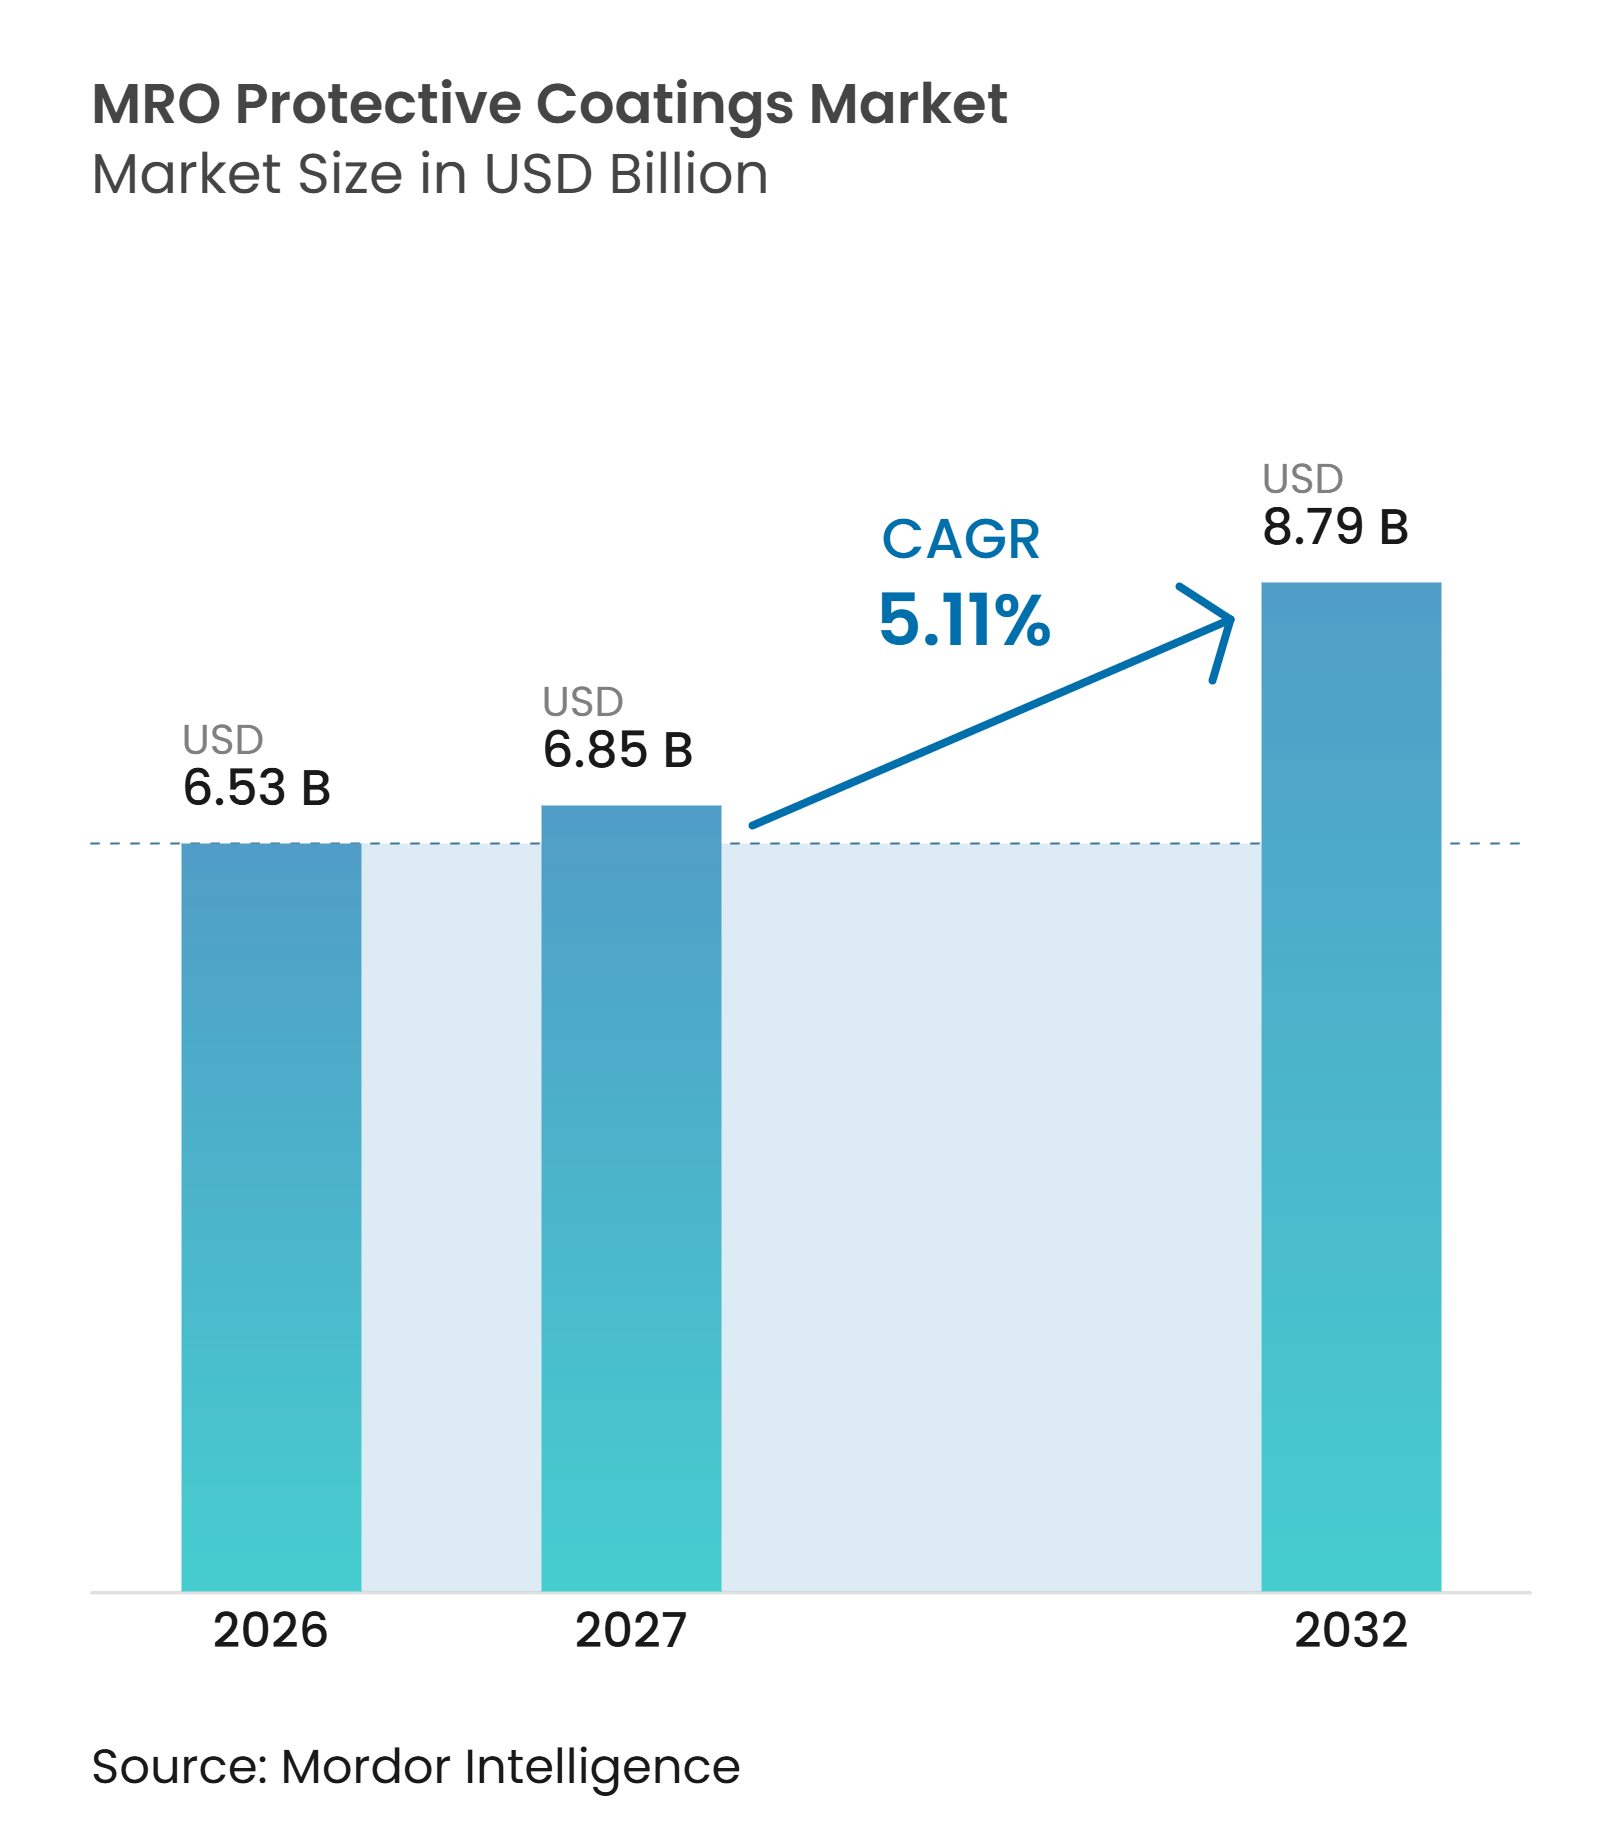
MRO保護コーティング市場規模は2026年に6.53 ビリオン 米ドルと評価され、2027年の6.85 ビリオン 米ドルから2032年には8.79 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.11%となっています。需要は、船舶、製油所、橋梁、電力施設、水道システムなどの稼働資産を保護する必要性と結びついています。これにより、メンテナンス・修理・運用(MRO)保護コーティング市場は、他の多くのコーティングカテゴリーよりも消費者支出サイクルへの依存度が低くなっています。記録的な造船活動と米国インフラ全体にわたる大規模な修繕需要が、保護システムへの需要を支えています。サプライヤーもまた、材料損失を低減し、低排出要件を満たし、より長いサービス間隔を提供する製品へとポートフォリオをシフトしています。大手サプライヤーが技術、塗布、サービス能力を拡大するにつれ、競争環境も変化しています。
主要レポートのポイント
- 製品タイプ別では、耐腐食コーティングが2026年のMRO保護コーティング市場シェアの44.56%を占め、耐摩耗コーティングは2032年にかけて5.67%のCAGRで成長すると予測されています。
- 基材別では、金属が2026年のMRO保護コーティング市場シェアの50.13%を占め、プラスチックおよびコンポジットは2032年にかけて5.81%のCAGRで成長すると予測されています。
- 塗布方法別では、スプレーが2026年のMRO保護コーティング市場シェアの55.29%を占め、静電スプレーは2032年にかけて5.96%のCAGRで成長すると予測されています。
- 最終用途産業別では、海洋が2026年のMRO保護コーティング市場シェアの37.84%を占め、石油・ガス2032年にかけて6.15%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のMRO保護コーティング市場シェアの39.41%を占め、2032年にかけて6.03%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 老朽化した産業・インフラ資産基盤 | +1.7% | 北米、EU、APACの既存産業回廊に集中するグローバル | 長期(4年以上) |
| 海洋・オフショア資産のメンテナンス基準 | +1.1% | APACが中核(中国、韓国、日本)、中東・アフリカおよび欧州への波及 | 長期(4年以上) |
| 資産寿命の延長と保守コスト削減への需要 | +0.9% | グローバル | 中期(2~4年) |
| デジタル腐食モニタリングと予知保全 | +0.7% | 北米・EUが早期採用、APACが急速に拡大中 | 中期(2~4年) |
| 低VOCおよびハイソリッド再配合 | +0.5% | 北米、EU、中国(規制遵守主導) | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
老朽化した産業・インフラ資産基盤
老朽化した産業資産は、重要構造物が定期的な表面保護を必要とするため、MRO保護コーティング市場において繰り返し需要を生み出しています。米国土木学会は2025年に米国インフラ全体にC評価を付与し、評価対象18カテゴリーのうち9カテゴリーはD以下の評価にとどまりました。同学会は、評価対象のすべてのインフラカテゴリーを良好な状態にするためには9.1 トリリオン 米ドルが必要であると述べています。欧州の多くの橋梁、トンネル、水道施設も当初の耐用年数の終わりに近づいています。以前の溶剤系および鉛含有システムは、現代の環境要件の下では再塗装前に完全除去が必要な場合が多くあります。米国環境保護庁の建築・産業メンテナンスコーティング規則も、代替システムに使用される化学物質に影響を与えています。
海洋・オフショア資産のメンテナンス基準
コーティング検査は、MRO保護コーティング市場においてドライドッキングをメンテナンスイベントであると同時にコンプライアンス要件としています。国際海事機関の決議MSC.557(108)およびMSC.558(108)は2026年1月に発効し、保護コーティングの性能基準に基づく資格を持つコーティング検査員の要件を更新しました。改訂された規則は、専用海水バラストタンクおよび原油タンカーの貨物タンクに対して、材料保護・性能協会(AMPP)認定コーティング検査員の資格を認めています。中国は2025年に5,369万デッドウェイトトンの船舶を引き渡し、これは世界生産量の56.1%に相当し、前年比11.4%増となりました[1]。Jotunは2025年に保護コーティング売上が過去最高を記録し、Hempelは海洋売上において7億5,000万ユーロで9.8%のオーガニック成長を報告しました。ドライドッキング間隔の長期化により、長期間にわたって性能を発揮できる耐久性のある追跡可能なコーティングシステムの重要性が高まっています。
資産寿命の延長と保守コスト削減への需要
MRO保護コーティング市場の資産所有者は、塗料の単価よりも中断・交換コストに対して腐食管理を評価するケースが増えています。サウアラムコは、3年間で腐食管理技術に7,000万 ミリオン 米ドル以上を投資した結果、7億7,000万 ミリオン 米ドル以上の節約と回避コストが生まれたと報告しました。この実績は、稼働設備をより長期間保護するコーティングシステムへの支出を支持するものです。ISO 12944:2018やNORSOK M-501を含むグローバル仕様も、大規模プロジェクトで承認されるシステムの数を絞り込んでいます。The Sherwin-Williams Companyは2025年3月にこれらの仕様を満たす製品でグローバルコア製品ラインを拡充しました。共通仕様は地域をまたいだ一貫したコーティング選定を支援し、資格を持つ製品ポートフォリオを持つサプライヤーを優遇します。
デジタル腐食モニタリングと予知保全
デジタルモニタリングは、MRO保護コーティング市場における保全計画を固定間隔から状態基準の意思決定へと移行させています。サウジアラムコは、40施設、63,000台の静的設備、20,000のパイプラインセグメントにわたって年間1,000万件以上の腐食モニタリングセンサー読み取りを収集していると述べています。同社は、人工知能を活用した保全イニシアチブが2024年に2 ビリオン 米ドルの価値を創出したと述べています。Jotunは産業顧客向けのデータに基づく腐食制御計画を支援するAssetKeeperを提供しています。これらのシステムは文書化されたコーティング性能を必要とし、資産所有者が故障が発生する前に作業を特定するのに役立ちます。その結果生まれる需要は、明確な塗布記録と検証済みの耐久性を持つコーティングを優遇します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エポキシ、二酸化チタン、エネルギー投入コストの変動 | -1.2% | グローバル、EUおよび北米で最も深刻 | 短期(2年以下) |
| VOC、PFAS、有害金属コンプライアンスの複雑性 | -0.8% | 北米・EUが主要、中国のブルースカイアクション基準がAPACコアに拡大中 | 中期(2~4年) |
| 表面処理のダウンタイムとアクセス制約 | -0.6% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エポキシ、二酸化チタン、エネルギー投入コストの変動
原材料およびエネルギーコストの変動は、MRO保護コーティング市場にとって引き続き重大な制約となっています。長期仕様に対応するメーカーは、投入価格の上昇が発生した際に常に即座に転嫁できるわけではありません。これにより、特に購買規模が限られた小規模地域サプライヤーにとってはマージンへの圧力が生じます。価格変動はまた、価格感応度の高い用途において顧客が重要でない作業を先送りにする原因にもなり得ます。大手サプライヤーは、調達体制、幅広いポートフォリオ、技術サービスを活用して混乱をより効果的に管理できます。この差異は、近期成長を制限しながら確立されたブランドへの需要をシフトさせる可能性があります。
VOC、PFAS、有害金属コンプライアンスの複雑性
揮発性有機化合物(VOC)規制、パーフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)規制、有害金属の段階的廃止は、MRO保護コーティング市場全体で同時に再配合作業を必要としています。欧州化学物質庁は2025年8月に5,600件以上の科学的コメントを検討した後、更新されたPFAS規制提案を公表しました[2]。この提案は、フッ素化界面活性剤、バインダー、ワックスを含むコーティングに使用されるいくつかの物質を対象としています。配合業者は、最終規制が採択される前にサプライチェーンをマッピングし、潜在的な代替品を評価する必要があります。地域によって異なる規制スケジュールは、製品コストとタイミングに一時的な差異を生じさせる可能性があります。化学物質の登録・評価・認可・制限(REACH)および米国の有害大気汚染物質に関する国家排出基準は、サプライヤーにとって引き続き重要なコンプライアンスの枠組みとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
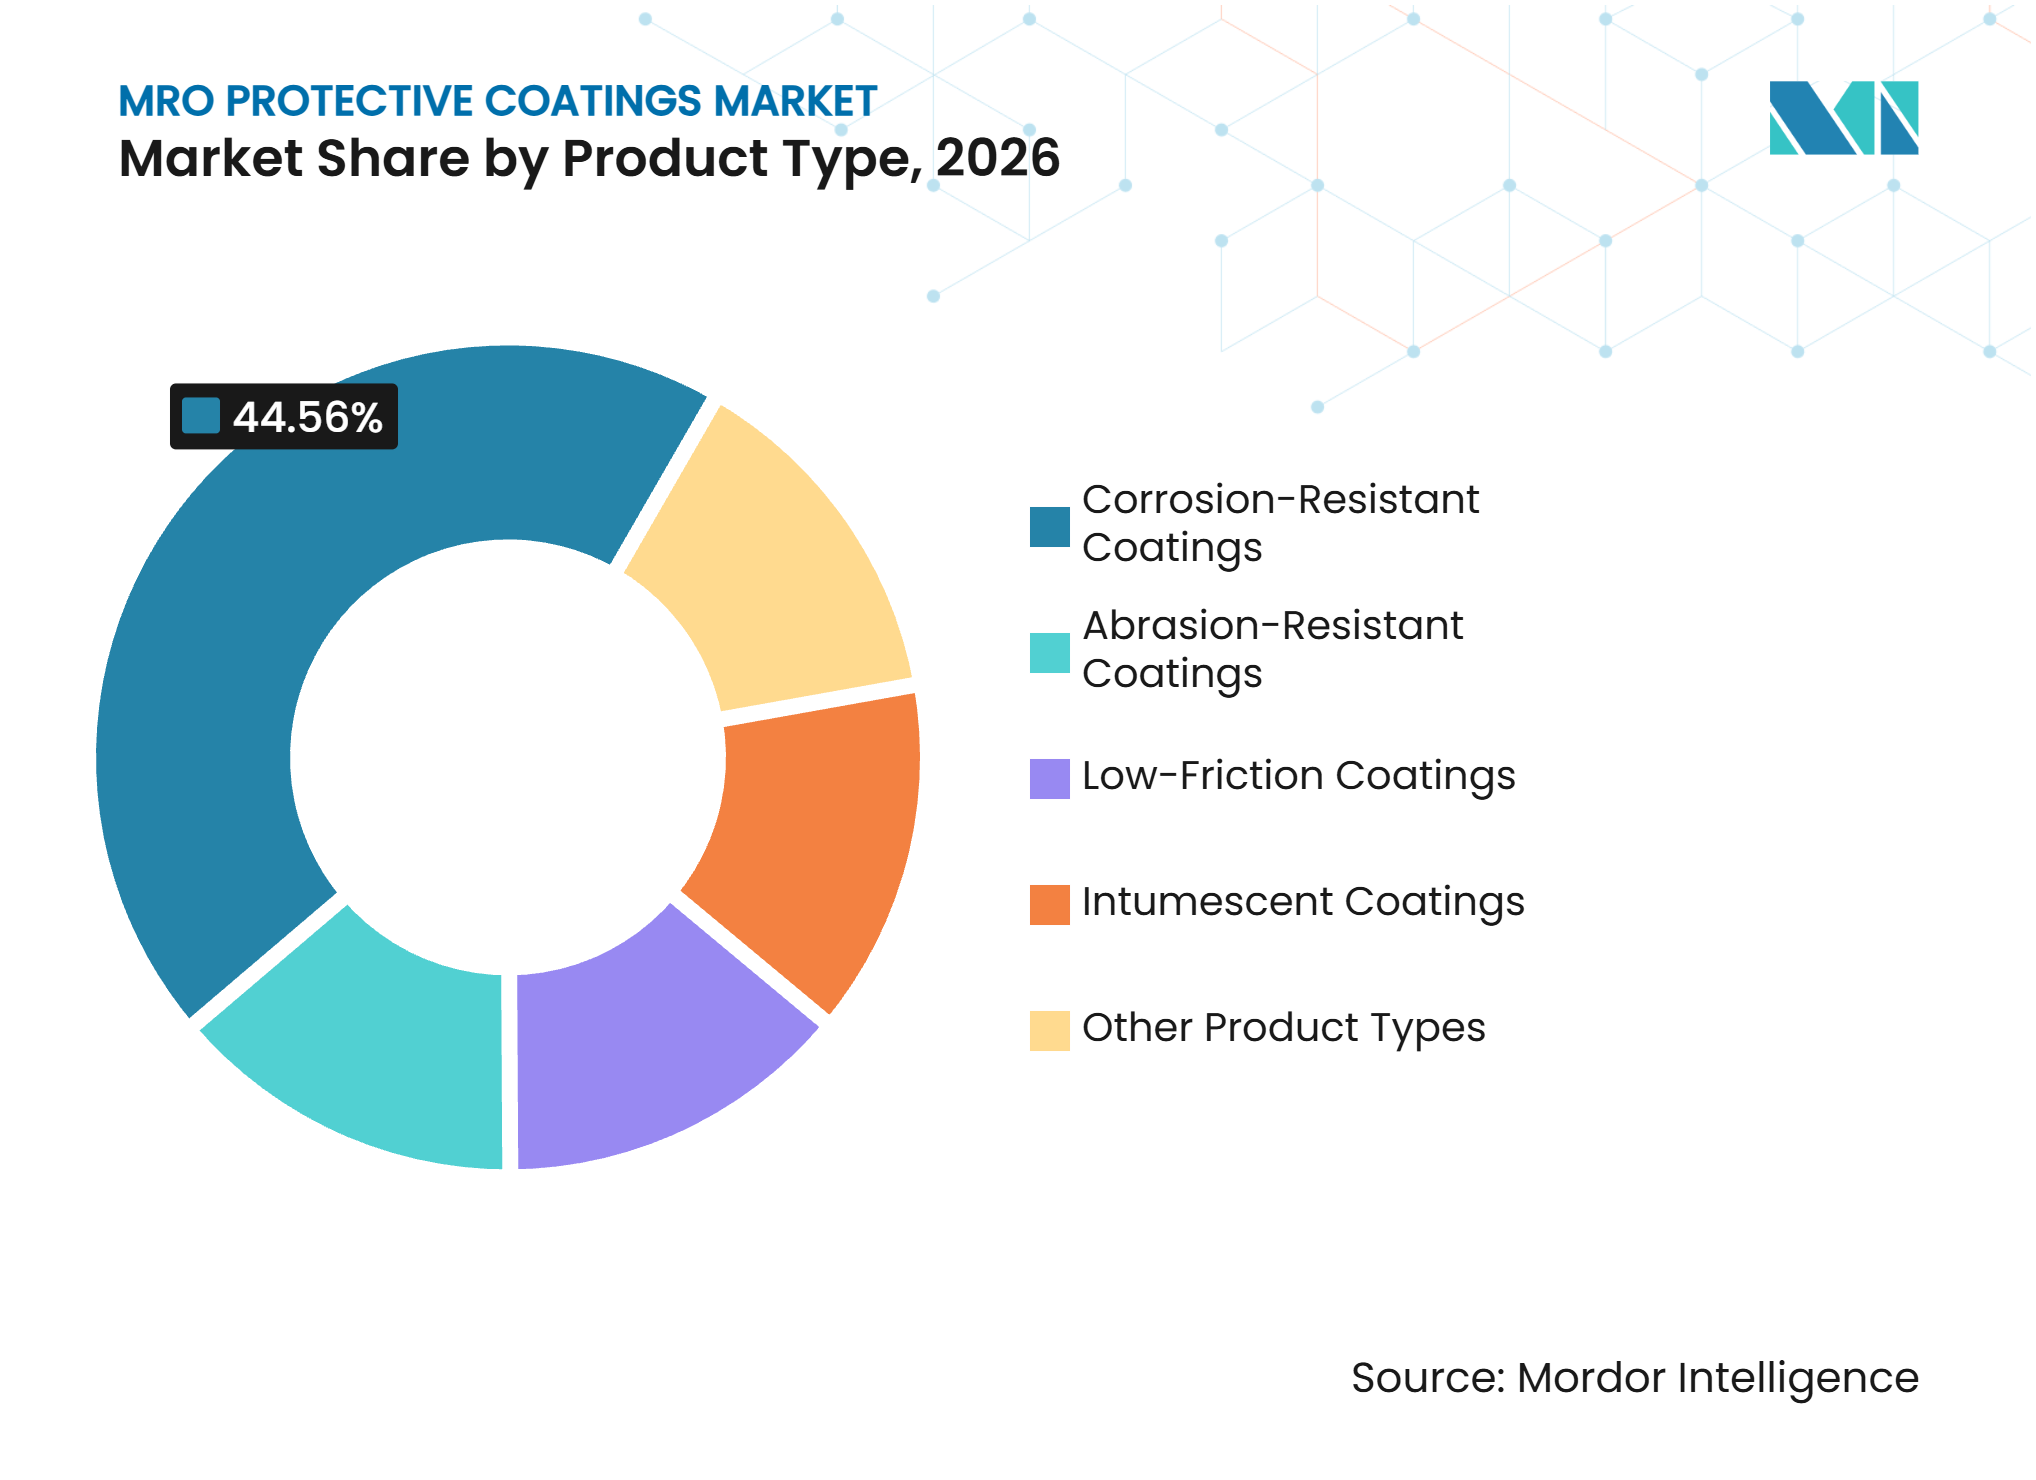
耐腐食コーティングが需要の中核、耐摩耗コーティングがより速く成長耐腐食コーティングは2026年のMRO保護コーティング市場シェアの44.56%を占めました。その役割は、鋼橋、タンク、オフショアプラットフォーム、船体、パイプライン、プロセス設備の広範な既設資産基盤を反映しています。これらの資産は電気化学的劣化に対するバリアおよび犠牲防食を必要とします。このセグメントは産業用途全体にわたる定期的な再塗装要件によって引き続き支えられています。耐摩耗コーティングは2032年にかけて5.67%のCAGRで成長すると予測されています。需要はスラリーパイプライン、ポンプ、インペラーなど機械的摩耗にさらされる設備から生まれています。
Belzona International Ltd.は、選択された用途において設備交換を回避し、摩耗した表面を現場で修復するコンポジット補修システムを供給しています。低摩擦システムは、船舶オペレーターが船体抵抗と燃料消費を管理しようとする場合にも使用されます。Jotunは2025年にHull Performance Solutions 2.0をリリースし、Hempelは新造船用途向けにHempaguard NBを提供しています。膨張型コーティングはオフショアプラットフォームおよび鋼構造物の受動的防火要件に対応しています。Jotunは2025年にオフショア風力および石油・ガスのメンテナンス環境向けにJotachar 1709 XTを導入しました。この多様な用途は、MRO保護コーティング市場において単一の製品標準ではなく専門的な性能を支えています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
基材別:
金属が需要をリード、プラスチックおよびコンポジットが拡大金属は2026年のMRO保護コーティング市場シェアの50.13%を占めました。炭素鋼およびステンレス鋼は、船体、パイプライン、圧力容器、産業設備全体で引き続き一般的です。所有者は一般的に、交換には多大な資本と業務上の混乱を要するため、メンテナンスを通じてこれらの資産を保護します。プラスチックおよびコンポジットは2032年にかけて5.81%のCAGRで成長すると予測されています。その使用はオフショア風力ナセル、航空宇宙構造物、軽量車両部品において拡大していますコンポジット表面への需要は専門的なプライマーおよび前処理方法と結びついています。
コンポジットへのコーティング密着性はブラスト処理された鋼への密着性とは異なり、専用の配合および塗布の専門知識の価値を高めています。コンクリートは、ライニングが化学的攻撃および摩耗から保護するインフラおよび水処理施設において引き続き重要です。サイオックスフォールズ市地域水再生施設は2025年のプロジェクトで最終沈殿池に3コートシステムを選定しました。木材、ガラス、その他の材料は引き続き狭い用途でメンテナンス保護を必要としています。ISO 12944:2018は金属用途の前処理およびコーティングシステム選定の指針であり続けています。これらの違いにより、MRO保護コーティング市場のサプライヤーは化学物質を基材および運転条件に合わせる必要があります。
塗布方法別:
スプレーが規模を維持、静電スプレーが採用を拡大スプレーは2026年のMRO保護コーティング市場シェアの55.29%を占めました。大面積を効率的にカバーできるため、海洋造船所、構造用鋼製作、現場メンテナンスで広く使用されています。エアレススプレーは高膜厚エポキシおよびジンクリッチプライマーの塗布において引き続き中心的な役割を果たしています。静電スプレーは2032年にかけて5.96%のCAGRで成長すると予測されています。PPG Industries, Inc.は2025年に静電塗布を使用した海洋ドライドッキング100件目を完了しました。同社は従来のエアレススプレーと比較してオーバースプレーが40%削減されたと報告しました。
静電塗布は移送効率を向上させ、基材に到達しない材料を削減します。これにより、コーティング消費量とコーティング面積あたりのVOC排出量を低減できます。これらのメリットは、コスト削減と環境要件の充足に対する顧客の関心と一致しています。ブラシおよびローラー方法は、スプレー機器が適さないスポット作業や狭隘空間において引き続き有用です。ディップ塗布はファスナーやその他の部品の大量仕上げに引き続き対応しています。PPG Industries, Inc.はシンガポール、中国、トルコ、ドバイでの静電海洋工法の採用を報告しており、MRO保護コーティング市場の実際的な成長経路を示しています。
最終用途産業別:
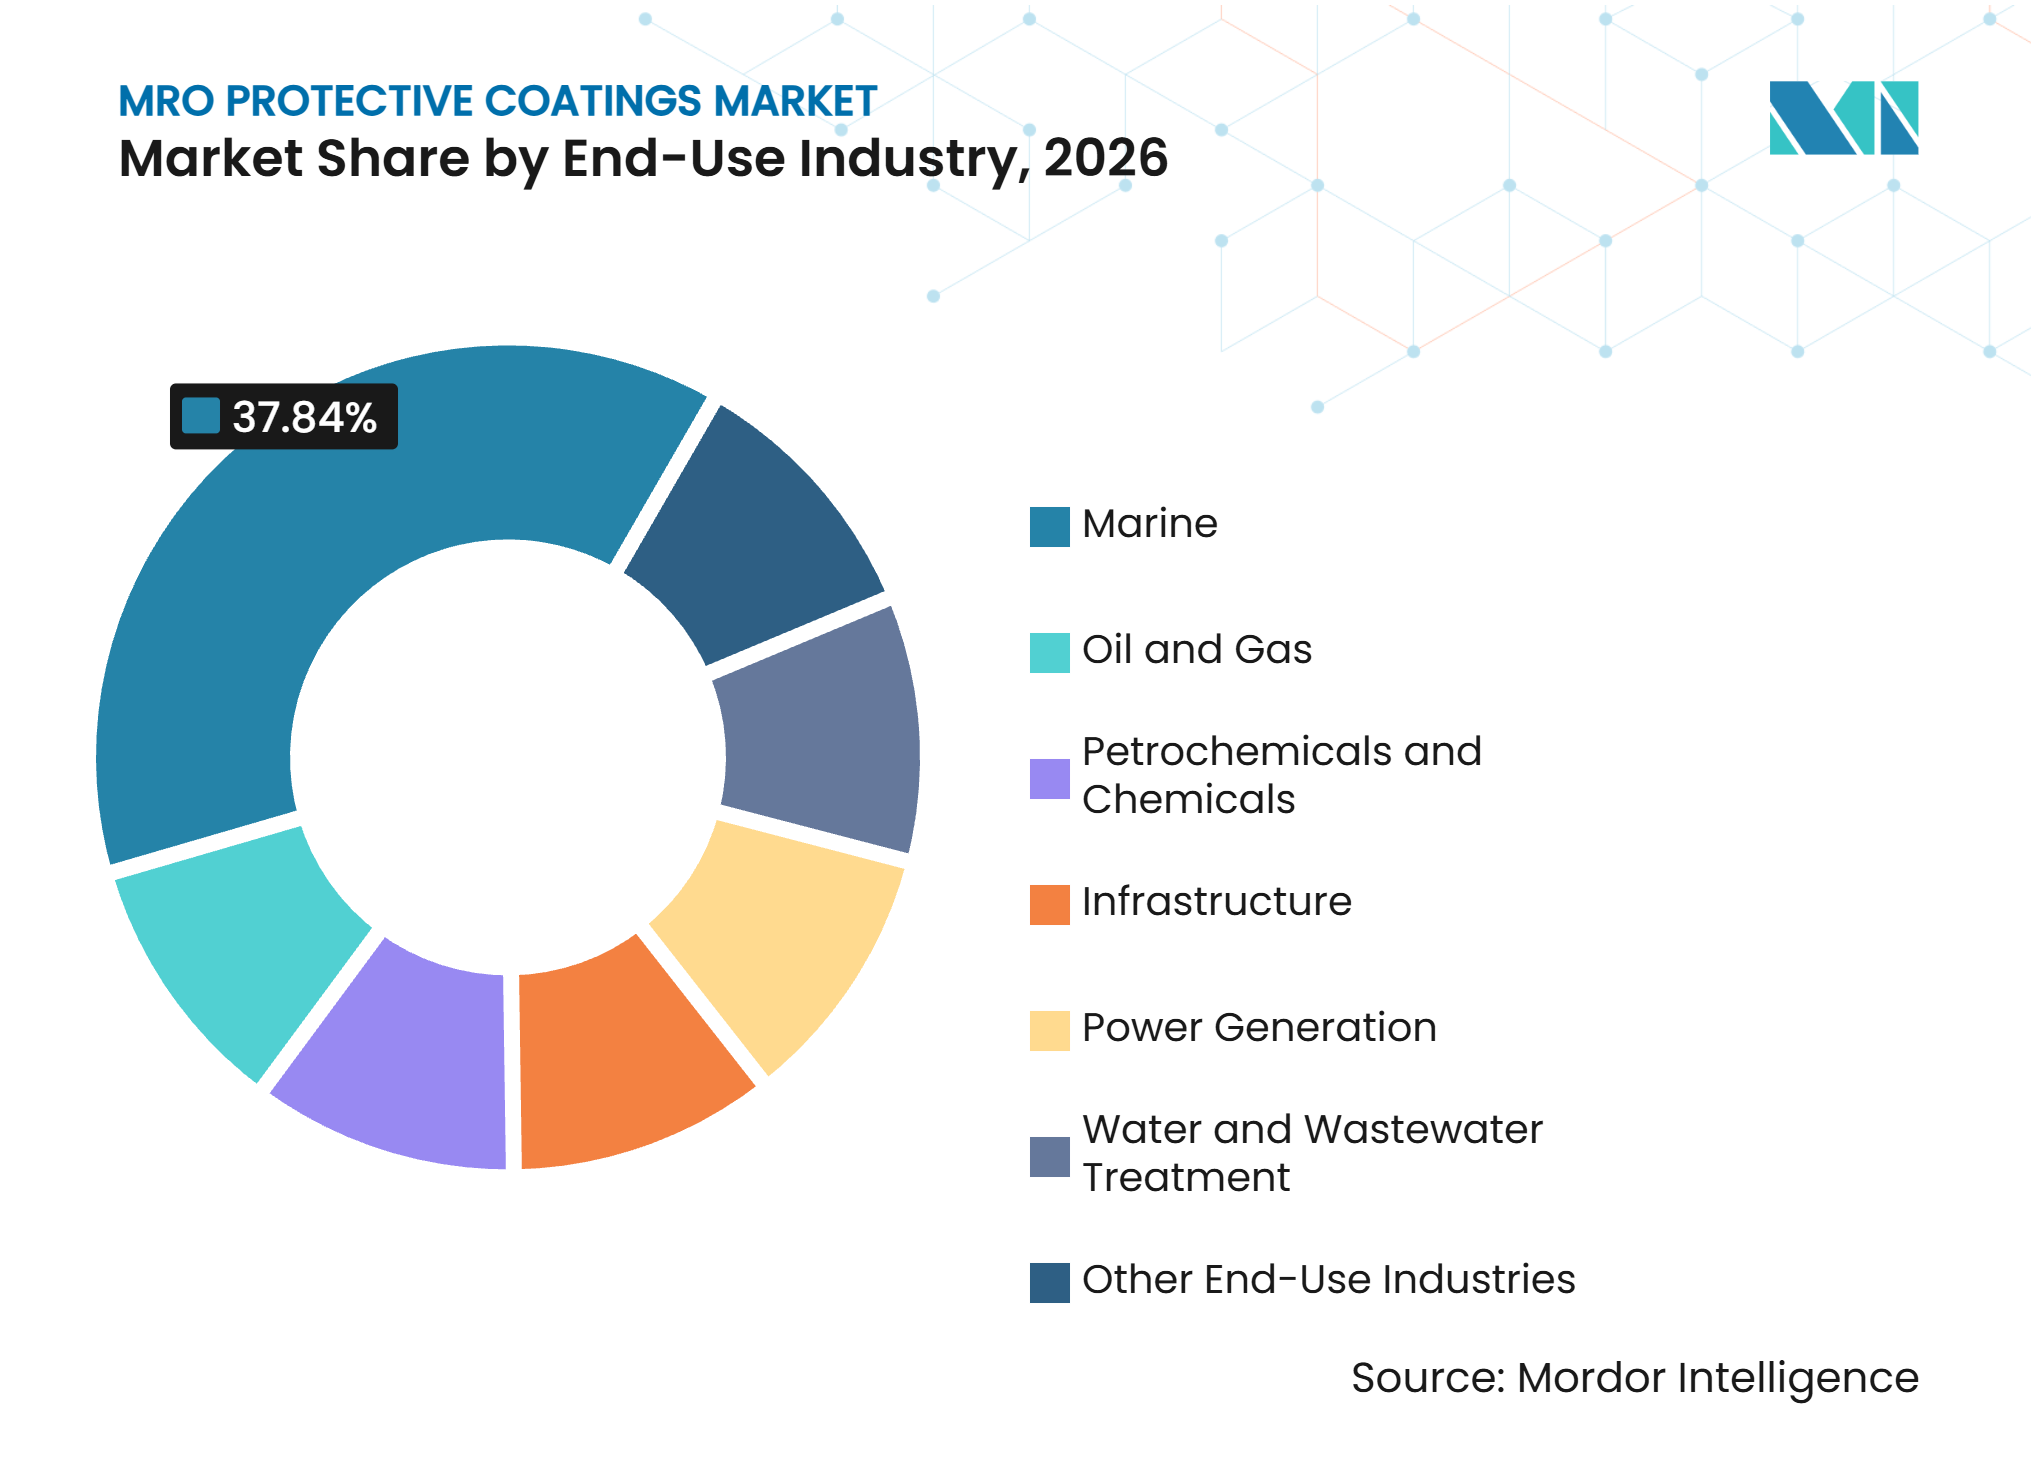
海洋が最大のポジションを維持、石油・ガスがより速く成長海洋は2026年のMRO保護コーティング市場シェアの37.84%を占めました。コーティングは新造船建造時および船舶の運用寿命を通じた定期ドライドッキング時に必要とされます。商船は一般的に20年から25年運用され、5年間隔でクラス検査を受けます。石油・ガスは2032年にかけて6.15%のCAGRで成長すると予測されています。成長は断熱材下腐食管理、オフショア資産の寿命延長、オフショア風力活動と関連しています。海洋需要はグローバルな造船・修繕活動と密接に結びついています。
石油化学、化学、発電は化学的攻撃および高温条件に耐えるシステムを必要とします。これらの用途は高膜厚エポキシフェノールおよびシリコーン系製品への需要を支えています。インフラ、水道、廃水処理も腐食および摩耗保護を必要とします。サウジアラムコは63,000台の静的設備と20,000のパイプラインセグメントにわたって腐食モニタリングシステムを設置しています。これらのシステムが生成するデータは、より的を絞ったメンテナンススケジュールを支援できます。これにより、文書化されたサービス寿命と性能に基づく製品選定がより重視されます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のMRO保護コーティング市場シェアの39.41%を占め、2032年にかけて6.03%のCAGRで成長すると予測されています。中国は2025年に5,369万デッドウェイトトンの船舶を引き渡し、2024年比11.4%増、世界生産量の56.1%に相当しました。受注残は2億7,442万デッドウェイトトンに達し、世界合計の66.8%を占めています。韓国と日本も大規模な造船基盤を維持しており、海洋コーティング需要が地域に集中しています。インドはインフラ開発と重作業メンテナンス作業を通じて別個の需要源を加えています。中国のVOC規制もメンテナンス用途における水性およびハイソリッド配合を支援しています。
北米
北米は、老朽化したインフラ、石油・ガス施設、環境要件がプレミアムシステムを支えているため、MRO保護コーティング市場の需要を牽引しています。米国土木学会(ASCE)は、評価対象の米国インフラを良好な状態にするために9.1 トリリオン 米ドルの資金需要があると報告しました。PPG Industries, Inc.は2025年に保護・海洋コーティングで二桁のオーガニック売上成長を報告しました。Akzo Nobel N.V.も2025年度に北米で二桁の保護コーティング成長を報告しました。NACE InternationalおよびAMPP認定要件は、地域における塗布および検査仕様に影響を与えています。EPAの建築・産業メンテナンスコーティング規則も同様に製品選定を形成しています。これらのコンプライアンス要因は、承認されたシステムとトレーニングおよび技術サポートを組み合わせるサプライヤーを優遇します。
欧州、南米、中東・アフリカ
欧州は、老朽化した産業資産、オフショア風力の建設拡大、REACH化学物質要件からMRO保護コーティング市場においてメンテナンス需要に直面しています。Hempel A/Sは2025年にエネルギー・インフラセグメントで0.1%のオーガニック成長を報告しました。南米はブラジルの造船および製油所メンテナンスに支えられており、メキシコは建築・保護コーティングの成長ターゲットとして残っています。中東では積極的な資産完全性プログラムが展開されており、サウジアラムコの腐食管理支出は予防に置かれる財務的重要性を示しています。これらの地域全体の需要は、一つの共通した需要源ではなく、異なる資産プロファイルによって形成されています。南アフリカおよびその他のアフリカ市場は鉱業およびインフラ投資からの潜在性を持っています。Belzona International Ltd.は2025年にアンゴラでの流通カバレッジを拡大し、継続的な現地ネットワーク開発を反映しています。
競争環境
市場集中度
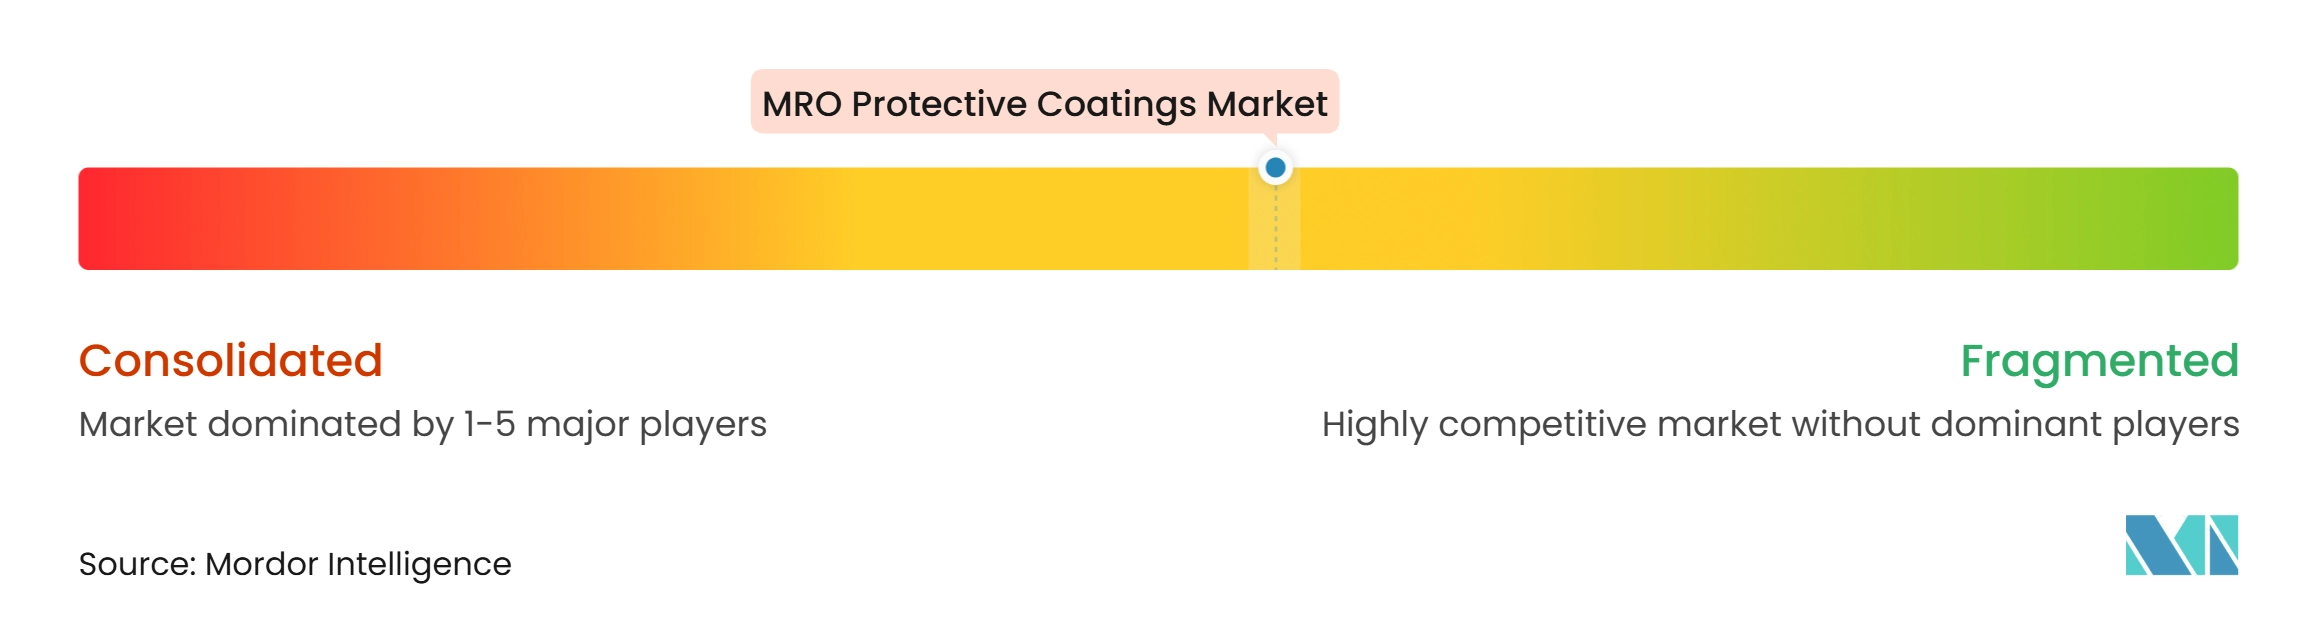
MRO保護コーティング市場は中程度に集中しており、上位5社にはPPG Industries, Inc.、The Sherwin-Williams Company、Akzo Nobel N.V.、Axalta Coating Systems, LLC、BASFが含まれます。BASFは、自動車OEMコーティング、補修コーティング、表面処理事業の売却計画に伴い、主に上流材料サプライヤーとなっています。Henkel AG & Co. KGaAは主に接着剤、シーラント、表面処理能力を通じて参加しています。H.B. Fuller Companyは接着剤および特殊化学品に焦点を当てており、MRO保護コーティングの完成品として重要な提供はありません。このビジネスモデルの多様性が、各社のMRO保護コーティング市場への参加方法を形成しています。
Akzo Nobel N.V.とAxalta Coating Systems, LLCは2025年11月に全株式対等合併を発表しました。合併後の会社は約17 ビリオン 米ドルの収益と25 ビリオン 米ドルの企業価値を持つと見込まれています。この取引は承認を条件として2026年末または2027年初頭に完了する見込みでした。BASFは2025年10月にカーライルとの間で自動車OEMコーティング、補修コーティング、表面処理事業の売却に関する合意に署名しました。The Sherwin-Williams Companyは2025年10月にBASFのブラジル装飾塗料事業の買収を完了しました。これらの動きは、主要企業が地理的カバレッジとポートフォリオの焦点をどのように調整しているかを示しています。
技術およびコンプライアンス能力は、製品価格以外の重要な競争要因です。JotunのAssetKeeperおよびHullKeeper、ならびにPPG Industries, Inc.の静電塗布プロトコルは、コーティング製品を資産管理ニーズと結びつけています。Chugoku Marine Paints, Ltd.と三井化学は2025年7月に液化アンモニアタンカーのバラストタンクにISCC PLUS認証バイオベースエポキシ樹脂塗料を適用しました。この製品は初の海洋用途として発表され、2026年5月に引き渡し予定の船舶に使用される予定です。AMPP認定要件は検査知識と文書化された塗布プロセスの重要性を高めています。承認されたシステム、技術サービス、追跡可能なメンテナンス記録を支援できる企業は、複雑なプロジェクトにおいてより有利なポジションにあります。
MRO保護コーティング産業リーダー
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Akzo Nobel N.V.
-
Axalta Coating Systems, LLC
-
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
MRO保護コーティング市場 このレポートでカバーされる企業
- Akzo Nobel N.V.
- Axalta Coating Systems, LLC
- BASF
- Belzona International Ltd.
- Chugoku Marine Paints, Ltd.
- H.B. Fuller Company
- Hempel A/S
- Henkel AG & Co. KGaA
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- The Sherwin-Williams Company
最近の産業開発事情 MRO保護コーティング市場
- 2026年10月:LongWater Private Equityは、表面処理、保護コーティング、インフラメンテナンスを専門とするテキサス州を拠点とする産業コーティングおよびタンク修復請負業者であるBlastcoの過半数株式を取得しました。この買収は、地方自治体、エネルギー、ミッドストリーム、産業インフラ向けの産業コーティング塗布およびタンク修復サービスを拡大することで、MRO保護コーティング市場を支援しました。
- 2026年9月:CRC Evansは英国に9万平方フィートの保護コーティング施設を開設し、エネルギーおよび重要インフラプロジェクト向けの専門溶接、多層コーティング塗布、製造能力を統合しました。この開発は産業コーティング能力を拡大し、エネルギーインフラのメンテナンスおよび資産保護サービスを強化することでMRO保護コーティング市場を支援しました。
グローバルMRO保護コーティング市場レポートの範囲
MRO保護コーティング市場は、設備、構造物、産業資産を腐食、摩耗、表面劣化から保護するために使用される専門的なコーティングソリューションで構成されています。これらのコーティングは資産のサービス寿命を延長し、メンテナンス要件を削減し、産業環境全体にわたる運用信頼性を維持するのに役立ちます。
MRO保護コーティング市場は、製品タイプ、基材、塗布方法、最終用途産業、地域別にセグメント化されています。製品タイプ別では、市場は耐腐食コーティング、耐摩耗コーティング、低摩擦コーティング、膨張型コーティング、その他の製品タイプにセグメント化されています。基材別では、市場は金属、コンクリート、プラスチックおよびコンポジット、木材およびガラス、その他の基材にセグメント化されています。塗布方法別では、市場はブラシ、ローラー、スプレー、ディップ、静電スプレーにセグメント化されています。最終用途産業別では、市場は海洋、石油・ガス、油化学・化学、インフラ、発電、水道・廃水処理、その他の最終用途産業にセグメント化されています。レポートはまた、15カ国にわたるMRO保護コーティングの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 耐腐食コーティング |
| 耐摩耗コーティング |
| 低摩擦コーティング |
| 膨張型コーティング |
| その他の製品タイプ |
| 金属 |
| コンクリート |
| プラスチックおよびコンポジット |
| 木材およびガラス |
| その他の基材 |
| ブラシ |
| ローラー |
| スプレー |
| ディップ |
| 静電スプレー |
| 海洋 |
| 石油・ガス |
| 石油化学・化学 |
| インフラ |
| 発電 |
| 水道・廃水処理 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 耐腐食コーティング | |
| 耐摩耗コーティング | ||
| 低摩擦コーティング | ||
| 膨張型コーティング | ||
| その他の製品タイプ | ||
| 基材別 | 金属 | |
| コンクリート | ||
| プラスチックおよびコンポジット | ||
| 木材およびガラス | ||
| その他の基材 | ||
| 塗布方法別 | ブラシ | |
| ローラー | ||
| スプレー | ||
| ディップ | ||
| 静電スプレー | ||
| 最終用途産業別 | 海洋 | |
| 石油・ガス | ||
| 石油化学・化学 | ||
| インフラ | ||
| 発電 | ||
| 水道・廃水処理 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
MRO保護コーティング市場の規模はどのくらいですか?
MRO保護コーティング市場規模は2026年に6.53 ビリオン 米ドルと評価され、2027年の6.85 ビリオン 米ドルから2032年には8.79 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.11%となっています。
2026年に最大のシェアを占めた製品タイプはどれですか?
耐腐食コーティングが2026年の市場シェアの44.56%を占めました。
2032年にかけて最も速く成長すると予測される塗布方法はどれですか?
静電スプレーは、オーバースプレーの削減と移送効率の向上に支えられ、2032年にかけて5.96%のCAGRで成長すると予測されています。
2032年にかけて最も速く成長すると予測される最終用途産業はどれですか?
石油・ガスは、オペレーターが腐食管理と資産寿命延長を優先するため、2032年にかけて6.15%のCAGRで成長すると予測されています。